





התמורה 230 מיליון שקל במזומן, והרווח הצפוי עד 100 מיליון
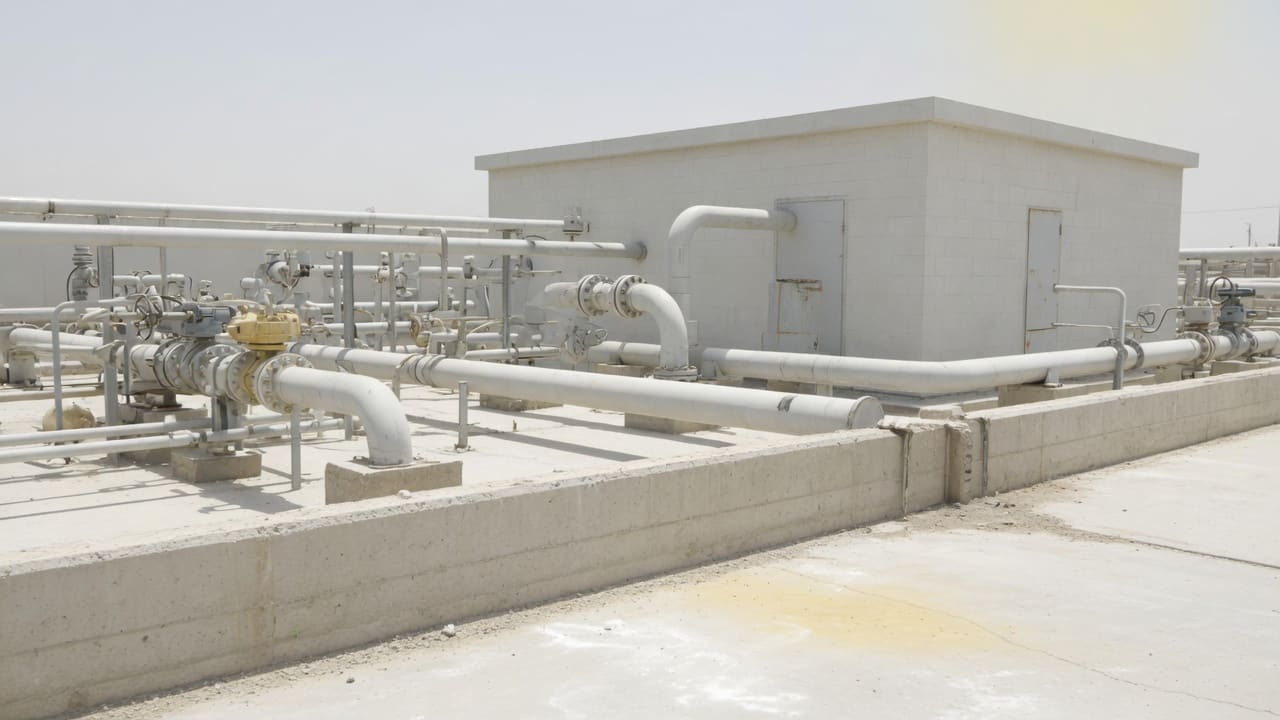
שפיר הנדסה חתמה על הסכם מחייב למכירת מלוא החזקותיה בשתי חברות חלוקת הגז הטבעי, סופר אנ.ג׳י וסופר אנ.ג׳י חדרה והעמקים, לקרן אלייד. התמורה 230 מיליון שקל במזומן. לפי עיתון העסקים המקומי, ההסכם נחתם אחרי בדיקת נאותות, בהמשך למזכר הבנות מאפריל. החברה מעריכה רווח של 50 עד 100 מיליון שקל לפני מס והוצאות עסקה. לאלייד ניתנה אופציה לחמש שנים לרכוש את חלקה של שפיר בערך הגרט תמורת 130 מיליון שקל בתוספת 9 אחוז לשנה ממועד החתימה. ההשלמה כפופה לאישור שר האנרגיה בהסכמת מועצת משק הגז, ולאישור הממונה על התחרות אם יידרש. סמנכ״ל הכספים אמר שהחברה פועלת להשלים בחודשים הקרובים.
המספר השני מגיע מדוחות המחצית בבורסה, לא מההסכם. במחצית הראשונה הסתכם הרווח הנקי בכ־195 מיליון שקל, מול כ־67 מיליון בתקופה המקבילה. ההון העצמי עמד על כ־3.93 מיליארד שקל, וההכנסות על כ־3.24 מיליארד. 230 מיליון מזומן הם כ־6 אחוז מההון בספרים, לא אירוע שמחליף את פעילות הליבה. בנפרד דיווחה שפיר לבורסה שמיטב שילמה כ־109.25 מיליון שקל תמורת 11.5 אחוז משותפות הזכיינות של כביש 6 צפון, כביש 16 והנתיב המהיר, לפי שווי כ־950 מיליון. יחד עם מגדל, עמיתים וכלל מחזיקים המוסדיים 70 אחוז מהשותפות. זו אותה מדיניות מימוש, עסקה אחרת, מספר אחר.
למה עכשיו. רשות הגז טענה שהחזקה בבית הזיקוק באשדוד לצד רישיונות חלוקה מעלה חשש להפרה, כי בית זיקוק הוא מזקק נפט. שפיר מחזיקה 10 אחוז בבז״א. אחרי ההשלמה היא תוכל לבחון הגדלת החזקה שם. הרישיונות נגמרים ב־2034 במרכז וב־2038 בחדרה והעמקים. באוקטובר 2022 השלימה שפיר רכישת חלקה של סופרגז במיזם בכ־50 מיליון שקל. עכשיו היא מוכרת את מלוא הזכויות ב־230 מיליון. מ־50 מיליון אז ל־230 מיליון עכשיו זה מכפיל של כ־4.6 על אותו נכס חלוקה, בלי לשנות את תעריף החיבור. הרישיון במרכז מכסה נתניה עד גדרה עד 2034. בלי אישור שר האנרגיה ומועצת משק הגז אין השלמה, ולכן 230 מיליון עדיין לא בקופה. הפער הוא הון שנכנס, לא תעריף לצרכן ביתי. הרשת מחברת מפעלים, בתי חולים ונתב״ג, לא בלון במטבח. בעלת המניות הגדולה בבז״א היא סאמיט.
מה זה עושה בחשבון. מי שמחזיק מניות שפיר רואה 230 מיליון מזומן נכנסים, ורווח חשבונאי של 50 עד 100 מיליון אם ההשלמה תצא. רווח של 50 עד 100 מיליון הוא בין רבע לחצי מרווח המחצית, 195 מיליון. בזכיינות כבר מומשו כ־665 מיליון לפי שווי 950 מיליון: אותה מדיניות, נכס אחר. זה לא דיבידנד. זה מימוש נכס. מי שמחזיק אג״ח של שפיר רואה כרית מזומן מול החוב, לא פירעון סדרה. מי שמחזיק דרך גמל או השתלמות לא לוחץ על כפתור: המנהל מחליט אם זה משנה את משקל התשתיות בתיק. חשבון הגז הביתי לא זז מהעסקה הזו. אין כאן דירה ואין משכנתא. יש מזומן של קבלן תשתיות שמוכר רישיון חלוקה תעשייתי. מול קרן כספית, 230 מיליון בקופה הם נזילות, לא תשואה מובטחת לבעל המניה.
בודקים שני דברים. הראשון: האם שר האנרגיה והממונה על התחרות מאשרים, כי בלי זה 230 מיליון לא נכנסים. השני: האם אלייד מממשת את אופציית הגרט ב־130 מיליון פלוס 9 אחוז, או שהתמורה נשארת 230. את התשואה על המזומן מול הכספית אפשר לסמן ב־מחשבון תשואה, ואת משקל שפיר בתיק ב־מחשבון השקעות. עד אז 230 מיליון הם תנאי, לא קופה. אם האופציה ממומשת התמורה עולה מעל 230; אם לא, נשארים עם המזומן מההסכם בלבד. אחרי האישורים סופרים אם ה־230 נכנסו, ואם הרווח נשאר בטווח 50 עד 100. שני המספרים כבר על השולחן: 230 מיליון מההסכם, ו־195 מיליון רווח נקי במחצית מהדוחות.