





משכנתא לדירה מקבלן משתחררת בשלבים לפי לוח תשלומים וליווי בנקאי. כך נמנעים ממלכודות של בולט מסובסד ועיכוב מסירה.
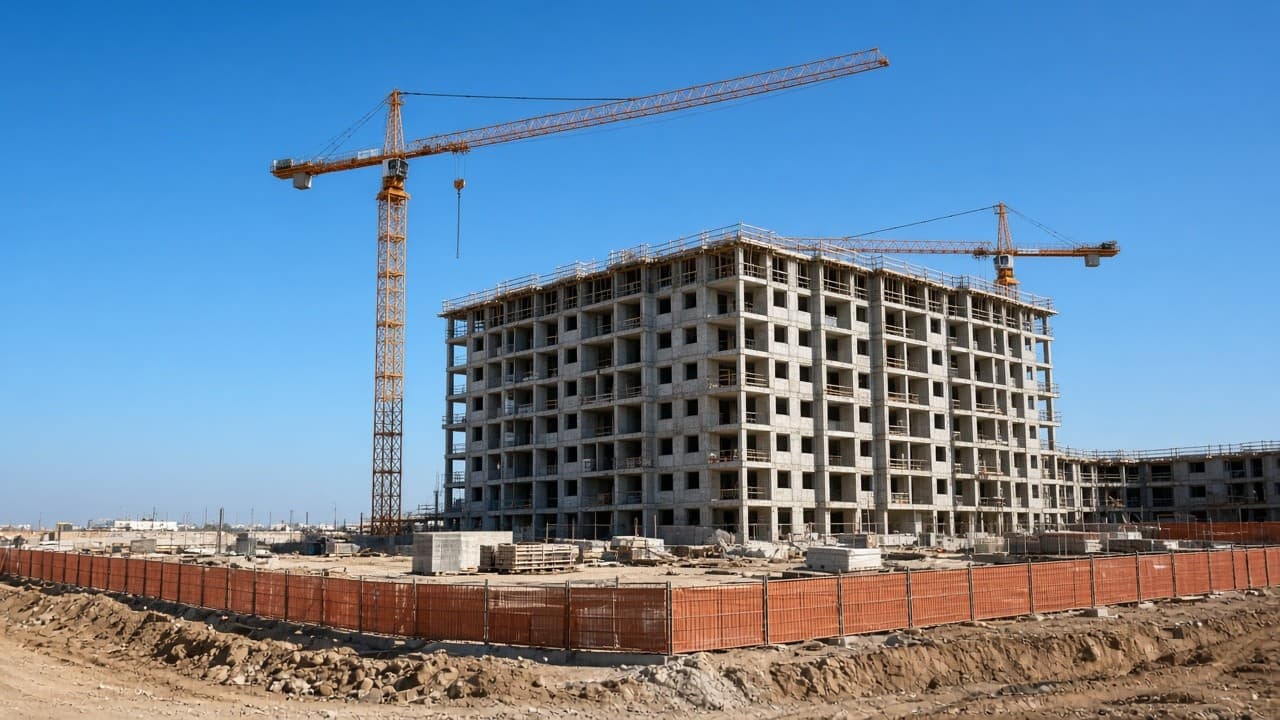
דירה מקבלן נרכשת לרוב לפני שהבניין גמור, והכסף עובר לקבלן בפריסה לפי שלבי בנייה. המשכנתא במצב הזה אינה הלוואה אחת שמנחיתה את כל הסכום בחשבון ביום החתימה, אלא מסגרת שמשוחררת בשלבים – בכפוף לליווי פיננסי, לאישורי שמאי וללוח התשלומים בחוזה. מי שמבין את המבנה מראש נמנע מהפתעות בריבית, בעמלות ובמועד המסירה.
תוכן עניינים; ניתן להקליק על הקישור הרלבנטי
מהו ליווי פיננסי לפרויקט?
בפרויקטים רבים הבנייה מלווה על ידי בנק מלווה. הרוכשים משלמים דרך חשבון הליווי, ומקבלים בדרך כלל ערבות חוק מכר או הבטחה אחרת לשמירת כספם. למשכנתא של הרוכש זה אומר שהבנק למשכנתאות מתאם את השחרורים עם הבנק המלווה ועם אישורי התקדמות. בלי אישור שלב, לא יוצא כסף – גם אם בחוזה כתוב תאריך יעד.
על שלבי הרכישה עצמם אפשר לקרוא ב־רכישת דירה מקבלן. כאן המיקוד הוא במימון: מתי לוקחים אישור עקרוני, כמה מההון העצמי משלמים קודם, ואיך נבנה לוח השחרורים.
איך נראה לוח תשלומים טיפוסי?
חוזי קבלן כוללים לרוב תשלום ראשוני מהון עצמי, ואחר כך תשלומים לפי אבני דרך: סיום שלד, גמר שלד, טיח, מסירה ועוד. חלק מהתשלומים ימומנו מהמשכנתא וחלק מהון עצמי. הבנק עשוי לדרוש שההון העצמי ייכנס ראשון, ורק אחריו יתחילו שחרורי המשכנתא – כדי לשמור על שיעור המימון לאורך הדרך.
דוגמה: דירה ב־2,800,000 שקלים; הון עצמי 840,000 שקלים (30%); משכנתא מאושרת 1,960,000 שקלים. בחוזה נדרשים 15% בחתימה (420,000) מתוך ההון העצמי, ויתרת ההון העצמי בשלבים מוקדמים. המשכנתא מתחילה להשתחרר מאמצע הבנייה. עד המסירה הלווה עלול לשלם ריבית על הסכומים שכבר נמשכו, בזמן שעדיין משלם גם שכר דירה – תקופת "כפל תשלום" שצריך לתקצב מראש. לבדיקת ההחזר העתידי: מחשבון משכנתא ו־לוח סילוקין שפיצר.
מה זה מימון קבלן, בולט ובלון?
קבלנים מציעים לעיתים דחיית תשלומים או מסלול שבו הקבלן מסבסד ריבית לתקופה. זה יכול להיראות אטרקטיבי, אבל העלות עשויה להיות מגולמת במחיר הדירה או בקפיצת החזר במועד המסירה. בנק ישראל מגביל את היקף ביצועי הלוואות בולט ובלון בסבסוד קבלן מתוך סך המשכנתאות. לכן כדאי לבקש פירוט מלא: מה משלמים בכל חודש עד המסירה, מה ההחזר אחריה, ומה קורה אם המסירה מתעכבת.
מתי מבקשים אישור עקרוני?
מומלץ להגיע לחתימת חוזה עם אישור עקרוני בתוקף ובסכום שמתאים ללוח התשלומים – לא רק למחיר הדירה הכולל. אישור קצר מדי עלול לפוג לפני השחרור האחרון; אישור בסכום חסר יעצור את העסקה באמצע. כדאי לבדוק גם את תקופת תוקף הריבית בהצעה, ומה קורה אם הריבית במשק עולה בין החתימה לבין השחרור בפועל.
איך בונים תמהיל כשהכסף יוצא בשלבים?
אפשר לקבע מסלולים מראש לכל הסכום, או לבנות חלק מהתמהיל קרוב לכל שחרור – לפי מדיניות הבנק. ככל שחלק גדול יותר נמשך מוקדם, כך גדלה החשיפה לריבית בתקופת הבנייה. פיזור בין קבועה למשתנה עדיין כפוף למגבלת שני השלישים. לתרגול: משווה תמהילי משכנתה ו־מחשבון מסלולי משכנתא. הסבר כללי ב־איך בנויה משכנתא.
מה קורה בעיכוב מסירה?
עיכוב מסירה מאריך את תקופת שכר הדירה במקביל לריבית על המשכנתא שכבר נמשכה. חוק המכר קובע מנגנוני פיצוי בנסיבות מסוימות, אבל הפיצוי לא תמיד מכסה את מלוא עלות המימון. לכן בתכנון התקציב שמים רזרבה של כמה חודשים, ובודקים בחוזה את סעיפי האיחור, השלבים ומועדי הדיווח.
ביטוחים ושעבוד לפני שהדירה קיימת בטאבו
עד רישום בטאבו השעבוד נרשם לרוב באמצעות הערת אזהרה ומנגנון הליווי. ביטוח המבנה והחיים עדיין נדרשים לפי שלבי השחרור ומדיניות הבנק. כדאי לוודא מראש מאיזה מועד חייבים בביטוח מלא, כדי לא לעכב משיכה.
מה בודקים בנספח התשלומים לפני החתימה?
נספח התשלומים הוא לב העסקה מבחינת המימון. בודקים את אחוז התשלום בכל שלב, האם הצמדות חלות על יתרות (למשל למדד תשומות הבנייה), ומה קורה אם שלב מתעכב. הצמדה יכולה להגדיל את סכום המשכנתא הנדרש מעבר לאישור העקרוני המקורי, ואז נדרש עדכון אישור או הון עצמי נוסף.
דוגמה: יתרת תשלומים של 1,500,000 שקלים הצמודה למדד תשומות שעולה 3% עד המשיכה מגדילה את היתרה בכ־45,000 שקלים. אם האישור העקרוני היה צמוד לקצה, הפער הזה עלול לעצור שחרור. לכן משאירים מרווח באישור או בהון העצמי, ועוקבים אחרי המדד לאורך הבנייה.
איך מתנהלים מול שני בנקים – מלווה ומשכנתא?
לעיתים בנק הליווי של הפרויקט אינו הבנק שבו נלקחת משכנתא הרוכש. במצב כזה זמני השחרור, טפסים ואישורי שמאי עוברים בין מערכות. עיכוב של שבועיים בכל שלב מצטבר לחודשים. כדאי למנות מראש מי אחראי אצל הקבלן, מי בבנק המלווה ומי בבנק למשכנתאות, ולבקש לוח זמנים כתוב לכל משיכה גדולה.
האם כדאי לקבע ריבית מוקדם על כל הסכום?
קיבוע מוקדם נותן ודאות, אבל אם חלק גדול מהסכום יימשך רק בעוד שנתיים, אפשר שתנאי השוק ישתנו לטובת הלווה – או לרעתו. חלק מהבנקים מאפשרים לקבע חלק ולדחות תמחור של חלק אחר. את ההשפעה על ההחזר העתידי בודקים ב־מחשבון מסלולי משכנתא וב־משווה תמהילים. הסבר מבני ב־איך בנויה משכנתא.
רוכשים שמסתמכים על הטבת "תשלום חודשי נמוך עד המסירה" צריכים לבקש סימולציה של ההחזר ביום שאחרי המסירה, כולל ביטוחים וועד בית. הפער בין תקופת ההטבה לבין החיים האמיתיים הוא אחד מוקדי התלונות הנפוצים אחרי אכלוס.
רשימת מסמכים לקראת כל שחרור
לקראת כל משיכה גדולה מהמשכנתא כדאי להכין מראש: דרישת תשלום מהקבלן, אישור הבנק המלווה אם נדרש, עדכון שמאי במידת הצורך, אישור ביטוח בתוקף, ותיאום עו"ד. חוסר במסמך אחד יכול לדחות תשלום ולגרור הפרשי הצמדה או ריבית פיגורים לפי החוזה. משפחות שמנהלות תיקייה משותפת עם ציר זמן של שלבים מצליחות לעבור את התקופה בשקט יחסי.
כדאי גם לבנות טבלת מעקב פשוטה: תאריך שלב, סכום חוזי, סכום אחרי הצמדה, מקור מימון (הון/משכנתא), תאריך שחרור בפועל. הטבלה הזו עוזרת לראות מראש אם ההון העצמי או האישור העקרוני עומדים להיגמר. אם חסר, פונים לבנק מספיק זמן מראש להגדלה או לשינוי תמהיל – לא בימים האחרונים של דרישת התשלום.
בסוף הדרך, לקראת מסירה, בודקים שהסכום שנותר למשיכה תואם את יתרת התשלום, שאין חובות פתוחים לקבלן, ושהביטוחים והשעבוד מסודרים למעבר לדירה גמורה. אז אפשר לעבור מתזרים של בניה לתזרים של מגורים והחזר מלא – עם בדיקה חוזרת ב־מחשבון משכנתא ו־לוח סילוקין.
סיכום תכנון לשנתיים של בנייה
רוכש מקבלן צריך לנהל במקביל שלושה לוחות זמנים: לוח התשלומים בחוזה, לוח השחרורים מהמשכנתא, ולוח התקציב המשפחתי כולל שכר דירה. כל פער בין הלוחות עולה כסף – בהצמדה, בריבית או בלחץ תשובה לבנק. לכן אחת לרבעון בודקים את יתרת האישור העקרוני, את יתרת ההון העצמי ואת תחזית המדד. אם אחד מהם אדום, מטפלים מיד ולא מחכים לשלב הבא. גישה כזו הופכת את תקופת הבנייה מניהול משבר מתמשך לתהליך עם נקודות ביקורת ברורות.
לפני חתימה על חוזה קבלן יש לאמת את לוח התשלומים, את מסמביר הליווי, את תוקף האישור העקרוני ואת תנאי כל הטבת מימון שיווקית. פרטי הריבית בדוגמאות הם להמחשה בלבד.