





מה מכסה ביטוח הדירה התקני ומתי הוא נתקע, מתי העירייה אחראית, מה מגיע מחברת החשמל ומביטוח לאומי, ומה הזכויות בעבודה כשהכבישים חסומים. מדריך מעשי עם צעדים, טבלה ותשובות
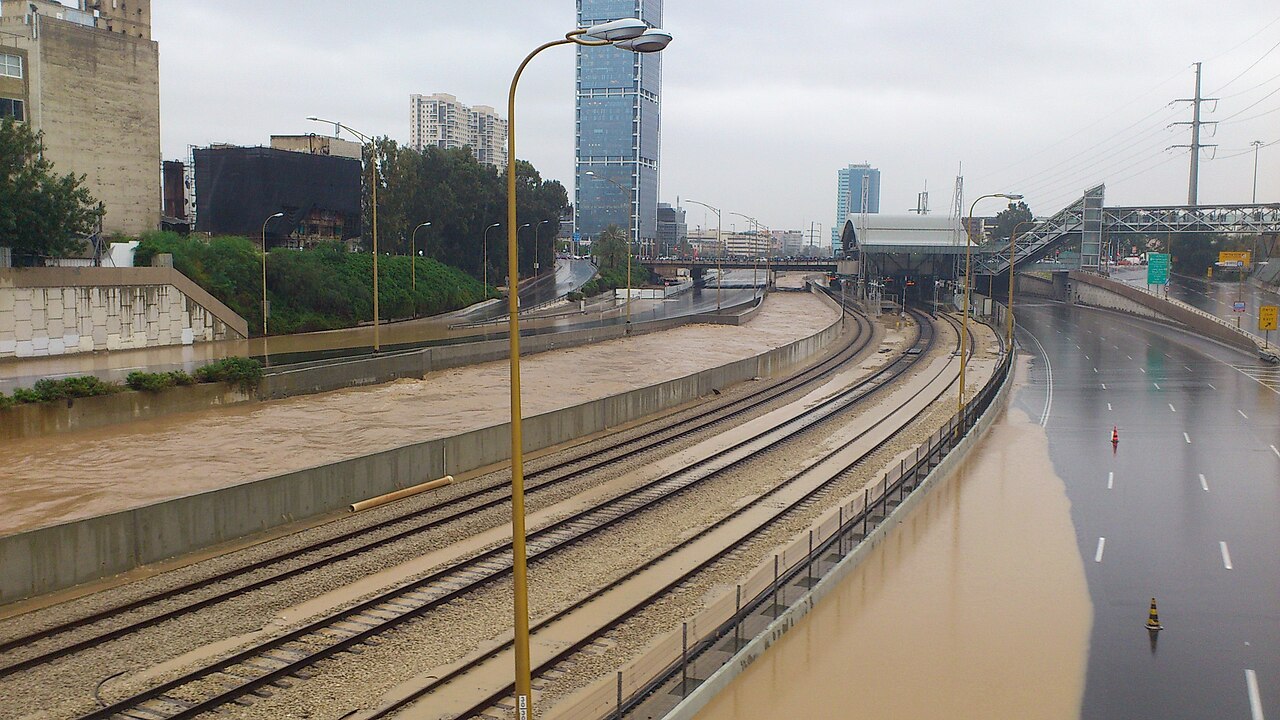
כל חורף ישראלי משאיר אחריו אותה רשימה: עצים על מכוניות, מרתפים מלאי מים, גגות שנפתחו, הפסקות חשמל ובורות חדשים בכביש. כמעט לכל נזק כזה יש כתובת, אבל הכסף מגיע מהר יותר למי שיודע מי אחראי על מה, מה כתוב בפוליסה שלו ואיך מתעדים נכון כבר בשעות הראשונות.
עיקרון אחד כדאי להכיר מראש. הטענה "כוח עליון" עולה כמעט בכל תביעה אחרי סערה, ובתי המשפט דוחים אותה ברוב המקרים. גשמים כבדים בחורף הם אירוע צפוי בישראל, ומי שאחראי על עץ, על מערכת ניקוז או על כביש צריך להיערך אליהם. השאלה שמכריעה את רוב התיקים היא אם מישהו הזניח דבר שהיה אפשר למנוע.
תוכן עניינים; ניתן להקליק על הקישור הרלבנטי
מה נחשב "סערה" בביטוח הדירה
ביטוח הדירה בישראל בנוי על פוליסה תקנית שקבע הפיקוח על הביטוח, היום רשות שוק ההון, ביטוח וחיסכון. חברת ביטוח רשאית להציע תנאים טובים ממנה, אבל לא גרועים. בפוליסה התקנית אין בכלל הגדרה של "סערה" או "סופה". הכיסוי נקבע לפי מהירות הרוח, והוא חל על נזק מרוח של יותר מ-30 קשר (בערך 55 קמ"ש), כולל גשם, שלג או ברד שירדו באותה שעה. בנוסף יש כיסוי נפרד לשיטפון או להצפה ממקור מים חיצוני.
החריג המרכזי הוא המקום שבו נולדות רוב המחלוקות: מי גשם שדלפו דרך קירות או תקרה, או נספגו בהם, אינם מכוסים. רטיבות שנכנסה דרך סדק ישן או איטום שהתבלה תידחה בדרך כלל. מנגד, כשהרוח עצמה עקרה רעפים, ניפצה חלון או קרעה את איטום הגג, והמים נכנסו דרך הפתח שנוצר, נפסק שהנזק מכוסה. לכן מצלמים את הפתח, את הרעפים שעפו ואת החלון השבור לפני שמזמינים בעל מקצוע.
שלושה דברים לבדוק עכשיו בפוליסה. הראשון הוא ההשתתפות העצמית: כשנפגעים גם המבנה וגם התכולה באותו אירוע, מנכים השתתפות אחת ולא שתיים. השני הוא אם יש לכם בכלל ביטוח תכולה, ולא רק ביטוח מבנה שנעשה דרך הבנק בשביל המשכנתא. השלישי הוא אם יש הרחבה לנזקי מים מצנרת, שהיא כיסוי נפרד לגמרי מנזקי רוח. מי שרוצה לדעת אם הרוח באזור שלו עברה את הרף יכול לבקש נתוני רוח מהשירות המטאורולוגי.
עץ נפל על הרכב או על אדם
מי שיש לו ביטוח מקיף לרכב מתחיל ממנו. חברת הביטוח משלמת לפי הפוליסה, ואחר כך רשאית לתבוע בעצמה את מי שאחראי לעץ. ההשתתפות העצמית והפגיעה בהנחת היעדר התביעות נשארות אצלכם, ואת שתיהן אפשר לדרוש מהגורם האחראי. מי שמחזיק רק חובה וצד ג' לא יקבל מהביטוח שלו דבר על הרכב, ונשאר עם תביעה ישירה.
עץ ברחוב, בגינה ציבורית או בחניון עירוני הוא באחריות הרשות המקומית. בתי משפט קבעו שעץ חולה, יבש או לא גזום שקרס בסערה הוא תוצאה של מחדל תחזוקה. עם זאת, האחריות לא אוטומטית: צריך להראות הזנחה, ובחלק מהתיקים הוטל אשם תורם על נהג שהשאיר את הרכב מתחת לעץ גדול ביום של התרעת סערה. עץ בחצר של בית משותף שייך לרכוש המשותף, ואז פונים לנציגות הבית, לחברת הניהול או לגנן שקיבל את העבודה, ולפעמים לביטוח צד ג' של הבניין.
אדם שנפגע בדרך לעבודה, בחזרה ממנה או במהלכה יכול להגיש לביטוח לאומי תביעה לדמי פגיעה כנפגע עבודה. דמי הפגיעה הם 75% מההכנסה, לתקופה של עד 91 יום, ובשנת 2026 התקרה היא 1,314.25 שקל ליום. את התביעה מגישים תוך 12 חודשים מיום הפגיעה. עץ שנפל על רכב בזמן נסיעה יכול להיחשב תאונת דרכים, ואז נזקי הגוף של הנוסעים מכוסים בביטוח החובה של הרכב בלי קשר לשאלת האשמה. הולך רגל שנפגע מחוץ לשעות העבודה יכול לתבוע את הרשות על נזקי הגוף.
הרחוב הוצף והרכב שקע במים
ביטוח מקיף מכסה ברוב הפוליסות נזקי שיטפון לרכב. הנזק הגדול נגרם בדרך כלל כשמנסים להניע ומים נשאבים למנוע, ולכן רכב שעמד במים לא מניעים אלא מזמינים גרר דרך חברת הביטוח.
כשההצפה נגרמה מניקוז לקוי, כמו קולטנים סתומים או תעלות שלא נוקו לפני החורף, אפשר לתבוע את הרשות המקומית. במקרים מסוימים גם רשות הניקוז האזורית נכנסת לתמונה, כי לפי חוק הניקוז וההגנה מפני שיטפונות היא אחראית על הנחלים ועל תעלות הניקוז הגדולות. בית המשפט העליון כבר קבע שהצפות חורף הן מצב שרשות צריכה לצפות ולהתכונן אליו, וזה בסיס חזק במיוחד כשאותו רחוב מוצף שנה אחרי שנה.
מים מהרחוב נכנסו הביתה
מי שנכנסו לו מים מהכביש, מתעלה או מביוב עירוני שגלש יכול לפנות גם לביטוח הדירה, דרך הכיסוי להצפה ממקור חיצוני, וגם לרשות. הביטוח בדרך כלל זריז יותר, והרשות היא הכתובת להשתתפות העצמית ולמה שהפוליסה לא כיסתה.
שוכרי דירות: נזק למבנה, כמו גג, חלונות וקירות, מוטל בדרך כלל על המשכיר. לפי חוק השכירות, ליקוי דחוף שמונע מגורים סבירים צריך להיות מתוקן תוך 3 ימים מהדרישה, וליקוי רגיל תוך 30 יום לכל היותר. אם המשכיר לא מתקן בזמן, השוכר רשאי לתקן ולדרוש החזר. הרהיטים והמכשירים של השוכר מכוסים רק בביטוח תכולה שלו עצמו.
הפסקת חשמל: מה אפשר לקבל מחברת החשמל
חברת החשמל לא מתחייבת לאספקה רציפה, אבל אמות המידה של רשות החשמל מחייבות אותה בשני סוגי פיצוי. הראשון הוא על הפסקה ממושכת: בחיבור ביתי, שהוא חיבור במתח נמוך, הפסקה רצופה של יותר מ-24 שעות, או הפסקות שמצטברות ליותר מ-48 שעות בשנה קלנדרית, מזכות בפיצוי בסכום שקבוע בלוח התעריפים של הרשות. שעות שבהן קיבלתם אספקה חלופית, או שהניתוק היה בהוראת רשות מוסמכת, לא נכנסות לחישוב.
השני הוא על מכשיר שנפגע בגלל תקלה ברשת. מגישים תלונה מקוונת לחברת החשמל עם התאריך והשעה המדויקים, ומצרפים חשבונית תיקון או הצעת מחיר מפורטת ורשימת חלקים שהוחלפו. הפיצוי לא יעלה על שווי המכשיר בזמן התקלה, והוא אמור להיות משולם עד 60 ימי עבודה מהתשובה הסופית.
על נזק עקיף, כמו מזון שהתקלקל או יום עבודה שאבד, אפשר לתבוע רק כשיש התרשלות, למשל תקלה ידועה שטופלה באיחור לא סביר, וההוכחה כאן קשה יותר. בכל מסלול עוזר לדווח במוקד 103 ולשמור את מספר הפנייה. מי שעוד לא התארגן לציוד חירום ל-72 שעות ירגיש את ההבדל בהפסקה הבאה.
אופנוע שהרוח הפילה, עציץ שעף ובור בכביש
ביטוח מקיף לאופנוע מכסה בדרך כלל גם נפילה מרוח חזקה ונזקי שיטפון, אבל בדו-גלגליים נפוצות פוליסות מצומצמות, ולכן שווה לבדוק את החריגים ואת ההשתתפות העצמית. בעל דירה או שוכר שעציץ, מזגן או פרגולה עפו מהמרפסת שלו ופגעו במישהו עלול להיות אחראי, אם לא קשר או הכניס פנימה חפצים שהיה ברור שיעופו. כאן נכנס הכיסוי לחבות כלפי צד שלישי בביטוח הדירה, אם נרכש.
בור שנפער אחרי גשם בכביש עירוני הוא באחריות הרשות המקומית, ובכביש בין-עירוני באחריות נתיבי ישראל. בתי משפט הטילו אחריות על רשויות בתביעות של רוכבים ונהגים שנפגעו מבורות שלא תוקנו, ובור שחוזר באותה נקודה כל חורף מחזק את הטענה. מצלמים את הבור לצד חפץ שנותן קנה מידה, רושמים את המיקום המדויק ומתעדים את הנזק לצמיג ולחישוק.
בהחלקה על כביש רטוב או קפוא בלי רכב נוסף, המקיף משלם, עם השתתפות עצמית ואולי פרמיה גבוהה יותר בחידוש. אם רכב אחר פגע בכם, פונים לביטוח שלו לפי מידת האשמה. אם הסיבה היא מפגע חמור שלא טופל, כמו כתם שמן או קרח שלא סומן בכביש עירוני, אפשר לצרף גם את הרשות.
10 צעדים מיד אחרי הנזק
- בטיחות קודם: לא מתקרבים לעמוד או לכבל שנפל. מדווחים לחברת החשמל ב-103 ולמוקד העירוני ב-106.
- מצלמים לפני שמזיזים: תמונות רחבות וקרובות, סרטון קצר, ותמונה של הגורם עצמו, כמו העץ, הפתח בגג או הקולטן הסתום.
- רושמים מספרי פנייה, שמות מוקדנים ושעות שיחה.
- מדווחים לחברת הביטוח או לסוכן כמה שיותר מהר. איחור לא מבטל את הזכות מעצמו, אבל אם הוא הקשה על בירור הנזק הוא עלול לקצץ בתשלום.
- מונעים החמרה: מוציאים מים, מרימים רהיטים ומכשירים, מכסים פתח בגג ביריעה. זו חובה של המבוטח, והוצאות סבירות על כך מוחזרות.
- לא זורקים פריטים פגועים לפני שהשמאי ראה אותם, או לפחות עד שצולמו עם התווית ומספר הדגם.
- שומרים כל קבלה: אינסטלטור חירום, גרר, ייבוש, לינה חלופית.
- אוספים פרטי עדים ומבקשים צילומי מצלמות אבטחה מהסביבה לפני שהם נמחקים.
- בנזק גדול שוקלים שמאי מטעמכם, כדי שתהיה הערכה להשוואה מול שמאי חברת הביטוח.
- מול הרשות שולחים מכתב דרישה מסודר עם התמונות, הקבלות ומספר הפנייה, ושומרים אישור מסירה.
למי פונים קודם
| מה קרה | כתובת ראשונה | כתובת נוספת |
|---|---|---|
| עץ ציבורי נפל על הרכב | ביטוח מקיף | הרשות המקומית, אם העץ הוזנח |
| עץ בחצר הבניין | ביטוח מקיף | נציגות הבית, חברת הניהול, ביטוח הבניין |
| רכב ניזוק בהצפת רחוב | ביטוח מקיף | הרשות המקומית, רשות הניקוז |
| מים מהרחוב נכנסו לדירה | ביטוח דירה | הרשות המקומית |
| גשם נכנס דרך גג שהרוח פתחה | ביטוח דירה | המשכיר, אם אתם שוכרים |
| מכשיר חשמל נפגע | תלונה לחברת החשמל | ביטוח הדירה, לפי ההרחבות |
| בור בכביש | הרשות המקומית או נתיבי ישראל | ביטוח מקיף |
| נפגעתם בדרך לעבודה | ביטוח לאומי | ביטוח החובה של הרכב, תביעת נזיקין |
מועדים וסכומים שכדאי לרשום
- תביעה מול חברת ביטוח מתיישנת 3 שנים מיום הנזק, והגשת התביעה לחברה לא עוצרת את השעון.
- חברת הביטוח צריכה לשלם תוך 30 יום מהיום שקיבלה את המידע והמסמכים הדרושים לבירור.
- תביעת נזיקין נגד רשות, ועד בית או שכן מתיישנת בדרך כלל אחרי 7 שנים.
- בית המשפט לתביעות קטנות דן בתביעות של עד 39,900 שקל (מינואר 2026), בלי עורך דין, באגרה של 1% מסכום התביעה ולא פחות מ-50 שקל.
- תביעה לדמי פגיעה בביטוח לאומי מגישים תוך 12 חודשים מהפגיעה.
- חברת ביטוח שדוחה תביעה בלי הסבר משכנע: אפשר להגיש תלונה ליחידת פניות הציבור ברשות שוק ההון.
עבודה, ילדים בבית ותעודת מחלה
מזג אוויר קשה לא נותן לעובד זכות להישאר בבית על חשבון המעסיק. אם העסק פתוח ולא הגעתם, היום יירשם בדרך כלל כיום חופשה, ובהסכמה גם כחופשה ללא תשלום. מנגד, כשהכבישים חסומים בפועל או שהתחבורה הציבורית הושבתה, היעדרות כזו לא אמורה להוביל לנזיפה או לצעד משמעתי, וחובת תום הלב מחייבת את המעסיק לשקול פתרון כמו עבודה מהבית. מעסיק שסוגר את העסק בגלל מזג האוויר רשאי להוציא את העובדים לחופשה, לשלם שכר רגיל בלי לגעת בימי החופשה, או להוציא לחל"ת בהסכמה.
הורים שבית הספר או הגן נסגר נמצאים באותו מצב: אין חובה לשלם להם, והפתרון המעשי הוא לתאם מראש עבודה מהבית, משמרת אחרת או יום חופשה. מי שחלה ולא יכול להגיע לרופא בגלל הסערה יכול לקבל מקופת החולים תעודת מחלה קצרה של עד 4 ימים, בלי חתימת רופא. את המסלול הזה אפשר לנצל עד 4 פעמים בשנה ועד 10 ימים בסך הכול. מעבר לכך, אפשר לקבל תעודה אחרי ביקור רופא מרחוק.
שאלות ותשובות
לא הוכרזה סופה רשמית. הביטוח עדיין משלם?
כן, אם התנאים בפוליסה התקיימו. הפוליסה התקנית לא דורשת הכרזה או שם לסופה. הקובע הוא אם הרוח עברה 30 קשר, או שהיה שיטפון ממקור מים חיצוני.
הופיעה רטיבות בקיר אחרי הגשם. זה מכוסה?
בדרך כלל לא, אם המים חלחלו דרך קיר או תקרה. אם הרוח יצרה את הפתח שדרכו נכנסו המים, למשל רעפים שעפו או חלון שנופץ, יש בסיס לתביעה. התיעוד של הנזק המבני הוא שיכריע.
יש לי רק ביטוח צד ג', ועץ עירוני נפל על הרכב. מה עושים?
שולחים לרשות מכתב דרישה עם הוכחות להזנחה: תמונות של גזע רקוב או ענפים יבשים, תלונות קודמות של תושבים והצעת מחיר לתיקון. אם הרשות לא משלמת, אפשר להגיש תביעה קטנה בלי עורך דין.
כמה זמן יש לי להגיש תביעה?
מול חברת ביטוח 3 שנים, בתביעת נזיקין נגד רשות או אדם פרטי בדרך כלל 7 שנים, ובביטוח לאומי 12 חודשים.
חברת החשמל אומרת שההפסקה נגרמה מעץ שנפל על הקו. מגיע פיצוי?
הפיצוי על הפסקה ממושכת לא מותנה בהוכחת רשלנות, אבל יש שעות שלא נספרות, למשל כשגורם חיצוני גרם לתקלה או כשהגישה לתיקון נחסמה. מבקשים מחברת החשמל את נתוני ההפסקה בכתב ובודקים אם עברתם את הרף.
תביעה בביטוח הרכב תייקר לי את הפרמיה?
היא עלולה לפגוע בהנחת היעדר התביעות. בנזק קטן משווים את ההשתתפות העצמית ואת ההנחה שתאבד לגובה הנזק, ושוקלים לתבוע ישירות את הגורם האחראי.