




ההאטה העולמית המסתמנת לצד המשך מגמת העלאות הריבית בארץ ובעולם עומדות לתת את אותותיהן על קצב הצמיחה של כלכלת ישראל.
על פי עדכון של אגף הכלכלנית הראשית במשרד האוצר, שירה גרינברג, קצב הצמיחה של ישראל יעמוד בשנת 2023 על 3% בלבד, נמוך לעומת התחזית הקודמת שצפתה צמיחה בשיעור של 3.5%.
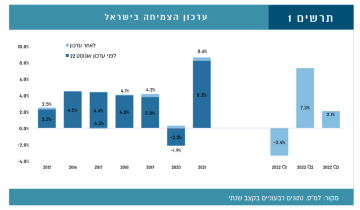
לדברי הכלכלנית הראשית, שנת 2021 התאפיינה ביציאה והתאוששות של המשק הישראלי ממשבר הקורונה, ושיעור הצמיחה הסתכם ב-8.6%. ברבעון השני של 2022 צמח התוצר הישראלי בשיעור שנתי של 7.3%, וברבעון השלישי נרשמה צמיחה בקצב שנתי של 2.1%. הצמיחה בכל שנת 2022 תסתכם ב-6.3%.
תחזית האינפלציה ב-2023: 2.7%
באשר לאינפלציה מסבירים באגף הכלכלנית כי שיעורי האינפלציה במשק הישראלי הושפעו מחד ממדיניות מוניטרית ופיסקלית מרחיבה שהונהגה בתקופת הקורונה והמריצו את הביקושים המקומיים, ומאידך מהתפתחויות עולמיות אשר השפיעו לשלילה על צד ההיצע. האינפלציה במשק עברה את הגבול העליון של טווח היעד של בנק ישראל בתחילת השנה והגיעה לרמה של 5.1% באוקטובר 2022. על רקע ההתפתחויות הכלכליות בארץ ובעולם במחצית הראשונה של השנה, הועלתה תחזית האינפלציה ל-2022 של אגף הכלכלנית ל-5.1%. באשר ל-2023, תחזית הכלכלנית עודכנה מטה לקצב שנתי של 2.7% ומניחה כי האינפלציה תחזור לטווח היעד של בנק ישראל במחצית השנייה של 2023.
עוד אומרים באגף הכלכלנית כי שוק העבודה בישראל עדיין הדוק והתחזית מניחה כי שיעור האבטלה יעלה מעט בשנת 2023. באשר לשוקי ההון, אומרים אנשי הכלכלנית כי הם מאופיינים בתנודתיות רבה, ולדבריהם התחזית מבוססת על ההנחה כי בשנת 2023 יחזרו המדדים למגמת עלייה, אם כי בשיעור מתון.
מעודכן ל-12/2022מכירים את זה שאתם באמצע יום עבודה ופתאום מקבלים טלפון מנציג של חברה שמבקש למכור לכם משהו? ובכן, מעכשיו יש באפשרותכם להימנע ממצבים כאלה.
הרשות להגנת הצרכן הקימה מאגר שנקרא "אל תתקשר אליי", שבו יירשמו מספרי טלפון של צרכנים שאינם מעוניינים בשיחות שיווק לטלפון שלהם. פירוש הדבר הוא שייאסר על עסקים להתקשר לצורך שיחות שיווק אל צרכנים שנרשמו למאגר.
ההרשמה למאגר נפתחה ב-12.12.2022, והחוק האמור ייכנס לתוקף ב-1 בינואר 2023.
עוסק שירצה להתקשר אל הצרכן יצטרך לבדוק קודם לכן האם הצרכן נרשם למאגר, ורק אם המספר של הצרכן לא מופיע במאגר העוסק רשאי להתקשר אליו. עסק שיפר את הוראות החוק צפוי לעיצום כספי בגובה של 46,080 שקל.
הרשות להגנת הצרכן פרסמה פירוט של העקרונות עליהם מושתת המאגר ודרכים שיאפשרו להירשם אליו:
עקרונות המאגר:
- המאגר מיועד לצרכנים המעוניינים לרשום מספרי טלפון נייד ונייח ישראלים
- המאגר הינו שירות ללא עלות.
- הנתונים במאגר מאובטחים והמאגר אינו דורש או אוסף כל מידע נוסף מהצרכן מלבד מספר הטלפון שנרשם למאגר.
- יש להירשם למאגר פעם אחת בלבד, לאחר ההרשמה מספר הטלפון יישאר במאגר ללא הגבלת זמן.
- ניתן להסיר את מספר הטלפון מהמאגר בכל שלב.
- כל אדם יכול לרשום כל מספר טלפון למשל בן משפחה שירשום את הוריו (אך נדרש שהטלפון אותו רושמים למאגר יהיה נגיש למבצע הרישום).
אילו עוסקים מחוייבים לבדוק במאגר בטרם הם מבצעים שיחת שיווק:
המאגר מיועד לעוסקים המבצעים שיווק טלפוני לצרכנים ישראלים.
*חובת המאגר לא תחול על עוסקים בתחום הביטוח, מוסד פיננסי, ובנקים.
כיצד נרשמים למאגר:
- אינטרנט – למאגר הוקם אתר אינטרנט ייעודי בכתובת: https://dnc.fta.gov.il, ניתן להיכנס אל המאגר גם מאתר הרשות להגנת הצרכן ולסחר הוגן.
- טלפון – ניתן להירשם באמצעות מענה ממוחשב בטלפון שמספרו 1-800-071-171.
- טלפון – הוקם מוקד ייעודי אנושי לרישום ותמיכה לצרכנים שמספרו 1-800-071-170 (שעות פעילות: יום א' 14:00-17:00, ימים ב'-ה' 9:00-13:00).
- וואצאפ – לינק ישיר נמצא באתר המאגר.
שרת הכלכלה והתעשייה, אלופה במיל׳ אורנה ברביבאי:״הקמת מאגר ״אל תתקשר אלי״ מעביר את הכוח לידי הצרכנים, כך שיוכלו לבחור האם לקבל שיחות שיווקיות או לא. מדובר בכלי אפקטיבי שנועד להגן בעיקר על האוכלוסייה המבוגרת החשופה לפגיעה יותר מאחרים. פעלנו בשיתוף פעולה של הרשות להגנת הצרכן, המשרד לשוויון חברתי בהובלת עמיתתי השרה מירב כהן ומשרד הכלכלה והתעשייה. אין לי ספק כי שיתוף הפעולה יצמצם משמעותית את הפגיעה בצרכנים. אני מזמינה כל אזרח החפץ בכך להרשם למאגר.״
השרה לשוויון חברתי, מירב כהן: "המטרה של מאגר "אל תתקשר אליי" היא בראש ובראשונה להגן על צרכנים מוחלשים שחברות טלמרקטינג רואות בהם טרף קל. הקמת המאגר באה בהתאם למגמה העולמית ועל רקע אלפי מקרים קשים שטיפלנו, בהם צרכנים מבוגרים, עולים חדשים, אנשים עם מוגבלויות שנוצלו בצורה מחפירה. אני מאמינה שלצרכנים צריכה להיות שמורה הזכות לבחור: האם הם מעוניינים לקבל שיחות שיווקיות או לא. מדובר בשירות חשוב לצרכנים מוחלשים אבל גם לכלל הציבור שלא פעם מוטרד ע"י שיחות שיווקיות שאינו מעוניין לקבלן. מדובר במודל שיושם כבר בעולם בהצלחה והגיע הזמן שגם הצרכנים הישראלים יזכו להגנה זו".
ענת בן עזרא דוקן, סמנכ"לית אסדרה ומנהל ברשות להגנת הצרכן ולסחר הוגן: "הקמת מאגר אל תתקשר אלי הינה בבשורה גדולה לציבור הצרכנים בכלל שעייף משיחות השיווק ולאוכלוסייה הפגיעה בפרט שסבלה מנוכלים שעקצו אותם במאות ואלפי שקלים. מדובר בפרוייקט שהרשות עבדה עליו במשך זמן ממושך, החל משלב התכנון ועד לביצוע מלא של המאגר. השתמשנו במיטב אנשי המקצוע על מנת לאפשר לצרכנים בישראל הגנה משיחות שיווק בדגש על פשטות תהליך הרישום. חשוב לציין כי על עוסק שיפר את החוק יוטל עיצום כספי. ביחס לכל הפרה שתמצא. אני מזמינה את מי שרוצה להימנע משיחות שיווק להירשם למאגר".
מעודכן ל-12/2022
אם אתם מחזיקים בבעלותכם חברה שאינה פעילה והחלטתם לפרקה מרצונכם, מעכשיו תוכלו לעשות זאת בצורה הרבה יותר פשוטה ומהירה, וללא עלות.
סגירת חברה מתבקשת לעתים כאשר החברה כבר אינה ממלאת את המטרה שבשבילה הוקמה, אבל אם עד כה ההליך הכרוך בכך היה מורכב יחסית וארוך ואף דרש תשלום לעורך דין כדי שיעשה את הצעדים הדרושים, כעת מבקשים במשרד המשפטים לפשט אותו, לזרז אותו ולחסוך בעלויות למי שמבקש לסגור חברה.
משרד המשפטים הסמיך בימים אלו, על ידי מנכ"ל משרד המשפטים עו"ד ערן דוידי, עובדים של רשות התאגידים, לאשר אזהרה על גבי תצהירים בהליך פירוק חברות מרצון. כתוצאה מכך, אין צורך לפנות לעורך-דין ולשלם עבור אימות חתימה על תצהיר, אלא ניתן לפנות ללשכות השירות של רשות התאגידים, שם ניתן לחתום על המסמכים הרלוונטיים, בפני עובד רשות התאגידים שהוסמך לכך, ללא תשלום. חברות המעוניינות להתפרק מרצון, יקבלו פטור מחובות אגרה בגין אי פעילות כלכלית, אם ישלימו הפעולה עד 15 בפברואר 2023 בלבד.
ניתן לקבל את השירות בכל אחת מלשכות רשות התאגידים ברחבי הארץ – נוף הגליל, באר שבע, חיפה, תל-אביב וירושלים. המהלך נועד לצורך הקלה על פירוקן של חברות, לקראת סיומה, בפברואר הקרוב, של האפשרות ליהנות מפטור על תשלום אגרה שנתית עבור שנים בהן חברה לא הייתה פעילה. לצורך כך, על הלקוח להעביר את המסמכים ליחידת רשם החברות לצורך קבלת אישור על תקינותם בטרם הגעה ללשכה לצורך החתימה. את הפרטים המלאים ניתן למצוא באתר רשות התאגידים.
רשמת החברות ממליצה לחברות, שאינן פעילות ואין להן חובות, נכסים או הליכים משפטיים/ מנהליים תלויים ועומדים, לפנות בבקשת פירוק מרצון בהליך מזורז.
ככל שלחברה יש נכסים או חובות, והכוונה היא לפעול לפירוקה, מומלץ לטפל במהירות בנכסים ובחובות עד לעמידה בתנאים לצורך ביצוע פירוק מזורז.
הקלה נוספת שקבעה הרשמת היא כי חברה, שהחלה בעבר בהליך פירוק מרצון יכולה לעבור למסלול המזורז, ללא צורך בביטול ההליך הקודם או בפרסום ברשומות. כמו כן חברות מפרות שיש לחובתן שעבודים, יכולות להגיש בקשה לפירוק מזורז, באמצעות הגשת מסמכי הסרת השעבוד, יחד עם הבקשה לפירוק מרצון מזורז.
לדברי עו"ד שולי אבני שוהם, רשמת החברות וראש רשות התאגידים, "אנו קוראים לבעלי ובעלות חברות שאינן פעילות, לפעול לפירוקן באופן מידי, כדי להנות מהפטור על תשלום האגרה בטרם סיום תוקפן של התקנות המאפשרות זאת. השירות החדש שהושק כחלק מהתפיסה השירותית של רשות התאגידים, מאפשר לציבור לבצע את התהליך בכל אחת מלשכות רשות התאגידים ברחבי הארץ – בנוף הגליל, באר שבע, חיפה, תל אביב וירושלים, ולחסוך עלויות בביצוע התהליך. אנו מזמינים את הציבור לקבל את הפרטים המלאים באתר רשות התאגידים או באמצעות פניה למרכז השירות והמידע של רשות התאגידים".
מעודכן ל-12/2022
ירושלים עומדת להתחדש ב-1,400 יחידות דיור. זאת לאחר שהוועדה המחוזית לתכנון ולבניה ירושלים החליטה על קידום מספר תוכניות להתחדשות עירונית בעיר.
עוד החליטה הוועדה לראשונה גם על קידום מנגנון להקמת קרן תחזוקה למבנים גבוהים עבור הדיירים, אשר יבטיח את איכות המגורים בבניה גבוהה לטווח הארוך ויבטיח מקורות מימון לתחזוקת מבנים גבוהים.
לראשונה הוועדה המחוזית תדרוש מהיזם להציג נספח אחזקה וחוות דעת שמאית, כדי להבטיח הפרשה לקרן תחזוקה לטובת תחזוקת המבנים לטווח הארוך.
לאחרונה הודיע מנכ"ל מינהל התכנון, רפי אלמליח, על הקמת אגף להתחדשות עירונית במינהל התכנון, שיתמקד במיצוי שטחי הפיתוח הקיימים בתוך הערים, כדי לשמור על השטחים הפתוחים. הקמת האגף תאפשר להגדיל משמעותית את היצע יחידות הדיור, ולעמוד ביעד של כ-40% דירות מתוכננות בהתחדשות עירונית עד שנת 2040. במסגרת פעילות האגף החדש, יקודמו תוכניות התחדשות עירונית רחבות היקף של אלפי יחידות דיור – במקום בבניינים בודדים.
במתחם ברחוב הרדוף 2-19 בשכונת גילה, החליטה הוועדה להפקיד תוכנית חמישה מגדלים בני 35-25 לצד בנייה של עד 9 קומות, ובהם 750 יחידות דיור. מתוך כלל יחידות הדיור כ-150 יוקצו עבור דירות קטנות. המגדלים יוקמו מעל שתי קומות הפונות לרחוב המרגנית ובסמיכות לתחנת הרכבת הקלה, המשלבות שימושי תעסוקה וחזית מסחרית בהיקף של כ-3,000 מ"ר.
בנוסף ליחידות הדיור, התוכנית מציעה שיפור של המרחב הציבורי ומקצה שטח של כ-1.6 דונם לטובת מוסדות ציבור, כ-1,700 מ"ר עבור שלוש כיתות מעון, שלוש כיתות גן, שטח למועדון קהילתי ושני בית כנסת בשטח. וכ-7 דונם של שטח פתוח הכולל חיבורים נגישים להולכי רגל אל תחנת הרכבת הקלה ואשר ישלב בתחומו אזורי שהייה ופעילות מגוונת לרווחת כלל תושבתי השכונה.
בנוסף, החליטה הוועדה על הגבלת הוצאת היתרי בנייה במתחם לשם מתן עדיפות לקידום תוכנית להתחדשות עירונית בראייה של מתחם כולל, ועל מנת לא לסכל את אפשרות המימוש של התוכנית העתידית.
כיום מצויים במתחם שישה מבני שיכון בני 4-5 קומות, ובהם 178 יחידות דיור, שיפונו לטובת הפרויקט החדש.
ברחוב אפרסמון 41-46 בשכונת גילה, החליטה הוועדה לאשר תוכנית הכוללת 500 יחידות דיור, שייבנו בשלושה מגדלים בני 30-20 קומות לצד בניה נמוכה יותר של עד 12 קומות. מתוך כלל יחידות הדיור, 100 יוקצו עבור דירות קטנות.
בנוסף ליחידות הדיור, התוכנית מציעה שיפור של המרחב הציבורי בתחומה באמצעות הרחבת דרכים בין היתר גם עבור שבילי אופניים, שטח ציבורי פתוח בהיקף של כ-12 דונם הכולל טיילת, גינות משחקים וכיכר עירונית רחבה הכוללת מסחר שכונתי בחזית מסחרית. כמו כן, התוכנית מקצה שטחים למוסדות ציבור בהם שני בתי כנסת, שלוש כיתות מעון וארבעה גני ילדים. במרכז התוכנית קיימים מבני כיפה ייחודים המשמשים לטובת בתי כנסת ומקווה, בית כנסת הקיים "אוהבי שלום" ישמר כך שמבנה הכיפה ישתלב כחלק מתכנון השטח הציבורי הפתוח, בית הכנסת "בית שמואל" יעבור למבנה זמני בסמוך למקומו הנוכחי עד להקמת מבנה הקבע עבורו בתחום התוכנית. המקווה הקיים בשכונה ימשיך לפעול גם לאורך תקופת הבנייה ועד להקמת מבנה הקבע החדש ובנוסף תוקם גינת משחקים בשטח הציבורי הקיים עד לסיום עבודות הבנייה.
כיום מצויים במתחם 5 מבני שיכון בני 4-5 קומות ובהם 116 יחידות דיור, שיפונו לטובת הפרויקט החדש.
ברחוב מקסיקו 6, 6א', בשכונת קרית יובל, החליטה הוועדה לאשר תוכנית הכוללת הקמת 128 יחידות דיור בשני מבנים עד 15 קומות. מתוך כלל יחידות הדיור, התוכנית מקצה כ-26 דירות קטנות.
המתחם ממוקם במערב שכונת קרית מנחם בין הרחובות מקסיקו ואיסלנד, ובמרחק של כ-400 מ' מקו הרכבת הקלה.
בנוף ליחידות הדיור, התוכנית מציעה שיפור של המרחב הציבורי ומציעה שטחים ציבוריים בהיקף של כ-440 מ"ר עבור מעונות-יום, שטח ציבורי פתוח ומעברים חדשים לטובת הולכי הרגל מרחוב מקסיקו לרחוב איסלנד.
כיום מצויים במתחם שני מבני שיכון בני 3-4 קומות ובהם 32 יחידות דיור, שיפונו לטובת הפרויקט החדש.
מ"מ מתכנן מחוז ירושלים במינהל התכנון, אדריכל דן קינן: "התוכניות להתחדשות עירונית ממששות הלכה למעשה את החזון של הוועדה המחוזית להמשך פיתוח העיר ומתן מענה לתוספת יחידות דיור וזאת תוך שמירה על השטחים פתוחים, על ידי חידוש הרקמה הבנויה תוך שדרוג השטחים הציבוריים, לרבות הרחבת דרכים, תכנון שטחים פתוחים ציבוריים, הקצאות מגוונות לצורכי ציבור וחיבורים עבור הולכי הרגל לתחנות הרכבת הקלה".
מעודכן ל-12/2022
מדד המחירים לצרכן לחודש נובמבר יעלה ב-0.2% בגלל עליות מחירים במזון, דיור והלבשה. כך מעריכים כלכלני בית ההשקעות לידר שוקי הון בראשות הכלכלן הראשי יונתן כץ.
עוד מציינים בלידר את הירידה הריאלית בהכנסות ממסים שנרשמה בנובמבר, ועל כן צופים גירעון תקציבי של 2.7% ב-2023, על רקע ציפייה להמשך חולשה בהכנסות ממסים וגידול בהוצאות. לדבריהם, החשש היותר משמעותי הוא לעלייה נוספת בגירעון ב-2024.
עם זאת, מציינים בלידר כי הסקטור העסקי ממשיך להיות אופטימי לגבי התרחבות בחודשים הקרובים, למרות ההתמתנות בביקוש לעובדים. בשל כך, צופים בלידר כי הריסון המונטיר של בנק ישראל יימשך עם העלאת ריבית של 0.5% בינואר ועוד העלאה של 0.25% בפברואר.
פאואל ימשיך בטון הנצי
באשר למצב בעולם, אומרים כלכלני לידר כי העלאת ריבית הפד ב-14 בדצמבר היא ודאית, אך יו"ר הפד פאואל צפוי להשמיע טון נצי בדברים שיצטרפו להחלטת הריבית. פאואל ידגיש את ההאצה בשכר לשעת עבודה בחודש נובמבר, ציפיות האינפלציה הגבוהות בקרב משקי הבית והמשך התרחבות בפעילות ובצריכה הפרטית, זאת למרות חולשה בענף הנדל"ן.
לדברי כלכלני לידר, צפויה רביזיה בתחזית הריבית הסופית, כך שבסוף 2023 היא תעמוד על 5.1%-5.2%, בסוף 2024 היא תעמוד על 4.5% ובסוף 2025 על 3.2%.
מעודכן ל-12/2022האינפלציה בארה"ב עשויה להיחלש בקצב מהיר מהצפוי, בעוד בישראל האינפלציה צפויה להאיץ. כך מעריכים כלכלני בית ההשקעות פסגות בראשות האסטרטג הראשי אורי גרינפלד.
לדבריהם, בארה"ב יתפרסמו השבוע מדד המחירים לצרכן של חודש נובמבר ויום למחרת הפד יחליט בכמה להעלות את הריבית. מבחינת המדד, אין הרבה ספקות שהאינפלציה בארה"ב כבר שינתה כיוון והיא הולכת ומתמתנת אבל לאחר ההפתעה בחודש שעבר, בו הירידה באינפלציה היתה חדה מהצפוי, השאלה שבאמת תעניין את המשקיעים היא האם היה מדובר על אירוע חד פעמי או שהגיע הזמן לעדכן כלפי מטה את תחזיות האינפלציה והריבית? לפחות מהנתונים בשטח נדמה שההסתברות לכך שהאינפלציה תמשיך לרדת מהר יותר מהצפוי אינה נמוכה בכלל. כך למשל מדד מנהיים שבוחן את המחיר הממוצע של רכבים מיד שנייה בארה"ב הראה שבנובמבר מחירי הרכבים המשיכו לרדת והשלימו ירידה של 15% מתחילת השנה. השילוב של חידוש המלאים של רכבים חדשים וזינוק בעלות האשראי לרכב הביא לעצירה מוחלטת בשוק היד השנייה והמחירים ממשיכים לרדת. יתרה מכך, המחירים עדיין גבוהים בכמעט 60% מרמתם ב-2019 ושיבושי האספקה שהקורונה הביאה איתה כך שיש עוד הרבה מקום להמשך הירידות.
לכן, אומרים בפסגות, כשביום רביעי חברי הפד יצטרכו להחליט האם הם אכן מעלים את הריבית ב-0.5% "בלבד" לרמה של 4.5%, כפי שהצהירו שהם מתכוונים לעשות, נדמה שנתוני האינפלציה יתמכו בהחלטה זו. מכיוון שיו"ר הפד ג'רום פאואל וחבריו כבר אותתו על ההאטה בקצב העלאות הריבית לא מדובר על הפתעה ותשומת הלב של המשקיעים תהיה על כוונות הפד לתוואי הריבית ב-2023. כרגע, חברי הפד ממשיכים לדבוק במסר שלפיו הריבית תמשיך לעלות במהלך השנה הבאה לרמה של לפחות 5% וחשוב מכך, תיוותר ברמה זו למשך זמן ארוך. מכיוון ששוק העבודה בארה"ב עדיין נראה חזק יחסית, בהחלטה של יום רביעי לא צפוי שינוי מהותי במסר הזה גם אם האינפלציה תפתיע שוב כלפי מטה. המשקיעים, כמו חברי הפד עצמם, יצטרכו כנראה לחכות עוד מספר שבועות על מנת להבין אם תוואי הריבית הצפוי אכן עומד במבחן המציאות או לא.
לעומת בישראל, אומרים בפסגות, מדד המחירים לצרכן של חודש נובמבר יתפרסם ביום חמישי וצפוי להראות שהאינפלציה במשק המקומי ממשיכה להאיץ. בניגוד לארה"ב, בישראל מחירי המוצרים השונים לא עלו בחדות בזמן הקורונה ולכן הם גם לא יורדים במהירות. המשך ההאצה באינפלציה צפוי להוביל את בנק ישראל להמשיך ולהעלות את הריבית בתחילת השנה ולהגיע לרמה של כ-4% בסוף הרבעון הראשון של 2023. עם זאת, מנועי הצמיחה שהובילו את הכלכלה בשנתיים האחרונות צפויים להכביד על המשק בשנה הקרובה. אנו מעריכים כי הצריכה הפרטית תתמתן מכיוון שהצרכן הישראלי אחרי שנתיים של הוצאות גבוהות באופן חריג בצד המוצרים ואפקט עושר שלילי על רקע הירידות החדות בשווקים במהלך השנה האחרונה. בנוסף, יצוא סחורות ושירותים צפוי להאט על רקע חולשה משמעותית ביצוא השירותים וההאטה בענף הטכנולוגיה בעולם באופן כללי. בשורה התחתונה, הכלכלה הישראלית צפויה להאט במהלך השנה הקרובה ולכן אנו מעריכים כי ככל שנתקדם במהלך השנה והאינפלציה תתחיל להתמתן, ריבית בנק ישראל תפסיק לעלות ותוותר ברמה גבוהה אליה תגיע כאמור בסוף הרבעון הראשון. שמירה על ריבית גבוהה תהיה בפועל הידוק מוניטארי נוסף בעקבות המשך עלייה בריבית הריאלית ויתכן שלקראת סוף השנה בנק ישראל יחל כבר לשקול שינוי כיוון והתחלה של תהליך הפחתות ריבית.
ביטול המס על כלים חד פעמיים ועל משקאות ממותקים מיד עם הקמת הממשלה החדשה יביא למדד מחירים לצרכן שלילי בחודש ינואר בשיעור של 0.3%-. כך מעריכים כלכלני בית ההשקעות מיטב בראשות הכלכלן הראשי אלכס זבז'ינסקי.
לדבריהם, כל אחד מהמסים האלה הוסיף כ-0.1% לאינפלציה, כך שהם מעדכנים מטה גם את תחזית האינפלציה השנתית שלהם ל-2.8%.
עוד אומרים במיטב כי השכר הריאלי במשק נשחק כתוצאה מהאינפלציה ולכן צפויה פגיעה בצריכה הפרטית. במיטב מציינים כי לא רק הירידה בקצב הגידול בסך השכר הריאלי צפויה להשפיע על הצריכה, אלא גם חלוקתו בין הענפים. מאז תחילת הקורונה, בדרך כלל, השכר הממוצע עלה בשיעור גבוה יותר אצל בעלי השכר הגבוה וגם מספר המשרות בשכר גבוה עלה יותר מאשר מספר המשרות בשכר נמוך יותר. כידוע, לבעלי שכר גבוה יש נטייה לצרוך נמוכה יותר. לכן, שינוי בחלוקת השכר במשק לטובת בעלי שכר גבוה אינו תומך בגידול בצריכה.
עוד אומרים במיטב כי תקציב הממשלה ב-12 החודשים היה בעודף של כ-0.4% תמ"ג בנובמבר. גביית המיסים המצטברת ב-12 החודשים עדיין גבוהה מהמגמה ארוכת הטווח בכ-70 מיליארד שקל. אולם, כבר מתחילים לזהות שינוי כיוון בגביית המיסים שירדה לעומת אשתקד בנובמבר בכל סוגי המיסים, במיוחד במונחים ריאליים. אנחנו מעריכים שבשנה הבאה גביית המיסים אף תרד לעומת 2022 ותוביל לגירעון גבוה.
משרד האוצר פדה כ-45 מיליארד שקל חוב ב-12 החודשים האחרונים. רק לצורך ההשוואה, לפני שנה בתקופה זו האוצר היה בגיוס נטו של כ-73 מיליארד שקל. תוך כדי פדיון החוב היתרות בקופת האוצר ירדו משיא של כמעט 100 מיליארד שקל במאי לכ-55 מיליארד בסוף נובמבר.
במיטב מעריכים כי משרד האוצר לא יאפשר ליתרה לרדת מתחת ל-40 מיליארד שקל. מכיוון שבדרך כלל בדצמבר היתרה בקופה יורדת בכ-10-15 מיליארד שקל, ניצול היתרות העודפות יסתיים כנראה כבר החודש. גיוסי נטו בשוק האג"ח הולכים לגדול בקרוב.
אירופה: תיתכן הפתעה מעלה בהחלטת הריבית
באשר לעולם מתייחסים במיטב להחלטות הריבית הצפויות באירופה ובארה"ב. לדבריהם, בשני המקרים הקונצנזוס הרחב ביותר צופה עלייה של 0.5%, ירידה מהקצב של 0.75%.
במיטב מעריכים כי עליית הריבית ב-0.5% באירופה לא מספיקה כדי לעצור את האינפלציה. אינפלציית הליבה היציבה (Super core ) באירופה, שכוללת רק את הרכיבים הכי יציבים של מדד המחירים, ממשיכה לעלות בקצב מהיר ללא סימני האטה והגיעה כבר ל-6.3%. כלכלני מיטב נותנים סיכוי לא זניח לעליית ריבית באירופה גבוהה מ-0.5%.
בארה"ב הסיכוי להפתעה נמוך יותר. במיטב מעריכים כי ה-FED צפוי לפרסם תחזית לפיה הריבית תעמוד בסוף 2023 לפחות ברמה של כ-5%, מעל התחזית לריבית של 4.6% המגולמת בשווקים. פער עוד יותר גדול בין תחזית ה-FED לתחזית השווקים צפוי להיפתח לסוף שנת 2024 שבתחזית מחודש ספטמבר ציפה ה-FED לריבית של 3.9%. סביר להניח שעליית התחזית ל-2023 תגרור גם עלייה ל-2024. אולם, בחוזים על הריבית החזויה לסוף 2024 התחזית ירדה בחודש האחרון מ-4.2% מתחת ל-3.2% וגררה למטה את התשואה ל-10 שנים.
האתגרים שעומדים בפני ה-FED
במיטב מסבירים כי הנתונים המתפרסמים בארה"ב מאתגרים את הבנק המרכזי. מצד אחד, מנועי אינפלציית הליבה עדיין חזקים. מנגד, הצרכנים והעסקים מדווחים על עלייה משמעותית בקושי שמייצרת עליית ריבית:
עלות יחידת העבודה עלתה ברבעון השלישי בשיעור של 2.4%, נמוך מהתחזיות. אולם, קצב הגידול השנתי שלה עדיין גבוה. הקשר בין עלות יחידת העבודה לאינפלציה, במיוחד בתקופות של אינפלציה גבוהה, מהווה אחד האתגרים העיקריים של ה-FED.
האשראי הצרכני בארה"ב ממשיך לזרום בקצב מהיר. בשנות ה-70 של האינפלציה הגבוהה, לגידול מהיר באשראי היה קשר חזק לאינפלציה. ה-FED צריך לדאוג לייבוש הצעת האשראי.
מנגד, ישנם עדויות על קשיים ניכרים שכבר מייצרת עליית ריבית ולא רק בשוק הנדל"ן:
בסקר סנטימנט הצרכנים של אוניברסיטת מישיגן הקושי לרכוש מוצרי בני קיימא ביתיים, מכוניות ובתים שקשור לגובה הריבית הגיע לרמה החמורה ביותר מאז תחילת שנות ה-80 כשהריבית עמדה על כ-20%.
לפי הסקר של העסקים הקטנים, ציון של רמת הריבית היחסית שמשלמים העסקים הקטנים מתקרב לרמות בהן במחזורי עליות ריבית קודמים הריבית בדרך כלל נעצרה.
ה-FED צריך הרבה פחות לדאוג מהשפעת עליית ריבית על שוק האג"ח הקונצרניות. השינויים בקופון הממוצע באג"ח הקונצרניות בדירוג השקעה כתוצאה משינויים בריבית מתרחשים בפיגור של כשנה וחצי והתמסורת בין עליית ריבית לבין שינוי בקופון הממוצע היא רק כ-10%. כלומר, עליית ריבית ה-FED בשיעור של 5%, צפויה לייקר קופון ממוצע בשוק האג"ח בדירוג השקעה בכ-0.5% בלבד. ברור שלחברות שיצטרכו למחזר חוב בשנה הקרובה עליית הקופון תהיה גדולה בהרבה, אך ההשפעה על כלל השוק די מינורית, אלא אם הריבית תישאר ברמה גבוהה לאורך זמן.
באג"ח מתחת לדירוג השקעה התמונה הרבה פחות ברורה. התשואה בהן שהיא זו שקובעת את גובה הקופון, מושפעת משמעותית לא רק מגובה הריבית, אלא מהמרווח שתלוי בשוק המניות. לכן, לא ברור בכלל עד כמה עליית ריבית יכולה להקפיץ את הקופון הממוצע באפיק ולייקר עלויות המימון לחברות. בכל מקרה, כפי שניתן לראות בתרשים 21, השינויים בקופון הממוצע באג"ח מתחת לדירוג השקעה התרחשו מאוד בהדרגה במחזורי עליית ריבית הקודמים.
שאלות ותשובות בקשר להלכות פסח ומנהג המכירת חמץ
מתי עושים מכירת חמץ?
את המכירה מבצעים קודם הפסח ולא יאוחר משעה חמישית (לפי לוח זמני היום) של יום י"ד ניסן עדיף להקדים ולא לחכות לרגע האחרון.
האם מכירת חמץ עולה כסף?
מכירת חמץ לא עולה כסף אבל נהוג לתת תרומה, ניתן לנדב לצדקה תרומה קמחא דפסחא באתר בית חב"ד.
מהי מכירת חמץ?
ההלכה היהודית קובעת שיש להשמיד חמץ לפני פסח, אין להשאיר חמץ בבית בפסח.הפתרון לאיסור חמץ הוא למכור לגוי, בכך נמנעים מלעבור על בל יראה ובל ימצא.
האם מכירת חמץ היא אמיתית?
אכן הפעולה אמיתית ולמרות שהחמץ ממשיך להיות בדירה, הוא לא של היהודי אלא בבעלות הנכרי.
איפה עושים מכירת חמץ?
את המכירת חמץ ניתן לערוך באמצעות ארגונים שונים מומלץ לבצע מכירת חמץ באינטרנט באתר בית חב"ד מצורף קישור לאתר חג הפסח של חב"ד hametz.co.il.
מהי משמעות מילוי טופס המכירה?
בעת מכירת החמץ ממנים את הרב להיות שליח שלנו לערוך את המכירה מול הגוי.
האם מותר למכור חמץ גמור?
בהחלט מותר שהרי המכירה היא אמיתית ע"פ תורה.
האם חמץ שעבר עליו הפסח מותר בהנאה?
אם החמץ לא נמכר כהלכה, אזי הוא אסור בהנאה וזנו קנס שקנסו החכמים
ערב קבלן
בחב"ד מקפידים שהמכירה תיהיה בערב קבלן דווקא ניתן לבצע באמצעות בתי חב"ד ברחבי הארץ או אונליין באינטרנט.
אם יהודי ערך מכירה אבל לא מתכוון אליה באמת האם נחשבת המכירה לגביו?
יש מחלוקת בנידון:
דעה ראשונה: המכירה לא נחשבת ולכן החמץ לאחר הפסח אסור בהנאה, ובתוך הפסח הוא עובר על איסור התורה.
דעה שנייה: יש פה גזל של הגוי, אבל המכירה נחשבת.
מתנגדי המכירה
ישנם כמה מגדולי ישראל שהתנגדו להליך המכירה חלקים מתוכם אף מקפידים שלא לקנות חמץ שהוכן קודם הפסח ונמכר לנכרי.
מעודכן ל-12/2022שר הבינוי והשיכון המיועד, יצחק גולדקנופף, עדיין לא נכנס לתפקידו וכבר מקומם עליו את תעשיית הנדל"ן ואפילו אזרחים מן השורה שפשוט לא מצליחים לקנות דירה בגלל המחירים הגבוהים.
בדברו בכנס השלטון המקומי אמר גולדקנופף: "מדברים איתי כל הזמן על משבר ומשבר ומשבר. אני לא הכרתי קודם את משרד השיכון, ככה שאני לא יודע שיש משבר בענף הזה", והוסיף: "אני רואה שבונים בכל הארץ".
אלא שהנתונים, כידוע, מראים אחרת, כאשר מחירי הדירות לא מפסיקים לטפס בעשור האחרון, ואף הגדילו לעשות בשנה האחרונה שבה בלבד השלימו עלייה של כמעט 20%.
לדברי שר הבינוי והשיכון היוצא, זאב אלקין, "האמירה של שר השיכון הנכנס תפסה אותנו בדרך לפה ובאותו רגע ממש אמרנו שצריך לפרוש בשיא, כי ברור שיש משבר. האזרח הישראלי חווה עליית מחירים גבוהה מאוד, אולי הכי גבוהה אי פעם בתולדות ישראל וזה ברור גם למה ואם נצא מנקודת הנחה שאין משבר, נמשיך לחוות אותה גם בשנים הבאות. שנכנסתי למשרד השיכון הנתונים שהיו על השולחן שלי היו מאוד פשוטים: כחלון הצליח להביא את ישראל ל-70 אלף שיווקים בשנה, כאשר לאחר מכן ירדנו באופן רציף. הורידו את היצע הדיור כמעט בשליש ואם המדינה משווקת הרבה פחות, ברור שנוצר פער, כי הביקושים רק עולים. היה לי ברור שהדבר הראשון שצריך לעשות זה להגדיל את ההיצע. את 2021 סיימנו עם 100 אלף שיווקיים ומה מטריד אותי באמירה של מי שהולך להחליף אותי? הוא שאם הוא אומר שהכול בסדר לא נגיע ל-100 אלף שיווקיים בשנה, אלא נחזור אחורה ולכן קריטי להפוך כל אבן ולהמשיך לשווק ולתכנן. שרשרת המזון הזו חייבת להמשיך לעבוד וכל הזמן צריך לתדלק אותה.
"לצערי לא הספקנו לעשות את הרפורמה שרצינו לעשות בשוק השכירות. גיליתי מצב מאוד מוזר- משרד השיכון לא מתעסק בשכירות חוץ מדירה להשכיר. משרד השיכון לא אחראי על השכירויות וזה מאוד מוזר בעיני. חיפשנו דרך לעודד כניסה של כמה שיותר דירות בשוק הפרטי יעברו למודל של השכרה לטווח ארוך כי זה נותן ודאות. הכנו רפורמה עם משרד המשפטים והאוצר שמדברת על הטבות מס כך שמשכיר דירה שמסכים לעבור להשכרה ארוכת טווח יקבל הטבות מס.
"הגדלת ההיצע ועליית הריבית ישפיעו על המחירים וכל המומחים בעמדה חד משמעית שאם המצב הנוכחי ימשך, אנחנו צפויים בשנה הבאה לבלימת עליית המחירים ואולי אפילו ירידה, אבל אם המדינה תוריד רגל מהגז בתכנון והשיווק, אז שנה הבאה זה שוב יקפוץ. זה הדבר החשוב שיעמוד לפתחו של שר השיכון החדש".
לדברי אלי רוזנטל, מנכ"ל ארגון הקבלנים מחוז ת"א והמרכז: "שר הבינוי והשיכון המיועד גולדקנופף מנסה ליצור מציאות אחרת בתחום הדיור, אבל גם אם מתעלמים מהבעיה זה לא אומר שהיא לא קיימת. לשר יש הרבה מה לשנות ולתקן בכדי להגיע למצב 'שלא קיים משבר'. ראשית ולדעתי, הדבר העיקרי והחשוב ביותר הוא להפחית את הבירוקרטיה האינסופית שיש בענף. כל עוד הוצאת היתר בנייה בממוצע אורכת כ-3 שנים, אי אפשר להכפיל, לשלש או לרבע את התחלות הבנייה. שנית, הגיע הזמן לשנות את שיטת המכרזים של רמ"י, ספסור הקרקע ומכירתה ליזם שמציע את ההצעה הגבוהה ביותר מוביל להעלאה משמעותית של מחירי הדירות. יש מקומות שמרכיב הקרקע מהווה כ-50% מערך הדירה. שלישית, והשר ציין זאת – ידיים עובדות, גם אם נרצה היום לבנות למעלה מ-100 אלף יחידות דיור בשנה, אין מספיק כוח אדם בענף, חייבים לקדם הסכמים בילטרליים עם מדינות נוספות בעולם ולייבא לכאן כוח עבודה מקצועי ואיכותי בייחוד במקצועות הרטובים. במידה והשר יצליח לטפל בשלוש הנקודות הללו, אנחנו נהיה על דרך המלך".
עו״ד צבי שוב, מומחה לנדל״ן, תכנון ובנייה, סבור כי האמירה לפיה אין משבר בשוק הדיור תמוהה, ואף מדאיגה כאשר היא באה מפי מי שאמור להיות אמון על התחום. לדבריו, ״המחירים שזינקו, לצד הביקוש הגדול והמחסור בהתחלות הבנייה הביאו לתוצאה קשה. מי שמכר דירה ולא רכש חליפית בשנים האחרונות משול למי שירד מהרכבת שהמשיכה לנסוע בלעדיו. מחירי הדירות שהמריאו נובעים מחוסר מגרשים פנויים וזמינים לבנייה ועיכוב תכנון ותשתיות, כל אלה מעידים על משבר שיש לייצר עבורו שחרור קרקעות במתחמים זמינים.
״הוצאת מכרזים של מחיר למשתכן ודומים לו אולי ענו על חלק מהצורך באוכלוסייה ספציפית, אבל לצד זאת יצרו חוסר גדול במגרשים הזמינים כיום לשיווק. יש לפעול לטובת הכשרת קרקעות נוספות, דבר הכולל גם פעולות תכנון שאורכות זמן רב״. שוב מוסיף כי ״מעבר למשבר הכללי בשוק, גם האוכלוסייה החרדית נפגעה כאשר במגזר זה חסרות דירות בהיקפים משמעותיים הגדלים משנה לשנה״.
מעודכן ל-12/2022
חודש שני ברציפות של גירעון בתקציב. על פי נתונים שפרסם משרד האוצר, בחודש נובמבר נרשם גירעון תקציבי של 1.2 מיליארד שקל, זאת בהמשך לגירעון שנרשם באוקטובר. עם זאת, מתחילת השנה מצוי תקציב המדינה בעודף של כ-28.9 מיליארד שקל. זאת לעומת גירעון של כ-47.7 מיליארד שקל בתקופה המקבילה אשתקד.
העודף התקציבי המצטבר ב-12 החודשים האחרונים עומד על כ-0.4% מהתוצר, שהם כ-7.5 מיליארד שקל.
אלא שהתחזיות לקראת 2023 מצביעות על האטה בצמיחה ומכאן על ירידה בהכנסות המדינה, כך שהשאלה היא כמה מהעודף הזה יישאר בהמשך.
הוצאות הממשלה מתחילת השנה עמדו על קרוב ל400 מיליארד שקל, מתוכם כ-6.5 מיליארד שקל לתוכניות הסיוע הכלכלי להתמודדות עם משבר הקורונה. בנטרול הוצאות תוכנית הסיוע הכלכלי, ההוצאות מסתכמות בכ-392 מיליארד שרל, ומשקפות גידול של 5.6%
הכנסות המדינה הסתכמו מתחילת השנה בכ-428 מיליארד שקל, לעומת כ-373.6 מיליארד שקל בתקופה המקבילה אשתקד, כלומר גידול של כ-14.5% לעומת התקופה המקבילה אשתקד.
רשות המסים מנהלת מאבק מתמיד במעלימי מס, ומדי כמה ימים אנחנו מתבשרים על עוד בעל עסק כזה או אחר שחשוד בקיזוז חשבוניות פיקטיביות בסכום כזה או אחר במטרה לחמוק מתשלום מס.
אלא שבמקרה הנוכחי הסכומים גבוהים בהרבה מבדרך כלל.
עזומי דאוד מכפר קאסם נעצר אמש בחשד לעבירות חמורות על חוק מע"מ ואי התייצבות לחקירה. דאוד חשוד כי הפיץ חשבוניות מס על שם חברות שונות מבלי שביצע או התכוון לבצע את העסקאות המתוארות בהן, וכל זאת על מנת לאפשר לחברות שקיבלו את החשבוניות לקזז מס התשומות הגלום בהן וכך להפחית את חבות המס הכוללת שלהן.
בנוסף, חשוד דאוד כי קיזז בעצמו חשבוניות מס פיקטיביות, על מנת להשתמט או להתחמק מתשלום מס בעצמו. בסך הכל חשוד דאוד בהפצה וקיזוז של חשבוניות פיקטיביות בסכום כולל של יותר מ-133.5 מיליון שקל. המס שנגרע מקופת המדינה כתוצאה מפעולותיו מסתכם בכ-19.5 מיליון שקל.
בנוסף, חשוד דאוד כי סירב ונמנע מלהתייצב לחקירה, למרות שזומן 6 פעמים, הן על ידי חקירות מכס ומע"מ תל-אביב והן על ידי משטרת ישראל. בעקבות זאת, הוצא נגדו צו מעצר בהיעדרו ואמש, כאמור, הוא הובא בפני שופט בית משפט השלום בראשון לציון, אשר האריך את מעצרו ב-6 ימים. חקירתו נמשכת.
מעודכן ל-12/2022
כשמדברים על בנקים, לא פעם שומעים תלונות, בעיקר בקרב האוכלוסייה הבוגרת, על כך שהם כל הזמן סוגרים עוד ועוד סניפים ומאלצים את הלקוחות להשתמש יותר ויותר באמצעים הדיגיטליים. כעת, מנתונים שמפרסם הפיקוח על הבנקים בבנק ישראל, מתברר כי הבנקים כנראה יודעים מה הם עושים.
במסגרת צעדי הפיקוח על הבנקים להגברת שקיפות המידע הפיננסי, מפרסם הפיקוח על הבנקים נתונים על אודות פעילות משקי הבית בערוצי בנקאות דיגיטליים, באמצעות מכונה וללא צורך בביצוע פעולה מול פקיד, כמו ערוצי האינטרנט לרבות: אתר האינטרנט, יישומון (אפליקציה), דואר אלקטרוני, תוכנה למשלוח מסרים מידיים; ערוצי טלפוניה קווית וסלולרית, לרבות: מענה אנושי, מענה קולי אינטראקטיבי, מסרונים, ועמדות אוטומטיות לשירות עצמי.
מן הנתונים עולים הממצאים העיקריים הבאים:
- החל משנת 2019 ועד המחצית הראשונה של 2022, קיימת עלייה בשיעור הפעולות המתבצעות בערוצים הישירים, כאשר הגידול בביצוע פעולות בערוצים ישירים בשנתיים האחרונות מתבצע בעיקר בהפקדת/משיכת פיקדונות ובנטילת אשראי.
- מתוך הנתונים עולה, כי כ-97% מהפעולות הבנקאיות של משקי הבית עד גיל 25 מבוצעות בערוצים הישירים.
- מרבית הלקוחות עד גיל 70, מעדיפים לבצע את הפעולות הבנקאיות שלהם באמצעות האפליקציה.
- בהתייחס לקבוצת הלקוחות מעל גיל 71, 93% מהפעולות הבנקאיות שלהם מבוצעות בערוצים ישירים, ורק כ-7% באמצעות הבנקאי בסניף.
- מהנתונים המפורסמים ברמת ישוב, ניתן לראות כי בישובים יותר פריפריאליים, מבוצעות יותר פעולות בסניף או באמצעות מכשירים אוטומטיים ביחס לישובים פחות פריפריאליים.
- בסניפים הממוקמים ביישובי המגזר הלא-יהודי, אחוז השימוש במכשירים האוטומטיים גבוה ואילו השימוש באפליקציות נמוך באופן יחסי.
- בחלוקה לפי דירוג סוציואקונומי, ניתן לראות את ההבדלים בהעדפות הלקוחות בשימוש בערוצים השונים.
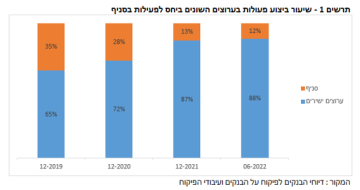
מערך הנתונים שיפורסם החל מהיום ובהמשך באופן שוטף אחת ל-6 חודשים, כולל מידע על ביצוע פעולות של משקי בית בערוצים ישירים, ביחס לפעולות בסניפים בחלוקה לסוגי השירותים ולגילאי הלקוחות, ומתפרסמים על בסיס דיווחי הבנקים לבנק ישראל המעודכנים למחצית הראשונה של שנת 2022.
לדברי המפקח על הבנקים, יאיר אבידן: "כחלק מצעדי הפיקוח לקידום השקיפות, אנו מפרסמים היום מידע נרחב אודות הפעילות הבנקאית של משקי הבית בערוצים הישירים. הפיקוח על הבנקים מעודד את הבנקים להנגיש יותר שירותים בערוצים הישירים במטרה לאפשר ללקוחות לבצע פעולות בנקאיות בצורה נוחה וזולה יותר, כמו גם, לגוון ולהתאים את השירותים על מאפייניהם לצרכי ולפלחי האוכלוסייה השונים, תוך הגברת ראיית הצרכן במרכז והעברת הכוח אליו. אנו עוקבים מקרוב אחר הנתונים והפעילויות בחתכים השונים על מנת לוודא שניתן מענה מספק ומתאים לצרכי אוכלוסיות שונות".
בדברים שאמר בוועידת השלטון המקומי הדגיש אבידן כי בפיקוח על הבנקים מודעים לקושי שבסגירת הסניפים הפיזיים. לדבריו, "יש לציין כי הפעילות הדיגיטלית והיעילות התפעולית יוצרים מתח מובנה אל מול הפריסה והזמינות של מערך הסניפים והשירותים המסורתיים. המתח הזה, הגם שאינו חריג בהשוואה לעולם, מחייב את המערכת הבנקאית לתשומת לב ורגישות לאוכלוסיות שונות שאינן מעוניינות או המתקשות לעשות את המעבר לפעילות דיגיטלית. הגברת החינוך הפיננסי והאוריינות הדיגיטלית הינו כלי חשוב ביותר בהתמודדות הזו. על כולנו מוטלת החובה להמשיך לחזק, לפתח וללמד את עקרונות היסוד לצרכנות נבונה, מודעת ואקטיבית".