





ורידיס נשארת עם השליטה, והשתיים מתמודדות יחד במכרז להרחבת המתקן
תוכן עניינים; ניתן להקליק על הקישור הרלבנטי
ברן רוכשת חלק במתקן ההתפלה באשקלון תמורת 54 מיליון שקל
ורידיס נשארת עם השליטה, והשתיים מתמודדות יחד במכרז להרחבת המתקן
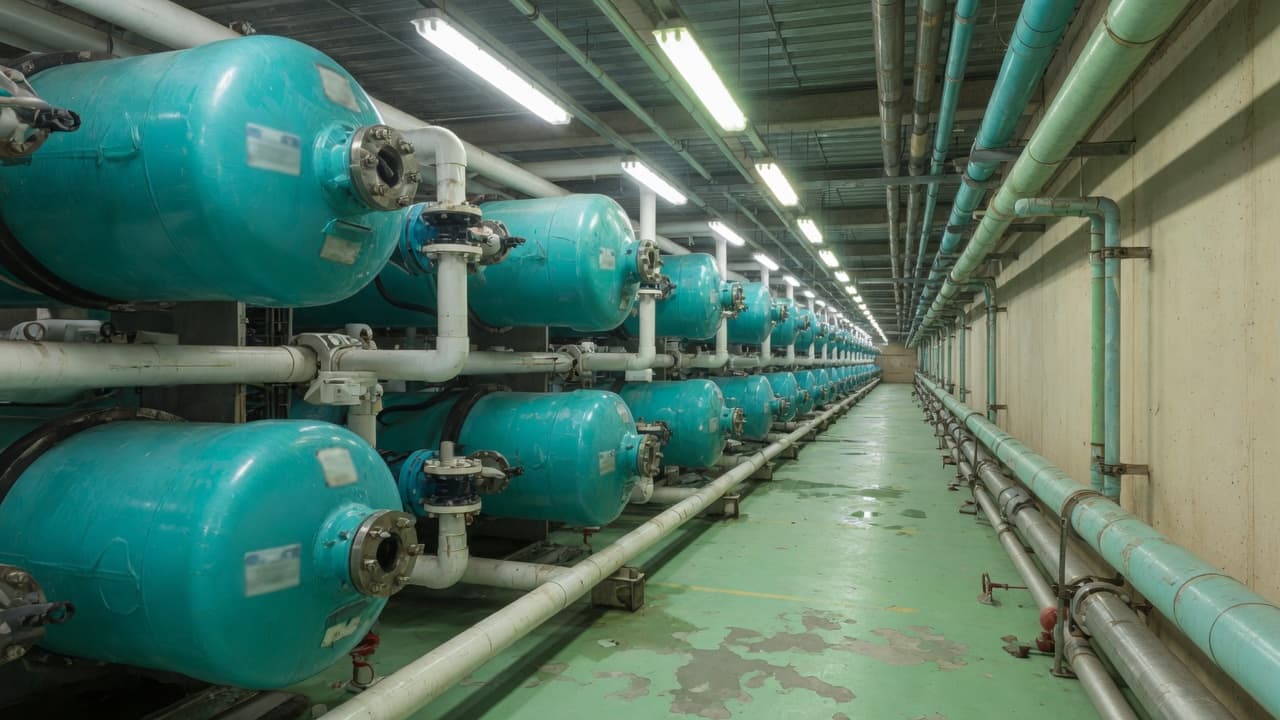
קבוצת ברן חתמה על הסכם לרכישת 40% ממניות חברת אדום מידי ורידיס, תמורת כ־54 מיליון שקל במזומן. אדום מפעילה ומתחזקת את מתקן ההתפלה באשקלון. ורידיס, בשליטת דלק רכב, נשארת עם 60%. אדום עובדת מכוח הסכם משנת 2003 מול הזכיין וי.איי.די, שבו ורידיס מחזיקה במחצית. הזכיין תכנן והקים את המתקן ומפעיל אותו בהסכם BOT עד תום הזיכיון, בכושר ייצור מצרפי של כ־120 מיליון מטר מעוקב בשנה. זה המתקן הראשון שהחל לפעול בישראל, ב־2005.
מכרז ה־220 מיליון קוב: למה ההרחבה חשובה יותר מהעסקה
המספר השני מגיע ממשרד האוצר. ועדת המכרזים המיוחדת להתפלת מי ים בראשות החשב הכללי פרסמה מכרז לשיפוץ, להרחבה ולהפעלה של אותו מתקן בהיקף של 220 מיליון מטר מעוקב בשנה, לתקופה של 25 שנים. אחרי ההרחבה זה אמור להיות המתקן הגדול בישראל. המתקן המשודרג אמור להיכנס לפעולה ב־2031. ברן וורידיס הן חלק מקונסורציום שעבר מיון מוקדם. מועד ההצעות הסופיות טרם נקבע. 120 מיליון מטר מעוקב הוא מה שפועל עכשיו. 220 מיליון הוא מה שהמדינה רוצה אחרי השדרוג.
מהדיווח של ברן עולה שאדום רשמה בשנה שעברה הכנסות של 125 מיליון שקל, בדומה לשנה הקודמת. הרווח הנקי הסתכם ב־56 מיליון שקל, עלייה של 11% בתוך שנה. המחיר הנמוך יחסית שברן משלמת משקף את מגבלת הזמן: הזיכיון ל־25 שנה צפוי להסתיים בסוף 2027. ההסכם בין החברות קובע שאם הקונסורציום לא יזכה במכרז והזיכיון הנוכחי יסתיים, ורידיס תוכל לחייב את ברן למכור את מניותיה באדום לצד שלישי, אם תמכור לו את השליטה. 54 מיליון הם כרטיס כניסה. 56 מיליון הם הרווח של אדום בשנה שעברה. בלי זכייה במכרז, הכרטיס נגמר עם הזיכיון.
מניית ברן נחתכה בשליש מתחילת השנה, אחרי שזינקה כ־250% בשנתיים, ומשקפת לחברה שווי של קצת יותר מ־450 מיליון שקל. מניית ורידיס כמעט הכפילה בשנה האחרונה, והחברה נסחרת בשווי של כ־7.3 מיליארד שקל. לפי המצגת שברן פרסמה באוגוסט, צבר ההזמנות עומד על כ־3.5 מיליארד שקל. ברבעון האחרון נרשם הפסד נקי של כ־4 מיליון שקל, מול רווח של 1.3 מיליון בתקופה המקבילה. בערב שלפני העסקה דיווחה ברן שהמנכ״ל יצחק פרנק הודיע על כוונתו לסיים את תפקידו. פרנק מילא תפקידים בקבוצה כ־20 שנה, ומתוכן חמש שנים כמנכ״ל. היו״ר מאיר דור מחזיק כ־16%, ובעל השליטה אביחי סטולרו כ־31%.
מה זה אומר למשקיע במניה?
54 מיליון שקל הם כ־12% משווי ברן בבורסה, תמורת 40% מחברה שהרוויחה 56 מיליון בשנה שעברה. אם הזיכיון נגמר ב־2027 בלי זכייה, זה תפעול של שנה וקצת. אם הקונסורציום זוכה, זה 25 שנים במתקן של 220 מיליון מטר מעוקב. המים האלה נכנסים לרשת הארצית. חלק מהברז בבית כבר מגיע מהים, לא מהכנרת. המדינה משלמת לזכיין מחיר לקוב לפי זמינות, ואחר כך לפי הקוב שמסופק בפועל. משק הבית לא קונה מניית אדום. הוא משלם את התעריף בחשבון המים, ואת האינפלציה של הסעיף הזה ב־מחשבון מדד המחירים לצרכן. מי שמחזיק ברן בקופה קונה כרטיס למכרז, לא צינור בבית.
בודקים אחרי ההשלמה, לא בהודעה. סופרים אם 54 המיליון יצאו במזומן, אם ברן נרשמה עם 40% באדום, ואם נקבע מועד להצעות הסופיות במכרז. משווים את חשבון המים מול המדד, ואת הסיפור של המתקן מול מה שקרה לממברנות באשדוד. 54 מיליון הוא מה שברן משלמת עכשיו. 220 מיליון מטר מעוקב הוא מה שהמדינה רוצה מהמתקן. הפער ביניהם הוא כמה מהברז כבר במחיר העסקה, וכמה עדיין בהבטחה של המכרז.
מדריך קצר: איך מתרגמים רכישת מיעוט לשווי
כמה שווה אדום כולה לפי העסקה?
54 מיליון שקל עבור 40% משקפים שווי של כ־135 מיליון שקל ל־100% (54 חלקי 0.4). זה הבסיס שאליו משווים את התשואה שברן צפויה לקבל.
למה המכרז חשוב יותר?
מתקן מורחב פירושו הכנסות לשנים רבות. עד שהזכייה לא ידועה, השווי תלוי בהנחות. את הכלים להערכה מסבירים במה זה מכפיל רווח ובמה זה מכפיל הון.
איך זה נראה בתיק?
להמחשה: בהשקעה של 10,000 שקל במניה, תנודה של 5% בעקבות תוצאות המכרז היא 500 שקל. איך משקיעים במניות בזהירות מוסבר בהשקעה במניות בזהירות.
לבדיקה בעצמכם: השקעה במניות בזהירות · מה זה מכפיל רווח · מה זה מכפיל הון · מהן אג״ח קונצרניות
הנתונים בכתבה לפי דיווחי החברות לבורסה ופרסומים בשוק. הכתבה אינה ייעוץ השקעות, ולפני החלטה כדאי לבדוק את הנתונים העדכניים ואת ההתאמה האישית.