




מדד המחירים לצרכן לחודש אוקטובר יעלה ב-0.4%, בעיקר עקב עלייה עונתית במחירי ההלבשה ועלייה מתונה במחירי המזון, פירות וירקות ודיור. כך מעריכים כלכלני בית ההשקעות לידר שוקי הון, בראשות יונתן כץ.
לדבריהם, הייסוף החד בשער הקל מול סל המטבעות צפוי למתן את האינפלציה. בעקבות כך צפוי בנק ישראל להעלות את הריבית ב-0.5% בישיבת הוועדה המוניטרית ב-21 בנובמבר.
באשר לארה"ב אומרים בלידר כי נתוני האינפלציה הפתיעו כלפי מטה כאשר מדד אוקטובר עלה ב-0.4% לעומת הצפי לעלייה של 0.6%. ההתמתנות היתה רוחבית, גם במוצרים וגם בשירותים, כולל במחירי השכירות.
בלידר מציינים כי אומנם מדובר בנתון של חודש אחד בלבד לאחר חודשים שהאינפלציה הפתיעה כלפי מעלה, אבל בכל זאת הפד צפוי להעלות את הריבית ב-0.5% בלבד בחודש דצמבר, מה שישפיע בעקיפין גם על צעדיו של בנק ישראל.
מעודכן ל-11/2022ירידת האינפלציה בישראל תהיה מתונה, כך שריבית בנק ישראל עשויה להישאר גבוהה אפילו במשך יותר זמן מאשר בארה"ב. כך מעריכים כלכלני בית ההשקעות פסגות בראשות האסטרטג הראשי אורי גרינפלד.
לדבריהם, נתוני האינפלציה של חודש אוקטובר בארה"ב הפתיעו בחולשתם, מה שהוביל לזינוק מרשים בשוקי המניות והאג"ח בכל העולם. עם זאת, בטרם פותחים את השמפניות ומכריזים על שינוי מגמה בשווקים כדאי לשים לב שהנתונים, ובעיקר תגובת השווקים, שמים את הפד בין הפטיש לסדן בכל הנוגע למדיניות העתידית שלו. ראשית, בפד לא יכולים לשנות כיוון רק על סמך נתוני אוקטובר שכן מדובר על נתון אחד ולאו דווקא על שינוי מגמה. נכון, קריאה של מפת האינפלציה בארה"ב מלמדת שזו תמשיך לרדת בחודשים הקרובים כאשר אפילו מחירי הדיור שמהווים כיום כשליש מסך האינפלציה רושמים בשטח ירידה שתבוא לידי ביטוי בנתונים תוך כחצי שנה. עם זאת, בפד רוצים להיות בטוחים שהלחצים האינפלציוניים לא יחזרו בטרם הם מאותתים על שינוי כיוון במדיניות הריבית ולכן הם לא יפעלו על סמך נתון אחד בלבד.
אגב, עד להחלטת הריבית הבאה יתפרסמו בארה"ב מדד מחירים לצרכן נוסף, שני מדדי מחירים ליצרן, דו"ח התעסוקה של נובמבר ונתונים רבים נוספים שיעזרו לשפוך אור על התמונה ולתרום להבנה לגבי המגמה הכללית. שנית, כבר מספר חודשים שג'רום פאואל וחבריו עושים ככל שביכולתם על מנת להעביר למשקיעים מסר ברור: אנחנו מתכוונים להעלות את הריבית בחדות ולהותיר אותה גבוהה למשך זמן ארוך על מנת לעצור את האינפלציה אחת ולתמיד. מסרים אלו פגעו כמובן בשוקים הפיננסיים אך בכך גם השיגו את מטרתם שכן הירידות בשווקים הביאו להחמרה בתנאים הפיננסיים בארה"ב ובכך עזרו למעשה למדיניות הפד להשפיע על הכלכלה באופן יעיל.
הראלי של שני ימי המסחר האחרונים עשו את הפעולה ההפוכה – התנאים הפיננסיים הוקלו והיעילות של מדיניות הפד נפגעה. לכן, על אף ההאטה באינפלציה, קשה לראות כיצד בפד משדרים מסרים מתונים יותר, מבלי לסתור לגמרי את כל המסר שלהם מהחודשים האחרונים.
האינפלציה בישראל תרד יותר לאט מבארה"ב
באשר לתמונה בישראל, אומרים כלכלני מיטב, השבוע יתפרסמו נתוני האינפלציה של אוקטובר גם כן וזו צפויה לעלות מרמה של 4.6% לרמה של 5%. על אף העלייה הצפויה החודש, התמונה הכללית דומה לזו שבארה"ב אך בדיוק כפי שהיה בזמן העלייה באינפלציה, גם בכיוון ההפוך העוצמות יהיו חלשות יותר. אם בארה"ב מחירי הרכבים מיד שנייה זינקו ב-50%! בתקופה שבה היה מחסור ברכבים חדשים הרי שבישראל הזינוק היה מתון בהרבה. לכן, כעת כשמחירי הרכבים רושמים ירידה חדה סביר להניח שבישראל תירשם ירידה מתונה בלבד.
בנוסף, ישנם שני גורמים ייחודיים למשק הישראלי שיקשו על האינפלציה לרדת במהירות. הראשון הוא שוק הדיור שסובל באופן תמידי ממחסור בדירות. העלאות הריבית הביאו ללא ספק, בדיוק כמו בארה"ב, לשינוי כיוון בשוק אבל בעוד שבארה"ב נוצר עודף היצע שיביא כנראה לירידה מתמשכת במחירי הדירות ובשכירות, בישראל ירידה כזו תהיה מתונה מאוד וקצרת טווח. הגורם השני הוא המשקל הגבוה של ענף הטכנולוגיה שסובל ממחסור תמידי בעובדים בשוק העבודה.
המטרה של העלאות הריבית של בנק ישראל והפד היא לגרום להאטה במשק, לעלייה באבטלה ובסופו של דבר לעצירה של ספירלת השכר-אינפלציה שנובעת מהמחסור הנוכחי בעובדים בענפים שונים. מכיוון שבענף הטכנולוגיה המחסור בעובדים אינו פתיר, לבנק ישראל יהיה קשה יותר מאשר לפד להשפיע על קצב עליית השכר הכללי במשק ומכאן גם על הירידה באינפלציה. לכן, בעוד שסביר מאוד להניח שגם בישראל שיא האינפלציה קרוב מאוד וזו תחל לרדת תוך מספר חודשים, הירידה תהיה מתונה יותר ותקשה על בנק ישראל לשנות כיוון מבחינת המדיניות. לכן כאמור, סבורים בפסגות כי סביר אפילו להניח שריבית בנק ישראל תיוותר ברמה גבוהה למשך זמן ארוך יותר מאשר בארה"ב.
מעודכן ל-11/2022
מדד המחירים לצרכן לחודש אוקטובר יעלה ב-0.6% ויתמוך בהעלאת ריבית בשיעור גבוה על ידי בנק ישראל. כך מעריכים כלכלני בית ההשקעות מיטב בראשות הכלכלן הראשי אלכס זבז'ינסקי.
לדבריהם, עדכון תחזית האינפלציה לאחר פרסום של מדד אוקטובר יכלול ביטול הורדת בלו על הדלק ושינויי מיסים צפויים אחרים.
עוד אומרים במיטב כי הכנסות הממשלה ב-12 החודשים האחרונים היו גבוהות בכ-75 מיליארד שקל לעומת הרמה שהייתה צפויה אלמלא הקורונה, בפער של כ-20%. לעומת זאת, סך הוצאות הממשלה בשנה האחרונה תואמות מגמת ארוכת הטווח.
לכאורה, מצב זה מאפשר לממשלה החדשה להגדיל משמעותית את ההוצאות ו/או לקצץ במיסים. נחוץ רק לשנות את הכלל שמגביל גידול בהוצאה התקציבית, מה שממשלות בדרך כלל לא מתקשות ליישם. אולם, בפועל זה לא ממש המצב:
- עודף ההכנסות נשען במידה רבה על גביית המיסים משוק ההון, משוק הנדל"ן ומפריחה בענף ההיי-טק. כל התחומים הללו נמצאים כעת בדעיכה.
- על פי התחזית של קרן המטבע הבינלאומי, הכנסות הממשלה כ-% מהתמ"ג צפויות לקפוץ לשיא של כ38% ב-2022 לעומת ממוצע של כ-36% בשנים 2010-2019. אולם, לאחר מכן צפויה ירידה די חדה. עד 2025 שיעור הגבייה מהתמ"ג צפוי לרדת ל-35%. מצב דומה צפוי גם במדינות המפותחות האחרות, אך בישראל הירידה צפויה להיות חדה יותר.
- חלק מגביית המיסים העודפת נובעת מהאינפלציה. על פי התחזית של קרן המטבע, הכנסות הממשלה הנומינאליות בשנים הקרובות צפויות להיות גבוהות מהמגמה לפני הקורונה. אולם, ההכנסות הריאליות כמעט לא צפויות לצמוח בשנים הקרובות ולקראת 2025 צפויות לחזור למגמה ארוכת הטווח. ההכנסות הריאליות הנן חשובות כי גם הוצאות הממשלה צמודות לאינפלציה. היעדר צמיחה בהכנסות הריאליות בשנים 2023-2025 תקשה להגדיל הוצאות מעבר לגידול באינפלציה.
- לא ברור מה תהיה מידת ההשפעה של ההאטה בכלכלה העולמית על המשק הישראלי בשנה הבאה ואיך היא תשפיע על גביית המיסים. יתכן והצמיחה בפועל ב-2023 תהיה נמוכה יותר מהתחזית של 3%.
האינפלציה בארה"ב לקראת ירידה
באשר לעולם אומרים כלכלני מיטב כי נתוני מדד המחירים לצרכן לאוקטובר אכן מעידים כי האינפלציה בארה"ב לקראת ירידה.
לדבריהם, במדד המחירים האמריקאי לאוקטובר מבשרת על תפנית במגמה:
- נרשמה ירידה ראשונה בקצב השנתי של הליבה הכי יציבה של האינפלציה שמשתקפת במדד FED Cleveland 16% Trimmed-Mean CPI.
- שיעור הסעיפים והתת סעיפים במדד (בסה"כ יש 338 סעיפים ותת סעיפים) שתרמו למדד יותר מאשר בחודש הקודם ירד בשלושת החודשים האחרונים, כאשר שיעור הסעיפים שתרומתם פחתה עלה.
- הירידה באינפלציה התרחשה בגלל המשך הירידה בקצב השנתי של מחירי המוצרים (ללא האנרגיה). לעומת זאת, הקצב השנתי של אינפלציית השירותים המשיך לעלות והגיע ל-6.8%, הרמה הגבוהה מאז 1982. על פניו, זה מעיד על הירידה באינפלציה הטרנזיטורית ולא בליבת האינפלציה.
- אולם, גם במחירי השירותים מתרחש שינוי. ירד שיעור הסעיפים והתת סעיפים שתרומתם לאינפלציה עלתה. לעומת זאת, שיעור הסעיפים עם תרומה פוחתת דווקא עלה בחדות בחודש אוקטובר.
- עדיין לא באה לידי ביטוי בצורה ברורה השפעת השינוי במחירי השכירות על סעיף הדיור "הכבד" במדד המחירים, אך הוא אכן צפוי לקרות כי כל הסקרים הפרטיים משקפים ירידה משמעותית בקצב עליית מחירי השכירות.
הריבית בארה"ב לא תעבור את ה-4.75%
באשר לגובה הריבית בארה"ב, אומרים במיטב כי במחזורי עליית ריבית ב-50 השנים האחרונות, אינפלציית הליבה עשתה מפנה מעלייה לירידה ארבעה חודשים בממוצע אחרי שריבית ה-FED הגיעה לשיא. הפעם, הריבית צפויה לעלות למשך כ-3-6 חודשים אחרי השיא באינפלציית הליבה שהיה בספטמבר. המשך עלייה בריבית למרות עצירת העלייה בקצב האינפלציה נועד לפצות על העובדה שלהבדיל ממחזורי עליית ריבית בעבר, הריבית לא תעלה מעל רמת השיא של האינפלציה.
העלייה באבטלה מתחילה בדרך כלל אחרי שהריבית כבר נמצאת בשיא, כך שהאפיזודה הנוכחית לא אמורה להיות חריגה. הרעה בשוק העבודה צפויה להתחיל בחודשים הקרובים "ולקבע" עצירה בעליית ריבית.
לפיכך, בשלו התנאים לעצירה בעליית ריבית ה-FED כבר בחודשים הקרובים.
אולם, מעריכים במיטב, הסיכויים לירידת ריבית בשנה הקרובה, תרחיש שמגולם בחוזים, די נמוכים. מחיר הטעות של ירידה מוקדמת בריבית שעלולה שוב להחזיר אינפלציה לעלייה גבוה מכדי שה-FED יסתכן בצעד זה לפני שהאינפלציה תגיע קרוב מאוד ליעד.
מעודכן ל-11/2022
מדד המחירים לצרכן האמריקאי לחודש אוקטובר סיפק חדשות טובות לשווקים ולמשקיעים. המדד עלה ב-0.4%, פחות מהתחזיות שצפו עלייה של 0.6%. מדובר בקצב אינפלציה שנתי של 7.7%, ירידה לעומת 8.2% ששיקף מדד ספטמבר. כלכלנים בישראל מגיבים כעת לנתוני המדד ומנסים לחזות כיצד ישפיעו הנתונים על אופן פעולתו של הפד.
גיא בית אור, פסגות:
"החדשות הטובות במדד אוקטובר הן שאנו מתחילים לראות באופן ברור יותר את שחרור הלחץ במחירי המוצרים כאשר במדד זה במיוחד בלטו הירידות במחירי הרכבים המשומשים, והתייצבות במחירי הרכבים החדשים. במבט על, קצב האינפלציה השנתי של רכיבי המוצרים במדד ירד מקצב של 9.6% ל-8.6% – עדיין מאוד גבוה, אבל כל מסע ארוך מתחיל בצעד קטן, ובחודש אוקטובר זה היה צעד לא קטן כלל.
בגזרת השירותים התמונה הרבה יותר מעורבת שכן מחירי הדירות הגבוהים ממשיכים להפעיל לחץ לעליית מחירי השכירות אשר מגיבים בפיגור ניכר למחירי הנדל"ן. במדד אוקטובר, סעיף הדיור האיץ מ-6.6% ל-6.9% ולאור הפיגורים הגדולים בתגובתו לנעשה בשוק הנדל"ן – כנראה שעוד לא ראינו את השיא. החדשות הטובות? מחירי הנדל"ן בארה"ב כבר החלו לרדת ולהערכתנו, קצב העלייה השנתי בדיור יגיע לשיאו במהלך הרבעון הראשון של 2023 ומאז יתחיל להאט.
בשאר ענפי השירותים התמונה יותר מעורבת עם עליות בחלקם וירידות בחלקם. בסך הכל, אינפלציית השירותים בארה"ב האטה קלות מ-7.4% ל-7.2%.
חשוב להזכיר – השאלה מעולם לא הייתה אם האינפלציה צריכה לרדת, באופן ברור מהרמות הנוכחיות שלה היא חייבת לרדת, השאלה תמיד הייתה היכן היא תעצור ועוקבינו יודעים שלראייתנו, האינפלציה בעוד שנה מהיום צריכה לעמוד בארה"ב באזור רמה של 4.5%-5.0% כך שתהליך ירידת האינפלציה היה חייב להתחיל באופן משמעותי יותר.
מה זה אומר מבחינת הפד? כמובן שזה מחזק מאוד את ההסתברות שבפד יבחרו להוריד את קצב העלאות הריבית. הבעיה היחידה כעת מצד הפד היא כיצד להעביר את המסר למשקיעים כי העבודה שלהם עוד רחוקה מלהסתיים שכן לאור נתון זה, תשואות האג"ח צונחות והחוזים העתידיים מזנקים – באופן שעשוי להוביל להתרחבות לא רצויה של התנאים הפיננסיים.
לראשונה השנה, זה מדד שחברי הפד יוכלו לומר שרואים בו התקדמות, וללא הפתעה חיובית במדד הבא, בפד יבחרו להוריד את קצב העלאות הריבית בחודש דצמבר. באופן כללי, אנו מעריכים כי מחזור העלאות הריבית של הפד יגיע לכדי מיצוי בתחילת 2023.
מבחינת השוק המקומי אי אפשר להשליך יותר מדי על נתון האינפלציה של שבוע הבא. ללא הפתעה כלפי מטה בנתון האינפלציה בישראל, להערכתנו, מכלול הנתונים שיצאו לאחרונה בישראל, ביחד עם העובדה שארה"ב, בריטניה וגוש האירו כולן העלו את הריבית ב-75 נ"ב בפגישות האחרונות שלהן, מעלה את ההסתברות שבבנק ישראל יבחרו להעלות את הריבית בעוד 75 נ"ב בפגישה הבאה. בכל מקרה, אנו מעריכים כי מחזור העלאות הריבית בישראל יגיע לכדי מיצוי בסוף השנה עם אפשרות למהלך נוסף בתחילת ינואר. אנו רואים את ריבית בנק ישראל מגיעה לשיא ברמה של 3.5%-3.75% בתחילת 2023.
רונן מנחם, מזרחי טפחות: הכיוון חיובי, הפד ישמור על זהירות
"מדדי האינפלציה בארצות הברית הקפיצו את שוקי המניות (חוזים) והאג"ח משלוש סיבות (לפחות):
- הם היו נמוכים מהצפי ומנתוני החודש הקודם.
- הירידה נרשמה גם במדד הכללי וגם במדד הליבה (בניכוי מזון ואנרגיה)
- לאחר חודשים ארוכים הגיעו חדשות טובות מחזית האינפלציה
הדרך ליעד של 2% עדיין רחוקה, אך הכיוון חיובי והשווקים שצמאים לחדשות טובות הגיבו בהתאם.
חשוב לציין כי הנתונים המעודדים באים סמוך לאחר שהבנק הפדראלי של ארה"ב רמז בהודעת הריבית האחרונה כי תיתכנה העלאות ריבית מדודות יותר בהמשך וכי הוא ער לכך שלריבית ייקח זמן להשפיע על האינפלציה.
גם בהקשר זה המדדים הנמוכים שפורסמו היום מתקבלים בקורת רוח מיוחדת:
ראשית, כי אם מדובר בסנונית ראשונה וגם בחודשים הבאים תרד האינפלציה כך, הרי שמהירות השפעת הריבית כנראה גבוהה יותר ולכן לא בהכרח יצטרך הפד להעלות את הריבית לרמות גבוהות יותר מהתחזיות הקודמות שלו, כפי שהנגיד פאוול הזהיר.
שנית, הפד מתמקד לדבריו באינפלציית הליבה, שכן היא משקפת טוב יותר את הביקושים בתוככי ארה"ב ואת כוח הקנייה של משקי הבית שם. היות ובחודש אוקטובר בלטה הירידה דווקא של האינפלציה הזו, הדבר חשוב במיוחד.
כעת נותר לראות כיצד יתייחסו בפד לנתון החדש והאם יאותתו על האטה קרובה יותר של העלאת הריבית. לדעתי, הם ילכו צעד אחד קטן לכיוון זה, אך ישמרו על זהירות מרובה שכן מדובר בנתון של חודש בודד .כמו כן, גורמי סיכון כמו התחדשות ההתייקרויות במחירי הסחורות או הימשכות הקורונה בסין עדיין פועלים ברקע".
מעודכן ל-11/2022
מדד המחירים לצרכן האמריקאי (CPI) לחודש אוקטובר עלה פחות מהתחזיות, כך שהאינפלציה בארה"ב מתחילה להיחלש בהדרגה.
מדד אוקטובר עלה ב-0.4% לעומת תחזיות כלכלנים שצפו עלייה של 0.6%. מדובר במדד שמשקף קצב אינפלציה שנתי של 7.7%, ירידה מקצב של 8.2% שנרשם בספטמבר.
אינפלציית הליבה, בנטרול רכיבי המזון והאנרגיה התנודתיים, משקפת קצב שנתי של 6.3%, נמוך מצפי הכלכלנים ל-6.5%.
עד כה העלה הפד את הריבית בארה"ב ארבע פעמים ברציפות וכעת היא נמצאת ברמה של 3.75%-4%. אבל עד כה האינפלציה אומנם נחלשה מעט מהשיא אבל עדיין נמצאת ברמות גבוהות, וגם שוק העבודה, שהוא אינדיקטור נוסף להאטה בפעילות הכלכלית, ממשיך להפגין עוצמה.
בדברים שאמר יו"ר הפד ג'רום פאואל עם פרסום החלטת הריבית בתחילת נובמבר הוא השמיע טון נצי והבהיר לשווקים כי ייתכן אומנם ששיעור העלאות הריבית יתמתן אבל הן יימשכו זמן רב יותר, כך שהריבית תעלה בסופו של דבר יותר ממה שצפו. כל זאת במטרה להחזיר את האינפלציה אל היעד של 2% בשנה.
מעודכן ל-11/2022
נובמבר הפך כבר מזמן לשם נרדף לחודש של קניות אינטנסיביות באינטרנט לאור ימי המבצעים המיוחדים שמתקיימים במהלכו. אתרים רבים בארץ ובעולם מציעים הנחות משמעותיות על מגוון רחב מאוד של מוצרים, והימים המרוכזים – יום הרווקים הסיני, בלאק פריידי, סייבר מאנדיי והמקביל הישראלי שופינג איי.אל – נמתחים הרבה מעבר ל-24 שעות
אבל כשקונים ברשת, זה בכל זאת סוג של הימור כי תמיד עלול להסתבר בעת קבלת החבילה שהמידה לא היתה נכונה, שהגזרה לא מחמיאה, ומתעורר הרצון לבטל את העסקה.
אז איך עושים את זה, איך מקבלים את הכסף בחזרה, ואיך להגן על המידע שלנו ברשת? לפניכם כל התשובות לכל השאלות בעזרתה של עו"ד חניטל בלינסון-נבון, שותפה מובילה במחלקת הליטיגציה במשרד יגאל ארנון- תדמור לוי.
מתי הצרכן הישראלי רשאי לבטל עסקאות מכר ולקבל את הכסף חזרה?
בלינסון-נבון מסבירה כי "התשובה לשאלה זו משתנה ותלוית נסיבות. בהכללה גסה, כאשר מדובר בעסקת מכר בשווי למעלה מ-50 שקל, של מוצר שלא נפגם ולא נעשה בו שימוש, ניתן לבטל את העסקה מחמת חרטה תוך 14 ימים (אשר מתחילים להימנות באופן משתנה לפי אופי העסקה, החל ממועד התרחשות אירועים מסוימים, כגון קבלת המוצר). יש לציין כי קיימים מוצרים שלא ניתן להחזיר – כגון מוצרי מזון או תרופות ותוספי תזונה, או שביטול העסקה לרכישתם צריכה להיעשות בתוך זמן קצר יותר – כגון ביגוד והנעלה (תוך יומיים בלבד). במקרים מסוימים, נדרש שהודעת ביטול העסקה תיעשה זמן מסוים קודם לקבלת השירות על פי העסקה. חשוב לדעת שקיימים מצבי ביניים רבים בנושא זה".
האם אותם כללים חלים גם על קנייה מרחוק דרך הרשת?
חוק הגנת הצרכן כולל הוראות לגבי ביטול עסקת מכר מרחוק לפיהן ניתן לבטל עסקה בתוך 14 ימים ממועד קבלת המוצר או ממועד קבלת פרטי העסקה – לפי המאוחר מביניהם. כלומר, עומדים לכם 14 יום לבטל את העסקה מרגע שקיבלתם את המשלוח.
האם ביטול עסקה נעשה בחינם?
לפי החוק, בעל עסק יכול לגבות דמי ביטול בגובה 100 שקל או 5% משווי העסקה – לפי הנמוך מביניהם.
נניח שהצרכן התחרט, ומעוניין לבטל עסקה על מוצר שקנה. אם בית העסק מסרב – מה הצעדים שיש לנקוט?
בלינסון-נבון מסבירה כי "בהנחה שהלקוח כבר פנה לבית העסק וסורב חרף קיומה של זכות ביטול מכוח החוק, מומלץ לוודא שיש ברשותכם תיעוד לביצוע העסקה, כגון חשבונית, קבלה וכיו"ב, וניתן לתבוע את בית העסק. בהקשר זה, קיימים גופים שונים העוסקים בתחום הצרכנות ואשר ייתכן ויוכלו לספק סיוע לצרכן, דוגמת הרשות להגנת הצרכן ולסחר הוגן או המועצה הישראלית לצרכנות. מכל מקום, מומלץ לפנות לייעוץ משפטי לבדיקת המסלולים האפשריים למיצוי זכויותיו של הצרכן במצב זה, בהתאם לנסיבות המשתנות".
האם הכללים חלים גם על קניות ברשת מספקים בחו"ל?
חוק הגנת הצרכן חל רק לגבי אתרי אינטרנט ישראליים. אם העסקה נעשית באתר מחו"ל – ביטול העסקה תלוי בתנאים שמפורסמים באתר, ומכאן כי חשוב מאוד לקרוא אותם בטרם השלמת הרכישה.
מה הכי כדאי לדעת כשרוצים לבצע עסקה "חכמה" באינטרנט?
"מומלץ לבצע עסקאות בפלטפורמות אמינות ומוכרות, וככל הניתן, כאלה שמציעות מנגנוני אבטחת מידע", אומרת בליניסון-נבון, ומוסיפה: "כדאי לשים לב טוב שלא מתחבאים פרטים חשובים ב"אותיות הקטנות", בין אם בקשר לתכונות המוצר או השירות, ובין אם בקשר לחיובים נלווים לעסקה (כגון תוספות תשלום שונות למוביל לפי תנאי ההובלה). מעבר לכך, מומלץ לתעד תמיד באופן מסודר את כל המסמכים הקשורים בעסקה, כגון חשבונית, קבלה, וכיוצא באלה, כך שבמידת הצורך, יהיה קל יותר לפנות למיצוי זכויותיכם בקשר לעסקה".
ומה קורה אם פרטי כרטיס האשראי מגיעים לידיים לא נכונות, האם אז יש מי שיגן עלי?
בלינסון-נבון סבורה שמדובר בשאלה שהיא מעבר לשדה המשפטי, אבל מציעה כי "במידה וגיליתם שפרטי כרטיס האשראי שלכם דלפו ועלולים להימצא בידי אחר, מומלץ לפנות תחילה לחברת האשראי, ליידע אותה בדבר דליפת פרטי האשראי, ולדרוש לעצור תשלומים עתידיים. אם ידוע לכם כי בוצעו כבר עסקאות שלא על ידיכם או שלא באישורכם, יש לפרט בכתב בפני חברת האשראי את פרטי העסקה, ולבקש את ביטול החיוב על פי העסקה (ככל שטרם התבצע החיוב), ולחלופין את השבת הסכום (ייתכן שבכפוף להשתתפות עצמית). בנסיבות המתאימות, ניתן לתבוע את בית העסק שאצלו בוצעה העסקה".
ואיך אפשר להבטיח שפרטי האשראי שלנו לא ייגנבו מלכתחילה?
"על מנת להימנע מדליפת פרטי האשראי, מומלץ להימנע מהעברת הכרטיס הפיסי לידי אחרים, ולהזין את פרטי האשראי רק באתרים או באפליקציות שיש לכם היסוד להניח כי הם בטוחים ומוגנים ולא זדוניים או פרוצים", מסבירה בלינסון-לבון. "בנוסף, מומלץ להקפיד על הקלדת הקוד לכרטיס באופן דיסקרטי ככל הניתן, ולאחסן את קוד הכרטיס במקום נפרד מהכרטיס עצמו".
מעודכן ל-11/2022
ככל שחלום הדירה בבעלות מתרחק מהישג ידם של רבים במדינת ישראל על רקע המחירים הגבוהים והמחסור בהיצע, יותר ויותר פונים אל שוק השכירות, כך גם שם המחירים נעים בעיקר בכיוון אחד – מעלה. עיריות שונות מנסות לסייע לתושביהן בפתרונות שונים של דיור, וכעת עושה הוועדה המחוזית לתכנון ולבניה תל אביב מהלך חדשני, שבמסגרתו היא מקדמת תוכנית להקמת מגדל בן 64 קומות שכולו יהיה מיועד להשכרה.
התוכנית נקראת "פרויקט Beyond" והיא ממוקמת בסיטי של גבעתיים, ממזרח לאיילון וגובל ברחובות אריאל שרון ועל פרשת דרכים.
מדובר במיקום אסטרטגי, באזור התעסוקה הראשי של גבעתיים, בצמוד לבורסה ברמת גן, מגדלי תעסוקה נוספים בתל אביב, בהם מגדל בין ערים (המגדל שיהיה הגבוה בישראל), ובקרבה לתחנת רכבת סבידור מקנה לו איכויות ונגישות גבוהה.
המגדל יוקם בשטח בו אושרה בשנת 2014 תוכנית להקמת מגדל המשלב תעסוקה מסחר ומלונאות, בן 64 קומות, אשר נמצא בבניה בימים אלו. התוכנית החדשה, כוללת תוספת זכויות של כ-21,000 מ"ר לתעסוקה במגדל שבבנייה, וכן הקמת מגדל נוסף בן 64 קומות, הכולל 500 יחידות דיור קטנות בהן דירות סטודיו, ודירות 2 ו-3 חדרים. זאת, כדי לתת מענה למשקי בית קטנים, זוגות צעירים ומבוגרים.
בקומות המשותפות לשני המגדלים יוקמו קניון, מרכז כנסים, מרכז ספורט ושטחי ציבור.
מדובר בפרויקט ייחודי הנותן מענה לביקושים הגבוהים לדיור להשכרה בלב המטרופולין, עבור משקי בית קטנים, זוגות צעירים ומבוגרים. התוכנית מציעה דירות מנוהלות, לרבות מתקנים ושטחים ציבוריים לרווחת הדיירים בבניין.
בנוסף, התוכנית שמה דגש על הממשק בין המגדל למרחב הציבורי על ידי הרחבת מדרכות ומערכת גשרים בין המגדלים הסובבים, לצורך שיפור תנועת העובדים בתוך מרחב האיילון ובסביבת תחנת הרכבת.
יו"ר הוועדה המחוזית לתכנון ולבניה, ערן ניצן: "היווצרותו של מטרופולין ושל תשתית הסעת המונים בלב גוש דן, מאפשרים את היווצרותו של היצע דיור להשכרה ארוכת טווח באופן שייצר אלטרנטיבה לרכישת דירה. חברות מעולות שמנהלות בנייני מגורים גדולים להשכרה בלבד ליד רשת רכבתית היא העתיד של שוק הנדל״ן במרכז ישראל. החלטתנו אתמול היא צעד חשוב בקידומו של עידן זה".
מתכנן מחוז תל אביב במינהל התכנון, אדר' ארז בן אליעזר: "שוק הנדל"ן צריך להתשכלל עם מבני מגורים להשכרה ארוכת טווח אשר יתחרו על איכות המגורים, רמת השירותים ויעילות תפעולית ואנרגטית. פרויקט מסוג זה אשר כולל מאות דירות להשכרה הינו חלק משינוי המגמות בתחום ומיקמו במרחב יאפשר למשתמשיו סל שירותים עשיר במרחק הליכה קצר למרכז תחבורתי ועסקי".
מעודכן ל-11/2022עליות המחירים במשק הפכו כמעט לעניין שבשגרה, ומדי יום אנחנו מתבשרים על עוד ועוד חברות שמודיעות על העלאות ומעדכנות מחירים.
על פי בדיקה של סל מוצרים שערכה המועצה לצרכנות, נרשמה עלייה של 7% מחירי הסל מאז מאי 2021 ועלייה של 2% מאז חודש אוגוסט. עם זאת, הפערים במחירי הסל בין רשתות השיווק הגדולות מגיעים אפילו ל-80% על אותו מוצר.
ים כולנו, מעלה את השאלה איפה נמצא את סל המוצרים הזול ביותר. המועצה לצרכנות מפרסמת את הבדיקה החודשית המקיפה ביותר ומגלה היכן נמצאו פערים של אפילו 80% על אותו מוצר. אז מי העלה את המחירים הכי הרבה ואיפה תמצאו את הסל הזול ביותר?
מדד יוקר המחיה
יבואנים:
המועצה מאבחנת כי הרוב המוחלט של היבואנים ייקרו את המוצרים במהלך החודש האחרון בשיעור של כ 3%. בניגוד לידיעות המתפרסמות אודות מאבק רשתות המזון עם חברת יוניליוור, הרי שמתברר כי מוצרי החברה כבר רשמו התייקרות של 6% בממוצע בחודש האחרון.
גם ליימן שליסל יקרו בחודש האחרון את המחירים באופן חריג בשיעור של 5%.
המועצה לצרכנות מציינת לחיוב את חברת פרוקטר גמבל, אשר לא רק שלא ייקרה המוצרים, אלא המחיר הממוצע של מוצריה ירד השנה מול שנה קודמת ב-1%.
- במוצרי דיפלומט נרשמה עלייה ממוצעת של כ- 3% בהשוואה לתאריך הבדיקה הקודמת (31.8.2022). ועלייה של 9% ממאי 2021 .
- במוצרי יוניליוור נרשמה עלייה ממוצעת של כ- 6% בהשוואה לתאריך הבדיקה הקודמת (31.8.2022). ועלייה של 8% מהמחיר במאי 2021
- במוצרי ליימן שליסל נרשמה עלייה ממוצעת של כ- 5% בהשוואה לתאריך הבדיקה הקודמת (31.8.2022). ועלייה של 6% מהמחיר במאי 2021 .
- במוצרי סנו נרשמה עלייה ממוצעת של כ- 3% בהשוואה לתאריך הבדיקה הקודמת (31.8.2022). ועלייה של 5% מהמחיר במאי 2021.
- במוצרי קימברלי קלארק שנבדקו נצפתה עלייה ממוצעת של כ- 3% בהשוואה מול תאריך הבדיקה הקודמת (31.8.2022). כאשר בסה"כ במוצרים שנבדקו מדובר בעלייה של 6% מול שנה שעברה (19.5.2021).
- במוצרי שסטוביץ שנבדקו נצפתה עלייה ממוצעת של כ- 3% בהשוואה מול תאריך הבדיקה הקודמת (31.8.2022). כאשר בסה"כ במוצרים שנבדקו מדובר בעלייה של 9% מול שנה שעברה (19.5.2021).
- במוצרי פרוקטור אנד גמבל שנבדקו נצפתה עלייה ממוצעת של כ- 1% בלבד בהשוואה מול תאריך הבדיקה הקודמת (31.8.2022). ובסה"כ במוצרים שנבדקו מדובר בירידה של 1% מול שנה שעברה (19.5.2021).
יצרנים
בקרב היצרנים נמדדה מגמה מתונה אבל עקבית של עליית מחירים. שעור העלייה החודשי אמנם היה כ 1% אך באופן מצטבר מתחילת השנה ניתן לראות עליה של 5% – 7%.
- במוצרי אסם שנבדקו נצפתה עלייה ממוצעת של כ- 1% בלבד בהשוואה מול תאריך הבדיקה הקודמת (31.8.2022). אבל בסה"כ במוצרים שנבדקו מדובר בעלייה של 7% מול שנה שעברה (19.5.2021).
- במוצרי שטראוס שנבדקו נצפתה עלייה ממוצעת של כ- 1% בלבד בהשוואה מול תאריך הבדיקה הקודמת (31.8.2022). אבל בסה"כ במוצרים שנבדקו מדובר בעלייה של 2% מול שנה שעברה (19.5.2021).
- במוצרי סוגת שנבדקו נצפתה ירידה ממוצעת של כ- 5% בהשוואה מול תאריך הבדיקה הקודמת (31.8.2022). אבל בסה"כ במוצרים שנבדקו מדובר בעלייה של 5% מול שנה שעברה (19.5.2021).
איפה תמצאו את הסל הזול ביותר?
כאמור, המועצה לצרכנות מפנה את תשומת לב הציבור לפערי מחירים משמעותיים ביותר בין רשתות המזון הקמעונאיות. לא רק בין הרשתות העירוניות לדיסקאונט, כי אם ובעיקר בין רשתות הדיסקאונט, בינן לבין עצמן.
נדמה כי התחרות בקרב הרשתות הקמעונאיות על לב הצרכן ירדה, ובמצב דברים זה, ייטב לצרכנים אם יעדיפו לקנות ברשתות הזולות ובכך יחייבו את יתר הרשתות להתחרות, ולהוריד מחירים.
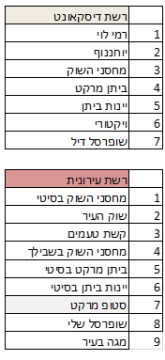
- הרשת הזולה ביותר רמי לוי, היקרה ביותר – מגה בעיר. ההפרש ביניהן 16% (כמו בבדיקה הקודמת)
- ההפרש בין רשת הדיסקאונט הזולה ביותר (רמי לוי ) והיקרה ביותר (שופרסל דיל-) 7%
- ההפרש בין הרשת העירונית הזולה ביותר (מחסני השוק בסיטי ) והיקרה ביותר (מגה בעיר)- 9%
דירוג הרשתות מהזולה ליקרה וההפרש באחוזים בין הרשתות (על בסיס בדיקת סל 770 מוצרים):
מעודכן ל-11/2022
בשורת ההתחדשות העירונית מגיעה לראשונה גם לכרמיאל. הוועדה המחוזית לתכנון ולבניה צפון החליטה להפקיד תוכנית ראשונה להתחדשות עירונית בעיר.
התוכנית משתרעת על פני שטח כולל של כ-56 דונם, והיא ממוקמת בחלק הדרומי של העיר, צפונית לשמורת טבע נחל חילזון.
לראשונה, נקבע מנגנון בו יזמים יחזקו שישה מבנים ותיקים אשר כוללים כ-70 יחידות דיור (סך הכל 216 יחידות דיור), ובתמורה יתאפשר להם להקים 204 יחידות דיור חדשות שייבנו במבנים בני 8-10 קומות בחטיבות קרקע צמודות.
במסגרת התוכנית מוצע תכנון איכותי המנצל בצורה מיטבית את הקרקע, מחזק וממגן מבנים קיימים ומוסיף מגורים בצורה התואמת את כושר נשיאה של השכונה והיקפי הבינוי שהיא יכולה לשאת. תוכנית זו מהווה פתח לתוכניות נוספות באזור הוותיק של העיר.
מתכננת מחוז צפון במינהל התכנון, דקלה עדי פרץ: "מדובר בבשורה לדיירי המבנים הוותיקים אשר יחוזקו להם מבני המגורים מפני רעידות אדמה, וכן, התוכנית תביא לחידוש פני השכונה על ידי קליטת אוכלוסייה מגוונת חדשה באמצעות תמהיל דירות שייכלל בתוכנית. התוכנית כוללת מנגנון נוסף להתחדשות עירונית (שלא באמצעות פינו בינוי) תוך שמירה על איכות תכנונית ומאפייני המקום".
אלעזר במברגר, מנכ"ל הרשות הממשלתית להתחדשות עירונית: "התוכנית הראשונה של התחדשות עירונית בכרמיאל, אשר הופקדה היום, היא אבן דרך נוספת במאמצי הרשות הממשלתית להתחדשות עירונית להרחבת הפעילות של ההתחדשות העירונית אל מחוץ לאזורי הביקוש של מרכז הארץ. המבנים הישנים במתחם יחוזקו בפני רעידת אדמה, ולצידם בשטח של חנייה ציבורית יבנו בניינים חדשים. איכות החיים תעלה, התושבים יחיו במבנים בטוחים, והכול תוך שמירה על האופי הייחודי של השכונה, שקיבלה ליווי חברתי הדוק מתחילת התהליך. אני מודה לשותפינו ברשות המקומית, יחד נמשיך לחדש את כרמיאל".
מעודכן ל-11/2022פניות הציבור לפיקוח על הבנקים ב-2021: יותר מ-10,000 תלונות, 12.3 מיליון שקל הוחזרו
12.3 מיליון שקל הוחזרו לקבוצות של לקוחות בעקבות טיפול בליקויים רוחביים במערכת הבנקאית ויותר מ-10,000 תלונות ובקשות הוגשו במסגרת פניות הציבור לפיקוח על הבנקים לשנת 2021. מתוך אלה כ-4,350 הועברו לטיפולן הישיר של נציבויות תלונות הציבור בתאגידים הבנקאיים למיצוי הליך הבירור טרם התערבות הפיקוח על הבנקים. כך עולה מסקירה שפרסם בנק ישראל בנושא.
לדברי הפיקוח על הבנקים, הטיפול בפניות ציבור מייצר הזדמנויות לתיקונם של פגמים ושל ליקויים, לטיפול רוחבי בבעיות קיימות ולהפקת לקחים שמביאים לשיפור משמעותי בשירות שניתן על ידי התאגידים הבנקאיים ללקוחותיהם. גם בתקופה הנסקרת בדוח נתן הפיקוח דגש על הטיפול בליקויים רוחביים ובאכיפה צרכנית, שבאו לידי ביטוי בהחזרים כספיים משמעותיים, כאמור.
הטיפול בתלונות הציבור בתאגידים הבנקאיים – התאגידים הבנקאיים פועלים לטיפול בתלונות לקוחותיהם, בין היתר, באמצעות נציבויות תלונות הציבור המהוות כתובת ראשונית לבירור תלונות ויישוב מחלוקות עבור לקוחות מערכת הבנקאות. במסגרת זו, בשנת 2021 טופלו מעל ל-50,000 בקשות ותלונות על ידי נציבויות תלונות הציבור. הפיקוח על הבנקים מפקח גם על נושא זה ומקבל דיווחים שוטפים אודות תהליך ותוצאות הטיפול בנציבויות ומהווה כתובת ערכאה לבירור תלונות שלא הגיעו לפתרון על ידן.
בדוח זה מפורסמים מדדים מרכזיים להערכת טיפולם של חמשת הבנקים הגדולים במחלוקות עם לקוחות וזאת מתוך מטרה להגביר את שקיפות הנתונים ולשם שיפור איכות הטיפול בתלונות הציבור.
להלן נתונים מרכזיים העולים מתוך הדוח:
- כ-75% מהלקוחות אשר פנו לנציבויות התאגיד הבנקאי קיבלו מענה בתוך 30 ימים ממועד פנייתם.
- כ-9.4 מיליון שקל הוחזרו לציבור במסגרת טיפול בתלונות ובקשות על ידי התאגידים הבנקאיים.
- 9 מיליון שקל – הוחזרו בשנת 2021 ללקוחות במסגרת טיפול בתלונות פרטניות בפיקוח על הבנקים
- כ-26% מהפניות קיבלו סעד – במקרים בהם הפיקוח על הבנקים החליט לפנות לתאגיד הבנקאי לבירור עניינם.
- כ-21% מהתלונות נמצאו מוצדקות – מתוך הפניות שבהן הכריע הפיקוח על הבנקים.
- כ-66% מהתלונות שהתקבלו בפיקוח על הבנקים עסקו באיכות השירות הבנקאי, באמצעי תשלום, באשראי ובחשבון עובר ושב.
המפקח על הבנקים, יאיר אבידן: "הציפייה הפיקוחית הינה שהתאגידים הבנקאיים יקדמו פעילות שמחזקת את הטמעתה של תרבות ההוגנות ואת ביסוסה של תפיסת "הלקוח במרכז". מתן שירות ומענה הולם ללקוחות הינו נדבך מרכזי בתפיסה זו. התאגידים הבנקאיים צריכים לפעול לקידום והתאמה של מוצרים ושירותים פיננסיים שונים בהתאם לצרכים המשתנים של הלקוחות. פעילותנו להבטחת שירות ומענה הולמים ללקוחות התאגידים הבנקאיים, נשענת על הנחת המוצא הבסיסית כי האמון של הלקוחות ושל הציבור במערכת הבנקאות מהווה את הנכס המרכזי שלה, שאותו יש לשמר ולטפח לאורך זמן".
מעודכן ל-11/2022אם אתם מקבלים קצבת פנסיה וגילכן הוא מעל 70, רשות המסים יוצאת בהנחיה חדשה שבאה להקל עליכם. הרשות הודיעה כי מרחיבה את אוכלוסיית הגמלאים שיהיו פטורים מחובת הגשת טופס 101 מידי שנה למשלם הקצבה. בהתאם לזאת, מעתה הגיל שממנו יהיו פטורים גמלאים ממילוי טופס 101 ירד מ-80 ל-70 שנה. הקלה זו תיטיב עם למעלה מ-200 אלף גמלאים נוספים.
בהתאם לתקנות, עובד חייב למלא טופס 101 עם התחלת עבודתו אצל מעסיק חדש ובכל תחילת שנה וכן לעדכן בעת שינוי בפרטיו. לפני כשנתיים פרסמה רשות המסים הנחיה מקילה, לפיה מעסיקים המשלמים קצבה כהגדרתה בסעיף 2 (5) לפקודת מס הכנסה, יוכלו לפטור את מקבלי הקצבה ממילוי טופס 101 מידי שנה, ובלבד שהם עומדים בכלל התנאים המפורטים בהנחיה, כגון: המעסיק הגיש את דוחות 126, הוא מנהל באופן ממוכן את חישובי המשכורת והניכויים ועוד.
להלן האוכלוסיות שלא ידרשו למלא את הטופס מדי שנה (לרבות העדכון לגיל המזכה שפורסם היום):
- גמלאים אשר חלפו 3 שנים מהגיעם לגיל זכאות, ובלבד שהצהירו בטופס 101 בהגיעם לגיל זכאות ובשנתיים לאחר מכן, שאין להם הכנסה חייבת נוספת מלבד הקצבה, וכן הם אינם דורשים הטבות מס ייחודיות כמו הטבת יישוב, אלה יידרשו להגיש למשלמים טופס 101 אחת לחמש שנים. כמו-כן, גמלאים עם פטור בשל נכות צמיתה או עיוורים לא ידרשו במילוי הטופס בשנים הבאות.
- מקבלי קצבת שארים ובלבד שהקצבה אינה עולה על תקרת קצבה מזכה ומקבל הקצבה הצהיר עם קבלתה לראשונה ובשנתיים לאחר מכן שאין לו קצבאות שארים נוספות.
- מקבלי קצבאות המוגדרים כסיעודיים בשיעור של 100% ומעלה (לפי קביעת חברת הביטוח המשלמת או כהגדרתם בתקנון קרנות הפנסיה), ימלאו את טופס 101 פעם אחת במועד תחילת הקצבה אם הצהירו בטופס שאין להם הכנסות נוספות והם אינם דורשים הטבות מיוחדות כמו יישובים.
- מקבלי קצבאות אובדן כושר עבודה/נכות, ימלאו את טופס 101 אחת לשנתיים ובלבד שבמילוי הטופס הצהירו שאין להם הכנסות נוספות והם אינם מבקשים הטבות מס מיוחדות כמו יישובים.
- בנוסף לכל האמור לעיל, גמלאים אשר מלאו להם 70 שנה ולא חל שינוי מאז מילוי הטופס האחרון שמילאו, יהיו פטורים ממילוי טופס 101 ובלבד שהצהירו שאין להם הכנסות נוספות.
מעודכן ל-11/2022
שוב חשש לקריסה בשוק הקריפטו. מטבעות הקריפטו רשמו ירידות חדות והמטבע של בורסת הקריפטו הגדולה FTX קרס ב-15% על רקע שמועות לקשיים פיננסיים של הבורסה.
הביטקוין, מטבע הדגל של התחום, איבד 6% בדרך ליום הגרוע ביותר שלו מאז חודש ספטמבר.
בורסת FTX נקלעה לבעיה לאחר שמנהל בורסת הקריפטו היריבה והגדולה בעולם בייננס אמר כי החברה שלו תמכור את החזקותיה במטבע של FTX בגלל "גילויים שנודעו לאחרונה", מבלי שפירט אותם.
מייסד FTX אמר כי הבורסה "בסדר" וכי מדובר ב"שמועות שווא".
המטבעות הקריפטוגרפיים חטפו מכה חזקה מאז השיאים שאליהם הגיעו בסוף 2021, תוך שהם מושפעים ישירות מהטלטלות העזות בשווקים על רקע האינפלציה הדוהרת והעלאות הריבית, ומהמשבר בהייטק. הביטקוין, שמחירו עמד בשיא על כמעט 70 אלף דולר, לפני שנה, חווה מאז ירידה כמעט רצופה, ורק לאחרונה התייצב שוב סביב מחיר של 20 אלף דולר.
אחת הקריסות הגדולות בתחום, ובעלת הקשר ישראלי, התרחשה לפני כמה חודשים כאשר פלטפורמת הלוואות הקריפטו הישראלית-אמריקאית צלזיוס הודיעה על הקפאת כספי המשקיעים, כך שלמעשה מי שמחזיק כספים בחברה אינו יכול למשוך אותם.