





ת"א-35 עלה 1.58% בחודש שעבר. קרנות נאמנות גייסו 6.4 מיליארד
תושבי חוץ קנו בתשעת החודשים הראשונים מניות בתל אביב ב-2.7 מיליארד שקל נטו, מול 8.9 מיליארד בתקופה המקבילה אשתקד. ירידה של כמעט 70%, כ-6.1 מיליארד שקל פחות. ב-12 החודשים האחרונים נכנסו מהם רק 400 מיליון שקל, מול 7.2 מיליארד בתקופה שלפני כן. בחודש שעבר לבדו: 70 מיליון שקל נטו, מול 215 מיליון אשתקד. בבנקים הם מכרו 4.9 מיליארד שקל נטו, אחרי שקנו 6.7 מיליארד בשנה שעברה.
הכסף המקומי מילא חלק מהחלל. קרנות נאמנות קנו מניות ב-8.4 מיליארד שקל נטו מתחילת השנה, מנהלי תיקים 3.1 מיליארד, פנסיה גמל וביטוח 4.5 מיליארד, ומשקיעים פרטיים 2.8 מיליארד. רשות ניירות ערך בדקה את המעבר למסחר ביום שישי: מחזור ממוצע 2.6 מיליארד שקל, מול 1.3 מיליארד בימי ראשון הישנים, וחלק הזרים במחזור עלה מ-15.3% ל-38.2%. הם סוחרים יותר, קונים פחות. תאגידים ישראליים מכרו נטו 16.5 מיליארד שקל.
יחידת המחקר של הבורסה סיכמה את החודש שעבר: ת"א-35 עלה 1.58% והשלים 15.76% מתחילת השנה, ת"א-90 ירד 2.73%. הריבית של בנק ישראל יושבת על 3.25%, והפריים על 4.75%. 21 הנפקות ראשוניות גייסו כ-7.8 מיליארד שקל. באג"ח קונצרני גויסו 17.7 מיליארד שקל בחודש, מתוכם 7.4 מיליארד מהבנקים ו-54 מיליארד מתחילת השנה. קרנות נאמנות גייסו נטו 6.4 מיליארד שקל בחודש ו-53.5 מיליארד מתחילת השנה, בעיקר לכספיות ולאג"ח מקומי. מי שמשווה תשואות יכול לפתוח את מחשבון ההשקעות. מזומן שיושב בצד מתאים לקרן כספית.
44 מיליון לספקים, 15.4 לפועלים. ערבויות חוק מכר 27.6 מיליון
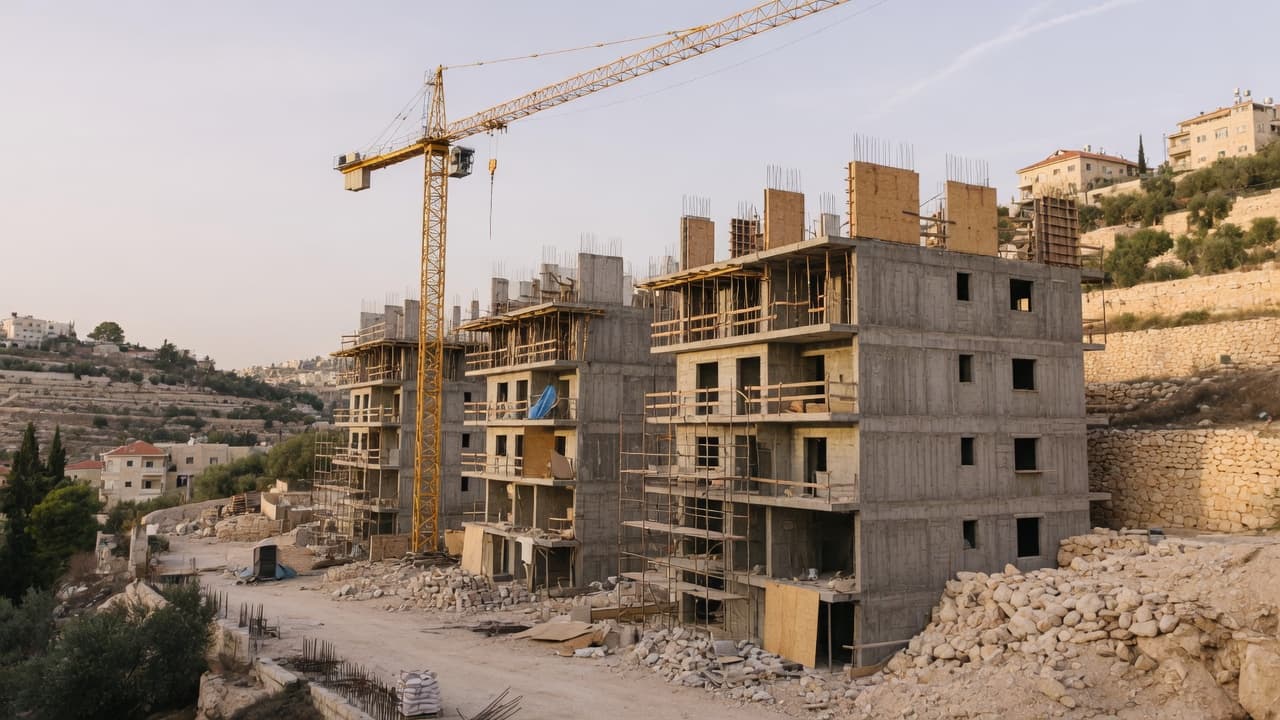
קבלן ירושלמי ותיק, סיווג ג׳ 5, מחזור של 142 מיליון שקל ב-2023, פרויקט של 226 דירות שכבר עבר 80% ביצוע. ובכל זאת חברת נטע ליפשיץ הגיעה לבית המשפט המחוזי בירושלים וביקשה נאמן זמני וצו פתיחת הליכים. הסיפור הזה חוזר על עצמו בשנתיים האחרונות בגרסאות שונות, בנס ציונה, בתל אביב, בחיפה ובצפון. לכן שווה לעצור רגע על המקרה הזה לא כאייטם, אלא כדוגמה: איך קבלן מגיע למצב כזה, מה ההליך המשפטי עושה בפועל, ומה קורה לכסף של רוכשי הדירות, של הספקים ושל הבנק.
| למי חייבים | כמה | מעמד בהליך |
|---|---|---|
| ספקים וקבלני משנה (מאות) | כ-44 מיליון שקל | נושים רגילים |
| בנק הפועלים | כ-15.4 מיליון שקל | חוב מובטח בשעבוד |
| עובדים (45) | כ-2.4 מיליון שקל | דין קדימה עד תקרה |
| רשויות | מאות אלפי שקלים | דין קדימה בחלקו |
| בעלי המניות (הלוואות בעלים) | 29.1 מיליון שקל | לא נספר בחוב לנושים, נדחה לסוף |
| ערבויות חוק המכר שהנפיק הבנק לרוכשים | כ-27.6 מיליון שקל | לא חוב של החברה לרוכשים, אלא חשיפה של הבנק |
למה דווקא עכשיו: המספרים מאחורי גל הקריסות
הענף כולו נכנס למלחמה עם מבנה כוח אדם שנשען על פועלים פלסטינים. לפי דוח מבקר המדינה, לפני אוקטובר 2023 עבדו בבנייה כ-80 אלף פועלים פלסטינים, וכמעט כולם נעצרו מחוץ לאתרים מאז. המדינה הביאה עובדים זרים, ומספרם עלה מכ-30 אלף במאי 2024 לכ-63 אלף ביוני 2025, אבל המבקר מצא שביוני 2025 עדיין חסרו כ-37 אלף עובדים. חברת נטע ליפשיץ מתארת בבקשה שלה בדיוק את זה: עצירה כמעט מלאה של האתרים בתחילת המלחמה, מחסור חמור בעובדים ונפילה של יותר מ-30% בתפוקה.
על המחסור הזה התיישבה קפיצת מחירים. מדד דקל, שעוקב אחרי מחירי השוק בפועל, מדד ב-2025 התייקרות של כ-17% בעבודות עפר ותשתית ושל כ-20.8% בעבודות שלד ובטון, ושכר שעה של עובד מקצועי שעלה מ-130 ל-145 שקל. מדד תשומות הבנייה הרשמי של הלמ״ס עלה באותה שנה 2.38% בלבד. הפער הזה הוא לב הבעיה של קבלני ביצוע: חוזה שנחתם לפני המלחמה צמוד למדד הרשמי, אבל הקבלן משלם לקבלני המשנה ולספקים לפי מחירי השוק. נטע ליפשיץ כותבת שחוזי ביצוע ישנים לא הדביקו את התייקרות התשומות, ומי שרוצה לראות כמה חוזה כזה שחק אפשר להיעזר ב-מחשבון מדד תשומות הבנייה.
מעל הכל יושבת הריבית. מהבקשה של החברה עולה שהיא שילמה לבנק הפועלים ריבית שנתית של 16.6% על האשראי שלה, ושב-2024 היא סיימה עם הפסד נקי של 28.2 מיליון שקל והון עצמי שלילי, אחרי הון חיובי של 18.2 מיליון שקל שנה קודם. קבלן שמממן פערי תזרים בריבית כזאת, בפרויקט שמתארך בגלל מחסור בעובדים, שורף את הרווח של הפרויקט לפני שהוא מסיים אותו.
התוצאה נראית בנתונים הענפיים. חברת המידע העסקי CofaceBdi ספרה יותר מ-800 חברות בענף הבנייה שקרסו במהלך 2025, ועוד 270 בארבעת החודשים הראשונים של 2026. במקביל הלמ״ס מדווחת על שיא של כ-203 אלף דירות בבנייה פעילה בסוף ספטמבר 2025, ועל זמן בנייה ממוצע שהתארך ל-37 חודשים לדירה לעומת 33.5 חודשים בתקופה המקבילה. יותר פרויקטים פתוחים, כל אחד מהם נמשך יותר זמן, ועם פחות ידיים. מצד שני, הממונה על הליכי חדלות פירעון דיווח דווקא על ירידה של כ-6% בבקשות של תאגידים ב-2025 ועל זינוק בבקשות לאישור הסדרים, 922 לעומת 718 ב-2024. כלומר חלק גדול מהקריסות לא מגיע לבית המשפט בכלל, ומי שמגיע מנסה יותר ויותר להגיע להסדר במקום לפירוק.
מי קרס, כמה חייבים, ומה ביקשו
| החברה | מתי | חוב | מה תקוע | מה ביקשו / מה קרה |
|---|---|---|---|---|
| נטע ליפשיץ (ירושלים) | אוקטובר 2026 | מעל 60 מיליון שקל, לא כולל 29.1 מיליון הלוואות בעלים | גינות היובל, 226 דירות ב-80% ביצוע | נאמן זמני וצו פתיחת הליכים לשיקום, בלי בקשה להקפאת הליכים |
| בית האלמוג (נס ציונה, רחובות) | נובמבר 2025 | כ-81 מיליון שקל | 40 דירות ב-98.1% ו-14 דירות ב-86.3% | בקשה לעיכוב הליכים ל-90 יום במחוזי מרכז, אחרי שהבנק הבינלאומי עצר העמדת אשראי |
| קבוצת חכם (תל אביב) | 2025 | כ-136 מיליון שקל, מהם כ-67 מיליון ממשקיעים מהציבור | תשעה נכסים באזורי התחדשות בתל אביב | עיכוב הליכים וכינוס נושים. הצעת הסדר: 100% לנושים מובטחים, 30%-80% למשקיעים, 5%-10% לספקים |
| פ.ר. עבוד תשתיות (צפון) | אפריל 2025 | כ-30 מיליון שקל | עבודות תשתית, כוח האדם ירד מ-27 ל-12 עובדים | המחוזי בחיפה נתן עיכוב הליכים ואסר על נושים להוציא את החברה מאתרים |
| א.מ.צ. שמש (תשתיות, צפון) | ינואר 2026 | כ-530 מיליון שקל, תביעות חוב שהוגשו: 1.25 מיליארד | עבודות על הקו הירוק של הרכבת הקלה בהרצליה ובחולון | המחוזי בחיפה אישר תוכנית הפעלה: המשך הפרויקטים תחת נאמנים |
הטבלה מראה שני דברים. ראשית, הקריסה כמעט תמיד מגיעה בשלב מתקדם של הפרויקט, 80%, 86%, 98%. זה לא מקרה: בשלב הזה רוב הכסף מהרוכשים כבר התקבל ושולם הלאה, ואילו העלויות האחרונות (גמר, מערכות, פיתוח) הן בדיוק אלה שהתייקרו הכי הרבה. שנית, כמעט אף חברה לא מבקשת פירוק. כולן מבקשות זמן, נאמן, או הסדר. ההבדל בין האפשרויות האלה הוא ההבדל בין פרויקט שמושלם לבין שלד שעומד.
איך ההליך עובד: מצו פתיחת הליכים עד הסדר נושים
חוק חדלות פירעון ושיקום כלכלי מ-2018 החליף את דיני פשיטת הרגל והפירוק הישנים, והוא בנוי סביב שאלה אחת שבית המשפט חייב לענות עליה בסעיף 23: האם יש סיכוי סביר לשיקום כלכלי של החברה. אם כן, בית המשפט מורה על הפעלת התאגיד לשם שיקומו. אם לא, על פירוק. בשני המקרים ממונה נאמן, והחברה עוברת מידי הבעלים לידיו. הנאמן הזמני, זה שנטע ליפשיץ ביקשה, הוא שלב ביניים: הוא נכנס מיד, לפני ההכרעה, כדי שלא יישאר ואקום באתר.
צו פתיחת הליכים מפעיל לפי סעיף 29 הקפאת הליכים: אי אפשר לפתוח הליכי גבייה חדשים נגד החברה, והליכים קיימים נעצרים. בלי זה כל ספק עם צ׳ק חוזר היה רץ להוצאה לפועל ומעקל ציוד באתר. מעניין שנטע ליפשיץ, לפי הבקשה, לא ביקשה הקפאת הליכים אלא רק נאמן, מה שמרמז שהיא רוצה להמשיך לעבוד תחת פיקוח ולא לעצור הכל. תוכנית שיקום, או הסדר נושים, דורשת לפי סעיף 85 אישור בכל קבוצת נושים: רוב של המצביעים, שמחזיקים יחד לפחות שלושה רבעים מערך החובות באותה קבוצה.
מי מקבל קודם: סדר הנשייה
| סדר | מי | מה זה אומר במקרה של נטע ליפשיץ |
|---|---|---|
| 1 | נושים מובטחים (שעבוד ספציפי) | בנק הפועלים עם כ-15.4 מיליון שקל חוב מובטח. נפרע מהנכס המשועבד לפני כולם |
| 2 | הוצאות ההליך | שכר הנאמן, יועצים, עלויות תפעול בתקופת ההפעלה |
| 3 | חובות בדין קדימה | שכר עובדים ופיצויים עד תקרה לעובד (כ-25.6 אלף שקל לשכר, כ-40 אלף שקל לשכר ופיצויים יחד, מתעדכן כל שנה), ניכויי מס שלא הועברו, מע״מ של 12 החודשים האחרונים. כאן נכנסים 2.4 מיליון השקלים לעובדים ורוב החוב לרשויות |
| 4 | שעבוד צף | אם קיים לבנק שעבוד צף על כלל נכסי החברה, הוא נפרע כאן |
| 5 | נושים רגילים | מאות הספקים וקבלני המשנה עם כ-44 מיליון שקל. מקבלים מה שנשאר, באופן יחסי |
| 6 | חובות דחויים | הלוואות בעלים של 29.1 מיליון שקל נוטות להידחות לסוף התור, אחרי כל שאר הנושים |
הטבלה מסבירה למה הספקים הם תמיד הנפגעים הגדולים. הבנק נפרע ראשון מהשעבוד, העובדים מוגנים חלקית בדין קדימה ובגמלה מביטוח לאומי, והספקים מחכים לשארית. במקרה הזה החברה טוענת שאם האתר יעצור, 75 מיליון השקלים שעוד אמורים להיכנס מהפרויקט לא יגיעו לקופה. זה הטיעון המרכזי שלה לשיקום: ההמשך שווה לנושים יותר מהעצירה. מי שרוצה להבין את ההליך מהצד של אדם פרטי ימצא הסבר ב-מדריך חדלות פירעון ליחיד, אבל אצל תאגיד ההיגיון זהה: שיקום אם יש ערך בהמשך, פירוק אם אין.
מה קורה לרוכשי הדירות
חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות) אוסר על מוכר לקבל יותר מ-7% ממחיר הדירה בלי בטוחה. הבטוחה הנפוצה בפרויקט עם ליווי בנקאי היא ערבות בנקאית, שמונפקת דרך פנקס שוברים: כל תשלום של הרוכש עובר בשובר, והבנק המלווה מנפיק ערבות על הסכום. אצל נטע ליפשיץ ערבויות חוק המכר שהנפיק בנק הפועלים עומדות על כ-27.6 מיליון שקל. הכסף של הרוכשים, אם כך, לא אבד. אבל השאלה המעשית היא אחרת: האם הרוכש יקבל דירה או יקבל כסף בחזרה.
סעיף 2(1) לחוק קובע שהערבות ממומשת כשהמוכר לא יכול למסור את הדירה בגלל עיקול, צו פירוק, צו כינוס או מניעה מוחלטת למסור את החזקה. בקשת נאמן לשיקום היא לא אחד מאלה. ובתי המשפט נוטים לדחות מימוש ערבות כשיש נאמן שמשלים את הבנייה. במרץ 2026 דחה בית המשפט בקשה של שישה רוכשים בפרויקט תמ״א בנתניה שנעצר ב-68.8%, בנימוק שהנאמן עובד על השלמה ויש לוח זמנים. לעומת זאת ביולי 2025 אישר המחוזי בתל אביב לשבעה רוכשים בנווה עופר להיפרד מפרויקט שקפא עוד מ-2019 ולחלט את הערבויות, כי עיכוב של שנים הוא הפרה יסודית. הכלל שעולה משני פסקי הדין: ערבות חוק המכר היא רשת ביטחון למקרה שהפרויקט מת, לא כרטיס יציאה מפרויקט שנתקע.
לרוכשים בגינות היובל יש גם סיבה לאופטימיות זהירה. פרויקט ב-80% עם 75 מיליון שקל יתרת תמורה הוא בדיוק סוג הפרויקט שנאמן מעדיף להשלים, בין אם עם החברה עצמה תחת פיקוח ובין אם עם קבלן מחליף שהבנק המלווה מכניס. הבנק, שמחזיק גם את החוב המובטח וגם את הערבויות, הוא בעל העניין הגדול ביותר בהשלמה: מימוש 27.6 מיליון שקל ערבויות יקר לו הרבה יותר ממימון הגמר. מי שחתם על חוזה עם לוח תשלומים דחוי צריך להכיר גם את הצד השני של המטבע, אשליית ה-20/80: קבלן שמקבל פחות כסף לאורך הדרך נשען יותר על אשראי יקר, וזה בדיוק מה שהכריע כאן.
הצד השני: הבעלים, הבנק והבדק
שלושה פרויקטים קודמים של החברה, ויטנברג, מורדות גילה ומקור חיים, בהיקף מצטבר של כ-360 מיליון שקל, כבר נמסרו ונמצאים בתקופת הבדק. בהליך חדלות פירעון תביעות בדק של דיירים הופכות לתביעות חוב כמו כל חוב אחר, ואם החברה תפורק הן ייפרעו כנושים רגילים, כלומר בחלק קטן. זו סיבה נוספת שבגללה בית משפט נוטה להעדיף שיקום של קבלן שעדיין מתפקד. מצד הבעלים, הלוואות הבעלים של 29.1 מיליון שקל מלמדות שהמשפחה הזרימה כסף לחברה, אבל בסדר הנשייה הכסף הזה עומד בסוף התור, אחרי הספקים. ומצד הבנק, 16.6% ריבית על אשראי לקבלן הם נתון שיעלה בדיון: הנושים האחרים ישאלו כמה מהמזומן של הפרויקט הלך למימון במקום לבנייה.
מה רוכש דירה בפרויקט תקוע צריך לעשות
- לוודא שיש ערבות חוק המכר מקורית על כל תשלום ששולם מעבר ל-7%, ושהיא רשומה על שם הרוכש. ללא ערבות, לפנות מיד לעורך דין.
- לבדוק בחוזה את שיטת ההצמדה של הערבות. אם לא נקבעה, החוק מצמיד למדד תשומות הבנייה מיום התשלום.
- להגיש תביעת חוב לנאמן במועד שבית המשפט קובע, גם אם המטרה היא לקבל דירה ולא כסף. מי שלא הגיש, לא נספר.
- להתארגן כקבוצת רוכשים עם ייצוג אחד. לקבוצה יש משקל בדיוני הנאמן ובהצבעה על הסדר, לרוכש בודד כמעט אין.
- לא למהר לחלט ערבות כשיש נאמן שמשלים. מימוש מחזיר את הקרן בהצמדה, אבל לא את עליית מחיר הדירה מאז החתימה. המדריך המלא ל-רכישת דירה מקבלן מפרט מה לבדוק לפני שחותמים.
44 מיליון לספקים, 15.4 לפועלים. ערבויות חוק מכר 27.6 מיליון
חברת נטע ליפשיץ פנתה לבית המשפט המחוזי בירושלים. לא לפירוק אלא לשיקום: היא מבקשת נאמן זמני וצו פתיחת הליכים. הפרויקט שעדיין רץ הוא גינות היובל בקרית היובל, ברחוב אברהם שטרן 34-42. חמישה מבנים, 226 דירות, גן ילדים ומסחר. ארבעה מהם עולים ל-11 קומות, ומגדל נוסף ל-15. הביצוע כבר על כ-80%, ויתרת התמורה שנותרה בפרויקט מוערכת ב-75 מיליון שקל. החברה אומרת שחשבון הבנק שלה הוגבל, וזה עוצר שכר וקבלני משנה. אם האתר ייעצר, היתרה לא תגיע לקופת הנושים.
החובות לנושים: יותר מ-60 מיליון שקל, לא כולל הלוואות בעלים של 29.1 מיליון. מאות ספקים וקבלני משנה מחכים ל-44 מיליון. בנק הפועלים דורש 15.4 מיליון מובטחים. שכר וזכויות שלא שולמו: 2.4 מיליון. לרשויות מאות אלפים. 45 עובדים על הספר. ב-2023, לפני המלחמה, המחזור היה 142 מיליון. מאז התפוקה ירדה ביותר מ-30%, וחוזי ביצוע ישנים לא כיסו את קפיצת התשומות. נתן נטע ליפשיץ מחזיק 75%, יעקב יוסף ליפשיץ 25%. הקבלן רשום בסיווג ג׳ 5 בלי תקרה, מאז סוף שנות ה-90.
הפרויקטים ויטנברג, מורדות גילה ומקור חיים כבר בתקופת הבדק. מה שנשאר לרוכשים הוא ערבויות חוק המכר: כ-27.6 מיליון שקל. מי שחתם מול קבלן בודק ב-מדריך רכישת דירה מקבלן, ומי שעוקב אחרי התייקרות החוזים הישנים חוזר ל-מחשבון מדד תשומות הבנייה. מס רכישה לדירה יחידה עדיין קפוא עד 15.1.2028, וריבית בנק ישראל עומדת על 3.25%.
ברנט שילם 750 מיליון. 900 דירות, שלושה מלונות, 30 אלף דולר לשנה עד 2051
הפטריארכיה היוונית-אורתודוקסית כתבה לבג"ץ שהיה לה ברור שקק"ל תממש את האופציה ותאריך את הסכמי החכירה. המכתב הוגש במסגרת עתירה של דיירים מיולי 2025, שדרשו מקק"ל להאריך חוזים שפוקעים ב-2051-2052. על 520 דונם ברחביה, טלביה וניות יושבות כ-900 דירות, המלונות ענבל, פרימה רויאל ודן פנורמה, וגם בית הכנסת הגדול, חלק ממוזיאון ישראל, תיאטרון החאן וגן הפעמון.
ב-2016 קבוצת ניות קוממיות רכשה מהכנסייה את הבעלות בכ-114 מיליון שקל. ב-2023 מכרה אותה לקבוצת גארי ברנט ב-750 מיליון. ברנט קיבל את מעמד הכנסייה: בעלות רשומה בטאבו, וחוזה חכירה מול קק"ל שמכניס 30 אלף דולר לשנה. כל עוד החכירה בתוקף הוא לא יכול לפתח את המגרשים. קק"ל כתבה לכנסייה בינואר 2023, לפני החתימה, שהקונה מקבל בעלות פורמלית בלבד, שמסתכמת בזכות לגבות דמי חכירה שנתיים.
דיירים חוששים מפינוי, ושווי דירות באזור צנח בעשרות אחוזים. באביב קק"ל בחנה רכישה של הקרקעות מברנט בסכום שהשוק העריך ב-1 עד 1.2 מיליארד שקל. אקסטל, החברה של ברנט, מסרה אז שהמכירה לא על הפרק. החוזים המקוריים נחתמו בשנות החמישים: קק"ל שילמה סכום ראשוני לפי שווי הקרקע אז, ומשלמת עוד 30 אלף דולר לשנה, בלי שהבעלות עברה אליה.
מע"מ 18%. היטל השבחה ככלל 50% מעליית השווי, אלא אם יש פטור מקומי. מי שיושב על חכירה שפוקעת בודק מס ב-מחשבון מס שבח ומחיר שכונה ב-מחשבון מחירי הדירות.
הלמ"ס סופרת היתר. שדה דב עלול לדחוף ל־90 אלף. מס רכישה קפוא עד 15.1.2028
כ-85 אלף דירות נמצאות במלאי הלא מכור. המספר נשמע כמו עודף שאמור להוריד מחירים. ההגדרה של הלמ"ס אחרת: דירה נכנסת למלאי ברגע שיש היתר בנייה, גם אם הקבלן מתחיל בעוד שנה והמסירה בעוד ארבע. לפי ההערכות רק 17% עד 19% מהמלאי הזה כבר מוכן. מתוך כ-15 אלף דירות מוכנות, כמה אלפים בתל אביב. בלי תל אביב נשארות כ-10 אלף דירות ריקות.
דירה שלא נמכרה 15 חודשים יוצאת מהסטטיסטיקה. היא עדיין בשיווק, אבל כבר לא נספרת ב-85 אלף. בארצות הברית מוציאים אחרי שנה. בפועל מדברים על כ-17 אלף דירות מוכנות ולא מכורות, כולל תל אביב, בעיקר בדרום העיר, שם עומדות מאות דירות ריקות. עסקאות שבוטלו חוזרות למלאי לפי רשות המסים. קבלנים לפעמים דוחים הוצאת היתרים כדי לא להגדיל את המלאי ליד פרויקט סמוך שעדיין לא נמכר כולו.
עד 2022 המלאי היה יציב. ב-2023, שנת שפל במכירות, המלאי קפץ ביותר מ-25%. ב-2024 עוד עלייה של יותר מ-14%, על רקע הטבות מימון של קבלנים. ב-2025 עלייה דומה. השנה המלאי צפוי להפסיק לגדול. הוא עדיין יכול להגיע ל-90 אלף אם ייכנסו אליו אלפי ההיתרים משדה דב, גם אם הבנייה שם רחוקה.
דירה ממוצעת סביב 2.4 מיליון שקל. מע"מ 18%. ריבית בנק ישראל 3.25%, פריים 4.75%. מדרגות מס רכישה לדירה יחידה קפואות עד 15.1.2028. דירה נוספת עדיין 8% עד 10% עד 31.12.2026. מי שבוחן קבלן עובר ב-מדריך רכישת דירה מקבלן ובודק מס ב-מחשבון מס רכישה.
עד 250 מיליון נוספים ב־27 חודשים. 103 מיליון חביות P2 ב־8 דולר
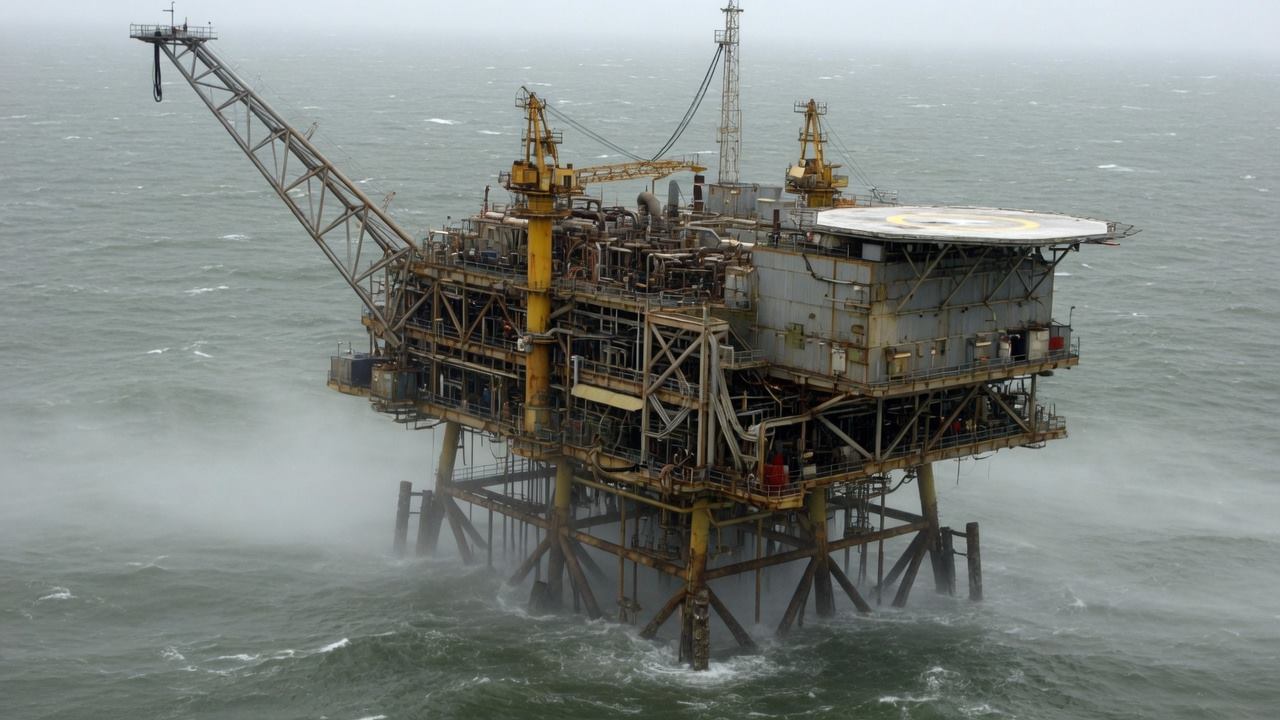
860 מיליון דולר במזומן. זה המחיר שאיתקה, בשליטת קבוצת דלק של יצחק תשובה ובניהול עידן וולס, תשלם ל-Suncor על נכסי נפט ימיים מול ניופאונדלנד ולברדור. עד 250 מיליון דולר נוספים ישולמו לפי מחירי הנפט, על פני 27 חודשים. המימון ממסגרת אשראי שמגובה בעתודות הנפט וממימון מקומי בקנדה. העסקה צפויה להיסגר במחצית הראשונה של 2027, והמועד הקובע הוא 1 ביולי 2026. זו העסקה הראשונה של איתקה מחוץ לים הצפוני הבריטי, אחרי המיזוג עם Eni UK והכניסה ל-FTSE 100.
בחבילת הנכסים: 48% (כמפעילה) ב-Terra Nova, 40% ב-White Rose Existing, ו-38.6% ב-White Rose Growth כולל West White Rose, עם תחילת הפקה ברבעון הרביעי של 2026. 103 מיליון חביות שווה ערך נפט בעתודות P2 (מוכחות וצפויות), בממוצע כ-8 דולר לחבית, ועוד כ-180 מיליון חביות משאבים בפיתוח. ההפקה היומית אמורה לעלות בכ-30 אלף חביות ב-2027-2031, ל-35-40 אלף ב-2029, ותחזית איתקה לטווח הבינוני היא 140-150 אלף חביות ביום. הרווח התפעולי התזרימי (EBITDAX) של הנכסים: 235 מיליון דולר ב-12 החודשים עד יוני 2026, בתקופה של הפקה נמוכה יחסית.
מי שעוקב אחרי דלק ואיתקה בודק תשואה ב-מחשבון תשואה והשקעה ב-מחשבון השקעות. מס רווחי הון על ניירות ערך 25%. ריבית בנק ישראל 3.25%, פריים 4.75%. מע"מ 18%.
חטיבת מידע וסטטיסטיקה. ריבית 3.25%, פריים 4.75%
גבי פישמן סיים 40 שנה בבנק ישראל. בתפקידו האחרון שימש ממלא מקום מנהל החטיבה למידע ולסטטיסטיקה, וניהל את אגף הסטטיסטיקה. הוא נכנס לבנק כחוקר בחטיבת המחקר, עבר לדוברות, להסברה כלכלית ולייעוץ לנגידים יעקב פרנקל ודוד קליין. אחר כך יצא לשמש יועץ כלכלי לראש הממשלה אריאל שרון, וחזר לבנק כראש המטה של הנגיד סטנלי פישר, באחריות על תקשורת, קשרי ממשל וחינוך פיננסי.
בשנים האלה הוא היה שותף לתהליך הורדת האינפלציה, לפתיחת שוק המט"ח ולחקיקת חוק בנק ישראל החדש. הוא היה שותף להקמת חטיבת המידע והסטטיסטיקה, ניהל את האגף, היה משנה למנהל החטיבה, ובחודשים האחרונים מילא את מקום המנהל. הנגיד אמיר ירון ציין את קידום החטיבה ואת מקום המידע בהחלטות הבנק. פישמן דיבר על היערכות לבינה מלאכותית ועל המידע כנכס של הבנק.
מי שבודק מה הריבית עושה להחזר יכול לעבור ב-מדריך ריבית הפריים. ריבית בנק ישראל 3.25%, פריים 4.75%. מע"מ 18%. מי שמחפש חסכון קצר בודק ב-מחשבון פיקדון.
היורו יורד 1% מול השקל. בארה״ב 29 אלף משרות, והפד ב־78% השארה ב־28 באוקטובר
היורו נסחר בסביבת 3.40 שקלים, ירידה של כ-1% מול השקל. הדולר יושב מעט מעל 3.04 שקלים. מול הדולר היורו יורד כ-0.7% ונשאר מתחת ל-1.12 דולר. מדד הדולר מול המטבעות המובילים עולה 0.5% ל-102.5 נקודות. הפאונד יורד 0.3% לסביבת 1.32 דולר, וביפן הדולר על 158.1 ין.
בצרפת חוששים משיתוק פוליטי שיבטל קיצוץ של 54 מיליארד יורו בתקציב 2027, וישאיר את משבר החוב בלי תוכנית טיפול. בארה״ב דוח התעסוקה האחרון הראה תוספת של 29 אלף משרות בלבד, מול צפי ל-84 אלף, והאבטלה עלתה ל-4.2%. נתון אוגוסט עודכן כלפי מטה ל-133 אלף משרות במקום 162 אלף. השוק נותן 78% סיכוי שהפד ישאיר את הריבית ללא שינוי ב-28 באוקטובר, מול 36% שבוע קודם. עדיין מצפים להעלאת ריבית בדצמבר ולשתיים במחצית הראשונה של 2027.
מי שמחזיק מט״ח בודק תשואה ב-מחשבון תשואה, ופיקדון מול קרן כספית ב-מחשבון פיקדון. ריבית בנק ישראל 3.25%, פריים 4.75%. מע"מ 18%. מס רכישה לדירה יחידה קפוא עד 15.1.2028, ולדירה נוספת 8% ו-10% עד 31.12.2026.
ברקוד 7290000072623, תפוגה 21.7.2027, ייצור בין 22:00 ל־23:59
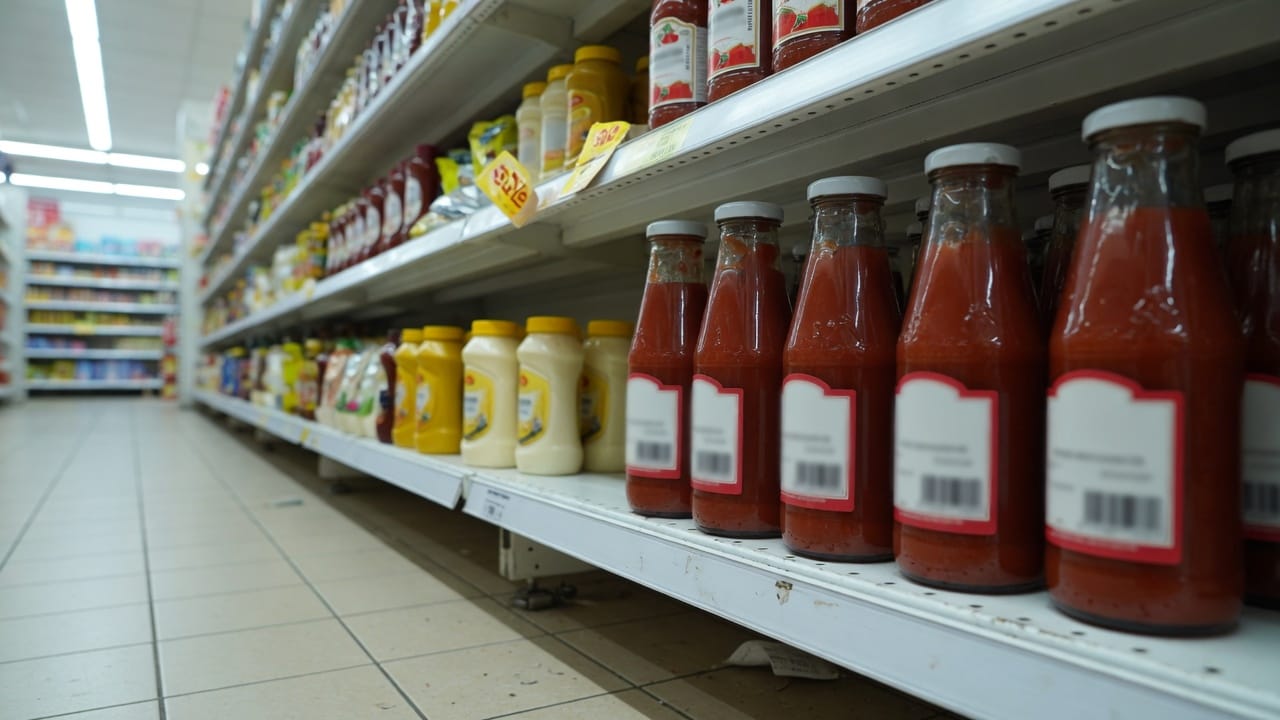
אסם-נסטלה אוספת חלק מבקבוקי קטשופ קלאסי במשקל 750 גרם. בתקלה נקודתית בקו הייצור נארז בבקבוקים האלה קטשופ חריף, לא הקלאסי שכתוב על התווית. מדובר באצווה שמספרה 62022828, ברקוד 7290000072623, תאריך אחרון לשימוש 21.7.2027. הייצור היה בין השעות 22:00 ל-23:59. בחברה אומרים שהמוצר בטוח לאכילה, וההבדל הוא בטעם בלבד.
מכיוון שהתווית לא תואמת את התוכן, הבקבוקים יורדים מהמדפים ומנקודות המכירה. מי שקנה מהאצווה הזו מתבקש לפנות לשירות הצרכנים בטלפון 1-700-70-76-76, בטופס באתר החברה או במייל [email protected], ולקבל שובר למוצר חלופי. שירות המזון במשרד הבריאות במחוז אשקלון עודכן.
מע"מ על מזון ארוז במדף הוא 18% מאז 1.1.2025. מי שמחשב את עלות הבקבוק אחרי המס יכול לבדוק ב-מחשבון המע"מ. ריבית בנק ישראל 3.25%, פריים 4.75%. מי ששילם בכרטיס ויש לו חיוב דחוי יכול לקרוא ב-מדריך כרטיסי האשראי.
1,291 חדרי מלון ו־60,700 מ״ר מסחר על 920 דונם. 144 חלקות אוחדו לקרקע של כמיליארד
4,814 דירות. זה מה שאיש העסקים בבו קובו קיבל השבוע ממועצת מחוז אורנג׳ באורלנדו, על מתחם טוסקנה בשטח 920 דונם ליד אינטרנשיונל דרייב. שווי הפיתוח שהחברה מציגה: 19 מיליארד דולר. בנוסף 1,291 חדרי מלון וכ-60,700 מ״ר מסחר. ההצבעה עברה 4 מול 3. במאי 2025 אותה תוכנית נדחתה פה אחד.
בין 2014 ל-2021 אוחדו 144 חלקות לחטיבה אחת. החברה מעריכה את הקרקע כיום בכמיליארד דולר, וקובו מחזיק 90% ב-Geyer Development. אורלנדו ספרה 76.7 מיליון מבקרים בשנה שעברה. סיימון אאוטלט הסמוך מושך כ-30 מיליון ביקורים בשנה, ומסביב שמורה של כ-12 אלף דונם. אחרי הדחייה היזמים איימו בתביעת נזיקין של יותר מ-112 מיליון דולר, ואז גובשה פשרה על שטחים רטובים והגבהת דרכי גישה. עדיין חסרים היתרי בנייה. זו לא דירה בנתניה וגם לא פנטהאוז מול הירקון, זה יעד תיירות עם מגורים ממותגים.
ריבית בנק ישראל 3.25%, פריים 4.75%. מי שבודק דירה בארץ מול נכס בחו״ל יכול לעבור ב-מחשבון המשכנתא. מס רכישה על דירה נוספת בישראל עדיין 8% עד 6,055,070 שקל ו-10% מעל זה, עד 31.12.2026. את המדרגות אפשר לחשב ב-מחשבון מס הרכישה. בפלורידה המיסוי שונה. בישראל המס הזה בתוקף, והקפאת מדרגות דירה יחידה רצה עד 15.1.2028.
110 מ״ר ברחוב יששכר. 640 אלף פחות זה לא אומר שהשוק נחתך ב־15%
4.39 מיליון שקל. זה המחיר שפורסם לדירה של 110 מ״ר ברחוב יששכר בשכונת בוכמן במודיעין, כ-40 אלף שקל למ״ר בנוי. אחר כך המודעה ירדה ל-3.75 מיליון, כ-34 אלף למ״ר. הפער 640 אלף שקל, בערך 14.5%. ברשתות החברתיות כבר כתבו שהשוק נחתך. החציון ברחוב יששכר נע סביב 28 עד 29 אלף שקל למ״ר. שלוש העסקאות האחרונות בשכונה נעו בין 30 ל-34 אלף. לדירה מרפסות של כ-120 מ״ר. גם אם מחשבים את המרפסת הענקית לפי שליש משטחה, 4.39 מיליון היה גבוה מהחציון, ולא מחיר שוק שנחתך.
בתל אביב פורסמה מודעה ששיקפה כ-51 אלף שקל למ״ר מול ממוצע אזורי של 43 אלף. אחרי ההורדה דיברו על ירידה של כ-16%. הדירה נמכרה במחיר השומה. בשדה דב נמכרו דירות ב-80 אלף שקל למ״ר, מעל הממוצע של השנתיים הקודמות. קבלן אמר שההנחה הגבוהה ביותר שנתן הייתה 6.5%, בתשלום אחד על דירה יקרה, וש-15% הנחה אין באף פרויקט. מחירי הדירות ירדו בשנתיים האחרונות באחוז חד-ספרתי, לא ב-15% על כל מודעה.
מי שקונה דירה נוספת עדיין במדרגות 8% עד 10% עד 31.12.2026. הקפאת מדרגות דירה יחידה רצה עד 15.1.2028. ריבית בנק ישראל 3.25%, פריים 4.75%. אפשר לחשב את המס ב-מחשבון מס הרכישה, ולהשוות ל-פנטהאוז מול הירקון ב-23.2 מיליון.
בשנה שעברה נמסרו 58,166. בפתח תקווה נוספו 2,880 יחידות, יותר מבגוש דן
מתחילת השנה עד סוף אוגוסט נמסרו בארץ 27,259 מכוניות חשמליות חדשות. בכל השנה שעברה נמסרו 58,166. הפער בין הערים חד יותר מהמספר הארצי. בתל אביב היו בסוף השנה שעברה 27,100 חשמליות בבעלות פרטית, ועכשיו 28,327: תוספת של 1,227 בלבד, עלייה של 3.7%. באשקלון המספר עלה מ-12,620 ל-15,613, זינוק של 25%.
בפתח תקווה המלאי עלה מ-17,507 ל-20,387, תוספת של 2,880 יחידות ו-17.6%. שכר השכיר הממוצע שם 16,000 שקל, מול 21,283 בתל אביב ו-12,728 באשקלון. בתל אביב 104 עמדות טעינה איטיות ועוד 10 מהירות, עמדה אחת לכל 249 חשמליות. באשקלון 46 איטיות ו-18 מהירות, יחס של 243 למכונית. בבאר שבע 14,072 חשמליות, עלייה של 16.6%, ו-213 מכוניות לעמדה, היחס הנוח ביותר מבין הערים שנבדקו.
לא השכר ולא מספר העמדות הציבוריות מסבירים לבדם את הפער. יש השנה גם דגמים זולים מתחת ל-130 אלף שקל, ובתל אביב גם הם לא נחטפים. מי שלוקח מימון על רכב כזה יכול לבדוק החזר ב-מחשבון הלוואות, ואת המע"מ ב-מחשבון מע"מ. מע"מ 18%, ריבית בנק ישראל 3.25%, פריים 4.75%.
עוד בית שילם 2,200. בחברה: החשבונות האחרונים הם חודשי הקיץ, והצריכה דומה לתקופה המקבילה
1,700 שקל לחודשיים לדירה של זוג. זה הסכום שמופיע עכשיו בחשבונות. בית אחר באותו גל של חשבונות שילם 2,200. זה לא מדד רשמי ולא ממוצע ארצי, אלא שני בתים ושני מספרים אחרי שהחשבונות האחרונים יצאו. מי שמשווה רק את השורה בשקלים, בלי קילו-ואט ובלי תקופת החיוב, מפספס את הבדיקה.
מחברת החשמל נמסר שהחשבונות שנשלחו בימים האחרונים הם על השימוש בחודשי הקיץ, שבהם הצריכה בדרך כלל גבוהה יותר, בין השאר בגלל מזגנים. אחרי פניות של לקוחות, בבדיקה של החברה עלה שהצריכה דומה לתקופה המקבילה אשתקד. מי שרוצה בדיקה פרטנית מתבקש להעביר את פרטי החשבון בפנייה ישירה, לא בפוסט.
סכום בשקלים לבדו לא קובע אם החיוב שגוי. בחשבון מופיע סוג הקריאה. אם לא הייתה קריאת מונה, החיוב יכול לשבת על הערכת צריכה. קודם בודקים תקופה, קילו-ואט, וקריאה בפועל מול הערכה. רק אחרי זה פונים. תלונה בלי המספרים האלה לא תוביל לשום מקום.
איך יודעים כמה עלה כל קילו-ואט בחשבון? מחלקים את סכום הצריכה, בלי התשלומים הקבועים, במספר הקילו-ואט שנרשמו לתקופה. התשלום הקבוע מופיע בכל חשבון בלי קשר לכמות שנצרכה, ולכן הוא לא מסביר קפיצה בין חורף לקיץ. התעריף הביתי מתעדכן פעמיים בשנה, בינואר וביולי, וחשבון של חודשי הקיץ יכול לחצות את מועד העדכון של יולי. מי שמחליט לפנות לחברה יכול להיעזר במדריך להגעה מהירה לנציג אנושי ולהגשת תלונה מסודרת.
מע״מ 18% יושב על החשבון. מי שמפרק את השורה לשקלים לפני מע״מ, עובר ב-מחשבון מע״מ. אם החשבון הזה נכנס לסל הוצאות החודש מול מדד, אפשר לשים אותו מול מחשבון מדד המחירים לצרכן. ריבית בנק ישראל 3.25%, פריים 4.75%. את התעריף לקילו-ואט לוקחים מהחשבון עצמו, לא מנחשים.
מאז יולי 2024 משקי בית יכולים לעבור לספק חשמל פרטי גם בלי מונה חכם. הרשת עצמה נשארת של חברת החשמל, והספק נותן הנחה באחוזים מהתעריף, לפעמים על כל הצריכה ולפעמים רק בשעות מסוימות. מסלול שמוזל רק בשעות היום שווה פחות למי שהמזגן אצלו עובד בעיקר בערב ובלילה. מי שרוצה לראות כמה מהתקציב החודשי הולך על חשמל בקיץ מול החורף יכול להכניס את שני החשבונות למחשבון תקציב משק בית.
במחשבון הבא מזינים את מספר הקילו-ואט לתקופה, את תדירות החיוב, את התעריף ואת אחוז ההנחה של שני מסלולים, ומקבלים את החיסכון השנתי בכל אחד מהם. מי שקיבל חשבון דו-חודשי של 1,700 שקל צריך להוציא ממנו קודם את מספר הקילו-ואט, כי המחשבון עובד לפי צריכה ולא לפי הסכום בשקלים.
131 ועדות מקומיות, עדכון כל חמש שנים, כפר סבא ורמת השרון ברשימה
הרשות לאכיפה במקרקעין סופרת 17 ועדות מקומיות לתכנון ובנייה שלא ערכו סקר עבירות בנייה, אף שהחוק מחייב. מתוך 131 ועדות בארץ, אלה לא עדכנו ולא פרסמו. הכלי שהחוק נותן לרשות: לערוך את הסקר במקומן ולחייב אותן בתשלום בגובה כפל ההוצאות. זה לא קנס סמלי, אלא חשבון כפול על עבודה שהוועדה הייתה אמורה לעשות בעצמה.
החובה יושבת בחוק התכנון והבנייה. ועדה מקומית צריכה לערוך סקר, לפרסם אותו לציבור, ולעדכן כל חמש שנים. בלי המסמך אין מפה: איפה בנו בלי היתר, איפה חסרה חתימת קונסטרוקטור, ואיפה לשים פקח. הרשות פנתה כמה פעמים. הסקרים לא הושלמו, ותשובה לא הגיעה. האכיפה נשארת תגובה לאירוע בודד, לא תוכנית מסודרת.
חובת הסקר נכנסה לחוק בתיקון 116, שנכנס לתוקף באוקטובר 2017. סעיף 245טז נתן לוועדות 18 חודשים לערוך את הסקר הראשון, ומאז לעדכן אותו כל חמש שנים ולהעביר את התוצאות לרשות הארצית לאכיפה. אותו תיקון הכניס לראשונה קנסות מנהליים, בלי הליך בבית משפט, בטווח של 10,000 עד 300,000 שקל לפי סוג הנכס והיקף העבירה. הוא גם הרחיב את הצווים המנהליים להפסקת עבודה, להפסקת שימוש ולהריסה. הכלים קיימים על הנייר תשע שנים, והסקר אמור להראות לפקחים איפה להפעיל אותם.
הרשימה כוללת את כפר סבא, אצבע הגליל, בית שאן, דימונה, טייבה, טירה, יישובי הברון, כפר יונה, להבים, לכיש, מזרח השרון, מעלה נפתלי, משגב, ערבה תיכונה, רמת השרון, שורקות ושפיר. בשרון נכנסו גם רשויות גדולות: כפר סבא, רמת השרון וכפר יונה. מי שקונה דירה שם ורוצה לדעת אם הבניין עומד בהיתר, נשאר בלי מסמך ציבורי מעודכן. מחיר העסקה עדיין רץ במחשבון מחירי הדירות, בלי שהסקר ישב לידו.
עוד בהון: פורסייט נמחקת מתל אביב ב-1.1.2027, אחרי קריסה של 99%.
לסקר יש שימוש פרקטי. הוא נותן לרשות סדרי עדיפויות, חוסך ריצה אחרי תלונה בודדת, ומאפשר לתושב לראות מה קורה ברחוב שלו. כשאין סקר, האכיפה מגיעה אחרי שהתוספת כבר עומדת. מי שקונה דירה יחידה עדיין יושב במדרגות מס הרכישה שקפאו עד 15.1.2028, כולל 0% עד 1,978,745 שקל. דירה נוספת נשארת ב-8% עד 6,055,070 שקל ו-10% מעליו, עד 31.12.2026. עבירה על ההיתר לא מופיעה במחשבון, והיא יכולה להפוך עסקה יקרה לעסקה תקועה. את המדרגות עצמן אפשר לבדוק במחשבון מס הרכישה.
שאלה: איך בודקים בניין לפני חתימה כשאין סקר? תשובה: הסקר נותן תמונה של כל המרחב, ואת הנכס עצמו בודקים בתיק הבניין שבארכיון הוועדה המקומית. שם נמצאים ההיתרים והתוכניות שאושרו, ומשווים אותם למה שבנוי בפועל: מרפסת שנסגרה, חדר על הגג, דירה שחולקה לשתיים. צו הריסה מנהלי מופנה לבנייה עצמה, כך שחריגה שמתגלה אחרי החתימה עוברת עם הנכס. את העלויות שנלוות לעסקה, משכר טרחה ועד שמאות, אפשר לרכז במחשבון עלויות נלוות לרכישת דירה, ואת המחיר של יציאה מעסקה שכבר נחתמה בודקים במחשבון ביטול עסקת דירה.
הרשות אומרת שהאכיפה מתחילה בתמונה שקופה, ושכפל ההוצאות על השולחן אם הוועדה לא משלימה. 17 מתוך 131 זה לא רוב, אבל זה מספיק כדי להשאיר שכונות בלי מפה. עד שהסקר יעלה, המספר שסופרים הוא 17 ועדות, לא אלפי עבירות שאין מי שסופר אותן במקום.
12 סניפים היום, 20 עד סוף השנה. יותר מ־130 חנויות נוחות בקבוצה
קמרי קמעונאות רוכשת 50% מהזכויות להפעלה ולפיתוח של זלמנ'ס בישראל, רשת אוכל רחוב אמריקאי כשר שמוכרת בעיקר נקניקיות מעושנות וכריכי קורנדביף ופונה בעיקר לציבור החרדי. העסקה נעשתה לפי שווי של כ-7 מיליון שקל לרשת כולה, כלומר כ-3.5 מיליון שקל למחצית. לרשת 12 סניפים היום, והשותפים מתכננים להגיע ל-20 סניפים עד סוף השנה ובהמשך לכ-40 סניפים בפריסה ארצית.
קמרי קמעונאות מפעילה יותר מ-130 חנויות נוחות תחת סבן אקספרס, קנדילנד, סוויט אנד טויס וחממה שושלת פיצוחים, מנהריה עד אילת. בנוסף היא מחזיקה זיכיונות של יותר מ-50 סניפים במזון מהיר, בתי קפה ופארם, בהם ארקפה, רולדין, גולדה, בי-פארם, פיצה עגבנייה, מוזס ויאשקה. הבעלות בקבוצה: אסף קמרי 33.4%, קבוצת הודיה 33.3%, וטוני זיו ויוסי מזרחי 33.3%. ב-2026 נחתם שיתוף פעולה עם סופר ספיר על רכש וסחר. מי שמחשב מימון לסניף חדש יכול לעבור ב-מחשבון ההלוואות. על מחיר המדף כתבנו ב-מדריכי הצרכנות.
שאלה ותשובה: מה קונים כשקונים 50%
למה מחצית ולא כל הרשת? רכישה של 50% הופכת את הצדדים לשותפים שווים. אף אחד מהם לא מחזיק ברוב, ולכן החלטות כמו קצב פתיחת סניפים, בחירת זכיינים ומחירים נקבעות בדרך כלל בהסכם בעלי מניות שמגדיר מי מחליט על מה ומה קורה כשאין הסכמה. מנגד, המוכרים נשארים עם מחצית מהעסק ונהנים מהצמיחה אם היעד יושג.
נקניקייה זולה הפכה בשנים האחרונות לכלי שיווקי גם בתחנות הדלק, כמו שהסברנו בהכלכלה שמאחורי מלחמת הנקניקיות בתחנות הדלק. גם רשת הנוחות ילו של פז מתחברת למשלוחים של האאט ביפו ובחיפה. הקצב שנדרש כדי לעמוד ביעד של זלמנ'ס: מ-12 סניפים ל-20 עד סוף השנה זה 8 פתיחות בפחות משלושה חודשים. היעד של 40 דורש עוד 28 סניפים מעבר לקיימים, כלומר רשת גדולה יותר מפי 3 מזו שפועלת היום.
כדי לשים את העלות בהקשר של יוקר המחיה אפשר להשתמש במחשבון מדד המחירים לצרכן, ולקרוא גם את אותו מנוי במחיר אחר.
עוד בהון: אלקטרה מבקשת 126 מיליון לאיתמר דויטשר, המוסדיים ב-10 עד 15.
השאלה שלי: 12 סניפים ל-40 זה רשת ארצית של נקניקייה כשרה, או שעוד דלפק צהוב באותם רחובות שכבר מכירים את זלמנ'ס.
40,407 עם נכות שנקבעה, 34,878 מהם בפגיעה נפשית. חל״ת 4.2 מיליארד
ביטוח לאומי פרסם סיכום לשלוש שנות מלחמה: כ-80 מיליארד שקל שולמו מאז 7 באוקטובר 2023. החלק הגדול, 58 מיליארד שקל, הלך לתגמולי מילואים, וכמעט מחצית מהמשרתים כבר עברו 150 ימי שירות. 87,286 אזרחים הוכרו כנפגעי פעולות איבה, ל-40,407 מהם נקבעה נכות, ורובם הגדול על רקע נפשי. דמי אבטלה, בעיקר לעובדים שהוצאו לחל״ת, הגיעו לכ-4.2 מיליארד שקל.
למפונים שלא ישבו במלון שולמו יותר מ-5 מיליארד שקל מענקי אכלוס, ל-190 אלף איש: 1.3 מיליארד ל-131 אלף בדרום, 3.8 מיליארד ל-63 אלף בצפון. מענקי שיבה 1.42 מיליארד ל-110 אלף, וחלף אבטלה 272 מיליון לכ-7,500. לנפגעי איבה, משפחות שכולות וחטופים עברו יותר מ-9 מיליארד, ושיקום יותר מ-750 מיליון. מי שמחשב מה נשאר אחרי הקצבה יכול לעבור ב-מחשבון הפיצויים. לוח הקצבאות לחודש, כולל 4,711 שקל נכות ב-28, פרסמנו ב-לוח אוקטובר של ביטוח לאומי.
מי משלם את המילואים בפועל
שאלה: אני שכיר ונקראתי למילואים. הכסף מגיע מהמעסיק או מביטוח לאומי? תשובה: משניהם. אצל שכיר התגמול עובר דרך תלוש השכר, המעסיק משלם וביטוח לאומי מחזיר לו את הסכום. עצמאי מקבל את התגמול ישירות מביטוח לאומי. הבסיס לחישוב הוא ההכנסה ב-3 החודשים שלפני השירות, מחולקת ב-90: אצל שכיר השכר ברוטו, ואצל עצמאי המקדמות שדיווח למס הכנסה. מתחילת השנה התגמול היומי נע בין 328.76 שקל ל-1,730.33 שקל, כלומר בין 9,863 ל-51,910 שקל לחודש מילואים מלא. שכר שעובר את התקרה מפוצה רק עד 1,730.33 שקל ליום.
מי שרוצה לראות איך המלחמה נראית בתקציב של בית אחד יכול להזין את הנתונים במחשבון עלות המלחמה למשפחה. את ההשפעה של חל"ת על השכר ועל הזכויות בודקים במחשבון השפעת חל״ת, והקצבאות השוטפות מרוכזות במחשבון קצבאות ביטוח לאומי 2026. הכסף לנפגעי האיבה עובר דרך ביטוח לאומי, אבל המימון שלו מגיע מאוצר המדינה. התגמולים משולמים לפי חוק התגמולים לנפגעי פעולות איבה מ-1970, שנועד להשוות את זכויות האזרחים שנפגעו לאלה של חיילים ומשפחות שכולות שמטופלים במשרד הביטחון.
ליד הקצבאות כדאי לבדוק גם מחשבון דמי הבראה, ואת לוח התשלומים במתי משולמות קצבאות ביטוח לאומי.
השאלה שלי: 58 מיליארד למילואים זה חשבון מדינה, או חשבון משק בית שעדיין מחכה להחזר כל חודש.
4 קווים כל 5 דקות בשיא. ב־2027 אגרה לרכב פרטי בין 7.12 ל־106.76 שקל
המתחם בנוי על כ-140 אלף מטר ב-4 קומות, עם 350 עמדות טעינה לרכב חשמלי ו-500 מקומות לאופניים. לשם השוואה, בחניון שפיים יש 7,000 מקומות ו-5 קווים, ועוברים שם כ-10,000 נוסעים ביום. הפרויקט כולו על כ-33 קילומטר לכל כיוון, בכביש החוף ובכביש 20, בעלות של כ-8 מיליארד שקל בשיטת PPP. כ-3.5 מיליארד שקל לזכיין על תכנון, הקמה, תפעול ותחזוקה לאורך 15 שנות זיכיון. מי שמחשב כמה עולה לו החודש על הרכב יכול לעבור על המספרים ב-מחשבון ההלוואות. על מחיר הליטר בתחנה כתבנו ב-הדלק יורד ל-7.77 שקל.
התקדים של כביש 1
המודל של נתיב עם אגרה דינמית, חניון חינם ושאטלים כבר עובד במרכז מינואר 2011. הנתיב המהיר בכביש 1 משתרע על 13 קילומטר, ממחלף בן גוריון ועד מחלף קיבוץ גלויות, והאגרה בו עולה עם העומס כדי לשמור על מהירות של 70 קמ"ש לפחות. רכב פרטי עם 4 נוסעים פטור מתשלום בשעות העומס, ועם 3 נוסעים בשאר השעות. החניון שלו תוכנן לכ-2,100 מכוניות והורחב עד 2022 לכ-4,000 מקומות, והשאטלים יוצאים ממנו לקריה בתל אביב ולאזור הבורסה ברמת גן. גם שם הפרויקט נבנה בזיכיון, ל-30 שנה.
ב-2027 אמורים לפתוח את הנתיב החדש גם לרכב פרטי עם 3 נוסעים ומעלה בלי תשלום. מי שנוסע עם פחות מ-3 ישלם אגרה לפי העומס, בין 7.12 שקל ל-106.76 שקל לקטע. אם המהירות יורדת מ-70 קמ"ש, הרכב הפרטי יוצא מהנתיב כדי לשמור על השאטל. בינתיים נוסעים שם שאטלים, אוטובוסים בין-עירוניים ומוניות שירות. מוניות מיוחדות ואופנועים נשארים בחוץ. למתחם עדיין אין קו אוטובוס מזין ייעודי.
שאלה: כמה זה יעלה למי שימשיך לנסוע לבד אחרי פתיחת הנתיב לרכב פרטי? תשובה: לפי טווח האגרה, נסיעה הלוך וחזור ב-21 ימי עבודה בחודש תעלה כ-299 שקל אם כל המעברים במחיר המינימום של 7.12 שקל, וכ-4,484 שקל אם כולם בשיא של 106.76 שקל לקטע. הפער בין שני הקצוות הוא המנגנון עצמו: המחיר נועד לדחוק החוצה את מי שיכול לנסוע בשעה אחרת או לצרף נוסעים. מול האגרה עומדות העלויות הקבועות של הרכב, שאפשר לרכז במחשבון עלות אחזקת רכב חודשית ושנתית, ואת הדלק לבדו בודקים במחשבון עלות דלק.
מחירי מחירון חדש בודקים במחירי רכבים חדשים, ואת האשראי לרכב במדריך כרטיסי אשראי.
עוד בהון: הדרך הקלה להחזיק רכב חשמלי.
השאלה שלי: 3,500 מקומות חינם זה באמת מוציא רכב מאיילון, או שזה עוד חניון בלי אוטובוס מזין, כמו שפיים.
מ-14 באוקטובר, במקום 52.44. בפרטנר 49 שקל, ב-Free tv זה כלול ב-49.90
לקוחות סלקום tv+ קיבלו הודעה: חבילת ספורט 5 פרימיום עולה מ-52.44 שקל ל-57 שקל בחודש, מ-14 באוקטובר. זה כמעט 9% יותר על אותם ערוצים. החיוב יורד לכרטיס כמו שאר החבילה, ועל איך עובד החיוב החודשי כתבנו ב-מדריך כרטיסי האשראי.
בחבילה נמצאים ספורט מקס 5, ספורט גולד 5, ספורט 5 לייב HD, ספורט 5 4K וספורט 5 סטארס. שם משודרים בין השאר ליגת העל בכדורגל, ליגת האלופות, פורמולה 1, ליגת העל בכדורסל וטורנירי טניס. בסלקום הצפייה בחבילה הזו לא זמינה בטלפון ובטאבלט.
מי שרוצה מחיר נמוך יותר יכול להשוות. בפרטנר tv+ אותה חבילה עומדת כרגע על 49 שקל בחודש. ב-HOT וב-NEXT המחיר 60 שקל, ב-Sting tv+ 64 שקל, וב-yes 65.5 שקל. ב-yes אפשר גם לקנות ערוץ ליממה או בנפרד, ב-37.20 עד 42.30 שקל בחודש.
בחישוב שנתי הפערים נראים אחרת. במחיר הישן חבילת הספורט בסלקום עלתה כ-629 שקל בשנה, ובמחיר החדש היא תעלה 684 שקל, תוספת של כ-55 שקל. בפרטנר, ב-49 שקל בחודש, אותה חבילה עולה 588 שקל בשנה, 96 שקל פחות מהמחיר החדש בסלקום. ב-yes, ב-65.5 שקל, היא מגיעה ל-786 שקל בשנה. מנוי כזה הוא הוצאה קבועה שקל לשכוח, ואפשר להכניס אותו לצד שאר החיובים החודשיים במחשבון תקציב משק בית.
שאלה: המחיר עלה באמצע המנוי. אפשר פשוט לבטל?
תשובה: מנוי טלוויזיה הוא עסקה מתמשכת לפי חוק הגנת הצרכן, והצרכן רשאי להודיע על ביטולה. כשההודעה נמסרת באחד מאמצעי ההתקשרות שנקבעו בהסכם, החוזה מסתיים בתוך שלושה ימי עסקים, ובהודעה בדואר רשום בתוך שישה ימי עסקים. מאותו מועד החברה צריכה להפסיק את השירות ולא לחייב עליו. לפני הביטול בודקים בחוזה אם נשארו תשלומים על ציוד או על הטבה שהייתה מותנית בתקופת התחייבות. איך מגיעים מהר למוקד ומגישים תלונה מסודרת מוסבר במדריך הגעה לנציג אנושי בשירות הלקוחות.
עוד בהון: מדריך מנויי הבינה המלאכותית.
ב-Free tv חבילת 5 פרימיום כלולה במחיר החודשי: 49.90 שקל לכל התכנים, כולל ערוצי one, על שני מסכים. מי שרוצה חמישה מסכים במקביל משלם 64.90 שקל. גם מנויי ספורט 1 ו-2 (צ'רלטון) בסלקום לא מקבלים את הערוצים האלה בסלולר, בניגוד למנויים אצל ספקיות אחרות. אם ההוצאה החודשית כבר לוחצת, אפשר לבדוק פריסה ב-מחשבון הלוואות.
השאלה שלי: האם 4.56 שקל בחודש שווים להישאר בסלקום, או שהמעבר ל-49 שקל בפרטנר או ל-49.90 ב-Free tv כבר מכסה את הפער.
במחלקת עסקים המחיר הגיע ל-4,100 דולר אחרי השעיית פליי דובאי
הלחץ על הקו מבנגקוק הגיע אחרי שפליי דובאי השעתה את הטיסות לישראל וממנה. טיסה מדובאי לנתב"ג הוסטה לנחיתה בטאבוק שבסעודיה בעקבות אירוע אלים בתא הטייס. הנוסעים הגיעו אחר כך במטוס חלופי, והחברה אמרה שההשעיה תיבחן מחדש לפי התקדמות החקירה, בלי מועד לחידוש.
מה מגיע למי שהטיסה שלו בוטלה
שאלה: היה לי כרטיס בפליי דובאי. מגיע לי כסף? תשובה: חוק שירותי תעופה חל על כל טיסה שממריאה מישראל או נוחתת בה, גם של חברה זרה. נוסע שהטיסה שלו בוטלה בוחר בין החזר של מחיר הכרטיס לבין כרטיס חלופי, וההחזר צריך להגיע תוך 21 ימים מהפנייה בכתב. בנפרד יש פיצוי כספי, שמתעדכן כל ינואר לפי המדד: השנה 1,530 שקל לטיסה של עד 2,000 קילומטר, 2,450 שקל עד 4,500 קילומטר ו-3,670 שקל מעבר לזה. הפיצוי לא משולם כשהביטול נגרם מנסיבות מיוחדות שלא היו בשליטת החברה ושלא ניתן היה למנוע, או כשהנוסע קיבל הודעה 14 ימים לפחות לפני הטיסה. ההחזר על הכרטיס נשאר גם במקרים האלה.
בארקיע מגדירים את הטיסה מבנגקוק כטיסה סדירה נוספת שהוכנסה ללוח. כדי להפעיל אותה המטוס יוצא לבנגקוק ריק, בלי מי שמכסה את עלות הטיסה הריקה. החברה מעריכה את עלות ההפעלה בכחצי מיליון דולר, ומציינת גם את העלייה במחירי הדלק הסילוני. על מחיר הדלק בתחנה כתבנו כאן: הדלק יורד ל-7.77 שקל.
לפני שמזמינים כדאי לקרוא איך מוצאים טיסות זולות ולחשב מע״מ במחשבון מע״מ אם זו הוצאה עסקית.
עוד בהון: המדריך לחיסכון ומקסימום הטבות בחו"ל.
במקביל ארקיע נערכת לחידוש הקו הישיר בין תל אביב לדובאי, עם תכנון לשתי טיסות ביום. ההפעלה תלויה בהשלמת ההיערכות ובאישורים מגורמי המדינה והביטחון.
מי שכבר בחו"ל וטיסת החזור שלו בוטלה צריך לבדוק גם את פוליסת ביטוח הנסיעות, שמסתיימת בתאריך שנקבע מראש. יש מבטחים שמאריכים אותה במקרים כאלה, כמו ליברה, שמאריכה ביטוח נסיעות למי שטיסת פליי דובאי בוטלה. מה עוד בודקים בפוליסה לפני שטסים מפורט בטעויות בבחירת ביטוח נסיעות לחו״ל. לזוג, מחיר של 1,999 דולר לכיוון אחד מצטבר לכמעט 4,000 דולר.
השאלה שלי: האם 1,999 דולר לכיוון אחד זה מחיר של טיסה ריקה ב-500 אלף דולר, או פשוט מה שקורה כשפליי דובאי יורדת מהמפה והמושב היחיד נשאר אצל ארקיע.
פירעון משכנתא נותן תשואה בגובה הריבית שנחסכת. מול זה עומדים נזילות ועמלת פירעון מוקדם.
פירעון משכנתא נותן למשפחה ״תשואה״ בגובה הריבית שהיא חוסכת. מצד שני, הכסף שעובר לבנק הופך לפחות נזיל. זאת אחת השאלות שהפכו מעניינות יותר כשהריבית עלתה, והיא נשארת רלוונטית גם כשהריבית מתחילה לרדת.
מה שווים 100 אלף שקל במסלול של 4.8%
נניח שנותרו 20 שנה במשכנתא, והריבית במסלול שממנו רוצים לפרוע היא 4.8%. פירעון של 100 אלף שקל שקול לחיסכון בריבית על אותם 100 אלף שקל. אם משאירים את תקופת ההלוואה זהה ומקטינים את ההחזר, החלק הזה במשכנתא שווה כיום בערך 649 שקל בחודש.
במשך 20 שנה סך התשלומים על אותם 100 אלף שקל היה מגיע לכ-156 אלף שקל. כלומר, פירעון מיידי חוסך כ-56 אלף שקל בתשלומים עתידיים בדוגמה הזאת. אפשר גם לבחור להשאיר את ההחזר החודשי קרוב לרמה הקיימת ולקצר את תקופת המשכנתא, מה שבדרך כלל מגדיל את החיסכון בריבית.
עוד בהון: הון עצמי למשכנתא ב-2026.
מה מרוויחים אם הכסף נשאר בחיסכון
מול זה צריך להציב את האלטרנטיבה. אם 100 אלף שקל נמצאים בחיסכון שמניב 3%-4% בשנה, צריך להשוות את התשואה נטו אחרי מס לריבית האפקטיבית שנחסכת במשכנתא. אם ריבית המשכנתא גבוהה יותר מהתשואה נטו על החיסכון, היתרון הכלכלי של פירעון החוב גדל.
כיום ריבית בנק ישראל עומדת על 3.25%, כך שגם הריביות על פיקדונות ואפיקים סולידיים כבר נמוכות מהשיאים שנראו בתקופת הריבית הגבוהה יותר.
בהשוואה הזאת המס יורד רק מצד אחד. ריבית שנחסכת במשכנתא לא מתחייבת במס, ואילו על ריבית מפיקדון שקלי לא צמוד משלמים 15% על כל הריבית הנומינלית. פיקדון של 4% משאיר אחרי מס 3.4%, ופיקדון של 3% משאיר 2.55%, מול 4.8% שנחסכים במסלול המשכנתא. בפיקדון צמוד למדד המס הוא 25%, על הרווח הריאלי בלבד. בשנה הראשונה, פירעון של 100 אלף שקל במסלול של 4.8% ל-20 שנה חוסך כ-4,700 שקל ריבית. את התשואה נטו של החלופות אפשר להשוות במחשבון ההשוואה בין פיקדון, קרן כספית ומק"מ.
נזילות ועמלת פירעון מוקדם
ועדיין, יש ערך גדול לנזילות. משפחה עם 100 אלף שקל בלבד בחשבון וחצי מיליון שקל או יותר במשכנתא צריכה לחשוב גם על קרן חירום. תיקון גדול בבית, תקופה בלי עבודה או הוצאה משפחתית חריגה יכולים להפוך כסף נזיל לחשוב יותר מחיסכון נוסף בריבית.
יש גם עמלות פירעון מוקדם. במסלולים מסוימים, בעיקר בריבית קבועה, יכולה להיווצר עמלת היוון, שתלויה בפער בין ריבית ההלוואה לבין הריביות הרלוונטיות במועד הפירעון. בנק ישראל מפרסם מדי חודש את הריביות המשמשות לחישוב הזה.
צו הבנקאות קובע הנחות בעמלה הזאת. בהלוואה לדיור רגילה, אחרי שלוש שנים ועד חמש מיום ההלוואה, עמלת ההיוון יורדת ב-20%, ואחרי חמש שנים ב-30%. בהלוואה בריבית משתנה שמתעדכנת פעם בשנה או בתדירות גבוהה יותר לא גובים עמלת היוון. מי שמודיע לבנק פחות מעשרה ימים לפני הפירעון משלם עוד 0.1% מהסכום, כלומר 100 שקל על 100 אלף שקל. לזה מתווספת עמלה תפעולית שנקבעה בצו על 60 שקל.
לכן לפני העברת 100 אלף שקל לבנק מבקשים יתרת סילוק מדויקת לכל מסלול. לפעמים כדאי לפרוע דווקא מסלול יקר וגמיש, לשמור חלק מהכסף נזיל ולהשתמש ביתרה לקיצור המשכנתא. ההחלטה האמיתית היא בין תשואה בטוחה מחיסכון בריבית לבין הערך של כסף זמין. אפשר לחשב כיוון במחשבון משכנתא ולבדוק עמלות במחשבון עמלת פירעון מוקדם.
במחשבון שלמטה אפשר להזין את נתוני הדוגמה: ריבית של 4.8%, 240 חודשים שנותרו וסכום פירעון של 100 אלף שקל, ואת יתרת המסלול כפי שהיא מופיעה בדוח מהבנק. המחשבון משווה בין קיצור התקופה להקטנת ההחזר החודשי, ומניח הלוואה בריבית קבועה בשיטת שפיצר. כמה כסף נזיל משאירים בצד לפני שמעבירים סכום כזה לבנק נבדק במדריך קרן חירום ותקציב משפחתי.
פז מתקדמת לרכישת וולט מרקט בכ-250 מיליון שקל, ובמקביל פותחת ערוץ שני
באפריל גייסה האאט 60 מיליון שקל לפי שווי של 310 מיליון שקל, בהשתתפות דואר ישראל וליימן שליסל. הכסף מגיע אחרי שהחברה בנתה רשת שליחים ולקוחות בעיקר בחברה הערבית. התשלום במזומן מגיע ישר ליד השליח, והמיפוי שלה מכסה בתים שהכתובת הרשמית חסרה בהם. התשתית הזו מאפשרת לה להוסיף מדפים של ילו על הצי הקיים בכל עיר שבה היא כבר פעילה.
שאלה: מה ההבדל בין הזמנה מסניף ילו להזמנה מחנות שמשרתת רק משלוחים?
תשובה: חנות משלוחים ייעודית, שנקראת בענף "חנות אפלה", היא מחסן קטן שסגור לקהל, והמדפים בו מסודרים לליקוט מהיר. בהזמנה מסניף פתוח המוצרים נלקחים מאותו מדף שממנו קונים הלקוחות בחנות, בלי מחסן נוסף שצריך לשכור ולתפעל. לסניפי הנוחות של רשתות הדלק יש גם יתרון של מיקום, ועל הכלכלה של החנויות האלה כתבנו במלחמת חנויות הנוחות בתחנות הדלק. כדי לראות כמה דמי משלוח תופסים מההוצאה החודשית על מזון אפשר להיעזר במחשבון תקציב משק בית.
גם העמלה על המסעדות שונה: האאט גובה כ-23% לעומת כ-27% בוולט, פער שעשוי להופיע במחיר המנה ללקוח. וולט מציעה מנוי פלוס ב-29 שקל בחודש עם משלוחים חינם. בהאאט כל משלוח נשאר מתומחר בטווח 14 עד 18 שקל. למשפחה שמזמינה ארבע פעמים בשבוע הפער בין 14 שקל ל-24 שקל מגיע לכ-40 שקל בשבוע, כ-160 שקל בחודש, לעומת מנוי הפלוס של וולט ב-29 שקל בחודש שכבר מחזיר את עצמו אחרי משלוח אחד או שניים. בוולט התשלום עובר בכרטיס או באמצעי דיגיטלי, ובהאאט המזומן נשאר אפשרות פתוחה בכל הזמנה.
כדי לשים את העלות בהקשר של יוקר המחיה אפשר להשתמש במחשבון מדד המחירים לצרכן, ולקרוא גם את אותו מנוי במחיר אחר.
עוד בהון: ניהול סיכונים בחברת מסחר מטבעות דיגיטליים.
וולט מחזיקה היצע מסעדות רחב ונוכחות חזקה בתל אביב. האאט מחזיקה נוכחות חזקה יותר בפריפריה ובחברה הערבית, ועכשיו נעה גם למרכז ולשרון. היצע המסעדות שלה מצומצם יותר, אבל החיבור לילו, ובהמשך לסופר יודה ולפרשמרקט, נותן לה סל קניות שהיה שמור עד עכשיו לרשתות הגדולות. מודל השליחים של וולט כבר נבחן בבתי הדין, והשאלה כמה מהכסף נשאר אצל השליח עדיין פתוחה. על המסלול המשפטי כתבנו כאן: שליחי וולט יוכרו כעובדים.
למה וולט מוכרת את וולט מרקט
את מכירת וולט מרקט דרשה רשות התחרות, שהחליטה שלא להאריך את הפטור שאפשר לוולט להפעיל במקביל פלטפורמת משלוחים ורשת מכולות משלה. וולט עצמה נמצאת מאז 2022 בבעלות דורדאש האמריקאית. וולט מרקט פועלת דרך כ-30 חנויות אפלות, עם מחזור של כ-650 מיליון שקל בשנה והפסד של עשרות מיליונים. מול פז התמודדו על הרכישה עוד כמה קבוצות, ובהן מייסדי גוד פארם. העסקה טעונה אישור של רשות התחרות, שתבחן לצד המחיר גם את יכולת הרוכש להשקיע בפעילות ואת ההשפעה על התחרות בשוק שבו ההוצאות של משקי הבית שוברות שיאים.
השאלה שלי: האם משפחה ביפו או בגבעת עירון כבר תעביר את קניית החלב והלחם להאאט ב-14 שקל למשלוח, או שהמנוי של וולט ב-29 שקל בחודש עדיין מחזיק אותה באותה אפליקציה.
צ'וי טה-וון, יו"ר קבוצת SK, אחד התאגידים הגדולים בדרום קוריאה, ימכור חלק ממניותיו בחברת האחזקות של הקבוצה כדי לממן את הסדר הגירושים עם גרושתו, רו
חתונה בבית הנשיא, פרידה בעיתון
הסיפור מעסיק את דרום קוריאה כבר שנים, ולא בכדי זכה לכינוי "הגירושים של המאה". רו היא בתו של רו טה-וו, נשיא דרום קוריאה בסוף שנות ה-80 ובתחילת שנות ה-90, והשניים נישאו ב-1988, בשנה שבה אביה נכנס לתפקיד, בטקס שנערך בבית הכחול, ארמון הנשיאות. גם החתונה קיבלה בזמנו כינוי משלה: "חתונת המאה". לבני הזוג, שניהם בני 65, שלושה ילדים בוגרים.
הנישואים התפרקו ב-2015, כשצ'וי פרסם בעיתון מכתב באורך שלושה עמודים, שבו הודיע שהוא רוצה להתגרש, וגילה שהתאהב באישה אחרת ונולד לו ממנה ילד.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
שלושה סבבים בבתי המשפט
המאבק המשפטי עבר כמה גלגולים. בערכאה הראשונה נפסקו לרו כ-66.5 מיליארד וון, כי בית המשפט ראה במניות SK של צ'וי נכס נפרד שלא נכלל בחלוקה. בערעור קפץ הסכום ל-1.38 טריליון וון, בין השאר על בסיס הטענה שכספים ממשפחתה סייעו לצמיחת הקבוצה. בית המשפט העליון ביטל את הפסק בשנה שעברה וקבע שכספים שמקורם, ככל הנראה, בשוחד שקיבל הנשיא לשעבר אינם יכולים להיכנס לחלוקת הרכוש. בדיון החוזר נקבע סכום של כ-944 מיליארד וון, והוא שעומד מאחורי מכירת המניות.
עוד בהון: רוצים להתחיל להשקיע בשוק ההון? השאלות שכדאי לשאול לפני הצעד הראשון.
למה זה מעניין גם משקיעים
SK היא אחת מקבוצות הענק שמכונות בקוריאה "צ'אבול", קונגלומרטים משפחתיים ששולטים בחלקים גדולים מהכלכלה. תחת הקבוצה פועלות חברות כמו SK הייניקס, מיצרניות שבבי הזיכרון הגדולות בעולם וספקית מרכזית של שבבי זיכרון מתקדמים לענקיות ה-AI, וכן חברת התקשורת SK טלקום וחברות אנרגיה וכימיה. השליטה של צ'וי בקבוצה עוברת דרך חברת האחזקות SK Inc, ולכן כל שינוי באחזקה שלו נבדק בזכוכית מגדלת.
בשלב זה המכירה לא מאיימת על השליטה: גם אחריה צ'וי נשאר בעל המניות הגדול. אבל היא ממחישה עד כמה קשרים אישיים ומשפחתיים יכולים להשפיע על תאגידים ציבוריים בקוריאה, נושא שעולה שוב ושוב בדיונים על ממשל תאגידי במדינה. במסחר בסיאול ירדה מניית SK Inc בכחצי אחוז אחרי הדיווח.
המכירה בנויה כך שלא תציף את השוק. כ-2.3% ממניות SK Inc יימכרו בשני חלקים: חלק בעסקת בלוק למשקיע אסטרטגי, והיתר דרך עסקת החלפת תשואה (PRS) מול חברת ניירות ערך. בעסקה כזו המוכר מקבל מזומן כבר עכשיו, אבל בדרך כלל ממשיך לשאת בשינויי מחיר המניה עד תום החוזה. האחזקה הישירה של צ'וי תרד מכ-17.8% לכ-15.5%, ועם צדדים קשורים הוא יחזיק כ-23%.
שאלה: איך הייתה מתחלקת אחזקה כזו בישראל?
תשובה: לפי חוק יחסי ממון בין בני זוג, כל אחד מבני הזוג זכאי בפרידה למחצית משווי הנכסים, כולל זכויות פנסיה, פיצויים וקרנות השתלמות. נכסים שהיו לפני הנישואין או שהתקבלו במתנה או בירושה יוצאים מהאיזון, ובית המשפט רשאי לסטות מחלוקה שווה בנסיבות מיוחדות. גם בישראל, סכסוכים על נכסים שהגיעו מהמשפחה מגיעים לא פעם לבית המשפט. על המושגים של החיסכון הפנסיוני לקראת פרישה יש מדריך נפרד.
עשר שנים אחרי שהבריטים הצביעו על עזיבת האיחוד האירופי, ראש הממשלה אנדי ברנהאם הודה שהניסוי לא עבד כמו שקיוו. בשבוע של ועידת הלייבור הוא אמר שהמצב הנוכחי
מה בדיוק על השולחן?
ברנהאם מנה כמה דרכים: להשאיר את היחסים כפי שהם, להיכנס לאיחוד מכס שיבטל את בדיקות המכס על סחורות, להצטרף לשוק האחיד כמו נורבגיה, או ללכת עד הסוף ולחזור כחברה מלאה. כל אחת מהן מחייבת ויתור אחר, מהסכמי סחר עצמאיים ועד קבלת כללים שנקבעים בבריסל.
למה דווקא עכשיו?
שאלה: מה ההבדל בין איחוד מכס לשוק האחיד?
תשובה: באיחוד מכס המדינות מבטלות מכסים ביניהן וגובות מכס אחיד על סחורות שמגיעות מבחוץ, ולכן מדינה חברה לא יכולה לחתום לבד על הסכמי סחר בסחורות. טורקיה נמצאת באיחוד מכס עם האיחוד האירופי מאז סוף 1995, בעיקר על מוצרי תעשייה. השוק האחיד הולך רחוק יותר וכולל גם תנועה חופשית של שירותים, הון ואנשים. נורבגיה שותפה בו דרך האזור הכלכלי האירופי, אבל נשארת מחוץ לאיחוד המכס ומנהלת מדיניות סחר משלה. בריטניה יצאה משניהם בתחילת 2021, בתום תקופת המעבר.
הכלכלה הבריטית לא קיבלה את הדחיפה שהובטחה בקמפיין של 2016. יש הערכות שלפיהן התוצר קטן היום בכמה אחוזים טובים ממה שהיה בלי היציאה, הליש"ט לא חזרה לשער שלפני ההצבעה, וגם ההגירה, שהייתה הנושא המרכזי של מחנה העזיבה, דווקא עלתה. במקביל התחלפו בלונדון שבעה ראשי ממשלה בעשור, וברנהאם עצמו נכנס לתפקיד בקיץ בלי בחירות.
כדי לשים את העלות בהקשר של יוקר המחיה אפשר להשתמש במחשבון מדד המחירים לצרכן, ולקרוא גם את אותו מנוי במחיר אחר.
עוד בהון: רותם שני.
אז למה לא מחר בבוקר?
קודם כול, הבחירות הבאות צפויות ב-2029, וברנהאם לא מתכוון להקדים אותן. שנית, לא ברור שיש בציבור רוב לחזרה, גם אם רבים מאוכזבים מהתוצאה. שלישית, אירופה לא תפתח את הדלת בחינם: מדינה מצטרפת מתחייבת עקרונית לאירו ולתנועה חופשית של עובדים, וכל 27 החברות צריכות לאשר. בבריסל זוכרים גם את התנודתיות הפוליטית של השנים האחרונות, ואת האפשרות שממשלה אחרת בלונדון תהפוך את הכיוון שוב.
ומה זה אומר לשווקים?
המניות הבריטיות נסחרות כבר שנים בהנחה מול וול סטריט, ובשוק מעריכים שיחסים קרובים יותר עם אירופה יכולים לתמוך בליש"ט ובמניות המקומיות. אירופה היא עדיין שותפת הסחר הגדולה של בריטניה, וכל הקלה בגבול מתורגמת לעלויות נמוכות יותר ליצואנים וליבואנים. מצד שני, גבולות פתוחים הם רחוב דו סטרי: במדינה עם מסים גבוהים, הם יכולים להקל גם על כסף ועל אנשים לצאת.
היציאה עצמה לקחה יותר מחמש שנים, מהמשאל ועד ההסכם הכלכלי. דרך חזרה, אם בכלל תיפתח, צפויה להיות ארוכה עוד יותר. התחנה הבאה היא פסגה בין בריטניה לאיחוד שמתוכננת להמשך השנה.
ומה עם ישראל?
הסחר בין ישראל לבריטניה נשען מאז תחילת 2021 על הסכם המשך, שמשכפל את התנאים שהיו לישראל מול האיחוד האירופי לפני הברקזיט. המשא ומתן על הסכם מורחב, שאמור היה לכסות גם שירותים וסחר דיגיטלי, הוקפא על ידי לונדון במאי 2025. כניסה של בריטניה לאיחוד מכס הייתה מחייבת אותה ליישר קו עם מדיניות המכס האירופית כלפי מדינות שלישיות, ובהן ישראל. בינתיים, יבואנים ומי שמחזיק נכסים באירופה מרגישים בעיקר את התנודות בשערי היורו והדולר מול השקל, וצרכנים שמזמינים מאתרים בריטיים יכולים לבדוק את העלות במחשבון מס יבוא אישי.
יצרנית הנשק האמריקאית RTX, לשעבר רייתיאון, קיבלה מהצי האמריקאי חוזה בהיקף של עד 24.4 מיליארד דולר להאצת ייצור טיל ה-SM-6. מדובר בחוזה לחמש שנים, עם
למה דווקא עכשיו
ברקע עומד מחסור הטילים. המלאים האמריקאיים התרוקנו בקצב מהיר בשל שורת עימותים, ובהם המלחמה מול איראן, והצורך לחדש אותם הפך לדחוף. הנשיא דונלד טראמפ דחף את קבלניות הביטחון הגדולות להרחיב את כושר הייצור, והחוזים הענקיים הם התרגום המעשי של הלחץ הזה.
טיל ה-SM-6 אינו טיל רגיל. הוא היחיד בארסנל האמריקאי שתוכנן ליירט גם מטוסים, גם טילים בליסטיים בגובה רב וגם ספינות, והוא הנשק המרכזי של סיירות ומשחתות הנושאות את מערכת איג'יס. שילוב היכולות הזה הופך אותו למבוקש במיוחד בעידן שבו איומי הטילים והרחפנים מתרבים.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
RTX נולדה באפריל 2020 ממיזוג של רייתאון עם יונייטד טכנולוג'יז, ושינתה את שמה ל-RTX ביולי 2023. לצד חטיבת רייתאון, שמייצרת את הטילים, היא מחזיקה גם את פראט אנד וויטני, יצרנית מנועי מטוסים, ואת קולינס איירוספייס, ספקית מערכות לתעופה. המשמעות היא שמניית החברה מושפעת גם ממצב התעופה האזרחית ולא רק מתקציבי הביטחון.
עוד בהון: מהצלת חירום למגנט השקעות.
הסכמי המסגרת ששוברים את הצוואר
היסטורית, קבלניות הביטחון נרתעו מהשקעה גדולה בהרחבת כושר ייצור בלי התחייבות כספית מוצקה מהצבא לרכוש נשק לאורך זמן. בלי ביקוש מובטח, בניית מפעל חדש היא הימור. כאן נכנסים הסכמי המסגרת.
החוזה הנוכחי נשען על חמישה הסכמי מסגרת ש-RTX חתמה עם משרד ההגנה בפברואר, שנועדו להגדיל את כושר הייצור ולזרז אספקה. הרעיון פשוט: המדינה מתחייבת מראש לביקוש, והקבלניות משקיעות בהרחבה. זהו מנגנון שמסיר את אחד החסמים המרכזיים בענף.
שאלה: האם כל 24.4 מיליארד הדולר ייכנסו לקופת החברה?
תשובה: הסכום הוא תקרה. החוזה נפרש על חמש שנים, עם אופציה לשנתיים נוספות, והכסף זורם לפי הזמנות בפועל ולפי קצב האספקה. הוא נועד לבסס תפוקה של יותר מ-500 טילי SM-6 בשנה, היעד שנקבע בהסכם המסגרת מפברואר. משקיעים בענף עוקבים בעיקר אחרי צבר ההזמנות, שמראה כמה עבודה כבר חתומה לשנים הבאות.
והמגמה חוצה חברות. הפנטגון חתם על הסכמי מסגרת דומים גם עם לוקהיד מרטין, ובאוגוסט הודיעו נורת'רופ גרומן ולוקהיד על עסקאות להרחבת ייצור רכיבים מרכזיים, במטרה להגדיל פי שלושה עד ארבעה את תפוקת טילי היירוט.
מה זה אומר למשקיעים
עבור מי שעוקב אחרי שוק ההון, התמונה שמצטיירת היא של ענף ביטחוני עם רוח גבית חזקה: ממשלות מערביות מגדילות תקציבי ביטחון, המלאים דורשים חידוש, והביקוש מובטח לשנים קדימה בזכות הסכמי המסגרת. כל אלה מספקים לקבלניות נראות הכנסות נדירה.
עם זאת, גם לסיפור הזה יש סיכונים. התלות בתקציבי ממשלה חושפת את הענף לשינויים פוליטיים ולקיצוצים עתידיים, המניות כבר עלו חזק על רקע המתיחות הגלובלית, וחלק מהציפיות כבר מגולמות במחיר. ההשקעה בענף, כמו בכל ענף, דורשת בחינה של התמחור ושל הסיכונים ולא רק של הכותרות. מי שרוצה להיחשף לתחום יכול לעשות זאת דרך מניות בודדות או דרך קרנות וקרנות סל מתמחות, נושא שנוגע למסחר עצמאי בבורסה ולבחירת הכלים המתאימים.
לפני חשיפה דרך קרן מתמחה בודקים מה היא מחזיקה בפועל, כמה משקל יש לכל מניה ומה דמי הניהול. הפרש של אחוז בשנה בדמי הניהול מצטבר לאורך שנים, ואת ההשפעה אפשר לראות במחשבון השפעת דמי ניהול על החיסכון. ההבדלים בין המוצרים מוסברים במדריך מה ההבדל בין קרן נאמנות לתעודת סל.
בתמונה הרחבה, החוזים של RTX ממחישים כיצד אירוע גיאופוליטי, מחסור במלאי תחמושת, מתגלגל להזמנות ענק, להרחבת מפעלים, ובסופו של דבר גם לשוק ההון.
המושג סוכן בינה מלאכותית (AI Agent) הפך לאחד הנפוצים בעולם הטכנולוגיה, וחברות רבות משיקות סוכנים שמבצעים משימות עבור המשתמש. אבל מה זה אומר בפועל, ובמה
דוגמאות מהחיים
הסוכנים כבר מתחילים להופיע בשירותים יומיומיים. יש סוכנים שמזמינים אוכל דרך הודעת טקסט, כאלה שמנהלים יומן ומתאמים פגישות, וכאלה שגולשים באתרים ומבצעים רכישות או השוואות מחירים. בעולם העבודה סוכנים כבר מסייעים בכתיבת קוד, בניתוח נתונים ובמשימות משרדיות חוזרות.
למה כולם מדברים על זה עכשיו?
הקפיצה ביכולות המודלים אפשרה לסוכנים לתכנן כמה צעדים קדימה, להשתמש בכלים חיצוניים ולתקן את עצמם תוך כדי עבודה. חברות הטכנולוגיה הגדולות רואות בכך את השלב הבא: מעבר מכלי שעונה לשאלות לכלי שעושה דברים. הטענה היא שבעתיד נפסיק לנווט בעצמנו באפליקציות, ופשוט נגדיר מטרה לסוכן.
את עליית המחיר בודקים במחשבון מדד המחירים לצרכן, ועל מנויים יקרים יותר באותו מנוי במחיר אחר.
עוד בהון: אשליית ה-20/80 והסוד שהקבלנים מסתירים.
מה הסיכונים?
לצד הנוחות יש גם סיכונים שחשוב להכיר. סוכן שמבצע פעולות בעצמו עלול לטעות, לבצע רכישה לא רצויה או לפרש הוראה באופן שגוי. כשנותנים לסוכן גישה לחשבונות, לכרטיס אשראי או למידע אישי נדרשת זהירות, כי טעות או ניצול לרעה עלולים לעלות ביוקר. לכן רוב השירותים עדיין מבקשים אישור של המשתמש לפני פעולות רגישות.
איך להיערך?
יש גם סיכון שייחודי לסוכנים, שנקרא הזרקת הוראות (Prompt Injection). סוכן שגולש באתר או קורא מייל יכול להיתקל בטקסט מוסתר שנכתב כדי להיראות כמו הוראה, למשל לשלוח פרטים לכתובת מסוימת. מודל השפה מקבל את ההוראות ואת התוכן באותו ערוץ, ולכן קשה לו להבדיל ביניהם. ארגון האבטחה OWASP מציב את הסיכון הזה במקום הראשון ברשימת הסיכונים של יישומים מבוססי מודלי שפה. ההגנה המקובלת היא הרשאות מינימליות ואישור אנושי לפני פעולה רגישה.
בשלב הזה כדאי להתנסות בזהירות. אפשר לתת לסוכן משימות פשוטות ולא קריטיות, לבדוק את התוצאה, ולהרחיב את ההסתמכות עליו בהדרגה. כדאי לשים לב אילו הרשאות אתם מעניקים, ולוודא שאתם מבינים מתי הסוכן פועל לבד ומתי הוא מבקש אישור. ככל שהטכנולוגיה מתבגרת, סביר שהסוכנים יהפכו למדויקים ובטוחים יותר.
בסופו של דבר, סוכני הבינה המלאכותית הם צעד משמעותי בדרך שבה אנחנו משתמשים בטכנולוגיה: פחות לחיצות ותפריטים, יותר הגדרת מטרה ותוצאה. מי שיבין מוקדם איך לעבוד איתם, וגם מתי לא לסמוך עליהם, ייהנה מהיתרונות בלי להיחשף לרוב הסיכונים.
דוגמאות נוספות לשימוש יומיומי
הסוכנים כבר נכנסים לתחומים מעשיים. בתכנון נסיעה סוכן יכול להשוות טיסות ומלונות, לבדוק זמינות ולבנות מסלול; בניהול כספים אישי הוא יכול לעבור על חיובים ולסמן חריגות; ובעבודה המשרדית הוא מסכם פגישות, מנסח מיילים ומארגן משימות. ככל שמתירים לו גישה ליותר כלים, כך הוא מסוגל לבצע שרשרת פעולות ארוכה יותר בלי התערבות.
איך מתחילים בבטחה
שאלה: כמה עולה להשתמש בסוכן?
תשובה: חלק מהיכולות זמינות בחינם, אבל שימוש רחב יותר מגיע בדרך כלל עם מנוי בתשלום, ויש שירותים שמתמחרים לפי היקף השימוש. פירוט לפי רמות מופיע במדריך מנויי הבינה המלאכותית. לפני שנותנים לסוכן לבצע רכישות אפשר להגביל את הנזק האפשרי דרך כרטיס עם מסגרת נמוכה או כרטיס נטען, וההבדלים מוסברים במדריך כרטיס אשראי בנקאי, חוץ-בנקאי או נטען.
מומלץ להתחיל ממשימות קטנות ולא קריטיות, לבדוק את התוצאה, ולהרחיב את ההסתמכות בהדרגה. כדאי לשים לב אילו הרשאות אתם מעניקים, במיוחד גישה לחשבונות, לאימייל או לאמצעי תשלום, ולהפעיל אישור ידני לפני פעולות רגישות כמו רכישה או שליחת הודעה. ככל שהסוכן פועל מול כסף או מול אנשים, כך חשוב יותר להשאיר בקרה אנושית.
המגבלות שעדיין קיימות
סוכן אינו חף מטעויות. הוא עלול לפרש הוראה באופן שגוי, להסתמך על מידע לא מעודכן או לבצע פעולה לא רצויה, ולכן האחריות הסופית נשארת אצל המשתמש. בישראל, כמו בעולם, הרגולציה בתחום עדיין מתגבשת, והשאלה מי אחראי כשסוכן טועה בפעולה כספית טרם הוכרעה במלואה. בינתיים הכלל הפשוט הוא לתת אמון מדורג ולשמור תיעוד של מה שהסוכן ביצע.
מחירי הטיסות יכולים להשתנות במאות אחוזים בין הזמנה להזמנה, לאותו יעד ובאותו תאריך. מי שיודע איך לחפש יכול לחסוך סכומים משמעותיים. ריכזנו את העקרונות
איפה מחפשים?
כדאי להתחיל ממנועי השוואת מחירים, שמרכזים הצעות מחברות רבות. אחרי שמוצאים טיסה מתאימה, לעיתים משתלם לבדוק גם ישירות באתר חברת התעופה, שם המחיר יכול להיות זהה או אף זול יותר, ובלי דמי טיפול של מתווך. חשוב לחפש בכמה מקורות, כי אף מנוע אינו מכסה את כל החברות.
להיזהר מהתוספות
מחיר נמוך בכותרת לא תמיד נשאר נמוך בקופה. חברות התעופה הזולות גובות בנפרד על כבודה, מזוודה לתא, בחירת מושב, אוכל ולעיתים אפילו הדפסת כרטיס עלייה. לפני השוואה כדאי לחבר את כל התוספות שאתם באמת צריכים, ורק אז להשוות מול חברה שכוללת חלק מהשירותים כבר במחיר.
מה מגיע כשחברת התעופה מבטלת
חוק שירותי תעופה, שמוכר גם כחוק טיבי, קובע מה חברת התעופה חייבת לנוסע כשטיסה מבוטלת או מתעכבת ביותר משמונה שעות: החזר מלא של הכרטיס או טיסה חלופית, לבחירת הנוסע, ובמקרים רבים גם פיצוי כספי שאינו תלוי במחיר ששולם. החוק לא מכסה ביטול מצד הנוסע עצמו, ואת הפער הזה משלים ביטוח נסיעות לחו״ל שנבחר בקפידה.
גובה הפיצוי נקבע לפי מרחק הטיסה ומתעדכן לפי המדד. ב-2026 הוא עומד על 1,530 שקל לטיסה של עד 2,000 ק״מ, 2,450 שקל לטיסה של 2,000 עד 4,500 ק״מ ו-3,670 שקל לטיסה ארוכה יותר. בכרטיס שנקנה במבצע, הפיצוי על טיסה קצרה יכול לעלות על המחיר ששולם. הפיצוי הכספי לא משולם אם ההודעה על הביטול נמסרה 14 יום לפחות לפני הטיסה, או כשהביטול נגרם מנסיבות מיוחדות שאינן בשליטת החברה, כמו מצב ביטחוני.
לפני שמזמינים כדאי לקרוא מדריך מס רכישה ולחשב מע״מ במחשבון מע״מ אם זו הוצאה עסקית.
עוד בהון: מיסוי בינלאומי.
מתי להזמין?
אין נוסחת קסם, אבל יש כללי אצבע. לטיסות לאירופה לרוב כדאי להזמין שבועות עד חודשים מראש, ולא ברגע האחרון, במיוחד בעונה הבוערת. מצד שני, לפעמים מופיעים מבצעי רגע אחרון על מושבים שנותרו ריקים. מי שגמיש בתאריכים ובנכונות לנסוע בהתראה קצרה יכול לנצל אותם.
טיפים קטנים שחוסכים
כדאי להירשם לעדכוני מחיר ולהתראות על ירידות מחיר ליעדים שמעניינים אתכם. כדאי לבדוק מחירים גם בחלון גלישה פרטי, ולקרוא היטב את תנאי הביטול והשינוי לפני התשלום, כי כרטיס זול שאי אפשר לשנות עלול להתברר כיקר אם התוכניות משתנות.
בסופו של דבר, מציאת טיסה זולה היא שילוב של גמישות, השוואה בכמה מקורות ותשומת לב לעלות הסופית האמיתית, זו שכוללת את כל התוספות ולא רק את מחיר הפרסום.
כלים וטכניקות למציאת מחיר
מנועי השוואה מאפשרים לחפש לפי חודש שלם ולזהות את הימים הזולים, ולהגדיר התראות מחיר ליעד מבוקש. חיפוש בגמישות של יומיים-שלושה סביב התאריך הרצוי יכול לחסוך מאות שקלים. גם שדה תעופה חלופי, מרוחק מעט מהיעד, לעיתים מוזיל משמעותית את הכרטיס.
כבודה, נקודות ותוספות
ההשוואה בין שדה ראשי לשדה חלופי צריכה לכלול גם את הדרך מהשדה ליעד, ברכבת, באוטובוס, במונית או ברכב שכור, ולעיתים גם לילה נוסף במלון. מי שמתכנן לשכור רכב ממילא יכול לבדוק במחשבון השכרת רכב בחו״ל כמה תעלה ההשכרה, ולהשוות את הסכום לחיסכון בכרטיס.
בחברות הזולות המחיר הנקוב אינו כולל הכול. מזוודה לתא, בחירת מושב וארוחה מתומחרים בנפרד, ולכן כדאי לחבר את כל התוספות שאתם צריכים לפני ההשוואה. מי שצובר נקודות או נוסע לעיתים קרובות יכול לנצל מועדוני לקוחות וכרטיסי אשראי שמזכים בכרטיסים או בשדרוגים, אך כדאי לבדוק את שווי הנקודות בפועל.
ביטוח ושינויים
כרטיס זול שאי אפשר לשנות עלול להתברר כיקר אם התוכניות משתנות, ולכן כדאי לקרוא את תנאי הביטול לפני התשלום. ביטוח נסיעות מתאים, שמכסה ביטול, מטען ואירוע רפואי, הוא חלק מהעלות האמיתית של הטיול, ולא הוצאה שכדאי לוותר עליה כדי לחסוך עוד כמה שקלים.
הליך חדלות הפירעון נועד לאפשר למי שנקלע לחובות שאינו מסוגל לשלם לפתוח דף חדש, אך הוא כרוך בכללים ובמגבלות. ריכזנו בשאלות ותשובות את העקרונות - בלי לקבוע אם ההליך מתאים למישהו מסוים.
מה ההבדל מהוצאה לפועל?
הוצאה לפועל היא מנגנון לגביית חוב ספציפי מול נושה מסוים, ואילו חדלות פירעון מטפלת בתמונה הכוללת של כלל החובות של אדם. ההבדלים ביניהם מהותיים לבחירת המסלול, ומוסברים במדריך ההבדל בין פשיטת רגל להוצאה לפועל.
מה קורה לחובות ולנכסים?
ההליך מוסדר היום בחוק חדלות פירעון ושיקום כלכלי, שנכנס לתוקף בספטמבר 2019 והחליף את פקודת פשיטת הרגל. סכום החוב קובע גם לאן פונים: חייב שחובותיו עד 150 אלף שקל מגיש את הבקשה לרשם ההוצאה לפועל, ומעל הסכום הזה הבקשה מוגשת לבית משפט השלום. הגוף שמפקח על ההליכים הוא הממונה על הליכי חדלות פירעון ושיקום כלכלי במשרד המשפטים, שנקרא בעבר הכונס הרשמי.
במהלך ההליך מוקפאים בדרך כלל ההליכים המשפטיים נגד החייב, נקבעת תוכנית תשלומים לפי היכולת, ולעיתים ממומשים נכסים לטובת הנושים. בתום ההליך, אם עמד בתנאים, החייב עשוי לקבל "הפטר" – מחיקת יתרת החובות. לצד זאת יש מגבלות בתקופת ההליך, למשל על ניהול חשבונות והתנהלות כלכלית.
מי שבוחן קודם הסדר מול הנושים יכול לבדוק במחשבון איחוד הלוואות מה קורה להחזר החודשי כשמרכזים כמה הלוואות להלוואה אחת, ואת ההבדלים בעלות בין מינוס, תשלומים והלוואה מפרט המדריך כמה באמת עולה האשראי.
האם ההליך נרשם בנתוני האשראי?
כן. הממונה על הליכי חדלות פירעון הוא אחד ממקורות המידע של מערכת נתוני אשראי שמפעיל בנק ישראל מאז 2019, לצד הבנקים, חברות כרטיסי האשראי ולשכות ההוצאה לפועל. בנק או חברת אשראי שבודקים בקשת הלוואה מקבלים את דוח האשראי רק בהסכמת הלקוח, ובדוח מופיע גם המידע מההליך.
חובות אשראי בודקים במחשבון הלוואה, ואת הליך היחיד במדריך מס רכישה.
עוד בהון: כשהירושה הופכת לסכסוך.
מה חשוב לדעת לפני?
ההליך אינו "פתרון קסם" ויש לו השלכות ארוכות טווח, ולכן חשוב לבחון גם חלופות כמו הסדר מול הנושים. מי ששוקל אותו יכול לפנות לסיוע המשפטי של המדינה, שמעניק ייעוץ וליווי בחלק מהמקרים ללא עלות. המטרה כאן היא להסביר את ההליך ואת העקרונות, לא להמליץ עליו – החלטה כזו מצריכה ליווי מקצועי והתאמה אישית.
כשמוכרים נייר ברווח, המדינה לוקחת נתח - אבל לא מכל הרווח. ריכזנו בשאלות ותשובות איך עובד מס רווחי ההון, מה זה רווח ריאלי, ואיך קיזוז הפסדים יכול להקטין את החשבון. בלי ייעוץ פרטני.
מה זה "רווח ריאלי" ולמה זה משנה?
המס מחושב על הרווח הריאלי – כלומר הרווח בניכוי האינפלציה לאורך תקופת ההחזקה – ולא על הרווח הנומינלי המלא. בתקופות של אינפלציה חלק מהרווח ה"נומינלי" אינו ממוסה, כי הוא בעצם שמירה על ערך הכסף ולא רווח אמיתי. ההבחנה הזו קריטית, כי היא יכולה להקטין משמעותית את חבות המס.
מתי בדיוק נוצר אירוע מס?
שלושה מצבים עיקריים יוצרים חבות מס: מכירת נייר ברווח, קבלת דיבידנד, וקבלת ריבית. עצם העלייה בערך התיק, כל עוד לא מכרתם, אינה מחויבת במס. לכן לעיתוי המכירה יש משמעות, למשל סביב סוף שנת המס או כשיש הפסדים פתוחים שאפשר לקזז מולם.
איזה מס חל על כל מכשיר? מיפוי רחב
אחת הטעויות הנפוצות היא להניח ש-25% חלים על הכול. בפועל, שיעור המס והבסיס שעליו הוא מחושב משתנים לפי סוג המכשיר:
עוד בהון: חיסכון לכל ילד בגרסה אמריקאית.
- מניות (ישראליות וזרות): 25% על הרווח הריאלי בעת המכירה.
- קרנות נאמנות וקרנות סל (תעודות סל): ברובן 25% על הרווח הריאלי. בקרן כספית או בקרן שמשקיעה בעיקר באפיקים שקליים לא צמודים, המיסוי קרוב יותר לעולם השקלי.
- אג"ח צמוד מדד או מט"ח: 25% על הרווח והריבית הריאליים.
- אג"ח שקלי לא צמוד: 15% על הרווח והריבית הנומינליים.
- פיקדונות בנקאיים: בפיקדון שקלי לא צמוד – 15% על הריבית הנומינלית. בפיקדון צמוד מדד או מט"ח – 25% על הריבית הריאלית. המס מנוכה אוטומטית בבנק.
- דיבידנד: 25% ליחיד. בעל מניות מהותי, מי שמחזיק 10% או יותר מהחברה, ממוסה ב-30%.
- ריבית מניירות ערך: לרוב 25%, בדומה לרווחי ההון, אלא אם מדובר באפיק שקלי לא צמוד.
- אופציות ונגזרים: לרוב 25%, אך פעילות מסחר אינטנסיבית עלולה להיחשב במקרים מסוימים כהכנסה מעסק ולהתמסות אחרת.
הכלל הרחב שמסביר את ההיגיון: באפיקים שקליים לא צמודים המס נמוך יותר, 15%, אך מחושב על הסכום הנומינלי המלא. באפיקים צמודים או מנייתיים המס גבוה יותר, 25%, אך מחושב רק על החלק הריאלי.
דוגמאות מספריות
כמה דוגמאות פשוטות ממחישות את ההבדלים:
- מניה ברווח: קניתם מניה ב-20,000 שקל ומכרתם ב-30,000 שקל. אם האינפלציה בתקופה שחקה כ-1,000 שקל מהרווח, הרווח הריאלי הוא כ-9,000 שקל, והמס יהיה כ-25% מתוכו, בסביבות 2,250 שקל.
- פיקדון שקלי: פיקדון שקלי לא צמוד שצבר 1,000 שקל ריבית. המס יהיה 15% על הסכום הנומינלי, כלומר 150 שקל, והבנק ינכה אותו ישירות.
- דיבידנד: חברה חילקה לכם דיבידנד של 2,000 שקל. כמשקיע רגיל תנוכה ממנו מס של 25%, כלומר 500 שקל, ותקבלו נטו 1,500 שקל.
- תיק עם כמה ניירות: מכרתם נייר אחד ברווח של 5,000 שקל ונייר שני בהפסד של 2,000 שקל. בזכות קיזוז הפסדים, המס יחושב על רווח נטו של 3,000 שקל בלבד.
המספרים להמחשה בלבד; החישוב בפועל תלוי בנתוני הרכישה, בתקופת ההחזקה ובמדד.
כמה חשבונות וכמה ברוקרים – איך מתקזזים?
כאן נמצא אחד הפערים שהכי מפתיעים משקיעים. כל בנק או בית השקעות שמנהל עבורכם חשבון הוא "מנכה במקור": הוא מחשב את המס, מנכה אותו ומעביר לרשות המסים, ובתוך אותו חשבון הוא מקזז בין רווחים להפסדים במהלך השנה.
הבעיה מתחילה כשיש כמה חשבונות אצל כמה גופים. כל גוף רואה רק את מה שקורה אצלו. אם באחד החשבונות צברתם רווח ושילמתם עליו מס, ובחשבון אחר נרשם הפסד, הניכוי במקור לא "יודע" על ההפסד השני. כדי לקזז בין החשבונות צריך להגיש דוח שנתי לרשות המסים, ושם מאחדים את התמונה, ולעיתים אף מקבלים החזר. ההליך מוסבר במדריך החזרי מס בגין שוק ההון. למשקיעים עם כמה חשבונות, בדיקה שנתית של הקיזוזים יכולה להיות שווה כסף ממשי.
מקרי קצה ששווה להכיר
- ברוקר זר: בחשבון אצל ברוקר זר אין בדרך כלל ניכוי מס ישראלי במקור. האחריות לדווח ולשלם עוברת למשקיע, שחייב לכלול את הרווחים בדוח השנתי.
- דיבידנד מחו"ל: על דיבידנד ממניה זרה מנוכה לרוב מס במדינת המקור. ישראל מאפשרת לקזז את המס הזר כזיכוי כדי למנוע כפל מס, אך לעיתים נותר הפרש לתשלום בישראל.
- הפסדים שלא נוצלו: הפסד הון שלא קוזז באותה שנה ניתן בתנאים להעביר לשנים הבאות ולקזז מול רווחים עתידיים.
- מס יסף: משקיעים עם הכנסה שנתית גבוהה חייבים גם במס נוסף, מס יסף, על ההכנסות שחורגות מתקרה מסוימת, כולל הכנסות מרווחי הון, מריבית ומדיבידנד.
- ניירות שהתקבלו בירושה או במתנה: יום הרכישה ומחיר הרכישה המקוריים של המוריש ממשיכים לרוב ללוות את הנייר, כך שהרווח החייב נמדד מנקודת הקנייה המקורית ולא מיום קבלת הנכס.
- מטבע חוץ: ברכישת נייר זר, שינויים בשער החליפין משפיעים על הרווח השקלי החייב במס, ולא רק תנועת המחיר של הנייר עצמו.
אפשר להקטין את המס?
מנגנון מרכזי הוא קיזוז הפסדים: הפסד ממכירת נייר אחד יכול לקזז רווח מנייר אחר ולהקטין את המס הכולל, בכפוף לכללים. יש גם אפיקים עם הטבות מס ייעודיות, כמו קופות גמל להשקעה, קרנות השתלמות או חיסכון פנסיוני, שבהם המיסוי נדחה או מופחת בתנאים מסוימים. אין כאן "טריק" אחד שמתאים לכולם – הכדאיות תלויה בתיק האישי, ובמקרים מורכבים שווה להיוועץ באיש מקצוע לפני שמבצעים פעולות שמטרתן מס בלבד.
מה כדאי לבדוק לפני שמוכרים?
לפני מכירה גדולה, ובמיוחד לקראת סוף שנת המס, כדאי לבדוק שלושה דברים: מהו סוג המכשיר, ומכאן שיעור המס שחל עליו; האם קיימים הפסדים פתוחים שאפשר לקזז מולם; והאם ההשקעות מפוזרות בין כמה חשבונות שדורשים איחוד בדוח שנתי. בדיקה כזו, ובמקרים מורכבים גם ייעוץ מקצועי, יכולה לשנות את גובה המס שתשלמו בפועל.
בחודשים האחרונים כתבנו גם על מיטב טרייד, הנפקת הענק של אנתרופיק מתקרבת, "הגירושים של המאה" ועל חוזה של 24 מיליארד דולר ל-RTX.
יותר ויותר ישראלים רוצים להתחיל להשקיע, אבל לא תמיד ברור מאיפה מתחילים, דרך מי, וכמה כסף צריך. ריכזנו בשאלות ותשובות את היסודות - בלי להמליץ על מסלול או על נייר מסוים.
דרך הבנק או דרך בית השקעות?
אפשר לסחור דרך חשבון הבנק או דרך בית השקעות/ברוקר. ההבדל המרכזי הוא לרוב בעלויות: דמי הניהול והעמלות (קנייה, מכירה, דמי משמרת) יכולים להיות שונים משמעותית בין הגופים, ולאורך זמן הם שוחקים את התשואה. השוואת העמלות בין בנקים לברוקרים מרוכזת במדריך העמלות בבנקים ובברוקרים. אין כאן בחירה "נכונה" אחת – זה תלוי בהיקף הפעילות ובשירות שחשוב לכם.
כמה כסף צריך כדי להתחיל?
אין סכום מינימום אמיתי – אפשר להתחיל גם בסכומים קטנים, בעיקר דרך קרנות שמאפשרות פיזור בעלות נמוכה. מה שחשוב יותר מהסכום ההתחלתי הוא העקביות וההבנה שהכסף המושקע צריך להיות כזה שאין צורך בו בטווח הקרוב.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
עוד בהון: מניית הזהב ניצחה בינתיים.
אילו טעויות נפוצות כדאי להכיר?
בין הנפוצות: רדיפה אחרי נייר ש"עלה חזק", מכירה בפאניקה בירידות, התעלמות מעלויות, והשקעת כסף שנדרש בטווח קצר. שוק ההון מתנהג בתנודתיות, וירידות הן חלק מהדרך. המטרה כאן היא להבין את היסודות ואת מרכיבי העלות והסיכון, כדי לקבל החלטות מדעת – לא לפי טיפים או הבטחות לתשואה.
המינוס, הקרדיט בכרטיס וההלוואות נראים נוחים, אבל המחיר האמיתי מסתתר בריבית. ריכזנו בשאלות ותשובות איך לזהות את העלות האמיתית של האשראי ומה חשוב לבדוק - בלי לקבוע עבורכם איזה אשראי לקחת.
ותשלומים או "קרדיט" בכרטיס האשראי?
פריסה רגילה ללא ריבית (תשלומים "רגילים") לא מייקרת את הקנייה, אבל מסלול "קרדיט" או "אשראי מתגלגל" כן נושא ריבית, ולעיתים משמעותית. ההבדל בין השניים בתלוש או באפליקציה של חברת האשראי קובע כמה באמת תשלמו, ולכן שווה לבדוק באיזה מסלול הכרטיס פועל.
הלוואה בנקאית או חוץ-בנקאית?
הלוואה בנקאית נוטה להיות זולה יותר למי שעומד בתנאים, בעוד גופים חוץ-בנקאיים עשויים לאשר מהר יותר או במצבים שהבנק מסרב – לרוב בריבית גבוהה יותר. אין כאן מסלול "נכון" אחד; ההתאמה תלויה בפרופיל הלווה, בדחיפות ובעלות הכוללת. מה שחשוב הוא להשוות את העלות הכוללת ולא רק את ההחזר החודשי.
איך בודקים את העלות האמיתית?
המספר שחשוב הוא הריבית האפקטיבית והעלות הכוללת לאורך חיי ההלוואה – לא רק גובה ההחזר החודשי, שיכול להיראות נמוך כשפורסים לתקופה ארוכה. אפשר להריץ תרחישים ולראות כמה ההלוואה עולה בסך הכול דרך מחשבון ההלוואה. ככלל, ככל שפורסים לזמן ארוך יותר ההחזר החודשי קטן אך העלות הכוללת גדלה – וזה בדיוק המקום שבו כדאי לעצור ולחשב לפני שחותמים.
בחודשים האחרונים כתבנו גם על כרטיס אשראי בנקאי, חוץ-בנקאי או נטען? ההבדלים שחשוב להכיר, כרטיס אשראי נטען ועל אילו מגבלות להגדיר בכרטיס אשראי לילדים?.
סביבת הריבית הפכה גם אפיקים "משעממים" לרלוונטיים שוב. ריכזנו בשאלות ותשובות את ההבדלים בין פיקדון בנקאי לקרן כספית, ומה חשוב לבדוק - בלי להמליץ לכם על אפיק מסוים.
מה עדיף מבחינת תשואה?
אין תשובה אחת. בתקופות של ריבית יציבה שני האפיקים נעים קרוב זה לזה, אבל כשהריבית משתנה הקרן הכספית מגיבה כמעט מיד, לטוב ולרע, בעוד פיקדון בריבית קבועה נועל את התנאי שהיה ביום ההפקדה. השוואה רחבה אפשר לראות במדריך קרן כספית מול חלופות השקעה בנקאיות.
מה כדאי לבדוק לפני שמחליטים?
מתי אני צפוי להזדקק לכסף, האם הריבית בפיקדון קבועה או משתנה, מהם תנאי היציאה המוקדמת, ומה גובה דמי הניהול בקרן. על סכומים גדולים כדאי גם להתמקח על ריבית הפיקדון מול הבנק. פירוט על הפיקדונות השקליים במדריך פיקדונות שקליים.
אפשר לחשב את המספרים במחשבון פיקדון.
עוד בהון: מדריך לקניית קרן כספית.
בשורה אחת: אין אפיק נכון אחד. פיקדון מתאים למי שמחפש ודאות ונעילת תנאי, וקרן כספית למי שמעריך נזילות וגמישות – וההחלטה תלויה בצרכים האישיים.
סביבת הריבית הפכה גם אפיקים "משעממים" לרלוונטיים שוב. ריכזנו בשאלות ותשובות את ההבדלים בין פיקדון בנקאי לקרן כספית, ומה חשוב לבדוק - בלי להמליץ לכם על אפיק מסוים.
מה עדיף מבחינת תשואה?
אין תשובה אחת. בתקופות של ריבית יציבה שני האפיקים נעים קרוב זה לזה, אבל כשהריבית משתנה, הקרן הכספית מגיבה כמעט מיד – לטוב ולרע – בעוד פיקדון בריבית קבועה "נועל" את התנאי שהיה ביום ההפקדה. המיסוי הריאלי של הקרן יכול לתת לה יתרון כשיש אינפלציה, ופיקדון בריבית נאה יכול להיות עדיף למי שרוצה ודאות מלאה. השוואה רחבה בין האפשרויות אפשר לראות במדריך קרן כספית מול חלופות השקעה בנקאיות.
מה כדאי לבדוק לפני שמחליטים?
כמה שאלות פשוטות עוזרות: מתי אני צפוי להזדקק לכסף (נזילות), האם הריבית בפיקדון קבועה או משתנה, מהם תנאי היציאה המוקדמת והקנסות, ומה גובה דמי הניהול בקרן. גם ההיקף משנה – על סכומים גדולים כדאי להתמקח על ריבית הפיקדון מול הבנק. פירוט על הפיקדונות השקליים ואיפה בודקים ריביות אפשר למצוא במדריך פיקדונות שקליים.
אפשר לחשב את המספרים במחשבון פיקדון.
עוד בהון: פיקדון בבנק או קרן כספית? השאלות שכדאי לשאול לפני שמחליטים איפה לשים א.
בשורה אחת: אין כאן אפיק "נכון" אחד. פיקדון מתאים למי שמחפש ודאות ונעילת תנאי, וקרן כספית למי שמעריך נזילות וגמישות. ההחלטה תלויה בצורכי הנזילות, באופק הזמן וברמת הוודאות שכל אחד מחפש.
התשלום שנכנס באמצע החודש מתייחס לזכאות של החודש הקודם, אבל באוקטובר העמוס בחגים התאריך עלול לזוז. כל מה שחשוב לדעת על דמי אבטלה והבטחת הכנסה - בשאלות ותשובות.
למה דווקא התאריך הזה, ומה עושים החגים?
הביטוח הלאומי קובע מועדי תשלום קבועים לאורך השנה, אך בחודשים עמוסי חגים התאריך עשוי לזוז בכמה ימים כדי להתאים לימי הפעילות של הבנקים. אוקטובר הוא דוגמה מובהקת לכך, ולכן לא כדאי להסתמך על "אותו יום כמו תמיד". בעבר הבהיר הביטוח הלאומי כי גם ימי חג נספרים לצורך הזכאות, כפי שעולה מהמקרה שבו שולמו דמי אבטלה גם על ימי החג.
מי זכאי לדמי אבטלה?
הזכאות נבחנת לפי כמה תנאים: תושבות בישראל, גיל מתאים, הפסקת עבודה, רישום והתייצבות בשירות התעסוקה, ותקופת אכשרה של 12 חודשי עבודה כשכיר לפחות מתוך 18 החודשים שקדמו לרישום הראשון. מי שהזכאות שלו הסתיימה לא בהכרח נותר בלי כלום, ויש זכויות נוספות שחשוב להכיר – כפי שמפורט במדריך על מה עושים כשתקופת הזכאות לדמי אבטלה מסתיימת.
איך נקבע גובה דמי האבטלה?
הסכום מחושב לפי הגיל וההכנסות בששת החודשים המלאים שקדמו להתייצבות הראשונה בשירות התעסוקה, ומושפע גם ממספר ימי הזכאות באותו חודש. המשמעות המעשית: שני אנשים שאיבדו את העבודה באותו שבוע עשויים לקבל סכומים שונים לגמרי, בהתאם לשכר שממנו באו ולגילם.
מהי הבטחת הכנסה ומי מקבל אותה?
הבטחת הכנסה היא קצבה שנועדה למי שאין לו הכנסה או שהכנסתו נמוכה מרף המחיה. הזכאות נבחנת לא רק לפי ההכנסה אלא גם לפי נכסים: בעלות על רכב, נדל"ן וחסכונות פיננסיים עלולים להקטין את הקצבה או לשלול אותה, וגם הכנסות בן או בת הזוג נכנסות לחישוב. ריכזנו את ההתלבטויות הנפוצות במדריך הבטחת הכנסה – שאלות ותשובות.
מה כדאי לבדוק כדי לא לפספס תשלום?
שלושה דברים שווים דקה באזור האישי: שפרטי חשבון הבנק מעודכנים, שהזכאות עדיין בתוקף ולא פקעה, ושאין דרישה פתוחה להשלמת מסמכים. בחודש עמוס חגים כמו אוקטובר, מעקב קצר אחר ההודעות האישיות חוסך הפתעות של עיכוב בתשלום שאפשר היה למנוע מראש.
בחודשים האחרונים כתבנו גם על ביטוח לאומי, קצבת הילד הנכה כבר מגיעה השנה עד 9,126 שקל בחודש ועל דמי לידה.
הרשות האמריקאית CFTC הגישה תביעה נגד Cash FX Group בטענה לתרמית פונזי של יותר מ-950 מיליון דולר, שנמכרה למשקיעים כקרן מסחר במטח שמנוהלת באלגוריתמים ובינה מלאכותית. בפועל, טוענת הרשות, כמעט לא היה מסחר אמיתי - וכספי המצטרפים החדשים שילמו את הרווחים המדומים לוותיקים
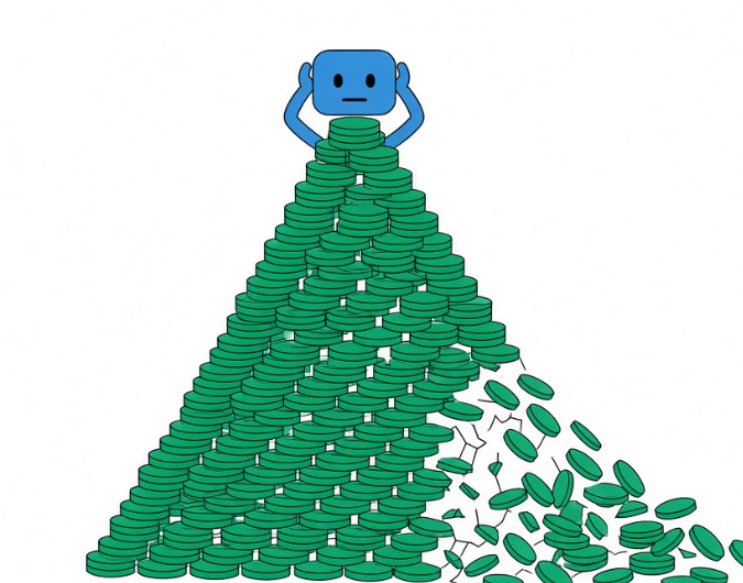
כאן נכנס הלב של תרמית הפונזי: הכספים שהגיעו ממשקיעים חדשים שימשו כדי לשלם רווחים מדומים למשקיעים הוותיקים. כל עוד זורם פנימה יותר כסף חדש ממה שיוצא, הפירמידה מחזיקה מעמד ונראית כמו קרן מצליחה. ברגע שהזרימה נעצרת, הכל קורס בבת אחת, ומי שנכנס אחרון מפסיד הכל. לפי ה-CFTC, המשקיעים כבר הפסידו לפחות 406 מיליון דולר.
מספיק לעשות חשבון קטן כדי להבין שההבטחה עצמה הייתה בלתי אפשרית. תשואה של 15% בשבוע, גם אם נניח שהיא מצטברת רק לינארית, היא כמעט 800% בשנה. בריבית דריבית המספר הופך לאסטרונומי, אלפי אחוזים בשנה, קצב שאף קרן גידור, בנק השקעות או מיליארדר בהיסטוריה לא ייצר לאורך זמן. כשמישהו מבטיח תשואה שגבוהה בסדרי גודל מכל מה שהשוק מסוגל לו, זה לא סימן לגאונות טכנולוגית אלא לדגל אדום.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
עוד בהון: קן גריפין תורם 3 מיליארד דולר.
מה שהופך את הפרשה הזו לרלוונטית במיוחד הוא השימוש בבינה מלאכותית ככיסוי. בשנים האחרונות המונח AI מעורר יראת כבוד ומבלבל משקיעים: קשה לבדוק מה בדיוק עושה אלגוריתם, ולכן קל להסתתר מאחוריו. אותה תופעה של "הלבשת AI" הופיעה כבר במיזמים שגייסו מיליארדים על בסיס הבטחות מעורפלות, אבל כאן היא שימשה ישירות ככלי הונאה. ככל שההייפ סביב הבינה המלאכותית גדל, כך גדל גם מרחב התמרון של מי שרוצה להשתמש בה כמסך עשן.
הפרשה גם ממחישה את מגבלות הרגולציה. Cash FX פעלה שנים וגייסה מאות מיליוני דולרים ברחבי העולם לפני שהרשויות הצליחו לעצור אותה, וגם עכשיו התביעה היא רק תחילתו של הליך משפטי ארוך, שבסופו לרוב מוחזר למשקיעים חלק קטן בלבד מהכסף. השורה התחתונה למשקיע הישראלי פשוטה: כשמבטיחים תשואה קבועה וגבוהה ללא סיכון, ומסבירים אותה במילים כמו אלגוריתם ובינה מלאכותית בלי שקיפות אמיתית, ההסתברות הגבוהה היא שמדובר בתרמית, לא בהזדמנות.
אלטמן בוחר בכסף הפרטי ובנימוק הבטיחות, בזמן שאנתרופיק צועדת לבורסה לפי שווי כפול. מה זה אומר למשקיע מהשורה
הנימוק הרשמי לדחייה מעניין לא פחות מהמספרים: סם אלטמן הבהיר שהחברה רוצה להתמקד בסוגיות בטיחות, על רקע החשש מאובדן שליטה על מודלים מתקדמים. ההצהרה מתחברת לשבוע הסוער של החברה, שבו נגנזה השקת המודל החזק הבא שלה אחרי שנכשל ברף הבטיחות הפנימי, והאימונים על הדור הבא הוקפאו עד להטמעת שכבות הגנה נוספות. חברה ציבורית חיה מדוח לדוח, וקשה לעצור השקות ולהקפיא אימונים כשכל רבעון נמדד; ההון הפרטי סבלני יותר.
למשקיע מהשורה, המהלך הזה הוא בעיקר תזכורת מתסכלת: את הצמיחה המטורפת של מנועי ה-AI הגדולים אי אפשר לקנות ישירות דרך חשבון המסחר. הדרך היחידה להיחשף אליהם עוברת בינתיים דרך המניות הציבוריות שסביבם, יצרניות השבבים, ספקיות הענן והחברות שמחזיקות בהם נתחים, או דרך הקרנות המוסדיות שמצליחות להידחף לסבבים. וכשחברה מעדיפה לגייס 30 מיליארד בפרטי במקום להנפיק, היא גם שומרת את השאלות הקשות, על הוצאות האימון האדירות ועל הדרך לרווח, הרחק מזרקורי הדיווח הרבעוני.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
עוד בהון: מטא פותחת חנות לעסקים.
חברות הביטוח יוצאות לתחרות חזיתית מול הבנקים על שוק המשכנתאות, והפיגורים אצלן כלל אינם נספרים בסטטיסטיקה הרשמית
ההצעה תוקפת את הבנקים בשלושה פלחים בבת אחת: רוכשים שההון העצמי שלהם גבוה אך ההכנסה החודשית מגבילה את גובה ההלוואה, משקיעים שנדרשים בבנק ל-50% הון עצמי ומקבלים בהראל מסלול של 40% בלבד, ולווים שמחפשים מינוף של עד 80% מערך הנכס. התזמון מדויק: מגבלות המפקח על הבנקים על מבצעי המימון של הקבלנים והריבית שמתחילה לרדת האטו את הביקושים, וחברת ביטוח שרוצה נתח מהשוק מוצאת קרקע נוחה.
הנקודה המטרידה באמת נמצאת בפער הפיקוח. הבנקים כפופים לפיקוח על הבנקים בבנק ישראל, שמפרסם מדי חודש נתוני פיגורים ומגביל את מבנה ההלוואות, ואילו חברות הביטוח והמימון החוץ-בנקאי פועלות תחת רגולציה נפרדת, ונתוני הפיגורים שלהן במשכנתאות פשוט אינם חלק מהסטטיסטיקה הרשמית. כלומר, אם ההלוואות הארוכות והממונפות האלה יתחילו להיכשל, הסימנים הראשונים יהיו סמויים מהעין הציבורית.
אפשר לחשב החזר במחשבון משכנתא, ואת ריבית העוגן בודקים בריבית פריים.
עוד בהון: היטל השבחה על ממ"ד בקומבינציה.
בענף מזכירים שהמודל הזה, הלוואות דיור ארוכות במיוחד, נוסה בעולם עם תוצאות מעורבות: ביפן של שנות ה-90 נמכרו משכנתאות של 100 שנה שהפכו לסמל של בועה, ובבריטניה ובקנדה פריסות של 35-40 שנה הפכו בשנים האחרונות לשגרה שמעוררת ויכוח ציבורי. השאלה הפתוחה בישראל היא מי יגן על הלווה שייקח את ההצעה הנדיבה בגיל 35 ויסיים לשלם אותה אחרי גיל הפרישה.
מענק ממשלתי חדש יחליף זיכוי מס כושל ויושלם ישירות לחשבון הפרישה; מיליוני משקי בית בטווח הזכאות
החידוש האמיתי הוא בצורת התשלום. ההטבה הנוכחית, שהמענק החדש מחליף, היא זיכוי מס שיכול לאפס את חבות המס אבל אינו מייצר החזר, וכאן בדיוק נכשלה: משקי בית בהכנסה נמוכה ממילא משלמים מעט מס או כלום, כך שהזיכוי כמעט שלא שווה להם דבר, והמודעות אליו נשארה נמוכה לאורך שנים. מענק שנכנס ישירות לחשבון הפנסיה עוקף את הבעיה, והחוקרים בתחום מעריכים שהוא יגיע לקהל רחב בהרבה.
הרקע הוא פער החיסכון האמריקאי: מחקר עדכני מעריך שיותר מ-50 מיליון עובדים במגזר הפרטי בארה"ב חיים בלי גישה לשום תוכנית פנסיה דרך המעסיק. נשארו גם קצוות פתוחים, ובראשם העובדה שחשבונות רוט, שבהם חוסכים רוב המצטרפים לתוכניות החיסכון האוטומטיות של המדינות, אינם יכולים לקבל את המענק בשלב זה, כך שחוסכים רבים יצטרכו לפתוח חשבון מסורתי לצידם. לקורא הישראלי זה נשמע מוכר: זו גרסה אמריקאית להפקדות המדינה המוכרות מכאן, מקרן השתלמות ועד חיסכון לכל ילד, רק עם בירוקרטיית מס בדרך.
אפשר להעריך צבירה במחשבון פנסיה, וההבדלים מפורטים במדריך קרן פנסיה.
עוד בהון: עד 8,000 שקל על כל מיליון שעובר.
דוח סנאט קובע שהמטבע היציב הגדול בעולם הפך לאמצעי התשלום המרכזי של המשטר האיראני, כולל מימון חיזבאללה
הבחירה של טהרן במטבע הזה כמעט מתבקשת. מטבע יציב צמוד לדולר מציע את היציבות של המטבע האמריקאי בלי לעבור דרך המערכת הבנקאית שוושינגטון שולטת בה, ו-USDT הוא הגדול מכולם, עם כ-60% משוק הסטייבלקוינים. לחברה המנפיקה יש דווקא כלי אכיפה חריג בעולם הקריפטו: היא יכולה להקפיא מטבעות בארנק מרוחק ואף להנפיק אותם מחדש, והדוח מבקר אותה על קצב איטי מדי בהקפאת ארנקים מסומנים. החברה שיתפה פעולה בעבר עם רשויות אכיפה והקפיאה חלק מהארנקים המקושרים למשטר.
הוועדה העבירה את ממצאיה למשרד המשפטים ולמשרד האוצר האמריקאיים, וייתכן שהם יתורגמו לצעדים נגד החברה, שנהנית בשנים האחרונות מרווחיות אדירה ומקשרים הולכים ומתהדקים עם הממשל. ובינתיים יש סימנים שטהרן עצמה מגוונת: נתוני חברת אנליטיקה מצביעים על ירידה חדה בחלקו של USDT בפעילות המקושרת לאיראן במהלך השנה האחרונה, מה שמרמז שהמשטר מחפש כבר את הצינור הבא.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
עוד בהון: לימודי שוק ההון למתחילים.
FuelCell Energy קפצה אחרי פתיחת סיקור, על רקע הרעב של מרכזי הנתונים לחשמל זמין
המספרים שמאחורי התזה גדולים מהחברה עצמה: צבר הזמנות של כ-3.3 מיליארד דולר, צינור פרויקטים של יותר מ-10 גיגה-וואט, ויותר מ-450 מגה-וואט בהסכמי קיבולת חתומים. התוכנית האסטרטגית שאפתנית בהתאם, הגדלת כושר הייצור השנתי ל-500 מגה-וואט עד 2029, יותר מפי עשרה מהיקפו היום. אף אחד מהנתונים האלה אינו ערובה להכנסות, אבל יחד הם משרטטים את גודל ההזדמנות שהשוק מתמחר.
הסיפור של FuelCell הוא חלק מגל רחב שבו וול סטריט מחפשת את המרוויחות העקיפות של מהפכת הבינה המלאכותית: לא מי שמייצרת את השבבים, אלא מי שמספקת להם חשמל. בישראל התופעה מוכרת מהצד השני, עם עשרות בקשות של יזמי חוות שרתים שממתינות לחיבור לרשת. לכתבה המלאה באתר ביזפורטל
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
עוד בהון: מה זה מסחר יומי במניות ולמי זה מתאים?.
הלוח הגדול בישראל נכנס לתחום הנכסים מעבר לים, עם פיילוט בקפריסין ותוכניות ליוון ופורטוגל
מאחורי המהלך עומדת בדיקה שערכה החברה בקרב ישראלים שכבר רכשו נכס בחו"ל, שהעלתה תמונה מעניינת: המחיר הנגיש והתשואה משכירות הם לא השיקולים היחידים. חלק מהרוכשים מחפשים בית נופש, אופציה למגורים עתידיים, או פשוט עוגן מחוץ לישראל, מונח שהפך שכיח בשיח מאז המלחמה.
האתגר האמיתי של הזירה החדשה יהיה בשלב שאחרי הקליק. רכישת דירה במדינה זרה כרוכה במיסוי כפול, חוקי בנייה מקומיים, רישום, מימון ופתיחת חשבון בנק, ופערי שפה שמסבכים כל שלב. אם יד2 תצליח לארוז את כל אלה בחוויית שימוש אחת, היא עשויה לשנות את שוק התיווך של הנדל"ן הזר בישראל, שוק שפעל עד היום בעיקר בכנסים במלונות ובקבוצות פייסבוק.
כדי לראות מה קרה למחיר הדירה לאורך זמן יש מחשבון מחירי הדירות, וברכישה בישראל נכנס מדריך מס רכישה.
עוד בהון: מדריך מקוצר להשקעה בנדל"ן בחו"ל.
עשר ערים מרכזות 77% מהתחלות הבנייה בהתחדשות עירונית. מאחורי המפה: הרווחיות של היזמים
הדירות הן המטבע, ובפריפריה המטבע שווה פחות
ההסבר נמצא במודל העסקי של הענף. בפרויקט פינוי-בינוי היזם לא משלם לדיירים בכסף אלא בדירות: הוא הורס בניין ישן, בונה מגדל צפוף בהרבה, נותן לכל דייר דירה חדשה בחינם ומוכר את הדירות הנוספות בשוק החופשי. בתל אביב, שבה מחיר דירה חדשה גבוה פי שלושה ויותר מאשר בטבריה או באופקים, המשוואה נסגרת גם עם תוספת דירות מתונה. בפריפריה היזם צריך לבנות ולמכור הרבה יותר דירות בשוק שבו המחירים נמוכים, ולכן השוק החופשי פשוט לא מגיע לשם. בענף נהוג להעריך שבערי המרכז מספיקות בערך שתי דירות חדשות על כל דירה ישנה כדי שהפרויקט ייסגר כלכלית, בעוד בפריפריה נדרשות ארבע, חמש ולפעמים יותר.
הבעיה חדלה מזמן להיות של הפריפריה בלבד. פרויקטים שנחתמו לפני חמש ושש שנים, כשהריבית הייתה אפסית ועלויות הבנייה נמוכות בעשרות אחוזים, מגיעים היום לשלב הביצוע עם מספרים שכבר לא עומדים. ב-2025 הוציאו הרשויות המקומיות היתרי בנייה לכ-28.9 אלף דירות בהתחדשות עירונית, ירידה של כ-15% לעומת 2024, וירידה בהיתרים מתורגמת בתוך שלוש-ארבע שנים לפחות אתרי בנייה.
בחוזה כדאי לבדוק הצמדה במחשבון מדד תשומות הבנייה, ולקרוא גם על רכישת דירה מקבלן.
עוד בהון: פינוי-בינוי בסוקולוב הרצליה.
שוק הרכב המשומש בישראל עובר טלטלה. זה לא קורה ביום אחד, אבל השינויים המצטברים יוצרים סביבה חדשה - עם מאפיינים שלא הכרנו בעבר, סיכונים שקשה להתעלם מהם,
שוק הרכב המשומש בישראל עובר טלטלה. זה לא קורה ביום אחד, אבל השינויים המצטברים יוצרים סביבה חדשה – עם מאפיינים שלא הכרנו בעבר, סיכונים שקשה להתעלם מהם, אבל גם לא מעט הזדמנויות. מי שמצוי בפרטים, יכול למנף את המצב ולבצע עסקאות משתלמות, אם כי לא ללא סיכון.
ריבוי דגמים והנחות משמעותיות: מה שמתחיל בליסינג, גולש לשוק כולו
מחירי מחירון חדש בודקים במחירי רכבים חדשים, ואת האשראי לרכב במדריך כרטיסי אשראי.
עוד בהון: שוכרים רכב גדול שיספיק לכל המשפחה? כל הדברים הקטנים שכדאי לבדוק מראש.
חברות הליסינג בישראל הן השחקן הדומיננטי בשוק היד השנייה. מדי שנה מתגלגלים דרכן בין 70 ל-90 אלף רכבים חוזרים מהשכרה ומחכירה, כאשר רובם מוצעים למכירה במגרשים או במסגרת טרייד אין. זה לכאורה לא חדש, אבל המצב של שוק הרכב החדש מייצר תופעה חריגה: עודף ניכר של רכבים שנרכשו על ידי חברות ליסינג בשנה-שנתיים האחרונות – במיוחד מדגמים שמיובאים על ידי קבוצות רכב שלהן יש קשרי בעלות עם חברות הליסינג.
הקשר הזה, שבשנים רגילות איפשר יעילות והנחות לרוכשים, הפך לבעיה. חברות יבוא רכב מתקשות כיום למכור רכבים חדשים בשוק הקמעונאי, ולכן הן "דוחפות" דגמים דרך חברות הליסינג שבשליטתן. התוצאה: מגרשים מלאים ברכבים שאינם מהסוג המבוקש – לרבות רכבים סיניים, חשמליים או פלאג אין, שעדיין לא ביססו לעצמם שוק יד שנייה יציב בישראל.
רכבים כאלה, רבים מהם בני שנה-שנתיים בלבד, נמכרים לעיתים קרובות במחירים של 15%-25% מתחת למחירון הרשמי. אלה הנחות חריגות במונחים של שוק הרכב, במיוחד כשמדובר ברכב עם קילומטראז' נמוך, אחריות בתוקף ולעיתים אף ציוד עשיר. עם זאת, יש סיבה למחיר הנמוך: חוסר ודאות משמעותי לגבי שמירת הערך בעתיד.
הרכב החשמלי נשחק: הפער בין דגמים חדשים לישנים גדל במהירות
מגמה נוספת שמעצבת מחדש את השוק היא ירידת הערך המואצת של רכבים חשמליים. בשנים 2022-2024 נמכרו בישראל מעל 140 אלף רכבים עם הנעה חשמלית, חלקם כבר הגיעו לשוק היד השנייה. אבל בזמן הזה, קרו כמה דברים – ובראשם ירידה חדה במחירי סוללות הליתיום, מרכיב מרכזי בעלות הייצור של רכב חשמלי.
אם בתחילת התקופה עלות הסוללה עמדה על כ-150 דולר לקוט"ש, הרי שכיום היא נעה סביב 100 דולר – וצפויה לרדת אפילו ל-60 דולר בשנה הקרובה. המשמעות: רכבים חשמליים חדשים, עם טווח גדול יותר, אבזור טוב יותר וטעינה מהירה יותר, נמכרים כיום במחיר נמוך משמעותית מהמחיר שבו נרכשו הדגמים לפני שנתיים-שלוש.
התוצאה הישירה: הרכב החשמלי המשומש הפך לפחות אטרקטיבי, גם כאשר מדובר בדגם איכותי, במצב טוב ועם אחריות. רכבים כמו דיפאל 05, ג'אקו 5 או טיגו 4 מוצעים כיום במחירים שמתחילים ב-140-150 אלף שקל, ולמרות המיסוי – הפער מול רכבי יד שנייה מתקזז. מי ששוקל למכור רכב חשמלי משומש בן שנתיים-שלוש, כדאי שיבחן לעשות זאת בהקדם, לפני שהשוק ייגרר למטה בגל נוסף של ירידת מחירים.
בדיקות חדשות לרכב חכם: לא רק קילומטראז' ומצב מכני
המעבר לרכבים חכמים מחייב שינוי בהרגלי הקנייה של רכבי יד שנייה. לא מספיק לבדוק מצב פח, תאונות וטיפולים. צריך להבין גם אם הרכב עודכן בתוכנה (OTA), האם יש לו אחריות פעילה על הסוללה ומה טיב התנאים בפוליסת האחריות.
לכאורה, רכבים חשמליים ופלאג אין בני שנה-שלוש נהנים עדיין מאחריות סוללה ל-8 שנים, אבל התנאים לא אחידים, ולא תמיד כוללים ירידה טבעית בביצועי הסוללה. בנוסף, אם הרכב לא טופל לפי הוראות היצרן, ייתכן שהאחריות תישלל.
עדכוני תוכנה הם פרק נפרד: יצרנים מסוימים מעבירים עדכונים תכופים לרכבים החשמליים שלהם – שמוסיפים יכולות, מאריכים חיי סוללה ולעיתים אף משפרים ביצועים. רכב שכבר אינו זכאי לעדכונים כאלה, עלול להיחשב פחות אטרקטיבי לקונה פוטנציאלי.
והקונים? ביניהם מסתובבים גם משקיעים
מעבר למשקי בית פרטיים שמחפשים עסקה משתלמת, הולך ומתרחב גם פלח הקונים שמבקשים למכור ברווח תוך זמן קצר. חלקם פועלים כמשקיעים לכל דבר – מזהים רכבים עם ירידת ערך מוגזמת, רוכשים במחיר מופחת, משקיעים בשיפוץ או שיווק מחדש ומוכרים לאחר חודשים ספורים. אחרים מייבאים רכבים משומשים (בעיקר מארה"ב) בתקווה לרווח מהפערים.
אבל מדובר במשחק שדורש הבנה עמוקה של השוק, מעקב אחרי מגמות מחירים, שליטה בפלטפורמות מכירה והשקעת זמן ומשאבים. במקביל, הרגולציה בישראל לא תמיד מגנה על הקונה כאשר מדובר ברכבים שהגיעו מיבוא אישי.
האם צפויה התייצבות? ייתכן, אבל לא בטווח הקרוב
ההערכות הן כי שוק היד השנייה יישאר תנודתי גם ב-2026, כאשר גל נוסף של דגמים חשמליים חדשים וזולים צפוי להגיע מסין ומאירופה. החידושים הטכנולוגיים מתקדמים מהר, ובמקביל עלויות הרכב החשמלי החדש יורדות – תהליך שמאתגר את שמירת הערך של דגמים ישנים יותר.
במילים אחרות, מי שמחפש רכב משומש, או מתכנן למכור, צריך להיות הרבה יותר מודע לסוגיות כמו טכנולוגיה, אחריות, תדמית דגם ומחזור חיים.
זה לא אומר שלא ניתן למצוא הזדמנויות – להיפך. אבל זו כבר אינה סביבה שמתאימה למי שנכנס לעסקה בלי לבדוק לעומק. המפתח הוא הבנה: של השוק, של הדגם, של מצב השוק החדש ושל מגמות המחיר בטווח של שנה-שנתיים קדימה.
ההחלטה על קניית דירה או בית היא מההחלטות הגדולות ביותר בחיים. לפני שמחליטים, צריך להתחשב במגוון רחב של שיקולים: האם אתם אנשים של עיר או של כפר? חשוב לכם להיות במרכז העניינים או שאתם דווקא מעדיפים שקט ומרחבים ירוקים? וכמה אתם מוכנים להתרחק מהמרכז? לדירות בחיפה, לדוגמה, יש את היתרונות שלהן, ולדירות בחריש יש יתרונות אחרים. אז איך בוחרים?
מה בסביבה?
לפני שהולכים להסתכל על דירות, חשוב לעשות רשימה של דברים שאתם חייבים שיהיו בסביבתכם המיידית. מדובר בצרכים משתנים של כל אדם או משפחה: חלקנו חייבים מרכז קניות במרחק נסיעה קצרה, אחרים רוצים להיות מסוגלים ללכת ברגל לבית הקולנוע, ואחרים מעדיפים שתהיה להם גישה למרכז קהילתי שוקק. אחרי שעושים רשימה כזאת, תוכלו להחליט מה סוג היישוב שהכי מתאים לכם ואיפה תרצו לגור בתוך אותו היישוב.
קרובים קרובים
שיקול נוסף בבחירת דירות הוא המרחק שאתם מוכנים לקחת מקרובי המשפחה ומהחברים. עבור חלק מהאנשים, מספיק להיות במרחק שמאפשר ביקור פעם בחודשיים או בחגים, והשיקול הזה הוא פחות רלוונטי. אבל עבור אחרים, בעיקר אם מדובר בזוג עם ילדים שבונה על עזרת ההורים בכל מה שקשור בבייביסיטר – הקרבה למשפחה יכולה להוות שיקול משמעותי. לדוגמה, אם רוב המשפחה שלכם מתגוררת באזור המרכז, ואתם מחפשים לעבור לעיר או יישוב עם רמת חיים גבוהה ושטחים ירוקים, אבל להישאר קרובים למשפחה – כנראה שתעדיפו לחפש דירות בחריש ולא בעיר דומה בצפון או בדרום.
אקלים ונופים
את מזג האוויר במדינת ישראל אפשר לתאר במילה אחת: חם. אבל עם זאת, קיימים בארץ מגוון סוגים של אקלים, ומגוון עוד יותר רחב של נופים. האם אתם חייבים לראות עצים וירוק בעיניים, או שאתם דווקא חובבי נוף מדברי? האם חשוב לכם לגור קרוב לים, או שהלחות לא שווה את זה? גם לסוגי אקלים שונים אפשר להתרגל, אבל לפני שבוחרים מקום מגורים, כדאי לחשוב אם יש לכם העדפה ברורה בנושא ולכוון לפיה.
הכל עניין של עלויות
מאפיין נוסף שלא כדאי לדלג עליו הוא עלויות המחייה ואורח החיים באזור. אם אתם מתכננים לקנות דירה למגורים, מדובר בהשקעה לטווח הרחוק, וכנראה שאתם מתכננים להישאר באזור לתקופה ארוכה יחסית. לכן, כדאי לקחת בחשבון את עלויות המחייה הכלליות בסביבה: בררו מה גובה הארנונה, והאם אפשר להסתדר באזור עם רכב אחד או שחייבים שני רכבים כי התחבורה הציבורית לא יעילה מספיק.
נקודה נוספת שכדאי לחשוב עליה היא הערך של הדירה כיום ובעתיד. ברחבי הארץ קיימים כיום פרויקטי מגורים חדשים ויישובים בתהליכי הקמה, שבהם אפשר למצוא דירה במחיר משתלם ביחס לשאר הארץ ולצפות שערך הדירה יעלה בעתיד. לדוגמה, דירות בחריש אפשר למצוא היום במחירים שמתאימים גם למשפחות צעירות, אך בעתיד הערך של הדירות צפוי לעלות ויחד איתן גם המחיר.
שיקום ושיפוץ מבנים אינו משחק ילדים: מדובר בפרויקט מורכב המצריך דיוק רב, ידע מקיף ושימוש בציוד וחומרים איכותיים ומתקדמים. אתם בוודאי רוצים לקבל תמורה מלאה לצרכיכם, ואין זה משנה אם מדובר בשיפוץ חלקי בלבד או מלא. לכן, יש לבחור חברה רצינית כמו אורגד מבנים, המציבה רף גבוה בתחום.
מה חשוב לבדוק לגבי החברה
לפניכם מספר נקודות שחשוב מאוד לבחון כאשר פונים לקבלן שיפוצים:
- ותק – כמו בכל תחום ישנה חשיבות גדולה לוותק של החברה. ככל שמדובר בחברה הפועלת מזה שנים רבות כל עולה הסבירות שתוכל לספק פתרונות יעילים, יצירתיים, נאותים ובטוחים לשיפוץ המתוכנן שלכם. יש לציין כי בתחום השיפוצים קורה לא פעם שהקבלן מאחורי החברה מחזיק בניסיון רב שנים, אולם החברה יחסית חדשה. במקרה כזה, נסו לבדוק האם ומדוע נסגרו חברות קודמות של הקבלן.
- ניסיון – הניסיון אמנם קשור אל הוותק, אך לא בהכרח. שיקום ושיפוץ בניינים עשוי להיות מורכב משורה ארוכה של פעולות, מלאכות ודרישות. כך למשל, העבודות יכולות להיות שיפוץ של מעלית בבניין, חיזוק של המבנה עצמו כנגד רעידות אדמה ולצרכים נוספים, החלפה של תשתית החשמל, חידוש צנרת המים של המבנה, שיפוץ של לובי או חדר מדרגות, החלפת תיבות דואר, שדרוג של חדר האשפה וכן הלאה. מה שבטוח, על הקבלן להראות ניסיון מוכח בעבודות הנדרשות לפרויקט.
- מראה עיניים – אל תסתמכו על דברי הקבלן אלא בקשו ממנו המלצות. כלומר, בקשו ממנו שיספר לכם על פרויקטי שיקום ושיפוץ בניינים שכבר ביצע בעבר, העומדים בסטנדרטים גבוהים כמו של חברת אורגד מבנים. וגם אם הקבלן מראה לכם תמונות יפות אל תסתפקו בהן, אלא גשו אל המבנה המדובר וראו אותו במו עיניכם. גם אם אינכם אנשי מקצוע בוודאי תוכלו להבחין בטיב העבודות, למשל תקינות התשתיות במבנה ורמתן, גימורים מושלמים וכן הלאה.
- משמע אוזניים – חשוב לדבר עם בעלי דירות, בתים או בעלי עניין אחרים שהזמינו את שירותיו של הקבלן בפרויקטים שבחנתם. דברו איתם ושימו לב לחוות הדעת שלהם: האם היו מרוצים מהיעילות ומהעמידה בלוחות הזמנים, מהאדיבות וההתנהלות בגובה העיניים, מהצעת המחיר האטרקטיבית, מהתוצאות על מרכיביהן השונים, מפתרונות שניתנו בשטח גם באירועים בלתי צפויים, מרמת הניקיון לאחר גמר העבודות וממידת הניקיון במהלכן, וכן הלאה.
- הצעת המחיר – אורגד מבנים עושה כל מאמץ על מנת לספק ללקוחותיה מחירים אטרקטיביים. יחד עם זאת, ראוי להדגיש כי המחירים משתנים ותלויים לא מעט בדרישות הלקוח ובמאפייני הפרויקט, למשל גודל המבנה לשיקום או שיפוץ, סוג התשתיות הנדרשות להחלפה, וכדומה. השתדלו לקבל לפחות שתי הצעות מחיר ולהתרשם גם מטווח המחירים המקובל בשוק. במידה וקיבלתם הצעה גבוהה או נמוכה משמעותית מהטווח המקובל, נסו להבין מה מסתתר מאחורי המחיר. בכל מקרה, ודאו שמדובר בהצעה ברורה ומפורטת, בלי הפתעות בהמשך הדרך.
קבוצת עידן אמונה על שיפוץ ובניית כל סוגי המבנים מאלף ועד תו, החל בעבודות השלד ועד לגמרים. מאחורי החברה ניסיון רב ועל צוותיה נמנים אנשי תכנון והנדסה, ניהול ופיקוח מיומנים ומוכשרים. החברה מקפידה על סטנדרטים גבוהים במיוחד ולמעשה משמשת בתור קבלן מפתח לוילות ולמגוון מבנים המחייבים הקפדה בלתי מתפשרת על טיב ואיכות.
קבלן מפתח
בתור קבלן מפתח, קבוצת עידן מהווה גורם מקצועי המוביל את הפרויקט מהלכה למעשה. אנו דואגים להתנהלות זורמת, מקצועית, נכונה וחלקה של שלבי הפרויקט השונים, כגון בדיקת התוכניות של בעלי המקצוע ותיאום ביניהן, תיאום מהנדס לפיקוח על בניית השלד, ומינוי מנהל עבודה לפיקוח על העבודות המבוצעות בשטח. כמו כן, אנו מגייסים את אנשי המקצוע המבצעים את העבודות, החל בקבלן השלד ועד לקבלני איטום, חשמל, אינסטלציה וכיוצא בזאת, בדגש על אמינות גבוהה, ניסיון רב ומוכח ומחירים הוגנים. אנו גם אמונים על הבטיחות והחשמל באתר הבנייה, מעורבים בעבודות העפר ובמדידות, ודואגים להתנהלות עבודות הגבר עד מסירת הבית המוכן ללקוח.
קבלן שלד
חברתנו רשומה ברשם הקבלנים תחת סיווג של עבודות שלד, דבר המקנה לה אפשרות ליטול חלק בפרויקטים מקיפים המבוצעים עבור לקוחות פרטיים וציבוריים. המלאכה מבוצעת על ידי אנשי מקצוע בעלי וותק רב הפועלים לפי מתודולוגיות מתקדמות שיצרנו לאורך השנים. על כן, חברתנו זוכה למוניטין מצוין בקרב לקוחות ובקרב גורמים בענף הבנייה, אשר נהנים לשתף פעולה עם דורם מקצועי, מצטיין, אכפתי, מסור ומקצועי לעילא.
שיפוץ בניינים
חברתנו אמונה גם על שיפוץ בניינים מכל סוג – מסחרי, מגורים, ציבורי ועוד. יש לציין כי שיפוץ בניין עשוי לכלול עבודות רבות, בהן החלפת תשתית חשמל ותשתית מים, שיפוץ הלובי, שיפוץ מעלית, שיפוץ חדר אשפה, שיפוץ חדר מדרגות, חיזוק המבנה ועוד. אנו מזמינים אתכם לפנות אלינו ולהתרשם מהמענה שנותנת חברה איכותית, ותיקה ורצינית לצרכי השיפוץ השונים. זאת, מתוך ראייה הוליסטית של חברה המבצעת את כל סוגי עבודות הבניין, ומאידך ירידה לפרטי הפרטים על מנת לספק ללקוחותינו מענה מושלם, לשביעות רצונם המלאה.
בניית וילה היא ללא ספק אחת מהמשימות הסבוכות ביותר, מדובר לרוב על בנייה מורכבת שכוללת בתוכו לא מעט אלמנטים שונים. קבוצת עידן היא אחת מהחברות המובילות ביותר לתכנון והקמה של וילות מכל הסוגים, והחברה מבינה עד כמה מדובר על משימה קשה ומורכבת. אך למרות זאת לא מעט אנשים מעדיפים לנסות להקים וילות בעצמם, ולבסוף הם גם נכשלים במבחן התוצאה.
אם אתם לא רוצים להיכשל במבחן התוצאה, אתם תהיו חייבים להיעזר בשירות של חברה לבניית וילות. אנו נציג בפניכם את כל הסיבות לכך שאתם לא צריכים לנסות ולבצע את התכנון וההקמה בעצמכם, כי ככל הנראה בסוף אתם תהיו רחוקים מאוד מהרצון ההתחלתי שלכם.
תכנון והקמה של וילה זה לא משחק ילדים
קודם כל ולפני הכל אתם צריכים להבין כי הקמה של בית בכלל והקמה של וילה בפרט זה לא משחק ילדים. אם אין לכם את ההכשרה הדרושה על מנת לבצע את התכנון וההקמה, אתם מהר מאוד תקרסו תחת הנטל. אז למה שתיקחו על הכתפיים שלכם משימה כמעט בלתי אפשרית? חברה לבניית וילות תגיע עם אנשי המקצוע ועם הציוד המתאים על מנת להפוך את החלום שלכם למציאות.
הוצאה זניחה ביחס להוצאה הכוללת
אם אתם לא רוצים לפנות לחברה לבניית וילות בגלל סיבות כספיות, אתם צריכים להסתכל על התמונה הרחבה. אתם עומדים להוציא מיליוני שקלים על הוילה שאתם בונים, הוצאה שאי אפשר להישאר אדיש אליה. מהסיבה הזאת אין לכם שום סיבה להתפשר על החברה שתלווה אתכם לאורך הדרך, כאשר מדובר על הוצאות של כמה עשרות אלפי שקלים נוספים. ביחס להוצאה הכוללת מדובר על הוצאה זניחה מאוד, כזאת שכל אחד יכול להרשות לעצמו. בטח אם אתם כבר בדרך להוציא מיליוני שקלים על ההקמה של הוילה.
חברה לבניית וילות תבצע את העבודה במהירות
הזמן שלכם יקר! אתם לא צריכים לבזבז אותו על ניסיונות לא כל כך מוצלחים שלכם. תפנו לחברה מקצועית שמתמחה בהקמת וילות על מנת שתיקח את המושכות לידיים שלה. החברה תבצע את העבודה בצורה מאוד מהירה אך מקצועית, ובתוך זמן קצר אתם תוכלו להיכנס לוילה החדשה שלכם. בזכות חברה לבניית וילות החלום שלכם יהפוך למציאות מהר מאוד, ואתם תוכלו להיות רגועים לחלוטין.
תמשיכו להתעסק בדברים שחשובים לכם
הקמה של וילה כמו שכבר אמרנו זה לא צחוק, ההקמה תגזול מכם זמן יקר – זמן שככל הנראה אין לכם ממש. לכן במקום שתוותרו על ההתעסקות עם הדברים שחשובים לכם, תעבירו את המשימה לחברה שזוהי המומחיות שלה. חברה לבניית וילות תוריד מכם את הנטל, ותאפשר לכם להתעסק בדברים שחשובים באמת בחיים שלכם – מבלי שתצטרכו להתפשר בשום צורה שהיא.
בשנים האחרונות רבים מעריכים שבאמצעות משחק ניתן לשכלל מיומנויות למידה וכישורים אישיים. משחקים לימודיים מציעים חלופה לסביבת הלימודים המוכרת – סביב כיסא ושולחן ומאפשרים למשתתפים לתרגל חידות, בעיות מתמטיות ולשכלל יכולות חזותיות וכושר חשיבתי באמצעות לוחות משחק, קלפים צבעוניים, קוביות ואפילו משאיות! הנה רשימה של חמישה משחקים מהנים המתאימים לקטנים וגם לגדולים. הכתבה מובאת מטעם סניף הפיראט האדום צמח.
קיוביטס
אם ניחנתם במחשבה מהירה ואתם בעלי כושר הבחנה הקיוביטס הוא המשחק בשבילכם. מטרת המשחק היא להשלים את התמונה המופיעה בקלף באמצעות 16 הקוביות. המשתתף המשלים ראשון את התמונה הוא המנצח בסיבוב. אורך המשחק הוא כתשעה סבבים, שכל אחד מהם מורכב משלושה תתי-סבבים- כאשר בתת סבב השלישי המשתתפים נדרשים להתבונן בקלף 10 שניות בלבד, לשנן את התמונה בזיכרון ולנסות לשחזר אותה על גבי לוח המשחק. המשחק זכה בשלושה פרסי מצוינות מטעם ארגון Iperenting Media, MagorFun ו Parenting Choice (gold medal) המשחק מתאים לשניים עד ארבעה משתתפים והוא מכיל 16 קוביות וקלפים, שיתאגרו את יכולת התפישה החזותית, המוטוריקה העדינה והזיכרון. המשחק מתאים לבני 6-99 בכל יום ובכל עונה בשנה. מושלם לערב משפחתי, מפגש בין דורי עם סבא וסבתא ופעילות חברתית שקטה.
מ'צ מדנס
פועל על אותו הרעיון של הקיוביטס ונועד לפתח את יכולת החשיבה המהירה והזיכרון אך בנוסף מפתח יכולות מוטוריות וזריזות ידיים. המשחק מכיל קוביות וקלפים, כאשר השחקנים נדרשים לייצר את הצורה המופיעה על הקלף שנחשף לשניות ספורות בלבד באמצעות 5 קוביות צבעוניות. השחקן הראשון שהצליח ליצור את הצורה המופיעה בקלף- ניתח את הסיבוב והוא זוכה בקלף. השחקן שצבר את כמות הקלפים הרבה ביותר הוא המנצח של המשחק. המשחק מתאים מגיל 7, לשניים עד ארבעה משתתפים.
מחבואים בג'ונגל
משחק חידות מאתגר המתאים גם למשתתף יחד וכולל כ 80 אתגרי חידות על גבי לוח משחק ואריחים דו צדדיים המציינים דרגת קושי- החידות הקלות נמצאות על גבי האריחים "בצד של היום" ואילו החידות בעלת דרגת הקושי הגבוהה יותר נמצאות על גבי האריחים "בצד של הלילה". מטרת המשחק היא לגלות או להסתיר את חיות הג'ונגל בהתאם לכתב החידה. המשחק מיועד לגילאי 7 ומעלה ומתאים גם לשחקן יחיד. מפתח מוטוריקה עדינה ויכולות חשיבה.
משאית 3
הנה משחק שילווה את ילדכם החל מגיל שלוש ועד שידע לפתור בעיות מתמטיות. המשחק מורכב ממשאית וקוביות וכולל סדרה של חידות שמטרתן לפצח את אופן העמסת המשאית. בגילאים הצעירים יותר הפעוט יעמיס וירוקן את המשאית מקוביות ובגילאי בית הספר ילדכם יפתור את החידות דרך 48 שלבים בדרגת קושי עולה. מתאים לשחק אחד או יותר ומאפשר שעות רבות של הנאה! מפתח מוטוריקה עדינה ויכולת מחשבתית.
כיפה אדומה
משחק חידות רב גילאי 4-7 המתאים למשתתף אחד או יותר ומתמקד ביצירת שני מסלולים על גבי לוח משחק. מסלול אחד עבור כיפה אדומה ומסלול אחר עבור הזאב- כאשר שניהם צריכים להגיע לביתה של הסבתא. את המסלולים יש ליצור בהתאם לפתרון 48 חידות – 24 עבור כיפה אדומה ו 24 עבור הזאב , כאשר הזאב תמיד משיג את כיפה אדומה- המשחק כולל ספרון צבעוני, ומאפשר לקדם את השיח הבין אישי בין המשתתפים והבנת הנקרא.
מעודכן ל-10/2022כולנו נתקלנו ברכב ביובית המשונה עם המיכל הגדול והצינורות שיוצאים מכל עבר אך לא תמיד הבנו למה ומתי צריך להזמין אחד כזה. אז הגיע הזמן לעשות סדר: אם כשיש לכם סתימה בכיור בבית או נזילה אתם מזמינים אינסטלטור, אז כשיש לכם סתימה בצנרת שמחוץ למבנה, חסימה של הצינורות כתוצאה מצמחייה, הצפה מסביב לבניין או מרזב חסום אחרי קיץ ארוך – זה הזמן להזמין ביובית.
אם עד כה חשבתם שהזמנת ביובית היא נחלתם של חברות, עסקים ורשויות, נכונה לכם הפתעה. זהו האמצעי הנפוץ ולעתים קרובות גם היחיד, לפתרון תקלות ולתחזוקה של מערכת הביוב, וקיים סיכוי סביר שגם אתם ביום מן הימים באופן כזה או אחר, תזדקקו לשירות.
בשונה משירותים אחרים, בהזמנת ביובית על הצרכן לאמץ מספר הרגלים ושיטות שיוכלו לעשות את ההבדל בין פתרון חלק במחיר סביר, לבין תקלה שחוזרת לבקר בכל מספר חודשים, סכומי כסף גבוהים שנשפכים ובמקרים מסוימים אפילו נזק אקולוגי.
אז מה צריך לדעת ולעשות כדי להזמין ביובית, אילו סוגים קיימים, איך בוחרים, וכמה זה עולה?
מהי ביובית?
לפני שאנחנו מזמינים ביובית, חשוב להבין תחילה מהי, אילו סוגים קיימים ומה הכי מתאים לצורך שלנו.
באופן כללי, מדובר על רכב שתוכנן ונבנה מתוך מחשבה לאתר ולטפל בתקלות ובעיות במערכת הביוב.
על מנת לעמוד במשימה, ישנן מערכות שונות שמורכבות על גבי הביובית שנועדו להתמודד עם תרחישים מסוגים שונים. בין האמצעים השונים יש שניים שבולטים יותר מכולם. הראשון הוא המיכל הגדול שמורכב ברכב והשני הם המשאבות עם הצינורות.
- מיכל – לצופה מהצד הוא נראה כמקשה אחת אך בפועל, המיכל מחולק לשני חלקים והוא משמש לשני תפקידים. הראשון הוא לאגור ולהוביל באופן בטוח נוזלים שנשאבו על ידי הביובית, והשני הוא לאגור מים נקיים כדי שישמשו לפתיחת סתימות ולשטיפה של קווי ביוב.
- משאבות – למשאבות תפקיד מרכזי בטיפול בתקלות השונות. כמו במיכל, גם כאן יש שני סוגים של משאבות כשהראשונה נועדה כדי לשאוב נוזלים כמו ביוב ושפכים אל תוך המיכל בעוד שמשאבה שניה נועדה כדי להזרים מים נקיים בעוצמה מאוד גבוהה, מן המיכל אל תוך מערכת הביוב כדי לשטוף אותה ולפתוח סתימות באמצעות לחץ מים גבוה.
חשוב לציין שיש עשרות סוגים של רכבי ביובית שנבדלים בגודל, בצורה, בסוגי המערכות שמותקנים עליהם וכן גם בעוצמות המשאבות.
רכבי ביובית שכדאי להכיר
רכבי הביובית נחלקים לשלושה סוגים אבל צריך לזכור שבתוך כל קבוצה, יש רכבים מתקדמים יותר ופחות, עניין שבא לידי ביטוי ביכולת לשאוב, לפנות ובקיצור – לפתור בעיות מורכבות יותר או פחות.
ביובית קטנה
רכב קטן באופן יחסי שנועד כדי לתת שירות במקומות צפופים, צרים או נמוכים. בדרך כלל מתאים לרחובות סואנים או לכאלה עם הגבלת גובה כמו קניונים וחניונים תת קרקעיים.
משאית ביובית
זה הרכב הנפוץ שמשמש לפתרון מרבית התקלות ומתאפיין במיכל קיבולת גדול, משאבות בעוצמה מספקת ל-90% מהתרחישים והמחיר שלו הוא הזול מבין כל הסוגים.
ביובית קומבי
מדובר ברכב מאוד גדול שנועד לתקלות קיצוניות ומקרים מיוחדים. בישראל השימוש בקומבי נדיר ושמור רק למקרים מאוד מיוחדים.
ניידת שירות
אל שלושת סוגי הרכבים האלה, מצטרפת ניידת שירות שכוללת מגוון כלים מתקדמים שנועדו לאיתור וטיפול בתקלות מורכבות.
כמה עולה להזמין ביובית?
מחיר ביובית נע בין 500 שקל ועד ליותר מ-1,000 שקל. התמחור תלוי במספר גורמים כמו סוג הביובית שצריך להזמין, התקלה המדוברת, שירותים מיוחדים ומורכבות כללית.
יחד עם זאת חשוב לציין שלמעלה מ-50% מהתקלות במדינת ישראל, נובעות ממגבונים שהצטברו בצינורות וגרמו לסתימה. מדובר בתקלה פשוטה שעלותה מסתכמת בכמה מאות שקלים לכל היותר.
בנוסף, החוק מחייב לפנות ביוב שנשאב אל מרכזים ייעודיים שהוגדרו על ידי המשרד לאיכות הסביבה. הפינוי אל האתרים האלה כרוך באגרה שמשולמת למדינה ושצריך לשקלל גם אותה אל המחיר הסופי במידה שצריך לבצע שאיבה.
יש שני כללים שיכולים לסייע לכם להזמין מפעיל ביובית מקצועי במחיר הוגן.
הראשון הוא לנסות ולהימנע ככל שניתן מהזמנת השירות בסופי שבוע או בשעות הלילה. התעריף במקרים כאלה עולה במאות אחוזים.
השני הוא להשוות מספר הצעות מחיר מהסיבה הפשוטה שלעתים קיימים פערי מחירים של מאות שקלים בין חברה אחת לאחרת. יחד עם זאת חשוב להבין מה כל הצעת מחיר כוללת, כדי להימנע ממצב שבו רק נראה שהמחיר יותר זול מפני שאינו כולל פעולות כאלה ואחרות.
מקרים שבהם צריך להזמין ביובית
מגוון התרחישים שבהם צריך להזמין ביובית רחב כמו מגוון התקלות האפשריות במערכת ואם חשבתם שהביובית נועדה רק כדי לפתוח סתימות או לשאוב ביוב, כדאי שתכירו מקצת מהיכולות שיתכן שיכולות לסייע לכם לפתור בעיות שלא חשבתם שניתן לטפל בהן.
- שורשים בביוב – זאת אחת הבעיות הנפוצות במדינת ישראל. שורשי עצים מוצאים בביוב מקור מצוין למינרלים ונוזלים. כל חדירה של שורש אל תוך המערכת, יוצרת תגובת שרשרת שבמסגרתה השורשים גדלים במהירות וסותמים את הביוב. כדי לפתור את הבעיה, צריך להוציא את השורשים, להיעזר בחומר קוטל שורשים ולבסוף לסגור את הפתח שדרכו נכנסו.
- פינוי של מפריד שומנים – אחד מחומרי הגלם הנפוצים במסעדות ועסקים נוספים, הוא שמן. מאחר שעל פי החוק חל איסור להזרים אותו אל הביוב מתוך חשש שיגרום לסתימות במערכת הביוב העירונית ולנזקים במתקני טיהור השפכים, צריך לשאוב ושלנע אותו מעת לעת בעזרת ביובית, אל אתרי שפכים ייעודיים
- פתיחת סתימות מורכבות – חשבתם אי פעם מה קורה אם בזמן שיפוץ או בנייה, חדרו חלקי ברזל ובטון אל תוך צינורות ביוב כתוצאה מפתח שלא היה סגור? מאחר שברור שסילון מים חזק לא יהיה יעיל, נעזרים ברובוט שיכול לכרסם חומרים מאוד חזקים ולפתוח כל סתימה.
- חידוש צנרת – מה עושים כשמערכת הביוב ישנה או סדוקה? יש שתי אפשרויות. הראשונה היא החלפה יקרה שמלווה בחפירות ונזקים אבל יש גם אפשרות שנייה שהיא חידוש הצנרת באמצעות החדרת שרוול פולימרי שיכול להעניק לצינורות משך חיים נוסף של עשרות שנים, במחיר הרבה יותר זול ובלי כל הנזק שנלווה להחלפת הצינורות.
- מיפוי וצילום – שיטות מתקדמות שנועדו למפות ולאפשר להציץ אל תוך צינורות ביוב חבויים. מטרת השירות היא לאתר תקלות ולהתאים להן את הטיפול המתאים או כדי לאשר מערכת ביוב חדשה במסגרת טופס 4.
- שאיבת הצפות – שאיבת הצפות גדולות שנגרמו כתוצאה מהתפוצצות צינור ביוב יכולות להיעשות עם ביובית בתוך דקות ומאחר שהמשאבה כל כך יעילה, היא משמשת גם להצפות שנגרמו מהתפוצצות צינורות מים או מחדירה של מי גשמים.
- פתיחת מרזבים – במהלך חודשי הקיץ מצטבר לכלוך על גבי גגות של בניינים ומגדלים. הלכלוך הזה נשטף עם הגשם הראשון אל תוך המרזבים ויכול לסתום אותם. שטיפת המרזבים תסייע בפתיחת הסתימה וניקוז מהיר של המים.
לפני שמזמינים – טיפים לבחירת קבלן ביובית
כפי שציינו קודם לכן, לפני שמזמינים שירותי ביובית, חשוב להשוות מספר הצעות מחיר.
אנו ממליצים להשוות הצעות מחיר של חברות מומלצות שיכולות לתת לכם שירות איכותי ומקצועי שיבטיח את פתרון הבעיה תוך עבודה לפי התקנים והדרישות של האגף לאיכות הסביבה.
- הימנעו ככל שניתן מהזמנת ביובית בשעות לא שגרתיות מהסיבה שהמחיר יכול להתייקר במאות אחוזים.
- השוו קבלני ביוב עם המלצות ובעבודות גדולות אפילו צרו קשר עם הממליצים.
- התאימו את החברה לסוג השירות וזכרו שמי שיודע לפתוח סתימות, לא בהכרח מתאים לשיקום צנרת ביוב. בעבודות כאלה תמיד כדאי להעדיף חברה מנוסה בסוג השירות המדובר.
- הזמינו את רכב הביובית מהסוג הכי מתאים לצרכים ולסוג השטח שבו צריך לפעול.
- הימנעו מהזמנת אינסטלטור בתקלות בצינורות ביוב מרכזיים מפני שסביר להניח שהוא יזמין ביובית וכך תשלמו עבור שני שירותים שלא לצורך.
ולבסוף, השתדלו להימנע מלחצים. ברור שסתימות או הצפות ביוב יכולות להוציא כמעט כל אחד משלוותו אך עליכם לזכור שיש בעלי מקצוע שעלולים לנצל זאת לרעתכם, בידיעה שתשלמו כל מחיר לפתרון מהיר של הבעיה. כדאי לקבל את ההחלטות בשיקול דעת ולבחור בקבלן ביובית מומלץ ומנוסה וגם זה לאחר שהשוויתם כמה הצעות מחיר.
אתם סובלים ממחלות שונות? ממתח נוראי או מכל מיני סוגים של כאבים שלא חולפים? אם כך, אנחנו יכולים להבין מדוע אתם תוהים מה ניתן לעשות בנידון. איך אפשר להתמודד עם הכאב בצורה טובה יותר והאם רק כדורים כימיים יכולים לסייע? עובדה היא שבשנים האחרונות כולנו שומעים יותר ויותר על שמן סיבידי לאידוי, כך שברור מדוע גם אתם תוהים האם האפשרות הזאת יכולה להיות יעילה וטובה עבורכם. האמת היא, שהיום כבר נערכו הרבה מאוד מחקרים בתחום הזה ולכן ניתן לומר בצורה וודאית: שמן סיבידי לאידוי, אם הוא איכותי וטוב, יכול לעזור לנו להתמודד עם אינספור סוגים של כאבים ומחלות. לכן, אם אתם יכולים לנסות את האופציה הטבעית הזאת וליהנות מהקלה משמעותית בכאבים, למה שתרוצו ישר לרופא כדי לקנות תרופות כימיות שמשפיעות לרעה על הגוף?
מה צריך לברר כדי להבטיח שהשמן איכותי?
ככל ששמן של אידוי קנאביס הולך ונהיה מוכר יותר ויותר, כך ברור שיש גם יותר מקומות שבהם אנחנו יכולים לקנות אותו. עם זאת, האם כל שמן שתיקנו באמת יהיה מספיק איכותי? לצערנו התשובה היא לא. לכן, אם אתם תוהים איפה קונים cbd oil איכותי ומה חשוב לברר לפני הרכישה, אתם לא לבד. למעשה, ההמלצה שלנו בנושא היא לבדוק:
- מהו מקור הצמחים שמהם הפיקו את השמן ועד כמה הם איכותיים?
- איך עשו את המיצוי של החומר עצמו?
- האם מבטיחים לכם הבטחות מוגזמות בהקשר להשפעותיו של השמן?
- על כמה עומד ריכוז החומר הפעיל?
בנוסף, כמובן שכאשר אתם רוצים לקנות שמן סיבידי לאידוי, אתם צריכים גם לבדוק כמה זה עולה. ממש כפי שקורה היום לגבי הרבה תחומים אחרים, אנחנו רואים שגם כאשר מדברים על סיבידי לאידוי יש קשר בין מחיר ובין איכות. לכן, למרות שאולי תרצו לחסוך כמה שיותר כסף על הרכישה הזאת, לא בטוח שזה כדאי. במקום זה עדיף לבדוק שאתם קונים מוצר איכותי כי רק כך תוכלו להרגיש את ההשפעה שלו.
האם המקור שממנו אתם קונים שמן אידוי קנאביס ידוע ומוכר?
איפה קונים cbd oil איכותי?עוד נתון שמאוד כדאי לכם לבדוק, זו השאלה האם המקור שממנו אתם קונים את השמן איכותי, מוכר ובעל מוניטין. ראשית, אם אתם מזמינים שמן כזה באינטרנט, כמובן שלא תרצו להגיע למצב שאתם משלמים ולא מקבלים את המוצר, כך שהאתר חייב להיות אמין. שנית, כדאי מאוד לבדוק מה אומרות חוות הדעת בנושא. האם המקור שממנו אתם מתכוונים לקנות את השמן נחשב לאמין? מקצועי? והאם כל הלקוחות האחרים תמיד יוצאים מרוצים כשהם מזמינים מאותו מקור שמן אידוי? שווה לבדוק כל מה שאתם יכולים כי בצורה כזאת תוכלו להגדיל את הסיכוי לצאת כמה שיותר מרוצים.
ים המלח הוא למעשה אגם בלי מוצא לים, הנמצא בין ירדן וישראל. ים המלח ממוקדם כ 400 מטרים מתחת לפני הים. המקום הפך לתיירותי מאוד גם עבור אזרחים ישראלים, ובעיקר עבור תיירים. מלבד לנופים המרהיבים שיש באזור, ים המלח הוא מקור לבריאות הגוף וישנם טיפולים שונים באזור.
מלונות בים המלח הפכו להיות מאוד פופולריים ומאוד אטרקטיביים – האם באמת מומלץ לנפוש שם?
מלונות בים המלח
בים המלח אפשר למצוא מגוון רחב מאוד של בתי מלון. תוכלו לפגוש בבתי מלון קטנים ולא מוכרים בעלי שלושה כוכבים ועד מלונות פאר בעלי חמישה כוכבים. מלונות בים המלח מעוצבים בקפידה, הם משתלבים עם הנוף ההררי והמדברי של האזור. אפשר לראות שבשנים האחרונות ענף המלונאות באזור השתדרג וגם מלונות שנחשבים לזולים מציעים לנו איכות ושירות מאוד גבוה. בבתי מלונות מסוימים ניתן יהיה למצוא התמקדות בבריאות. בתי המלון מציעים לאורחים שלהם טיפולי ספא, טיפולי בוץ וטיפולים תרמו מינרליים.
הסגולות שיש לים המלח עובדתית תורמות לבריאות הגוף של המבקרים. חלק ממלונות ים המלח נמצאים בחלקו הדרומי של הים במתחם נווה זוהר. המתחם מאוד קרוב לעיר ערד והוא מהווה את הכניסה הדרומית לים המלח. רוב המלונות נמצאים בעין בוקק, בכניסה הצפונית לים המלח. ישנם מלונות בים המלח שנמצאים על קו החוף וישנם כאלה שנמצאים יותר בתוך העיר. חשוב לדעת, גם המלונות שנמצאים רחוק מהים עצמו מציעים שאטלים בשעות קבועות מהמלון אל ים המלח.
מה יש לעשות בים המלח מלבד ים המלח?
אמנם גולת הכותרת של המקום הוא ים המלח עצמו, אך יש עוד הרבה דברים שאסור לכם לפספס.
בין טבילה לטבילה בים המלח תוכלו לקפוץ למצדה הנמצאת על צוק גבוה שממנו אפשר לראות את כל האזור. תוכלו לסייר במתחמים עתיקים עוד בתקופת המלך הורדוס.
אם אתם בעניין של טיול ולא אכפת לכם לקום מוקדם, יש הרבה מטיילים שעושים את המסלול של המצדה כאשר הם מגיעים לסוף בדיוק בזריחה.
פעם בשנה יש את פסטיבל התמר המפורסם בים המלח. הפסטיבל עורך 4 ימים במהלך חול המועד סוכות.
בפסטיבל מתקיימים מופעים של מוזיקאים ישראלים ובינלאומיים. הפסטיבל מתקיים מדי שנה החל משנת 1,999 ברחבי המועצה האזורית תמר.
אם כבר הגעתם למדבר, לא תרכבו על גמל?
תוכלו להגיע לכפר הנוקדים, אתר אירוח הנמצא בין ערד למצדה בלב מדבר יהודה. מהכפר אפשר לצאת לטיול גמלים במספר מסלולים שונים. כמו כן, באזור ים המלח ניתן לעשות טיולי ג'יפים משפחתיים או טיול אקסטרים שונים.
לסיכום
ים המלח הוא האתר התיירותי ביותר בארץ בכל הנוגע לבאים מחו"ל. ים המלח מציע לנו מגוון רחב של אפשרויות, וחשוב להבין שלא מדובר רק על בטן גב בחוף.
חשוב לזכור, בעונות הקיץ המעלות יכולות להגיע ל 48 מעלות!
שתו הרבה, שימו כובע, ותהנו ככל שאפשר בתקופה הזאת.