





שתי דירות בחיפה עמדו ריקות יותר משלושים שנה וקיבלו פטור מארנונה כנכסים הרוסים. הוועדה קבעה שהמבחן הוא מצב הנכס ביום המכירה, ולא הרישום בטאבו
תוכן עניינים; ניתן להקליק על הקישור הרלבנטי
דירה הרוסה אינה דירת מגורים: ועדת ערר בחיפה שללה חישוב מס שבח מוטב בעיזבון
שתי דירות בחיפה עמדו ריקות יותר משלושים שנה וקיבלו פטור מארנונה כנכסים הרוסים. הוועדה קבעה שהמבחן הוא מצב הנכס ביום המכירה, ולא הרישום בטאבו
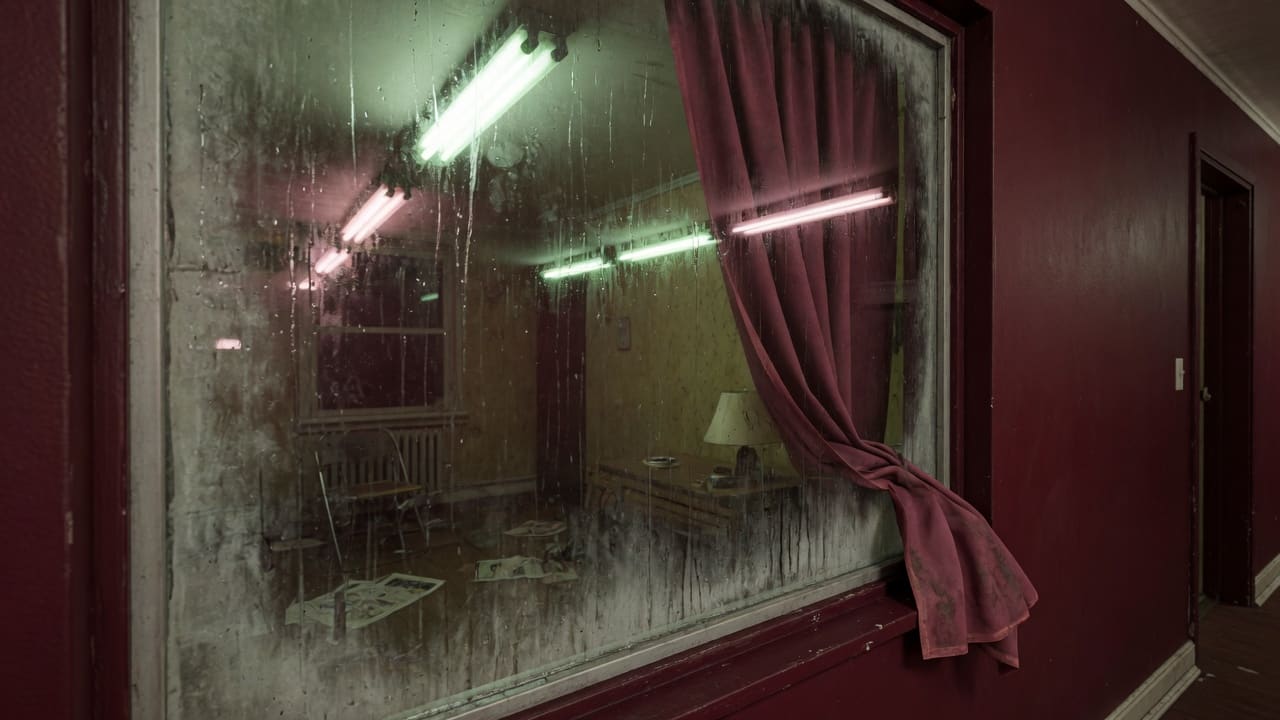
שתי דירות בחיפה, ברחוב נורדאו 28 וברחוב חיים ויצמן 5, עמדו ריקות יותר משלושים שנה. בטאבו הן רשומות כדירות, עיריית חיפה העניקה להן פטור מארנונה כנכסים הרוסים, וכשמנהל העיזבון מכר אותן הוא ביקש לשלם מס שבח לפי החישוב הליניארי המוטב, שמיועד לדירות מגורים. ועדת ערר מיסוי מקרקעין בחיפה דחתה את הבקשה באוגוסט, וקבעה שהנכסים אינם דירות מגורים לעניין החוק.
הדירות היו של חנה יעקובי, שהורתה בצוואתה מ-1982 להפוך אותן למקום נופש לנשים מרובות ילדים, שבוע לכל אחת. מנהל העיזבון, עו״ד אייל שוורץ, קיבל מבית המשפט לענייני משפחה היתר למכור אותן ולהפנות את התמורה למטרה שבצוואה. בשומה העצמית הוא ביקש חישוב ליניארי מוטב לפי סעיף 48א(ב2) לחוק מיסוי מקרקעין. מנהל מיסוי מקרקעין סירב, וההשגה נדחתה ביוני 2024.
הסעיף דורש שני תנאים מצטברים: שהדירה בבעלות יחיד, כלומר אדם מסוים, ושהיא משמשת למגורים או מיועדת למגורים לפי טיבה. הוועדה, בראשות השופטת אורית וינשטיין ועם עו״ד רפאל מרסיאנו ואבי כאכון, קבעה בבו״ע 1701-07-24 שהנכסים נכשלו בשניהם. הצוואה יצרה הקדש לטובת ציבור בלתי מסוים, והדירות לא עברו ליורשים מזוהים. במבחן הפיזי, מצב הנכס ביום המכירה גובר על הייעוד התכנוני ועל הרישום.
את הראיות סיפק העורר בעצמו. חוות דעת שמאיות שהזמין קבעו שהנכסים אינם ראויים למגורים, ושנדרשת השקעה של כמחצית משווי כל דירה כדי לשקם אותם. בדירה ברחוב ויצמן העריך שמאי ב-2006 שווי של כ-36 אלף דולר ועלות שיפוץ של כ-18 אלף דולר. מול העירייה טען מנהל העיזבון שהדירות אינן ראויות למגורים, וכך קיבל את הפטור מארנונה לפי סעיף 330 לפקודת העיריות. הוועדה דחתה את הטענה שעצם הכדאיות הכלכלית של שיפוץ הופכת נכס הרוס לדירת מגורים, חייבה את מנהל העיזבון ב-25 אלף שקל הוצאות, והורתה לתקן את ניכוי הפחת בשומה.
מה זה אומר ליורשים?
החישוב הליניארי המוטב מחלק את השבח לפי שנות ההחזקה. החלק שנצבר עד 1 בינואר 2014 פטור ממס, והחלק שאחריו ממוסה ב-25% על השבח הריאלי. דוגמה מספרית: דירה שנרכשה בתחילת 1994 ונמכרה בתחילת 2024, עם שבח ריאלי של מיליון שקל. 20 מתוך 30 שנות ההחזקה קודמות ל-2014, ולכן כשני שלישים מהשבח פטורים, והמס על השליש הנותר יעמוד על כ-83 אלף שקל. בלי ההקלה, גם החלק שקדם ל-2014 חייב במס לפי השיעורים הרגילים, והחשבון עשוי לגדול פי כמה. ההקלה נועדה לבעלי דירות שרכשו לפני 2014, אז היה הפטור ממס שבח רחב יותר, כדי שלא ימוסו על השבח שנצבר בתקופה ההיא.
בפסיקה נבחנים בדרך כלל מאפיינים בסיסיים: אם יש בדירה מטבח, שירותים וחיבור לחשמל ולמים, ואם אפשר לגור בה ביום המכירה בלי שיפוץ מהותי. דירה ישנה במצב ירוד יכולה לעבור את המבחן הזה, ונכס שהשיקום שלו עולה כמחצית משוויו כנראה לא יעבור אותו.
פטור מלא ממס שבח במכירת דירת מגורים מזכה יחידה ניתן עד תקרת שווי, ובתנאי שהמוכר לא מכר דירה אחרת בפטור כזה ב-18 החודשים שקדמו למכירה (להרחבה: באילו מקרים אפשר לקבל פטור ממס שבח במכירת דירה). בפרשה הזו הדיון לא הגיע לשם, כי הנכסים לא עמדו בהגדרה הבסיסית. בירושה רגילה היורש נכנס לנעלי המוריש, כולל מועד הרכישה והשווי, ונטל ההוכחה לזכאות להקלה מוטל על המוכר.
מי שמוכר דירה ישנה, ריקה או הרוסה שהתקבלה בירושה צריך לבדוק קודם אם היא עומדת בהגדרה של דירת מגורים, ולא להסתמך על הנסח. פטור מארנונה כנכס הרוס, למשל, עלול לשמש ראיה נגד המוכר מול מיסוי מקרקעין, ושיפוץ לפני המכירה יכול לשנות את הסיווג ואת גובה המס. השיעורים, החישוב הליניארי והפטורים מפורטים במדריך מס שבח, ואת הסכום אפשר להעריך במחשבון מס שבח.
מדריך: מס שבח על דירה שעוברת בירושה
מתי יורש פטור ממס שבח?
החוק מאפשר ליורש פטור על מכירת דירת מגורים שקיבל בירושה, אם המוריש היה זכאי לפטור לו מכר בעצמו והיורש עומד בתנאים. הנקודה החשובה: הדירה צריכה להיות "דירת מגורים" כהגדרתה בחוק.
מה זו דירת מגורים לצורך המס?
דירה שמשמשת או מיועדת לשמש למגורים לפי טיבה. הפסיקה בוחנת את מצבה בפועל ביום המכירה, ולא רק את הרישום בטאבו. דירה הרוסה, שאי אפשר לגור בה, נחשבת לרוב לקרקע, ולכן לא נהנית מהפטור או מהחישוב המוטב.
מה זה חישוב לינארי מוטב?
לדירות מגורים שנרכשו לפני 2014, השבח מחולק לפי זמן: החלק שנצבר לפני 2014 פטור, והחלק שאחריו חייב במס. להמחשה: שבח של 500 אלף שקל, מתוכו 40% לפני 2014, יחויב במס רק על 300 אלף. ב־25% זה 75 אלף שקל במקום 125 אלף.
מה לעשות לפני מכירה?
לבדוק את מצב הנכס ואת הזכאות. מחשבים במחשבון מס שבח. ההסבר המלא בהמדריך למס שבח.
לבדיקה בעצמכם: המדריך למס שבח · מחשבון מס שבח · המדריך למס רכישה · המדריך להיטל השבחה
הנתונים לפי מקורות רשמיים ופרסומים בשוק. סכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד. אין לראות באמור ייעוץ.