





השוואה בין בתי השקעות לבנק, לפי תצלום תעריפים ומספר העסקאות שלכם
הפער בעמלה בין בנק לבית השקעות נפתח כבר בעסקה הראשונה. מי שמנהל תיק קטן ועושה כמה עסקאות בחודש נתקל במינימום לכל פעולה, ומי שמחזיק תיק גדול בבנק משלם גם דמי משמרת על כל היתרה.
העמלה בנויה משני חלקים: אחוז מסכום העסקה, ומינימום בשקלים שמחליף אותו כשהעסקה קטנה. לפי תעריפים שצולמו, IBI גובה 0.08% עם מינימום 2.35 שקל, מיטב 0.08% עם מינימום 4.65, ואקסלנס 0.07% עם מינימום 3 שקלים.
בבנק האחוז גבוה יותר, ונוספים דמי משמרת שנתיים. בכלי מזינים סכום עסקה, מספר פעולות וגודל תיק, והוא מחשב עלות שנתית. לפני שפועלים בדקו את התעריף החי באתר הבורסה.
דוגמה: מתי המינימום מכריע
עסקה של 5,000 שקל. 0.08% מהסכום הם 4 שקלים. אצל IBI המינימום הוא 2.35, ולכן משלמים 4. במיטב המינימום הוא 4.65, גבוה מ-4, ולכן משלמים 4.65. באקסלנס 0.07% הם 3.50 שקלים, וגם הם מעל המינימום של 3.
בעסקה של 50,000 שקל המינימום כבר לא משפיע: 40 שקלים ב-IBI ובמיטב, ו-35 באקסלנס.
עכשיו מי שמבצע 12 פעולות בשנה בסכום של 1,000 שקל כל אחת. 0.08% הם 80 אגורות, ולכן משלמים את המינימום בכל פעם. ב-IBI זה 28.20 שקלים בשנה, ובמיטב 55.80. הפער הוא 27.60 שקלים.
כל פער נראה קטן בעסקה אחת, אבל הוא מצטבר בתיק של פעולות קטנות. מצד שני, בתיק גדול שמוחזק בבנק, דמי המשמרת נגבים גם כשאתם לא עושים שום פעולה.
פעולות קנייה ומכירה נספרות כל אחת בנפרד. מי שקונה ומוכר באותו חודש משלם עמלה פעמיים, ולכן מחזור גבוה מכפיל את העלות.
דמי משמרת הם עמלה שנתית על שמירת ניירות הערך. בהנחה של 0.1% בשנה, תיק של 200,000 שקל משלם 200 שקל, גם בשנה שבה לא נעשתה בו אף עסקה.
שיקולים שאינם בעמלה, כמו נוחות הממשק, שירות ושפה, לא נמדדים בכלי. הוא מציג רק עלות, וההחלטה היא שלכם.
שימו לב לאחוז האפקטיבי: עסקה של 5,000 שקל במיטב עולה 0.093 אחוז בגלל המינימום, ועסקה של 50,000 שקל עולה 0.08 אחוז. קנייה מרוכזת פעם בחודש, במקום פעמים רבות בסכומים קטנים, עשויה להוזיל את העלות.
הנתונים בכלי הם תצלום תעריפים. לפני עסקה, בדקו את התעריף החי בבית ההשקעות, כי הם משתנים לפעמים בלי הודעה גדולה.
עלויות נוספות, כמו המרת מטבע בקנייה של ניירות בחו״ל, עשויות לא להופיע בחישוב. הכלי מראה עלות, ולא ממליץ על בית השקעות מסוים.
להרחבה: איך משקיעים בדולר – כל הדרכים, יתרונות וחסרונות!
להרחבה: מדריכי השקעות
להרחבה: מחשבון תשואה
המספרים בכלי הם הסכומים שפורסמו לציבור, והתוצאה היא הערכה לשימוש ביתי. למקור הרשמי. עוד כלים באותו מדור: מחשבונים בהון.
חוק התכנון והבנייה מאפשר לבעלי דירות לדרוש פיצוי כשתוכנית בנייה פוגעת בשווי הנכס. מי זכאי, אילו פגיעות החוק פוטר מתשלום, ולמה מי שקנה אחרי אישור התוכנית נשאר בחוץ.
חוק התכנון והבנייה מאפשר לבעלי דירות לדרוש פיצוי כשתוכנית בנייה פוגעת בשווי הנכס. מי זכאי, אילו פגיעות החוק פוטר מתשלום, ולמה מי שקנה אחרי אישור התוכנית נשאר בחוץ.
כביש שמורחב עד גדר הבניין, מגדל של 30 קומות שמאושר על המגרש שממול או מבנה ציבור שמתוכנן במקום הגינה. כל אחד מאלה יכול לגרוע משווי דירה סכום שמתורגם לשנים של חיסכון. חוק התכנון והבנייה מכיר בכך, וסעיף 197 שלו מאפשר לבעלי דירות לתבוע מהוועדה המקומית לתכנון ולבנייה פיצוי על ירידת הערך. אבל הזכות מוגבלת בזמן, ורבים מגלים את התוכנית כשהמועד להגשת התביעה כבר עבר.
הפיצוי מגיע למי שהיה בעל הדירה, או בעל זכות בה, ביום שבו התוכנית נכנסה לתוקף. הנכס צריך להיות בתחום התוכנית או לגבול בו. אין מדובר בהפקעה, שבה הרשות לוקחת חלק מהקרקע ומשלמת עליו במסלול נפרד, אלא בפגיעה עקיפה: הקרקע נשארת בבעלות הדיירים, אבל שווה פחות בגלל מה שהתוכנית מתירה לבנות לידה או קובעת לגביה.
לשם המחשה: דירה שהוערכה ב-2.4 מיליון שקל ערב אישור תוכנית למגדל מגורים צמוד, ושמאי קובע שאחרי האישור היא שווה 2.25 מיליון שקל, מגלמת פגיעה של 150 אלף שקל. זה הסכום שהבעלים יכולים לתבוע, והוועדה תבחן אותו מול שומה משלה. ההכרעה נשענת בדרך כלל על השוואה לעסקאות דומות באזור, לפני התוכנית ואחריה.
מה נחשב פגיעה, ומה החוק פוטר
פגיעה יכולה לנבוע משינוי בסביבה, כמו חסימת נוף, פחות אור ואוויר, רעש מכביש חדש, צפיפות ופגיעה בפרטיות, או משינוי בנכס עצמו, למשל הקטנה של זכויות הבנייה שהיו על המגרש או שינוי ייעוד שמגביל את השימוש בו. בשני המקרים הפיצוי נגזר מההפרש בין שווי הדירה ערב התוכנית לבין שוויה אחריה, והדרך המקובלת להראות את הפער היא חוות דעת של שמאי מקרקעין.
סעיף 200 לחוק מוציא מהתחום שורה של הוראות תכנון שגרתיות. שינוי בתחום אזורים ובתנאי השימוש בהם, קביעת מרווחים בין בניינים, הגבלת מספר הבניינים בשטח, הסדרת הגובה והצורה של בניינים, קו בניין לאורך דרך וחובה להתקין חניה או מקלט הם חלק מהרשימה. כשהפגיעה נובעת מהוראה כזאת, הוועדה אינה חייבת לשלם, בתנאי שהפגיעה אינה חורגת מתחום הסביר ושפיצוי אינו מתחייב מטעמי צדק. לא פעם, לב המחלוקת בתיקים האלה הוא השאלה מתי ירידת ערך עדיין סבירה ומתי היא כבר כבדה מדי.
תיקון לחוק מ-2023 הוסיף חריג שנוגע כמעט לכל בניין ותיק. תוכנית שמטרתה היחידה היא לאפשר בניית מרחב מוגן או חדר עם שיפורי מיגון בבניין קיים, בשטח שאינו עולה על מה שנקבע בחוק ההתגוננות האזרחית, אינה נחשבת פוגעת. מי שהשכן מוסיף ממ"ד מול החלון שלו יתקשה לכן לתבוע פיצוי, כל עוד התוכנית עוסקת בזה בלבד. על ההיבטים ההנדסיים והכספיים של מיגון בדירה אפשר לקרוא במדריך הממ"ד – כל מה שצריך לדעת.
חודשיים להתנגד, שלוש שנים לתבוע
לפני שתוכנית מאושרת יש כלי אחר מלבד תביעה: התנגדות. כל מי שרואה את עצמו נפגע מתוכנית שהופקדה רשאי להגיש התנגדות בתוך חודשיים מיום פרסום ההודעה על ההפקדה, ומוסד התכנון יכול להאריך את המועד לשלושה חודשים לכל היותר. בהתנגדות אפשר לבקש להנמיך בניין, להזיז אותו או לצמצם שימוש מסוים, כלומר למנוע את הפגיעה עוד לפני שהיא נוצרת.
תביעת הפיצויים עצמה מוגשת למשרדי הוועדה המקומית בתוך שלוש שנים מיום תחילת התוקף של התוכנית. לעניין הזה החוק קובע במפורש שהמועד הקובע הוא יום פרסום הודעת האישור ברשומות, ולא יום הדיון בוועדה ולא היום שבו הגיעו הדחפורים. שר הפנים מוסמך להאריך את התקופה מטעמים מיוחדים, גם אחרי שחלפה, אבל מדובר בהארכה חריגה שקשה לבנות עליה.
תוכנית נכנסת לתוקף 15 יום אחרי הפרסום האחרון של הודעת האישור, ברשומות או בעיתון. לצורך תביעת הפיצויים סופרים מיום הפרסום ברשומות. תוכנית שהודעת האישור שלה פורסמה ברשומות באביב 2023, למשל, פתחה חלון שנסגר באביב 2026. בעל זכות בנכס יכול להיות גם מי שאינו רשום כבעלים מלא, למשל חוכר לדורות של דירה שעומדת על קרקע של רשות מקרקעי ישראל.
הוועדה המקומית צריכה להחליט בתוך 90 יום אם לקבל את התביעה, ואם כן, באיזה סכום. לפני כן היא מודיעה לכל מי שעשוי לשאת בתשלום ונותנת לו להגיב. החוק מאפשר למוסד תכנון להתנות הפקדה או אישור של תוכנית בכך שהיזם יפקיד כתב שיפוי, כלומר התחייבות לממן את הפיצויים במקום הקופה הציבורית. לכן לא פעם הצד שמתנגד בפועל לתביעה הוא חברת הנדל"ן שעומדת מאחורי הפרויקט.
מי שתביעתו נדחתה, כולה או חלקה, יכול לערור בתוך 45 יום לוועדת הערר לפיצויים ולהיטל השבחה שבמחוז. הגשת הערר כרוכה באגרה שמתעדכנת מדי שנה לפי מדד המחירים לצרכן, ומדובר ביותר מאלף שקל בערר של עד חצי מיליון שקל, ויותר מ-2,000 שקל מעל הסכום הזה. כשהמחלוקת היא על גובה הפיצוי ולא על עצם הזכאות, הצדדים יכולים לבקש יחד, גם כן בתוך 45 יום, שיושב ראש מועצת שמאי המקרקעין ימנה שמאי מכריע. בערר על עצם הזכאות ועדת הערר רשאית למנות שמאי מייעץ, שמגיש לה חוות דעת בכתב לפני ההחלטה. על החלטות ועדת הערר אפשר לערער לבית המשפט לעניינים מינהליים.
המנגנון הזה הוא הצד ההפוך של היטל ההשבחה. כשתוכנית מעלה את שווי הנכס, למשל בתוספת זכויות בנייה, הבעלים משלמים לוועדה חלק מהעלייה בעת המימוש. הסבר מלא על החישוב ועל מועדי התשלום נמצא בכתבה היטל השבחה – כמה זה ומתי משלמים. מי שעומד לקנות דירה יכול לבדוק מראש אילו תוכניות חלות על האזור, כפי שמוסבר בתב"ע – איך היא עוזרת להחליט ברכישת דירה, ובמיוחד אם יש תוכנית שהופקדה ועדיין לא אושרה.
מי שקנה דירה אחרי שהתוכנית נכנסה לתוקף אינו זכאי לפיצוי לפי הסעיף, כי ביום הקובע הוא לא היה הבעלים, וההנחה היא שמחיר הקנייה כבר גילם את התוכנית. הזכות נשארת אצל המוכר, ולכן יש עסקאות שבהן הצדדים מסדירים בחוזה מה קורה עם תביעה שעדיין פתוחה. מגבלה נוספת נוגעת לעבודות: על בניין, תוספת או כל שינוי אחר שנעשו בתחום התוכנית אחרי שהודעת ההפקדה שלה פורסמה ברשומות, לא ישולמו פיצויים כלל.
הסבר מורחב: איך מחליטים אם להגיש תביעת ירידת ערך
תביעת פיצוי על ירידת ערך נשענת על השוואה בין שני מצבים: שווי הדירה לפני אישור התוכנית ושוויה אחריו. את הפער הזה קובע בדרך כלל שמאי מקרקעין, ולכן חוות הדעת שלו היא לב התביעה. הוועדה המקומית רשאית להציג שמאות נגדית, ולעיתים הצדדים מגיעים להכרעה של שמאי מכריע. בגלל העלות של שמאות, כדאי להעריך מראש אם הפגיעה צפויה להיות משמעותית.
דוגמה להמחשה: להמחשה בלבד: נניח שדירה הייתה שווה 2 מיליון שקל, ושמאי מעריך שבעקבות תוכנית לבניין גבוה ממול שוויה ירד ב-5%. מדובר בפגיעה של 100 אלף שקל לפני כל טענה של הוועדה. נניח שהוועדה טוענת שחלק מהפגיעה נמצא בגבולות הסביר ופטור מפיצוי. במקרה כזה הסכום שייפסק עשוי להיות נמוך מההערכה הראשונה, ולכן חשוב להביא בחשבון גם את עלות השמאי ועורך הדין.
ממתי סופרים את שלוש השנים?
המועד נספר מיום אישור התוכנית כפי שמפורט במדריך. כדאי לברר את תאריך האישור המדויק באתר מינהל התכנון ולא להסתמך על שמועות.
האם מי שקונה דירה אחרי אישור התוכנית יכול לתבוע?
כפי שמוסבר במדריך, בדרך כלל לא, משום שהמחיר ששילם כבר משקף את התוכנית. לכן קונה צריך לבדוק תוכניות מאושרות לפני החתימה.
צעדים מעשיים
- בדקו באתר מינהל התכנון אילו תוכניות אושרו בסביבת הדירה.
- קבלו הערכה ראשונית משמאי לפני שמזמינים חוות דעת מלאה.
- רשמו בלוח השנה את המועד האחרון להגשת התביעה.
- שמרו תיעוד של מצב הדירה והנוף לפני תחילת הבנייה.
להרחבה: מחשבון מחירי הדירות · מחשבון היטל השבחה
שאלות ותשובות
? מי זכאי לפיצוי על ירידת ערך דירה בגלל תוכנית?
לפי סעיף 197 לחוק התכנון והבנייה, בעל נכס שנפגע מתוכנית שאושרה יכול לתבוע פיצוי מהוועדה המקומית. התביעה מוגשת בתוך שלוש שנים מאישור התוכנית.
? אילו פגיעות מזכות בפיצוי?
למשל הרחבת כביש סמוך, אישור בניין גבוה מול הבית או שינוי ייעוד של שטח פתוח. צריך להוכיח ירידת ערך בפועל.
? האם יש פגיעות שאינן מזכות?
כן, החוק פוטר מתשלום בחלק מהמקרים, למשל פגיעה שאינה עוברת את תחום הסביר. יש לבדוק את החריגים עם עורך דין.
? האם תוכנית לבניית ממ"ד בבניין נחשבת פוגעת?
לפי המדריך, תיקון לחוק קבע שתוכנית שמטרתה היחידה היא הוספת מרחב מוגן, בשטח שאינו חורג מהקבוע בחוק, אינה נחשבת פוגעת. לכן קשה לתבוע פיצוי בגללה.
? איך מגישים תביעה לפיצוי?
מגישים תביעה לוועדה המקומית עם חוות דעת של שמאי. אם יש מחלוקת, ממנים שמאי מכריע.
המכירות ברבעון עלו. במטבע קבוע הרווח למניה יגדל השנה רק באחוז או שניים
פפסיקו חתכה הבוקר את תחזית הרווח לשנה. החברה שמייצרת ליי'ס, דוריטוס וגייטורייד אמרה שההתאוששות בצפון אמריקה לוקחת יותר זמן ממה שתכננו. במטבע קבוע, הרווח למניה אמור לגדול השנה באחוז עד שניים. עד עכשיו דיברו על הקצה הנמוך של טווח 4% עד 6%. המנכ"ל רמון לגווארטה כתב שהעסק בצפון אמריקה היה מתחת לציפיות, ושיש שם הזדמנות גדולה לתיקון.
ברבעון שהסתיים בתחילת ספטמבר המכירות עלו 5.6% ל־25.27 מיליארד דולר. וול סטריט חיכתה ל־24.95 מיליארד. הרווח המתואם למניה יצא 2.34 דולר מול 2.29 בתחזית. הצמיחה האורגנית, בלי מטבע ובלי רכישות, הייתה 3.1%. זה הרבעון החזק ביותר בקצב הזה מאז סוף 2023. בחו"ל העסק משך. נפח החטיפים בעולם עלה 4%, הקצב הגבוה מאז 2021, וסין וברזיל לקחו נתח. הבינלאומי כבר 41% מההכנסות. בבית, בארה"ב ובקנדה, התמונה הפוכה.
שני מונחים שחוזרים בדוחות כאלה: צמיחה אורגנית היא צמיחה בלי השפעת מטבע ורכישות, והיא מראה כמה החברה מוכרת יותר בפועל. מטבע קבוע מנטרל תנודות בשערי החליפין. כשהדולר מתחזק, חברה בינלאומית מדווחת על פחות דולרים גם כשהמכירות במקום עצמו לא השתנו.
במשקאות של צפון אמריקה הנפח ירד 2%. בחטיפים של פריטו־ליי הנפח היה שטוח. החברה אומרת שהצמיחה במלוחים בארה"ב קוזזה בחולשה בקנדה. המדף עצמו זז למותג הפרטי. רייטרס כתבה שהמוצרים של פפסיקו מפסידים מקום על המדף למותגי הרשת. זה לא סיפור של טעם. זה סיפור של מחיר. בפברואר הורידו מחירים על שקיות בינוניות של המותגים הגדולים בסופר. עכשיו לגווארטה אומר שבחודשים הקרובים חלק מהמחירים כן יעלו, ושיש פעולות התייעלות נוספות בדרך.
המרווח התפעולי המתואם ירד 35 נקודות בסיס ברבעון. מתחילת השנה הוא עומד על 16.5% מההכנסות, 25 נקודות מתחת לשנה שעברה. בדצמבר, אחרי שיחות עם אליוט, פפסיקו הציבה יעד של תוספת 100 נקודות בסיס תוך שלוש שנים. אליוט מחזיקה כ־4 מיליארד דולר בחברה כבר כשנה. ברבעון נכנסו גם 178 מיליון דולר החזרי מכס. בלי ההחזרים, לפי חישוב חיצוני, הרווח התפעולי המתואם היה כמעט שטוח. לשנה כולה החברה מצמצמת גם את תחזית הרווח המתואם במטבע מדווח ל־2.5% עד 3.5%, אחרי שדיברה על הקצה הנמוך של 5% עד 7%. את המכירות היא מרימה לקצה העליון, כ־6%. את האורגני היא מצמצמת לאמצע, כ־3%.
מה זה עושה במדף אצלנו. ליי'ס, דוריטוס, פפסי וגייטורייד יושבים באותו מעבר בשופרסל וברמי לוי, ליד השקית של הרשת. כשהמותג הפרטי בארה"ב לוקח מדף, החברה חותכת מחיר ואחר כך מחזירה אותו. היבואן והרשת בישראל לא מחכים למכתב מהמטה. הם רואים מה זז בקופה. אם השקית הממותגת לא זזה, המבצע מתקצר והמותג של הרשת מתרחב. מי שקונה שקית דוריטוס ב־12 שקל ומשווה לשקית בלי שם ב־8, כבר עושה את החשבון שפפסיקו מפסידה בארה"ב. צפון אמריקה היא כ־60% מהמכירות. כשהיא נתקעת, לוח המבצעים כאן מגיע אחריה, לא לפניה.
למשק בית עם עגלה מלאה חטיפים שני המספרים הם אלה: 25.27 מיליארד דולר ברבעון שעדיין עולה, ותחזית רווח שנחתכה מאחוזים בודדים באמצע הטווח לאחוז או שניים במטבע קבוע. המניה עלתה בבוקר אחרי הדוח ואחר כך התערבבה. מי שמחזיק את המניה בקרן סל אמריקאית רואה חברה שמוכרת יותר בחו"ל ומרוויחה פחות בבית. מי שרק קונה שקית בסופר רואה את אותו קרב על המדף, רק בעברית: מותג מול מותג פרטי, מבצע מול מחיר מלא, וחברה שאומרת בקול שההתאוששות בשוק הגדול שלה מתעכבת.
מה לוקחים מהדוח הזה לקופה. לא מחכים שמבצע דוריטוס יחקה את פברואר בארה"ב. בודקים על המדף אם השקית של הרשת גדלה על חשבון המותג, ואם המחיר המלא חזר אחרי המבצע. מי שמחזיק את המניה רואה חברה שמצמצמת רווח במטבע קבוע לאחוז או שניים, ומרימה מכירות ל־6%. מי שרק קונה שתייה וחטיפים רואה חברה שאומרת שהמדף בצפון אמריקה עדיין תקוע, ושזה 60% מהעסק. שני המספרים נשארים: 25.27 מיליארד דולר ברבעון, ותחזית רווח שנחתכה.
השופטת מינתה נאמן, אחרי שקבעה שאין סיכוי לשיקום
בית המשפט המחוזי מרכז הורה אתמול על פירוק רשת כלי הבית ספייסז. השופטת מרב בן-ארי קבעה שאין סיכוי סביר לשיקום, ומינתה את עו"ד רון חמד נאמן לחברות דלימארט וספייסז דלימארט חוצות המפרץ, שהפעילו את הרשת. החובות בבקשה יושבים על 55 מיליון שקל. מי שיש לו כרטיס מתנה, יתרת זיכוי, חשבונית פתוחה או צ'ק בלי כיסוי, זה כבר תביעת חוב אצל הנאמן. החנויות סגורות, והתור עובר לבית המשפט.
המספר הראשון הוא 55 מיליון שקל. לפני כחודש הגישה הרשת, בבעלות גיא מורג ובייצוג עו"ד מייק שטרית, בקשה לצו פתיחת הליכים במסלול פירוק. לפי הבקשה לבית המשפט, כ-3 מיליון שקל יושבים לנושים שונים, וכ-54 מיליון שקל הם הלוואות בעלים של מורג עצמו. אל מול מצבת החובות כתבה הרשת שהיא נעדרת נכסים בעלי ערך כלכלי ממשי. בחשבונות הבנק נשארו יתרות זניחות או יתרות חובה. הרשת נתנה צ'קים בהיקף של קרוב למיליון שקל בלי כיסוי, ועל חלק מהסכומים כבר נפתחו תיקי הוצאה לפועל. זה הפירוט שהגיע לשופטת, וזה הבסיס לצו שניתן אתמול.
המספר השני הוא 11 סניפים בשיא. הרשת התחילה בבילו סנטר ובהדר יוסף, והתרחבה לעזריאלי גבעתיים, קניון רננים, מרכז חורב בחיפה, קניון קריית אונו וחוצות המפרץ. בשנתיים האחרונות נסגרו כל הסניפים ופוטרו כל העובדים. שני הסניפים האחרונים שישבו בחיפה, בחורב ובחוצות המפרץ, כבר לא פתוחים. החובות לקניונים יושבים על קבוצת עזריאלי, קניון גבעתיים, רננים וסביונים, ועל חברות ניהול. הרשת הודיעה על סיום מוקדם של חוזים בעזריאלי הוד השרון ובבילו סנטר. אתמול התנגד אחד המשכירים לצו, בנימוק שאינו יודע אם החברה חדלת פירעון. השופטת דחתה את ההתנגדות. בא כוח החברה אמר שהחדלות הוכחה גם בתזרים וגם במאזן.
הסיפור התפעולי קצר. דמי שכירות וניהול המשיכו לעלות בזמן שהלקוחות עברו לקנייה מקוונת. נזקי הקורונה והמלחמות התיישבו על אותן חנויות פיזיות. המודל עבר לקונסיגנציה: הרשת שילמה לספק רק על מה שנמכר, והמלאי הוחזר לספקים כדי לצמצם נזק. חשבונות הבנק ריקים, ואין מקור הכנסה כי הפעילות כעסק חי כבר נעצרה. נציגת הממונה על הליכי חדלות פירעון אמרה בדיון שהחברות אינן פעילות, ושהחוק נועד בדיוק למצב כזה: הליך קולקטיבי שוויוני, בלי שכל נושה יעשה דין לעצמו והחזקים ייקחו לפני החלשים.
למשק הבית יש כאן שורה אחת מהסיפור הזה. כרטיס מתנה או יתרת זיכוי של ספייסז הם תביעת חוב אצל עו"ד רון חמד. החנויות סגורות, אז אי אפשר לממש על המדף. ספק עם חשבונית פתוחה נכנס לאותו תור. מי שמחזיק צ'ק בלי כיסוי בודק אם כבר פתח תיק בהוצאה לפועל, ומגיש במקביל תביעה לנאמן עם הקבלה. מי ששילם בכרטיס אשראי ולא קיבל את הסחורה, או שיש לו תשלומים פתוחים, מודיע לחברת האשראי על צו הפירוק. המסלול הזה כתוב במדריך ביטול עסקה בכרטיס אשראי. אותו היגיון ראינו כבר בכתבה על עונות וג'אמפ, רק ששם 33 סניפים עוד פתוחים ואפשר לנסות לממש שובר במקום. אצל ספייסז הדלת כבר נעולה, והמלאי חזר לספקים. מי שמחכה שהחנות תיפתח שוב מחמיץ את החלון להגיש תביעה.
פירוק הוא הליך שמסיים את קיומה של החברה. נאמן אוסף את הנכסים שנותרו ומחלק אותם לפי סדר קדימויות: קודם נושים בעלי בטוחה, אחריהם עובדים ורשויות, ולבסוף נושים רגילים. מחזיקי כרטיסי מתנה נמצאים לרוב בקבוצה האחרונה, ולכן הסיכוי לקבל כסף בחזרה קטן, גם אחרי הגשת תביעת חוב.
מטעם החברות נמסר שהרשת נוהלה במסירות, עם השקעות גדולות של הבעלים, ועמידה בהתחייבויות לעובדים, לספקים ולמשכירים לאורך שנים. העלייה במחירי הסחורות, הייבוא ושכר הדירה, המעבר לרכישות מקוונות, הקורונה והמלחמות לא השאירו אופק לשיקום. הפנייה לבית המשפט נועדה לסגור את הפעילות במסגרת מפוקחת. שני המספרים לקחת הביתה הם 55 מיליון שקל חוב, ו-11 סניפים שהיו בשיא וכבר אינם.
הביקוש להובלה הימית הוביל את חברת הספנות להעלות את תחזית ה-EBITDA ל-2.7 עד 3 מיליארד דולר. ברקע: דיבידנד אפשרי ועסקת מכירה שממתינה למדינה.
חברת הספנות צים העלתה בחדות את התחזית שלה לשנת 2026. היא צופה עכשיו EBITDA מתואם של 2.7 עד 3 מיליארד דולר, במקום 2 עד 2.4 מיליארד דולר שפרסמה ב-19 באוגוסט. החברה מסבירה את השינוי בביקוש חזק בשוק ובמומנטום חיובי במחירי ההובלה. העדכון מגיע בתקופה רגישה: עסקת המכירה של צים עוד מחכה לאישור המדינה, ובעלי המניות מחכים לשמוע אם יחולק דיבידנד על תוצאות הרבעון השלישי.
מחירי ההובלה הגבוהים לא נשארים בדוחות של החברה בחיפה. יבואן שמביא מכולה מסין משלם יותר על המשלוח, וחלק מהעלות הזו מתגלגל בסוף למחיר המדף בישראל. אותו גורם שמשפר את הרווח של צים מייקר את שרשרת האספקה כולה.
הרווח התפעולי קופץ עוד יותר
השינוי בולט במיוחד ברווח התפעולי. צים צופה EBIT מתואם של 1.4 עד 1.7 מיליארד דולר, לעומת 700 מיליון עד 1.1 מיליארד דולר בתחזית הקודמת. נקודת האמצע של הטווח החדש גבוהה ב-72% מזו של התחזית הקודמת, בזמן שב-EBITDA העלייה היא של 30%.
הפער בין שני האחוזים נובע מהבסיס. ה-EBIT מנכה גם את הפחת על האוניות והמכולות, ולכן הוא קטן יותר. בנקודות האמצע, התוספת בשני המדדים דומה, כ-650 מיליון דולר, אבל על בסיס קטן יותר היא מתורגמת לקפיצה גדולה הרבה יותר באחוזים.
לשם השוואה, ב-2025 הסתכם ה-EBIT המתואם של צים ב-885 מיליון דולר וה-EBITDA בכ-2.17 מיליארד דולר. ברבעון השני של השנה דיווחה החברה על הכנסות של 1.78 מיליארד דולר ועל EBITDA מתואם של 491 מיליון דולר.
הדיבידנד חוזר לשולחן
באוגוסט אמר סמנכ״ל הכספים של צים שהשיפור בתוצאות עשוי לאפשר לדירקטוריון לשקול דיבידנד על בסיס תוצאות הרבעון השלישי. התחזית החדשה מחזקת את האפשרות הזו. הדיבידנד האחרון ששולם עמד על 1.19 דולר למניה, תשואה של כ-4% לפי מחיר הסגירה האחרון, ויום האקס שלו היה ב-20 במרץ 2026. צים פועלת ביותר מ-90 מדינות, משרתת יותר מ-30 אלף לקוחות ופוקדת יותר מ-300 נמלים.
פער של כ-20% ממחיר העסקה
בבורסת ניו יורק נסגרה מניית צים ב-6 באוקטובר על 29.20 דולר. העסקה עם הפאג-לויד וקרן פימי מגלמת 35 דולר למניה ושווי של 4.2 מיליארד דולר, כלומר פער של כ-20% ממחיר השוק. לפי מחיר הסגירה שווי השוק של צים הוא כ-3.52 מיליארד דולר, על בסיס כ-120.5 מיליון מניות. הפער של כ-5.80 דולר למניה מצטבר לכ-700 מיליון דולר בין שווי השוק לבין מחיר העסקה. במסחר המוקדם שאחרי ההודעה עלתה המניה בכ-4%, ל-30.46 דולר.
הפער הזה משקף את אי הוודאות סביב העסקה. המדינה מחזיקה בצים מניית זהב מאז ההפרטה, ורשות החברות סגרה את התיק על המתווה המקורי. הרוכשות אותתו שיגישו מתווה חדש, שיכלול קו נוסף למזרח הרחוק, הגנות למדינה, ניהול כלי שיט וידע מקצועי בישראל ושיקום כוח הימאים. על החזרה לנקודת ההתחלה אפשר לקרוא בכתבה מניית הזהב ניצחה סיבוב. עד שמתווה חדש יעבור שלושה דירקטוריונים ויקבל את אישור המדינה, ה-35 דולר נשארים מחיר הצעה.
מי שמחזיק במניה, ישירות בתיק אצל ברוקר או דרך מסלול מנייתי בקופת הגמל או בפנסיה, עומד מול שני תרחישים. בראשון המתווה מאושר והוא מקבל 35 דולר במזומן. בשני העסקה נתקעת, והוא נשאר עם חברת ספנות שהרווח שלה ב-2026 צפוי להיות גבוה ממה שהעריכה באוגוסט, ואולי גם עם דיבידנד אחרי הרבעון השלישי. מה שמבדיל בין התרחישים הוא הפער שבין 29.20 ל-35 דולר, ומולו תחתית טווח ה-EBITDA החדש, 2.7 מיליארד דולר.
בכל אחד מהתרחישים יש גם מס. דיבידנד ורווח ממכירה של מניה זרה חייבים במס רווחי הון בישראל, גם כשהמספרים נקובים בדולרים. לפני שמחשבים תשואה אפשר להיעזר במחשבון התשואה ובמחשבון תשואת הדיבידנד וההכנסה מהתיק, ולקרוא כמה מס משלמים על רווחים בשוק ההון.
קבוצת פרייזרס של המיליארדר הבריטי מחזיקה כ-16.6 מיליון מניות של יצרנית הספורט האמריקאית. השליטה נשארת אצל המייסד קווין פלנק, בזכות מבנה מניות עם זכויות הצבעה מיוחדות.
מייק אשלי, המיליארדר הבריטי שבנה את רשת ספורטס דיירקט, הוסיף עוד מותג ספורט לרשימת ההשקעות שלו. קבוצת פרייזרס שבשליטתו דיווחה לרשות ניירות הערך האמריקאית שהיא מחזיקה בכ-8.8% ממניות A של אנדר ארמור, כ-16.6 מיליון מניות. לפי המחיר שבו נסחרה המניה בימים האחרונים, סביב 4.7 דולר, האחזקה שווה כ-75-80 מיליון דולר. זו השקעה בחברה שמניותיה איבדו כמעט 90% מערכן בעשור האחרון, והשליטה בה נשארת בידי המייסד.
מ-45 דולר לפחות מ-5
באפריל 2016 נסחרה מניית אנדר ארמור ביותר מ-45 דולר. מאז היא איבדה כמעט 90% מערכה, ובנובמבר אשתקד ירדה לשפל של פחות מ-4 דולר. החברה מבולטימור צמחה בשנות ה-2000 על חולצות צמודות לספורטאים, ונשחקה מול נייקי ואדידס. בשנים האחרונות היא מאבדת קרקע גם מול מותגים צעירים כמו און והוקה, שמשכו אליהם חלק גדול מקהל הרצים. התחרות על המדפים התחדדה עוד יותר כשנייקי עצמה נכנסה לתוכנית הבראה תחת מנכ"ל חדש, והורידה מחירים כדי לפנות מלאי.
ברבעון שהסתיים ביוני ירדו ההכנסות של אנדר ארמור בכ-3%, לכ-1.1 מיליארד דולר. בצפון אמריקה, השוק הגדול של החברה, הירידה הגיעה לכ-9%. מכירות ההנעלה נחלשו בכ-8%, וצמיחה של כ-5% בשווקים הבינלאומיים מיתנה את הפגיעה. באוגוסט הורידה ההנהלה את התחזית לשנה כולה. מאז שפלנק חזר לתפקיד המנכ"ל ב-2024 החברה עוברת תוכנית התייעלות, שכוללת קיצוץ עלויות, צמצום מבצעי ההנחות וניסיון למצב מחדש את המותג ברמת מחיר גבוהה יותר.
למה 8.8% לא מקנים השפעה
קווין פלנק, שהקים את החברה ב-1996, ממשיך להחזיק במפתחות. לאנדר ארמור יש שלושה סוגי מניות: מניות A עם זכות הצבעה רגילה, מניות B שמוחזקות בידי פלנק ומעניקות עשרה קולות למניה, ומניות C בלי זכות הצבעה בכלל. כך פלנק שולט בכ-65% מכוח ההצבעה, אף שחלקו בהון עומד על כ-12%. מאותה סיבה, 8.8% ממניות A הם נתח קטן יותר מכלל ההון של החברה.
בארה"ב כל משקיע שעובר את רף 5% מסוג מניות עם זכות הצבעה חייב לדווח על כך לרשות ניירות הערך. משקיע שמתכוון להשפיע על החברה מגיש דיווח מפורט, שבו הוא מפרט את כוונותיו. משקיע שמצהיר שאינו מתכוון להתערב יכול להגיש את הדיווח המקוצר, שנועד לבעלי מניות פסיביים. פרייזרס ציינה בדיווח שהיא לא רכשה את המניות במטרה להשפיע על השליטה, ולכן הגישה את הדיווח המקוצר.
הדפוס של אשלי
בפומה בנתה פרייזרס במרץ אחזקה של כמעט 6%. בהוגו בוס היא הרחיקה הרבה יותר: ביוני הגישה הצעת רכש של 38 יורו למניה, בהיקף של כ-2 מיליארד יורו, ובסופה הגיעה לכ-48% מהמניות, קצת מתחת לשליטה. ההנהלה של בית האופנה הגרמני המליצה לבעלי המניות לדחות את ההצעה ולא למכור. לקבוצה יש או היו גם אחזקות באסוס, בבוהו, במלברי וברשתות אלקטרוניקה בריטיות.
הדפוס מוכר היטב בלונדון: כניסה למותגים שנסחרים במחירים נמוכים ביחס לעברם, לעתים קרובות מותגים שהקבוצה גם מוכרת על המדפים שלה. ספורטס דיירקט היא מהקמעונאיות הגדולות של מוצרי ספורט בבריטניה, ואחזקה בספק יכולה לשפר את מעמדה במשא ומתן על מחירים, על מלאי ועל גישה לקולקציות חדשות. מנכ"ל פרייזרס הוא מייקל מוריי, חתנו של אשלי, שמוביל בשנים האחרונות את מדיניות ההשקעות הזו. אשלי, שמכר ב-2021 את קבוצת הכדורגל ניוקאסל יונייטד, מחזיק ברוב המניות של פרייזרס, שבבעלותה גם רשתות כמו האוס אוף פרייזר, פלאנלס ואוונס סייקלס.
מניית אנדר ארמור נסחרת מתחילת השנה בירידה של כ-2%. בשוק מתייחסים לאחזקה של פרייזרס בעיקר כהימור על התאוששות, ולא כצעד ראשון לקראת השתלטות, בטח כשהשליטה נעולה אצל המייסד. הדוח הרבעוני הבא של החברה צפוי בתחילת נובמבר. מי שמחזיק מניות אמריקאיות בתיק, ישירות או דרך קרן, יכול לקרוא על מסלולי ההשקעה בחו"ל והשיקולים בבחירה ביניהם.
שיעור המכירות בהפסד ריאלי ב-24 ערים זינק ל-11.1%, לעומת 2.8% ב-2022. איפה המוכרים נפגעים יותר, ומה זה אומר על מס השבח.
השנה 11.1% ממכירות דירות יד שנייה ב-24 ערים נסגרו במחיר נמוך ממחיר הקנייה, אחרי התאמה למדד. ב-2022 השיעור באותה בדיקה היה 2.8%, כלומר הוא כמעט הוכפל פי ארבעה. במילים פשוטות, אחת מכל תשע עסקאות יד שנייה מסתיימת היום בהפסד ריאלי למוכר. הנתונים מבוססים על מאגר העסקאות של רשות המסים מינואר 2022 עד אמצע החודש שעבר, אחרי סינון של עסקאות חריגות.
הפסד ריאלי כאן הוא מחיר מכירה שנמוך ממחיר הקנייה המתואם למדד המחירים לצרכן. אפשר לקבל יותר שקלים ממה ששילמתם, ועדיין להפסיד כוח קנייה. הבדיקה לא כוללת מס רכישה, מימון, תיווך או שיפוץ, וגם לא הכנסה משכירות. היא מתארת רק את השינוי הריאלי במחיר הדירה עצמה.
מי שקנה בשיא של 2022 ומוכר עכשיו צריך לבדוק שני מספרים: כמה קיבל בשקלים, וכמה היה צריך לקבל כדי להדביק את המדד. בעסקה עצמה, מחשבון מס שבח מאפשר להשוות את יתרת שווי הרכישה מול שווי המכירה, במקום להסתמך על תחושת בטן מהחוזה.
איפה זה קורה יותר
בתל אביב השיעור הגיע ל-15.8%, כמעט אחת משש עסקאות. בבאר שבע הוא עומד על 24.3%, כמעט אחת מארבע. באשדוד 19.1%, ובראשון לציון 10.5%. ברמת גן השיעור ירד ל-3.3% בלבד, אחרי 9% בשנה שעברה. במחוז תל אביב כולו הוא עומד על 10.1%, בחיפה על כ-13%, ובערי הלוויין חולון, ראשון, פתח תקווה ובני ברק הוא נע סביב 9 עד 11%. כלומר, גם העיר היקרה בישראל לא חסינה, ובירת הנגב חשופה יותר.
הנתונים לא אומרים שכל דירה איבדה מערכה, וגם לא מודדים בכמה ירדו המחירים. הם מראים שחלק משמעותי מהמוכרים מקבלים פחות כוח קנייה ממה שהשקיעו. למי שרוצה לראות את התמונה מהצד של המחירים, סקירת מחירי הדירות בחצי השנה מפרטת את השינויים בערים הגדולות.
הפסד, שבח ומס
בחוק מיסוי מקרקעין, הפסד הוא מצב שבו יתרת שווי הרכישה גבוהה משווי המכירה, בשקלים נומינליים, בלי הצמדה למדד. המס מוטל על השבח הריאלי, בשיעור של עד 25% ליחיד. מי שמכר מעל המחיר ששילם אבל מתחת למחיר המתואם למדד, השבח שלו כולו אינפלציוני והשבח הריאלי שלו אפס. קיזוז הפסד לפי סעיף 92 לפקודת מס הכנסה אפשרי רק אם רווח באותה מכירה היה חייב במס. וגם כשאין מס, מגישים הצהרה לרשות המסים תוך 30 יום.
דוגמה: דירה נקנתה ב-2 מיליון שקל, והמדד עלה מאז ב-10%, כך שהמחיר המתואם הוא 2.2 מיליון. מכירה ב-1.9 מיליון היא הפסד לפי החוק. מכירה ב-2.1 מיליון היא שבח אינפלציוני בלבד, בלי מס. מכירה ב-2.3 מיליון היא שבח ריאלי של 100 אלף שקל, ומס של עד 25 אלף שקל אם אין פטור. מי שקונה את הדירה במקום המוכר יכול לחשב את המס שלו במחשבון מס רכישה לפי השווי בחוזה.
שוק שהתפצל לשניים
שוק הדיור התפצל. דירות חדשות עם ממ״ד שומרות על המחיר, ואילו דירות יד שנייה בלי ממ״ד מתקשות להימכר. חלק מהמשקיעים שקנו ב-2022 מממשים עכשיו הפסד ועוברים לדירה עם ממ״ד או לשוק ההון. במקביל שכר הדירה עלה, גם בדירות הישנות שמחיריהן ירדו. כך נוצר מצב הפוך: מחיר הדירה יורד, השכירות עולה, ותשואת השכירות על דירה שנמכרת בהנחה עולה. השוכרים משלמים יותר, ומי שמוכר דירה בלי ממ״ד מקבל פחות. את ההשוואה בין שכירות לקנייה אפשר לעשות במחשבון שכירות מול קנייה.
מוכר שבודק עסקה מתחיל מיתרת המשכנתא מול המחיר שהוא עומד לסגור, ואחר כך עובר למס השבח: אם אין שבח ריאלי אין מס של 25%, אבל עדיין יש הצהרה. קונה של דירת יד שנייה בלי ממ״ד מקבל מחיר נמוך יותר, ומשלם מס רכישה לפי המדרגות הקפואות עד 15.1.2028. דירה יחידה עד 1,978,745 שקל ממוסה ב-0%. בדירה נוספת המס הוא 8% על שווי של עד 6,055,070 שקל, בעסקאות עד 31.12.2026.
שתי הפחתות הבלו פוקעות ארבעה ימים אחרי הבחירות. בלי הארכה, ליטר בנזין יחזור לכ-8.78 שקל ומכל של 50 ליטר יתייקר בכ-50 שקל.
ליטר בנזין 95 בשירות עצמי עולה היום 7.77 שקל. בלי שתי הפחתות הבלו שעליהן חתם שר האוצר, אותו ליטר היה עולה 8.78 שקל, כלומר שקל שלם יותר. שתי ההפחתות הן הוראות שעה שפוקעות ב-31 באוקטובר, ארבעה ימים אחרי הבחירות. אם אף אחד לא יאריך אותן, ב-1 בנובמבר מילוי מכל של 50 ליטר יתייקר בכ-50 שקל, בלי שמחיר הבנזין בעולם זז באגורה. לפי הערכות באוצר, שתי ההנחות עולות למדינה כ-950 מיליון שקל בשנה.
ההשפעה תלויה בכמה אתם נוסעים. מי שנוסע 15 אלף קילומטר בשנה ברכב שצורך 6 ליטר ל-100 ק״מ שורף כ-900 ליטר בשנה, ושקל לליטר הוא 900 שקל בשנה. ברכב שצורך 15 ליטר ל-100 ק״מ, על אותו מרחק, מדובר בכ-2,250 שקל. משפחה עם שני רכבים תרגיש הפרש של 1,800 עד 4,500 שקל בשנה, לפי הצריכה. נהג מונית או שליח שעושה 30 אלף ק״מ בשנה ירגיש פי שניים. בעלי רכב חשמלי לא נהנים מההנחה בכלל, והיא הולכת בעיקר למי ששורף הרבה בנזין. מי שממלא מכל של 50 ליטר פעמיים בשבוע חוסך היום כ-400 שקל בחודש לעומת מחיר של 8.78. את הנתונים האישיים שלכם אפשר להזין במחשבון עלות דלק.
משרד האנרגיה פירק את המחיר של 7.77 שקל לרכיבים, נכון ל-5 באוקטובר. מחיר הבנזין בייבוא, כולל תוספות, הוא 3.13 שקל לליטר. מרווח השיווק של החברות והתחנות הוא 0.65 שקל, הבלו 2.81 שקל והמע״מ 1.18 שקל. כלומר, הבלו לבדו הוא יותר משליש מהמחיר במשאבה. המע״מ, בשיעור 18%, מחושב על המחיר כולל הבלו, ולכן כל שקל של בלו מייקר את הליטר בעוד 18 אגורות. התוספת לשירות מלא נשארה 26 אגורות, ומי שלא מתדלק בעצמו משלם 8.03 שקל. באילת, שפטורה ממע״מ, המחיר המפוקח שונה. הסבר מלא על הנוסחה נמצא במדריך למה הדלק יקר, איך נקבע התעריף.
שתי ההפחתות נכנסו בהפרש של פחות מחודש. הראשונה, חצי שקל לליטר, נכנסה ב-7.9, אחרי שהבלו עודכן אוטומטית לפי המדד ב-1.9, בדיוק כשמחירי הבנזין בעולם זינקו. השנייה, עוד 50 אגורות, נכנסה בחצות שבין 4 ל-5 באוקטובר, אחרי שהמחיר המפוקח קפץ ב-1 בחודש לשיא של 8.27 שקל, שיא כל הזמנים בתחנות הדלק. בלי שתי החתימות המחיר היה נשאר על 8.27 שקל ומעלה, ובפועל הדלק ירד ל-7.77 שקל בחצות. היועצת המשפטית בדקה אם מדובר בכלכלת בחירות, ואישרה את המהלך.
זו לא הפעם הראשונה שהמדינה מוותרת על חלק מהבלו. בין אפריל 2022 לינואר 2024 הופחת הבלו ברציפות, בעלות של 1.8 מיליארד שקל ב-2022 ו-2.1 מיליארד שקל ב-2023, וההפחתה בוטלה כשהמדינה נזקקה לכסף. הפעם החלון קצר בהרבה: פחות משלושה חודשים מהחתימה הראשונה ועד הפקיעה ב-31.10.
ממשלה חדשה לא צפויה להיות מושבעת לפני דצמבר, ולכן ההחלטה אם להאריך את ההנחה תיפול על הממשלה היוצאת, ארבעה ימים אחרי הבחירות. אם הקואליציה הנוכחית תישאר, סביר שתאריך. אם היא תפסיד, יש לה פחות סיבה להשאיר הטבה של כמעט מיליארד שקל בשנה, כשהגירעון עומד מעל 3% מהתוצר זו השנה הרביעית. במקרה כזה, ב-1 בנובמבר המחיר יחזור לאזור של 8.70 עד 8.78 שקל לליטר, בלי שום הצבעה, רק כי תוקף הצו פג. מי שמתדלק בשבוע האחרון של אוקטובר ממלא במחיר המוזל, ומי שמגיע לתחנה ב-2 בנובמבר משלם את השקל בחזרה. בלי צו חדש של משרד האוצר, לא תהיה הנחה במשאבה אחרי 31.10.
לנהגים שנוסעים הרבה יש היגיון למלא את המכל לפני סוף החודש. מי שנוסע מעט ישלם את השקל הנוסף, אבל ירגיש אותו פחות בחשבון החודשי. מתחילת נובמבר כדאי לבדוק אם הצו הוארך, לפני שמניחים שהמחיר נשאר 7.77 שקל.
שאלות ותשובות: מה קורה למחיר הדלק בנובמבר
ברחוב אלחנן 24 בחיפה נמכרה דירה של 43 מטר עם מרפסת של 63 מטר. כמה שווה מרפסת כזו, ואיך המחיר נראה מול שאר העיר.
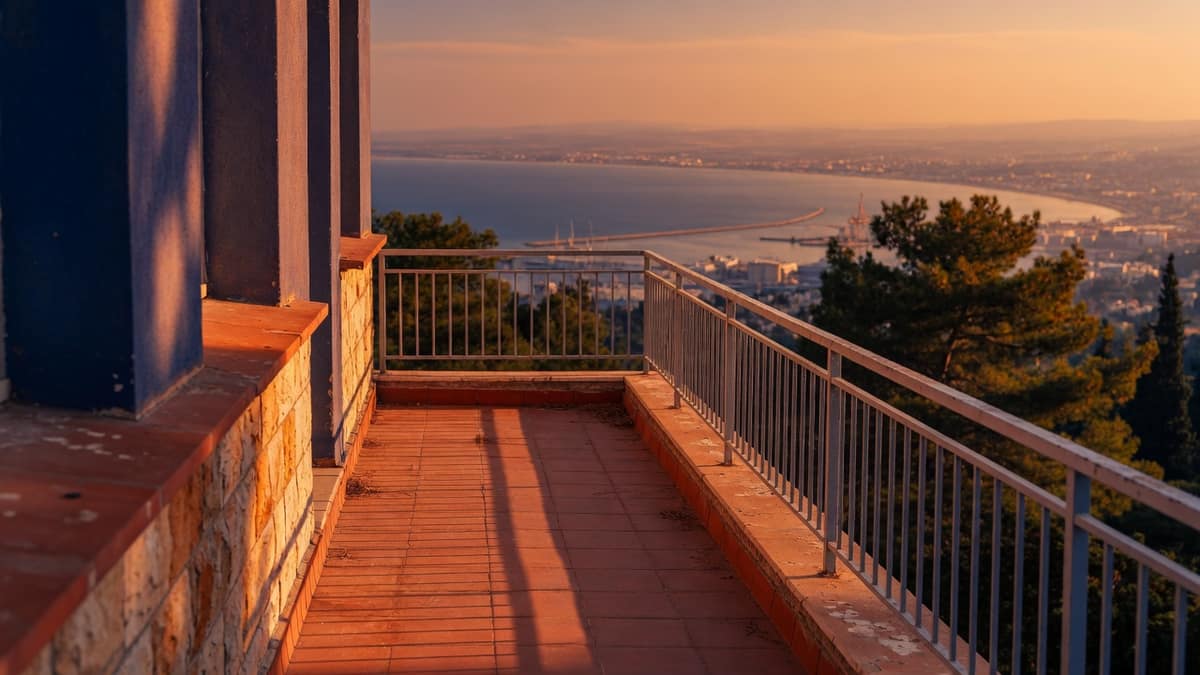
דירת שני חדרים ברחוב אלחנן 24 במרכז הכרמל בחיפה נמכרה ב-1.55 מיליון שקל. השטח שלה בארנונה הוא 40 מטר, ובטאבו 43 מטר. המרפסת, לעומת זאת, משתרעת על 63 מטר, והיא גדולה מהדירה עצמה. חדר השינה משמש גם כממ״ד. מי שקונה כאן לא משלם על חדר שלישי, אלא על מרפסת שמש שיושבת על מגרש מדורג מול צומת ודג׳ווד, הציר שמחבר בין מרכז הכרמל להדר. 1.55 מיליון שקל על 43 מטר נשמעים הרבה, עד שמכניסים את השטח החיצוני לחשבון.
מתחילת השנה נרשמו ברשות המסים יותר מ-200 עסקאות בדירות שני חדרים בחיפה, רובן בבניינים ישנים. בהדר ובעיר התחתית המחירים מתחילים ב-350 אלף שקל, בבנייני שנות ה-50 שמצבם ירוד. על הכרמל, לאורך הרחובות חורב ומוריה ובסמוך לאחוזה, דירות ישנות בגודל דומה נמכרו ב-1.6 עד 2 מיליון שקל. דירות חדשות בנות שני חדרים נמכרות במחירים של מיליון עד 1.7 מיליון שקל, לפי המיקום. העסקה באלחנן נמצאת בחלק העליון של הטווח, לא בגלל חדר נוסף אלא בגלל 63 מטר של שטח פתוח באותו רישום בטאבו.
לפי הלשכה המרכזית לסטטיסטיקה, ברבעון הראשון של 2026 המחיר הממוצע של דירה בחיפה עמד על 1.805 מיליון שקל. זה ממוצע של כל גודלי הדירות בעיר, ולא רק של דירות שני חדרים. לעומת הרבעון המקביל אשתקד, המחירים בחיפה עלו ב-6.9%. הדירה של 43 מטר באלחנן נמכרה במחיר קרוב לממוצע העירוני של דירה שלמה, כי היא בכרמל והמרפסת שווה בערך 30% מהמחיר. מי שמשווה את 1.55 מיליון השקלים לדירת ארבעה חדרים בנווה שאנן משווה דברים שונים: כאן משלמים על מיקום ומרפסת, ופחות על שטח פנים. סקירה של המחירים בעיר נמצאת במחיר דירה בחיפה.
את הבניין יזמה חברת פייביש בניין ופיתוח בסוף שנות ה-90. בית ישן נהרס, ובמקומו נבנה מבנה בן שש קומות עם 11 דירות. ההיתר ניתן ב-1998 וטופס האכלוס ב-2002, ובהמשך עבר הפרויקט לידי בי.נה. בניין והשקעות. המגרש תלול והחזית לרחוב צרה, ולכן התכנון מדורג. רוב הדירות בנות 43 עד 50 מטר רשומים, ורק בקומה העליונה יש דופלקסים של 78 מטר. אין בבניין פנטהאוזים. שתי המרפסות הגדולות נמצאות בקומה השלישית, ודירת הגן בקומה השנייה, עם חצר של רבע דונם.
במחצית השנייה של 2025 נמכרו באותו בניין דופלקס ב-1.65 מיליון שקל ודירה של 57 מטר ב-1.56 מיליון שקל. שלוש עסקאות, הבדל קטן במחיר הכולל והבדל גדול במטרים שבפנים. בחישוב של מטר אקוויוולנטי, שבו המרפסת נספרת בחלק משטחה, הדירה באלחנן יצאה כ-25 אלף שקל למטר. דירת שלושה חדרים בקומה שמעליה, גדולה ב-17 מטר, יצאה כ-26 אלף שקל למטר. הדופלקס היה העסקה היקרה ביותר בשקלים, אבל הזולה ביותר למטר: כ-21 אלף שקל. מי שסופר רק את 43 המטרים בפנים מקבל מחיר למטר מנופח. מי שמוסיף חלק מ-63 המטרים של המרפסת מגיע ל-25 אלף שקל, בערך כמו הדירה עם החדר הנוסף. כאן המרפסת שווה כמעט חדר.
גם המס משנה את התמונה. רוכש דירה יחידה לא ישלם מס רכישה על עסקה של 1.55 מיליון שקל, כי המחיר נמוך מתקרת הפטור של 1,978,745 שקל. משקיע שקונה את אותה דירה ישלם 8% מס רכישה, כ-124 אלף שקל, עוד לפני שיפוץ ולפני הארנונה.
לא כל משק בית צריך 63 מטר של מרפסת. לזוג בלי ילדים, או למי שאוהב לארח בחוץ, היא יתרון של ממש. משפחה שמחפשת שני חדרי שינה באותו בניין תסתכל דווקא על הדירה של 57 מטר שנמכרה ב-1.56 מיליון שקל. במקביל, היצע הדירות בחיפה צפוי לגדול: ב-12 החודשים שהסתיימו ביוני החלה בעיר בנייה של 3,085 דירות, כמעט פי שניים מהתקופה הקודמת, כפי שפירטנו בחיפה קפצה ל-3,085 התחלות בנייה. השוואה בין הכרמל, הדר ונווה שאנן אפשרית במחירי דירות לפי עיר.
לפני חתימה על דירה של 43 מטר עם מרפסת של 63 מטר כדאי להשוות בין השטח הרשום בטאבו לשטח בארנונה, ולברר כמה מתוך 1.55 מיליון השקלים משולמים בפועל על שטח הפנים. מי שקונה לטווח קצר יכול לבדוק גם את הנתונים על דירות יד שנייה שנמכרות בפחות ממה ששולם עליהן.
הקידוחים בגוש הגדול הסתיימו חוץ ממגרש אחד, והמעבדה מאחרת. בית המשפט דחה הגרלה חלקית ונתן לרמ״י עד 5 בנובמבר לעדכן.
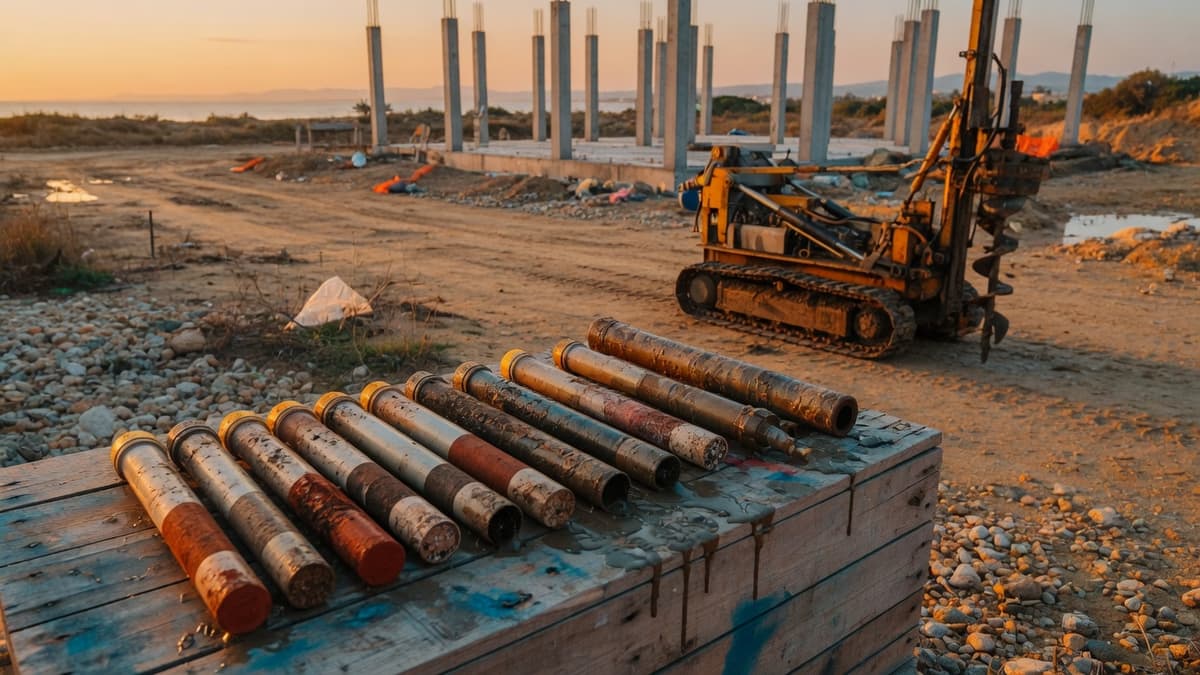
כ-1,700 בעלי זכויות בקרקע הפרטית של שדה דב יחכו לפחות עוד כמה שבועות להגרלה שתקבע מי מקבל איזה מגרש. רשות מקרקעי ישראל עדכנה את בית משפט השלום בהרצליה שהקידוחים במגרשים הפרטיים של תוכנית תא/4444, בגוש הגדול, הסתיימו כמעט כולם. המגרש היחיד שנשאר בחוץ הוא 2101, שבו צריך לבצע חישוף מוקדם לפני שאפשר להכניס מקדח. הבעיה עברה עכשיו למעבדה שבודקת את הדגימות: יש בה עומס, ולפי מה שנמסר לרשות התוצאות יגיעו בקרוב, בתוך כ-30 יום לכל היותר. בית המשפט הורה לרמ״י להגיש עדכון כשהבדיקה תסתיים, ובכל מקרה לא יאוחר מ-5 בנובמבר 2026.
זו לא הדחייה הראשונה. ההגרלה תוכננה לסוף יוני, נדחתה ל-11 באוגוסט, ומאז היא ממתינה. הסיבה היא תרכובות PFAS, חומרים עמידים שנמצאו בקרקע ובמי התהום של שדה התעופה לשעבר. המקדם שלפיו מחלקים היום את הזכויות בין המתחמים נקבע ב-2022, עוד לפני שהזיהום התגלה.
כל עוד אין תוצאות, בעל זכות בגוש הגדול לא יודע אם החלק שלו ייפול על מגרש שנדרשות בו ארבע דגימות לדונם או על מגרש רגיל עם שתיים. מהתשובה הזו נגזרת גם השאלה אם הקרקע שלו תצטרך ניקוי, וכמה זה יעלה.
לפי התיק, בעלי הזכויות אמורים לקבל יחידות דיור בשלושה מתחמים: כ-818 דירות במתחם אשכול שבתוכנית תא/4444, כ-1,483 במתחם השני באותה תוכנית, וכ-202 במתחם שלישי, בתוכנית תא/3700. בסך הכול 2,503 יחידות. המגרשים שסומנו כחשודים בזיהום הם 102 באשכול, ו-2201, 2210, 2213 ו-2266 במתחם השני. בהם נדרשות ארבע דגימות לדונם, ובשאר שתיים.
מנהלי הקרקע מסרו לבית המשפט שכ-46% מהזכויות באשכול וכ-56.8% מהזכויות במתחם השני נמצאות באזורים החשודים. חשד אינו ממצא, ולא כל מגרש שסומן יתברר כמזוהם. ועדיין, כמעט חצי מהזכויות באשכול ויותר ממחצית מהזכויות במתחם השני תלויות כרגע בתשובה של המעבדה.
מכאן הוויכוח על המקדמים. אם עלות הניקוי ומשך העיכוב יתבררו כשונים בין אשכול למתחם השני, השווי של כל מתחם ישתנה, ואיתו החלוקה. השופט כתב שמדובר בזכויות ששוות מיליארדים, ושהגרלה על בסיס מקדמים שלא מביאים בחשבון את הזיהום עלולה לייצר חלוקה לא שוויונית. תיקון בדיעבד יחייב להעביר אנשים ממתחם למתחם, לשנות את מספר היחידות שמגיע לכל בעל זכות ולבנות מחדש את כל החשבון. לכן ההגרלה מחכה לתוצאות, ולא להפך.
מנהלי הקרקע ניסו פשרה: להגריל כבר עכשיו בין המתחמים בלבד, בלי שיוך למגרשים מסוימים. בית המשפט דחה גם את הבקשה הזו. הגרלה כזו מניחה שהזיהום מתפזר באופן דומה בשני המתחמים, וכרגע אין לכך בסיס בתיק.
מגרש 2101 הוא החתיכה החסרה. בלי קידוח בו התמונה של תא/4444 לא שלמה, וגם אחרי שהמעבדה תמסור את שאר התוצאות, הדיגום החסר עלול להזיז מקדם או לעכב שיוך. רוכשים שחתמו מול יזם על דירה במגרש שרמ״י שיווקה בעצמה נמצאים בלוח זמנים אחר: המדינה כבר שיווקה את החלק שלה, ובחלק מהמגרשים האלה הבנייה כבר בעיצומה. בעלי הקרקע הפרטיים, לעומתם, ממתינים לחלוקה מאז שנות השבעים, עם חמישה מנהלים שממונים על חלקה 204 בגוש 6896.
מי שמשווה את מחירי הדירות בתל אביב לצפי במתחם יכול להיעזר בעמוד מחירי דירות לפי עיר. מי שקונה מקבלן במגרש שכבר יצא לשיווק, מחוץ להגרלה של הגוש הגדול, ימצא את בדיקת ערבות המכר ואת שאר השלבים במדריך רכישת דירה מקבלן. רקע על התוכנית הכוללת לרובע אפשר למצוא בכתבה על התוכנית לרובע שדה דב.
האמירויות משכו את אישור הנחיתה של החברות הישראליות, ואל על וישראייר ביטלו טיסות. 7,415 ישראלים כבר חזרו, ומאות עדיין ממתינים בדובאי.
ישראלים שקנו כרטיס חילוץ מדובאי לתל אביב ל-7 באוקטובר קיבלו ב-20:50 הודעה מאל על: אישור הנחיתה של החברות הישראליות בדובאי בוטל, והטיסה לא תצא. מאות נוסעים כבר היו רשומים לטיסות האלה. ב-22:40 הודיעה גם ישראייר על ביטול טיסה 6H662, שתוכננה ל-8 באוקטובר, אחרי שהרשויות באמירויות משכו את האישור באופן חד צדדי. החברה הבטיחה עדכון נוסף עד 10:00 ב-7 באוקטובר. בינתיים, מי שנמצא במלון בדובאי עם אחד הכרטיסים האלה ממשיך לשלם על הלינה עד שתימצא טיסה אחרת.
משרד התחבורה מסר שהרכבת האווירית אמורה להסתיים ביום חמישי. עד כה חזרו לישראל 7,415 נוסעים, חלקם באיתיחאד מאבו דאבי וחלקם בחברות ישראליות מדובאי. הטיסות הראשונות נחתו ביום שישי. ברכבת אווירית חברות התעופה מפעילות טיסות רבות בפרק זמן קצר כדי להחזיר נוסעים, ולעיתים המטוסים יוצאים ריקים לכיוון אחד כדי לאסוף אותם. המאות שהיו רשומים לטיסות של 7.10 ו-8.10 עדיין ממתינים.
פליי דובאי מושעית עד הודעה חדשה, והחברות הישראליות אמורות לחזור לקו הסדיר רק בחודש הבא. מי שתכנן לטוס בפליי דובאי בשבוע הבא נשאר בינתיים בלי מושב ובלי מועד חזרה ברור.
כרטיסי החילוץ היו זולים יחסית כשהמבצע התחיל. ב-1 באוקטובר מכרה אל על כרטיס לייט ב-249 דולר כולל טרולי, והמטוס יצא ריק מתל אביב כדי לאסוף נוסעים בדובאי. ישראייר גבתה 299 דולר, וארקיע התחילה מ-279 דולר, עם לוח טיסות בין 2 ל-6 באוקטובר שהגיע עד שבע טיסות ביום. עכשיו הכרטיסים שבוטלו יוחזרו או יועברו לתאריך אחר. מי ששילם 249 דולר לא איבד את הכסף אוטומטית, אבל לילה נוסף במלון בדובאי עלול לעלות יותר מהכרטיס עצמו.
ארקיע עדיין מופיעה בלוח עם טיסה לערב, והנושא נבדק מול הרשויות באמירויות. בעלי כרטיס של ארקיע לא צריכים לבטל אותו על דעת עצמם לפני שהחברה מעדכנת. מי שהחזיק כרטיס של אל על ל-7.10 או של ישראייר לטיסה 6H662 ב-8.10 כבר קיבל הודעת ביטול בכתב. ההחזר על כרטיס החילוץ מתנהל מול החברה שביטלה את הטיסה, ולא מול פליי דובאי.
ומה עם הביטוח. ליברה האריכה את ביטוח הנסיעות למי שטיסת פליי דובאי שלו בוטלה, עד 6 באוקטובר או עד מועד החזרה שבפוליסה, המוקדם מביניהם. מי שעדיין בדובאי ב-7 באוקטובר כבר עבר את התאריך הזה, ולכן כדאי לבדוק את הפוליסה עצמה ולא להסתמך על ההודעה הקודמת. פרטים על ההארכה הבאנו כאן: ליברה מאריכה ביטוח נסיעות. את הסעיפים שכדאי לבדוק בפוליסה לפני הטיסה הבאה מפרט המדריך לבחירת ביטוח נסיעות.
גם כשהביטול נובע מהחלטה של מדינה זרה, לנוסעים יש זכויות. לפי חוק שירותי תעופה, חברת תעופה שביטלה טיסה חייבת להציע לנוסע החזר מלא של מחיר הכרטיס או כרטיס חלופי, ולספק שירותי סיוע: מזון ושתייה, ובמקרה הצורך גם מלון והסעה. כשהביטול נגרם מנסיבות מיוחדות שאינן בשליטת החברה, היא עשויה להיות פטורה מהפיצוי הכספי הקבוע בחוק, אבל לא מההחזר ולא משירותי הסיוע. לכן כדאי לשמור קבלות על כל הוצאה של לינה ואוכל.
לינה במלון, מונית לשדה ואוכל בזמן ההמתנה הן הוצאות נפרדות מהכרטיס. יש פוליסות שמפצות על עיכוב, ויש כאלה שמפסיקות לפצות ביום הטיסה שבוטלה. את התשובה מוצאים במסמך הפוליסה, לא בהודעה שמתגלגלת בקבוצת הוואטסאפ של המלון. מי שצריך כרטיס חלופי במסלול אחר יכול להשוות תאריכים ומחירים במדריך לטיסות זולות.
השווי ההוגן של המניות והאופציות 4.36 מיליון שקל לשלוש שנים, והעלות השנתית המרבית 7.67 מיליון. כלל והפניקס, מבעלות המניות, יצביעו ב-10 בנובמבר.
בעלי המניות של גב-ים יצביעו ב-10 בנובמבר על חבילת תגמול חדשה למנכ״לית, נטלי משען-זכאי. השווי ההוגן של המניות והאופציות בחבילה הוא 4.36 מיליון שקל לשלוש שנים, ועלות ההעסקה השנתית המרבית, כולל שכר, בונוס ומניות, מגיעה ל-7.67 מיליון שקל. ההצבעה נוגעת גם לחוסכים: מי שיש לו קופת גמל או פנסיה בכלל ביטוח או בהפניקס מחזיק בעקיפין במניות החברה.
כלל מחזיקה 6.7% מהון המניות, כ-549 מיליון שקל לפי שווי שוק של כ-8.2 מיליארד שקל בתחילת אוקטובר. הפניקס מחזיקה 4.88%, כ-400 מיליון שקל לפי אותו שער. בעלת השליטה היא נכסים ובניין, עם 64.04% מההון, וכלל והפניקס נמנות עם המוסדיים.
החבילה בנויה משני רכיבים. הראשון: 258,705 אופציות במחיר מימוש של 38.31 שקל למניה, כשני שלישים משווי ההטבה. השני: 44,165 יחידות מניה חסומות שאינן דורשות תשלום, כשליש מהשווי. אם הכול ימומש, המנכ״לית תחזיק כ-0.14% מהחברה. לפי שווי השוק, הדילול הזה שווה כ-11 מיליון שקל על הנייר.
בשלב הזה האופציות מחוץ לכסף. לפי שער מאיה ב-6 באוקטובר, 3,589 אגורות, המניה נסחרת ב-35.89 שקל, 2.42 שקל מתחת למחיר המימוש. משען-זכאי נכנסה לתפקיד בפברואר 2025, והחלק שנשאר מתוכנית התגמול הקודמת יקוזז מהחבילה החדשה כדי למנוע כפל. אופציה מחוץ לכסף היא אופציה שמחיר המימוש שלה גבוה ממחיר המניה בשוק. כל עוד המצב כך אין טעם לממש אותה, והיא תהיה שווה כסף רק אם המניה תעלה מעל 38.31 שקל. איך אופציות לעובדים עובדות ואיך ממסים אותן מוסבר בהמדריך לאופציות לעובדים.
לפי תיקון 20 לחוק החברות, תנאי הכהונה של מנכ״ל בחברה ציבורית טעונים אישור של האסיפה הכללית ברוב מיוחד, שכולל את רוב בעלי המניות שאינם בעלי השליטה. בגב-ים, שבה נכסים ובניין מחזיקה את רוב ההון, לקולות של המוסדיים, ובהם כלל והפניקס, יש משקל רב בהחלטה.
ב-2025 הסתכמה עלות השכר שלה ב-8.6 מיליון שקל, כמעט מחציתה, כ-3.9 מיליון, בתגמול הוני. בחבילה החדשה החלוקה שונה: 3.23 מיליון שקל שכר ותנאים, בונוס שנתי מרבי של 2.12 מיליון לפי עמידה ביעדים, ו-2.32 מיליון שקל בשנה במניות ובאופציות. העלות המרבית גבוהה פי 8.3 מעלות ההעסקה הממוצעת של עובד בחברה, ופי 9.7 מהחציון. בחברה מועסקים 154 עובדים.
ביחס לפעילות, החבילה קטנה. ברבעון השני עמד ה-NOI, ההכנסה התפעולית נטו מהנכסים, על 208.23 מיליון שקל, קצב שנתי של כ-832 מיליון, ו-7.67 מיליון הם פחות מאחוז ממנו. ההכנסות ברבעון הגיעו ל-250.35 מיליון שקל, לעומת 216.31 מיליון ברבעון המקביל. ה-NOI עלה ב-12%, והרווח הנקי הסתכם ב-238.51 מיליון שקל.
בשנת 2025 כולה הסתכם ה-NOI ב-759 מיליון שקל, והרווח הנקי לבעלי המניות ב-670 מיליון. ה-FFO, מדד לתזרים מהפעילות השוטפת, עמד על 432 מיליון שקל, וההנחיה ל-2026 היא 450 עד 460 מיליון. שיעור התפוסה 97%, ושווי הנדל״ן בספרים כ-17.9 מיליארד שקל, על כ-1.3 מיליון מ״ר בנויים. ההחזקה ב-ToHa2 הוערכה ביולי ב-1.9 מיליארד שקל, ו-75% משטחי הבניין הושכרו או נמצאים לקראת חתימה. במחצית הראשונה נחתמו 84 הסכמי שכירות, עם עלייה ריאלית ממוצעת של 4.2% בדמי השכירות.
מי שרוצה לבדוק איך הקופה שלו עומדת לעומת קופות אחרות יכול להיעזר בטבלת קופות הגמל להשקעה, ואת ההשפעה של דילול קטן על שווי של כ-8 מיליארד שקל אפשר לחשב במחשבון ההשקעות.
סל של 18 מוצרי יסוד עולה 167.90 שקל ביוחננוף ו-214.58 בסופר יודה. בחצי חינם, כבד עוף ב-19.90 לקילו וגולאש ב-79.90 עד 18 באוקטובר.
עד 18 באוקטובר מוכרת רשת חצי חינם כבד עוף טרי ב-19.90 שקל לקילו. שקית של שני קילו כנפיים טריות עולה 15 שקל, כלומר 7.50 שקל לקילו. שוקיים וחזה עוף, שני קילו מכל אחד, נמכרים ב-60 שקל, וחמישה קילו כרעיים ב-100 שקל. נשארו כעשרה ימים למבצע, ואחרי ה-18 המחירים חוזרים למחיר הרגיל של הרשת.
גם בבשר הבקר יש הנחות. גולאש עגל טרי נמכר ב-79.90 שקל במקום 120, פער של 40.10 שקל, כשליש מהמחיר הקודם. אנטריקוט טרי עולה 149 שקל לקילו. כבש טחון ואוסובוקו עגל, בשקיות של שני קילו, נמכרים ב-100 שקל כל אחד, וכך גם כתף בקר ובשר שריר. שני קילו אמנון טרי עולים 50 שקל. גולאש ואוסובוקו מתאימים לבישול ארוך בסיר, ולכן ההנחה עליהם שווה בעיקר למי שמבשל כמה ארוחות מראש. ההנחות חלות על בשר, עוף ודגים, ומחיר החלב או האורז באותה עגלה נשאר כשהיה.
כמה זה חוסך בפועל? סיר אחד של גולאש במחיר המבצע חוסך כ-40 שקל מול 120. מי שקונה ארבע פעמים עד סוף המבצע חוסך כ-160 שקל, בתנאי שה-79.90 נשאר על המדף בכל ביקור. שקית כנפיים ב-15 שקל משתלמת למי שבאמת מבשל את שני הקילו בשבועות הקרובים. מי שקונה רק כי זול עלול למצוא חצי שקית במקפיא גם בחורף. מי שקונה כמות גדולה כדאי שיחלק את הבשר למנות לפני ההקפאה ויסמן על כל שקית את התאריך, כדי להשתמש קודם במה שהוקפא ראשון.
בדיקה נפרדת מ-6 באוקטובר השוותה סל של 18 מוצרי יסוד זהים, לפי קבצי המחירים שכל רשת חייבת לפרסם. ביוחננוף ברמת השרון עלה הסל 167.90 שקל, ובסופר יודה באותו אזור 214.58 שקל. ההפרש, 46.68 שקל, הוא 28% על אותם ברקודים בדיוק, באותו אזור, יותר מרבע מהחשבון. בסל נכללים חלב תנובה ליטר, קוטג׳ 250 גרם, גבינה לבנה, גיל, שמנת חמוצה, שמנת מתוקה, חמאה, אורז, ספגטי, פתיתים, עדשים, סוכר, שמן קנולה, מיונז, קטשופ, טחינה, קפה נמס ובמבה. המחירים נבדקו בלי מבצעים על המדף ובלי קופונים אישיים, והמדידה נערכת כל יום מאז 22 בספטמבר. המחירים משתנים, ורשת שהייתה זולה השבוע יכולה להתייקר בשבוע הבא, ולכן מדידה יומית אומרת יותר מבדיקה בודדת.
ויקטורי בהרצליה גבתה על אותו סל 182.18 שקל, רמי לוי בהרצליה 182.21, ושופרסל דיל ברעננה 183.58. שלוש הרשתות האלה יקרות בכ-9% מיוחננוף. מי שגר רחוק מרמת השרון ומהרצליה יראה מספרים אחרים, כי המחירים משתנים גם בין סניפים של אותה רשת. סאלח דבאח עמדה על 170.90 שקל, ח. כהן על 173.88, וקרפור ברמת השרון על 198.69, כ-18% מעל יוחננוף. בחצי חינם השורה במדד מסומנת כסל חלקי, ולכן אין מספר שאפשר להעמיד מול 167.90. הבשר גם לא נכלל בסל, כך שהכבד ב-19.90 לא משפיע על הדירוג.
יש כאן שני חשבונות נפרדים. האחד הוא מבצע הבשר, שנגמר ב-18 באוקטובר. השני הוא מחיר הסל הבסיסי, שמתעדכן כל בוקר. הפרש של 46.68 שקל בקנייה אחת של מוצרי יסוד, בלי בשר בכלל, מצטבר לכ-187 שקל בחודש למי שעושה ארבע קניות כאלה. מי שנוסע לחצי חינם בשביל הכבד ומוסיף לעגלה גם חלב לא יודע מהמדד כמה החלב עולה שם, כי הסל חלקי. קבצי המחירים מתפרסמים באתרי הרשתות לפי סניף, ואפליקציות השוואת המחירים נשענות עליהם. כדאי לבדוק את קובץ המחירים של אותו סניף, או לקנות את מוצרי היסוד ברשת שיש לה מחיר מלא במדד.
המחירים על המדף כוללים מע״מ בשיעור 18%, כך שגם במחיר מבצע חלק מהסכום הולך לקופת המדינה. מי שרוצה לדעת כמה מתוך 19.90 שקל הוא מס יכול לפרק את הסכום במחשבון מע״מ. כדי לבדוק איך יוקר המחיה משפיע על סל הבית אפשר להיעזר במחשבון עלות המחירים, ועוד דרכים לחסוך בקניות השבועיות מופיעות במדריך לחיסכון בקניות בסופר.
תוקפים שלחו ללקוחות אסוס הודעת פוש דרך האפליקציה. החברה אומרת שכרטיסים וסיסמאות לא נפגעו, אבל שמות ופרטי קשר אולי נחשפו.
בסביבות 10 בבוקר שעון לונדון קיבלו לקוחות אסוס הודעת פוש באפליקציה, תחת הכותרת ASOS HACKED. ההודעה פנתה לממונה על הגנת הפרטיות ולאנשי המחשוב של הרשת, וטענה שהתוקפים השתלטו במלואם על מופע Snowflake שבו החברה שומרת נתונים. בסוף ההודעה הופיע קישור לטלגרם. לקוחות בישראל שהאפליקציה מותקנת אצלם קיבלו את אותה הודעה כמו לקוחות בלונדון. האתר והאפליקציה המשיכו לפעול, והמניה בלונדון ירדה בכ-10% לפי דיווח של סוכנות ידיעות, ובשלב מסוים הירידה הגיעה לכ-12%.
אסוס היא רשת אופנה בריטית עם כ-16.5 מיליון לקוחות. אחר הצהריים אישרה החברה שנשלחה ללקוחות הודעה לא מורשית, ומסרה שהיא בודקת פעילות לא מורשית בפלטפורמות צד שלישי שמשמשות אותה לתקשורת. בדיווח לבורסה כתבה שייתכן שנחשפו פרטים בסיסיים, שם ופרטי קשר, ושלפי הערכתה פרטי כרטיסי אשראי וסיסמאות לא נפגעו. לחברה יש ביטוח סייבר, אבל היא עדיין לא יודעת להעריך את הפגיעה במכירות. המרכז הלאומי לסייבר בבריטניה המליץ ללקוחות אסוס להניח שנפגעו, גם אם ההודעה לא הגיעה אליהם.
קבוצה בשם Xuanye Group לקחה אחריות בערוץ טלגרם, וכתבה שפרטי תשלום לא נפגעו ושהאפליקציה בטוחה לשימוש. Snowflake, פלטפורמת הענן שהוזכרה בהודעה, מסרה בנפרד שבשלב זה לא נמצאה פריצה לפלטפורמה שלה. התוקפים מדברים אם כך על מופע Snowflake של אסוס, ואילו החברה שמפעילה את הענן אומרת שהמערכת שלה לא נפרצה. לפי אסוס, מה שנפרץ הוא ערוץ ההתראות.
הודעות פוש נשלחות בדרך כלל דרך שירות חיצוני שהחברה מתחברת אליו, ולא ישירות מהשרתים של החנות. מי שמשיג גישה לשירות כזה יכול לשלוח הודעה שנראית רשמית לגמרי, עם השם והסמל של האפליקציה, גם בלי להגיע למאגר הלקוחות המלא. Snowflake עצמה היא פלטפורמת ענן לאחסון ולניתוח נתונים, שמשמשת חברות גדולות רבות.
הסכנה המיידית היא הקישור. מי שהקיש עליו בהודעה יצא מהאפליקציה אל טלגרם, ואין סיבה לחזור על זה גם אם ההודעה נראית כאילו נשלחה מאסוס עצמה. כרטיס וסיסמה, לפי החברה, לא נפגעו, אבל שם, מייל ומספר טלפון מספיקים כדי לשלוח הודעת דיוג משכנעת בעברית, למשל "החשבון שלכם נפרץ, היכנסו לעדכון פרטי הכרטיס". הודעה כזו כבר לא תגיע מאסוס, אלא ממי שמנצל את האירוע. גם בישראל נחשפו פרטים של 3,000 לקוחות מיטב טרייד, כולל תעודות זהות ומספרי חשבון.
לישראלים יש חשבונות באסוס כבר שנים, כולל קודי הנחה ייעודיים. בבריטניה נפגעו בחודשים האחרונים גם קואופ, הרודס ומרקס אנד ספנסר, שמשלחת חינם לישראל. שם האתרים היו מושבתים במשך שבועות. באסוס האתר פתוח, והסיכון המיידי נמצא בהודעות שמגיעות לטלפון.
מה עושים עכשיו? לא מקישים על קישורים בהודעות פוש של אסוס, גם אם הן יוצאות מהאפליקציה עצמה. כדי לבדוק את החשבון נכנסים ידנית לאתר או לאפליקציה. מי שמשתמש באותה סיסמה באסוס ובבנק צריך להחליף אותה בבנק, גם אם אסוס אומרת שהסיסמה לא נגנבה. מי ששמר כרטיס אשראי באפליקציה יכול למחוק אותו משם. החברה לא דיווחה על פגיעה בכרטיסים, אבל מאגר של 16.5 מיליון לקוחות עם שמות ופרטי קשר הוא בסיס נוח להודעות דיוג. כדאי לפעול לפי ההמלצה הבריטית ולהניח שנפגעתם, בלי לחכות להודעה אישית. מי שמזהה בפירוט האשראי חיוב שהוא לא מכיר צריך לפנות מיד לחברת האשראי ולבקש לחסום את הכרטיס.
איך מגנים על הטלפון מוסבר במדריך איך להגן על הטלפון מפריצה, ואיך מזהים הודעת דיוג במדריך עקיצה בארנק. עוד כללים לקנייה בטוחה ברשת מופיעים בעשרה טיפים לרכישות אונליין.
500 חברות, 22 אלף רכבים. מכרזי החינוך קפואים 3–4 שנים בלי הצמדה
6.63 שקל לליטר סולר, לפני מע״מ. זה המחיר שמפעיל הסעות משלם עכשיו, לפי המכתב שארגון חברות ההסעה שלח השבוע לשר האוצר בצלאל סמוטריץ׳. לפני שנה הממוצע היה 5.15. עלייה של 29% על התשומה הכי גדולה בקו. באותו שבוע מי שמתדלק בנזין 95 קיבל הפחתת בלו של 50 אגורות, מה־5 באוקטובר. האוטובוס שלוקח את הילד בבוקר נוסע על סולר. שם הבלו נשאר 3.37 שקל לליטר, והישבון לאוטובוסים ירד לאפס בינואר.
המפעיל קונה בשער בית הזיקוק, במחיר סיטונאי. בחודש שעבר המחיר שם עמד על 3.26 שקל לליטר, מול ממוצע 2.05 ב־2025. עלייה של 59%. בשיא, באפריל, 3.66. על זה יושב בלו 3.37. 3.26 ועוד 3.37 זה 6.63. ב־2025, כשהישבון עוד עבד, העלות האפקטיבית הייתה 5.15. בינואר הישבון לאוטובוסים בוטל, ומאז המפעיל סופג את המס המלא כבר תשעה חודשים. המספרים האלה מגיעים ממינהל הדלק במשרד האנרגיה, והארגון שם אותם במכתב עם העתקים לראש הממשלה בנימין נתניהו ולראש אגף תקציבים מהרן פרוזנר.
בתחנה עצמה הסיפור אחר. במחירון פז ל־5 באוקטובר סולר תחבורה במשאבה עמד על 19.62 שקל לליטר כולל מע״מ, 16.67 לפני מע״מ. המחיר המפוקח לבנזין 95 בשירות עצמי כבר ירד ל־7.77 אחרי הפחתת הבלו. סולר לתחבורה יושב מחוץ לפיקוח של אוקטן 95. מי שממלא 50 ליטר סולר בטנדר משלם בתחנה כ־981 שקל. אותו נפח בבנזין מפוקח כ־388 שקל. שני שווקים, אותו שבוע, אותו ליטר.
לפי סל התשומות שמשרד הביטחון מיישם בהסעות, הדלק הוא כ־40% מעלות ההפעלה. 29% על רכיב של 40% מוסיפים כ־11.5% לכל הסל. בענף עם מרווח דק זה בולע את הרווח, ובחלק מהקווים כבר רצים בהפסד. הארגון מייצג יותר מ־500 חברות פרטיות, כ־22 אלף כלי רכב, יותר מ־25 אלף נהגים. חותמים יו״ר ניסים סרוסי ומנכ״ל דודי גיל. הם מבקשים הורדת בלו על סולר כמו בבנזין, או החזרת הישבון לאוטובוסים.
המכה הקשה במכרזי הסעות התלמידים. נוסח אחיד, מחיר נומינלי קבוע ל־3 עד 4 שנים. החברה זוכה במכרז של משרד החינוך או של הרשות, ואז הסולר קופץ והשקל בחוזה נשאר. שנת הלימודים כבר רצה, והחוזים האלה פתוחים עד תשפ״ח או מעבר. להורה זה נשמע רחוק עד שהקו מתקצר, מתבטל, או שהרשות פותחת מכרז מחדש במחיר גבוה יותר. אז העלות חוזרת לארנונה או לשכר הלימוד. הארגון מבקש הצמדה למחיר הסולר ממכרזי תשפ״ח, ועדכון חד־פעמי בחוזים הקיימים בגין ההתייקרות מאפריל, עם תשלום ישיר למפעיל.
ב־1 באוקטובר הבנזין עלה 52 אגורות לליטר. ב־4 באוקטובר הממשלה הודיעה על הפחתה של 50 אגורות מה־5 בחודש. הסולר נשאר במחיר הקודם. משפחה עם מכל בנזין של 50 ליטר רואה חיסכון של כ־25 שקל למילוי. האוטובוס של אותו ילד ממשיך על 6.63. איך הבלו נכנס למחיר כתוב במדריך תעריף הדלק בהון. על ההפחתה לבנזין כתבנו כשהמחיר ירד ל־7.77 שקל. למשק בית עם ילד בהסעה העלות יושבת בחוזה של הרשות מול החברה, ותגיע בארנונה או בשכר הלימוד אחרי המכרז הבא. שני המספרים לקחת הביתה הם 6.63 מול 5.15 למפעיל, ו־50 אגורות שהלכו לבנזין ועקפו את הסולר.
120 הון בסבב E ו־100 חוב. בנק אוף אמריקה, נומורה וטריידווב חדשות. מממן את רכישת eSecLending
שבוע אחרי שהודיעה על רכישת eSecLending במזומן ב־200 מיליון דולר, קפיטוליס (Capitolis) סוגרת חבילת מימון של 220 מיליון דולר. מאה ועשרים מיליון בהון, סבב E, לפי שווי 1.9 מיליארד דולר. מאה מיליון בחוב. סיטי, שכבר מחזיקה מניות בחברה, הובילה את סבב ההון. בנק אוף אמריקה, נומורה וטריידווב נכנסות כמשקיעות אסטרטגיות חדשות. לגיל מנדלזיס, היזם הישראלי שעומד בראש, זה המימון שסוגר את הרכישה בלי למכור עוד יותר מהחברה. שני המספרים שצריך לזכור כבר מהשורה הראשונה: 220 מיליון שנכנסו, ו־1.9 מיליארד שווי.
אחרי משבר 2008 הבנקים משלמים הון יקר מול כל פוזיציה במאזן. קפיטוליס בנתה שוק שבו בנק עם הון עודף מקצה אותו לפוזיציה אצל בנק אחר, תמורת ריבית. במקום שכל בנק יישב לבד על כרית ההון שלו, הם חולקים. הממשק עובד כמו השכרת חדר: בוחרים פוזיציה פנויה אצל בנק שני, שמים הון, מקבלים תשלום. החברה לוקחת עמלה מהעסקאות האלה. בלשון השוק זה "בנק של בנקים", או Airbnb של הון בנקאי. לפי דיווחי החברה היא משרתת את 30 הבנקים הגדולים בעולם, בנקים אזוריים גדולים בארה״ב, 30 קרנות הפנסיה הגדולות, 30 קרנות הגידור הגדולות, ו־70 בתי השקעות גדולים. סיטי, ג׳יי.פי. מורגן ובנק אוף אמריקה הם גם לקוחות וגם בעלי מניות. זה לא אפליקציה לחשבון העו״ש בבית. זו תשתית מאזן של הבנקים הגדולים.
לצד המשקיעות החדשות נשארו בסבב ברקליס, BNP פריבה, ג׳יי.פי. מורגן, סטייט סטריט ו־UBS. את מאה מיליון הדולר בחוב נתנו פירסט סיטיזנס אינוביישן בנקינג, לשעבר סיליקון ואלי בנק, יחד עם הרקולס קפיטל ופינגרוב. בגיוס הקודם, ב־2022, השווי עמד על 1.6 מיליארד דולר. עלייה של כ־300 מיליון דולר בארבע שנים נשמעת צנועה, עד שמציבים אותה מול מה שקרה לפינטק כולו: שוויים ממוצעים נחתכו בכ־60%. לשמור על 1.6 ולעלות ל־1.9, בזמן שהסקטור נחתך, זה הסיפור. סיריס סינג׳, ראש ההשקעות האסטרטגיות בשווקים בסיטי, כתב בהודעה שהעסקה משקפת מיקוד בחברות שמעצבות את תשתיות שוקי ההון.
eSecLending עובדת 26 שנה בהשאלת ניירות ערך מול קרנות פנסיה, חברות ביטוח ומנהלי נכסים, מול כל בנק גדול ופריים ברוקר. זו הרכישה הרביעית של קפיטוליס בחמש שנים, והיא נרכשת מפרתנון קפיטל ומההנהלה במזומן. החבילה של 220 מיליון דולר נועדה בעיקר לתמוך בעסקה הזאת, ולהוסיף לפלטפורמה יכולת השאלת ניירות ערך ורשת של בעלי נכסים מוסדיים. בחברה כ־200 עובדים. הרכישה מביאה עוד כ־120 בארה״ב. אחרי הסגירה: כ־320 איש, מהם כ־60 במרכז הפיתוח במגדל תוהא ברחוב תוצרת הארץ בתל אביב. מנדלזיס כיהן בעבר בוועדת המט״ח של הפדרל ריזרב בניו יורק. המטה בניו יורק, הקוד בתל אביב.
בהודעת החברה מנדלזיס קרא לסבב אבן דרך והבעת אמון מצד הבנקים הגדולים, ואמר שהגיוס מאפשר להשלים את רכישת eSecLending ולהרחיב את הרשת. בשנה האחרונה ההכנסות צמחו ב־65%. בשנה הבאה החברה מתכוונת להגיע לאיזון תפעולי ואחר כך לרווחיות. לפי הערכות שלא אושרו על ידי החברה, קצב ההכנסות מביא אותה לכ־125 עד 130 מיליון דולר עד סוף השנה, עם מקום לצמוח בעוד כ־50% אם הרכישות נסגרות. החוב במקום עוד דילול. ההון במקום רק חוב, כי הבנקים שמשקיעים הם גם הלקוחות שמשתמשים בפלטפורמה.
למי שמחזיק מניות פועלים, לאומי, דיסקונט או מזרחי בת״א, הגיוס הזה לא נכנס לחשבון. קפיטוליס לא נסחרת כאן, והבנקים הישראלים לא מופיעים ברשימת 30 הלקוחות הגדולים. מה שכן יושב אצלכם הוא מחיר ההון של הבנקים הגדולים בעולם: אחרי 2008 הכרית הזו יקרה, וחברה ישראלית שבנתה שוק לחלוק אותה שווה עכשיו 1.9 מיליארד דולר לסיטי ולשאר. אם תשתית כזו תגיע גם למאזנים מקומיים, מחיר ההון בספרים יכול לזוז. כרגע זה סיפור דולרי. 220 מיליון ו־1.9 מיליארד נקובים בדולר. מי שיש לו קרן דולרית, פיקדון דולרי או מניות בנקים אמריקאים יושב על אותו מטבע שבו תמחרו את הסבב. איך נכנסים לדולר כתוב במדריך איך משקיעים בדולר. מי שרוצה לספור מה קורה לתשואה על סכום שהוא כבר מחזיק יכול לפתוח את מחשבון ההשקעות בהון. שני המספרים על השולחן נשארים 220 מיליון שנכנסו ו־1.9 מיליארד שווי. זה לא דיבידנד בבנק ישראלי. זו הערכת וול סטריט לתשתית הון שבנו מתל אביב.
בורנשטיין אישר ניהול במחוזי מרכז. הקבוצה מעל 3,000 שקל ליום. אישור אינו פסק דין
שני מספרים עומדים עכשיו על השולחן. חוות הדעת הכלכלית של גלעד מנו, שצורפה לבקשה, מעמידה את הנזק ללקוחות על 3.62 עד 5.06 מיליארד שקל. אחרי שהמחוזי מרכז אישר לנהל ייצוגית נגד לאומי, מזרחי טפחות, דיסקונט והבינלאומי, התובעים עדכנו את האומדן ל־15 עד 20 מיליארד, לפי התקופה שהשופט סגר בהחלטה. הטענה: מ־2022 הריבית במשק עלתה, ועל יתרת זכות בעו״ש כמעט לא שילמו. לחשבון בבית זה אומר דבר אחד. כסף שיושב היום בעו״ש בלי ריבית עדיין יושב שם. אישור ניהול אינו פסק דין, ואינו צ׳ק בדואר.
השופט שמואל בורנשטיין אישר ב־22 בספטמבר לנהל את התובענה. הקבוצה שהוגדרה: לקוחות ארבעת הבנקים שהחזיקו יותר מ־3,000 שקל לפחות ביום עסקים אחד, או יותר מ־1,000 שקל במשך שלושה ימי עסקים ומעלה, מאפריל 2022 עד 20 במאי 2025. זה היום שבו נכנסה חובת יידוע על ריבית זכות לפי תיקון 39 לחוק הבנקאות. המבקשים הם נועם ברודסקי, נטלי שרבן, סער ברודסקי וצבי הוך. הייצוג: יצחק אבירם ושחר בן־מאיר. הפער בין 3.62–5.06 מיליארד לבין 15–20 מיליארד הוא בעיקר התאמה לחלון הזמן שהאישור קבע, לא קביעה שהבנקים חייבים את הסכום.
הבנקים אומרים שאין מקור בדין, בהנחיות הפיקוח או בחוזה שמחייב ריבית על עו״ש. החשבון הזה נועד לנזילות, לא להשקעה. הלקוח יכול להעביר לפיקדון, והבנקים טוענים שהם מעודדים את זה ומחלקים מפעם לפעם הטבת ריבית לפי קריטריונים שלהם. המפקח על הבנקים התנגד להתערבות בתמחור. לשיטתו חיוב בדין לשלם ריבית על יתרות עו״ש הוא מהלך ששכרו המשקי ייצא בהפסדו. בורנשטיין כתב שעמדת הפיקוח לא סוגרת בירור של השבה על העבר.
מה שעבר את סף האישור הוא עילת עשיית עושר ולא במשפט. בורנשטיין נשען גם על דברי הנגיד אמיר ירון בנובמבר 2024: הרווחיות הגבוהה של הבנקים נשענת על יתרות עו״ש גדולות של הציבור, מקור מימון זול ויציב, בזמן שהיתרות לא מניבות תשואה ראויה ללקוחות. בלשון בית המשפט, הבנקים מתעשרים מהחזקת הכסף, וחלק מההתעשרות נובע מכך שלא משקללים ריבית על העו״ש. עילות תום לב, אמון והטעיה לא נכנסו בשלב הזה כבסיס לאישור. זה תיק על העבר, לא על תעריף חדש שהשופט קובע מעכשיו.
אחרי האישור דיווחו הבינלאומי ודיסקונט שבעל מניות פרטי מבקש מסמכים ותכתובות, כדי לבחון תביעה נגזרת נגד נושאי משרה. לפי הערכות שפורסמו סביב ההחלטה, הנזק הנטען בייצוגית עשוי לעבור 15 מיליארד שקל. זה הליך נפרד, בשלב בקשת עיון. בייצוגית עצמה אישור הניהול לא קובע חבות ולא קובע סכום. הדיון לגופו עוד לפנינו. מי שמחזיק מניות באחד מארבעת הבנקים רואה כאן סיכון משפטי פתוח, לא הפסד שכבר נרשם.
למי שיש כמה אלפים יושבים בעו״ש, הסיפור הזה לא מחכה לפסיקה. ריבית בנק ישראל כעת 3.25%, הפריים 4.75%. פיקדון או קרן כספית מתחילים לעבוד מהיום, בלי תלות בייצוגית. אפשר לבדוק כמה פיקדון נותן ב־מחשבון פיקדון, ואיך הפריים יושב על מחיר הכסף ב־מדריך ריבית פריים. הייצוגית, אם תתקבל, תתייחס לעבר עד מאי 2025. היתרה שיושבת עכשיו היא החלטה שלכם. שלושת אלפים שקל ליום אחד, או אלף שקל לשלושה ימים, זה סף הקבוצה לעבר. מה שנשאר בעו״ש היום הוא כסף שעדיין לא עובד.
Allied משווקת את VPOS Media 5. NACS: 476 מיליארד דולר דלק בחנויות נוחות
בארצות הברית 81% מהעסקאות במשאבה כבר עוברות בכרטיס אשראי, מול 64% לפני עשור. נאייקס, שנסחרת בהרצליה ובנאסד״ק, חותמת על שותפות הפצה עם Allied Electronics, שיושבת בענף הדלק האמריקאי מאז 1978. Allied תשווק את מסוף הסליקה החיצוני VPOS Media 5 של נאייקס פיול ישירות לקמעונאי הדלק. לפי ההודעה של החברה, חנויות הנוחות בארה״ב מכרו דלק ביותר מ־450 מיליארד דולר ב־2025, ומוכרות כ־80% מהדלק שהאמריקאים קונים. איגוד חנויות הנוחות NACS, בנתוני State of the Industry מאפריל, שם את מכירות הדלק באותן חנויות על 476.3 מיליארד דולר ב־2025, מתוך 817.5 מיליארד סך המכירות בענף. הגלונים עלו בחצי אחוז. הדולרים ירדו ב־5.4% כי המחיר הממוצע לגלון ירד מ־3.30 דולר ל־3.11.
Allied מייצרת את בקר החצר NeXGen PRIME, והמערכות שלה פועלות בעשרות אלפי אתרים בארה״ב. בוב דנפורד, מנהל הנדסה ופיתוח שם, אמר שהענף באמצע מחזור מודרניזציה: צריך גם מערכת חצר אמינה וגם מסוף תשלום מודרני במשאבה. אלי בר, מנהל נאייקס פיול, אמר ש־Allied היא מהשמות המוכרים בקמעונאות הדלק בארה״ב, והמסוף נותן ללקוחות שלה אופציה שנבנתה לתדלוק. נאייקס פיול תציג את הפתרון בכנס NACS בלאס וגאס, 7 עד 9 באוקטובר, בדוכן C6385.
הפעילות הייעודית לתדלוק נשענת על טכנולוגיה שנכנסה לחברה אחרי המיזוגים עם OTI PetroSmart ועם רוזמן. אלה חברות ישראליות שטיפלו בבקרת משאבות ובתחנות. עכשיו זה יושב במסוף שמותאם לחצר האמריקאית, לא לדלפק בחנות. המסוף עצמו מיועד לסביבה חיצונית ליד משאבה. מי שעומד בצד האמריקאי של העמלה כבר משלם אותה: NACS ספר 21.3 מיליארד דולר עמלות כרטיס אשראי וחיוב בחנויות הנוחות ב־2025, שיא. זו העלות שהתחנה סופגת כשהלקוח מעביר כרטיס במשאבה. נאייקס רוצה חלק מהסליקה הזאת, לא את מחיר הגלון.
ב־1 באוקטובר נאייקס השלימה רכישה במזומן של IPS Group ב־350 מיליון דולר. IPS מביאה יותר מ־250 אלף מקומות חניה בארה״ב, קנדה, בריטניה ואירלנד. החברה מצפה להכנסות של יותר מ־90 מיליון דולר ב־2026, עם יותר מ־60% הכנסה חוזרת וצמיחה אורגנית של כ־20% מול 2025. המימון: מזומן בקופה ועוד כ־150 מיליון דולר חוב מפועלים טק ומהבנק הבינלאומי. שני המהלכים באותו שבוע: חניה חכמה בצד אחד, משאבה בצד השני. לשניהם אותה לוגיקה, מסוף שגובה כרטיס במקום בלי קופאית.
לפי נאייקס, ב־30 ביוני היו לה 13 משרדים בעולם וכ־1,250 עובדים, וחיבור ליותר מ־80 סולקים ואמצעי תשלום. ב־2025 ההכנסות הגיעו ל־400 מיליון דולר, צמיחה של 24%, ורווח נקי 35.5 מיליון דולר אחרי הפסד ב־2024. התחזית ל־2026: 510 עד 520 מיליון דולר. זה לא עוד מסוף למכונת שתייה. זה ניסיון לתפוס עמלה במשאבה, במקום שבו כבר יושבות עמלות כרטיס של עשרות מיליארדי דולר בשנה.
למשק בית ישראלי שממלא כאן, המשאבה כבר גובה בכרטיס. המחיר המפוקח בארץ יורד לחשבון האשראי כמו שאר הקניות, ועל איך בנוי החשבון בתחנה כתבנו בכתבה על 8.27 שקל לליטר. הסיפור האמריקאי הוא אחר: 81% מהעסקאות במשאבה שם כבר בכרטיס, וכל סליקה כזאת גובה עמלה מהתחנה. מי שמשלם בכרטיס ישראלי בחו״ל רואה את העמלה בשורה בחשבון. איך עובד החיוב החודשי כתוב במדריך כרטיסי האשראי בהון.
למשקיע במניית נאייקס בת״א ובנאסד״ק אלה שני מספרים על השולחן: 350 מיליון דולר על IPS, וחשיפה לשוק דלק של 476 מיליארד דולר בחנויות נוחות. Allied לא קונה את נאייקס. היא מוכרת את המסוף שלה לעשרות אלפי חצרות שהיא כבר מחוברת אליהן. אם המסוף עולה על המשאבה, נאייקס מקבלת סליקה חוזרת. אם לא, נשארה רכישת החניה ו־90 מיליון דולר הכנסה צפויה מ־IPS. שני המספרים שצריך לזכור: 81% בכרטיס במשאבה, ו־350 מיליון דולר על 250 אלף חניות.
רשתות המזון מוכרות את האייפון החדש בכ-1,200 שקל פחות מהיבואן הרשמי. מה מקבלים במחיר הזול ועל מה מוותרים: אי-סים בלבד, שנת אחריות במעבדה ובלי טרייד-אין.
אותו אייפון 18 פרו, אותו נפח של 256 ג׳יגה, ושני מחירים שונים לגמרי. ברשת יוחננוף הוא עולה 4,250 שקל, ואצל היבואן הרשמי, איי דיגיטל, 5,449 שקל. ההפרש הוא 1,199 שקל, יותר מחמישית מהמחיר הגבוה. לפני שרצים לסופר, כדאי להבין שזה לא בדיוק אותה עסקה: יש הבדלים בסים, באחריות ובשירות, ולפעמים המסלול של היבואן מתאים יותר.
בדיקה של מכון קמעונאות שפורסמה השבוע שמה את יוחננוף במקום הראשון בין רשתות המזון. ויקטורי שנייה עם 4,399 שקל, ואושר עד שלישית עם 4,490. בין הזולה ליקרה ברשתות המזון יש רק 240 שקל. אבל בין הזולה בסופר לבין היבואן הרשמי יש כמעט 1,200 שקל. זה לא מבצע לסוף השבוע, אלא שני שווקים שונים שמוכרים את אותו מכשיר.
בחנויות החשמל והסלולר המחיר גבוה יותר. במחסני חשמל וב-KSP הפרו 256 ג׳יגה נמכר ב-5,029 שקל. בפלאפון הופיעו גם 5,079 וגם 5,399 שקל, תלוי מתי בדקו. באייסטור, לפני ההשקה, הפרו 256 ג׳יגה תומחר ב-5,399 שקל, וגרסת 512 ג׳יגה ב-6,299. כלומר ברשתות הרשמיות המחיר נע בערך בין 5,000 ל-5,400 שקל, הרבה מעל הסופר.
אז למה בסופר זה זול כל כך? כי זה יבוא מקביל. המכשירים ברשתות המזון מיועדים לשוק האמריקאי, ואין בהם מגירה לסים פיזי, רק אי-סים. האחריות היא לשנה, במעבדת DCS. מוכרים יחידה אחת ללקוח, משלמים במזומן או בכרטיס, ואין משלוח הביתה. אצל היבואן הרשמי יש מגירת סים או אי-סים, לפי הדגם, ואיי דיגיטל הציעה גם שנת אחריות נוספת בלי תוספת, כלומר שנתיים על מכשיר חדש. על הנייר זה אותו דגם, אבל מסלול היבוא שונה.
יש עוד שיקול, הטרייד-אין. אצל היבואן אפשר להחזיר מכשיר ישן. מי שהחזיר אייפון 17 פרו 256 ג׳יגה וקנה 18 פרו באותו נפח שילם באיי דיגיטל 2,799 שקל, אחרי זיכוי של עד כ-4,000 שקל על הישן. בסופר אין טרייד-אין, אין שנתיים של אחריות יבואן, ויש מגבלה של סניף ומלאי.
יוחננוף פיזרה את המבצע בסניפים כמו בילו, רמלה, מודיעין, תלפיות, חדרה, בת ים, בן צבי בתל אביב, אשקלון, עפולה, באר שבע, נתיבות, רעננה וחולון. ויקטורי דיברה על כאלף יחידות ב-14 סניפים, ואושר עד על אלפי יחידות בעשרה סניפים. כשהמלאי נגמר, נגמר איתו גם המחיר של 4,250. ה-5,029 במחסני חשמל נשאר על המדף.
המע״מ, 18% מאז 1.1.2025, כבר כלול בתג. במחשבון מע״מ אפשר לראות שמתוך 4,250 שקל בערך 648 הם מס, ומתוך 5,449 בערך 831. כלומר הפער של 1,199 שקל הוא אחרי מע״מ, לא לפניו. ומה עם האשראי? ריבית בנק ישראל 3.25% והפריים 4.75%. מי שמשלם את כל החיוב בסוף החודש לא משלם ריבית על המכשיר. מי שמגלגל יתרה בכרטיס משלם פריים על 4,250 או על 5,449, לפי מה שקנה. ומי שפורס לתשלומים יכול לבדוק את ההחזר במחשבון הלוואות. לשם השוואה, 1,199 שקל הם כמה חודשים של חבילת סלולר.
אז מה מתאים לכם? אם יש לכם אי-סים פעיל בקו ושנת אחריות במעבדה מספיקה, ה-4,250 חוסכים 1,199 שקל מול איי דיגיטל ו-779 שקל מול 5,029 במחסני חשמל. אם אתם צריכים מגירה לסים פיזי, רוצים שנתיים של אחריות יבואן או מתכננים טרייד-אין על מכשיר ישן, הסופר לא מחליף את היבואן. מי שמשלם בכרטיס צריך לוודא שהחיוב יורד במלואו בסוף החודש, אחרת כמה חודשים של גלגול בפריים של 4.75% יאכלו חלק מהחיסכון. והחיסכון קיים רק אם המכשיר באמת נמצא על המדף בסניף במחיר שכתוב, ולא רק בפרסומת של אתמול.
שאלות ותשובות
מה זה אי-סים, ולמה זה משנה?
אי-סים הוא כרטיס סים דיגיטלי שמובנה בטלפון, בלי כרטיס פלסטיק. במכשירים שנמכרים ברשתות המזון אין מגירה לסים פיזי בכלל, אז את הקו מעבירים רק כאי-סים. לפני שקונים, כדאי לבדוק מול חברת הסלולר שלכם שהקו תומך בזה.
מה ההבדל באחריות?
ברשתות המזון האחריות היא לשנה, במעבדת DCS. אצל איי דיגיטל הוצעה שנת אחריות נוספת בלי תוספת מחיר, כך שבסך הכול יש שנתיים על המכשיר.
אפשר לקנות שני מכשירים בסופר?
לא. ברשתות המזון מוכרים יחידה אחת ללקוח, משלמים במזומן או בכרטיס ואין משלוח הביתה. וגם זה רק כל עוד יש מלאי בסניף.
כמה מתוך המחיר הולך למע״מ?
בערך 648 שקל מתוך 4,250, ובערך 831 שקל מתוך 5,449. המע״מ, 18%, כבר כלול בתג.
יש לי אייפון 17 פרו. מה משתלם יותר?
תלוי בחישוב שלכם. אצל איי דיגיטל מי שהחזיר 17 פרו 256 ג׳יגה וקנה 18 פרו באותו נפח שילם 2,799 שקל, אחרי זיכוי של עד כ-4,000 שקל. בסופר אין טרייד-אין, אז צריך להשוות 4,250 שקל פחות מה שתקבלו על המכשיר הישן במקום אחר.
סיכום שלוש שנים של מס רכוש: כ-1.2 מיליון תביעות, רובן על נזק עקיף לעסקים. בצפון הרשות דורשת בחזרה כ-238 מיליון שקל מ-3,751 בעלי עסקים.
שלוש שנים אחרי 7 באוקטובר 2023, רשות המסים פרסמה סיכום של קרן הפיצויים של מס רכוש: כ-1.2 מיליון תביעות על נזק ישיר ועקיף, ותשלומים של כ-38.3 מיליארד שקל. הסיכום כולל את חרבות ברזל, עם כלביא ושאגת הארי. אבל אם אתם בעלי עסק שקיבלו מקדמה, ועכשיו הגיע מכתב שדורש להחזיר חלק ממנה, המספר הארצי לא אומר לכם הרבה. בצפון לבד הרשות דורשת בחזרה כ-238.4 מיליון שקל מ-3,751 בעלי עסקים.
הכסף הזה הוא לא מענק חודשי שנכנס לחשבון. הוא יצא מהקרן כדי להחזיק את העורף ואת העסקים מעל המים. חלק ממנו שולם כמקדמה, לפני שהתביעה נבדקה עד הסוף, ובחלק מהמקרים הוא נדרש עכשיו בחזרה. מי שרוצה לחשב מה נשאר לו אחרי מקדמה והחזר יכול להיעזר במחשבון הפיצויים.
על נזק ישיר, כלומר מבנים, רכבים, רכוש ותשתיות שנפגעו פיזית, הוגשו כ-168 אלף תביעות ושולמו כ-8.3 מיליארד שקל. בסל הזה נכללו גם הכנסות משכר דירה שאבדו על מבנים שנפגעו בעם כלביא ובשאגת הארי, וגם מימון של מלונות לדיור זמני בשאגת הארי. מע״מ של 18%, שבתוקף מ-1.1.2025, חל על התיקון ועל השכרה שחייבת במע״מ, לא על הפיצוי עצמו.
רוב הכסף הלך לנזק עקיף: כמיליון תביעות וכ-30 מיליארד שקל על רווחים שאבדו והפסדים של עסקים. היו כמה מסלולים. מסלול כלל-ארצי, מסלולים ירוקים לאזורים ולענפים שנפגעו קשה, מסלול אדום ליישובי הספר בעוטף ובקו העימות בצפון, ופיצוי עקיף לעסקים שנפגעו ישירות בשאגת הארי. כל מסלול עובד אחרת. במסלול האדום ציפו לפיצוי מלא על אובדן רווח ממשי. במסלול הירוק הפיצוי מחושב לפי נוסחה, עם תקרה: לפי הירידה במחזור או לפי השכר ששילם העסק. המסלול האדום ליישובי הספר נסגר באוגוסט, ומי שעדיין מחכה ליתרה אחרי מקדמה של כ-30% כבר לא יכול לפתוח בו תיק חדש.
בצפון, לפי הנתונים שמסרה הרשות, שולמו כ-5.8 מיליארד שקל לעסקים שנפגעו, ומתוכם כמעט 4 מיליארד ליישובי קו העימות שפונו לכשנה וחצי. דרישות ההחזר מגיעות לכ-238.4 מיליון שקל מ-3,751 בעלי עסקים שקיבלו פיצוי או מקדמות, ומתוכם כ-184.3 מיליון נדרשים מ-2,991 עסקים בקו העימות. זה בערך שלושה רבעים מהסכום, והוא מופנה לעסקים שעל הגבול.
בכל המסלולים בצפון הוגשו 121,302 תביעות. 100,539 נסגרו, 9,488 נדחו כבר בטיפול הראשוני, ו-2,540 השגות נדחו. עוד 701 תיקים נמצאים בהשגה או בערר, 188 בהשגה ו-513 בערר, ו-2,292 עדיין בטיפול ראשוני.
איך זה נראה בפועל? בעל עסק לתיירות בצפון תבע 70 אלף שקל וקיבל מקדמות של 56 אלף. אחרי שהתביעה הסופית נדחתה ברובה, הגיעה אליו דרישה להחזיר 36 אלף, כמעט שני שלישים מהמקדמה שקיבל. לעסק קטן זה חור במזומנים, לא שורה בדוח ארצי.
מנהל רשות המסים, שי אהרונוביץ, אמר בתחילת החודש שעבר שהכסף בקרן עומד להיגמר. לדבריו, עד אז יצאו מהקרן כ-20 מיליארד שקל, וב-2024 וב-2025 הועבר אליה 100% ממס הרכישה. עד עכשיו הקרן לא נזקקה לכסף מתקציב המדינה, אבל לדבריו התקופה הזאת נגמרה: נשארו כמה מיליארדים, יש צבר של תביעות, וכנראה שבשנה הבאה יהיה צורך בתקציב. הסכום הכולל שפורסם עכשיו כבר עומד על 38.3 מיליארד, כך שמס הרכישה לבד לא מחזיק את הקרן.
לעסק קטן או למשק בית, כל זה מתורגם לשורה בחשבון הבנק. מקדמה שנכנסה ואחריה דרישת החזר יכולות להשאיר מינוס, והמינוס עולה כסף: ריבית בנק ישראל 3.25% והפריים 4.75%. מי שסגר חודשים ולקח הלוואה יכול לבדוק את ההחזר במחשבון הלוואות. ובצפון התיק עוד פתוח: 2,292 תביעות עדיין מחכות לטיפול ראשוני.
שאלות ותשובות
קיבלתי דרישה להחזיר חלק מהמקדמה. מה עושים?
קודם בודקים במכתב על מה נדחתה התביעה ואיזה סכום נדרש. לפי נתוני הרשות, תביעות בצפון עוברות גם שלבים של השגה וערר, כלומר יש דרך לערער על ההחלטה. לפני שמשלמים או מערערים כדאי להתייעץ עם רואה חשבון או יועץ מס.
למה בכלל דורשים ממני להחזיר?
המקדמה משולמת לפני שהתביעה נבדקה עד הסוף. אם בסוף התביעה נדחית כולה או ברובה, מבקשים את ההפרש בחזרה. בדוגמה מהצפון: תביעה של 70 אלף, מקדמות של 56 אלף, ודרישת החזר של 36 אלף.
אני ביישוב ספר ולא הגשתי במסלול האדום. אפשר עכשיו?
לא. המסלול האדום ליישובי הספר נסגר באוגוסט, ואי אפשר לפתוח בו תיק חדש.
מה ההבדל בין נזק ישיר לעקיף?
נזק ישיר הוא פגיעה פיזית: מבנה, רכב, רכוש או תשתית. נזק עקיף הוא כסף שהעסק הפסיד, כמו רווחים שאבדו כשלא היה אפשר לעבוד.
אם הכסף בקרן נגמר, יפסיקו לשלם?
לפי מה שאמר מנהל רשות המסים, בשנה הבאה כנראה יהיה צורך בכסף מתקציב המדינה. הוא לא אמר שהתשלומים ייעצרו.
התקלה באלון תבור נמשכה יותר מחודשיים. ביקוש לחלב פלוס 4%. תחליפים עד 18.90
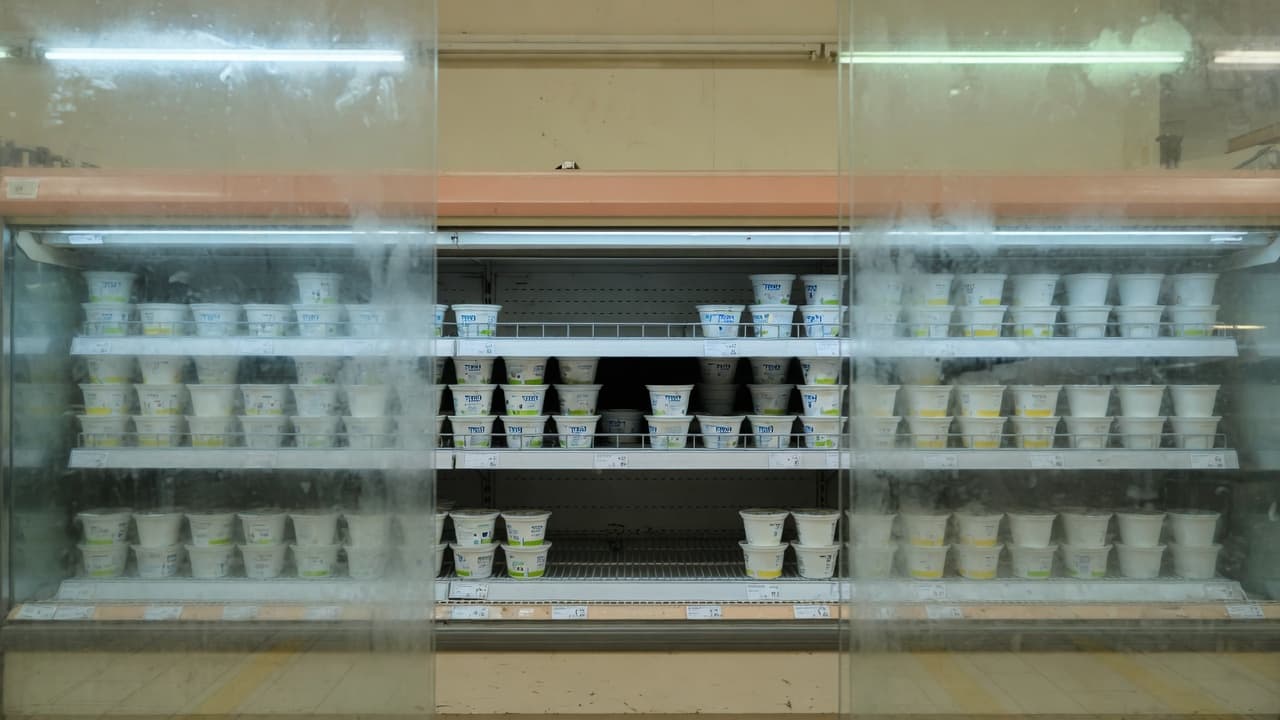
ארבעה ימים כמעט בלי ייצור, ואחריהם מדף ריק. יום כיפור נפל השנה על ראשון ושני, מיד אחרי שישי ושבת, כך שבאותו שבוע נשארו רק כ-3.5 ימי ייצור חלב. הקמעונאים מספרים שהם מזמינים הרבה ומקבלים מעט, אם בכלל. מה שלא זז הוא המחיר המפוקח: גבינה לבנה 5% בגביע 250 גרם עומדת על 5.87 שקל. זה המחיר המקסימלי מאז 1 במאי, אחרי עדכון אוטומטי של כ-1.05% מ-5.81 שקל. המחיר המפוקח לא נקבע בחברה אלא בנוסחה ממשלתית שמתעדכנת לפי עלויות הייצור, ולכן הוא זז באחוזים בודדים ולא בקפיצות. הקוטג' לעומת זאת לא בפיקוח, וגביע 250 גרם נע על המדף בין 5.90 שקל ברשתות הזולות ל-6.70 ביקרות. מע״מ 18% כבר כלול במחיר בקופה.
הסיפור לא התחיל בחג. מתחילת יולי נתקעה מערכת המחסן האוטומטי במחלבת אלון תבור. הקוטג' יוצר ונארז, אבל המשטחים לא יצאו למשאיות כמו שצריך, והשיבוש נמשך יותר מחודשיים. עובדים הריצו חלק מהעבודה ידנית, ואנשי דמטיק מגרמניה ניסו לעזור מרחוק. תנובה הודיעה שהתקלה תוקנה, ואז הגיע רצף החגים. בקיץ דיווחו הרשתות שקיבלו רק כ-80% מההזמנה. החברה מצידה אומרת שהיא מייצרת 4.5% יותר קוטג' מתחילת השנה מול התקופה המקבילה, ובשוק מדברים על ביקוש לחלב שעלה כ-4%. כשהביקוש עולה ויש פחות ימי ייצור, פער כזה לא נסגר ביום.
מי שלא מצא גביע מפוקח עבר לתחליף, ושם המחיר חופשי לגמרי. גבינת שמנת כמו נפוליאון 9% ב-225 גרם נמכרת בין 9.90 שקל במבצע ל-18.90 בלי מבצע, בלי תקרת פיקוח. בחישוב ל-100 גרם זה יכול להגיע ליותר מפי שלושה מהגבינה הלבנה המפוקחת. תנובה מבטיחה שבתוך יומיים האספקה תתייצב. מי שרוצה לראות איך המחיר המפוקח מזיז את המדד יכול לעבור במחשבון מדד המחירים לצרכן, ולפרק את המע״מ במחשבון מע״מ.
במשק 14,534 ביולי. 397.3 אלף משרות הייטק, 9.3% מהשכירים
הלמ"ס סגרה את יולי עם תלוש הייטק ממוצע של 34,301 שקל למשרת שכיר, אחרי 36,584 שקל ביוני. זו ירידה של 6.2% בחודש אחד. מול יולי אשתקד, אז הממוצע עמד על 33,520 שקל, נשארה עלייה של 2.3% בלבד, אחרי שבמאי העלייה השנתית הייתה 13.7% וביוני 11.7%. שווה לזכור שהשכר בהייטק קופץ ויורד גם בגלל מענקים ומימוש אופציות שנכנסים לתלוש בחודשים מסוימים, ולכן מגמה של כמה חודשים אומרת יותר מחודש בודד. הפער מול שאר המשק נשאר חד: שכר העובדים הישראלים במשק הגיע ביולי ל-14,534 שקל, עלייה של 3.4% מ-14,062 שקל. אחרי ניכוי עליית המחירים זה 11,536 שקל, פלוס 1.8%. ההייטק עדיין משלם פי כמעט 2.4 מהממוצע.
ומה עם מספר המשרות? משרות ההייטק ירדו ל-397.3 אלף, 0.2% פחות מיוני (397.9 אלף) ו-0.3% פחות מיולי אשתקד (398.3 אלף). חלקן בכלל משרות השכיר ירד ל-9.3%, אחרי 9.4%. בתוך הענף יש הבדלים: בתכנות וייעוץ מחשבים, יותר מ-218 אלף שכירים שהם 55% מהענף, השכר 36,052 שקל. במחקר ופיתוח מדעי השכר גבוה יותר, 37,578 שקל, על 46.4 אלף משרות. בכל המשק היו ביולי 4.251 מיליון משרות שכיר לישראלים, עלייה של 0.8% מול אשתקד. החברות הלא-פיננסיות מחזיקות 2.680 מיליון משרות (63.1%) בשכר ממוצע של 15,896 שקל. במגזר הממשלתי 882.1 אלף משרות ב-13,921 שקל, במלכ"רים פרטיים 336.5 אלף ב-8,046 שקל, ובמשקי בית 244.1 אלף ב-6,329 שקל. המגזר הפיננסי קטן במספרים, 108.1 אלף משרות, אבל השכר שם 24,491 שקל.
הלמ"ס כבר הציצה גם לאוגוסט. אומדן הבזק מציג שכר ממוצע של 14,448 שקל לישראלים, עלייה שנתית של 4.2% מול 13,867 שקל, וירידה חודשית של 0.6% מול יולי. מספר המשרות ירד 2.2% ל-4.158 מיליון, ירידה עונתית דומה לזו של השנה שעברה, ועדיין פלוס 0.9% מול אוגוסט אשתקד. ותזכורת: הממוצע הוא לא מה שרוב העובדים מקבלים, כי תלושים גבוהים מושכים אותו למעלה. ריבית בנק ישראל יושבת על 3.25%, הפריים על 4.75%. מי ששם חלק מהתלוש בצד יכול לבדוק מסלול בקרן כספית, ומי שרוצה לבדוק את ההפרשות לפנסיה יכול לפתוח את מחשבון הפנסיה.
דלק ישראל וקיסטון מחזיקות 40% כל אחת, ולאומי פרטנרס 20%. יותר מ-2 מיליון לקוחות נשארים על אותה רשת, ודגנית קרמר מונתה למנכ״לית.
הוט מובייל עברה ידיים. קבוצת הוט מכרה את חברת הסלולר ב-1.218 מיליארד שקל במזומן, לפי שווי של 1.88 מיליארד. הבעלים החדשים הם שותפות של דלק ישראל עם 40%, קיסטון עם 40% דרך קיסטון קום, ולאומי פרטנרס עם 20%. נכנס דירקטוריון חדש, ודגנית קרמר מונתה למנכ״לית. יותר מ-2 מיליון הלקוחות, הפרטיים והעסקיים, נשארים על אותה רשת.
איך מימנו את העסקה? קיסטון הכניסה הון עצמי של 207 מיליון שקל. כ-60% מהתמורה מומנו בהלוואה שלקחה הוט מובייל עצמה, בלי שהשותפים ערבים לה. כלומר החוב יושב על החברה שנקנתה, ולא על הקונים. וכשריבית בנק ישראל 3.25% והפריים 4.75%, לאשראי כזה יש מחיר. מי שרוצה להבין כמה עולה הלוואה לאורך זמן יכול לשחק עם מחשבון ההלוואות.
מה הקונים קיבלו? חברה שההכנסות שלה ב-2025 היו 1.41 מיליארד שקל והרווח הנקי 85 מיליון. ברבעון הראשון של השנה ההכנסות היו 324 מיליון והרווח הנקי 23 מיליון. בנוסף, להוט מובייל יש 50% מ-PHI, רשת האתרים המשותפת לה ולפרטנר.
הוט קנתה את מירס ב-2011 והפעילה אותה 15 שנה תחת המותג הוט מובייל. במקביל הוט מכרה גם את החלק שלה במיזם הסיבים IBC, לפי שווי של 2.2 מיליארד שקל, אחרי שהמיזם פרס סיבים ליותר מ-2 מיליון בתי אב.
בחשבון הסלולר עצמו המע״מ נשאר 18%. מי שרוצה לעקוב אחרי החיוב החודשי בכרטיס יכול להיעזר במדריך כרטיסי האשראי.
נתוני הלמ״ס למחצית הראשונה: בפתח תקווה וביבנה רוב הבנייה החדשה היא פינוי-בינוי ותמ״א, ובחלק מערי הפריפריה אין אפילו דירה אחת כזאת.
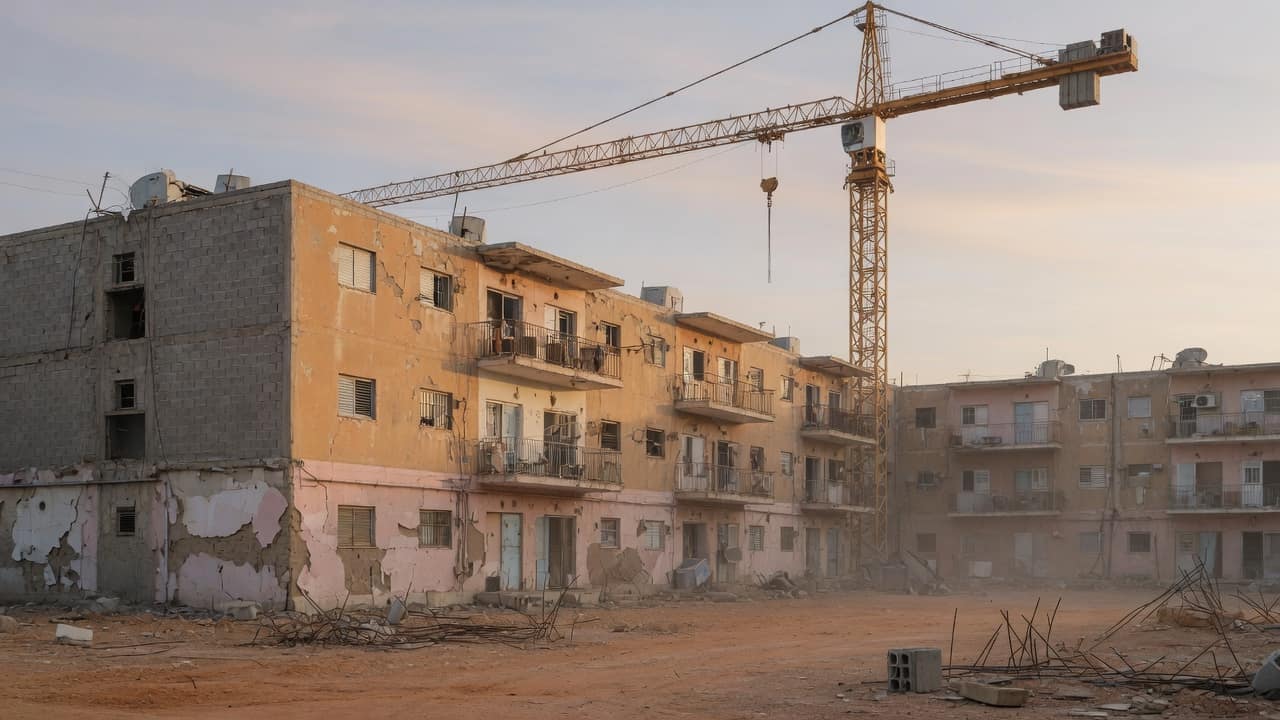
איפה בונים בישראל דרך התחדשות עירונית, ואיפה בכלל לא? הלמ״ס פרסמה את נתוני התחלות הבנייה למחצית הראשונה של השנה, והפער בין הערים עצום. בתל אביב-יפו כמעט 60% מהדירות שהתחילו לבנות הן בפינוי-בינוי או בתמ״א 38. באלעד, באופקים ובנתיבות, שבהן בונים הרבה, אין אפילו דירה אחת כזאת.
תל אביב-יפו מובילה עם 1,786 דירות בפינוי-בינוי ובתמ״א 38/2, ועוד 201 בתמ״א 38/1. ביחד 1,987 דירות, 58.8% מ-3,381 התחלות הבנייה בעיר. פתח תקווה במקום השני עם 956 דירות, שהן 78.4% מ-1,219. בבת ים 813 מתוך 1,181. בירושלים 644 מתוך 3,250, רק 19.8%. בנתניה 499 מתוך 1,050.
ביהוד-מונוסון 444 התחלות בהתחדשות, 57.4% מ-773. ברעננה 368 מתוך 602. בחיפה 325 מתוך 2,347, רק 13.8%. ברמלה 270 מתוך 375. באשדוד 243 בתמ״א 38/1 מתוך 535. ביבנה כל 225 ההתחלות היו בהתחדשות עירונית, ובנס ציונה 87 מתוך 108.
בפריפריה התמונה הפוכה. באלעד התחילו לבנות 831 דירות, באופקים 795, בנתיבות 643, בטבריה 466, בבית שמש 340, בקריית מלאכי 214, באילת 208 ובשוהם 197. באף אחת מהן לא הייתה אפילו דירה אחת בהתחדשות עירונית.
במקביל מתקדמים גם פרויקטים נקודתיים. בקטמון הישנה בירושלים הוועדה המחוזית אמורה לדון בהפקדה של מתחם ברוריה: ארבעה בניינים עם 56 דירות ייהרסו, ובמקומם ייבנו 202 דירות בבניינים של עד 18 קומות, ועוד 920 מ״ר למסחר. ביהוד-מונוסון כבר נהרסו 76 דירות במתחם ויצמן 48-52, ובמקומן ייבנו 300 דירות בחמישה בניינים. זה הפרויקט השלישי של אאורה בעיר, אחרי הגנים התלויים עם כ-900 דירות ואאורה לינק עם 444.
ומה עם המסים? היטל השבחה בפינוי-בינוי הוא לרוב 25%, ובחלק מהערים 0% או 50%. בתמ״א 38 הזכויות הבסיסיות לפעמים פטורות מההיטל, ועל קומות נוספות משלמים 25%. מי שנכנס לפרויקט כזה יכול לקרוא את מדריך רכישת דירה מקבלן ולבדוק את המס במחשבון מס שבח.
בסחנין 90% מהביקורות נגמרו בלי רישום, בנתניה יותר מ-60%, ובמוסך ברמת הגולן נמצאו 136 אלף שקל שלא נכנסו לספרים.
היחידה הארצית לניהול ספרים של רשות המסים יצאה למבצע ביקורות בצפון ובשרון, והתוצאות לא מחמיאות לעסקים הקטנים. מתוך 161 עסקים שנבדקו, 93 לא רשמו הכנסות. הבודקים עברו בטבריה, כרמיאל, רמת הגולן, עפולה, נצרת, נתניה וחיפה, ונכנסו לשווקים, למוסכים ולדוכנים. וזה נוגע לכל מי שקונה, כי מע"מ של 18% משולם רק על עסקה שנרשמת. על עסקה שלא נרשמת המדינה לא רואה שקל.
בחיפה והסביבה רוב הדוכנים בשווקים לא רשמו את המכירות. בסחנין והסביבה 90% מהביקורות נגמרו בלי רישום או בלי ספרים בכלל. בנתניה יותר מ-60% מהעסקים שנבדקו לא רשמו הכנסות, בין שהכסף הגיע בהעברה בנקאית, באפליקציה או במזומן.
היו גם כמה מקרים שבולטים במיוחד. בטייבה נתפס סיטונאי שמפרסם את עצמו בטיקטוק ולא דיווח על עשרות אלפי שקלים. במוסך ברמת הגולן מצאו 136 אלף שקל מלקוחות שלא נכנסו לספרים, ובעל המוסך הסביר שיש לו חובות. ובאטליז בעראבה טען בעל העסק שהמבקרים בכלל לא קנו ממנו, ושהוא פתח רק באותו יום.
הבודקים בחנו גם אם העסקים עומדים בחוק צמצום השימוש במזומן, ומצאו הפרות גם שם, לצד ההכנסות שלא נרשמו. אם אתם מנהלים עסק קטן, אפשר לחשב מע"מ ב-מחשבון מע"מ ולהשוות תשלומים ב-מחשבון הלוואות. ריבית בנק ישראל עומדת על 3.25% והפריים על 4.75%.
ואותה רשות גובה גם את מס הרכישה על דירות. מדרגות המס לדירה יחידה מוקפאות עד 15.1.2028, ועל דירה נוספת משלמים 8% עד 10% עד 31.12.2026.
1,200 מ"ר על גג הקניותר של מליסרון, אחרי סניף דגל ב-8 מיליון שקל בנתניה. עד סוף השנה מתוכננים עוד ארבעה סניפים.
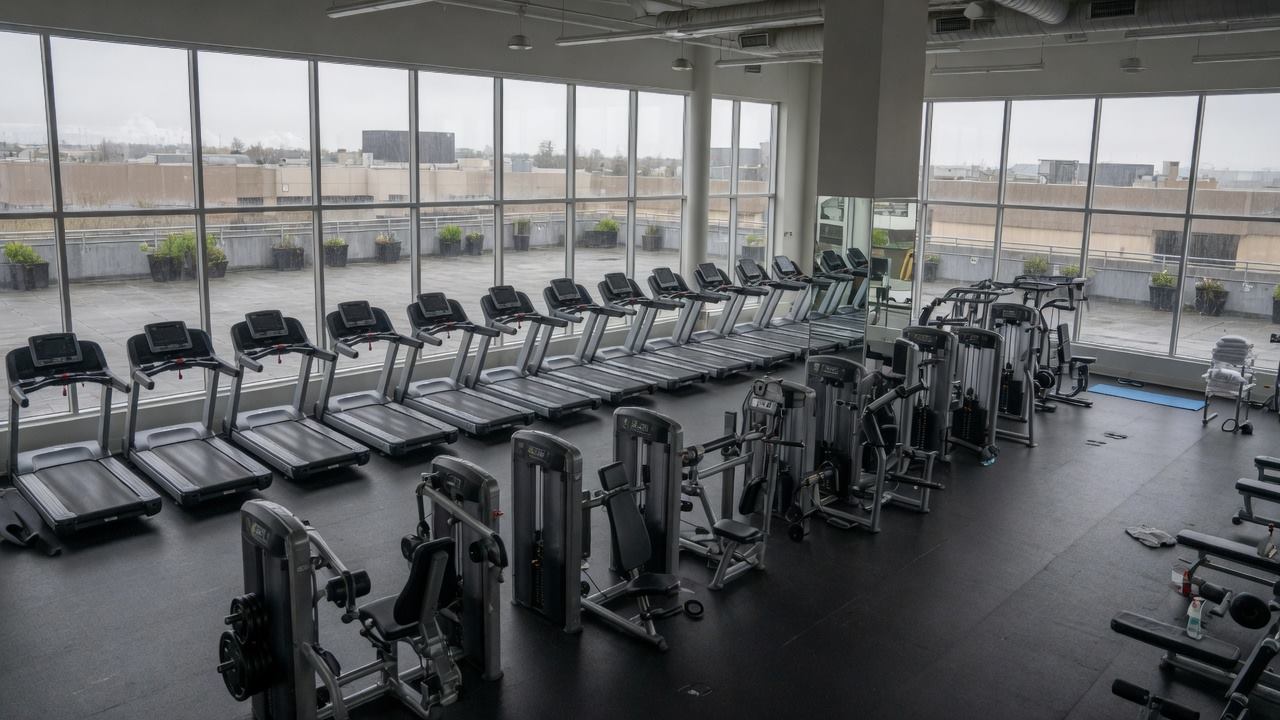
רשת חדרי הכושר SPACE פותחת את הסניף ה-40 שלה, והפעם על גג. הסניף החדש יושב על גג הקניותר בנס ציונה, נכס של מליסרון, משתרע על 1,200 מ״ר, והרשת השקיעה בו 7 מיליון שקל. הוא לא בקומת מרתף כמו הרבה מכוני כושר, אלא למעלה, על גג של מרכז מסחרי.
בפנים יש ציוד Gym80 מגרמניה, מכשירי אירובי של StarTrac ומלתחות עם מקלחות אישיות. והרשת לא עוצרת ב-40. עד סוף 2026 מתוכננים עוד 4 סניפים.
באוגוסט נפתח מועדון הדגל של הרשת בנתניה, בקריית השרון, במתחם מול היהלום מעל ג׳מבו. שם ההשקעה הייתה 8 מיליון שקל על 2,000 מ״ר. הסניף בנס ציונה קטן יותר בשטח ובהשקעה, אבל נהנה מהקהל שמגיע ממילא לקניון.
אם אתם משלמים על מנוי, זכרו שגם עליו יש מע"מ של 18%. בעלי עסקים שמממנים שיפוץ או ציוד יכולים לבדוק הלוואה ב-מחשבון הלוואות.
ריבית בנק ישראל עומדת על 3.25% והפריים על 4.75%. ומי שבודק השקעה בנדל"ן מסחרי יכול לחשב תשואה ב-מחשבון תשואה.
ב-12 החודשים האחרונים זרים קנו נטו מניות ב-400 מיליון שקל בלבד, צניחה של 95.5%. את החסר ממלאים המוסדיים.
המשקיעים מחו"ל כמעט נעלמו מצד הקונים בבורסה המקומית. ב-12 החודשים האחרונים תושבי חוץ קנו מניות נטו ב-400 מיליון שקל בלבד, צניחה של כ-95.5% לעומת התקופה המקבילה. במניות הבנקים הם אפילו מכרו, כ-4.9 מיליארד שקל בתשעת החודשים הראשונים של השנה, אחרי שבשנה שעברה הציפו את הענף בכסף.
גם בחברות הביטוח הם הפכו מקונים למוכרים נטו. בטכנולוגיה ובנדל"ן, לעומת זאת, ההשקעות הזרות גדלו.
המעבר של ימי המסחר מראשון-חמישי לשני-שישי הגדיל את המחזורים ואת ההשתתפות של זרים, אבל את הנזילות הזו הם מנצלים בעיקר כדי לצאת, לא כדי להיכנס. מי שממשיכים לקנות מניות בנקים הם המוסדיים וקרנות הנאמנות. מדד ת"א-35 חיובי מתחילת השנה בזכות כמה מניות כבדות, אבל רוב המניות במדד ת"א-125 במינוס. תאגידים ישראליים מכרו מניות בכ-16.5 מיליארד.
אם אתם מפזרים כסף לטווח ארוך, אפשר לבדוק ב-מחשבון השקעות. ריבית בנק ישראל 3.25%, הפריים 4.75% והמע"מ 18%. ואם אתם מחזיקים כסף לטווח קצר, שווה להציץ ב-מדריך קרנות כספיות.
ארבעה מגדלים בני 17 קומות במתחם האבוקדו. הפרויקט ייקרא אורי בגבעה, על שם אורי דנינו שנחטף מהנובה ונרצח.
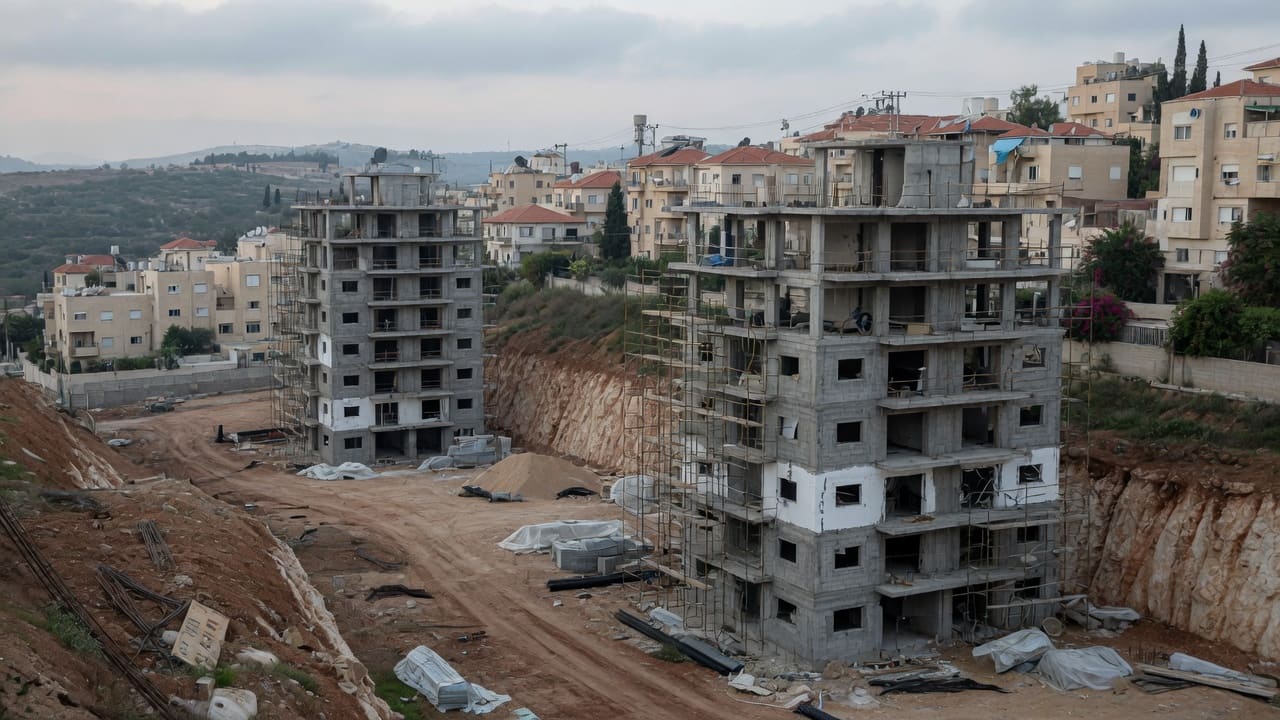
ועדת התכנון אישרה פרויקט מגורים חדש בדרום קריית אתא. חברת שתית תבנה שם את אורי בגבעה, ארבעה מגדלים בני 17 קומות עם 330 דירות, ודירת 3 חדרים תתחיל בכ-1.65 מיליון שקל. הבנייה מתוכננת לתחילת 2027, כך שמי שקונה עכשיו מתחייב לפרויקט שעוד לא התחיל.
יהיו שם דירות של 3 עד 7 חדרים, דירות גן ופנטהאוזים. הפרויקט יושב במתחם האבוקדו, שבו מוקמת שכונה חדשה עם פארקים, מוסדות חינוך, שטחי מסחר ושירותים קהילתיים. בחברה מכוונים לזוגות צעירים, משפחות ומשפרי דיור.
הפרויקט ייקרא על שם אורי דנינו, שנחטף ממסיבת הנובה ונרצח, והמשפחה נתנה את ברכתה לשם. לצד ההנצחה, בשתית מדברים על פעילות כלכלית ומקומות עבודה בדרום העיר.
אם אתם קונים מקבלן, כדאי לבדוק מה צריכה לכלול ערבות המכר ב-מדריך רכישת דירה מקבלן, ולחשב את מס הרכישה ב-מחשבון מס רכישה. דירה מקבלן נמכרת עם מע"מ של 18%. ריבית בנק ישראל 3.25% והפריים 4.75%. מס הרכישה לדירה יחידה מוקפא עד 15.1.2028, ועל דירה נוספת משלמים 8% ו-10% עד 31.12.2026.
הפניקס קנתה בהנפקה 19.5 מיליון מניות ב-8.2 שקל, אחרי שמנורה חצתה את הרף באוגוסט. בני המשפחה קנו דירות בפרויקט הדגל בשדה דב.
הפניקס נכנסה לרשימת בעלי העניין בחברת הנדל"ן אביסרור. לפי הדיווח לבורסה, חברת הביטוח שילמה כ-160 מיליון שקל על כ-19.5 מיליון מניות, בשער של 8.2 שקל למניה. אחרי הרכישה היא מחזיקה 6.24% מההון ומזכויות ההצבעה, ו-5.52% בדילול מלא. את המניות היא קנתה בהנפקה עצמה, לפי התשקיף, ולא בבורסה אחר כך.
הפניקס לא לבד. מנורה חצתה את רף בעל העניין בתחילת אוגוסט, עם כ-5.4%, ושתי חברות הביטוח מחזיקות יחד כ-11.6% מהחברה הציבורית. השליטה נשארת במשפחה: אלי אביסרור מחזיק 31.86%, יצחק (ג'קי) 20.07% ויורם 17.48%. בהנפקה בתל אביב גויסו 525 מיליון שקל מגופי ביטוח וגמל.
על רווח ממניות משלמים מס רווחי הון של 25%. אם אתם רוצים לבדוק תרחיש השקעה במניה כזו, אפשר לעבור ב-מחשבון ההשקעות.
ובני המשפחה עצמם קונים בפרויקט הדגל בשדה דב. אלי קנה דירת 6 חדרים בקומה 32 ב-12 מיליון שקל, ועוד דירת 5 חדרים לבתו ב-7,010,000 שקל. יורם וג'קי קנו כל אחד דירת 6 חדרים ב-12 מיליון, ג'קי בקומה 33. שאר בני המשפחה נכנסו בסכומים של כ-7 מיליון בממוצע.
על דירה נוספת עדיין משלמים מס רכישה במדרגות של 8% עד 10%, עד 31.12.2026, והקפאת המדרגות לדירה יחידה נמשכת עד 15.1.2028. אפשר לחשב ב-מחשבון מס רכישה. המע"מ 18%, ריבית בנק ישראל 3.25% והפריים 4.75%.
בנפיט שכרה את המדפים של ויקטורי ב-4.8 מיליון שקל בשנה והשכירה אותם לספקים. כשהרשת עברה ידיים, ההסכם התפרק והגיע לבית המשפט.
השלטים ועזרי השיווק שאתם רואים על המדפים בסופר הם עסק של מיליונים, ועכשיו גם עניין לבית משפט. בית משפט השלום ברחובות, השופט ישראל פת, חייב את חברת בנפיט לשלם לרשת ויקטורי 1.74 מיליון שקל על ארבעת החודשים האחרונים של ההתקשרות ביניהן, ועוד 75 אלף שקל שכר טרחה והוצאות. התביעה הנגדית של בנפיט, על אמצעי מיתוג שנשארו בסניפים, נדחתה.
ההסכם נחתם ב-2016. בנפיט התקינה שלטים ועזרי שיווק על המדפים של הרשת, והשכירה אותם לספקים. בתמורה התחייבה לשלם לויקטורי 4.8 מיליון שקל בשנה. וזה רק מה שהרשת קיבלה. מהספקים בנפיט גבתה יותר, כדי לכסות את העלויות ולהשאיר לעצמה רווח.
ויקטורי מפעילה היום 69 סניפים. בתחילת 2022 הרשת עברה לחברת TMI, בנפיט ביקשה לאסוף את הציוד, ויקטורי סירבה, וההמחאות העתידיות בוטלו. מכאן התיק הגיע לבית המשפט. במאי נחשף גם שאסם שילמה לפחות 7 מיליון שקל בשנה על סדרנות מדף, שירות שמאז נאסר בחוק המזון.
על מוצר במדף משלמים מאז 1.1.2025 מע"מ של 18%. אם אתם משווים מחירי מדף, אפשר להיעזר ב-מחשבון המע"מ. ריבית בנק ישראל 3.25% והפריים 4.75%. ואם אתם פורסים את הקנייה בסופר באשראי, כדאי לבדוק את העלות ב-מדריך כרטיסי האשראי.
שווי 430 מיליון שקל אחרי זינוק 13%. עוד 7,000 מ״ר למטוסים רחבי גוף
10 מיליון דולר. זה מה שישראייר מתכננת לשים במרכז התחזוקה בלרנקה. ב-10 בנובמבר היא מטיסה משקיעים ליום אחד בקפריסין, על אחד משני מטוסי האיירבוס A330 שקנתה ב-85 מיליון דולר. המרכז שייך ל-BIRD Aviation, שנרכשה מקרן פימי לפני כשנתיים וחצי ב-6 מיליון אירו. עכשיו מוסיפים כ-7,000 מ״ר, כדי לתחזק גם מטוסים רחבי גוף, לא רק את הצי הצר.
הטיסה ללרנקה עצמה היא חלק מהמצגת למשקיעים. ישראייר נערכת לקו לניו יורק, והקדימה את פתיחת המכירות אחרי אירוע פליי דובאי. בעל השליטה, רמי לוי, כבר פתח מלון בפאפוס בשנה שעברה. בבורסה המניה עלתה 13% בימי רביעי וחמישי בשבוע שעבר, ושווי החברה הגיע לכ-430 מיליון שקל. 10 מיליון דולר בהאנגר זו השקעה של חברה שנסחרת בפחות מחצי מיליארד שקל, לא תקציב מדינה.
ריבית בנק ישראל 3.25%, פריים 4.75%. מי שמחשב מה נשאר אחרי עלות המימון יכול לעבור ב-מחשבון ההשקעות. מע״מ 18% יושב על שירותי תחזוקה מקומיים, לא על מחיר הכרטיס לניו יורק. אחרי פליי דובאי כבר כתבנו על הארכת ביטוח הנסיעות למי שהטיסה בוטלה. כאן הסיפור הוא האנגר, לא הפוליסה.
100 ליטר בחודש נוגעים בתקרת 30 שקל. ב־TEN הסף 10, בדור אלון קפה קר ב־1 שקל
מי שמתדלק 100 ליטר בחודש בפז כבר נוגע בתקרת הצבירה של Yellow: 10 אגורות לליטר, עד 30 שקל ברבעון. זה עדיין לא כסף שאפשר להשתמש בו. הסף למימוש הוא 50 שקל באותו רבעון מכלל הפעילות במועדון. 300 ליטר ברבעון נותנים בדיוק 30 שקל, ובמחיר מפוקח של 7.77 שקל לליטר זאת הוצאה של כ-2,331 שקל על הדלק עצמו. כדי להשלים ל-50 צריך עוד 200 שקל מזון ומשקאות בחנות Yellow, ב-10% צבירה. מי שלא מגיע לרף מאבד את הצבירה בסוף הרבעון.
בדלק המודל כמעט זהה: 10 אגורות לליטר, תקרה 30 שקל בארבעה חודשים, סף מימוש 50 שקל. קנייה בחנות ג'ו מוסיפה 10%, ובימי שלישי הצבירה כפולה. TEN פשוטה יותר: אותן 10 אגורות לליטר ו-10% בחנות הנוחות, והסף 10 שקל. תדלוק של 100 ליטר כבר עובר אותו בלי קנייה נוספת. בסונול צוברים נקודות goods, נקודה אחת לכל ליטר ועוד נקודה לכל שקל ב-Sogood, עד 500 נקודות, תוקף שישה חודשים. 100 נקודות לקפה ומאפה או פחית, 500 למוצרים יקרים יותר. בארבע האפליקציות הצבירה לא מוזילה את מחיר הליטר במשאבה, אלא חוזרת כהטבה בחנות.
בדור אלון אין כרגע צבירה קבועה לכל ליטר. יש קפה קר ב-1 שקל במקום 14.90 למי שמתדלק 25 ליטר ומעלה, ואפליקציה חדשה מתוכננת לשבועות הקרובים. במועדון HOT בסונול מוצגת הטבה של עד 35 אגורות לליטר, ומול שירות עצמי נשארות 9 אגורות, כי תוספת השירות המלא 26 אגורות. בחבר מול Yellow הצבירה 15 אגורות לליטר. המחיר המפוקח עצמו כבר עומד על 7.77 שקל, כמו עדכון הבלו ל-7.77. מי שמשלם בכרטיס יכול להשוות עמלות ב-מדריך כרטיסי האשראי. מע"מ 18%, ריבית בנק ישראל 3.25%, פריים 4.75%.
חיסכון עד גיל 70, כרית 5 מיליארד לבני 55 ומעלה
5.2 מיליון איש מבוטחים בביטוח הסיעודי של קופות החולים. רשות שוק ההון, בראשות עמית גל, מציעה לבטל את מודל הביטוח ההדדי ולהחליף אותו בחיסכון סיעודי אישי, במתכונת דומה לקרנות הפנסיה. אגף התקציבים באוצר מתנגד: לטענתו המערכת יציבה אחרי ההחמרות האחרונות בתנאים, וההכרעה תעבור לממשלה הבאה.
לפי המודל, הסבסוד הצולב בין צעירים למבוגרים מבוטל. כל אדם חוסך לעצמו בשוק ההון עד גיל 70. רק אז מחושב מקדם הקצבה, ורק אז נקבע התשלום החודשי במקרה של אובדן עצמאות. בגיל 70 אפשר גם למשוך את הכסף כסכום הוני, עם מס רווח הון 25%, ולשמור על זכויות סיעודיות מוגבלות לשנה אחת.
מה ההבדל בין ביטוח הדדי לחיסכון אישי
היום מדובר בפוליסה קבוצתית: כל קופה חותמת עם חברת ביטוח, ומאז 1.7.2016 כל הקופות מחויבות לפוליסה אחידה בתנאים העיקריים. הפרמיה זהה לכל המבוטחים באותה קופה ונקבעת לפי הגיל ביום התשלום. הכסף של כולם משלם את התביעות של מי שנזקק לסיעוד, ולכן הצעירים מממנים בפועל חלק מהעלות של המבוגרים.
במודל המוצע כל שקל נרשם על שם החוסך, והכסף נשאר שלו גם אם לא נזקק לסיעוד. השאלה הפתוחה היא מה מקבל מי שמאבד עצמאות לפני גיל 70, כשהחיסכון עוד קטן. בפוליסה הקבוצתית הזכאות לא תלויה בסכום שהמבוטח הספיק להפקיד.
הרשות אומרת שריבית דריבית לאורך עשרות שנים תוזיל לצעירים את העלות בכשני שלישים: הפרשה של עשרות שקלים בחודש ליעד חיסכון של 80 עד 100 אלף שקל, שמקנה כיסוי בשווי עד 300 אלף שקל. לכמיליון מבוטחים בני 55 ומעלה, בלי מספיק שנות חיסכון, נדרשת כרית תקציבית של כ-5 מיליארד שקל. ניהול התיקים יעבור מקופות החולים לחברות ביטוח ולגופים מוסדיים, עם דמי ניהול. משרד הבריאות תומך בהרחקת הסיעוד מהקופות.
את היעד שהרשות מציגה, 80 עד 100 אלף שקל בגיל 70, אפשר לתרגם להפקדה חודשית. במחשבון הבא מזינים את סכום היעד, את מספר השנים עד גיל 70, תשואה שנתית משוערת וסכום התחלתי אם יש, ומקבלים את ההפקדה החודשית הנדרשת ואת החלק שמגיע מהתשואה. השוואה בין 40 שנות חיסכון ל-15 שנות חיסכון מראה למה נדרשת כרית לבני 55 ומעלה.
מה שהניע את המהלך: למכרז לתפעול הסיעוד של כללית ניגשה חברה אחת בלבד. ברשות מזהירים מתוחלת חיים שעולה, מתביעות שעולות, ומנטישת צעירים שעלולה למוטט את המודל הקיים. מי שמשווה הפקדה חודשית מול יעד, יכול לעבור ב-מחשבון פנסיה. על דמי ניהול בתיק, יש גם את המדריך לדמי ניהול סמויים. ריבית בנק ישראל 3.25%, פריים 4.75%. זו הצעה, לא תקנה שכבר חלה.
ההבדלים בין הקופה, השב״ן והביטוח הפרטי מוסברים במדריך ביטוח הבריאות בשאלות ותשובות. במעבר לגופים מוסדיים נכנסים לתמונה דמי ניהול, וגם שיעור נמוך, למשל 0.5% מהצבירה בשנה, נגבה מכל הסכום שנצבר בכל שנה מחדש. את ההשפעה על הסכום בגיל 70 בודקים במחשבון השפעת דמי ניהול על החיסכון. בחיסכון שמתחיל בגיל 30 מדובר ב-40 שנות גבייה.
10 דירות ו־3 חנויות בברזילי בדרום תל אביב, מכירה ב־33.34 מיליון, הוצאות 35 אלף
בית המשפט המחוזי בתל אביב דחה ערעור של חברה שמכרה ב-2016 בניין ברחוב ברזילי בדרום תל אביב, 10 דירות ו-3 חנויות, ב-33.34 מיליון שקל, והשאיר על כנו חיוב מע״מ של כ-5.67 מיליון שקל. החברה קנתה את הבניין ב-2008 ב-3.7 מיליון שקל וקיזזה ברכישה מס תשומות של כ-574 אלף שקל. בגלל הקיזוז הזה היא איבדה את הפטור במכירה, ונפסקו לה גם 35 אלף שקל הוצאות.
הרוכשות של הנכס סירבו לשלם את מלוא המע״מ על העסקה. בהסכם פשרה מ-2019 סוכם לפנות למנהל מע״מ ולבקש פטור. ההליך רץ בשם המוכרת, לתועלת הרוכשות. הטענה: כ-89% מהשטח שימש להשכרה למגורים, פטורה ממע״מ, ולכן מלכתחילה אסור היה לקזז את המס על החלק הזה. אם אסור לקזז ברכישה, החוק נותן פטור במכירה.
המספרים מסבירים למה התיק הגיע לשופט. 5.67 מיליון שקל הם 17% מ-33.34 מיליון, שיעור המע״מ שחל עד סוף 2024. מולם עומדים 574 אלף שקל שקוזזו ברכישה, כך שהחזרת מס התשומות הייתה אמורה לחסוך חיוב גדול ממנה פי 10 בערך. ההיגיון של הפטור במכירה: מי שלא ניכה מס תשומות כשקנה נכס לפעילות פטורה, לא משלם מס עסקאות כשהוא מוכר אותו, כדי שלא ייווצר מס כפול על אותו נכס.
השופט קיבל את עמדת מנהל מע״מ. הפטור מיועד למי שלא היה רשאי לנכות וגם לא ניכה בפועל. ברגע שהמס נוכה, גם אם בניגוד לדין, ההצדקה לפטור נשמטת. הצעה להחזיר למדינה את 574 האלף ולקבל פטור על מיליונים נדחתה: המועד לתיקון חלף, והסוגיה עלתה רק אחרי שהרוכשות התנגדו. אי אפשר לנכות היום ולבטל מחר כשזה משתלם.
שאלה ותשובה: למה השכרה למגורים פטורה
מי שמשכיר דירות דרך חברה גובה מע״מ מהשוכרים? לא. חוק מע״מ פוטר השכרה למגורים לתקופה של עד 25 שנה, ולכן מי שעוסק בזה לא גובה מס עסקאות על שכר הדירה וגם לא אמור לנכות מס תשומות על מה שמשרת את הפעילות הזו. את הצד של מס ההכנסה על שכר הדירה אפשר לבדוק במחשבון מס על השכרת דירה, ואת ההוצאה השנתית שמוכרת על הבניין עצמו במחשבון פחת על דירה מושכרת. בנכס מעורב, דירות לצד חנויות, רק החלק שמשרת את הפעילות החייבת, כאן החנויות, מותר בניכוי.
הרחבה בהון: מדריך החזר מס.
עוד בהון: מס על רובוטים ו-AI? באוצר הכריעו, והוויכוח העולמי רחוק מסיום.
מי שמוכר נכס מעורב כיום יושב על מע״מ 18% מ-1.1.2025. את החישוב עצמו אפשר לעשות ב-מחשבון מע״מ. על עסקאות ותשומות, לא רק על האחוז, כתבנו ב-מדריך מע״מ.
משווי שיא 2.4 מיליארד בפברואר 2021 ל־17 מיליון. המסחר עובר לנאסד"ק ב־ADS
פורסייט אוטונומוס הולדינגס קובעת יום אחרון למסחר בתל אביב: 1 בינואר 2027. אחרי התאריך הזה המניה תיסחר רק בנאסד"ק בניו יורק. מי שמחזיק נייר ישראלי יצטרך להמיר ל-ADS אמריקאי אם הוא רוצה להמשיך לקנות ולמכור. בלי ההמרה נשארים עם נייר שנמחק מהמסך המקומי.
ADS הוא נייר דולרי שמנפיק בנק נאמן אמריקאי. כל יחידה מייצגת מספר קבוע של מניות רגילות של החברה, שמוחזקות אצל בנק משמורת. ההמרה מחליפה את צורת ההחזקה לפי היחס שקבוע בהסכם הנאמנות, בלי לשנות את החלק בחברה. לפי ההסדר לחברות דואליות, חברה שרוצה לצאת מתל אביב צריכה לפרסם דיווח שלושה חודשים לפני מועד המחיקה, ולוודא שלמחזיקים אין מניעה טכנית או מהותית לסחור בבורסה בחו"ל מיד אחריה. בפועל בודקים מול הבנק או בית ההשקעות אם החשבון פתוח למסחר בחו"ל, ומה דמי המשמרת והעמלות על נייר אמריקאי.
זאת לא נפילה של יום אחד. בפברואר 2021 השווי הגיע ל-2.4 מיליארד שקל. עכשיו הוא סביב 17 מיליון. ירידה של כ-99%, רמה שמזכירה שלד בלי פעילות חיה. ביום חמישי האחרון המניה עוד ירדה כ-7%. החברה מפתחת מערכות ראייה ותפיסה תלת-ממדית לרכב ולביטחון, אבל שיתופי פעולה מסחריים גדולים לא הגיעו.
בחמש השנים האחרונות נצברו הפסדים של 270 מיליון שקל. בקופה 21 מיליון מזומן, והון עצמי באותו סדר גודל. עם כרית ביטחון כזו קשה להמשיך להיסחר בשתי בורסות במקביל. לכן ההנהלה בוחנת כניסה לבינה מלאכותית, סייבר ומרכזי נתונים, וגם רכישה של חברה פולנית שמפתחת חוות שרתים.
החשבון ההפוך מראה כמה עמוק הבור. כדי לחזור מ-17 מיליון ל-2.4 מיליארד השווי צריך לגדול פי 141 בערך, עלייה של יותר מ-14,000%. ירידה של 50% דורשת עלייה של 100% כדי לחזור לנקודת המוצא, וירידה של 99% דורשת 9,900%. במחשבון הבא אפשר להזין כל שיעור ירידה ולראות את העלייה שנדרשת כדי לאזן אותה.
עוד בהון: עידן אזולאי על תשואת האג"ח האמריקאי והגירעון בישראל.
מי שבודק כמה נשאר אחרי המרה ועמלות יכול לעבור ב-מחשבון ההשקעות. על תשואה מול הפסד כתבנו ב-מחשבון התשואה. הריבית במשק כעת 3.25% והפריים 4.75%, אז כסף קצר שלא נכנס למניה כזו יושב במקום אחר, לא על שלד של 17 מיליון.
שאלה: מה עושים עם הפסד על מניה כזו? תשובה: לצורכי מס, הפסד הון נוצר רק במכירה. הפסד שמומש אפשר לקזז מול רווחי הון באותה שנת מס, ובתנאים מסוימים גם מול ריבית ודיבידנד מניירות ערך באותה שנה. מה שלא קוזז עובר לשנים הבאות בלי הגבלת זמן, אבל שם הוא מקוזז רק מול רווחי הון, ובתנאי שדווח בדוח השנתי של שנת ההפסד. על המיסוי בשוק ההון הרחבנו במדריך מס על רווחים בשוק ההון, ואת המס על רווח או הפסד בודקים במחשבון מס רווחי הון.
השאלה שלי: 1.1.2027 זה יציאה מסודרת לנאסד"ק, או סגירת דלת בתל אביב אחרי שנשאר 17 מיליון מתוך 2.4 מיליארד.
ISM תשעה חודשים בהתרחבות. תחזיות S&P 500 עלו 1.4%, צמיחת רווחים 29.5%
עידן אזולאי, מנהל ההשקעות הראשי של סיגמא-קלאריטי בית השקעות, פותח את הסקירה ביום מסחר אחד באג"ח האמריקאי. לפני נתוני התעסוקה של יום שישי עמדה תשואת אג"ח ממשלת ארה"ב על כ-5.27%. מיד אחרי הפרסום, שהצביע על האטה בשוק העבודה, היא ירדה ל-5.15%, מתוך הנחה שהפד ישאיר את הריבית במקום. עד סוף המסחר היא זינקה ל-5.28%. מחיר האיגרת עלה כ-1.2% בבוקר, ואז מחק את מלוא הרווח ועבר להפסד קל. אזולאי כותב שהמילה "משבר" כבר קטנה מדי: "זהו אירוע טקטוני". לדבריו, הגיאופוליטיקה כבר משפיעה על השוק יותר מנתוני המקרו השוטפים.
מחיר ותשואה של איגרת זזים בכיוונים הפוכים. כשהתשואה בשוק יורדת, איגרת קיימת שמשלמת קופון קבוע שווה יותר, והמחיר עולה. הנתונים של אותו בוקר נותנים גם את גודל ההשפעה: ירידה של כ-0.12 נקודת אחוז בתשואה הקפיצה את המחיר בכ-1.2%, כלומר כ-1% על כל עשירית אחוז. היחס הזה נקרא מח"מ, משך חיים ממוצע, ובאיגרת כזו הוא סביב 10 שנים. באיגרת של שנה או שנתיים אותו שינוי בתשואה מזיז את המחיר בשיעור קטן בהרבה. את התשואה לפדיון של איגרת לפי מחיר וקופון אפשר לחשב במחשבון תשואה לפדיון לאיגרות חוב.
הברית בין ארה"ב לאירופה לא נעלמה, אבל כבר לא רצה לבד. ארה"ב לוחצת על צרפת וגרמניה לשחרר מלאי חירום של דיזל, ומעלה אפשרות להגבלת יצוא. יצוא הנפט מהמפרץ הפרסי מתאושש, והמחיר מתקשה לרדת כי ביטוח, אבטחה, שילוח וזיקוק התייקרו. אזולאי כותב: "אנשים סופרים חביות, והכלכלה משלמת את החשבון." הרוב בשוק עדיין סופר חביות ונתוני מקרו, בזמן שהמחיר והגיאופוליטיקה כבר קובעים. מדד מנהלי הרכש בייצור בארה"ב, ISM Manufacturing, מצביע על תשעה חודשים רצופים של התרחבות. לקראת דוחות הרבעון השלישי תחזיות הרווח ל-S&P 500 עלו ב-1.4% במהלך הרבעון, בניגוד לדפוס הרגיל, שבו האנליסטים מורידים תחזיות. מבין החברות שסיפקו תחזית, 62% הציגו תחזית חיובית, והצפי לצמיחת רווחים 29.5% מול השנה שעברה, לפי FactSet.
מדד ISM נבנה מסקר בקרב מנהלי רכש במפעלים, על הזמנות חדשות, ייצור, תעסוקה, זמני אספקה ומלאי. קריאה מעל 50 אומרת שהפעילות בייצור מתרחבת לעומת החודש הקודם, ומתחת ל-50 שהיא מצטמקת. המרחק מ-50 מעיד על עוצמת השינוי. תשעה חודשים רצופים מעל הקו אומרים שהמפעלים מדווחים על התרחבות חודש אחרי חודש. על הדרך שבה תשואות גבוהות באג"ח האמריקאי מגיעות לצרכן כתבנו בזינוק התשואות שמייקר את מימון הרכב בארה"ב.
בישראל אזולאי מצטט את תמר לוי-בונה, סגנית הממונה על התקציבים: אם מגלגלים את מספרי השנה ל-2027, הגירעון עלול להגיע לכ-5% מהתוצר, עוד לפני הסכמי שכר ודרישות נוספות. תקציב הביטחון כבר 143 מיליארד שקל. לדבריה אפשר להשיג התייעלות של 20 עד 30 מיליארד בצד ההוצאה, בין היתר בהטבות מס ובתשלומי העברה, וגם זה לא מכסה את מלוא הדרישות. ריבית אפס, הוא כותב, הייתה האירוע החריג. בישראל הריבית של בנק ישראל 3.25% והפריים 4.75%. מי שמחשב מה נשאר אחרי עלות המימון יכול לעבור ב-מחשבון הפיקדון. על איך בנויה ריבית הפריים כתבנו ב-מדריך ריבית הפריים.
עוד בהון: וואטסאפ משיקה בקרת הורים.
השאלה שלי: 5.28% על האג"ח האמריקאי וגירעון שעלול ל-5% ב-2027 זה מחיר של עולם חדש, או שהתיק עוד מחכה לריבית אפס שלא חוזרת.
17–18 מיליון לשנה ל־7 שנים עד גיל 70. שווי החברה עלה מ־300 מיליון ל־8.5 מיליארד
דירקטוריון אלקטרה מביא לאספה חבילה לאיתמר דויטשר: 17 עד 18 מיליון שקל לשנה, לשבע שנים, עד גיל 70. הסכום המצטבר כ-126 מיליון שקל, וחלק גדול ממנו אמור להשתלם בסוף התקופה כתגמול הוני אחד. היו"ר מייקי זלקינד מנהל את השיחות מול המוסדיים. האחים זלקינד, בעלי השליטה באלקו, רוצים לאשר. המסר בחדר: בלי החבילה דויטשר עלול לעזוב.
המוסדיים מדברים על סכומים נמוכים יותר. חלק מדברים על 10 עד 11 מיליון לשנה, חלק על 11 עד 14, ויש שמוכנים ל-14 עד 15. הכללים של ועדות ההשקעה מגבילים חריגה. מי שמחשב מה נשאר בקרן אחרי דמי ניהול יכול לעבור ב-מחשבון הפנסיה. על העמלות השקטות בקופות כתבנו ב-מדריך דמי הניהול הסמויים.
הגופים המוסדיים לא יכולים להיעדר מההצבעה. תקנות מ-2009 מחייבות חברה מנהלת של קופות גמל וקרנות פנסיה להשתתף ולהצביע, בעד או נגד, בהחלטות שדורשות אישור אסיפה לפי סעיפי חוק החברות שעוסקים בעסקאות עם בעלי עניין ובתנאי כהונה, וגם במינוי ופיטור של דירקטורים. מכיוון שהם מחזיקים חלק גדול מהמניות שאינן של בעל השליטה, לקולות שלהם משקל גדול ברוב המיוחד. בצד של המנהל, חלק הוני של חבילה כזו ממוסה לפי המסלול שבו הוענק, ואת ההבדל בין מסלול רווח הון למסלול עבודה אפשר לראות במחשבון מס אופציות ו-RSU. על הכנסה בהיקף כזה חל גם מס יסף, שאותו מחשבים במחשבון מס יסף 2026.
דויטשר מנהל את אלקטרה 21 שנה. כשנכנס, השווי היה 300 מיליון שקל. כיום כ-8.5 מיליארד. לאורך הדרך חולקו דיבידנדים של 1.3 מיליארד. עלות השכר שלו יותר מ-200 מיליון, ומימושי אופציות מאז 2015 הגיעו לכמעט 180 מיליון, ברווח של 65 מיליון לפני מס. ב-2025 עלות השכר 15.2 מיליון, אחרי 17.7 ב-2024 ו-20.5 ב-2023. לחבילת האופציות האחרונה, כ-24 מיליון, התנגדו 93% מבעלי המניות מהציבור. הדירקטוריון אישר בכל זאת.
המנגנון הזה יושב בתיקון 20 לחוק החברות מ-2012. תנאי כהונה של מנכ"ל בחברה ציבורית צריכים אישור של ועדת התגמול, של הדירקטוריון ושל האסיפה הכללית ברוב מיוחד: רוב שכולל את רוב בעלי המניות שאינם בעלי שליטה ואין להם עניין אישי, או התנגדות שלא עוברת 2% מכלל זכויות ההצבעה. כשהאסיפה מתנגדת, ועדת התגמול והדירקטוריון רשאים לאשר בכל זאת, אחרי דיון חוזר ובנימוקים מפורטים. המנגנון הזה נקרא אובר-רולינג. בבנקים, בחברות ביטוח ובגופים פיננסיים אחרים חל מאז 2016 חוק נפרד: תגמול מעל 2.5 מיליון שקל בשנה דורש אישורים מיוחדים, והחלק שמעליו לא מוכר כהוצאה לצורכי מס. אלקטרה אינה תאגיד פיננסי, והחוק הזה לא חל עליה.
עוד בהון: וואטסאפ גובה מעסקים 2 אגורות להודעה, אחרי 1,000 חינם בחודש.
הרווח המיוחס לבעלי המניות ב-2025 ירד ל-168 מיליון, מול 224 מיליון ב-2024 ו-213 ב-2023, קיצוץ של 25% בשנה. ההכנסות כמעט 14 מיליארד, והרווח התפעולי ירד מ-443 מיליון ל-349 מיליון, מינוס 21%. ב-2024 המניה עלתה 36.1% וב-2025 עוד 7.75%, מצטבר כ-46.6%. באותן שנתיים ת"א-90 עלה כ-91.9% ות"א-125 כ-94.2%. מתחילת השנה אלקטרה עלתה 3.25%, ות"א-125 11.16%. מאז 2015 היו חמישה אובר-רולינג: שלוש חבילות אופציות ושתי מדיניות תגמול. הפעם החברה מבקשת הסכמה מראש, בלי לעקוף את האספה.
השאלה שלי: 18 מיליון לשנה על 21 שנה ו-8.5 מיליארד שווי, או 10 עד 15 מיליון כמו שהמוסדיים מוכנים לחתום.
PIN של ההורה נועל פרופיל, קבוצות ו-Meta AI. חינם, אופציונלי, מתגלגל בהדרגה באנדרואיד ובאייפון
וואטסאפ השיקה בקרת הורים לבני נוער בגילאי 13 עד 17, בחינם ובהפעלה רצונית של שני הצדדים. ההורה קובע מי רואה את הפרופיל, מי יכול לצרף לקבוצות ואיזה מצב של Meta AI פעיל, ונועל את ההגדרות בקוד PIN שרק הוא יודע. בנוסף הוא מקבל התראה כשהנער מצטרף לקבוצה או עוזב אותה, וכשקבוצה שלו גדלה ל-30, ל-100 או ל-250 משתתפים. הפיצ׳ר מתגלגל בהדרגה באנדרואיד ובאייפון.
מה נשאר סגור: ההודעות והשיחות. ההצפנה מקצה לקצה נשארת דולקת, גם כשהבקרה פעילה. וואטסאפ עצמה כותבת שאף אחד מחוץ לשיחה, כולל החברה, לא רואה את התוכן. אפשר להוריד את כל הבקרה בכל רגע מההגדרות. מתחת לגיל 13 זה מסלול אחר: חשבון מנוהל, בלי מודעות ובלי Meta AI, ורק אנשי קשר שמורים יכולים לכתוב או להתקשר. הזמנה לקבוצה מאדם זר עוברת לאישור ההורה. אם חשבון ההורה מושבת, גם החשבונות המנוהלים נעצרים עד שחוברים להורה פעיל.
שאלה: מאיזה גיל מותר בכלל חשבון וואטסאפ רגיל? תשובה: מגיל 13, וזה הגיל בכל העולם. באירופה הסף עמד על 16 עד אפריל 2024, אז מטא הורידה אותו ל-13 כדי שתהיה דרישת גיל אחידה בכל המדינות. ארגונים להגנה על ילדים מתחו ביקורת על הצעד. בקרת ההורים החדשה פונה למתבגרים שכבר עברו את הסף, והחשבון המנוהל שמתחת ל-13 הוא שכבה נפרדת שנבנתה בשבילם.
העלות: אפס שקלים, מול אפליקציות פיקוח בתשלום. צריך לעדכן את האפליקציה לגרסה האחרונה, והפיצ'ר עדיין לא בכל מדינה באותו יום. איך מפעילים: בהגדרות, אזור בקרת הורים, קישור למכשיר של המתבגר. שני הצדדים צריכים להסכים. על איך וואטסאפ גובה מעסקים על הודעות ב-API כתבנו ב-וואטסאפ גובה מעסקים 2 אגורות להודעה. כלים חינמיים כאלה נכנסים גם ל-מדריכי הצרכנות.
אותו מודל, פיקוח על ההגדרות בלי גישה לתוכן, קיים גם בכסף של בני נוער. בכרטיס נטען לילדים או בחשבון בנק לנוער, ההורה יכול לקבוע תקרת חיוב ולקבל התראה על כל תשלום, בלי לאשר כל קנייה בנפרד. אילו מגבלות אפשר להגדיר מפורט במגבלות שכדאי להגדיר בכרטיס אשראי לילדים, ומה צריך כדי לפתוח חשבון ראשון מוסבר במדריך לפתיחת חשבון בנק ראשון לבני נוער. בשני המקרים ההורה רואה סכומים ומועדים, לא את מה שהילד כותב.
את עליית המחיר בודקים במחשבון מדד המחירים לצרכן, ועל מנויים יקרים יותר באותו מנוי במחיר אחר.
עוד בהון: מדריך.
השאלה שלי: להדליק PIN על הקבוצות כבר הערב, או לחכות שהעדכון באמת יופיע אצלכם בהגדרות.
מ-1 באוקטובר ב-API העסקי. האפליקציה הרגילה נשארת בחינם, והודעת לקוח נכנסת לא מחויבת
מ-1 באוקטובר מטא גובה על כל הודעה יוצאת ב-WhatsApp Business API, מהרגע הראשון. עד עכשיו שילמו על פתיחת פנייה, ואז 24 שעות של המשך שיחה בחינם. עכשיו כל הודעה (בועה) שיוצאת מהעסק, מבוט או מנציג, נכנסת לחיוב. הודעה נכנסת מלקוח נשארת בלי מחיר.
תעריף הודעת שירות אחת עומד על כ-0.0056 דולר, בערך 2 אגורות. מטא משאירה 1,000 הודעות שירות חינם בכל חודש, והמונה מתחיל רק בהודעה ה-1,001. לחנות קטנה עם כמה עשרות פניות זה כמעט לא מורגש. מי שכן ירגיש הם מוקדים גדולים, ובוטים ששולחים שרשרת בועות קצרות במקום תשובה אחת מלאה.
המכסה החינמית נספרת לכל מספר טלפון עסקי בנפרד. השינוי נוגע גם להודעות תבנית מסוג שירותי, כמו אישור הזמנה או עדכון משלוח: עד עכשיו הן היו פטורות כשנשלחו בתוך חלון 24 השעות שנפתח כשהלקוח כותב, ומעכשיו הן מחויבות גם שם, בלי מכסה חינמית. הודעות שיווקיות ותבניות אימות מחויבות כמו קודם. חריג אחד נשאר: לקוח שמגיע מפרסומת שמובילה לשיחה בוואטסאפ, ומקבל מענה בתוך 24 שעות, פותח חלון של 72 שעות שבו כל ההודעות של העסק בחינם.
האפליקציה הרגילה נשארת בחינם, וגם WhatsApp Business לנייד. השינוי נוגע רק לגרסת ה-API הארגונית. ההמלצה לחברות: לרכז את התשובה בהודעות מעטות ומלאות, במקום רצף של הודעות קצרות. החיוב יורד לכרטיס כמו כל שירות ענן, ועל איך עובד החיוב החודשי כתבנו ב-מדריך כרטיסי האשראי.
עוד בהון: מדריך.
לעסק קטן עם פחות מאלף הודעות בחודש המספר נשאר אפס. למוקד שמגלגל עשרות אלפים, 2 אגורות מצטברות. אם ההוצאה החודשית כבר לוחצת, אפשר לבדוק פריסה ב-מחשבון הלוואות.
החשבון עצמו פשוט. מוקד ששולח 20,000 הודעות שירות בחודש משלם על 19,000 מהן. ב-2 אגורות להודעה זה כ-380 שקל בחודש, כ-4,560 שקל בשנה. בוט שמפצל כל תשובה לשלוש בועות משלם פי שלושה על אותה שיחה. התעריף נקבע לפי המדינה של הנמען, כך שהודעה ללקוח בחו"ל יכולה לעלות אחרת. על סוכני התמיכה האוטומטיים כתבנו במדריך סוכני בינה מלאכותית, ועל הכיוון של ענקיות התוכנה בשבעת סוכני ה-AI של סיילספורס.
השאלה שלי: האם 2 אגורות אחרי אלף הודעות חינם משנות לכם את הבוט, או שזה רעש רק למוקדים הגדולים.
השופט פירר הפך את ועדת הערר, והפטור נשאר רק למי שבונה את החדר בעצמו
בית המשפט המחוזי מרכז קבע שבעלי דירות שמכרו זכויות ליזם בעסקת קומבינציה בתמ"א 38/2 ישלמו היטל השבחה גם על שטחי הממ"ד. בבניין במתחם האלף בראשון לציון שמאי העירייה שם את ההיטל על כ-2.2 מיליון שקל.
בקומבינציה הבעלים מעבירים חלק מהזכויות ומקבלים דירות או שטחים בפרויקט. כאן היזם, צבי רפפורט בעלים ושות', קיבל היתר ל-70 דירות חדשות. בתמורה הוא מחזק את הבניין הקיים, מרחיב דירות קיימות ומוסיף ממ"דים. זה לא מסלול חיזוק רגיל שבו הבעלים בונה את החדר לעצמו.
השמאי כבר הוריד מהשומה את שטחי הממ"ד, כאילו הם פטורים כמו בממ"ד רגיל. בעלי הדירות ערערו, וועדת הערר נתנה פטור מלא גם על הזכויות שנמכרו ליזם. הוועדה המקומית, דרך עו"ד יעקב ברכה, ערערה למחוזי וביקשה להחזיר את הרכיב לשומה.
שאלה: האם הדיירים יכולים פשוט לפנות לעליון?
תשובה: כאן התיק הגיע למחוזי בערעור מנהלי על החלטה של ועדת ערר, ועל פסק דין כזה מערערים לעליון רק ברשות. בעלי הדירות צריכים להגיש בקשת רשות ערעור, ושופט של העליון מחליט קודם אם התיק בכלל יידון. מי שעומד לפני עסקת חיזוק יכול לבדוק את הצד הכלכלי במחשבון כדאיות תמ"א 38.
עוד בהון: 402 דירות במקום 164.
השופט מוטי פירר הפך את ההחלטה. זכויות בנייה לממ"ד הן זכויות מקרקעין, והשווי שלהן יכול לעלות אחרי תוכנית, כמו כל זכות אחרת. הפטור בחוק ניתן על בנייה בפועל מכוח היתר אישי, לא על מכירת הזכות. מי שמוכר ליזם לא נכנס לפטור, גם אם בסוף יישב ממ"ד בדירה.
הפטור עצמו נמצא בסעיף 19(ב)(9) לתוספת השלישית לחוק התכנון והבנייה. הוא חל על השבחה בשל בניית מרחב מוגן, בשטח שלא עולה על מה שקבע שר הביטחון לפי חוק ההתגוננות האזרחית, כלומר כ-9 מ"ר נטו בתוספת הקירות. תיקון 163 לחוק, שנכנס לתוקף ביולי 2025, מאפשר להגדיל ממ"ד בעד 6 מ"ר, וגם התוספת הזאת פטורה מהיטל השבחה. את ההיטל על תוספת זכויות אחרת אפשר לאמוד במחשבון היטל השבחה.
היטל השבחה כברירת מחדל הוא 50% מעליית השווי. בתמ"א 38 לרוב יש פטור על הבסיס ו-25% על תוספת של יותר מכ-2.5 קומות. כאן המחלוקת צרה: רק רכיב הממ"ד בעסקה. בעלי הדירות עוד יכולים לערער לעליון. על החישוב הכללי כתבנו כאן: היטל השבחה, כמה זה ומתי משלמים. מס שבח בנפרד אפשר לבדוק ב-מחשבון מס שבח.
השאלה שלי: האם 2.2 מיליון שקל על רכיב הממ"ד יישארו על הדיירים בקומבינציה, או שהעליון יחזיר את הפטור שנתנה ועדת הערר.
ריבית של 3% נראית זולה יותר מ-4.6%. במסלול צמוד למדד הריבית היא רק חלק מהמחיר.
ריבית של 3% נראית זולה יותר מ-4.6%. במסלול צמוד למדד הריבית היא רק חלק מהמחיר.
ניקח הלוואה של 500 אלף שקל ל-20 שנה בשני מסלולים: ריבית קבועה צמודה למדד של 3%, או ריבית קבועה לא צמודה (קל״צ) של 4.6%. בחודש הראשון הצמודה נראית זולה בהרבה: החזר של כ-2,773 שקל מול כ-3,190 שקל, פער של כ-417 שקל בחודש. אבל במסלול צמוד גם הקרן מתעדכנת עם המדד, ולכן הריבית היא רק חלק מהמחיר.
עכשיו נכניס לחישוב את האינפלציה. בנק ישראל מסביר שבמסלול קבוע צמוד כל עלייה של 1% במדד מעלה בהתאם את ההחזר במסלול בכ-1%, משום שהקרן מתעדכנת עם המדד.
שלושה תרחישי מדד על אותה הלוואה
אם מניחים לצורך המחשה אינפלציה ממוצעת של 2.5% בשנה לאורך כל התקופה, ההחזר במסלול הצמוד מתחיל בכ-2,773 שקל, אבל בסוף התקופה הוא כבר מגיע לכ-4,535 שקל. סך התשלומים הנומינלי לאורך 20 שנה מגיע בדוגמה הזאת לכ-860 אלף שקל.
הרחבה בהון: ריבית פריים.
עוד בהון: פינוי-בינוי בסוקולוב הרצליה.
בקל״צ (ריבית קבועה לא צמודה) של 4.6% ההחזר נשאר סביב 3,190 שקל לאורך התקופה כולה, וסך התשלומים מגיע לכ-766 אלף שקל. כלומר, תחת הנחת אינפלציה קבועה של 2.5%, דווקא המסלול שמתחיל בריבית גבוהה יותר יוצא זול בכ-94 אלף שקל לאורך חיי ההלוואה.
אם האינפלציה הממוצעת תהיה 1%, התוצאה משתנה. בדוגמה הזאת סך התשלומים במסלול הצמוד יורד לכ-736 אלף שקל, והוא הופך זול יותר מהקל״צ. באזור של אינפלציה ממוצעת של כ-1.4% לאורך התקופה שתי החלופות כבר מתקרבות זו לזו מבחינת סך התשלומים בדוגמה.
הדוגמה מבוססת על הלוואה של 500 אלף שקל ל-20 שנה, ואפשר להשלים בה את שני התרחישים החסרים. באינפלציה ממוצעת של 2% סך התשלומים במסלול הצמוד מגיע לכ-816 אלף שקל, כ-50 אלף יותר מהקל״צ. ב-3% הוא מגיע לכ-906 אלף שקל, כ-140 אלף יותר מהקל״צ, והתשלום החודשי האחרון כמעט 5,000 שקל. הטווח הזה חופף ליעד האינפלציה של בנק ישראל, בין 1% ל-3% בשנה.
למה הקרן בצמודה לא תמיד יורדת
אף אחד לא יודע מה תהיה האינפלציה הממוצעת במשך עשרים שנה. בדיוק כאן נמצא ההבדל בין המסלולים. המסלול הצמוד מתחיל בזול ומעביר ללווה את סיכון האינפלציה. הקל״צ מתחיל במחיר גבוה יותר וקונה ודאות.
יש עוד פרט שמבלבל לווים: בשנים הראשונות במסלול צמוד, הקרן יכולה לרדת בקצב איטי מאוד בתקופה של מדדים גבוהים. הלווה משלם בכל חודש, ובכל זאת יתרת החוב יכולה להישאר גבוהה יחסית משום שהמדד מגדיל אותה.
במספרים של אותה דוגמה: אחרי 5 שנים של תשלומים, יתרת החוב בקל״צ יורדת לכ-414 אלף שקל. במסלול הצמוד, באינפלציה של 3% בשנה, היתרה באותו שלב היא כ-465 אלף שקל, ובאינפלציה של 1% כ-422 אלף. זה הסכום שצריך לפרוע מי שמוכר את הדירה או ממחזר בשנים הראשונות. המדד מתפרסם ב-15 בכל חודש, ויתרת הקרן במסלול הצמוד מתעדכנת לפיו.
לכן השוואה בין 3% ל-4.6% לפי הריבית שמופיעה בכותרת של הצעת הבנק מפספסת חלק גדול מהסיפור. צריך לקחת את אותו סכום, אותה תקופה, ולבדוק לפחות שלושה תרחישי מדד, 1%, 2% ו-3% בשנה, ולראות כמה משלמים בכל תרחיש וכמה חוב נשאר לאורך הדרך. אפשר לחשב במחשבון משכנתא ולהרחיב בהשוואה בין ריבית קבועה צמודה לקל״צ.
במשווה התמהילים שלמטה אפשר להזין את אותם 500 אלף שקל ל-20 שנה, לבנות תמהיל אחד עם מסלול צמוד ותמהיל שני עם קל״צ, ולבחור תרחיש, למשל אינפלציה של 3.5% לשנה, גבוהה מכל מה שנבדק בדוגמה. לפני שבונים תמהיל כדאי להכיר את המסלולים עצמם, שמוסברים באיך בנויה משכנתא: מסלולים, תמהיל וריבית, ואת הריביות בכל מסלול בריבית המשכנתא: נתונים ומסלולים.
הסבר מורחב: למה הריבית הנמוכה לא מספרת את כל הסיפור
במסלול צמוד, הקרן עצמה עולה עם המדד, ולכן גם ההחזר החודשי וגם היתרה לסילוק משתנים לאורך הדרך. במסלול לא צמוד ההחזר ידוע מראש, אבל הריבית גבוהה יותר. ההכרעה בין המסלולים תלויה בעיקר בשאלה כמה אינפלציה תהיה לאורך חיי ההלוואה, וזו שאלה שאיש לא יודע לענות עליה בוודאות. לכן רבים בוחרים תמהיל שמשלב בין המסלולים.
דוגמה להמחשה: נניח, להמחשה, שהאינפלציה השנתית לאורך כל התקופה תעמוד על 1% בלבד. במצב כזה ההפרש בין הריביות במדריך כנראה יעבוד לטובת המסלול הצמוד. נניח לעומת זאת אינפלציה של 3% בשנה לאורך שנים. אז ההצמדה עלולה לשחוק את היתרון ואף להפוך את המסלול הצמוד ליקר יותר בסיכום הכולל. המספרים האלה היפותטיים, והמטרה היא להראות שהתשובה תלויה בתרחיש.
מה זו נקודת האיזון בין המסלולים?
זו רמת האינפלציה שבה שני המסלולים עולים בערך אותו דבר. אם אתם מעריכים אינפלציה גבוהה ממנה, המסלול הלא צמוד עדיף.
האם אפשר לעבור בין המסלולים בהמשך?
אפשר למחזר משכנתא, אבל לפעמים יש עמלת פירעון מוקדם. כדאי לבדוק אותה לפני שבוחרים מסלול ארוך.
צעדים מעשיים
- בקשו מהבנק את ההחזר הכולל הצפוי בכל מסלול לפי כמה תרחישי מדד.
- חשבו מה נקודת האיזון באינפלציה בין שני המסלולים.
- בדקו כמה מההחזר החודשי אתם יכולים לספוג אם המדד יעלה.
- שקלו תמהיל במקום לבחור מסלול אחד בלבד.
להרחבה: מחשבון מסלולי משכנתא · משווה תמהילי משכנתה
שאלות ותשובות
? למה ריבית נמוכה במסלול צמוד מדד לא תמיד זולה?
במסלול צמוד הקרן מתעדכנת עם האינפלציה, ולכן העלות הכוללת עשויה להיות גבוהה יותר. הריבית היא רק חלק מהמחיר.
? מתי מסלול צמוד מדד משתלם?
כשהאינפלציה נמוכה מהצפוי, הצמודה עשויה לצאת זולה יותר. כשהאינפלציה גבוהה, היא מתייקרת.
? למה הקרן במסלול צמוד לא תמיד יורדת?
לפי המדריך, בשנים של מדד גבוה המדד מגדיל את יתרת החוב, ולכן הקרן יורדת לאט מאוד למרות התשלומים. זה חשוב במיוחד למי שמוכר או ממחזר בשנים הראשונות.
? האם כדאי לשלב את שני המסלולים?
שילוב מפזר את הסיכון בין תרחישים שונים של אינפלציה. זו אחת הסיבות לבניית תמהיל.
? האם ההחזר הראשון מטעה?
כן, במסלול צמוד ההחזר הראשון נמוך אבל עולה עם המדד. לכן משווים לפי סך התשלומים הצפוי.
ההנפקה הגדולה ביותר שתוכננה השנה בוול סטריט מתחילה לקבל לוח זמנים. לפי דיווח, אנתרופיק, החברה שמפתחת את מודל הבינה המלאכותית קלוד, עשויה לפתוח את מסע
ההנפקה הגדולה ביותר שתוכננה השנה בוול סטריט מתחילה לקבל לוח זמנים. לפי דיווח, אנתרופיק, החברה שמפתחת את מודל הבינה המלאכותית קלוד, עשויה לפתוח את מסע השיווק הרשמי של ההנפקה כבר בשבוע של 9 בנובמבר. אם לוח הזמנים יישמר, המניה עשויה להתחיל להיסחר עוד לפני חג ההודיה האמריקאי, בסוף נובמבר. החברה לא הגיבה לדיווח.
מה זה רואדשואו
מסע השיווק, שנקרא בשוק "רואדשואו", הוא השלב שבו החברה וחתמי ההנפקה נפגשים עם משקיעים מוסדיים, מציגים את החברה ואוספים הזמנות מוקדמות. לפי הביקושים שמתקבלים בשלב הזה נקבע בסופו של דבר מחיר המניה בהנפקה. בדרך כלל עוברים שבועיים-שלושה מתחילת הרואדשואו ועד יום המסחר הראשון.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
שאלה: משקיע פרטי בישראל יכול לקבל מניות במחיר ההנפקה?
תשובה: בהנפקות גדולות בארה"ב רוב ההקצאה הולכת למשקיעים מוסדיים שהשתתפו ברואדשואו. משקיע פרטי בישראל יכול בדרך כלל לקנות רק מהרגע שהמניה מתחילה להיסחר, דרך חשבון מסחר עם גישה לשוק האמריקאי, ובמחיר שנקבע במסחר. מחיר הפתיחה ביום הראשון יכול להיות רחוק ממחיר ההנפקה, לשני הכיוונים. על ההבדלים בין סוגי הפלטפורמות למסחר עצמאי כתבנו בנפרד.
עוד בהון: קוד אימות שלא ביקשתם? כך התגלתה דליפת המידע במיטב טרייד ומה עושים עכשי.
הנפקה במספרים שלא נראו
ההנפקה צפויה לשקף לאנתרופיק שווי של כ-2 טריליון דולר ולגייס כ-100 מיליארד דולר, יותר בכשליש מההנפקה של ספייס X ביוני. בהיקפים כאלה היא כבר לא עוד הנפקה של חברת טכנולוגיה, אלא מבחן לשוק ההנפקות כולו ולתיאבון של המשקיעים למניות AI בפרט.
למה התזמון חשוב
מה זו תקופת חסימה
אחרי ההנפקה נכנסת לתוקף תקופת חסימה (Lock-up), שבה בעלי המניות הוותיקים, מייסדים, עובדים וקרנות הון סיכון, מתחייבים שלא למכור. בארה"ב התקופה המקובלת היא 180 יום. סיום החסימה הוא מועד שמשקיעים מסמנים ביומן, כי כמות גדולה של מניות עשויה להגיע לשוק בבת אחת ולהכביד על המחיר. בין המחזיקים הוותיקים יש גם גופים ישראליים, כמו כלל, שהשקיעה באנתרופיק 185 מיליון דולר. הסיכונים שהחברה עצמה מפרטת מופיעים בתשקיף של אנתרופיק.
ההנפקה מגיעה בתקופה רגישה. מניות שקשורות לבינה מלאכותית, כמו אנבידיה ומיקרון, הגיעו לשווי שוק עצום, ובמקביל גוברים החששות שההתלהבות מה-AI מקדימה את הרווחים בפועל. OpenAI, המתחרה הגדולה של אנתרופיק, דחתה השנה את ההנפקה שלה, והמנכ"ל סם אלטמן אמר שהנפקה ב-2026 לא תהיה צעד נבון.
גם שוק ההנפקות באופן כללי לא בשיא. עונת ההנפקות של הסתיו התחילה באכזבה, וכמה חברות הקפיאו את התוכניות שלהן, האחרונה בהן אאורה, יצרנית הטבעת החכמה. בשוק מעריכים שאנתרופיק תהיה מבחן מרכזי לביקוש לחברות טכנולוגיה צומחות שגייסו מקרנות הון סיכון. מצד שני, ייתכן שחלק מהמשקיעים פשוט שומרים את הכסף בדיוק להנפקה הזאת.
כמו בכל הנפקה, גם כאן כדאי לזכור שהתמחור הסופי, היקף הגיוס ומועד המסחר עשויים להשתנות עד הרגע האחרון, בהתאם לתנאי השוק ולביקושים שיתקבלו מהמשקיעים.
כולם מכירים את התסכול: מחייגים למוקד שירות, נתקעים בתפריט קולי אינסופי, ומחכים דקות ארוכות עד שעונה בן אדם. עם קצת שיטה אפשר לקצר את הדרך לנציג ולהגדיל
כולם מכירים את התסכול: מחייגים למוקד שירות, נתקעים בתפריט קולי אינסופי, ומחכים דקות ארוכות עד שעונה בן אדם. עם קצת שיטה אפשר לקצר את הדרך לנציג ולהגדיל את הסיכוי לקבל מענה אמיתי לבעיה.
איך עוקפים את התפריט הקולי?
במערכות רבות אפשר לקצר את ההמתנה בכמה דרכים פשוטות. לחיצה על אפס או אמירת המילה נציג שוב ושוב לעיתים מדלגת על חלק מהתפריט. בחירה באפשרות של ביטול מנוי או לקוח חדש מגיעה לרוב מהר יותר לאדם, כי החברות מתעדפות את הערוצים האלה. ברבות מהחברות קיים גם צ'אט או פנייה בהודעה, שלעיתים מהירים יותר מהטלפון.
את עליית המחיר בודקים במחשבון מדד המחירים לצרכן, ועל מנויים יקרים יותר באותו מנוי במחיר אחר.
עוד בהון: רותם שני.
מתי הכי כדאי להתקשר?
זמני ההמתנה אינם אחידים לאורך היום. בדרך כלל השעות הראשונות של הבוקר, מיד עם פתיחת המוקד, עמוסות פחות משעות הצהריים והערב. גם תחילת השבוע לרוב רגועה יותר מהימים שאחרי סוף שבוע, שבהם מצטברות פניות.
איך מתכוננים לשיחה?
לפני שמתקשרים כדאי לאסוף את כל הפרטים: מספר לקוח, מספר חשבונית או עסקה, תאריכים ותיאור קצר של הבעיה. ככל שתהיו מדויקים יותר, כך תקצרו את השיחה ותמנעו העברות מיותרות בין מחלקות. כדאי גם לרשום את שם הנציג, שעת השיחה ומספר הפנייה, למקרה שתצטרכו לחזור לנושא.
איך מתלוננים בצורה שמביאה תוצאה?
תלונה אפקטיבית היא עניינית ולא תוקפנית. כדאי לתאר את הבעיה בצורה ברורה, לומר מה הפתרון שאתם מצפים לו, ולהישאר אדיבים אבל נחושים. אם הנציג אינו יכול לעזור, אפשר לבקש בנימוס לדבר עם מנהל או עם מחלקת שימור. חשוב לתעד הבטחות: אם הובטח לכם זיכוי או תיקון, בקשו אישור בכתב, במייל או בהודעה.
מה עושים כשלא נענים?
אם המוקד אינו פותר את הבעיה, יש ערוצים נוספים. אפשר לפנות בכתב לשירות הלקוחות ולדרוש מענה, לפנות לרשות להגנת הצרכן או לגוף הרגולטורי הרלוונטי לאותו תחום, ובמקרים המתאימים להגיש תביעה קטנה. לעיתים עצם האזכור שאתם מכירים את זכויותיכם ומוכנים להסלים מזרז פתרון.
העיקרון המנחה פשוט: להגיע מוכנים, להישאר ענייניים, ולתעד הכול. כך ההתנהלות מול מוקד השירות הופכת מתסכול מתיש להליך שאפשר לנהל.
טיפים לפי תחום
בבנקים ובחברות הסלולר יש לרוב אפשרות לעבור לנציג דרך האפליקציה או הצ'אט, שלעיתים מהירים מהטלפון. בחברות הביטוח כדאי לפנות למחלקת שימור דווקא כשרוצים לשפר תנאים, כי שם סמכות ההנחה גבוהה יותר. מול חברות התקשורת והטלוויזיה, בקשה מפורשת לביטול מנוי מעבירה אתכם כמעט תמיד לנציג אנושי מהר יותר.
הזכויות שלכם כצרכן
שאלה: ביטלתי בטלפון והחיוב המשיך. מה עכשיו?
תשובה: בעסקה מתמשכת אפשר למסור הודעת ביטול גם בטלפון, והעוסק חייב להפסיק לחייב בתוך שלושה ימי עסקים, או שישה אם ההודעה נשלחה בדואר רשום. חיוב שנמשך אחרי המועד הזה פותח אפשרות לתבוע פיצוי לדוגמה בלי להוכיח נזק, ואת הסכומים אפשר לבדוק במחשבון פיצוי לצרכן בלי הוכחת נזק. כשאותה גבייה פוגעת בלקוחות רבים, נשקלת לפעמים גם תביעה ייצוגית.
חוק הגנת הצרכן מחייב רק סוגים מסוימים של ספקים לתת מענה אנושי: חברות טלפון, סלולר ואינטרנט, כבלים ולוויין, ספקי גז, חשמל ומים, וספקי שירותי רפואה בעסקה מתמשכת. אצלם, בטיפול בתקלה, בבירור חשבון ובסיום התקשרות, ההמתנה לנציג אנושי לא תעלה על שש דקות מתחילת השיחה, ואסור להפנות את הפונה להשארת הודעה אלא אם בחר בכך. על עסקים שאינם ברשימה הזאת הסעיף אינו חל. אם זמן ההמתנה חורג מהמקובל, או אם אתם נתקלים בחסמים מכוונים, אפשר להתלונן לרשות להגנת הצרכן. שמירת מועד הפנייה, שם הנציג ומספר הפנייה מחזקת אתכם אם הנושא מתגלגל להמשך.
איך לנסח את הפנייה
מה החוק קובע בפועל
החובה המפורשת קבועה בסעיף 18ב לחוק הגנת הצרכן, והיא חלה על ספקים מוגדרים: טלפון נייח ונייד, אינטרנט, טלוויזיה בכבלים ובלוויין, חשמל, מים, גז ושירותי רפואה בעסקה מתמשכת, למעט קופות החולים. הספקים האלה חייבים לתת שירות טלפוני חינם. בפניות על תקלה, בירור חשבון או סיום התקשרות, ההמתנה לנציג אנושי לא תעלה על שש דקות מתחילת השיחה. אם ההמתנה הצפויה ארוכה משלוש דקות, הספק צריך להודיע על כך בהודעה מוקלטת ולהציע להשאיר הודעה, ומי שבחר בכך אמור לקבל שיחה חוזרת מנציג בתוך שלוש שעות. לבנקים ולחברות הביטוח יש הוראות דומות בחוקים שמסדירים אותם.
פנייה אפקטיבית מתארת את הבעיה בקצרה, אומרת מה הפתרון המבוקש, ונשארת עניינית אך נחושה. אם הנציג אינו מוסמך לעזור, אפשר לבקש בנימוס מנהל. וכשמקבלים הבטחה, כמו זיכוי או תיקון, כדאי לבקש אישור בכתב במייל או בהודעה, כדי שתהיה לכם אסמכתא.
אותו מוצר בדיוק, מחיר נמוך יותר, אבל עם כוכבית: יבוא מקביל הפך לאחת הדרכים הפופולריות לחסוך על מוצרי חשמל, טלפונים וסמארטפונים מתקדמים, ולצד החיסכון יש
כמה באמת חוסכים?
הפער משתנה לפי המוצר ולפי התקופה, אך בדגמים מבוקשים הוא יכול להגיע לאחוזים דו-ספרתיים. כדאי לזכור שהמחיר הסופי כולל גם מכס, מס קנייה ומע"מ היכן שהם חלים, ולכן יש להשוות מחיר סופי מול מחיר סופי, ולא מחיר לפני מסים מול מחיר כולל מסים.
מה ההבדל באחריות?
מה ההבדל בין יבואן מקביל לבין יבוא אישי?
יבואן מקביל הוא עסק שמביא סחורה לישראל שלא דרך היבואן הרשמי ומוכר אותה כאן, והמסים כבר מגולמים במחיר שלו. ביבוא אישי הצרכן מזמין בעצמו מאתר בחו״ל לשימוש עצמי, ואז חלות מדרגות פטור לפי ערך המוצר: עד 75 דולר אין מכס ואין מע״מ, בין 75 ל-500 דולר משלמים מע״מ של 18% בלי מכס, ומעל 500 דולר מתווספים גם מכס ומס קנייה לפי סוג המוצר. דמי המשלוח לא נספרים בבדיקת הפטור, ומוצרי טבק ואלכוהול לא נהנים ממנו. בשנה האחרונה הכנסת ביטלה פעמיים צווים של שר האוצר שהעלו את תקרת הפטור ממע״מ, והיא חזרה ל-75 דולר.
זו הנקודה הקריטית. על פי חוק, גם ליבואן מקביל יש חובת אחריות, אך בפועל קיים הבדל בין אחריות של יבואן רשמי, עם מעבדות שירות רשמיות ברחבי הארץ, לבין אחריות של יבואן מקביל, שלעיתים מספק שירות דרך מעבדות חיצוניות. לפני קנייה כדאי לברר מי נותן את האחריות, לכמה זמן, והיכן מתקנים אם משהו מתקלקל.
את עליית המחיר בודקים במחשבון מדד המחירים לצרכן, ועל מנויים יקרים יותר באותו מנוי במחיר אחר.
עוד בהון: לאחר ההליך הפיננסי.
על מה עוד כדאי לשים לב?
יש כמה דברים שכדאי לבדוק: שהמוצר מתאים לתקן הישראלי, למשל תאימות לרשתות הסלולר ולמטען; ששפת התפריט והתמיכה כוללות עברית היכן שזה חשוב; ושמדובר במוכר אמין עם חשבונית ותנאי החזרה ברורים. כשקונים מאתר בחו"ל ישירות, צריך להביא בחשבון גם זמני משלוח, עלות החזרה אם צריך, והתעסקות מול המכס.
למי זה מתאים?
כשמשווים בין מחיר אצל יבואן מקביל בישראל לבין הזמנה ישירה מחו״ל, המחשבון הבא מחבר את ערך המוצר, דמי המשלוח ושער הדולר, ומוסיף מע״מ ומכס לפי מדרגות 75 ו-500 הדולר. התוצאה היא מחיר סופי שאפשר להעמיד מול המחיר הסופי בחנות המקומית. את רכיב המע״מ במחיר של מוכר ישראלי אפשר לחלץ במחשבון מע״מ 18%, ועל ההתנהלות מול אתרים בחו״ל מרחיב המדריך המלא להזמנות מחו״ל.
יבוא מקביל משתלם במיוחד למי שמוכן לוותר על חלק מהנוחות של היבואן הרשמי תמורת חיסכון, ושמבין מראש את מבנה האחריות. למי שמעדיף ראש שקט, מעבדת שירות רשמית ושירות בעברית, לעיתים דווקא היבואן הרשמי יהיה הבחירה הנכונה, גם אם היא יקרה יותר. כמו תמיד, ההחלטה תלויה בהעדפות ובסכום שאפשר לחסוך בפועל.
הפרישה היא אחת ההחלטות הפיננסיות הגדולות בחיים, והיא מלאה במושגים מבלבלים. ריכזנו בשאלות ותשובות מה זה היוון קצבה, קיבוע זכויות ומה חשוב לבדוק מראש - בלי להמליץ על מהלך מסוים.
מה זה "היוון קצבה"?
היוון הוא המרה של חלק מהקצבה החודשית לסכום חד-פעמי שמתקבל בפרישה. היתרון: כסף זמין עכשיו, למשל לסגירת חובות או למימוש תוכנית. החיסרון: הקצבה החודשית לכל החיים קטֵנה בהתאם. זו החלטה שמאזנת בין צורך בכסף נזיל עכשיו לבין הכנסה קבועה לטווח ארוך – ואין תשובה אחת שמתאימה לכולם.
ומה זה "קיבוע זכויות"?
ההיוון מוגבל בכללים. בקרנות הפנסיה מקובל היוון חלקי של עד 25% מהקצבה לתקופה של עד חמש שנים, ובכל מקרה צריכה להישאר קצבה מינימלית לכל החיים. ההחלטה נוגעת גם במס: הקצבה החודשית נהנית מפטור חלקי במסגרת הקצבה המזכה, ושיעור הפטור עולה בהדרגה, מ-57.5% ב-2026 ל-62.5% ב-2027 ול-67% מ-2028. את הפטור על הקצבה מחשבים במחשבון מס על קצבת פנסיה (פטור קצבה מזכה), ואת ההשפעה של מענקים שנמשכו בעבר במחשבון מס ופטור על מענק פרישה.
קיבוע זכויות הוא הליך מול רשות המסים שבו קובעים כיצד ינוצל הפטור ממס על הקצבה, בהתחשב במענקי פרישה שנמשכו בעבר. ביצוע נכון שלו יכול לשמור על פטור ממס על חלק מהקצבה ולחסוך סכומים ניכרים לאורך שנות הפרישה. הסבר מפורט נמצא במדריך קיבוע זכויות. זהו תחום מורכב שלרוב כדאי לבצע בליווי מקצועי.
לפני שמושכים כסף כדאי לחשב במחשבון תכנון מס בפרישה ולקרוא את מדריך קרן פנסיה.
עוד בהון: קופת גמל להשקעה.
מתי להתחיל להיערך ומה לבדוק?
מומלץ להתחיל לבחון את התמונה כמה שנים לפני הפרישה ולא ביום האחרון, כדי שיהיה זמן לתקן ולתכנן. שווה לבדוק את הצבירה בכל הקרנות והקופות, את מקדם ההמרה, את מענקי הפרישה שנמשכו בעבר, ואת השלכות המס של כל מהלך. המטרה כאן היא להכיר את המושגים ואת ההחלטות שעל הפרק – לא להמליץ אם להוון או לא, שזו בחירה אישית לגמרי.
את ההיוון אפשר לבחון במחשבון הבא. מזינים את סכום הצבירה ואת מקדם ההמרה שמופיעים בדוח מהקרן, ואת מספר שנות הקצבה הצפויות. המחשבון מחלק את הצבירה במקדם כדי לקבל את הקצבה החודשית, ומראה אחרי כמה שנים סכום הקצבאות משתווה לסכום החד-פעמי. החישוב לא כולל מס, ריבית ותשואה עתידית.
עמלות הבנק נראות קטנות בכל פעולה, אבל לאורך שנה הן מצטברות. ריכזנו בשאלות ותשובות אילו עמלות נפוצות, איך בודקים כמה אתם משלמים, ומה אפשר לעשות - בלי להבטיח חיסכון מסוים.
עמלות הבנק נראות קטנות בכל פעולה, אבל לאורך שנה הן מצטברות. ריכזנו בשאלות ותשובות אילו עמלות נפוצות, איך בודקים כמה אתם משלמים, ומה אפשר לעשות – בלי להבטיח חיסכון מסוים.
מה זה "מסלול עמלות"?
במקום לשלם על כל פעולה בנפרד, אפשר להצטרף למסלול חודשי קבוע שכולל מכסת פעולות בתשלום אחיד. זה יכול להשתלם למי שמבצע הרבה פעולות, אך למי שכמעט לא פעיל ייתכן שהתשלום הנפרד דווקא זול יותר. אין מסלול "נכון" אחד – זה תלוי בהרגלי השימוש. על ניהול נכון של החשבון אפשר לקרוא במדריך ניהול חשבון בנק.
איך בודקים כמה אני משלם?
הבנקים מחויבים לשלוח מדי שנה ריכוז עמלות שנתי, וגם בדף החשבון החודשי מופיעות העמלות שנגבו. שווה לעבור עליהן ולזהות עמלות חוזרות. הסבר איך לקרוא את דף החשבון ולזהות את החיובים נמצא במדריך איך קוראים חשבון בנק.
עודף בחשבון אפשר לבדוק במחשבון פיקדון מול קרן כספית.
עוד בהון: פתיחת חשבון בנק ראשון לבני נוער.
ומה אפשר לעשות?
כמה אפשרויות לגיטימיות: לבדוק אם מסלול עמלות מתאים יותר להרגלי השימוש, להעביר פעולות לערוץ הדיגיטלי (לרוב זול מפעולה בפקיד), להשוות תעריפונים בין בנקים, ולבקש התאמה מול הבנק – לקוחות רבים לא יודעים שאפשר לנהל משא ומתן על חלק מהעמלות. המטרה כאן היא להבין על מה משלמים ולבדוק, לא לקבוע עבורכם לאיזה בנק או מסלול לעבור.
הסבר מורחב: איך עושים בדיקת עמלות שנתית
הדרך הפשוטה לדעת כמה אתם משלמים לבנק היא לבקש את הדוח השנתי של העמלות, שהבנקים מחויבים לשלוח ללקוחות. הדוח מרכז את כל החיובים בשנה, ומאפשר לראות אילו עמלות חוזרות ומה הסכום המצטבר. עם הנתונים האלה אפשר להחליט אם מסלול עמלות משתלם לכם, או שעדיף לשלם לפי פעולה ולעבור לפעולות דיגיטליות.
דוגמה להמחשה: נניח, להמחשה, שבדוח השנתי מופיעים 24 חיובים על פעולות בפקיד, כל אחד בסכום של כמה שקלים, ועוד דמי ניהול חשבון חודשיים. אם אותן פעולות אפשר לבצע באפליקציה בעלות נמוכה יותר, החיסכון השנתי יכול להגיע לעשרות שקלים ויותר. נניח עוד שהבנק מציע מסלול חודשי קבוע. משווים את מחיר המסלול לסכום ששילמתם בפועל, ולא לסכום שאתם מעריכים.
האם אפשר לבקש מהבנק הנחה?
כן. לקוח שמציג הצעה מבנק אחר או את הדוח השנתי נמצא בעמדה טובה לבקש הנחה בעמלות.
מה אם המסלול לא משתלם?
אפשר לבקש לצאת ממנו ולחזור לתשלום לפי פעולה. כדאי לבדוק מתי השינוי נכנס לתוקף.
כל כמה זמן כדאי לבדוק את העמלות?
בדיקה פעם בשנה, כשמגיע הדוח השנתי, מספיקה לרוב המשפחות. כדאי לבדוק שוב גם כשמשנים הרגלי שימוש בחשבון.
צעדים מעשיים
- בקשו את דוח העמלות השנתי מהבנק.
- סמנו את העמלות שחוזרות בכל חודש.
- בדקו אילו פעולות אפשר להעביר לערוץ דיגיטלי.
- השוו את מחיר מסלול העמלות לסכום ששילמתם בפועל.
להרחבה: איך עוברים בנק · מחשבון עלות המינוס בחשבון הבנק
שאלות ותשובות
? מה העמלה הנפוצה ביותר?
עמלת פעולה ודמי ניהול חשבון. הן מצטברות.
? מה לבדוק בדף החשבון?
את פירוט העמלות החודשי. כך מזהים מה מיותר.
? מה הדרך לחסוך?
מסלול מתאים, ערוצים דיגיטליים ומיקוח. שלושת הצעדים יחד.
? האם עמלות דומות בכל הבנקים?
העמלות על השירותים הבסיסיים דומות יחסית, אבל יש הבדלים בהנחות ובמסלולים. לכן ההשוואה חשובה דווקא בפרטים.
? איך בודקים כמה משלמים עמלות?
הבנקים שולחים פעם בשנה ריכוז עמלות, וגם דף החשבון מראה את העמלות. זה הבסיס להשוואה.
? האם אפשר להתמקח על עמלות?
כן. לפי המדריך, לקוחות רבים לא יודעים שאפשר לנהל משא ומתן על חלק מהעמלות.
שני המכשירים נועדו לחיסכון לפנסיה, אבל הם שונים במבנה, בעלויות ובמידת הגמישות. ריכזנו בשאלות ותשובות את ההבדלים המרכזיים ומה חשוב לבדוק - בלי לקבוע מה עדיף עבורכם.
מה זה "מקדם קצבה" ולמה הוא חשוב?
מקדם הקצבה הוא המספר שבו מחלקים את הסכום שנצבר כדי לחשב את הקצבה החודשית בפרישה. בחלק מפוליסות ביטוח המנהלים הישנות המקדם מובטח מראש, מה שיכול להיות יתרון; בקרנות הפנסיה הוא מתעדכן לפי תוחלת החיים. זהו פרמטר מהותי שמשפיע ישירות על הקצבה, והסבר עליו נמצא במדריך מקדם קצבה – מה זה.
למי כל מכשיר עשוי להתאים?
אין תשובה גורפת. קרן פנסיה נוטה להתאים למי שמחפש עלות נמוכה וכיסויים ביטוחיים מובנים (נכות ושאירים), בעוד ביטוח מנהלים עשוי להתאים למי שמעריך תנאים אישיים קבועים או שמחזיק בפוליסה ותיקה עם מקדם מובטח. גיל, מצב משפחתי והעדפת סיכון משנים את התמונה.
אפשר לחשב את המספרים במחשבון פנסיה.
עוד בהון: חישוב פיצויי פיטורים לעובד חודשי ולעובד שעתי.
מה כדאי לבדוק?
שווה לבדוק את דמי הניהול (מהפקדה ומצבירה), את הכיסויים הביטוחיים הכלולים, ואם יש מקדם מובטח בפוליסה קיימת לפני שמבצעים שינוי. החלטה על מעבר בין מכשירים עשויה להיות בלתי הפיכה מבחינת תנאים ותיקים, ולכן כדאי להיוועץ בגורם מקצועי לפני צעד כזה. המטרה כאן היא להבין את ההבדלים, לא להמליץ על מסלול.
פיצויי פיטורים הם אחת הזכויות שהכי מתבלבלים לגביהן: מי בכלל זכאי, איך מחשבים את הסכום, ומה קורה כשחתומים על סעיף 14. ריכזנו את העיקר בשאלות ותשובות, בלי לקבוע מה מגיע לכם בדיוק.
איך מחשבים את הסכום?
הנוסחה המקובלת היא שכר חודשי אחרון (או ממוצע, לעובד שעתי) מוכפל במספר שנות העבודה. לעובד שעתי ולמי שהיקף משרתו השתנה החישוב מורכב יותר. את אופן החישוב המדויק לעובד חודשי ולעובד שעתי אפשר לראות במדריך חישוב פיצויי פיטורים.
ומה זה סעיף 14?
סעיף 14 לחוק פיצויי פיטורים מאפשר שההפרשות החודשיות של המעסיק לקרן הפנסיה או לביטוח המנהלים ייחשבו כפיצויים, במקום תשלום נפרד בסיום. כשהסעיף חל במלואו, הכספים שנצברו שייכים לעובד גם אם התפטר, אך לרוב אין "השלמה" נוספת מעבר למה שהופרש. המשמעות משתנה ממקרה למקרה, וההסבר המלא נמצא במדריך סעיף 14 לחוק פיצויי פיטורים.
מה כדאי לבדוק בסיום העבודה?
שווה לבדוק כמה דברים: מהו הוותק המדויק, מה השכר הקובע לחישוב, האם חתומים על סעיף 14 ובאיזה היקף, ומה נצבר בפועל ברכיב הפיצויים בקרן. במקרה של אי-הסכמה מול המעסיק, אפשר להיוועץ בגורם מקצועי בדיני עבודה. המטרה כאן היא להבין את הזכויות ואת אופן החישוב – לא לקבוע מראש סכום, שתלוי בנתונים האישיים של כל עובד.
עוד בהון: קרן השתלמות לעצמאים.
בחודשים האחרונים כתבנו גם על פיצויים של 250 אלף שקל אחרי סיום עבודה, מתקרבים לפרישה? המושגים שחשוב להכיר, קופת גמל להשקעה ועל קרן פנסיה או ביטוח מנהלים? ההבדלים שחשוב להכיר.
עשור וחצי אחרי שעמדה על סף פשיטת רגל, יוון מחזירה הלוואות חילוץ לפני הזמן, חוזרת למועדון השווקים המפותחים ומושכת קרנות גידור. למה הסיפור היווני מעניין דווקא מישראל.
איך זה קרה?
השילוב של משמעת תקציבית, צמיחה עקבית וריבית יורדת החזיר את אמון השווקים. סוכנות הדירוג Scope העניקה למדינה לאחרונה את הדירוג הגבוה ביותר שלה מאז פרוץ משבר החובות בגוש היורו, ושוק המניות היווני חזר השנה אל מועדון השווקים המפותחים – מהלך שמושך אליו משקיעים מוסדיים גדולים.
ולמה זה מעניין דווקא מכאן?
קודם כול, יוון הפכה ליעד מועדף לא רק לחופשה אלא גם לרכישת בית נופש ולהשקעת נדל"ן של ישראלים רבים, והתמונה המאקרו-כלכלית משפיעה ישירות על מחירים, מיסוי וביקושים. מי ששוקל צעד כזה יכול להתחיל מהסיבות שהופכות את יוון לקרקע פורייה לקניית בית קיץ. מעבר לכך, סיפור ההתאוששות היווני מתפקד כמעין מעבדה: הוא ממחיש איך משק שהיה על סף תהום מצליח, בתוך עשור, להחזיר חוב, לשדרג דירוג ולהפוך ליעד שאליו עוברות קרנות גידור ומנהלי השקעות בינלאומיים.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
עוד בהון: מה זו קרן נאמנות, ומה ההבדל ממנה לתעודת סל? מדריך בשאלות ותשובות.
כמובן, תחזית היא תחזית, והיא תלויה בהמשך הריסון התקציבי ובסביבה הכלכלית באירופה. אבל הכיוון ברור: מהמדינה הממונפת ביבשת, יוון הפכה לאחת מסיפורי ההיפוך הבולטים של הכלכלה האירופית.
Muse הפך בתוך שבועות לאחת ההשקות החזקות של מטא והקפיץ את המניה בכמעט 28% בחודש, אבל OpenAI משיקה את Dots, סוכן AI שפועל לאורך זמן ומתחבר לאלפי אפליקציות; במקביל המשקיעים חוזרים לשאלה הגדולה - כמה תעלה למטא ההצלחה הזו ומתי היא תתחיל לייצר רווחים
ההבדל בין שני המוצרים מסביר גם את הקרב הרחב יותר. Muse נבנה קודם כל לצרכן הפרטי. הוא מתחבר לחיים האישיים, למייל, ליומן, לקניות, לוואטסאפ, לפייסבוק ולאינסטגרם, ובהמשך אמור להשתלב גם במשקפיים החכמים של מטא. Dots מגיע מכיוון שונה: OpenAI מתחילה בארגונים, עובדים ומפתחים, עם חיבור עמוק יותר לכלי עבודה. שתי החברות מתקדמות בסופו של דבר לאותו מקום – סוכן AI שמכיר את המשתמש, מבין מה הוא רוצה ומבצע עבורו פעולות לאורך היום.
מטא כבר מגיבה. החברה הרחיבה את Muse לעסקים קטנים והוסיפה חיבורים לשופיפיי, דרופבוקס, סלאק, קוויקבוקס, סטרייפ, זום, נושן, פיגמה ושירותים נוספים. בעל עסק יכול לחבר את Muse לעמוד הפייסבוק, לחשבון האינסטגרם ולמערכת הפרסום שלו, ולאפשר לסוכן להכיר את המוצרים, השפה של המותג והשאלות של הלקוחות. במקביל, מטא מקימה פעילות AI רחבה יותר לארגונים.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
עוד בהון: 388 מיליון דולר התאדו בלי לגנוב אף מפתח.
הבעיה של מטא מתחילה דווקא כשהמוצר מצליח. סוכן שמבצע פעולות עבור מיליוני משתמשים צורך הרבה יותר משאבי מחשוב מצ'אט שמחזיר תשובה קצרה. כל משתמש יכול להפעיל משימות במשך דקות ואף שעות, להתחבר לשירותים חיצוניים ולהפעיל מערכות מחשוב ברקע. מטא מתכננת להגיע השנה להשקעות הון של סביב 140 מיליארד דולר, בערך פי שניים מהרמה של השנה שעברה, וחלק גדול מהכסף הולך למרכזי נתונים, שרתים, שבבים ותשתיות AI.
מכאן מגיעה הדאגה של חלק מהאנליסטים. Muse כבר הוכיח שיש ביקוש, אבל השאלה הבאה היא כמה שווה כל משתמש וכמה עולה לשרת אותו. אם השימוש בסוכן גדל מהר יותר מהיכולת להפיק ממנו הכנסות, מטא יכולה למצוא את עצמה עם מוצר פופולרי מאוד שגם דורש השקעות הון חריגות.
מצד שני, למטא יש יתרון ש-OpenAI עדיין בונה: כמעט 4 מיליארד משתמשים בחודש בפייסבוק, אינסטגרם, וואטסאפ ומסנג'ר, יחד עם מערכת פרסום שמכניסה עשרות מיליארדי דולרים בכל רבעון. Muse יכול להשתלב בתוך המערכת הקיימת ולייצר הכנסות דרך פרסום, מסחר, שירותים לעסקים ומנויים. ההשקה כבר גרמה למשקיעים לחשוב מחדש על חברות שנהנות מלקוחות שנשארים במנוי מתוך הרגל.
זה גם מסביר למה Dots מגיע בנקודה רגישה. Muse הפך בתוך שבועות מסיפור ניסיוני למוצר שהשוק כבר העניק לו מאות מיליארדי דולרים של תוספת לשווי מטא. עכשיו OpenAI מזכירה שהמרוץ לסוכן האישי נמצא בתחילתו, והיתרון הגדול של מטא בהפצה יצטרך להפוך גם ליתרון עסקי.