





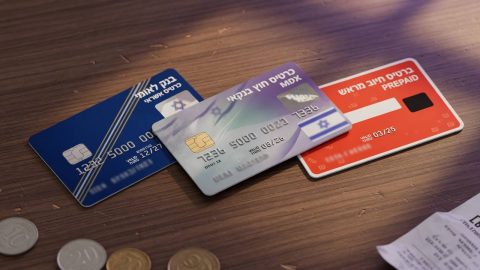


בארנק של רובנו יש כרטיס אשראי, אבל לא תמיד ברור מה ההבדל בין כרטיס בנקאי לחוץ-בנקאי, ומתי כרטיס נטען עדיף. ריכזנו בשאלות ותשובות את העיקר ומה חשוב לבדוק - בלי להמליץ על כרטיס מסוים.
כמעט לכל אחד יש כרטיס אשראי, אבל מעטים עוצרים לבדוק איזה סוג כרטיס הם מחזיקים ומה המשמעות. ההבדלים בין כרטיס בנקאי, חוץ-בנקאי ונטען נוגעים לעלויות, למסגרת ולאופן החיוב. ריכזנו בשאלות ותשובות את העקרונות, מבלי להמליץ על כרטיס או חברה.
תוכן עניינים; ניתן להקליק על הקישור הרלבנטי
מה ההבדל בין כרטיס בנקאי לחוץ-בנקאי?
כרטיס בנקאי מונפק בשיתוף הבנק שבו מתנהל החשבון, והחיוב מתבצע ישירות מול הבנק. כרטיס חוץ-בנקאי מונפק ישירות על ידי חברת אשראי, ללא תלות בבנק מסוים, ולעיתים מציע הטבות או מסגרת נפרדת. ההבדל משפיע על ניהול המסגרת, על ההטבות ולעיתים על העמלות. רקע מלא על סוגי הכרטיסים נמצא במדריך כרטיסי אשראי – כל מה שצריך לדעת.
ומה זה כרטיס נטען או דביט?
כרטיס נטען (פריפייד) מאפשר להטעין סכום מראש ולהוציא רק אותו, בלי מסגרת אשראי, ולכן נפוץ לניהול תקציב או לבני נוער. כרטיס דביט מחייב את חשבון הבנק באופן מיידי בכל קנייה, בלי "דחייה" של החיוב לסוף החודש. שניהם עוזרים לשלוט בהוצאות, אך מציעים פחות גמישות אשראי. על הכרטיסים הנטענים אפשר להרחיב במדריך כרטיסי אשראי נטענים.
כרטיסי קאשבק והטבות – באמת שווים?
כרטיסים רבים מציעים צבירת נקודות, קאשבק או הנחות במועדונים. ההטבות יכולות להיות משתלמות למי שמתאים את הכרטיס להרגלי הצריכה שלו, אך לעיתים הן מגיעות לצד דמי כרטיס או תנאים. שווה להשוות את שווי ההטבה בפועל מול העלות, ולא להתפתות לכותרת שיווקית.
מה חשוב לבדוק?
בין הדברים: האם יש דמי כרטיס שנתיים, מה העמלות על חיובים בחו"ל, האם הכרטיס פועל במסלול "קרדיט" נושא ריבית, ומה שווי ההטבות שבאמת תממשו. הבחירה תלויה בהרגלי הצריכה ובצורך בשליטה על ההוצאות – והמטרה כאן היא להבין את ההבדלים, לא לקבוע איזה כרטיס עדיף.