





מה מכסה ביטוח הדירה התקני ומתי הוא נתקע, מתי העירייה אחראית, מה מגיע מחברת החשמל ומביטוח לאומי, ומה הזכויות בעבודה כשהכבישים חסומים. מדריך מעשי עם צעדים, טבלה ותשובות
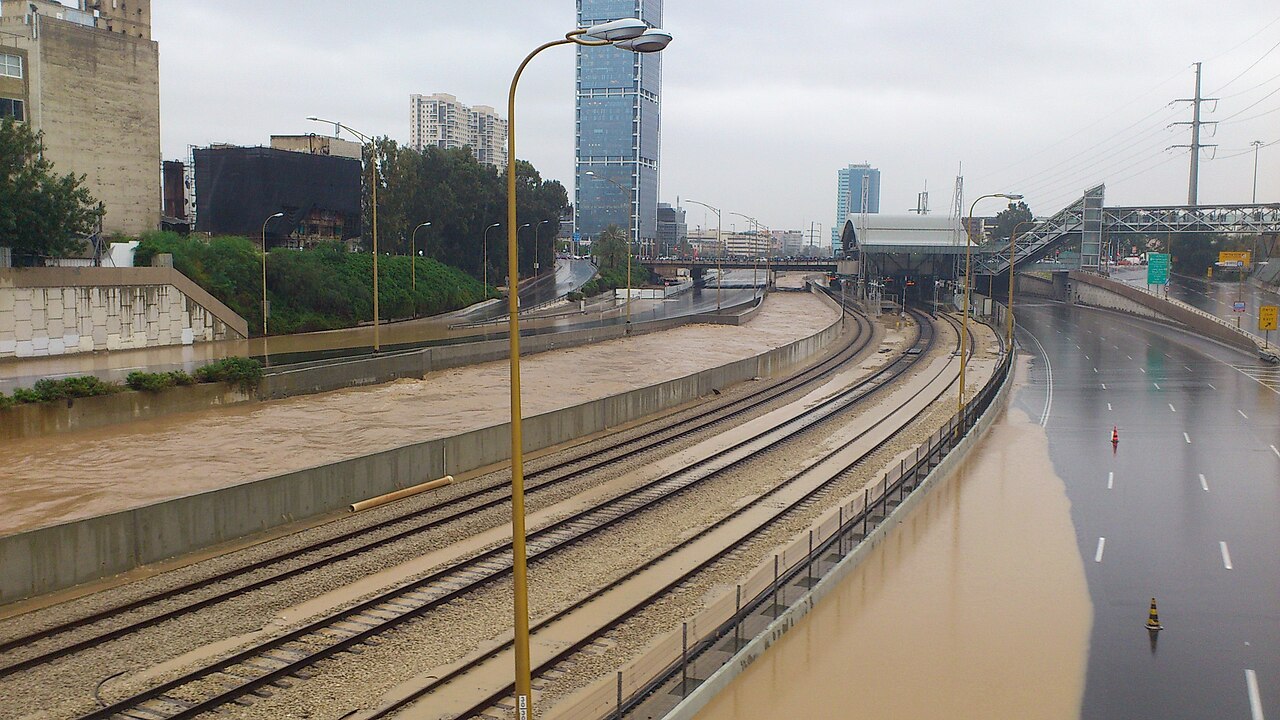
כל חורף ישראלי משאיר אחריו אותה רשימה: עצים על מכוניות, מרתפים מלאי מים, גגות שנפתחו, הפסקות חשמל ובורות חדשים בכביש. כמעט לכל נזק כזה יש כתובת, אבל הכסף מגיע מהר יותר למי שיודע מי אחראי על מה, מה כתוב בפוליסה שלו ואיך מתעדים נכון כבר בשעות הראשונות.
עיקרון אחד כדאי להכיר מראש. הטענה "כוח עליון" עולה כמעט בכל תביעה אחרי סערה, ובתי המשפט דוחים אותה ברוב המקרים. גשמים כבדים בחורף הם אירוע צפוי בישראל, ומי שאחראי על עץ, על מערכת ניקוז או על כביש צריך להיערך אליהם. השאלה שמכריעה את רוב התיקים היא אם מישהו הזניח דבר שהיה אפשר למנוע.
מה נחשב "סערה" בביטוח הדירה
ביטוח הדירה בישראל בנוי על פוליסה תקנית שקבע הפיקוח על הביטוח, היום רשות שוק ההון, ביטוח וחיסכון. חברת ביטוח רשאית להציע תנאים טובים ממנה, אבל לא גרועים. בפוליסה התקנית אין בכלל הגדרה של "סערה" או "סופה". הכיסוי נקבע לפי מהירות הרוח, והוא חל על נזק מרוח של יותר מ-30 קשר (בערך 55 קמ"ש), כולל גשם, שלג או ברד שירדו באותה שעה. בנוסף יש כיסוי נפרד לשיטפון או להצפה ממקור מים חיצוני.
החריג המרכזי הוא המקום שבו נולדות רוב המחלוקות: מי גשם שדלפו דרך קירות או תקרה, או נספגו בהם, אינם מכוסים. רטיבות שנכנסה דרך סדק ישן או איטום שהתבלה תידחה בדרך כלל. מנגד, כשהרוח עצמה עקרה רעפים, ניפצה חלון או קרעה את איטום הגג, והמים נכנסו דרך הפתח שנוצר, נפסק שהנזק מכוסה. לכן מצלמים את הפתח, את הרעפים שעפו ואת החלון השבור לפני שמזמינים בעל מקצוע.
שלושה דברים לבדוק עכשיו בפוליסה. הראשון הוא ההשתתפות העצמית: כשנפגעים גם המבנה וגם התכולה באותו אירוע, מנכים השתתפות אחת ולא שתיים. השני הוא אם יש לכם בכלל ביטוח תכולה, ולא רק ביטוח מבנה שנעשה דרך הבנק בשביל המשכנתא. השלישי הוא אם יש הרחבה לנזקי מים מצנרת, שהיא כיסוי נפרד לגמרי מנזקי רוח. מי שרוצה לדעת אם הרוח באזור שלו עברה את הרף יכול לבקש נתוני רוח מהשירות המטאורולוגי.
עץ נפל על הרכב או על אדם
מי שיש לו ביטוח מקיף לרכב מתחיל ממנו. חברת הביטוח משלמת לפי הפוליסה, ואחר כך רשאית לתבוע בעצמה את מי שאחראי לעץ. ההשתתפות העצמית והפגיעה בהנחת היעדר התביעות נשארות אצלכם, ואת שתיהן אפשר לדרוש מהגורם האחראי. מי שמחזיק רק חובה וצד ג' לא יקבל מהביטוח שלו דבר על הרכב, ונשאר עם תביעה ישירה.
עץ ברחוב, בגינה ציבורית או בחניון עירוני הוא באחריות הרשות המקומית. בתי משפט קבעו שעץ חולה, יבש או לא גזום שקרס בסערה הוא תוצאה של מחדל תחזוקה. עם זאת, האחריות לא אוטומטית: צריך להראות הזנחה, ובחלק מהתיקים הוטל אשם תורם על נהג שהשאיר את הרכב מתחת לעץ גדול ביום של התרעת סערה. עץ בחצר של בית משותף שייך לרכוש המשותף, ואז פונים לנציגות הבית, לחברת הניהול או לגנן שקיבל את העבודה, ולפעמים לביטוח צד ג' של הבניין.
אדם שנפגע בדרך לעבודה, בחזרה ממנה או במהלכה יכול להגיש לביטוח לאומי תביעה לדמי פגיעה כנפגע עבודה. דמי הפגיעה הם 75% מההכנסה, לתקופה של עד 91 יום, ובשנת 2026 התקרה היא 1,314.25 שקל ליום. את התביעה מגישים תוך 12 חודשים מיום הפגיעה. עץ שנפל על רכב בזמן נסיעה יכול להיחשב תאונת דרכים, ואז נזקי הגוף של הנוסעים מכוסים בביטוח החובה של הרכב בלי קשר לשאלת האשמה. הולך רגל שנפגע מחוץ לשעות העבודה יכול לתבוע את הרשות על נזקי הגוף.
הרחוב הוצף והרכב שקע במים
ביטוח מקיף מכסה ברוב הפוליסות נזקי שיטפון לרכב. הנזק הגדול נגרם בדרך כלל כשמנסים להניע ומים נשאבים למנוע, ולכן רכב שעמד במים לא מניעים אלא מזמינים גרר דרך חברת הביטוח.
כשההצפה נגרמה מניקוז לקוי, כמו קולטנים סתומים או תעלות שלא נוקו לפני החורף, אפשר לתבוע את הרשות המקומית. במקרים מסוימים גם רשות הניקוז האזורית נכנסת לתמונה, כי לפי חוק הניקוז וההגנה מפני שיטפונות היא אחראית על הנחלים ועל תעלות הניקוז הגדולות. בית המשפט העליון כבר קבע שהצפות חורף הן מצב שרשות צריכה לצפות ולהתכונן אליו, וזה בסיס חזק במיוחד כשאותו רחוב מוצף שנה אחרי שנה.
מים מהרחוב נכנסו הביתה
מי שנכנסו לו מים מהכביש, מתעלה או מביוב עירוני שגלש יכול לפנות גם לביטוח הדירה, דרך הכיסוי להצפה ממקור חיצוני, וגם לרשות. הביטוח בדרך כלל זריז יותר, והרשות היא הכתובת להשתתפות העצמית ולמה שהפוליסה לא כיסתה.
שוכרי דירות: נזק למבנה, כמו גג, חלונות וקירות, מוטל בדרך כלל על המשכיר. לפי חוק השכירות, ליקוי דחוף שמונע מגורים סבירים צריך להיות מתוקן תוך 3 ימים מהדרישה, וליקוי רגיל תוך 30 יום לכל היותר. אם המשכיר לא מתקן בזמן, השוכר רשאי לתקן ולדרוש החזר. הרהיטים והמכשירים של השוכר מכוסים רק בביטוח תכולה שלו עצמו.
הפסקת חשמל: מה אפשר לקבל מחברת החשמל
חברת החשמל לא מתחייבת לאספקה רציפה, אבל אמות המידה של רשות החשמל מחייבות אותה בשני סוגי פיצוי. הראשון הוא על הפסקה ממושכת: בחיבור ביתי, שהוא חיבור במתח נמוך, הפסקה רצופה של יותר מ-24 שעות, או הפסקות שמצטברות ליותר מ-48 שעות בשנה קלנדרית, מזכות בפיצוי בסכום שקבוע בלוח התעריפים של הרשות. שעות שבהן קיבלתם אספקה חלופית, או שהניתוק היה בהוראת רשות מוסמכת, לא נכנסות לחישוב.
השני הוא על מכשיר שנפגע בגלל תקלה ברשת. מגישים תלונה מקוונת לחברת החשמל עם התאריך והשעה המדויקים, ומצרפים חשבונית תיקון או הצעת מחיר מפורטת ורשימת חלקים שהוחלפו. הפיצוי לא יעלה על שווי המכשיר בזמן התקלה, והוא אמור להיות משולם עד 60 ימי עבודה מהתשובה הסופית.
על נזק עקיף, כמו מזון שהתקלקל או יום עבודה שאבד, אפשר לתבוע רק כשיש התרשלות, למשל תקלה ידועה שטופלה באיחור לא סביר, וההוכחה כאן קשה יותר. בכל מסלול עוזר לדווח במוקד 103 ולשמור את מספר הפנייה. מי שעוד לא התארגן לציוד חירום ל-72 שעות ירגיש את ההבדל בהפסקה הבאה.
אופנוע שהרוח הפילה, עציץ שעף ובור בכביש
ביטוח מקיף לאופנוע מכסה בדרך כלל גם נפילה מרוח חזקה ונזקי שיטפון, אבל בדו-גלגליים נפוצות פוליסות מצומצמות, ולכן שווה לבדוק את החריגים ואת ההשתתפות העצמית. בעל דירה או שוכר שעציץ, מזגן או פרגולה עפו מהמרפסת שלו ופגעו במישהו עלול להיות אחראי, אם לא קשר או הכניס פנימה חפצים שהיה ברור שיעופו. כאן נכנס הכיסוי לחבות כלפי צד שלישי בביטוח הדירה, אם נרכש.
בור שנפער אחרי גשם בכביש עירוני הוא באחריות הרשות המקומית, ובכביש בין-עירוני באחריות נתיבי ישראל. בתי משפט הטילו אחריות על רשויות בתביעות של רוכבים ונהגים שנפגעו מבורות שלא תוקנו, ובור שחוזר באותה נקודה כל חורף מחזק את הטענה. מצלמים את הבור לצד חפץ שנותן קנה מידה, רושמים את המיקום המדויק ומתעדים את הנזק לצמיג ולחישוק.
בהחלקה על כביש רטוב או קפוא בלי רכב נוסף, המקיף משלם, עם השתתפות עצמית ואולי פרמיה גבוהה יותר בחידוש. אם רכב אחר פגע בכם, פונים לביטוח שלו לפי מידת האשמה. אם הסיבה היא מפגע חמור שלא טופל, כמו כתם שמן או קרח שלא סומן בכביש עירוני, אפשר לצרף גם את הרשות.
10 צעדים מיד אחרי הנזק
- בטיחות קודם: לא מתקרבים לעמוד או לכבל שנפל. מדווחים לחברת החשמל ב-103 ולמוקד העירוני ב-106.
- מצלמים לפני שמזיזים: תמונות רחבות וקרובות, סרטון קצר, ותמונה של הגורם עצמו, כמו העץ, הפתח בגג או הקולטן הסתום.
- רושמים מספרי פנייה, שמות מוקדנים ושעות שיחה.
- מדווחים לחברת הביטוח או לסוכן כמה שיותר מהר. איחור לא מבטל את הזכות מעצמו, אבל אם הוא הקשה על בירור הנזק הוא עלול לקצץ בתשלום.
- מונעים החמרה: מוציאים מים, מרימים רהיטים ומכשירים, מכסים פתח בגג ביריעה. זו חובה של המבוטח, והוצאות סבירות על כך מוחזרות.
- לא זורקים פריטים פגועים לפני שהשמאי ראה אותם, או לפחות עד שצולמו עם התווית ומספר הדגם.
- שומרים כל קבלה: אינסטלטור חירום, גרר, ייבוש, לינה חלופית.
- אוספים פרטי עדים ומבקשים צילומי מצלמות אבטחה מהסביבה לפני שהם נמחקים.
- בנזק גדול שוקלים שמאי מטעמכם, כדי שתהיה הערכה להשוואה מול שמאי חברת הביטוח.
- מול הרשות שולחים מכתב דרישה מסודר עם התמונות, הקבלות ומספר הפנייה, ושומרים אישור מסירה.
למי פונים קודם
| מה קרה | כתובת ראשונה | כתובת נוספת |
|---|---|---|
| עץ ציבורי נפל על הרכב | ביטוח מקיף | הרשות המקומית, אם העץ הוזנח |
| עץ בחצר הבניין | ביטוח מקיף | נציגות הבית, חברת הניהול, ביטוח הבניין |
| רכב ניזוק בהצפת רחוב | ביטוח מקיף | הרשות המקומית, רשות הניקוז |
| מים מהרחוב נכנסו לדירה | ביטוח דירה | הרשות המקומית |
| גשם נכנס דרך גג שהרוח פתחה | ביטוח דירה | המשכיר, אם אתם שוכרים |
| מכשיר חשמל נפגע | תלונה לחברת החשמל | ביטוח הדירה, לפי ההרחבות |
| בור בכביש | הרשות המקומית או נתיבי ישראל | ביטוח מקיף |
| נפגעתם בדרך לעבודה | ביטוח לאומי | ביטוח החובה של הרכב, תביעת נזיקין |
מועדים וסכומים שכדאי לרשום
- תביעה מול חברת ביטוח מתיישנת 3 שנים מיום הנזק, והגשת התביעה לחברה לא עוצרת את השעון.
- חברת הביטוח צריכה לשלם תוך 30 יום מהיום שקיבלה את המידע והמסמכים הדרושים לבירור.
- תביעת נזיקין נגד רשות, ועד בית או שכן מתיישנת בדרך כלל אחרי 7 שנים.
- בית המשפט לתביעות קטנות דן בתביעות של עד 39,900 שקל (מינואר 2026), בלי עורך דין, באגרה של 1% מסכום התביעה ולא פחות מ-50 שקל.
- תביעה לדמי פגיעה בביטוח לאומי מגישים תוך 12 חודשים מהפגיעה.
- חברת ביטוח שדוחה תביעה בלי הסבר משכנע: אפשר להגיש תלונה ליחידת פניות הציבור ברשות שוק ההון.
עבודה, ילדים בבית ותעודת מחלה
מזג אוויר קשה לא נותן לעובד זכות להישאר בבית על חשבון המעסיק. אם העסק פתוח ולא הגעתם, היום יירשם בדרך כלל כיום חופשה, ובהסכמה גם כחופשה ללא תשלום. מנגד, כשהכבישים חסומים בפועל או שהתחבורה הציבורית הושבתה, היעדרות כזו לא אמורה להוביל לנזיפה או לצעד משמעתי, וחובת תום הלב מחייבת את המעסיק לשקול פתרון כמו עבודה מהבית. מעסיק שסוגר את העסק בגלל מזג האוויר רשאי להוציא את העובדים לחופשה, לשלם שכר רגיל בלי לגעת בימי החופשה, או להוציא לחל"ת בהסכמה.
הורים שבית הספר או הגן נסגר נמצאים באותו מצב: אין חובה לשלם להם, והפתרון המעשי הוא לתאם מראש עבודה מהבית, משמרת אחרת או יום חופשה. מי שחלה ולא יכול להגיע לרופא בגלל הסערה יכול לקבל מקופת החולים תעודת מחלה קצרה של עד 4 ימים, בלי חתימת רופא. את המסלול הזה אפשר לנצל עד 4 פעמים בשנה ועד 10 ימים בסך הכול. מעבר לכך, אפשר לקבל תעודה אחרי ביקור רופא מרחוק.
שאלות ותשובות
לא הוכרזה סופה רשמית. הביטוח עדיין משלם?
כן, אם התנאים בפוליסה התקיימו. הפוליסה התקנית לא דורשת הכרזה או שם לסופה. הקובע הוא אם הרוח עברה 30 קשר, או שהיה שיטפון ממקור מים חיצוני.
הופיעה רטיבות בקיר אחרי הגשם. זה מכוסה?
בדרך כלל לא, אם המים חלחלו דרך קיר או תקרה. אם הרוח יצרה את הפתח שדרכו נכנסו המים, למשל רעפים שעפו או חלון שנופץ, יש בסיס לתביעה. התיעוד של הנזק המבני הוא שיכריע.
יש לי רק ביטוח צד ג', ועץ עירוני נפל על הרכב. מה עושים?
שולחים לרשות מכתב דרישה עם הוכחות להזנחה: תמונות של גזע רקוב או ענפים יבשים, תלונות קודמות של תושבים והצעת מחיר לתיקון. אם הרשות לא משלמת, אפשר להגיש תביעה קטנה בלי עורך דין.
כמה זמן יש לי להגיש תביעה?
מול חברת ביטוח 3 שנים, בתביעת נזיקין נגד רשות או אדם פרטי בדרך כלל 7 שנים, ובביטוח לאומי 12 חודשים.
חברת החשמל אומרת שההפסקה נגרמה מעץ שנפל על הקו. מגיע פיצוי?
הפיצוי על הפסקה ממושכת לא מותנה בהוכחת רשלנות, אבל יש שעות שלא נספרות, למשל כשגורם חיצוני גרם לתקלה או כשהגישה לתיקון נחסמה. מבקשים מחברת החשמל את נתוני ההפסקה בכתב ובודקים אם עברתם את הרף.
תביעה בביטוח הרכב תייקר לי את הפרמיה?
היא עלולה לפגוע בהנחת היעדר התביעות. בנזק קטן משווים את ההשתתפות העצמית ואת ההנחה שתאבד לגובה הנזק, ושוקלים לתבוע ישירות את הגורם האחראי.
איך נצברות הנקודות, מה קורה ב-12, 24 ו-36 נקודות, מתי הן נמחקות, מה השתנה בתקנות ב-2026 ומה ההבדל בין קורס נהיגה נכונה לקורס הרענון אחרי 5 שנים
מעבר לקנס הכספי, חלק מעבירות התנועה רושמות לנהג נקודות. הנקודות מצטברות, ומי שעובר סף מסוים נשלח לקורס, למבחן או לשלילת רישיון. ב-2026 תוקנו תקנות התעבורה, וחלק מהעבירות הנפוצות מוסיפות היום יותר נקודות מבעבר, בעוד שעבירות אחרות כבר לא מוסיפות נקודות בכלל.
המדריך מסביר איך השיטה עובדת, כמה נקודות נרשמות על כל עבירה, מה קורה בכל סף, מתי הנקודות נמחקות, ומה צפוי להשתנות במאי 2027.
איך עובדת שיטת הנקודות?
על כל עבירה שמופיעה ברשימה בתקנות נרשם מספר זוגי של נקודות, מ-2 ועד 10. הנקודות תקפות שנתיים מיום ביצוע העבירה. כשנהג צובר 22 נקודות או יותר, התוקף מתארך ל-4 שנים. על עבירה שעדיין מתבררת בבית המשפט הנקודות נרשמות רק אחרי פסק דין סופי.
הנקודות מופיעות בהודעה על הקנס. את מצב הנקודות אפשר לבדוק בתדפיס ללא תשלום באזור האישי באתר gov.il או במוקד *4515.
כמה נקודות מקבלים על כל עבירה?
| עבירה | נקודות | קנס |
|---|---|---|
| נסיעה באור אדום ברמזור | 10 | 1,500 ₪ |
| שימוש בטלפון בלי דיבורית | 10 | 1,000 ₪ |
| אי מתן זכות קדימה להולך רגל | 10 | 500 ₪ |
| נסיעה בשול הדרך | 10 | 500 ₪ |
| נסיעה שלא על הדרך | 10 | 750 ₪ |
| מהירות: חריגה של 31–40 קמ"ש בעיר או 41–50 קמ"ש מחוץ לעיר | 10 | 1,500 ₪ |
| מהירות: חריגה של 21–30 קמ"ש בעיר או 26–40 קמ"ש מחוץ לעיר | 8 | 750 ₪ |
| נהג שלא חגר חגורת בטיחות | 6 | 250 ₪ |
| מהירות: חריגה של עד 20 קמ"ש בעיר או עד 25 קמ"ש מחוץ לעיר | ללא | 250 ₪ |
| כניסה לצומת חסום | ללא (מ-20.8.2026) | – |
הקנסות המלאים על העבירות, כולל עבירות שאינן מוסיפות נקודות, מופיעים במדריך הקנסות על עבירות תנועה.
מה השתנה בתקנות באוגוסט 2026?
תיקון מס' 7 לתקנות התעבורה פורסם ברשומות ב-21 ביולי 2026, והשינויים חלים על עבירות שבוצעו מ-20 באוגוסט 2026 (הקובע הוא מועד העבירה, לא מועד הדוח):
| עבירה | לפני | אחרי |
|---|---|---|
| שימוש בטלפון, רמזור אדום, אי מתן זכות קדימה להולך רגל, נסיעה בשוליים או מחוץ לדרך | 6 או 8 נקודות | 10 נקודות |
| כניסה לצומת חסום | 6 נקודות | ללא |
| רישיון רכב שפג תוקפו פחות מ-4 חודשים | 6 נקודות | ללא |
| רישיון נהיגה שפג תוקפו עד 6 חודשים | 8 נקודות | ללא |
| רישיון לגרירת נגרר שפג תוקפו עד 4 חודשים | 6 נקודות | ללא |
שינוי נוסף: כשנהג מבצע כמה עבירות באותו אירוע, נרשמות לו רק הנקודות של העבירה החמורה מביניהן. מי שגילה שהרישיון שלו פג, יכול לקרוא איך מחדשים את רישיון הנהיגה.
מה קורה כשמגיעים ל-12, 24 או 36 נקודות?
| נקודות שנצברו | מה נדרש |
|---|---|
| 12 עד 22 | קורס נהיגה נכונה בסיסי ומבחן, לנהג שצבר לפחות 2 עבירות |
| 24 עד 34 | קורס נהיגה נכונה מתקדם ומבחן |
| 36 ומעלה | שלילת רישיון ל-3 חודשים, ולאחריה מבחן תאוריה |
72, או 36 בפעם השנייה בתוך 6 שנים
שלילה ל-9 חודשים, ולאחריה מבחן תאוריה, מבחן מעשי ובדיקה רפואית במכון הלאומי לבטיחות בדרכים
את הקורס צריך לסיים בתוך 6 חודשים מקבלת ההודעה. מי שלא עושה זאת עלול לקבל שלילה של הרישיון. אפשר לבקש דחייה אחת של 6 חודשים. הנקודות נשארות בתוקף עד שהנהג משלים את מה שנדרש ממנו.
דוגמאות: כמה נקודות יש לנהג?
דוגמה 1: נהגת קיבלה בינואר 2026 דוח על נהיגה בלי חגורה (6 נקודות), ובספטמבר 2026, באירוע אחר, דוח על שימוש בטלפון (10 נקודות). יש לה 16 נקודות משתי עבירות, ולכן היא תישלח לקורס נהיגה נכונה בסיסי.
דוגמה 2: נהג נתפס באותה עצירה גם בטלפון (10 נקודות) וגם בלי חגורה (6 נקודות). מאחר שהעבירות היו באותו אירוע, נרשמות לו רק 10 הנקודות של העבירה החמורה. הקנסות, לעומת זאת, משולמים על כל עבירה.
דוגמה 3: נהג שצבר בתוך שנתיים רמזור אדום, חריגה של 35 קמ"ש בעיר וטלפון, כל אחת באירוע נפרד, הגיע ל-30 נקודות ונשלח לקורס המתקדם. עבירה נוספת של 10 נקודות לפני שהנקודות פגות תעביר אותו ל-40, מעל סף השלילה של 36.
מתי הנקודות נמחקות?
כיום הנקודות תקפות שנתיים מיום העבירה, או 4 שנים לנהג שצבר 22 נקודות ומעלה. מ-21 במאי 2027 צפוי שינוי: עבירות של עד 6 נקודות יהיו תקפות שנה אחת, ועבירות של 8 ו-10 נקודות יישארו בתוקף שנתיים. הכלל של 4 שנים למי שצבר 22 נקודות ומעלה יישאר. השינוי לא חל רטרואקטיבית.
מה ההבדל בין קורס נהיגה נכונה לקורס רענון?
מדובר בשני קורסים שונים. קורס נהיגה נכונה הוא תוצאה של צבירת נקודות. קורס הרענון, לפי תקנה 213(א) לתקנות התעבורה, הוא חובה לכל נהג 5 שנים אחרי שקיבל רישיון לראשונה, בלי קשר לנקודות. בלי הקורס הרישיון לא יחודש.
| קורס נהיגה נכונה | קורס רענון | מי חייב |
|---|---|---|
| נהג שצבר 12 נקודות ומעלה | כל נהג, 5 שנים אחרי הרישיון הראשון | מה קורה בסיום |
| מבחן | הרישיון מחודש | מה אם לא משלימים |
שלילה אפשרית
הרישיון לא מחודש
קורס הרענון נמשך כ-8 שעות בשני מפגשים, ונדרשת נוכחות מלאה. מי שלא עבר אותו יכול לחזור עליו פעם אחת.
מה לגבי נהגים חדשים?
על נהג חדש חלים כללים מחמירים יותר, ועבירות חמורות בתקופת הנהג החדש עלולות להביא לחובת מבחן נהיגה חוזר או להארכת התקופה. מי שנמצא בתקופה זו כדאי שיבדוק את הכללים שחלים עליו באתר משרד התחבורה.
למה הנקודות חשובות יותר מהקנס?
קנס משלמים פעם אחת, והוא נגמר. הנקודות נשארות ברישום שנתיים, ולפעמים 4 שנים, וכל עבירה חדשה מצטרפת אליהן. נהג שקיבל שני דוחות על טלפון בזמן נהיגה בתוך שנה צבר כבר 20 נקודות, והוא בדרך לקורס. דוח שלישי באותה תקופה יביא אותו ל-30 נקודות ולקורס המתקדם, ורביעי ל-40 נקודות ולשלילה של 3 חודשים. מבחינה כלכלית, שלילה של רישיון עלולה לעלות הרבה יותר מהקנס עצמו, למשל למי שתלוי ברכב כדי להגיע לעבודה.
איך בודקים את מצב הנקודות?
- בהודעה על הקנס מופיע מספר הנקודות שהעבירה מוסיפה.
- באזור האישי באתר gov.il אפשר להפיק תדפיס נקודות ללא תשלום.
- במוקד *4515 אפשר לבקש את התדפיס בטלפון.
- כדאי לבדוק את התדפיס אחרי כל דוח, ולא רק כשמגיעה הודעה על קורס.
מה קורה אם לא הולכים לקורס בזמן?
נהג שקיבל הודעה על חובת קורס צריך לסיים אותו, כולל המבחן, בתוך 6 חודשים. אם יש סיבה לדחות, אפשר לבקש דחייה אחת של 6 חודשים נוספים. מי שלא עומד במועד עלול לקבל שלילה של הרישיון עד שישלים את הקורס. בזמן הזה הנקודות לא נמחקות, גם אם עברו שנתיים מהעבירה, כי הן נשארות בתוקף עד שהנהג משלים את מה שנדרש ממנו.
האם תשלום הקנס מוחק את הנקודות?
לא. תשלום הקנס הופך את ההפרה לסופית, ואיתה גם את הנקודות. מי שמשוכנע שלא ביצע את העבירה, או שמישהו אחר נהג, צריך להגיש השגה לפני שהוא משלם. אם ההשגה מתקבלת והדוח מבוטל, גם הנקודות לא נרשמות. פירוט המועדים להשגה ולערר מופיע במדריך הקנסות על עבירות תנועה.
מה המשמעות של השינוי במאי 2027 בפועל?
נניח שנהג קיבל ביוני 2027 דוח על אי חגירת חגורה (6 נקודות). לפי הכללים החדשים הנקודות האלה יפוגו אחרי שנה, ביוני 2028. דוח על רמזור אדום (10 נקודות) מאותו חודש יישאר בתוקף שנתיים, עד יוני 2029. נהג שעבר את רף 22 הנקודות ימשיך לשאת את כל הנקודות 4 שנים. מאחר שהשינוי לא חל רטרואקטיבית, עבירות שבוצעו לפני 21 במאי 2027 ימשיכו להיספר לפי הכללים הנוכחיים.
איך נמנעים מצבירת נקודות?
- להשאיר את הטלפון בדיבורית או במעמד, ולא להחזיק אותו ביד. מאז אוגוסט 2026 זו עבירה של 10 נקודות.
- להאט לפני רמזור צהוב במקום להאיץ.
- לעצור לפני מעבר חצייה כשהולך רגל מתקרב.
- לשים לב לשינויי מהירות בכניסה ליישובים, שבהם חריגה קטנה עלולה לעבור את רף 20 הקמ"ש.
- לחגור את החגורה גם בנסיעה קצרה.
מה קורה אחרי שלילה של 9 חודשים?
נהג שצבר 72 נקודות, או הגיע ל-36 נקודות בפעם השנייה בתוך 6 שנים, נשלל ל-9 חודשים. כדי לקבל את הרישיון בחזרה הוא צריך לעבור מבחן תאוריה, מבחן מעשי ובדיקה רפואית במכון הלאומי לבטיחות בדרכים. מי שאיבד את הרישיון הפיזי בזמן הזה יכול לקרוא איך מקבלים רישיון נהיגה חדש אחרי אובדן או גניבה.
לוח זמנים: מה נכנס לתוקף ומתי?
| מועד | שינוי |
|---|---|
| 21.7.2026 | פרסום תיקון מס' 7 לתקנות התעבורה ברשומות |
20.8.2026
העלאת הנקודות ל-10 על טלפון, רמזור אדום, הולך רגל ושוליים; ביטול הנקודות על צומת חסום ועל רישיונות שפגו לזמן קצר; רישום נקודות רק על העבירה החמורה באירוע אחד
21.5.2027
עבירות של עד 6 נקודות יהיו תקפות שנה אחת; 8 ו-10 נקודות יישארו שנתיים
מה קורה לנקודות על עבירה שנמצאת בערר?
כל עוד העבירה מתבררת, הנקודות לא נרשמות. הן נרשמות רק אחרי שההחלטה הופכת לסופית, למשל כשהנהג משלם או כשניתן פסק דין סופי. אם בסוף ההליך הדוח מבוטל, הנקודות לא נרשמות כלל. לכן נהג שקרוב לסף של קורס או של שלילה צריך לשקול היטב אם יש לו טענה של ממש לפני שהוא משלם.
שאלות נפוצות
כמה נקודות מקבלים על טלפון בזמן נהיגה?
10 נקודות, על עבירות שבוצעו מ-20 באוגוסט 2026.
מתי צריך ללכת לקורס נהיגה נכונה?
מ-12 נקודות, לנהג שצבר לפחות שתי עבירות.
כמה נקודות עד שלילת רישיון?
36 נקודות מביאות לשלילה של 3 חודשים.
תוך כמה זמן נמחקות הנקודות?
שנתיים מיום העבירה, או 4 שנים למי שצבר 22 נקודות ומעלה. ממאי 2027 עבירות של עד 6 נקודות יפוגו אחרי שנה.
איך בודקים כמה נקודות יש לי?
בתדפיס ללא תשלום באזור האישי באתר gov.il או במוקד *4515.
קורס הרענון קשור לנקודות?
לא. זו חובה לכל נהג 5 שנים אחרי הרישיון הראשון.
האם כמה עבירות באותו אירוע מצטברות?
לא. מ-20 באוגוסט 2026 נרשמות רק הנקודות של העבירה החמורה באותו אירוע.
מה קורה אחרי שלילה של 3 חודשים?
כדי לחזור לנהוג צריך לעבור מבחן תאוריה.
המידע במדריך מבוסס על תקנות התעבורה, על פרסומי מרכז המחקר והמידע של הכנסת ועל אתר gov.il. מי שקיבל דוח וצריך להחליט מה לעשות יכול לקרוא מה חייבים לעשות אחרי שקיבלתם דוח תנועה.
איך התייקרות בעולם מגיעה למדף בישראל, מה בפיקוח ומה לא, וכמה זה עלול לעלות למשפחה בשנה
איך התייקרות בעולם מגיעה למדף בישראל, מה בפיקוח ומה לא, וכמה זה עלול לעלות למשפחה בשנה
יצרניות המזון הגדולות בעולם מזהירות בימים האחרונים מגל נוסף של העלאות מחירים, על רקע עליית עלויות האנרגיה, השינוע וחומרי הגלם בעקבות המתיחות במזרח התיכון. בישראל, שבה חלק גדול מהמזון והמותגים מיובא או מיוצר מחומרי גלם מיובאים, השאלה שמעסיקה משפחות היא האם הסל בסופר יתייקר שוב, ומה אפשר לעשות כבר עכשיו. מדד המחירים לצרכן אמנם ירד בספטמבר בחצי אחוז, אבל הירידה נבעה בעיקר מטיסות ומלונות, ולא מהמזון, כפי שפורט בידיעה המחירים בספטמבר ירדו בחצי אחוז.
איך התייקרות בעולם מגיעה למדף בישראל?
הדרך מהמפעל בחו"ל לסופר בישראל עוברת בכמה תחנות. קודם היצרנית הבינלאומית מעלה את המחיר ליבואן או לזכיין המקומי. אחר כך היבואן מעדכן את המחירון לרשתות, והרשתות מחליטות כמה מההתייקרות לגלגל לצרכן. בדרך כלל עוברים כמה שבועות עד כמה חודשים בין ההודעה בעולם לבין השינוי על המדף. גם שער הדולר משפיע: שקל חזק מקזז חלק מההתייקרות, ושקל חלש מגדיל אותה. לכן לא כל העלאה בעולם מגיעה לישראל במלואה, ולא באותו זמן.
האם הפיקוח על המחירים מגן?
רק על חלק קטן מהסל. מוצרי יסוד כמו לחם אחיד, חלב בשקית וחלק ממוצרי החלב נמצאים בפיקוח, ומחירם משתנה רק בהחלטה של הממשלה. רוב המוצרים הממותגים, כמו משקאות, חטיפים, קפה ודגני בוקר, אינם בפיקוח, ושם ההתייקרות יכולה להגיע מהר יותר.
כמה זה יעלה למשפחה? דוגמה מספרית
לדוגמה, נניח שמשפחה מוציאה 3,000 ₪ בחודש על מזון ומוצרי צריכה בסופר. אם מחצית מהסל היא מוצרים ממותגים של יצרנים בינלאומיים ושל יבואנים, ואלה יתייקרו ב-4%, התוספת תהיה 60 ₪ בחודש, כלומר 720 ₪ בשנה. אם ההתייקרות תתפרס על כל הסל, באותו שיעור, מדובר ב-120 ₪ בחודש וב-1,440 ₪ בשנה. השיעורים בדוגמה להמחשה בלבד. כדי לראות עד כמה מחירי המזון משפיעים דווקא על המשפחה שלכם, אפשר להשתמש במחשבון המדד האישי, ולבדוק כמה התייקרו המחירים בתקופה מסוימת במחשבון מדד המחירים לצרכן.
מה אפשר לעשות כבר עכשיו?
- להשוות מחירים בין רשתות. פערי המחירים על אותו סל בין רשתות שונות יכולים להגיע לעשרות אחוזים. אתרי השוואה ואפליקציות מאפשרים לבדוק לפני הקנייה.
- לעבור למותג פרטי. מוצרי המותג הפרטי של הרשתות זולים בדרך כלל מהמותגים המובילים ופחות חשופים להעלאות של יצרניות בינלאומיות.
- לקנות מלאי במוצרים יבשים לפני העלאה. כשמתפרסמת העלאה מוכרזת של יצרן, אפשר להקדים קנייה של מוצרים עם חיי מדף ארוכים, בכמות סבירה.
- לבדוק את מחיר היחידה. מבצעי "1+1" ואריזות חיסכון לא תמיד זולים יותר בחישוב לקילו או לליטר.
- לבנות תקציב חודשי למזון. מי שקובע יעד ועוקב אחריו מוציא בדרך כלל פחות. אפשר להיעזר במחשבון יעד חיסכון כדי להפוך את החיסכון ליעד מוגדר.
עוד רעיונות להורדת ההוצאות השוטפות מופיעים במדריך הכול יקר לכם? כך תוכלו להפחית את יוקר המחיה, ונתונים על התייקרות הסל בשנים האחרונות מופיעים בידיעה סל הקניות התייקר כמעט בחמישית בארבע שנים.
למה הירידה במדד לא מורגשת בסופר?
מדד המחירים לצרכן הוא ממוצע משוקלל של מאות מוצרים ושירותים, ובהם דיור, תחבורה, נופש, חינוך ותקשורת. כשמחירי הטיסות והמלונות יורדים, המדד הכללי יכול לרדת גם כשמחירי המזון עולים. לכן משפחה שרוב ההוצאה שלה על מזון יכולה להרגיש ייקור גם בחודש שבו המדד ירד. זה בדיוק ההבדל בין המדד הכללי לבין המדד האישי.
מתי משתלם לקנות בכמויות?
קנייה בכמויות חוסכת כסף רק כשהמוצר באמת נצרך לפני שהוא מתקלקל, וכשיש מקום לאחסן אותו. מוצרים כמו אורז, פסטה, שימורים, קפה ומוצרי ניקיון מתאימים לכך. מוצרים טריים, מוצרי חלב ומוצרים שהמחיר שלהם בפיקוח פחות מתאימים. כדאי גם לזכור שכסף שיוצא היום על מלאי לא זמין להוצאות אחרות, ולכן כדאי להגביל את הקנייה מראש לסכום שנקבע.
איך לזהות העלאת מחיר שקטה?
התייקרות לא תמיד נראית כמו מחיר חדש על המדף, ולכן כדאי לעקוב גם אחרי המשקל והכמות. לפעמים המחיר על המדף לא משתנה, אבל האריזה קטנה. כך מוצר של 500 גרם הופך ל-450 גרם באותו מחיר, כלומר התייקרות של כ-11%. הדרך לזהות את זה היא להשוות את המחיר ליחידת מידה, שמופיע על תווית המדף.
ומה עם המע"מ?
שינוי בשיעור המע"מ, אם יוחלט עליו בתקציב 2027, ישפיע על כמעט כל הסל, למעט פירות וירקות טריים שפטורים ממע"מ. אפשר לחשב את ההשפעה במחשבון מע"מ 18%, והרקע מופיע במדריך מס ומע"מ אחרי הבחירות. בשורה התחתונה, אי אפשר לשלוט במחירים בעולם, אבל אפשר לשלוט במה שנכנס לעגלה.
ההפחתה הזמנית בבלו פוקעת בתחילת נובמבר. בלי הארכה, הליטר צפוי לקפוץ לכ-8.35 שקלים. כמה זה יעלה לכם, ומתי כדאי לתדלק
ליטר בנזין 95 בשירות עצמי יירד בחצות בין שבת לראשון, 31 באוקטובר ל-1 בנובמבר, ל-7.35 שקלים. היום הוא 7.77. הירידה 42 אגורות, כ-5.4%. מינהל הדלק במשרד האנרגיה והתשתיות קבע את זה כמחיר מרבי, כולל מע״מ. החלון קצר: אם צו הבלו לא יוארך, בלילה שבין 4 ל-5 בנובמבר הוראת השעה פוקעת, ומ-5 בנובמבר הליטר המרבי 8.35 שקלים. ארבעה ימים זולים, 1 עד 4 בנובמבר, ואז שקל שלם בחזרה על אותה משאבה.
למה המחיר יורד דווקא עכשיו?
המחיר המפוקח מתעדכן פעם בחודש, לפי מחיר הבנזין באגן הים התיכון ושער הדולר בימים האחרונים של החודש הקודם. משרד האנרגיה מסביר שהבנזין באגן ירד כ-13%, וזה קוזז בחלקו בעלייה של כ-2% בדולר. רכיב הייבוא ירד 36 אגורות, ל-2.77 שקלים. המע״מ ירד 6 אגורות, ל-1.12. הבלו נשאר 2.81, מרווח השיווק 0.65. יחד זה 7.35. הנוסחה המלאה במדריך למה הדלק יקר ואיך נקבע תעריף הדלק.
הירידה היא מול רמה גבוהה. חבית ברנט נסחרת סביב 115 דולר, על רקע המתיחות במצר הורמוז ופער זיקוק גבוה בין הנפט הגולמי לבנזין המוכן. באוקטובר נרשם שיא בתחנות, והמדינה חתמה על שתי הפחתות של 50 אגורות בבלו. על ההפחתה השנייה אפשר לקרוא בכתבה הדלק יורד ל-7.77 שקל בחצות, ועל השיא שקדם לה בכתבה 8.27 שקלים לליטר: שיא כל הזמנים בתחנות הדלק.
מה יקרה אחרי ארבעת הימים?
הבלו הוא מס קבוע לכל ליטר. כשההנחה עליו נגמרת, המחיר במשאבה עולה מיד, בלי קשר למה שקורה בשוק הנפט. שלושה תרחישים אפשריים, בהנחה שרכיב השוק לא ישתנה:
ההפחתה כולה מוארכת: המחיר נשאר סביב 7.35 שקלים לליטר. רק חצי מההפחתה מוארך: הליטר עולה בכ-50 אגורות, לכ-7.85 שקלים. ההפחתה כולה פוקעת: הליטר עולה בכשקל, ל-8.35 שקלים. ההחלטה בידי שר האוצר. שתי ההפחתות עולות לקופת המדינה מאות מיליוני שקלים, והן מתקבלות על רקע ממשלה שעוד לא הוקמה ותקציב 2027 שעוד לא אושר. הרקע התקציבי בכתבה ההנחה במס על הדלק נגמרת: כמה יעלה לכם מכל מלא, והתרחישים לחודש כולו במדריך מחיר הדלק בנובמבר 2026: מה קורה כשהפחתת הבלו פוקעת.
כמה זה יעלה לכם? דוגמה מספרית
נניח משפחה שמתדלקת 100 ליטר בחודש. במחיר של 7.35 שקלים ההוצאה היא 735 שקלים. אם המחיר יעלה ל-8.35, ההוצאה תגיע ל-835 שקלים, תוספת של 100 שקלים בחודש וכ-1,200 שקלים בשנה. מכל של 50 ליטר שיתמלא בימים הזולים יעלה כ-368 שקלים, וכעבור כמה ימים, אחרי הפקיעה, כ-418 שקלים. ההפרש 50 שקלים על מילוי אחד. באילת, בלי מע״מ, המחיר המרבי יורד ל-6.23 שקלים, ואם הצו פג הוא עולה ל-7.07. כדי לחשב לפי הקילומטרים והצריכה שלכם, אפשר להזין במחשבון עלות דלק.
מתי הכי כדאי לתדלק?
לא למלא עד הסוף לפני מוצאי שבת: המחיר יורד ב-42 אגורות לליטר בחצות, כ-21 שקלים למכל של 50 ליטר. למלא מכל מלא בימים 1 עד 4 בנובמבר: אלה הימים הזולים ביותר הצפויים החודש, אם ההנחה לא תוארך. לבחור שירות עצמי: התוספת לשירות מלא היא 26 אגורות לליטר, כ-13 שקלים למכל, והמחיר המרבי בשירות מלא 7.61 שקלים. לנצל מועדוני דלק: חלק מהאפליקציות מחזירות כמה אגורות לליטר. ההשוואה במדריך אפליקציות הדלק: כמה באמת מקבלים לכל ליטר.
האם זה ישפיע גם על המדד ועל המשכנתא?
דלק הוא חלק מסעיף התחבורה במדד המחירים לצרכן. קפיצה של שקל לליטר באמצע נובמבר צפויה להופיע במדד נובמבר, שמתפרסם באמצע דצמבר, ומשם להשפיע על מה שצמוד למדד: שכר דירה בחוזים צמודים, משכנתאות צמודות והלוואות צמודות. אפשר לבדוק את ההשפעה על סל ההוצאות ב-מחשבון מדד המחירים לצרכן.
שווה לחשוב על רכב אחר?
כשהליטר עומד על יותר מ-8 שקלים, הפער בעלות השוטפת בין רכב בנזין לרכב חשמלי או היברידי גדל. מי שמתכנן להחליף רכב יכול להשוות את העלות הכוללת, כולל ירידת ערך, ביטוח ואנרגיה, ב-מחשבון רכב חשמלי מול בנזין.
המחירים בכתבה הם מחירים מרביים לבנזין 95 בשירות עצמי, כולל מע״מ. באילת המחיר נמוך יותר בגלל הפטור ממע״מ. את המחיר הרשמי והמעודכן כדאי לבדוק באתר משרד האנרגיה לפני כל החלטה.
קראו עוד: מחיר הדלק בנובמבר 2026, ההנחה במס על הדלק נגמרת, למה הדלק יקר, אפליקציות הדלק, מחשבון עלות דלק.
החוק נותן רצפה; החוזה קובע את הפרטים. כך בודקים ערבויות, תיקונים ויציאה מוקדמת לפני החתימה.
חוזה שכירות הוא המסמך שמגדיר את היחסים בין משכיר לשוכר הרבה יותר מכל שיחה בוואטסאפ. חוק השכירות והשאילה (כולל פרק השכירות ההוגנת) קובע רצפה של זכויות וחובות – אבל החוזה עצמו מפרט מחיר, מועדים, בטוחות, תיקונים ויציאה מוקדמת. מדריך זה עובר על הסעיפים שחייבים להופיע, על הגבלות החוק, ועל טעויות שגורמות לסכסוכים מיותרים. רקע כללי על החוק ב החוק לשכירות הוגנת (https://www.hon.co.il/החוק-לשכירות-הוגנת-מה-זה-האם-זה-ייגן-ע/) , ועל חיפוש דירה ב מדריך דירה להשכיר (https://www.hon.co.il/דירה-להשכיר-איך-מחפשים-דירות-איך-בוחר/).
מה חייב להופיע בחוזה שכירות בלתי מוגנת?
רוב השכירויות בישראל הן שכירות בלתי מוגנת – חוזה עם התחלה וסוף, לא דמי מפתח. בחוזה ברור כותבים לפחות:
- פרטי הצדדים ותיאור הנכס (כתובת, קומה, חניה, מחסן, מצב הריהוט).
- מועד כניסה ומועד סיום, ואופציה להארכה אם סוכמה.
- דמי השכירות, מועד התשלום ואופן התשלום (העברה, הוראת קבע, שיקים).
- הצמדה למדד – אם יש – כולל מדד הבסיס ומועד העדכון.
- חלוקת תשלומי ארנונה, ועד בית, חשמל, מים, גז ואינטרנט.
- בטוחות: ערבות בנקאית, פיקדון או שטר חוב – בכפוף למגבלות החוק.
- אחריות לתיקונים, זכות כניסה של המשכיר, וסעיפי הפרה ופינוי.
לפני החתימה עורכים פרוטוקול מסירה עם צילומים וקריאות מונים. בלי זה, ויכוח על שריטה או חוב חשמל הופך למילה מול מילה. עלות המעבר עצמה – הובלה, סוכנים, ערבויות – נמדדת ב מחשבון מעבר לשכירות (https://www.hon.co.il/מחשבון-מעבר-לשכירות/).
מה אומר חוק השכירות ההוגנת על ערבויות ותיקונים?
החוק מגביל את סך הערובות הכרוכות בהוצאה לשוכר: לא יותר מהנמוך מבין שליש מסך דמי השכירות לכל התקופה, או פי שלושה מדמי השכירות לחודש. בחוזה לשנה התקרה המעשית היא לרוב שלושה חודשי שכירות. אפשר לבדוק סדרי גודל ב מחשבון ערבות בנקאית או פיקדון שכירות (https://www.hon.co.il/מחשבון-ערבות-בנקאית-או-פיקדון-שכירות-מ/).
לתיקונים: המשכיר אחראי לתקן פגמים שאינם תוצאה של שימוש בלתי סביר מצד השוכר. לתיקון רגיל – תוך זמן סביר ולא יותר מ־30 יום מהודעת השוכר; לפגם דחוף שפוגע במגורים סבירים – תוך שלושה ימים. השוכר מתקן ליקויים קלים וליקויים שגרם. סטייה מהחוק לרעת השוכר בסעיפים קוגנטיים עלולה לא לעמוד.
דמי תיווך: כשהמתווך פעל מטעם המשכיר, החוק והפרקטיקה מגבילים גלגול חד־צדדי על השוכר. את הסכום אפשר להעריך ב מחשבון דמי תיווך בשכירות (https://www.hon.co.il/מחשבון-דמי-תיווך-בשכירות-כמה-זה-יוצא/). ביטוח מבנה חל בדרך כלל על המשכיר; ביטוח תכולה – על השוכר, אם נדרש.
דוגמה: חוזה לשנה ב־6,500 שקל לחודש
שכירות חודשית 6,500 שקל, חוזה ל־12 חודשים. סך השכירות לתקופה: 78,000 שקל. שליש מהתקופה: 26,000 שקל. פי שלושה חודשי שכירות: 19,500 שקל. תקרת הערובה לפי החוק היא הנמוך מבין השניים – 19,500 שקל. אם המשכיר מבקש ערבות בנקאית של 25,000 שקל בנוסף לפיקדון של שני חודשים, זה חורג מהמגבלה ויש מקום לדרוש התאמה.
אם החוזה כולל הצמדה למדד אחת לשנה, בודקים מה קרה למדד בפועל ב מחשבון הצמדה למדד בשכירות (https://www.hon.co.il/מחשבון-הצמדה-למדד-כמה-תעלה-השכירות-שלכ/). עלייה של 3% על 6,500 שקל היא כ־195 שקל לחודש – לא זניח לאורך שנה. משכירים שמדווחים על הכנסה משכר דירה בוחרים בין מסלולי מס; לכך משמש מחשבון מס על שכר דירה (https://www.hon.co.il/מחשבון-מס-על-שכר-דירה/).
סעיף בחוזה
מה לבדוק
סיכון אם חסר/עמום
בטוחות
סך הערובות מול תקרת החוק
דרישה מופרזת או מחלוקת בהשבה
תיקונים
מי מתקן ומה לוחות הזמנים
דירה שבורה בלי מענה
יציאה מוקדמת
הודעה מראש / מחליף
תשלום כפול או תביעה
הצמדה
מדד בסיס ותדירות
הפתעות באמצע השנה
פרוטוקול מסירה
צילומים ומונים
ניכוי לא מוצדק מהפיקדון
יציאה מוקדמת, שכירות משנה והשבת הפיקדון
סעיף יציאה טוב מאפשר לסיים את החוזה בהודעה מוקדמת (למשל 60–90 יום) או במציאת שוכר חלופי בתנאים דומים באישור המשכיר. בלי סעיף כזה, עזיבה מוקדמת עלולה לחייב בתשלום עד סוף התקופה – בכפוף לחובת המשכיר להקטין נזק.
שכירות משנה דורשת בדרך כלל הסכמת המשכיר. מי ששוכר דירה ומכניס שותף לחדר בלי אישור חושף את עצמו להפרת חוזה. בסוף התקופה הפיקדון או הערובה אמורים להיות מושבים לפי החוק והחוזה, בניכוי חובות מוכחים בלבד, ולרוב בתוך לוח זמנים שנקבע (למשל עד 60 יום לפי הוראות החוק הרלוונטיות – לאמת בנוסח העדכני).
צד המשכיר וצד השוכר – נקודות שכדאי לסגור מראש
מהצד של המשכיר: בודקים שהשוכרים יכולים לעמוד בשכירות (תלושי שכר או ערבים כשנדרש), שהדירה מבוטחת בביטוח מבנה, ושאין חובות עירייה או ועד שיועברו במחלוקת. כותבים במפורש מה כלול בשכירות – ריהוט, מזגנים, מחסן – ומה לא. אם הדירה משועבדת לבנק, בודקים אם נדרשת הודעה לבנק.
מהצד של השוכר: מוודאים מי הבעלים בטאבו או לפחות מבקשים אישור שהחותם מוסמך להשכיר. קוראים סעיפי הפרה: פיצוי מוסכם גבוה מדי, שלילת זכויות קוגנטיות או כניסה חופשית של המשכיר בלי תיאום – אלה דגלים אדומים. מבקשים לקבל עותק חתום ביום החתימה, לא "אחר כך במייל".
בבניינים עם ועד בית פעיל כדאי לצרף לחוזה את גובה הוועד הידוע ומי משלם. עלייה חדה בוועד באמצע השנה בלי סעיף ברור יוצרת ויכוחים. אותו דבר לגבי מעלית, שיפוץ חזית או גבייה חד־פעמית מהדיירים.
אם השכירות כוללת אופציה לשנה נוספת, מציינים עד מתי צריך להודיע על מימוש האופציה ובאיזה מחיר – אותו מחיר, מחיר מצמיד, או מחיר חדש בהסכמה. אופציה עמומה היא מתכון למשא ומתן לחוץ בסוף השנה.
לסיום מעשי: אחרי החתימה יוצרים תיקייה משותפת (או תיקייה אצל כל צד) עם החוזה, הפרוטוקול, הצילומים, העתקי ערבויות ואישורי תשלום. כשמגיעים למחלוקת קטנה על סתימה או על שיק, התיעוד חוסך עורך דין.
הצמדה, שיקים וסיום חוזה – איפה נופלים ביום־יום
הצמדה למדד בלי לציין מדד בסיס ותאריך בסיס יוצרת ויכוח בכל עדכון. כותבים במפורש: "מדד המחירים לצרכן הידוע ביום X" או ניסוח ברור אחר. אם אין הצמדה, כותבים במפורש שהשכירות קבועה בשקלים לאורך התקופה – כדי שאף צד לא יניח אחרת.
שיקים מראש לכל השנה נוחים למשכיר ומסוכנים לשוכר אם הדירה מתגלה כבעייתית. לפחות מגבילים סחירות ("למוטב בלבד"), מתעדים מספרי שיקים בחוזה, ושומרים על סעיף שמאפשר ביטול שיקים עתידיים אם החוזה הסתיים כדין. העברה בנקאית או הוראת קבע עם אסמכתאות דיגיטליות לעיתים נקיות יותר למעקב.
בסיום החוזה עושים מסירת מפתחות עם פרוטוקול יציאה, קריאת מונים וצילומים. המשכיר מציין בכתב מה מנוכה מהפיקדון ומדוע. ניכוי כללי בלי פירוט הוא מתכון לתלונה. השוכר מוסר גם קבלות על תשלומים שוטפים ששילם עד הסוף – ארנונה, ועד, חשמל – כדי שלא יישאר חוב על שמו.
אם יש סכסוך שלא נפתר בשיחה, הצעדים הם פנייה בכתב, גישור, ובמקרים מתאימים תביעה קטנה או הליך משפטי אחר. חוזה טוב מקטין את הסיכוי להגיע לשם, אבל לא מחליף תיעוד. מי שמשכיר כמה דירות בונה תבנית חוזה אחידה מעודכנת לחוק, במקום להעתיק חוזה ישן מ־2015 עם סעיפים שבוטלו.
משכירים חייבים גם לחשוב על מס: בחירה בין פטור חלקי, מס מופחת של 10% או מס שולי עם הוצאות – משפיעה על הכדאיות נטו של השכירות. לכך משמש מחשבון מס על שכר דירה בהון. שוכרים שקיבלו סיוע בשכר דירה בודקים שהחוזה והקבלות תואמים את דרישות הגורם המסייע.
צ׳ק־ליסט לפני חתימה – עשר בדיקות קצרות
אחת: האם פרטי הנכס והצדדים מלאים ותואמים לטאבו או לאישור הבעלות. שתיים: האם מועדי הכניסה והיציאה ברורים. שלוש: האם דמי השכירות, ההצמדה ואופן התשלום כתובים בלי סתירות. ארבע: האם סך הבטוחות עומד במגבלת החוק. חמש: האם חלוקת הארנונה, הוועד והחשבונות מוגדרת. שש: האם סעיפי התיקונים תואמים את לוחות הזמנים שבחוק. שבע: האם יש סעיף יציאה מוקדמת סביר. שמונה: האם נערך פרוטוקול מסירה עם צילומים. תשע: האם התקבל עותק חתום. עשר: האם נבדקו חובות קודמים לחשמל, מים וארנונה. מי שעובר את העשרה הזו לפני החתימה מצמצם את רוב הסכסוכים השכיחים בשכירות דירה בישראל.
בסופו של דבר חוזה טוב הוא חוזה ששני הצדדים מבינים ביום החתימה, לא רק ביום הסכסוך. השקעה של שעה בקריאה חוסכת חודשים של ויכוחים.
שאלות ותשובות
חובה עורך דין? לא חובה בחוק לכל חוזה קצר, אבל קריאה מקצועית משתלמת כשיש סכומים גבוהים, אופציות מורכבות או סעיפי הפרה דרקוניים.
האם חוזה סטנדרטי של עירייה מספיק? יכול להיות בסיס טוב, אבל תמיד מתאימים אותו לנכס ולסיכום הספציפי.
מה קורה אם הדירה לא ראויה למגורים לפי החוק? החוק מגדיר רכיבים מינימליים (חשמל, מים, ביוב, דלת ננעלת ועוד). דירה שאינה עומדת בכך חושפת את המשכיר לסעדים – פרטים ב החוק לשכירות הוגנת (https://www.hon.co.il/החוק-לשכירות-הוגנת-מה-זה-האם-זה-ייגן-ע/).
אפשר לשלם שנה מראש? כן אם הצדדים מסכימים; לעיתים זה מזכה בהנחה. עדיין שומרים על תיעוד ועל הגבלת הבטוחות.
איפה מחשבים עלויות נלוות? מחשבון דמי תיווך בשכירות (https://www.hon.co.il/מחשבון-דמי-תיווך-בשכירות-כמה-זה-יוצא/) , מחשבון ערבות בנקאית או פיקדון שכירות (https://www.hon.co.il/מחשבון-ערבות-בנקאית-או-פיקדון-שכירות-מ/) , מחשבון הצמדה למדד בשכירות (https://www.hon.co.il/מחשבון-הצמדה-למדד-כמה-תעלה-השכירות-שלכ/) , מחשבון מעבר לשכירות (https://www.hon.co.il/מחשבון-מעבר-לשכירות/) , ולמשכיר גם מחשבון מס על שכר דירה (https://www.hon.co.il/מחשבון-מס-על-שכר-דירה/).
לפני החתימה קוראים כל סעיף, מצלמים את הדירה, ובודקים שהבטוחות לא חורגות מהחוק. את הנוסח המחייב בודקים בחקיקה העדכנית ובאתר כל זכות; המדריך אינו ייעוץ משפטי אישי.
מקורות (לא קישורים בגוף):
- חוק השכירות והשאילה (פרק שכירות הוגנת)
- כל זכות – שכירות דירה
- הון – מדריך שכירות הוגנת ומדריך דירה להשכיר
דגלים
- מועד השבת פיקדון – לאמת בנוסח החוק העדכני
- תבניות עירוניות הן בסיס בלבד
כשמממשים השקעה בהפסד זה לא בהכרח סוף הסיפור מול רשות המסים. לפי סעיף 92 לפקודת מס הכנסה, הפסד הון מוכר יכול לקזז רווח הון – ובמקרים מסוימים גם ריבית ודיבידנד מניירות ערך – וכך להקטין את המס ששולם או ייגבה. המנגנון הזה נקרא קיזוז הפסדים, ולעיתים גם "מגן מס". המדריך מסביר איך זה עובד בפועל, מתי הבנק מקזז אוטומטית ומתי חייבים דוח שנתי, מה קורה להפסד שלא נוצל בשנת המס, ואיך מתכננים מימושים לקראת סוף השנה בלי ליפול למלכודות נפוצות.
מהו קיזוז הפסדים לפי סעיף 92?
רשות המסים ממסה רווח הון מומש מניירות ערך בשיעור של 25% על הרווח הריאלי במניות, קרנות ואג"ח צמודות, ו-15% על הרווח הנומינלי באפיקים שקליים לא צמודים. ההסבר המלא על שיעורי המס וההבדל בין נומינלי לריאלי מופיע במדריך מס על רווחים בשוק ההון (https://www.hon.co.il/מס-על-רווחים-בשוק-ההון-כמה-משלמים-ולמה/) ובמדריך המס על רווחים בבורסה (https://www.hon.co.il/המס-על-רווחים-בורסה-כמה-משלמים-ואיך-אפ/).
סעיף 92 לפקודה קובע את סדר הקיזוז: קודם מול רווח הון באותה שנת מס. הפסד הון מניירות ערך ניתן, בתנאים שמפרטת רשות המסים, לקזז גם מול ריבית ודיבידנד מניירות ערך – אך לא מול הכנסה רגילה משכר עבודה. חוזר מקצועי של רשות המסים (חוזר 10/2025) מפרט את כללי היישום, כולל מגבלות כששיעורי המס על ההכנסות המקוזזות שונים זה מזה.
שתי נקודות שרבים מפספסים: ראשית, קיזוז חל רק על הפסד שמומש במכירה. ירידת ערך "על הנייר" לא יוצרת מגן מס, וגם רווח לא מומש לא יוצר חבות. שנית, הפסד מועבר לשנים הבאות נמדד בערכים נומינליים ואינו צמוד למדד המחירים לצרכן – כלומר מגן מס של 20,000 שקל משנת 2024 נשאר 20,000 שקל גם ב-2026.
מתי הבנק מקזז לבד, ומתי חייבים דוח שנתי?
בתוך אותו חשבון ניירות ערך, הבנק או הברוקר הישראלי הוא "מנכה במקור". הוא מחשב רווחים והפסדים לאורך השנה ומנכה מס רק על היתרה החייבת. אם בינואר נמכרה מניה בהפסד של 20,000 שקל ובמרץ מניה אחרת ברווח של 30,000 שקל באותו חשבון, הבסיס החייב יורד ל-10,000 שקל. על 10,000 שקל בשיעור 25% המס הוא 2,500 שקל – לא 7,500 שקל על מלוא הרווח.
הבעיה מתחילה כשיש כמה חשבונות אצל כמה גופים. כל גוף רואה רק את מה שקורה אצלו. רווח בבנק א׳ והפסד בבית השקעות ב׳ לא מתקזזים אוטומטית. כדי לאחד אותם מגישים דוח שנתי לרשות המסים, מצרפים את טפסי 867 מכל החשבונות, ומבקשים החזר או התאמה. התהליך קשור גם למדריך מדריך החזר מס (https://www.hon.co.il/החזר-מס-מדריך-הגשת-בקשה/) ול מחשבון החזרי מס (https://www.hon.co.il/מחשבון-החזרי-מס/).
גם הפסד שלא נוצל עד סוף השנה לא "נשמר" במערכות הבנק לשנה הבאה בלי פעולה מצד המשקיע. כדי להעביר מגן מס לשנים הבאות יש להגיש דוח לשנת ההפסד ולשמור על רצף דיווח. בלי דוח, ההפסד עלול להתאפס לצורכי קיזוז עתידי – גם אם בתיק באמת נוצר הפסד מומש גדול.
דוגמה מספרית: רווח, הפסד ומגן מס בין חשבונות
נניח משקיע עם שני חשבונות ב-2025:
- בבנק א׳: מכירת מניה ברווח ריאלי של 50,000 שקל. הבנק ניכה מס של 12,500 שקל (25%).
- בבית השקעות ב׳: מכירת קרן סל בהפסד של 18,000 שקל. אין ניכוי מס כי אין רווח.
בלי דוח שנתי המשקיע שילם 12,500 שקל מס, אף שהרווח נטו בין שני החשבונות הוא 32,000 שקל בלבד. אחרי הגשת דוח ואיחוד הקיזוז, הבסיס החייב יורד ל-32,000 שקל והמס הנכון הוא 8,000 שקל. ההחזר הצפוי: 4,500 שקל (לפני ריבית שרשות המסים עשויה להוסיף לפי הכללים). את סדר הגודל אפשר לבדוק גם ב מחשבון מס רווחי הון (https://www.hon.co.il/מחשבון-מס-רווחי-הון/).
דוגמה נוספת בתוך אותו חשבון: רווח 40,000 שקל, הפסד 15,000 שקל, ודיבידנד 4,000 שקל שעליו כבר נוכה מס של 1,000 שקל. אחרי קיזוז ההפסד מול הרווח נשאר בסיס של 25,000 שקל ומס של 6,250 שקל על רווח ההון – חיסכון של 3,750 שקל לעומת מיסוי מלא על 40,000. פירוט על תרחישי הפסד קיצוניים מופיע במדריך מה קורה כשמפסידים בניירות ערך (https://www.hon.co.il/השקעתם-בניירות-ערך-והפסדתם-הכל-ואפילו/).
מה קורה בין סוגי ניירות, ברוקרים זרים ומס יסף?
קיזוז בין מניות ישראליות לזרות, בין אג"ח למניות ובין קרנות לניירות בודדים – אפשרי ככלל. שיעור המס על היתרה החייבת נקבע לפי סוג הרווח שנותר אחרי הקיזוז. אם נשאר רווח מאג"ח שקלית לא צמודה אחרי קיזוז הפסד ממניות, המס על היתרה עשוי להיות 15% נומינלי ולא 25% ריאלי.
בברוקר זר לרוב אין ניכוי מס ישראלי במקור. האחריות לדווח על רווחים והפסדים עוברת למשקיע בדוח השנתי. מס ששולם בחו״ל על דיבידנד עשוי להיזקף כזיכוי מס זר, בכפוף לכללי רשות המסים ולמניעת כפל מס לפי האמנות. הפסד מחו״ל מקוזז תחילה מול רווחים מחו״ל, לפי עקרונות החוזר המקצועי.
משקיעים עם הכנסה שנתית גבוהה חייבים גם במס יסף על חלק מההכנסות שמעל התקרה, כולל רווחי הון ודיבידנד. קיזוז הפסדים מקטין את בסיס רווח ההון ולכן עשוי להקטין גם את הרכיב שנכנס לחישוב מס היסף – אך לא מחליף בדיקה פרטנית. על כך במדריך מס יסף (https://www.hon.co.il/מס-יסף-בשנת-2025-מה-חדש-ומה-חשוב-לדעת/) וב מחשבון מס יסף 2026 (https://www.hon.co.il/מחשבון-מס-יסף-2026-כמה-מס-על-הכנסה-גבוהה/).
מצב
מה קורה בפועל
מה עושים
רווח והפסד באותו חשבון
קיזוז אוטומטי ע״י הבנק או הברוקר
לוודא בדוח החודשי והשנתי שהחישוב נכון
רווח בחשבון א׳, הפסד בחשבון ב׳
אין קיזוז אוטומטי
דוח שנתי + טפסי 867 מכל הגופים
הפסד נטו בסוף השנה
לא נשמר לבד לשנה הבאה
להגיש דוח ולקבע מגן מס
הפסד מועבר משנים קודמות
קיזוז מול רווח הון בלבד
לשמור רצף דוחות ואישורי הפסד
ברוקר זר בלי ניכוי ישראלי
אין קיזוז אוטומטי מול חשבון ישראלי
דיווח עצמי בדוח השנתי
איך מתכננים מימושים לקראת סוף השנה?
לקראת דצמבר כדאי לעבור על כל החשבונות ולשאול שלוש שאלות: האם יש רווחים מומשים ששולם עליהם מס במקום אחד, והפסדים פתוחים במקום אחר? האם יש נייר בהפסד שמלכתחילה תכננו למכור, כך שמימוש עכשיו ייצור מגן מס באותה שנה? האם יש הפסד משנים קודמות שמחכה לרווח מומש?
אין טעם למכור נייר רק בשביל מס אם התזה ההשקעתית עדיין תקפה והעמלות גבוהות. אבל כשהמימוש ממילא על הפרק, תזמון בתוך אותה שנת מס יכול לשנות את גובה המס במאות או אלפי שקלים. אחרי המימוש שומרים את טופס 867, את דוחות העסקאות ואת אישורי הניכוי – אלה הבסיס לדוח או לבקשת החזר.
טעויות נפוצות שמבטלות את מגן המס
הטעות הראשונה היא להניח שהבנק "יזכור" את ההפסד לשנה הבאה. הוא לא. בסוף דצמבר המערכת מאפסת את היתרה לצורכי ניכוי במקור של השנה החדשה, אלא אם המשקיע מקבע את ההפסד בדוח. הטעות השנייה היא למכור נייר בהפסד ולקנות מיד אותו נייר בחזרה רק בשביל המס, בלי לבדוק אם מדובר בעסקה מלאכותית לפי גישת רשות המסים. תכנון מס לגיטימי נשען על מימוש אמיתי ועל תיעוד, לא על סיבוב ריק.
טעות שלישית: לערבב בין הפסד הון לבין הפסד מעסק. מי שסוחר בתדירות גבוהה מאוד עלול במקרים חריגים להיחשב כמי שמנהל עסק של ניירות ערך, ואז כללי המיסוי והקיזוז משתנים. רוב המשקיעים הפרטיים נשארים במסלול רווח הון הרגיל, אבל מי שמבצע מאות עסקאות בשנה צריך להיוועץ לפני שמניח הנחות.
טעות רביעית: לשכוח שמס ששולם על דיבידנד או ריבית במהלך השנה יכול להיות רלוונטי לקיזוז. אם נוכה מס על דיבידנד ואחר כך נוצר הפסד הון באותה שנה, ייתכן שחלק מהמס שנוכה יוחזר דרך הדוח – בכפוף לכללי סעיף 92 ולחוזר רשות המסים. לכן שומרים את כל אישורי הניכוי, לא רק את סיכום רווח ההון.
בסוף התהליך כדאי לחזור ל המס על רווחים בבורסה (https://www.hon.co.il/המס-על-רווחים-בורסה-כמה-משלמים-ואיך-אפ/) ולוודא שהבנתם גם את שיעורי המס עצמם, לא רק את הקיזוז. קיזוז בלי הבנה של בסיס המס הריאלי מול הנומינלי עלול לייצר חישוב שגוי של ההחזר הצפוי.
צ׳ק־ליסט שנתי למשקיע עם כמה חשבונות
בינואר־מרץ אוספים את כל טפסי 867. באפריל משווים רווח מול הפסד בין הגופים ומחליטים אם מגישים דוח. אם יש הפסד נטו – מגישים כדי לקבע מגן מס גם בלי החזר מיידי. אם יש החזר צפוי משמעותי – מגישים עם כל הנספחים ובודקים ב מחשבון החזרי מס (https://www.hon.co.il/מחשבון-החזרי-מס/). לאורך השנה מסמנים ביומן את דצמבר כחודש לבדיקת מימושים אפשריים, בלי להפוך את תיק ההשקעות למכונת מס.
שאלות ותשובות
האם אפשר לקזז הפסד מניות מול רווח מאג״ח שקלית? כן, קיזוז בין סוגי ניירות ערך אפשרי ככלל. שיעור המס על היתרה החייבת נקבע לפי סוג הרווח שנותר אחרי הקיזוז.
האם הפסד על הנייר עוזר? לא. בלי מכירה אין הפסד מוכר לצורכי מס.
כמה שנים אפשר לגלגל מגן מס? כל עוד שומרים על רצף הגשת דוחות ומקזזים מול רווחי הון בשנים הבאות. בלי דוח ההפסד עלול ללכת לאיבוד.
האם חובה רואה חשבון? לא חובה בחוק להגשת דוח פשוט, אבל כשיש כמה חשבונות, ניירות זרים או מס יסף – ייעוץ מקצועי חוסך טעויות יקרות.
מה הקשר לטופס 867? טופס 867 הוא הריכוז השנתי של הבנק או הברוקר על רווחים, הפסדים וניכויי מס. בלעדיו קשה לבסס קיזוז בין חשבונות או להעביר מגן מס.
לפני שמממשים עסקה גדולה כדאי לבדוק אם יש הפסדים פתוחים בחשבונות אחרים. הנתונים והטפסים הסופיים מופיעים באתר רשות המסים; המדריך כאן הוא הסבר כללי ואינו ייעוץ מס אישי.
מקורות (לא קישורים בגוף):
- פקודת מס הכנסה סעיף 92
- רשות המסים חוזר 10/2025 קיזוז הפסדים
- רשות המסים – שיעורי מס רווחי הון
- הון – מדריכי מס על רווחים בבורסה
דגלים
- חוזר 10/2025 – לאמת מגבלות קיזוז מול ריבית/דיבידנד בנוסח הרשמי
- תקרת מס יסף משתנה מדי שנה
בחירת קרן פנסיה נשענת על דמי ניהול, מסלול השקעה וכיסויים. כך משווים קרנות ומתי כדאי לעבור.
קרן הפנסיה היא לעיתים החיסכון הגדול ביותר של משק הבית, ובכל זאת רבים לא בוחרים אותה באופן פעיל. המעסיק מצרף לקרן ברירת מחדל, הדוח השנתי מגיע ונכנס לתיקייה, והשנים עוברות. בחירה מודעת אינה דורשת להיות אנליסט – היא דורשת סדר פעולות קצר שחוזרים עליו מדי תקופה.
מה בודקים קודם – מחיר או תשואה?
מתחילים בעלות: דמי ניהול מהפקדה ומהצבירה, כפי שמוסבר במדריך על מחשבון דמי ניהול בפנסיה וכפי שמופיע בדוח האישי. אחר כך מסתכלים על מסלול ההשקעה ועל התשואה בטווחים ארוכים יחסית, עם הבנה שתשואות עבר אינן הבטחה. רק בסוף נכנסים לנוחות שירות, סניפים ואפליקציה – חשובים, אבל לא תחליף לפער עלות או למסלול לא מתאים.
מהי קרן ברירת מחדל ומה משמעותה?
קרנות ברירת המחדל נבחרות במכרז של רשות שוק ההון ונהנות מדמי ניהול מרביים שנקבעו במכרז. עובד שלא בחר קרן יצורף אליהן. זה פתרון סביר למי שלא רוצה לבחור, אבל אינו בהכרח אופטימלי לכל גיל ולכל צבירה. להשוואה ראשונית: השוואת קרנות פנסיה ברירת מחדל ו־השוואת קרנות פנסיה.
איך בוחרים מסלול השקעה?
מסלולים מותאמי גיל מפחיתים בדרך כלל חשיפה למניות ככל שמתקרבים לפרישה. מסלול מנייתי יותר מתאים לאופק ארוך ולסבילות סיכון גבוהה; מסלול סולידי יותר מתאים למי שקרוב לקצבה או רגיש לתנודתיות. אפשר להשוות כיוונים באמצעות מחשבון השוואת מסלולי השקעה בפנסיה ולבדוק את הפער הצפוי ב־מחשבון הפער הפנסיוני.
מה עם הכיסויים הביטוחיים?
קרן פנסיה מקיפה כוללת גם כיסוי לנכות ולשאירים, בעלות שנגרעת מהחיסכון. גיל הצטרפות, מצב משפחתי ומסלול ביטוח משפיעים על גובה הכיסוי ועל הקצבה העתידית. רווקים ללא ילדים לעיתים בוחרים להפחית כיסוי שאירים; הורים לילדים קטנים עשויים להעדיף כיסוי מלא. את המספרים בודקים בדוח השנתי וב־מחשבון פנסיית שארים.
מתי כדאי לעבור קרן?
שוקלים מעבר כשדמי הניהול גבוהים משמעותית מהמקובל ולא מורידים אחרי פנייה, כשמסלול ההשקעה אינו ניתן לכיוונון מספק, או כשיש בעיות שירות חוזרות. לא עוברים רק בגלל תשואת שנה אחת חריגה. לפני ניוד בודקים רצף ביטוחי, תקופת אכשרה, והאם קיימים כספים במוצרים אחרים שכדאי לאחד בזהירות.
דוגמה: חוסך עם צבירה 400,000 שקלים והפקדה 2,000 שקלים בחודש משלם 2.5% מההפקדה ו־0.3% מהצבירה. מעבר לתעריף של 1.2% ו־0.15% חוסך כ־(2,000×12×1.3%) + (400,000×0.15%) ≈ 312 + 600 = כ־912 שקלים בשנה, לפני אפקט ריבית דריבית. על פני 20 שנה מדובר בעשרות אלפי שקלים. התשואה בפועל משתנה.
מה הקשר למוצרים משלימים?
קרן פנסיה היא הבסיס. לצדה יכולות להיות קרן השתלמות, קופת גמל להשקעה או הפקדות לפי תיקון 190 בגילאים מאוחרים. אלה לא תחליף לבחירת הקרן, אבל משפיעים על התמונה הכוללת של נזילות ומס. ראו גם קופת גמל להשקעה ו־מהו תיקון 190. כלי תכנון כללי: מחשבון פנסיה.
סדר פעולות מומלץ אחת לשנה
שולפים את הדוח השנתי, רושמים דמי ניהול בפועל ומסלול, משווים בפנסיה-נט, בודקים מסלול ביטוח מול מצב משפחתי, ומחליטים אם לפנות להוזלה או לניוד. אחרי שינוי – מוודאים קליטה ושומרים את האישור. ההחלטה לא חייבת להיות תכופה, אבל היא לא אמורה להיות חד־פעמית לעשור שלם.
איך נראה תהליך ניוד בפועל?
החוסך פונה לקרן הקולטת או לסוכן/יועץ, ממלא בקשת העברה, והגופים מתואמים על העברת הכספים והמידע הביטוחי. חשוב לשמור על רצף הפקדות מהמעסיק אל הקרן החדשה, ולוודא שהוראת הקבע או הדיווח של המעסיק עודכנו. אחרי כמה שבועות בודקים שהיתרה הופיעה, שדמי הניהול החדשים חלים, ושמסלול הביטוח תואם למה שסוכם.
מה בודקים אצל עצמאים?
עצמאים חייבים בהפקדות פנסיוניות לפי חוק, ויכולים לבחור קרן כמו שכירים. אצלם אין תמיד כוח מיקוח של מעסיק גדול, ולכן מכרזי ברירת מחדל והשוואה אישית בפנסיה-נט חשובים במיוחד. כדאי לבדוק גם הפקדה נכונה לטובת הטבות מס, באמצעות מחשבון הטבות מס על הפקדות לפנסיה 2026 אם מופיע בקטלוג המחשבונים, ואת יעד הקצבה ב־מחשבון כמה צריך לחסוך לפנסיה.
בחירה למשפחה עם שני מפרנסים
אין חובה ששני בני הזוג יהיו באותה קרן, אבל יש יתרון בתיאום: הבנת הכיסויים לשאירים, איחוד מידע לקראת פרישה, והימנעות מכפל דמי ייעוץ מיותר. דוגמה: מפרנס א׳ עם צבירה גבוהה ודמי ניהול מהצבירה גבוהים; מפרנס ב׳ צעיר עם דמי הפקדה גבוהים. לכל אחד צוואר בקבוק אחר, ולכן "עסקת חבילה" זהה לשניהם עלולה לפספס.
אחת לשנה מספיק לרוב המשפחות: רבע שעה עם הדוחות, השוואה קצרה ב־השוואת קרנות פנסיה, והחלטה אם לפעול או להמתין. חוסר מעש מתמשך יקר יותר מבחירה לא מושלמת שמתעדכנת.
טעויות נפוצות בבחירת קרן
לבחור רק לפי תשואת השנה האחרונה; להתעלם מדמי ניהול מהצבירה כשיש כבר סכום גדול; להקטין כיסוי שאירים בלי לדבר עם בן הזוג; לעבור קרן ולא לעדכן את המעסיק; להשאיר חשבונות קטנים רדומים בכמה גופים בלי איחוד מושכל. כל אחת מהטעויות האלה שקטה – והמחיר שלה נראה רק אחרי שנים או אחרי אירוע ביטוחי.
גישה טובה היא לקבוע תזכורת שנתית קבועה, למשל אחרי קבלת הדוח השנתי. באותו יום משווים עלות, בודקים מסלול, ומעדכנים מצב משפחתי. אם אין שינוי מהותי – גם ההחלטה להישאר היא החלטה. אם יש פער גדול – פועלים. כלי עזר מהירים: דמי ניהול, פנסיית שארים, מחשבון פנסיה.
מי שקרוב לפרישה צריך לבדוק גם מקדם וקצבה צפויה, ולא רק את דמי הניהול של שנות החיסכון. המעבר ממצב צבירה למצב קצבה משנה את סדר העדיפויות.
תבנית החלטה קצרה לסוף הבדיקה
אחרי ההשוואה כותבים בשלוש שורות: הקרן הנבחרת, דמי הניהול שסוכמו, ומסלול ההשקעה והביטוח. אחר כך מוודאים שהמעסיק עודכן, שההפקדה הראשונה נכנסה, ושהדוח הבא משקף את התנאים. אם אחת השורות ריקה – התהליך לא הסתיים. הבחירה עצמה חשובה, אבל הביצוע אחרי הבחירה חשוב לא פחות, כי שם נופלים רוב המעברים: הוראה שלא נקלטת, מסלול ברירת מחדל שלא שונה, או דמי ניהול שחזרו לתעריף ישן אחרי מבצע קצר.
למי שאין לו זמן להשוואה רחבה, לפחות בודקים האם דמי הניהול חורגים משמעותית מממוצע השוק והאם מסלול הביטוח תואם את המצב המשפחתי. שתי הבדיקות האלה לבדן מונעות את הטעויות היקרות ביותר אצל רוב החוסכים.
מומלץ לשמור את המסמכים הרלוונטיים בתיקייה אחת, לעדכן את בני המשפחה בפרטי הגופים הרלוונטיים, ולבדוק שוב את המספרים אחרי כל שינוי מהותי בהכנסה, בנכסים או במצב המשפחתי. בדיקה חוזרת קצרה עדיפה על הנחה ישנה שנשארה בלי עדכון.
השוואות ומידע רשמי מופיעים באתר רשות שוק ההון ובפנסיה-נט. לפני מעבר כדאי לאמת תנאים מול הקרן הקולטת והמעבירה.
בנק ישראל מגביל משכנתאות ל-75%/70%/50% מימון, יחס החזר עד 50%, עד שני שלישים בריבית משתנה ועד 30 שנה.
עדכון אוקטובר 2026: ריבית בנק ישראל 3.25%, פריים 4.75%. מגבלות נב״ת 329 על שיעורי מימון, יחס החזר, חלק משתנה ותקופה – ללא שינוי מהותי נכון למועד זה. לאישור עקרוני דיגיטלי ולסלים האחידים – ראו מדריך משכנתא דיגיטלית.
כל אישור משכנתא בישראל עובר דרך אותן תקרות: כמה אפשר לממן משווי הדירה, איזה חלק מההכנסה מותר להחזיר כל חודש, כמה מההלוואה יכול להיות בריבית משתנה, ולכמה שנים אפשר לפרוס. המגבלות האלה קבועות בהוראת ניהול בנקאי תקין 329 של בנק ישראל, והבנקים אינם רשאים לחרוג מהן גם אם הלקוח מבקש.
מהי מגבלת שיעור המימון?
שיעור המימון (LTV) הוא היחס בין סכום ההלוואה לשווי הנכס. התקרות הן: 75% לדירה יחידה, 70% לדירה חליפית, ו־50% לדירה להשקעה. החישוב מתייחס לשווי הנכס הנרכש, וכולל גם יתרות הלוואות קודמות המובטחות באותה דירה. כלומר אי אפשר "לעקוף" את התקרה באמצעות שכבת אשראי נוספת על אותו שעבוד.
דוגמה: דירה יחידה ב־1,800,000 שקלים מאפשרת משכנתא של עד 1,350,000 שקלים. אם קיימת כבר הלוואה של 200,000 שקלים על אותו נכס, יתרת המימון החדש לא תעלה על 1,150,000 שקלים במסגרת אותה תקרה. לבדיקת סכום אפשר להשתמש ב־מחשבון סכום משכנתא.
מהו יחס ההחזר מהכנסה?
יחס ההחזר מודד את התשלום החודשי של המשכנתא מול ההכנסה הפנויה. בנק ישראל אוסר לאשר הלוואה לדיור ביחס החזר מעל 50%. מעל 40% נדרש משקל סיכון של 100%, ולכן בפועל מרבית הבנקים מעדיפים לעצור סביב 40% או פחות. הכנסה פנויה מחושבת לפי כללי הבנק: שכר נטו, הכנסות קבועות מוכחות, ולעיתים חלק משכר דירה.
דוגמה: בני זוג עם הכנסה פנויה משותפת של 22,000 שקלים בחודש. בתקרת 40% ההחזר המרבי המעשי הוא כ־8,800 שקלים. בתקרת 50% החוקית אפשר להגיע ל־11,000 שקלים, אבל הבנק עלול לדחות או לייקר. עם החזר של 8,800 שקלים אפשר לבדוק ב־מחשבון המשכנתא איזה סכום מתקבל לפי ריבית ותקופה.
כמה מהמשכנתא מותר בריבית משתנה?
חלק ההלוואה בריבית משתנה אינו יכול לעלות על שני שלישים מסך המשכנתא (66.66%). המגבלה נועדה לצמצם חשיפה לזינוקים בפריים או בעוגנים אחרים. שליש אחד לפחות צריך להיות בריבית קבועה – צמודה או לא צמודה. בניית התמהיל בתוך הגבול הזה היא אחת ההחלטות החשובות ביותר, ואפשר לתרגל אותה ב־משווה תמהילי משכנתה וב־מחשבון מסלולי משכנתא. רקע על מבנה המסלולים מופיע ב־איך בנויה משכנתא.
מהי מגבלת התקופה?
תקופת הפירעון הסופי אינה יכולה לעלות על 30 שנים. פריסה ארוכה מורידה את ההחזר החודשי אבל מגדילה את סך הריבית. לווים מבוגרים נתקלים לעיתים גם במגבלת גיל פנימית של הבנק, מעבר למגבלת בנק ישראל. לוח הסילוקין עוזר לראות כמה מהתשלום הולך לריבית בתחילת הדרך – ראו מחשבון לוח סילוקין שפיצר.
מה קורה במיחזור?
ההוראה קובעת שלא מאשרים מיחזור אם כתוצאה ממנו נוצרת חריגה מהמגבלות, או שחריגה קיימת גדלה. מיחזור יכול לשפר ריבית או לקצר תקופה, אבל לא לשמש דרך לעקוף תקרת מימון או יחס החזר. לבדיקת כדאיות: מחשבון מיחזור משכנתא, סימולטור מיחזור משכנתה 2026, והמדריך מתי כדאי למחזר משכנתא.
איך המגבלות משפיעות על דירות במחיר מופחת?
לדירות במחיר מופחת חלים כללי חישוב שווי מיוחדים לצורך LTV. בין השאר, כשהערכת השמאי גבוהה, יש תקרת שווי שנקבעה בהוראה – נכון לעדכון יוני 2026 התקרה היא 2.1 מיליון ש"ח (במקום 1.8 מיליון קודם לכן; תחולה מ-30.6.2026), או מחיר הרכישה אם גבוה יותר, בהתאם לנוסח המחייב בנב״ת 329. על הרוכש עדיין להביא הון עצמי מינימלי ממקורותיו (לרוב לפחות 100 אלף ש"ח בתוכניות הרלוונטיות). יש לאמת מול הבנק ונוסח ההוראה במועד העסקה.
מה המגבלה לא אומרת?
ההוראה קובעת תקרות מקסימום, לא "יעד מומלץ". בנק יכול לאשר פחות מ־75% מימון, לדרוש יחס החזר נמוך מ־40%, או לסרב לתיק גם בתוך המגבלות – לפי חיתום פנימי, דירוג אשראי והערכת סיכון. לכן עמידה במספרי בנק ישראל היא תנאי הכרחי, לא מספיק.
איך בודקים מראש אם עומדים במגבלות?
לפני חיפוש דירה כדאי להפוך את הסדר: קודם מעריכים הכנסה פנויה ויחס החזר רצוי, אחר כך גוזרים החזר חודשי מקסימלי, ואז באמצעות מחשבון המשכנתא ו־מחשבון סכום משכנתא מגיעים לסכום הלוואה אפשרי. רק בסוף מחפשים דירה שההון העצמי והמימון מתאימים לה – לפי 75%, 70% או 50%. מי שמתאהב במחיר דירה קודם מגלה מאוחר מדי שהבנק עוצר אותו בתקרה.
דוגמה משולבת לכל ארבע המגבלות
זוג קונה דירה יחידה ב־2,200,000 שקלים. תקרת מימון 75% = 1,650,000 שקלים. ההכנסה הפנויה 24,000 שקלים; יחס החזר 40% = 9,600 שקלים החזר. בריבית ממוצעת להמחשה של 5% ל־30 שנה, סכום המשכנתא שמתאים להחזר כזה נמוך יותר מתקרת ה־LTV – כלומר יחס ההחזר הוא צוואר הבקבוק, לא המימון. בנוסף, לפחות כ־550,000 שקלים (שליש) צריכים להיות בריבית קבועה. התרגיל הזה מונע הפתעה באישור העקרוני.
מה השתנה בפועל עבור לווים בסיכון גבוה?
גם כשהתקרות לא השתנו, הבנקים מחמירים חיתום כששיעור המשכנתאות בסיכון גבוה עולה. דוחות יציבות פיננסית של בנק ישראל הצביעו בשנים האחרונות על משקל גדל של הלוואות עם יחס החזר גבוה. המשמעות ללווה הפרטי: עמידה "על הסף" של 40%–50% עלולה להיתקל בסירוב או בדרישת ערבים/הון נוסף, גם אם ההוראה מתירה זאת על הנייר.
לכן כדאי לבדוק רגישות: מה קורה להחזר אם הריבית המשתנה עולה ב־1% או 2%, באמצעות מחשבון רגישות משכנתא. אם התרחיש שובר את יחס ההחזר או את התקציב המשפחתי, התמהיל או מחיר הדירה אינם מתאימים.
שאלות שכדאי לשאול את הבנקאי לפני האישור
מהו שיעור המימון המקסימלי שהבנק מוכן לתת לפרופיל הספציפי, לא רק התקרה הרגולטורית? מהו יחס ההחזר הפנימי שמעבר לו התיק עובר לחיתום מיוחד? האם הכנסה משתנה או בונוסים נספרים במלואם? האם שכר דירה עתידי נספר, ובאיזה שיעור? מה קורה לאישור אם הריבית במשק תעלה לפני הביצוע? התשובות האלה חשובות יותר ממצגת שיווקית על "הריבית הכי טובה".
אחרי שיש תשובות, חוזרים לסימולציה ב־משווה תמהילים וב־מחשבון מסלולים, ומוודאים שהתמהיל עומד במגבלת שני השלישים גם אחרי כל שינוי שביקש הבנק. רק אז סוגרים על דירה במחיר שמתאים למסגרת.
מי שכבר בתוך משכנתא קיימת ושוקל שינוי, בודק קודם אם המיחזור יוצר חריגה – לפי הכלל בהוראה 329 – ורק אחר כך משווה ריביות. מדריך העזר: מתי כדאי למחזר משכנתא.
דוגמה מספרית נוספת: דירה חליפית מול דירה להשקעה
שני רוכשים מסתכלים על אותה דירה בשווי 2,500,000 שקלים. הראשון מוכר דירה קיימת בתוך לוח הזמנים ומסווג כדירה חליפית: תקרת מימון 70%, כלומר עד 1,750,000 שקלים. השני משאיר את הדירה הישנה ומסווג להשקעה: תקרת מימון 50%, כלומר עד 1,250,000 שקלים. הפער בהון העצמי הנדרש הוא חצי מיליון שקלים – לפני מס רכישה שונה. זו המחשה חדה לכך שהסיווג המשפטי והמימוני אינו סעיף טכני קטן בחוזה, אלא החלטה שמשנה את מבנה העסקה כולה.
גם יחס ההחזר יכול להכריע אחרת אצל כל אחד מהם, כי למשפר הדיור עדיין עשויה להיות משכנתא ישנה עד המכירה, ולמשקיע יש הכנסה משכירות חלקית. לכן סימולציה אחת לא מספיקה; צריך סימולציה לכל סטטוס. אחרי שיש מספרים, חוזרים למחשבונים בהון ומוודאים שהתמהיל עומד גם במגבלת הריבית המשתנה וגם במגבלת שלושים השנים.
המקור המחייב הוא נוסח הוראה 329 העדכני באתר בנק ישראל. דוגמאות הריבית וההחזר במדריך זה הן להמחשה בלבד ויש לאמת אותן מול הצעה בנקאית חתומה.
קישורים שימושיים:
הוראת נב״ת 329 (PDF) – מקור מחייב
הריבית הממוצעת על משכנתאות – בנק ישראל
רפורמת התחרות במשכנתאות – בנק ישראל
מכירת דירה עם שוכר: המשך חוזה השכירות, חובת הודעה, השפעה על המחיר ודוגמה להנחה מול תזרים שכירות.
מכירת דירה שמושכרת אינה מבטלת אוטומטית את חוזה השכירות. הרוכש נכנס בדרך כלל בנעלי המשכיר וחייב לכבד את זכויות השוכר עד תום התקופה, אלא אם נקבע אחרת כדין או בהסכמה. תכנון נכון מונע עיכוב במסירה ותביעות.
מה קורה לחוזה השכירות במכירה?
זכויות וחובות המשכיר עוברות לרוכש. השוכר ממשיך לשלם שכר דירה לפי החוזה הקיים. אסור לפנות שוכר רק בגלל שהדירה נמכרה, אם החוזה בתוקף ואין עילת פינוי. חוק השכירות ההוגנת קובע חובות גילוי ותנאי מגורים – ראו החוק לשכירות הוגנת.
חובת הודעה לשוכר
המשכיר נדרש להודיע לשוכר בכתב על העברת הזכויות, כולל פרטי הרוכש ודרכי התקשורת, לפני או בסמוך להעברת החזקה לרוכש – לפי הוראות הדין והחוזה. כדאי לתעד מסירה של ההודעה.
איך זה משפיע על מחיר הדירה ועל המו"מ?
דירה "תפוסה" עשויה להימכר בהנחה מול דירה פנויה, במיוחד אם הרוכש רוצה לגור בה מיד. משקיע עשוי דווקא להעדיף שוכר מתועד עם חוזה תקין. שקיפות מלאה על מועדי סיום, דמי שכירות, בטוחות וחריגות תחזוקה מפחיתה ביטולים. תהליך המכירה הכללי: מדריך מכירת דירה.
דוגמה: הנחה מול המתנה לפינוי
דירה פנויה הייתה נמכרת ב-2,500,000 שקלים. עם שוכר לשבעה חודשים נוספים בשכר של 5,500 לחודש, רוכש למגורים מבקש הנחה של 70,000 שקלים. המוכר מחשב: שכר דירה צפוי עד הפינוי 38,500, פחות טרחה וסיכון – ומסכים להנחה של 50,000. נטו, עדיף לו מהמתנה ארוכה בלי קונה. רוכש-משקיע היה עשוי לשלם קרוב למחיר המלא בגלל תזרים מיידי. מס על הכנסות השכירה: מחשבון מס על השכרת דירה.
מה לכתוב בחוזה המכר?
מועד מסירת חזקה פנויה או תפוסה, האם המכירה כפופה לחוזה השכירות, העברת בטוחות השוכר (פיקדון/ערבות), גילוי על תביעות או פיגורים, והתחייבות המוכר להודעה לשוכר. עורך הדין של הרוכש יבדוק את חוזה השכירות עצמו לפני חתימה.
פינוי מוקדם – מתי בכלל אפשרי?
רק לפי תנאי החוזה, הסכמת השוכר, או עילות פינוי שבדין. לחץ על שוכר לעזוב בלי בסיס עלול לחשוף את המוכר והרוכש לתביעה. אם המטרה היא דירה פנויה – עדיף לפרסם לקראת תום החוזה או לתאם הסכם פינוי מוסכם עם תמריץ.
מיסוי ותיווך
מס שבח מחושב על עסקת המכר כרגיל – מחשבון מס שבח. דמי תיווך נקבעים בהסכם עם המתווך – מדריך המתווך. הכנסות שכירות עד המכירה מדווחות כרגיל.
מה הרוכש צריך לבדוק בחוזה השכירות?
תאריך סיום, אופציות הארכה, דמי שכירות והצמדות, בטוחות, חובות תחזוקה, והאם יש סעיף יציאה מוקדמת. בודקים גם אם השוכר מעודכן בתשלומים ואם יש מחלוקות פתוחות על ליקויים. רוכש למגורים שצריך להיכנס בתאריך מסוים חייב לוודא שהמועד חוקי ותואם את החוזה; אחרת הוא עלול למצוא את עצמו משלם משכנתא וגם שכירות במקום אחר.
מוכר שרוצה למקסם מחיר יכול להציע לשוכר הסכם פינוי מוסכם עם תמריץ כספי קטן, במקום הנחה גדולה לרוכש. לפעמים זה משתלם לשני הצדדים. כל הסכם כזה צריך להיות בכתב, עם מועד פינוי ברור והחזר בטוחות.
גילוי נאות ומניעת ביטול עסקה
הסתרת קיום שוכר או הצגת מצג שווא שמדובר בדירה פנויה עלולים להצדיק טענות מצד הרוכש ואף ביטול. שקיפות מלאה במודעה ובחוזה המכר מגינה על המוכר. המתווך צריך לקבל מידע מדויק כדי לא לחשוף את עצמו לתלונות. אם הדירה מניבה שכירות עד המסירה, מסדירים לאן עוברים התשלומים מחודש החתימה ועד מסירת החזקה לרוכש.
השפעה על ביטוח וועד בית
אחרי המכירה מעדכנים את ועד הבית ואת חברת הביטוח לגבי זהות בעל הדירה החדש. אם השוכר נשאר, מבהירים מי מולם מתנהל לתשלומי ועד ולתיאום תיקונים. בלגן בנושא הזה יוצר חיכוכים מיותרים ומגיע לפעמים בחזרה למוכר שכבר חשב שסיים. סעיף קצר בחוזה המכר שמחייב את המוכר להעביר הודעות ועדכון פרטים חוסך כאב ראש.
רוכש משקיע בודק גם את דמי הוועד והאם צפוי שיפוץ חזית או גג שישפיע על התשואה. דירה תפוסה עם ועד יקר מאוד משנה את תחשיב הכדאיות מול דירה פנויה באותו בניין.
מתי עדיף להמתין עם המכירה עד לפינוי?
אם החוזה עם השוכר עומד להסתיים תוך חודשיים-שלושה, ולמוכר אין לחץ תזרימי מיידי, המתנה לפינוי עשויה להניב מחיר גבוה יותר מקבוצת רוכשים למגורים. לעומת זאת, אם נותרו שנה או יותר, או שהשוק מתקרר, מכירה תפוסה למשקיע או מכירה עם הנחה מתונה עשויות להיות עדיפות. את ההחלטה כותבים במספרים: הנחה מבוקשת מול שכר דירה נותר, מול עלות מימון אם יש משכנתא על הדירה, ומול סיכון שהשוכר יאריך לפי אופציה בחוזה.
גם איכות השוכר נכנסת למשוואה. שוכר משלם, מתחזק ומשתף פעולה מצמצם את ההנחה הנדרשת. שוכר בעייתי עלול להצדיק אפילו המתנה לפינוי משפטי לפני שיווק, אף שזה אורך זמן. שקיפות מול המתווך והרוכשים חוסכת ביטולי עסקה ברגע האחרון.
בכל תרחיש מעדכנים את עורך הדין לפני פרסום המודעה, כדי שהניסוח השיווקי לא ייצור מצג שווא לגבי מועד המסירה.
רוכש דירה תפוסה למגורים עצמיים צריך לבנות לוח זמנים כפול: מועד מסירת החזקה החוזי מול המוכר, ומועד הפינוי בפועל של השוכר. אם יש פער, יש לחשב שכירות חלופית או מגורים אצל משפחה לתקופת הביניים. התעלמות מהפער הזה היא אחת הסיבות השכיחות ללחץ אחרי חתימה, גם כשהעסקה עצמה תקינה מבחינה משפטית.
לסיום, כדאי לתאם מראש מי יחזיר לשוכר את הפיקדון בתום החוזה – המוכר או הרוכש – וכיצד מתועדים ניכויים לנזקים. אי בהירות כאן יוצרת סכסוך קטן אבל מעצבן בדיוק כשהעסקה כבר אמורה להסתיים בשקט.
זכויות שוכרים ומשכירים תלויות בנוסח החוזה ובדין. לפני מכירה או רכישה של דירה תפוסה יש להתייעץ עם עורך דין. המידע כללי בלבד.
תקופת בדק ואחריות בדירה מקבלן לפי חוק המכר: לוחות זמנים לפי סוג ליקוי, פרוטוקול מסירה ודוגמה לנזילה.
אחרי מסירת דירה חדשה מקבלן חלות על המוכר תקופות בדק ואחריות לפי חוק המכר (דירות). בתקופת הבדק נטל ההוכחה לרוב על הקבלן; בתקופת האחריות שאחריה – על הרוכש להראות שהליקוי נובע מתכנון, עבודה או חומרים. הבנת לוחות הזמנים קריטית כדי לא לאבד זכויות.
מה ההבדל בין תקופת בדק לתקופת אחריות?
תקופת הבדק מתחילה במסירת החזקה ונמשכת בין שנה לשבע שנים לפי סוג הליקוי. בתקופה זו על המוכר לתקן, אלא אם יוכיח שהליקוי באשמת הקונה. תקופת האחריות נמשכת שלוש שנים נוספות אחרי תום תקופת הבדק של אותו ליקוי, ואז נטל ההוכחה עובר לרוכש.
כמה זמן בדק לכל סוג ליקוי?
לפי התוספת לחוק (נוסח מקובל): מסגרות ונגרות וריצוף פנים – שנתיים; מכונות ודוודים, פיתוח חצר ובידוד תרמי – שלוש שנים; צנרת ואיטום – ארבע שנים; סדקים רחבים ברכיבים לא נושאים – חמש שנים; התקלפות חיפויי חוץ – שבע שנים; אי-התאמה אחרת שאינה יסודית – שנה. אי-התאמה יסודית (יציבות המבנה) – מסגרת ארוכה יותר, עד כ-20 שנה בתנאים הקבועים בחוק.
מה חובה לעשות במעמד המסירה?
לקבל הודעה מראש, לבדוק את הדירה ביסודיות (רצוי עם בדק בית), ולרשום כל ליקוי בפרוטוקול מסירה. יש לוודא חיבור למים וחשמל ואישור אכלוס לפי התקנות. פירוט תהליך הרכישה מקבלן: רכישת דירה מקבלן. על בטוחות הכספים: ערבות חוק מכר.
דוגמה: נזילה בשנה השלישית
דירה נמסרה בינואר 2024. ביולי 2026 מתגלית נזילה מצנרת בקיר – כלומר כשנתיים וחצי לאחר המסירה. לכשל צנרת תקופת בדק של ארבע שנים, ולכן עדיין בתוך תקופת הבדק: הרוכש מודיע בכתב לקבלן, והקבלן חייב לתקן אלא אם יוכיח אשמת הדייר. אם אותה נזילה הייתה מתגלית אחרי ארבע שנים ועוד בתוך שלוש שנות האחריות – הרוכש היה צריך להוכיח שמקור הכשל בעבודה או בחומרים.
מה קורה אם הקבלן מתעלם?
שולחים התראה בכתב עם פירוט ומועד סביר לתיקון, שומרים תיעוד ותמונות, ושוקלים פנייה לרשם הקבלנים או תביעה. מדריכים רלוונטיים: ליקויים ורטיבות בדירה חדשה ומי אחראי לתיקונים. איחור במסירה והצמדה למדד תשומות הם נושאים נפרדים – אפשר לבדוק הצמדה במחשבון הצמדה למדד תשומות הבנייה.
האם אפשר לוותר על זכויות בחוזה?
חוק המכר (דירות) קובע שאין להתנות על הוראותיו אלא לטובת הקונה. ויתור גורף על זכויות ליקויים כתנאי להעברת זכויות עלול להיות בעייתי. לפני חתימה על כל מסמך ויתור – ייעוץ משפטי פרטני.
איך מתעדים ליקוי כדי לא לאבד את הזכות?
ברגע שמתגלה ליקוי שולחים הודעה בכתב לקבלן או לנציג מטעמו, עם תיאור, מיקום, תאריך גילוי ותמונות. שומרים העתק עם אישור מסירה. אם מדובר בליקוי דחוף כמו נזילה פעילה, מציינים זאת במפורש ומבקשים תיקון דחוף בנוסף למסלול הרגיל. תיעוד חלש – שיחה בעל פה בלבד – מקשה מאוד אם הקבלן מתחלף, החברה נמכרת, או שהמחלוקת מגיעה לערכאות.
בתום שנת המגורים הראשונה נהוג לעיתים סבב תיקונים מרוכז, אבל אין להמתין לסבב הזה כשיש ליקוי שמחמיר. חוק המכר קובע מסגרות זמן לפי סוג הליקוי, והשעון מתחיל במסירת החזקה. לכן תאריך המסירה בפרוטוקול הוא אחד התאריכים החשובים בתיק הדירה.
אי-התאמה יסודית ומקרים מיוחדים
אי-התאמה יסודית נוגעת לחלקים נושאים וליציבות המבנה. במקרים כאלה המסגרת ארוכה יותר, וההגנה על הרוכש חזקה יותר, בכפוף להוכחות ולהודעה בזמן סביר. גם אחרי תקופות הבדק והאחריות הרגילות עשויות להישאר טענות במצבים חריגים, אך אלה דורשים ייעוץ פרטני. רוכש שמתכנן שיפוץ כבד בשנים הראשונות צריך לתעד מצב קיים לפני העבודות, כדי שלא יטענו שהליקוי נגרם מהשיפוץ עצמו.
תיק דירה אחרי הכניסה
מומלץ לפתוח תיקייה דיגיטלית עם פרוטוקול המסירה, המפרט, הודעות על ליקויים, אישורי תיקון וצילומים מתוארכים. פעם בשנה כדאי לעבור על הרשימה ולבדוק אילו תקופות בדק עדיין פתוחות. מי שממתין לקצה התקופה בלי לתעד עלול לגלות שהליקוי "נעשה ישן" מבחינת נטל ההוכחה. גם ועד הבית יכול להיות שותף במידע על ליקויים ברכוש המשותף – איטום גג או חיפויי חוץ – שנוגעים לכלל הדיירים.
אם הקבלן מציע תיקון חלקי או תחליף זמני, מתעדים גם את זה ומבהירים בכתב שהזכות לתיקון מלא נשמרת. לא חותמים על ויתור גורף בלי הבנת המשמעות.
תיאום מול ועד הבית וליקויים ברכוש המשותף
לא כל ליקוי הוא בתוך הדירה הפרטית. רטיבות מתקרת הגג, חיפוי חוץ מתקלף או בעיה בחדר המדרגות נוגעים לרכוש המשותף ולעיתים מטופלים דרך הקבלן מול נציגות הבית. רוכש שמגלה ליקוי כזה צריך להבין מי מוסמך לדרוש תיקון ואיך מצטרפים לפנייה קבוצתית של דיירים. תיעוד אישי עדיין חשוב, אבל הפתרון עשוי להיות מערכתי. כדאי לשמור פרוטוקולים של ישיבות דיירים שבהן נדונו ליקויי בנייה.
גם אחרי תום תקופת הבדק הפרטית לליקוי מסוים, ייתכן שעדיין רלוונטיות תקופות אחרות לליקויים מסוגים שונים. לכן לא אומרים "עברה שנה אז נגמר הכול". בודקים בטבלה לפי סוג הליקוי, ורק אז מחליטים אם לפנות לקבלן, לוועד או לגורם אחר.
רוכשים שמתכננים שיפוץ פנימי בשנה הראשונה צריכים לתאם עם הקבלן תיקוני בדק לפני שסוגרים קירות או ריצוף מחדש, כדי לא למחוק ראיות ולסבך את האחריות.
לקראת סיום תקופת בדק של ליקוי מסוים כדאי לעשות סבב בדיקה יזום בבית: חלונות, איטום מרפסת, סימני עובש וצנרת נגישה. מי שמגלה בעיה בשבועות האחרונים של התקופה עדיין יכול לשלוח הודעה בכתב ולהיכנס תחת המסגרת החוקית, במקום לגלות את אותה בעיה חודשיים מאוחר יותר כשנטל ההוכחה כבר כבד יותר. גם שכנים באותו בניין יכולים להיות מקור מידע מועיל על ליקויים חוזרים אצל הקבלן.
תקופות הבדק והאחריות נקבעות בחוק ומתעדכנות בחקיקה. יש להודיע על ליקויים בכתב ובזמן סביר. המידע כללי ואינו תחליף לייעוץ משפטי או הנדסי.
בדק בית לפני רכישת דירה: מה כוללת הבדיקה, כמה עולה, ומתי כדאי לבצע – עם דוגמה מספרית להפחתת מחיר.
בדק בית הוא בדיקה הנדסית של דירה לפני רכישה או לפני מסירה מקבלן, שמטרתה לחשוף ליקויים נסתרים – רטיבות, סדקים, בעיות חשמל ואינסטלציה, ליקויי איטום וחריגות מהמפרט. בניגוד לסיור שיווקי קצר, הבדיקה נעשית על ידי מהנדס או מומחה בדק מוסמך, ומסתיימת בדוח כתוב שמשמש למשא ומתן על המחיר או לדרישת תיקונים.
למה בכלל צריך בדק בית לפני רכישה?
דירת יד שנייה עלולה להסתיר נזקי רטיבות מאחורי ארונות, סדקים מבניים וצנרת ישנה. דירה מקבלן עלולה להימסר עם ליקויים שקל לפספס בסיור רגיל. עלות הבדיקה נמוכה ביחס לשווי העסקה, והממצאים יכולים להצדיק הפחתת מחיר או תיקון לפני מסירה. לפני כן כדאי גם לעבור על רשימת הבדיקות המשפטיות במדריך הבדיקות לפני רכישת דירה.
מה בודקים בפועל?
בדיקה טיפוסית כוללת: שלד וקירות (סדקים, שקיעות), איטום וגגות, חלונות ואלומיניום, ריצוף וחיפויים, מערכות מים וביוב, חשמל ובטיחות, ממ"ד אם קיים, ומרפסות. בדירה חדשה מקבלן משווים גם למפרט הטכני ולתקן. הבודק מצלם ומודד, ומציין חומרה והמלצות.
כמה זה עולה, ומתי לעשות את הבדיקה?
עלות בדק בית לדירת מגורים סטנדרטית נעה לרוב סביב 1,200–1,800 שקלים לפני מע"מ, לפי גודל הדירה ומורכבותה. בדירת יד שנייה עדיף לבצע אחרי סינון ראשוני ולפני חתימה על חוזה מחייב. בדירה מקבלן – לפני או במעמד המסירה, ולתעד ממצאים בפרוטוקול המסירה.
דוגמה מספרית: איך בדק בית מחזיר את עצמו
זוג מתלבט על דירת 4 חדרים במחיר 2,400,000 שקלים. עלות בדק בית: 1,500 שקלים. הדוח מגלה נזילות סמויה במקלחת ורטיבות בתקרת חדר השינה, עם אומדן תיקון של כ-35,000 שקלים. המוכר מסכים להפחית 30,000 שקלים מהמחיר. החיסכון נטו: כ-28,500 שקלים אחרי עלות הבדיקה. אפשר לבדוק גם את שאר העלויות הנלוות במחשבון עלויות נלוות לרכישת דירה.
מה עושים עם הדוח מול המוכר או הקבלן?
בדירת יד שנייה: מציגים את הדוח ומבקשים הפחתת מחיר, תיקון לפני מסירה, או שניהם. בדירה מקבלן: רושמים את הליקויים בפרוטוקול ודורשים תיקון במסגרת חוק המכר (דירות). פירוט על ליקויים ורטיבות נמצא במדריך הליקויים בדירה חדשה ובמי אחראי לתיקונים בדירה חדשה.
בדק בית מול שמאי – מה ההבדל?
בדק בית בוחן מצב פיזי וליקויים. שמאי מקרקעין מעריך שווי שוק, זכויות בנייה והשפעת ליקויים על המחיר. לעיתים כדאי לשלב את השניים: בדק קודם, ואם הממצאים חמורים – שמאות עדכנית. להשוואת מחירים באזור אפשר להיעזר במחשבון מחירי הדירות.
מתי אפשר לוותר על הבדיקה?
גם בדירה "נראית מצוין" קיימים סיכונים נסתרים. ויתור חוסך אלף ומשהו שקלים ועלול לעלות עשרות אלפים. אם בכל זאת מוותרים – לפחות לבדוק נסח טאבו, חריגות בנייה והיתרים, כפי שמפורט במדריך נסח הטאבו.
איך נראה תהליך הבדיקה מההזמנה ועד הדוח?
אחרי תיאום מועד עם המוכר או נציג הקבלן מגיע הבודק לדירה לכשעתיים עד ארבע שעות, בהתאם לגודל. הוא עובר חדר-חדר עם ציוד בסיסי למדידת לחות, פנס ובדיקת נקודות קריטיות סביב חלונות, מקלחות וצנרת גלויה. בתום הביקור נשלח דוח ממוחשב תוך ימים ספורים. הרוכש עובר על הממצאים עם עורך הדין ועם שיפוצניק או מהנדס לפי הצורך, ומחליט אם להמשיך, לבקש הפחתה או לדרוש תיקון. כדאי לשריין ביומן גם חלון למשא ומתן אחרי קבלת הדוח, כדי לא לחתום בלחץ באותו היום.
אם הדירה מרוהטת בצפיפות, חלק מהממצאים עלולים להיות מוסתרים. במקרה כזה אפשר לבקש מהמוכר לפנות ארונות צמודים לקירות חיצוניים או לאזורי רטיבות חשודים. סירוב גורף לפנות נקודות קריטיות הוא נתון בפני עצמו שצריך לשקול במסגרת רמת הסיכון של העסקה.
ליקויים נפוצים שחוזרים בדוחות
בין הממצאים השכיחים: סימני רטיבות מתחת לאריחי מקלחת, התנפחות משקופים, סדקים אלכסוניים מעל פתחים, רובה מתפוררת, חלונות שאינם נסגרים היטב, שיפועי ניקוז לקויים במרפסת, ולוח חשמל ישן בלי הארקה תקינה. לא כל ממצא צריך לבטל עסקה. ההבחנה החשובה היא בין ליקוי קוסמטי זול לתיקון לבין ליקוי שמצריך פתיחת קירות, החלפת צנרת או טיפול באיטום מבני. דוח טוב מסביר את ההבחנה הזו בשפה ברורה, לא רק בצילומים.
כאשר מדובר בדירה מקבלן, כדאי להצליב את הליקויים מול המפרט ועם הזכויות לפי חוק המכר לתקופת הבדק. תיעוד מוקדם מקל מאוד על מימוש הזכות לתיקון בהמשך, במיוחד אם עוברים דירה או מוכרים אחרי כמה שנים והקונה הבא מעלה טענות.
רשימת בדיקה קצרה לפני שסוגרים עסקה
לפני חתימה מאחדים את כל המסמכים: דוח בדק בית, נסח טאבו עדכני, טיוטת חוזה, אומדן מס רכישה, והצעת מימון עקרונית אם נדרשת. עוברים עם עורך הדין על סעיפי נאמנות, פיצוי מוסכם ומועד מסירה. בודקים שההפחתה שסוכמה בעקבות הדוח באמת נכנסה לנוסח החוזה ולא נשארה כהבטחה בעל פה. רק אחרי שהמספרים והתאריכים מסתדרים – חותמים. סדר העבודה הזה נשמע בסיסי, אבל הוא מונע את רוב הטעויות היקרות שרוכשים מספרים עליהן בדיעבד.
אחרי החתימה שומרים את דוח הבדק יחד עם פרוטוקול המסירה ועם תיעוד התיקונים. התיק הזה שימושי גם במכירה עתידית, כי קונים הבאים שואלים מה תוקן ומתי. מי שזורק את הדוח אחרי הכניסה מאבד כלי חשוב להוכחת מצב הדירה בנקודת הזמן של הרכישה.
הנתונים על מחירי בדק בית משתנים בין ספקים ואזורים. לפני הזמנה מומלץ לקבל הצעות כתובות, לוודא ביטוח מקצועי, ולבדוק ממצאים מהותיים עם עורך דין. המידע כללי ואינו ייעוץ הנדסי או משפטי.
מחיר ליטר בנזין 95 עומד על 7.77 שקלים בזכות הפחתה זמנית של שקל בבלו. אם ההפחתה לא תוארך, המחיר עשוי לעלות לכ-8.8 שקלים ואף להתקרב ל-9. כל מה שצריך לדעת ואיך להיערך.
מחיר הנפט בעולם זינק בשבועות האחרונים לרמות של 110–117 דולר לחבית, על רקע המלחמה עם איראן והפגיעה בתנועת המכליות במצר הורמוז. בישראל הנהגים כמעט לא הרגישו זאת עד עכשיו, כי המדינה הפחיתה זמנית את המס על הדלק. ההפחתה הזאת מסתיימת בתחילת נובמבר 2026, ומה שיקרה אחריה ישפיע ישירות על התקציב החודשי של כל משק בית שיש לו רכב.
כמה עולה ליטר בנזין היום?
מאז 5 באוקטובר 2026 המחיר המרבי לליטר בנזין 95 בשירות עצמי הוא 7.77 שקלים, כולל מע"מ. תוספת שירות מלא היא 26 אגורות לליטר, ובאילת, שבה לא נגבה מע"מ, המחיר המרבי הוא 6.58 שקלים. המחיר הזה נשען על שתי הפחתות זמניות של 50 אגורות כל אחת במס הבלו, שהצטברו להנחה של שקל לליטר. לפני ההפחתות, בתחילת ספטמבר, המחיר הגיע ל-8.25 שקלים לליטר, רמה שהשתוותה לשיא שנרשם ב-2012.
מה זה בלו, ולמה הוא כל כך משפיע?
הבלו הוא מס קצוב שהמדינה גובה על כל ליטר דלק, בלי קשר למחיר הנפט. מחיר הליטר במשאבה מורכב מארבעה רכיבים: מחיר הבנזין בשוק הבינלאומי בשקלים, מרווח השיווק של חברות הדלק, הבלו, ומע"מ של 18% שמוטל על כל השאר. בסוף ספטמבר עמד הבלו על כ-3.66 שקלים לליטר, ואחרי שתי ההפחתות הוא ירד לכ-2.81 שקלים. כלומר, המס הוא חלק גדול מהמחיר, ולכן כל החלטה עליו מזיזה את המחיר במשאבה יותר מתנודה רגילה בשוק הנפט. הסבר מפורט על המנגנון אפשר למצוא במדריך למה הדלק יקר ואיך נקבע תעריף הדלק.
הרכיב הבינלאומי מחושב לפי ממוצע מחירי הבנזין באגן הים התיכון בימי המסחר האחרונים של החודש, ומתורגם לשקלים לפי השער היציג של בנק ישראל. לכן שני גורמים חיצוניים קובעים את חלק השוק: מחיר הנפט ושער הדולר. בסוף אוקטובר 2026 השער היציג נע סביב 3.08–3.11 שקלים לדולר.
מה יקרה למחיר בנובמבר?
הכול תלוי בהחלטה של שר האוצר אם להאריך את ההפחתה. משרד האנרגיה צפוי לפרסם את מחירי נובמבר בסוף אוקטובר, ובאופן חריג ייתכן שיפורסמו שני מחירים: אחד לימים הראשונים של החודש ואחד להמשכו, כי הצו הנוכחי פוקע ב-4 בנובמבר ולא ב-1 בחודש. אלה התרחישים העיקריים, בהנחה שרכיב השוק לא משתנה:
- שתי ההפחתות מוארכות: המחיר נשאר סביב 7.77 שקלים לליטר.
- רק חצי מההפחתה פוקע: המחיר עולה בכ-50 אגורות, לכ-8.27 שקלים.
- ההפחתה כולה פוקעת: המחיר עולה בכשקל, לכ-8.77–8.78 שקלים. אם הנפט ימשיך לעלות והדולר לא ייחלש, המחיר עלול להתקרב לראשונה ל-9 שקלים לליטר.
לפי המבנה הנוכחי, הרכיב הבינלאומי הוא כ-40% מהמחיר, וכל שינוי של 10% במחיר הבנזין העולמי בשקלים מזיז את המחיר במשאבה בכ-37 אגורות לליטר, לכל כיוון. ההפחתה עולה לקופת המדינה מאות מיליוני שקלים בחודש, ולכן ההחלטה אם להאריך אותה היא גם תקציבית ולא רק צרכנית.
כמה זה יעלה למשפחה ממוצעת? דוגמה מספרית
נניח משפחה עם רכב אחד שמתדלקת 100 ליטר בחודש, כ-1,200 ליטר בשנה. במחיר של 7.77 שקלים ההוצאה החודשית היא 777 שקלים. אם ההפחתה פוקעת והמחיר עולה ל-8.78 שקלים, ההוצאה עולה ל-878 שקלים בחודש, תוספת של כ-101 שקלים בחודש וכ-1,212 שקלים בשנה. מכל של 50 ליטר יתייקר בכ-50 שקלים. משפחה עם שני רכבים, או נהג שנוסע לעבודה מרחוק ומתדלק 200 ליטר בחודש, תשלם כ-2,400 שקלים יותר בשנה. כדי לחשב את ההוצאה לפי הנסיעות שלכם אפשר להיעזר במחשבון עלות דלק.
האם מחיר הדלק ישפיע גם על האינפלציה?
כן. דלק הוא חלק מסעיף התחבורה במדד המחירים לצרכן, והוא משפיע גם בעקיפין על מחירי הובלה, מזון ושירותים. במדד ספטמבר 2026, שירד ב-0.5%, סעיף התחבורה ירד ב-2.5%, בין השאר בזכות הפחתת הבלו. האינפלציה השנתית עמדה על 1.6% לפי הלשכה המרכזית לסטטיסטיקה. אם המחיר יקפוץ בשקל לליטר, הקפיצה צפויה להופיע במדד נובמבר, שמתפרסם באמצע דצמבר, ומשם להשפיע על כל מה שצמוד למדד: שכר דירה בחוזים צמודים, משכנתאות במסלולים צמודים והלוואות. כדי לראות איך עליית מחירי התחבורה משפיעה דווקא עליכם, אפשר לבדוק במחשבון מדד מחירי התחבורה ובמחשבון המדד האישי שלכם.
איך אפשר לחסוך בדלק כבר החודש?
- לתדלק לפני העדכון: אם ברור שהמחיר עולה בתחילת החודש, מילוי המכל בימים האחרונים של אוקטובר חוסך עשרות שקלים למכל.
- לבחור שירות עצמי: ההפרש מול שירות מלא הוא 26 אגורות לליטר, כ-13 שקלים במכל של 50 ליטר.
- לבדוק הנחות של מועדוני צרכנות וכרטיסי אשראי: חלק מחברות הדלק נותנות הנחה קבועה לליטר לחברי מועדון. כדאי לוודא שההנחה לא מבוטלת על ידי דמי כרטיס.
- נהיגה חסכונית: לחץ אוויר תקין בצמיגים, האצה מתונה ופחות נסיעה בעומסים מקטינים את הצריכה.
לבחון את הרכב הבא: מי שמתכנן להחליף רכב יכול להשוות עלויות שוטפות במחשבון רכב חשמלי מול בנזין ובמחשבון עלות הבעלות המלאה על רכב – בנזין מול היבריד. כשהדלק יקר, הפער לטובת רכב חשמלי או היברידי גדל.
מה עם סולר, תחבורה ציבורית ומוניות?
הפחתת הבלו שנדונה כאן חלה על בנזין, שמחירו בפיקוח. מחיר הסולר לא נמצא בפיקוח באותה צורה, ונקבע בתחנות לפי התחרות ומחירי השוק. לכן נהגים ברכבי דיזל, וגם עסקים שמפעילים משאיות וטנדרים, מרגישים את עליית הנפט בעולם מהר יותר. עליית מחירי הסולר מגיעה בסופו של דבר גם לצרכן, דרך עלויות ההובלה של מזון ומוצרים בסיסיים. מי שיכול להחליף חלק מהנסיעות לעבודה בתחבורה ציבורית, בנסיעה משותפת או בעבודה מהבית, יכול לחסוך יותר ממה שנדמה. אם כל נסיעה הלוך ושוב צורכת כ-4 ליטר, שני ימי עבודה מהבית בשבוע חוסכים כ-32 ליטר בחודש, כ-280 שקלים בחודש במחיר של 8.78 שקלים לליטר. עסקים שהרכב משמש אותם לעבודה צריכים לבדוק גם אילו הוצאות דלק מוכרות להם לצורכי מס.
האם שווה לחכות לירידת מחירים?
קשה לצפות את מחיר הנפט. הוא תלוי בהתפתחויות במפרץ הפרסי, בהחלטות של יצרניות הנפט ובקצב הצמיחה העולמי. בתחילת אוקטובר המחיר בישראל ירד, ובשבועות שאחר כך שוב עלה. לכן עדיף לבנות את התקציב החודשי לפי תרחיש זהיר של כ-8.8 שקלים לליטר, וליהנות מכל הפתעה לטובה. המחיר המרבי בפיקוח מתפרסם באתר משרד האנרגיה בסוף כל חודש, ושם כדאי לבדוק את המספר הסופי לפני שמתכננים הוצאות.
הפריים נשאר 4.75%. תחזית הצמיחה חזקה, וחלק גדול ממנה מגיע מייצור בחו״ל
בנק ישראל עוצר את ההורדות ומשאיר את הריבית על 3.25%
הפריים נשאר 4.75%. תחזית הצמיחה חזקה, וחלק גדול ממנה מגיע מייצור בחו״ל
הוועדה המוניטרית בבנק ישראל החליטה ב־21 באוקטובר להשאיר את הריבית על 3.25%. הפריים נשאר 4.75%. ההחלטה נכנסת לתוקף ב־25 בחודש, והנזילות כבר מ־22. הדיון הבא נקבע ל־23 בנובמבר. מתחילת השנה הבנק הוריד ארבע פעמים, מ־4.25%: בינואר, במאי, ביולי ובספטמבר. כל 15 הכלכלנים שנסקרו צפו עצירה. הנגיד אמיר ירון אמר במסיבת העיתונאים שההחלטה יושבת על הכלכלה, לא על לוח הבחירות. במדד האחרון האינפלציה השנתית עמדה על 1.6%, בתוך היעד של אחוז עד שלושה.
מי שיש לו משכנתא במסלול פריים בודק את התשלום החודשי. חשבון פשוט: על כל רבע אחוז ועל כל 400 אלף שקל במסלול פריים, ההחזר החודשי זז בכ־55 עד 61 שקל בפריסה של 20 עד 30 שנה (רכיב הריבית לבדו זז בכ־83 שקל בחודש הראשון). עצירה אומרת שהשורה הזו לא זזה עכשיו. מי שפיקדון שלו מתחדש החודש מקבל את אותה ריבית בסיס. מי שחיכה לעוד הורדה לפני מיחזור, מחכה לדיון בנובמבר. צוות המחקר של הבנק עדיין רואה ריבית ממוצעת של 3% ברבעון השלישי של 2027, כלומר עוד הורדה אחת של רבע אחוז באופק, לא ביום שלישי הזה. ירון סירב להתחייב על המועד, וציין שוק עבודה הדוק וסיכונים בארץ ובעולם.
הצמיחה של 5.6%: כמה ממנה באמת קורה בארץ?
המספר השני יושב בתחזית. צוות המחקר מעלה את הצמיחה ל־5.6% השנה ול־7.5% ב־2027, אחרי 4% ו־5.5% בתחזית יולי. בלי ייצור של חברות ישראליות בחו״ל התמונה אחרת: 3.4% השנה ו־5.1% בשנה הבאה. הייצור בחו״ל היה כ־6% מהתוצר ברבעון השני, ותורם 2.2 נקודות אחוז השנה ו־2.4 בשנה הבאה. ירון הזהיר שהמספר הגבוה עלול לצייר תמונה מעוותת של מה שקורה במשק בפנים. האינפלציה בתחזית: 1.5% בסוף השנה הזאת, 2% עד הרבעון השלישי של 2027, ו־2.1% בסוף 2027.
הגירעון בתחזית 4.4% השנה ו־4.6% בשנה הבאה. יחס החוב לתוצר 68% ואחר כך 66.5%. הבנק כתב שהאי־ודאות הגאופוליטית נשארת גבוהה, פרמיית הסיכון דומה לרמה שלפני אוקטובר 2023, והשקל נחלש בתקופה הנסקרת. ירון אמר שההחלטה נכונה אחרי שלוש הורדות רצופות, ושצריך לבדוק את ההשפעה המצטברת. בשוק דיווחו שחלק מהצמיחה בכותרת מגיע מייצור בחו״ל, כולל פעילות של חברות רב־לאומיות. גם בסקר כלכלנים נוסף, של 16 כלכלנים, ציפו להשארה.
מה זה אומר למשכנתא, לפיקדון ולקרן הכספית?
רוב המשכנתאות אצלנו הן תמהיל. מסלול קבוע לא צמוד לא זז עם ההחלטה הזאת. מסלול צמוד מדד זז עם האינפלציה, לא עם הפריים. מי שחלק גדול מההלוואה שלו בפריים מרגיש כל רבע אחוז בחשבון. מי שכמעט אין לו פריים רואה כותרת בלי שינוי בהחזר. פיקדון לשנה מתחדש לפי הריבית ביום החידוש. קרן כספית יושבת קרוב לריבית הבנק, בלי קנס יציאה של פיקדון. אחרי ארבע הורדות השנה, עצירה אומרת שהבנק רוצה לראות אם האינפלציה נשארת בתוך היעד, ואם השקל והפרמיה לא בורחים. ירון דיבר על סיכונים בחוץ ועל שוק עבודה הדוק. הוא לא נתן הבטחה להורדה הבאה. מי שמחדש משכנתא החודש מקבל הצעות לפי 3.25%, לא לפי תחזית של 3% בעוד שנה. מי שסוגר פיקדון לשלושה חודשים נועל את הריבית הנוכחית. מי שיושב על עו״ש מפסיד את הפער מול קרן כספית. הבחירות בשבוע הבא לא שינו את המספר בחשבון. הן גם לא מבטיחות הורדה בנובמבר.
למי שמשלם משכנתא במסלול פריים, 3.25% אומר שההחזר החודשי נשאר. למי שיש פיקדון, הריבית על החידוש לא יורדת הפעם. למי שמחזיק קרן כספית, התשואה נשענת על אותה ריבית בסיס. בודקים את המסלול ב־מדריך קרנות כספיות. ההחלטה כבר במסך. התשלום בחשבון יזוז רק אם בנובמבר תהיה הורדה.
מדריך קצר: הריבית נשארה 3.25% – מה עושים עכשיו?
כמה הייתה שווה עוד הורדה בהחזר המשכנתא?
הפריים הוא ריבית בנק ישראל ועוד 1.5%, ולכן הוא עומד על 4.75%. דוגמה: על 400 אלף שקל במסלול פריים ל־20 שנה, ההחזר בריבית של 4.75% (בלי מרווח) הוא כ־2,585 שקל בחודש. אילו הריבית הייתה יורדת ברבע אחוז, ההחזר היה כ־2,531 שקל, כ־54 שקל פחות. את החשבון עם המרווח שלכם עושים במחשבון משכנתא.
כדאי למחזר עכשיו או לחכות לנובמבר?
מחזור כדאי כשהפער בריביות גדול מעלויות הפירעון המוקדם והעמלות, ולא רק בגלל ציפייה להורדה. ההצעות היום מתומחרות לפי 3.25%. הקווים המנחים נמצאים במתי כדאי למחזר משכנתא ובמסלול הפריים במשכנתא.
פיקדון, קרן כספית או מק״מ?
שלושתם נשענים על ריבית בנק ישראל. פיקדון נועל ריבית לתקופה, קרן כספית נזילה בכל יום ומשלמת דמי ניהול, ומק״מ נסחר בבורסה. דוגמה: 100 אלף שקל בעו״ש בלי ריבית מול כ־3% בשנה באפיק סולידי הם פער של כ־3,000 שקל בשנה לפני מס. משווים במחשבון ההשוואה בין פיקדון, קרן כספית ומק״מ.
לבדיקה בעצמכם: מחשבון משכנתא · המדריך לריבית הפריים · מסלול הפריים במשכנתא · מתי כדאי למחזר משכנתא · מחשבון ההשוואה בין פיקדון, קרן כספית ומק״מ · המדריך לקרנות כספיות · המדריך לפיקדון בבנק
ההחזרים בדוגמה הם חישוב לוח שפיצר בלי מרווח הבנק, להמחשה. הנתונים בכתבה לפי דיווחי החברות לבורסה ופרסומים בשוק. הכתבה אינה ייעוץ השקעות, ולפני החלטה כדאי לבדוק את הנתונים העדכניים ואת ההתאמה האישית.
ISE סיפקה 250 כלים ליותר מ־20 מדינות, והמניה בתל אביב כמעט לא זזה
אלביט משלימה רכישת יצרנית רובוטים תת־ימיים בקנדה
ISE סיפקה 250 כלים ליותר מ־20 מדינות, והמניה בתל אביב כמעט לא זזה
אלביט מערכות השלימה את רכישת החברה הקנדית אינטרנשיונל סאבמרין אינג'ינירינג, ISE, שמתמחה בכלים תת־ימיים אוטונומיים ובכלים המופעלים מרחוק. לפי הודעת החברה המחיר אינו מהותי לאלביט. לפי פרסומים בשוק זו כניסה ממוקדת לענף הכלים הצוללים הבלתי מאוישים. ISE יושבת באזור ונקובר. היא פועלת יותר מ־50 שנה, וסיפקה יותר מ־250 כלים תת־ימיים ללקוחות ביותר מ־20 מדינות. מי שמחזיק מניית אלביט בתל אביב או בנאסד"ק מקבל יכולת חדשה מתחת למים, בלי שינוי מהותי במאזן.
הבורסה: צבר של 32 מיליארד דולר ודיבידנד ב־26 באוקטובר
המספר השני מגיע מהבורסה, לא מההודעה. ביום הדיווח, 20 באוקטובר, ננעלה אלביט בתל אביב על 2,339 שקל למניה, ירידה של 0.13 אחוז, בשווי שוק של כ־109.6 מיליארד שקל. מחזור המסחר היה כ־186 מיליון שקל. ברבעון השני דיווחה אלביט על הכנסות של 2,287.1 מיליון דולר, ועל צבר הזמנות של 32.0 מיליארד דולר בסוף יוני. היא מעסיקה יותר מ־21 אלף עובדים. ב־26 באוקטובר משולם דיבידנד של דולר למניה, לפי דיווח קודם לבורסה. מי שיושב על המניה בקרן השתלמות או בפנסיה סופר את הדיבידנד ואת הצבר. הוא לא סופר את מחיר ISE, כי הוא לא פורסם.
ISE מוסיפה כלים אוטונומיים וכלים בשלט רחוק למודיעין תת־ימי, ללוחמה במוקשים וללוחמה בצוללות. לאלביט כבר יש כלי שטח בלתי מאויש בשם שחף, מערכות שליטה ובקרה, סונאר, אלקטרו־אופטיקה ולוחמה אלקטרונית. בדצמבר 2022 השתתף השחף בתרגיל דיגיטל הורייזון במפרץ הפרסי, עם 17 יצרנים, תחת הצי החמישי של ארה"ב. ב־2021 נמסר כלי ראשון ללקוח באסיה־פסיפיק. במאי רכשה אלביט גם את בלווייט הישראלית, שמתמחה בהסבת כלי רכב לאוטונומיה. בפברואר חנכה עם טיסנקרופ קו ייצור בישראל לרכיבי מבנה תת־ימיים לצוללות. ISE משלימה את השכבה מתחת למים, אחרי השטח ואחרי הרכיבים. בהודעה לא נמסרו לקוחות חדשים ולא לוח זמנים לאינטגרציה. בצלאל מכליס, נשיא ומנכ"ל אלביט, אמר שהרכישה מחזקת את המענה הימי מקצה לקצה.
השחקנית הישראלית השנייה בתחום היא התעשייה האווירית, עם הכלי בלו וייל. לפי פרסומים ביוון, אתונה בוחנת חכירה של שלוש מערכות, עם יעד של חמש, בגלל קושי במימון. אורך הכלי 10.9 מטר, משקל 5.5 טונות, והוא יכול לפטרל לפחות עשרה ימים. מכון המחקר VMR מעריך ששוק הצוללות הבלתי מאוישות הצבאיות יעלה מכ־3.4 מיליארד דולר ב־2021 לכ־8 מיליארד ב־2030. זה השוק שאליו אלביט נכנסת עם ISE, בלי לנקוב מחיר. שני שחקנים ישראליים יושבים על אותו מדף: אחד עם בלו וייל ואחד עם ISE. מי שמחזיק תע"א ואלביט באותו תיק רואה עכשיו שתי הצעות תת־ימיות.
מה זה אומר למחזיקי אלביט?
מי שמחזיק אלביט בקרן השתלמות, בקופת גמל או ישירות בתיק, מקבל חברה עם צבר של 32 מיליארד דולר ועם שווי שוק של כ־110 מיליארד שקל. עסקה שאינה מהותית לא משנה את הדיבידנד של דולר ב־26 באוקטובר, ולא את חוזה הרקטות של 235 מיליון דולר ללקוח אירופי שכתבנו עליו. היא מוסיפה לאלביט כלי תת־ימיים למכירה לחיל ים, לצד כלי השטח. בודקים שני דברים. הראשון: האם אלביט תפרסם לקוח או לוח זמנים לאינטגרציה, כי בלי זה זו יכולת במחסן. השני: האם המניה ממשיכה להיסחר לפי הצבר ולפי הדיבידנד, או לפי כותרת ימית. את המסלול בודקים ב־מדריך קרנות נאמנות, ואת האחזקה הביטחונית מול פיזור התיק ב־מדריך קופות גמל להשקעה.
מדריך קצר: דיבידנד, צבר ורכישה "לא מהותית" – מה חשוב למשקיע
כמה שווה דיבידנד של דולר למניה?
דוגמה: מי שמחזיק 10 מניות מקבל 10 דולר ברוטו. במחיר של 2,339 שקל למניה ובשער של כ־3.1 שקלים לדולר (הנחה להמחשה), זו תשואת דיבידנד של כ־0.13% לתשלום. מנכים מס במקור. מחשבים במחשבון תשואת דיבידנד.
מה זה רכישה שאינה מהותית?
חברה חייבת לדווח את המחיר רק כשהעסקה משמעותית ביחס לגודלה. "לא מהותית" אומרת שהעסקה לא משנה את התמונה הפיננסית, גם אם היא משנה את התמונה האסטרטגית.
כמה ביטחוניות כדאי שיהיו בתיק?
אין מספר נכון. כשמניה אחת עולה הרבה, המשקל שלה בתיק גדל מעצמו. כדאי לבדוק פעם בשנה אם הפיזור עדיין מתאים, לפי איך בונים תיק השקעות לבד והמדריך לקופת גמל להשקעה.
לבדיקה בעצמכם: מחשבון תשואת דיבידנד · איך בונים תיק השקעות לבד · המדריך לקופת גמל להשקעה · מה זו קרן נאמנות
הנתונים בכתבה לפי דיווחי החברות לבורסה ופרסומים בשוק. הכתבה אינה ייעוץ השקעות, ולפני החלטה כדאי לבדוק את הנתונים העדכניים ואת ההתאמה האישית.
טווח התגמול במודעה 1.22 עד 1.84 מיליון שקל בשנה
סטרייפ נערכת להפעיל סליקה בישראל ומגייסת מנהל מקומי
טווח התגמול במודעה 1.22 עד 1.84 מיליון שקל בשנה
סטרייפ מגייסת מנהל כללי לשוק הישראלי. לפי מודעת הגיוס באתר החברה, טווח התגמול השנתי הוא 1,223,500 עד 1,835,300 שקל. זה תגמול כולל אם עומדים ביעדים, בסיס ועמלות או בונוס, לא משכורת בסיס מובטחת. החברה לא מפרסמת במודעה הישראלית את הפיצול בין הבסיס לעמלה. לפי פרסומים בשוק, המנהל יהיה אחראי על אסטרטגיה מקומית, על הרחבת ארגון המכירות ועל צמיחה מלקוחות סטארט־אפ ועסקים קטנים עד ארגונים גדולים. שירותי הסליקה של סטרייפ עדיין לא זמינים בישראל. ברשימת המדינות באתר החברה ישראל לא מופיעה, לא כמדינה פעילה ולא כתצוגה מקדימה. זו גיוס הנהלה, לא מסוף שעובד מחר בבוקר.
כמה עולה היום לסלוק? הדוגמה של פייפאל
המספר השני מגיע מדף העמלות של פייפאל לישראל, לא מהמודעה. העמוד עודכן ב־13 באוקטובר 2026. תעריף רגיל לקבלת עסקה מסחרית מקומית הוא 3.40 אחוז ועוד 1.20 שקל, ובתוספת מע״מ 18 אחוז זה 4.01 אחוז ועוד 1.42 שקל. על מכירה של 1,000 שקל זה 35.20 שקל לפני מע״מ, ו־41.52 שקל כולל מע״מ. פייפאל ישראל שירותי תשלום בע״מ היא הישות שקיבלה רישיון שירותי תשלום מרשות ניירות ערך. המעבר של המשתמשים לישות הישראלית תוכנן ל־6 ביולי 2026. באותו סבב רישוי, אחרי תום תקופת המעבר של חוק הסדרת העיסוק בשירותי תשלום, קיבלו רישיון עשרות חברות, בהן גם סולקים מקומיים כמו גרואו, טרנזילה וקארדקום. מי שמוכר בשקלים כבר משלם את החשבון של פייפאל, או חשבון של סולק מקומי. הוא לא יכול לפתוח חשבון סטרייפ על עוסק ישראלי.
למה סטרייפ נערכת דווקא עכשיו?
סטרייפ כותבת שהשוק הישראלי חשוב לה אסטרטגית, והיא בונה צוות הנהלה מקומי ואת היכולות הנדרשות לפני שהמסילה נפתחת. התפקיד חורג ממכירות: המנהל אמור לתאם מול צוותי מוצר, הנדסה, משפט, כספים, ניהול סיכונים וציות, ולעבוד מול מוסדות פיננסיים, חברות פינטק, רגולטורים וגופי ממשלה. נדרשים לפחות 15 שנות ניסיון בטכנולוגיה, בתשלומים או בשירותים פיננסיים, מתוכן עשר לפחות בניהול מסחרי בכיר או בניהול כללי, ניסיון בהפעלה משמעותית בישראל, ועברית ואנגלית ברמה מקצועית. ניסיון בהקמת פעילות מקומית לחברה גלובלית הוא יתרון. לפי מכתב 2025 של החברה, עסקים על התשתית שלה עיבדו 1.9 טריליון דולר בשנה שעברה, עלייה של 34 אחוז מ־2024. זה קנה מידה גלובלי, לא היקף ישראלי. עד שסטרייפ מופיעה ברשימת המדינות וברשימת הרישיונות של הרשות, 1.22 עד 1.84 מיליון שקל הם שכר של מנהל, לא עמלת סליקה לחנות. הדרך הקיימת לישראלי שרוצה את המסילה של סטרייפ היא חברה בארצות הברית, לא חשבון שקלי.
מה זה אומר לעסקים שמוכרים אונליין?
מי שמוכר באתר, בחנות אפליקציה או בשירות מנוי לא יכול לפתוח סטרייפ על תעודת עוסק היום. אם הוא מקבל תשלום בפייפאל על 1,000 שקל, החשבון הוא 3.40 אחוז ועוד 1.20 שקל, 4.01 אחוז ועוד 1.42 כולל מע״מ. מי שכבר סולק אצל טרנזילה, קארדקום או גרואו נשאר על החוזה שלו עד שסטרייפ מפרסמת תעריף ישראלי ומקבלת רישיון. הלקוח עם הכרטיס לא מחליף פלסטיק. היזם שמוכר לחו״ל ממשיך עם ישות זרה או עם פייפאל. אין כאן דירה ואין משכנתא. יש עמלת סליקה על חשבונית. מול מדריכי כרטיסי אשראי, השאלה היא כמה יורד מהעסקה של המוכר, לא כמה נקודות צוברים בכרטיס. 1,223,500 עד 1,835,300 שקל הם עלות מנהל לחברה הגלובלית, לא הנחה בקופה. מי שמחזיק מניות של סולק מקומי רואה מתחרה שעוד לא נפתח, לא שינוי בתזרים הרבעון.
בודקים שני דברים. הראשון: האם סטרייפ נכנסת לרשימת המדינות באתר שלה ומקבלת רישיון שירותי תשלום בישראל, כי בלי זה אין מסוף ואין חשבון שקלי. השני: מה התעריף שתפרסם מול 3.40 אחוז ועוד 1.20 שקל של פייפאל, כולל מע״מ 18 אחוז. את עלות העמלה אפשר לסמן מול מחזור החנות, ואת כרטיסי האשראי בחשבון ב־מדריכי כרטיסי אשראי. שני המספרים כבר על השולחן: 1,223,500 עד 1,835,300 שקל תגמול במודעה, ו־3.40 אחוז ועוד 1.20 שקל לפייפאל. עד שהמסילה נפתחת, זה גיוס, לא סליקה. אחרי הרישיון סופרים אם ישראל עלתה לרשימה, ואם העמלה יורדת מ־3.40.
מדריך קצר: איך מחשבים עמלת סליקה ובוחרים סולק
ממה מורכבת עמלת סליקה?
בדרך כלל אחוז מהעסקה ועוד סכום קבוע לכל עסקה, ולעיתים גם דמי מנוי חודשיים. מע״מ של 18% מתווסף לעמלה. ההסבר המלא בהמדריך לסליקה באינטרנט.
דוגמה מספרית
חנות שמוכרת 200 עסקאות בחודש של 150 שקל כל אחת, כלומר 30,000 שקל מחזור. בתעריף של 3.4% ועוד 1.20 שקל, העמלה היא 1,020 שקל ועוד 240 שקל, 1,260 שקל לפני מע״מ, וכ־1,487 שקל כולל מע״מ. זה כ־5% מהמחזור. חישוב המע״מ במחשבון מע״מ.
מה עושים עד שסטרייפ תיכנס?
משווים כמה סולקים מורשים לפי המחזור וגודל העסקה הממוצעת. בעסקאות קטנות הרכיב הקבוע מכביד, ובגדולות האחוז. אם המכירות בחו״ל, גם עמלת המרת המטבע נכנסת לחשבון.
לבדיקה בעצמכם: המדריך לסליקה באינטרנט · מחשבון מע״מ · המדריך לכרטיסי אשראי
הנתונים בכתבה לפי דיווחי החברות לבורסה ופרסומים בשוק. הכתבה אינה ייעוץ השקעות, ולפני החלטה כדאי לבדוק את הנתונים העדכניים ואת ההתאמה האישית.
היקף הגיוס עד 200 מיליון, וחלון הניצול פתוח עד 26 באוקטובר
אלקו מתחייבת להזרים לפחות 95 מיליון שקל בהנפקת הזכויות של אלקטרה נדל״ן
היקף הגיוס עד 200 מיליון, וחלון הניצול פתוח עד 26 באוקטובר
אלקטרה נדל״ן נמצאת עכשיו בחלון ניצול הזכויות. לפי לוח המועדים של הבורסה, יום האקס חל ב־16 באוקטובר ביחס 65 מניות לזכות אחת. הניצול התחיל ב־19 בחודש והוא נסגר ב־26. יום המסחר הראשון בנייר אלקטרה נד זכות2 נקבע ל־28 באוקטובר. אלקו, בעלת השליטה שמחזיקה 48.72 אחוז, הודיעה שתשתתף לפחות לפי חלקה ותזרים כ־95 מיליון שקל, ויכולה לקנות זכויות נוספות ממי שלא ינצל. היקף הגיוס אם כולם מנצלים הוא כ־200 מיליון שקל. כל זכות מקנה יחידה של 14 מניות במחיר 183.26 שקל. בהנחה של ניצול מלא המניות החדשות יהוו כ־18.17 אחוז מההון אחרי ההנפקה, וכ־17.47 אחוז בדילול מלא. מנכ״ל הבורסה אישר ב־12 באוקטובר את רישום הניירות למסחר.
הקרן החמישית בארה״ב: לאן הולך הכסף?
המספר השני מגיע מהקרן החמישית למקבצי דיור בארצות הברית, לא מדוח הזכויות. לפי דיווח בשוק ההון הקרן כבר גייסה יותר מחצי מיליארד דולר מול יעד של כמיליארד, ורכשה 12 מקבצי דיור עם 3,658 דירות להשכרה בעלות רכישה כוללת של כ־739 מיליון דולר. נכון לסוף הרבעון השני שווי הנכסים תחת ניהול החברה כ־9.7 מיליארד דולר. זו פעילות של שותף מנהל בקרנות, לא של קבלן בישראל. התמורה מהזכויות מיועדת למימון שוטף, לחיזוק ההון ולרכישות בשוק האמריקאי, בזמן שהריבית שם עדיין מקשה על רוכשי בתים ומחזקת ביקוש לשכירות במולטי־פמילי. בלי הון חדש בקבוצה המנהלת, קשה יותר להשלים את היעד של מיליארד דולר בקרן החמישית ולשמור על חלק השותף המנהל בעסקאות הבאות.
לפי דיווח בשוק המניה איבדה כ־67 אחוז מתחילת השנה. מחיר היחידה משקף הנחה של כ־15 אחוז מול שער של כ־15.4 שקל לפני ההודעה: 183.26 שקל ל־14 מניות הם כ־13.09 שקל למניה חדשה. בקיץ החברה ביטלה הנפקה לציבור ואחר כך השלימה הקצאה פרטית של כ־150 מיליון שקל בעיקר למוסדיים. אלקו לא נכנסה להקצאה עצמה, קנתה בשוק מניות בהיקף של כ־20 מיליון שקל, והחזקתה ירדה מתחת ל־50 אחוז. עכשיו היא שמה כסף בהנפקת הזכויות, לפי חלקה לפחות. אין מכרז מוסדי ואין מחיר שיתברר היום: המחיר כתוב ביחידה, והחלון פתוח עד סוף השבוע. מי שמחכה ל־28 באוקטובר בודק שער זכות סחירה, לא מחיר הנפקה חדש.
קיבלתם זכות: לנצל, למכור או לוותר?
מי שמחזיק 65 מניות מקבל זכות אחת. מי שמנצל משלם 183.26 שקל ומקבל 14 מניות חדשות. מי שלא מנצל ולא מוכר את הזכות נשאר עם אותו מספר מניות מול הון גדול יותר: אם כולם מממשים, החלק היחסי קטן בכ־18 אחוז. אלקו מנצלת לפחות לפי 48.72 אחוז, אז השליטה לא מתרוקנת. מי שמחזיק דרך קרן נאמנות, גמל או השתלמות לא לוחץ על כפתור ניצול: המנהל מחליט אם לשלם, למכור את הזכות או לתת לה לפקוע. באג״ח של החברה, 200 מיליון הון חדש זו כרית מול החוב הקיים, לא פירעון של סדרה. אין כאן דירה בישראל ואין משכנתא. יש זכות עד 26 באוקטובר, ומחיר יחידה שכבר כתוב. מול קרן כספית, תשלום 183.26 שקל לכל זכות הוא כסף שיוצא מהנזילות אל מניית מנהל קרנות בארצות הברית.
בודקים שני דברים. הראשון בחשבון הברוקראז׳: האם הופיעה שורה אלקטרה נד זכות2, והאם יש יתרת מזומן ל־183.26 שקל לכל זכות. השני בדוח הקופה: האם המסלול החזיק את המניה, והאם המנהל ניצל. את המחיר למניה חדשה מול האלטרנטיבה הנזילה אפשר לסמן ב־מחשבון תשואה, ואת משקל הנייר בתיק ב־מחשבון השקעה וחיסכון. אחרי 26 באוקטובר סופרים כמה מה־200 מיליון באמת נכנסו, ואם אלקו קנתה זכויות מעבר לחלקה. 95 מיליון זה הרצפה של בעלת השליטה. 200 מיליון זה התקרה אם כולם מנצלים. שני המספרים כבר על השולחן, והחלון נסגר בסוף השבוע.
מדריך קצר: מה עושים עם זכויות בהנפקת זכויות
יש שלוש אפשרויות
לנצל: משלמים 183.26 שקל לכל זכות ומקבלים 14 מניות. למכור: מוכרים את הזכות בבורסה בימי המסחר שלה. לוותר: הזכות פוקעת, ונשארים עם אותן מניות בחברה גדולה יותר. מי שלא עושה דבר בדרך כלל מפסיד את ערך הזכות.
דוגמה: כמה שווה זכות?
מחיר המימוש הוא כ־13.09 שקל למניה. אם המניה נסחרת ב־14 שקל, כל אחת מ־14 המניות שהזכות נותנת זולה בכ־0.91 שקל, ולכן הזכות שווה בערך 12.7 שקל לפני עמלות. מי שמחזיק 6,500 מניות מקבל 100 זכויות, שוות כ־1,270 שקל. השער 14 הוא הנחה להמחשה בלבד.
ובקרן או בגמל?
שם מנהל ההשקעות מחליט. מי שמחזיק ישירות צריך לבדוק בחשבון המסחר שהזכות הופיעה ושיש מזומן לניצול. איך מגייסים חברות כסף מוסבר במהי הנפקה פרטית ומהי ציבורית.
לבדיקה בעצמכם: מהי הנפקה פרטית ומהי ציבורית · השקעה במניות בזהירות · המדריך למס על רווחים בבורסה · איך בונים תיק השקעות לבד
ערך הזכות בדוגמה הוא ערך תיאורטי; המחיר בשוק יכול להיות שונה. הנתונים בכתבה לפי דיווחי החברות לבורסה ופרסומים בשוק. הכתבה אינה ייעוץ השקעות, ולפני החלטה כדאי לבדוק את הנתונים העדכניים ואת ההתאמה האישית.
ההצעה היחידה שנותרה עומדת על 16.75 דולר למניה, אחרי שהצעת המנכ״ל פקעה בלי עסקה
סטיל פרטנרס נותנת לאינמוד עד סוף החודש להחליט על מכירה במזומן
ההצעה היחידה שנותרה עומדת על 16.75 דולר למניה, אחרי שהצעת המנכ״ל פקעה בלי עסקה
קרן סטיל פרטנרס קבעה היום מועד אחרון להצעת המזומן על אינמוד. ב־9 ביולי הציעה לרכוש עד מלוא המניות ב־16.75 דולר למניה במזומן. אחרי יותר משלושה חודשים בלי הסכם סודיות ובלי חדר מידע, היא מודיעה שההצעה תפקע ב־30 באוקטובר. זו כרגע ההצעה היחידה שנותרה על השולחן. מי שמחזיק את המניה בחשבון ברוקראז׳ אמריקאי, או במסלול מניות חו״ל בקופה, רואה עכשיו תאריך יעד ולא חוזה חתום.
התחזית של אינמוד: 365 עד 375 מיליון דולר
המספר השני מגיע מהחברה עצמה, לא מהקרן. ב־13 באוקטובר דיווחה אינמוד מיוקנעם שההכנסות ברבעון השלישי צפויות ל־91.8 עד 92.0 מיליון דולר, ושההכנסות לשנה כולה יישארו בטווח 365 עד 375 מיליון דולר, בלי שינוי לתחזית הקודמת. הוועדה המיוחדת ממשיכה לבחון הצעה אסטרטגית, ולכן החברה לא תקיים שיחת משקיעים עם דוחות 11 בנובמבר. זה קצב מכירות של חברה שעדיין ציבורית. זה לא מחיר הרכישה.
לפני כחודש פקעה הצעת הקבוצה בראשות המנכ״ל משה מזרחי בלי עסקה. סטיל כותבת שהיא בעלת מניות ותיקה, שהיא טסה לתל אביב להיפגש עם חברי הוועדה, ושהחברה דרשה לבטל תביעה אישית נגד הדירקטורים כתנאי לפתיחת חדר מידע. היא טוענת שהדירקטוריון לא עצמאי מול המנכ״ל, ושבקבוצת הרכישה שלו ישבו גם יצרן של אינמוד והמפיץ בבריטניה. לדבריה הציעה להקפיא את התביעה למשך המשא ומתן, והחברה סירבה לפתוח חדר מידע בלי ביטול התביעה עצמה. במכתב היא מצטטת את דוחות אוגוסט: הכנסות 95.6 מיליון דולר ברבעון השני, שולי רווח גולמי 75 אחוז מול 80 אחוז אשתקד, ושולי תפעול שאינם לפי כללי החשבונאות 17 אחוז מול 28 אחוז. תחזית הרווח התפעולי לשנה הורדה ל־68 עד 73 מיליון דולר. זו ההורדה השישית מאז פברואר 2024. ההצעה של סטיל מאפשרת גם להישאר מושקע, לא רק למכור במזומן. זו עדיין הצעה, לא מכרז רכישה פתוח בבורסה.
16.75 דולר מול מחיר השוק: כמה זה שווה לכם?
נעילת יום שני הייתה כ־14.07 דולר. 16.75 דולר זה פרמיה של כ־19 אחוז על אותו שער. על מאה מניות זה 1,675 דולר במזומן מול כ־1,407 דולר בשוק, הפרש כ־268 דולר. על אלף מניות הפער כ־2,680 דולר, לפני מס. מס רווחי הון על ניירות ערך 25 אחוז, ורק על הרווח אם יש רווח. מי שנכנס במחיר גבוה מ־16.75 לא מקבל פרמיה, מקבל מזומן מתחת למחיר הקנייה. אם הדירקטוריון לא נכנס למשא ומתן עד 30 באוקטובר, נשארים עם מניה שמוכרת בקצב של כ־92 מיליון דולר לרבעון, אחרי 95.6 מיליון ברבעון הקודם. אין כאן דירה ואין משכנתא. יש מחיר מזומן מול מחיר שוק, ותאריך.
בודקים שני דברים. הראשון: האם המניה יושבת בתיק. בחשבון עצמאי זו שורה אחת עם הסימול. בקופה זה מסלול מניות חו״ל או מחקה נאסד״ק, לא בהכרח השם אינמוד על הדוח. השני: האם נפתח חדר מידע לפני סוף החודש. בלי בדיקת נאותות אין חוזה, ובלי חוזה אין מזומן ב־16.75. אפשר לסמן את הפרמיה ב־מחשבון תשואה ואת משקל מניות חו״ל ב־מחשבון השקעה וחיסכון. אחרי 30 באוקטובר סופרים אם ההצעה הוארכה, אם נפתח חדר מידע, או אם נשארים עם קצב המכירות של 92 מיליון דולר לרבעון בלי קונה.
מדריך קצר: יש הצעת רכש על מניה שלכם – מה בודקים
הצעה היא לא עסקה
כל עוד אין הסכם מחייב, המחיר בהצעה הוא רק אפשרות. המניה נסחרת מתחת למחיר ההצעה כי השוק מתמחר את הסיכוי שהעסקה לא תצא לפועל.
דוגמה: המס על מניה זרה
מי שקנה 100 מניות ב־12 דולר ומוכר ב־16.75 מרוויח 475 דולר. המס בשיעור 25% הוא כ־119 דולר. רווח במניה זרה מחושב בשקלים, כך ששינוי בשער הדולר משנה גם הוא את המס. ההסבר בהמדריך למס על רווחים בבורסה.
למכור עכשיו או לחכות?
מי שמוכר היום נועל את מחיר השוק ומוותר על הפרמיה האפשרית. מי שמחכה מקבל את הפרמיה רק אם העסקה נסגרת. השיקולים במתי כדאי למכור מניה ובאיך משקיעים בדולר.
לבדיקה בעצמכם: המדריך למס על רווחים בבורסה · מחשבון מס רווחי הון · מתי כדאי למכור מניה · איך משקיעים בדולר
הנתונים בכתבה לפי דיווחי החברות לבורסה ופרסומים בשוק. הכתבה אינה ייעוץ השקעות, ולפני החלטה כדאי לבדוק את הנתונים העדכניים ואת ההתאמה האישית.
המשקיעים החדשים נכנסים במחיר נמוך ממחיר השוק, ובעלי המניות הישנים נשארים עם כשליש מההון
גאוזי סוגרת גיוס של 7 מיליון דולר כדי לממן הסדר חוב
המשקיעים החדשים נכנסים במחיר נמוך ממחיר השוק, ובעלי המניות הישנים נשארים עם כשליש מההון
גאוזי סגרה הנפקה פרטית של 7 מיליון דולר כדי לממן הסדר חוב שאושר בבית המשפט המחוזי בתל אביב–יפו. בדוח שהוגש לרשות ניירות הערך האמריקאית נכתב שההסכם נחתם ב־12 באוקטובר והושלם ב־15 בחודש: 2,383,279 מניות רגילות במחיר 2.9371 דולר למניה. לפי פרסומים בשוק, השווי בהנפקה הראשונה היה 319 מיליון דולר, ומאז נמחקו כ־98 אחוז ממנו. מי שמחזיק את המניה בחשבון ברוקראז' אמריקאי או בקרן שעוקבת אחרי נאסד"ק יושב עכשיו על כ־30 אחוז מההון, אחרי דילול מלא.
מ־319 מיליון דולר לכ־5 מיליון: מה נשאר לבעלי המניות?
המספר השני מגיע מההנפקה בוול סטריט. גאוזי יצאה לבורסה לפי 319 מיליון דולר, וכיום נסחרת לפי שווי של כ־5 מיליון דולר בלבד. המחיר בשוק עמד על כ־4.40 דולר למניה, מעל מחיר הגיוס. המשקיעים החדשים, בראשות המנכ"ל המייסד אייל פסו, נכנסים במחיר נמוך מהמסחר החי. בנוסף יוקצו 953,311 מניות לנאמני ההסדר, עורכי הדין אהוד גינדס וסימיון קידר. סך ההקצאה 3,336,590 מניות. אחרי ההשלמה יחזיקו הרוכשים כ־50 אחוז בדילול מלא, הנאמנים כ־20 אחוז, ובעלי המניות שנותרו כ־30 אחוז. ההסדר מסדיר התחייבויות של כ־61 מיליון דולר מלפני פתיחת ההליך. החברה מפתחת זכוכית חכמה ששולטת במעבר אור, לשווקי ארכיטקטורה, רכב, תעופה ומסילות.
בית המשפט נתן תוקף סופי להסדר ב־8 בספטמבר, לפי חוק חדלות פירעון ושיקום כלכלי, בתיק 51175-03-26. הדירקטוריון הרחיב את ההון הרשום ל־5 מיליון מניות. אין צורך באישור אסיפת בעלי מניות, כי העסקה יושבת על צו בית המשפט. מתוך שבעת המיליון, 1.638 מיליון דולר יוחזקו אצל הנאמנים ויוחזרו לרוכשים אם בית המשפט המסחרי בליון לא יאשר במלואו את תוכנית ההמשך של החברה־הבת הצרפתית סייפטי טק עד 13 בנובמבר, והמניות המתאימות יבוטלו. החברה התחייבה להגיש תשקיף מכירה חוזרת לרשות האמריקאית בתוך 60 יום מהגשת הדוח השנתי לשנת 2025, ולבקש רישום המניות החדשות בנאסד"ק. המניות הוקצו לפי פטור מרישום למשקיעים כשירים. נושאי המשרה חתמו על נעילה ל־30 יום. המשרד הרשום ברחוב התחיה 14 בתל אביב.
מה זה אומר לבעלי המניות הוותיקים?
מי שמחזיק מניית גאוזי בחשבון השקעות בחוץ לארץ מקבל דילול חד: שלושה מכל עשרה חלקים של החברה נשארים אצלו, שבעה עוברים למשקיעים החדשים ולנאמנים. 7 מיליון דולר הם המזומן שנכנס לקופה. 61 מיליון דולר הם החובות שההסדר מכסה, לא תשלום במזומן של מלוא הסכום ביום אחד. 319 מיליון דולר היו השווי בהנפקה. הפער ביניהם הוא מה שנמחק למי שנכנס אז ולא מכר. עובד או נושה בודק אם השכר והחוב נכנסים להסדר שממומן מהיום הראשון, ואם 1.638 מיליון דולר לא חוזרים לצרפת. מס רווח הון על נייר זר הוא 25 אחוז אם מוכרים את מה שנשאר. בודקים את הפער ב־מחשבון השקעה וחיסכון, ואת הכסף שמחכה מחוץ למניה ב־מדריך הקרנות הכספיות.
בודקים אחרי הרישום. סופרים אם 2,383,279 המניות נרשמו בנאסד"ק, אם 1.638 מיליון דולר נשארו בקופה אחרי ליון, ואם בעלי המניות הישנים באמת יושבים על 30 אחוז. עד שהזכוכית החכמה חוזרת לצבר ההזמנות, התמורה למחזיק הישן היא נייר שדולל. 7 מיליון דולר הם סבב ההצלה. 319 מיליון דולר היו סבב ההנפקה. הפער ביניהם הוא מה שנשאר בידי מי שלא מכר בדרך.
מדריך קצר: מה זה דילול, ואיך הוא פוגע בבעלי המניות
מה זה דילול?
כשחברה מנפיקה מניות חדשות, כל מניה קיימת מייצגת חלק קטן יותר מהחברה. בהסדר חוב הדילול יכול להיות חריף, כי המשקיעים החדשים והנושים מקבלים את רוב ההון.
דוגמה מספרית
מי שהחזיק 1% מהחברה לפני ההסדר, יחזיק אחריו כ־0.3%, כי בעלי המניות הקיימים יורדים לכ־30% מההון. אם השווי לא גדל, גם ערך האחזקה יורד בהתאם.
מה עושים עם הפסד במניה?
הפסד ממומש מקזז רווחי הון מאותה שנה. מכירה של מניה שירדה מאפשרת לחסוך מס על רווח במקום אחר. ההסבר בהמדריך למס על רווחים בבורסה ובמחשבון מס רווחי הון.
לבדיקה בעצמכם: המדריך למס על רווחים בבורסה · מחשבון מס רווחי הון · מתי כדאי למכור מניה · המדריך להנפקה ראשונה לציבור
הנתונים בכתבה לפי דיווחי החברות לבורסה ופרסומים בשוק. הכתבה אינה ייעוץ השקעות, ולפני החלטה כדאי לבדוק את הנתונים העדכניים ואת ההתאמה האישית.
במאגר כ־1.7 מיליארד חביות, וההפקה הראשונה מתוכננת ל־2028
נאוויטס מקבלת אישור בריטי להפיק נפט, והמניה מובילה בתל אביב
במאגר כ־1.7 מיליארד חביות, וההפקה הראשונה מתוכננת ל־2028
שר החוץ הבריטי אד מיליבנד אישר את פיתוח מאגר סי ליון מצפון לאיי פוקלנד. נאוויטס פטרוליום מחזיקה 65% ומפעילה, ורוקהופר הבריטית מחזיקה 35%. החברה לא פרסמה דיווח מיידי לבורסה, בטענה שהאישור אינו דורש אותו. בבורסה בתל אביב המניה בכל זאת הובילה את מדד ת״א 35, עם עלייה של כ־3.7%, ביום שהמדד עצמו ירד כ־0.5%. מי שיש לו קרן השתלמות במסלול כללי או מנייתי יושב על הנייר הזה בלי לבחור אותו, כי נאוויטס נמצאת במדד הגדול.
1.7 מיליארד חביות: כמה מזה של נאוויטס?
המספר הראשון מגיע מדיווח בלונדון: במאגר כ־1.7 מיליארד חביות נפט במקום. זה מלאי גולמי. העתודה של נאוויטס רשומה בנפרד. בדף הפרויקט של החברה רשומים לנאוויטס עצמה 216 מיליון חביות שווה־ערך נפט בעתודות מוכחות ומשתמעות, ועוד 603 מיליון במשאבים מותנים. החברה הבת הבריטית, שמפעילה את השדה, כתבה בהחלטת ההשקעה הסופית שהשדה כולו נושא 319 מיליון חביות מוסמכות, ושלב ראשון מגיע לשיא של כ־50 אלף חביות ביום. ההפקה הראשונה מתוכננת למרץ 2028. 1.7 מיליארד הוא מה שיש בשדה. 216 הוא מה שנאוויטס סופרת כעתודה שלה. 50 אלף הוא קצב יומי, והוא נכנס לחשבון רק אחרי שהנפט עולה על הסיפון.
השלב הראשון הוא 11 בארות תת־ימיות אל מתקן הפקה צף משופץ. כשלוש שנים אחרי הנפט הראשון אמורות להתווסף 12 בארות. המרחק כ־220 קילומטר מצפון לאיים. לפי צו משאבי הטבע הימיים של פוקלנד מ־1994, המושל רשאי לתת רישיון הפקה רק בהסכמת שר החוץ הבריטי. זה הצעד שנחתם בלונדון. עד שהוא לא היה, החלטת ההשקעה כבר הייתה רשומה, והבארות כבר היו בתוכנית. מה שהשתנה הוא החותמת המדינית שמאפשרת להוציא אותן לים.
ארגנטינה רואה באיים שטח שלה. הנשיא חאבייר מיליי איים בסנקציות על החברות, על ספקים ועל בעלי מניות, ופנה לבית הדין הבינלאומי לדיני הים בהמבורג בבקשה לעצור את הפיתוח. שני קבלנים כבר חדלו לעבוד בפרויקט. נאוויטס כתבה שהיא מחליפה אותם, שממשלות פוקלנד ובריטניה תומכות, ושבשלב זה אין השפעה מהותית לרעה. לונדון אמרה שתשתף פעולה עם ההליך ולא תבטל את הרישיונות. עד שיש פסק דין, הסיכון יושב במניה.
מה זה אומר לחוסכים שמחזיקים את המדד?
מי שמחזיק נאוויטס בקרן או במדד ת״א 35 מקבל נייר שנסחר על תאריך הפקה ב־2028 ועל סיכון משפטי מארגנטינה. האישור הבריטי מוריד חסם מדיני. הוא אינו מכניס מזומן לעו״ש ואינו מחלק דיבידנד. יום עלייה של 3.7% על מניה אחת במדד של 35 שמות זז מעט בקרן כללית. יום ירידה כשקבלן עוזב גם הוא רעש, עד שהוא חוזר. מי שרוצה חשיפה לנפט בודק כמה מהקרן יושבת על האנרגיה הישראלית. בודקים את הפער ב־מחשבון השקעה וחיסכון, ואת הכסף שמחכה מחוץ למניה ב־מדריך הקרנות הכספיות.
בודקים אחרי החותמת, לא במאגר. סופרים אם הקידוח התחיל, אם 11 הבארות ירדו למים, ואם מרץ 2028 נשאר בלוח הזמנים של החברה. 1.7 מיליארד הוא מה שבמאגר. 216 מיליון הוא מה שנאוויטס רושמת כעתודה. 50 אלף הוא השיא של השלב הראשון. 3.7% הוא יום מסחר אחד. עד שהנפט עולה על הסיפון, האישור הוא נייר מדיני, לא תזרים.
מדריך קצר: עתודות, משאבים ומניה במדד
מה ההבדל בין נפט במקום לעתודות?
נפט במקום הוא כל מה שיש במאגר. עתודות הן החלק שמתוכנן להפיק בצורה כלכלית. משאבים מותנים תלויים בתנאים נוספים. לכן 1.7 מיליארד חביות במאגר הופכות ל־216 מיליון חביות עתודה של נאוויטס.
דוגמה מספרית: משקל במדד
אם מניה מהווה 2% ממדד ת״א 35, עלייה של 3.7% בה מוסיפה למדד כ־0.07%. בחיסכון של 100 אלף שקל במסלול מחקה זה כ־74 שקל. משקל המניה כאן להמחשה. ההסבר במה זו קרן נאמנות.
צריך לפעול בגלל אישור כזה?
חוסך במסלול מחקה לא צריך לעשות דבר. מי שמחזיק את המניה ישירות בודק את הסיכון המשפטי ואת לוח הזמנים עד 2028, לפי מתי כדאי למכור מניה.
לבדיקה בעצמכם: מה זו קרן נאמנות · איך בוחרים קרן השתלמות · מתי כדאי למכור מניה · הבורסה יורדת – מה עושים
הנתונים בכתבה לפי דיווחי החברות לבורסה ופרסומים בשוק. הכתבה אינה ייעוץ השקעות, ולפני החלטה כדאי לבדוק את הנתונים העדכניים ואת ההתאמה האישית.
לפי איגוד יבואני הרכב מסרה היבואנית 62,657 מכוניות עד סוף החודש שעבר
כלמוביל עדיין לא חזרה לפעילות מלאה חמישה ימים אחרי אירוע הסייבר
לפי איגוד יבואני הרכב מסרה היבואנית 62,657 מכוניות עד סוף החודש שעבר
ב־14 באוקטובר זיהה צוות הטכנולוגיות של כלמוביל אירוע אבטחת מידע במערכות המחשוב של החברה. חמישה ימים אחר כך עדיין מדווחים בענף הרכב שמערכות בסוכנויות, במוסכים ובמערך החלפים לא חזרו לפעולה מלאה, ויש עיכובים במסירות ובעבודות. כלמוביל היא קבוצת הרכב הגדולה בארץ, עם מחזור שנתי של מיליארדי שקלים. זה לא תקלה באתר הזמנות. זה שרשרת שירות שמזינה מוסך, חלף ומסירת מפתח.
לפי נתוני איגוד יבואני הרכב, מתחילת השנה ועד תום החודש שעבר מסרה כלמוביל 62,657 מכוניות חדשות. היא מייבאת יונדאי, מיצובישי, מרצדס, ג'אקו ואורה, ונמצאת בשליטת משפחת חרל״פ. 62,657 הוא לא סיסמה על גודל. זה כמה נהגים מחכים לטיפול, לחלף או למסירה דרך אותה רשת. מי שיש לו יונדאי או מרצדס במוסך מורשה של היבואנית פוגש את האירוע בלוח הזמנים, לא בכותרת.
כלמוביל שלחה ללקוחות דיוור ב־14 באוקטובר. בהודעה נכתב שזוהה אירוע אבטחת מידע, שהחברה ערוכה לאירוע כזה, שצוותים ייעודיים בודקים את המקור, ושהרגולטורים עודכנו. אולמות התצוגה, שירות הלקוחות, מרכזי השירות ומערך מסירת רכבים חדשים ויד שנייה ממשיכים לפעול, אך ייתכנו עיכובים. היקף הנזק למערכות ומהות המידע שייתכן שדלף עדיין לא פורסמו. השירות במוסכים צומצם למתכונת חלקית, והחברה ביקשה התחשבות.
רגולציית סייבר לרכב: המלצה, לא חובה
מערך הסייבר הלאומי התריע לפני שנתיים על תרחיש של מתקפה רחבה על ענף הרכב. מאז היבואנים מתמודדים עם ניסיונות שוטפים. משרד התחבורה פרסם לאחרונה קובץ הנחיות סייבר ליבואניות, מהמוסכים ועד המחשבים הארגוניים, כולל בדיקות טרום־מסירה. ההנחיות הן המלצה, לא חובה. עיקר הכובד הוטל על רגולציות אירופיות שמחייבות יצרנים לנהל סיכוני סייבר בייצור ובעדכוני תוכנה מרחוק. התקנים האלה חלים על רכב בתקינה אירופית שנמכר מיולי 2024. על הכביש נעים רכבים מקושרים ישנים יותר, שלא עומדים בהם. הנחיה מחייבת הייתה מכריחה גם יבואנים קטנים להשקיע מאות אלפי שקלים בהגנה. המשרד השאיר המלצה.
הרכב במוסך או מחכה למסירה – מה עושים?
אם הרכב במוסך כלמוביל, העבודה והחלפים עלולים להתעכב גם כשהאולם פתוח. אם מחכים למסירת יונדאי או מרצדס חדשה, הרישום והמסירה עלולים לזוז, גם אם ההזמנה כבר שולמה. בענף מדווחים שגם רישום מכוניות חדשות במערכות המשרד שובש בימים הראשונים, כך שלקוח שכבר שילם מקדמה עלול לחכות ללוחית גם כשהרכב פיזית בסוכנות. 62,657 מסירות עד סוף החודש שעבר אומרות שהלחץ על הלוח גדול. מי שמממן את הרכב בכרטיס או בהלוואה בודק את הריבית וההחזר ב־מחשבון ההלוואה וב־מדריך כרטיסי האשראי, לא מחכה שהמערכת תחזור כדי לגלות שהחיוב כבר רץ. על דליפת נתונים אין מספר. מי שמסר תעודת זהות, חשבון בנק או כרטיס ליבואנית שומר עין על החיובים עד שיתברר מה דלף.
שתי שאלות נשארות פתוחות. כמה ימים יימשכו העיכובים אחרי החמישה שכבר נספרו, והאם קצב המסירות ייעצר החודש כי הרישום במערכות המדינה משובש. הרכב על הכביש והמחשב של היבואנית הם שני סיכונים שונים. התקן האירופי מיולי 2024 נוגע לרכב חדש. האירוע של 14 באוקטובר נוגע לסוכנות, למוסך ולחלף. מי שמערבב ביניהם מחליף טיפול בחלף בסיסמה על סייבר. בודקים אחרי הפרסום אם המוסכים חזרו במלואם, אם הרישום במערכות המשרד נפתח שוב, ואם 62,657 המסירות ממשיכות להיספר גם החודש. מי שיש לו ביטוח חובה שנגמר בזמן העיכוב לא מקבל הארכה אוטומטית מהיבואנית. בודקים את הפוליסה מול תאריך המסירה החדש.
מדריך קצר: חברה שמחזיקה את הפרטים שלכם נפרצה – מה עושים
מה לבדוק בחשבון?
לעבור על פירוט החיובים בכרטיס האשראי ובחשבון הבנק בשבועות הקרובים. חיוב לא מוכר מבררים מיד מול חברת האשראי. אפשר גם להגדיר התראות על כל עסקה. הכלים בהמדריך לכרטיסי אשראי.
איך מזהים ניסיון הונאה?
אחרי פריצה מגיעות לעיתים הודעות או שיחות בשם החברה שנפרצה. לא מוסרים קודים או פרטי כרטיס בטלפון, ולא לוחצים על קישורים בהודעה. ההסבר בהונאה בנקאית בטלפון – איך מתגוננים.
המסירה מתעכבת והרכב ממומן – כמה זה עולה?
דוגמה: הלוואה של 100 אלף שקל לשלוש שנים בריבית של 7.75% היא החזר של כ־3,122 שקל בחודש. אם ההחזר מתחיל לפני שהרכב נמסר, כל חודש עיכוב הוא תשלום על רכב שעוד לא קיבלתם. בודקים מול הסוכנות את מועד התשלום הראשון, ומחשבים במחשבון הלוואה – החזר חודשי וריבית ובמחשבון ליסינג מול הלוואה.
לבדיקה בעצמכם: המדריך לכרטיסי אשראי · הונאה בנקאית בטלפון – איך מתגוננים · מחשבון הלוואה – החזר חודשי וריבית · מחשבון ליסינג מול הלוואה · מחשבון רכב חדש, יד שנייה או ליסינג
הנתונים בכתבה לפי דיווחי החברות לבורסה ופרסומים בשוק. הכתבה אינה ייעוץ השקעות, ולפני החלטה כדאי לבדוק את הנתונים העדכניים ואת ההתאמה האישית.
גיוס מתוכנן של 250 עד 350 מיליון שקל, ומשרד הביטחון כבר שילם שני מיליארד על פיתוח מגן אור
סיון טכנולוגיות מקדמת הנפקה לפי שווי של מעל מיליארד שקל
גיוס מתוכנן של 250 עד 350 מיליון שקל, ומשרד הביטחון כבר שילם שני מיליארד על פיתוח מגן אור
סיון טכנולוגיות מקדמת הנפקה ראשונית בבורסה בתל אביב לפי שווי מוערך של 1.2 עד 1.8 מיליארד שקל לפני הכסף. לפי דיווח עסקי תבקש החברה לגייס 250 עד 350 מיליון שקל בחודשים הקרובים, וחלק מבעלי המניות הקיימים יימכרו נתח בהצעת מכר. זה לא שווי של חברת ענק. זה שווי של יצרנית לייזר עם 200 עובדים בהר חוצבים, שנכנסה ממפעל ריתוך אזרחי אל ליבת מערכת ההגנה אור איתן.
שני מיליארד על מגן אור: מאיפה מגיעה ההכנסה
המספר השני לא מגיע מההנפקה. בדיווח נפרד נמסר שמשרד הביטחון שילם שני מיליארד שקל על פיתוח מערכת הלייזר של רפאל, מגן אור, ועלות כל מכוון לייזר היא עשרות מיליוני דולרים. יירוט בכיפת ברזל מוערך בכ־30 אלף דולר. יירוט בלייזר עולה כ־5 עד 10 דולר לשימוש. זה הפער שהמשקיע קונה, וגם משלם המסים. בעננות ובאובך היעילות יורדת, ונדרשת פריסה רחבה. המערכת כבר נמסרה לצה"ל בסוף השנה הקודמת.
המייסד ד"ר אייל שקל מחזיק כ־26% מהמניות. קרן אלה, שמנהלת כספי בעלי הון אמריקאים, מחזיקה 25%. פירסט מנהטן מחזיקה כ־23% עבור משקיעים אמריקאים. אלביט מחזיקה כ־5%, אחרי השקעה מוערכת של פחות מ־10 מיליון דולר לאורך השנים. אלה ופירסט מנהטן מחזיקות יחד כמחצית, וצפויות למכור חלק בהצעת המכר. מי שקונה בהנפקה נכנס אחריהם, לא לפניהם.
סבב הגיוס האחרון בוצע לפי שווי מוערך של 350 מיליון דולר, כ־1.1 מיליארד שקל. בתוך החברה יש מי שמכוון ל־550 עד 600 מיליון דולר, כ־1.7 עד 1.8 מיליארד שקל. הפער בין הסבב האחרון לשווי המבוקש הוא בדיוק מה שהבורסה תמחור. לפי דיווח עסקי קודם ההכנסות עלו מכ־40 מיליון שקל ב־2024 לכ־100 מיליון ב־2025, עם צפי לצמיחה נוספת בעשרות אחוזים. בדיווח העדכני מדובר בהכנסות שנתיות של עשרות מיליוני דולרים ובצבר הזמנות של מאות מיליוני דולרים בארץ ובחו"ל. שני התיאורים יכולים לחיות יחד. אף אחד מהם אינו דוח מבוקר לציבור.
הסכסוך עם אלביט עיכב את ההנפקה יותר משנה. הסכם מ־2015 נתן לאלביט בלעדיות בשוק הביטחוני. סיון ביקשה לשווק בעצמה. אחרי גישור של משרד הביטחון נשארה בלעדיות בארץ דרך אלאופ, ובחו"ל סיון יכולה למכור באופן עצמאי מערכות מתחת לרף של קילוואט. היקף התמלוגים שאלביט משלמת לסיון עלה בפשרה. בלי אישור מלמ"ב על מה מותר לחשוף בתשקיף, ההנפקה לא יוצאת. פועלים אי.בי.אי כבר גויסה לחיתום.
כדאי לקנות בהנפקה?
קרן השתלמות וקרן נאמנות שקונות הנפקות בת"א ייכנסו לפי שווי גבוה מהסבב האחרון, בשוק שבו מדד הביטחוניות ירד ביותר מ־40% משיא מרץ. מתחילת השנה הונפקו 21 חברות לפי שווי מצטבר של 33 מיליארד שקל, כולל בגירה לפי כ־3.4 מיליארד אחרי הכסף בתחילת יוני. אם הדשדוש נמשך, ההנפקה עלולה להידחות. אם היא יוצאת ב־1.2 מיליארד, אתם קונים חברה שצבר ההזמנות שלה נשען על תקציב ביטחון ועל ייצוא. 250 עד 350 מיליון שקל גיוס זה מזומן למפעל. 1.2 עד 1.8 מיליארד זה המחיר שאתם משלמים על המניה.
בודקים בתשקיף, לא בהערכה. אחרי האישור של מלמ"ב סופרים הכנסות וצבר, לא רק שווי יעד. משווים את המחיר מול מחשבון השקעה וחיסכון, ואת הכסף שמחכה מחוץ להנפקה מול מדריך קרנות כספיות. מיליארד הוא שווי היעד. שני מיליארד הוא מה ששולם על פיתוח מגן אור. 250 עד 350 הוא הגיוס. הפער ביניהם הוא כמה מהלייזר כבר במאזן שלכם, וכמה עדיין בהבטחה.
מדריך קצר: איך מחשבים דילול בהנפקה ראשונה
מה זה שווי "לפני הכסף"?
זה השווי לפני הגיוס. להמחשה: שווי של 1.5 מיליארד שקל לפני הכסף וגיוס של 300 מיליון שקל נותנים שווי של 1.8 מיליארד אחרי הכסף. הציבור מחזיק כ־16.7% (300 חלקי 1,800).
על מה לשים לב בתשקיף?
תלות בלקוח אחד, כמו משרד הביטחון, היא סיכון. כך גם מכירת מניות של בעלי השליטה בהנפקה. רשימת סימני האזהרה נמצאת בהנפקות – תמרורי אזהרה.
איך מעריכים את המחיר?
מול חברות דומות לפי מכפיל רווח. ההסבר נמצא במה זה מכפיל רווח.
לבדיקה בעצמכם: המדריך להנפקה ראשונה לציבור · הנפקות – תמרורי אזהרה · מהי הנפקה פרטית ומהי ציבורית · מה זה מכפיל רווח
הנתונים בכתבה לפי דיווחי החברות לבורסה ופרסומים בשוק. הכתבה אינה ייעוץ השקעות, ולפני החלטה כדאי לבדוק את הנתונים העדכניים ואת ההתאמה האישית.
לפי גמל־נט החשיפה במסלול הכללי עלתה ל־52%, ובתיק הציבור של בנק ישראל יושבים 7.62 טריליון שקל
המסלול הכללי בקרן ההשתלמות כבר מחזיק יותר ממחצית במניות
לפי גמל־נט החשיפה במסלול הכללי עלתה ל־52%, ובתיק הציבור של בנק ישראל יושבים 7.62 טריליון שקל
המסלול הכללי בקרן ההשתלמות כבר לא סולידי כמו שנשמע. לפי נתוני גמל־נט של רשות שוק ההון, החשיפה למניות במסלול הזה עלתה מכ־24% ב־2010 לכ־52% כיום. מי שחשב שהכסף "כללי" יושב בעיקר באג״ח מגלה שיותר ממחצית התיק כבר במניות. זה לא מסלול חדש. זה אותו שם, עם הרכב אחר לגמרי.
ב־2015 השיעור היה כ־35%. ב־2022, בעיצומן של ירידות בשווקים, הוא כבר הגיע לכ־43%. בפנסיה, במסלול לבני 50 ומטה, החשיפה קפצה מכ־42% ב־2016 לכ־58% כיום. בתוך כ־15 שנה רכיב המניות בחיסכון יותר מהוכפל, במקביל לירידה באג״ח. בארה״ב התיק הקלאסי הוא 60% מניות ו־40% אג״ח. ישראל מתקרבת לשם בלי שרוב החוסכים בחרו בזה במפורש.
7.62 טריליון: איפה יושב הכסף של הציבור
המספר השני מגיע מתיק הנכסים של הציבור בבנק ישראל, לא מגמל־נט. ברבעון השני עלה שווי התיק בכ־332 מיליארד שקל, לרמה של כ־7.62 טריליון. עלייה של 4.6%. התיק שמנהלים המוסדיים עבור הציבור הגיע לכ־3.5 טריליון שקל, אחרי עלייה של כ־198 מיליארד באותו רבעון. מניות המוחזקות בחו״ל בתיק הציבור הגיעו לכ־901 מיליארד שקל, מתוך השקעות חוץ של כ־1.45 טריליון. כלומר חלק גדול מה־52% שגמל־נט רושם יושב על מדדים בחוץ, לא רק על תל אביב.
מזומן ופיקדונות באותו תיק עומדים על כ־2.54 טריליון שקל, בערך שליש מהכל. קרנות הנאמנות בארץ הגיעו לכ־826 מיליארד שקל. הזרימות החדשות שם הלכו בעיקר לקרנות כספיות ולאג״ח ישראליות, לא למניות. הציבור שסוחר בקרנות כבר מזיז קצת כסף לחוב. המוסדיים במסלול הכללי לא מורידים רגל מהגז, כי הם מתחרים זה בזה על תשואה שנתית. מי שנשאר במסלול ברירת המחדל מקבל את ההימור שלהם, לא בהכרח את ההימור שלו.
מה זה אומר לחיסכון שלכם?
נניח שיש בקרן ההשתלמות 200 אלף שקל במסלול הכללי. 52% זה כ־104 אלף במניות. ירידה של 30% במניות, כמו בקורונה, מוחקת על הנייר כ־31 אלף שקל מהקרן כולה, בערך 15%. בפנסיה של בני פחות מ־50, עם 58% מניות, אותה ירידה מוחקת קרוב ל־17% מהמסלול. זה לא קריסה של כל החשבון, וזה גם לא "רק אג״ח". מי שקרוב לגיל 60 ובמסלול כללי ישן חושב שהוא סולידי. המסלול כבר לא אותו מוצר שהיה לפני 15 שנה.
תשואות האג״ח הממשלתיות בשווקים הגדולים כבר מעל 5%. מתמטית הפער מול מניות הצטמצם. אם התשואות עולות בגלל אינפלציה או פרמיית סיכון, זה לוחץ על מניות. אם הן עולות כי חברות מגייסות כדי להתרחב, זה יכול להיות סימן לצמיחה. בשבוע שעבר מדד S&P 500 ירד בכ־2% ומדד הנאסד״ק בכ־4%. מי שמנסה לתזמן יציאה וכניסה בדרך כלל מפספס את שני הצדדים. לטווח של 10 עד 20 שנה שנה אחת נבלעת. למי שצריך את הכסף בעוד שנתיים, 52% מניות במסלול שנקרא כללי הוא הימור גדול מדי.
בודקים את המסלול בפועל, לא לפי השם. בגמל־נט רואים את שיעור המניות של הקרן שלכם, לא את הממוצע הענפי. אם האופק קצר, מעבירים חלק למסלול אג״ח או כספי. אם האופק ארוך, נשארים במניות ומוודאים שדמי הניהול לא אוכלים את הפער. משווים תשואה ב־מחשבון תשואה, ובודקים את הרכב הפנסיה מול מדריך קרן פנסיה. 52% הוא לא יעד וגם לא תקרה. הוא מה שיש עכשיו במסלול שנשמע סולידי. 7.62 טריליון הוא גודל התיק. הפער ביניהם הוא כמה מהכסף שלכם באמת זז כשהבורסה נופלת.
מדריך קצר: כמה סיכון יש במסלול "כללי"
כמה מניות יש בפועל?
להמחשה: בקרן השתלמות של 200 אלף שקל במסלול כללי, 52% הם כ־104 אלף שקל במניות.
מה קורה בירידה?
להמחשה: ירידה של 20% במניות מורידה כ־20,800 שקל, כ־10.4% מהחיסכון, עוד לפני האג״ח. מי שקרוב למשיכה יכול לשקול מסלול סולידי יותר. איך בוחרים מסלול מוסבר באיך בוחרים קרן השתלמות.
ומה עם דמי הניהול?
באותה תשואה, דמי ניהול נמוכים משאירים יותר כסף. ההסבר נמצא בדמי ניהול סמויים בקרנות השתלמות.
לבדיקה בעצמכם: איך בוחרים קרן השתלמות · דמי ניהול סמויים בקרנות השתלמות · איך מושכים מקרן השתלמות בלי לפגוע בהטבה · קופת גמל להשקעה · איך בונים תיק השקעות לבד
הנתונים לפי ההודעות הרשמיות ופרסומים בשוק. הסכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד, ואינם ייעוץ.
8.66 מיליארד לדיור. החוב על הדירות כבר 675 מיליארד, והפריים עלה לרבע מהתמהיל
המשכנתאות ירדו בחודש החגים אבל הקצב היומי דווקא עלה
8.66 מיליארד לדיור. החוב על הדירות כבר 675 מיליארד, והפריים עלה לרבע מהתמהיל
מי שפותח את לוחות המשכנתאות של בנק ישראל אחרי החגים רואה ירידה. משכנתאות לדיור הסתכמו ב־8.66 מיליארד שקל, נפילה של 20.5% מול החודש שלפניו. כולל הלוואות לכל מטרה הסכום הגיע ל־9.1 מיליארד. זה לא אומר שהאשראי התייקר או שהסניפים סגרו את הברז. זה אומר שהחודש היה קצר יותר. מי שמחלק את הסכום בימי עסקים מקבל תמונה הפוכה, ומי שכבר משלם החזר לא מקבל הנחה מהחגים.
התאחדות יועצי המשכנתאות חישבה קצב ליום עסקים, אחרי שקלול ערבי חג וחול המועד בחצי יום. בחודש שלפני החגים הקצב היה כ־520 מיליון שקל ליום. בחודש החגים הוא עלה כ־3%, לכ־536 מיליון. הבנקים המשיכו לחתום באותו קצב, רק עם פחות ימים פתוחים. זה דפוס שחוזר: באוקטובר לפני שנתיים הירידה החודשית הייתה 19%, ובאוקטובר אשתקד כ־23%. מי שדוחה חתימה כי החודש ירד מערבב בין מספר ימי סניף לבין מחיר הכסף. אבי יוסופוב, סגן יו״ר ההתאחדות, אומר שהשוק מתנהל חזק ויציב, בשונה משוק הדיור שנחלש, ושעסקאות עבר במבצעי מימון מבשילות עכשיו למשכנתאות בפועל.
המלאי מספר סיפור אחר מהזרימה החודשית. בסקירת החוב של בנק ישראל לרביע השני יתרת החוב לדיור של משקי הבית עמדה על כ־675 מיליארד שקל, עלייה של כ־13 מיליארד, 1.9%, כמעט כולה מהבנקים. סך חוב משקי הבית הגיע לכ־935 מיליארד. החוב שאינו לדיור קפץ 3.6% לכ־260 מיליארד, בקצב שנתי של כ־10%. ברביע השני עצמו נלקחו כ־29 מיליארד משכנתאות חדשות, בניכוי עונתיות. ביולי ובאוגוסט הממוצע החודשי היה כ־10 מיליארד. חודש חגים עם 8.66 מיליארד לא מוחק את המלאי. הוא רק מאט את התוספת לשבועות ספורים.
התמהיל חשוב יותר מהשורה העליונה. משקל מסלול הפריים עלה מ־24% ל־26%, בעיקר על חשבון המשתנה הלא־צמודה. המסלולים צמודי המדד נשארו בשפל של 8%. הלוואות הגישור ירדו ל־12.8%. הריבית המשוקללת ירדה קלות ל־4.35%. ריבית בנק ישראל עומדת על 3.25%, והפריים על 4.75%. ב־21 באוקטובר תתפרסם ההחלטה הבאה. מי ששם רבע מההלוואה בפריים מחכה לאותו יום. שלושה רבעים בקבועה לא זזים באותה ישיבה.
מתחילת השנה הביצועים לדיור הגיעו ל־88.3 מיליארד שקל, ו־93.3 מיליארד כולל לכל מטרה. זה עלייה של 12% מול אותה תקופה אשתקד, מעט מעל קצב השיא של 2021 ו־2022. הלוואות לכל מטרה עלו ל־4.9% מהביצועים. זאת לא דירה חדשה. זה שעבוד של דירה שכבר יש, בשביל מזומן בחשבון. אותה משכנתא, בלי מפתח חדש מולה. מי שמושך ככה מכניס את המזומן לאותו תיק של 675 מיליארד, עם אותם כללי מימון: עד 75% משווי הדירה לדירה יחידה, 70% למשפרי דיור, 50% למשקיע.
מה זה אומר למי שלוקח משכנתא עכשיו?
הירידה החודשית לא מקצרת את ההחזר למי שכבר חתם, וגם לא מוזילה את הפריים למי שסוגר עכשיו. הפער בין 8.66 מיליארד ל־9.1 מיליארד הוא בעיקר מזומן על דירה קיימת, לא דירה שנמכרה החודש. על מיליון שקל במסלול פריים, רבע נקודת אחוז היא בערך 2,500 שקל בשנה לפני לוח סילוקין, כ־200 שקל בחודש אם הפער נשאר שנה. מי שעדיין במבצע קבלן רואה למה הסכום החודשי נשאר גבוה גם כשהעסקאות החדשות חלשות: החוזה הישן הופך למשכנתא עכשיו. בודקים החזר ב־מחשבון משכנתא, ומשווים את חלק הפריים ב־מדריך ריבית פריים. אל תקראו את 8.66 מיליארד כשוק שנעצר. הקצב היומי עלה. המלאי גדל. התמהיל זז לפריים.
מדריך קצר: כמה עולה משכנתא בפריים היום
מה ההחזר על מיליון שקל?
להמחשה: מיליון שקל ל־25 שנה בריבית של 4.75% (הפריים, בלי מרווח) הם כ־5,700 שקל בחודש בלוח שפיצר.
למה הפריים עלה לרבע מהתמהיל?
הפריים זז עם ריבית בנק ישראל, וכשמצפים להורדות הוא נראה אטרקטיבי. הסיכון הוא שהריבית לא תרד. ההשוואה נמצאת בריבית קבועה או משתנה.
מה עוד חובה?
ביטוח חיים וביטוח מבנה. הצעה מחוץ לבנק יכולה לחסוך. ההסבר נמצא בהמדריך לביטוח משכנתא.
לבדיקה בעצמכם: מחשבון משכנתא · המדריך לריבית הפריים · ריבית קבועה או משתנה · מתי כדאי למחזר משכנתא · המדריך לביטוח משכנתא
הנתונים לפי ההודעות הרשמיות ופרסומים בשוק. הסכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד, ואינם ייעוץ.
בית ההשקעות הגיש בקשה לחבר בורסה, מול 1.6 מיליון חשבונות מסחר בישראל ו־200 אלף חשבונות חדשים אשתקד
הראל מבקשת לחזור למסחר בניירות ערך אחרי 14 שנה
בית ההשקעות הגיש בקשה לחבר בורסה, מול 1.6 מיליון חשבונות מסחר בישראל ו־200 אלף חשבונות חדשים אשתקד
הראל מבקשת מושב בבורסה. הבורסה בתל אביב הודיעה שבית ההשקעות הראל פיננסים, דרך החברה הבת "הראל מסחר בניירות ערך", הגיש בקשה להתקבל כחבר בורסה. אחרי אישור הדירקטוריון היא תצטרף ל־25 בנקים וחברי בורסה שפועלים היום בשוק. זה לא מדף קרנות חדש. זה רישיון לבצע מסחר ישיר ללקוחות, בישראל ובחוץ לארץ. 14 שנה אחרי שמכרה את חבר הבורסה שלה, הקבוצה חוזרת לזירה שהבנקים שלטו בה כמעט לבד.
בהודעת הבורסה נרשם שהראל פיננסים מנהל נכסים בהיקף של מעל 200 מיליארד שקל, בקרנות, בתיקים, בפיקדונות סחירים ובקרנות אלטרנטיביות. החברה החדשה אמורה להציע מסחר במניות ובמכשירים נוספים, המרות מט"ח, נגזרים, השאלת ניירות ערך ואשראי לפעילות בשוק ההון, עם דגש על לקוחות פרטיים. בראש היחידה יעמוד אלעד סימס, סמנכ"ל דאטה וחדשנות בהראל פיננסים. הבקשה עדיין לא אושרה. בלי אישור אין חשבון טרייד של הראל.
למה דווקא עכשיו?
לפי נתוני הבורסה שפורסמו עם הסיפור, בישראל יש מעל 1.6 מיליון חשבונות מסחר בניירות ערך. כ־200 אלף מהם נפתחו על ידי משקיעים פרטיים בשנת 2025 לבדה. לפני כשש שנים 94% מהחשבונות החדשים נפתחו בבנקים. ב־2024 הנתח ירד ל־53%. בתי ההשקעות לקחו מחצית מהצירופים החדשים. מיטב, הגדול בחוץ־בנקאי, מחזיק 132 אלף חשבונות מסחר. אקסלנס סביב 100 אלף, אי.בי.אי סביב 95 אלף, וכל אחד מהשלושה מדווח על כ־30 אלף חשבונות חדשים בשנה. הראל נכנסת לשוק שיש בו שחקנים גדולים, לא לשוק ריק. הלקוח הקטן שמחפש עמלה נמוכה וגישה למניה בארץ ובחוץ לארץ כבר שם.
מה זה אומר למי שסוחר בבורסה?
מי שכבר סוחר בבנק יראה עוד מתחרה על העמלה, על מרווח המט"ח ועל הריבית על משיכת יתר בחשבון ניירות. מי שיש לו גמל או פנסיה בהראל מקבל ערוץ נוסף, לא תחליף לחיסכון ארוך. חשבון טרייד הוא חשבון נפרד. רווח במניה חייב במס רווחי הון של 25%, אלא אם יש פטור סטטוטורי אחר. אשראי לפעילות בשוק ההון הוא הלוואה: אם המניה יורדת, החוב נשאר. עמלה של 0.08% על קנייה של 20,000 שקל היא 16 שקל לצד, 32 שקל הלוך ושוב, לפני המרה. על אותו סכום בדולר, מרווח של אגורה אחת בשער מוסיף עוד עשרות שקלים. מס של 25% על רווח של 2,000 שקל הוא 500 שקל לרשות המסים. 200 אלף חשבונות חדשים בשנה אחת אומרים שהציבור כבר בפנים. השאלה היא העמלה והמשמעת, לא עצם הפתיחה. מי ששם בחשבון מסחר כסף שמיועד להחזר הלוואה משחק עם תזרים, לא עם תיק.
לפני שמעבירים תיק בודקים שלושה מספרים: עמלת קנייה ומכירה, מרווח המרה לדולר, וריבית על יתרת חובה. משווים אותם מול הבנק הקיים ומול בית השקעות שכבר פתוח. כסף שלא צריך למסחר נשאר בקרן כספית או בפיקדון, לא בחשבון ממונף. קוראים את מדריך קרנות הנאמנות, בודקים איך משקיעים בדולר אם החשבון ייגע בחוץ לארץ, ומשווים הלוואה ב־מחשבון הלוואות לפני שלוקחים אשראי על מניה. הראל ביקשה מושב. עד שהבורסה מאשרת, העמלות שלכם עדיין נקבעות אצל מי שכבר סוחרים בו. 14 שנה אחרי המכירה היא חוזרת כי הריטייל גדל, לא כי הבנקים נעלמו.
מדריך קצר: איפה לפתוח חשבון מסחר
מה ההבדל בין בנק לבית השקעות?
בבנק משלמים בדרך כלל דמי משמרת ועמלת קנייה ומכירה. בבתי השקעות רבים דמי המשמרת אפסיים, והעמלה לפעולה נמוכה.
כמה זה שווה בשנה?
להמחשה: בתיק של 200 אלף שקל, דמי משמרת של 0.1% הם 200 שקל בשנה. מחשבים במחשבון דמי משמרת.
ברוקר או יועץ?
ברוקר מבצע פקודות. יועץ ממליץ. ההסבר נמצא בההבדל בין ברוקר ליועץ השקעות.
לבדיקה בעצמכם: איך חוסכים בעמלות ניירות ערך · מחשבון דמי משמרת · ההבדל בין ברוקר ליועץ השקעות · איך בונים תיק השקעות לבד
הנתונים לפי ההודעות הרשמיות ופרסומים בשוק. הסכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד, ואינם ייעוץ.
129 מיליארד בידי הציבור, עלייה של 3.5% במחצית. שליש מההוצאות במזומן
הציבור אוגר מזומן בשיא בזמן שהפיקדון עדיין משלם ריבית
129 מיליארד בידי הציבור, עלייה של 3.5% במחצית. שליש מההוצאות במזומן
129 מיליארד שקל יושבים במזומן בידי הציבור. זה שיא. במחצית הראשונה עלה הסכום ב־3.5%, קצב שנתי של כ־7%. שליש מההוצאות של הישראלים עדיין במזומן, לפי סקרי הלמ"ס שבנק ישראל מצטט. זה לא שטר לקפה. זה כסף שלא נושא ריבית, לא מבוטח כמו פיקדון, ולא נספר בתלוש.
בסקירה שמחלקת המטבע פרסמה, בנק ישראל מצייר תמונה כפולה. מחזור המטבע גדל בשנים 2024–2025 בקצב שנתי ממוצע של כ־2%, אחרי קצב של כ־7% בשנים 2021–2023. אבל במחצית הראשונה של השנה הנוכחית הכמות בידי הציבור שוב מאיצה. עוד כ־10 מיליארד שקל של שטרות יושבים בבנקים ובגופים אחרים, בעיקר לכספומטים. בישראל פועלים כ־9,150 מכשירי משיכה. המספר עולה, בניגוד למגמה ברוב המדינות, שבהן הכספומטים נעלמים.
הבנק לא מדבר על הון שחור. הוא מדבר על חירום. מנכ"ל בנק ישראל, יורם כהן, אומר שהתפקיד הוא להבטיח זמינות ונגישות למזומן, במקביל לפיתוח אמצעים דיגיטליים, כדי שהציבור יוכל לבחור. מנהלת מחלקת המטבע, לימור גולדשטיין, קוראת למזומן נדבך בחוסן מערכת התשלומים גם כשהדיגיטל מתרחב. בסקירה מזכירים שבריטניה ושוודיה מקדמות חקיקה לשמור על נגישות למזומן ולחייב עסקים לקבל אותו. מי שאין לו חשמל ואין לו רשת עדיין יכול לשלם בשטר.
המדינה ניסתה לצמצם. חוק המזומן מגביל עסקה בודדת ל־6,000 שקל. ועדת לוקר דיברה לפני יותר מעשור על חברה בלי מזומן, כשהסכום בידי הציבור היה 53 מיליארד שקל — כ־40% מהרמה היום. הצעה בחוק ההסדרים להפוך החזקת מזומן מעל 200 אלף שקל לעבירה פלילית לא התניעה. בנק ישראל אמר שלא הוצג צידוק מקצועי להוצאת שטרות ה־200 מהמחזור. השטרות נשארו, והערימה בבתים גדלה.
הפער בין מגזרים חד. לפי אותם סקרי למ"ס, 75% מהעסקאות בחברה הערבית במזומן, 29% בחברה החרדית, 15% בשאר. חלק מזה הוא מחסור בשירותי אשראי ובסניף קרוב, לא רק העלמת מס. מי שאין לו כרטיס משלם במזומן כי אין ברירה. מי שיש לו ברירה ושם 50 אלף שקל במגירה מוותר במודע על ריבית שהפיקדון עדיין משלם.
מתוך 9,150 המכשירים, כ־2,600 בנקאיים והשאר חוץ־בנקאיים. המשיכה הממוצעת כ־1,350 שקל, גבוהה יותר במכשירים של הבנקים. מי שמושך סכום כזה לשוק חי במזומן שבועי. מי שמושך 20 אלף ושם בבית מחזיק קרן חירום של כמה חודשי הוצאה — ומוותר על הריבית של אותם חודשים.
מה זה אומר למי שמחזיק מזומן בבית?
129 מיליארד שקל במזומן מרוויחים אפס. ריבית בנק ישראל 3.25%, פריים 4.75%. הכסף בעו"ש כמעט לא משלם, אבל לפחות הוא בחשבון. מזומן בבית בלי ביטוח פיקדונות, נגנב ונשרף, ומעל 6,000 שקל לעסקה כבר לא חוקי במזומן. על 50 אלף שקל במגירה, אפילו אחוז אחד בשנה זה 500 שקל שנעלמים בלי חשבונית. על 129 מיליארד, אחוז אחד זה יותר ממיליארד שקל בשנה שהציבור מוותר עליו. הפיקדון לא נותן את מלוא 3.25% של הבנק המרכזי, אבל הוא נותן יותר מאפס. קרן כספית היא הדרך הקצרה למי שלא רוצה לנעול. סכום חירום קטן במגירה הגיוני לפי הבנק עצמו, ליום שבו החשמל והתקשורת נופלים. כל השאר שייך לפיקדון או לקרן כספית. בודקים תשואה ב־מחשבון פיקדון, ומשווים קרן כספית ב־מדריך הקרנות הכספיות. ההפסד יושב בריבית שלא הגיעה.
מדריך קצר: כמה עולה להחזיק מזומן
כמה מפסידים על אינפלציה?
להמחשה: 20 אלף שקל בבית עם אינפלציה של 1.6% מאבדים כ־320 שקל מערכם בשנה.
ובפיקדון?
להמחשה: אותם 20 אלף שקל בפיקדון של 3% מרוויחים 600 שקל ברוטו, כ־510 שקל אחרי מס. מחשבים במחשבון פיקדון.
מה החוק אומר?
יש תקרות לתשלום במזומן. ההסבר נמצא בהמדריך לחוק המזומן ובמזומן בבית או בבנק.
לבדיקה בעצמכם: המדריך לחוק המזומן · מזומן בבית או בבנק · המדריך לפיקדון בבנק · מחשבון פיקדון · מחשבון שחיקת אינפלציה
הנתונים לפי ההודעות הרשמיות ופרסומים בשוק. הסכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד, ואינם ייעוץ.
המדריך המלא על מנהל קרן הגידור שהרוויח מיליארדים מקריסת הסאב פריים, הפסיד ביוקר על זהב ועל סינו-פורסט, והפך לאחד התורמים הגדולים של האקדמיה בישראל. כל התחנות, ההימורים והפרשות, וגם תשובות לשאלות הנפוצות
ג'ון פולסון: התחנות בדרך, מהשכונה בקווינס ועד הקמפוס בהר הצופים
המדריך המלא על מנהל קרן הגידור שהרוויח מיליארדים מקריסת הסאב פריים, הפסיד ביוקר על זהב ועל סינו-פורסט, והפך לאחד התורמים הגדולים של האקדמיה בישראל. כל התחנות, ההימורים והפרשות, וגם תשובות לשאלות הנפוצות
באמצע אוקטובר 2026, בערב החגיגי של חבר הנאמנים של האוניברסיטה העברית, עלה לבמה איש בן 70 והודיע על תרומה של 250 מיליון דולר. זו התרומה הגדולה שהאוניברסיטה קיבלה מאז שנפתחה ב-1925, והקמפוס ההיסטורי בהר הצופים ייקרא מעכשיו על שמו ועל שם בת זוגו, אלינה. מי שזוכר את המשבר של 2008 מכיר את השם הזה מכיוון אחר לגמרי: ג'ון פולסון הוא מנהל קרן הגידור שזיהה את בועת המשכנתאות בארצות הברית לפני כמעט כולם, ויצא ממנה עם רווח שעד היום מלמדים עליו בבתי ספר למנהל עסקים.
אבל הסיפור שלו לא נגמר בהימור אחד. יש בו ילד מקווינס עם אבא שהיגר מאקוודור, סטודנט מצטיין, שנים של עבודה שקטה בבנקים ובקרנות, שנה אחת שבה הרוויח יותר מכל מנהל כספים אחר בעולם, כמה שנים רעות מאוד, פרשה משפטית שבה הוא עצמו לא הואשם, קשר הדוק לדונלד טראמפ וחיבור הולך ומתהדק לישראל. ריכזנו כאן את התחנות בדרך, ובסוף גם תשובות לשאלות שעולות הכי הרבה.
תחנה ראשונה: ילדות בקווינס ומשפחה של מהגרים
ג'ון אלפרד פולסון נולד ב-14 בדצמבר 1955 בקווינס, אחד מחמשת הרובעים של ניו יורק, השלישי מבין ארבעה ילדים. אביו, אלפרד, נולד באקוודור בשם אלפרדו גיירמו פאולסן, שירת בצבא האמריקאי במלחמת העולם השנייה ושינה בהמשך את שם המשפחה. בארצות הברית הוא עבד בתחום הכספים והגיע לתפקיד מנהל הכספים של משרד יחסי ציבור גדול בניו יורק. אמו, ז'קלין לבית בוקלן, הייתה בת למהגרים יהודים שהגיעו מליטא ומרומניה.
הבית היה מעמד בינוני, בלי ירושה גדולה ובלי קשרים בוול סטריט. השילוב בין צד אקוודורי לצד יהודי-מזרח אירופי מלווה אותו גם היום: אחת התרומות המוקדמות שלו הייתה לבית חולים לילדים בגואיאקיל, העיר הגדולה של אקוודור, ובשנים האחרונות רוב הכסף שהוא מפנה מחוץ לארצות הברית מגיע לישראל.
את התואר הראשון במימון עשה פולסון באוניברסיטת ניו יורק, NYU, וסיים אותו ב-1978 בהצטיינות הגבוהה ביותר וכנואם המחזור. משם המשיך להרווארד, ושם קיבל ב-1980 תואר שני במנהל עסקים כ"בייקר סקולר", תואר כבוד שמוענק רק לכ-5% המצטיינים בכל מחזור. בשני המקומות האלה הוא יחזור עשרות שנים אחר כך כתורם, והשם שלו מתנוסס היום על מבנים בשניהם.
תחנה שלישית: BCG, אודיסיי ובר סטרנס
אחרי הרווארד התחיל פולסון בחברת הייעוץ בוסטון קונסלטינג גרופ. העבודה בייעוץ לימדה אותו לפרק חברות לגורמים, אבל הוא רצה להיות קרוב יותר לכסף עצמו, ועבר לאודיסיי פרטנרס, קרן השקעות פרטית שהקימו ליאון לוי וג'ק נאש. לוי, אחד המשקיעים המוערכים של אותו דור, היה בשבילו מעין מורה דרך, וחשף אותו לעולם של עסקאות מורכבות שבהן הרווח מגיע מהבנה טובה יותר של הסיכון.
התחנה הבאה הייתה בנק ההשקעות בר סטרנס, במחלקת המיזוגים והרכישות, שם הגיע לדרגת מנהל בכיר. אחר כך עבר לשותפות ההשקעות גרוס פרטנרס. במבט לאחור, שני העשורים האלה היו בית ספר לאותה מומחיות שתקבע את המשך הדרך: איך עסקאות בנויות, איפה הן נשברות ומי משלם כשהן נשברות.
תחנה רביעית: 1994, שני מיליון דולר ועובד אחד
ב-1994, בגיל 38, הקים פולסון את פולסון אנד קו. הוא פתח את הקרן עם 2 מיליון דולר ועם עובד אחד, במשרד קטן במנהטן. ההתמחות הייתה ארביטראז' מיזוגים: כשחברה מודיעה שהיא קונה חברה אחרת, המניה של החברה הנרכשת נסחרת בדרך כלל מעט מתחת למחיר העסקה, כי תמיד יש סיכוי שהעסקה תתפוצץ. מי שמבין טוב יותר את הסיכון הזה יכול להרוויח את הפער. זו אסטרטגיה של רווחים קטנים ויציבים, רחוקה מאוד מהדימוי של המהמר הגדול.
הצמיחה הייתה איטית. בתחילת שנות האלפיים ניהלה הקרן כ-300 מיליון דולר, סכום מכובד אבל צנוע ביחס לענקיות של התחום. מעט מאוד אנשים מחוץ לעולם הקרנות הכירו אותו.
תחנה חמישית: ההימור נגד הסאב פריים
בשנים 2005-2006 פולסון הגיע למסקנה שמחירי הדירות בארצות הברית מנותקים מהיכולת של הלווים לשלם. הבנקים נתנו משכנתאות סאב פריים, הלוואות דיור ללווים עם היסטוריית אשראי חלשה, לפעמים בלי בדיקת הכנסה ועם ריבית נמוכה בשנתיים הראשונות שקפצה אחר כך. ההלוואות האלה נארזו באגרות חוב שנמכרו למשקיעים ברחבי העולם, וקיבלו דירוגים גבוהים מחברות הדירוג. התזה של פולסון הייתה פשוטה: אם מחירי הבתים רק יפסיקו לעלות, רבים מהלווים לא יוכלו למחזר, יפסיקו לשלם, והאג"ח האלה יאבדו חלק גדול מהערך.
הכלי שבחר נקרא CDS, ראשי תיבות של Credit Default Swap. הכי פשוט לחשוב עליו כעל פוליסת ביטוח על אג"ח. הקונה משלם פרמיה קבועה בכל שנה, ואם האג"ח לא נפרעת, מוכר הביטוח מכסה את ההפסד. ההבדל מביטוח רגיל הוא שלא צריך להחזיק את האג"ח כדי לקנות עליה ביטוח, כך שזה הופך לדרך להמר על קריסה. באותה תקופה הביטוח הזה היה זול מאוד, כי השוק כולו האמין שהאג"ח המגובות במשכנתאות בטוחות. פולסון שילם בערך אחוז בשנה מהסכום המבוטח, וכל עוד הלווים שילמו, ההוצאה הזו פשוט נרשמה כהפסד.
בהמשך הוסיף גם מכירה בחסר על מדדי ABX, סדרת מדדים שעקבה אחרי מחירי אג"ח מגובות סאב פריים לפי שנת ההנפקה. כשהמדדים האלה ירדו, הפוזיציה הרוויחה. מי שרוצה להבין את ההיגיון הכללי של הימור על ירידה ימצא אותו בהסבר שלנו על מכירה בחסר והתפקיד שלה בשוק.
הדרך לשם הייתה ארוכה. כשניסה לגייס כסף לקרן ייעודית להימור הזה, הוא הצליח להביא רק כ-150 מיליון דולר, בעיקר ממשקיעים באירופה. רוב מי ששמע את ההצעה חשב שמומחה למיזוגים לא מבין דבר במשכנתאות. במשך חודשים ארוכים מחירי הבתים המשיכו לעלות, הפרמיות נאכלו, ופולסון נאלץ להסביר ללקוחות למה הוא ממשיך.
ב-2007 השוק התהפך. שיעורי החדלות בסאב פריים זינקו, מדדי ABX קרסו והביטוח שקנה קפץ בערכו. הקרנות של פולסון אנד קו הרוויחו באותה שנה כ-15 מיליארד דולר, ואחת מהן עלתה ביותר מ-500%. פולסון עצמו הרוויח בשנה אחת, לפי ההערכות המקובלות, בין 3.7 ל-4 מיליארד דולר, אחד הרווחים האישיים הגדולים שנרשמו אי פעם בוול סטריט. ב-2008, כשהמשבר התפשט לבנקים, הוסיף עוד כ-2 מיליארד דולר. לרקע המלא על הקריסה עצמה, מליהמן ברדרס ועד חבילות החילוץ, כדאי לקרוא את הסקירה שלנו על מה שקרה במשבר של 2008. בהון כתבנו כבר בעבר גם על העסקה של פולסון ועל ארבעת המיליארדים.
תחנה שישית: פרשת אבקוס וגולדמן זאקס
ההצלחה הביאה איתה גם את הפרשה המביכה בקריירה שלו. ב-2007 בנה גולדמן זאקס מוצר בשם אבקוס 2007-AC1, אג"ח מורכבת שהתבססה על סל של אג"ח משכנתאות. פולסון היה מעורב בבחירת חלק מהאג"ח שנכנסו לסל והחזיק את הצד השני, הימור על כך שהן יקרסו. המשקיעים שקנו את המוצר לא ידעו שמי שעזר לבחור את הנכסים מהמר נגד אותם נכסים בדיוק.
ב-2010 הגישה רשות ניירות הערך האמריקאית, ה-SEC, תביעה אזרחית נגד גולדמן זאקס ונגד אחד הסוחרים שלו. לפי הרשות, פולסון הרוויח מהעסקה כמיליארד דולר. ביולי 2010 הסכים גולדמן לשלם 550 מיליון דולר כדי לסגור את התיק, אחד ההסדרים הגדולים שנחתמו אי פעם מול הרשות. פולסון לא הואשם. הטענה המרכזית הייתה שהבנק הסתיר מהלקוחות מידע מהותי, וחובת הגילוי הייתה מוטלת על הבנק, לא על הלקוח שלו. ובכל זאת, הפרשה הדביקה לשם שלו כתם ציבורי שנשאר במשך שנים.
תחנה שביעית: 2010, שנת הזהב
אחרי המשבר פולסון חיפש את ההימור הבא. הוא העריך שההדפסה המסיבית של כסף על ידי הבנק המרכזי האמריקאי תוביל בסוף לאינפלציה ולהיחלשות הדולר, ובנה פוזיציה ענקית בזהב, כולל אחזקה גדולה בקרן הסל של הזהב ובמניות של חברות כרייה. הוא אפילו הקים קרן שנקובה בזהב, שהמשקיעים בה מודדים את התשואה ביחס למתכת ולא ביחס לדולר. ב-2010 מחיר הזהב טיפס, ופולסון הרוויח באופן אישי כ-4.9 מיליארד דולר. בשנה הזו הנכסים שניהל הגיעו לשיא של 36 עד 38 מיליארד דולר, תלוי במקור.
תחנה שמינית: 2011 והשנים הקשות
דווקא בשיא החלה הנפילה. ההימור על התאוששות מהירה של הכלכלה האמריקאית, דרך אחזקות גדולות בבנקים כמו בנק אוף אמריקה וסיטיגרופ, התברר כמוקדם מדי. מכה נוספת הגיעה מסינו-פורסט, חברת יערות סינית שנסחרה בקנדה ושפולסון החזיק בה בערך 14%. ביוני 2011 פרסמה חברת מחקר שמתמחה בהימורים על ירידות דוח שטען שהחברה מנפחת את הנכסים שלה. המניה קרסה, החברה הגיעה בהמשך לפשיטת רגל, והקרן הפסידה מאות מיליוני דולרים. קרן הדגל של פולסון איבדה באותה שנה כמחצית מהערך.
ב-2013 הגיעה גם הנפילה של הזהב, שירד בכ-28% בשנה אחת, והקרן שהתמחתה בו ספגה הפסדים כבדים. המשקיעים החיצוניים התחילו לעזוב, והנכסים בניהול הצטמקו לפחות מ-9 מיליארד דולר בסוף 2018. הסיפור מזכיר במידה רבה מנהלי קרנות מוכרים אחרים שהגיעו לשיא ומשם התחילו לצבור טעויות, כמו שתיארנו בסיפור של ביל אקמן.
תחנה תשיעית: 2020, ממנהל קרן למשרד משפחתי
ביולי 2020 שלח פולסון מכתב ללקוחות והודיע שהוא מחזיר להם את כל הכסף והופך את פולסון אנד קו למשרד השקעות פרטי. החלק של כסף הלקוחות כבר היה קטן: כבר בתחילת 2019 הוא אמר שעד 80% מהכסף בקרן המרכזית הם שלו, ובהמשך אותה שנה הפריד את ההון האישי שלו מזה של המשקיעים. משרד משפחתי לא מנהל כסף של אחרים, כך שהוא פטור מרוב חובות הדיווח והרישום שחלות על קרן גידור. הוא הצטרף בכך לרשימה של מנהלי קרנות ותיקים שסגרו את הדלת לכסף חיצוני באותן שנים.
גם אחרי המעבר הוא נשאר פעיל מאוד, עם השקעות בחברות תרופות, בזהב ובנדל"ן, בין היתר בפוארטו ריקו. לפי ההערכות המשרד מנהל כיום נכסים בהיקף של כ-4 מיליארד דולר.
תחנה עשירית: הפילנתרופיה
קרן משפחת פולסון הוקמה ב-2009, והתרומות שלה ממוקדות בחינוך, במדע, בבריאות ובמרחב העירוני. ב-2012 נתן פולסון 100 מיליון דולר לעמותה שמתחזקת את סנטרל פארק, התרומה הגדולה שניתנה אז לפארק עירוני בניו יורק. ב-2015 תרם 400 מיליון דולר לבית הספר להנדסה ולמדעים יישומיים של הרווארד, שנקרא מאז על שמו. זו הייתה באותו זמן התרומה הגדולה בתולדות האוניברסיטה.
ל-NYU, האוניברסיטה שבה למד, הוא נתן 100 מיליון דולר למרכז אקדמי חדש בגריניץ' וילג', שנפתח ב-2023 ונקרא על שמו, וזה בנוסף לתרומות קודמות לבית הספר למנהל עסקים שלה. בישראל העניקה הקרן ב-2021 סכום של 15 מיליון דולר למוזיאון תל אביב לאמנות, והבניין הראשי של המוזיאון נקרא מאז על שם קרן משפחת פולסון. התרומות הגדולות האלה של מנהלי קרנות לאוניברסיטאות הפכו כמעט למסורת, ומי שרוצה השוואה יכול לקרוא על התרומה של קן גריפין בהיקף 3 מיליארד דולר.
תחנה אחת עשרה: הקשר לטראמפ
פולסון תמך במועמדים רפובליקנים כבר בשנים קודמות, אבל ב-2016 הוא נכנס לקדמת הבמה כשהיה אחד היועצים הכלכליים של דונלד טראמפ בקמפיין הראשון. ב-2024 הוא היה בין מגייסי הכספים הבולטים של טראמפ, וערב התרמה באחוזה שלו בפאלם ביץ' גייס לפי הקמפיין יותר מ-50 מיליון דולר.
אחרי הבחירות שמו עלה כמועמד מוביל לתפקיד שר האוצר. בנובמבר 2024 הודיע שהוא מוריד את עצמו מהמרוץ בגלל התחייבויות פיננסיות מורכבות, ואמר שימשיך לסייע לצוות הכלכלי של הממשל מבחוץ. התפקיד הלך בסוף לסקוט בסנט, שגם הוא מגיע מעולם קרנות הגידור.
תחנה שתים עשרה: ישראל והתרומה הגדולה לאוניברסיטה העברית
הקשר של פולסון לאוניברסיטה העברית נבנה בשלבים. ב-2023 התחייבה הקרן המשפחתית ל-27 מיליון דולר לבניין חדש למדעי המחשב ולהנדסה בקמפוס גבעת רם. ב-2024 קיבל תואר דוקטור לשם כבוד מהאוניברסיטה, ובתחילת 2026 הוסיפה הקרן עוד 19 מיליון דולר לבניין להנדסת חשמל, כך שההיקף הגיע ל-46 מיליון דולר.
התרומה החדשה, 250 מיליון דולר, גדולה פי חמישה מכל מה שנתן קודם. בתמורה, הקמפוס בהר הצופים, הקמפוס המקורי של האוניברסיטה, ייקרא קמפוס אלינה וג'ון פולסון. הכסף מיועד לארבעה תחומים: הקמת פקולטה להנדסה, הרחבה של המחקר הרפואי והביו-רפואי, תוכניות לטיפול בטראומה ולהחלמה ממנה, ומכון חשיבה שאמור לתרגם את הידע של החוקרים למדיניות ולפעולה ציבורית. האוניברסיטה לא פרסמה איך יתחלק הסכום בין התחומים ובאיזה קצב יועבר.
פולסון הציג את המהלך כהצהרת סולידריות עם ישראל בתקופה שבה האקדמיה הישראלית מתמודדת עם חרמות בחו"ל ועם גירעונות בבית. עם התרומה הזו, סך התמיכה שלו באוניברסיטה מתקרב ל-300 מיליון דולר. זו התרומה השלישית בגודלה שנתן אדם יחיד לאוניברסיטה בישראל, אחרי העיזבון של 400 מיליון דולר שעבר לאוניברסיטת בן גוריון ותרומה אנונימית של כ-260 מיליון דולר לבר-אילן.
מה מבדיל אותו משאר ענקי קרנות הגידור
רוב השמות הגדולים בתחום בנו את המוניטין שלהם על עשורים של תשואות עקביות, או על מודל ייחודי שמשוכפל שוב ושוב. פולסון שונה. במשך יותר מעשור הוא היה מנהל זהיר יחסית, מומחה לנישה צרה, ואז ביצע הימור אחד שהגדיר אותו. הוא לא היה מומחה למשכנתאות, וזה דווקא עזר לו: הוא הסתכל על השוק כמו על עסקה שעומדת להתפרק, ושאל מי ייפגע כשזה יקרה.
הבדל נוסף הוא ההכנה. ההימור נגד הסאב פריים לא היה תחושת בטן. הצוות שלו בנה מודלים על אלפי הלוואות, בדק את שיעורי החדלות לפי אזור ושנת הנפקה, ובחר את האג"ח החלשות ביותר. אבל ההצלחה הגדולה לא הפכה אותו לבלתי מנוצח. השנים שאחרי 2010 הוכיחו שאותו ביטחון עצמי שעזר לו להחזיק בהימור מול כל השוק יכול גם לגרום לו להחזיק יותר מדי זמן בהימורים שלא הצליחו. אנשים כמו דיוויד איינהורן, שעליו כתבנו בסקירה על משקיע השורט שחשף הונאות, התפרסמו מהימורים על ירידות לאורך שנים, בעוד שאצל פולסון זה היה מהלך חד פעמי בקנה מידה היסטורי.
והבדל שלישי: מעטים ממנהלי הקרנות הגדולים מפנים חלק כל כך גדול מההון שלהם לתרומות עם שם על הבניין. הוא בוחר מוסדות ספציפיים, נותן להם סכומים גדולים ומקבל את זכות השם. בהרווארד, ב-NYU, בסנטרל פארק ועכשיו בהר הצופים.
שאלות ותשובות
כמה הרוויח ג'ון פולסון ב-2007?
הקרנות שניהל הרוויחו באותה שנה כ-15 מיליארד דולר, בעיקר מההימור נגד אג"ח מגובות משכנתאות סאב פריים. החלק האישי שלו, מדמי ההצלחה ומהכסף שהשקיע בעצמו, מוערך בין 3.7 ל-4 מיליארד דולר. ב-2008 הוסיף עוד כ-2 מיליארד, וב-2010 כ-4.9 מיליארד מההימור על הזהב.
מה זה CDS, ואיך הוא עבד בהימור של פולסון?
CDS הוא חוזה שבו צד אחד משלם פרמיה קבועה, והצד השני מתחייב לכסות את ההפסד אם אג"ח מסוימת לא נפרעת. פולסון קנה את הביטוח הזה על אג"ח של משכנתאות סאב פריים בזמן שהוא היה זול, בערך אחוז בשנה מהסכום. כשהלווים הפסיקו לשלם וערך האג"ח צנח, הביטוח החזיר כמעט את כל ההפסד, וערך החוזים עצמם זינק.
האם פולסון הואשם בפרשת אבקוס?
שאלות ותשובות
? מאיפה בא ג'ון פולסון?
הוא גדל בשכונה בקווינס, ניו יורק, במשפחה של מהגרים. משם הגיע לעולם הפיננסים ולוול סטריט.
? איפה עבד פולסון לפני שהקים קרן משלו?
בחברת הייעוץ BCG, בחברת ההשקעות אודיסיי ובבנק ההשקעות בר סטרנס. בניסיון הזה הוא צבר מומחיות במיזוגים ורכישות.
? איך התחילה קרן הגידור שלו?
הוא הקים אותה באמצע שנות התשעים עם הון קטן ועובד אחד. בהתחלה התמחה בארביטראז' של מיזוגים.
? מה היה ההימור הגדול של פולסון?
הימור נגד שוק משכנתאות הסאבפריים בארה"ב, לפני קריסתו. כשהשוק קרס, הקרן שלו הרוויחה מיליארדים, וזה הפך אותו לאחד ממנהלי הקרנות המפורסמים בעולם.
? מה הייתה פרשת אבקוס?
פרשה שבה גולדמן זאקס יצר מוצר מבוסס משכנתאות שפולסון היה מעורב בבחירת הנכסים בו, ובמקביל הימר נגדו. הבנק נקנס, ופולסון עצמו לא הואשם.
? באילו השקעות פולסון הפסיד?
לפי המדריך הוא הפסיד ביוקר על זהב ועל החברה הסינית סינו-פורסט, שהתגלו בה אי סדרים. ההפסדים האלה פגעו מאוד במוניטין ובנכסים של הקרן.
? מה הקשר של פולסון לאקדמיה בישראל?
הוא הפך לאחד התורמים הגדולים של האקדמיה בישראל, כולל תרומה לאוניברסיטה העברית בקמפוס הר הצופים. המדריך מתאר את התחנה הזו כחלק מהמסלול שלו.
לא. התביעה של ה-SEC הוגשה נגד גולדמן זאקס ונגד סוחר שעבד בו, בטענה שהבנק לא גילה ללקוחות שקרן שהמרה נגד המוצר עזרה לבנות אותו. גולדמן שילם 550 מיליון דולר כדי לסגור את התיק. נגד פולסון לא הוגשו אישומים.
למה הוא הפך את הקרן למשרד משפחתי?
אחרי ההפסדים של 2011 ו-2013 הלקוחות החיצוניים עזבו בהדרגה, ובסוף רוב הכסף בקרן היה שלו. במצב כזה אין הרבה טעם לשאת בעלויות הרגולציה, הדיווח והשירות ללקוחות. ב-2020 הוא החזיר את הכסף החיצוני וממשיך לנהל רק את ההון שלו.
למה מיועדת התרומה לאוניברסיטה העברית?
ל-250 מיליון הדולר יש ארבעה יעדים: פקולטה חדשה להנדסה, הרחבה של הלימודים והמחקר ברפואה ובביו-רפואה, מחקר וטיפול בטראומה ובהחלמה ממנה, ומכון חשיבה שיחבר בין המחקר האקדמי לצרכים ציבוריים. בתמורה הקמפוס בהר הצופים ייקרא על שמו ועל שם אלינה.
מה הקשר של פולסון ליהדות ולישראל?
אמו הייתה בת למהגרים יהודים מליטא ומרומניה. בעשור האחרון הוא הגדיל בהדרגה את התרומות לישראל: מוזיאון תל אביב, שני בניינים בגבעת רם, תואר דוקטור לשם כבוד ב-2024 ועכשיו הקמפוס בהר הצופים.
האם הוא היה שר האוצר של טראמפ?
לא. שמו הוזכר כמועמד מוביל אחרי הבחירות של 2024, אבל בנובמבר אותה שנה הוא הודיע שהוא מסיר את מועמדותו בגלל התחייבויות פיננסיות מורכבות. את התפקיד קיבל סקוט בסנט.
כמה שווה ג'ון פולסון?
ההערכות שונות זו מזו, בין היתר כי רוב הנכסים שלו פרטיים ולא נסחרים. פורבס העריך את ההון שלו ב-2025 בכ-3.8 מיליארד דולר, ומקורות אחרים מציגים הערכות שונות, גבוהות או נמוכות יותר. המשרד המשפחתי שלו מנהל לפי ההערכות כ-4 מיליארד דולר, וההון האישי מושפע גם מהתרומות הגדולות של השנים האחרונות.
לבדיקה ולהרחבה
לבדיקה בעצמכם:המדריך לקרנות גידור · איך משקיעים בזהב · השקעה במניות בזהירות · מתי כדאי למכור מניה · הבורסה יורדת – מה עושיםהכתבה היא סיפור רקע ואינה ייעוץ השקעות.
49.75 דולר למניה, פרמיה של 52% מול יוני, סגירה במחצית הראשונה של 2027
פרופפוינט רוכשת את ורוניס במזומן, והמניה תרד מהנאסד״ק
49.75 דולר למניה, פרמיה של 52% מול יוני, סגירה במחצית הראשונה של 2027
ורוניס תרד מהנאסד״ק אם העסקה תיסגר במחצית הראשונה של 2027. פרופפוינט, חברת הסייבר שבבעלות תומא בראבו, חתמה ב־15 באוקטובר על הסכם לרכישת ורוניס במזומן, בהיקף כ־6.3 מיליארד דולר. בעלי המניות יקבלו 49.75 דולר למניה. זה פרמיה של 52% מול הסגירה ב־22 ביוני, 32.71 דולר, היום האחרון לפני השמועות הראשונות על מכירה. מול 1 בספטמבר, 42.35 דולר, הפרמיה 17%. שווי ההון במחיר העסקה 5.71 מיליארד.
יאקי פייטלסון, מנכ״ל ומייסד משותף ויו״ר, אמר שהדירקטוריון בדק קונים אסטרטגיים ופיננסיים, ושהמחיר מממש ערך ודאי מעל התוכנית העצמאית. הדירקטוריון אישר פה אחד. סומיט דהאוואן, מנכ״ל פרופפוינט, דיבר על חיבור בין תקשורת, זהויות, הרשאות, נתונים וסוכני בינה מלאכותית. עד הסגירה שתי החברות ימשיכו לפעול בנפרד. ורוניס נוסדה ב־2005 ומאבטחת נתונים בענן ובארגון. פרופפוינט יושבת על הדוא״ל, על שיתוף הפעולה ועל אובדן מידע.
מה מקבל מי שמחזיק את המניה?
המכפילים: כ־8.4 על ההכנסות ב־12 החודשים עד יוני, וכ־53 על תזרים חופשי. תומא בראבו, שקנתה את פרופפוינט ב־2021 לפי שווי כ־12.3 מיליארד, מממנת הון ומסגרת חוב. קרן הפנסיה של המורים באונטריו נכנסת כמשקיעה בפרופפוינט. גולדמן זאקס ייעצה לוורוניס. בפרופפוינט ייעצו בנק אוף אמריקה, מורגן סטנלי, ג׳יי.פי. מורגן, UBS ומיזוהו. פרופפוינט מדווחת על יותר מ־14 אלף ארגונים גדולים, על 80 מתוך 100 החברות בפורצ׳ן, ועל מיליוני ארגונים קטנים יותר. ביחד מדובר ביותר מ־16 אלף ארגונים. עד הסגירה אין אינטגרציה ואין שינוי במוצר שהלקוח רואה מחר בבוקר.
החיבור הוא פלטפורמה אחת מול סיכוני בינה מלאכותית, לא רק עוד כלי ניטור. פרופפוינט קנתה בתחילת השנה את אקיוויטי, שעוסקת באבטחת בינה מלאכותית. ורוניס קנתה את אולטרו.איי בכ־150 מיליון דולר. שתי הרכישות יושבות על אותו ציר: מי נוגע בנתונים, ומה סוכן בינה מלאכותית מורשה לעשות איתם. דוחות הרבעון השלישי של ורוניס יעלו ב־3 בנובמבר, בלי שיחת משקיעים, בגלל העסקה. למי שמחזיק VRNS המחיר כבר כמעט במזומן. המרווח לסגירה הוא אישור בעלי מניות ואישורים רגולטוריים, עד אמצע 2027. זה לא רווח נקי של פרופפוינט. זה מחיר יציאה לבעלי מניות של חברה שהוקמה בישראל ב־2005 ונסחרה בניו יורק. עד שהמניה תרד מהמסך, היא נסחרת על המרווח, לא על הצמיחה. מי שנשאר במניה עד הסגירה מקבל 49.75 דולר. מי שיוצא עכשיו מוכר את המרווח ואת הסיכון שהרגולטור יעכב.
מדריך: מה קורה למניה שלכם כשהחברה נקנית במזומן
איך עובדת רכישה במזומן?
הקונה מתחייב לשלם מחיר קבוע לכל מניה, כאן 49.75 דולר. כשהעסקה נסגרת, המניות של בעלי המניות מומרות אוטומטית במזומן, והמניה נמחקת מהמסחר. לא צריך לעשות דבר. הכסף נכנס לחשבון המסחר דרך הברוקר. ההסכם עדיין צריך אישור של בעלי המניות ושל הרגולטורים, ולכן עד הסגירה המניה נסחרת בדרך כלל מעט מתחת למחיר העסקה.
למה המניה לא נסחרת בדיוק במחיר העסקה?
הפער נקרא מרווח ארביטראז׳. הוא משקף את הזמן עד הסגירה ואת הסיכון שהעסקה תיפול. כאן הסגירה צפויה רק במחצית הראשונה של 2027. להמחשה: אם המניה נסחרת ב־48.5 דולר, מי שקונה ומחזיק עד הסגירה ירוויח כ־2.6% (1.25 חלקי 48.5) בתוך כחצי שנה עד שנה. אם העסקה תיפול, המניה עלולה לרדת חזרה לרמה שלפני ההודעה. הפרמיה של 52% מלמדת שהרמה הזו הייתה כ־32.7 דולר.
כמה מס משלמים על הרווח?
בישראל, תושב שמוכר מניה זרה ברווח משלם מס רווחי הון של 25% על הרווח הריאלי. בעל מניות מהותי משלם 30%. המרה במזומן בסגירה נחשבת מכירה לכל דבר. להמחשה: 100 מניות שנקנו ב־40 דולר ומומרות ב־49.75 נותנות רווח של 975 דולר, ומס של כ־244 דולר. החישוב בשקלים מתחשב גם בשער הדולר ביום הקנייה וביום המכירה. מחשבים במחשבון מס רווחי הון.
למכור עכשיו או לחכות לסגירה?
מכירה עכשיו נותנת ודאות ומבטלת את סיכון הנפילה, אבל מוותרת על יתרת המרווח. המתנה עדיפה רק למי שמעריך שהסיכון לביטול נמוך. כדאי לזכור שהמס זהה בשני המקרים, ושהכסף נעול עד הסגירה. כללים נוספים במתי כדאי למכור מניה.
לבדיקה בעצמכם: השקעה במניות בזהירות · המדריך למס על רווחים בבורסה · מחשבון מס רווחי הון · מתי כדאי למכור מניה
הנתונים לפי מקורות רשמיים ופרסומים בשוק. סכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד. אין לראות באמור ייעוץ.
ב־2025 כמעט 290 אלף חוסכים ביקשו מידע בלי סוכן. הר הכסף מראה איפה יש חשבון, הדוח מראה כמה יש בו
איך מוציאים לבד את דוח המסלקה הפנסיונית, ב־14 שקל
ב־2025 כמעט 290 אלף חוסכים ביקשו מידע בלי סוכן. הר הכסף מראה איפה יש חשבון, הדוח מראה כמה יש בו
התלוש מראה כמה ירד החודש מהברוטו. הוא לא מראה כמה קרנות יש על השם, כמה דמי ניהול גובים מכל אחת, ואם נשאר חשבון ממעסיק ישן. בשביל זה קיימת המסלקה הפנסיונית. מגישים בקשה אחת באתר המפעיל, סוויפטנס, בכתובת swiftness.co.il ולא באתר ממשלתי, ומקבלים קובץ אחד עם כל קרן פנסיה, ביטוח מנהלים, קופת גמל וקרן השתלמות שרשומים על תעודת הזהות. המחיר לדוח מלא מכל הגופים הוא 14 שקל, כולל מע״מ.
בשנת 2025 פנו למסלקה 290 אלף חוסכים בעצמם, בלי סוכן ובלי בעל רישיון. זה כמעט פי שניים מ־2024. יותר מחצי מיליון כבר רשומים לשירות. מדי חודש עובר במערכת מידע מגופים מוסדיים לבעלי רישיון על תיק של יותר משלושה מיליון חוסכים, ומעסיקים מדווחים דרכה על הפקדות של כ־300 אלף עובדים. רשות שוק ההון פרסמה מכרז להפעלה, תחזוקה ופיתוח של המערכת: הגשת הצעות מ־16.9.2026 עד 4.11.2026, אחרי שני סבבי הבהרה וכ־420 שאלות. לפי הרשות, המעבר לטכנולוגיית API לא משנה את תעריפי הפעולות הקיימות.
איך מוציאים את הדוח
נרשמים פעם אחת, ממחשב שולחני. מזהים בכרטיס אשראי בלי חיוב, או בקוד שמקבלים בסניף דואר ישראל. אחר כך נכנסים עם קוד חד־פעמי לנייד. באזור האישי בוחרים בקשת מידע פנסיוני מכל הגופים, משלמים 14 שקל, ומחכים לקובץ. המסלקה מתחייבת עד שלושה ימי עסקים. בפועל בקשות רבות חוזרות בתוך יום. כדאי להיכנס שוב לאזור האישי, ולא לחכות רק להודעה.
חלק מהעמודים באתר עדיין מציגים 20 שקל לבקשה חד־פעמית. במסך התשלום ובמחירון שנקבע באוצר יושב 14. אם מופיע 20, עצרו ובדקו לפני שמשלמים. מי שמעדיף שסוכן יוציא את המידע נותן לו ייפוי כוח לנספח א׳, לשלושה חודשים. אין חובה. החוסך יכול לשלם 14 שקל ולראות את אותו קובץ בלי לשתף אף אחד. אחרי שהקובץ מגיע, כדאי לשמור PDF, כי הבקשה החד־פעמית היא תצלום לאותו רגע.
מה מקבלים, ומה נשאר בחוץ
הר הכסף של משרד האוצר הוא חינם. הוא עונה על השאלה אם קיים חשבון על השם. הוא לא מראה יתרה, לא דמי ניהול ולא כיסוי ביטוחי. המסלקה כן: צבירה, דמי ניהול, מסלול השקעה, מוטבים וכיסויים, כולל חשבונות בלי הפקדה. פנסיה תקציבית לא נכנסת לדוח הזה.
בדוח עצמו כדאי להתחיל מדמי הניהול. בקרן פנסיה חדשה התקרה בחוק היא 0.5% מהצבירה בשנה ו־6% מההפקדה. בשוק, לפי פנסיה־נט, הממוצע כבר סביב 0.15% מהצבירה. מי שמשלם קרוב לתקרה משלם פי שלושה מהממוצע על אותה יתרה. את החישוב של כמה נכנס מהתלוש אפשר להצליב מול המדריך לפנסיה חובה בתלוש, שם 18.5% מהשכר הקובע נכנסים לקרן. את מבנה הקרן עצמה מפרק מדריך קרן פנסיה.
אם מופיעות שתי קרנות ממעסיקים ישנים, זה המפה לאיחוד. אם דמי הניהול גבוהים מהממוצע, זה המספר לשיחה עם הגוף. 14 שקל קונים רשימה. החשבון שנשכח הוא הסכום. מי שכבר יודע שיש קרן אחת פעילה עדיין יכול למצוא השתלמות או ביטוח מנהלים ממשרה קודמת. הדוח לא מחליף ייעוץ פנסיוני, והוא לא מנייד כסף לבד. הוא נותן תמונה אחת במקום לנחש לפי תלוש.
מדריך: מה עושים עם דוח המסלקה אחרי שהוא מגיע
מה לבדוק קודם?
שלושה דברים: דמי הניהול מהצבירה ומההפקדה, מסלול ההשקעה, וחשבונות לא פעילים. חשבון רדום ממעסיק ישן גובה לעתים דמי ניהול גבוהים, וכדאי לאחד אותו לקרן הפעילה.
כמה שווים דמי ניהול נמוכים?
להמחשה: על צבירה של 300 אלף שקל, ההפרש בין 0.5% ל־0.2% מהצבירה הוא 900 שקל בשנה. לאורך 20 שנה, עם הצבירה שגדלה, ההפרש מגיע לעשרות אלפי שקלים. ההסבר במהם דמי ניהול ולמה הם חשובים.
איך משפרים תנאים?
אפשר לבקש הנחה מהקרן, לעבור לקרן ברירת מחדל שנבחרה במכרז, או להעביר לגוף אחר. ההשוואה בהשוואת קרנות פנסיה ברירת מחדל.
ואחרי שמסדרים?
בודקים אם ההפקדות מספיקות לקצבה הרצויה. מחשבים במחשבון פנסיה.
לבדיקה בעצמכם: השוואת קרנות פנסיה ברירת מחדל · מהם דמי ניהול ולמה הם חשובים · דמי ניהול סמויים בקרנות השתלמות · מחשבון פנסיה · קופת גמל להשקעה
הנתונים לפי מקורות רשמיים ופרסומים בשוק. סכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד. אין לראות באמור ייעוץ.
ייצור המזון עלה בערך 2% באותה תקופה. סל מדף של 49 מוצרים עומד החודש על 928 שקל
פרופ' איתי אטר מצא שסל הקניות התייקר כמעט חמישית בארבע שנים
ייצור המזון עלה בערך 2% באותה תקופה. סל מדף של 49 מוצרים עומד החודש על 928 שקל
הקופה בסופר לא חזרה אחורה, גם אם החודש הזה מרגיש שקט. פרופ' איתי אטר והדוקטורנטית עדי עומר מהפקולטה לניהול באוניברסיטת תל אביב עקבו אחרי סל של 80 מוצרים קבועים, מספטמבר 2022 עד אוגוסט 2026, בכ-700 חנויות. הסל התייקר 19.6% בחנויות השכונתיות, 19% בקניות באינטרנט ו-14.5% ברשתות הדיסקאונט. בארבע השנים שלפני כן אותם ערוצים עלו 4.3%, 4.1% ו-2.8%. הקצב החדש מהיר כמעט פי חמישה.
המעקב כולל מבצעים, דרך נתוני מערכת פרייסז. בסל יושבים מותגים שקונים כל שבוע: שוקולד, קפה, אורז, בורקס, תחליף חלב לתינוקות, ממרח, מיונז ומרכך, וגם חלב, פירות וירקות. חפיסת שוקולד חלב של 100 גרם עלתה בחנויות השכונתיות מ-5.21 שקלים בספטמבר 2022 ל-9.26 שקלים באוגוסט, כמעט 78%. באינטרנט היא עלתה 73.5%, ובדיסקאונט 57.6%. חבילת בורקס גבינה של 800 גרם עלתה באינטרנט מ-15.43 שקלים ל-22.76, עלייה של 47.5%. קפה של 200 גרם עלה בשכונתיות מ-31.40 שקלים ל-39.60, עלייה של 26.1%.
מה זה עושה לסל שלכם?
בשקלים על כל הסל, לא באחוז, שופרסל דיל התייקרה ב-231 שקלים מול 6 שקלים בארבע השנים הקודמות. שופרסל שלי עלתה 222 שקלים מול 26. ויקטורי עלתה 160 מול 12. שופרסל אונליין עלתה 247 שקלים, אחרי שהתקופה הקודמת הוסיפה שקל אחד. אלה אותם מוצרים, בלי להוסיף פריט לעגלה. שיעור ההתייקרות לא זהה בכל רשת: שופרסל דיל 22.7%, ויקטורי 16%, רמי לוי 10.3%, יוחננוף 8.5%. באונליין, לפני דמי משלוח, שופרסל עלתה 24%, ויקטורי 18.6% ורמי לוי 14.1%. אטר ועומר מצאו שרמי לוי נשארה הזולה במדגם הדיסקאונט, ואחריה יוחננוף. טיב טעם ושופרסל דיל ישבו בקצה היקר.
הפער שמעניין את מי שמשלם הוא מול הייצור. לפי הלשכה המרכזית לסטטיסטיקה, כפי שמביאים החוקרים, מדד מחירי ייצור המזון עלה בארבע השנים האלה בכ-2%, אחרי שעלה 12% בארבע השנים הקודמות. זה לא אותו מדד כמו מדד הצרכן, וההשוואה לא מוכיחה לבד כמה מותר לרשת לגבות. היא כן שומטת את המשפט ״הכול התייקר במפעל״. באותן שנים השקל התחזק ומחירי המזון בעולם ירדו מהשיא של 2022. מבקר המדינה כתב ב-2024 שסל המזון בישראל היה יקר בכ-37% מהממוצע במדינות הארגון לשיתוף פעולה ולפיתוח כלכלי. המע״מ, הארנונה, החשמל, המים, הדלק והמוצרים המפוקחים תרמו. הם לא סוגרים את כל הפער.
מי שקונה בשתי רשתות באותו שבוע כבר רואה את המחקר בלי לפתוח טבלה. אותה חפיסת שוקולד של 100 גרם התייקרה 78% בשכונתית ו-57.6% בדיסקאונט. הפער בין הערוצים הוא לא הנחה של סוף שבוע. הוא ארבע שנים של קצב שונה. תחליף החלב לתינוקות, 700 גרם, עלה בשכונתיות מ-52.63 שקלים ל-60.43, כמעט 15%, אחרי שבארבע השנים הקודמות הוא דווקא ירד 0.7%. ממרח של 750 גרם עלה שם מ-27.16 שקלים ל-32.77, עלייה של 20.7%. אורז יסמין שבדיסקאונט ירד 10.5% בין 2018 ל-2022 התייקר מאז 17.7%. אלה לא ממוצעים מופשטים. זו עגלה של משפחה עם תינוק. הקצב נרגע, המחיר נשאר. ב-12 החודשים עד אוגוסט מחירי המזון עלו 1%, לפי הלמ״ס, אחרי 4% עד 6% בשיא. משק בית בחמישון התחתון מוציא על מזון, כולל פירות וירקות, 18.5% מההוצאה החודשית. בחמישון העליון זה 12.3%. לכן אותה חפיסה כואבת יותר למטה. מדד נפרד, של 49 מוצרי מדף בלי מבצעים, עמד באוקטובר על 927.54 שקלים. בספטמבר הוא היה 928.80, ירידה של 0.1% בחודש. מינואר, אז עמד על 906.87 שקלים, הוא עלה 2.3%. זה לא הסל של אטר. זה מדף ממוצע בכל הסניפים, בלי אילת. טחינה גולמית ירדה החודש 1.7%. אטריות ביצים עלו 0.5%. מי שנכנס לסופר השבוע לא רואה את ה-19%. הוא רואה סל שעדיין גבוה בעשרות שקלים מול 2022, בערוץ שבו הוא קונה.
מדריך: מה המשמעות של סל שהתייקר בכחמישית
כמה זה בשנה?
עלייה של כ־19% בארבע שנים היא קצב שנתי ממוצע של כ־4.4%. זה מהיר בהרבה מיעד האינפלציה של בנק ישראל, 1% עד 3%. כלומר, המזון התייקר יותר מסל הצריכה הכללי.
כמה זה בכסף?
סל של 928 שקל היום מעיד על כ־780 שקל לפני ארבע שנים. להמחשה: משפחה שקונה סל כזה פעם בשבוע משלמת כ־7,700 שקל יותר בשנה (148 שקל כפול 52).
למה זה קורה דווקא במותגים?
כשבשוק יש מעט ספקים גדולים, הם יכולים להעלות מחיר גם כשעלויות הייצור עולות מעט. מותג פרטי של הרשת, מבצעים וקנייה ברשת זולה מקטינים את ההוצאה.
איך מתכננים?
בונים תקציב מזון חודשי ובודקים אותו מול המדד. במחשבון תקציב משק בית ובמחשבון מדד המחירים לצרכן.
לבדיקה בעצמכם: מחשבון תקציב משק בית · מחשבון מדד המחירים לצרכן · מחשבון שחיקת אינפלציה
הנתונים לפי מקורות רשמיים ופרסומים בשוק. סכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד. אין לראות באמור ייעוץ.
בקופה יושבים 2.8 מיליארד, והאוצר עדיין בלי תוכנית לגישור
מס המטרו הכניס עד כה רק 45 מיליון שקל
בקופה יושבים 2.8 מיליארד, והאוצר עדיין בלי תוכנית לגישור
מס המטרו הכניס עד כה 45 מיליון שקל. זה המס הייעודי שנגבה מבעלי קרקע ליד תחנות מתוכננות בגוש דן, כשהם מממשים זכויות. בקופת המטרו יושבים 2.8 מיליארד שקל. רוב הסכום לא הגיע מהמס הזה. עלות הפרויקט נאמדת ב־182.5 מיליארד. מחצית אמורה לבוא מקופת המדינה, ומחצית ממסים ייעודיים. מי שגר ליד התוואי חושב שהרכבת כבר ממומנת. היא לא. המס כמעט לא נגבה, והאוצר עדיין בלי תוכנית לגישור על עשרות מיליארדים עד שההכנסות יגיעו.
45 מיליון: למה המס לא נגבה?
המספר הראשון הוא 45 מיליון. זה מה שנכנס ממס המטרו מאז שנחתמו התקנות. לאורך חיי הפרויקט המס אמור להניב 25 עד 30 מיליארד שקל. מבקר המדינה כותב שהאומדן הזה כבר ירד ב־2 עד 13 מיליארד. עד סוף 2030 היטל ההשבחה המשולב בתוואי עומד על 60 אחוז. אחרי זה הוא עולה ל־72 אחוז. ליזם יש תמריץ להגיש היתר לפני סוף העשור, כי אחרי 31.12.2030 השיעור קופץ. לדייר שמוכר דירה במרחק של כ־600 מטר מתחנה מתוכננת, המימוש במכירה מפעיל את אותו היטל על חלק ההשבחה מהתוכנית. זה לא מס רכישה ולא מס שבח. זה מס נפרד. ורק הוא הניב 45 מיליון.
מאיפה הגיעו 2.8 מיליארד לקופה. רשות מקרקעי ישראל מעבירה לפחות 500 מיליון שקל בשנה מאז 2021, לפי עסקאות סביב התחנות, ולא מעבר למינימום הזה. הרשויות המקומיות אמורות להזרים 4.5 מיליארד לפי נוסחה של מספר תחנות ויכולת כלכלית. עד סוף השנה שעברה הן העבירו 268 מיליון. אגרות הגודש אמורות להכניס כ־700 מיליון בשנה, והכניסה לתוקף נדחתה ל־2027. מי שנוסע היום לגוש דן בלי אגרה רואה את החור: 700 מיליון בשנה שעדיין לא מתחילים להיגבות.
2.8 מיליארד בקופה: על מה הם יושבים?
המספר השני הוא 182.5 מיליארד. בחוק המטרו האומדן היה 150 מיליארד. אחרי הצמדות למדדים הוא עלה ל־177, ועכשיו נאמד ב־182.5. 19 קבוצות עם 31 חברות מישראל ומהעולם עברו מיון מוקדם. הן יתחרו על 11 חבילות כרייה והקמת תחנות בהיקף של כ־65 מיליארד שקל. 75 קילומטר מנהרות כפולות, 59 תחנות תת־קרקעיות. העבודות הכבדות אמורות להתחיל ב־2028, והליבה אמורה לפעול ב־2037. כרגע אין פער תזרימי, כי החפירה הגדולה עוד לא התחילה. הפער מגיע כשהקבלנים יתחילו לכרות, והמסים הייעודיים עדיין דקים.
מה זה אומר לבעלי קרקע ליד התחנות?
אם אתם מוכרים דירה בטבעת התחנה, בודקים קודם אם הנכס נמצא במרחב ההשפעה של תמ״א 70. ההיטל המשולב 60 אחוז עד 31.12.2030, אחר כך 72 אחוז. הוא חל על ההשבחה מהתוכנית, לא על מחיר הקנייה שלכם. דוגמה: עלייה של 400 אלף שקל בשווי בגלל התוכנית עולה 240 אלף בהיטל של 60 אחוז, מול 200 אלף בשיעור הרגיל של 50 אחוז. אחרי 2030, ב־72 אחוז, זה כבר 288 אלף. מס שבח רגיל נשאר בנפרד, במכירה. אם אתם נוסעים כל בוקר לגוש דן, אגרת הגודש עדיין לא חלה השנה. היא רשומה ל־2027. אם המסים הייעודיים נשארים דקים, המדינה תגייס אג״ח או מימון מוסדי לעשרות מיליארדים. הריבית היום 3.25 אחוז, הפריים 4.75 אחוז. גיוס כזה נכנס להתחייבויות המדינה, לא לכרטיס הנסיעה של מחר בבוקר. מבקר המדינה כתב שזמן אבוד בפקקים בלי מטרו מגיע לכ־25 מיליארד שקל בשנה עד 2040. זה המחיר אם המימון נתקע והפרויקט מתעכב.
שני המספרים לקחת הביתה הם 45 מיליון ממס המטרו מול 25 עד 30 מיליארד שתוכננו, ו־182.5 מיליארד עלות מול 2.8 מיליארד בקופה. לפני שמחשבים מכירה בתוואי כדאי לפתוח את מחשבון היטל ההשבחה, ולבדוק הצמדה ב־מחשבון מדד המחירים לצרכן.
מדריך: מסים על קרקע שעולה בערכה
מה זה היטל השבחה?
מס שהוועדה המקומית גובה כשתוכנית חדשה מעלה את שווי הקרקע. השיעור הוא בדרך כלל 50% מעליית השווי. משלמים אותו כשמממשים: מוכרים, מקבלים היתר בנייה או משנים שימוש.
כמה זה בכסף?
להמחשה: אם תוכנית העלתה את שווי המגרש ב־200 אלף שקל, ההיטל יהיה כ־100 אלף שקל. מחשבים במחשבון היטל השבחה.
ומס שבח?
מס שבח מוטל על הרווח במכירה, בנפרד מהיטל ההשבחה, וההיטל שאושר מנוכה בחישוב השבח. ההסבר בהמדריך למס שבח.
מה מס המטרו?
מס ייעודי לבעלי קרקע ליד תחנות מתוכננות. הוא נגבה במימוש, ולכן ההכנסה ממנו איטית. ההסבר על היטלים בהמדריך להיטל השבחה.
לבדיקה בעצמכם: המדריך להיטל השבחה · מחשבון היטל השבחה · המדריך למס שבח · מחשבון מדד המחירים לצרכן
הנתונים לפי מקורות רשמיים ופרסומים בשוק. סכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד. אין לראות באמור ייעוץ.
מסלול מניות עם כ-85% מניות ומסלול כללי עם יותר מ-50%, בניהול צוות של גולדמן זאקס. ההפקדה בשקלים, ההשקעה ברובה בחו״ל, והתשואה תלויה גם בשער הדולר
מגדל מכניסה את גולדמן זאקס לפוליסת החיסכון: מה מקבלים בשני המסלולים החדשים
מסלול מניות עם כ-85% מניות ומסלול כללי עם יותר מ-50%, בניהול צוות של גולדמן זאקס. ההפקדה בשקלים, ההשקעה ברובה בחו״ל, והתשואה תלויה גם בשער הדולר
מגדל ביטוח ופיננסים פתחה שני מסלולי השקעה חדשים בפוליסת החיסכון מגדל קשת לפרט, כללי ומניות, ואת ניהול ההשקעות בהם הפקידה בידי צוות רב-נכסי בזרוע ניהול הנכסים של גולדמן זאקס. החוסך מפקיד בשקלים, והכסף מושקע ברובו בניירות ערך זרים, בעיקר בצפון אמריקה. המשמעות היא חשיפה לשער הדולר: היתרה בשקלים יכולה לעלות או לרדת גם בחודש שבו השווקים בחו״ל נשארו במקום.
במסלול המניות כ-85% מהנכסים מושקעים במניות של חברות גדולות בשווקים מפותחים. המסלול הכללי מפוזר יותר: מעל 50% במניות גלובליות, כ-35% באג״ח ממשלתיות ובאשראי קונצרני, והיתרה בנכסים ריאליים. ההפקדה המינימלית היא 10,000 שקל בפעם אחת, ואפשר להצטרף גם בהפקדות חודשיות לפי תנאי הפוליסה. קשת לפרט משווקת כפוליסה דיגיטלית, עם הצטרפות מקוונת.
זרוע ניהול הנכסים והעושר של גולדמן זאקס פיקחה בסוף יוני על נכסים בהיקף של כ-4 טריליון דולר, לעומת כ-3.3 טריליון שנה קודם. בגולדמן מציגים את המהלך כפתיחה של כלים שהיו שמורים עד כה בעיקר לגופים מוסדיים לחוסך הפרטי, ובמגדל מגדירים אותו כבשורה לצרכן. גודל המנהל, עם זאת, אינו קובע את התשואה נטו, שתלויה בהרכב התיק, בשער החליפין ובדמי הניהול.
דוגמה: חוסך מפקיד 10,000 שקל במסלול המניות. נניח שהמניות בחו״ל עולות ב-6% בשנה, ובאותה תקופה הדולר נחלש מול השקל ב-5%. בחישוב גס, היתרה בשקלים תעלה בפחות מ-1% (1.06 כפול 0.95), ואחרי דמי ניהול של כ-0.7% בשנה היא תישאר כמעט במקום. בשנה הפוכה, שבה הדולר מתחזק, אותה עלייה במניות מתורגמת לרווח שקלי גבוה יותר. הסיכון במסלול כזה מגיע אפוא משני כיוונים, מהמניות ומהמטבע. הדולר נסחר בימים אלה סביב 3.05 שקלים, נמוך משמעותית מהרמות של השנים האחרונות. מי שכבר מחזיק פוליסה במגדל קשת לפרט יכול לעבור למסלולים החדשים בלי למשוך את הכסף, והמעבר אינו יוצר חיוב במס.
מה זה אומר לחוסך?
פוליסות החיסכון מנהלות כיום כ-130 מיליארד שקל, וקופות הגמל להשקעה כ-70 מיליארד. שני המוצרים משמשים לחיסכון לטווח בינוני, אבל ההבדלים ביניהם מהותיים. פוליסה נמכרת בדרך כלל דרך סוכן ביטוח, ודמי הניהול בה גבוהים יותר בממוצע, בין היתר בגלל העמלה לסוכן. גמל להשקעה אפשר לפתוח ישירות מול בית ההשקעות, והיא נהנית מהטבת מס אם הכסף נמשך כקצבה מגיל 60. מנגד, בפוליסה אין תקרת הפקדה שנתית, ומעבר בין מסלולים בתוכה אינו נחשב אירוע מס.
דמי הניהול הם הפרמטר שהחוסך יכול לשלוט בו. התקרה הרגולטורית בפוליסות חיסכון עומדת על 1.05% מהצבירה בשנה, ובפועל רבים משלמים פחות, בעיקר מי שמתמקח. על חיסכון של 100 אלף שקל לעשר שנים, בתשואה של 6% בשנה לפני דמי ניהול, הפרש של 0.2% בדמי הניהול שווה כ-3,000 שקל בסוף התקופה. ביום המשיכה משלמים 25% מס על הרווח הריאלי, בפוליסה ובגמל להשקעה שנמשכת כהון.
למי שצריך את הכסף בשנה-שנתיים הקרובות מתאימים יותר פיקדון או קרן כספית. למי שיש אופק ארוך, ההשוואה הרלוונטית היא בין דמי הניהול בפוליסה לבין דמי הניהול בגמל להשקעה עם רכיב מניות דומה. אפשר לחשב תשואה לאורך זמן במחשבון התשואה, לבדוק הפקדה חודשית קבועה במחשבון ההשקעה החודשית, ולהשוות למוצר המתחרה במדריך קופות הגמל.
מגדל אינה הראשונה שמחברת פוליסה למנהל השקעות זר. הפניקס עשתה זאת עם בלאקרוק, הראל עם פידליטי וכלל עם סטייט סטריט. הניסיון עד כה מראה ששם גלובלי אינו מבטיח זרימת כספים: במסלולי הפניקס-בלאקרוק ירדו הנכסים מכ-3.7 מיליארד שקל לכמיליארד שקל בסוף אוגוסט, בתקופה שבה חוסכים רבים העדיפו ליהנות מהעליות בבורסה המקומית.
מדריך: פוליסת חיסכון עם מנהל זר
מה זה פוליסת חיסכון?
מוצר של חברת ביטוח שמאפשר לחסוך ולהשקיע במסלולים, ולעבור ביניהם בלי אירוע מס. המס, 25% על הרווח הריאלי, משולם רק במשיכה. ההסבר בפוליסות חיסכון – יתרונות וחסרונות.
מה הסיכון המטבעי?
ההפקדה בשקלים אבל ההשקעה ברובה בחו״ל. להמחשה: 100 אלף שקל שמושקעים בחו״ל, ושקל שמתחזק ב־5%, מורידים כ־5,000 שקל מהשווי גם אם המניות לא זזו.
מה עם דמי הניהול?
בודקים את דמי הניהול מהצבירה מול קופת גמל להשקעה או קרן מחקה. ההבדל מוסבר במהם דמי ניהול ולמה הם חשובים ובקופת גמל להשקעה.
לבדיקה בעצמכם: פוליסות חיסכון – יתרונות וחסרונות · מהם דמי ניהול ולמה הם חשובים · איך משקיעים בדולר · קופת גמל להשקעה
הנתונים לפי מקורות רשמיים ופרסומים בשוק. סכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד. אין לראות באמור ייעוץ.
שלוש הורדות רצופות הביאו את הריבית ל-3.25% ואת הפריים ל-4.75%. מדד ספטמבר יתפרסם שישה ימים לפני ההחלטה, והפד בארה״ב דווקא העלה ריבית בספטמבר
החלטת הריבית ב-21 באוקטובר: האם בנק ישראל ימשיך להוריד או יעצור על 3.25%
שלוש הורדות רצופות הביאו את הריבית ל-3.25% ואת הפריים ל-4.75%. מדד ספטמבר יתפרסם שישה ימים לפני ההחלטה, והפד בארה״ב דווקא העלה ריבית בספטמבר
בנק ישראל והפדרל ריזרב נעים בחודשים האחרונים בכיוונים הפוכים. בספטמבר העלה הפד את הריבית בארה״ב ב-0.25%, לטווח של 3.75%-4%, לראשונה מאז 2023, ובנק ישראל הוריד באותו חודש את הריבית ל-3.25%. ביום רביעי, 21 באוקטובר, בשעה 16:00, יפרסם הבנק את ההחלטה הבאה, יחד עם תחזית מעודכנת של חטיבת המחקר ומסיבת עיתונאים.
ההורדה של 1 בספטמבר הייתה השלישית ברציפות, ב-0.25%, והביאה את הריבית לרמה הנמוכה ביותר מאז נובמבר 2022. ריבית הפריים, שמחושבת כריבית בנק ישראל ועוד 1.5%, ירדה ל-4.75%. לפי סיכום הדיון, ארבעה מחברי הוועדה המוניטרית תמכו בהורדה, ואחד העדיף להשאיר את הריבית על 3.5%.
האינפלציה ב-12 החודשים עד אוגוסט עמדה על 1.5%, בתוך היעד של 1%-3%, אף שמדד אוגוסט לבדו עלה ב-0.7%, בעיקר בגלל ירקות, תחבורה ודיור. מדד ספטמבר יתפרסם ב-15 באוקטובר, שישה ימים לפני ההחלטה, ויהיה הנתון האחרון שהוועדה תראה. התחזית של חטיבת המחקר, שתתפרסם ביום ההחלטה, תכלול הערכות לצמיחה, לאינפלציה ולמסלול הריבית, ותבהיר אם הבנק רואה מקום להורדה נוספת עד סוף השנה. מדד ספטמבר גבוה מהצפוי, למשל עלייה של יותר מ-0.5%, עלול להעלות את האינפלציה השנתית מעל 1.5% ולהקשות על הורדה נוספת. מדד נמוך יחזק את חברי הוועדה שתומכים בהמשך ההורדות.
העלאת הריבית בארה״ב מצמצמת את מרחב הפעולה של בנק ישראל. פער ריבית שמעמיק לטובת הדולר עלול להחליש את השקל ולייקר יבוא, וזה מגיע בהמשך למדד. בשוק החוזים העתידיים בארה״ב מעריכים סיכוי של כ-17% להעלאה נוספת כבר באוקטובר, וסיכוי של כ-83% להעלאה עד דצמבר. בשוק חיזוי אמריקאי נסחרת הסתברות של כ-81% לכך שבנק ישראל ישאיר את הריבית ללא שינוי, אבל זו הערכה של סוחרים ולא של הוועדה.
מה זה אומר למשכנתא ולחיסכון?
בבורסה העצבנות כבר הורגשה. מדד ת״א-125 ננעל ביום שישי על 3,925.79 נקודות, ירידה של 0.21% באותו יום ושל 3.68% מתחילת אוקטובר. פועלים ירדה ב-1.38%, לאומי ב-1.09%, וטבע עלתה בכמעט 2%. השער היציג של הדולר נקבע על 3.055 שקלים.
על משכנתא בפריים ההשפעה מיידית. בהלוואה של 400 אלף שקל ל-25 שנה בריבית של 4.75%, ההחזר החודשי עומד על כ-2,280 שקל. הורדה של 0.25%, לפריים של 4.5%, תוריד אותו לכ-2,225 שקל, חיסכון של כ-55 שקל בחודש. העצירה משאירה את ההחזר במקום. ההחלטה משפיעה על החלק של ההלוואה שצמוד לפריים, ולכן מי שבונה תמהיל בודק כמה מהיתרה נמצא במסלול הזה וכמה בריבית קבועה (להרחבה: מסלול משכנתא, הלוואה בריבית פריים). את ההחזר לפי כל תרחיש אפשר לחשב במחשבון המשכנתא.
הפריים משמש בסיס גם לרוב ההלוואות הצרכניות ולריבית על מינוס בחשבון העו״ש, שנקבעת בדרך כלל כפריים ועוד כמה אחוזים. מינוס קבוע של 10,000 שקל בריבית של פריים ועוד 5%, כ-9.75% כיום, עולה כ-80 שקל בחודש, והורדה של 0.25% תחסוך כשני שקלים. ההשפעה של החלטה בודדת על משק הבית קטנה. ההשפעה המצטברת של שלוש ההורדות האחרונות, 0.75% בסך הכול, כבר מורגשת יותר: על אותה משכנתא של 400 אלף שקל בפריים היא מגיעה לכ-175 שקל בחודש.
פיקדון שמתחדש מדי חודש כבר מגלם את הריבית של 3.25%, והורדה נוספת תתגלגל אליו בחידוש הבא. פיקדון לשנה בריבית קבועה נועל את הריבית הנוכחית לכל התקופה, ולכן מי שמעריך שההורדות יימשכו נוטה להעדיף אותו. השוואה בין הריבית בפיקדון לבין הפריים אפשר לעשות במחשבון פיקדון.
ההחלטה נופלת שישה ימים לפני הבחירות לכנסת, אבל מועדי ההחלטות נקבעים מראש לכל השנה. הריבית החדשה תיכנס לתוקף ביום ראשון, 25 באוקטובר.
מדריך: מה החלטת הריבית עושה לכיס
איך נקבע הפריים?
הפריים הוא ריבית בנק ישראל ועוד 1.5%. בריבית של 3.25%, הפריים הוא 4.75%. כל שינוי בהחלטה עובר כמעט מיד למסלולי הפריים במשכנתא, להלוואות ולמסגרות האשראי.
כמה שווה רבע אחוז?
להמחשה: על 400 אלף שקל במסלול פריים ל־20 שנה, ההחזר בריבית של 4.75% (בלי מרווח) הוא כ־2,585 שקל. הורדה ברבע אחוז מורידה אותו לכ־2,531 שקל, כ־54 שקל פחות. מחשבים עם המרווח שלכם במחשבון משכנתא.
מה זה עושה לחיסכון?
ריבית שיורדת מקטינה את התשואה על פיקדונות, מק״מ וקרנות כספיות. להמחשה: על 100 אלף שקל, רבע אחוז הוא 250 שקל ברוטו בשנה. השוואה בין האפיקים במחשבון ההשוואה בין פיקדון, קרן כספית ומק״מ.
למחזר לפני ההחלטה?
מחזור כדאי כשהפער בריבית גדול מהעמלות ומעלות הפירעון המוקדם, לא בגלל ציפייה בלבד. ההסבר במתי כדאי למחזר משכנתא ובריבית קבועה או משתנה.
לבדיקה בעצמכם: המדריך לריבית הפריים · מחשבון משכנתא · ריבית קבועה או משתנה · מחשבון ההשוואה בין פיקדון, קרן כספית ומק״מ · מתי כדאי למחזר משכנתא
הנתונים לפי מקורות רשמיים ופרסומים בשוק. סכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד. אין לראות באמור ייעוץ.
הפטור ממסים ביבוא אישי חזר ל-75 דולר, ואלי אקספרס גובה את המע"מ של 18 אחוז כבר בקופה. כך מחשבים את המחיר הסופי, מה קורה עם משלוחים מפוצלים, ואיך מקבלים החזר כשמחזירים פריט
הפטור ממסים ביבוא אישי חזר ל-75 דולר, ואלי אקספרס גובה את המע"מ של 18 אחוז כבר בקופה. כך מחשבים את המחיר הסופי, מה קורה עם משלוחים מפוצלים, ואיך מקבלים החזר כשמחזירים פריט
מי שמזמין מאלי אקספרס לישראל כבר לא פוגש את המע״מ רק במכס. מעל 75 דולר לשווי המוצרים, האתר גובה את המע״מ בקופה, 18 אחוז, במקום שהחבילה תיתקע אצל השליח עם שובר לתשלום. זה אותו סף פטור שרשות המסים מפעילה על יבוא אישי, אחרי שב-2026 הכנסת דחתה פעמיים צווים של שר האוצר להגדלת הפטור. מי שזוכר את התקרה של 130 דולר משלם עכשיו על טווח שהיה פטור.
איך הגענו שוב ל-75 דולר?
סף הפטור ממסים ביבוא אישי עמד שנים על 75 דולר. שר האוצר חתם על צו שהעלה אותו ל-150 דולר, ובפברואר 2026 הכנסת ביטלה את הצו. מיד לאחר מכן חתם השר על צו חדש, שהעלה את הפטור ל-130 דולר. לפי כל זכות, הפטור של 130 דולר היה בתוקף בין 25.2.2026 ל-1.6.2026.
ב-1 ביוני 2026 דחתה מליאת הכנסת את הצו, צו תעריף המכס והפטורים ומס קנייה על טובין (תיקון מס' 4), התשפ"ו-2026, ברוב של 59 מתנגדים מול 23 תומכים. יו"ר ועדת הכספים, חנוך מילביצקי, טען שעלות הצו למשק היא יותר ממיליארד שקל, ושהוא מסבסד קניות בפלטפורמות סיניות על חשבון עסקים קטנים בישראל. מאז, הפטור חזר ל-75 דולר.
לפי רשות המסים, כפי שדווח בעת השינוי, המס נקבע לפי מועד הגעת החבילה לישראל ולא לפי מועד ההזמנה. מי שהזמין בתקופת הפטור המורחב וחבילתו הגיעה אחרי החזרה ל-75 דולר, חויב במע"מ אם ערכה עבר את הסף.
מה הספים, ומה נכלל בחישוב?
עד 75 דולר, על מוצר רגיל שאינו טבק או משקה אלכוהולי, היבוא האישי פטור ממסי יבוא. בין 75 ל-500 דולר המשלוח פטור ממכס, אבל חייב במע״מ של 18%, ובמס קנייה אם המוצר מחויב בו, למשל טלוויזיות וחלקי חילוף לרכב. מעל 500 דולר זה יבוא מלא: מע״מ, ולפי סוג הפריט גם מכס ומס קנייה.
| שווי המוצרים | מכס | מע"מ | מס קנייה |
|---|---|---|---|
| עד 75 דולר | פטור | פטור | פטור |
| 75 עד 500 דולר | פטור | 18% | רק על מוצרים שמחויבים בו |
| מעל 500 דולר | לפי סוג המוצר | 18% | לפי סוג המוצר |
שני כללים קובעים את רוב המקרים. הראשון: הסף נבדק לפי ערך המוצרים בלבד, בלי דמי המשלוח והביטוח, בתנאי שהם מופיעים בנפרד. אבל כשהמשלוח חייב במס, המס מחושב על ערך המוצרים בתוספת המשלוח והביטוח. השני: שתי חבילות או יותר שנשלחות מאותו ספק לאותו לקוח בהפרש של עד 72 שעות נחשבות למשלוח אחד שפוצל, והמס מחושב לפי ערכן הכולל.
לפי כל זכות, אם בחבילה יש כמה פריטים עם מיסוי שונה, המס מחושב בנפרד לכל פריט. גובה המס אינו תלוי במשקל או בנפח החבילה, אלא רק בערך.
כמה זה בשקלים?
הדוגמאות כאן להמחשה, בשער של כ-3.10 שקלים לדולר, ובלי משלוח בתשלום. פריט ב-70 דולר נשאר מתחת לסף ופטור. פריט ב-90 דולר מוסיף כ-16 דולר מע״מ, בערך 50 שקל, עוד לפני עמלת המרה בכרטיס. סל של 200 דולר, בטווח שמעל הפטור ומתחת ליבוא המלא, מוסיף 36 דולר מע״מ, כ-112 שקל, בלי מכס.
| שווי ההזמנה | מע"מ בדולרים | מע"מ בשקלים, להמחשה | סך הכול בשקלים, להמחשה |
|---|---|---|---|
| 70 דולר | 0 | 0 | כ-217 |
| 90 דולר | כ-16.2 | כ-50 | כ-329 |
| 130 דולר | כ-23.4 | כ-73 | כ-476 |
| 200 דולר | 36 | כ-112 | כ-732 |
| 450 דולר | 81 | כ-251 | כ-1,646 |
החיוב בכרטיס מגיע בדרך כלל בשקלים, לפי שער האתר ועמלת המנפיק. כרטיס ישראלי שגובה עמלת עסקת מט"ח על חיוב בדולר מייקר את אותה שורה שוב. אם המחיר בעגלה היה 90 דולר והמע״מ כ-16 דולר, השורה בפירוט האשראי תהיה סביב 330 שקל ומעלה, לפי השער והעמלה, ולא 280 כפי שאולי ציפיתם לפי מחיר הפריט. את העמלה אפשר לבדוק במחשבון עמלת המרה בכרטיס אשראי, ועל ההבדלים בין הכרטיסים במדריך עמלות כרטיסי אשראי בחו"ל. מי שמשלם בדולרים ממקור אחר יכול לקרוא גם איפה כדאי לקנות דולרים.
הסימולטור של רשות המסים לפי סוג מוצר הוא הקובע, לא כלל האצבע מהקבוצה. לחישוב מהיר אפשר להשתמש במחשבון מס יבוא אישי, ולחישוב מע"מ בכלל במחשבון מע״מ.
מה המשמעות של גבייה בקופה?
גבייה בקופה אמורה לקצר את העמידה במכס, כי המס כבר שולם, בדומה למסלול שכבר פועל באמזון. היא לא מבטלת בדיקה של מוצר אסור או של חבילה ששוויה הוצהר נמוך מדי. כדאי לשמור צילום מסך של שורת המס בקופה ואת אישור ההזמנה. אם השליח או חברת השילוח דורשים מע״מ שוב, זה המסמך שמוכיח שהמס כבר שולם באתר, לא ויכוח בסניף.
לפני לחיצה על קנייה כדאי לפתוח את שורת המס בקופה, לא רק את מחיר הפריט באדום, ולבדוק אם הפריט בכלל נכנס למס קנייה. הצהרת שווי נמוך מהמחיר ששולם לא מקצרת את המסלול: היא מעכבת את החבילה ועלולה לסבך מחלוקת מול האתר.
סבסוד מע״מ מוגבל שהאתר הציע ביוני, על הזמנות בין 75 ל-130 דולר עם כפתור LIMITED VAT COVER, היה חלון קצר עם תאריך יעד לתשלום לפני 10 ביוני. מי שמזמין היום לא אמור להניח שההטבה עדיין פתוחה.
האם כדאי לפצל הזמנה?
פיצול הזמנה רק כדי לרדת מתחת ל-75 דולר נראה חכם בעגלה, ונשבר אם שתי החבילות יוצאות מאותו ספק בתוך 72 שעות. במקרה כזה הן נחשבות למשלוח אחד, והמס מחושב לפי הערך הכולל. בהזמנה מכמה מוכרים שונים באלי אקספרס המצב מורכב יותר, כי כל מוכר הוא ספק נפרד, אבל כשהאתר מאחד את החבילות למשלוח אחד, הוא גם מחשב את המס על הסל כולו בקופה.
עדיף להשאיר הזמנה אחת מתחת לסף, או לשלם את המע״מ בקופה בידיעה מראש, מאשר לגלות במכס ששני המשלוחים חוברו. דוגמה להמחשה: שני פריטים של 50 דולר כל אחד, מאותו מוכר ובאותו יום, הם הזמנה של 100 דולר לעניין המס, כלומר מע"מ של 18 דולר. אם אחד מהם יכול לחכות שבוע, כל הזמנה נשארת מתחת לסף.
מה עוד משפיע על המחיר הסופי?
מחיר הפריט ושורת המע"מ הם רק חלק מהעלות. אלי אקספרס מציגה את המחירים לרוב בדולרים, אבל אפשר לבחור תצוגה בשקלים, ואז השער נקבע על ידי האתר. מי שמשלם בכרטיס ישראלי בדולרים משלם את שער חברת האשראי ולעיתים גם עמלת עסקת מט"ח. כדאי לבדוק פעם אחת, על הזמנה קטנה, איזו אפשרות זולה יותר בכרטיס שלכם, ולהמשיך איתה.
דמי משלוח הם שורה נוספת. הזמנות רבות מגיעות עם משלוח חינם, אבל משלוח מהיר יותר או מוכר שגובה דמי משלוח מייקרים את ההזמנה, וכשההזמנה חייבת במס גם המע"מ מחושב על המשלוח. קופונים והנחות של האתר מורידים את הערך, ובדרך כלל גם את בסיס המס, כי המס מחושב על הסכום ששולם בפועל.
מוצרים מסוימים דורשים אישור מיוחד ולא רק מס. תוספי תזונה, תרופות, מוצרי חשמל ותקשורת אלחוטית, ומזון, עלולים להיתקע במכס או לדרוש אישור של משרד ממשלתי, גם כשהמע"מ שולם בקופה. לפני הזמנה של פריט כזה כדאי לבדוק את ההגבלות באתר רשות המסים, כדי לא לשלם על מוצר שלא ישוחרר.
איך זה משפיע על מי שקונה בארץ?
הוויכוח על הפטור הוא בבסיסו ויכוח על תחרות. הקמעונאים בישראל טוענים שהם גובים מע"מ מהשקל הראשון, ולכן פטור רחב נותן לאתרים זרים יתרון של 18% במחיר. התומכים בהרחבת הפטור טוענים שהוא מוריד את יוקר המחיה ומכריח את השוק המקומי להתחרות. לקונה זה אומר דבר פשוט: מעל 75 דולר, הפער במחיר בין אלי אקספרס לחנות בארץ קטן יותר ממה שנראה בעגלה, ושווה להשוות מחיר סופי מול מחיר סופי, כולל משלוח, אחריות וזמן ההגעה.
דוגמה להמחשה: אוזניות במחיר 100 דולר באלי אקספרס עולות כ-118 דולר עם מע"מ, כ-366 שקל בשער של 3.10. אם אותו דגם נמכר בארץ ב-390 שקל עם אחריות של יבואן, הפער הוא כ-24 שקל בלבד, ולא כ-80 שקל כפי שנראה לפני המס. מכאן ששווה לבדוק גם את האחריות ואת אפשרות ההחזרה, ולא רק את המחיר. על השוואת קנייה באתרים זרים ובארץ אפשר לקרוא גם במדריך המכס המלא לייבוא אישי.
מה קורה כשמחזירים פריט?
מי ששילם מסי יבוא על פריט שהחזיר בגלל פגם או אי התאמה זכאי להחזר מס, בתנאים שקבעה רשות המסים. בין היתר, המוצר לא היה בשימוש, למעט שימוש שנדרש לגילוי הפגם, והוחזר לספק לא יאוחר משישה חודשים מיום הייבוא. את הבקשה מגישים באופן מקוון דרך האזור האישי באתר רשות המסים, ומצרפים קבלה על תשלום המסים, מסמכים שמעידים על החזרת המוצר לספק ואישור זיכוי או החלפה מהספק. בתביעות על סחורה ששווייה עולה על 250 דולר יש לצרף גם הצהרת יצוא. השירות ניתן ללא עלות.
כשהמע"מ נגבה בקופה של אלי אקספרס, כדאי לבדוק בפירוט הזיכוי על החזרה או על ביטול שגם שורת המס הוחזרה, ולא רק מחיר הפריט. אם היא לא הוחזרה, פונים לשירות הלקוחות של האתר עם צילום שורת המס מההזמנה.
הרשמה, דירוג מוכר, Choice, מעקב משלוחים והחזרות מפורטים במדריך אלי אקספרס המלא. מי שחבילתו מתעכבת יכול להיעזר במדריך החבילה שלכם מעלי אקספרס לא הגיעה? כך תמצאו אותה.
מה לבדוק לפני שמשלמים?
רשימה קצרה לפני הלחיצה על תשלום חוסכת הפתעות. ראשית, לבדוק את שווי המוצרים בלבד, בלי המשלוח, ולראות אם הוא מעל 75 דולר. שנית, לבדוק אם האתר מציג שורת מע"מ, ושהיא 18% מסכום המוצרים והמשלוח. שלישית, לבדוק אם הזמנה אחרת מאותו מוכר יצאה ב-72 השעות האחרונות, כי היא תצורף לחישוב. רביעית, לבדוק אם הפריט מחויב במס קנייה או דורש אישור מיוחד. וחמישית, לשמור צילום מסך של סיכום ההזמנה, כולל שורת המס.
מי שמזמין בקביעות מאלי אקספרס יכול לנהל טבלה פשוטה של ההזמנות: תאריך, מוכר, סכום, מע"מ ששולם ומועד הגעה. הטבלה עוזרת לזהות חיובים כפולים, לעקוב אחרי זיכויים על החזרות, ולראות כמה המע"מ מוסיף לאורך שנה. לפעמים הסכום המצטבר הוא מה שמשכנע לקנות פחות פריטים ויקרים יותר, ולא הרבה פריטים זולים.
חשוב לזכור שהכללים עשויים להשתנות שוב. סף הפטור עלה וירד כמה פעמים ב-2026, ולכן לפני הזמנה גדולה כדאי לבדוק את המצב העדכני באתר רשות המסים ולא להסתמך על מה שהיה נכון לפני כמה חודשים.
שאלות נפוצות
מאיזה סכום משלמים מע"מ על הזמנה מאלי אקספרס?
מעל 75 דולר לשווי המוצרים. מתחת לסכום הזה ההזמנה פטורה ממסי יבוא, למעט טבק ואלכוהול.
דמי המשלוח נכנסים לסף?
לא, אם הם מופיעים בנפרד. אבל כשההזמנה חייבת במס, המע"מ מחושב גם על המשלוח והביטוח.
מתי חזר הפטור ל-75 דולר?
הכנסת דחתה את צו הפטור של 130 דולר ב-1 ביוני 2026, ומאז הסף הוא שוב 75 דולר.
אם שילמתי מע"מ בקופה, אפשר לדרוש ממני שוב במכס?
המס שנגבה בקופה אמור להיות המס על ההזמנה. שמרו צילום של שורת המס ואת אישור ההזמנה כדי להוכיח שכבר שילמתם.
יש מכס על הזמנות מתחת ל-500 דולר?
על רוב המוצרים לא, אבל מוצרים שמחויבים במס קנייה, כמו טלוויזיות וחלקי חילוף לרכב, חייבים בו גם בטווח הזה.
מגיע החזר מס כשמחזירים מוצר?
כן, אם המוצר הוחזר בגלל פגם או אי התאמה בתוך שישה חודשים ולא היה בשימוש. מגישים בקשה מקוונת לרשות המסים. כשהמס נגבה בקופה, בודקים שהוא נכלל בזיכוי מהאתר.
שתי הזמנות מאותו מוכר בהפרש של יומיים נחשבות להזמנה אחת?
כן. חבילות מאותו ספק לאותו לקוח שנשלחות בהפרש של עד 72 שעות נחשבות למשלוח אחד, והמס מחושב לפי הערך הכולל שלהן.
לפי איזה תאריך נקבע המס, ההזמנה או ההגעה?
לפי מועד הגעת החבילה לישראל. הזמנה שבוצעה כשהסף היה גבוה יותר אבל הגיעה אחרי השינוי מחויבת לפי הכללים ביום ההגעה.
הנתונים לפי רשות המסים, הכנסת וכל זכות. סכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד. אין לראות באמור ייעוץ.
מכניסים הפקדה חודשית, תשואה ושנים, ורואים כמה יהיה בקופה בגיל 18.
מחשבון קופת גמל להשקעה לילד: כמה יצטבר עד גיל 18
מכניסים הפקדה חודשית, תשואה ושנים, ורואים כמה יהיה בקופה בגיל 18.
הורים רבים פותחים לילד קופת גמל להשקעה ושואלים שאלה אחת: כמה יהיה שם כשהוא יגיע לגיל 18. התשובה תלויה בגובה ההפקדה החודשית ובמספר השנים שהכסף עובד, ולא פחות מזה בחלק מהתשואה שנאכל בדרך בדמי ניהול ובמס.
קופת גמל להשקעה היא חיסכון נזיל. בניגוד לפנסיה אין גיל משיכה קבוע, ואפשר למשוך גם לפני 18. יש תקרת הפקדה שנתית לכל חוסך, שמתעדכנת מדי שנה, ושווה לבדוק אותה אצל הגוף שמנהל את הקופה. מי שמפקיד 500 שקל בחודש רחוק מהתקרה, אבל מי שמפקיד סכומים חד פעמיים גדולים יכול להיתקל בה.
הכלי שלמטה מקבל הפקדה חודשית, תשואה שנתית משוערת ומספר שנים, ומציג את הצבירה. זו הדמיה ולא תחזית, כי תשואה לא יודעים מראש.
דוגמה: 500 שקל בחודש במשך 18 שנה
נניח הפקדה של 500 שקל בחודש, תשואה של 4 אחוז בשנה ו-18 שנים. בסך הכל הפקדתם 108,000 שקל. לפי ריבית דריבית חודשית הצבירה מגיעה לכ-158,000 שקל, כלומר כמעט 50,000 שקל באו מהתשואה.
עכשיו הורידו אחוז אחד בשנה דמי ניהול מהתשואה. אותה הפקדה ואותן שנים מניבות כ-143,000 שקל. אחוז אחד עלה כ-15,000 שקל, ולכן שווה לדעת מה דמי הניהול של הקופה ולהשוות בין גופים.
על הרווח בקופת גמל להשקעה חל מס רווח הון של 25 אחוז על הרווח הריאלי, והוא מנוכה במשיכה. מי שמושך בגיל 18 מקבל את הצבירה פחות המס על התשואה, לא את המספר הגולמי שהכלי מראה.
הביטוח הלאומי מפקיד בכל חודש סכום קטן לכל ילד בתוכנית החיסכון לכל ילד, וההורים יכולים להוסיף עליו. בתמונה המלאה צריך לחבר את שני החיסכונות.
קופת גמל להשקעה מציעה מסלולים שונים, ממסלול מנייתי ועד סולידי, והתשואה לאורך 18 שנה תלויה בבחירה הזאת יותר מאשר בכל פרט אחר. מסלול מנייתי תנודתי יותר, ולכן הצבירה בשנה שבה הילד מתקרב לגיל 18 עלולה להיות נמוכה מזו שחזיתם. הדמיה עם כמה תשואות שונות נותנת תמונה טובה יותר מתשואה אחת.
כסף שנמשך בגיל 18 עלול לשמש את הילד באופן שלא תכננתם, ולכן הורים רבים מחליטים מראש אם הקופה נשארת בניהולם עד גיל מאוחר יותר.
מי שרוצה להשוות בין שתי אפשרויות, הפקדה קטנה לאורך זמן מול סכום חד פעמי גדול בהתחלה, יכול להריץ את שתיהן בכלי. לרוב ההפקדה המוקדמת מנצחת, כי הכסף עובד יותר שנים, גם כשהסכום הכולל זהה.
הרישום של הקופה, על שם הילד או על שם ההורה, קובע מי יכול למשוך את הכסף ומתי. את זה מבררים מול הגוף המנהל לפני ההפקדה הראשונה.
להרחבה: קופת גמל להשקעה
להרחבה: מהם דמי ניהול ולמה הם חשובים
עוד כלים באותו מדור: מחשבונים בהון.
מדריך: איך מחושב חיסכון לילד בקופת גמל להשקעה
איך עובד החישוב?
המחשבון מחשב ריבית דריבית חודשית: כל הפקדה צוברת תשואה מהחודש שבו הופקדה, והתשואה עצמה צוברת תשואה. ככל שמתחילים מוקדם יותר, החלק של התשואה בסכום הסופי גדל.
דוגמה מלאה
להמחשה: 100 שקל לחודש במשך 18 שנה הם 21,600 שקל הפקדות. בתשואה שנתית של 4% מצטברים כ־31,560 שקל. כ־10,000 שקל מהם רווח.
מה המס?
במשיכה הונית משלמים מס רווחי הון של 25% על הרווח הריאלי. משיכה כקצבה מגיל 60 פטורה ממס. ההסבר בקופת גמל להשקעה.
טעויות נפוצות
לשכוח את דמי הניהול. להמחשה: 0.7% דמי ניהול בשנה מורידים את התשואה האפקטיבית מ־4% לכ־3.3%, וכמה אלפי שקלים מהסכום הסופי. ההסבר במהם דמי ניהול ולמה הם חשובים.
לבדיקה בעצמכם: קופת גמל להשקעה · המדריך לקופת גמל להשקעה · מחשבון כמה יהיה לי · מהם דמי ניהול ולמה הם חשובים
הנתונים לפי מקורות רשמיים ופרסומים בשוק. סכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד. אין לראות באמור ייעוץ.
מזינים שתי משכורות חודשיות, ורואים כמה דמי לידה ליום וכמה בסך הכל.
מחשבון דמי לידה כשיש שני מעסיקים
מזינים שתי משכורות חודשיות, ורואים כמה דמי לידה ליום וכמה בסך הכל.
מי שעובדת אצל שני מעסיקים לא מקבלת דמי לידה כפולים. הביטוח הלאומי מחבר את ההכנסות משני המקומות, מחשב מהן סכום ליום, ומגביל אותו בתקרה יומית אחת.
דמי הלידה משולמים בדרך כלל על 15 שבועות. הסכום ליום מבוסס על השכר בשלושת החודשים שלפני הלידה, או בשישה חודשים אם זה משתלם יותר. התשלום היומי מחושב כסך ההכנסה ברבעון חלקי 90, כלומר בערך ההכנסה החודשית חלקי 30, עד התקרה.
הכלי שלמטה מקבל שתי משכורות חודשיות ומשך תקופה, ומציג תשלום יומי וסך הכל.
דוגמה
נניח משכורת אחת של 12,000 שקל ושנייה של 5,000 שקל, בסך הכל 17,000. חלוקה ב-30 נותנת כ-567 שקל ליום. על 105 ימים, שהם 15 שבועות, זה כ-59,500 שקל. הסכום נמוך מהתקרה היומית, ולכן הוא לא נחתך. מי שמרוויחה הרבה יותר תיתקל בתקרה, ושם התוספת מהמשרה השנייה כבר לא מוסיפה.
אם המעסיק השני לא מדווח כראוי לביטוח לאומי, ההכנסה ממנו עלולה לא להיכלל בחישוב, ואתם תקבלו פחות. לכן בדקו שיש תלושים ודיווחים לשני המקומות.
אם בשלושת החודשים האחרונים עבדתם פחות, למשל אחרי חופשה ללא תשלום או מחלה, בדקו מה יוצא בשישה חודשים. הביטוח הלאומי בוחר את החישוב המיטיב, אבל כדאי שתראו את שני המספרים.
התקרה היומית היא הגורם שמשנה הכי הרבה אצל מי שמשתכרת היטב. כשהסכום שחושב עולה עליה, הוא נחתך, ולכן שתי משרות לא מכפילות את הסכום.
כדאי להגיש את התביעה בזמן ובצירוף כל האישורים: אישור מכל מעסיק על השכר והתקופה, ואישור רפואי על הלידה. תביעה שמוגשת בחלקים עלולה להתעכב, ואז תקבלו את הכסף באיחור גם כשהזכאות ברורה.
לפני הלידה כדאי לפתוח את התלושים של התקופה הקובעת ולבדוק שהם נקיים ומלאים. שכר שהוסדר באיחור, בונוס שלא נרשם או שעות נוספות שלא דווחו עלולים להשפיע על הסכום שתקבלו, ותיקון בדיעבד איטי.
אם המעסיק השני פיטר אתכם או שהחוזה הסתיים סמוך ללידה, שימרו את כל המסמכים. הפסקת עבודה בתקופת הריון נבדקת בנפרד, ולהוכחות יש משקל גם בבירור מול הביטוח הלאומי וגם מול המעסיק.
כשאחד המעסיקים ממשיך לשלם לכם גם בחופשת הלידה, למשל השלמת שכר לפי הסכם, עדכנו את הביטוח הלאומי בתביעה. מידע שחסר בטופס הוא סיבה נפוצה לעיכוב בתשלום.
להרחבה: המדריך לדמי לידה
להרחבה: מחשבון דמי לידה
עוד כלים באותו מדור: מחשבונים בהון.
מדריך: איך מחושבים דמי לידה כשיש שני מעסיקים
מי זכאית?
דמי לידה מלאים, ל־15 שבועות, מגיעים למי ששולמו עבורה דמי ביטוח 10 חודשים מתוך 14 החודשים שלפני הלידה, או 15 חודשים מתוך 22. מי שעומדת רק ב־6 חודשים מתוך 14 זכאית ל־8 שבועות.
איך מחושב הסכום ליום?
ביטוח לאומי מחבר את ההכנסה משני המעסיקים בשלושת החודשים שלפני הלידה ומחלק ב־90. אם החישוב לפי שישה חודשים, חלקי 180, גבוה יותר, משתמשים בו. התוצאה מוגבלת בתקרה יומית, ולכן שתי משרות לא תמיד מכפילות את הסכום.
דוגמה מלאה
להמחשה: 12,000 שקל ועוד 5,000 שקל הם 17,000 שקל בחודש, 51,000 שקל ברבעון. חלקי 90, כ־567 שקל ליום. על 105 ימים זה כ־59,500 שקל ברוטו. מהסכום מנוכים מס הכנסה ודמי ביטוח, כמו משכר.
טעויות נפוצות
לא לוודא ששני המעסיקים דיווחו את השכר לביטוח לאומי. אם דיווח חסר, ההכנסה לא נספרת. המדריך המלא בהמדריך לדמי לידה.
לבדיקה בעצמכם: מחשבון דמי לידה · המדריך לדמי לידה · מי משלם דמי ביטוח לאומי
הנתונים לפי מקורות רשמיים ופרסומים בשוק. סכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד. אין לראות באמור ייעוץ.
מזינים שווי תיק ושיעור משמרת, ורואים כמה זה עולה בשנה מול בית השקעות בלי משמרת.
מחשבון דמי משמרת: כמה הבנק גובה על תיק ניירות
מזינים שווי תיק ושיעור משמרת, ורואים כמה זה עולה בשנה מול בית השקעות בלי משמרת.
דמי משמרת הם תשלום על עצם ההחזקה של ניירות ערך בחשבון. הם לא תלויים בפעולות. אתם יכולים לא לגעת בתיק שנה שלמה ועדיין לשלם.
הבנק גובה אותם כאחוז שנתי מהשווי, בדרך כלל מנוכה בחלקים לאורך השנה. הסעיף מופיע בדוח, לפעמים בשם שונה, ולכן קל להתעלם ממנו. בבתי השקעות הסעיף הזה לרוב אפס, והעלות מתורגמת לעמלות קנייה ומכירה.
הכלי שלמטה מקבל שווי תיק ושיעור משמרת, ומציג עלות שנתית. הוא גם משווה לבית השקעות בלי משמרת.
דוגמה
תיק של 200,000 שקל עם דמי משמרת של 0.4 אחוז בשנה משלם 800 שקל, גם אם לא בוצעה בו אף פעולה. בעשר שנים זה 8,000 שקל, בלי להתחשב בתשואה שהסכום הזה היה מניב. תיק של מיליון שקל באותו שיעור משלם 4,000 שקל בכל שנה.
ההשוואה לבית השקעות לא תמיד פשוטה. בית השקעות גובה לעיתים עמלת פעולה גבוהה יותר או מחייב מינימום. סוחר פעיל ומשקיע שקונה ומחזיק יכולים להגיע באותה השוואה לתשובות הפוכות. צריך להכניס לחישוב את מספר הפעולות שלכם בשנה.
יש מקרים שבהם אין משמרת בכלל. חלק מהבנקים פוטרים מתחת לרף מסוים של שווי, או במסלול ייעוץ. לפעמים אפשר פשוט לבקש הנחה, והבנק מסכים.
בדוח השנתי מפורטות כל העמלות שנגבו: דמי משמרת, עמלות פעולה, דמי ניהול ועמלת העברה, ובשורת סיכום אחת אפשר לראות את סך העלות כאחוז מהשווי. בנקים שולחים דוח כזה בתחילת השנה, ושווה לעבור עליו, ולבקש הבהרה על כל סעיף שלא ברור.
בהשוואה בין בנק לבית השקעות, רוב האנשים מסתכלים רק על דמי המשמרת. לחשבון צריך להוסיף את העמלה על כל קנייה ומכירה, דמי ניהול אם יש ועמלת העברה אם תעברו גוף.
יש מי שמחזיק ניירות ערך בכמה בנקים בלי לשים לב. בכל אחד מהם נגבים דמי משמרת, ואיחוד לחשבון אחד חוסך לפעמים כמה מאות שקלים בשנה. לפני העברה בדקו שאין עמלת העברה גבוהה מהחיסכון.
אפשר גם לשאול את הבנק על מסלול ללא עמלות לקבוצה מסוימת, כמו צעירים או לקוחות עם יתרה גבוהה. מסלולים כאלה לא תמיד מפורסמים באתר הבנק.
מי שמחזיק קרן סל או קרן נאמנות צריך לזכור שאלה כוללות דמי ניהול משלהן, שנגבים מתוך הקרן, ואינם דמי משמרת.
להרחבה: איך חוסכים בעמלות ניירות ערך
להרחבה: תעודת סל או קרן סל
עוד כלים באותו מדור: מחשבונים בהון.
מדריך: דמי משמרת – איך הם נגבים ואיך חוסכים
מה זה?
תשלום שנתי על עצם החזקת ניירות ערך בחשבון, כאחוז מהשווי. הוא נגבה גם כשלא מבצעים פעולות, בדרך כלל בחלקים לאורך השנה.
דוגמה מלאה
להמחשה: תיק של 200 אלף שקל ודמי משמרת של 0.1% הם 200 שקל בשנה. אם התיק גדל ל־500 אלף שקל, זה 500 שקל בשנה. בבית השקעות ללא דמי משמרת החיסכון נשאר בתיק.
טעויות נפוצות
לחשוב שאם לא סוחרים לא משלמים, או להשוות רק את עמלת הקנייה. גם דמי ניהול של קרן סל הם עלות קבועה. בודקים במחשבון דמי ניהול בקרן סל.
איך חוסכים?
משא ומתן עם הבנק או מעבר לבית השקעות. ההסבר באיך חוסכים בעמלות ניירות ערך ובההבדל בין ברוקר ליועץ השקעות.
לבדיקה בעצמכם: איך חוסכים בעמלות ניירות ערך · מחשבון דמי ניהול בקרן סל · תעודת סל או קרן סל · ההבדל בין ברוקר ליועץ השקעות
הנתונים לפי מקורות רשמיים ופרסומים בשוק. סכומים המסומנים "להמחשה" הם הנחות לצורך הדוגמה בלבד. אין לראות באמור ייעוץ.
מזינים פרמיה חודשית, שנות תשלום וגמלה צפויה, ורואים סך פרמיות מול סך גמלה.
המילה סיעוד מתארת שני דברים שונים. גמלת סיעוד מהביטוח הלאומי היא הטבה לפי רמת תלות, בחלוקה לשש רמות. ביטוח סיעודי פרטי הוא פוליסה, שמשלמת לפי תנאי החוזה.
הגמלה הציבורית ניתנת בעיקר כשעות טיפול, ובחלק מהמסלולים אפשר לקבל חלק כסף. הפוליסה הפרטית בדרך כלל משלמת סכום חודשי כשנקבע מצב סיעודי. ההבדל בין השניים הוא שבפוליסה אתם משלמים פרמיה שנים לפני האירוע, ובביטוח הלאומי הזכאות תלויה בגיל ובמצב ולא בפרמיות.
הכלי שלמטה מקבל פרמיה חודשית, שנות תשלום וסכום גמלה חודשי צפוי, ומשווה סך פרמיות מול סך גמלה ל-36 חודשים.
דוגמה
נניח פרמיה של 300 שקל בחודש במשך 25 שנה. בסך הכל 90,000 שקל. אם הפוליסה תשלם 8,000 שקל בחודש לאחר האירוע, אחרי 36 חודשים של תשלום היא החזירה 288,000 שקל. אם האירוע קורה, הפוליסה משתלמת בבירור. אם לא, שילמתם סכום גדול בלי שנעשה בו שימוש. אי אפשר לדעת מראש. המספרים כאן להמחשה.
מי שמחזיק את שניהם צריך לבדוק קיזוז. חלק מהפוליסות מקזזות את מה שמגיע מהביטוח הלאומי, וחלק משלמות בנפרד. סעיף הקיזוז מופיע בתנאי הפוליסה.
פוליסות ישנות נסגרו לשיווק, ומה שמוצע היום שונה בתנאים ובמחיר. הפרמיה גם עולה עם הגיל בחלק מהמוצרים, ולכן חשוב לבדוק אם היא קבועה או משתנה. פוליסה שנראית זולה בגיל 40 עלולה להיות יקרה בגיל 70.
ההגדרה של מצב סיעודי בפוליסה ובתנאי הביטוח הלאומי לא תמיד זהה. בדקו אם הפוליסה דורשת אי יכולת בשלוש פעולות יומיום או משהו אחר.
הצטרפות בגיל צעיר פירושה פרמיה חודשית נמוכה יותר לאורך יותר שנים, והצטרפות מאוחרת פירושה תשלום חודשי גבוה יותר לתקופה קצרה יותר. בגלל זה אי אפשר לדעת איזה מסלול זול יותר בלי חישוב לפי הגיל והפרמיה שהוצעו לכם, וזה מה שהכלי מנסה להראות.
בשוק יש גם ביטוח קבוצתי דרך קופת החולים, והוא בדרך כלל זול יותר אבל מוגבל בתנאים. לפני שקונים פוליסה פרטית בדקו מה כבר יש לכם דרך הקופה או מקום העבודה, כדי לא לשלם על אותה הגנה פעמיים.
כשבודקים כמה תקבלו בפועל בגמלה, היזכרו שהסכומים מתעדכנים כל שנה. מה שנראה היום כסכום נאה עלול להיות נמוך יותר בעוד עשרים שנה בכוח הקנייה, ולכן שווה לבדוק אם הפוליסה צמודה למדד.
להרחבה: כמה כסף יהיה לכם בפנסיה?
להרחבה: חיסכון פנסיוני
עוד כלים באותו מדור: מחשבונים בהון.
מזינים הכנסה והפקדה שנתית, ורואים בערך כמה מס חוסכים בזיכוי ובניכוי.
הפקדה עצמאית לפנסיה נותנת הטבה במס בשני מסלולים. האחד זיכוי: סכום שמופחת מהמס עצמו. השני ניכוי: סכום שמופחת מההכנסה החייבת, ולכן מקטין את המס לפי המדרגה שלכם.
סעיף 45א נותן זיכוי בשיעור של 35 אחוז על הפקדה מוטבת. סעיף 47 מאפשר לעצמאי גם ניכוי מההכנסה. שכיר נהנה בעיקר מהזיכוי, ועצמאי יכול ליהנות משניהם, בכפוף לתקרות נפרדות לכל אחד.
הכלי שלמטה מקבל הכנסה והפקדה שנתית, ומציג חיסכון במס לפי הסעיפים. הוא נותן הערכה ולא מחליף חישוב של רואה חשבון.
דוגמה
נניח שהחלק המוטב בהפקדה שלכם הוא 8,000 שקל בשנה. זיכוי של 35 אחוז נותן 2,800 שקל הפחתה מהמס. אם אתם עצמאים עם מדרגה שולית של 31 אחוז, ניכוי של אותו סכום מההכנסה היה נותן 2,480, ולכן במדרגה הזאת הזיכוי עדיף. אפשר לשלב בין השניים, אבל כל שקל מההפקדה מקבל רק אחד מהם. המספרים להמחשה. ב-2026 עצמאי מקבל ניכוי על הפקדה של עד 11 אחוז מההכנסה ולא יותר מ-25,608 שקל, וזיכוי על הפקדה של עד 5.5 אחוזים מההכנסה ולא יותר מ-11,640 שקל. מה שמעל התקרה לא מקבל הטבה.
מה שקובע הוא לא כמה הפקדתם, אלא כמה מההפקדה נכנס לתקרה. אם הפקדתם יותר מהמותר, העודף נשאר בקופה, אבל לא מקטין מס. את זה אפשר לראות רק כשמשווים את ההפקדה לטבלת התקרות של השנה.
ההטבה מגיעה בדוח השנתי, או בהחזר מס, ולא תמיד בתלוש השוטף. מי שמצפה לראות אותה בתלוש הבא יתאכזב. שמרו את האישור השנתי מהקופה לדוח.
אם אתם שכירים ועצמאיים בו זמנית, הכללים מתחברים בצורה שאינה פשוטה. כל הכנסה נבדקת בנפרד, ויש כללים לקביעת איזו הפקדה שייכת לאיזו הכנסה.
זיכוי מקטין את המס שהייתם משלמים, ולא הופך להחזר מעבר למס ששולם. מי שמשכורתו נמוכה, והמס שהוא משלם קטן מהזיכוי המלא, מפסיד חלק מההטבה.
לכן עצמאי עם הכנסה נמוכה צריך לבדוק אם הניכוי משתלם לו יותר, ושכיר עם הכנסה גבוהה יכול לראות שהזיכוי מוחק חלק גדול מהמס. החישוב שונה לכל אחד, ולכן הכלי מבקש הכנסה ולא רק הפקדה.
אפשר לבדוק את החישוב מול הדוח השנתי של הקופה. הוא מציג את סך ההפקדות שדווחו, ומאפשר לוודא שהן נקלטו כפי שחשבתם. טעות בדיווח של הקופה עלולה להסתיר הטבה ששייכת לכם.
הפקדה לפנסיה נעולה עד גיל פרישה, ולכן ההטבה במס היא רק חלק מההחלטה. שאלו את עצמכם אם תצטרכו את הכסף לפני כן, ואם כן, השוו לאפיקים נזילים יותר כמו קרן השתלמות.
בדקו שהקופה מדווחת לרשות המסים על ההפקדה. בלי דיווח אין הטבה, גם אם הכסף נכנס.
להרחבה: כמה כסף יהיה לכם בפנסיה?
להרחבה: פנסיה חובה לעצמאים – מה צריך לדעת
עוד כלים באותו מדור: מחשבונים בהון.
מזינים שכר דירה חודשי ומי משלם, ורואים את דמי התיווך כולל מע״מ.
בתיווך שכירות נהוג לגבות דמי תיווך של חודש שכירות, ועליהם מתווסף מע״מ. הסכום הזה משולם פעם אחת, אבל הוא גדול, ובחוזה לשנה אחת הוא הופך לחלק ניכר מהעלות של השנה הראשונה, מעבר לפיקדון.
הנוהג הוא שהשוכר משלם, אבל הנוהג אינו חוק. לפי הדין, מי שהזמין את המתווך הוא בדרך כלל מי שחייב בתשלום. שוכר משלם כשהודיעו לו מראש שהמתווך גובה גם ממנו, ובשלב הזה הוא עדיין יכול לוותר על העסקה.
הכלי שלמטה מקבל שכר דירה חודשי ומי משלם, ומוסיף את המע״מ.
דוגמה
נניח שכר דירה של 5,000 שקל בחודש ודמי תיווך של חודש אחד. הסכום הוא 5,000 שקל, ועל זה מע״מ של 18 אחוז, כלומר 900 שקל. בסך הכל 5,900 שקל. לכן בשנה הראשונה עלות הדירה, בלי הפיקדון, היא 60,000 ועוד 5,900, כלומר כמעט 66,000 שקל. זה בערך 5,500 שקל בחודש במקום 5,000.
אם התשלום מתחלק בין שוכר למשכיר, כל אחד משלם את חלקו. יש מי שמנהל משא ומתן על זה לפני החתימה, ואומר למתווך שהוא משלם חצי חודש, כי כך נוהג שוק מסוים. אין תעריף אחיד שקבוע בחוק, ולכן שווה לשאול.
כדי להיות חייבים בתשלום, בדרך כלל צריך הסכם עם המתווך. החוק מחייב אותו לתעד את תנאי העבודה בכתב. בלי הזמנה בכתב קשה לו לגבות, ולכן אל תחתמו על שום דבר לפני שקראתם מה כתוב בו, ובקשו עותק.
שכירות בלי מתווך, ישירות מבעל הדירה, חוסכת את הסכום הזה. החיסכון חד פעמי, אבל גדול. אפשר לחפש דירות כאלה בקבוצות של שכונות, או לשאול חברים. התמורה היא יותר זמן חיפוש.
יש מתווכים שמבקשים תשלום מראש, או תשלום גם אם העסקה לא נסגרה. תשלום כזה לא נהוג, ולכן הימנעו מתשלום לפני שהחוזה נחתם והעסקה נסגרה בפועל.
אם הסכמתם על דמי תיווך, ודאו שהסכום והמע״מ רשומים במסמך. הפער בין סכום ללא מע״מ לסכום עם מע״מ הוא 18 אחוז, ובשכירות של 6,000 שקל זה כמעט 1,100 שקל שמתווספים.
מי שחותם על חוזה שכירות דרך מתווך צריך לזכור שדמי התיווך מתווספים לפיקדון ולשכירות הראשונה, ולכן הסכום שצריך להיות זמין ביום החתימה גדול בהרבה ממחיר החודש.
לפני שמשלמים, ודאו שהמתווך הוא זה שהביא את הדירה. אם כבר הכרתם אותה לפני כן, ייתכן שהוא לא זכאי לדמי תיווך.
להרחבה: מחשבון מדד שכר הדירה
להרחבה: מדריכי דירה ומשכנתא
עוד כלים באותו מדור: מחשבונים בהון.
מזינים מצב משפחתי ומספר ילדים, ורואים הערכה של הקצבה החודשית.
קצבת שאירים משולמת אחרי פטירת מבוטח, לבן הזוג ולילדים שעומדים בתנאים. הסכום תלוי במצב המשפחתי, בגיל, ובמספר הילדים. הוא לא נגזר מהשכר האחרון של הנפטר במלואו.
אלמן או אלמנה עם ילדים מקבלים סכום אחר מבן זוג בגיל פרישה בלי ילדים. בשנת 2026, אלמן או אלמנה עם ילד אחד מקבלים 2,700 שקל בחודש, עם שני ילדים 3,562 שקל, ועל כל ילד נוסף 862 שקל.
הכלי שלמטה מקבל מצב משפחתי, מספר ילדים ושנות ביטוח של הנפטר, ומציג הערכה חודשית.
דוגמה
נניח אלמנה עם שלושה ילדים. הקצבה לשני ילדים היא 3,562 שקל, ועל הילד השלישי מתווספים 862. בסך הכל 4,424 שקל בחודש, כלומר כ-53,000 שקל בשנה. אלמנה עם ילד אחד מקבלת 2,700 שקל. המספרים משקפים את הסכומים שפורסמו לשנת 2026, והסכום המדויק שלכם נקבע לפי המקרה.
הקצבה הזאת נפרדת מפנסיית שארים בקרן הפנסיה. אפשר לקבל את שתיהן אם התנאים מתקיימים, ובחלק מהמקרים יש קיזוזים או השפעה על תוספות. לכן אל תניחו שהסכומים פשוט מתחברים.
שנות הביטוח של הנפטר קובעות אם יש תוספת ותק, ובמקרה של פטירה צעירה יש הוראות שונות. מי שלא בטוח מה עמד לזכות הנפטר יכול לבקש מהביטוח הלאומי אישור על ההיסטוריה.
אל תחכו עם התביעה. התקופה שמשולמת רטרואקטיבית מוגבלת, ומי שמגיש מאוחר עלול לאבד חודשים. בדקו מול הביטוח הלאומי אילו זכויות נוספות חלות על משפחה אחרי אובדן.
הקצבה משתנה כשאלמנה מתחתנת מחדש, או כשמשתנה מצב ההכנסה. הביטוח הלאומי מעדכן את הסכום לפי כללים, ולכן חשוב לדווח על כל שינוי כדי לא ליצור חוב.
כשיש הכנסה מעבודה, ייתכן שהקצבה תופחת לפי הכללים של הכנסה נוספת. מי שחוזרת לעבוד אחרי אובדן יכולה לבדוק מראש איך זה ישפיע על הקצבה, כדי לא להיות מופתעת.
כשמגישים את התביעה כדאי לרכז את כל המסמכים בתיק אחד: אישור פטירה, תעודות זהות של הילדים ופרטי חשבון בנק. תביעה מסודרת מקצרת את ההמתנה.
גם גיל הילדים משפיע על משך הקצבה. ילד שמסיים בית ספר או מגיע לגיל מסוים עשוי לצאת מהחישוב, והקצבה מתעדכנת בהתאם. כדאי לדעת מראש מתי זה קורה ולתכנן.
ילדים יתומים זכאים לקצבה בנפרד, שנקראת קצבת יתום, גם כשאין אלמן או אלמנה. הכללים שונים, והסכום תלוי בגיל ובמספר הילדים.
להרחבה: כמה כסף יהיה לכם בפנסיה?
להרחבה: קרן פנסיה או ביטוח מנהלים?
עוד כלים באותו מדור: מחשבונים בהון.
מזינים סכום תרומה והכנסה חייבת ורואים כמה זיכוי ממס אפשר לקבל לפי סעיף 46.
תרומה למוסד ציבורי מוכר מחזירה לכם חלק מהכסף. אם המוסד מחזיק אישור לפי סעיף 46 לפקודת מס הכנסה, אתם מקבלים בחזרה 35 אחוז מהסכום, כזיכוי ישיר מהמס ולא כהפחתה מההכנסה.
ההבדל בין זיכוי לניכוי משמעותי. ניכוי מקטין את ההכנסה שעליה משלמים מס, ולכן שווה לכל אחד לפי המדרגה שלו. זיכוי מוריד שקלים מהמס עצמו, ולכן כולם מקבלים את אותו אחוז, בלי קשר למדרגה.
בכלי מזינים את סכום התרומה ואת ההכנסה החייבת שלכם, והוא מציג הערכה של הזיכוי.
דוגמה. תרמתם 2,000 שקל לעמותה עם אישור סעיף 46. הזיכוי הוא 35 אחוז, כלומר 700 שקל פחות מס. התרומה עלתה לכם בפועל 1,300 שקל.
שני גבולות שכדאי להכיר
הראשון הוא רצפה. בשנת 2026 צריך לתרום לפחות 207 שקל בשנה כדי לקבל זיכוי. אפשר לצבור כמה תרומות קטנות למוסדות שונים, והן נספרות יחד.
השני הוא תקרה. הזיכוי חל על תרומות עד 30 אחוז מההכנסה החייבת שלכם או עד תקרה שנתית של כעשרה מיליון שקל, הנמוך מביניהם. מי שמרוויח מעט לא יוכל לקבל זיכוי על תרומה גדולה מאוד.
הזיכוי לא יכול לעבור את המס ששילמתם. מי ששילם מעט מס במהלך השנה יקבל פחות ממה שהכלי מראה, ומי שלא שילם בכלל לא יקבל כלום.
הזיכוי לא נכנס לתלוש לבד. כדי לקבל אותו צריך קבלה ממוסד שמחזיק אישור סעיף 46, ולהגיש אותה בדוח השנתי או בבקשה להחזר מס. שמרו את הקבלות במקום אחד.
כדאי לשאול את העמותה לפני שתורמים אם יש לה אישור סעיף 46 בתוקף. האישור מתחדש מדי שנה, וארגון שהיה מוכר בשנה שעברה לא בהכרח מוכר השנה. את הרשימה אפשר למצוא באתר רשות המסים, והבדיקה לוקחת דקה.
תרומה חודשית של 50 שקל מצטברת ל-600 שקל בשנה ומעניקה זיכוי של 210 שקל, בתנאי שיש קבלה שנתית. הרבה אנשים תורמים בהוראת קבע ושוכחים לבקש את הקבלה, ואז הזיכוי נשאר אצל המדינה.
אם אתם שכירים ותרמתם דרך המעסיק בניכוי מהשכר, ייתכן שהזיכוי כבר חושב בתלוש. בדקו את הדוח השנתי כדי לא לבקש אותו פעמיים, ושמרו את האישור השנתי מהארגון, שבו מופיע הסכום הכולל ששילמתם.
אם אתם נשואים ומשכורת אחת גבוהה בהרבה מהשנייה, שווה לרשום את התרומה והקבלה על שם בן הזוג שמשלם יותר מס, כדי לנצל את הזיכוי במלואו.
להרחבה: איך משקיעים בדולר – כל הדרכים, יתרונות וחסרונות!
להרחבה: מדריכי השקעות
עוד כלים באותו מדור: מחשבונים בהון.
מזינים הכנסה שנתית ושיעור הפקדה ורואים כמה מההפקדה נהנה מהטבת מס.
גם עצמאים יכולים להפקיד לקרן השתלמות ולקבל הטבת מס, אבל התקרה שלהם שונה מזו של שכירים. לשכיר יש תקרת שכר חודשית של 15,712 שקל. לעצמאי יש תקרת הכנסה שנתית משלו.
בשנת 2026 ההטבה לעצמאי נקבעת לפי הכנסה של עד 293,397 שקל בשנה. מעבר לסכום הזה אפשר להמשיך להפקיד, אבל החלק העודף לא נהנה מהניכוי, והרווחים עליו חייבים במס.
בכלי מזינים את ההכנסה השנתית החייבת ואת שיעור ההפקדה, והוא מראה כמה מהסכום מוטב וכמה נשאר מחוץ לתקרה.
דוגמה. עצמאי עם הכנסה חייבת של 400,000 שקל בשנה מפקיד 4.5 אחוזים. ההפקדה המוטבת מחושבת על 293,397 שקל, כלומר בערך 13,200 שקל בשנה. מעל זה הוא עדיין יכול להפקיד, אבל אין על זה ניכוי. מי שהכנסתו 200,000 שקל רחוק מהתקרה, וההטבה שלו מחושבת על כל ההכנסה.
מה כדאי לבדוק
ההטבה בקרן השתלמות כפולה. ההפקדה מוכרת כהוצאה לצורך המס, והרווח בקרן פטור ממס אחרי שש שנות ותק. מי שמושך לפני כן משלם מס על התשואה.
עצמאים משלמים מקדמות מס הכנסה על בסיס ההכנסה של השנה הקודמת, ולכן קל להפקיד סכום גבוה באמצע השנה ולגלות בדוח השנתי שההכנסה ירדה והניכוי קטן ממה שחשבתם. כדאי לחזור לחשב בדצמבר ולהשלים או לעצור.
ההפקדה צריכה להיעשות עד סוף שנת המס כדי להיחשב באותה שנה. הפקדה בינואר שייכת לשנה החדשה, גם אם התכוונתם אחרת.
אם ההכנסה שלכם משתנה מאוד בין חודשים, אפשר לקבוע הפקדה קבועה נמוכה יחסית ולהשלים בסוף השנה כשהתמונה ברורה. כך לא תפקידו יותר מדי בחודשים חזקים ותגלו אחר כך שהכסף היה דרוש לכם.
קרן השתלמות נעולה בדרך כלל שש שנים, ולכן לא תמיד כדאי להפקיד את המקסימום. מי שצפוי להזדקק לכסף בתקופה הזו עלול לשלם מס על משיכה מוקדמת.
אם אתם גם שכירים וגם עצמאים באותה שנה, התקרות נפרדות לכל מקור הכנסה, אבל ההטבה הכוללת מוגבלת. במצב כזה כדאי לעבור על המספרים עם רואה חשבון לפני סוף השנה, כי החישוב משלב שתי מערכות כללים.
הכלי מתאים לבדיקה מהירה בתחילת שנה או באמצע. בדקו אותו אחרי כל שינוי גדול בהכנסה, ותקבלו תמונה מעודכנת של כמה מקום נשאר לכם להפקיד בהטבה.
להרחבה: כמה כסף יהיה לכם בפנסיה?
להרחבה: איך משקיעים בדולר – כל הדרכים, יתרונות וחסרונות!
עוד כלים באותו מדור: מחשבונים בהון.
מזינים ותק, היקף משרה ויתרה ורואים כמה ימי חופשה מגיעים השנה.
ימי חופשה לא מגיעים כמתנה מהמעסיק. חוק חופשה שנתית קובע רצפה, ומי שמקבל פחות ממנה זכאי להשלמה.
הרצפה נקבעת לפי ותק. בשבוע עבודה של חמישה ימים מגיעים לפי החוק 12 ימי חופשה בשנה בחמש השנים הראשונות. אחרי זה המספר עולה בהדרגה, עד 20 ימים מהשנה ה-12.
בכלי מזינים ותק בחודשים, היקף משרה וכמה ימים כבר ניצלתם, והוא מציג כמה ימים מגיעים השנה וכמה נשארו.
דוגמה. עובדת בשבוע של חמישה ימים, בשנה השלישית בעבודה, זכאית ל-12 ימים בשנה. אם ניצלה שבעה, נשארו לה חמישה. מספר ימי החופשה אינו תלוי בהיקף המשרה: מי שעובד חצי משרה באותם ימים בשבוע זכאי לאותו מספר ימים, ומה שמשתנה הוא שווי היום בשקלים. רק מי שעבד פחות מ-200 ימים באותה שנה צובר חלק יחסי.
שלושה דברים שכדאי לבדוק
ראשית, בשנה הראשונה הימים נצברים באופן יחסי לחודשי העבודה. מי שהתחיל באמצע השנה לא מקבל את כל הימים מיד.
שנית, הסכמים קיבוציים וצווי הרחבה בענפים מסוימים נותנים יותר ימים מהחוק. אם אתם עובדים בענף מאורגן, ייתכן שמגיעות לכם תוספות שהכלי לא רואה.
שלישית, מותר לצבור ימים עד גבול מסוים בלבד. מי שלא ניצל חופשה במשך תקופה ארוכה עלול לאבד חלק מהיתרה, והמעסיק רשאי לדרוש ממנו לצאת לחופשה.
בסיום עבודה, ימי חופשה שלא נוצלו נפדים בכסף לפי השכר האחרון. זו סיבה טובה להסתכל על היתרה בתלוש מדי פעם ולוודא שהיא מתאימה למה שאתם חושבים.
חופשה נספרת לפי ימי עבודה, ולא לפי ימי לוח. שבתות וחגים שנופלים בתוך החופשה לא נחשבים כימי חופשה אם הם ימי מנוחה שלכם. אם המעסיק מנכה אותם מהיתרה, כדאי לברר, כי לפעמים זו טעות בחישוב.
את החופשה אפשר לפצל, אבל לפחות אחד החלקים חייב להיות רצוף ובאורך של שבעה ימים לפחות, לפי החוק. אם אתם מתכננים יציאה ארוכה, ודאו שאתם עומדים בתנאי הזה מול המעסיק.
אם אתם עובדים בימי חול בלבד ויש לכם חצי משרה בכמה ימים בשבוע, החישוב מתבסס על ימי העבודה בפועל. שאלו את מחלקת השכר איך הם סופרים, והשוו לתוצאה בכלי כדי לוודא שהיתרה שמופיעה בתלוש הגיונית.
חופשה שנצברה ולא נוצלה אינה נעלמת בהכרח בסוף השנה. בדרך כלל אפשר להעביר חלק ליתרה לשנה הבאה, ויש מגבלות על כמה. לפני שמוותרים על ימים, ודאו מה הכלל אצל המעסיק שלכם.
להרחבה: כמה כסף יהיה לכם בפנסיה?
להרחבה: מחשבון יוקר המחיה
עוד כלים באותו מדור: מחשבונים בהון.
בוחרים שני יישובים ורואים את חציון מחיר העסקאות האחרון ומספר העסקאות בכל אחד.
השוואה בין ערים לפי ממוצע מחירים נשברת ברגע שנכנסת עסקה אחת של פנטהאוז. שורה אחת במאגר יכולה להזיז את הממוצע של עיר קטנה בעשרות אחוזים, ואתם נשארים עם תחושה שהעיר יקרה ממה שהיא באמת.
החציון פותר את זה. זה המחיר שחצי מהעסקאות היו מתחתיו וחצי מעליו, והוא כמעט לא מושפע מעסקאות קיצוניות. לכן הוא נותן תמונה הרבה יותר הוגנת של מה שדירה רגילה עולה.
בכלי בוחרים שני יישובים. הוא מושך מנתוני מיסוי מקרקעין את סדרת דירות בבית קומות ומציג את החציון האחרון ואת מספר העסקאות.
דוגמה. בעיר א׳ נמכרו 900 דירות בשנה והחציון 2.1 מיליון שקל. בעיר ב׳ נמכרו 40 דירות והחציון 2.4 מיליון. נראה שב׳ יקרה יותר, אבל 40 עסקאות הן מדגם קטן, ושלוש עסקאות גדולות מספיקות להזיז את התמונה. מספר העסקאות הוא חלק מהתשובה ולא הערה צדדית.
איפה מטעים
דירה חדשה מקבלן ודירה משנייה לא שוות בהכרח באותה שכונה. עיר עם הרבה פרויקטים חדשים תראה חציון גבוה בלי קשר לדירות הוותיקות שלה.
גודל הדירה לא נכלל בחציון. עיר שבה נמכרות דירות גדולות תיראה יקרה יותר, גם אם המחיר למטר זהה. אם אתם מחפשים דירה בגודל מסוים, החציון הוא נקודת פתיחה בלבד.
הנתונים מתפרסמים עם פיגור. עסקה שנחתמה היום מופיעה במאגר רק כעבור זמן, ולכן החציון האחרון משקף שוק של לפני כמה חודשים.
חציון של שנה שלמה לא ישווה לחציון של רבעון אחד, כי עונתיות ומגמות משנות את התוצאה. מומלץ להשוות את אותה שנה בשני היישובים.
עיר שבה החציון עלה בעשרה אחוזים בשנה אחת שונה מעיר שבה הוא עלה בשלושה אחוזים בשלוש שנים. הכלי מציג את הנתון האחרון, ולכן כדי לראות מגמה צריך לחזור על הבדיקה גם לשנה קודמת ולהשוות ידנית.
לפני שמסיקים מסקנות על קנייה או מכירה, הסתכלו על הנכס שלכם. שכונה, קומה, גודל וגיל הבניין משפיעים על המחיר הרבה יותר מהעיר כולה. המחיר האמיתי נקבע ברחוב שלכם, ולכן עדיף להשוות לעסקאות דומות סביב הדירה.
הכלי עוזר לגלות שעיר שחשבתם שהיא יקרה היא בעצם סבירה, ולהפך, ומשם ממשיכים לחיפוש בשכונות ולביקור בשטח.
אם אתם שוקלים לעבור עיר בגלל המחיר, הוסיפו לחישוב גם תחבורה, ארנונה ויתר ההוצאות. עיר זולה בדירה עלולה להיות יקרה ביתר ההוצאות.
להרחבה: מחשבון מחירי הדירות
להרחבה: מס רכישה דירה ראשונה (ודירה שנייה) – ככה זה עובד!
להרחבה: מחשבון סכום משכנתא
המספרים בכלי הם הסכומים שפורסמו לציבור, והתוצאה היא הערכה לשימוש ביתי. למקור הרשמי. עוד כלים באותו מדור: מחשבונים בהון.
מזינים הכנסה חודשית ממוצעת, ילדים ומצב משפחתי ורואים אם אתם בטווח ומה ההערכה.
מענק עבודה, שנקרא גם מס הכנסה שלילי, הוא לא קצבה אוטומטית. הוא מיועד לעובדים עם הכנסה נמוכה עד בינונית, והוא מוגש לרשות המסים על שנת מס שכבר הסתיימה.
לזכאות יש רף תחתון ורף עליון, כך שגם הכנסה נמוכה מדי לא מזכה. הסכום עצמו גדל בהדרגה עד שיא ואז יורד.
בכלי מזינים הכנסה חודשית ממוצעת, מספר ילדים ומצב משפחתי. הוא בודק אם אתם בטווח הזכאות ומציג הערכה גסה.
דוגמה. זוג עם שני ילדים ושתי משכורות נמוכות יותר מהממוצע עשוי להיות בטווח, ואילו משפחה עם הכנסה כפולה כבר מחוץ לו. בדיוק בגלל זה בודקים לפני שמניחים שזה לא רלוונטי.
איך זה עובד בפועל
את המענק לא מקבלים בתלוש. מגישים בקשה לרשות המסים אחרי תום שנת המס, ואם הוכרתם, הכסף מועבר לחשבון הבנק. מי שלא יגיש לא יקבל.
כדאי לבדוק זכאות גם למי שהכנסתו אינה נמוכה באופן ברור. במשק בית שבו אחד מבני הזוג עובד חלק מהשנה או במשרה חלקית, ההכנסה הממוצעת יכולה ליפול לטווח בלי שתשימו לב.
הכלי עובד על טבלה כללית להורים עם ילד או שניים, ולכן התוצאה היא כיוון ולא קביעה. הסכום הסופי תלוי בפרטים כמו גיל, מקור ההכנסה והאם יש הכנסות אחרות.
מי שחושב שהוא בטווח, מומלץ לבדוק באתר רשות המסים ולהגיש בקשה. אין מה להפסיד, ויש מועד אחרון להגשה על שנים קודמות, ומי שזכאי ולא ביקש עלול לאבד את הזכות.
המענק מיועד לעובדים, ולכן הכנסה מעבודה כשכיר או כעצמאי נספרת, אבל הכנסות אחרות עשויות לשנות את התמונה. אם יש לכם הכנסה משכר דירה או מהשקעות, כדאי לבדוק באתר רשות המסים אם היא משפיעה על הזכאות.
למי שעבר בין מקומות עבודה במהלך השנה, ההכנסה הממוצעת מחושבת על כל השנה. הכלי מבקש הכנסה חודשית ממוצעת בדיוק בגלל זה, ולכן סכמו את כל ההכנסות מהשנה וחלקו ב-12, ולא רק את המשכורת האחרונה.
אם אתם חושבים שאתם בטווח, הכינו את המסמכים מראש: תלושי שכר, אישור על הכנסות ופרטי הילדים. כשהכל מוכן, ההגשה לוקחת דקות ולא ימים.
אל תתבלבלו בין מענק עבודה לבין החזר מס. החזר מס מגיע למי ששילם יותר ממה שנדרש, ומענק עבודה הוא תוספת כספית למי שההכנסה שלו נמוכה, גם אם לא שילם הרבה מס.
להרחבה: כמה כסף יהיה לכם בפנסיה?
להרחבה: מחשבון יוקר המחיה
להרחבה: חיסכון פנסיוני
המספרים בכלי הם הסכומים שפורסמו לציבור, והתוצאה היא הערכה לשימוש ביתי. למקור הרשמי. עוד כלים באותו מדור: מחשבונים בהון.
מזינים סכום דיבידנד או ריבית והכנסה שנתית ורואים מס של 25 אחוז ומס יסף על החריגה.
דיבידנד ממניה ישראלית נחתך ב-25 אחוז במקור, כך שמה שמגיע לחשבון הוא כבר סכום נטו. על ריבית מאגרות חוב השיעור תלוי בסוג האיגרת, ולכן בדקו מה חל על הנייר שלכם.
מי שהכנסתו השנתית גבוהה צריך להוסיף מס יסף. בשנת 2026 הוא חל על הכנסה שמעל 721,560 שקל לשנה, ושיעורו על הכנסה הונית הוא חמישה אחוזים, שלושה אחוזים בסיסיים ועוד שניים על הכנסה מהון.
בכלי מזינים סכום דיבידנד או ריבית והכנסה שנתית אחרת. הוא מחשב 25 אחוז, ואם צריך, גם מס יסף על החריגה.
דוגמה. דיבידנד של 20,000 שקל. המס הוא 5,000 שקל, ונשארים 15,000. מי שהכנסתו האחרת היא 710,000 שקל מגיע עם הדיבידנד ל-730,000, חורג מהסף בכ-8,400 שקל וישלם עליהם עוד חמישה אחוזים, כלומר בערך 420 שקל נוספים בדוח השנתי.
עוד כמה דברים
בעל מניות מהותי, שמחזיק לפחות עשרה אחוזים בחברה, משלם 30 אחוז על הדיבידנד. אם אתם בעלי חברה, בדקו את השיעור שחל עליכם.
דיבידנד מחברה זרה ממוסה לעיתים גם במדינת המקור, ובישראל אפשר לקבל זיכוי על המס שכבר שולם. לכן המס הכולל לא בהכרח גבוה יותר, אבל הדיווח מורכב.
ריבית על אג״ח צמודות מחויבת בעיקר על החלק הריאלי. מי שמשווה בין אגרת חוב צמודה לשקלית צריך להשוות אחרי מס.
הכלי הוא הערכה. אם יש לכם תיק גדול, כדאי להתייעץ עם רואה חשבון על העיתוי והדיווח.
לרוב המחזיקים הפרטיים המס של 25 אחוז הוא מס סופי. אין צורך לדווח עליו בדוח שנתי, אלא אם עברתם את הסף של מס יסף. מי שחרג מהסף צריך להגיש דוח ולשלם את ההפרש.
יש הבדל בין דיבידנד לרווח מעליית מחיר. על רווח הון ממכירת מניות חל גם כן מס של 25 אחוז, אבל רק בעת המכירה. דיבידנד, לעומת זאת, מגיע בלי שמכרתם כלום, ולכן המס נגבה ברגע שהחברה מחלקת.
מי שמחזיק מניות זרות דרך הבנק יכול לבדוק איתו איך המס מחושב בישראל, כי אין לשלם פעמיים על אותו דיבידנד. הכלי מתמקד בנייר ישראלי, והתוצאה לנייר זר עשויה להיות שונה.
שימו לב גם לעיתוי. דיבידנד שמשולם בדצמבר נחשב לשנת המס הנוכחית, ודיבידנד שמשולם בינואר נחשב לשנה הבאה. למי שקרוב לסף מס יסף זה יכול לשנות את החישוב.
כשאתם מחשבים תשואה מדיבידנד, הסתכלו על התשואה אחרי המס ולא לפניו.
להרחבה: איך משקיעים בדולר – כל הדרכים, יתרונות וחסרונות!
להרחבה: מדריכי השקעות
להרחבה: מחשבון תשואה
המספרים בכלי הם הסכומים שפורסמו לציבור, והתוצאה היא הערכה לשימוש ביתי. למקור הרשמי. עוד כלים באותו מדור: מחשבונים בהון.
מזינים סכום במט״ח, שער אמצע ומרווח ורואים כמה שקלים תשלמו ומה נשאר אצל הבנק.
עמלת ההמרה הקטנה שמופיעה בשורה נפרדת מסתירה את המרווח הגדול, שיושב בתוך השער. הבנק לא קונה ולא מוכר לפי שער האמצע, אלא לפי שער פחות טוב עבורכם.
אחוזים נשמעים קטנים, אבל על סכומים גדולים הם הופכים לכסף אמיתי. שני אחוזים על עשרת אלפים דולר הם מאות שקלים, בלי קשר לעמלה הקבועה.
בכלי מזינים סכום במט״ח, שער אמצע ומרווח באחוזים. הוא מציג כמה שקלים תשלמו בבנק וכמה נשאר אצל המרווח.
דוגמה. המרה של 10,000 דולר כששער האמצע הוא 3.60 שקל. לפי שער האמצע מדובר ב-36,000 שקל. מרווח של שני אחוזים מקטין את הסכום ב-720 שקל. אם יש גם עמלה קבועה, הסכום יורד עוד.
איך מקטינים את המרווח
שאלו את הבנק איזה שער הוא נותן. חלק מהבנקים מציעים שער מועדף לסכומים גדולים, ואפשר לבקש. לרוב הפער ניתן למשא ומתן.
השוו מול גופים אחרים. משרדי המרה ופלטפורמות דיגיטליות מציעים לעיתים מרווח קטן יותר מהבנקים, אם כי חשוב לבדוק שהגוף מורשה.
בדקו את שער ההמרה ולא רק את העמלה. עמלה של 10 שקלים נראית זולה, אבל מרווח של שני אחוזים עולה הרבה יותר.
הכלי הזה מתאים להמרה בבנק או בהעברה. לחיוב אשראי בחו״ל יש מחשבון נפרד, כי שם נוספים גם מרווח חברת האשראי ושינויי שער בין העסקה לחיוב.
בעסקאות גדולות ההפרש בין בנקים מתנפח, ולכן ההשוואה משתלמת במיוחד. על 100,000 דולר, ההפרש בין מרווח של 0.5 אחוז לשניים הוא 5,400 שקל בשער של 3.60. זה הרבה יותר ממה ששווה כמה דקות של השוואה.
כדאי להמיר ביום עבודה רגיל בשעות הפעילות. בסוף שבוע או בשעות שהשוק סגור, חלק מהגופים מרחיבים את המרווח כדי להגן על עצמם מתנודות. בקשו אישור על השער לפני שאתם מאשרים את הפעולה.
אם אתם צריכים להמיר באופן קבוע, למשל כי אתם מקבלים הכנסה בדולרים, אפשר לבקש מהבנק הסכם שער קבוע או מרווח מוסכם. לקוחות עם היקף פעילות גבוה לרוב מקבלים תנאים טובים יותר ממי שמבקש רק פעם אחת.
כדאי להשוות את התוצאה לשער שמופיע באתר בנק ישראל באותו יום. זו נקודת ייחוס אמינה, והיא תעזור לכם לבדוק אם הבנק נמצא בטווח הסביר או רחוק ממנו.
המרת מטבע היא מוצר עם מחירון, כמו כל מוצר בחנות, ומי שלא בודק מחיר משלם יותר. בסכומים גדולים זה מורגש במיוחד, כמו 5,400 השקלים בדוגמה של 100,000 דולר.
להרחבה: איך משקיעים בדולר – כל הדרכים, יתרונות וחסרונות!
להרחבה: מדריכי השקעות
להרחבה: מחשבון תשואה
המספרים בכלי הם הסכומים שפורסמו לציבור, והתוצאה היא הערכה לשימוש ביתי. למקור הרשמי. עוד כלים באותו מדור: מחשבונים בהון.
מזינים שכר חודשי וימי מילואים ורואים את התשלום היומי בין רצפה לתקרה.
דמי המילואים נגזרים מהשכר האזרחי, אבל לא בלי גבולות. יש רצפה למי שהשכר נמוך, ויש תקרה למי שהתלוש גבוה.
הרצפה היא 328.76 שקל ליום, והתקרה 1,730.33 שקל ליום. מי שהשכר היומי שלו נמצא בין השניים מקבל אותו כמעט כפי שהוא.
בכלי מזינים שכר חודשי וימי מילואים. השכר היומי הוא החודשי חלקי 30, והוא נחתך בין הרצפה לתקרה ומוכפל במספר הימים.
דוגמה. שכר של 12,000 שקל בחודש הוא 400 שקל ליום. עשרים ימי מילואים מניבים 8,000 שקל. מי ששכרו 9,000 שקל, שהוא 300 ליום, יקבל את הרצפה של 328.76, ולכן 20 ימים יניבו כ-6,575 שקל.
מי פוגש את התקרה
התקרה של 1,730.33 שקל ליום שווה לשכר חודשי של כ-51,900 שקל. מי שמרוויח יותר מזה מקבל אותה בלבד. שכר של 70,000 שקל וחודש מילואים יקבל סכום נמוך משכרו.
המעסיק בדרך כלל משלם את הסכום ומקבל החזר מהביטוח הלאומי. עצמאי תובע ישירות. כדאי לבדוק איך מתנהלת התביעה אצל המעסיק שלכם.
הכלי לוקח שכר חודשי אחד. החישוב הרשמי נעשה לפי ממוצע שלושה חודשים לפני הגיוס, ולכן אם השכר שלכם השתנה, הסכום האמיתי עשוי להיות שונה.
נקודה אחרונה: זכויות נוספות, כמו מענקים והטבות ייעודיות למשרתי מילואים, אינן בכלי. הן משתנות, ושווה לבדוק מה זמין בתקופה הנוכחית.
אם המילואים נמשכים זמן רב, כדאי לעקוב אחרי התשלום. המעסיק משלם בדרך כלל במשכורת הבאה, ואם המשכורת לא כוללת את הסכום, פנו למחלקת השכר. עיכוב קצר שכיח, אבל פער גדול לא אמור לקרות.
ימי מילואים נחשבים בדרך כלל כימי עבודה לצורך זכויות כמו צבירת חופשה. אם נראה שהתלוש מנכה אותם, כדאי לברר. כל זכות והביטוח הלאומי הם המקור לפרטים.
כדי לחשב מה באמת תקבלו, כדאי לקחת בחשבון גם את ההכנסה שלא התקבלה. מי שמרוויח הרבה ומקבל את התקרה מפסיד חלק מהשכר, ומי ששכרו נמוך מקבל לפעמים יותר ממה שהרוויח ביום עבודה רגיל.
מי שיש לו שכר משתנה, כמו עמלות או שעות נוספות, מקבל חישוב שונה. הביטוח הלאומי בוחן את התקופה שלפני הגיוס וממצע, ולכן הנתון שתזינו בכלי צריך להיות ממוצע ולא חודש חריג.
ובסוף, אם יש לכם שאלות על הסכום שהתקבל, אפשר לפנות לביטוח הלאומי או למחלקת השכר. פער קטן בין הכלי לתלוש הוא טבעי, ופער גדול שווה בדיקה.
ולמי שמתכנן כלכלית לתקופה ארוכה, שווה לחשב את הפער בין השכר האזרחי לדמי המילואים. אם יש פער, אפשר להתכונן אליו מראש, למשל בחיסכון קטן שיכסה אותו, ובכך לא להיות מופתעים בסוף החודש.
להרחבה: כמה כסף יהיה לכם בפנסיה?
להרחבה: מחשבון יוקר המחיה
להרחבה: פנסיה חובה לעצמאים – מה צריך לדעת
המספרים בכלי הם הסכומים שפורסמו לציבור, והתוצאה היא הערכה לשימוש ביתי. למקור הרשמי. עוד כלים באותו מדור: מחשבונים בהון.
מחזור שנתי מול 122,833 שקל, ומה קורה אם החשבונית הבאה חוצה את הרף
תקרת עוסק פטור היא 122,833 שקל בשנה, והיא נמדדת לפי מחזור ולא לפי רווח. כל הכסף שנכנס מלקוחות נספר, לפני שהורדתם הוצאות.
זה מפתיע הרבה עצמאים. מי שהרוויח 70 אלף שקל אחרי הוצאות, אבל החשבוניות שלו הגיעו ל-125 אלף, כבר מעל הרף. ואז צריך להירשם כעוסק מורשה ולגבות מע״מ של 18 אחוז.
בכלי מזינים את המחזור מתחילת השנה ואת החשבונית הבאה. הוא מראה כמה נשאר עד התקרה, באיזה אחוז אתם נמצאים, ומתריע אם העסקה הבאה חוצה אותה.
דוגמה: חשבונית אחת מול התקרה
נניח שעד סוף ספטמבר החשבוניות שלכם הגיעו ל-110,000 שקל. נשארו 12,833 שקל עד התקרה, כ-10 אחוזים ממנה. עכשיו מגיע לקוח עם עבודה של 15,000 שקל. אם תקבלו אותה, תחצו את הרף.
מה קורה אחרי החציה? מעכשיו אתם גובים מע״מ של 18 אחוז. אפשר להעלות את המחיר ללקוח, ואז לקוח פרטי מרגיש את התוספת, או להשאיר את המחיר ולספוג, ואז הרווח שלכם יורד. לקוח עסקי בדרך כלל מנכה את המע״מ ולכן מרגיש פחות.
אפשר גם לדחות עבודה לשנה הבאה, אבל כדאי לוודא שהדחייה מתאימה למציאות העסקית ולא רק לחשבון. חשבונית שהוצאה נחשבת למחזור גם אם הכסף עוד לא הגיע.
הטעות הנפוצה היא לעקוב אחרי הרווח במקום אחרי המחזור. עצמאי שמנהל טבלה של הוצאות והכנסות רואה רק את החלק השני, ולכן כדאי לפתוח שורת מחזור מצטבר ולעדכן אותה כל חודש.
הרשמה כעוסק מורשה אינה אסון. היא מאפשרת לנכות מע״מ על הוצאות, ולכן לעיתים היא דווקא משתלמת למי שיש לו הוצאות גדולות. עוסק פטור נהנה מפחות ניירת, ועוסק מורשה מחזיר מע״מ על מה שהוא קונה.
מי שעובד מול לקוחות עסקיים בלבד נתקל לא פעם בבקשה להיות עוסק מורשה, כי ללקוח אין מה לנכות מחשבונית של עוסק פטור. זה שיקול נוסף בהחלטה, לצד התקרה.
כדאי לשמור את מספר המחזור המצטבר במקום קבוע, ולעדכן אותו אחרי כל חשבונית. כך הכלי מתחיל מנתון אמיתי ולא מהערכה.
דוגמה נוספת: עצמאי עם מחזור של 8,000 שקל בחודש מגיע בסוף השנה ל-96,000 שקל, ועדיין רחוק מהתקרה. מי שהחודש הממוצע שלו 11,000 שקל מגיע ל-132,000 וחוצה את הרף בדצמבר. התרגיל הקטן הזה ממחיש למה כדאי לבדוק את הקצב ולא רק את הסכום.
מי שמתקרב לרף יכול להתכונן למעבר לעוסק מורשה מראש, עם רואה חשבון, ולא להגיע לדצמבר בהפתעה.
להרחבה: פנסיה חובה לעצמאים – מה צריך לדעת
להרחבה: איך משקיעים בדולר – כל הדרכים, יתרונות וחסרונות!
להרחבה: מחשבון מע״מ
המספרים בכלי הם הסכומים שפורסמו לציבור, והתוצאה היא הערכה לשימוש ביתי. למקור הרשמי. עוד כלים באותו מדור: מחשבונים בהון.
קצבה בסיסית, תוספת ותק עד 50 אחוז וגיל 80
הקצבה הבסיסית ליחיד, 1,838 שקל בחודש, היא רק נקודת הפתיחה. מי שצבר שנות ביטוח מקבל תוספת, ומי שעבר גיל 80 מקבל בסיס גבוה יותר.
התוספת היא 2 אחוזים על כל שנת ביטוח מלאה, כבר מהשנה הראשונה, עד תקרה של 50 אחוז שמגיעים אליה אחרי 25 שנות ביטוח. ליחיד בן 80 ומעלה הבסיס עצמו עולה ל-1,941 שקל.
בכלי מזינים מצב משפחתי, גיל ושנות ביטוח, והוא מחשב את הקצבה. בן זוג משנה את הבסיס, והכלי מציג את הסכומים לפי המצב שבחרתם.
דוגמה: שתי רמות ותק
אדם בן 70 עם 15 שנות ביטוח. כל שנה מוסיפה 2 אחוזים, ולכן התוספת היא 30 אחוז. 30 אחוז מ-1,838 הם 551.40 שקל, והקצבה היא 2,389.40 שקל בחודש.
מי שצבר 25 שנות ביטוח ומעלה מגיע לתקרה של 50 אחוז. התוספת היא 919 שקל, והקצבה 2,757 שקל. כל שנה מעבר ל-25 כבר לא מוסיפה.
שנות ביטוח אינן בהכרח שנות עבודה. הכוונה לשנים שבהן שולמו דמי ביטוח לאומי, ומי שלא בטוח בנתון שלו יכול לברר אותו מול הביטוח הלאומי לפני שהוא מחשב.
הסכומים כאן הם לפני מס ולפני תוספות אחרות, כמו השלמת הכנסה. אלה נבדקות במבחן הכנסות נפרד ולא נכנסות לחישוב של הכלי.
הגיל שבו מתחילים לקבל תלוי במין ובשנת הלידה. ברוב המקרים הביטוח הלאומי פונה אליכם לפני כן, אבל אם לא קיבלתם הודעה, פנו אליו ובדקו מתי אתם זכאים.
מגיל פרישה עבודה לא מקטינה את הקצבה, וקצבה מקרן פנסיה לא מקטינה אותה אף היא. זה הבדל מרכזי בין קצבת זקנה לבין קצבאות שתלויות בהכנסה.
אם יש לכם שנות ביטוח בחו״ל, ייתכן שהן נספרות לפי הסכם בין המדינות. הכלי מחשב לפי שנות ביטוח בישראל בלבד, ולכן בדקו זאת מול הביטוח הלאומי.
המטרה של החישוב כאן היא שתדעו לאן מכוונים. אין צורך להמתין לתשובה רשמית כדי להבין אם הקצבה צפויה לכסות הוצאה קבועה, כמו חשבון חשמל או ארנונה.
דוגמה שלישית: בן 70 עם 12 שנות ביטוח. התוספת היא 24 אחוזים, כלומר 441.12 שקל, והקצבה 2,279.12 שקל. ההבדל בין 12 ל-25 שנות ביטוח הוא כ-478 שקל בחודש, כ-5,700 שקל בשנה.
מי שמתחיל לקבל קצבה צריך לבדוק גם זכאות להטבות אחרות לגמלאים, כמו הנחות בארנונה ובתחבורה ציבורית. אלה נקבעות בנפרד, והן לא חלק מהסכום שהכלי מציג.
קצבת זקנה מתעדכנת מדי שנה בינואר לפי עליית המדד, ב-2026 בשיעור של 2.4 אחוזים, ולכן הסכומים ישתנו בעדכון הבא.
להרחבה: כמה כסף יהיה לכם בפנסיה?
להרחבה: קרן פנסיה או ביטוח מנהלים?
להרחבה: חיסכון פנסיוני
המספרים בכלי הם הסכומים שפורסמו לציבור, והתוצאה היא הערכה לשימוש ביתי. למקור הרשמי. עוד כלים באותו מדור: מחשבונים בהון.