




משכנתא לזכאים? זול יותר, אבל הבנקים מעלים ריבית על יתר מרכיבי המשכנתא – למה? לא ברור, כנראה כי אפשר, למרות שבבנקים טוענים שכל משכנתא נבדקת לגופה ובהתאם הריביות שמאשורות תלויות בפרמטרים ספציפיים של לוקחי השמכנתא והמשכנתא עצמה.
חשוב להבין את המציאות (הכואבת) כפי שעולה מתחקיר של רועי ברגמן מידידעות אחרונות – משכנתא לזכאים של משרד השיכון והבינוי אמנם ניתנת בריבית טובה יותר, אבל – הבנקים מעלים את הריבית על יתר מרכיבי המשכנתא – ברגמן מידיעות אחרונות מציג שני מקרים בנקים הגדולים – מרחי טפחות ולאומי שפועלים בשיטה הזו – בבנק לאומי, כך עולה ממסמכי אישור הלוואה לדיור, במשכנתא עם מרכיב מסובסד, קפצו הריביות ביתר חלקי התיק ב־0.3% בממוצע, לעומת הצעה שניתנה ללקוח יומיים קודם. בהצעה ללא הסבסוד הוצעה משכנתה בריבית משתנה של 2.69%, עם סבסוד דובר על 2.99; ובריבית קבועה ללא הצמדה קפצה הריבית המוצעת מ־4.5% ל־4.7%.
בבנק מזרחי נמסר ללקוחה – "חשוב שתקחי בחשבון שברגע שיהיה מרכיב של זכאות בתיק, אוטומטית הריביות יעלו בשאר המסלולים ב־0.5%, כי זה פוגע במרווח הכולל".
מה זאת משכנתא לזכאים?
המדינה נותנת משכנתא מסובסדת/ הלוואה בתנאים נוחים לזכאים שעומדים בקריטריונים מסוימים – משכנתא בריבית צמודה של 2.5% שתרד בהמשך (בתחילת 2017) לריבית צמודה של 2% . ההלוואה הזו מיועדת אך ורק לצורך רכישת דירה למגורים או בנייה של דירה למגורים. ההלוואה ניתנת דרך בנקים למשכנתאות ומוסדות בנקאיים אחרים. הזכאים צריכים לעמוד בתנאים מסוימים כאשר על כל תנאי הם מקבלים ניקוד (מצב משפחתי, הכנסה, שרות צבאי, ועוד)
הריבית במשכנתא זכאות היא טובה, והיא משתפרת באופן יחסי במקביל לעלייה בריבית המשכנתא (כאן תוכלו להתעדכן בריבית המשכנתא הנוכחית ובתחזית קדימה). בפועל, יש אמנם חלופות שעשויות להיות טובות מריבית של 2.5% צמודה ל-25 שנה, אבל הן הופכות להיות מעטות, כך שמדובר בהחלט במתנה של המדינה, במיוחד עם ההפחתה בריבית המשכנתא לזכאים בתחילת 2017.
הבעיה הגדולה של המשכנתא לזכאים היא ההצמדה – לקחת הלוואה צמודה לתקופה ארוכה זה סיכון גדול – המדדים בשנים האחרונות נמוכים, אבל תוואי המדד הוא 1%-3% בשנה ואם זה יחזור לתוואי, הרי שהריבית על המשכנתא לזכאים גבוהה. עם זאת, על רקע העלייה בריבית המשכנתא הצמודה בחודשים האחרונים נראה שהאטרקטיביות של הלוואה מהמדינה/ משכנתא לזכאים הופכת להיות די אטרקטיבית. ריבית המשכנתא הצמודה עלתה למעל 3.5%, כאשר לטווחים ארוכים היא עולה משמעותית על מה שהמדינה נותנת. אז נכון שלא בטוח שכדאי לקחת ריבית צמודה להלוואות לזמן ארוך, אולי עדיף את הריביות הקבועות, אבל בהינתן השוואה של תפוזים לתפוזים (אותו מוצר) הרי שההלוואה של המדינה הופכת בחודשים האחרונים לאטרקטיבית.
משכנתא לזכאים – למי מגיע? ואיך מקבלים ?
הזהב נמצא מתחילת השנה במגמה חיובית, ובחודש האחרון, על רקע יציאת בריטניה מגוש האירו, זינק הזהב, על רקע חששות לכאוס בשווקים הפיננסים. הזהב נחשב כסוג של עוגן בתקופות של אי-וודאות וחולשה בשווקים, וזו כנראה הסיבה לתשואה של קרוב ל-30% מתחילת השנה. משקיעים רבים בוחרים להסיט חלק מתיק ההשקעות שלהם לזהב (באופקים שונים – מניות, תעודות, קרנות – כאן תוכלו לקרוא את מדריך ההשקעה בזהב), אם כי חשוב להדגיש כי בשנים האחרונות , הזהב לא סיפק את הסחורה, והניב בראייה ארוכת שטוו (3 שנים, 5 שנים) תשואה אפסית במקרה הטוב, ותשואה אפסית במקרה הרע.
על רקע ההתאוששות במחירו, החליטו באפסילון קרנות נאמנות להשיק קרן מתמחה – אפסילון זהב. כיום, קיימת קרן נאמנות אחת בלבד שמתמחה בזהב – מיטב זהב. מיטב זהב הצליחה לייצר מתחילת השנה תשואה של 40% (למרות דמי ניהול מופרזים של 2.5%! ) והיא מנהלת קרוב ל-30 מיליון שקל.
אפסילון מפרטת בתשקיף הקרן את מדיניות ההשקעות של הקרן – "… בכפוף להוראות כל דין, שיעור החשיפה בקרן למחיר הזהב לרבות באמצעות השקעה במניות אשר חשופות לזהב ETF של חברות הפועלות בתחום של כריית זהב ו/או תעודות סל ו/או . באמצעות החזקה בנכס הבסיס או בחברות הפועלות בתחום של כריית זהב, לא יפחת מ- 75%. שיעור החשיפה בקרן למניות לא יעלה על 120%. שיעור החשיפה בקרן למט"ח לא יעלה בערכו המוחלט על 120%. יתרת החשיפה בקרן תיקבע על פי שיקול דעתו הבלעדי של מנהל הקרן. שיעור החשיפה בקרן לאג"ח שאינן מדורגות בדירוג השקעה , לא יעלה על 10%. השווי הכולל של ניירות ערך חוץ, יחידות של קרנות חוץ ומטבע חוץ, שיוחזקו בקרן, בתוספת החשיפה לנכס בסיס הנסחר בחו"ל באמצעות פעילות בנגזרים בבורסות בחו"ל יכול שיעלה על 10% מהשווי הנקי של נכסיה".
אפסילון זהב – פרטים עיקריים
מהתשקיף עולים הנתונים הבאים על הקרן – קרן פתוחה (כצפוי), כלומר היא לא סגורה בהיקף היחידות המונפקות; סיווג הקרן: מניות בחו"ל, מניות לפי ענפים בחו"ל, אנרגיה וקומודיטיס.
מסלול המס של הקרן (גם כצפוי) – פטורה. כלומר, הקרן עצמה פטורה ממס על רווחים , המשקיעים/ מחזיקים בקרן חייבים במס.
דמי הניהול יהיו – 0.95% מהשווי הנקי השנתי הממוצע של נכסי הקרן. שכר הנאמן: 0.05% מהשווי הנקי השנתי הממוצע של נכסי הקרן.
יחידות הקרן מוצעות ללא תוספת הוספה. היחידות האמורות מוצעות לציבור בכל יום מסחר, החל מיום 14/07/2016 ועד ליום 06/07/2017 ( השעה היעודה להגשת הזמנות: 16:00)
מטרת הקרן להשיג תשואה דומה לתשואת המדד – של שער GOLD SPOT $/OZ INDEX , אך כמובן שלא מדובר בהתחייבות להשיג את תשואת המדד.
בנק אוצר החיים מציע פיקדון שקלי מובנה ל-18 חודשים. הריבית בפיקדון תהיה מותנית בעלייה ובתנודתיות סל ניירות ערך בעלי "קשר ישראלי" הנסחרים בארה"ב.
הסל יורכב מהמניות הבאות (כל מניה במשקל שווה) – Teva Pharmaceutical Ind. – ADR, Perrigo Co. PLC, Palo Alto Networks Inc, Mobileye NV, OPKO Health Inc, Mellanox, Verint Systems , Inc, VeriFone Systems Inc, CyberArk Software Ltd.
בבנק מפרטים את תנאי הפיקדון – "נקבע חסם עליון לכל מניה בשיעור של 30% מעל השער היסודי (שער הסגירה ביום 8.7.16). תקופת הבדיקה הינה בת 17 חודשים, החל מיום 9.7.16 ועד ליום 8.12.17, במהלכה ייבדק בכל יום שער הסגירה של כל מניה לעומת החסם העליון שלה.
"ביצוע מניה (יחושב בנפרד לכל מניה), קיימות 2 אפשרויות:
- במקרה שכל שערי הסגירה של המניה במהלך תקופת הבדיקה יהיו נמוכים מהחסם העליון, ביצוע המניה יחושב כשיעור השינוי בפועל בין השער היסודי לבין השער החדש מנקודה לנקודה (למען הסר ספק, יתכן ביצוע מניה שלילי אשר יקטין את שיעור שינוי הסל).
- במקרה שבמהלך תקופת הבדיקה אחד או יותר משערי הסגירה של המניה יהיה שווה/גבוה מהחסם העליון, יוחלף ביצועה בפועל של המניה בשיעור קבוע של 2% לכל תקופת הפיקדון (ללא קשר לביצוע המניה בפועל בתום תקופה מנקודה לנקודה, בין אם שלילי או חיובי).
שיעור השינוי של סל המניות הינו ממוצע חשבוני של כל ביצועי המניות כפי שחושבו (ביצוע בפועל או "השיעור הקבוע")".
ומה יהיה גובה המענק? ובכן, במידה ששיעור שינוי הסל כפי שפורט לעיל יהיה חיובי (גבוה מאפס) – הלקוח יזוכה במענק בשיעור של 45% משיעור שינוי הסל. לפיכך המענק המקסימאלי האפשרי הינו עד 13.50% (לא כולל). אם שיעור שינוי הסל כפי שפורט לעיל יהיה שלילי (נמוך מאפס)/אפס – ייפרע הפיקדון בתום 18 חודשים ללא מענק.
חשוב להדגיש כי קרן הפיקדון מובטחת (כך מדגיש הבנק עצמו במסמכים על הפיקדון) וכן שהמענק יהיה צמוד לשער הדולר היציג).
אז האם מדובר בהשקעה מעניינת. בפועל, בהינתן שהריבית כיום אפסית, אזי החלופות, במילים עדינות, לא מי יודע מה. כלומר ההפסד מכך שלא בחרתם להשקיע באפיק הסולידי, נמוך (השקעה לשנה וחצי תניב לכם כמה עשיריות האחוז). אז אולי לא מדובר בפיקדון שיניב לכם תשואה מדהימה, אבל גם כמה אחוזים בודדים זה הרבה בעולם הפיננסי של היום, ואלו מספרים שהפיקדון יכול לעשות (לא בטוח כמובן)
היכנסו לפרטים מלאים על הפיקדון המובנה
בכמה עלו מחירי הדירות? ומה השפיע עליהם יותר מכל? בבנק ישראל ניתחו את עליית המחיירם לשנה שעברה והם קובעים כך – מחירי הדירות עצמן עלו, אך מה שהגביר את העלייה בעלות הכוללת של הדירה הוא המימון – ריבית המשכנתא עלתה, ומשך המשכנתא עלה. המגמות האלו, כך נראה, לא הולכות לעצור
חדש באתר: מחשבון מחירי הדירות
המחיר הממוצע של דירה עלה בשנה שעברה ב-13.5% – כך אמרה בכנס בבינתחומי בהרצליה, פרופ' נדין בודו טרכטנברג. מדובר בעלייה ממוצעת של כ-230 אלף שקל – הרבה כסף. מחירי הדירות עצמן עלו בשנה שעברה ב-7.8%, אך עלויות המימון עלו ב-31% , בעיקר בגלל התייקרות ריבית המשכנתא. בסיכום העלויות הכולל – המחיר עצמו והעלויות הנלוות, מגיעים בבנק ישראל למסקנה כי הדירות עלו בשיעור של 13.5%, וזו בשעה שמדד המחירים בזן זה ירד. כלומר ריאלית מדובר על עליה של כ-15%.
ריבית המשכנתא הצמודה למדד עלתה ב-1% במהלך השנה האחרונה, כשמעבר לכך, גם טווח המשכנתא עלה מ-18 שנים למעל 20 שנה בממוצע; וככל שהטווח גדול יותר כך עלות המימון גדולה יותר. בבנק ישראל סבורים שעליית ריבית המשכנתא אחראית על עליה של 36 אלף שקל במחיר הדירה, והארכת תקופת המשכנתא אחראית על 56 אלף שקל נוספים.
ריבית המשכנתא עלתה, להערכת בודו טרכטנברג בגלל פרמיית סיכון גבוהה יותר, ובגלל שהבנקים הגדולים הגיעו לגבול המשכנתאות שהם רוצים לתת – ולכן יש פחות תחרות במשכנתאות.
הריבית ביוני – ללא שינוי
ריבית המשכנתא בחודש יוני נותרה כמעט ללא שינוי ביחס לחודש מאי. הריבית הצמודה למדד ירדה בממוצע מ-2.97% בחודש שעבר ל-2.93% בחודש יוני, כאשר הירידה היתה כמעט לכל תקופות המשכנתא – ממשכנתאות לטווח קצר ועד למשכנתאות לטווח ארוך.
ריבית המשכנתא השקלית נותרה בחודש יוני ללא שינוי – 2.75%. נתוני הריבית האלו שמפרסם בנק ישראל, הם ממוצע של הריבית הקבועה והריבית המשתנה.
מדד מחירי הדירות
מדד מחירי הדירות עלה בחודש האחרון ב-1.2% (פרסום ביוני לחודש אפריל) – כאן, במחשבון מחירי הדירות, תוכלו לחשב את השינוי במחיר לכל תקופה שתבחרו.
בלשכה המרכזית לסטטיסטיקה מסרו עם פרסום המדד כי "מהשוואת העסקאות שבוצעו בחודשים מרץ 2016 – אפריל 2016, לעומת העסקאות שבוצעו בחודשים פברואר 2016 – מרץ 2016, נמצא כי מחירי הדירות עלו ב-1.2%. עלייה זו מבטאת את שינוי המחירים בניכוי שינויי האיכות בתמהיל ובסוג הדירות. הנתון אינו סופי מאחר שקיימות עסקאות נוספות שבוצעו בתקופה זו וטרם דווחו. מהשוואת העסקאות מרץ 2016 – אפריל 2016, לעומת מרץ 2015 – אפריל 2015, עלו המחירים ב-7.8%. מהשוואת העסקאות פברואר 2016 – מרץ 2016, לעומת פברואר 2015 – מרץ 2015, עלו המחירים ב-7.2%".
מדריכים קשורים:
מחירי הדירות – איך יודעים אם הם גבוהים?
חדש באתר: מחשבון מחירי הדירות
דמי הניהול בתעודות הסל צפויים לעלות בקרוב במקביל לעלייה בדמי הניהול של הנאמן. עד עתה, דמי הנאמן היו נמוכים יחסית ובסכום קבוע, אך במקביל לעלייה בהיקף האחריות והטיפול של הנאמן,הן צפויות לעלות לעלות עד ל-0.04% מנכסי התעודה, אם כי, נראה שבמקביל לירידה בדמי הנאמן בתעשיית הקרנות, על רקע התחרות, דמי הנאמן יהיו נמוכים יותר, ועשויים להיות 0.02% מסך נכסי התעודה. העלות הזו צפויה להתגלגל על המחזיקים בתעודות.
הנאמן יהיה אחראי לבדוק אם החברות שומרות על הכללים הרגולטוריים, שהן מחזיקות רק בנכסי הבסיס של התעודה, וכן הוא יפקח על העברות הכספים בתעודה, ויבקר את מנגנון ניהול הסיכונים.
כך או אחרת, תעשיית תעודות הסל עוברת מהפכה רשות ניירות ערך פרסמה לאחרונה טיוטת הצעת חוק להפיכת תעודות הסל מנכס מתחייב (כלומר מהתחייבות= אגרות חוב) לקרנות סל. כך ינטרלו בעצם התעודות את הסיכון הגדול שלהם – סיכון המנפיק, שכן עד עכשיו אם החברה המנפיקה היתה נכנסת לצרות פיננסיות זה היה עלול להשפיע גם על התעודות עצמן. וזאת להבדיל מתעשיית הקרנות שבה הכספים של המחזיקים בקרנות שייכים לציבור / למשקיעים ולא נמצאים בחשבונות החברה.
הרשות מנסה לנטרל את סיכון המנפיק דרך הפיכת התעודות לקרנות סל. אלא שמדובר על מוצרים שונים – תעודות סל הן מוצר שעוקב באופן מדוייק אחרי המדדים המסויימים, וקרנות סל לא מחוייבים לספק בדיוק את המדד. ולכן, מאפשרת רשות ניירות ערך לחברות המנהלות לספק רצועת ביטחון מפני טעויות עקיבה בשיעור מוגבל – כלומר, תהיה התחייבות מוגבלת, אך בתמורה למחויבות הזו, תעודת הסל תוכל לדרוש דמי ניהול גבוהים יותר
תעודות הסל הן מוצר מוצלח, בעיקר מהטעם הפשוט שהן מתאימות לכולם – לא צריך להיות גאון השקעות, לא צריך לנתח דוחות כספיים, לא להבין בריביות, פשוט צריך לעקוב אחרי השוק ותעודות סל הן מוצר עוקב מדדים. הגישה עוקבת המדדים התפתחה בארה"ב והיא הפכה להיות הדומיננטיות בעולם ההשקעות מהסיבה הפשוטה – לאורך זמן לא ניתן להכות את השוק, כלומר, לא ניתן לפסק תשואה עודפת על השוק, ואם כך, אז עדיף להיצמד למדד המניות – למשל, במקום להשקיע בקרן נאמנות שמשקיעה במניות , אפשר להשקיע בתעודת סל על מניות – ככה מקבלים את הממוצע, ומכיוון שהגישה הזו נתמכת במחקרים אקדמאיים ומכיוון שדמי הניהול אפסיים, היא צוברת תאוצה מרשימה, גם בארץ.
עם זאת, לא צריך לזנוח את הניהול האקטיבי – יש בכל זאת מנהלי השקעות שיודעים לייצר ערך על פני זמן – הבעיה שהם אכן מעטים.
לצד תעודות הסל יש בשוק מכשיירם עוקבים נוספים, ובעיקר – הקרנות המחקות שהן קרנות נאמנות מחקות מדדים (והמדדים יכולים להיות מדדי מניות לצד מדדי אג"ח, מדדי סחורות ועוד). קרנות מחקות הן התשובה של תעשיית הקרנות לתעודות הסל, והן אכן מהוות חלק ממשעותי מניהול הכספים בשיטה הפאסיבית. עם זאת, הקרנות המחקות לא מחויבות להשיג בדיוק את תשואת המדד, הן מחויבות לעשות הכל כדי להגיע לתשואת המדד.
מדריך קרנות המחקות – האם כדאי?
כשמגיעים לפנסיה יש פטור על חלק מהקצבה המזכה — כעת 57.5%. אפשר להמיר חלק מהפטור למשיכה חד-פעמית, או לשלב. אתם יכולים להשתמש בפטור הזה במשיכה חד פעמית או להשתמש בזה לפטור על הקצבה, או לשלב בין השניים. אי עושים את זה נכון? אי מחשבים את הפטור על הקצבה ועוד…
קרן פנסיה אמורה לשמש אותנו בתקופת הפנסיה. הרעיון בחיסכון השוטף וההפרשה מהשכר שלנו (לצד הפרשה של המעביד) היא שכאשר נגיע לתקופת הפנסיה ובה כבר לא נוכל לעבוד ולהתפרנס, תהיה לנו הפנסיה שחסכנו במשך עשרות שנים, והיא תשלום לנו כקצבה חודשית – סוג של משכורת שוטפת, ומה יותר טוב מזה?
אז זהו – שלפי כל הסימנים הקיימים כיום – הפנסיה שלכם נשחקת ומתכווצת. הסכומים שצברתם בחיסכון הפנסיוני לא מייצרים תשואה (התשואה על אגרות החוב נשחקה. כעת בנק ישראל 3.25% ופריים 4.75%; במקומות מסוימים בעולם היא שלילית!), דמי הניהול עדיין גבוהים. זאת ועוד – תוחלת החיים עולה, זה כמובן מצוין, אבל צריך כסף בשביל לחיות טוב, והמשמעות היא שהסכום שבקופה הגדירו לטווח מסוים, אמור להספיק לטווח גדול יותר, ובשורה תחתונה – הקצבה צפויה לרדת (ואפילו משמעותית).
ובכל זאת – החיסכון הפנסיוני הוא המרכיב העיקרי ביותר של מה שיהיה לכם מחיה שוטפת בתקופת הפנסיה.
המחוקק, בעת שינוי חוקי הפנסיה והחיסכון הפנסיוני (2008), היה מעוניין מאוד להגדיל את החיסכון הפנסיוני והוא הגדיר הטבות מס משמעותיות למי שיחסוך ויפריש כספים באופן שוטף.
כמו כן, הוא הגדיר קצבה בסכום משתנה (צמוד, שמוערך בכ-4.42 אלף שקל נכון ל-2016), שהיא סוג של המינימום הנדרש. המחוקק מאפשר לחוסכים למשוך כסכום חד פעמי חיסכון שהוא מעבר לסכום הזה. כלומר, אם כבר הבטחתם סכום של 4.42 אלף שקל בחודש, אתם יכולים לקבל את מה שיש לכם בקרן הפנסיה (מעבר לסכום שמבטיח את הקצבה הזו) כשהוא מהוון להיום. השאלה – אם יהיה לכם על הסכם הזה תשלום מס?
עוד בנושא: גרסת ההסתדרות לקרן פנסיה ברירת מחדל – בעלי שכר מינימום ישלמו דמי ניהול של 0.25%, כמה כסף צריך לתקופת הפנסיה? וכמה צריך לחסוך היום כדי להגיע לזה? לא מה שחשבתם!.
ובכן, בפועל, כל אחד מאיתנו מגיע לגיל פנסיה עם יתרת הון פטורה ממס (סכום מסוים שנקבל ולא נשלם עליו מס). אנחנו נוכל לבחור איך לנצל את הסכום הזה – האם אנחנו רוצים לנצל את הסכום בדרך של קצבה פטורה ממס או בדרך של משיכת כספים חד פעמית.
מתנה מהמדינה – פטור ממס על יתרת הון פטורה
יתרת ההון הזו הסתכמה ב-2016 בכמעט 740 אלף שקל. כעת שיעור הפטור על קצבה מזכה 57.5%; קיבוע זכויות בטופס 161ד גרסת 2026, והנה המחשה איך אנחנו יכולים להיפגש עם הכסף, כמענק חד פעמי.
נניח שחסכנו 1.4 מיליון שקל בקרן פנסיה עם מקדם קצבה של 190. המשמעות היא שאם אנחנו משאירים את הכסף (כל הכסף) לקצבה חודשית נקבל סכום של 7,368 שקל (הסכום הנחסך – 1.4 מיליון שקל חלקי מקדם קצבה – 190; מקדם קצבה הוא בעצם התרגום של הסכום הכולל לסכום החודשי/ לקצבה החודשית).
קצבה של 7,368 שקל היא מעבר לנדרש – כ-4,420 שקל, כך שאת הפער (2,948 שקל), ניתן להוון ולמשוך כסכום חד פעמי. הפער המהוון שווה 560 אלף שקל (משתמשים באותו מקדם – 190), והסכום הזה נמוך מתקרת הפטור ולכן כל הסכום יהיה פטור ממס.
ומה עם הקצבה החודשית, האם היא פטורה? לא. הקצבה החודשית פטורה רק אם הפנסיונר מייחס את הפטור לקצבה עצמה. הקצבה חייבת במס על פי המס השולי, בפועל על סכום הקצבה המזכה בפטור לא יהיה מס. כסף קצר אחרי היוון: קרן כספית, לא שוב תיק מניות בלי אופק.
בדוגמה שלנו, הפנסיונר השתמש ב-560 אלף שקל כפטורים ממס בסכום החד פעמי ולכן נותר לו פטור של 180 אל שקל שאותו הוא יוכל לנצל לפטור בקצבה. הסכום הזה – 180 אלף שקל, מבטא קצבה חודשית פטורה של 947 שקל (180 אלף שקל חלקי מקדם של 190), ועל ההפרש הוא ישלם תיאורטית מס בהתאם למס השולי שלו.
דוגמה נוספת – נניח שהחיסכון הפנסיוני מסתכם ב-1.9 מיליון שקלים והמקדם הוא 190. מכאן שקצבה החודשית היא 10 אלף שקל. אם אנחנו מעוניינים למשוך את כל הסכום שמעבר לקצבה המינימלית – 4,420 שקל, אזי אנחנו בעצם מפחיתים את הקצבה ב-5,580 שקל (יכולים לקבל 10 אלף שקל ומקבלים את המינימום – 4,42 אלף שקל). הסכום הזה מבטא סכום מהוון של 1,06 מיליון שקל, ומכאן שנקבל פטור על כ-740 אלף שקל, ונהיה חייבים במס על ההפרש – 320 אלף שקל. האם זה תכנון מס אידיאלי? כנראה שלא.
עדיף במצב כזה, למשוך סכום חד פעמי עד תקרת ההון, ולהעביר חלק מהמשיכה לסכום קצבתי – ככה תיהנו מקצבה גדולה יותר, אך עדיין כזאת ששיעור המס השולי בה יהיה נמוך. כלומר, במקום להיות ממוסים על סכום חד פעמי גדול (ואז שיעור המס שמחושב על בסיס שנתי, יהיה גבוה), ניתן לקבל את הכספים במסגרת קצבה על פני כמה שנים (סוג של פריסה) ואז הסכום השנתי יבטא עדיין מס נמוך יותר, וחיסכון במס הכולל. עם זאת, כל מקרה לגופו! יש מצבים שבהם עדיך למשוך כסכום חד פעמי, ויש מצבים שכדאי להעביר את הסכום כקצבתי – חשוב לחשב לפני שאתם מבצעים פעולה מול הרשויות ומול הקרנות והקופות, כי מדובר בהרבה כסף.
מעבר לכך, זה לא רק עניין של מיסוי, זה גם עניין של צרכים שוטפים, ועניין של תכנון פיננסי נכון – כמה כסף אתם באמת צריכים להשאיר לקצבה? מכלול השיקולים יניב לכם את המשיכה האופטימאלית.
מדריכים נוספים –
פיצויים – כל מה שצריך לדעת? מי מקבל, מתי מקבלים וכמה מקבלים?
מענק פרישה – מי מקבל, מתי מקבלים? ואיך חוסכים במס?
מחשבונים קשורים:
יואב גלנט, שר השיכון והבינוי "קיים מחסור של 100 אלף דירות בישראל; מקווה שחברת בניה זרה תגיע עוד השנה", אבל האם גלנט מאמיןם שזה יעזור להורדת מחירי הדירות? קשה להאמין.
יואב גלנט, שר הבינוי והשיכון מתאר את משבר הדיור, מסביר מה צריך לעשות כדי לפתור את המשבר, אבל בסוף – רק מקווה שהמשבר ייפתר. אתה השר מר גלנט, אתה לא צריך לקוות, אלא לעשות. גלנט כבר שנה בתפקיד ועדיין אין תוצאות – מחירי הדירות לא עושים סימנים של חולשה, הם בכיוון מעלה. אז גלנט, ומנהיגו למפלגה – שר האוצר משה כחלון, סבורים שמחיר למשתכן היא הבשורה שתביא לירידת מחירים בשוק הדירות, לצד הבאת קבלנים זרים, אבל זה לא נראה חזק מספיק מול המימון הזול (הריבית הנמוכה) שמחממת את שוק הדירות ומול היצע הדירות הקטן מול הביקושים.
"כניסה של חברות בנייה זרות לשוק הישראלי חשובה לנו כדי להביא טכנולוגיה חדשה וגם עובדים", אומר גלנט, "בדרך הזו אנחנו רואים את שיתוף הפעולה עם החברות הזרות, ואנחנו מאמינים שאנחנו יכולים ללמוד הרבה מאוד ממה שקורה באירופה ובמדינות אחרות. שיתוף פעולה כזה יכול לשדרג את התעשייה הישראלית. אני מקווה שהחברה הזרה הראשונה תגיע כבר השנה לישראל, זה מה שאנחנו רוצים ומכוונים אליו. הכוונה היא לבנות מהר יותר, זול יותר ובאיכות טובה, ושיתוף פעולה עם החברות הישראליות שיכולות ללמוד מהבחרות הזרות". אז ככה – זול זה לא יהיה, העלויות בחו"ל (לדוגמה בטורקיה) שאליה בונים יוזמי הרעיון לא זולות משמעותית מכאן, ובהתייחס לרווח שיגזור הקבלן הזר והעלויות הגבוהות מבחינתו (פעילות בחו"ל – שכר עבודה יקר יותר ועוד), אז קשה לראות הוזלה בעלויות. רוצים באמת להוזיל מר גלנט? תורידו את המיסים על הנדל"ן – הם מהווים עשרות אחוזים רבים מעלות הדירה ושם זה בשליטתכם, אבל קשה להאמין שתבחרו לוותר על הכנסות כאלו שזורמות מדי שנה לתקציב המדינה.
גלנו דיבר מול שגרירים ונספחים והסביר – "זו הזדמנות מצוינת לדעתי לחברות זרות. אנחנו מוכנים לפתוח את השוק לכמה חברות שיגיעו לישראל ויבנו, ויביאו את העובדים איתם. יש בשוק הבנייה הישראלי בעיה של עובדים ואנחנו מאמינים שהגעת עובדים זרים מכל העולם יחד עם החברות יאפשרו לתעשיית הבנייה לשגשג. בעולם רואים בנו מדינת סטארט אפ, אבל המצב בהייטק או בתעשייה שונה מהמצב בענף הבנייה למגורים".
התוכנית להביא חברות זרות מבוססת על פעילות של יילמזלר הטורקית שפועלת בישראל כבר שנים כקבלן ביצוע בלא מעט פרויקטים ביזמות ישראלית. אז נכון, זה עובד, אבל חלקי ולא זול.
"מחירי הדירות בישראל הכפילו עצמם, יש מחסור של סביב 100 אלף דירות בישראל ואנחנו מניחים שנצטרך עוד כמיליון דירות בעשרים השנים הקרובות", הוסיף גלנט, "לוקח לנו כאן בישראל 15 שנים לבנות שכונה מאפס לעומת שלוש או חמש שנים באירופה או פחות מכך במזרח. בישראל חלק ניכר מהקרקע בבעלות המדינה, ויש הרבה משרדי ממשלה שמעורבים בתהליך כמו גם הרבה קבלני משנה. אנחנו מנסים עכשיו לשנות את התמונה ולתת לחברה אחת לעשות את התהליך מההתחלה ועד הסוף. תכנון וגם ביצוע, בזמן קצוב להקמת שכונת מגורים שלמה".
גם אביגדור יצחקי , ראש מטה הדיור במשרד האוצר, שמדלג מכנס לכנס כדי להציג את משנתו (נקווה שפה ושם הוא גם מקדם את התוכניות שלא בתקשורת) הסביר שהבעיה המרכזית של שוק הבנייה המקומי היא מחסור בעובדים – "המצב הוא כזה שכדי להביא עובדים בבנייה אנחנו צריכים לחתום הסכם בילטראלי ועד עכשיו חתמנו שלושה הסכמים כאלו במזרח אירופה, ואנחנו חותמים עכשיו הסכם נוסף עם אוקראינה. בקרוב אנחנו מקווים לעשות זאת עם מדינות נוספות", אמר יצחקי, והתייחס לחברות הזרות – "אנחנו מזמינים את החברות הזרות להגיע ולעבוד בישראל. אנחנו מקווים שאחרי שכל החברות יירשמו נעשה את הבדיקות וכבר בראש השנה הקרוב נוכל להתחיל ולראות חברות בנייה זרות שיגיעו לעבוד בישראל, לעזור לנו לבנות את המדינה, ולאפשר למשפחות צעירות לרכוש דירות בישראל". כן, הוא דיבר עם שגרירים ונספחים, אבל דיבר בעצם אל העם , אל אותם מחוסרי דירות, משהו בסגנון – אל תדאגו, אני מטפל בכם…
וגם אשל ארמוני, מנכ"ל משרד הבינוי והשיכון, מנסה למשוך את החברות הזרות – "תשאלו את כל מה שאתם רוצים לדעת, יש בישראל הרבה הזדמנויות בתחום הבנייה, ואנחנו כאן כדי לענות על השאלות. בסיום הכנס תוכלו לחזור ולעניין את כל החברות הזרות בתוכניות שאנחנו מציגים כאן. אנחנו לא מדברים רק על לבנות מהר יותר אלא גם על בנייה איכותית ובתקווה גם זולה יותר. אנחנו מתמקדים בהבאת שש חברות בשלב הראשון. אנחנו מודעים לכך שהחברות הזרות מודאגות מהבירוקרטיה בישראלית וחוששים מפניה. אנחנו נקים אגף מיוחד שילווה את החברות יד ביד מרגע הגעתן לארץ כדי להקל על התהליכים ולהתגבר על כל הקשים הבירוקרטיים. האישור להגעת החברות יהיה אישור מוקצב לחמש שנים עם אפשרות להארכה לשלוש שנים נוספות, אנחנו נספק את כל מה שצריך, אבל אנחנו רוצים גם תוצאות, אנחנו מביאים חברות כדי שיבנו. במקביל אנחנו מעודדים יוזמות משותפות עם חברות ישראליות. דחינו קצת את מועד הגשת המועמדות כדי לאפשר עוד זמן לחברות ללמוד את זה. אנחנו גם נשקול לשנות קריטריונים שונים שהוגדרו שמפניות של חברות שונות אנחנו מבינים שעשויות להיות קשות ליישום. בשלב הראשון מדובר אומנם בשש חברות זרות שיגיעו לכאן, אבל ייתכן שבהמשך יהיו חברות בנייה זרות נוספות. אני מקווה שבספטמבר הקרוב נוכל כבר לראות חברות שמגיעות לישראל".
בנק ירושלים מגייס כ-100 מיליון שקל באג"ח קוקו (COCO). מדובר בגיוס שלישי של אג"ח קוקו אחרי שבנק מזרחי טפחות ובנק לאומי גייסו בחודשים האחרונים.
בנק לאומי 750 מיליון שקל בריבית של 3.25% , מרווח של 2.18% מעל אגרות חוב ממשלתיות חסרות סיכון. הגיוס הראשון היה של בנק מזרחי טפחות בסוף 2015 – הבנק גייס בהנפקה פרטית, אג"ח קוקו לגופים מוסדיים ולא לציבור – ההנפקה של מזרחי היתה בהיקף של 417 מיליון שקל (לעומת 750 מיליון שקל של בנק לאומי) ומרווח הריבית ביחס לאג"ח ממשלתיות, היה גבוה מאשר הגיוס של לאומי – 3% עד 3.25% (ריבית משתנה בהתאם לתקופת הקוקו – מזרחי גייסו קוקו לשלוש תקופות – 7,8, ו-10 שנים).
התנאים באגכ"ח של בנק ירושלים לא ידועים, אך הכוונה שהאג"ח ייסחרו בבורסה (בדומה לאג"ח קוקו של לאומי).
מה זה אג"ח קוקו?
אג"ח קוקו (CoCo Bonds – "Contingnet Convertible Bond") הוא מכשיר חוב של הבנקים שנחשב כחלק מרובד ההון המשני של הבנקים (להבדיל מהרובד הראשון שמורכב בעיקר מהון ). למעשה, מדובר בסוג של אגרת חוב, אבל זו לא אגרת חוב סטנדרטית. זו אגרת חוב שבמצב של משבר, חדלות פירעון של הבנק, היא לא מתנהלת כמו אגרת חוב רגילה, אלא היא קרובה יותר למניה (ואז הסיכון גדול וההפסד יכול להיות מאוד משמעותי), ואילו במצב רגיל, היא אג"ח לכל דבר (אם סיכון מוגבל). באג"ח קוקו יש שילוב של תוכנות של אג"ח לצד תכונות של מניה. ביומיום זה סוג של אג"ח, אבל בהתקיים תנאים מסוימים (יחסים פיננסים, החלטה של בנק ישראל ועוד) חובה למחוק את האג"ח קוקו ו/ או המיר את האג"ח הזה למניות לפי יחס מסויים (שמגלם הפסד למחזיקי הקוקו).
לממעוניינים להרחיב ידע על אג"ח קוקו – מדריך – הכל על קוקו
מידע פנים בנתוני המאקרו – יש סיבות טובות שמידע על נתוני התעסוקה בארה"ב דלף דקות לפני הפרסום – מה זה אומר, ומי מרוויח מכך?
מישהו יודע מראש על נתוני מקרו שעומדים להתפרסם – כך מעריכים כמה גופי תקשורת ברחבי העולם על רקע פרסום דוח התעסוקה בארה"ב. הדוח, שמתפרסם בתאריך קבוע ושעה קבועה מדי חודש על ידי הלשכה לסטטיסטיקה הציג תוצאות מאכזבות ביחס לתחזית הקודמת – מספר המשרות שנוספו בחודש אפריל עמד על 160 אלף, לעומת הצפי ל-202 אלף משרות – נתון מאכזב והמשמעות שלו, בין היתר היא ירידה (אפילו משמעותית) בסיכוי לעליית ריבית בהמשך השנה. ולכן, מיד עם ההודעה נרשם פיחות בשער המטבע האמריקני ביחס למטבעות האחרים (חולשה של הדולר על רקע חוזקה של המטבעות האחרים וזה מכיוון שהסיכוי להעלאת ריבית יורד)
אלא שהנתונים, כך על פי ההערכות היו ידועים לגורמים בשווקים כמה דקות לפני הפרסום הרשמי. איך ולמה מעריכים כך? פשוט – הכל נמצא בגרף. על פי הגרף של הדולר לפני פרסום ההודעה, במשך כמה דקות לפני פרסום ההודעה ירד הדולר ביחס למטבעות האחרים. אולי זה הערכה של שחקנים גודלים שהתוצאות יהיו מאכזבות (הערכה שהתבררה כנכונה) או שזה מידע שדלף לשוק – בתקשורת יש המעריכים כי מדובר במידע שדלף, והם מנפנפים בכך שזו לא הפעם הראשונה שכמה דקות לפני הפרסום, המגמה של הדולר היא בהתאם למידע בפרסום. הרשמי.
מעבר לתקשורת שבודקת את השינויים בדולר בצורה נקודתית, פורסם בשבוע שעבר מחקר של הבנק המרכזי האירופי. על פי המחקר יש התאמה בין ההתנהגות לפני הפרסום הרשמי לבין תוכן ההודעה הרשמית במספר רב ל מקרים, דבר שיצר רווח של עשרות מיליוני דולרים ואפילו מאות מיליוני דולרים, לשחקנים שהשתמשו בהדלפות אלו.
תחזית מדד תשומות הבנייה באפריל עד יוני – עלייה של 0.4% – כך מעריכים בקבוצת הפיננסים – הראל.
ובהתאם לתחזית הרי שאחרי תקופה ממשוכת שמדד תשומות הבנייה היה גבוה ממדד המחירים לצרכן, צפוי כעת כי המגמה תתהפך – בהראל פיננסים סבורים שמדד המחירים לצרכן בשלושת החודשים הבאים יסתכם ב-0.9% (וזה לאחר שבשנים 2014 ו-2015 המדד היה שלילי, וכך גם בשלושת החודשים הראשונים של השנה), ואילו מדד תשומות הבנייה יעלה ב-0.4% בלבד. בחודש מרץ נותר מדד תשומות הבנייה ללא שינוי, וזה לאחר שבחודש פברואר ירד המדד ב-0.2%. מתחילת השנה עלה המדד ב-0.1%. מדד המחירים ירד בחודש מרץ ב-0.2%, אך התחזיות הן שהוא יחזור לעלות בחודש אפריל.
מדד תשומות הבנייה חשוב לרוכשי דירות חדשות – ההתשלומים לקבלן צמודים למדד תשומות הבנייה כלומר, מחיר הדירה מתייקר במקביל לעליית המדד. ההתייקרות עשויה להיות משמעותית ולהגדיל את מחיר הדירה לצד גורמים נוספים שמייקרים את מחיר הדירה. כאן, תוכלו לקרוא הסבר מפורט על מחיר הדירה האמיתי. כך או אחרת, בשנים האחרונות כאמור עלה מדד תשומות הבנייה משמעותית יותר ממדד המחירים לצרכן ולכן רבים היו מעוניינים לגדר אותו, להקטין את החשיפה אליו, או להחליף את ההצמדה למדד המחירים לצרכן – וזה יכול להיות אפשרי. כחלק מהמשא ומתן עם הקבלן אתם יכולים לנסות ולדרוש הצמדה למדד המחירים לצרכן במקום למדד תשומות הבנייה – שימו לב זה לא בהכרח שמדד המחירים לצרכן עדיף לכם, בהחלט ייתכן מצב הפוך – שמדד המחירים לצרכן עולה על מדד תשומות הבנייה, למרות שזה לא היה כך בשנים האחרונות – מה שהיה לא בהכרח יימשך ולכן תדעו שבסופו של דבר זה סוג של הימור.
מחשבון מדד תשומות בנייה –
ומחשבון מדד המחירים לצרכן –
האם יש הצדקה להצמדה למדד תשומות הבנייה?
לא בטוח כלל שההצמדה הזו נכונה עניינית. אמנם, מדד תשומות הבנייה למגורים הוא המדד הכי קרוב לעלויות הבנייה, אבל גם בו יש עיוותים, ובפועל זה לא הכי נכון להצמיד את התשלומים למדד הזה, הרי הוא מבטא את עלויות הבנייה, וההוצאות של הקבלן לא מורכבות רק מעלות הבנייה אלא גם הקרקע והרווח היזמי. ברגע שמצמידים את כל הסכום, מתקבלת הטייה כלפי מעלה – אנחנו משלמים יותר מאשר ההתייקרות של ההוצאות.
מתי לשלם לקבלן?
שאלה חשובה שאיתה מתמודים רוכשי הדירות היא מתי לשלם לקבלן – האם לחכות עד כמה שניתן או להקדים תשלומים? ובכן, תשלום מהיר ימנע את ההצמדות למדד תשומות בנייה, כלומר יחסוך את ההצמדות, אך מצד שני תשלום מהיר משמעותו בשביל רוב רוכשי הדירות – לקיחת משכנתא בשלב מוקדם וערכה עולה בהתאם לריבית – השאלה הכלכלית היא מה יותר גבוה – מדד תשומות הבנייה או הריבית על המשכנתא? וגם כאן, אלו הערכות ומה שהיה לא בטוח שיהיה. כאן, תמצאו את ריבית המשכנתא המעודכנת, וכאן, את מדד תשומות הבנייה וכן תחזיות לגבי מדד זה.
מדריכים נוספים:
רכישת דירה מקבלן – כל מה שצריך לדעת
מה עדיף – ריבית קבועה לא צמודה (קל"צ) או קבועה צמודה ?
חניה במרכז ת"א – כמה זה עולה? תוכלו לקרוא כאן במדריך שלנו (כמה עולה חניה צמודה), אבל הייתכן שהמחיר ירד? מהדוחות הכספיים שך קבוצת חג'ג' עולה שהמחיר נמוך לכאורה (והכל יחסי) ועומד על 135 אלף שקל.
המחיר הזה נראה קצת מנותק למחירי החניות שהויעו ביד 2 ובמקומות אחרים, זה ננראה מחיר נמוך במיוחד לחניה ברחוב הארבעה בת"א – אבל ככה עולה מהדוחות הכספיים של קבוצת חג'ג'. על פי הערכת שווי שביצע מעריך שווי חיצוני ולא תלוי לפרויקט הארבעה מחיר חניה עלה מ-110 אלף שקל ל-135 אלף שקל – "…כמו כן בוצע עדכון בשווי החניות של החניון הציבורי מ-110 אלף שקל לחניה ל-135 אלף שקל לחניה על בסיס עסקאות אחרונות למקומות חניה ובעקבות סיום עבודות הבניה וקבלת אישור אכלוס (טופס 4 )ופתיחתו לקהל הרחב. עוד יצוין כי בהערכת השווי ליום 30 ביוני הוערכו סך של 268 חניות ואילו בהערכת שווי קודמות הוערכו 297 חניות, וזאת בעקבות מכירת חלק מהחניות שהוערכו בהערכת השווי הקודמת".
לא ברור מהדוחות היכן בדיוק החניות האלו, אם כי ברור שהם חלק מפרויקט מגדלים של חג'ג' ברחוב הארבעה, ומדובר באזור בעייתי מבחינת חניה, ולכן, על פניו המחיר נראה נמוך. כאן, תוכלו לראות את המדריך – כמה עולה חניה בת"א, וזה גבוה מהמספרים המפורטים כאן. אז אולי חלק מההסבר הוא המע"מ, אולי זה עניין של מיקום, ואולי זה גם קשור להערכת השווי שלוקחת בחשבון סיכונים בשטח ועדיין לא מבטאת את המחיר הריאלי. נמשיך לעקוב.
האם שכר הדירה יעלה? כנראה שכן ויש כמה סיבות טובות לכך – כלכלית עדיף לשכור מאשר לקנות דירה (ברוב המקרים, לא בכולם); המס על דירה שלישית היה מהלך שבוטל; הריבית חיה (בנק ישראל 3.25%, פריים 4.75%) וכשהריבית עולה גם שכר הדירה צפוי לעלות איתה; וגם היצע הדירות קטן במקביל להשכרה השיתופית של תיירים.
מחשבון שכר דירה – ככה תדע אם בעל הבית שלך העלה יותר מדי את דמי השכירות
מה עדיף – לקנות דירה או לשכור אותה? זה תלוי כמובן בתקופה, זה תלוי בריבית, אבל אולי חלקכם יהיה מופתע – לרוב עדיף לשכור. השיקולים לרכישת דירה הם מעבר לכלכליים, זה עניין של פסיכולוגיה – ביטחון בנכס, משהו מוצק, אבל אם נפעל רק על פי שיקולים כלכליים, נקבל (לרוב) שעדיף לשכור דירה.
מהסיבה הזו, ובעיקר מכיוון שיש כיום רבים שלא יכולים לקנות דירה, חלק מאוד רחב מהציבור שוכר דירות. כאן, תוכלו לקרוא את המדריך לשוכר דירה. בפועל, בשנים האחרונות, מחירי דהירות זינקו הרבה יותר מהעלייה בשכר הדירה, אבל כשמסתכלים קדימה זה עשוי להשתנות מכמה סיבות
- הריבית מתישהו תעלה, וכשהיא תעלה, התשואה האלטרנטיבית של משקיעי הנדל"ן תעלה, ואז הם ידרשו תשואה גבוה יותר מהדירה שלהם, והנה הדגמה.
נניח שלמשכיר דירה שערכה 2 מיליון שקל, יש שכר דירה של 40 אלף שקל בשנה. זו מבחינתו השקעה טובה – היא מייצרת לו תשואה של 2%, בעוד שבאפיקים הסולידיים התשואה שהוא מקבל היא אולי 1.5% בשנה. אבל זה יכול להתהפך – אם הריבית תעלה בחצי אחוז כדי שהתשואה הסולידית בהתאמה תעלה בשיעור קרוב, ואז כבר יש איזון בין האלטרנטיבות, וצריך לזכור – תשואה מהשכרת דירה זה לא פשוט כמו להשיג תשואה בפיקדון, קרן נאמנות או פיקדון. יש התעסקות עם הנכס ועם השוכרים. מצד שני, יש גם יתרונות באחזקת הדירה כתוצאה מהשבחת הדירה (עליית מחיר) – כלומר, הרווח של משכיר דירה נובע מהתשואה ומעליית ערך הדירה.
- העלאת המיסים למשקיעים – מס הרכישה על משקיעים בדירות עלה בשנת 2015, ולכן בהתאמה התשואה שלהם ירדה (ראו כאן – מס רכישה על דירה שנייה), זה משפיע על הנכונות של משקיעים חדשים לרכוש דירות ולהשכיר, זה מקטין את היצע הדירות להשכרה, וזה עלול בהתאמה להביא לעליית מחירי הדירות – ככל שההיצע קטן אזי המחיר עולה.
- דירות שמושכרות לתיירים – מסתבר שיש כ-20 אלף דירות שמושכרות לתיירים, בעיקר במסגרת Airbnb. מדובר בתחום הולך וגדל של השכרה שיתופית, שבעצם מקטין את היצע הדירות. נכון, חלק מהדירות האלו מושכרות רק בעונות מסוימות ולא על פני כל השנה, ועדיין – האפשרות להשכיר אותן בתקופה מסוימת מוציא אותן משוק הדירות להשכרה לישראלים. הרי אם בשכירות לתיירים במשך כמה חודשים עושים תשואה טובה יותר מהשכרה לישראלים בכל השנה, אז ברור מה עדיף למשכירים.
על רקע זה, הוחלט בכמה מקומות בעולם לקנוס את הדירות המושכרות האלו מהחוק. בברלין הוחלט על כך, לאור עלייה של 56% בשכר הדירה ונקבע קנס של 100 אלף אירו.
למדריכים רלבנטיים נוספים:
מס על השכרת דירה – כמה ואיך ניתן לחסוך?
הסבר מורחב: איך שוכרים מתכוננים לעלייה בשכר הדירה
שכר הדירה מושפע מהריבית, ממחירי הדירות ומהיצע הדירות להשכרה. כשיש סיבות לצפות לעלייה, שוכרים יכולים להתכונן: לבנות תקציב עם מרווח, לבחון חוזה לתקופה ארוכה יותר, ולבדוק אזורים חלופיים. ההכנה מראש מקטינה את הלחץ כשמגיע מועד חידוש החוזה.
חשוב לבדוק את המחירים באזור לפני כל משא ומתן, כדי לדעת מה סביר.
שוכרים שמשלמים בזמן ושומרים על הדירה נמצאים בעמדה טובה יותר במשא ומתן.
דוגמה להמחשה: נניח שאתם משלמים להמחשה 5,200 ש"ח, וצפויה עלייה של 5% בחידוש. זה 260 ש"ח בחודש, 3,120 ש"ח בשנה. מי שמתקצב מראש את התוספת לא נאלץ לקצץ בבת אחת. המספרים להמחשה בלבד.
האם כדאי לחתום לשלוש שנים?
זה נותן יציבות, אבל פחות גמישות.
איך בודקים מחירים?
בפרסומים של דירות דומות באזור.
האם בעל הבית יכול להעלות באמצע?
רק לפי מה שקבוע בחוזה.
מה אם העלייה גבוהה מדי?
בדקו אזורים חלופיים ואת עלות המעבר.
האם יש סיבה להעדיף הצמדה?
היא שקופה, אבל מעבירה את סיכון האינפלציה לשוכר.
צעדים מעשיים
- בנו תקציב עם מרווח.
- בדקו מחירים באזור.
- התחילו משא ומתן מוקדם.
- שקלו חוזה לתקופה ארוכה.
בשורה התחתונה: עלייה בשכר הדירה לא חייבת לתפוס אתכם לא מוכנים. תכנון, מידע ומשא ומתן נותנים לכם יותר שליטה.
להמשך קריאה: מחשבון הצמדה למדד כמה תעלה השכירות שלכ
שאלות ותשובות
? למה עלייה בריבית עשויה להעלות את שכר הדירה?
כשהתשואה באפיקים סולידיים עולה, משקיעים בדירות דורשים תשואה גבוהה יותר. הדרך לקבל אותה היא להעלות את שכר הדירה.
? איך מס הרכישה על משקיעים השפיע על שוק השכירות?
הוא הוריד את כדאיות ההשקעה, ופחות משקיעים קנו דירות להשכרה. היצע קטן יותר של דירות להשכרה עלול להעלות את המחירים.
? מה הקשר בין השכרה לתיירים לשכר הדירה?
דירות שמושכרות לתיירים יוצאות משוק השכירות הרגיל. ההיצע לישראלים קטן, והמחירים נלחצים כלפי מעלה.
? האם בעל הבית יכול להעלות שכר דירה באמצע החוזה?
רק אם החוזה מאפשר זאת. לכן כדאי לבדוק את סעיפי ההצמדה והעדכון לפני החתימה.
? האם כדאי לחתום על חוזה לכמה שנים?
חוזה ארוך נותן יציבות ומגן מפני העלאות. מנגד, הוא מגביל את הגמישות לעזוב.
? איך בודקים אם שכר הדירה סביר?
משווים לדירות דומות באזור ובודקים את מדד שכר הדירה. כך אפשר לזהות העלאה חריגה.
דמי הניהול בקרנות הנאמנות אמנם ירדו בממוצע בשנים האחרונות, אבל הכל יחסי, ויחסית לריבית הנמוכה ובהתאמה התשואה הנמוכה הגלומה בהשקעות סולידיות, מדובר על דמי ניהול גבוהים. ובכל זאת – מנהלי קרנות בחודשים האחרונים בעיקר מעלים את דמי הניהול, אם כי, הנה כמה דיווחים מהזמן האחרון (כשבועיים) והם יחסית מגוונים – לצד העלאות בדמי הניהול יש גם הפחתות. במיטב הפחיתו דמי ניהול בשתי קרנות אג"ח –
בקרן הנאמנות מיטב (2B) מודל + 15% (מספר קרן: 5107727). דמי הניהול ירדו מ-1.14% ל-1.11%.
בקרן: מיטב (1A)(!) קונצרני פלוס (מספר קרן: 5114640), דמי הניהול ירדו מ-0.94% ל-0.79%. עם זאת, חשוב לשים לב שעדיין מדובר בדמי ניהול לא נמוכים – בדמי ניהול שנתיים של 0.79% ו-1.11% גם אם מדובר באג"ח קונצרני, וגם אם מדובר בקרן עם מרכיב מנייתי (הקרן הראשונה), הרי שחלק משמעותי נהרווח הצפוי עובר למנהל הקרן. הרי כמה כבר אפשר להרוויח באג"ח הקונצרני? ובמניות יש כמובן סיכון לא קטן.
ונמשיך עם הצגת השינויים בדמי הניהול – בקרן הנאמנות אי.בי.אי. (2D) תיק אג"ח ומניות בינלאומי (מספר קרן: 5121462) יעלו דמי הניהול מ-0.7% ל-0.85%.
בקרן – אי.בי.אי. (4D) סל S&P 500 (מספר קרן: 5117601) יעלו דמי הניהול מאפס ל-0.25%.
בקרן – אי.בי.אי. (4B) סל ארה"ב מגודרת מט"ח (מספר קרן: 5119185) יעלו דמי הניהול מ-0.25% ל-0.4%.
בקרן – אקסלנס (0B)(!) אג"ח כללי ללא מניות – קרן נאמנות (מספר קרן: 5115613) ירדו דמי הניהול מ-0.57% ל-0.38%.
קרנות אקסלנס מעלות דמי ניהול – מה זה משאיר למחזיקים בקרנות השקליות ולמה בעצם החברה מעלה את דמי הניהול?
נראה שהבנקים עלו מדרגה בתחרות בפיקדונות לשלוש שני ומעלה. זה התחיל עם פיקדון קרמובלה של מזרחי טפחות (פיקדון שקלי ל-3 שנים בריבית של 1.5%), המשיך עם הפיקדונות הדיגיטליים של בנק ירושלים (1.45% ל-3 שנים), ונמשך גם בפיקדונות במבצע שמציע בנק הפועלים.
הבנק מציע ללקוחותיו את – "דן חסכן לצעד הבא". מדובר בפיקדון/ תוכנית חיסכון שקלית (שאינה צמודה למדד המחירים לצרכן) שהחוסך בה מפקיד בהוראת קבע. הריבית היא 1.25% בשנה, והחיסכון הוא לתקופה של 6 שנים. לכאורה, אם התקופה עולה אז גם הרייבת אמורה לעלות, אבל צריך לזכור שפיקדונות בהוראת קבע, משך החיים הממוצע של הפיקדון / החיסכון נמוך משמעותי מכל התקופה. לחסוך בהוראת קבע במשך 6 שנים זה כמו לחסוך בפיקדון "רגיל (עם הפקדה אחת) במשך 3 שנים (בחישוב לא מדוייק). ואז ריבית של 1.25% היא לא נמוכה, אם כי, ביחס לאלטרנטיבות היא פחות אטרקטיבית.בפיקדון דן חסכן, מינימום ההפקדה הוא 50 שקל בחודש.
חיסכון ל-4 שנים – האם כדאי?
בנוסף, מציעים בפועלים חיסכון ברירת מחדל ובשמו המלא – חיסכון צמרת ברירה ל-4 שנים. מדובר בתוכנית חיסכון שקלית ל-4 שנים כשבתום תקופת החיסכון יערך חישוב והלקוח יקבל את הגבוה מבין: מענק שקלי לכל תקופת החיסכון בשיעור של 4% (שהמשמעות שלה היא ריבית מתואמת בשיעור שנתי של 0.9854%), ללא הצמדה, או: הצמדה מלאה למדד המחירים לצרכן, ללא ריבית. סכום מינימום להפקדה בחיסכון הזה – 50,000 שקל.
בחיסכון הזה מקבלים תשואה שקלית נמוכה מאשר במקומות אחרים, אבל כאן יש סוג של אפסייד במידה והמדד פתאום יקפוץ, ואז מקבלים את המדד (בלי תשואה ריאלית). בפועל, מי שמעוניין להשקיע בפיקדונות צמודי מדד יכול לעשות זאת מלכתחילה ובריבית ריאלית (שעולה ככל שפרק הזמן עולה), והנה הצעה מהזמן האחרון, כך שההצעה של פועלים, לא נראית מעניינת. מקבלים בה תשואה נמוכה בכל אחד מהמסלולים. אז למי היא טובה? למי שלא יודע להחליט בין שקלי לבין פקדה בפיקדון צמוד מדד – כאן, הוא יקבל פחות מכל אחת מהבחירות בנפרד, אבל הוא לא יוכל "ליפול" עם מסלול לא טוב (יש מעין מינימום של ההצעה השקלית). כלומר יש כאן סיכון קטן יותר ובהתאמה סיכוי/ תשואה נמוכה יותר.
רוצים שמחירי הדירות יירדו? תביאו פועלי בניין, תעלו (סוף סוף) את הריבית – אלו הבעיות האקוטיות, אבל מסתבר שהסינים והרומנים לא רוצים להיות פועלי בניין בארץ.
אחת הבעיות הקשות של שוק הנדל"ן היא מחסור אדיר בפועלי בניין. מדובר על מחסור של קרוב ל-20 אלף עובדים זרים, והמחסור הזה גורם לעיכובים ודחיות בביצוע העבודות ובהתאמה מייצר רמת מלאי דירות נמוכה. תוספת של פועלי בניין תאיץ את קצב העבודה ותשנה את מאזן הכוחות בין היצע הדירות לביקוש לדירות. זה לא סוד שכאשר ההיצע גדל, יש השלכה על המחירים, זה כבר לא יהיה שוק של מוכרים (בו המוכרים הם אלו עם הכוח והם קובעים את המחיר), אלא בהדרגה יהפוך לשוק של קונים (בו לקונים יש גם כוח).
זו לא הבעיה היחידה של שוק הדירות, הבעיה הגדולה ביותר היא כנראה הריבית הנמוכה שמתדלקת מימון (משכנתאות) מאוד זולות, וגורמת לאנשים לקנות דירות פשוט כי אפשר לקבל משכנתא בתנאים מצוינים, אם כי בחודשים האחרונים ריבית המשכנתא בכיוון מעלה.
ובקשר למחסור בפועלי בניין, אומר ראש מטה הדיור במשרד האוצר, אביגדור יצחקי במסגרת כנס של כלכליסט – "קיים מחסור של 100 עד 150 אלף דירות שזה כ-5% משוק הדירות. אז בינתיים, עד שסוגרים את החוסר הזה, חיים יותר אצל ההורים, ובחברה החרדית סוגרים יותר חדרים אבל כשזה יתעצם זה יזעזע את החברה הישראלית.. מי שאשם במשבר הדיור היא הממשלה. אין על זה ויכוח. היא צריכה להמציא את הקרקע שעליה ייבנו דירות, היא צריכה להשיג את הון הנדרש לשם הפרויקטים והיא צריכה לאפשר שלא יהיה מחסור בעובדים. אלו עקרונות בסיסיים שכל כלכלן יודע וככה עושים מדיניות של מאקרו כלכלה, ואת זה אנחנו עושים עכשיו אנחנו מגדילים את היצע הדירות".
"מה שאנחנו רוצים ועושים במשרדי האוצר והבינוי, הוא לפתור את המשבר הזה. המשבר הזה הוא בעייתי וצמוד למשבר של תשתיות ותחבורה ואני לא יודע מה יקרה קודם – או שלא יהיה לאנשים איפה לנסוע או שלא יהיה להם איפה לגור. יש חוסר מאוד גדול של דירות. אנחנו מטפלים ומנסים לפתור את צד ההיצע, וגם בנושא העובדים הזרים. בעניין העובדים הרומנים, הם לא רוצים לבוא והסינים לא רוצים לבוא. אבל אין ברירה ואם לא נביא עובדים אין סיכוי שמצב השוק ישתנה. 'בינתיים עושים את תוכנית למשתכן כדי להביא דירות לשוק בתנאי מימון נוחים ולכן גם בנק ישראל נרתם. עשינו טעות ולא לקחנו בחשבון שהקבלנים לא רוצים לקחת אשראי כי יש להם 100 אחוז של מכירה. אבל כשאני רואה אנשים בעפולה שחותמים על דירה אני מקבל אושר וזה אחרי 15 שנה של שירות ציבורי. אני יכול עכשיו, במסגרת תוכנית למשתכן, לדאוג לאלה שאין להם דירה אבל אין לי לכולם ואני דואג למי שאין. אני מבקש מכולם והעיתונות אל תרפו את ידיכם מהזוגות הצעירים. אבל יש בעיה אני קודם כל רוצה לתת לאלה שאין להם דירה".
רגע, מר יצחקי על מה אתה מדבר – על הגרלה, על הימור? אתה באמת רוצה לעזור לאנשים, לזוגות הצעירים? או שאתה רוצה לייצר כותרות מחמיאות. אתה לצד שר האוצר כחלון, הופכים את הזוגות הצעירים לסוג של מהמרים, אתם מצ'פרים (מאוד) חלק קטן ואת היתר אתם זורקים (הם לא זכו בהגרלה), ומשאירים אותם ממורמרים – "לחברים שלנו יש דירה שקנו בהנחה של 200 אלף שקל, והם גם קיבלו משכנתא נוחה, הם הביאו רק 100 אלף שקל מהבית, ומה איתנו – הפסדנו בהגרלה…". דור של זוגות צעירים יחיה כאן בתחושה של תסכול ומרמור, וזה מעבר לעניין המוסרי – המדינה מעין דוגלת בהימורים – הרי בית המשפט והכנסת מגדירים את ההימורים כלא חוקיים (למעט מפעל הפיס).
ומעב רלכך, מחיר למשתכן, בינתיים לא הורידה מחיירם, אולי ההיפך – "תוכנית מחיר למשתכן מעלה את הביקוש, וקיים חשש שמחירים ימשיכו לעלות, ולפעמים זה נראה כאילו המדינה דואגת רק לזוגות הצעירים. אנחנו לא ישנים בלילות כדי להתגבר על כל החסמים ונוציא 100 אלף דירות לזוגות הצעירים וזה לא יעזור לאף אחד. קשה לבנות אותם וזה דורש עבודה רבה, ובשורה תחתונה אלו דירות ולא מסטיקים. אני שומע את ההפחדות האלה על משכנתא, ואני שואל למה זה לא קיים בשוק הפרטי? תפסיקו להפחיד ותעוררו את השוק כי הקריטריונים פשוטים – מי שחסר לו דירה תנו לו. עד סוף 2017 מאה אלף איש ידעו שהם יוכלו לרכוש דירה זולה'".
בנק לאומי מציע ללקוחותיו פיקדון צמוד לשלוש שנים בתשואה שעולה על פי היקף ההשקעה. עד סכום של 100 אלף שקל (לא כולל) הריבית התעריפית הצמודה לשנה היא 0.3%. עד סכום של 250 אלף שקל (לא כולל) הריבית הצמודה היא 0.4% , ומ-250 אלף שקל ומעלה הריבית הצמודה מסתכמת ב-0.5%.
כמו כן, מציעים בבנק לאומי פיקדון צמוד לטווח ארוך של 6 שנים, אך ניתן לצאת בתום שנתיים (נקודת יציאה). הפיקדון/ חיסכון מניב אם מחזיקים בו עד סוף התקופה את הריביות הבאות – לסכום של עד 100 אלף שקל (לא כולל) – ריבית של 0.5%; לסכום של עד 250 אלף שקל (לא כולל) – ריבית של 0.6%; לסכום העולה על 250 אלף שקל – ריבית של 0.8%.
באם החוסך ייצא לאחר שנתיים הוא יקבל ריבית של בין 0.1% ל-0.2% – עד סכום של 100 אלף שקל (לא כולל) רייבת של 0.1%, עד 250 אלף שקל (לא כולל) ריבית של 0.15%; ומעל 250 אלף שקל ריבית שנתית צמודה של 0.2%.
לחוסכים שייצאו לאחר 4 שנים, הריבית הצמודה תהיה לסכום של עד 100 אלף שקל (לא כולל) – 0.25%; עד 250 אלף שקל (לא כולל) – 0.35%, ומעל 250 אלף שקל – 0.45%.
לאחרונה יצא בנק ירושלים בפיקדונות דיגיטליים שקליים לכלל הציבור. בפיקדון לשלוש שנים הריבית 1.45% קבועה בחישוב שנתי, ובפיקדון ל-5 שנים הריבית היא 1.7%. בבנק מזרחי טפחות השיקו בחודשים האחרונים את פיקדון קרמבולה לשלוש שנים שנותן ריבית שקלית של 1.5%.
לפיקדונות דיגיטליים של בנק ירושלים
לפיקדון קרמובלה של בנק מזרחי טפחות – האם כדאי?
אקסלנס מעלה דמי ניהול בשורה של קרנות נאמנות שקליות והופכת אותן לפחות כדאיות כלכלית למחזיקים. בדמי ניהול כאלו אין באמת הצדקה להחזיק בקרנות נאמנות שקליות – זה תקף גם לקרנות של אקסלנס וגם לקרנות שקליות של גופים אחרים. מומלץ לכם לקרוא כאן את חוסר הכדאיות בקרנות השקליות בהינתן דמי הניהול האלו, והסבר קצר – הריבית השקלית היום נמוכה במיוחד ואפילו אפסית – המק"מים נותנים תשואה של פחות מ-0.1%, וכך גם האפיקים השקליים הממשלתיים האחרים לטווח של שנה. ככל שהתקופה מתאכת התשואה עולה, אבל במספרים האלו, זה עדיין בשוליים. מעבר לכך, גם באג"ח קונצרני שקלי אין ממש מציאות גדולות כי הבנצ'מרק (מדד הייחוס – האג"ח השקלי הממשלתי/ המק"מ) בתשואה נמוכה, וצריך לזכור שבקונצרני יש כבר סיכון. בקיצור, אנחנו בעולם של ריביות אפסיות, תשואה מצויינת בקרנות האלו היא 0.5% בשנה ואולי המבריקים יגיעו לקרוב ל-1% (עם אג"ח קונצרני) וזה המון. ועל רקע זה, אין הצדקה לדמי ניהול גבוהים, ובטח שלא לעלייה בדמי הניהול. זה לא מה שחושבים בחברות ניהול הקרנות
והנה העדכונים האחרונים מאקסלנס
- בקרן הנאמנות אקסלנס 25-75 (2B) עד 3 שנים (מספר קרן: 5112792) יועלו דמי הניהול מ-0.10% ל-0.45%. הקרן מנהלת כ-70 מיליון שקל. העלאת דמי הניהול תהיה ב-1 ביוני.
- קרן הנאמנות אקסלנס (00)(!) שקל עד שנתיים ללא מניות – קרן נאמנות (מספר קרן: 5118922). דמי הניהול יועלו מ-0.1% ל-0.24% החל מ-1 ביוני, ושימו לב כאן כבר מדובר על קרן בהיקף כספי ענקי – 1.7 מיליארד שקל.
- קרן הנאמנות אקסלנס (0A) תיק עד שנתיים – קרן נאמנות (מספר קרן: 5104252). דמי הניהול יועלו ב-1 ביוני מ-0.2% ל-0.37%. בקרן זו כ-50 מיליון שקל.
- קרן אקסלנס (0A)(!) בונד משתנה – קרן נאמנות (מספר קרן: 5118914) דמי הניהול יועלו מ-0.2% ל-0.4% החל מה-1 במאי. החברה מדגישה כי מדובר בסיום תקופת המבצע (בו היו דמי ניהול נמוכים). הקרן הזו מנהלת כ-10 מיליון שקל בלבד.
ומול העליות האלו, יש גם הפחתה בדמי הניהול בקרן אחת – בקרן הנאמנות אקסלנס (0B)(!) אג"ח כללי ללא מניות (מספר קרן: 5115613) יופחתו דמי הניהול מ-0.57% ל-0.38%. קרן זו מנהלת 20 מיליון שקל.
עמלת הפצה – הגורם העיקרי לעלייה בדמי הניהול
ולמה בעצם מעלים מנהלי קרנות הנאמנות את דמי הניהול. ההסבר של רובם הוא עמלת ההפצה הגבוה שהבנקים לוקחים מהם. האמת שזו שערורייה של ממש – הבנקים לוקחים נתח מרכזי (על פי ההערכות – כמחצית מסך דמי הניהול), ובמקרים רבים הנתח הזה עולה על דמי הניהול. עמלת ההפצה היא תוצאה של וועדת בכר שניתקה את הבנקים מניהול קרנות נאמנות. ניהול הקרנות נמכ לגופים שונים – בתי השקעות, חברות ביטוח, גופי השקעה, אך בתמורה לכך שהם ויתרו על ניהול הכספים, נתנה להם הוועדה את עמלת ההפצה. ברגע שאתם קונים קרן נאמנות, הבנק גובה עמלה שיכולה להיות מאוד משמעותית . הבנקים בסופו של דבר הרוויחו פעמיים מוועדת בכר – הם מכרו את חברות ניהות הקרנות במחירים מופרזים והם מקבלים עד היום עמלת הפצה שמנה (ששקולה כאמור לכל ההכנסות של חברות ניהול הקרנות). כאן, תוכלו לקרוא בהרחבה על עמלת ההפצה שגובים הבנקים.
ועדיין – לציבור זה לא אמור לשנות, לא ייתכן שבגלל שההוצאות של הקרן גדולות, היא תעלה את דמי הניהול למקום כזה שגורר הפסדים ללקוחות שלה.
בסיכום כולל מדובר על תוספת אבסולוטית נאה לחשבון של אקסלנס, כשמנגד כל הסכום הזה יורד מאיתנו – המחזיקים בקרנות. זו אחת הסיבות המרכזיות לכך שבשנים האחרונות, הציבור מעביר את כספו מהשקעות מנוהלות (ואז דמי הניהול גבוהים) להשקעות פסיביות עוקבות מדדים לרבות קרנות מחקות ותעודות סל (ואז דמי הניהול נמוכים משמעותית, ואפילו אפסיים). מעבר לכך – המכשירים עוקבי המדדים מספקים את "המצב הנורמלי", הם לא אמורים לספק תשואת יתר אבל גם לא מתחת למדד הייעחוס, בעוד שבמכשירים המנוהלים יש סיכוי לאפסייד אבל גם סיכון. בפועל, בעולם המערבי המכשיירם הפסיביים הולכים וצוברים תאוצה משנה לשנה בגלל רציונל פשוט – לא ניתן להכות את השוק לורך זמן. כלומר, מנהלי ההשקעות לא יכולים על פני תקופה ממשוכת לספק לכם תשואות עודפות (במיוחד בהינתן דמי הניהול) ועל רקע זה הציבור בוחר במכשירים עוקבי המדדים. עם זאת, יש בכל זאת גופים שכן מצליחים לייצר תשואה עודפת על פני זמן – רק שאכן מדובר בקומץ קטן.
למדריך קרנות מחקות – האם כדאי?
למדריך תעודות סל – כל מה שצריך לדעת?
פיקדון מובנה על אמזון ופייסבוק (ומניות נוספות) – הרצפה מובטחת, התשואה יכולה להיות מעניינת.
בנק לאומי בפיקדון מובנה חדש על סל מניות הנסחרות בוול-סטריט לרבות מניית אמזון ופייסבוק. הפיקדון הוא שקלי למשך לשנתיים וחצי כאשר הקרן אינה בסיכון. ככה זה בפיקדונות מובנים – קרן ההשקעה מובטחת (אבל, צריך לוודא שהבנק עצמו ערב לקרן – במקרה של לאומי זה אכן כך), ויש סיכוי לאפסייד / לרווח בהתקיים תנאים מסוימים. איך זה יכול להיות? ובכן, התשואה במקרה של אפסייד לא תהיה כמו תשואת סל המניות או המניות הספציפיות, כך שמצד אחד כשיש הפסד אתם מוגנים אבל כשיש רווח אתם זוכים בנתח ממנו (אפילו נתח קטן). יצרן המכשיר (הפיקדון) בונה אותו מאבני בניין של שוק הנגזרים והאופציות, וכך מגדר את עצמו מפני הסיכון.
הבעיה היא שיש את סיכון המנפיק – מה קורה אם הגוף בעצמו נקלע למשבר ולכן כאן חשוב להיות זהירים ולבחון אם קיימת ערבות או הבטחה של הבנק המשווק – בלאומי לרוב יש הבטחה כזו.
על כל פנים, בפיקדונות מובנים נקבע לרוב חסם עליון מסויים שאם המניה בסל מגיעה אליו התשואה שלה מתאפסת או נקבעת על שיעור קבוע, ואילו אם התשואה של המניה עד אותו חסם, אז היא נחשבת לתשואה של המניה בפיקדון וצריך לשקלל אותה עם יתר המניות כדי לקבוע את תשואת הפיקדון.
במקרה הזה לכל מניה נקבע חסם בשיעור של 39% (לא כולל) ביחס למחיר הבסיסי של אותה מניה. במידה ומחיר המניה לא חרג ולא נגע בחסם לאורך כל תקופת הפיקדון, תילקח בחישוב תשואת המניה בפועל (מנקודה לנקודה), חיובית או שלילית. במידה וביום מסחר כלשהו מחיר המניה יחרוג או יגע (ולו פעם אחת) בחסם, תשואת המניה תיקבע בשיעור של0% למשך תקופת הפיקדון.
מתי מקבלים בונוס?
המענק בגין הפיקדון יחושב לפי סכום התשואות של המניות בסל כפול משקלן היחסי בסל. המשקיע בפיקדון יקבל השתתפות של 100% בשיעור השינוי של סל המניות. בכל מקרה, הלקוח יקבל את קרן ההשקעה במלואה בתום תקופת הפיקדון – כך מבטיחים בלאומי – הנה תיאור הפיקדון המובנה (מאתר בנק לאומי).
סל המניות מכיל 10 מניות במשקל שווה – אמזון, פייסבוק, בנקו סאנטנדר, בנק אוף אמריקה, דיימלר, סיטיגרופ, טוטאל ג'ילד, BP, HSBC . תאריך תחילת הפיקדון – 28 באפריל 2016 ותאריך סיום הפיקדון 28 באוקטובר 2018.
המחיר הבסיסי של המניה יהיה המחיר סגירה של כל מניה בתאריך 28 באפריל; המחיר הקובע יהיה מחיר הסגירה של כל מניה ב-23 באוקטובר 2018.
שיעור השינוי של מניה נקבע כך – אם לא אירע אירוע מזכה ריבית (עלייה של 39% או יותר במחיר הסגירה של מניה ביחס למחיר הבסיסי של מניה ביום מימי התקופה הקובעת – הבדיקה היא אחת ליום על פי שער הסגירה של אותה מניה), אזי שיעור השינוי (חיובי או שלילי) בין המחיר הקובע של מניה לבין המחיר הבסיסי של המניה. מנגד, אם קרה אירוע מזכה ריבית של מיה, אזי שיעור השינוי של אותה מניה יהיה שיעור של 0% לאורך כל התקופה.
התשואה/ בונוס בפיקדון נקבע על סכום המכפלות של כל משקל מניה בשיעור השינוי באותה המניה – נניח לשם המחשה שמניית אמזון עלתה ב-25% ולרגע לא נגעה ברף של ה-39% , אזי התשואה שלה תיחשב 25%, ומשקלה בתיק הכללי – 2.5% (10% מ-25%). ככה סוכמים את כל השינויים ומקבלים את תשואת הפיקדון. מצד אחד, מדובר במניות תנודתיות שיכולות על פני התקופה לחצות בקלות את רף ה-39%, אך מצד שני בעולם של ריביות אפס, יש כאן אפשרות לעשות כמה אחוזים טובים – סוג של הימור, אבל הימור מחושב. הרי מספיק ששתי מניות בכל התיק לא תדלגנה על רף ה-39% ויעשו תשואה של 25%+- כדי לעשות תשואה מרשימה של 5% על פני שנתיים וחצי – זה כמובן לא בכיס, אבל זו השקעה מעניינת.
בבנק לאומי מוסיפים שהפיקדון ניתן לשבירה רק בהסכמת הבנק וגם אם כן, אזי הלקוח עשוי לקבל סכום הנמוך מסכום ההשקעה ההתחלתי – כלומר, במילים פשוטות, הכסף שלכם תקוע לכל התקופה – שנתיים וחצי.
כאשר יש ארוע כמו מיזוג, הצעת רכש, פירוק בחברות האלו, הבנק רשאי לבצע שינויים והתאמות בתנאי הניהול של הפיקדון, במחירי המניות, בריביות ועוד. הפיקדון המובנה לא משלם דיבידנדים, וזאת למרות שחלק מהמניות המרכיבות את הסל צפוי לחלק דיבידנדים על פני התקופה.
מעבר לכך, בבנק מדגישים כי פיקדון זה מוגדר כעסקה הכרוכה בסיכון מיוחד וכי הבנק הינו בעל זיקה לפיקדון המובנה ויש לו אינטרס כלכלי בשיווקו.
תחזית מדד תשומות בנייה בפברואר עד אפריל (בשלושת החודשים הקרובים) – עלייה של 0.1% – כך מעריכים בקבוצת הראל פיננסים.
התחזית הזו היא לאחר שמדד תשומות הבנייה למגורים בחודש פברואר ירד ב-0.2% , במקביל לירידה של 0.3% במדד המחירים לצרכן. מתחילת השנה (ינואר ]ברואר) עלה מדד תשומות הבנייה ב-0.1%, בעוד מדד המחירים לצרכן יורד ב-0.8%.
עוד מעריכים בקבוצת הראל כי סעיף הדיור במדד המחירים לצרכן (בעיקר מדד שכר הדירה/ מדד השכירות) יעלה בתקופה של השלושה החודשים הקרובים ב-0.7% – עלייה חדה מאוד, שממחישה את "הנתק" בין ההצהרות על הכוונה להילחם במחירי הדירות, לבין המחירים בפועל – מחירי הדירות ממשיכים לעלות למרות כל הניסיונות והתוכניות – ונראה שגם תוכנית מחיר למשתכן שבה תולים תקוות רבות לא תשנה את המצב בצורה משמעותית.
כמו כן, מעריכים בהראל שמדד מחירי הדירות בשלושה החודשים הבאים יעלה ב-0.5% – אינדיקציה נוספת לאותו "נתק" בין הכוונות לבין המצב בפועל. וביחס למדד המחירים לצרכן סבורים בהראל שהוא יעלה בתקופה זו ב-0.6% – זו תחזית של כלכלנים נוספים בבנקים ובבתי ההשקעות והמשמעות היא שאחרי תקופה מאוד ממושכת של מדדים נמוכים ואפסיים, המדדים מתחילים לעלות.
רוכשים דירה חדשה? חשוב שתכירו את מדד תשומות הבנייה
מדד תשומות הבנייה חשוב במיוחד לרוכשי דירות חדשות מכיוון שהתשלומים לקבלן צמודים למדד הזה. משמע, מחיר הדירה בעצם מתייקר במקביל לעליית המדד. התוספת עשויה להיות משמעותית , וחשוב להזכיר שמחיר הדירה זה לא רק המחיר שאתם משלמים למוכר – יש עלויות נוספות והן משמעותיות מאוד, עד כדי התייקרות של 10%-20% מערך הדירה – הנה הסבר מפורט.
מדד תשומות הבניה בשנים האחרונות עלה משמעותית יותר ממדד המחירים לצרכן ולכן רבים היו מעוניינים לגדר אותו (להקטין את החשיפה אליו, או להחליף את ההצמדה למדד המחירים לצרכן – וזה יכול להיות אפשרי. כחלק מהמשא ומתן עם הקבלן אתם יכולים לנסות ולדרוש הצמדה למדד המחירים לצרכן במקום למדד תשומות הבנייה – שימו לב זה לא בהכרח שמדד המחירים לצרכן עדיף לכם, בהחלט ייתכן מצב הפוך – שמדד המחירים לצרכן עולה על מדד תשומות הבנייה, למרות שזה לא היה כך בשנים האחרונות – מה שהיה לא בהכרח יימשך ולכן תדעו שבסופו של דבר זה סוג של הימור.
ובכל זאת למי שמתעניין בהיסטוריה הנה מקבץ נתונים – – בשנת 2011 עלה מדד תשומות הנייה ב-3.7% ומדד המחירים לצרכן עלה ב-2.2%; ב-2012 עלה מדד תשומות הבנייה ב-3.3% כפול ממדד המחירים לצרכן; ב-2013 מדד תשומות הבנייה עלה ב-1.4% בעוד מדד המחירים לצרכן עלה ב-1.8% (כן, יש גם חריג);ב-2014 עלה מדד תשומות הבנייה ב-0.8% בעוד שמדד המחירים לצרכן ירד, וגם ב-2015 מדד תשומות הבנייה עלה ב-1% ומדד המחירים לצרכן ירד.
אתם יכולים להמשיך ולהשתעשע ביחס ובקשר בין המדדים, בעזרת המחשבונים:
מחשבון מדד תשומות בנייה –
ומחשבון מדד המחירים לצרכן –
ומה בכלל ההצדקה של הקבלנים להצמדה למדד תשומות הבנייה? אז זהו שנכון שזה המדד הכי קרוב לעלויות, אבל גם בו יש עיוותים, ובפועל זה לא הכי נכון להצמיד את התשלומים למדד הזה, הרי הוא מבטא את עלויות הבנייה, וההוצאות של הקבלן לא מורכבות רק מעלות הבנייה אלא גם הקרקע והרווח היזמי. ברגע שמצמידים את כל הסכום, מתקבלת הטייה כלפי מעלה – אנחנו משלמים יותר מאשר ההתייקרות של ההוצאות.
מתי לשלם לקבלן?
במידה והחלטתם או נאלצתם להישאר עם תשלומים צמודים למדד תשומות הבנייה (וגם אם אתם עם תשלומים צמודים למדד המחירים לצרכן) עולה השאלה מתי לשלם לקבלן – האם לחכות עד כמה שניתן? (לדחות עד כמה שניתן), או האם לשלם כמה שיותר מוקדם. זו שאלה שמורכבת משיקולים כלכליים וגם שיקולים נוספים. כאן, אנחנו מתייחסים רק לזווית הכלכלית
מצד אחד תשלום מהיר ימנע את ההצמדות למדד תשומות בנייה, כלומר יחסוך את ההצמדות, אך מצד שני תשלום מהיר משמעותו בשביל רוב רוכשי הדירות – לקיחת משכנתא בשלב מוקדם וערכה עולה בהתאם לריבית – השאלה הכלכלית היא מה יותר גבוה – מדד תשומות הבנייה או הריבית על המשכנתא? וגם כאן, אלו הערכות ומה שהיה לא בטוח שיהיה. כאן, תמצאו את ריבית המשכנתא המעודכנת, וכאן, את מדד תשומות הבנייה וכן תחזיות לגבי מדד זה. ההחלטה שלכם, וחשוב להדגיש – היו לא מעט הפתעות במדד בשנים האחרונות והכלכלנים היו במקרים רבים רחוקים מלחזות אותו
ומעבר לכך, כאמור, עניין התשלום לקבלן הוא לא רק עניין כלכלי, רבים מעדיפים לשלם בשלבים מאוחרים יותר, אחרי שהם כבר בטוחים שהנה אוטוטו הם מקבלים את הדירה, ותמיד זה נכון להשאיר חלק משמעותי לסוף התהליך.
מדריכים נוספים:
מה עדיף – ריבית קבועה לא צמודה (קל"צ) או קבועה צמודה ?
קרנות סמארט-בטא (Smart Beta) – לא ממש חכמות. הרבה רעש יש סביב הסמארט-בטא, מה הן הקרנות האלו? האם הן קרנות מחקות או קרנות אקטיביות, וכמה דמי ניהול הן גובות?
ונתחיל דווקא בדוגמה מהשטח (תיאורה והסברים מורחבים בהמשך) – הנה פרסומת שהופיעה בעיתונות באמצע שנת 2016 – "במקום להשקיע במדד ת"א 100, תשקיעו חכם: אלטשולר שחם סמארט בטא ת"א 100 Low Volatility- קרן מחקה חכמה המאפשרת ליהנות מחשיפה ל-30 מניות נבחות מתוך מדד ת"א 100, בעלת ערך סיכון (VAR ) הנמוף ביותר. מדד ה- low Volatility מכה את המדדים מתחילת 2015 – המדד עלה ב-4.32%, בעוד מדד ת"א 100 ירד ב-3.76%. הקרן של אלטשולר שחם סיפקה תשואה של 3.4%". אז ראשית, חשוב להזכיר כי מאז המדדים השתנו – מדד ת"א 100 כבר לא קיים, הוא הוחלף במדד ת"א 125, לא 120, אבל מה שחשוב זו ההבנה – האם יש כאן נוסחה שמכה את המדדים? או לא?
האם אלטשולר שחם חכמים יותר מאחרים? לא
ובכן, מה יש לנו כאן? יש לנו קרן שעוקבת אחרי מדד שלא קיים, זה מדד שהיא ייצרה אותו בשביל שתהיה לה קרן שעוקבת/ מחקה אחריו. אבל זו המצאה, וזה בסדר – מדדים במהותם הם שרירותיים, ואפשר לייצר אינסוף מדדים, אבל כאן יש מדד שמצליח להכות את המדד הבסיסי (ת"א 100), והופ – חגיגה שיווקית. אבל חברים אין קסמים, ברגע שיוצאים מהמשבצת של המדד המקובל, יש גם סיכון (שהתשואה תהיה מתחת למדד הייחוס/ הבנצ'מרק), ואסור לשכוח זאת – סיכוי לרווח הולך יחד עם סיכון להפסד – הגדלתם את הסיכוי הגדלתם את הסיכון – עוד לא נברא הגאון שיודע להגדיל את הסיכוי מבלי להגדיל את הסיכון, וכל מי שמספר לכם אחרת, מבלף אתכם.
אז הפעם לפי הנתונים של אלטשולר זה הצליח, אבל מה עם חצי הכוס הריקה – איפה אותם קרנות בטא סמארט של אלטשולר שלא הצליחו? מה עם למשל קרן הנאמנות סמארט בטא מעו"ף של אלטשולר שחם (שבינתיים דווקא נמצאת בסוף דרוג הקטגוריה שלה במבחן התשואה) ומעבר לכך – אם המדד החדש מייצר 4.32%, למה הקרן של אלטשולר השיגה רק 3.4% ? – כן, זה כנראה גם (ובעיקר) בגלל דמי הניהול.
ואחרי ההקדמה המוחשית, מה זה בכלל קרנות סמארט-בטא , האם הם קרנות מחקות (כנראה שלא ממש למרות שהם מוגדרות על ידי הרגולטור כסוג של קרנות מחקות), והאם הם צריכות להיות חלק מתיקי ההשקעות שלכם? (ממש לא בטוח)
קרנות סמארט-בטא (Smart Beta), בטא חכמה, נולדו על רקע המחלוקת בת עשרות השנים בין מנהלי ההשקעות האקטיביים לבין הדוגלים בשיטת ההשקעות הפאסיבית. על פי הגישה האקטיבית אפשר לייצר תשואה עודפת בתיק ההשקעות אם מנהלים את תיק ההשקעות באופן שוטף, כלומר בודקים ניירות ערך באופן שוטף ומבצעים בהתאמה פעולות קנייה ומכירה. זה ההסבר של הדוגלים בגישה זו לכך שיש מנהלי קרנות שמכים את השוק, אבל מנגד, טוענים הדוגלים בשיטה הפאסיבית שלאורך זמן לא ניתן להכות את השוק.
על פי הגישה הפאסיבית מאחר שלאורך זמן קשה מאוד להכות את השוק, וגם אם מצליחים לייצר תשואה עודפת לרוב דמי הניהול הופכים אותה לאפסית או שלילית, אזי עדיף להיצמד למדדים. הרי אם אי אפשר להכות את השוק שזה המדד ייחוס (הבנצ'מרק), אז עדיף פשוט להשקיע במדד/ באינדקס. זאת ועוד – דמי הניהול על קרן סל וקרן מחקה נמוכים משמעותית מאשר בקרן מנוהלת, כי אין שם ניהול אקטיבי. תעודת סל אין, הן פשוט עוקבות אחרי מדדים.
הרציונל של הגישה הזו שנתמך גם אקדמית, אם כי, פה ושם כן תמצאו מנהלי השקעות שמכים את השוק, הצמיח את תעשיית המכשירים הפסיביים. בישראל המוצר החי הוא קרן סל וקרן מחקה, לא תעודת סל. מדובר על כל סוגי המדדים – מדדי מניות, מדדי אג"ח, מדדי סחורות, מטבעות, ועוד. כאן, תוכלו להרחיב על תעודות הסל, וכאן על הקרנות המחקות
קרנות הנאמנות שבמקור היו נאמנים לגישה האקטיבית בלבד, החלו בהדרגה וכדי למנוע את זליגת הכספים מהן לפסיבי, לייצר מכשירים עוקבי מדדים (מכשירים פסיביים). תעשיית הקרנות הצמיחה את הקרנות המחקות שהן דומות במהותן לקרן סל. תעודה אין (עם דמי ניהול נמוכים במיוחד), ובשנים האחרונות כמה קטגוריה חדשה – קרנות הסמארט בטא.
קרנות סמארט בטא (Smart Beta/ SB), הם בעצם קרנות שמבוססות על מדדים מסוימים, אבל מוסיפות "פלפל"; הן סוג של ייצור כלאיים, הן משקיעות במדד בדומה לקרנות המחקות (מחקות מדדים), אבל, לא בדיוק, והשוני הוא בשני אופנים – או שהן משנות את "הנוסחה", ולדוגמה – שינוי של משקלי ניירות ערך במדדים קיימים, כאשר מתבססים על פרמטרים נוספים או שונים משווי השוק של החברות, ולדוגמה – בקרן כזו יכול המנהל להחליט כי לכל המניות משקל שווה ולא לפי שווי שוק. זה גם סוג של השקעה במדד, אבל מדד שעבר סינתזה מסוימת. לדוגמה משקל שווה לכל מניה.
רעיון נוסף של הקרנות החכמות האלה הוא לעקוב אחרי חברות עם פקטורים תפעוליים ותוצאתיים ברורים וקבועים מראש. זה יכול להיות מדדי רווחיות, תנודתיות של המניה בשוק (לרוב תנודתיות נמוכה שמשדרת ביטחון וזיכון נמוך יחסית), תשואה במהלך תקופה, יחסי נזילות איתנות פיננסית, צמיחה בהכנסות, שיעור דיבידנד, מכפיל רווח, תזרים מזומנים ועוד.
ומכאן שיש כאן הרחבה של הכלי המסורתי – המדד, כך שמכניסים בו קצת אקטיביות והבדלים ביחס למצב הבסיסי והכל כדי לייצר עליו תשואה עודפת. והאם זה מצליח? שיווקית כן – בארה"ב כן, קרנות הסמארט בטא גדלו להיקף כספים מנוהל של מעל 60 מיליארד דולר אז, קרוב ל-20% משוק קרנות הסל דאז. ישן. בדקו היקף חי. אבל האם יש בזה תוכן או שזה גימיק שיווקי? האם יש בזה הגיון? האם הרציונל של שיפור של מדדים קיימים עושה שכל? ממש לא בטוח – מי קבע שהתייחסות שווה לכל מניה במדד (משקל שווה) נכון יותר ממשקל לפי שווי שוק? ברגע שיוצאים מהמשבצת של המדד המוכר והידוע זה כבר הופך את העניין למוצר לא ברור. הוא לא מדד כאמור, אבל הוא גם לא ניהול אקטיבי כי ברגע שמוגדרים הפרמטרים לרבות המשקולות, אין כאן ניהול אקטיבי זה רץ על פני התקופה לפי המדד החדש שייצר מנהל הקרן.
הקרנות האלו עדיין נהנות מדמי ניהול יחסית נמוכים, אבל גבוהי מהקרנות המחקות, ולמרות שאתם תקראו בלי הפסקה על היתרונות של הקרנות האלו ברחבי הרשת, האמת שונה – יש אמנם יתרונות כי בכל זאת מדובר על השקעה מפוזרת עם התאמה לאינדקס מסוים, ולכן להבדיל מהגישה האקטיבית, כן צפוי שהתשואה תהיה בסביבה של המדד (אלא אם מנהל הקרן מחליט ל"התפרע" עם המשקולות ביחס לאינדקס הבסיסי, לרוב זה לא המצב), אבל יש גם חסרונות – המשקיע לא מקבל את תשואת המדד, הוא לא "יכול לישון בשקט" כי הוא מקבל את המדד יהיה אשר יהיה. הוא יכול להתעורר להפסד יחסית למדד ואת זה צריך לקחת בחשבון.
על המדד ועל המדד "החכם"
והנה המחשה – מדד ת"א 35 מבטא את 35 המניות הגדולות בת"א (ת"א 25 נגמר ב-2017). זה לא "רגע לפני". מדדי המניות האלו מבוססים על שווי שוק – אם שווי השוק של טבע היה אז 90 מיליארד שקל ושל בנק הפועלים 20 מיליארד. אלה מספרים מתים. בדקו משקל חי במדד, אז כמובן שמשקלה של טבע יהיה גדול יותר (כפוף לשיעור מדד מקסימלי).
קרן סל וקרן מחקה עוקבות אחרי מדדים. תעודת סל אין, ונתייחס ספציפית למדד ת"א 35 (ת"א 25 נגמר ב-2017) – הן בעצם בונות (בעיקר דרך מכשירים פיננסים) את האינדקסים האלו ועוקבות אחריהן. תעודות הסל היו מחויבות לספק את תשואת המדד. קרן סל וקרן מחקה עושות מאמץ לדבוק במדד, בלי ערבות. תעודה אין (והן בפועל משיקות למדד). יש הבדלים גדולים בין תעודות הסל לקרנות מחקות – כאן תוכלו לקרוא על כך.
תעודות הסל והקרנות המחקות שהם ממשפחת המוצרים הפסיביים משקיעות בהתאם למשקל המדד – טבע תהיה במשקל גבוה מפועלים. זה הרעיון והעוצמה שלו נשאבת כאור מכך שלאורך זמן קשה מאוד להכות את המדד (רק מעטים מצליחים).
הגישה של הסמארט-בטא יהירה ויומרנית – הגישה די מזלזלת במכשירים הפסיביים המסורתיים, הם נגד משקל לפי שווי שוק בטענה (שניתן ברגע להפריך אותה) שהמניות עם השווי שוק הן המניות שעלו הרבה ולכן דווקא לא כדאי שהן יהיו במשקל גבוה בתיקי ההשקעות. ומכיוון שהם במשקל גבוה במדד, הגישה העדיפה היא להשוות את משקל המניות של המדד ולא לתת עדיפות למניות עם שווי גבוה. אבל שווי גבוה אינו בהכרח תשואה עתידית נמוכה יותר מחברה עם שווי נמוך. בגישה הזו, החבר'ה של הסמארט בטא היו מפספסים במשך שנים תשואות מרשימות של מניות בשווי גבוה, לדוגמה – אפל שגם לפני 10 שנים נחשבה חברה עם שווי גבוה, אלא שמאז רשמה תשואה עודפת על השוק. עם זאת, סטטיסטית אכן מניות עם שווי נמוך תנודתיות יותר ממניות עם שווי גבוה, ולכן סטטטיסטית הן גם עולות יותר כאשר המגמה בשוק היא חיובית.
"החוכמה" של גישת הסמארט בטא היא בתיקון מדדים על ידי ניהול אקטיבי מסויים ומסוייג. הם לא מנהלים באופן שוטף את הקרן, אבל הם מנהלים את הנוסחא שלה בתחילת הדרך כך שהיא חכמה יותר – לא עוד מדדים, אלא מדדים חכמים על פי קריטריונים כמותיים קבועים שהוגדרו בתחילת הדרך. אבל האם המנהלים יודעים איזה פקטור הוא ה-X פקטור, האם הם יודעים מה יניב תשואה עודפת? מחקרים על גבי מחקרים מחפשים את הפקטור הזה שייתן תשואה עודפת – בספרי המימון ושוק ההון מוצגים מאות ואפילו אלפי מחקרים סטטיסטיים שמנסים למצוא את האלפא – התשואה העודפת, בהינתן בטא (בטא מבטאת תנודתיות וסיכון ביחס לסיכון השוק) נמוכה ככל האפשר.
בטא, נתעכב מעט על המושג – משקפת רגישות של תיק ההשקעות לסיכון השוק שהוא סיכון שלא ניתן לנטרל אותו (להפחית אותו). המטרה של מנהלי התייקם היא לצמצם את הבטא, כלומר להביא את סיכון תיק ההשקעות לסיכון כמה שיותר קרוב לסיכון השוק (מעין אינדקס השוק הכללי), תוך כדי יצירת אלפא – שהיא תשואה עודפת. כלומר להשיג תשואה עודפת בסיכון עד כמה שיורת נמוך – אבל, חברים אין קסמים. כאשר הקרנות האלו מתרחקות מהמדד (מתרחקות מהשוק) הן אולי מבטאות סיכוי/ אפסייד ביחס למדד (סיכוי לאלפא), אלא שהסיכוי הולך יחד עם הסיכון. הכלל הראשון של ההשקעות הוא שהסיכוי והסיכוי צמודים לטוב ולרע. כשהסיכוי גדול גם הסיכוי גדול וההיפך.
קרנות הסמארט-בטא שזזות מהמדדים לוקחות סיכון. קרנות סמארט בטא מגדירות כאמור פקטורים בתחילת דרכן, ומעבר לנתוני האלפא והבטא, חלקן מתמקדות (כל קרן והמיקוד שלה) בפקטורים נוספים, לרבות מומנטום (קרנות שפועלות ורוכשות מניות רק בהינתן שהמניה נמצאת במומנטום חיובי), פקטור נזילות (קרנות שרוכשות מניות רק בהינתן שהן בשיעור נזילות מסויים), פקטור רווחיות, פקטור צמיחה ועוד. יש קרנות שעובדות על פרמטר אחד ויש כאלו שמשלבות מספר פרמטרים.
החסרונות של קרנות סמארט-בטא
תעשיית הסמארט בטא העולמית המקביל לגידול הפנומנלי גם משנה צורות. עם בעבר היא היתה צמודה למדד, היום היא מעין מייצרת מדדים. אחת הקרנות הגדולות בתעשייה הזו היא (Hedj – WisdomTree Europe Hedged Equity), קרן של למעלה מ-15 מיליארד דולר שמשקיעה בחברות אירופיות משלמות דיבידנד, שלפחות 50% מהכנסותיהן מתקבלות מחוץ לאירופה. הקרן מגדרת את המטבע כך שהשינויים באירו לעומת הדולר מנוטרלים.
דוגמה לקרן סמארט בטא נוספת שהיא כבר לא הזן הישן של קרנות שעושות סויטש למדד, אלא הרבה יותר מזה היא (ALPS Medical Breakthroughs – SBIO). הקרן הזו משקיעה בחברות ביומד שיש להן לפחות תרופה אחת בשלבי אישור II או III ב-FDA. תנאי נוסף ששווי השוק של החברות האלו הוא בין 200 מיליון דולר ל-5 מיליארד דולר, ושברשותן מזומן למימון צורכיהן לפחות לשנתיים הקרובות. הקרן הזו הצליחה מאוד ב-2015, אבל ברגע שמדובר על קרנות כאלו שכבר רחוקות מהמדד, ומבטאות סיכוי/ אפסייד ביחס למדד, הרי שיש גם סיכון. הכלל הראשון של ההשקעות הוא שהסיכוי הולך יחד עם הסיכון לטוב ולרע. כשהסיכוי גדול גם הסיכוי גדול וההיפך.
ומעבר לכך – כפי שניתן להתרשם מסגנון ההשקעה של הקרן הזו, המרחק בינה ובין מדד ייחוס הוא רב, ולכן משקיעים צריכים לזכור שזו קרן ביוטק ייעודית, אך אין כאן באמת סוג של מדד, בטח לא מדד שוק כולל שלרוב נחשב יציב יותר מתעשיות נישתיות ומסוכנות כמו הביוטק.
בעיה נוספת של הקרנות האלו היא שהן פשוט גדולות. מאחר שהן באופנה ויש סביבן הייפ הן מגייסות ואז נוצר מצב שיש להן הרבה כסף והכסף הזה זורם לאותן מדדים ייחודיים ומעלה את המניות במדדים האלו וחוזר חלילה – הציבור רואה שהקרנות עולות ומזרים כספים, ובשלב מסיים הן כבר חלק מהעשייה הזו, הן כבר חלק ממעגל הקסמים הזה שמנפח את המניות. אלא שככל שהמניות עולות, פוטנציאל התשואה העתידי כמובן יורד.
וחסרון נוסף – דמי ניהול. קרנות מחקות שעוקבות אחרי מדדים גובות דמי ניהול אפסיים. הסמארט-בטא גובות יותר, גם בארץ, ומה המצב בארץ?
בארץ, יש קרנות סמארט-בטא, אך הן פחות משמעותיות בהיקפם היחסי מאשר בחו"ל. הקרנות הבולטות של הסמארט-בטא הן של אלטשולר-שחם, אבל בינתיים הן לא להיט גדול ודמי הניהול שלהן לא נמוכים.
המשקיע הישראלי יכול לרכוש קרנות זרות וקרנות סל על פקטורים. החקיקה על הפצת קרנות זרות כבר יושמה. תעודת סל אין. הקרנות הבולטות
סיכום ב-3 נקודות:
- קרנות סמארט-בטא משקיעות בהתאם לפקטורים ומדדים שונים – בורסאיים, עסקיים, חשבונאיים, טכניים ועוד. הן משקיעות בהתאם לדפוס השקעה ברור ומוגדר מראש, אבל חוץ מגימיק שיווקי הן לא באמת כאלו חכמות.
- הקרנות האלו הן לא קרנות מחקות וגם לא קרנות אקטיביות – משהו באמצע, ובהתאמה הן לא מספקות תשואה של אינדקס אלא משהו ליד – אולי יותר, אולי פחות. חשוב לזכור איפה שיש סיכוי יש גם סיכון, ואם הן מתרחקות מהמדד (לטוב ולרע) בהתאמה גם הסיכון גדל.
- דמי הניהול על הקרנות האלו גבוה ביחס למכשירים הפסיביים – קרן הסל והקרנות המחקות. תעודת סל אין.
מדריכים נוספים:
קרנות מחקות – יתרונות וחסרונות
תעודות סל – כל מה שצריך לדעת
קרנות נאמנות – מה זה?
עדכונים על קרנות סמארט-בטא:
אוקטובר 2016 – קרנות סמארט בטא ויתרו על טבע והכיו את המדדים. קרנות סמארטבטא הצליחו ב-2016 לייצר תשואה עודפת על השוק – האם זה פוקס? מאוד ייתכן. הקרנות ויתרו על טבע, וחברות פארמה אחרות וניצלו מהנפילה במניות האלו. וכך, השיגו תשואה עודפת על פני מדדי הייחוס
"משהו מקולקל במדדים" – אומר ליאור כגן, מנכ"ל חברת הסמארט-בטא של אלטשולר שחם. ומה מקוקלק במדדים ? ההסתמכות על מניות הפארמה (טבע, מיילן, פריגו) שמהוות מרכיב מאוד משמעותי מהמדד המוביל בבורסה, והבעיה – שהמניות האלו פשוט יורדות. על רקע זה, קרן הסמארט בטא של אלטשולר על המניות המובילות בת"א 100 מצליחה לספק תשואה טובה מתחילת 2016, אבל זה כמובן מקרי, הם פשוט בחרו בנוסחא שעכשיו מצליחה, שנה שעברה נכשלה, ומי יודע מה בהמשך?
הקרן בוחרת 30 מניות עם תנודתיות נמוכה מתוך 100 המניות במדד ת"א־100, ולכל מניה יש משקל שווה – 3.33%. הקרן לא מחזיקה כלל בפריגו וטבע ולא סבלה מהירידות החדות, אבל אלוהים ישמור על מי הם עובדים – הרי תנודתיות נמוכה משמע סיכון נמוך משמע סיכוי נמוך – מניות תנודתיות הן גם מניות שהסיכוי בהם להרוויח עולה – אז באלטשולר נטרלו מהסיכון, ויצא להם במקרה טוב, אז מה? זה יכול להתהפך בהמשך ועובדה – שנה שעברה דווקא המניות האלו סיפקו תשוטאה עודפת. ולכן שכגן אומר "משהו פה מקולקל במדדי הבורסה" אז זה אמנם נכון – יש הישענות על חברות פארמה ללא הצדקה, אבל אין לזה קשר להצלחה לכאורה של קרנות הסמארט-בטא. הקרנות האלו פשוט ממציאות מדד ועוקבות אחריו – זה יכול להצליח וזה יכול להיכשל – יש מי שבחרו להלל את תעשיית הסמארט-בטא – שלא בצדק.
הסבר מורחב: איך בודקים קרן שמבטיחה לנצח מדד
קרנות שמשתמשות בשיטות בחירה מיוחדות, כמו שקלול לפי גורמים מסוימים, מוצגות לעתים כחכמות יותר ממדד רגיל. כדי לבחון אותן, צריך להשוות את התשואה שלהן לתשואת מדד רגיל לאורך כמה שנים, אחרי דמי ניהול. לעתים קרובות היתרון בתקופה אחת נעלם בתקופה אחרת.
בדקו גם את דמי הניהול, שבקרנות כאלה עשויים להיות גבוהים יותר מקרן מחקה רגילה.
פרסומות מציגות לעתים תקופה נבחרת, ולכן חשוב לבדוק גם תקופות אחרות.
דוגמה להמחשה: נניח שקרן גובה להמחשה 0.6% ומדד רגיל זמין ב-0.1%. כדי להשתוות, הקרן צריכה לנצח את המדד ב-0.5% בשנה לפני עלויות. על 100,000 ש"ח ל-10 שנים, ההבדל בעלויות לבד הוא יותר מ-5,000 ש"ח. המספרים להמחשה בלבד.
מה זה סמארט-בטא?
שיטה לבנות מדד לפי גורמים כמו ערך או תנודתיות.
האם היא קרן אקטיבית?
היא באמצע, עם כללים קבועים אבל לא שקלול רגיל.
איך משווים תשואה?
לאורך כמה שנים, אחרי דמי ניהול.
האם פרסום מספיק?
לא, בדקו את הנתונים בעצמכם.
מתי היא יכולה להתאים?
למי שמאמין בגורם מסוים ומבין את הסיכון.
צעדים מעשיים
- השוו תשואה למדד רגיל.
- בדקו כמה תקופות.
- בדקו כמה עולה הקרן לעומת מחקה רגילה.
- בדקו את השיטה של המדד.
בשורה התחתונה: קרן חכמה צריכה להוכיח את עצמה מעבר לעלות שלה. השוואה זהירה לאורך זמן היא הדרך לדעת אם זה קורה.
להמשך קריאה: השפעת דמי ניהול בקרנות מניות בארץ
שאלות ותשובות
? במה סמארט-בטא שונה ממדד רגיל?
מדד רגיל משקלל את המניות לפי שווי שוק. סמארט-בטא בוחר או משקלל אותן לפי כלל אחר, למשל תנודתיות נמוכה, כדי לנסות להשיג תוצאה טובה יותר.
? האם קרנות סמארט-בטא הן קרנות מחקות?
לפי המדריך, לא ממש, אף שהרגולטור מגדיר אותן כסוג של קרנות מחקות. המדריך מראה שהתשואה של קרן כזו עשויה להיות נמוכה מזו של המדד שהיא אמורה לעקוב אחריו.
? האם מדד הוא דבר שרירותי?
במידה מסוימת כן. אפשר לבנות אינסוף מדדים לפי כללים שונים, ולכן מדד שנראה טוב בדיעבד לא בהכרח יצליח בהמשך.
? האם קרן סמארט-בטא זולה כמו קרן מדד רגילה?
לא תמיד. בדרך כלל היא גובה דמי ניהול גבוהים מקרן שעוקבת אחרי מדד רחב, ולכן כדאי לבדוק אם התוספת מוצדקת.
? איך עובדת קרן סמארט-בטא בעלת תנודתיות נמוכה?
לפי המדריך, הקרן בוחרת מתוך מדד רחב מספר מניות עם תנודתיות נמוכה ונותנת לכל אחת משקל שווה. כך היא עשויה לא להחזיק מניות גדולות שירדו, אבל ההצלחה תלויה בנוסחה שנבחרה.
? האם הצלחה של קרן סמארט-בטא בשנה אחת מעידה על העתיד?
לא. לפי המדריך, הצלחה כזו עשויה להיות מקרית, כי נבחרה נוסחה שמצליחה דווקא באותה תקופה. נוסחה שהצליחה בשנה אחת עלולה להיכשל בשנה הבאה.
? למה אומרים שסמארט-בטא מייצרת מדדים?
לפי המדריך, התעשייה עברה מקרנות שצמודות למדד לקרנות שבונות כללים משלהן, למשל לפי דיבידנד, מקור ההכנסות או שלב הפיתוח של תרופות. כך הקרן מתקרבת יותר לאסטרטגיה אקטיבית.
עמלת הפצה בקרנות נאמנות – עוד עמלה שמייקרת לכם את דמי הניהול למרות שהיא נגבית ממנהלי הקרנות (שמגלגלים אותה עליכם) – מה זאת העמלה הזאת? איך היא נולדה? והאם לא הגיע הזמן לבטל אותה?
ובכן, עמלת ההפצה היא עוד אחת מאותן עמלות מוזרות שמתגלגלת בסוף אלינו – עמלת הפצה אמנם משולמת על ידי מנהל קרן הנאמנות לגוף המפיץ את יחידות הקרן שלו. כן, מדובר בבנקים שמשווקים את הקרנות, אם כי, גם חברי הבורסה בעצמם יכולים להיות משווקי קרנות
בשנת 2006 כחלק מיישום וועדת בכר, נקבע כי הקרנות ישלמו למשווקים עמלת הפצה – הוועדה ניסתה לאזן בין הבנקים שלכאורה נפגעו (בעיקר מכך שנאלצו למכור את פעילות קרנות הנאמנות) וכך נוצר הפיצוי הזה. אבל בפועל, הבנקים מכרו במחירים גבוהים מאוד את פעילות הקרנות (מחירים שלא חזרו לתעשייה הזו בהמשך), ויתרה מכך גם נהנים שנים מעמלות הפצה שמנות. וזה מקומם – כי התפקיד של יועץ ההשקעות בבנק זה לייעץ ולבצע פקודות בניירות ערך, ואם הוא מייעץ לקנות קרן, אז האם הוא מעבר לעמלה השוטפת שהבנק מקבל אמור מלהיות זכאי לתגמול נוסף? זה הרי התפקיד שלו – לייעץ, אז על מה בעצם הקרנות משלמות לו סכום נוסף?
זה מקומם, כי זה מתגלגל אלינו, ושלא יספרו לכם אחרת – כאשר הקרנות משלמות לבנקים, הם לא סופגות את זה כמובן, הם מגלגלות את זה לרכושי הקרנות – אלינו.
עמלת ההפצה תלויה בסוג הקרן ובתחילת הדרך עמלת הפצה עבור קרנות שקליות עמדה על 0.25%, עמלת הפצה עבור קרנות אג"חיות עמדה על 0.4% ועמלת הפצה עבור קרנות מנייתיות הסתכמה ב-0.8%. העמלות ירדו מאז ל-0.1% בקרן כספית, 0.2% בקרן שקלית ללא מניות, 0.35% בקרנות אג"ח ומניות — ואלה עדיין התקרות החיות כעת. קרן סל וקרן מחקה לרוב פטורות מהעמלה הזו היום. המלצות 2026 לעמלת תיווך אחידה של 0.2% גם על פסיבי עדיין לא חוק. ועדיין מדובר בהוצאה גדולה – הרי מה זה אומר 0.2% בקרן שקלית – פשוט: אי אפשר להרוויח. אפיקים שקליים קצרים הניבו אז כ-0.1%. כעת ריבית בנק ישראל 3.25% והפריים 4.75% — 0.2% הפצה כבר לא בולע את כל התשואה, אבל הוא עדיין קופון על המשקיע, ועוד לפני דמי הניהול של מנהל הקרן. לכסף קצר תשוו קרן כספית מול פיקדון. פשוט לא ייאמן, איך בשרשרת הזאת כולם גוזרים קופון על המשקיע בקרנות והוא אפילו מפסיד.
בשנת 2017, כך עולה מדוחות הבנקים גבו הבנקים הכנסות מעמלות קנייה ומכירה ומדמי המשמרת בסך של קרוב ל-2.7 מיליארד שקל, בדומה לשנת 2016. בשנת 2015 הסתכם הסכום בכ-2.5 מיליארד שקל. במחצית הראשונה של 2018 הקצב נשאר בדומה לשנה שעברה.
לסיכום – הגיע הזמן להפחתה נוספת בעמלות ההפצה ואפילו לאיפוסן – הן לא באמת אמיתיות, הן לא באמת מבטאות שירות שיש לשלם עליו. הם טעות שנוצרה בוועדת בכר שצ'יפרה את הבנקים, אבל טעות אפשר לתקן – בקלות יחסית.
הסבר מורחב: איך מזהים עמלות סמויות בקרנות נאמנות
עמלה שמנהל הקרן משלם למפיץ, כמו בנק, לא מופיעה כחיוב נפרד אצל המשקיע, אבל היא נכללת בעלויות של המנהל ועשויה להשפיע על דמי הניהול. בנוסף, היא עלולה ליצור ניגוד עניינים, כי היועץ מקבל תמורה על הפצת הקרן. לכן כדאי לבדוק את סך העלויות של הקרן ולשאול את היועץ אילו קרנות הוא מציע ולמה.
קרן מחקה עם דמי ניהול נמוכים היא לרוב חלופה פשוטה להשוואה.
בדקו גם אם יש דמי נאמן ועלויות נוספות שמופיעות בדוחות הקרן.
דוגמה להמחשה: נניח שבתיק יש להמחשה 150,000 ש"ח בקרנות עם דמי ניהול של 1%, כלומר 1,500 ש"ח בשנה. מעבר לקרנות עם 0.3% יוריד את העלות ל-450 ש"ח, חיסכון של 1,050 ש"ח בשנה. המספרים להמחשה בלבד.
מה זה עמלת הפצה?
תשלום של מנהל הקרן למפיץ.
האם המשקיע רואה אותה?
לא ישירות, אבל היא חלק מהעלויות.
האם יש ניגוד עניינים?
ייתכן, ולכן כדאי לשאול שאלות.
איך משווים עלויות?
בודקים דמי ניהול ועלויות נוספות בדוחות.
האם קרן מחקה תמיד עדיפה?
היא לרוב זולה יותר, אבל ההתאמה תלויה במטרה.
צעדים מעשיים
- רשמו את דמי הניהול בכל קרן.
- שאלו את היועץ למה נבחרה.
- השוו לקרן מחקה.
- בדקו עלויות בדוחות הקרן.
בשורה התחתונה: עמלות סמויות מקטינות את התשואה בלי שתראו אותן. בדיקה של סך העלויות היא צעד פשוט שמגדיל את החיסכון.
להמשך קריאה: מחשבון דמי ניהול בקרנות
מדריך קרנות נאמנות – יתרונות וחסרונותמדריך קרנות סל – יתרונות וחסרונות
שאלות ותשובות
? למי משולמת עמלת ההפצה?
מנהל הקרן משלם אותה לגוף שמפיץ את הקרן, בעיקר לבנקים, ולפעמים לחברי בורסה אחרים. בפועל העלות מתגלגלת למשקיעים דרך דמי הניהול.
? איך נוצרה עמלת ההפצה?
לפי המדריך, היא נקבעה כחלק מיישום ועדת בכר, כפיצוי לבנקים שנאלצו למכור את פעילות קרנות הנאמנות שלהם. הקרנות משלמות את העמלה למשווקים ומגלגלות אותה על המשקיעים.
? למה העמלה שנויה במחלוקת?
יועץ ההשקעות בבנק כבר מקבל תמורה על הייעוץ ועל ביצוע הפקודות. תשלום נוסף מהקרן עלול ליצור תמריץ להמליץ על קרנות מסוימות.
? איך המשקיע יכול להתמודד עם עמלת ההפצה?
לפי המדריך, העמלה לא מופיעה כחיוב נפרד אצל המשקיע, אבל היא נכללת בעלויות של מנהל הקרן ועשויה להשפיע על דמי הניהול. לכן כדאי לבדוק את סך העלויות של הקרן ולשאול את היועץ אילו קרנות הוא מציע ולמה.
? איך מקטינים עמלות סמויות בתיק?
לפי המדריך, בודקים את סך העלויות בתיק ולא רק את התשואה. מעבר לקרנות עם דמי ניהול נמוכים יותר יכול לחסוך סכום ניכר בכל שנה.
ההפצה קיימת. הטיוטה מתה. קרן זרה יכולה להיכנס לתיק, אבל תעודת סל אין: ההשוואה היא לקרן מנוהלת מקומית מול קרן סל / קרן מחקה, כולל על מדד חו"ל, חלקן מגודרות מט"ח. 20 ו-30 מיליארד שקל הם 2016. האוזר דחה שקלים בשלב הראשון; אל תניחו נטרול מטבע אוטומטי. בדקו מטבע, גידור ועמלת המרה. ריבית בנק ישראל 3.25%, פריים 4.75%. אפשר לחשב במחשבון המשכנתא ולהרחיב במדריך ריבית פריים.
קרנות נאמנות זרות יכולות לגוון את תיקי ההשקעות שלכם, אבל האם זה כדאי לכם? נתחיל בכך שזה תלוי כמובן באיזה סוג של משקיעים אתם, וברמת הפיזור והסיכון שלכם. כל אחד צריך לעשות את שיעורי הבית האלו כדי להבין מראש איך לפזר את תיק ההשקעות. כאן, תוכלו להתעמק בבניית תיק השקעות. אבל, בהנחה שאתם רוצים לפזר את ההשקעות אל מעבר לים (הקרנות הזרות שתוכלו לקנות כאן דרך הבנקים יהיו רק כאלו שמשקיעות בחו"ל) אז השאלה היא האם הקרנות הזרות עדיפות על הקרנות המקומיות ועל קרן סל / קרן מחקה. תעודת סל אין – בניהול? בעלויות? ואם כן, אז בהחלט הן יכולות להיות חלופה ראויה.
ועדת הכספים אישרה אז תקנות שהתירו הפצה של קרנות נאמנות זרות בארץ. ההפצה קיימת; זה כבר לא "לאחרונה" מ-2016. זה אמור להיות יום חג למשקיעים המקומיים, אחרי הכל הם יוכלו לקנות קרנות זרות בעמלות תחרותיות מאוד לקרנות המקומיות, ואם כך, אז מדוע לקנות קרן נאמנות שמתמחה בהשקעות בחו"ל ולשלם לה עמלה גבוה, אפשר לקנות את הקרן הזרה, עם ניהול נחשב ובעלויות נמוכות יותר. יתרה מכך – חלק גדול מתעשיית קרנות נאמנות הוא קרנות מחקות, כאלו שעוקבות אחרי המדדים (בדומה לקרן סל; תעודת סל אין), ולמרות שבקרנות האלו דמי הניהול יחסית זולים, ייתכן מאוד שקרנות זרות יהיו זולות עוד יותר.
אלא שהחגיגה הזו יכולה שלא להתחיל באם הבנקים שיהיו המפיצים של הקרנות הזרות יגבו עמלה שתמנע את הכדאיות הכלכלית. זה עובד כך – מ-2016 מנהלי קרנות מארה"ב ומאירופה שמנהלים נכסים בסך של יותר מ20 מיליארד דולר יכולים להפיץ אותן למשקיעים מקומיים, דרך יועצי ההשקעות בבנקים. זה המסלול החי, לא תחזית לסוף 2016. הקרנות הזרות יצטרכו למנות נציג מקומי דובר עברית וכן הן יצטרכו לעמוד בכמה תנאים נוספים.
הקרנות הזרות שישווקו כאן יהיו קרנות שמשקיעות בחו"ל בלבד, ורק קרנות ששווי נכסיהם גדול מ-50 מיליון דולר. הקרנות האלו מתחרות גם בקרן סל ובקרן מחקה (ולא רק בקרנות המנוהלות). תעודת סל אין. אבל, האם באמת תהיה כאן תחרות, האם הקרנות הזרות יינגסו בקרנות המקומיות ובקרן סל. תעודה אין?
התשובה תלויה בבנקים. האינטרס שלהם ברור – הם נהנים מעמלות שמנות כאשר מדובר בקרנות זרות, כשמעבר להפצה הם ייהנו מהמרת מט"ח (עמלה גבוה במיוחד). רשות ניירות ערך אמנם הזהירה את הבנקים שלא ידחפו ללקוחות את הקרנות הזרות רק לשם הפקת עמלות, אבל בינתיים זו רק הזהרה, והבנקים עשויים להסתתר מאחורי לכאורה טובת הלקוח – מי קבע איזה קרן עדיפה למשקיע? איך מתייחסים לעלויות חד פעמיות או שוטפות? כלומר, כדאיות כלכלית זה משהו מאוד גמיש ותלוי בגורמים רבים, לאחד קרן זרה יכולה להתאים מאוד (גם מבחינה כלכלית), ולאחר ממש לא.
ולכן, לא ברור איך יפעלו הבנקים. על פניו נראה שאם הבנקים אכן יישרו קו עם הנחיית הרשות, אז היקף הקרנות המעניינות את הציבור הוא גדול, אבל לא כזה שישנה את תעשיית קרנות הנאמנות ותעודות הסל – על פי בדיקת הון, ההשקעות בחו"ל דרך קרנות וקרנות סל הסתכמו אז בכ-30 מיליארד שקל. מת. בדקו היקף חי. אבל, זו עוגה פוטנציאלית בלבד, צריך לזכור שלקרנות הזרות חיסרון גדול – חלק מהקרנות הזרות חשופות למט"ח. קרן סל וקרן מחקה מקומיות על מדד חו"ל יכולות להיות מגודרות או חשופות. תבדקו את המדיניות, לא את הזיכרון מ-2016 וחלקן הגדול גם מגדר את השפעות המט"ח. כלומר, החשיפה למט"ח היא סיכון שהמשקיעים לא אוהבים להיחשף אליו, והוא יכול למנוע מרבים השקעה בקרנות נאמנות זרות, גם אם בשאר הפרמטרים ההשקעה בקרנות זרות עשויה להיות אטרקטיבית.
במידה והבנקים ידחפו את הקרנות הזרות, אז הפוטנציאל עשוי להגיע לעשרות מיליארדים, ובמקביל העמלות שיזרמו לבנקים יגדלו פי כמה וכמה.
הערכה – קרנות שמתמחות בהשקעות בחו"ל – 20 מיליארד שקל
על פי בדיקת אתר, "הון, מדריכים פיננסים" ההיקף הכספי של הקרנות שמתמחות בהשקעות בחו"ל התקרב אז ל-20 מיליארד שקל, וזה הסכום שעליו התחרו אז. בדקו היקף חי. כלומר, נראה שהסיכון של הגופים המקומיים מסתכם בהיקף זה שמהווה כ-95 מהיקף התעשייה כולה. עם זאת, מדובר על קרנות שדמי הניהול בהן גבוה משמעותית מהממוצע על רקע המומחיות הלכארוה נדרשת בניחהול כספים בבורסות זרות (כספים שמושקעים במניות, אג"ח ועוד). על פי ההערכה, דמי הניהול של הקרנות שמתמחות בהשקעה בחו"ל ביחס לדמי הניהול בכלל מסתכמים בכ-15% ואף למעלה מזה.
הסיכון לאיבוד הכנסות ורווחים לקרנות הזרות, מתחזק במקביל לפתרון שהציעה רשות ניירות ערך בסוף אפריל 2016. הרשות תכננה אז לאפשר לקרנות זרות לפעול בלי חשיפת מט"ח. האוזר דחה שקלים בשלב הראשון. כעת בדקו מטבע, גידור והמרה בפועל למחזיק בקרן, ומבלי שתהיה עמלת המרת מט"ח.
כאמור החסרון הגדול של הקרנות הזרות ביחס לקרנות המקומיות שמשקיעות בחו"ל זה עניין החשיפה למט"ח. השקעה בקרן מקומית מנטרלת את השלכות המט"ח (ירידה ועלייה בשערי החליפין), כלומר זו השקעה שקלית לכל דבר ועניין. אבל השקעה בקרן זרה לכאורה חשופה למט"ח. מעבר לכך – השקעה בקרן זרה, משמעה רכישת מטבע זר בעת הקנייה, ובעת המכירה של הקרן הזרה, מכירה בהתאמה של מטבע חוץ. ההמרה הזו עולה הרבה כסף (עמלת המרת מט"ח), וזה בפני עצמו הופך את ההשקעה בקרנותז רות לבעייתית ויקרה. אך, הרשות תכננה אז פתרון שקלי. ביוני 2016 האוזר דחה שקלים בשלב הראשון. כעת אל תניחו שקל אוטומטי: בדקו מטבע, גידור ועמלת המרה – הקרנות הזרות יוכלו לפעול בשקלים, כלומר לא תהיה המרת מטבע (ולא תהיה עמלת המרת מט"ח), מעבר לכך, הקרן תהיה מנוטרל מטבע, הפעילות תהיה בשקלים. המשמעות היא סיכוי טוב (אפילו טוב מאוד) שחלק גדול מהכספים האלו – כ-20 מיליארד שקל, יעברו לקרנות הזרות.
עדכון מיוני 2016, כ: האוזר החליט שבשלב הראשון לא יוצעו קרנות זרות בשקלים. גמל להשקעה כבר הושקה מאז. כעת תבדקו מטבע ועמלת המרה בפועל. כלומר, לא יהיה ניתן לנטרל את החשיפה המטבעית.החלטה זו היא בניגוד לכוונה הקודמת, להפוך את הקרנות הזרות לשקליות, ובכך בעצם להפוך את התחרות למשמעותית יותר. אלא שבלחץ הקרנות המקומיות שטענו כי הם סופגים מכל עבר "מכות" לרבות השקה של קופת גמל להשקעה, שכבר חיה שנים שמהווה תחרות ישירה בקרנות, ותחרות נוספת תפגע משמעותית בשוק הקרנות. ראו כאן הרחבה
קרנות נאמנות – יתרונות וחסרונות
הסבר מורחב: איך משלבים חשיפה לחו"ל בתיק המקומי
השקעה בשווקים בחו"ל מוסיפה פיזור, כי היא לא תלויה רק במשק הישראלי. אפשר לעשות זאת דרך קרנות מקומיות שמשקיעות בחו"ל, קרנות מחקות על מדדים זרים או קרנות זרות שנסחרות בארץ. בכל מסלול יש עלויות שונות, וחשוב לבדוק את דמי הניהול, את המיסוי ואת החשיפה למטבע.
חשיפה למטבע זר מוסיפה תנודתיות, אבל גם פיזור. יש קרנות מגודרות ויש שלא.
כדאי להחליט מראש איזה חלק מהתיק יהיה בחו"ל, ולשמור על המשקל לאורך זמן.
דוגמה להמחשה: נניח שמשקיע מחזיק להמחשה 30% מתיק של 200,000 ש"ח במדד עולמי. אם הדולר יורד ב-10% מול השקל, בלי גידור, החלק הזה מאבד כ-6,000 ש"ח רק מהמטבע, גם אם המדד עצמו לא זז. המספרים להמחשה בלבד.
מה ההבדל בין מגודר ללא מגודר?
מגודר מנטרל את השפעת המטבע, בעלות מסוימת.
איך ממוסה השקעה בחו"ל?
בדקו את המיסוי בכל מסלול.
כמה להשקיע בחו"ל?
תלוי בתוכנית ובסיכון שלכם.
האם קרן זרה זולה יותר?
לפעמים, השוו את כל העלויות.
מה זה קרן מחקה על מדד זר?
קרן שעוקבת אחרי מדד בחו"ל.
צעדים מעשיים
- קבעו משקל חו"ל בתיק.
- השוו בין מסלולים.
- החליטו על גידור מטבע.
- בדקו מיסוי.
בשורה התחתונה: חשיפה לחו"ל מוסיפה פיזור, אבל גם סיכון מטבע ועלויות. החלטה מודעת על המשקל והמסלול תעזור לבנות תיק מאוזן.
להמשך קריאה: השפעת דמי ניהול בקרנות מניות בחול
שאלות ותשובות
? מה זו קרן נאמנות זרה?
קרן שנוהלת בחו"ל ואושרה להפצה בישראל. בישראל אפשר לקנות רק קרנות זרות שמשקיעות בחו"ל.
? מה צריך לבדוק לפני קנייה של קרן זרה?
לפי המדריך: את המטבע של הקרן, אם יש גידור מטבע ואת עמלת ההמרה. אין להניח שהחשיפה למטבע מנוטרלת אוטומטית.
? למה להשוות קרן זרה לקרן מקומית?
לעתים קרן מקומית או קרן סל על מדד חו"ל נותנת חשיפה דומה בעלות נמוכה יותר. ההשוואה צריכה לכלול ניהול, עלויות ומיסוי.
? מה הסיכון של חשיפה למטבע זר?
אם השקל מתחזק, ערך ההשקעה בשקלים יורד גם כשהנכסים עצמם לא ירדו. לכן חשוב לדעת אם הקרן מגדרת את המטבע.
? מה הסיכון של מטבע בהשקעה בחו"ל?
לפי המדריך, כשהדולר יורד מול השקל, החלק בחו"ל מאבד מערכו גם אם המדד עצמו לא זז. יש קרנות מגודרות ויש שאינן מגודרות, ולכן כדאי לבדוק זאת.
? אילו דרכים יש להשקיע בחו"ל מישראל?
לפי המדריך, אפשר דרך קרנות מקומיות שמשקיעות בחו"ל, קרנות מחקות על מדדים זרים או קרנות זרות שנסחרות בארץ. בכל מסלול העלויות שונות, ולכן בודקים דמי ניהול, מיסוי וחשיפה למטבע.
? איך שומרים על איזון בין ההשקעות בארץ ובחו"ל?
לפי המדריך, מחליטים מראש איזה חלק מהתיק יושקע בחו"ל ושומרים על המשקל הזה לאורך זמן. חשיפה לחו"ל מוסיפה פיזור, אבל גם תנודתיות.
ריבית משכנתא שמטבאת בעצם כמה עולה לנו המשכנתא ומשפיעה על ההחזרים השוטפים שלנו, זינקה בחודש פברואר – ריבית המשכנתא הצמודה למדד עלתה ל-2.85% בהשוואה ל-2.66% בחודש הקודם ו- 2.58% בחודש דצמבר – כך עולה מנתוני בנק ישראל. מאז יוני אשתקד אז הריבית עמדה על 2%, המגמה היא העלאה כמעט רציפה בריבית, בשיעור מצרפי של כ-0.9%! – זה הרבה, ואם תשאלו את יועצי המשכנתאות בבנקים, תקבלו תשובה זהה מכולם – אולי הריבית לא תעלה משמעותית בחודשים הקרובים,, אבל לא צפוי שהרביית תרד בטווח הקרוב.
העלייה בריבית המשכנתא היתה גורפת לכל התקופות – ריבית המשכנתא לתקופה של מעל 10 שנים ועד 15 שנים עלתה ל-2.73% בעוד שחודש קודם היא היתה 2.66%; הריבית לתקופה של 15 שנה עד 20 שנה עלתה ל-3.18%, לעומת 2.93% בחודש שעבר; ריבית המשכנתא לתקופה של 20 עד 25 שנה עלתה ל-3.15% לעומת 3.05% בחוד שעבר (עלייה יחסית נמוכה), וריבית המשכנתא לתקופה העולה על 25 שנה עלתה ל-3.22% לעומת 3.09% בחודש שעבר.
עם זאת, חשוב להזכיר שבראייה ארוכת זמן, מדובר עדיין על ריבית משכנתא נמוכה. בפועל, הריבית הזו מתואמת עם ריבית בנק ישראל, וריבית בנק ישראל מבטאת שפל היסטורי ועל פי הערכות הכלכלנים השונים אין טריגר קרוב להעלאת הריבית.
ריבית המשכנתא הצמודה משמשת את ההלוואות שימומשו בפועל מ-11 בפברואר.
ריבית המשכנתא השקלית הממוצעת עלתה בחודש פברואר ל-2.6% לעומת 2.54% בחודש שעבר. הריבית השקלית הממוצעת מבטאת את ההלוואות שניתנו הן בריבית משתנה והן בריבית קבועה – בנק ישראל לא מפרט את החלוקה הפנימית של ההלוואת האלו, אך ברור שהריבית הקבועה גבוה יותר מהריבית המשתנה. חוסר החלוקה הפנימית לא מאפשר יכולת השוואה אמיתית של ההלוואות האלו מול ההלוואות צמודות המדד. לכאורה ההלוואות הצמודות מדד צריכיות להיות בריבית נמוכה יותר מההלוואות השקליות, שכן בהן יש תוספת של המדד, אבל ראדית – המדד הצפוי מאוד נמוך (בהמשך למדדים שליליים בשנתיים האחרונות) ושנית – זה נכון, בהתייחס לריבית משתנה ולא ריבית קבועה שבהגדרה אמורה להיות גבוה יחסית שכן היא מבטיחה את הלווה מפני העלאות ריבית עתידיות.
לוקחי המשכנתא מתלבטים (ובצדק – זו לא סוגייה פשוטה) איך לחלק את המשכנתא על פני המסלולים השונים, ובמילים אחרות – איזה מרכיב לקחת בריבית משתנה ואיזה בריבית קבועה? נכון להיום מסלול הריבית המשתנה (הפריים) הוא המסלול בריבית הנמוכה ביותר (הפריים הוא 1.6% – פריים מוגדר כריבית במשק בתוספת של 1.5%) וזה היתרון הגדול, אבל, חשוב לדעת שי גם חיסרון בריבית המשתנה (ומיד נפרט)
מסלול משתנה נוסף הוא מסלול עם ריבית משתנה צמודה למדד ל-5 שנים. במסלול הזה יש מעין תחנת יציאה כל 5 שנים – הלווים יכולים לבחור להעביר את החלק הזה במשכנתא למסלול אחר. כמו כן, יש מסלולים של ריבית משתנה צמודה, כשהפופולריות הן לטווח ארוך של 20-25 שנה וכן יש משכנתאות בריבית משתנה לא צמודה וגם לא כנגזרת של הפריים. במסלולים הקבועים יש את הריבית הקבועה הצמודה למדד ואת המסלול של הריבית הקבועה הלא צמודה (ריבית שקלית).
בפועל, בעת לקיחת המשכנתא, צריך להתחשב במספר גורמים – עלות המימון השנתית (כלומר, בריבית המשוקללת השנתית של המשכנתא); בציפיות לגבי המדד / האינפלציה לאורך תקופת האינפלציה; בריבית פריים על פני תקופת המשכנתא; בסך ההחזר הכספי על פני התקופה; בגמישות של המשכנתא; בעלות פירעון מוקדם (קיימת במשכנתאות קבועות במידה והריביות מאז לקיחת המשכנתא יורדות) . כמו כן, צריך להתייחס להחזר על פני זמן. וכאן יש לכאורה לריבית המשתנה יתרון, אבל זה רק לכאורה – אל תפלו בפח!
כאשר לוקחים משכנתא בריבית משתנה אזי ההחזר ההתחלתי נמוך, פשוט כי הריבית המשתנה נמוכה משמעותית לעומת הריבית הקבועה. אלא שהריבית הנמוכה יוצרת אשליה אופטית מפתה של החזרים נמוכים. אבל זה מצג שווא. ההחזרים בתחילת הדרך אמנם נמוכים, אבל הם יעלו כאשר הריבית במשק תעלה. כלומר, ההחזר שאתם רואים היום בהתבסס על החלק המשתנה הוא שגוי ומטעה – הוא נכון רק לחלק מהתקופה ובטח שלא לכל אורך הדרך.
זאת ועוד: כאשר לוקחים את המשכנתא בריבית משתנה צמודה למדד אזי מציגים לכם בעת לקיחת המשכנתאאת ההחזרים אבל (לרוב) ללא ההצמדה. במציאות (לרוב, אם כי בשנתיים האחרונות זה לא כך) יש אינפלציה, כך שצריך להצמיד את ההחזרים למדד.
תוכן עניינים; ניתן להקליק על הקישור הרלבנטי
אופציות – אתם צריכים להכיר אותן, להבין אותן ורק אז אולי להשקיע בהן
אופציה היא מכשיר פיננסי שערכו נגזר מנכס אחר – נכס הבסיס שאליו "צמוד" המכשיר. האופציות הן חלק מקבוצת הנגזרים הכוללת לצד החוזים העתידיים. הנגזרים האלו משמשים את המשקיעים בשווקים בשני אופנים – הראשון, כהגנה על השקעתם מפני עליות או ירידות במדד מסוים; והשני – כתחליף להשקעה בנכס הבסיס על מדד זה.
האופציה היא למעשה חוזה בין שני צדדים – מוכר האופציה (כותב האופציה) ורוכש האופציה. מול רוכש האופציה תמיד יהיה מוכר אופציה, כלומר מישהו נתן אופציה ומישהו קיבל אופציה. מוכר האופציה מעניק לרוכש האופציה זכות לרכוש את נכס הבסיס תמורת סכום/מחיר קבוע מראש ובמועד קבוע מראש או עד מועד קבוע מראש. במילים פשוטות – האופציה היא מכשיר שמבטא תשלום בהווה של סכום ראשוני (תשלום ראשון), כשניתן בהמשך, בתוך פרק זמן שקבוע מראש, לשלם סכום נוסף (תשלום שני) ולקבל את הנכס.
האופציות מסוכנות יותר מניירות הערך "הקלאסיים" – איגרות חוב ומניות, בעיקר מכיוון שהן בעצם סוג של השקעה ממונפת על נכס הבסיס, ולרוב הן עולות יותר מנכס הבסיס ויורדות יותר מנכס הבסיס.
אופציות הן השקעות מקובלות בשווקים הפיננסיים, אבל הן מכשיר ש"הגיע מהשטח". למשל, כאשר קונים דירה, במקרים רבים חותמים על זיכרון דברים ומשלמים מקדמה כך שאם החוזה לא מתממש, המקדמה נשארת אצל מוכר הדירה. מה זו המקדמה? זו בעצם אופציה שמשאירה אצל הקונה את הזכות לקנות את הדירה אם ישלם את מחירה בהסכם (בניכוי המקדמה).
אופציה על פייסבוק
הנה הדגמה מהשווקים הפיננסיים: נניח שמניית מטא/פייסבוק נסחרת במחיר של 210 דולר למניה, ונניח שקיימת אופציה בשוק שתנאיה הם מחיר מימוש של 200 דולר למניה והפקיעה של האופציה היא בעוד שנה. האופציה הזו תיסחר בבורסה במחיר העולה על 10 דולרים – אם היא תיסחר מתחת למחיר הזה יהיו כאלו שירצו לקנות כי אז הם קונים במחיר נמוך מ-10 דולרים, משלמים את מחיר המימוש ובסך הכל קונים את המניה בפחות ממחירה בשוק. זה לא באמת אפשרי, השווקים הפיננסיים סוגרים עיוותים כאלו, ומכאן שהמחיר יהיה לפחות 10 דולרים. בפועל, הוא יהיה יותר (ואפילו משמעותית) מכיוון שיש לאופציה ערך שנובע מתקופת הפקיעה שלה.
נניח שמחיר האופציה יעמוד על 15 דולר. מה הן אפשרויות המשקיע? הוא יכול לקנות את המניה עצמה ב-210 דולר והוא יכול לקנות את האופציה ב-15 דולר. נניח שהמשקיע חושב שמניית פייסבוק תגיע בטווח הזמן של השנה הקרובה ל-300 דולר, כלומר עלייה של 43%. יש לו אפשרות להשקיע במניה ולהרוויח 43%, ויש לו אפשרות להשקיע באופציה ולהרוויח פי כמה – מחיר האופציה יהיה לפחות 100 דולר, שכן הוא אמור להיות שווה לכל הפחות למחיר המניה פחות התשלום (200 דולר פחות 100 דולר), וזו תשואה של 567%. זו המשמעות הפרקטית של אופציה – כשהמניה עולה האופציה עולה יותר, הרבה יותר. חשוב לזכור גם את הצד השני של המטבע: אם המניה יורדת, האופציה יורדת יותר.
ולמה בעצם האופציה לא תיסחר מתחת ל-100 דולר? אם מחיר האופציה יהיה פחות מ-100, יקרה המצב שתיארנו קודם. נדגים – נניח שהאופציה ב-80 דולר. במצב כזה כולם יקנו את האופציה, ישלמו תוספת מימוש של 100 דולר, ובעצם יקנו את המניה בסכום כולל של 180 דולר, בעוד שבשוק המניה נסחרת ב-200 דולר. אלא שכאמור, אין ארוחות חינם – העיוות הזה לא אפשרי.
CALL לעומת PUT
קיימים שני סוגים של אופציות – אופציות רכש (CALL) ואופציות מכר (PUT). אופציות CALL הן אופציות שעולות כאשר מחיר המניה עולה, כפי שתיארנו למעלה. אופציות PUT הן הפוכות. רוכש אופציה כזו סבור שהמניה תרד (או המדד יירד) והוא ירוויח אם המניה תרד. באופציות כאלו רוכש האופציה מקבל זכות למכור את המניה במחיר ידוע מראש ותקופה ידועה מראש.
הנה הדגמה על אופציות PUT של גוגל: נניח שקיימת אופציית PUT על גוגל במחיר מימוש של 800 דולר, כשמחיר המניה הוא 810 דולר והפקיעה של האופציה היא בעוד חצי שנה. האופציה הזו נסחרת ב-20 דולר והמשמעות שלה – המשקיע שילם 20 דולר כדי לקבל את הזכות למכור את המניה ב-800 דולר. נניח שהמניה תרד ל-700 דולר, במצב כזה בעל האופציה מרוויח בסך הכל 80 דולר – פי 4 מההשקעה (השקיע 20 דולר, מכר ב-800 דולר וקנה תיאורטית ב-700 דולר – מחיר השוק). מדובר במנגנון הפוך לאופציה "רגילה", כאשר הרעיון המרכזי שמאחוריה הוא שמרוויחים כשהמניה יורדת.
אופציה לעומת כתב אופציה
האופציות האלו הן מכשירים שהבורסות עצמן – הבורסה בתל אביב, בורסת ניו יורק, בורסת שיקגו ועוד בורסות בעולם – מייצרות ומשיקות, והן יכולות להיות על מניות ועל מדדים. האופציות על מדדי המניות מאוד פופולריות ומהוות חלק גדול מהמסחר השוטף בבורסות. בבורסה בתל אביב קיימות אופציות על מדד המעו"ף – מדד ת"א 35 של החברות הגדולות בבורסה.
האופציות האלו לא משליכות על הונה של החברה, אין כאן מימוש והזרמה של כסף לחברה. כאשר החברה עצמה מנפיקה את האופציות, נייר הערך נקרא כתב אופציה, ואז בעת המימוש זורם לחברה כסף והיא מנפיקה למחזיק האופציה מניות חדשות. כלומר, בעוד שאופציה היא חוזה מול שני גורמים, כתב אופציה הוא בעצם נייר ערך מול החברה עצמה.
כשהחברה מנפיקה את כתב האופציה, אזי לרוב מדובר באופציה שיכולה להתממש על פני כל התקופה כשהסליקה (ההתחשבנות) היא מול המניות החדשות, לא סליקה כספית. מנגד, לרוב באופציות על מדדים ומניות, מדובר בסליקה כספית ובאפשרות לממש את האופציה רק בסוף הדרך, בפקיעה. לאופציות כאלו קוראים אופציות אירופאיות. אופציות שניתן לממשן בתוך התקופה הן אופציות אמריקאיות.
סיכום ביניים – קיימות אופציות שהחברות עצמן מנפיקות ואז מימושן (התשלום השני) יהיה הזרמה כספית לחברה תמורת מניות חדשות; יש אופציות של הבורסה שמנפיקה באופן שוטף מכשירים חדשים ואופציות על מניות נוספות כדי להרחיב ולגוון את המסחר. וישנן אופציות המעו"ף שהן למעשה אופציות על מדד המניות המרכזי של הבורסה. מעבר לכך, השוק השתכלל בשנים האחרונות ונוספו מכשירים מתקדמים יותר ומסוכנים יותר כמו חוזה הפרשים (CFD – Contracts for Difference), אופציות על פורקס (מסחר בפורקס) ואופציות בינאריות.
אופציות מעו"ף
המסחר בשוק הנגזרים הוא הפעיל ביותר בהשוואה למסחר במניות ובאג"ח. בבורסה בתל אביב נסחרים אופציות וחוזים עתידיים על מדד ת"א-35. נגזרים אלה מקנים לציבור המשקיעים הגנה מפני תנודות במדד ת"א-35, וגם יכולת להיחשף למדד הבורסה, אם כי החשיפה הזו עלולה להיות מסוכנת.
הנה הדגמה – נניח שמדד ת"א 35 נסחר ב-1,600 נקודות, ונניח שיש אופציה במחיר מימוש של 1,550 נקודות למשך חודש. האופציה נסחרת ב-150 שקל, והמשמעות היא שכאשר אתם קונים אופציה אתם משלמים 100 שקל. אם מדד ת"א 35 יעלה בתאריך הפקיעה של האופציות ל-1,800 נקודות, אזי האופציה תהיה שווה 250 שקל (מדד של 1,800 נקודות פחות מחיר מימוש של 1,550 נקודות). אם מנגד, המדד יירד ל-1,500 נקודות, אז האופציה פוקעת באפס.
לצד האופציות על מדד ת"א 35 והאופציות על מניות (הרחבה כאן), נסחרים בבורסה אופציות על מדד ת"א-בנקים, נגזרים על המט"ח, ואופציות על אג"ח ממשלתיות שקליות. הנגזרים על המט"ח משמשים לגידור של שער הדולר – דרך האופציות אפשר לקבע את התמורה בדולרים (מתאים ליבואנים שעל ידי אופציות מקבעים את מחיר המכירה שלהם בשקלים). במקביל, יש לא מעט שחקנים שמתמחים במט"ח ובאופציות על מט"ח. בבורסה נסחרות אופציות על שער הדולר וכן אופציות על האירו.
תחום האופציות על אג"ח ממשלתיות שקליות שהושק ב-2011 מהווה בעצם כלי חשוב לגידורים על איגרות החוב, שהמשמעות היא בעצם גידור על הריבית, וכן זה עשוי לשמש כחשיפות על איגרות חוב (הן כהימור לעלייה והן לירידה), וגם כאן המשמעות היא חשיפה והימור על הריבית.
קיימים קריטריונים להשקת אופציות על אג"ח. לא לכל אג"ח יש אופציות. כדי שאג"ח תהיה נכס בסיס ויונפקו עליה אופציות התנאים הם שמדובר באיגרות חוב ממשלתיות שקליות בריבית קבועה, בעלות טווח לפדיון מעל ארבע שנים, אשר שווי השוק שלהן גבוה מ-7 מיליארד שקל. אבל, תקופת האג"ח מתקצרת, ומה קורה אז? ובכן, כאשר התקופה שנותרה לפדיון יורדת לשלוש שנים, לא יושקו עליה סדרות חדשות של אופציות ובמקביל יושקו אופציות על סדרת איגרות חוב חדשה.
השקעה במניות – ככה תשקיעו נכון (ובזהירות)
השקעה באג"ח – כל מה שרציתם לדעת! והאם יש בועה בשוק האג"ח?

השקעה במניות – כל מה שצריך לדעת

השקעה באג"ח כל מה שצריך לדעת
הסבר מורחב: איך בודקים אם אופציות מתאימות לכם לפני הפעולה הראשונה
אופציות הן כלי גמיש, אבל הגמישות הזו באה עם סיכון שקל לפספס. מי שקונה אופציה יכול להפסיד את כל הפרמיה ששילם, ומי שכותב אופציה עלול להפסיד סכום גבוה בהרבה מהפרמיה שקיבל. לכן לפני כל פעולה כדאי להגדיר מה המטרה: הגנה על תיק קיים, ניסיון להרוויח מתנועה צפויה, או קבלת הכנסה מפרמיות. כל מטרה מתאימה לאסטרטגיה אחרת ולרמת סיכון אחרת. חשוב גם לזכור שערך האופציה נשחק עם הזמן, ולכן גם תחזית נכונה על הכיוון יכולה להסתיים בהפסד אם התנועה מגיעה מאוחר מדי.
דוגמה להמחשה: נניח שמשקיע קונה אופציית קול ומשלם עליה פרמיה של 1,000 שקל. אם עד מועד הפקיעה נכס הבסיס לא עולה מעל מחיר המימוש, האופציה פוקעת ללא ערך וההפסד הוא 1,000 שקל. אם הוא היה כותב את אותה אופציה, הוא היה מקבל את 1,000 השקלים, אבל בעלייה חדה ההפסד שלו היה עלול להיות גדול בהרבה. המספרים להמחשה בלבד.
מה ההבדל בין קניית אופציה לכתיבתה?
הקונה מגביל את ההפסד לפרמיה, והכותב מקבל פרמיה אבל חשוף להפסד גדול יותר ולדרישת בטחונות.
למה הזמן חשוב כל כך?
ככל שמתקרבים למועד הפקיעה, ערך הזמן של האופציה נשחק, גם אם נכס הבסיס לא זז.
האם אופציות מתאימות למתחילים?
בדרך כלל עדיף להתחיל בהבנה של המנגנון ובסכומים קטנים, אחרי שמבינים את העמלות ואת דרישות הבטחונות.
צעדים מעשיים
- הגדירו מראש את מטרת הפעולה ואת ההפסד המקסימלי שאתם מוכנים לספוג.
- בדקו את העמלות ואת דרישות הבטחונות בבנק או אצל הברוקר.
- התחילו בסכום קטן שלא יפגע בתיק אם יאבד.
- רשמו כל פעולה ובדקו בדיעבד אם האסטרטגיה עבדה.
כדאי לזכור: אופציה היא חוזה עם תאריך תפוגה, ולכן גם תזמון שגוי בלבד יכול להפוך תחזית נכונה להפסד.
דוגמה עדכנית: משקיעי ה-AI מחפשים ביטוח.
שאלות ותשובות
? מהי אופציה?
מכשיר פיננסי שערכו נגזר מנכס בסיס, ונותן זכות לקנות או למכור אותו במחיר מסוים עד מועד מסוים. היא חלק ממשפחת הנגזרים.
? מה ההבדל בין אופציית קול לפוט?
קול נותנת זכות לקנות ומרוויחה כשהנכס עולה, ופוט נותנת זכות למכור ומרוויחה כשהוא יורד. הקונה משלם פרמיה.
? למה משתמשים באופציות?
כדי להגן על תיק מפני ירידות או כדי להיחשף לנכס בסכום קטן. השימוש השני ממונף ומסוכן.
? מה הסיכון של כותב אופציה?
כותב אופציה מקבל פרמיה, אבל עלול להפסיד סכום גדול אם השוק זז נגדו. לכן הבורסה דורשת ממנו בטחונות.
? מה משפיע על מחיר האופציה?
מחיר נכס הבסיס, הזמן עד הפקיעה, התנודתיות והריבית. ככל שהזמן עובר, ערך הזמן של האופציה נשחק.
? מה ההבדל בין אופציה לכתב אופציה?
לפי המדריך, כתב אופציה מונפק על ידי החברה, ומימושו מביא לה כסף תמורת מניות חדשות. אופציה רגילה היא חוזה בין שני צדדים ונסלקת לרוב בכסף.
? מה ההבדל בין אופציה אירופאית לאמריקאית?
לפי המדריך, אופציה אירופאית ממומשת רק בפקיעה, ואמריקאית אפשר לממש לאורך התקופה.
להרחבה באתר: השוואת עמלות בבנקים ובברוקרים הפרטיים, מחשבון תשואה
בנק לאומי מציע ללקוחותיו פיקדון שקלי מובנה (סטרקצ'ר) לשנתיים וחצי שהתשואה בו תלויה בסל מניות זרות. מדובר בפיקדון מובנה שקלי עם קרן מובטחת ומענק מותנה. קבלת המענק ושיעורו תלויים בהתנהגות סל המניות במהלך התקופה.
סל המניות מורכב מהמניות הבאות – Novartis AG, BASF SE , Next PLC, Alibaba Group Holding Ltd, Chicago Bridge & Iron Co NV, Baxter International Inc , Comcast Corp International , Business Machines Corp,McDonald's Corp,Allergan plc . לכל מניה משקל של 10%.
במהלך תקופת הפיקדון תיבדק כל אחת מהמניות שבסל ותרומתה למענק תחושב כדלהלן:
– לכל מניה נקבע חסם בשיעור של 32% (לא כולל) ביחס למחיר הבסיסי של אותה מניה.
– במידה ומחיר המניה לא חרג ולא נגע בחסם לאורך כל תקופת הפיקדון, תילקח בחישוב תשואת המניה בפועל (מנקודה לנקודה), חיובית או שלילית.
– במידה וביום מסחר כלשהו מחיר המניה יחרוג או יגע (ולו פעם אחת) בחסם, תשואת המניה תיקבע בשיעור של %1 למשך תקופת הפיקדון ("ריבייט").
– המענק בגין הפיקדון יחושב לפי סכום התשואות של המניות בסל כפול משקלן היחסי בסל. השתתפות של 100% בשיעור השינוי של סל המניות.
בכל מקרה, קרן ההשקעה מובטחת ע"י בנק לאומי בתום תקופת הפיקדון.
מחיר הבסיס של מניה – מחיר הסגירה של כל מניה ממניות הסל ב-2 בפברואר 2016; מחיר קובע של מניה – מחיר הסגירה של כל מניה ממניות הסל ב-27 ביולי 2018. התקופה הקובעת מ-2 בפברואר 2016 ועד 27 ביולי 2018.
אירוע מזכה ריבית של מניה – עליה של 32% או יותר במחיר הסגירה של מניה ביחס למחיר הבסיסי של מניה ביום מימי התקופה הקובעת. הבדיקה היא אחת ליום על פי שער הסגירה של אותה מניה.
שיעור השינוי של מניה – אם לא אירע אירוע מזכה ריבית: שיעור השינוי (חיובי או שלילי) בין המחיר הקובע של מניה לבין המחיר הבסיסי של מניה. אם קרה אירוע מזכה ריבית של מניה: שיעור השינוי של אותה מניה יהיה שיעור של 1% לכל תקופת הפיקדון.
שיעור השינוי של סל המניות – סכום המכפלות של משקל כל מניה בסל המניות בשיעור השינוי של אותה מניה.
מענק – השתתפות של 100% בשיעור השינוי של סל המניות. אם שיעור השינוי של סל המניות יהיה שווה לאפס או שלילי, לא תשולם כל ריבית ולא ישולמו רווחים אחרים כלשהם בפיקדון. בכל מקרה, קרן ההשקעה מובטחת בתאריך הפירעון.
מינימום עסקה – 15 אלף שקל.
היכנסו למידע מפורט על הפיקדון באתר בנק לאומי
למדריכים לרכישת דירה ולקיחת משכנתא, ו-למחשבון מס הרכישה
כלכלני חברת הראל סבורים שמדד תשומות הבניה בשלושת החודשים הקרובים – דצמבר עד פברואר 2016, יעלה ב-0.1% בלבד.
מדד תשומות הבניה בנובמבר ירד ב-0.1% ל-107 מתחילת 2015 ועד נובמבר עלה המדד ב-0.6%.
היכנסו למחשבון מדד תשומות הבניה (כדי לחשב את ההצמדה מרכישת הדירה ועד עכשיו)
מדד תשומות הבניה משמש בעסקאות לרכישת דירה חדשה. לרוב התשלומים צמודים למדד זה ומכאן חשיבותו. רוכשי הדירות נמצאים במקרים רבים בדילמה מסוימת – מה לעשות – האם להקדים את התשלומים לקבלן, ולחסוך את עליית מדד תשומות הבניה? אלא שאז צריך לקחת בחשבון את הריבית על המשכנתא. אם המדד צפוי להיות גבוה מהריבית עדיף (מבחינה כלכלית בלבד) להזדרז בתשלום, אחרת כדאי לדחות את התשלום לקבלן.
בשנים קודמות יותר מדד תשומות הבניה עלה יותר מאשר מדד המחירים לצרכן, ונראה שזה יחזור על עצמו גם השנה.
מדד תשומות הבניה הוא מדד שלא ניתן לעקוב אחריו, לא ניתן להצמיד את הכסף אליו ולקבל תשואה ריאלית (כמו שניתן לעשות ביחס למדד המחירים לצרכן), לא ניתן לגדר אותו (להגן מפני עלייתו) וזו כמובן בעיה לרוכשי הדירות. המדד יכול לברוח כלפי מעלה והם חשופים – החוב שלהם לקבלן יכול לעלות משמעותית.
אז מה עושים? – או שלא עושים כלום, או שיוצאים מנקודת הנחה שמדד מחירי תשומות הבניה קרוב למדד המחירים לצרכן ואז אם יש כסף שעדיין לא שולם ורוצים להגן עליו מפני עליית המדד, יש להשקיע אותו באפיק הצמוד למדד, או להגן על עליית ערך המדד (מכשירים פיננסים שנסחרים בשוק ומיוצרים בבנקים).
מה צריך לבדוק ולהעריך?
ומה אתם יכולים לעשות כדי להרוויח קצת (אולי לא להפסיד). זה עובד כך – אתם יכולים לשלם לקבלן בתחילת הדרך ואז אתם חוסכים את ההצמדה של מדד התשומות, אך במצב כזה אתם תשלמו את הריבית על המשכנתא. אם אתם סבורים שהמדד יעלה יותר מהריבית (וזה מה שקורה בחודשים האחרונים) עדיף לכם, לפחות מהשיקול הכלכלי, להקדים תשלומים לקבלן. אחרת, עדיך לחכות עם התשלומים לסוף הדרך (לקראת סיום הבניה, או כמה שאפשר מאוחר יותר בסמוך לסיום הבנייה). כאן, הבאנו לכם מידע על ריבית המשכנתא, ובאופן שוטף אנחנו מעדכנים אתכם על תחזית מדד התשומות – מכאן, הבדיקה היא בידיים שלכם
עדכון אוקטובר 2026: הכתבה מתארת את העלאת קצבאות הילדים של 2015, והסכומים בה היסטוריים. מ-1.1.2026 משולמים 173 ש"ח לילד הראשון, 219 ש"ח לכל אחד מהילדים השני עד הרביעי ו-173 ש"ח לילד החמישי ואילך. משפחה עם שלושה ילדים מקבלת 611 ש"ח בחודש. בתוכנית "חיסכון לכל ילד" מפקידה המדינה 58 ש"ח בחודש. הפירוט המלא נמצא במדריך קצבת ילדים – כל מה שצריך לדעת, ואת הסכום למשפחה מסוימת אפשר לבדוק במחשבון קצבת ילדים.
שאלות ותשובות
? האם צריך להגיש בקשה כדי לקבל הפרשי קצבת ילדים?
לא. ביטוח לאומי מעביר את ההפרשים אוטומטית לחשבון שאליו משולמת הקצבה הרגילה. אם לא הגיע תשלום, בודקים באזור האישי ופונים לסניף.
? למה הסכום שונה לכל ילד?
גובה קצבת הילדים תלוי בסדר הלידה של הילד במשפחה ובמועד הלידה, ולכן לא כל הילדים מקבלים אותו סכום. ההפרש ששולם בעקבות ההעלאה חושב לפי אותם כללים.
? למי משולמת הקצבה כשההורים גרושים?
הקצבה משולמת בדרך כלל להורה שהילד נמצא בחזקתו. במשמורת משותפת אפשר לבקש לבחון את החלוקה מול ביטוח לאומי.
? האם קצבת הילדים חייבת במס?
לא, קצבת ילדים אינה נחשבת הכנסה חייבת במס. היא גם לא מקוזזת בדרך כלל כנגד חובות, פרט למקרים שהחוק קובע.
? האם קצבת הילדים זהה לכל הילדים במשפחה?
לא. לפי המדריך, הקצבה לילד הראשון ולחמישי ואילך שונה מהקצבה לילד השני עד הרביעי. יש גם כללים שונים לילדים שנולדו לפני תאריך מסוים.
המוסד לביטוח לאומי מעביר הפרשים בגין העלאת קצבאות הילדים רטרואקטיבית החל ממאי 2015. גובה ההפרשים נע מ70 שקל עד ל336 שקל לכל ילד בהתאם למספר הילדים. כזכור, הוחלט בממשלה על העלאת קצבאות הילדים, ההעלאה היא רטרואקטיבית, כך שהתשלום הראשון כולל את החודשים הקודמים (ממאי).
והנה הדגמות (לגבי ילדים שנולדו לאחר 1 ביוני 2003) – משפחה עם ילד אחד תקבל החזר בגין חודשים קודמים בסך 70 שקל כשקצבה חודשית תסתכם ב-150 שקל
משפחה שבה שני ילדים תקבל פיצוי חד פעמי על חודשים קודמים בסך 405 שקל, וקצבה חודשית של 338 שקל. משפחה עם 3 ילדים תקבל קצבה חודשית של 526 שקל, והחזר חד פעמי של 743 שקל. משפחה עם 4 ילדים תקבל קצבה חודשית של 714 שקל, והחזר חד פעמי של 1,078 שקל. משפחה עם 5 ילדים תזכה לקבל קצבה של 864 שקל, והחזר חד פעמי של כ-1,150 שקל.
בעקבות העלאות הקצבה עודכנו הקצבאות כך – הקצבה לילד הראשון והחמישי הוגדלה מ140 שקל ל150 שקל בחודש. הקצבה לילדים השני, השלישי והרביעי הוגדלה מ140 שקל ל 188 שקל בחודש. כמו כן, לילדים שנולדו עד 31 במאי 2003 הקצבאות המשולמות החל מהילד הרביעי נשארו גבוהות יותר – לילד הרביעי תשולם קצבה של 336 שקל לחודש, ועבור הילד החמישי (ואחריו) 354 שקל לחודש.
מעבר לכך, הוחלט על פתיחת קופת חיסכון לכל ילד החל בינואר 2017, קופה שבה יופקדו 50 שקל בחודש (נכון ל-2026: 58 שקל בחודש). הכספים שייחסכו בקופה יועברו לידי הילדים בגיל 18.
הפוסט קצבת הילדים עולה – כמה תקבלו? וכמה המדינה תחסוך לילדים שלכם? הופיע ראשון בהון
עדכונים: 24.10.2026 – נוספה פסקת פתיחה עם סכומי קצבת הילדים ל-2026 (173/219/173 ש"ח), וסכום ההפקדה לחיסכון לכל ילד עודכן ל-58 ש"ח. נוספו קישורים למדריך ולמחשבון.
פיקדון ל-5 שנים – תשואה שנתית של 1.43% בשנה – האם זה מתאים לכם? במבט לאחור הריבית השנתית היתה גבוה, אז אולי תגידו ובצדק מסוים – "מה זאת תשואה של 1.4% בשנה? רוצים יותר" אבל בשנתיים האחרונות זו תשואה יחסית טובה על רקע הריבית האפסית, ובהינתן שהתחזית היא להעלאת ריבית אבל צנועה בשנים הקרובות , יכול להיות שהתשואה הזו לא כל כך גרועה.
יותר בנק אגוד מציע פיקדון שקלי ל-5 שנים עם נקודות יציאה בתום שנתיים וכל שנה לאחר מכן. הפיקדון מספק ריבית שעולה על פני התקופה, עד לריבית שנתית של 2.7% . ההפקדה אפשרית דרך האינטרנט.
והנה טבלת הריביות –
לשנתיים הראשונות: 0.40%; לשנה השלישית: 1.60%; לשנה הרביעית: 2.10%; לשנה החמישית: 2.70%. הריבית השנתית הנומינלית ממוצעת בפדיון: 1.436%.
ניתן להפקיד החל מ-5,000 ₪ ועד 1,000,000 שקל.
כמו כן, מציע בנק אגוד פיקדון שקלי לתקופה של 3 שנים בריבית שנתית של עד 0.8% (תלוי בסכום ההפקדה).
בנק מזרחי טפחות מציע ללקוחותיו פיקדון ענבים – פיקדון/ חיסכון בהוראת קבע חודשית. כלומר, כל חודש מפקידים סכום מסוים, והיתרה כמובן גדלה בהתאמה, כאשר בנוסף מקבלים החוסכים ריבית. אלא שמדובר בריבית אפסית. בבנק מזרחי מציינים כי -"חסכונות בהוראות קבע, מאפשרים לחסוך סכומים קטנים בכל פעם, אשר מצטברים לסכום גדול ממנו נהנים בסוף ההשקעה", והם גם מסבירים למי מתאים החיסכון – "לכל מי שמבקש לחסוך למטרת דירה לילד, לימודים לילד, רכישת רכב, חופשה,או לכל מטרה אחרת. לקוחות המעוניינים לחסוך בכל חודש סכום כסף קטן, אשר ייצטבר בבוא היום לסכום שיכול להגשים מטרה גדולה בעתיד", ואולי זה נכון, אבל הסכום בחיסכון לא גדל בגלל הריבית. אלא פשוט בגלל ההפקדות של החוסכים.
הריבית שמקבלים בחיסכון נכון לעכשיו היא נמוכה במיוחד – אם אתם מפקידים עד 1 אלף שקל בחודש, אתם מקבלים בחיסכון ענבים ל-6 שנים ריבית של 0.01%. אם אתם חוסכים בכל חודש יותר (לאותה תקופת זמן) אתם מקבלים תשואה גבוה יותר, אבל כמה גבוה יותר – שימו לב – גם אם תחסכו 10 אלף שקל ומעלה הריבית שתקבלו תהיה 0.12% – זה נמוך. אבל זה משקף את הריבית הנמוכה במשק.
הריבית בחיסכון תלויה בריבית הפריים. התשואה הטובה ביותר למפקידים היא ריבית פריים מינוס 1.48% (למפקידים סכום גבוה), אבל חשוב להדגיש שהריבית הזו עשויה להשתנות.
אז האם זה כדאי? ברגע שמבינים שמדובר בחיסכון שאינו בהכרח לטווח ארוך, אז זה בעצם די דומה לפיקדונות האחרים. הפיקדון הזה לכאורה לטווח ממושך, אבל קיימת תחנת יציאה כל שלושה חודשים, משמע מדובר בעצם בפיקדון ל-3 חודשים ואם כך אז בהתאמה אין לצפות לריביות גבוהות – הרי ככל שהתקופה ארוכה יותר הריבית גבוה יותר, וההיפך – ככל שהתקופה קצרה יותר כך הריבית נמוכה יותר.
פיקדון מובנה על גוגל, אפל וטבע
בנק לאומי מציע ללקוחותיו פיקדון מובנה שקלי המותנה בעליית סל מניות צמיחה/ערך ללא סיכון סכום ההשקעה. מדובר בפיקדון ל-3 שנים עם קרן מובטחת ומענק מותנה. קבלת המענק ושיעורו תלויים בהתנהגות סל המניות במהלך התקופה.
סל המניות מורכב ממניית גוגל, אפל, טבע, פייפל ופרייסליין. במהלך תקופת הפיקדון תיבדק כל אחת מהמניות שבסל ותרומתה למענק תחושב באופן הבא –
– לכל מניה נקבע חסם בשיעור של 40% (לא כולל) ביחס למחיר הבסיסי של אותה מניה.
– במידה ומחיר המניה לא חרג ולא נגע בחסם לאורך כל תקופת הפיקדון, תילקח בחישוב תשואת המניה בפועל (מנקודה לנקודה), חיובית או שלילית.
– במידה וביום מסחר כלשהו מחיר המניה יחרוג או יגע (ולו פעם אחת) בחסם, תשואת המניה תיקבע בשיעור של 2% למשך תקופת הפיקדון ("ריבייט").
– המענק בגין הפיקדון יחושב לפי סכום התשואות של המניות בסל כפול משקלן היחסי בסל. השתתפות של 100% בשיעור השינוי של סל המניות.
וזו הנקודה כנראה החשבה ביותר – קרן ההשקעה מובטחת ע"י בנק לאומי בתום תקופת הפיקדון. כלומר, אין כאן חשש ביצרן הפיקדון המובנה יפשוט רגל ולא ישלם את הכסף, יש כאן ערבות/ בטוחה של בנק לאומי.
תחילת הפיקדון המובנה ב-29 בדצמבר והפירעון ב-28 בדצמבר 2018. המחיר הבסיסי של המניה -מחיר הסגירה של כל מניה ממניות הסל ב-29 בדצמבר 2015; המחיר הקובע של מניה – המחיר סגירה של כל מניה ממניות הסל ב-24 בדצמבר 2018. התקופה הקובעת מ-29 בדצמבר 2015 ועד 29 בדצמבר 2018.
בבנק לאומי מגדירים אירוע מזכה ריבית (מזכה בריבית/ תשואה/ מענק) – עלייה של 40% או יותר במחיר הסגירה של מניה ביחס למחיר הבסיסי של מניה ביום מימי התקופה הקובעת. הבדיקה היא אחת ליום על פי שער הסגירה של אותה מניה.
ואיך נקבע שיעור השינוי במחיר המניה? אם לא אירע אירוע מזכה ריבית: שיעור הריבית הוא שיעור השינוי (חיובי או שלילי) בין המחיר הקובע של מניה לבין המחיר הבסיסי של מניה. אם קרה אירוע מזכה ריבית של מניה, אזי שיעור השינוי של אותה מניה יהיה שיעור של 2% לכל תקופת הפיקדון.
שיעור השינוי של סל יקבע כסכום המכפלות של משקל כל מניה בסל המניות בשיעור השינוי של אותה מניה. המענק מוגדר כ-100% משיעור השינוי של סל המניות. אם שיעור השינוי של סל המניות יהיה שווה לאפס או שלילי, לא תשולם כל ריבית ולא ישולמו רווחים אחרים כלשהם בפיקדון. בכל מקרה, קרן ההשקעה מובטחת בתאריך הפירעון.
הבנק מגדיר מינימום לעסקה – 15 אלף שקל.
הפיקדון המובנה הוא כאמור ל-3 שנים, ואם אתם רוצים לשבור אותו אתם צריכים את הסכמת הבנק. במקרה של שבירה, יתכן והלקוח יקבל סכום הנמוך מסכום ההשקעה ההתחלתי.
המניות הכלולות בפיקדון הן מניות ערך של חברות העוסקות בתחומי פעילות מגוונים ומספקות מוצרים ושירותים לחברות וללקוחות קצה. כל חברה הכלולה בפיקדון היא חברה מובילה בתחומה, עם מאזן פיננסי יציב וצמיחה מרשימה בהכנסות וברווח הנקי השנתי. "כל החברות נסחרות בארה"ב לפי שווי שוק של 21$ מיליארד לפחות", מציינים בלאומי ומוסיפים – "חברת Apple היא החברה המובילה בעולם בתחום המוצרים הטכנולוגיים לצרכנים. בשנה שחלפה רשמה החברה
הכנסה שנתית של 224 מיליארד דולר– עלייה של 25% ביחס לאשתקד. חברת Priceline היא החברה המובילה בעולם בתחום התיירות המקוונת; חברת התרופות Teva היא מהחברות המובילות בעולם בתחום התרופות הגנריות. חברת PayPal היא החברה המובילה בעולם בתחום התשלומים והסליקה המקוונים.
לפרטים מלאים על הפיקדון באתר בנק לאומי
מיטב דש מעלים את דמי הניהול בקרן הנאמנות מיטב (1D) דולר קצר נקוב $ (מספר קרן: 5115795). דמי הניהול היו 0.25% והחל מ-21 בינואר הם יעלו ל-0.46%.
על פי מדיניות ההשקעות של הקרן לפחות 85% מהשווי הנקי של נכסי הקרן יהיו חשופים לנכסים הבאים – אגרות חוב ומלוות שדורגו בידי חברה מדרגת בדירוג הגבוה ביותר בסולם הדרגות שקבעה, שיתרת התקופה עד למועד שנקבע לפדיונם אינה עולה על שנתיים;. אגרות חוב ומלוות, שהוצאו בידי מדינת ישראל, שיתרת התקופה עד למועד שנקבע לפדיונם אינה עולה על שנתיים או ששיעור הריבית שהם נושאים נקבע מחדש אחת לשנה לפחות, למעט אגרות חוב ומלוות הניתנים למימוש או להמרה לניירות ערך אחרים. כמו כן, תשקיע הקרן במזומנים ופיקדונות לזמן קצוב.
הקרן היא קרן דולרית, משמע הנכסים האלו צמודים לדולר. על פי מדיניות הקרן, משך החיים הממוצע של הנכסים צמודי הדולר בקרן לא יעלה על שנתיים. משך החיים הממוצע של נכסי הקרן לא יעלה על שנתיים וחצי.
על פי התשקיף, חשיפת נכסי הקרן למניות לא תעלה בערכה המוחלט על 10% מהשווי הנקי של נכסי הקרן. יצוין כי בכוונת מנהל הקרן לא ליצור חשיפה למניות בקרן, אולם ייתכן ותיווצר בקרן חשיפה כאמור מסיבות שאינן תלויות במנהל הקרן כגון קבלת מניות כתוצאה מהסדרי אג"ח אליהן הקרן חשופה.
חשיפת נכסי הקרן למט"ח לא תעלה בערכה המוחלט על 120% מהשווי הנקי של נכסי הקרן.. הקרן לא תיצור חשיפה לאג"ח שאינן בדירוג השקעה
הקרן מנהלת כ-36 מיליון שקל, והיא ירדה מתחילת השנה ב-0.5%.
מדד מחירי דיור נותר בנובמבר ללא שינוי. זאת בשעה שמדד המחירים לצרכן יורד ב-0.4%.
מדד שכר הדירה עלה ב-0.1%.
שירותי דיור בבעלות הדיירים: במדד שירותי דיור בבעלות הדיירים בחודש נובמבר 2015, נרשמה עלייה בהשוואה לחודש אוקטובר 2015. עלייה זו מבטאת את השינויים במחירי שכר דירה שנקבעו בחוזים שנחתמו בחודשים אוקטובר 2015 – נובמבר 2015, לעומת חוזים שנחתמו בחודשים ספטמבר 2015 – אוקטובר 2015.
אינדיקטורים נוספים בשוק הדיור שאינם נכללים במדד המחירים לצרכן: מדד מחירי דירות – מהשוואת העסקאות שבוצעו בחודשים ספטמבר 2015 – אוקטובר 2015, לעומת העסקאות שבוצעו בחודשים אוגוסט 2015 – ספטמבר 2015, נמצא כי מחירי הדירות עלו ב-0.8 אחוז. עלייה זו מבטאת את שינוי המחירים בניכוי שינויי האיכות בתמהיל ובסוג הדירות. הנתון אינו סופי מאחר שקיימות עסקאות נוספות שבוצעו בתקופה זו וטרם דווחו. מהשוואת העסקאות ספטמבר 2015 – אוקטובר 2015, לעומת ספטמבר 2014 – אוקטובר 2014, עלו המחירים ב-6.9 אחוזים. מהשוואת העסקאות אוגוסט 2015 – ספטמבר 2015, לעומת אוגוסט 2014 – ספטמבר 2014, עלו המחירים ב-7.0 אחוזים.
למידע מעודכן על מדד תשומות הבנייה (כולל מחשבון)
למדריכים לרכישת דירה ולקיחת משכנתא, ו-למחשבון מס הרכישה
מדד תשומות הבניה בנובמבר ירד ב-0.1% ל-107 מתחילת השנה עלה המדד ב-0.6%. ומה יקרה בחודשים הקרובים – היכנסו כאן
היכנסו למחשבון מדד תשומות הבניה (כדי לחשב את ההצמדה מרכישת הדירה ועד עכשיו)
"מדד מחירי תשומה בבנייה למגורים ירד בחודש נובמבר ב-0.1% בשעה שמדד המחירים לצרכן ירד ב-0.4%", מעדכנים בלשכה המרכזית לסטטיסטיקה ומוסיפים – "מבין השינויים במדדים של פרקי הבנייה בחודש נובמבר 2015, יש לציין ירידת מחירים של 1.6 אחוזים בפרק מעליות. בשאר פרקי הבנייה נרשמו תנודות מחירים של עד חצי אחוז. בחודש נובמבר 2015 ירדו מחירי הוצאות כלליות ב-0.6 אחוז ומחירי חומרים ומוצרים ב-0.3 אחוז.
לעומת זאת עלו מחירי שכירת ציוד ורכב ב-0.5 אחוז ושכר עבודה המשולם עבור המועסקים בענף ב-0.1 אחוז.
"מבין החומרים והמוצרים ירדו במיוחד מחירי ברזל לבנייה (ב-2.2 אחוזים), מעליות (ב-2.1 אחוזים), רשתות ברזל ועץ לבנייה (ב-1.5 אחוזים, כל אחד),חומרים ומוצרים שונים (ב-1.3 אחוזים) ומחירי מוצרים מוגמרים למרחב מוגן (ב-1.1 אחוזים). לעומת זאת עלו מחירי חול לסוגיו (ב-2.0 אחוזים) ומחיצות מתועשות (ב-1.0 אחוז).בסעיף שכירת ציוד ורכב עלו מחירי שכירת ציוד-0.4 אחוז".
מדד תשומות הבניה משמש בעסקאות לרכישת דירה חדשה. לרוב התשלומים צמודים למדד זה ומכאן חשיבותו. רוכשי הדירות נמצאים במקרים רבים בדילמה מסוימת – מה לעשות – האם להקדים את התשלומים לקבלן, ולחסוך את עליית מדד תשומות הבניה? אלא שאז צריך לקחת בחשבון את הריבית על המשכנתא. אם המדד צפוי להיות גבוה מהריבית עדיף (מבחינה כלכלית בלבד) להזדרז בתשלום, אחרת כדאי לדחות את התשלום לקבלן.
בשנים קודמות יותר מדד תשומות הבניה עלה יותר מאשר מדד המחירים לצרכן, ונראה שזה יחזור על עצמו גם השנה.
מדד תשומות הבניה הוא מדד שלא ניתן לעקוב אחריו, לא ניתן להצמיד את הכסף אליו ולקבל תשואה ריאלית (כמו שניתן לעשות ביחס למדד המחירים לצרכן), לא ניתן לגדר אותו (להגן מפני עלייתו) וזו כמובן בעיה לרוכשי הדירות. המדד יכול לברוח כלפי מעלה והם חשופים – החוב שלהם לקבלן יכול לעלות משמעותית.
אז מה עושים? – או שלא עושים כלום, או שיוצאים מנקודת הנחה שמדד מחירי תשומות הבניה קרוב למדד המחירים לצרכן ואז אם יש כסף שעדיין לא שולם ורוצים להגן עליו מפני עליית המדד, יש להשקיע אותו באפיק הצמוד למדד, או להגן על עליית ערך המדד (מכשירים פיננסים שנסחרים בשוק ומיוצרים בבנקים).
מה צריך לבדוק ולהעריך?
ומה אתם יכולים לעשות כדי להרוויח קצת (אולי לא להפסיד). זה עובד כך – אתם יכולים לשלם לקבלן בתחילת הדרך ואז אתם חוסכים את ההצמדה של מדד התשומות, אך במצב כזה אתם תשלמו את הריבית על המשכנתא. אם אתם סבורים שהמדד יעלה יותר מהריבית (וזה מה שקורה בחודשים האחרונים) עדיף לכם, לפחות מהשיקול הכלכלי, להקדים תשלומים לקבלן. אחרת, עדיך לחכות עם התשלומים לסוף הדרך (לקראת סיום הבניה, או כמה שאפשר מאוחר יותר בסמוך לסיום הבנייה). כאן, הבאנו לכם מידע על ריבית המשכנתא, ובאופן שוטף אנחנו מעדכנים אתכם על תחזית מדד התשומות – מכאן, הבדיקה היא בידיים שלכם.
ריבית המשכנתא הצמודה למדד בחודש דצמבר מדד נותרה ללא שינוי – 2.58%. כך עולה מנתוני בנק ישראל. ריבית המשכנתא עלתה בחודשים האחרונים בשיעור ניכר, אחרי שהגיעה לשפל של כ-2% ביוני השנה. העלייה בריבית מיוחסת להמשך הביקושים לדירות, תוך כדי ניצול הריבית הזולה עדיין על המשכנתאות.
הריבית הצמודה עולה בהתאם לתקופת המשכנתא, ככל שהלווים לוקחים משכנתא לתקופה ארוכה יותר כך (לרוב) הריבית תהיה גבוה יותר. מנתוני בנק ישראל עולה כי הריבית לתקופה העולה על 25 שנה מסתכמת ב-3.05%; הריבית ל-20 עד 25 /נה מסתכמת ב-3.01% והריבית לתקופה העולה על 15 /נה מסתכמת ב-2.9% – אלו הן התקופות הפופולאריות ביותר ללקיחת משכנתא, ולכן הריביות האלו הן הרלבנטיות ללוקחי המשכנתאות.
במקביל לריבית הצמודה, פרסם בנק ישראל את נתוני הריבית השקלית. הריבית השקלית הממוצעת בדצמבר (שמתייחסת גם לריבית הקבועה וגם לריבית המשתנה) עומדת על 2.48%, אך היא מוטה כלפי מטה בגלל ריביות נמוכות במיוחד לטווח הקצר, וכן היא מוטה כלפי מטה בגלל שנתוני הריבית המשתנה (הנמוכים יותר) מעורבבים יחד עם נתוני הריבית הקבועה (הגבוהים יותר) ; בפועל הריבית השקלית לתקופה של 15 עד 20 שנה עומדת על 3.7%; הריבית השקלית לתקופה של 20 עד 25 שנה עומדת על 3.97% והריבית מעל 25 שנה עומדת על 4.12%.
כך או אחרת, אתמול פורסמו נתוני המשכנתאות לחודש נובמבר. היקף המשכנתאות בחודש זה הסתכם ב-5.2 מיליארד שקל – גידול של 13% ביחס לחודש הקודם, וגידול של 30% ביחס לחודש נובמבר בשנה שעברה.
מתוך ההיקף הכולל בנובמבר – 5.2 מיליארד שקל, כ-31% הם משכנתאות במסלול של ריבית קבועה לא צמודה למדד (משכנתא מקובעת), בדומה לנתוני אוקטובר.
למדריכים לרכישת דירה ולקיחת משכנתא, ו- למחשבון מס הרכישה
מדד תשומות הבניה באוקטובר עלה ב-0.1% ומתחילת השנה עלה המדד ב-0.7%. אבל, כלכלני הראל סבורים שהמדד יירד בשלושת החודשים הקרובים – נובמבר 2015 עד ינואר 2016 ב-0.1%. להערכתם סעיף הדיור במדד המחירים לצרכן (בעיקר סעיף השכירות) יירד בשלושת החודשים הקרובים ב-0.5%. ובכלל, בהראל סבורים שמדד המחירים לצרכן יירד בשיעור חד בתקופה הקרובה – 0.8% בשלושת החודשים הבאים.
היכנסו למחשבון מדד תשומות הבניה (כדי לחשב את ההצמדה מרכישת הדירה ועד עכשיו)
מדד תשומות הבניה משמש בעסקאות לרכישת דירה חדשה. לרוב התשלומים צמודים למדד זה ומכאן חשיבותו. רוכשי הדירות נמצאים במקרים רבים בדילמה מסוימת – מה לעשות – האם להקדים את התשלומים לקבלן, ולחסוך את עליית מדד תשומות הבניה? אלא שאז צריך לקחת בחשבון את הריבית על המשכנתא. אם המדד צפוי להיות גבוה מהריבית עדיף (מבחינה כלכלית בלבד) להזדרז בתשלום, אחרת כדאי לדחות את התשלום לקבלן.
בשנים קודמות יותר מדד תשומות הבניה עלה יותר מאשר מדד המחירים לצרכן, ונראה שזה יחזור על עצמו גם השנה.
מדד תשומות הבניה הוא מדד שלא ניתן לעקוב אחריו, לא ניתן להצמיד את הכסף אליו ולקבל תשואה ריאלית (כמו שניתן לעשות ביחס למדד המחירים לצרכן), לא ניתן לגדר אותו (להגן מפני עלייתו) וזו כמובן בעיה לרוכשי הדירות. המדד יכול לברוח כלפי מעלה והם חשופים – החוב שלהם לקבלן יכול לעלות משמעותית.
אז מה עושים? – או שלא עושים כלום, או שיוצאים מנקודת הנחה שמדד מחירי תשומות הבניה קרוב למדד המחירים לצרכן ואז אם יש כסף שעדיין לא שולם ורוצים להגן עליו מפני עליית המדד, יש להשקיע אותו באפיק הצמוד למדד, או להגן על עליית ערך המדד (מכשירים פיננסים שנסחרים בשוק ומיוצרים בבנקים).
מה צריך לבדוק ולהעריך?
ומה אתם יכולים לעשות כדי להרוויח קצת (אולי לא להפסיד). זה עובד כך – אתם יכולים לשלם לקבלן בתחילת הדרך ואז אתם חוסכים את ההצמדה של מדד התשומות, אך במצב כזה אתם תשלמו את הריבית על המשכנתא. אם אתם סבורים שהמדד יעלה יותר מהריבית (וזה מה שקורה בחודשים האחרונים) עדיף לכם, לפחות מהשיקול הכלכלי, להקדים תשלומים לקבלן. אחרת, עדיך לחכות עם התשלומים לסוף הדרך (לקראת סיום הבניה, או כמה שאפשר מאוחר יותר בסמוך לסיום הבנייה). כאן, הבאנו לכם מידע על ריבית המשכנתא, ובאופן שוטף אנחנו מעדכנים אתכם על תחזית מדד התשומות – מכאן, הבדיקה היא בידיים שלכם.
הבנק הבינלאומי מציע ללקוחותיו פיקדון דולרי נושא ריבית ל-30 חודשים בתוספת מענק המותנה בעלייה ובתנודתיות סל מניות מסקטור הביטחון הנסחרות בארה"ב. סל המניות מורכב מ- 10 מניות של חברות מסקטור הביטחון הנסחרות בארה"ב כשלכל מניה משקל שווה.
המניות בסל –
The Boeing Company
United Technologies Corp
Lockheed Martin Corp
General Dynamics Corp
Raytheon Company
Rockwell Collins Inc.
Textron Inc.
B/E Aerospace Inc.
Hexcel Corp
Curtiss-Wright Corp
הריבית על הפיקדון הדולר – ריבית שנתית בשיעור 0.10%.
המענק בפיקדון מותנה בתנאים מסוימים שיפורטו מיד ובהגדרות הבאות –
נקבע חסם עליון לכל מניה בשיעור של 38% מעל השער היסודי (שער הסגירה ביום 1.12.15).
תקופת הבדיקה הינה בת 29 חודשים, החל מיום 2.12.15 ועד ליום 1.5.18, במהלכה ייבדק בכל יום שער הסגירה של כל מניה לעומת החסם העליון שלה.
ביצוע מניה (יחושב בנפרד לכל מניה), קיימות 2 אפשרויות:
1.במקרה שכל שערי הסגירה של המניה במהלך תקופת הבדיקה יהיו נמוכים מהחסם העליון, ביצוע המניה יחושב כשיעור השינוי בפועל בין השער היסודי לבין השער החדש מנקודה לנקודה (למען הסר ספק, יתכן ביצוע מניה שלילי אשר יקטין את שיעור שינוי הסל).
2.במקרה שבמהלך תקופת הבדיקה אחד או יותר משערי הסגירה של המניה יהיה שווה/גבוה מהחסם העליון, יוחלף ביצועה בפועל של המניה בשיעור קבוע של 6.5% לכל תקופת הפיקדון (ללא קשר לביצוע המניה בפועל בתום תקופה מנקודה לנקודה, בין אם שלילי או חיובי).
שיעור השינוי של סל המניות הינו ממוצע חשבוני של כל ביצועי המניות כפי שחושבו (ביצוע בפועל או "השיעור הקבוע").
תנאי המענק – במידה ששיעור שינוי הסל כפי שפורט לעיל יהיה חיובי (גבוה מאפס) – הלקוח יזוכה במענק בשיעור של 70% משיעור שינוי הסל. לפיכך המענק המקסימאלי האפשרי הינו עד 26.6% (לא כולל).
אם שיעור שינוי הסל כפי שפורט לעיל יהיה שלילי (נמוך מאפס)/אפס – ייפרע הפיקדון בתום 30 חודשים ללא מענק.
המענק מחושב ומשולם על הקרן הנומינלית בלבד.
גם במקרה שבו נפרע הפיקדון ללא המענק, הלקוח יהיה זכאי לריבית.
קרן הפיקדון מובטחת.
במקביל להשקת הפיקדון הדולרי על מניות סקטור הביטחון, השיק הבנק הבינלאומי גם פיקדון מובנה שקלי על מניות סקטור הביטחון. פיקדון דומה מאוד בתנאים, שונה מעט ברייבת.
לפרטים המלאים על הפיקדון המובנה הדולרי והשקלי
תוכן עניינים; ניתן להקליק על הקישור הרלבנטי
הטבה נוספת במחיר למשתכן – עד 90% משכנתא
מחיר למשתכן – תוכנית האוצר לשווק קרקעות להקמת 80 אלף יחידות דיור החלה כבר במהלך 2015, כשהמשמעות הפרקטית שלה היא הנחה של עשרות אחוזים (מאות אלפי שקלים) על מחיר הדירה (למדריך – מחיר למשתכן). זאת ועוד – רוכשי הדירות בתוכנית "מחיר למשתכן" נהנים משיעורי מימון אפקטיביים משמעותיים – זו הטבה כפולה – מעבר לכך שהם קונים דירה בזול, הם לא צריכים להביא/ להעמיד הון עצמי כפי שרוכשים אחרים צריכים להעמיד – במקרים רבים, וזו לא בדיחה – הם יסתפקו ב-100 אלף שקל בלבד!
זאת ועוד – הם יוכלו לקנות את הדירות במימון של 90% (הנה האישור הרשמי של בנק ישראל). אז נכון, מגיעה לרוכשים הטבה, אבל נראה שקצת הגזימו – גם בהטבות הכלכליות (עד 200-300 אלף שקל), גם במסר – שכן מדובר בהגרלה – משחק הימורים לכל דבר ועניין; הגרלה שבמקרה הטוב 1 ל-5-10 יזכה בדירה מוזלת (במקומות הביקוש), אבל מה עם היתר? והאם זה המסר שצריך הציבור לקבל – שהכל זה עניין של הגרלה, אפילו הדירה שהיא ההשקעה הגדולה ביותר שהוא עושה בחייו?
משהו בסגנון – יש לכם מזל תרוויחו; אין לכם מזל – אכלתם אותה? ובעיה נוספת היא בלקיחת הסיכונים – מה יקרה אם מחירי הדירות יירדו? מה יקרה אם האנשים האלו שקנו דירה בהון של 100 אלף שקל או במימון של 90% לא יוכלו לשלם, מה יקרה אם מחיר הדירות יירד מתחת לערך ההלוואה/ המשכנתא?
ולצד הביקורת על התוכנית, חשוב להציג את חצי הכוס המלאה – התוכנית הזו היא אמנם סוג של הגרלה בפרויקטי ספציפיים, אבל בראייה כוללת, יישום מלא של התוכנית (וכאן סימן השאלה הגדול), יספק לרוב ואפילו כל הזכאים דירות בהנחה. אולי לא במקום שהם רוצים, אולי לא בגודל ובקומה שהם רוצים, אבל הם יקבלו דירה בהנחה – וזה לא עניין של מה בכך. בסה"כ יש כ-250 אלף זכאים פוטנציאלים שמתוכם לפי ההערכות עד 150 אלף יירשמו לתוכנית (בפועל נכון לאוגוסט 2018 מספר הנרשמים 140 אלף), כשמנגד שווקו קרקעות לבניית כ-55 אלף דירות, והתוכנית היא שתוך כשנה יישווקו קרקעות לכ-80 אלף דירות. בהנמשך זה עשוי לגדול, אם כי, זה תלוי כמובן במצבו הפוליטי של משה כחלון, שר האוצר, שנלחם על יישום התוכנית. לא בטוח שמחליפו ימשיך עם תוכנית זו.
הבעיה הגדולה בתוכנית שכחלון הולך עם הראש בקיר. הכוונה אולי טובה, אבל היישום זועק לשמיים – המון שגיאות, וחוסר הקשבה לשטח. חוץ מזה, התוכנית היא נקודתית. זה יכול להיות אפילו תוכנית של שנים, אבל הפתרון שלה הוא לא באמת פתרון עמוק בבעיית הדיור. הוא פתרון זמני לקבוצה מסוימת. אבל מה עם כל היתר?
ובכל זאת, המספרים של מחיר למשתכן לכאורה כמעט ומבטיחים דירה לכל מי שיירשם, אם כי, יש כמובן מוקשים בדרך – הרחבה כאן
לנתונים מעודכנים על ריבית המשכנתא
בדיקת זכאות – מחיר למשתכן
מחיר למשתכן – הטבה כפולה לרוכשים
התוכניות ששווקו כבר מתבטאות בשוק עם התחלת השיווק של פרויקטי מחיר למשתכן, ובמקביל עולה שאלה חשובה – איך לוקחים משכנתא על דירות בפרויקטים של מחיר למשתכן? האם יש להתחשב בשווי הכלכלי של הדירה או בעלותה. השאלה הזו תקבע את היקף המימון וגם שיעור המימון האפקטיבי, שכן רוכשי הדירות מקבלים מימון/ משכנתא בשיעור מסויים עד 75% מערך הדירה, והשאלה לגבי הזכאים שרוכשים דירה במבצעי מחיר למשתכן, האם המימון יהיה ביחס לשווי הכלכלי או העלות, ורק לצורך המחשה – נניח שעלות בפרויקט מחיר למשתכן היא 1 מיליון שקל, בעוד השווי הכלכלי – 1.3 מיליון שקל – וזו דוגמה ריאלית. נניח שהרוכשים זכאים למשכנתא בשיעור של 75% – אם מדובר בשיעור מהשווי הכלכלי של הנכס הרי שהם יכולים לקבל משכנתא בסך של 975 אלף שקל (75% מ-1.3 מיליון שקל), בעוד שבפועל הם משלמים עבור הדירה 1 מיליון שקל – כלומר הם קונים את הנכס כמעט בלי הון עצמי! האם זו כוונת האוצר? אז זהו – מסתבר שכן!
הבנקים לצד משרד הבינוי והשיכון ומשרד האוצר הגיעו להסכמה שבמחיר למשתכן המשכנתא תילקח בהינתן ערך הדירה כפי שהוא במחיר כלכלי ולא כפי שהוא נמכר לרוכשים במחיר למשתכן (עם ההנחה). מבחינת המלווים, הבנקים, הרי שמה שחשוב לצורך הבטחת ההלוואה הוא השווי האמיתי/ הכלכלי של הנכס, ולכן לא ממש חשוב אם הדירה נקנתה במחיר מוזל, העיקר הוא המחיר הריאלי שלה. ולכן, יש הגיון בהתייחסות לשווי הכלכלי, אלא שאז אליה וקוץ בה – כאמור, שיעור ההון העצמי יהיה במקרים רבים שולי – בפועל, בנק ישראל והאוצר מאפשרים לזכאי דיור בהנחה הון עצמי מינימום של 100 אלף שקל, עם משכנתא לפי שווי שוק (שמאי) עד תקרה של 2.1 מיליון – לא 90% גורף ממחיר החוזה
השאלה הגדולה היא מה באמת המחיר הריאלי של הדירה. אחרי הכל, בניית פרויקטים של מחיר למשתכן, מוזילות את הדירות בפרויקטים האלו (לזכאים שיזכו בהגרלות), אבל צפוי שגם הסביבה כולה תשופע מכך, והורדת המחירים תחלחל גם לפרוקטים אחרים ולדירות בסביבה, וכבר עכשיו קבלנים שבונים ליד פרויקטים של מחיר למשתכן, מתלוננים על כך.
כלומר, מחיר כלכלי זה אולי עוגן מצוין לחישוב, אבל צריך להבין שככל הנראה הקמת פרויקטים של מחיר למשתכן, תוריד את המחיר הכלכלי באזור.
איך לקחת משכנתא במחיר למשתכן
משכנתא במחיר למשתכן דומה למשכנתא רגילה. התהליכים הטכניים והבנקאיים כמו קבלת אישור עקרוני זהים לחלוטין (וכדאי לקבל אישור כזה כמה שיותר מוקדם, כדי לא להיות בלחץ בהמשך). ההבל הגדול הוא באחוזי המימון. אבל, לפני שאתם מתלהבים מאחוזי המימון הגבוהים תזכרו שככל שאחוזי המימון גבוהים יותר, כך הריבית האפקטיבית על המשכנתא גבוה יותר. כל בנק מתייחס לאחוזי המימון בצורה שונה, אבל יש כמה כללי אצבע שרוב הבנקים מתייחסים אליהם. המדרגות שנציג כאן, די מקובלות על מרבית הבנקים:
- עד 45% מימון – סיכון יחסית קטן לבנק, ובהתאמה – הריביות הטובות ביותר ללקוחות.
- מ-45% ועד 60% מימון – זו הקבוצה הגדולה ביותר – רוב לוקחי המשכנתאות נמצאים בה.
- מעל 60% מימון – סיכון יחסית גבוה לבנק ולכן ריבית גבוה מהקבוצה הקודמת.
- 75% – המדרגה הגבוה ברכישת דירה. הסיכון לבנקים נחשב גדול (עם תלות בפרמטרים נוספים), ולכן הריבית כאן היא הכי פחות טובה.
כך או אחרת, היתרון הגדול של מחיר למשתכן, מעבר למחיר המוזל, שכבר לא צריך מאות אלפים כדי לקנות דירה, מספיק 100 אלף שקל. וזה עוד לא הכל.
המדינה מעניקה "מענק מקום" ייעודי לרוכשי דירות במגוון יישובים בפריפריה – המענק עומד על 40,000 שקל עד 60,000 שקל (רשימה לא סגורה – 40 אלף שקל ב-אילת, אשקלון, חריש, נהריה, עפולה, רכסים ושלומי; ו60 אלף שקל באופקים, דימונה, חצור הגלילית, טבריה, ירוחם, מגדל העמק, מעלות-תרשיחא, מצפה רמון, נצרת, נצרת עילית, נתיבות, סח'נין, ערד, קריית שמונה ושדרות). במילים אחרות, אפשר גם לקנות דירה ב-40 אלף שקל (במקרים מסוימים) שכן המענק הוא חלק מההון העצמי. ההגבלה על הרוכשים היא שהם צריכים להעמיד 100 אלף שקל הון עצמי (כולל מענק מקום).
מגבלה נוספת על הרוכשים – ערך הדירה בשוק החופשי לא יעלה על 1.8 מיליון שקל. אם הוא גבוה יותר, אז ההתייחסות אליו (מבחינת משכנתא, אחוזי המימון וכו') תהיה בדומה לדירה רגילה (ולא דירה שנרכשת במחיר למשתכן). רוב הדירות במחיר למשתכן לא מגיעות לרף הזה.
חוסר הוודאות של הזוכים – יש הרבה חוסר וודאות במכרזים של מחיר למשתכן, ונראה שאחת הבעיות המרכזיות היא שהזוכים לא יודעים במה זכו, אלא לאחר חודשים (לפעמים חודשים ארוכים מאוד) מרגע הזכייה. הם בשלב הראשון יודעים שזכו, ואז כשמקבלים את הדירה הזוכה, יכול להיות שהיא לא מה שהזוכים תכננו לקנות – נניח שרציתם דירה של 80 מטר רבוע וקיבלתם דירה של 110 מטר רבוע. זה משנה את כל העלות. אתם יודעים שמ"ר עולה סכום מסויים – נניח – 12 אלף שקל, ואתם רוצים דירה 80 מ"ר שתעלה 960 אלף שקל, אבל מה תעשו אם תקבלו דירה גדולה יותר (110 מ"ר) שעולה 1.32 מיליון שקל. יש לכם צורך בתוספת של 360 אלף שקל. רבים מעדיפים בשלב זה לוותר.
אז כבר בשלב הרישום לפרויקט כדאי לכם לבדוק מה שטח הדירות הגדולות, מה עלותן? וכמה הן מהוות מהפרוייקט. ככה תדעו באיזה פרויקטים לבחור.
הבדלים בין משכנתא במחיר למשתכן למשכנתא "רגילה"
| משכנתא במחיר למשתכן | משכנתא רגילה | |
| אחוזי מימון | עד 90% | עד 75% |
| הון מינימלי לרכישת דירה | 100אש"ח | מאות אלפי שקלים |
| ריבית | תלויה באחוזי המימון – במקרים רבים גבוהה! | תלויה באחוזי המימון |
| לקיחת משכנתא | אחרי תשלום ההון העצמי לקבלן | כבר בשלב החוזה והתשלום הראשון |
מחיר למשתכן – הטבות נוספות
משרד הבינוי והשיכון מעניק משכנתא בריבית נמוכה לזכאים. בנובמבר 2015 תוקן חוק הלוואות לדיור במטרה להייב עם זכאים חסרי דירה. עד אז, לא היה כלכלי לקחת את המשכנתא לזכאים כי הריבית בה היתה גבוהה מריבית השוק של הבנקים למשכנתאות. זה השתנה. זכאים חסרי דירה (אין ולא הייתה להם דירה ב-10 השנים האחרונות) יוכלו לקבל משכנתא של משרד השיכון והבינוי כאשר הריבית על המשכנתא עומדת על 0.5% פחות מהריבית הממוצעת על משכנתאות צמודות מדד כפי שבנק ישראל מפרסם מדי חודש. כמו כן, הריבית לא תהיה יותר מ-3.0%.
הזכאים יוכלו לקבל משכנתא לתקופה של 30 שנה, ויוכלו גם לקצר את תקופת ההחזר וליהנות מריבית נמוכה יותר, אך לא פחות מ-10 שנים.
מחיר למשתכן – מענק
בחלק מאזורי הפריפריה (רשימה סגורה) זכאים רוכשי דירה (חסרי דירה) למענק בגובה של 40 אלף או 60 אלף שקל.
מחיר למשתכן – תשלומים לקבלן
לאחר חתימת החוזה, תצטרכו להעביר, בדומה לרכישת דירה חדשה מקבלן, 10% מעלות הדירה לקבלן.יש מצבים שונים, אבל ברוב המקרים זה סביב 10%. הסכום הזה אמור להגיע מההון העצמי שלכם.
הבנקים ידרשו ממכם לשלם לקבלן את ההון העצמי לפני שהם יספקו לכם את המשכנתא. שוב – זה לא שחור ולבן. אם יש לכם את הכסף בחשבון, או אם ההורים שלכם ערבים, הבנק יחרוג מהכלל הזה.
חשוב לדעת שיש פרויקטים שלא ניתן להקדים תשלומים לקבלן – במקרים מסוימים רוכשים מעדיפים להקדים תשלומים כדי לחסוך את מדד תשומות הבנייה (רוב התשלומים צמודים למדד תשומות הבנייה) וכדי ליהנות מריבית סבירה (הריבית צפויה לעלות). אבל יש מצבים שהקבלנים לא מאפשרים תשלום מוקדם. כמו כן, יש מצבים שהקבלנים שמאפשרים זאת, לא מסכימים לוותר על עלויות מדד תשומות הבנייה – אז חשוב לבדוק על פי החוזה עם הקבלן.
ריבית המשכנתא – לאן?
ריבית המשכנתא מושפעת מכמה פרמטרים. בין היתר הריבית משופעת מריבית בנק ישראל. ריבית בנק ישראל כעת היא 3.25% והפריים 4.75% – לא "נמוכה מאוד" ולא תחזית ל-2018. העלייה בשיעור ריבית המשכנתא בשנה האחרונה, לא קשורה לעלייה בריבית בנק ישראל, וזה מעורר תהייה מה יקרה כאשר ריבית בנק ישראל תתחיל לעלות. למידע מעודכן על ריבית המשכנתא
למה ריבית המשכנתא עולה?
ראשית – המשך הביקושים בשוק הדיור – יש ביקושים לדירות (שעולים על ההיצע), יש ביקושי גדולים למשכנתאות, וכשיש ביקוש המחיר עולה. המחיר של המשכנתאות הוא הריבית – אז ברור שהבנקים יציעו משכנתאות בריבית גבוה יותר.
שנית – הבנקים פחות תחרותיים – זה התחיל בקטן, אבל זה כבר סוד גלוי – הבנקים כבר לא מתחרים על כל לקוח. רוצה? רוצה, לא רוצה, סבבה – לך לבנק אחר. מדובר בעיקר על הבנקים הגדולים שמכתיבים את הטון, וברגע שהתחרות קצת נבלמת, הריבית עולה.
חשוב להדגיש – בשנתיים האחרונות עלות המימון של הבנקים גדלה, במקביל להתייקרות המימון (עליית הריבית) בשוק האג"ח. כלומר, מול המשכנתא שהבנק מספק הוא מעין לוקח הלוואה / מימון – מנפיק אג"ח, בשנתיים האלו אמנם התייקרו הריביות שהבנק משלם ולכן בהתאמה הוא דורש יותר, אבל הן התייקרו בשיעור זניח – אולי 0.2%, אולי 0.3%. כלומר, אי אפשר להסביר את עליית הריבית בגלל עליית התשואות באג"ח.
העלייה הריבית בשנתיים האחרונות לא באמת מוסברת באירועים חיצוניים, אלא בהחלטה של הבנקים לייקר את הריבית. במקביל, חלו כמה תופעות נוספות בשוק המשכנתאות שגרמו לריבית לעלות. תופעה אחת היא צמצום הפער בין הריבית הקבועה לריבית המשתנה. ריבית קבועה היא בהגדרה גבוה מהריבית המשתנה. הריבית הקבועה מבטאת ביטחון גבוה יותר מהריבית המשתנה – הריבית לא יכולה לעלות (ואילו במשתנה היא עשויה לעלות במקביל לעלייה בריבית בנק ישראל או פרמטרים עיקריים). אלא שבגלל הביטחון הזה היא יקרה יותר.
בשנה האחרונה הפער בין הריבית הקבועה למשתנה, הצטמצם מאוד, והוא עומד על 0.5% בלבד במשכנתאות ל-20 שנה ומעלה. בתהליך הזה של הירידה בפער הוסתו תמהילי המשכנתאות לריבית הקבועה (היא פחות יקרה מבעבר). ולכן, כשבוחנים את הממוצע, מגלים שהוא עלה גם בגלל תמהיל שונה של סוגי המשכנתא – יותר קבוע (ויקר) פחות משתנה (וזול יותר).
אגב, מההפרש בין ריבית שקלית קבועה לריבית צמודה קבועה, אפשר לקבל את ציפיות האינפלציה משוק המשכנתאות- ההפרש הזה בהלוואות של 20 שנה ומעלה עומד על 0.7% – זה נמוך מאוד, הרבה מתחת להערכת בנק ישראל שהאינפלציה השנתית תעמוד על 1% עד 3% בשנה. המשמעות היא שכדי להגן על עליית המדד, אפשר לקחת ריבית שקלית קבועה בריבית גבוה של 0.7%, ולווים עושים זאת, ואז התמהיל של ההלוואות נוטה לריבית קבועה לא צמודה, עם ריבית ממוצעת גבוה יותר, גם זה משפיע על התוצאות המשוקללות של בנק ישראל. אם היינו מקבלים את ריבית המשכנתא לפי כל המסלולים, לרבות קבועה ומשתנה, היינו יודעים בדיוק מה קרה לריבית, אבל כשמדברים על עלייה של 2% בשנתיים, צריך להבין שחלק ממנה, נובע מסיבות טכניות – שינוי בתמהיל המשכנתא.
אז מה יהיה בהמשך? הכלכלנים טוענים וגם בנק ישראל עצמו לגבי ריבית בנק ישראל – כעת היא 3.25% (פריים 4.75%). אף אחד לא באמת יודע את הצעד הבא. עלייה בריבית הזו משליכה על שוק המשכנתאות, ועל ריבית המשכנתאות. מעבר לכך, המדד עדיין נמוך מאוד, וגם כאן הציפיות הן שהוא יעלה מדרגה לתוואי של בנק ישראל – בין 1% ל-3%, עליית המדרגה הזו שקולה לעלייה בריבית המשכנתא.
חוץ מזה, שוק האג"ח מבטא עדיין תשואות אפקטיביות נמוכות בראייה היסטורית. אם זה ישתנה, אם התשואות יעלו, יהיה יקר יותר לגייס מקורות למימון המשכנתאות, במילים אחרות – יהיה מהלך של עליית ריבית המשכנתא. כל הגורמים האלו מחזקים את ההערכה שריבית המשכנתא תעלה.
עם זאת, חשוב להדגיש – אף אחד לא באמת יודע מה יהיה – אין נביאים, יש רק הערכות.
מה קורה אם הרוכש במחיר למשתכן, לא עומד בתשלומים? בעיה נוספת שעלולה להתעורר וייחודית ברכישת דירות בפרויקטים של מחיר למשתכן – מה קורה כאשר הרוכש לא עומד בתשלומים? האם הבנק יכול למכור את הדירה? הרי שי תקופת מינימום שבה הרוכש הזכאי לא יכול למכור את הדירה? לכאורה, אם מוכרים את הדירה בטווח זמן קצר יותר, צריך לשלם סכום מסויים למדינה, האם זה יהיה תקף גם כשהבנק מקבל את הדירה לידיו ומממש אותה?
מאי 2018 – ההטבה במחיר למשתכן היא כפולה – גם הנחה במחיר וגם אחוזי מימון במשכנתא. סקר של התאחדות יועצי המשכנתאות מצא כי זוכי מחיר למשתכן נוטלים משכנתא ששיעור המימון שלה גבוה ב־148 אלף שקל מהממוצע הארצי (810 אלף שקל בממוצע בתוכנית, לעומת 662 אלף שקל לרוכשים בשוק החופשי). שיעור המימון הממוצע בתוכנית עומד על 75% מעלות החוזה מול הקבלן, לעומת 55% בממוצע בשוק החופשי. הנתונים האלו ועוד בכתבה בכלכלסיט שמסבירה על הסיכונים במינוף הגדול במשכנתא במחיר למשתכן (הרחבה כאן)
אפריל 2018 – מחיר למשתכן זה כמו למכור לאנשים קרקעות חקלאיות
יולי 2017 – ועדת הכספים של הכנסת אישרה למשרד האוצר להעמיד ערבות מדינה בסך 660 מיליון שקל לבנקים המסחריים לקידום פרויקטים במסגרת תכנית מחיר למשתכן.
העמדת הערבות חשובה מאוד לקבלנים ולרוכשי הדירות. במכרזים הראשונים שפורסמו במסגרת תוכנית מחיר למשתכן הקבלנים יכלו לבחור בחלופה של רישום הערת אזהרה לטובת רוכשי הדירות במקום ליווי פיננסי. בפועל, לאחר שהקבלנים הגישו הצעות ואף זכו במגרשים, התברר שרישום הערת אזהרה היא הליך לא פשוט – הבנקים הקשו על הזכאים לקבל משכנתאות, וכפועל יוצא התקשו הזכאים להעמיד את התשלום הנדרש לקבלנים.
ביטולים במחיר למשתכן
מסתבר שלמרות ההנחה הגדולה והיכולת לקבל משכנתא בשיעור גבוה יחסית, יש לא מעטים שמבטלים את ההגרלה למרות שסיכוי ההצלחה בהגרלה היו נמוכים מאוד. אז למה אנשים מבטלים? ובכן, יש כאלו שעל רקע גלי ההתלהבות הגישו הצעה בפרוייקט מסויים גם אם הוא לא היה באמת המקום שבו הם רצו לגור, ואז בהמשך, הם עיכלו והבינו שהם לא מעוניינים וביטלו את הזכייה. יש כאלו שהתייאשו מהבעיות בלקיחת משכנתא. כפי שמפורט למעלה, בפרויקטיים הראשונים היו תקלות גדוליות בלקיחת משכנתא כי הבנקים לא הסכימו לתת משכנתא ללא סיום השלד, והקבלן לא יכל לסיים את השלד ללא קבלת כ-40% מהכסף. הזוכים היו בין הפשטיש לסדן, אבל המדינה מבטיחה שהיא תתפטל בפרוייקטים האלו ותספק ערבות ומימון להמשך.
סיבה נוספת, אפילו חשובה יותר היא מיקום הזכייה של כל אחד מהזוכים, אם בפרוייקט יש 200 דירות, אז יש בהתאמה 200 זוכים שמדורגים מ-1 עד 200 בזכות לבחור את הדירה. הזוכה הראשון מאושר, הוא יכול לבחור מה שהוא רוצה, ובכלל – הזוכים הראשונים מקבלים דירות טובות, אבל הזוכים האחרונים מקבלים את הדירות שנחשבות הגרועות בפרוייקט, ויש לא מעטים שלא מעוניינים בדירות כאלו (כאן, תוכלו לקרוא על השיטה ועל הביטולים הרבים). בסופו של דבר יש פרוייקטים שהביטולים מגיעים לכ-30% מהיקף הזכיות, ובמצב כזה, הבאים בתור מקבלים את האפשרות להיכנס במקומם.
ריבית משכנתא במחיר למשתכן – מבדיקה שעשינו עם כמה זוכים בדירה בתוכניות מחיר למשתכן, עולה תמונה ברורה – הבנקים גובים מהרוכשים האלו ריבית גבוה יותר מאשר מרוכשי דירות אחרים. הבנקים מגדירים את הרכישות האלו כמסוכנות יותר בגלל אחוזי מימון גבוהים יותר (המשכנתא ביחס לערך הדירה גבוה יותר), כשמעבר לכך, בגלל שמדובר בתוכנית ניסיונית ולא ברור מה תהיה אכות הבנייה ומה יהיה ערך הדירות, הבנקים מגלמים זאת בריבית. ועל רקע זה, מתברר שוב שבסופו של דבר כשיש שינויים שלכאורה אמורים לעזור לרוכשי הדירות, בדרך יש גוזרי קופונים, בעיקר הבנקים (מקומם, ואגב, זה מתרחש גם במתן משכנתא לזכאים – כאשר יש משכנתאות לזכאים – משכנתאות שהמדינה נותנת לזכאים בריביות אטרקטיביות, הבנקים מעלים את הריבית במרכיבים האחרים של המשכנתא – ראו הרחבה)
ספטמבר 2016, למרות שנמצא כאמור פתרון ללקיחת משכנתא בפרוייקטים של מחיר למשתכן, מסתבר שבמקומות רבים הבנקים מערימים קשיים. ראשית, הבנקים לא באמת מגדירים את המחיר שוק של הדירה כמחיר העוגן לצורך לקיחת משכנתא, ושנית הם מגדירים את הפרויקטים האלו ברמת סיכון גבוה יותר, ובהתאמה, ריבית המשכנתא בפרוקיטים האלו עולה (אפילו משמעותית ביחס לפרויקטים אחרים).
מאי 2016, נמצא פתרון. האוצר יספק את הערבות הנדרשת לשלב הראשון לקבלן, וכך הרוכשים לא יצטרכו להביא 40% מהעלות כהון עצמי כבר בשלב המוקדם שבו הבנק לא מסכים לספק להם מימון (הוא מוכן רק לאחר התקדמות בבנייה).
עדכון אפריל 2016 – אופס…הבנקים לא נותנים משכנתא; לא לדאוג – זה הסתדר (ראו הרחבה בהמשך)
ולמרות שמחיר למשתכן באמת נראית עסקה נהדרת לצעירים, שמגלמת שתי הטבות – במחיר עצמו ובמשכנתא בשיעור גבוה, אז מסתבר שיש חריקות בדרך. הבנקים לא מאשרים משכנתאות למחיר למשתכן בכמה אזורים לרבות בעפולה ובלוד. הבנקים חוששים שהקבלנים יקלעו לקשיים והם לא רוצים לספק מימון לרוכשי הדירות ואז (באם התרחיש הרע יקרה) להישאר עם מבנה לא גמור. באוצר ניסו לתקוף את הבנקים ורמזו שמדובר בהחלטה לא עניינית שקשורה ככל הנראה במאבק האוצר בשכר הבכירים (הטלת שכר מקסימום לבכירים במערכת הפיננסית), זה לא נראה נכון, אבל כך או אחרת, הפתרון האפשרי הוא לספק ערבות מכר. במידה ויש ערבות חוק מכר שניתנת על ידי הקבלנים לרוכשים אזי יש הגנה לרוכשי הדירות במקרה שהקבלן נפגע (ערבות מהמדינה). זה עובד כך – העררבות היא בעצם ערבות של הקבלן שהוא מקבל מהמדינה והוא מגלגל אותה לרוכשי הדירות, אבל… זה עולה כסף. למעשה, הקבלנים יכולים להבטיח את כספי הרוכשים (הכספים שעברו לקבלן) ואפשר לעשות זאת בכמה דרכים – ערבות בנקאית; ביטוח בחברת ביטוח; שעבוד של הדירה וחלק יחסי בקרקע (במשכנתה ראשונה); רישום הערת אזהרה ועוד. עד עכשיו הקבלנים במחיר למשתכן בחרו בהערת אזהרה, אבל קבלת ערבות שהיא חזקה יותר, תעלה כאמור כסף – ערבות חוק מכר תתגלגל על פי הערכות לרוכשי הדירה במחיר למשתכן ותייקר את המחיר ב-6-8 אלף שקל – זה עדיין כלכלי, ונמוך ביחס לעסקאות אחרות באזורים אלו, אבל זה כבר פחות זול.
עדכון נוסף מאפריל – הפועלים נותן משכנתאות בפרויקט מחיר למשתכן בעפולה
בנק הפועלים השתכנע לתת מימון לרוכשי הדירות במחיר למשתכן בפרויקט בעפולה. נראה שבעקבותיו יסכימו הבנקים האחרים לשחרר מימון הן לפרויקט בעפולה והן לפרויקטים האחרים. מהלך זה נעשה במקביל להחלטה לספק ערבות חוק מכר בפרוייקטים של מחיר למשתכן.
"כל הרוכשים שיעמדו בתנאים הרגילים יוכלו לקבל משכנתא" – מבטיח שר האוצר משה כחלון ובעצם מעט מסיר את העננה מעל החשש שלא יהיה ניתן לקחת משכנתא במחיר למשתכן (אם כי עדיין יש חשש). נכון לאפריל 2016 כב רשווקו יותר מ-7 אלף יחידות דיור במחיר למשתכן, והיו כ-2 הגרלות. הזוכים המאושרים (באמת מאושרים – זכו בפיס) צריכים לעמוד בבדיקות המשכנתא הרגילות של הבנקים (ראו כאן – מה הבנק בודק? ), אבל כאמור לעיל נוצרה בעיה במקומות מסוימים שלא קשורה לרוכשים עצמם – בפרויקט ללא ליווי בנקאי, הבנקים התנו את המשכנתא בקצב הבנייה ולעיתים אף לא הסכימו לתת משכנתא – זה אמור להשתנות אחרי שבאוצר הבהירו שתהיה ערבות חוק מכר (ולא רק הערת אזהרה) בקשר לפרוייקט. הבעיה שזה עשוי להעלות את מחירי הדירות (בסכום מוערך של כ-7 אלף שקל). כך או אחרת, אביגדור יצחקי, ראש מטה הדיור ומי שאחראי בעצם על תוכנית מחיר למשתכן אמר – "הגענו להסכמות עם הבנקים, מי שעומד בתנאים הבסיסים יוכל לקבל משכנתא גם בפרוקיטים של מחיר למשתכן גם אם זה פרויקט ללא ליווי בנקאי".
ושוב (25 באפריל 2016) מתברר שהבעיה לא נפתרה – הפרוייקט של מחיר למשתכן בעפולה שהוא למעשה פרוייקט הדגל של תוכנית מחיר למשתכן לא מצליח להתרומם – הרוכשים שם מתבקשים להביא 40% הון עצמי כדי שישמש לבניית השלד ורק אז הבנק (בנק הפועלים – היחיד שהסכים ללוות את הפרוייקט) יספק משכנתאות ללווים – אבל, זה מלכוד, הרי אין לרוכשים 40% הון, הם צרייכם משכנתא, ומצד שני הם יקבלו משכנתא רק אם תושלם חלק מהבנייה (ולזה הקבלן דורש כסף – 40% מהמחיר). אז מה עושים? בינתיים באוצר טוענים שמנסים להגיע להסכמות בין כל הצדדדים, אבל כפי ניתן להתרשם – זו פתיחה ברגל שמאל של מחיר למשתכן. הפרויקט הראשון של מחיר למשתכן תקוע בגלל שלא חשבו מראש על כל הדברים – איך חשבו שהרוכשים יקבלו משכנתא? מהשמיים? חשבו שהבנקים פרייראיים, שיתנו בלי ביטחונות? חשבו שהקבלן יסכים לבנות בלי לקבל כסף מהרוכשים? הבעיות האלו היו צריכות להיפתר עוד לפני שהתחילו לבנות, לא עכשיו, לא אחרי הבנייה.
עדכון מפברואר 2016 – האוצר ובנק ישראל החליטו להקל על רוכשי הדירות במחיר משתכן – המשכנתא לפי ערך מלא של הדירה (לא על פי המחיר אחרי ההנחה).
במכרזי מחיר למשתכן נמכרות דירות בהנחות של 25%-30% ממחירי השוק, והאוצר ובנק ישראל בדקו בחודשים האחרונים איך לקבוע את היקף המשכנתא – כשיעור מסך ערך הדירה לפני הנחה או אחרי הנחה – יש לזה משמעות אדירה, וההחלטה – הזכאים יוכלו לקבל משכנתא לפיהמחיר לפני הנחה, והממשעות היא שהם (הרוכשים) צריכים להעמיד הון נמוך במיוחד (ההון העצמי למשכנתא אצלם נמוך מאוד!). עם זאת, באוצר ובבנק ישראל קבעו כי לא יוכל להיות מצב של מימון בשיעור 100% משווי הנכס, למרות שתיאורטית זה לא רחוק מכך.
רוכשי הדירות במחיר משתכן יצטרכו להעמיד לפחות 100 אלף שקל – שזה יחסית מעט מאוד ביחס לרכישה של דירות רגילות – כלומר, יש כאן הטבה כפולה – לארק שהם מקבלים דירות בהנחה של 25%-30%, הם גם מקבלים מימון בשיעור מאוד גבוה, שיכול להגיע לסדר גודל של 90% ואפילו יותר.
"בהמשך לשיחות בין בנק ישראל לשר האוצר, התקיימה ישיבה בבנק ישראל בהשתתפות נגידת בנק ישראל, הד"ר קרנית פלוג, המפקחת על הבנקים, הד"ר חדוה בר, ויו"ר מטה הדיור הלאומי, מר אביגדור יצחקי. לאחר הישיבה, במטרה לתמוך ביכולת של זכאים להשתתף בפרויקטים של מחיר למשתכן, החליט בנק ישראל כי גובה המשכנתא לזכאים בפרויקטים של מחיר למשתכן, ייקבע לפי שווי השוק של הדירה (באמצעות הערכת שמאי) ולא לפי מחיר רכישתה בפועל, ובלבד שההון העצמי של הרוכש לא יפחת מ-100 אלף שקל ושווי הדירה אינו עולה על 1.8 מיליון שקל", אמרו אנשי האוצר ובנק ישראל והוסיפו – "משרד האוצר יפעל בהמשך הדרך, להסרת חסמים הקשורים לדירות אלו ויאפשר לבנקים למכור את הדירות של הזכאים, במידה ואלו לא יעמדו בתשלומי המשכנתא, בשוק החופשי ללא מגבלות נוספות".
שר האוצר משה כחלון אמר – "זה יום חג לזוגות הצעריים, מדובר בבשורה גדולה עבור הזוגות הצעירים שירכשו דירה בתכנית 'מחיר למשתכן'. ההחלטה תסייע לזוגות צעירים שאין ברשותם את ההון העצמי הנדרש היום, לעשות צעד משמעותי אל עבר חלום הדירה".
ומה אמרה המפקחת על הבנקים, חדוה בר שעכשיו בעצם מאפשרת לבנקים לקחת סיכון גדול יותר (שיעור מימון גבוה יותר ) – "הפרויקטים של מחיר למשתכן מהווים אבן פינה משמעותית במאמצי הממשלה לסייע לציבור רוכשי הדירות, ולכן ראינו לנכון להתאים את הרגולציה לתוכניות החדשות, באופן שעקבי עם התפיסה של הגבלת הסיכון ללקוחות ולבנקים".
ואם אתם עומדים לקראת רכישת דירה, חשוב שתהיו מעודכנים בכמה עניינים נוספים –
מס רכישה – צריך לשלם (עד סכום מסויים יש פטור); סיכוי טוב שבמחיר למשתכן יהיה פטור מלא או כמעט מלא – כאן, תוכלו לבדוק (מחשבון מס רכישה) וכאן תוכלו לקרוא את המדריך המלא.
וגם – מה המחיר האמיתי של הדירה (לא מה שחשבתם)
וכמה משכנתא להחזיר כל חודש (איך בעצם קובעים את זה?)
בדיקת זכאות – מחיר למשתכן
מחיר למשתכן – מה הסיכויים לזכות בידרה?
מחיר למשתכן – אפשר לקבל תעודת זכאות דרך האינטרנט
מחיר למשתכן – שאלות ותשובות
מחיר למשתכן – כל הפרוייקטים והמידע במשרד הבינוי והשיכון
הסבר מורחב: איך בונים תוכנית מימון לדירה בהגרלה
הזכייה בהגרלה היא רק תחילת הדרך. בין הזכייה למסירת הדירה עוברות לרוב כמה שנים, ובמהלכן צריך לעמוד בלוח התשלומים של הקבלן ולקבל אישור למשכנתא. הנחה גדולה על מחיר הדירה לא מבטלת את הצורך בהון עצמי ובתזרים חודשי שיאפשר את ההחזר. כדאי לבנות כבר מהיום טבלה פשוטה שמראה מתי כל תשלום נדרש, מאיפה יגיע הכסף, ומה ההחזר החודשי הצפוי. חשוב גם לבדוק את ההצמדה למדד תשומות הבנייה, כי היא יכולה להגדיל את המחיר עד המסירה. מי שמתכנן מראש מקטין את הסיכון להיתקע באמצע.
דוגמה להמחשה: נניח שדירה עולה 1,200,000 שקל, ושהרוכש נדרש לשלם 20% בשלבים לקבלן. זה 240,000 שקל שצריכים להיות זמינים לפני המסירה. אם ההצמדה מוסיפה 3% למחיר עד המסירה, מדובר בעוד 36,000 שקל שצריך לממן. המספרים להמחשה בלבד.
מתי כדאי לפנות לבנק?
מיד אחרי הזכייה, כדי לקבל אישור עקרוני ולהבין את התנאים.
מה זה הצמדה למדד תשומות הבנייה?
מנגנון שמעדכן את מחיר הדירה לפי שינויים בעלויות הבנייה עד המסירה.
האם אפשר להשוות בין בנקים?
כן, וכדאי לבקש הצעות מכמה בנקים לפני שבוחרים.
צעדים מעשיים
- הכינו טבלה של לוח התשלומים לקבלן.
- בדקו כמה הון עצמי זמין ומתי.
- בקשו אישור עקרוני מכמה בנקים.
- השאירו מרווח לעלייה במחיר בגלל ההצמדה.
כדאי לזכור: התכנון המוקדם הוא מה שהופך זכייה בהגרלה לדירה שאפשר לעמוד בתשלומיה בנוחות.
שאלות ותשובות
? למה רוכשי מחיר למשתכן נדרשים להון עצמי נמוך?
הבנקים מממנים לפי שווי השוק של הדירה ולא לפי המחיר המוזל. לכן שיעור המימון ביחס למחיר ששולם בפועל גבוה.
? מה הסיכון במימון גבוה כזה?
אם מחירי הדירות יירדו, החוב עלול להתקרב לשווי הדירה או לעבור אותו. מי שלא יוכל לשלם עלול להיקלע לקושי.
? למה התוכנית ספגה ביקורת כהגרלה?
הזכייה תלויה במזל, ובמקומות מבוקשים רק חלק קטן מהנרשמים זוכה. המבקרים טענו שזה מסר בעייתי לגבי ההשקעה הגדולה בחיים.
? מה כדאי לבדוק כבר בשלב הרישום לפרויקט?
את השטחים ואת המחירים של הדירות הגדולות, ואם אתם יכולים לממן אותן. כך לא תופתעו אם תזכו בדירה שונה ממה שתכננתם.
? איך שינויים בריבית ובמדד משפיעים על המשכנתא?
עלייה בריבית או במדד מייקרת את ההחזר, במיוחד במסלולים משתנים וצמודים. כדאי לבנות תמהיל שמחזיק גם בתרחיש של עליות.
להרחבה באתר: מחשבון משכנתא, מחיר למשתכן – מהם הסיכויים לזכות בדירה?
מגדל קרנות נאמנות מעלה דמי ניהול בשני קרנות אג"ח. בקרן הנאמנות מגדל (0D) אג"ח $ בינלאומי – נקובה דולר (מספר קרן: 5103585), דמי הניהול הועלו מ-0.75% ל-0.95%. היקף נכסי הקרן כ-150 מיליון שקל.
בקרן הנאמנות מגדל (00) שקלית 2-4 שנים (מספר קרן: 5103163) דמי הניהול הועלו מ-0.65% ל-0.75%. סך נכסי הקרן מסתכמים קרוב ל-200 מיליון שקל.
העלאות האלו מגיעות בתקופה של ריבית נמוכה (ואפילו אפסית), ולכן, השאלה הגדולה היא מדוע מגדל מעלה דמי ניהול עכשיו? התשובה פשוטה – כי אפשר. מגדל מעלה דמי ניהול כי היא יכולה, ולא מסיבה אחרת. בפועל, ממש אין הצדקה לכך!
ריבית המשכנתא ממשיכה לעלות; מתחילת השנה נלקחו משכנתאות ב-53.8 מיליארד – מעל היקף המשכנתאות בכל שנת 2014
היקף המשכנתאות בחודש אוקטובר הסתכם ב-4.6 מיליארד שקל – כך עולה מנתוני בנק ישראל. היקף המשכנתאות עדיין גבוה וזאת למרות הירידה בביקוש לדירות מצד משקיעים (על רקע העלאת מס הרכישה למשקיעים), ולמרות שמדובר בחודש החגים שעונתית חלש יותר מחודשים אחרים.
גם חודש ספטמבר היה עם היקף משכנתאות גבוה – 4.2 מיליארד שקל. מתחילת השנה נלקחו משכנתאות בהיקף של 53.8 מיליארד שקל – קצב של 4.5 מיליארד שקל בחודש. בכל שנת 2014 נלקחו משכנתאות בהיקף של 51.6 מיליארד שקל – קצב חודשי של 4.3 מיליארד שקל.
החודשים הבולטים בלקיחת משכנתאות היו במרץ עד יוני. משקיעים רבים החליטו להקדים את רכישת הדירות על רקע העלאת מס הרכישה. בחודשים האחרונים הקצב עדיין גבוה, אבל מתחת לשיא של מעל 6 מיליארד שקלים.
בחודש אוקטובר, לראשונה לאחר תקופה ממשוכת, עקף סך המשכנתאות בריבית משתנה את סך המשכנתאות בריבית קבועה. הלווים נטלו משכנתאות בריבית קבועה ב-2.28 מיליארד שקל באוקטובר, ואילו היקף המשכנתאות בריבית משתנה עמד על 2.33 מיליארד שקל.
מה עדיף ריבית קבועה או ריבית משתנה?
אחת השאלות החשובות ביותר בלקיחת משכנתא היא באיזה תמהיל משכנתא לבחור – כמה יהיה החלק הקבוע? כמה החלק המשתנה? – יש מספר רב של מסלולים ולכל מסלול יתרונות וחסרונות. יש את המסלול של הריבית המשתנה הצמודה לפריים שמוגבל על ידי בנק ישראל ללקיחת עד שליש מהיקף המשכנתא הכולל. הריבית כאן נמוכה במיוחד ולכן אכן שווה לנצל את המשכנתא הזו. אבל, לרוב לוקחים מרכיב משתנה נוסף (ריבית משתנה צמודה למדד, משתנה שקלית), והיתר בריבית קבועה.
הריבית הקבועה גבוה יותר מהריבית המשתנה – זו עובדה פשוטה שנובעת מכך שברגע שאנחנו מקטינים את הסיכון (ובריבית קבועה אין סיכון, אין הפתעות; בעוד בריבית משתנה יש סיכון – הריבית יכולה לעלות!) אנחנו משלמים פרמיה על כך – רוצים פחות סיכון תשלמו יותר. אבל, לפעמים הסיכון הזה משתלם. כלומר, לפעמים לשלם ריבית קבועה גבוה יותר עדיף מאשר לשלם ריבית משתנה נמוכה יותר, מכיוון שהריבית המשתנה עלולה לעלות בקצב מהיר, ואז עלול להיווצר מצב שהמשתנה עולה על הריבית הקבועה. לכן, חשוב לפזר בין המסלולים.
בתוך כך, היום נודע כי ריבית המשכנתא ממשיכה לעלות. ריבית המשכנתא צמודת המדד לחודש נובמבר עלתה ל-2.58%, לעומת 2.47% בחודש שעבר. ריבית המשכנתא צמודת המדד לתקופה של 25 ומעלה עומדת על 3.06%, ריבית המשכנתא ל-20 עד 25 שנה עומדת על 3%.
למידע נוסף על ריבית המשכנתא, מהון להון, צרכנות פיננסית.
מחיר למשתכן הייתה תוכנית מ-2015; כעת המסלולים החיים הם דיור בהנחה (מחיר מופחת / מחיר מטרה ודומיהם), לא ההגרלות הישנות. התוכנית, שבמתכונת אחרת, יושמה כבר לפני 20 שנה, מקבלת תאוצה בחודשים האחרונים והיא אחד מהכלים של הממשלה לבלום ואף להוריד את מחירי הדירות.
בעבר (לפני 20 שנה) התוכנית היתה מאוד ממוקדת וכללה מס' מועט של דירות; הפעם מדובר על תכנון אז לשווק 250 אלף דירות מוזלות, בהנחה של מאות אלפי שקלים על המחיר הנוכחי בשוק. איך זה קורה? מי יכול לקנות דירה במסגרת התוכנית הזו? והאם זה ישפיע על מחירי הדירות בכלל?
תוכן עניינים; ניתן להקליק על הקישור הרלבנטי
מי יכול לקנות דירה בתוכנית "מחיר למשתכן"?
רוכשי הדירות בפרויקטים של מחיר למשתכן הם רק כאלו שבאמת צריכים את ההנחה הזו – זה מה שעמד מול עיני הממשלה בעת הכרזת התוכנית ואישורה. הזכאים להשתתף במכרז על רכישת דירה בתוכנית צריכים להיות בראש וראשונה אזרחי המדינה. מעבר לכך הזכאים הינם – זוגות מאורסים (שיינשאו 3 חודשים מיום הגשת הזכאות); זוגות נשואים עם או בלי ילדים; חד הוריים עם ילד אחד לפחות שטרם מלאו לו 21 שנה. כמו כן, יכולים להתמודד במכרז גם רווקים/ רווקות מעל גיל 35.
תנאי נוסף וחשוב – הזכאות היא רק אם אין למועמדים דירה ולא היו להם, ב-6 השנים האחרונות דירה או זכויות כלשהן בדירה; ולא קיבלו סיוע מהמדינה בתחום הדיור (למשל עבור דיור ציבורי).
וזהו, אין תנאים נוספים, וחשוב לשים לב – להבדיל מתוכניות אחרות של משרד השיכון ומשרד האוצר, אין כאן קריטריונים נוספים כמו שירות צבאי, מס' ילדים, רמת הכנסה וכו'. מאוד פשוט ומאוד ברור.
והנה מבדק קצר שיספק לכם תשובה – האם אתם זכאים להשתתף בתוכנית מחיר למשתכן –
ולפני שנתחיל, בתוכנית מחיר למשתכן המימון נמדד משווי השוק (שמאי) עם הון עצמי מינימום 100 אלף ותקרת שווי 2.1 מיליון, לא "90%" גורף; בשוק הרגיל 75/70/50. דירה ממוצעת כ-2.4 מיליון. עדיין צריך פרקטית להביא הון עצמי נמוך ביחס לערך הדירה – יש כאן רווח כפול, גם רוכשים במחיר מופחת וגם מביאים פחות הון עצמי – כאן תוכלו לקרוא על איך לקחת משכנתא בתוכנית , וכאן המחשבון –
ועם כבר בענייני חישובים, חשוב להזכיר לכם שיש עלויות נוספות מעבר למחיר הדירה. כאן, תוכלו לקרוא על המחיר האמיתי של הדירה,
מס רכישה לדירה יחידה קפוא עד 15.1.2028: 1,978,745 / 2,347,040 / 6,055,070 / 20,183,565 (0%/3.5%/5%/8%, ומעל זה 10%). דירה נוספת 8%/10% עד 31.12.2026. וכאן תוכלו לחשב את מס הרכישה –
איך זה עובד?
בתוכנית מחיר למשתכן המדינה מסבסדת הנחה במחיר הקרקע וכן הטבות נוספות שניתנות לקבלן. ההטבות האלו הסתכמו בכתבה בממוצע בכ-120 אלף שקל לדירה — סבסוד, לא הנחת 2026. הקבלן מחויב לגלגל את ההנחה הזו לרוכשי הדירה, כשבנוסף בזכות הביטחון שלו – הרי הסיכון היזמי נעלם ברגע שיש מבול של רוכשים שמתחייבים מראש לקנות את הדירות, צפוי היה שההנחה תהיה גדולה יותר, ואכן במקומות מסוימים ההנחה הגיעה אז במקומות מסוימים ל-400-500 אלף שקל.
הקבלנים מתחייבים במסגרת המכרז על הקרקע למחיר דירה סופי (במונחי מחיר למ"ר) והם אינם יכולים להתחרט, לשנות ולחרוג מהמחיר הזה. מעבר לכך, ההנחה המשמעותית לא אמורה לבוא על חשבון סטנדרט בנייה נמוך יותר. המדינה מספקת לקבלן קרקע בהנחה, בכפוף להנחה במחיר לרוכש, ובכפוף למפרט מחייב שנקבע על ידי המדינה.
איפה הפרויקטים האלו?
הדירות בפרויקטים של "מחיר למשתכן" הם באזורים שהמדינה קבעה. עד כה, נמכרו לקבלנים, תחת התוכנית קרקעות לבנייה של כ-55 אלף יחידות דיור בכתבה באזורים כמו עפולה, קריית מוצקין ולוד, קרית אונו, הרצליה, מודיעין, נהריה, רמת גן, קרית אונו ועוד. מחירי הדירות בפועל למשתכנים יבטאו הנחה של 15%-30%.
מתי ניתן לקנות דירות בתוכנית "מחיר למשתכן”?
ובכן, במקביל למכירת הקרקעות לקבלנים, מבוצעים המכרזים לזכאים. עד כה, היקף הקרקעות ששווק בכתבה ביטא כ-130 אלף יחידות, ומכרזים לכ-60 אלף —, לא לוח הגרלות 2026. בדקו דיור בהנחה באתר משרד הבינוי. יודגש כי הזמן המוערך, משלב ההתמודדות ועד שלב הכניסה לדירה הוא כ-3-4 שנים.
איפה הטריק?
זה נשמע נהדר, האם זה יכול להיות? איפה הטריק בסיפור הזה? ובכן, האמת שזה באמת נהדר, ואין ממש טריק. פשוט מאוד – המדינה מקנה לקבלן ביטחון, מספקת לו קרקע בהנחה וזה מתגלגל באופן מלא לרוכשי הדירות.
כל הזכאים יכולים לקנות דירה?
גם אם ישווקו 200 אלף יחידות דיור, זה לא מספיק לכולם, אבל זה הרבה מאוד. משרד הבינוי הכריז שהמטרה היא להגביר את קצב מכירת הקרקעות הפנויות בשיטת "מחיר למשתכן", אך בינתיים, מס' הזכאים שיתמודד על הפרויקטים הקיימים צפוי להיות גבוה משמעותית ממס' הדירות, ולכן תהיה הגרלה.
הבעיה שעלולה להיות היא שאנשים שאינם זכאים יחברו לזכאים (שאין להם כסף לרכוש דירה) וישתמשו בזכות של הזכאים וכך ייקנו דירה בזול. לא לזה התכוונה הממשלה, אך נראה שהפרצה הזו ממש לא סגורה.
רוכש הדירה (הזכאי) חייב להחזיק בדירה לפחות 5 שנים אחרי הרכישה. הוא אינו חייב להתגורר בדירה אחרי הרכישה, הוא יכול להשכיר אותה.
האם התוכנית תשפיע על המחירים בשוק?
אף אחד לא נביא, אבל באם היקף הדירות שישווקו אכן יגיע כפי שמצהירים במשרד הבינוי ובאוצר ל-200אלף יחידות, אז מדובר על היקף גדול, ובאם ההנחה תמשיך להיות בדומה לפרויקטים הראשונים סביב 20%-25%, אז זה עשוי להשפיע על המחירים בסביבה של הפרויקטים, אך ככל שהמרחק גדל, ככל שמתקרבים למרכז ההשפעה של התוכנית מורגשת פחות, כי כמעט ואין באזור המרכז פרויקטים של מחיר למשתכן.
וסיכום קצר – לזכאים זו יכולה להיות הזדמנות לרכישת דירה, לרוכשים פוטנציאלים (שאינם זכאים) שווה לעקוב אחרי האזורים שבהם משווקים הפרויקטים האלו ולראות באם יש שם ירידת מחירים.
נתונים מהשטח: הפרויקט הראשון בו התבצעה הגרלה של מחיר למשתכן הוא הפרויקט בעפולה (שהיה הפרויקט הראשון ששווק לקבלנים) והתוצאות הן שעל 337 דירות התמודדות בערך פי 5 זכאים. זה הולך להיות אפילו יחס גרוע יותר בהמשך – כלומר, מחיר משתכן זו אולי בשורה טובה, אבל לחלק קטן מאוד מהציבור.
היעדים של התוכנית להגיע ל-250 אלף דירות – שיווק קרקעות ומכירת דירות לזכאים. עם זאת, לאורך התוכנית ייוצר מצב שהביקוש גדול מההיצע. מצב של קזינו – הגרלה, הימר, זה מה שאנחנו רוצים לעודד – שחלק מהציבור וחלק גדול יותר יצא מקופח וממורמר עם תחושות קשות. לא בטוח שזו הדרך להוזיל את מחירי הדירות, אולי היה עדיף לתת את ההטבה הזו לכל הזכאים, אז נכון ההטבה היתה קטנה יותר אבל לפחות שיוויונית.
בינתיים מי שממש מתעשר מהעניין אלו החברות שקיבלו היתר לתת את אישור הזכאות לזכאים, לרבות חברת עמידר ומילגם. החברות האלו קיבלו בכתבה 240 שקל על כל אישור זכאות, ומדובר במאות אלפי אישוירם – כלומר, הכנסה נאה של סדר גודל של 120-180 מיליון שקל בשלוש השנים הבאות.

איך בעצם מגישים בקשה לזכאות?
החל מאפריל 2016 ניתן להוציא אישורי זכאות ישירות באתר אינטרנט ייעודי של משרד הבינוי והשיכון. עם זאת, ניתן גם לפנות לחברות המשכנות. קובעים תור בסניפי החברה בשעות הייעודיות שנקבעו לצורך הוצאת אישור זכאות.(מחיר למשתכן – בדיקת זכאות)
הנה פרטי יצירת הקשר עם החברות – עמידר- 6266*; מילגם – 6078* מרכז אלונים (מקבוצת מ.ג.ע.ר) – 2850* (כאן, ניתן ניתן למלא שאלון מקוון), באפריל צפוי שהכל יהיה כבר מקוון/ אינטרנטי. המוקדים הטלפוניים פועלים בימים א'-ה' בשעות 8:00-20:00 ובימי ו' בשעות 8:00–12:00.
איזה מסמכים צריך? תעודות זהות: מקור + צילום; זוגות נשואים צריכים להציג אישורים נוספים, גרושים שמצבם האישי אינו מעודכן בתעודת הזהות ימציאו תעודת גירושין. אלמנים שמצבם האישי אינו מעודכן בתעודת הזהות ימציאו תעודת פטירה של בן הזוג. הורים יחידניים/ הורים עצמאיים יציגו תעודת גירושין, הסכם גירושין שקיבל תוקף של פסק דין. זוג ידועים בציבור צריכים למלא טופס הצהרה של זוג לגבי היותם ידועים בציבור ולחתום עליו בפני עורך דין. אם בני הזוג מחזיקים ב "תעודת זוגיות" מטעם ארגון משפחה חדשה, אין צורך לחתום על הטופס בפני עורך דין, אלא רק בפני מנהל הסניף, וכן להציג את התעודה ואת העתק התצהיר שנחתם בארגון משפחה חדשה מול עורך דין.בנוסף, יש לספק כתובת דוא"ל, שתשמש לקבלת הודעות ועדכונים.
אישור הזכאות יהיה תקף למשך שנה מיום הוצאתו.לאחר שיינתן אישור הזכאות, מומלץ להיכנס לאתר הרישום כדי לוודא שכל הפרטים רשומים נכון. אם נמצאה טעות באחד מהפרטים, יש לפנות לחברת ההרשמה.על-מנת להתחבר לאתר, יש להקליד באזור הרישום (למעלה משמאל) את מספר תעודת הזהות ואת הסיסמה הראשונית שהיא מספר אישור הזכאות (המופיע באישור). מי שמחובר לאתר, שמו יופיע בפינה השמאלית העליונה.מי שאין להם גישה לאינטרנט יכולים להשתמש בעמדות מחשב שיוקמו לשם כך במחלקות סיוע בדיור במחוזות משרד הבינוי והשיכון, בימים שיש בהם קבלת קהל. יש לשמור היטב על מספר אישור הזכאות שנמסר, מפני שרק באמצעותו ניתן להירשם לפרויקטים.
לאחר פרסום מועדי ההרשמה לפרויקטים, יהיה ניתן להירשם לפרויקט למשך 28 ימים מיום פתיחת ההרשמה.
כן, מדובר בתהליך בירוקרטי, אבל משתלם – ההנחות על דירות במחיר משתכן הן משמעותיות מאוד ויש כאן גם הטבה כפולה – מימון לפי שווי שוק, לא לפי מחיר החוזה — אפקטיבית גבוה מ-75% הרגיל, לא 90% גורף. כעת בנק ישראל 3.25%, פריים 4.75% – תוכלו לקרוא על כך כאן – איך לוקחים משכנתא במחיר למשתכן? – מסתבר שיש כאן הטבה כפולה.
עדכונים:
יולי 2018 – מחיר למשתכן – הצלחה ברמת גן
יוני 2018 – מחיר למשתכן – עיכוב במסירת הדירות
אפריל 2018 – מחיר למשתכן זה כמו למכור לאנשים קרקעות חקלאיות
יוני 2017 – שר האוצר דאז משה כחלון הציג ביוני 2017 תוכנית להגרלה של 15,000 דירות — היסטוריה, לא הגרלת 2026 במסגרת תוכנית מחיר למשתכן. הדירות יוצעו ב-24 ערים באזורי הביקוש. נראה ש"ההשקה" הזו נועדה להוציא את תוכנית מחיר למשתכן מהבוץ – אחרי הכל, עד עכשיו היא אמנם עזה, אבל בשוליים – רוב הציבור מתקשה להגיע לדירה ברמת המחיירם הנוכחית. במסגרת ההצעה ל-15,000 דירות יוכלו הזכאים שמוערכים ב-45,000 (השייכים לסדרה א' בלבד – כלומר הגישו את הבקשה בסבב הראשון) להציע הצעות. מדובר על יחס של 1 ל-3, הסיכוי לזכות בדירה הוא שליש – לא רע בכלל! עם זאת, ההגרלות בבית שמש יהיו פתוחות גם לנרשמי סדרה ב'. כללי ההשתתפות בתוכנית זהים לאלו שחלו עד היום ב"מחיר למשתכן" ולא נעשה בהם שום שינוי. ההרשמה מתבצעת באמצעות אתר ההרשמה להגרלות: dira.moch.gov.il.
באוצר מסבירים שסדר ההגרלות יהיה לפי גודל היישוב בסדר יורד: מהיישוב שמספר תושביו הוא הגדול ביותר ועד ליישוב שבו מספר התושבים הוא הנמוך ביותר, בהסתמך על נתוני הלשכה המרכזית לסטטיסטיקה. ביישובים שבהם יש יותר מפרויקט אחד של ההגרלה הגדולה, ייקבע סדר הגרלות פנימי לפי המספר הסידורי של ההגרלה. הסדר הזה חשוב מכיוון שזכייה בפרויקט אחד תגרור הסרה מההרשמה לפרויקטים אחרים, גם אם הנרשם דירג אותם במקום גבוה יותר. לדוגמה, מי ששוקל להירשם להגרלות בחיפה ובטירת הכרמל, אך מעדיף לזכות בטירת הכרמל, מומלץ לו להביא בחשבון שההגרלות בחיפה יבוצעו קודם להגרלות בטירת הכרמל, וכך ייתכן מצב שבו יזכה בחיפה ותבוטל הרשמתו להגרלה בפרויקט בטירת הכרמל.
באוצר מספקים מענה לשאלות נוספות בהקשר להשקה הגדולה – איך מתבצעות ההגרלות ואיך מקבלים את התוצאות?
מה קורה לאחר הזכייה?
הזוכים נדרשים להמתין בסבלנות עד לרגע שבו היזם ייצור עמם קשר. ייתכן שמשך זמן ההמתנה יהיה כמה חודשים, שכן בחירת הדירה צפויה להתקיים כחודש לאחר קבלת היתר בנייה מהוועדה המקומית. כדי להגביר את השקיפות ואת הנוחות בתהליך יוכלו הזוכים לעקוב אחר קצב התקדמות הפרויקט כל העת באתר ההרשמה להגרלות לצד שם הפרויקט שבו זכו.
האם אתם זכאים להשתתף במחיר למשתכן? בדיקת זכאות – מחיר למשתכן
כתבות קשורות:
מחיר למשתכן – בדיקת זכאות
ככה תקחו משכנתא בתוכנית מחיר למשתכן
מחיר למשתכן – מה הסיכויים לזכות בדירה?
מחיר למשתכן – מה הסיכויים לזכות בדירה?
מה אומרים על מחיר למשתכן – האם זה יצליח להוריד את מחירי הדירות, או שמדובר בעוד גימיק שמייצר כותרות בלבד?
רוצים שמחירי הדירות יירדו? תביאו פועלי בניין!
מחיר למשתכן אמורה להוריד מחירי הדירות. בפועל… היא תורמת לעליית מחירים
מדריכים חשובים בקניית דירה –
מדד תשומות בנייה – מה זה ואיך זה משפיע על התשלומים לקבלן?
מס רכישה על דירה ראשונה – מדריך מפורט (מדרגות מס, כמה מס תשלמו, פטורים ממש ועוד)
לא רק למשפרי דיור
הסבר מורחב: איך מחליטים אם דירה בהנחה מתאימה למשק הבית
מחיר מופחת הוא יתרון גדול, אבל הוא לא הנתון היחיד. דירה בתוכנית מסובסדת נמכרת לעיתים קרובות באזור חדש, ומסירתה עשויה להתעכב. לפני ההרשמה כדאי לבדוק אם המיקום מתאים לעבודה, לחינוך ולמשפחה, ומה זמן ההגעה הצפוי. כדאי גם לבחון את ההגבלות על מכירה או השכרה בשנים הראשונות, ואת ההשפעה של זכייה על אפשרויות אחרות. השאלה המרכזית היא לא רק כמה חוסכים במחיר, אלא אם הדירה תענה על הצרכים של משק הבית גם בעוד חמש או עשר שנים. מי שבודק מראש נמנע מהחלטה שקשה לבטל.
דוגמה להמחשה: נניח שדירה מוצעת ב-1,300,000 שקל במקום 1,600,000 שקל בשוק החופשי, הנחה של 300,000 שקל. אם המעבר לאזור מוסיף שעה נסיעה ביום ועלות של 800 שקל בחודש על תחבורה, בעשר שנים ההוצאה הנוספת מגיעה לכ-96,000 שקל. המספרים להמחשה בלבד.
האם חייבים לקבל את הדירה אחרי זכייה?
אפשר בדרך כלל לוותר, אבל כדאי לבדוק את ההשלכות על הרשמות עתידיות.
מה בודקים במיקום?
תחבורה, חינוך, שירותים, ותוכניות פיתוח עתידיות.
האם אפשר להשכיר את הדירה?
יש הגבלות בחלק מהתוכניות, ולכן חשוב לקרוא את התנאים.
צעדים מעשיים
- בדקו את המיקום ואת זמני ההגעה לעבודה.
- קראו את ההגבלות על מכירה והשכרה.
- חשבו את העלויות הנלוות ולא רק את המחיר.
- השוו לחלופה בשוק החופשי.
כדאי לזכור: ההנחה שווה יותר רק כשהדירה מתאימה לחיים שאתם מתכננים.
שאלות ותשובות
? מה הרעיון של מחיר למשתכן?
המדינה משווקת קרקע בהנחה ליזמים שמתחייבים למכור את הדירות לזכאים במחיר מופחת. כך זכאים יכולים לקנות דירה מתחת למחיר השוק.
? מי היה זכאי להשתתף בתוכנית?
זוגות נשואים או מאורסים, משפחות חד הוריות ורווקים מעל גיל מסוים, בתנאי שאין להם דירה ולא היו להם זכויות בדירה בשנים האחרונות. לא נדרשו קריטריונים של הכנסה או שירות צבאי.
? מה היתרון הכפול לרוכשים בתוכנית?
הם קונים במחיר מופחת, וגם המימון נמדד לפי שווי השוק של הדירה. לכן נדרש מהם הון עצמי נמוך יחסית.
? מה התוכניות שפועלות היום במקום מחיר למשתכן?
כיום פועלים מסלולי דיור בהנחה במתכונות אחרות. התנאים שלהם שונים, ולכן צריך לבדוק את המסלול העדכני לפני ההרשמה.
? האם יש עלויות מעבר למחיר הדירה?
כן. גם בדירה מוזלת יש מס רכישה, עורך דין, הצמדה והוצאות נוספות. כדאי לחשב את המחיר האמיתי לפני ההרשמה.
להרחבה באתר: מחשבון שכירות מול קנייה, רוכשים דירה ב"מחיר למשתכן"? ככה תיקחו משכנתא
הארנק הדיגיטלי – מה זה?
מאסטרקארד וישראכרט הכריזו ב-2015 על השקת MasterPass בישראל. המוצר מת. כעת הארנק החי הוא ביט להעברות, אפל פיי וגוגל פיי לטאץ' בקופה, ופייפאל לרשת. במילים פשוטות, מדובר על ארנק דיגיטלי ששומר את פרטי הכרטיס ואת נתוני המשלוח בצורה מאובטחת, ויכול לשמור גם נתונים של כרטיסי מועדוני צרכנים.
בעת ביצוע התשלום באתר באמצעות Buy with MasterPass, צרכנים לא נדרשים למלא את הפרטים האישיים שלהם שוב ושוב בכל חנות מקוונת, וכך נהנים מחוויית רכישה מהירה ונוחה יותר; וכן הם מפחיתים את הסיכון של חשיפת מידע אישי בעת שימוש ברשתות שאינן מאובטחות כראוי.
MasterPass מאפשר לצרכנים לשלם בעזרת הארנק הדיגיטלי המועדף עליהם מכל מכשיר, וכך מספק חוויית תשלום חדשנית – פשוטה כמו הקלקה או נגיעה במסך מגע, בחנויות או באמצעות הטלפון הנייד. אבל מאסטרקארד לא לבד – סמסונג מציעה אפשרות לשלם באופן דיגיטלי דרך הסמארטפונים מתוצרתה, אפל מציעה אפשרות לשלם דרך ארנק דיגיטלי באייפונים. כמו כן ישנה פייפאל ששולטת בתחום התשלומים המקוונים, ויש עוד לא מעט אפשרויות תשלום דיגיטלי.
עם זאת, מבין חברות כרטיסי האשראי מאסטרקארד הייתה אז מהראשונות להשיק ארנק מקוון תחת המותג MasterPass. זה 2015. היום התחרות היא ביט / אפל פיי / גוגל פיי. הפתרון המקוון טוב בארץ (לרשתות וחנויות נבחרות) וגם בחו"ל – הוא היה פעיל אז ב-24 מדינות. זה השקה, לא מפת 2026. לאחרונה הושק גם בגרמניה, בלגיה, הונגריה וטורקיה – וכעת הוא מגיע לישראל. מאז הושק בפברואר 2013, MasterPass היה זמין אז אצל יותר מרבע מיליון קמעונאים. 2015. בדקו היכן מתקבלים ביט ואפל פיי. מספר העסקאות שבוצעו באמצעות MasterPass באירופה גדל בששת החודשים האחרונים בשיעור ממוצע של 40% מדי חודש.
שירות התשלומים של MasterPass מציע לסוחרים דרך פשוטה לקבל תשלומים מארנקים דיגיטליים אשר הונפקו בכל מקום בעולם, הן באתרים והן במכשירים ניידים, כמו גם בעת קנייה בחנות, NFC וטאץ' הם שגרה בקופה כעת, לא "בקרוב". גם QR חי. MasterPass עצמו לא. או על ידי סריקת קוד QR. שירות MasterPass מציע לבנקים, סוחרים ושותפים את האפשרות לפתח את הארנקים הדיגיטליים שלהם, ומבטיח תמיכה של רשת עולמית.
״אנחנו חיים בעולם דיגיטלי, שבו הרגלי הצריכה משתנים במהירות גבוהה, וכן עדים לנקודת מפנה טכנולוגית שלא נראתה כמותה מאז המצאת כרטיסי האשראי המגנטיים", אומר אנדראס המברגר, מנהל מאסטרקארד ישראל. "הצרכנים יכולים כיום לנהל את הקניות שלהם באופן מקוון באמצעות הסמארטפונים שלהם, בעודם נמצאים בכל מקום. מאסטרקארד יצרה פתרון תשלום דיגיטלי אשר מתאים את עצמו להרגלים החדשים, על מנת להמשיך ולפשט את תהליך התשלום למען הצרכנים".
״ישראכרט גאה להיות שותפה להשקת MasterPass של מאסטרקארד בישראל", אומר רונן שטיין, אז מנכ״ל ישראכרט, "הצרכן הישראלי נחשב לצרכן טכנולוגי מתקדם המאמץ במהירות טכנולוגיות ופלטפורמות חדשניות אשר מעניקות לו ערך מוסף. בכתבה נרכשו אז למעלה מ-82% מהצרכנים אונליין. זה, לא סקר 2026, וכעת ישראכרט יכולה להעניק ללקוחותיה חוויית קניות חדשה ולספק להם את הדרך המהירה, הבטוחה והפשוטה ביותר לקניות ברשת״.
הסבר מורחב: איך משתמשים בארנק דיגיטלי בצורה בטוחה
ארנק דיגיטלי חוסך את הצורך להקליד פרטי כרטיס בכל קנייה, ולכן הוא מקטין את החשיפה של המספר. עם זאת, הביטחון תלוי גם בהתנהלות שלכם. כדאי לנעול את הטלפון בקוד או בזיהוי ביומטרי, להפעיל התראות על כל חיוב, ולבדוק את פירוט החיובים באופן קבוע. אם הטלפון אובד, צריך לדעת איך מנתקים את הארנק מרחוק ואיך מודיעים לחברת האשראי. חשוב גם להבין מאיזה כרטיס יורד התשלום, ואם יש עמלות על העברות. משתמשים רבים מחזיקים כמה ארנקים, וכדאי לדעת איזה מהם מחובר לאיזה כרטיס כדי לעקוב בקלות אחרי ההוצאות.
דוגמה להמחשה: נניח שמשתמש מחבר שני כרטיסים לארנק דיגיטלי ומשלם בו 3,000 שקל בחודש. אם הוא מפעיל התראה על כל חיוב, חיוב חשוד של 200 שקל יתגלה מיד ולא בסוף החודש. כך קל יותר לבטל את הכרטיס ולבקש החזר. המספרים להמחשה בלבד.
האם ארנק דיגיטלי בטוח יותר מכרטיס פיזי?
במקרים רבים כן, כי מספר הכרטיס לא נמסר לבית העסק, אבל הביטחון תלוי גם בנעילת הטלפון.
מה עושים אם הטלפון נגנב?
מנתקים את הארנק מרחוק ומודיעים לחברת האשראי.
האם יש עמלה על שימוש בארנק?
בתשלום בבית עסק בדרך כלל לא, אבל כדאי לבדוק עמלות על העברות.
צעדים מעשיים
- נעלו את הטלפון בקוד או בזיהוי ביומטרי.
- הפעילו התראות על כל חיוב.
- בדקו את פירוט החיובים פעם בשבוע.
- שמרו את מספר הטלפון של חברת האשראי במקום נגיש.
כדאי לזכור: הנוחות של תשלום בטלפון גדולה, וכמה הגדרות פשוטות מקטינות מאוד את הסיכון.
שאלות ותשובות
? מה זה ארנק דיגיטלי?
אפליקציה ששומרת את פרטי כרטיס האשראי ומאפשרת לשלם בטלפון, בלי להוציא את הכרטיס. דוגמאות מוכרות הן אפל פיי, גוגל פיי ופייפאל.
? מה הארנקים הנפוצים היום בישראל?
ביט להעברות כספים, אפל פיי וגוגל פיי לתשלום בקופה, ופייפאל לקניות ברשת. ארנקים מוקדמים יותר לא הצליחו להשתלב.
? ארנק דיגיטלי בטוח יותר מכרטיס?
במקרים רבים כן, כי הוא לא מעביר את מספר הכרטיס האמיתי לבית העסק ודורש אימות ביומטרי או קוד. עם זאת, חשוב לנעול את הטלפון.
? האם זה בטוח?
בדרך כלל כן, כי פרטי הכרטיס האמיתיים לא נמסרים לבית העסק. בנוסף, כל תשלום דורש אימות בטלפון.
? מה היתרונות?
נוחות, מהירות וחוויית תשלום בלי כרטיס פיזי. אפשר לשמור כמה כרטיסים באותה אפליקציה.
להרחבה באתר: סמארטפון במקום כרטיס אשראי, מחשבון עמלת המרה בכרטיס אשראי בחו״ל כמ
איך חברת הביומד מאנקיינד מסדרת לחברות תעודות הדל רווח נאה, ולמה זה על חשבונכם?
חברת הביומד האמריקאית מאנקיינד נכנסה אז לבורסה המקומית דרך רישום כפול. זה מ-2015, לא אירוע חי. הבורסה המקומית מעוניינת בחברות שנסחרות בארה"ב והיא פותחת את שעריה לחברות אלו, אבל בינתיים מגיעות לכאן חברות ביומד שלא ממש מצליחות בבורסה האמריקאית (למרות שהן עדיין נסחרות על פניו במחירים גבוהים) ועל הדרך הן מגייסות כספים מתעודות הסל.
איך זה שהן מגייסות מתעודות הסל? ברגע שמדובר בחברה שנכנסת למדדים, קרנות הסל מחויבות להצטייד במניות שנכנסות למדד. תעודת סל אין, בהתאם לשיעור משקלה במדד. יש שתי אפשרויות להצטייד בסחורה – דרך רכישה בבורסה ביום עדכון המדדים, ודרך גיוס פרטי, וזה מה שקרה במקרים האחרונים. החברות הנפיקו אז לתעודות הסל מניות כדי להתכסות בשיעור החשיפה במדד. היום מי שמתכסה זו קרן סל.
למדריך תעודות סל
אבל, יש כאן מספר בעיות – הראשונה, זה אמר אז שהתעודות מתמלאות בחברות ביומד לא ישראליות. ברפורמת המדדים של 2017 נכנסה דרישת זיקה לישראל. כעת עדיין נכנסות חברות ברישום כפול, אבל מי שקונה אותן הוא קרן סל ואפילו בלי זיקה לישראל ועוד בשוויים ככל הנראה גבוהים, ועם סיכון מאוד גבוה. זה מה שרוצה המשקיע בתעודות הסל? כנראה שלא.
בעיה שנייה – על הדרך מנהלי תעודות הסל גוזרים קופון. הנה מה שצמפוי לקרות בהנפקת מאנקיינד. החברה צפוי לגייס סכום העולה על 400 מיליון שקל וההנפקה תתבצע בהנחה של 2% על מחיר השוק. ההנחה הזו הייתה כולה רווח למנהלי תעודת הסל, כי התעודה הייתה חוב של המנפיק. מאז 2018 קרן סל מחזיקה נכסים בנאמנות: הנחה בהנפקה אמורה לשבת בקרן, לא בכיס המנהל. אם הם מקבלים הנחה היא שלהם – לא של המשקיעים, לא של החוסכים, שלהם! וזה אבסורד, הרי הכח שלהם, כח הקנייה שלהם מגיע מהעמיתים האלו, אותם הם אמורים לשרת, וזה אבסורד כי ההנחה הזו משמעה שיתכן מאוד שהמניות בהמשך יירדו, וייתכנסו למחיר ההנחה. ככה זה במקרים רבים, ואם כך – אז הרי שאת המחיר ישלמו המשקיעים בתעודות – מצד אחד על חשבונם מרוויחים את ה-2%, אבל בהמשך יש סבירות משמעותית שהמחיר יירד אלא שאז הן חלק מתיק ההשקעות של תעודות הסל וההפסד בהן מתבטא בהפסד ששל התעודה, משמע הפסד למשקיע!
הכניסה למדדים – מדד ת"א 125 (אז ת"א 100) ומדד ת"א 90 (אז ת"א 75) — הכניסה של מאנקיינד הייתה ב-15 בנובמבר 2015, ומשקלה של מאנקיינד אמור להיות כ-1% בת"א 100 וכ-4% במדד ת"א 75. תעודות הסל עמדו אז לרכוש בהיקף שעולה על 400 מיליון שקל. זה המספר בכתבה, לא נתון 2026. הנחה של 2% תסדר להם רווח של כ-8 מיליון שקל.
גם בהנפקת חברת הביומד האמריקאית ביוטיים נעשה מהלך דומה. החברה שנרשמה כאן נכנסה ישר למדדים המובילים, והיא ניצלה זאת לגיוס הון מתעודות הסל. מדובר על חברה קטנה יותר ממאנקיינד ובהתאמה גיוס קטן יותר. מנהלי התעודות קיבלו אז הנחה וגרפו רווח שהוערך ב-1–2 מיליון שקל. בקרן סל רווח כזה אמור להישאר בקרן.
הסבר מורחב: איך משקיע בקרנות סל יכול להבין מה הוא בעצם מחזיק
מי שמשקיע בקרן סל משקיע באופן אוטומטי בכל המניות שבמדד, גם באלה שהוא לא היה בוחר בעצמו. כשחברה נכנסת למדד, הקרנות קונות את המניה שלה לפי המשקל שלה, גם אם הביצועים העסקיים שלה חלשים. זה לא בהכרח רע, כי זה המחיר של השקעה פסיבית וזולה, אבל חשוב להבין את זה. משקיע שרוצה שליטה רבה יותר יכול לבחור מדדים שהכללים שלהם מתאימים לו, או לשלב בין קרן סל רחבה לבין השקעה ישירה. מה שחשוב הוא לבדוק את הרכב המדד ואת הכללים להכללה בו, ולא להסתפק בשם שלו.
דוגמה להמחשה: נניח שמשקיע מחזיק 40,000 שקל בקרן סל על מדד שבו מניה מסוימת מהווה 2%. החשיפה שלו למניה הזו היא 800 שקל. אם המניה יורדת ב-30%, ההשפעה על התיק היא הפסד של 240 שקל, כ-0.6% מההשקעה. המספרים להמחשה בלבד.
האם אפשר להוציא מניה מסוימת מקרן סל?
לא. הקרן מחויבת למדד, ומי שרוצה שליטה צריך לבחור מדד אחר או להשקיע ישירות.
למה הקרנות קונות מניה חלשה?
כי הן עוקבות אחרי המדד ולא בוחרות מניות לפי שיקול דעת.
איפה רואים את הרכב המדד?
באתר הבורסה ובאתר של מנהל הקרן.
צעדים מעשיים
- בדקו את הרכב המדד שהקרן עוקבת אחריו.
- קראו את כללי ההכללה במדד.
- חשבו את החשיפה שלכם למניות הגדולות במדד.
- שקלו פיזור בין כמה מדדים שונים.
כדאי לזכור: השקעה פסיבית חוסכת עלויות, אבל היא לא פוטרת מהבנה בסיסית של מה שנמצא בתיק.
שאלות ותשובות
? מה מחייב קרן סל להחזיק מניה מסוימת?
הקרן מחויבת לשחזר את המדד, ולכן היא מחזיקה כל מניה שנכנסת אליו לפי משקלה. היא לא שופטת אם המניה טובה.
? איך קרנות הסל מצטיידות במניות שנכנסות למדד?
לפי המדריך, בשתי דרכים: רכישה בבורסה ביום עדכון המדד, או השתתפות בגיוס פרטי של החברה. בגיוס פרטי החברה מנפיקה מניות חדשות ישירות לקרנות.
? מה הבעיה שהמדריך מתאר?
חברות עם ביצועים חלשים בחו"ל נכנסו לבורסה המקומית דרך רישום כפול ונהנו מכספי הקרנות שחייבו לקנות אותן. העלות נופלת בסוף על המשקיעים.
? למה המשקיעים נושאים בעלות?
כשהקרן קונה מניה חלשה בגלל כללי המדד, הירידה במחיר שלה פוגעת בערך היחידות של כל המשקיעים בקרן. זו עלות סמויה שלא מופיעה בדמי הניהול.
? מה צריך לבדוק משקיע בקרן סל?
לפי המדריך, בודקים את הרכב המדד שהקרן עוקבת אחריו, קוראים את כללי ההכללה במדד ומחשבים את החשיפה למניות הגדולות. כדאי לשקול פיזור בין כמה מדדים, כי השקעה פסיבית לא פוטרת מהבנה בסיסית של מה שיש בתיק.
להרחבה באתר: קרנות נאמנות או תעודות סל?, מחשבון דמי ניהול בקרן סל כמה זה עולה בע
ככה לוקחים משכנתא בלי הון עצמי! איך מאפשרים את זה, למה לא מפקחים על זה? אין לנו תשובה – פשוט ככה. אולי זה נוח ומתאים לכל מיני אינטרסנטים, אחרי הכל, מי שלוקח את הסיכון הגדול כאן הם הזוגות הצעירים שלוקחים את המשכנתאות האלו – הבנקים נותנים כי זה העסק שלהם, הלוואת נושאות ריבית, וריבית זה רווח (רווח נאה), א אל תצפו שהם יפקחו על הטריקים הקטנים (והגדולים של המלווים) שנעשים כדי לעמוד במגבלות ההון העצמי.
ח"כ אורלי לוי-אבקסיס מציעה לאפשר לזוגות צעירים לקחת משכנתא בשיעור של 90% מערך הדירה, כלומר להביא לעסקה הון עצמי של 10% בלבד. זה מסוכן, זה גרוע למלווים – הרי מה יקרה כשתהיה טלטלה בשווקים ומחירי הדירות יירדו (אם וכאשר). האנשים האלו יהיו עם הלוואות שעולות על ערך הנכס. זה מסוכן להם וזה מסוכן לבנקים ולמשק. ובכלל, משכנתא של 50% זה שעבוד כמעט לכל החיים, ההכנסות הפנויות של המשפחה מופנות להחזרים השוטפים, אז שיעור של 90% – איך הם יעמדו בזה. וברקע – צריך לזכור, אנחנו בריבית אפסית, כלומר, תשלומים מאוד נוחים על המשכנתא. כאשר הריבית תרים ראש זה כבר סיפור אחר לגמרי. אז אנחנו מדברים על עלייה בהחזרים – האם האנשים יעמדו בזה? ואם ומתישהו זה יקרה) הריבית תעלה משמעותית לכיוון של כמה אחוזים, אז ההחזרים בהתאמה יעלו באופן משמעותי – מישהו שם למעלה, מבין קודקודי הכלכלה, לוקח את זה בחשבון, או שזה סתם ניירות ומספרים בשבילו?
ואם לא די בכך, לוי אבקסיס מדברת ודוחפת אפשרות למשכנתא בשיעור גבוה – 90%. לוי אבקסיס מסבירה שגם כך הלווים לוקחים הלוואות שמשמות כאילו כהון עצמי, ואם כך אז מה זה משנה?
"הגופים האחראים, בנק ישראל, משרד האוצר והבנקים מעלימים עין מהתופעה הנרחבת של זוגות צעירים שלוקחים הלוואות כדי לעמוד בדרישת ההון העצמי המינימלי לצורך קבלת משכנתא לרכישת דירה" אומרתי לוי אבקסיס ומוסיפה כי "וזה לא רק זה, הגופים האלו משתפים פעולה בעקיפין עם התופעה בכך שהם מאפשרים לזוגות צעירים המבקשים ליטול משכנתא לקחת במקביל מהבנק 'הלוואה לכל מטרה', בריבית גבוהה יותר וללא בחינת יכולת ההחזר של ההלוואה. בנק ישראל והאוצר שלחו את הזוגות הצעירים לקחת הלוואות מהמשפחה, מחברים, מאנשים זרים, מחברות כאלה, ומכל מיני גופים, והםמציגים את זה כהון עצמי. אתם יודעים שזה לא הון עצמי, והם משלמים על זה ריבית מטורפת שלא דומה לשום ריבית של משכנתא. אתם סיבכתם אותם בסיכונים מיותרים לחלוטין. אם מישהו חושב שהיום בתוך המערכת, אלו שכבר קיבלו משכנתא, הזוגות הצעירים שכבר קיבלו משכנתאות, ההון העצמי שהם הציגו – זה הון עצמי שלהם, אז או שהוא טיפש או שהוא עיוור".
אם אתם חושבים שאנשים לא מציגים בצורה מעוותת כספים שהם לוו לכל מטרה כהון עצמי – אז אתם טועים. אני היום עומדת לפני משכנתא ומציעים לי כל מיני גופים באישור משרד האוצר, 'רוצה מימון, בואי תיקחי, אנחנו יכולים להעמיד לרשותך הון עצמי, בואי תשלמי איקס אחוזים ריבית'".
זוגות צעירים צריכים להביא הון עצמי של 25% מערך הדירה, ולקחת לכל היותר משכנתא בשיעור של 75% מערך הדירה. רוכשי דירה להשקעה אגב יכולים לקנות דירה כזו עם משכנתא שהיא עד 50% מערך הדירה, ומשפרי דיור לרוב יכולים לקחת משכנתא של עד 705 מערך הדירה. ההוראות האלו יושמו החל משנת 2012 כדי למנוע מינוף גדול ומשכנתא בשיעור גבוה מדי. אבל כאמור זה לא ממש נכון – בפועל, רבים לוקחים הלוואות לכל מטרה ובאים לבנק למשכנתאות כאילו זה חלק מההון שלהם.
גלובס מדווח כי רשות ניירות ערך מתכוונת לאסור מסחר באופציות בינאריות לקהל הרחב. על פי הדיווח יו"ר רשות ניירות ערך, פרופ' שמואל האוזר ואנשי הרשות מתכוונים לאפשר רק למשקיעים מתוחכמים לסחור באופציות בינאריות. משקיעים מתוחכמים הם כאלו שנתנו הסכמה מוקדמת להיחשב כאלה ושעומדים בקריטריונים פיננסים לרבות ששווי הנכסים הפיננסיים שלהם – ני"ע, מזומנים ופיקדונות – עולה על 12 מיליון שקל, ומחזור העסקאות החודשי הממוצע שלהם בחצי שנה האחרונה במכשירים פיננסיים לא נמוך מ-10 מיליון שקל.
הזירות של אופציות בינאריות מאפשרות מסחר בסוגי שונים של אופציות – על מניות, על מדדים ועוד, כאשר בסוף הדרך, האופציות האלו מניבות הכל או כלום; צל"ש או טר"ש. ההשקעה באופציות האלו (ובאופציות בכלל) היא השקעה מסוכנת מאוד (אפשר להפסיד הרבה, אפילו את הכל), מצד שני – אפשר לווסת את סכום ההשקעה, כלומר להשקיע במינון נמוך יותר ולא להיות חשופים באופן מלא/ משמעותי להשקעה.
אופציה בינארית בדומה לאופציה רגילה מאפשרת להרוויח (או להפסיד!) אם ערך של נכס בסיס מגיע לשער/מחיר מסוים. אלא שבעוד שאופציה רגילה היא לרוב לפרק זמן מימוש משמעותי, באופציה בינארית מדובר בטווחי זמן קצרים – זה יכול להיות דקות, שעות, ימים. מעבר לכך, וזה החידוש המשמעותי של האופציה הבינארית האופציה הזו היא זכות לקבל רווח מסוים (שיעור רווח), באם המדד/ המניה תהיה מעל מחיר שבו נכנס המשקיע לעסקה, אך אם המחיר בפקיעת האופציה יהיה מתחת למחיר בעת בו נרכשה האופציה אזי יספוג המשקיע הפסד בשיעור מסוים. כאן, הרחבה והדגמות על אופציות בינאריות.
הבעיה הגדולה של האופציות הבינאריות היא חוסר הסימטריה – תוחלת ההשקעה היא הפסד – אם תרוויחו זה יהיה רווח נמוך יותר מאשר אם תפסידו. זה משתנה בין הזירות ובין האופציות, אבל הצלחה משמעה רווח של 70%, בעוד שהפסד משמעו איבוד של 85% מהכסף. הסיכוי בנקודת זמן מסוימת (כאשר משקיעים) הוא 50% לכל אפשרות, ומכאן שהסיכוי שלכם להרוויח הוא שלילי! זו ככל הנראה הסיבה העיקרית שרשות ניירות ערך מנסה לעשות סדר בתחום ולהוציא את השחקנים החלשים/ הלא מבינים.
בנק לאומי מציע השקעה בפיקדון מובנה שקלי על סל מניות מדיה אמריקאיות. הפיקדון לתקופה של 4 שנים עם קרן השקעה נומינלית מובטחת ומענק מותנה בהתנהגות סל המניות במהלך התקופה. כאן, תוכלו להבין מה היתרונות והחסרונות של פיקדונות מובנים; ובקצרה מדובר במכשיר השקעה סגור למס' שנים עם אפסייד במידה ותרחישים מסוימים מתממשים (וכבר נדגים על הפיקדון המובנה של לאומי על סל מניות המדיה). לפיקדון המובנה יש סיכונים שקשורים בעיקר לטווח הזמן הארוך שבו הכסף סגור ולסיכון המנפיק (הגוף שמנפיק את הפיקדון, אם כי ברוב המקרים הבנקים אחראים על הכסף. היתרון של הפיקדון המובנה בא לידי ביטוי בעיקר בתקופות בהן הריבית נמוכה כי הוא מאפשר לקבל תשואה לא רעה, עם דאונסייד/ הפסד מוגבל.
ההפסד המקסימלי של המשקיע הוא ההפסד הריאלי – לרוב בפיקדונות מובנים הקרן הנומינלית מובטחת והמשמעות מקבלים בסוף הפיקדון את ההשקעה הנומינלית – כלומר, מפסידם את עליית המדד או את חלופות ההשקעה האחרות.
פיקדונות מובנים זוכים לתדמית שלילית, אבל, הם יכולים להיות מכשיר לא רע בתקופות מסוימות, גם עכשיו.
לאומי מציע כאמור פיקדון מובנה על מניות מדיה – Apple Inc,Bank of America Corp ,Alibaba Group Holding Ltd , PalPal Holdings Inc, Chicago Bridge & iron Co. והנה התנאים – לכל מניה נקבע חסם בשיעור של 59% (לא כולל) ביחס למחיר הבסיסי של אותה מניה. במידה ומחיר המניה לא חרג ולא נגע בחסם לאורך כל תקופת הפיקדון, תילקח בחישוב תשואת המניה בפועל (מנקודה לנקודה), חיובית או שלילית. במידה וביום מסחר כלשהו מחיר המניה יחרוג או יגע (ולו פעם אחת) בחסם, תשואת המניה תיקבע בשיעור של 8%למשך תקופת הפיקדון. המענק בגין הפיקדון יחושב לפי סכום התשואות של המניות בסל כפול משקלן היחסי בסל. השתתפות של 100% בשיעור השינוי של סל המניות. בכל מקרה, קרן ההשקעה מובטחת ע"י בנק לאומי בתום תקופת הפיקדון.
יש כמובן אינסוף תרחישים, ושימו לב – עדיף מבחינת המשקיעים בפיקדון המובנה שהמניות יעלו, אבל לא יותר מ-59%, אחרת התשואה מתקבעת על 8%. כמו כן, חשוב להדגיש כי תשואה שלילית גם נספרת ומשתקללת באופן יחסי בתשואה של הפיקדון. כאן, תוכלו לקרוא את כל הפרטים המלאים ותרחישים מפורטים.
חשבונות הבנקים ללא תנועה / חשבונות רדומים הוערכו בכתבה בכ-4 מיליארד שקל. מדובר בכספים של בעלי חשבונות שפשוט ניתקו מגע עם הבנק/ הסניף. אולי זה בגלל שינוי מקום מגורים/ שינוי כתובת; אולי פשוט שכחתם מהחשבון ההיסטורי; אולי זה בגלל פטירה של בעל החשבון, נסיעה לחו"ל – יש הרבה מאוד סיבות אפשריות, אבל מה שבטוח שלהרבה אנשים יש כסף והם כנראה לא יודעים עליו.
אין אפשרות פשוטה ומהירה לאתר חשבון כזה. חשבונות פנסיה וגמל ניתנים לאיתור יחסית מהר – ראו כאן. אבל חשבונות בנקים זה כבר סיפור אחר, איתור פנסיה וגמל קיים; לאיתור חשבון בנק פנו לבנק או לאפוטרופוס הכללי. בינתיים, אנחנו תלויים בחסדי הבנק. בעבר הלא רחוק דיברו על הקמת מאגר מידע מרכזי עם ממשק אינטרנטי, שיכלול נתונים על החשבונות שאין להם דורש. אבל ההקמה הזו התעכבה, והיוזמה של איגוד הבנקים די התמוססה (לפחות בינתיים).
בפועל, היה ניתן לצפות שהבנקים יאתרו את בעלי החשבונות, אבל זה לא ממש קורה. בפועל, כדי לאתר חשבון רדום, תצטרכו לפנות להנהלה של הבנקים במכתבים. מעבר לכך, אם תעשו זאת, אתם תשלמו עמלה כמובן, והיא יכולה להיות גבוה.
התקנות של המפקח על הבנקים מחייבות את הבנקים בנוגע לחשבונות שנותק בהם הקשר עם הלקוח למעלה מעשר שנים, לדווח עליהם לאפוטרופוס הכללי. מעבר לכך, המפקח על הבנקים הורה לבנקים להשקיע יותר מאמץ בחיפוש בעלי החשבונות. כמו כן, יידרשו על פי טיוטא שהוציא המפקח על הבנקים (ועדיין לא יושמה) למסור בדוחות הכספיים השנתיים את מספר החשבונות ללא תנועה הקיימים בכל בנק והסכומים המצויים בהם.
בינתיים, דממה – כ-220 אלף חשבונות כאלו צוינו בכתבה כמחכים לבעלים, בהיקף כ-4 מיליארד שקל.
אז מה צריך לעשות כדי שגם במערכת הבנקאית בדומה לגופים המוסדיים יאפשרו לציבור לחפש את הכסף שלהם? נראה שהמכשולים הגדולים עכשיו הם דרישות רגולטוריות שקשורות לאבטחת מידע ולזיהוי והזדהות של הלקוחות מול המערכת הבנקאית. זה ייפתר,בינתיים תוכלו לפנות ישירות להנהלות של הבנקים. זה מעט מתיש, אבל זה הכסף שלכם.
הסבר מורחב: איך מונעים מצב שבו כסף נשכח בבנק
הדרך הפשוטה להימנע מחשבון רדום היא לנהל רשימה מסודרת של כל החשבונות, הפיקדונות והחסכונות של משק הבית. ברשימה כדאי לרשום את שם הבנק, מספר הסניף והחשבון, ופרטי איש קשר. כשעוברים דירה, צריך לעדכן את הכתובת בכל הבנקים, ולא רק בבנק הראשי. חשוב גם שבני המשפחה הקרובים ידעו איפה הרשימה נמצאת, כדי שבמקרה פטירה יהיה קל לאתר את הכספים. חשבונות קטנים שאין בהם שימוש כדאי לשקול לסגור, כי חלקם גובים עמלות ושוחקים את היתרה לאורך זמן.
דוגמה להמחשה: נניח שבחשבון ישן נשארו 5,000 שקל, והבנק גובה עמלה של 10 שקל בחודש על ניהול החשבון. אחרי עשר שנים העמלות יכולות להגיע ל-1,200 שקל, והיתרה תשחק בהתאם. סגירת החשבון או העברת היתרה חוסכות את ההפסד הזה. המספרים להמחשה בלבד.
איך מוצאים חשבון ישן?
פונים לבנק עם תעודה מזהה, ובמקרה של יורשים גם עם צו ירושה.
האם הבנק מודיע על חשבון רדום?
הבנקים נדרשים לפעול לאיתור בעלי החשבון, אבל כדאי לא לסמוך רק על זה.
מה עושים עם פיקדון ישן?
בודקים את התנאים, ולרוב כדאי להעביר אותו לחשבון פעיל.
צעדים מעשיים
- הכינו רשימה של כל החשבונות והחסכונות.
- עדכנו כתובת בכל הבנקים כשעוברים דירה.
- ספרו לבני המשפחה איפה הרשימה נמצאת.
- סגרו חשבונות שאין בהם שימוש.
כדאי לזכור: כמה דקות של סדר חוסכות לבני המשפחה חיפוש ארוך ומתיש.
שאלות ותשובות
? מתי חשבון נחשב רדום?
כשאין בו פעילות ביוזמת הלקוח לאורך תקופה ממושכת שנקבעה בחוק. אז הבנק מסמן אותו ומעביר עליו דיווח.
? איך מגלים חשבון של קרוב משפחה שנפטר?
אפשר לפנות לבנקים עם צו ירושה או צו קיום צוואה. כדאי לבדוק גם את מאגר האפוטרופוס הכללי.
? האם הכסף בחשבון רדום עלול להיעלם?
לא, הכסף נשאר בבעלות בעליו, אבל אחרי תקופה ארוכה הוא עשוי לעבור לאפוטרופוס הכללי. גם משם אפשר לתבוע אותו.
? מתי בנק חייב לדווח לאפוטרופוס הכללי?
על חשבונות שנותק בהם הקשר עם הלקוח במשך שנים רבות. המפקח גם הורה לבנקים להשקיע יותר בחיפוש בעלי החשבונות.
? מה המכשול המרכזי באיתור חשבונות בנק נשכחים?
לפי המדריך, אין מאגר מרכזי נוח שבו הציבור יכול לחפש בעצמו, כמו בפנסיה ובגמל. בינתיים פונים לבנק או לאפוטרופוס הכללי.
להרחבה באתר: עמלות בנקים – על מה משלמים? ואיך ניתן לחסוך בהן!, מחשבון פיקדון
וועדת הכספים אישרה הפחתת שיעור מס שבח על מכירת קרקע פרטית שיש לגביה תוכנית בניה של 8 דירות לפחות. שיעור המס יהיה קבוע ואחיד – 25%. המס המופחת על קרקעות יהיה הוראת שעה נשים 2016 עד 2018 ומטרתו לעודד מכירת קרקעות פרטיות כדי להגדיל את היצע הדירות למגורים.
יו"ר ועדת הכספים, ח"כ משה גפני אמר בהקשר זה – "כמו תוכניות פרטניות אחרות שיושמו בזמן האחרון, המהלך חייב להיות חלק ממכלול כולל של פעולות להוזלת הדיור". רפרנט שיכון באגף תקציבים באוצר, צחי דוד, אמר – "חלק משמעותי מאוד מהקרקעות לשיווק לצורך בנייה למגורים הן קרקעות בבעלות פרטית ולכן כבמטרה להגדיל את היצע הדיור, נכון לעודד מכירת זכויות של יחידים בקרקעות. המבצע הקודם שנעשה בנושא ב2011, הביא ל-70 עסקות ומעל 1,400 יחידות דיור. זה לא גורם שום נזק או פגיעה בהכנסות המדינה באופן משמעותי. ההצעה הנוכחית תביא הרבה יותר עסקות עקב שורת הקלות לבעלי הקרקעות".
ההטבה לבעלי הקרקעות תיושם באופן ליניארי בהתאם למימוש הזכויות בקרקעות. ולא יהיה סף מסוים שרק ממנו תינתן ההטבה.
מס שבח, נזכיר, עבר תהפוכות של ממש בשנים האחרונות כשהחל מ-2014 חלה חובה לשלם מס שבח על רווח בעת מכירת דירה. עד אז, מי שמכר שתי דירות בטווח של ארבע שנים (מכירת דירה אחת לארבע שנים) היה פטור מתשלום מס. החל מ-2014 הפטור חל רק על מי שב-18 חודשים האחרונים לא החזיק יותר מדירה אחת. כאן, תוכלו לקרוא את מדריך מס שבח המלא
ריבית המשכנתא הצמודה למדד בחודש אוקטובר עלתה בממוצע ב-0.1% ל-2.47% – כך עולה מנתוני בנק ישראל. הריבית הצמודה עלתה בכ-0.5% בחמישה החודשים האחרונים.
ריבית המשכנתא עדיין נמוכה בראייה ארוכת טווח בשל ריבית בנק ישראל הנמוכה, אך היא מרימה ראש בחודשים האחרונים, על רקע המשך הביקושים לדירות ועל רקע ההערכות כי הריבית בחודשים האחרונים הגיעה לשפל. הריבית הצמודה לתקופת משכנתא העולה על 25 מתקרבת ל-3% (2.95%), והריבית הצמודה לתקופה הפופולארית של 20 עד 25 שנה הגיעה ל-2.9% (דווקא ירידה קלה לעומת חודש שעבר – 2.92%). הריבית ליתר התקופות עלתה, כאשר הריבית הנמוכה ביותר היא לתקופה של 5 עד 10 שנים – 2.01%, לעומת 1.87% בחודש הקודם.
הנה ריכוז ריבית המשכנתא הצמודה לתקופות שונות (לחצו להגדלה) –
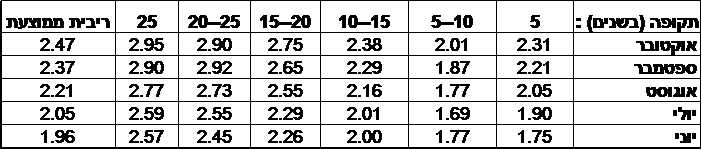
במקביל לריבית הצמודה, מפרסם בנק ישראל קובץ נתונים על ריבית המשכנתא השקלית. בפועל, משכנתא בריבית שקלית ומשכנתא בריבית צמודה הן מסלולי המשכנתא הנפוצים- כאן הרחבה על מסלולי ריבית משכנתא (לרבות מדריכים, עדכונים ותחזיות).
על כל פנים, גם הריבית השקלית בעלייה, אם כי, עלייה פחות דרמטית מהריבית הצמודה. הריבית השקלית שהינה ממוצע של הריבית השקלית המשתנה והריבית השקלית הקבועה לכל התקופות, עלתה בחודש אוקטובר ל-2.5% לעומת 2.46% בחודש הקודם, ולעומת כ-2.2% בשפל שהיה לפני ארבעה חודשים.
ריבית המשכנתא השקלית הגבוה ביותר היא לתקופה הארוכה ביותר (25 שנה ומעלה) – ריבית שקלית של 4.18% והריבית לטווח של 20 עד 25 שנה היא 4.01%.
הנה ריבית המשכנתא השקלית לתקופות שונות (לחצו להגדלה) –
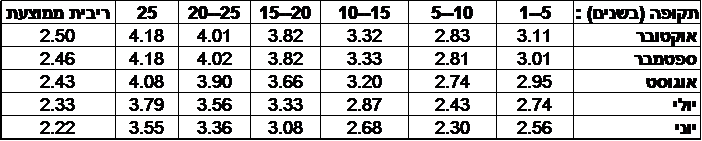
רכשתם דירה – מתי לקחת את המשכנתא? ואיך זה קשור למדד תשומות הבניה?
מעבר לריבית עצמה ולבחירת מסלולי המשכנתא, רוכשי דירות מתלבטים בעיתוי לקיחת הדירה. ברכישת דירות מקבלן, חלק מהכסף אמור להימסר בתחילת הדרך, אבל במהלך תקופת הבנייה ובסיומה משולמים יתר התשלומים. מדובר על פרק זמן שיכול להיות ממושך – שנה ואפילו יותר. ואז עולה השאלה, מתי לקחת את המשכנתא – בתחילת הדרך, במהלך התקופה, בסוף (עם מסירת הדירה)?
התשובה תלויה כמובן בהון העצמי שיש לכם. אם אתם מצליחים לשלם את החלק הראשון/ תשלום ראשון בהון עצמי, במקרים רבים עדיף לדחות את לקיחת המשכנתא (ולחסוך את הריבית). אבל, מה קורה בהמשך, כלומר אחרי שסיימתם את ההון העצמי (ומקורות המימון שהם לא משכנתא) – האם כדאי לרוץ ולשלם לקבלן מהר, או לחכות עד הסוף. ובכן, תמיד, כדאי לחלק תשלומים על פני ביצוע העבודה (ועל אחת כמה וכמה ברכישת דירה), אבל מבחינה כלכלית זה תלוי במדד תשומות הבניה – מדד תשומות הבניה הוא המדד לפיו מחושבת ההצמדה בעת רכישת דירה חדשה. כאשר אתם חייבם כסף לקבלן, ברוב הגדול של המקרים התשלומים העתידיים צמודים למדד תשומות הבניה. המשמעות היא שככל שהמדד גבוה כך תצטרכו לשלם יותר, ולכן, אם הריבית על המשכנתא נמוכה יותר מציפיות עליית מדד תשומות הבניה, אז כלכלית עדיף להקדים את התשלומים לקבלן. דגש על כלכלית, כי במקרים רבים רוכשים מעדיפים לשלם בסוף בשביל השקט הנפשי שלהם (לוודא שהכל גמור ורק אז לשלם חלק מרכזי מהכסף). מנגד, אם צפוי מדד תשומות נמוך או שלילי בחודשים הקרובים, אז עדיף לדחות את התשלומים לקבלן (באם ניתן); הנה תחזית מעודכנת – מדד תשומות הבניה צפוי לרדת!
מתחילת השנה עלה מדד תשומות הבניה ב-0.5% (0.2% באוגוסט) , כאשר בתקופה זו נרשם מדד מחירים לצרכן שלילי. בשנים קודמות מדד תשומות הבניה עלה יותר מאשר מדד המחירים לצרכן, ונראה שזה יחזור על עצמו (אפילו ביתר שאת) גם השנה. הנה קצת היסטוריה – מדד מחירי תשומות הבניה עלה בשנת 2011 ב-3.7% גבוה משמעותית מהעלייה במדד המחירים לצרכן שהסתכמה ב-2.2%; מדד תשומות הבניה בשנת 2012 עלה ב-3.3% כפול ממדד המחירים לצרכן; מדד תשומות הבניה ב-2013 עלה ב-1.4% בעוד מדד המחירים לצרכן עלה ב-1.8%; ובשנת 2014 עלה מדד תשומות הבניה ב-0.8% בעוד שמדד המחירים לצרכן דווקא ירד.
שיקול חשוב נוסף בעיתוי לקיחת המשכנתא הוא הציפיות לגבי הריבית – במקרים שבהם ישנן ציפיות לעליית ריבית משכנתא כדאי לסגור כמה שיותר מוקדם, אחרת, מפספסים את הריבית הנמוכה.
עדכון אוקטובר 2026: הנתונים בכתבה לקוחים מדוח מבקר המדינה לשנים 2009–2015, והם משקפים את אותה תקופה. גם היום שכירים עם יותר ממקור הכנסה אחד יכולים לבקש החזר על דמי ביטוח ששולמו ביתר. ההסבר המלא נמצא במדריך תיאום דמי ביטוח לאומי לשכירים עם יותר ממקור הכנסה אחד, ואת החיוב הצפוי אפשר לבדוק במחשבון ביטוח לאומי – כמה משלמים לאורך הקריירה.
ביטוח לאומי חייב לכם כסף! אתם חייבים לקרוא את ההמשך. אם אתם צעירים, חיילים, אחרי צבא, זוגות צעירים, משפחה עם ילדים – זה חשוב לכולם. אתם עושים כל מה שצריך, מתנהגים לפי הספר – הולכים לצבא, לומדים, עובדים, משלמים מיסים, משלמים ביטוח לאומי. אבל כשצריך לקבל ולא לשלם זה כבר הופך למסובך – 1 מיליארד שקל של חובות מחזיק הביטוח הלאומי ולא משלם בגלל עניינים טכניים/ בירוקרטיים.
לא חסר דוגמאות – אתם עובדים בשתי עבודות, מגיע לכם תיאום ביטוח לאומי (כמו תיאום מס) אתם צריכים לשלם פחות ביטוח לאומי על המשכורת הנוספת. אבל מי בכלל יודע על זה, ואם כבר יודעים אנשים רבים חוששים מהתהליך הבירוקרטי. והתוצאה – אלו שעובדים בעבודה שנייה ומי אלו – בדרך כלל מי שצריך עבודה נוספת, אותם אנשים שאין להם. אז אותם אנשים שאין לה שהביטוח הלאומי אמור לדאוג להם, עושה להם את החיים קשים ומסובכים, ומחייב אותם בפועל בביטוח לאומי גבוה. כמה שוכבים מאות מיליונים בקופה של הביטוח הלאומי והכסף שייך לכם – שילמתם יותר מדי. אבל לרוב זה אבוד, חוקית ניתן לקבל כספים שביטוח לאומי חייב שנה לאחור, אלא אם מדובר על קצבת זקנה ועוד חריגים ואז זה 4 שנים לאחור. פרקטית – אנשים לא באמת תובעים את המגיע להם. כאן תוכלו לקרוא על הזכויות שלכם בביטוח לאומי.
ביטוח לאומי לא משלם ומחזיר כספים לציבור!
וזו רק דוגמה – יש נוספות – מילואימניקים שלא מקבלים את המגיע להם; מקבלי קצבת זקנה שעובדים ומשלמים ביטוח לאומי והם פטורים מכך (13,000 איש זכאים לפטור ולא מקבלים אותו); יולדות שאיכשהו נעלמות מהמסך של ביטוח לאומי ולא מקבלות דמי לידה ועוד ועוד.
מבקר המדינה יוסף חיים שפירא פרסם במסגרת הדוח השנתי פרק רחב על ביטוח לאומי ועל הזכויות שלנו, הזכויות הלא ממוצות שלנו האזרחים. זה ארוך, ניסינו פה ושם לתמצת ולרכז את העיקר, זה חשוב וממולץ מאוד לקריאה, ויש כאן מסקנות מאוד קשות – הראשונה, המוסד לביטוח לאומי אולי מלא בכוונות טובות, אבל בפועל רבים דווקא מהשכבות שצריכות את עזרתם לא מקבלים עזרה מספקת ונופלים בין הכיסאות. השנייה – אתם צריכים להילחם על הזכויות שלכם. זה לא הוקוס פוקוס וקיבלתם. צריך להגיש אקטיביים, צריך להגיש במקרים רבים תביעה, צריך לברר באופן שוטף מה הסטטוס של התביעה, לברר את זכויותיכם ואת השינוי שחל בהם.
דוח המבקר האחרון אינו הראשון שמטיח ביקורת כלפי המוסד לביטוח לאומי (והוא גם לא יהיה האחרון), אנחנו נעדכן באופן שוטף בפעולות שעושה הביטוח הלאומי כדי להפנים את התקלות/ בעיות ובכלל בכל הקשור לזכויות שלכם מול הביטוח הלאומי.
ונצלול לעיקרי דוח המבקר – "המבחן האמיִתי להגשמתן של זכויות האדם הוא ההגנה על זכויותיהן של השכבות הללו", נכתב בדוח המבקר "ועל יסוד מדיניות זו הוכן דוח זה, שעניינו הנגשת הזכויות החברתיות ומיצוין. הבטחת הצדק החברתי אינה תלויה רק בעצם קיומן של זכויות חברתיות, אלא גם במימושן והענקתן לכלל הזכאים להן. יישום יעיל של תכנית חברתית שגלומה בה זכות מסוימת מחייב מיצוי מלא ככל האפשר של הזכות. בפועל בשל חסמים כגון אי-הכרה של הזכויות ושל האפשרויות וההסדרים הקיימים, ביורוקרטיה ואי-ידיעת השפה, רבים אינם ממצים את זכויותיהם, ובייחוד בני השכבות החלשות, הזקוקים להן במיוחד. חסמים למיצוי הזכויות עלולים אפוא להביא לידי הגדלת הפערים בחברה.
ביטוח לאומי לא מודיע לאזרחים מה הזכויות שלהם!
"גופים ציבוריים רבים מעניקים זכויות מגוונות מתוקף חוקים או תקנות. מורכבותן של כמה מן הזכויות הללו מקשה על אזרח מן השורה להכיר את כל זכויותיו ואת התנאים לקבלתן. על הרשות הציבורית חלה חובה לממש את הזכות ולתת אותה לזכאים לה, וכנאמן הציבור ראוי שהיא תספק לציבור לכל הפחות מידע על עצם קיום הזכות ועל התנאים לקבלתה באופן מלא ושקוף. לשם כך ראוי שהרשות הציבורית תנקוט פעולות שמטרתן הסרת חסמים העומדים בפני הזכאי כדי שיוכל לממש את זכויותיו. אולם בכך לא די, ראוי שרשות ציבורית שיש ברשותה מידע על זכות שנוצרה לזכאי ברשות אחרת, פעמים כיוון שזכות שנותנת רשות ציבורית אחת כרוכה בזכות שנותנת רשות ציבורית אחרת, תנקוט פעולות כדי ליידע את הזכאי על כך. מן הראוי גם שהמדינה תפעל בשיטתיות להנגשת מידע על זכויותיהם של אזרחיה כדי שהזכאים יהיו מודעים לזכויותיהם ויוכלו לפנות לרשויות המעניקות אותן כדי לממשן. הדברים מקבלים משנה חשיבות בכל הנוגע לקצבאות קיום, אשר נועדו לסייע להבטחת קיומו הבסיסי של הזכאי ומימוש זכותו החוקתית לחיים בכבוד".
המבקר – הביטוח הלאומי חייב 1 מיליארד שקל לציבור!
המבקר בדק באופן מצומצם וחלקי את הזכויות של הציבור, למעשה את אי מיצוי הזכויות של הציבור. הבדיקה המצומצמת העלתה כי בארבעה תחומים שנבדקו היו זכויות לא ממוצות ת בשווי של לפחות 300 מיליון שקל. סכום שלא הועבר כנדרש לזכאים לכאורה – "כ-80 מיליון שקל נגבו על פי אומדן ביטוח לאומי (בט"ל)ביתר כדמי ביטוח ממבוטחים שעבדו אצל יותר ממעסיק אחד ; כ-84.6 מיליון ש"ח נגבו על פי אומדן בט"ל ביתר כדמי ביטוח משכירים המקבלים קצבת זקנה ; כ-100 מיליון ש"ח לא הועברו לזכאים לקצבת אבטלה ; וכ-35 מיליון ש"ח לא הועברו לזכאיות לקצבת דמי לידה", מעדכנים אנשי המבקר, "נוסף על כך, על פי הערכות בט"ל, אשר שנויות במחלוקת מול צה"ל, כ-670 מיליון ש"ח לא הועברו לזכאים לגמלת מילואים . אם כוללים בחישוב את נתוני אי-המיצוי של גמלת המילואים, על פי הערכות בט"ל, אזי שווי הזכויות הכספיות שלא הועברו כנדרש לזכאים לכאורה הוא כמיליארד ש"ח. משרד מבקר המדינה פעל להביא את צה"ל ובט"ל לבחון יחד את הנושא ולנסות ליישב את המחלוקת העובדתית שהתעוררה ביניהם בעקבות ממצאי הביקורת". בינתיים לא נראה שמשהו דרמטי לטובה התרחש בעניין.
אבל צריך גם להסתכל על חצי הכוס המלאה – "בשנים האחרונות פועל בט"ל למיצוי זכויות המבוטחים על פי גישה יוזמת ופרואקטיבית: הוא פונה למבוטחים רבים כדי שיגישו תביעה; משלם למבוטחים, על פי נתוניו, יותר ממיליון תשלומים אוטומטיים בקצבאות השונות בלי לדרוש הגשת תביעה; ומקל הליכים ביורוקרטיים להגשת תביעות. כמו כן בט"ל משקיע משאבים רבים בבניית כלים וטכנולוגיות שיאפשרו לו להגדיל את מספר הקצבאות שישולמו באופן אוטומטי".
משנת 2008 בודקים בביטוח לאומי את היקף התופעה של אי-מיצוי הזכויות, ורק לגבי חמש קצבאות. אבל, הבדיקה לא נותחה ולא יושמה הלכה למעשה כדי לשפר את מיצוי הזכויות. אז מה שווה הבדיקה הזו? לא ברור.
"בשנים האחרונות פועל בט"ל בדרכים שונות להגדלת שיעור מיצוי הזכויות, בין היתר באמצעות פנייה יזומה לאזרחים כדי שיגישו תביעות לקבלת קצבאות, אך הוא אינו משתמש ביעילות במידע הרב והמקיף שבמאגרי המידע שלו. לו עשה זאת, יכול היה להביא לידי הגדלת שיעור מיצוי הזכויות, בהן זכויות לקבלה של גמלת מילואים, דמי לידה והחזר דמי ביטוח לשכירים שעבדו אצל יותר ממעסיק אחד ולשכירים המקבלים קצבת זקנה.
"העברה ישירה של מידע בין הגופים הציבוריים מאפשרת לקבל מידע מהימן ומעודכן ובכך מסייעת לאתר זכאים לכאורה שטרם מיצו את זכויותיהם. כך למשל אחת הזכויות המשמעותיות לשכבות החלשות היא סיוע בשכר דירה שמעניק משרד הבינוי. לסיוע כזה זכאים, בין היתר, חסרי דירה המקבלים קצבת הבטחת הכנסה או קצבת נכות מבט"ל. כ-16,000 מקבלי קצבת הבטחת הכנסה וכ-34,000 מקבלי קצבת נכות אינם בעלי דירה, אינם גרים בדיור ציבורי ואינם מקבלים סיוע בשכר דירה. בביקורת עלה כי למשרד הבינוי אין נתונים לגביהם, ולכן הוא אינו יכול לפנות אליהם כדי לנסות להביא לידי מיצוי זכויותיהם.
"מערכת הבריאות אינה מנגישה לחולים ובני משפחותיהם מידע על זכויות באופן שיטתי ומלא, וספק אם כלל החולים, ובייחוד חולים במחלות קשות, מקבלים מידע שיטתי ומקיף על זכויותיהם. בפועל המידע מונגש, בין היתר, על יסוד שיוך מגזרי (למשל הנגשה ייעודית לאזרחים ותיקים), תפיסת השירות של קופת החולים או בית החולים ומספר המשרות של העו"סים בבית החולים או בקופת החולים.
"יש מדינות שמנגישות מידע על זכויות ושירותים שהן מעניקות באמצעות אתרי אינטרנט ממשלתיים ייעודיים . בישראל אין אתר אינטרנט ממשלתי אחוד המרכז את הזכויות הניתנות לאזרחים. בהיעדר אתר שכזה, ארגוני המגזר השלישי מנסים להציע מענה בעניין זה ומציגים באתריהם מידע על אודות הזכויות והשירותים הממשלתיים.
"על אף הפעילות הרבה של בט"ל להגדלת שיעור מיצוי הזכויות, עליו להרחיב עוד את פעילותו בנושא ולהסדירה, ובכלל זה מוצע כי הוא ישלב בתכניות העבודה שלו מחקרים בדבר שיעורי מיצוי זכויות; ינתח את הממצאים; יבחן מהם החסמים למיצוי הזכויות; וישלב בתכניות העבודה פתרונות להסרת החסמים ודרכים להגדלה של שיעורי מיצוי הזכויות באופן יזום. מאחר שאחד החסמים העיקריים למיצוי זכויות הוא דיווח מאוחר של מעסיקים על הכנסות עובדיהם, סוגיית הדיווח החודשי של המעסיקים על שכרו של כל עובד בנפרד צריכה למצוא את פתרונה לאלתר. דיווח כזה נחוץ גם למניעת היווצרות חובות כלפי בט"ל. נוסף על כך, על בט"ל לסיים להטמיע מודל שירות יעיל בסניפים, שיביא לידי הגדלה של שיעור מיצוי הזכויות בקרב הפונים אליהם, ולמצוא את הדרכים להגדיל את שיעור מיצוי הזכויות בקרב אזרחים הפונים למוקד התמיכה הטלפוני.
"אשר למיצוי גמלת המילואים ראוי כי בט"ל וצה"ל יגבשו פתרונות, אם לטיוב בסיס המידע שברשותם ואם להגדלת שיעור המיצוי, בין היתר באמצעות פנייה יזומה למי שטרם מיצו את זכותם. כמו כן יש לבחון דרכים לשיתוף משרד הבינוי במידע שברשות בט"ל, במגבלות הקבועות בחוק הגנת הפרטיות, התשמ"א-1981, כדי להגדיל את שיעור מיצוי הזכות לסיוע בשכר דירה.
"על משרד הרווחה לקבוע כללים ושיטות שינחו את העו"סים במחלקות הרווחה כיצד לסייע למטופליהם למצות את זכויותיהם, וראוי כי הוא יספק להם כלים מתאימים למילוי משימה זו. נוסף על כך, ראוי כי משרד הרווחה יבחן עם הרשויות המקומיות את הדרכים לרכז תקציבים ולפרוש ביעילות מרכזים למיצוי זכויות ברחבי הארץ. מוצע כי בשלב הראשון יופעלו המרכזים ברשויות מקומיות שחלק ניכר מאוכלוסייתן חי בעוני. גם משרד הבריאות נדרש לבחון כיצד אפשר לרכז משאבים להנגשת מידע על זכויות, ולקבוע את הדרכים היעילות להנגשתו. כמו כן ראוי כי הוא יקבע את הפעולות המינימליות שעל בתי החולים וקופות החולים לבצע להנגשת מידע על זכויות, בייחוד לנוכח המשאבים המוגבלים העומדים לרשות מערך השירות לעבודה סוציאלית בבית החולים או בקופת החולים למשימה זו".
הבעיה שהדוח של המבקר האחרון לא שונה מהותית מהדוח הקודם. אז עכשיו נעשים מהלכים חוקתיים כדי שביטוח לאומי יקבל באופן חודשי את רשימת כל העובדים מהמעסיקים ואת ההפרשות שנעשו להם, וכך תהיה יותר שליטה, יותר פיקוח, יותר בקרה. כך ידעו מיד ולא שנה או שנה וחצי אחרי מה הזכויות של כל אחד והאם שולם עבורו ביטוח לאומי, כך ידעו גם לגבי הצד השני של המטבע – החובות לביטוח לאומי ויש הרבה שלא משלמים ביטוח לאומי (החוב מסתכם בין 1 ל-2 מיליארד שקל!). ככה יוכלו לאתר את אותם זקנים שעובדים ולא צריכים לשם ביטוח לאומי, ככה לא יהיו טעויות בקשר למענק דמי לידה ועוד. ועדיין – נראה שזה לא מה שיפתור את הבעיה. זה רק חלק מהפתרון הכולל להנגשת המידע לציבור. אבל למה בעצם לדרוש מהציבור להגיש תביעה, למה שזה לא יעשה אוטומטית, למה לגבות מעובד שמקבל קצבת זקנה ביטוח לאומי, למה שאוטומטית לא ניתן יהיה לקבל את התשלום ממנו, או שמיידית זה יחזור אליו?
כך או אחרת, מבקר המדינה מצביע על כך שאי מיצוי זכויות אינו בעיה מקומית אלא גלובלית, אם כי בארץ זו בעיה חריפה במיוחד – "מחקרים במדינות רווחה בעולם העלו בעיה חמורה של אי-מיצוי זכויות בתחומים מגוונים כגון ביטוח אבטלה, הבטחת הכנסה וביטוח נפגעי עבודה . בבדיקה שנעשתה במדינות ה-OECD נמצא כי שיעורי המיצוי של קצבאות סלקטיביות , דוגמת תכניות סעד (כגון הבטחת הכנסה) וסיוע בדיור, הם כ-80%-40% בלבד, ואילו בתכניות ביטוח אבטלה שיעורי המיצוי הם כ-80%-60% . אשר לישראל – 'במהלך השנים לא נעשה מאמץ שיטתי ועקבי להעריך את היקפה של תופעת אי המיצוי. עם זאת, סביר להניח כי הבעיה קיימת גם בישראל'.
אי-מיצוי של גמלת מילואים ואי החזר של דמי ביטוח
גמלת מילואים: לפי חוק הביטוח הלאומי – מי ששירת שירות מילואים פעיל זכאי לגמלת מילואים בעד ימי שירותו. בט"ל משלם את הגמלה מכספים שמעביר לו משרד הביטחון, לפי טופס 3010 שמקבל החייל מצה"ל בתום שירות המילואים. על פי רוב חייל שהוא עובד שכיר מקבל מהמעסיק את התשלום בעד ימי השירות, והמעסיק מגיש תביעה להחזר התשלום מבט"ל.
"לפי נתונים שהתבקש בט"ל להעביר למשרד מבקר המדינה, בשנים 2012-2008 לא מיצו חיילי מילואים או מעסיקיהם את זכותם לקבל תשלום מבט"ל בעבור כמיליון ימי מילואים בכ-435,000 תקופות מילואים (75% מהתקופות הן בין חצי יום ליומיים). על פי חישוב של בט"ל לתגמול ממוצע על יום מילואים, בט"ל לא שילם בתקופה האמורה כ-670 מיליון ש"ח בעבור ימי מילואים שבוצעו.
"בתשובותיו למשרד מבקר המדינה מדצמבר 2014 ומפברואר 2015 ציין צה"ל כי התשלום של בט"ל לחיילי המילואים הוא מידי, מתבסס על טופס 3010 בלבד ואינו תלוי בגורם כלשהו. אשר לנתונים שקיבל משרד מבקר המדינה מבט"ל בדבר היקף אי-המיצוי של גמלת המילואים ציין צה"ל, כי מכיוון שגמלת המילואים היא תחליף לשכר של חייל המילואים, כמות ימי המילואים (שהתגמול בעבורם לכאורה לא נדרש על ידי משרתי המילואים או מעסיקיהם) נראית על פניו תמוהה; הוא הוסיף כי אינו מסכים עם בט"ל על נתונים אלה, ולטענתו הם חסרי בסיס. עוד ציין צה"ל כי לפי חישוב שלו, התשלומים שהועברו לבט"ל בעבור גמלת מילואים בשנים 2013-2009 תואמים לסכומים שהיה עליו להעביר לעניין זה למעט פער של 4 מיליון שקל. אז לאן נעלם הכסף? מה זה ההפרש הענק הזה? איפה בעל הבית שיגיד לנו מה בעצם קורה כאן?
החזר דמי ביטוח לשכירים בשל גביית יתר
כל תושב ישראל בן 18 ומעלה חייב לשלם דמי ביטוח לאומי. בעבור עובד שכיר מעביר מעסיקו לבט"ל דמי ביטוח המחושבים על פי משכורתו. תשלום דמי הביטוח לעובד שכיר מחולק לשתי מדרגות – 3.5% מחלק ההכנסה שעד 60% מהשכר הממוצע במשק ו-12% מחלק ההכנסה (השיעורים בזמן כתיבת הדוח; ב-2026: 4.27% עד 7,703 ש"ח ו-12.17% מעליו) שמעל 60% מהשכר הממוצע במשק עד ההכנסה המרבית לתשלום דמי ביטוח . עובד שכיר המועסק אצל כמה מעסיקים נדרש להצהיר לפני כל מעסיק על היותו מעסיק עיקרי או משני בעבורו. אם העובד אינו ממציא למעסיק המשני אישור מבט"ל על תיאום דמי הביטוח, על המעסיק המשני לנכות שיעור מלא של דמי ביטוח מכל שכרו של העובד . אם הסכום שנוכה בפועל גבוה מסכום דמי הביטוח המתואמים, יש לעובד יתרת זכות בבט"ל בשווי ההפרש שבין שני הסכומים והוא זכאי לקבל
בביקורת של מבקר המדינה נמצא כי בכל אחת מן השנים 2012-2009 כ-30,000 מבוטחים שכירים (בממוצע) שעבדו אצל יותר ממעסיק אחד והיו זכאים לתשלום מופחת של דמי ביטוח (3.5%) , לא מיצו את זכותם להחזר דמי הביטוח. יודגש כי רוב השכירים הללו שייכים לשכבות החלשות באוכלוסייה. "על פי אומדן בט"ל, דמי הביטוח העודפים שנגבו מהם בארבע השנים האמורות מסתכמים בכ-80 מיליון שקל".
גביית דמי ביטוח ממקבלי קצבת זקנה
מבוטח שהגיע לגיל שנקבע בחוק זה זכאי לקצבת זקנה. לקצבת זקנה זכאי גם מבוטח לפני הגיל המוחלט ולאחר גיל הפרישה מעבודה אם הכנסתו אינה גבוהה מן ההכנסה המרבית שנקבעה (קצבת זקנה בגיל המותנה). עובדים שזכאים לקצבת זקנה הן בגיל המוחלט והן בגיל המותנה פטורים מתשלום דמי ביטוח מהכנסתם מעבודה. "בביקורת נמצא כי בכל אחת מן השנים 2012-2009 כ-13,000 שכירים בממוצע שקיבלו קצבת זקנה לא מיצו את זכותם לפטור מתשלום דמי ביטוח . על אף הפטור, בשנים האמורות גבה בט"ל משכירים אלו, על פי אומדנו, דמי ביטוח בשווי של כ-84.6 מיליון שקל".
שיעורי אי-המיצוי של קצבאות אבטלה ודמי לידה
קצבת אבטלה: לפי חוק בט"ל, מובטל בן 67-20 שהשלים תקופת אכשרה זכאי לדמי אבטלה. "בבדיקה של מיצוי קצבת אבטלה שסיים בט"ל ביוני 2013 הוא מצא ש-20,000-8,500 איש שהיו זכאים לכאורה לקצבת אבטלה בשנת 2011 לא מיצו את זכותם לקבלת קצבה. שיעורם מכלל הזכאים לכאורה לקצבה היה 15%-6%" נכתב בדוח המבקר, "להערכת בט"ל, אם מביאים בחשבון את השיעור המזערי של הזכאים לכאורה לקצבת אבטלה שלא מיצו את זכותם לקבלה – 6% – בשנת 2013 היה החוב של בט"ל לזכאים הללו כ-100 מיליון ש"ח לכל הפחות".
קצבת דמי לידה: לפי חוק בט"ל, אישה עובדת שילדה זכאית לקצבת דמי לידה בעד פרק הזמן שבו אין היא עובדת בשל ההיריון או הלידה . את דמי הלידה אפשר לתבוע בתוך 12 חודשים ממועד הלידה. "בבדיקה של מיצוי הזכות לקבל דמי לידה שביצע בט"ל בשנת 2013 הוא מצא כי בשנת 2011 היה שיעור המיצוי של קצבה זו כ-96%", כותבים אנשי המבקר ומוסיפים – "משמעות הדבר היא כי בשנה זו כ-5,000 נשים לא מיצו את זכותן לקבלת דמי לידה. בט"ל ציין כי השכר הממוצע של הנשים שלא מיצו את זכותן היה נמוך במיוחד – כ-2,700 ש"ח בחודש (לעומת 6,800 ש"ח – השכר הממוצע של אלו שמיצו את דמי הלידה). החוב המוערך של בט"ל לנשים שהיו זכאיות לדמי לידה בשנת 2011 הוא כ-35 מיליון שקל".
מהבדיקות המצומצמות האלו ולא בכל התחומים עולה כי הציבור שילם (או לא קיבל) כספים בסך של 1 מיליארד שקל, אבל האמת היא שזה יכול להיות הרבה יותר מכך – זה סוג של הערכה ראשונית. אל תהיו חלק מהסכום הזה, תדרשו את מה שמגיע לכם.
הפוסט ביטוח לאומי חייב לציבור 1 מיליארד שקל – תבדקו אם מגיע לכם כסף! הופיע ראשון בהון
עדכונים: 24.10.2026 – נוספה פסקה שמבהירה שהנתונים הם מדוח המבקר 2009–2015. נוסף ציון שיעורי 2026 וקישורים למדריך התיאום ולמחשבון.
שאלות ותשובות
? למה כל כך הרבה זכויות לא ממומשות?
רבים לא יודעים על הזכאות, והתהליך דורש טפסים ואישורים. ביטוח לאומי לא תמיד פונה ביוזמתו, ולכן האחריות לבדוק נופלת בפועל על המבוטח.
? מהי גמלת מילואים ולמה צריך לבדוק אותה?
זה התשלום שמחליף את השכר בזמן שירות מילואים, ולעיתים יש הפרשים שלא שולמו או תשלומים שמגיעים באיחור. עצמאים וסטודנטים בפרט צריכים לוודא שהתשלום חושב נכון.
? איך בודקים אם מגיע לי החזר על גביית יתר?
שכירים עם כמה מעסיקים או עם הכנסה גבוהה יכולים לשלם יותר מהנדרש. משווים את סך הניכויים בתלושים מול התקרה ואם יש פער מגישים בקשה להחזר.
? למי כדאי לפנות לעזרה במיצוי זכויות?
לסניפי ביטוח לאומי, למרכזי מיצוי זכויות ברשויות המקומיות ולעמותות שמתמחות בתחום. יש גם עורכי דין ומייצגים בתשלום, ולכן כדאי לברר מראש את גובה שכר הטרחה.
? האם יש מועד אחרון לתבוע כסף שמגיע?
ברוב הגמלאות יש הגבלה על תקופת הרטרואקטיביות, כך שכל עיכוב עלול לעלות כסף. לכן עדיף להגיש תביעה מוקדם, גם אם לא כל המסמכים בידיים.
? מה ביקר המבקר בהתנהלות ביטוח לאומי?
המבקר קבע שהמדינה צריכה להנגיש באופן שיטתי מידע על זכויות, במיוחד בקצבאות קיום. הוא גם דרש דיווח חודשי של מעסיקים על השכר של כל עובד כדי למנוע חובות ותשלומי יתר.
הבנק הבינלאומי לצד בנק לאומי הם הבולטים בתחום הפיקדונות המובנים/ סטרקצ'רים. בעוד הבנקים האחרים חוששים מלהתעסק עם המושג הקצת מרתיע הזה (ושלא בצדק), הבנקים האלו מצליחים ליצר אחת לכמה שבועות פיקדונות מובנים שעשויים להיות אטרקטיביים. שלא תבינו לא נכון, זה לא שאין סיכונים בפיקדונות המובנים האלו, אבל עולם ההשקעות בנוי ותלוי בנוסחה פשוטה שמקשרת בין סיכון לסיכוי, וככל שהסיכון גדול יותר כך הסיכוי גדול יותר (וההיפך כמובן).
תדמית רעה, מוצר לגיטימי ומעניין
בפיקדונות מובנים הסיכון נמצא בכמה מקומות – הסיכון הגדול ביותר הוא סיכון המנפיק, אם השקתם בפיקדון מובנה שאין לו אבא, או שאבא שלו פושט את הרגל ולא מסוגל להחזיר את החוב, אתם בבעיה וזה כבר קרה בעבר (מקרה ליהמן ברדרס בשנת 2008). אלא שבשנים האחרונות הבנקים לוקחים על עצמם את הסיכון הזה (צריך לבדוק לגבי כל פיקדון מובנה בנפרד), כך שבפועל הסיכון הגדול הזה נעלם.
סיכון נוסף הוא הפסד. בפיקדון מובנה לרוב אתם מקבלים תחת תנאים מסוימים שקשורים לנכס הבסיס (וזה יכול להיות מניות, שער ריבית, מטבע ועוד) תשואה מסוימת, אבל אם נכס הבסיס דווקא עלה מעל רף מסוים מקצצים לכם בתשואה. זה משחק כזה שהתשואה לרוב צריכה להיות בין לבין – לא מדהימה ולא נמוכה. אבל זה לא הסיכון – הסיכון הוא בכך שלא מגיע לכם המענק/ בונוס בפיקדון המובנה, ואז אתם מקבלים את ההשקעה הנומינלית. אז כולם כותבים ואומרים שזה סיכון גדול – כי לרוב הפיקדונות המובנים הם לכמה שנים (סגורים לכמה שנים) והשחיקה הריאלית יכולה להיות משמעותית. אבל, זה לא מדויק בתקופה של אינפלציה אפסית וריבית אפסית, וגם אם המדד והריבית יעלו, על מה אנחנו מדברים בעצם על הפסד מקסימלי ריאלי של 5% בכמה שנים טובות. כשמול זה יש פוטנציאל לרווח דו ספרתי זה שווה את הסיכון.
פיקדונות מובנים בתקופה של ריבית אפסית יכולים בהחלט להיות חלק מתיק ההשקעות שלכם. הכסף אמנם סגור לכמה שנים, אבל יש פיצוי. הנה המדריך המלא שלנו על פיקדונות מובנים, מי שלא מכיר את המכשיר הזה חשוב שיתעמק; ונחזור למטרה הבסיסית שלנו – הצגה של כמה פיקדונות מובנים של הבנק הבינלאומי.
פיקדון שקלי על מניות ישראליות
הראשון – פיקדון שקלי נושא ריבית ל-27 חודשים בתוספת מענק המותנה בעלייה ובתנודתיות סל ניירות ערך "הקשר הישראלי" הנסחרים בארה"ב. מה זה הקשר הישראלי? ובכן – סל המורכב מ- 7 ניירות ערך (מניה/ADR) של חברות בעלות זיקה ישראלית הנסחרות בארה"ב (לכל מניה משקל שווה),והנה המניות – Teva Pharmaceutical Industries Ltd.- ADR;Palo Alto Networks Inc; Check Point Software Tech Ltd; Amdocs Ltd; Opko Health, Inc; Nice Systems Ltd; Mellanox Technologies Ltd.
במידה וסל המניות האלו יניב תשואה מסוימת יזכו המחזיקים בפיקדון המובנה במענק/ בונוס, והנה ההגדרות והתנאים של הפיקדון. לכל מניה נקבע חסם עליון בשיעור של 42% מעל השער היסודי (שער הסגירה ביום 16.10.15). תקופת הבדיקה לעניין המענק היא 26 חודשים, החל מיום 17.10.15 ועד ליום 18.12.17, במהלכה ייבדק בכל יום שער הסגירה של כל מניה לעומת החסם העליון שלה.
ביצוע מניה (יחושב בנפרד לכל מניה), קיימות 2 אפשרויות:
במקרה שכל שערי הסגירה של המניה במהלך תקופת הבדיקה יהיו נמוכים מהחסם העליון, ביצוע המניה יחושב כשיעור השינוי בפועל בין השער היסודי לבין השער החדש מנקודה לנקודה (למען הסר ספק, יתכן ביצוע מניה שלילי אשר יקטין את שיעור שינוי הסל).
במקרה שבמהלך תקופת הבדיקה אחד או יותר משערי הסגירה של המניה יהיה שווה/גבוה מהחסם העליון, יוחלף ביצועה בפועל של המניה בשיעור קבוע של 7% לכל תקופת הפיקדון (ללא קשר לביצוע המניה בפועל בתום תקופה מנקודה לנקודה, בין אם שלילי או חיובי).
שיעור השינוי של סל המניות הינו ממוצע חשבוני של כל ביצועי המניות כפי שחושבו (ביצוע בפועל או "השיעור הקבוע").
ואחרי ההסברים האלו , מה בעצם מקבלים ומתי? במידה ששיעור שינוי הסל כפי שפורט לעיל יהיה חיובי (גבוה מאפס) – הלקוח יזוכה במענק בשיעור של 45% משיעור שינוי הסל. לפיכך המענק המקסימאלי האפשרי הינו עד 18.90% (לא כולל).
אם שיעור שינוי הסל כפי שפורט לעיל יהיה שלילי (נמוך מאפס)/אפס – ייפרע הפיקדון בתום 27 חודשים ללא מענק.
המענק יהיה צמוד לשער הדולר היציג (כמפורט בתנאי הפיקדון). המענק מחושב ומשולם על הקרן הנומינלית בלבד. גם במקרה שבו נפרע הפיקדון ללא המענק, הלקוח יהיה זכאי לריבית בשיעור של 0.1% (ריבית שקלית). קרן הפיקדון מובטחת.
פיקדון דולרי על מניות ישראליות
פיקדון מובנה שני שמציעים בבנק הבינלאומי הוא בעצם אותה הגברת בשינוי אדרת (שינוי קל). הפעם מדובר בפיקדון דולרי נושא ריבית ל-27 חודשים בתוספת מענק המותנה בעלייה ובתנודתיות סל ניירות ערך "הקשר הישראלי" הנסחרים בארה"ב. כל ההבדל הוא שהריבית כאן היא דולרית (ולכן פיקדון דולרי), להבדיל מהריבית השקלית (פיקדון שקלי) בפיקדון הקודם. בפיקדון הדולרי התשואה היא 0.15% דולרית לשנה.
כאן, תקבלו את הפרטים המלאים. ובהתייחסות כוללת לשני הפיקדונות האלו, הרי שבמהלךף של שנתיים ושלושה חודשים אפשר להרוויח 18.9% אבל זה תיאורטי, לא יהיה מצב (סיכוי נמוך ביותר) שכל המניות יניבו תשואה בדיוק של 42% וכך התיק כולו יניב תשואה כזו והמשקיע יקבל 45% מכך – 18.9%. זה חלום בפועל, יהיו מניות שירדו, מניות שיעלו יותר (ואז התשואה תתקבע על 7%) וחשוב לשים לב שמספיק שלאורך התקופה זה קורה כדי שהתשואה תתקבע. אבל, בהחלט ייתכן מצב שהפיקדון הזה יניב תשואה שגבוה מתשואת הפיקדונות השקליים והדולריים הסטנדרטיים, שהיום מספקים כמה עשיריות לשנה. בתרחיש מאוד מלמעלה, אם 2 מניות יניבו 20%, אחת 10%, אחת מעל הרף, אחת אפס ושתיים שליליות אפילו מינוס 20%, 10%, עדיין מדובר על תשואה של 3%-5%, וזה תרחיש ממש לא אופטימי – בפועל, זה יכול להניב יותר. אבל, לפני שאתם קופצים על הפיקדונות האלו ובכלל פיקדונות מובנים, אז תוודאו שאתם יכולים לסגור את הכסף לתקופות ארוכות ושהבנקים המשווקים מבטיחים לכם את הרצפה הנומינלית.