





הדולר משלים את החודש החזק ביותר מול היורו זה יותר משנה, השקל נחלש כאחוז ביום, והחשבון מגיע עד לחופשה באירופה ולמחירי היבוא
העיניים בשווקים נשואות עכשיו לנתוני האינפלציה והתעסוקה בארצות הברית שיתפרסמו בימים הקרובים. נתון חזק נוסף יקבע את ההימור על ריבית גבוהה ויוסיף דלק לדולר; הפתעה כלפי מטה עשויה לעצור את הראלי במקום. עד אז, המומנטום ברור, וסוחרי המט"ח מדברים על רמות ההתנגדות הבאות של הדולר-שקל סביב 3.08 עד 3.10.
למה השקל נחלש למרות שהכלכלה המקומית רחוקה מהדרמה האירופית? התשובה טכנית ברובה: מוסדיים ישראלים מחזיקים תיקי ענק בוול סטריט, וכשהשווקים שם עולים הם מגדילים גידור ומוכרים דולרים, אבל כשהדולר מתחזק גלובלית התהליך מתהפך, והביקוש המקומי לדולרים גדל. נוסף על כך, פרמיית הסיכון הישראלית עדיין רגישה לחדשות הביטחוניות והפוליטיות, וכל ירידה בתיאבון הסיכון העולמי מורגשת אצלנו מהר.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
עוד בהון: רעידת אדמה בוול סטריט הבינונית.
בצד הצרכני, המהלך משנה את חשבון הכיס משני כיוונים. דולר יקר מייקר יבוא, מוצרי חשמל, טיסות שנקובות בדולרים ואת רכיב הדלק, בעוד היורו, שנסחר סביב 3.47 שקלים בלבד, הופך את החופשה באירופה לזולה יחסית: מי שמתכנן חורף באלפים או קניות במילאנו מקבל השנה יותר תמורת השקל. ולחוסכים עם חשיפה דולרית בתיק, החודש האחרון סיפק תזכורת לכך שהמטבע האמריקאי הוא עדיין כרית הביטחון הקלאסית של התיקים בזמנים של אי ודאות.
ההיסטוריה מלמדת זהירות משני הכיוונים: רבעונים חזקים של הדולר הסתיימו בעבר בתפניות חדות ברגע שהפד שינה כיוון, והיורו כבר ביקר מתחת לשוויון מול הדולר ב-2022 וחזר משם. הנתונים האמריקאיים של הימים הקרובים הם התחנה הבאה שתכריע לאן ממשיכים.
רשות החברות סגרה את התיק על המתווה המקורי מול האפאג לויד ופימי, וכל ניסיון חדש יצטרך לעבור קודם בשלושה דירקטוריונים
הכוח של המדינה בעסקה נובע ממניית הזהב שהיא מחזיקה בצים מאז ההפרטה, מנגנון שנועד לשמור על אינטרסים ביטחוניים ואסטרטגיים בצי הסחר הישראלי. תנאי המניה הם שהביאו את משרד האוצר, משרד ראש הממשלה ומשרדים נוספים להתנגד למתווה המקורי, ורשות החברות, שמרכזת את עמדות הממשלה, היא בעלת המילה האחרונה באישור.
למשקיעים במניית צים, שנסחרת בוול סטריט, נפתחת עכשיו תקופה חדשה של חוסר ודאות: פרמיית העסקה שהייתה מגולמת במחיר תלויה עכשיו בשאלה אם יגובש מתווה שיעבור את משוכת הממשלה, והתשובה רחוקה מלהיות מובטחת. מנגד, עצם העובדה שהרוכשות ביקשו להגיש מתווה חדש מלמדת שהעניין בחברה בעינו, והמחלוקת היא על התנאים, ובעיקר על מקומה של המדינה בשליטה על חברת הספנות הלאומית.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
עוד בהון: אפסייד של כמעט 50%.
מניית פירמת הייעוץ זינקה והרוכשת ירדה בכמעט 10% - כך נראה מחזור הקונסולידציה החדש של בנקאות ההשקעות
פייפר סנדלר מגיעה מהכיוון ההפוך: בית השקעות שנבנה בעצמו ממיזוג של שני בנקים שהתמחו בחברות קטנות ובינוניות, עם הכנסות של כמעט 2 מיליארד דולר בשנה. רכישת בוטיק ייעוץ יוקרתי תיתן לה דריסת רגל בעסקאות הענק, בדיוק במחזור שבו פעילות המיזוגים מתחממת, והמודל של פירמות ייעוץ עצמאיות מתקשה לעמוד לבדו מול הבנקים הגדולים.
לענף כולו זהו סימן לקונסולידציה מתקרבת. פרלה ויינברג עצמה בלעה בשנים האחרונות כמה פירמות קטנות ממנה, מבוטיק אנרגיה יוקרתי ועד פירמת ייעוץ בריטית, ועכשיו היא זו שעל המדף. אם העסקה תושלם, היא תצטרף לגל מיזוגים בין בתי השקעות בינוניים שמנסים לבנות מסה קריטית, והשאלה הבאה תהיה מי מהבוטיקים העצמאיים שנותרו הוא המועמד הבא.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
עוד בהון: מניית הזהב ניצחה בינתיים.
מגייטס ועד דרום קוריאה, העולם מתלבט עשור אם לחייב את המכונות במס. עבודת המטה שהוגשה לשר האוצר בוחרת צד, ומסמנת מאיפה יגיע הכסף במקום
שלושת החורים שהאוצר רואה בקופה
ההמלצה להימנע ממס חדש אינה נובעת משאננות, אלא להפך: מחברי הדוח מזהים שלושה ערוצים שדרכם המהפכה הטכנולוגית עלולה לשחוק את הכנסות המדינה. הראשון והמיידי הוא בסיס המס על עבודה. קופת המדינה נשענת במידה מכרעת על מס הכנסה וביטוח לאומי שנגבים מהשכר, ותרחישים של ביטול משרות, קיפאון בשכר והחלפת עובדים מקומיים בשירותים דיגיטליים מחו"ל מכווצים את הבסיס הזה ישירות. ובשונה מגלי אוטומציה קודמים, שפגעו בעיקר בעבודת ייצור, הפעם החשיפה הגדולה היא דווקא של מקצועות הצווארון הלבן, בדיוק השכבה שמשלמת את מדרגות המס הגבוהות.
הערוץ השני הוא הסטת רווחי הייטק אל מחוץ לישראל. קניין רוחני הוא הנכס הנייד ביותר שיש, והחשש שמופיע בדוח הוא שרווחים המיוחסים לפעילות מחקר ופיתוח ישראלית יירשמו בסופו של דבר במדינות האם של החברות ובמדינות שבהן יושבות תשתיות הבינה המלאכותית המתקדמות, ובראשן ארצות הברית. בעידן שבו המודל מפותח בתל אביב אבל רץ בענן אמריקאי, שאלת ייחוס הרווח הופכת חמקמקה מתמיד, והיא עומדת גם במרכז מהלכי המס הגלובליים של השנים האחרונות.
מע״מ 18% מחשבים במחשבון מע״מ, וזכאות להחזר בודקים במדריך החזר מס.
עוד בהון: מעוסק מורשה לחברה בעמ.
הערוץ השלישי רחב מכולם: היכולת לשמור על תחרותיות ועל גידול בפריון. הדוח קובע ששימור סביבה עסקית תחרותית בראייה גלובלית, כולל בהיבטי המס, הופך קריטי עוד יותר בעידן הנוכחי, שכן פעילות AI יכולה לקום כמעט בכל מקום בעולם, ומדינה שתכביד תגלה שהפעילות פשוט עברה למקום אחר.
אז מאיפה כן יבוא הכסף
החלק המעניין בדוח הוא רשימת החלופות. כדי להתמודד עם שחיקה אפשרית בבסיס המס, באגף הכלכלן הראשי ממליצים להעדיף מסים שאינם מוטלים על עבודה, ומונים שלושה כיוונים קונקרטיים: מיסוי קרקעות פנויות, שמתמרץ אגב גם פיתוח ובנייה; תמרוץ חלוקה של רווחים לא מחולקים שכלואים בחברות; ומיסוי צריכה. לצד אלה ממליץ הדוח לשמר מס חברות שאינו גבוה מהמקובל בעולם, להגביר את הוודאות במשטר המס סביב פעילות מבוססת AI, ולהשקיע בתשתיות ובהון אנושי איכותי, הנכסים שמושכים חברות להישאר.
מול סכנת הדליפה של הרווחים, ההמלצות מדברות על הגברת האטרקטיביות לרישום ולפעילות של חברות בישראל, על התאמת המערכת למניעת הסטת הכנסות לחו"ל, ועל ייעול האכיפה תוך שיתוף פעולה עם המהלכים הגלובליים בתחום.
נקודה אחת בדוח מרמזת על שימוש יצירתי יותר בכלי המס: במקרים מסוימים, נכתב, צעדי מיסוי יוכלו לסייע בהקצאה יעילה ותחרותית של משאבים מוגבלים של עידן הבינה המלאכותית, כמו אנרגיה וקרקע. על רקע התור העצום של יזמי חוות השרתים לחיבורי חשמל בישראל, שבו הבקשות עולות פי כמה וכמה על מה שהרשת יכולה לתת, מיסוי כזה יכול להפוך למנגנון שמכריע מי יקבל את החשמל ואת הקרקע ומי יישאר בתור.
הצוות בראשות הכלכלן הראשי ממשיך בעבודת המטה, וממצאים ומסקנות מעודכנים צפויים להיות מוגשים בחודשים הקרובים. עד אז, המסר לחברות ולמשקיעים ברור: מס AI ישראלי אינו על הפרק, אבל מפת המס סביב העבודה, הקרקע והצריכה צפויה לזוז דווקא בגללו.
חברת הביטוח הישראלית נכנסה מוקדם לחברת ה-AI, ואם ההנפקה תצא לפי 2 טריליון דולר - כספי העמיתים ירשמו רווח תיאורטי של יותר מ-700 מיליון דולר
החישוב פשוט יחסית: כל שקל שנכנס בסבב מוקדם שווה היום פי כמה לפי היחס בין השווי דאז לשווי ההנפקה המשוער. ההשקעה הראשונה לבדה, זו של 55 מיליון הדולר, עשויה להיות שווה יותר מ-600 מיליון דולר. יחד מגיעות שלוש ההשקעות לשווי מוערך של כ-900 מיליון דולר. חשוב להדגיש: זה עדיין חישוב על הנייר. דילול בהנפקה, מבנה מניות בכורה ותנאי העסקאות יכולים לכווץ את המספר, ושווי של 2 טריליון הוא הערכת שוק ולא מחיר שנקבע.
לחוסך הישראלי הסיפור מדגים את מה שהשתנה בשנים האחרונות בגופי הפנסיה המקומיים: הם כבר משקיעים ישירות בסטארט-אפים הגדולים בעולם, לא דרך קרנות זרות בלבד. גם מגדל השקיעה עשרות מיליוני דולרים באותו סבב ראשון. כשאנתרופיק תגיע להנפקה, מה שקורה בוול סטריט יורגש, ולו במעט, גם בדוח השנתי של קרן הפנסיה בישראל.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
עוד בהון: "הגירושים של המאה".
יצרנית השבבים רוכשת את הסטארט-אפ של מי שמכונה הסנדקית של ה-AI, ולי תצטרף כמדענית הראשית ותדווח ישירות לליסה סו
AMD מבצעת את הרכישה הגדולה בתולדותיה בתחום מודלי הבינה המלאכותית: החברה הודיעה שתרכוש את World Labs, הסטארט-אפ של חוקרת ה-AI פיי-פיי לי, בעסקת מניות לפי שווי של כ-8.2 מיליארד דולר. לי עצמה תצטרף ל-AMD בתפקיד סגנית נשיא בכירה ומדענית ראשית, ותדווח ישירות למנכ"לית ליסה סו. העסקה צפויה להיסגר עד סוף השנה, בכפוף לאישורים רגולטוריים.
World Labs הוקמה לפני כשנתיים בלבד, וכבר בשנתה הראשונה גייסה מאות מיליוני דולרים מקרנות ההון סיכון הגדולות בעמק, לפי שווי מוערך של יותר ממיליארד דולר. המשמעות: המשקיעים המוקדמים רואים את השווי מוכפל פי כמה בתוך פרק זמן קצר במיוחד, עוד עדות לקצב המסחרר שבו מתומחרות מעבדות מחקר שעוד לא מכרו כמעט דבר.
מה זה בכלל אינטליגנציה מרחבית, ולמה היא שווה מיליארדים
התחום של World Labs מכונה אינטליגנציה מרחבית: מודלים שלא מסתפקים בטקסט ובתמונות, אלא תופסים, משחזרים ומייצרים סביבות תלת-ממדיות שלמות שאפשר לנוע ולפעול בתוכן. מטקסט, תמונה או וידאו נבנה עולם וירטואלי אינטראקטיבי, מה שמכונה בתעשייה מודל עולם. ההבדל ממודלי השפה המוכרים מהותי: מודל שפה חוזה את המילה הבאה, מודל עולם צריך להבין פיזיקה, עומק, תאורה ותנועה, ולשמור על עקביות כשמסתובבים בתוך הסצנה. היישומים נעים מרובוטיקה, שצריכה להבין מרחב פיזי אמיתי לפני שהיא מרימה חפץ, דרך סימולציות שמאמנות מכונות בעולם וירטואלי במקום בניסויים יקרים במציאות, ועד משחקים, קולנוע ותכנון הנדסי.
מבחינת AMD, ההיגיון הוצג בהודעת הרכישה במפורש: עומסי העבודה של ה-AI מתרחבים מעבר לבינה היוצרת המוכרת, אל היסק, רובוטיקה, סימולציה ובינה פיזית, וכל אלה מייצרים דרישות חדשות מתשתית המחשוב. חיבור של צוות מחקר מודלים מהשורה הראשונה אל פיתוח החומרה והתוכנה אמור לעזור לחברה לעצב את המאיצים הבאים שלה סביב מה שהמודלים באמת צריכים, בדיוק הנוסחה שעבדה כל כך טוב למתחרה הגדולה.
כי אי אפשר לקרוא את העסקה בלי אנבידיה ברקע. ענקית השבבים של ג'נסן הואנג דוחפת בעצמה בכל הכוח לעבר מודלי עולם ובינה פיזית, ומציגה את הרובוטיקה כגל הביקוש הבא למאיצים שלה. AMD, שמנסה כבר שנים לכרסם בדומיננטיות של אנבידיה בשוק שבבי ה-AI עם סדרת המאיצים שלה, קונה כאן טכנולוגיה וגם שם: לי, פרופסור מסטנפורד שבנתה את מאגר התמונות ImageNet שהצית את מהפכת הלמידה העמוקה, נחשבת לאחת הדמויות המשפיעות בתולדות התחום. היא הובילה בעבר את מחקר ה-AI בענן של גוגל, הקימה בסטנפורד מכון שעוסק בבינה מלאכותית ממוקדת אדם, והפכה בשנים האחרונות לקול בולט גם בדיוני הרגולציה בוושינגטון.
הרכישה מצטרפת לשורת מהלכים של סו בשנים האחרונות, מרכישת הענק של יצרנית השבבים המתכנתים זיילינקס, דרך יצרנית השרתים ZT Systems ועד מעבדת ה-AI הפינית Silo. הדפוס עקבי: להפוך את AMD מיצרנית רכיבים לחברת פלטפורמה שמציעה חומרה, תוכנה ומחקר תחת קורת גג אחת.
למשקיעים שמחזיקים במניית AMD העסקה מציפה את השאלה המוכרת מכל גל הרכישות בתחום: כמה מהר מחקר מתורגם להכנסות. תשלום במניות לפי שווי של 8.2 מיליארד דולר על חברה כמעט בלי הכנסות הוא הימור על עתיד הבינה הפיזית, מאותו סוג שוול סטריט תגמלה השנה ביד רחבה. העניין העצום סביב האקוסיסטם של אנתרופיק, שבו AMD היא שחקנית מרכזית, והמלחמה על שוק השבבים בסין מזכירים שהקרב על תשתיות ה-AI רחוק מסיום, והוא מתרחב עכשיו מהצ'יפים אל העולמות שהם יריצו.
רשות החברות סיימה את הטיפול במתווה המקורי, וכל בקשה חדשה תתחיל מהתחלה. הכדור אצל דירקטוריון צים
לפי הודעת הרשות, הרוכשות אותתו שבכוונתן להגיש מתווה חדש ושונה מהותית, אבל לא הגישו את המסמכים במועד, ולכן הבקשה המקורית הוכרזה כלא בתוקף. הרשות השאירה פתח צר לחזרה למתווה המקורי בתוך כשבוע, אבל בסביבת העסקה מעריכים שזה לא יקרה, בגלל ההתנגדות הרחבה שהמתווה עורר ממילא.
מבחינת המשקיעים, הכדור חוזר עכשיו לדירקטוריון של צים, שיצטרך להכריע בין שלוש אפשרויות: לנסות לגבש עם האפאג לויד ופימי מתווה חדש שיעבור את משוכת המדינה, לצאת לחיפוש רוכש אחר, או להישאר חברה עצמאית. לעסקה המקורית נותרו עוד כמה חודשים להשלמת התנאים המתלים, אבל אחרי הודעת הרשות היא נראית רחוקה מתמיד. עבור חברה שנסחרת בניו יורק ומחלקת דיבידנדים בהיקפים גדולים בשנים הטובות של הספנות, אי הוודאות סביב זהות בעל השליטה הבא היא כרגע הסיפור המרכזי.
לפני שמחשבים תשואה כדאי לעבור על מס על רווחים בשוק ההון ואז לחשב במחשבון תשואה.
עוד בהון: מהצלת חירום למגנט השקעות.
הבנזין עולה לשיא של 8.27 שקלים, ובאוצר נחלקים אם להכפיל את ההנחה בבלו במחיר של חצי מיליארד שקל
מבחינה פיסקלית, בלו הוא מס יעיל במיוחד: קבוע, פשוט לגבייה, וצפוי. בדיוק בגלל זה הוא גם הפיתוי הפוליטי הגדול ביותר. אגורה אחת של בלו מגלגלת לקופת המדינה עשרות מיליוני שקלים בחודש, ולכן כל החלטה עליו נמדדת מיד במונחי תקציב שנתי. הדרג המקצועי באוצר מתנגד למהלך בטענה כפולה: אין לו כיסוי תקציבי, והוא מגיע במרחק נגיעה מבחירות, מה שממקם אותו בקטגוריה המסוכנת של כלכלת בחירות.
השאלה המשפטית היא כרגע המחסום המרכזי. הפחתת המס הקודמת קיבלה אישור, אבל הרחבה שלה בסמיכות כזאת למועד הבחירות תצטרך לעבור רף גבוה יותר אצל הייעוץ המשפטי, שכבר עצר בעבר מהלכים דומים. התקדים הרלוונטי הוא דווקא מ-2022: אז, שבועות ספורים לפני הבחירות, אושרה הנחת בלו של שקל שלם לתקופה קצרה, בהחלטה של שר האוצר דאז אביגדור ליברמן.
מע״מ 18% מחשבים במחשבון מע״מ, וזכאות להחזר בודקים במדריך החזר מס.
עוד בהון: פטור ממס לפי סעיף 9(5).
למשקיעים ולמי שעוקב אחרי התקציב, המשמעות רחבה מעבר לתחנת הדלק. גירעון שממשיך להעמיק בלי מקורות חדשים מקרב את הדיון על העלאות מס אחרי הבחירות, ולחץ פוליטי שמצליח לכופף את הבלו היום יכול לכופף מחר גם סעיפים גדולים ממנו. ההחלטה צפויה בימים הקרובים, ובינתיים המחיר בתחנות יעלה כמתוכנן.
אכזבה גדולה עם פרסום מדד המחירים לצרכן. הלמ"ס מעדכנת כי מדד המחירים לצרכן עלה בחודש אפריל 2024 ב-0.8%. בשנים עשר החודשים האחרונים (אפריל 2024 לעומת אפריל 2023) עלה מדד המחירים לצרכן ב-2.8%. התחזית היתה לעלייה של 0.6%. עליות מחירים בולטות נרשמו בסעיפי: תחבורה שעלה ב-3.4%, הלבשה שעלה ב-2.3%, תרבות ובידור שעלה ב-1.6%, דיור שעלה ב-0.6% ומזון ותחזוקת הדירה שעלו ב-0.3%, כל אחד.ירידות מחירים בולטות נרשמו בסעיפי: ירקות ופירות שירדו ב-1.3% וריהוט וציוד לבית שירד ב-0.5%.
שכר דירה
בשכר הדירה החודשי, עבור השוכרים אשר חידשו חוזה, נרשמה עליה של 2.3% ועבור השוכרים החדשים (דירות במדגם בהן הייתה תחלופת שוכר) נרשמה עלייה של 2.2%.
מדד מחירי תשומה בבנייה למגורים
מדד מחירי תשומה בבנייה למגורים ירד בחודש אפריל 2024 ב-0.1% והגיע ל-130.1 נקודות לעומת 130.2 נקודות בחודש קודם (הבסיס: יולי 2011 = 100.0 נקודות). מתחילת השנה עלה מדד זה ב-0.2%. מדד מחירי תשומה בבנייה למגורים ללא שכר עבודה ירד ב-0.3%.
שינוי במחירי שוק הדירות – מהשוואת מחירי העסקאות שבוצעו בחודשים פברואר – מרץ 2024 לעומת מחירי העסקאות שבוצעו בחודשים ינואר – פברוואר 2024, נמצא כי:
(1) מחירי הדירות עלו ב-0.9%.
(2) בפילוח לפי מחוזות נרשמו שינויי המחירים הבאים: ירושלים (0.8%), צפון (0.8%), חיפה (1.7%), מרכז (0.5%-), תל אביב (2.2%) ודרום (0.6%).
(3) מחירי הדירות החדשות עלו ב-0.5%.
בהשוואה שנתית של מחירי העסקאות שבוצעו בחודשים פברואר – מרץ 2024 לעומת מחירי העסקאות שבוצעו בחודשים פברואר– מרץ 2023 עולה כי:
(1) מדד מחירי הדירות השנתי עלה ב-1.1%.
(2) בפילוח לפי מחוזות נמצאו עליות מחירים במחוזות הבאים: חיפה (4.6%), דרום (4.3%), ירושלים (1.9%), צפון (1.0%) ותל-אביב (0.4%). לעומת זאת, ירידת מחירים נמצאה רק במחוז מרכז (0.4%).
(3) מדד מחירי הדירות החדשות השנתי ירד ב-1.6%.
ברבעון הראשון של שנת 2024 מחיר ממוצע כלל ארצי עמד על 2,233.4 אלפי שקל, עלייה של 3.1% בהשוואה למחיר הממוצע ברבעון הקודם (2,166.9 אלפי שקל).
הרפורמה בביטוח בריאות כוללת שינויים דרמטיים שביניהם שינויים בכיסוי הביטוחי, שינויים בתמחור וקביעת ביטוח אחיד. מטרת הרפורמה היא להקנות למבוטח אפשרות להשוות בין גופי הביטוח השונים. הרפורמה חיה כיום והחברות ממשיכות בתהליך למידה, ובהדרגה הן משיקות מוצרי ביטוח חדשים, אבל כבר עכשיו אפשר להגדיר את הרפורמה כמהפכה. נתחיל דווקא בביטוחים שלא השתנו – ביטוחי מחלות קשות וביטוחי תאונות אישיות נותרו ללא שינוי. כל יתר הביטוחים בתחום הבריאות השתנו.
הרפורמה נכנסה לתוקף בפועל באוקטובר 2023, אבל בשל המורכבות שלה, חברות הביטוח, הסוכנים וכל המעורבים בעניין קיבלו סוג של ארכה כשבמקביל יש עדיין נקודות לא סגורות ברפורמה שעמדו להיסגר אז בחודשים הקרובים.
רפורמת הבריאות, חשוב להדגיש, משפיעה על כל מי שהיה לו ביטוח בריאות ועל כל מי שמתכוון לרכוש ביטוח כזה. לכאורה, רפורמות לא משפיעות על העבר ולא אמורה להיות השלכה על מבוטחים קיימים, אבל השינויים בביטוחים החדשים בכל זאת ישפיעו עליהם. במקרים רבים הביטוחים המתחדשים יושפעו, ובכל מקרה המבוטחים עשויים לעבור לביטוחים החדשים. הרפורמה משפיעה בעיקר על מי שרכש ביטוח "ניתוחים בישראל וטיפולים מחליפי ניתוח", שנוצר מרפורמת 2016 ואילך.
הביטוח הזה מתחדש כל שנתיים, ומי שמחדש ביטוח בעוד חודשים ספורים אמור כבר להרגיש את השינויים. אלו שיש להם ביטוחי בריאות אחרים יכולים להמשיך ללא שינוי (בהם אין מדי שנתיים פוליסה מתחדשת), ומי שירצה להחליף – יהיה כפוף לביטוחים החדשים לאחר הרפורמה.
הרפורמה פותרת את עניין כפל הביטוחים של המבוטחים שהיה להם ביטוח בריאות מכמה חברות או ביטוחים בחברות ביטוח לצד ביטוח רחב של קופות החולים. מבוטח אחד לא יחזיק ביטוחים דומים. הרפורמה נוגעת בעיקר לביטוחים האלו – ניתוחים בישראל, ניתוחים בחו"ל, השתלות וטיפול מיוחד בחו"ל, תרופות, תרופות פרימיום וכן כתבי שירות והרחבות לביטוח כמו ביטוח אמבולטורי. לרפורמה יש גם השפעה על ביטוחי בריאות פרטיים וגם קבוצתיים ממקומות העבודה.
היררכיה ביטוחית
לרפורמה צפויה להיות השפעה גדולה מאוד על ביטוח בריאות של ניתוחים בישראל. עד עכשיו היו ביטוחים מהשקל הראשון דרך חברות הביטוח וביטוחים משלימי שב"ן (ביטוח המשלים של קופת חולים), אבל התברר שבעצם חברות הביטוח לא מפעילות את הכיסוי הביטוחי וקופות החולים נושאות בנטל הביטוחי. לכן נקבעו ביטוחים אחידים, אבל השוק עדיין מעכל את הרפורמה ואת השינויים הצפויים.
הרפורמה החדשה מגדירה רמות של ביטוחי בריאות, והמבוטח צריך לרכוש בהדרגה מבלי יכולת לקפוץ לביטוח בהיררכיה גבוהה לפני שעבר דרך ההיררכיה הנמוכה. רמות ביטוחי הבריאות מתחילות ברמה בסיסית המורכבת מהשתלות וטיפולים מיוחדים בחו"ל, תרופות מחוץ לסל הבריאות כולל תרופות פרימיום, ניתוחים וטיפולים מחליפי ניתוח בחוץ לארץ. רמה גבוהה יותר – ביטוח ניתוחים וטיפולים מחליפי ניתוח בישראל. רמה שלישית היא הרחבות לביטוחי בריאות שנרכשו, והרמה הרביעית היא ביטוח אמבולטורי, טיפולים אלטרנטיביים, בדיקות כמו MRI ו-CT, טיפולים פסיכולוגיים ועוד. הרמה החמישית והגבוהה ביותר – ביטוח מחלות קשות. ביטוח מחלות קשות ניתן לרכוש בלי צורך לרכוש את ההיררכיות הקודמות.
איך הרפורמה תשפיע על המבוטחים?
הביטוחים ברמה הבסיסית הם ביטוחים שאינם נמצאים בסל הבריאות ושעלותם גבוהה. מדובר בהשתלות וטיפולים מיוחדים בחו"ל, תרופות מחוץ לסל הבריאות וניתוחים בחו"ל. בכל הביטוחים האלו תהיה פוליסה אחידה.
הרמה הבסיסית חשובה לכם, גם בשל הביטוחים הנחוצים כאן וגם בשל היותה שלב מעבר להיררכיות הגבוהות יותר.
נעבור לרמה השנייה: ביטוח ניתוחים בישראל הוא ביטוח חשוב ואתם יכולים לרכוש אותו כביטוח משלים שב"ן עם השתתפות עצמית בסך 5,000 שקל. מדובר בביטוח חדש שצפוי להיות הזול ביותר מבין שלוש אפשרויות של מכירת ביטוח ניתוחים. ביטוח משלים שב"ן דומה לביטוחים הקיימים עד כה; ביטוח מהשקל הראשון – דומה לביטוחים שאחרי רפורמת 2016 ובכתבה צפוי שיתייקר ביותר מ-10%. המטרה של הרגולטור היא שרוב המבוטחים ירכשו ביטוח משלים שב"ן.
הרחבות לביטוח הן כמובן רשות. הרמה הבאה – ביטוח אמבולטורי שמכיל בדיקות, טיפולים ושירותים שונים כמו פסיכולוג, רפואה משלימה. רוב האנשים, כך נראה, יבחרו בביטוח בריאות בהיררכיה ראשונה, שנייה וחמישית. עם זאת, יהיו רבים שירכשו את כל הרבדים.
מה ההשפעות הצפויות של הרפורמה? הביטוח האחיד נשמע מצוין, וייתכן שהמחירים יהיו נוחים, אבל הביטוחים ברובד הבסיסי עכשיו מחוברים-מאוחדים ולכן צפויים להיות יקרים יותר ממה שהיו לפני הרפורמה, אז גם המבוטח יכול היה להסתפק בביטוח חלקי. הביטוחים הנוספים אמורים להתייקר. במקביל קיים חשש שבשל המעבר לרפואה ציבורית, ייעלמו ביטוחי הבריאות הפרטיים, והבחירה בתוכניות משלימות לשב"ן עלולה ליצור תורים ארוכים.
מעודכן ל-07/2022
50% ממחיר הדירה יוצמד למדד תשומות הבנייה; קנס לקבלנים שמפגרים במסירת דירות. ועדת הכספים קבעה – חברות הבנייה יצמידו עד 50% ממחיר הדירה למדד תשומות הבנייה. הוועדה סיימה את הדיון על חוק המכר כשהכוונה שהחוק ייכנס לתוקף תוך כחודש. מעבר לתיקון בנוגע להצמדה למדד תשומות הבנייה שנועד לבלום את התייקרות הדירות לרוכשי הדירות, נקבע כי הקבלנים ישלמו קנס על כל איחור במסירת דירה, בעוד שעד היום היה להם פתח מילוט.
נתחיל בשינוי בהצמדה למדד התשומות. מה זה בעצם המדד? מדד של עלויות הבנייה שלוקח בחשבון את התשומות – שכר עבודה, חומרי גלם ועוד. על פי חוק המכר, בעת רכישת דירה יכולים הקבלנים להצמיד את התשלומים של הרוכשים למדד הזה. מדובר במדד שעלה יותר מכפול ביחס למדד המחירים לצרכן בעשור האחרון והמשמעות – ייקור הדירה (מדריך מדד תשומות הבנייה).
השינוי בחוק נבע מהשאלה למה להכיל את ההתייקרות על מרכיב הקרקע, הרי את הקרקע כבר רכש הקבלן וכבר שילם עליה ולמעשה התייקרות שלה, אם תהיה, לא רלוונטית לרוכשי הדירות. ובכלל – הצמדה של כל התשלומים לוקחת בחשבון גם את מרכיב הרווח היזמי. למה לקחת הצמדה על רווחי היזם?
על רקע זה, הוחלט שתתאפשר הצמדה של עד 50% ממחיר הדירה, שזהו הנתח המוערך של עלויות הבנייה. התשלום הראשון שהוא לרוב 20% ממחיר הדירה לא יוצמד. שאר התשלומים (שהם 80% מערך הדירה) יוצמדו בשיעור של 50%, וכך למעשה מקבלים שבהינתן התשלום של ה-20% בעת ההתחלה, ערך הדירה יוצמד בשיעור של 40% (50% על 80%), ככה גם שיווקה ועדת הכלכלה את התיקון לחוק, רק שמלכתחילה אין הרי הצמדה על תשלום מיידי, זה כבר שולם, אזי ההצמדה האמיתית היא 50% על החוב.
השינוי השני הוא בנוגע לאיחור במסירה של הדירה. עד עכשיו בכל איחור של יותר מ-60 יום חברות הבנייה אמורות לשלם ללקוחות שלהן שכר דירה בשיעור של 150%, בהתאם לשכר הדירה באותו אזור. אז מה הבעיה? החוק מלא בחורים. החברות התחמקו מהקנסות האלו בעיקר מכיוון שעל פי החוק, איחור בגלל נסיבות שאינן תלויות בחברת הבנייה פטור מקנס.
התיקון הנוכחי לחוק סוגר את החור הגדול בחוק הקיים. הוא מחייב את חברת הבנייה לשלם קנס בכל איחור, אלא אם הוא נגרם בשל רשלנות של הקונה. מנגד, הקנס קטן לעומת המצב היום: נקבע כי באיחור של חודשיים ועד ארבעה חודשים, חברת הבנייה תשלם פיצוי בגובה שכר דירה מלא, אך לא יותר מכך. עד חודשיים – כלום.
במקרה של איחור של חמישה חודשים ועד שנה, הקנס יהיה תשלום חודשי בשיעור של 125% משכר דירה באזור. על כל איחור שמעבר לשנה יוטל קנס בגובה 150% משכר הדירה באזור.
עוד קבעה הוועדה – בדירות שייבנו על קרקעות מדינה, חברות הבנייה יחויבו לאפשר הקדמת תשלומים – אם הלקוח ירצה בכך. רוכשי דירות מקדימים תשלומים אם הם חוששים מעליית מדד תשומות המחירים. מנגד, הוועדה לא הורידה את חיוב הרוכש בשכר דירה של הקבלן. רוכשי דירה יצטרכו להשתתף בעלות הוצאות המשפטיות עד לגובה של 5,983 שקל.

אחד הרגעים הכי מרגשים בחייהם של בני זוג הוא כמובן אירועי הצעת הנישואין. אנשים משקיעים הרבה מאוד מחשבה בהפקה של האירוע הזה, ואם בעבר אנשים היו מסתפקים בכריעת ברך, כיום יש גם חברות אשר עוסקות בהפקה של אירוע כזה מא' ועד ת'. ההשקעה היא בכל פרט ופרט, וכוללת לרוב תפאורה וקישוטים, הרבה חברים, מוזיקה, אוכל וכמובן טבעת אירוסין מושקעת. הקנייה של טבעת אירוסין היא הסיפור המרכזי של הצעות הנישואין, מכיוון שהן מהוות את האירוע המרכזי של ההפקה. מדובר באירוע הפורמלי שבסיומו אמורה להגיד הכלה "כן" ולפתוח באופן רשמי את החגיגות.
יפה ויוקרתי
טבעת אירוסין היא לרוב הטבעת היקרה והיוקרתית ביותר שיש לנשים במגירת התכשיטים שלהן. מדובר בטבעות עם זהב, יהלומים וקישוטים שונים, אשר עולות לא מעט כסף ויוצאות, ברוב המקרים, רק באירועים מיוחדים. קניית טבעת אירוסין צריכה להיעשות בחוכמה, ויש לבקר בכמה חנויות וכמובן, להביא עזרה מהבית בדמות חברה של הכלה או קרוב משפחה אחר, אשר יוכל לייעץ ולנסות לעזור לחתן לעתיד, לפגוע לטעמה של בת זוגו. יש כיום המון חנויות המציעות טבעת אירוסין מכל מיני סוגים, וכמובן שעדיף לבקר בכמה שיותר מהן, כדי להבין את הסגנונות השונים ואת טווחי המחירים. ככל שתשקיעו יותר, תקבלו טבעת איכותית ומרשימה יותר, אשר תשמח יותר את בת הזוג שלכם.
לסמל את הקשר
טבעת אירוסין היא רק ההתחלה של קשר זוגי והן בהחלט מסמלות אותו, אך לאחר שקונים אותן, צריך לעבור לשלב הבא – בחירת המקום להתחתן בו. יש כיום מגוון עצום של מקומות לחתונה, והרבה אנשים הולכים כיום על הטרנד העכשווי – גן אירועים במרכז. אחרי שנים בהם אנשים נהרו למקומות מרוחקים יותר בפריפריה, אשר התמחו באירועים גדולים, המרכז הדביק את הפער וכיום הוא מציע מגוון עצום של גנים מרשימים ואיכותיים. בבחינת גן אירועים במרכז מקבלים בראש ובראשונה נגישות, שכן אנשים שמתחתנים מזמינים אנשים מהרבה נקודות בארץ. כאשר כולם מתנקזים למרכז, זה הרבה יותר קל למרביתם.
האירוע הנכון
כאשר בוחנים גן אירועים במרכז למען האירוע שלכם, צריך לשים לב לכמה דברים. ראשית, האירוח הוא המשמעותי ביותר, שכן אנשים רוצים להרגיש חום והאהבה. הגנים צריכים לשדר אווירה נעימה, וכלל לא חשוב אם מדובר בחתונה, בת מצווה או אפילו חינה. גן אירועים במרכז צריך לתת אוכל מעולה, וזה היתרון הגדול של הגנים הללו, על פני גנים בפריפריה. גן אירועים במרכז אשר מכבד את עצמו עובד עם שפים מקצועיים, ועם מערך קייטרינג שנועד לייצר מנה מושקעת וטעימה לכל אורח ואורח. חשוב לשים לב שכאשר בוחרים גן אירועים במרכז יש לתת דגש על נושא החנייה. יש גני אירועים שהם במרכז תל אביב, אך רבים מהם עובדים עם חניונים, במה שמקל מאוד על האורחים.
לעבור לשלב הבא
לאחר שבוחרים גן אירועים במרכז ועושים את אירוע החלומות שלכם, הגיע הזמן לעבור לשלב הבא והוא בחירת מקום לגור בו. כאן נכנס לסיפור הנושא הכלכלי והכספי של כל זוג, אך השאיפה של הרבה אנשים היא לגור בתוך בנייני בוטיק מפוארים. בנייני בוטיק הם נפוצים מאוד כיום ונמצאים לא רק במרכז תל אביב, אלא בשכונות רבות בכל רחבי הארץ, וגם בפריפריה הרחוקה יותר. הרבה אנשים שואלים את עצמם מה מגדיר בנייני בוטיק ומה הופך אותם לכאלו. ובכן, התשובה היא קודם כל עיצוב מרשים, מיקום יוקרתי (קרוב לים לרוב), הון אנושי ברמה גבוהה, ומתקנים מצוינים לילדים ולמבוגרים כאחד.
המקום לגור בו
לא מעט קבלנים עוסקים כיום בבניית בנייני בוטיק בכל רחבי הארץ. בנייני בוטיק מייצרים שכונות אקסקלוסיביות ומבוקשות, ומושכות אליהן לא מעט אנשים ברמה גבוהה, מפורסמים ואנשי עסקים. לשכונות בהן נמצאים בנייני בוטיק יש לרוב גישה נוחה, הרבה חנייה, מסעדות שף, ועוד בונוסים רבים ומגוונים שאין בשכונות אחרות. אנשים רבים שואפים לגור בתוך בנייני בוטיק אך זה לא תמיד מסתדר. עם זאת, כאשר חוסכים ועובדים נכון, או לחילופין בוחרים את בנייני הבוטיק שנמצאים בפריפריה, אשר להיכנס לתוך דירת החלומות שלכם בצורה מאוד מהירה. בנייני הבוטיק הם לא חלום רחוק כמו בעבר, וגם זוג צעיר יכול למצוא את עצמו בתוך בניין שכזה כבר לאחר החתונה.
שאיפות שונות
השאיפות של זוגות רבים הן שונות, ויש אנשים שיעדיפו לשים את הכסף במקום אחד ספציפי. כך למשל, יהיו אנשים שיעדיפו להוציא כסף רב על טבעת אירוסין ואחרים שיעדיפו להשקיע ולעשות את האירוע שלהם בתוך גן אירועים במרכז הארץ. עם זאת, יש אנשים שיעדיפו טבעת אירוסין צנועה או גן אירועים זול יותר, ולהשקיע בקניית דירה בתוך בנייני בוטיק במקום מבוקש בארץ. ההעדפות הן משתנות, והיררכיית החשיבות של אנשים היא שונה. הדבר הנכון לעשות הוא לנסות ולשלב בין כל האלמנטים במסגרת התקציב שלכם, וגם אם דירת החלומות תגיע בשלב יותר מאוחר, תמיד אפשר לנסות ולחסוך כסף, כדי לשאוף ולעבור לבית כזה בעתיד.
זוגיות בריאה
היכולת לשלב בין כל האלמנטים שמרכיבים זוגיות בריאה היא חשובה מאוד. אנשים שואפים לקנות טבעת אירוסין יפה כדי להתחיל את החיים הזוגיים ברגל ימין, וגם לסגור גן אירועים במרכז אשר יארח את האירוע שלהם בצורה הטובה ביותר. כמובן שמגורים נוחים מהווים את מטרת העל, ולכן, השאיפה של הרבה אנשים היא לגור בתוך בנייני בוטיק מפוארים. עבודה קשה ועזרה מהמשפחה אלו שני דברים שיכולים להביא אתכם לנחלה, ולכן, חשוב מאוד לדבוק במטרה, ולעשות את הכל ולהגיע אליה. משמע, לתפוס את כל הציפורים ביד אחת, ולאכול את העוגה, אך להשאיר אותה שלמה.

רגע של כנות: רובנו, עם כל הרצון הטוב, נרתעים מהתעסקות בעניינים פיננסיים. הררי המספרים מסחררים אותנו ולעתים קרובות, אנחנו מתקשים לקבל החלטות מושכלות כשזה מגיע לעניינים כספיים. זוהי תובנה שחשוב שנהיה מוכנים לאמץ בשלב מוקדם, שכן ככל שנקבל אותה בהקדם, כך נוכל לפעול כדי להתגבר עליה. אין ספק שכשזה מגיע להשקעות, יש מקום של כבוד גם לתחושות הבטן וההעדפות האישיות שלך. עם זאת, בסופו של יום ההחלטות הטובות ביותר שיהיה באפשרותך לקבל יהיו מבוססות נתונים. כאן נכנסת לתמונה המומחיות של איש המקצוע שלך. כאן, נבחן באילו מקרים מומלץ לקבל ליווי בתיק ההשקעות שלך ואילו יתרונות נוכל להפיק מהשירות החשוב הזה.
מה כולל ליווי כזה?
יועצים מעולם הפיננסי יסייעו לך לסלול דרך ארוכת טווח, מגוונת ומרובת היבטים לניהול העתיד הכלכלי שלך. מליווי בכל ההיבטים של ניהול תיק השקעות ועד בניית תמהיל מנצח שיפיק עבורך רווחים אופטימליים ועד תכנון פתרונות חיסכון מתאימות ותכנון הפנסיה שלך. איש מקצוע המכיר את התחום לפני ולפנים יכול לסייע לך לקבל החלטות מושכלות לכל אורך הדרך.
לעתים קרובות, אנו לא לוקחים בחשבון את כל האלמנטים של עולם ההשקעות. אנו נוטים לייחס חשיבות ראשונה במעלה להשקעות הקלאסיות כמו רכישת נדל"ן או סחר בניירות ערך, אך כמעט ולא מקדישים מחשבה להשקעות המיידיות ביותר שאנו מבצעים. תוכניות החיסכון וקרן הפנסיה שלנו הן השקעות לכל דבר ועניין. עם איש המקצוע המתאים, נוכל לבחור בקופות גמל להשקעה שיאפשרו לנו למקסם את החסכונות שלנו ובקרנות השתלמות שיאפשרו לנו לחסוך הון במיסוי. הרכבת תוכנית חיסכון עם איש מקצוע מנוסה תאפשר לך לבחון לעומק את כל ההיבטים הייחודיים לך ולסלול עתיד הממצה את המיטב מהמשאבים העומדים לרשותך תוך מזעור אופטימלי של המס שייגבה ממך במסגרת החוק.
באילו נקודות בחיים נזדקק לליווי מקצועי בתיק ההשקעות?
ישנן נקודות ציון משמעותיות בחיינו בהן מידע מקצועי עשוי לעשות את כל ההבדל בין רווח נאה להפסדים צורבים. אלו כמה מהנקודות בהן חשוב שנסתייע בליווי המקצועי הנכון.
- לקראת גיל פרישה – היועץ שלך יוכל לסייע לך לתכנן את הפרישה שלך בצורה מסודרת ולוודא שהסכומים שימתינו לך ימוצו על הצד הטוב ביותר ובתכנון מיסוי קפדני.
- קבלת סכום כסף גדול ובלתי צפוי – זכית לירושה גדולה? זה הזמן לבחור כיצד להשקיע את הכסף הזה בצורה נבונה, סולידית ואחראית.
- לקראת נישואין – כדי להבטיח שהחיים המשותפים שלך יתנהלו על מי מנוחות וממקום של שפע ושגשוג, איש המקצוע שלך ילווה את שניכם ויבנה עבורכם תוכנית חיסכון והשקעות מקיפה ומגוונת שתסייע לכם לממש את כל היעדים שלכם.
- ליווי שוטף – אם עולם הפיננסים רחוק ממך ומרתיע אותך, חשוב לקבל סיוע מקצועי במהרה. תחום הפיננסים אינו מסוג התחומים שכדאי לטמון את הראש בחול מולם. ככל שנקבל סיוע בשלב מוקדם יותר ונתחיל לנהל את הדברים בצורה מושכלת, המסלול הבטוח לקראת העתיד שלנו יהיה יציב יותר.
איש המקצוע הנכון יעשה את כל ההבדל
יועצים בתחום הפיננסים מעניקים לך מידע רב, הם משמשים לך כמורי דרך בנתיבים שרובנו מרגישים אבודים בהם. לא כולנו ניחנו ביכולת לתכנן לטווח כה ארוך היבט כה מורכב כמו ניהול השקעות. איש המקצוע שלך שומר תמיד את האצבע על הדופק של השוק ויודע לזהות תרחישים אפשריים בכלכלה ובאורח החיים שלך כדי לספק להם מענה יעיל. כך, התוכנית הפיננסית שתיבנה היום תמשיך לשרת אותך היטב גם בחלוף השנים.
קבלת החלטות מבוססת נתונים
בשלב הראשוני ביותר, יערוך איש המקצוע שלך תשאול מקיף על מנת להכיר לעומק את הצרכים, את אורח החיים ואת האתגרים השונים העומדים בדרכך. עם כלל הנתונים הללו, יסייע לך היועץ שלך להרכיב תוכנית ולהציע לך ייעוץ לגבי השקעות, תכנון פרישה, תכנון עיזבון, חבות מס וייעוד חסכונות לכל יעד שחשוב ומשמעותי עבורך. על ידי בניית תיק השקעות מגוון, שיאפשר לך לחלק את סיכוניך באופן מושכל ובניית מערך של תוכניות חיסכון, קופות גמל, קרנות השתלמות ותכנון פנסיוני מושכל וארוך טווח, הדרך שלך אל עתיד פיננסי יציב ומיטיב סלולה בבטחה.

מחפשים עבודה חדשה, או מתחילים לחשוב על חיפוש עבודה מתגמלת ומאתגרת יותר? לפעמים חיפוש עבודה יכול להרגיש כתהליך מדכא ומכריע, במיוחד אם אתם צריכים את העבודה מיד. לעתים קרובות זה מרגיש כאילו יש יותר מדי מה לעשות בזמן מוגבל מאוד. אחת הדרכים לנהל את הלחץ הזה ולשפר את חיפוש העבודה שלכם, היא לפרק את התהליך לשלבים קטנים וניתנים לניהול. פעולה זו יכולה לעזור לכם להרגיש שהשלמתם חלק קטן מהחיפוש שלכם, בכל יום ותתקדמו בצורה איטית ויציבה לעבר המטרה שלכם. למצוא עבודה שאתם רוצים לעשות, ובמקום העבודה שאתם רוצים להיות בו.
טיפים שיעזרו לכם להשיג את משרת חלומותיכם
כעת נפנה למספר טיפים אשר יעזרו לכם לצלוח ראיונות עבודה וכמה טיפים איך לכתוב קורות חיים , שיעזרו לכם להיות מוזמנים לראיון העבודה מלכתחילה.
- השקיעו בכתיבת קורות החיים– מומלץ להשקיע זמן, מחשבה ואנרגיה בכתיבת קורות החיים שלכם, ולסדר בפורמט קורות חיים, אשר יתאים לעבודת החלומות שלכם. במקרים של משרות נחשקות במיוחד, מומלץ אפילו לפנות לאנשי מקצוע כמו אנשי תוכן – תרגום / כותב תוכן מקצועי שיעזרו לכם לבנות את התבנית קורות החיים שלכם.
- הגיעו רגועים ונינוחים לראיון העבודה– לפני כל ראיון עבודה חשוב, מומלץ לישון היטב בלילה שלפני, לאכול בבוקר. ולהתכונן ברמה המנטאלית לראיון העבודה שלכם. זאת על מנת שתוכלו להקרין על המראיינים שלכם, תדמית של אנשים מחושבים, ממוקדים וחדים.
- למדו כל מה שניתן לדעת על מקום העבודה והמשרה שלכם– אם אתם מעוניינים להתקבל למשרה יוקרתית, כמו למשל מהנדס או מהנדס חשמל בחברת היי טק. מומלץ לקרוא ולחקור את רשת האינטרנט, עבור כל מידע שיכול לעזור לכם. וליצור את הרושם שהמשרה עניינה אתכם מספיק על מנת לעשות שיעורי בית לפני שהגעתם לראיון. זה תמיד יכול להיות מאוד מרשים להראות למראיין שלכם, כמה אתם בקיאים במטרות והפרויקטים של החברה, אליה אתם רוצים להתקבל.
השגת עבודת החלומות שלכם דורשת הרבה מודעות עצמית, התמדה ויצירתיות
כדי למצוא את עבודת החלומות שלכם, אתם צריכים להעריך את עצמכם. מה הכי משמח אתכם בסביבת העבודה? ערכו רשימה של כל הדרישות של העבודה האידיאלית שלכם. מדובר על דרישות ספציפיות לתפקוד העבודה, מיקום, תרבות העבודה, שעות עבודה והמשכורת.
זה החלום שלכם, אז הרשו לעצמכם להיות מפורטים ככל האפשר.
שלבים בהשגת משרת חלומותיכם
כעת נפנה לסקור שישה שלבים, אשר יעזרו לכם לפרק את תהליך השגת משרת החלומות שלכם. בצורה היעילה ביותר.
שלב 1- בניית קורות חיים ספציפיים לקריירה. לבסס את קורות החיים שלכם על המשרה שאליה אתם מגישים מועמדות. תוך כדי התחשבות בסוג המשרה לפורמט קורות החיים שלכם.
שלב 2- כתבו מכתב מקדים המותאם למקום העבודה המיוחל. השתמשו בהתלהבות, הסבירו את הכישורים והניסיון הרלוונטיים שלכם, ועובדות על העסק. במידה ואתם לא בטוחים בכישורי הכתבה שלכם כדאי לשקול שימוש בחברת כתיבת תוכן מקצועי.
שלב 3- צרו נוכחות מקוונת עם שמכם המלא. צרו אתר מקצועי המכיל את תיק העבודות, קורות החיים וכל החומר הרלוונטי לתחום שלכם.
שלב 4- מקדו את חיפוש העבודה שלכם בקריירה שבה אתם באמת מעוניינים. אין צורך להגיש מועמדות למשרות שאינן עונות על הדרישות שלכם. ככל שתשקיעו יותר מאמץ בהגשת מועמדות למשרות שאתם באמת נלהבים מהן, כך גדל הסיכוי לקבל את המשרה הזו.
שלב 5- התחברו והגדילו את רשת הנטוורקינג שלכם. הצטרפו למנהיגות מקומית ומועדונים ספציפיים לתעשייה, אפילו באמצעות קבוצות פייסבוק ואינסטגרם. רוב המגייסים החדשים בחברות הגדולות מגיעים מהפניות.
שלב 6- מעקב שבועי לאחר הגשת הבקשה. שמרו על רמה גבוהה של התלהבות ועניין. ואותתו למעסיקים העתידיים שלכם, שהם אינם עוד חברה אלה מטרה של ממש בפניכם.

בדרך להגשמת החלום של רכישת דירה חדשה, אנשים רבים יתקלו במהמורות, בעיקר כלכליות. מבין הדרכים הקיימות בשוק להגיע אל היעד, אופציה של קבוצת רכישה יכולה להוות פתרון נהדר בסיטואציה שכזו – ככל שיותר אנשים מצטרפים אל אותה הקבוצה, הדירה שמתכננים לקנות תהיה זולה יותר.
קבוצת רכישה זו בעצם התארגנות אשר מטרתה רכישת קרקע או בניין בבנייה מראש. זו יכולה להיות התארגנות מכוונת שמכילה חברים, בני משפחה או מכרים או מנגד התארגנות שרירותית אותה ניתן למצוא בלוח מודעות העוסק בנדל"ן.
כמו בכל רכישה גדולה ומשמעותית גם כאן מלבד היתרונות, ישנם גם סיכונים ופרמטרים שצריכים להילקח בחשבון לפני שעושים את הצעד הראשון. אז מה מרוויחים כשמצטרפים לקבוצת רכישה וממה חייבים להיזהר? המדריך לפניכם.
מה הם היתרונות של קבוצת רכישה?
- היתרון הבולט ביותר טמון במחיר. בהשוואה לרכישה באופן עצמאי מקבלן מדובר בהוזלה בהיקף של כ-20%, סכום שיכול להכריע בין החלטה לרכוש דירה חדשה או להישאר בלי. חשוב להבין כי היזם והקבלנים מקבלים משאבים כספיים בשלב מוקדם בבנייה, דבר שתורם להוזלת עלותה.
- עלויות המע"מ והוצאות המיסוי יהיו נמוכות יותר כיוון שלא מדובר בהתארגנות עסקית, אלא פרטית. מכאן כי על הקרקע, אגרות הבנייה והיטלי הפיתוח לא תשלמו מע"מ והמס היחיד אותו תצטרכו לשלם יהיה מס קרקע.
- אם אתם זקוקים למימון, הבנק לא יעמיד בפניכם קשיים מכיוון שסך הדירות כבר נמכרו מראש ואין בעיה להוכיח זאת.
- אתם אלו ששולטים על הליך הבנייה ומעורבים בכל פרט במפרט שלה, בין אם הוא פרקטי או עיצובי. מעבר לכך, אתם לא תלויים באמינותו של הקבלן או כבולים אליו.
- אתם מכירים את האנשים איתם נכנסתם לשיתוף פעולה זה, גם אם הצטרפתם לקבוצת הרכישה דרך מודעה תוכלו להחליט מראש אם מדובר באנשים אמינים בעיניכם. מדובר בנקודת פתיחה מעולה לשכנות טובה בעתיד.
אילו סיכונים עלולים להופיע?
אחד הסיכונים הבסיסיים, כזה שאופייני גם לאלו שרוכשים דירה על הנייר, הוא שינויים בלתי צפויים. החל משינויים במפרט הדירה ועד לאי עמידה בלוח הזמנים המתוכנן. ככלל רכישת דירה לפני שנבנתה טומנת בחובה התאמה לבעיות שעלולות לצוץ בדרך. מומלץ למנות מנהל פרויקט בנייה שתפקידו יהיה לבדוק את התקדמות העבודה.
סיכון נוסף תלוי באנשים הכלולים בקבוצה. בין אם זה אנשים שהכרתם היטב אך אינכם בטוחים כיצד הם מתנהלים בפן העסקי ובין אם הצטרפתם לקבוצה עם אנשים חדשים – תוודאו כי אתם רואים עין בעין את מהלך הפרויקט אחרת כל אי הסכמה תאט את קצת התקדמותו ועשויה אף להפיל אותו. מעבר לכך, במידה והצטרפתם לקבוצת רכישה מאורגנת ומארגן הקבוצה לא הצליח לגייס חברים נוספים והרכישה נפלה – למרות שהעסקאות שנחתמו מבוטלות במקרים מסוימים הרוכשים לא יקבלו את כל הכסף שהוציאו בחזרה.
כולנו מכירים את סיפור קבוצת הרכישה של ענבל אור ולכן היבט נוסף הוא בחירת איש המקצוע שילווה אתכם. כאשר אתם עובדים לצד עו"ד קבוצת רכישה אתם מוגנים לטווח הארוך על ידי מישהו שדואג לכספים שלכם ובוחן באופן מקצועי את אישורי הבנייה. מומלץ אף שלכל חבר בקבוצה יהיה עורך דין פרטי שידאג לאינטרסים הספציפיים של אותו אדם.
נקודה נוספת עליה יש לשים דגש היא בחירת הקרקע. ישנם מספר פרמטרים שעלולים לסכן אתכם. ראשית הקרקע צריכה להתאים לסוג הבנייה המתכונן, שנית יש לוודא שלא קיימים צווי עיקול ושלישית חייבים לבדוק שקיים היתר בנייה אחרת התהליך יתעכב והעלות הסופית של הדירה תהיה כזו שאי אפשר לצפות מראש.
איך נימנע מסיכונים אלה?
טרם ההחלטה האם להצטרף לקבוצת הרכישה תוודאו שיש בפניכם את כל הנתונים, שאתם יודעים מה הם סכומי הכסף שאתם נדרשים להוציא , שאתם מודעים ללוח הזמנים ושאתם מוקפים בחברי קבוצה אמינים ובאנשים מקצוע מומחים הפועלים למען הקבוצה וגם למען כל אחד מחבריה.
כאמור, בחירת עורך דין רכישת דירה המתמחה בקבוצות רכישה יכולה למנוע טעויות רבות. הוא יבצע עבורכם מחקר מעמיק, יבדוק את הקרקעות, את אמינות היזם והקבלן, ויוודא קיומם של היתרי הבנייה הנחוצים. מעבר לכך, על מנת ליצור שוויון ואיזון בין כל חברי הקבוצה יש לחתום על הסכם נוטריוני כללי ובמקביל למנות עורך דין פרטני לכל אחד מחברי הקבוצה.
בעקבות הודעת נגיד בנק ישראל על העלאת שיעור הריבית ב-0.25% – להלן תגובות מצד בכירי הענף. שמאי המקרקעין ארז כהן: "העלאת שיעור הריבית כעת היא צעד מתבקש, שייתכן שאף נעשה מאוחר מדי – לאור העלייה החדה במחירי הדירות בשנה החולפת והגעתם של הבנקים לרף המקסימלי של האשראי שביכולתם להעניק לענף. לייקור הריבית כעת צפוי אפקט מצנן על השוק ממספר סיבות. מבחינת רוכשי הדירות, מדובר במהלך שמייקר את המשכנתא ומפחית את יכולת ההחזר ולכן צפוי לצמצם את הביקוש. מבחינת היזמים, צפויה התייקרות של האשראי, שתצטרף לגורמים מייקרים נוספים של הבניה בשנה האחרונה ובראשם התייקרות חומרי הגלם ועלויות ההובלה. לכן בשורה התחתונה אנו צפויים לראות ירידה בביקושים, לצד האטה בקצב הבניה".
רז שרייבר, בעלים ומנכ"ל משותף בחברת אינהאוס שיווק נדל"ן: "אנחנו נמצאים בתקופה כלכלית מאתגרת, שבה מצד אחד בנק ישראל מנסה להגן על רוכשי הדירות על ידי המלצה לצמצום חשיפה למדד (הגדלת רכיב הפריים ל-2/3) ומנגד מעלה את הריבית, אשר תשפיע ישירות על רכיב הפריים של ציבור לוקחי המשכנתאות. הניסיון לאזן הוא מובן ולאור חוסר הוודאות המאפיינת את התקופה המלצתנו לציבור היא לקחת משכנתא במסלול ריבית קבועה לא צמודה על מנת להימנע מסיכונים מיותרים. המסלול הזה אומנם יקר יותר אך יגן על הרוכשים מפני עליות משמעותיות ברכיב המדד או ריבית הפריים".
רונן סיונוב, מנכ"ל ובעלים בחברת הנדל"ן הומרקט: "הודעת בנק ישראל על עליית הריבית באה בתקופה שבה השוק רותח, והיא לבדה לא תוכל לצנן אותו. חשוב לזכור כי הסיבה המרכזית לעליית המחירים הדרמטית שראינו בשנה האחרונה היא לא הריבית האפסית, אלא מצוקת הקרקעות שאינה מאפשרת לשוק לייצר היצע מספק של דירות ביחס לצרכים. לכן בשלב זה איני צופה כי יחול שינוי של ממש במגמה. עם זאת, אם יתגלה כי הצעד שנעשה היום הוא רק שלב ראשון לקראת העלאות נוספות של ריבית בנק ישראל – ייתכן כי יחול שינוי ממשי יותר בתמונה".
חדשות טובות מהאוצר. מחירי הריהוט צפויים לרדת ב-10% בעקבות הורדת המכס; מדובר בחלק משלב בתוכנית "מכס אפס". במסגרת התכנית להפחתת יוקר המחיה, חתם שר האוצר, אביגדור ליברמן, על הצו לביטול המכס על מוצרי ריהוט. זה אולי נראה עוד איזה עניין שולי, אבל זה לא כך. זה משמעותי, מדובר על חיסכון בריהוט הבית בסכום של כמה אלפי שקלים.
היקף שוק הריהוט בישראל מוערך בכ-7 מיליארד שקל וביטול המכס שעמד על 12% צפוי להביא להפחתת מחירי הריהוט לצרכן. לצד הפחתת המחירים לצרכן, ביטול המכס צפוי לסייע בפתיחת שווקים חדשים לייבוא, בהפחתת רגולציה ולהגדלת הייבוא המקביל. זה טוב גם לתחרות והמשמעות בשבילכם היא הפחתת מחיירם דרמטית. אז אם אתם רוכשים ריהוט תבדקו מה המחירים ביחס לעבר וביחס לחברות אחרות. אתם אמורים לרכוש את הריהוט בהנחה גדולה לעומת העבר, אחרת אולי "עובדים עלייכם"
באוצר מסבירים כי התוכנית היא בשיתוף עם שרת הכלכלה, אורנה ברביבאי, וכן הם מפרטים כי הצו לביטול המכס הוא על כלל מוצרי הריהוט, לרבות כסאות ומושבים וכן על כלי מיטה, לרבות מזרנים ושמיכות. הצו יכנס לתוקף מיד עם פרסומו ברשומות בימים הקרובים
ארונות לבית – מה עדיף, עבודת נגרות, קנייה מחנות רהיטים או קנייה באינטרנט?
כלי רכב חשמליים הפכו כבר מזמן מחזון "על הנייר" לעובדה בשטח.
המהפכה רק צוברת תאוצה, כשכל יום עולים על הכבישים בעולם וגם בישראל עוד ועוד רכבים חשמליים על חשבון הרכבים בעלי מנוע בעירה פנימית. למעשה, יש הסבורים כי 2025 תהיה שנת המפנה, שבה ישתנה שיווי המשקל כך שעל הכבישים ייסעו יותר רכבים חשמליים מרכבים "רגילים".
את דגל המהפכה נושאת חברת טסלה האמריקאית, שהוקמה בשנת 2003 והיום, בסוף 2021, היא נסחרת בוול סטריט לפי שווי של יותר מ-780 מיליארד דולר. ברבעון השני של 2021 הסתכמו מסירות הרכבים של טסלה ב-250 אלף ברחבי העולם.
מהפכת הרכבים החשמליים לא נעלמת מעיני הישראלים, והם מעוניינים לקחת בה חלק. יבואני הרכב מצדם דואגים לספק להם עוד ועוד אפשרויות לרכישה של רכבים מהסוג הזה, כך שכיום יש בישראל כבר יותר מ-20 דגמים של כלי רכב חשמליים שזמינים לרכישה.
במדריך שלפניכם נסקור את סוגי כלי הרכב החשמליים שקיימים בישראל, את טווח הנסיעה של כל אחד לאחר הטענה, וכמובן את המחירים.
————————————-
טסלה
לחברת הדגל של הרכבים החשמליים יש כמה דגמים שמשווקים בישראל: מודל 3 – מדובר ברכב משפחתי גדול ויוקרתי, שהוא אחד הנמכרים ביותר בעולם. הרכב נמכר בשלוש גרסאות השונות זו מזו במספר המנועים, בביצועים ובטווח הנסיעה. כל הדגמים מצוידים בין היתר בבקרת אקלים, כניסות usb, תאורת לד, כניסה ללא מפתח, ריפוד דמוי עור, מראות צד מתקפלות ופתיחה חשמלית של דלת תא המטען. בגרסה הבסיסית מביניהן ההאצה ל-100 קמ"ש לוקחת 5.6 שניות, ובגרסאות הנוספות היא אף מתקצרת.
טווח נסיעה: 448 – 580 ק"מ
טעינה מהירה (עד 80% מהסוללה): 35 דקות
מחיר: 191,929 שקל עד 272,313 שקל
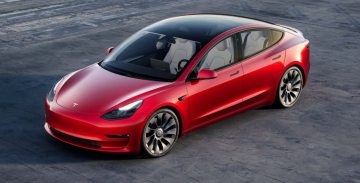
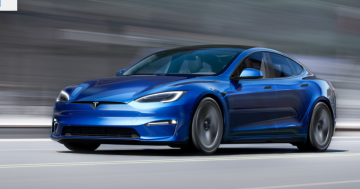
מודל S (יגיע לישראל בתחילת 2022) – הרכב הכי ותיק של טסלה הוא מכונית סלון, והוא קיים בכמה גרסאות, השונות זו מזו בין היתר במספר המנועים ובקיבולת הסוללה. מדובר ברכב שנותן טווח נסיעה ארוך במיוחד. בגרסה הבסיסית ההאצה ל-100 קמ"ש לוקחת 3.2 שניות ובגרסאות הנוספות היא מתקצרת.
טווח נסיעה: 660 ק"מ
טעינה מהירה (עד 80% מהסוללה): 23-30 דקות
מחיר: 534,783 שקל עד 812,714 שקל.
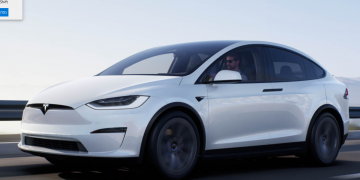
מודל X (יגיע לישראל בתחילת 2022) – רכב שטח משפחתי גדול שמספר המושבים בו הוא 5 וניתן להרחבה ל-6 או 7. מאחור הוא מצויד בדלתות שנפתחות כלפי מעלה. הוא מוצע בשתי גרסאות, שאחת מהן מיועדת לנסיעה למרחקים.
למרות גודלו, בגרסה הבסיסית ההאצה ל-100 קמ"ש לוקחת 2.6 שניות בלבד.
טווח נסיעה: 580 ק"מ
טעינה מהירה (עד 80% מהסוללה): 40 דקות
מחיר: 590,462 שקל עד 757,387 שקל
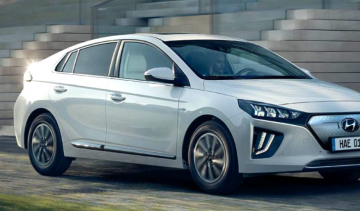
יונדאי איוניק – רכב משפחתי קומפקטי שהוא גרסה חשמלית של רכב היברידי מוכר תחת אותו שם, ומבחינת העיצוב שתי המכוניות דומות מאוד. מבפנים הרכב מצויד בין היתר בחימום לכיסאות, תאורת לד, מראות צד חשמליות ומשטח טעינה אלחוטי לטלפון נייד. ההאצה ל-100 קמ"ש לוקחת לו 9.7 שניות.
טווח נסיעה: 311 ק"מ
טעינה מהירה (עד 80% מהסוללה): 54 דקות
מחיר: 159,990 שקל
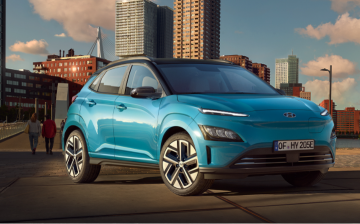
יונדאי קונה – רכב שטח קטן שהוא גרסה חשמלית לשתי גרסאות קודמות שלו, גרסת טורבו-בנזין וגרסה היברידית, ולעומתן הוא עבר מתיחת פנים כך שהוא נראה יותר מודרני לעומת הגרסאות הקודמות. בישראל הוא משווק ברמת גימור אחת, כולל כניסה ללא מפתח וקיפול מראות חשמלי. האצה מ-0 ל-100 קמ"ש תיקח לו 9.9 שניות.
טווח נסיעה: 305 ק"מ
טעינה מהירה (עד 80% מהסוללה): 47 דקות
מחיר: 142,900 שקל
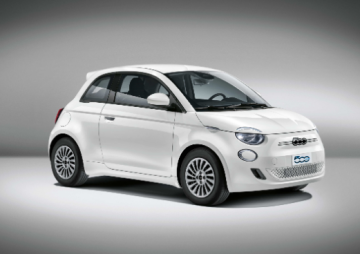
פיאט 500 – רכב מיני עירוני בעל עיצוב רטרו ייחודי המוכר מגרסאות קודמות שלו. הגרסה הבסיסית שלו מאפשרת נסיעות קצרות בלבד, אבל המחיר אטרקטיבי במיוחד. הגרסה המשודרגת תאפשר טווח נסיעה גדול יותר. משווק בישראל בארבע גרסאות. הדגם הבסיסי יאיץ מ-0 ל-100 קמ"ש ב-9.5 שניות.
טווח נסיעה: 190-320 ק"מ
טעינה מהירה (עד 80% מהסוללה): 30-35 דקות
מחיר: 99,900 שקל עד 154,900 שקל
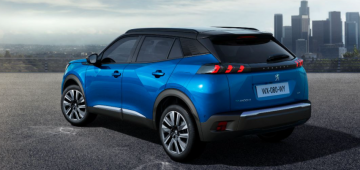
פג'ו 2008-e – רכב השטח המשפחתי של היצרנית הצרפתית הוא גרסה חשמלית לרכב קיים, והוא מציע נוחות, גובה ועיצוב אסתטי. ההאצה מ-0 ל-100 קמ"ש לוקחת לו 9.8 שניות.
טווח נסיעה: 320 ק"מ
טעינה מהירה (עד 80% מהסוללה): 30 דקות
מחיר: 164,990 שקל
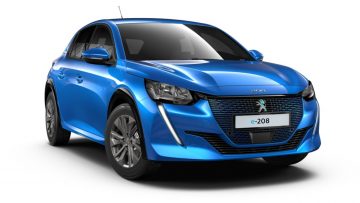
פג'ו 208-e – רכב סופר מיני בעל נוכחות ועיצוב חדשני, שהוא גרסה חשמלית לרכב בנזין קיים. מבחינת העיצוב, ההבדלים בין הדגמים קטנים, והגרסה החשמלית מצוידת בין היתר בכניסה ללא מפתח, קיפול חלונות חשמלי ובקרת אקלים. ההאצה מ-0 ל-100 קמ"ש לוקחת לו 8.3 שניות.
טווח נסיעה: 339 ק"מ
טעינה מהירה (עד 80% מהסוללה): 30 דקות
מחיר: 152,990 שקל
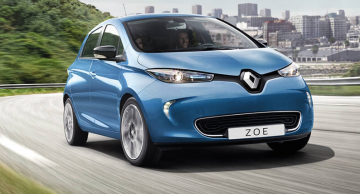
רנו זואי – רכב סופר מיני שמוגדר כרכב עירוני, גרסה חשמלית לרכב בנזין, והוא אחד הדגמים החשמליים הנמכרים ביותר. ההאצה מ-0 ל-100 קמ"ש לוקחת לו 11.4 שניות.
טווח נסיעה: 306 ק"מ
מחיר: 124,990 שקל
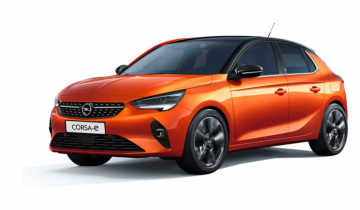
אופל קורסה – רכב סופר מיני שהוא גרסה חשמלית לדגם בנזין ותיק מאוד. העיצוב של השניים דומה מאוד, אם כי הגרסה החשמלית זכתה לכמה תוספות שמקנות לה מראה צעיר ועדכני יותר. משווק בישראל ברמת גימור אחת, הכוללת בין היתר כניסה והתנעה ללא מפתח, בקרת אקלים, קיפול חשמלי למראות צד, משטח טעינה לטלפונים ניידים ועוד. ההאצה ל-100 קמ"ש לוקחת לו 8.1 שניות.
טווח נסיעה: 335 ק"מ
טעינה מהירה (עד 80% מהסוללה): 30-55 דקות
מחיר: 147,990 שקל
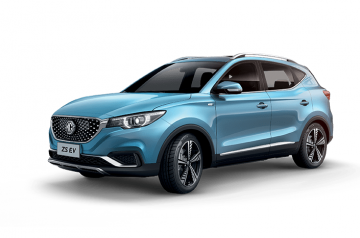
MG ZS EV – רכב פנאי קטן מתוצרת סין (MG היתה במקור חברה בריטית וכיום היא בבעלות SAIC הסינית), בעל עיצוב מודרני, שהיה הנמכר ביותר בישראל בשנת 2020 וזכה בתואר "אוטו השנה" בקטגוריית רכב חשמלי בשנת 2021. האצה מ-0 ל-100 קמ"ש תיקח לו 2.8 שניות.
טווח נסיעה: 263 ק"מ
טעינה מהירה (עד 80% מהסוללה): שעה
מחיר: 128,888 שקל
GAC GE3 – רכב פנאי קטן מתוצרת סין (GAC היא אחת החברות הגדולות והוותיקות בסין), אשר מתאים לנסיעות עירוניות או לטיולים קצרים. האצה מ-0 ל-100 קמ"ש לוקחת לו 8.6 שניות. בישראל אין לו אפשרות של טעינה מהירה, וטעינה ביתית תיקח לו כשמונה שעות.
טווח נסיעה: 309 ק"מ
טעינה מהירה: לא נתמך
מחיר: 139,000 שקל
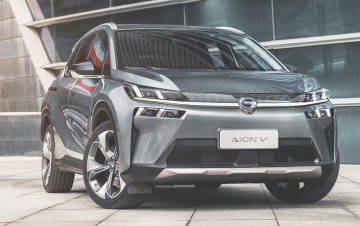
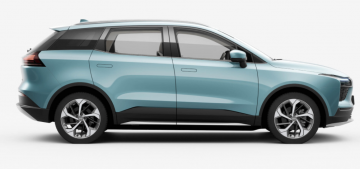
AIWAYS U5 – רכב פנאי מרווח וגדול יחסית, בעיצוב עתידני, של חברה סינית צעירה שהוקמה רק בשנת 2017 ומתמקדת בייצור רכבים חשמליים. בישראל הוא משווק בשתי רמות גימור. ההאצה מ-0 ל-100 קמ"ש לוקחת לו 7.5 שניות.
טווח נסיעה: 400 ק"מ
טעינה מהירה (עד 80% מהסוללה): 40 דקות
מחיר: 157,500 שקל עד 172,500 שקל
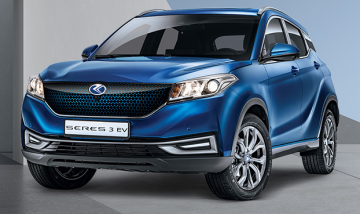
סרס 3 – רכב שטח מתוצרת סינית (מותג הרכבים החשמליים SERES פועל תחת דונגפאנג, קבוצת הרכב השנייה בגודלה בסין), שהוא גרסה חשמלית לרכב קיים. בישראל הוא משווק ברמת גימור אחת, וכולל בין היתר בקרת אקלים, חלון גג פנורמי, בלם יד חשמלי, קיפול חשמלי למראות צד, משטח טעינה לטלפונים ניידים ועוד. ההאצה מ-0 ל-100 קמ"ש לוקחת לו 8.9 שניות.
טווח נסיעה: 301 ק"מ
טעינה מהירה (עד 80% מהסוללה): 30 דקות
מחיר: 139,900 שקל
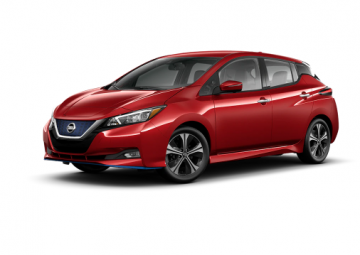
ניסאן ליף – רכב משפחתי קומפקטי שמתאים לנסיעות עירוניות. קיים בשלוש רמות גימור, אבל בישראל משווק ברמת גימור אחת. האצה מ-0 ל-100 קמ"ש לוקחת לו 7.9 שניות.
טווח נסיעה: 270 ק"מ
טעינה מהירה (עד 80% מהסוללה): 40 דקות
מחיר: 161,190 שקל
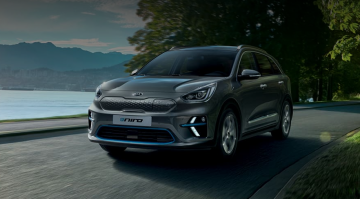
קיה נירו – רכב פנאי קומפקטי, שהוא גרסה חשמלית לרכב היברידי ותיק יותר, ומבחינת העיצוב שני הדגמים דומים מאוד. משווק בישראל ברמת גימור אחת ויאיץ מ-0 ל-100 קמ"ש בתוך 7.8 שניות.
טווח נסיעה: 455 ק"מ
טעינה מהירה (עד 80% מהסוללה): 42 דקות
מחיר: 179,900 שקל
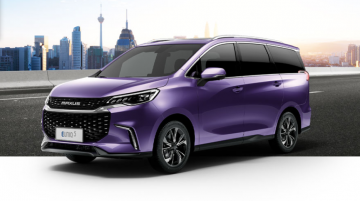
מקסוס יוניק 5 – מיניוואן משפחתי מרווח מתוצרת saic הסינית, בעל שבעה מושבים. מבחינת האבזור הוא כולל בין היתר ריפודי עור, גג פנורמי, תא מטען חשמלי ועוד. האצה מ-0 ל-100 קמ"ש לוקחת לו 9.5 שניות.
טווח נסיעה: 260 ק"מ
טעינה מהירה (עד 80% מהסוללה): 30 דקות
מחיר: 198,194 שקל
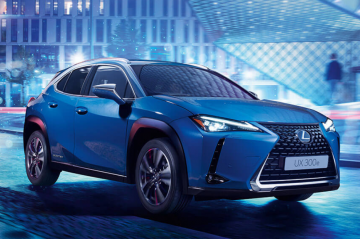
לקסוס UX 300e – ג'יפון קומפקטי שהוא הרכב החשמלי הראשון של מותג היוקרה היפני. משווק בישראל בשתי רמות גימור. הבסיסית יותר כוללת בין היתר הגה מחומם, תצוגה עילית לנהג, מערכת שמע עם 6 רמקולים ועוד. האצה מ-0 ל-100 קמ"ש לוקחת לו 7.5 שניות.
טווח נסיעה: 315 ק"מ
טעינה מהירה (עד 80% מהסוללה): 50 דקות
מחיר: 227,900 שקל עד 257,900 שקל
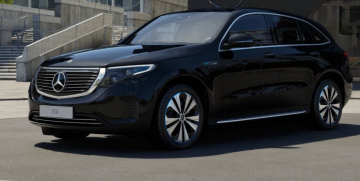
מרצדס EQC – הדגם החשמלי הראשון של מותג רכבי היוקרה, וככזה הוא מספק עיצוב יוקרתי ומוקפד במיוחד. משווק בישראל בשלוש רמות גימור. האצה מ-0 ל-100 קמ"ש לוקחת לו 5.1 שניות.
טווח נסיעה: 412 ק"מ
טעינה מהירה (עד 80% מהסוללה): 40-75 דקות
מחירים: 499,900 שקל עד 589,900 שקל
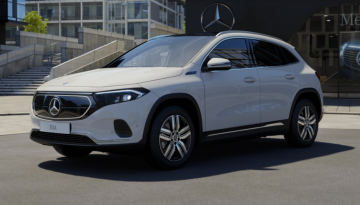
מרצדס EQA – הדגם החשמלי השני של מותג רכבי היוקרה, שמשווק בישראל בשלוש רמות גימור. האצה מ-0 ל-100 קמ"ש לוקחת לו 8.9 שניות.
טווח נסיעה: 426 ק"מ
טעינה מהירה (עד 80% מהסוללה): 30 דקות
מחירים: 299,900 שקל עד 379,900 שקל
אאודי 55 e-tron – הרכב החשמלי המלא הראשון של מותג היוקרה שהוא חלק מקבוצת פולקסווגן הגרמנית. מדובר ברכב החשמלי השני הנמכר ביותר בישראל בשנת 2020, והוא משווק כאן בשתי רמות אבזור. יאיץ מ-0 ל-100 קמ"ש בתוך 5.7 שניות.
טווח נסיעה: 398 ק"מ
טעינה מהירה (עד 80% מהסוללה): 26 דקות
מחיר: 532,022 שקל
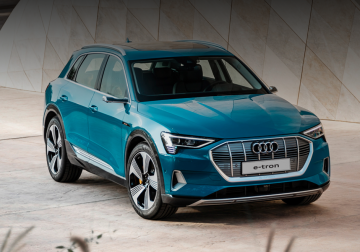
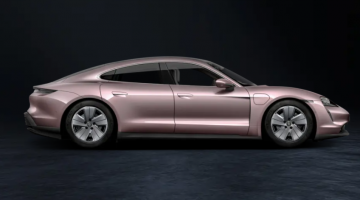
פורשה טייקן – מכונית הספורט בעלת 5 הדלתות היא הרכב החשמלי הראשון של מותג היוקרה. היא משווקת בישראל בארבעה דגמים. הדגם הבסיסי מאיץ מ-0 ל-100 קמ"ש בתוך 4 שניות.
טווח נסיעה: 407 ק"מ
טעינה מהירה (עד 80% מהסוללה): 36 דקות
מחיר: 895,000 שקל
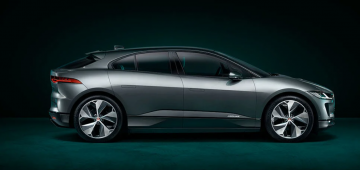
יגוארi-pace – רכב פנאי יוקרתי ספורטיבי שזכה בפרסים רבים על עיצוב, חדשנות, בטיחות נוסעים ועוד. מתאים לעד חמישה נוסעים ומשווק בישראל בשלוש רמות גימור. דגם הבסיס מאיץ מ-0 ל-100 קמ"ש בתוך 4.8 שניות.
טווח נסיעה: 470 ק"מ
טעינה מהירה (עד 80% מהסוללה): 45 דקות
מחיר: 454,000 שקל עד 508,000 שקל
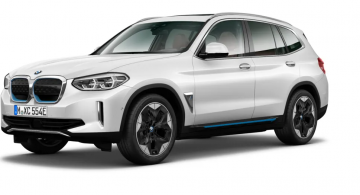
ב.מ.וו iX3 – רכב פנאי שהוא גרסה חשמלית של רכב בנזין קיים של המותג הגרמני, כך שהעיצוב הבסיסי נותר דומה. משווק בישראל ברמת גימור אחת, ויאיץ מ-0 ל-100 קמ"ש בתוך 6.8 שניות.
טווח נסיעה: 454 ק"מ
טעינה מהירה (עד 80% מהסוללה): 34 דקות
מחיר: 429,900 שקל
התמונות נלקחו מאתרי יבואני הרכבים
מתחילת מרץ נרשמו 690,055 דורשי עבודה חדשים, 90% מהם בחל"ת. ההנחה היא שעם הקלת המגבלות רוב המובטלים החדשים יחזרו לעבודה
משבר הקורונה מחריף ואיתו המשבר הכלכלי. אחת האינדיקציות הבולטות היא מספר דורשי העבודה בישראל שממשיך לעלות בשיעורים חדים מאז הוטלו הגבלות על תנועה ועבודה בישראל, שאילצו מעסיקים לשלוח עובדים רבים לחופשה ללא תשלום.
שיעור האבטלה במדינת ישראל עמד הבוקר (חמישי, 26 במרץ) על 20.4%. אתמול נרשמו בשירות התעסוקה 39,009 דורשי עבודה חדשים, לעומת 45,647 ביום שלישי, 38,016 ביום שני, ו-54,305 ביום ראשון.
מבין המתייצבים החדשים במרץ, 59% מהמתייצבים הן נשים ו-41% הם גברים. 46% מתוך המתייצבים הם בגילאי 20-34, 37.5% בגילאי 35-54, 14% בגילאי 55 פלוס, ו-2.2% הם עד גיל 20. הענפים שבהם נרשמה הקפיצה הגדולה ביותר הם הוראה והדרכה, מכירות, מסעדנות ותיירות.
מתחילת מרץ נרשמו 690,055 דורשי עבודה חדשים, 90% מהם בחל"ת. יחד עם חלק מהמתייצבים הפעילים מהתקופה שלפני משבר הקורונה עומד מספר דורשי העבודה הפעילים בישראל על 847,906 אנשים.
למרות העלייה במספר דורשי העבודה, יש מפוטרים שאינם זכאים לדמי אבטלה. עם אלה נמנים בראש ובראשונה בעלי העסקים העצמאים – יותר מ-300 אלף במדינת ישראל, אנשים בני יותר מ-67 שרוצים או חייבים לעבוד, מבקשי מקלט ועובדים פלסטינים.
מבחינת הביטוח הלאומי, מדובר בתוספת של יותר ממיליארד שקל בחודש לתקציב דמי האבטלה, שיגרום גל המובטלים החדשים.
נכון לעכשיו לא ברור כמה זמן תימשך החופשה הכפויה, אבל ההנחה היא שעם הקלת המגבלות במשק ובוודאי בתום המשבר כולו רוב המובטלים החדשים יחזרו לעבודה ושיעור האבטלה הגבוה יירד .
תגובות הכלכלנים על העלייה בשיעור האבטלה: המספרים חמורים פחות מבעולם וישראל תצא מכך
איך לשמור על זכויות הפנסיה שלכם בחל"ת
משנת 2017 עצמאים חייבים להפריש לפנסיה. כסף קצר שלא לפנסיה בודקים בקרן כספית. בעוד ששכירים יקבלו את הפנסיה מהפרשות המעסיק והפרשות שלהם, כלומר המעסיק מחויב להפריש להם, הרי שכאשר המעסיק והעובד הם אותו אחד – כשמדובר על עסק עצמאי, אז העצמאי חייב להפריש לעצמו. המטרה – שלכולם תהיה איכות חיים סבירה בתקופת הפנסיה. עם זאת, בניגוד לשכירים, שכספי הפנסיה מופרשים להם מדי חודש בחודשו, הרי עצמאים יכולים לבחור בין הפרשה חודשית לבין הפרשה שנעשית רק פעם בשנה.
מה עושים למי שלא משלם? בשלב הראשון מזהירים, ובשלב הבא כבר יוטלו קנסות, אם כי בסכום לא גבוה מדי – 500 שקל.
על פי החוק שנכנס לתוקף בינואר 2017, חובת הפרשה חלה על עצמאים מגיל 21 עד 60, אחרי 6 חודשים מהרישום. פטורים מהפרשה הם עצמאים שבמועד כניסת החוק לתוקף חגגו כבר 55 שנה. מי שמפריש לפנסיה כשכיר יכול במקרים מסוימים להפריש עוד לפנסיה וליהנות מהטבות נוספות (מיסוי). איך יודעים אם ניתן לחסוך עוד? בודקים בהתאם למשכורות על איזה סכום הופרשה הפנסיה, ובודקים אם לפי המשכורות השכר בפועל גבוה יותר (בגלל תוספות שלא מחושבות לפנסיה) או בגלל הכנסות נוספות גם כעצמאי.
כלומר, אם יש שכירים שהם גם עצמאים והם מפרישים כבר בתור שכירים וההפרשה שלהם כשכירים עולה על החבות להפרשה לפנסיה, הם לא חייבים להפריש יותר. ברוב המקרים זה כדאי – החיסכון שלכם בתקופת הפנסיה יהיה גבוה יותר.
כמה מפרישים לפנסיה? עד שכר שהוא מחצית מהשכר הממוצע מפרישים 4.45% מהשכר. מעל 50% מהשכר הממוצע מפרישים לפחות 12.55%.
השכר הממוצע במשק לצורך חישוב הפרשות פנסיה עמד אז על 10,500 שקל (עד 2022). הסכום מתעדכן. עצמאי שמרוויח מעבר לשכר הזה יכול להסתפק בהפרשה חודשית בגובה 897 שקל או הפרשה שנתית בגובה 10,762 שקל.
לגבי ההכנסה שמעל השכר הממוצע במשק, אין חובת הפרשה.
עוד בנושא: גרסת ההסתדרות לקרן פנסיה ברירת מחדל – בעלי שכר מינימום ישלמו דמי ניהול של 0.25%, כמה כסף צריך לתקופת הפנסיה? וכמה צריך לחסוך היום כדי להגיע לזה? לא מה שחשבתם!, מה צריכים לדעת זוגות נשואים על פנסיה; ולמה חשוב ליישם זאת כמה שיותר מוקדם?.
גיליון הציונים של ישראל על מדד רמת החיים והרווחה של חברת הייעוץ הגלובלית BCG (בוסטון קונסלטינג גרופ) הוא די טוב. אז האם טוב לנו כפי שהמדד מציג? אולי אנחנו סתם קוטרים?
על פי המדד אנחנו חזקים בכלכלה, בינוניים בחינוך, חלשים בסביבה. ישראל מדורגת במקום ה- 34 מתוך 155 מדינות הכלולות במדד SEDA – המדד ביותר לבחינת רמת החיים והרווחה; מעבר לכך ישראל נמצאת בעשירון העליון של המדינות המשתפרות בעשור האחרון.
כלכלה חזקה ומשתפרת שלא בהכרח משתקפת ברמת העושר היחסית של הפרט. זו השורה התחתונה עבור ישראל כפי שעולה ממדד SEDA (Sustainable Economic Development Assessment), של חברת הייעוץ הבינלאומית BCG Boston Consulting Group שפורסם לאחרונה.
מדד SEDA הוא מדד גלובאלי השוואתי לרמת חיים ורווחה (Well Being) המבוסס על נתוני האו"ם, הבנק העולמי, WHO, OECD ועוד. בניגוד למדידת GDP לנפש, אשר בוחנת רווחה מנקודת מבט כלכלית צרה, מדד SEDA משלב מדדים אובייקטיביים מ-11 קטגוריות המקיפות את כל ההיבטים המשמעותיים של רווחה – הכנסה, יציבות כלכלית ותעסוקה בתחום הכלכלי, בריאות, חינוך ותשתיות פיזיות בתחום התשתיות ושוויון, חברה אזרחית, ממשל, וסביבה בתחום הקיימות. SEDA הינו המדד הבוחן את רמת חיים ורווחה באופן הרחב והמקיף ביותר והוא זוכה להערכה רבה כמדד אובייקטיבי ושימושי על ידי גורמי מקצוע, אקדמיה ומדיה ברחבי העולם.
ישראל מגיעה למקום ה- 34 מתוך 155 חברות שמדורגות במדד עם ציון כולל של 67.8 (מתוך 100), לפני מרבית מדינות אפריקה, אסיה, דרום אמריקה ומזרח אירופה אבל אחרי מדינות מערב אירופה וצפון אמריקה. בראש המדד מדורגות: נורווגיה, שוויץ, איסלנד, דנמרק, שבדיה ופינלנד.
לציון גבוה במיוחד זוכה ישראל במדד היציבות הכלכלית (94.8), בנוסף לציונים טובים בתשתיות ובבריאות (83.3 ו-86.8 בהתאמה). ציון נמוכים יותר מקבלת ישראל בשוויון (70.8), חינוך (69.8, ירידה מ- 73.9 לפני עשור), תעסוקה (68.8) וממשל (65.1), חברה אזרחית (55.2) והכנסה (50.4) וציון נמוך במיוחד במדד סביבה (45.5).
בבחינה של רמת החיים והרווחה בהשוואה לעושר של הפרט (מדד SEDA משוקלל בהשוואה לGDP- לנפש), זוכה ישראל לתוצאה הלא מחמיאה של 0.84, תוצאה המציבה אותה ברבעון השלישי של המדינות. למעשה, למעט אזורי קרב וחוסר יציבות (כגון סוריה, עיראק וונצואלה), ישראל הינה המדינה היחידה מחוץ ליבשת אפריקה שזוכה לתוצאה לא מחמיאה זו. ב- 2008, עם תחילת המדידה, ישראל זכתה לתוצאה של 0.94 באותו המדד, מה שמצביע על כך שלמעשה חלה נסיגה ביעילות תרגום העושר לרווחה ורמת חיים (אולם רמת החיים האבסולוטית בכל זאת עלתה, בשל העלייה האבסולוטית המשמעותית בעושר).
מיקומה הכללי הנוכחי של ישראל במקום ה- 34 הוא שיפור שהתרחש לאורך העשור האחרון מאז התחילה המדידה ב- 2008, אז הייתה ישראל מדורגת במקום ה- 39 עם ציון כולל של 64.7. על אף שהשיפור נשמע שולי יחסית, יש לזכור כי מדובר בשיפור יחסי ולמעשה ישראל שייכת לעשירון העליון של שינוי חיובי במדד, באותה הליגה עם אירלנד, מלטה, סין, גיאורגיה ווייטנאם ועוד. אשר בכולן חל שיפור משמעותי ברמת החיים לאורך העשור האחרון.
SEDA מפורסם זו השנה התשיעית וכולל נתונים על 155 מדינות ובכך מאפשר, מלבד שיקוף מצבה של כל מדינה בתחומים השונים, גם השוואה בין מדינות וכן בחינת התפתחות כל מדינה לאורך השנים בקטגוריות שונות. בנוסף, מאפשר המדד בחינה השוואתית של היחס בין התוצאה במדד לבין ה GDP לנפש. השוואה זו מעניינת במיוחד שכן היא יכולה להצביע על כמה "יעילה" המדינה בתרגום העושר של תושביה לרמת החיים שלהם ולרווחתם.
המדד נגיש לציבור באופן אינטרקטיבי בקישור הבא https://www.bcg.com/en-il/publications/interactives/seda-2019-guide.aspx
הסבר על המדד וכן מאמרים קשורים שונים ניתן למצוא בקישור הבא https://www.bcg.com/en-il/industries/public-sector/sustainable-economic-development-assessment.aspx
דוח המסכם את הממצאים מהדוח לשנת 2019 ניתן למצוא בקישור הבא https://www.bcg.com/en-il/publications/2019/seda-measuring-well-being.aspx
שמואל בן אריה, מנהל השקעות ראשי לשוק המקומי בפיוניר ניהול הון, ציין על רקע החלטת הנגיד שלא לשנות את הריבית: "כשהנגיד החדש נכנס לתפקיד הוא לא הפסיק לרמוז על כך שהוא מתכוון לנסות ולנרמל את הריבית. בנוסף, חטיבת המחקר של בנק ישראל מסרה כי היא צופה כי בנק ישראל יעלה את הריבית פעם נוספת עד סוף הרבעון השלישי של 2019 ל-0.5% וכי הריבית תעמוד על כ- 1.25% בסוף 2020. למרות זאת, נראה כי הנגיד היסס, התעכב ולא פעל בזמן ולכן חלון ההזדמנויות האחרון להעלאת ריבית נסגר. זאת כאשר נתוני הצמיחה במשק המקומי רק הולכים ומתדרדרים, האינפלציה נעלמה כלא הייתה, ורק בחודש דווח ע"י הלמ"ס כי מדד המחירים לצרכן ירד ב-0.3% בחודש יולי 2019 – חודש שבו ירידת מחירים הינה דבר נדיר מאוד.
נכון לעכשיו ב-12 החודשים האחרונים עלה המדד ב-0.5%, שיעור נמוך מאוד מיעד בנק ישראל.
לאחר שהשקל לא עצר ורק התחזק אל מול כל המטבעות בעולם ולנוכח צעדי ההקלה הכמותית שיוצאים מבנקים מרכזיים בעולם, יצא הנגיד, אמיר ירון, בהודעה בא בישר כי הוא משנה כיוון וכי ריבית בנק ישראל לא תעלה במשך זמן ממושך, בניסיון לעצור את נסיקת השקל. בהודעת הריבית הנוכחית, הנגיד חזר על אמרה זו פעם נוספת ואף הדגיש כי יינקטו צעדים מוניטרים נוספים. למרות זאת, נראה שזה לא יספיק כדי לעצור את הסחף ולבנק ישראל אין באמת אפשרויות מוניטריות בארגז הכלים. אמנם תמיד אפשר להוריד את הריבית לאפס או לריבית שלילית, אך לכל זה מתווספת העובדה שחלה עלייה משמעותית במחירי הדירות, עוד 0.5% בחודשיים, שמחקה את כל הירידה במחירים – אולי ההישג היחיד ששר האוצר כחלון היה יכול לזקוף לזכותו. לכן, בנק ישראל צריך היה לדעת שיגיעו ימים עם נתונים כלכליים חלשים והיה צריך להגיע מוכן מוניטרית לכך.
אם בנק ישראל יחליט על ריבית שלילית הוא ככל הנראה יגזור על דור שלם לחיות ללא נכס בבעלותו. מכאן, שכל עוד הדולר לא חוזר להתחזק והשקל לא נחלש משמעותית, נגיד בנק ישראל ייאלץ ליישר קו עם המתרחש בארה"ב וברוב העולם, ולא יוכל לנרמל את הריבית ולהחזיר לעצמו ארגז כלים יעיל – ומחירי הדירות ימשיכו לנסוק".
כך או אחרת, מוקדם יותר פרסם בנק ישראל את ההודעה כי הריבית לא תשתנה.
מאז החלטת הריבית הקודמת חלה ירידה בסביבת האינפלציה. מדדי יוני ויולי היו נמוכים באופן משמעותי מהצפוי, ובשנים עשר החודשים האחרונים נרשמה אינפלציה של 0.5%; האינפלציה בניכוי אנרגיה ופירות וירקות הסתכמה ב-0.9%. מרבית התרומה השלילית למדד נבעה מסעיף הפירות והירקות המתאפיין בתנודתיות גבוהה, ומסעיפים שהושפעו מהייסוף ומירידת מחירי האנרגיה. הציפיות לאינפלציה לטווחים הקצרים והבינוניים ירדו; הציפיות לשנה נעות סביב הגבול התחתון של היעד, אך הציפיות לטווחים הארוכים נותרו מעוגנות בקרבת מרכז היעד.
מאז החלטת הריבית הקודמת השקל התחזק ב-3% במונחי השער הנומינלי האפקטיבי, וב-8.7% מתחילת השנה. במידה והייסוף יתמיד הוא יקשה למשך זמן ממושך יותר על חזרת האינפלציה ליעד.הפעילות הכלכלית ממשיכה לצמוח בקרבת הקצב הפוטנציאלי ועד כה מסתמן שהפעילות בישראל אינה מושפעת לרעה מהסנטימנט העולמי השלילי. הצריכה הפרטית ללא בני קיימא והצריכה הציבורית הובילו את הצמיחה ברבעון השני, וגם מגמת ההתרחבות שאפיינה את היצוא בשנתיים האחרונות נמשכת, בהובלת יצוא השירותים. נתונים ראשוניים לרבעון השלישי תומכים בהערכה שהצמיחה נמשכת בסביבת הקצב הפוטנציאלי. שוק העבודה ממשיך להיות הדוק.
הסיכונים הנשקפים לכלכלה העולמית החמירו מאז החלטת הריבית האחרונה, בעיקר לנוכח החרפת "מלחמת הסחר". בארה"ב ובמשקים נוספים הופחתה הריבית וצפויות הפחתות נוספות; באירופה צפויים צעדי הרחבה מוניטרית נוספים.
הוועדה מעריכה שלאור התפנית בסביבת האינפלציה בישראל, ובמדיניות המוניטרית של הבנקים המרכזיים העיקריים, ההתמתנות בכלכלה העולמית והמשך הייסוף, הריבית לא תעלה למשך זמן ממושך. יתרה מזאת, במידת הצורך, הוועדה תנקוט בצעדים נוספים כדי להרחיב עוד יותר את המדיניות המוניטרית, על מנת לתמוך בתהליך שבסופו האינפלציה תתייצב בסביבת מרכז תחום היעד, ובפעילות הכלכלית. בנק ישראל ממשיך לעקוב אחר ההתפתחויות באינפלציה, בכלכלה הריאלית, במדיניות הפיסקלית, בשווקים הפיננסיים ובמשק העולמי, והוא יפעל להשגת יעדי המדיניות המוניטרית בהתאם להתפתחויות אלו.
לקובץ הנתונים המלווה את ההודעה לחץ כאן
מאז החלטת הריבית הקודמת חלה ירידה בסביבת האינפלציה. לאחר שמרבית המדדים מתחילת השנה הפתיעו כלפי מעלה, מדדי יוני ויולי היו נמוכים באופן משמעותי מהצפוי. בשנים עשר החודשים האחרונים נרשמה אינפלציה של 0.5%, בעוד האינפלציה בניכוי אנרגיה ופירות וירקות הסתכמה ב-0.9%. מרבית התרומה השלילית למדד נבעה מסעיף הפירות והירקות המתאפיין בתנודתיות גבוהה – השפעתו ניכרת באינפלציית המוצרים הבלתי סחירים; ומירידה במחירי הנסיעות לחו"ל ואחזקת רכב פרטי, שככל הנראה הושפעו מהייסוף שהצטבר מתחילת השנה ומירידת מחירי האנרגיה – אלו הביאו לכך שהאינפלציה במחירי המוצרים הסחירים ירדה לרמה שלילית. על רקע הירידה באינפלציה והייסוף ירדו גם הציפיות לאינפלציה לטווחים הקצרים והבינוניים: בחודשים הקרובים צפויה ירידה נוספת באינפלציה השנתית והציפיות לטווח של שנה מצויות בקרבת הגבול התחתון של היעד, וחלה ירידה בציפיות (פורוורד) לטווח של עד שלוש שנים. הציפיות לטווחים הארוכים נותרו מעוגנות בקרבת מרכז היעד. מאז החלטת הריבית הקודמת שער החליפין היה תנודתי, ובסיכום התקופה השקל התחזק ב-3% במונחי השער הנומינלי האפקטיבי, וב-8.7% מתחילת השנה. מידה והייסוף יתמיד הוא יקשה למשך זמן ממושך יותר על חזרת האינפלציה ליעד.
הפעילות הכלכלית ממשיכה לצמוח בקרבת הקצב הפוטנציאלי, ועד כה מסתמן שהפעילות בישראל אינה מושפעת לרעה מהסנטימנט העולמי השלילי. עם זאת, אי הוודאות לגבי הצעדים בהם תנקוט הממשלה לאחר הבחירות כדי לצמצם את הגירעון מגדילה את אי הוודאות לגבי ההתפתחויות בכלכלה המקומית. נתוני החשבונאות הלאומית של הרבעון השני הושפעו מהתנודתיות ביבוא כלי הרכב : התוצר צמח ב-1%, אולם על פי הערכת חטיבת המחקר קצב הצמיחה בניכוי השפעה זו היה מעל הקצב הפוטנציאלי, בהובלת הצריכה הפרטית ללא בני קיימא והצריכה הציבורית, שצמחו בשיעור של למעלה מ-7%. גם מגמת ההתרחבות שאפיינה את היצוא בשנתיים האחרונות נמשכת, בהובלת יצוא השירותים, וברבעון השני סך היצוא צמח (ללא יהלומים וחברות הזנק) ב-4.6%; מהדיווחים בסקר המגמות בעסקים של הלמ"ס עולה שלא ניכרת הרעה ברווחיות היצוא . בהשקעה בבנייה למגורים מסתמנת התאוששות ב-2019, לאחר שזו התכווצה בשנה שעברה. אינדיקטורים ראשוניים לרבעון השלישי תומכים בהערכה שהצמיחה נמשכת בסביבת הקצב הפוטנציאלי. שוק העבודה ממשיך להיות הדוק: שיעור האבטלה הוסיף לרדת ובשיעורי ההשתתפות והתעסוקה נרשמו ירידות קלות בנתוני הקצה, אך הם עדיין גבוהים, ונמשכת עליית השכר, בהובלת המגזר העסקי. שיעור המשרות הפנויות יורד במתינות מזה מספר חודשים, אך הוא עדיין גבוה.
מדדי המניות בישראל ירדו מאז החלטת הריבית הקודמת על רקע ירידות השערים בעולם. בדומה לתשואות בעולם, תשואות האג"ח הממשלתיות לטווחים הבינוניים והארוכים ירדו בחדות, והקלו את התנאים הפיננסיים במשק. לדוגמה, מתחילת השנה התשואה לעשר שנים ירדה ב-1.3 נק' אחוז. במרווחים בין התשואות על האג"ח התאגידיות בישראל לתשואות המקבילות על האג"ח הממשלתיות חלה עלייה קלה, לאחר שאלו ירדו מתחילת השנה.
בחודשים האחרונים מחירי הדירות שבו לעלות במתינות: בשנה האחרונה הם עלו בכ-1.4%, ונמשכת העלייה במחירי השכירות. מספר עסקאות הרכישה גדל, בהובלת רוכשי דירה ראשונה. נמשכת ההתרחבות בהיקף המשכנתאות, וריבית המשכנתאות הוסיפה לרדת על רקע הירידה בתשואות האג"ח הממשלתיות.
הסיכונים הנשקפים לכלכלה העולמית החמירו מאז החלטת הריבית האחרונה, בעיקר לנוכח החרפת "מלחמת הסחר". ביולי, עוד לפני ההחרפה ב"מלחמת הסחר", קרן המטבע הבינלאומית עדכנה כלפי מטה את התחזית לצמיחה העולמית ולסחר העולמי ב-2019 . קיפאון בסחר העולמי נמשך. בשווקים הפיננסיים נרשמו ירידות שערים במדדי המניות, ותשואות האג"ח הממשלתיות ירדו בחדות, על רקע השינוי שהתרחש והשינוי שצפוי במדיניות המוניטרית של המשקים השונים. בארה"ב, ה-FED הוריד את הריבית ב-0.25 נקודות אחוז, וההערכות בשווקים הן שהריבית תוסיף לרדת השנה. הצמיחה ברבעון השני הייתה נמוכה מאשר ברבעון הראשון אך גבוהה מהצפוי, והאינפלציה מעט נמוכה מהיעד. באירופה חלה האטה בצמיחה והייצור התעשייתי מוסיף להתכווץ, בעיקר בגרמניה ואיטליה, והאינפלציה נותרה נמוכה. ה-ECB הותיר את הריבית ללא שינוי אך מהודעתו השתמע כי צפויים צעדי הרחבה נוספים. ביפן נרשמה צמיחה גבוהה מהצפוי ברבעון השני, בתמיכת הצריכה המקומית וההשקעות, ועל אף ירידה בייצוא לנוכח ההאטה בפעילות בסין. הצמיחה בסין הוסיפה להתמתן; היצוא התעשייתי צמח בשיעור נמוך מאוד וההאטה נמשכת גם במכירות הקמעונאיות וביצוא. מחיר הנפט ירד מאז החלטת הריבית הקודמת, על רקע המשך החולשה בביקושים.
ריבית פריים – ככה הבנקים עושים עליכם קופה
במה משתמשים יותר – מזומן או כרטיס אשראי? על פי בדיקת בנק ישראל – כרטיסי אשראי היו אמצעי התשלום הפופולרי ביותר ב-2018, אם כי בפער יחסית קטן לעומת המזומן.
מהבדיקה עולה כי 28% מהתשלומים היומיים נעשים בכרטיסי אשראי 26% במזומן, 19% נעשים בהעברה בנקאית, ו-13% – בצ'קים ובהמחאות. רק 1% מהתשלומים נעשה באפליקציות ובכסף דיגיטלי – אך שיעור זה צפוי לגדול בשנים הקרובות.
על-פי הדוח, מחזור המזומנים במשק גדל ב-2018 ב-4% לעומת 2017 והסתכם ב-85.9 מיליארד שקל. כ-90% מערך מחזור המזומנים הוא כסף מזומן שמחזיק הציבור, והיתר מזומנים שהבנקים מחזיקים בכספות. מדובר בגידול נמוך יחסית לקצב הגידול השנתי הממוצע בעשור האחרון, העומד על 10%.
בבנק ישראל מסבירים את הירידה בכניסת טכנולוגיות תשלום חדשות – "הרגלי השימוש במזומן ובאמצעי התשלום האחרים מושפעים כיום יותר מאשר בעבר משינויים בטכנולוגיה וברגולציה. עולם התשלומים משתנה בקצב מהיר, ומתפתחות טכנולוגיות חדשות לביצוע תשלומים דיגיטליים. דוגמאות לשירותי תשלום חדשים שהתרחבו ונוספו בשנים האחרונות הן אפליקציות תשלומים במכשירים הסלולריים, צ'ק דיגיטלי וכרטיס חיוב דביט".
שווי המזומנים עומד על 6% תוצר, לעומת 8% בארה"ב, 10% בגוש האירו ו-21% ביפן. אגב, בשוודיה, שכמעט והפסיקה את השימוש בכסף מזומן, עומד שווי המחזור על 1% תוצר.
על פי הבדיקה – שטר ה-200 שקל הוא הפופולרי ביותר: בשימוש הציבור ישנם כיום 316 מיליון שטרות של 200 שקל – עלייה של 9% לעומת אשתקד. בסך-הכול יש במשק 588 מיליון שטרות בערכים של 20, 50, 100 ו-200 שקל – גידול של 1% לעומת 2017.
משה ברקת המפקח על שוק ההון והביטוח במשרד האוצר, סבור שצריך לספק מוטיבציה נוספת להשקעה לטווח ארוך. בכנס בכלכליסט הוא פרש את משנתו
"אני בשירות הציבורי יותר מארבע עשרה שנה, חמש עשרה אולי, ובפעם השלישית כבר גם אחרי שהייתי בשירות הציבורי, לא ממש מעניינים אותי מאבקי כוח בין רגולטורים או התפקיד הבא וכך הלאה. אלא מעניין אותי לבוא ולעשות את הדברים הנכונים. והדברים הנכונים קודם כל עבור הציבור. ומה שקורה איתנו ברגולציה ואני מציין את זה בשמחה רבה, אני חושב שלא טוב שרגולטורים יתקוטטו כי רגולטורים יש ביניהם בסופו של דבר מטרה אחת, יש להם מטרה לשרת את הציבור וכולנו פועלים לטובת האינטרס הציבורי.
"לכן נחמץ לי הלב גם כשרגולטורים אחרים מקבלים מתקפות שלא מגיעות להם. ואני חושב שאנחנו צריכים להבין, הציבור צריך להבין, שחיזוק הרגולציה הוא טוב לטובת הציבור. כמובן שצריך לבקר את הרגולציה. ולבקר את המעשים שלה כשהיא בתפקיד. אבל צריך להבין שהרגולציה בסופו של דבר באה לשרת את הציבור, ורגולטורים צריכים להיות עם תקציבים מתאימים לפעילות שלהם, כדי שיוכלו לשרת את הציבור. ודבר אחד אני מבטיח שתיאום הפעילות ביני לבין הרגולטורים האחרים, יהיה כזה שאנחנו לא נדאג איך מחלקים את העוגה, אלא איך אנחנו הופכים את העוגה הציבורית לגדולה יותר.
"בראש הנושאים שלי נמצא החיסכון ארוך הטווח. המטרה העיקרית היא לדאוג להכנסה בגיל פרישה. מקום יציב להכנסה בגיל פרישה. אין ספק שזה התפקיד העיקרי. אבל יש תפקידים נוספים. תפקיד נוסף זה כל כספי הפנסיה הגדולים האלה הם למעשה משמשים מקור, בעבר שמשו מקור למימון ממשלתי. גם היום ממשיכים לתדלק את הגיוסים הממשלתיים. בנוסף הם ממשיכים לתדלק את ההשקעות בתשתית, בנדל"ן ובצמיחה של המשק הישראלי וזה תפקיד חשוב שלהם.
"בנוסף הם כלי עיקרי לחיסכון ארוך טווח. ובהקשר הזה אני רוצה לומר אני בעד. אני אגיד קודם את התפקיד האחרון ואז אני אומר. התפקיד האחרון זה עזרה לשכלול שוק ההון והכספים בעיקר אנחנו מדברים על הבורסה. ואני חסיד גדול של הבורסה, ואני חושב שצריך לעשות הרבה כדי לפתח את הבורסה ושיהיה מסחר כמו שצריך וכו'. אבל צריך לזכור דבר אחד, שהמטרה המרכזית שלנו היא חסכון ולדעתי החיסכון נמצא בחסר במדינת ישראל, הרבה אנשים צעירים יכולים להיתקל בבעיה כשהם יגיעו לגיל פרישה ואנחנו צריכים לדעת ולכוון אותם לכך שהם לא יתקלו בבעיות האלה בעתיד. לדאוג להם לרצף פנסיוני לדאוג להם לחיסכון הולם ואת זה עושים על ידי תמריצים לטובת חיסכון ארוך טווח. בהבחנה למשל ממסחר. בהבחנה מתמריצים ואפילו בבורסה, מי שחוסך לטווח ארוך בבורסה, משקיע לטווח ארוך בבורסה מול מי שסוחר לזמן קצר אפשר לעשות גם הבחנה בתמריצי המס.
"מי שיש לו הכנסה קבועה דרך דיבידנדים אפשר לתת תמריצים לדיבידנדים לא לבעלי שליטה ולציבור. ואפשר לעשות עוד יותר, כדי לחזק את החיסכון ארוך הטווח, כי אני חושב שזו בעיה וצריך להתמודד איתה. בנוסף הקצב הגובר של צבירת הכספים, בפנסיה, מחייב אותנו למצוא עוד אפיקי השקעה בישראל לכספי הפנסיה. זה אומר שצריך להזיז את חוק האיגוח ולקדם אותו ולהוציא אותו לדרך, זה אומר שתוכניות של תשתית שיעזרו למדינה ולפיתוח שלה, ולצמיחה שלה הם מקור חשוב לשימושים ארוכי טווח למוסדיים צריך גם כן להוציא את הדברים האלה לפועל, לגוון את השוק, להרחיב את סט המוצרים, כדי שאנחנו נקבל השקעה שתעזור לצמיחה של מדינת ישראל".
ברקת על המוסדיים
"המשקיעים המוסדיים והמשקיעים המוסדיים שמנהלים את הפנסיה של כולנו, הם לא שואבי המים וחוטבי העצים של שוק ההון. והם לא שוטרים של שוק ההון. התפקיד שלהם הוא למקסם את התשואות עבור המשקיעים ולהבטיח שהחברות שהם משקיעים בהם הן מתנהלות כפי שצריך לצורך השאת ההשקעה וזה בלבד. אחד אני אמרתי בעבר בנושא של גופי הייעוץ שאני חושב שכמו את ניהול ההשקעה עושים הגופים המוסדיים בעצמם גם את נושא ההצבעות הם צריכים לקחת על עצמם. אני עובד עם הרבה מאוד גופים שפועלים למען הציבור, צדק פיננסי ואחרים. אני מזמין עוד גופים כאלה, אני חושב שזה קשר חשוב שלנו לציבור ואני אומר הגופים האלה עשו עבודה לא מכבר, לא עבודה שאנחנו ביקשנו הזמנו והראו לגמרי במדגם של ששת אלפים הצבעות, הראו איך הגופים המוסדיים כמעט אחת לאחת הולכים עם גופי הייעוץ. כלומר הם השילו מעצמם את ההחלטה, עשו אותה במיקור חוץ. אני לא חושב שזה מצב בריא, אבל מנגד אני בדקתי מה יהיה מספר ההצבעות שהגופים המוסדיים יצטרכו להשתתף בהם אם אני קובע רף זניחות של אפס נקודה אחד אחוז מהתיק. מספר ההצבעות יורד לכעשרה אחוזים מההצבעות שמגיעים מהיום. אני אומר עשרה אחוזים כדי לא להגיד חמישה אחוזים ולהיות זהיר. אז נניח והגזמנו וזה עשרים אחוזים, זה הבדל דרמטי למה שקורה היום ולכן אנחנו צריכים להוביל למקום הזה שבו המוסדיים באמת מופיעים להצבעה היכן שצריך אותם, ועושים את העבודה בעצמם ולא על ידי הסתמכות על גורמים אחרים.
"אני גם הפרדתי בין ההצבעות של הנוסטרו והעמיתים בהקשר הזה באופן מלא כך שאנליזה תעשה על ידי העמיתים בלי השפעה לא של גורמי חוץ ולא של הנוסטרו של הבית"
ברקת על דמי הניהול
"דוגמא היפותטית, לא ניקח את מדינת ישראל ניקח את מדינת נרנייה. ובמדינה הזאת יש כספים פנסיונים של הציבור עם דמי ניהול גבוהים. ורוצים להוריד את דמי הניהול של הכספים האלה. קוראים להם רוצח שקט וכו', וזה נכון.
דמי ניהול מופרזים הם בהחלט בעיה לפנסיה. ואז מתחילים לאפשר ניוד. ומניידים את התיקים ואז יש סוכנים בתוך העולם הזה שמבינים שאפשר לנייד גם כאשר מקבלים עמלה ולאו דווקא כאשר זה נכון. ואז מניידים אם צריך או לא צריך. וכשהחברות רואות את הניוד הזה הם מגלמים את זה במחירים ובנוסף התיק מה שקורה לתיק המח"מ שלו מתקצר בצורה משמעותית. המח"מ של התיק מתקצר התשואות שאפשר להשיג נמוכות יותר, ואז הניוד קורה בגלל התשואות הנמוכות. והניוד מחריף וממשיך.
"אז לפעמים לעצור את השיגעון הזה וצריך להגיד או קי. מצד אחד יש לנו אלמנטים תחרותיים מצד שני בוא נסתכל מה זה עושה למבוטח גם בצד הזה של ההשקעות. אי אפשר להסתכל רק על צד אחד של המערכת. צריך להסתכל על כולה. ולכן באמת מבחן הכוונות הטובות של הרגולציה אין לי ספק שתחרות זה דבר טוב אבל צריך להסתכל על כל האלמנטים של התחרות וזה נכון גם מהצד של החברות וגם מהצד של המבוטחים. אנחנו צריכים להסתכל על המעגל של המוצר כולל רווחיות ההשקעה. כפי שאמרתי לחברות, רווחיות השקעה זה לא רווחיות חד פעמית, רווחיות השקעה זה רווחיות יציבה לאורך זמן, ואתם צריכים להביא אותה בחשבון גם בתמחור שלכם"
אקטיביזם רגולטורים
"בכמה מילים קצרות, שתי דקות, אנחנו מתכוונים לעשות הרבה בשוק ההון מעבר למה שנעשה בעבר, וזה אומר הרבה פעולות ביקורת ואכיפה. כי רגולטור לא עושה רק הסדרה, רגולטור בוחן את ההשלכות של מעשיו ורגולטור צריך לבדוק שאנשים מצייתים. אני חושב שהרבה מאוד דברים במנגנון השוק הם בעיתיים. אם זה החיתום והצעת ניירות ערך, אני לא חושב שאנחנו במקום הנכון.
" יש בעיות שאני חושב שגופים שונים גופי נוסטרו ואחרים, מקבלים היום מעמד והטבות שהיה מיועד לגופים מוסדיים, ואני לא חושב שזה נכון, ואני חושב שזה פוגע בפנסיה של כולנו וצריך לפעול בעניין הזה. צריך לבחון מה הם מביאים לשולחן מבחינת נזילות, סחירות וכו'. ואולי יש מנגנונים אחרים, אבל לא צריך לעשות את הפעולות האלה שמביאות לכך שהפנסיה של כולנו נפגעת והתשואות נפגעות בגלל פעילות של שחקנים כאלה. זאת לא הייתה המטרה.
"אנליזה של buy side sell side, בישראל בנושא של אנליזה אין חוקים ואין כללים. אנשים, חתמים של הנפקות ומהצד השני לפני אחרי מפרסמים מחקר. המחקר יכול להיות שהבטיחו לחברה. שאנחנו ננפיק אותך וגם ניתן מחקר. דברים שהם אסורים בחוק. בארצות הברית ובמקומות אחרים ופה אנחנו רואים אותם. משולבים ביחד. buy side sell side משולבים ביחד. המוסדיים מקבלים המלצות buy side ממי שעושה גם sell side, אין דבר כזה באף מקום בעולם. יש שורה ארוכה של ניגודי עניינים שאנחנו ועוד פעם מקוצר היריעה לא ארחיב אנחנו מתכוונים לבחון אותם ואני מציע לגופים המוסדיים להסתכל פנימה בבית ולבחון את כל שורת ניגודי העניינים שקיימת בתוך הגופים כי אנחנו נבוא ונבדוק ואני אומר, אני מעדיף להתראות ולהתריע ושתעשה בדיקה מאשר לבוא ולמצוא כשלים.
"אני עדיין לא רואה בעיה מתודית קשה בשכר הבכירים אלא בהשפעה שלו על מבנה השכר כלפי מטה. לא בזה שמנהל מרוויח שלושה מיליון, שלושה מיליון זה שכר יפה. הבעיה שלי היא מבנה השכר למטה ומבנה התמריצים, ואם מה שקורה זה כסף מוסדי שהיה אמור להיות מנוהל במקצועיות בתוך הגוף המוסדי, יוצא החוצה לגופים לא מפוקחים ששם אנשים מרוויחים יותר, והכסף מגיע לגופים האלה במקום להיות מנוהל בתוך הבית, יש לי עם זה בעיה. כי אז עקפנו את כל התמריצים והבאנו אותם למקור אחר, לגופים לא מפוקחים. אני מעדיף כמו שענת הציעה וכמו שאני מציע להרחיב את קופות הגמל להשקעה במכשירים אחרים, וגם קרנות השקעה למוסדיים. אני מעדיף שהכסף ינוהל על ידי גופים מפוקחים, יציבים עם רקורד ולא על ידי גופים אחרים כי אז יש סכנה לכספי הציבור".
יוחנן דנינו מפכ"ל המשטרה לשעבר, ויו"ר חברת הקנאביס, טוגדר שנסחרת בשווי העולה על 200 מיליון שקל, חושב שהקנאביס הוא לא בועה, שמדובר במוצר שיילך ויתפוס נתח שוק בתחומים הרפואיים. בכנס "כלכליסט, התראיין דנינו והתייחס לסיבות שבגללן הגיע לטוגדר, לפוטנציאל השוק של טוגדר בפרט והקנאביס בכלל
החיבור הזה של מפכ"ל, משטרה וקנאביס מעורר סקרנות ואנשים מרימים גבות. העניין הוא שצריך באמת להבין הקנאביס הרפואי הוא משהו אחר. זה לא קנאביס במתכונת הפלילית, אתם רוצים הסטלנית שלו, זה משהו שהוא תרופה לכל דבר ועניין. צריך לשבת עם חולים, אני עשיתי את זה. עשיתי את זה לפני שהצטרפתי לתחום. צריך לשבת עם חולים ולראות מה זה עושה להם.
חברות התרופות שהם השחקן המאוד, מאוד דומיננטי בתחום, לא שיחקו במשחק של הקנאביס הרפואי בגלל סיבות כלכליות נטו. קשה מאוד לרשום פטנטים בתחום של קנאביס רפואי, המחקר והפיתוח הוא מאוד יקר.
- זה היה עושה להם קניבליזציה של התרופות שלהם?
"זה היה עושה להם קניבליזציה של פטנטים קיימים שהם עושים עליהם מיליארדים. צריך להבין שהיה נוח לכולם לשים את זה ככה במקום אחר. החולים אגב מספרים, כשאתה יושב איתם, שלא רושמים להם את זה כתרופה ראשונה. תמיד זאת תהיה תרופה שנייה ושלישית ורק אחרי שהתרופות הקונבנציונאליות לא עוזרות, אני חושב שהגיע הזמן שבאמת נסתכל על זה אחרת. אגב, אני לא רק אני חושב יותר ויותר מדינות מאשרות קנאביס רפואי, זו הסיבה לפריחה אם אתה רוצה של התחום הזה בעולם בכלל ובמדינת ישראל בפרט.
"התחום הזה הוא לא בועה. אני ככל שאתה מתעמק אתה מבין ואנשים פה מבינים בכלכלה ועסקים. ואני רוצה להגיד לכם לגבי טוגדר שאני גאה לעמוד בראש החברה הזאת. אני חושב שאחת החברות היותר רציניות שיש בתחום הזה. היא גם בנויה נכון מבחינת אבני הדרך, וחבר'ה מה יקבע הרי בסוף. כשאני יביא לכם חוזים חתומים עם הכנסות בפועל שאמורות להיכנס בטווחים הקצרים מאוד של זמן, במספרים שכרגע עוד לא ראו בשוק הישראלי בתחומים האלה, אז מה, אז יגידו וואלה זה רציני. אז אני אומר לכם שכל זה כבר קיים. גם האמצעי הייצור לצורך העניין, החוות במקומות השונים, גם רמה הביוטכנולוגית הגבוהה מאוד מבחינת האיכות של החוות הללו, גם מפעלים שאנחנו מחברים לכל חווה כזאת. גם רכשנו את חברת קנאביס שיש לה עשר שנות ניסיון. אגב, לא תמצאו את זה בעולם אנשים זה היתרון של ישראל. שיש להם שנות ניסיון ארוכות בתחום הזה של טיפול במוצרי קנאביס רפואיים בחולים. עושים את זה במרפאה שאנחנו רכשנו את החברה, יחד עם הטיפול במרפאה בבית חולים הדסה. אני רוצה להגיד לכם שתסתכלו, צריך לשבת שם כדי לראות מה זה עושה. אני מסתכל על המדינות שמתחילות לאשר קנאביס רפואי. צרפת עשתה את זה ממש בחודש האחרון. איטליה עשתה את זה לא מזמן. יש מדינות שכבר עשו את זה קודם. גרמניה ואוסטריה. יש מדינות שעומדות לעשות. גם אנגליה אגב, צריך להבין את השווקים. זה כאלה שרק אישרו עכשיו קנאביס רפואי. אתם יודעים מה המשמעות הכלכלית, העסקית של ואני כבר אומר כאן משהו שאני מקווה מאוד שאני בטוח שאני לא מפתיע. חברות התרופות הגדולות בעולם יכנסו לזה ביג טיים והרבה יותר מהר ממה שנדמה. הרבה יותר מהר.
"החברות בתחום הקנאביס מביאות ערך. אגב EY הוציאו דוח על קנדה שיש להם יתרון עלינו של משהו כמו שלוש שנים. איך מעריכים חברת קנאביס שעוד אין לה הכנסות. נורא קשה. אני ראיתי תוכנית על העניין של קנאביס רפואי, חבר'ה שטחיות כזאת הרבה זמן לא ראיתי. אנליסטים שיושבים ואומרים בועה. ומה הם אומרים, לחברות הקנאביס אין תוכניות עסקיות. איך אתה מעז בכלל, אתה מטעה את הציבור. תבוא, תלמד. תראו את התוכניות העסקיות שלנו. אני אומר לכם שזה לא רק שזה לא בועה, אני אומר כאן, יש כאן עסק ממשי, רציני שהוא רק בתחילת הדרך. אנחנו בחיתולים. עכשיו אני לא מנסה לשכנע אף אחד, אני אומר עובדות. צריך ללכת לכתת רגליים, להסתובב במקומות האלה. לראות את השווקים הפוטנציאליים הקיימים ולהבין את הפוטנציאל.
"טוגדר היא היחידה שיש לה חווה באוגנדה. חבר'ה זאת חווה של שלושים דונם. אז אמרו לנו הכנסתם רק, שתלתם רק דונם. מה זה שתלנו רק דונם. בארץ היק"ר מרשה לך בשלב הראשון להכניס מאה שמונים שתילים. אז באוגנדה אין יק"ר, אז אתה יכול להכניס יותר. אתה חייב לעשות בדיקה לראות שאתה באמת יודע לגדל חומר איכותי. זנים מתאימים צריך להבין שבקנאביס רפואי הזן והתוצרת היא מאוד משמעותית, בעניין של המינונים שבין הCBD מי שמכיר לבין.
"יש לנו באוגנדה את כל האישורים. מה שצריך זה את האישורים של מי שאמור לייבא, נניח אם אני רוצה למכור את התוצרת של אוגנדה נגיד בגרמניה. אתה צריך לקבל את האישורים של גרמניה. אנחנו עובדים על זה, אני מעריך שאנחנו נקבל את זה בזמן לא ארוך, בטווח של שבועות, אמרתי, בואו, סבלנות, התחום הזה תראו טוגדר זה חברה שקיימת משהו כמו פחות משנתיים. כשאתה מסתכל על מה הצליחה לעשות בשנתיים האלה, וואלה אני עומד ומצדיע ואני הייתי המום כי כששמעתי מה הם סיפרו שהם עשו הייתי חייב ללכת לראות את זה בעין, וזה באמת להסיר את הכובע".
כך תשדרגו את הבית ותצליחו לחסוך
דברים קטנים במטבח, בסלון ובחדרי שינה ישדרגו את הבית שלכם ויעלו את ערך הנכס. נשאר לכם קצת כסף בתקציב? אל תשכחו את הקירות ואת התאורה
שדרוג של הבית אחת לתקופה מסוימת עוזר להשביח את ערך הנכס ולשפר את איכות החיים. מבחינת בעלי בתים פרטיים למשל, השאלה היא כיצד עושים את זה בלי לקרוע את הכיס ותוך כדי שממשיכים לחסוך. בפועל, זהו משימה קשה מכפי שנהוג לחשוב
הטעות הנפוצה היא לנסות לשדרג את הבית בפרויקט מאסיבי של שיפוץ כללי. לצד יתרונות השיפוץ הזה, התוצאה היא ברוב המקרים חריגה משמעותית ממסגרת התקציב ולעיתים גם צבירת חובות מיותרים. מנגד, מה שצריך לעשות הוא להתמקד באלמנטים החשובים ובעיקר בחדרים ובחללים הבאים:
- עיצוב מחדש של המטבח
המטבח הוא החדר הכי חשוב בבית והחלל הראשון שהאורחים רואים כשהם באים לביקור. אם תרצו לשדרג את הבית, כל מה שעליכם לעשות הוא לתכנן עיצוב מטבחים ולהתאים אותם לסטנדרטים החדשים. בין היתר, אתם יכולים לבחור בין סגנון עיצוב כפרי, מודרני וקלאסי וגם לערוך שינויים קטנים עם השפעה גדולה כמו החלפת כיור, ארונות, ידיות וברזים.
- שדרוג של הסלון
את הסלון הכי קל לשדרג בעזרת החלפת רהיטים. במקום להרים ריצוף ולשבור קירות, אפשר להוסיף כורסת טלוויזיה חדשה למרכז הסלון או להחליף את הספה הישנה במערכת ישיבה מעודכנת. אם באותה הזדמנות שומרים על מרווח של 60-70 ס"מ בין הרהיטים, מקבלים סלון משודרג שנעים להיות בו לבד ועם המשפחה.
- החלפת חדר שינה
רבים מאתנו מרגישים בנוח רק כאשר הם נכנסים לחדר השינה שלהם. אם גם אתם כאלה, סביר להניח שתרצו להתחיל את תהליך השדרוג עם המיטה ועם השידה שיש לכם ליד הכרית. במידה ומסגרת התקציב מאפשרת את זה, אפשר גם להחליף את חדר השינה כולו ולמצוא דגם קומפלט שכולל פינת איפור, קומודה, מראה ושידת טלוויזיה.
- צביעת קירות
צבע חדש על הקירות משנה לגמרי את המראה של הבית. אתם יכולים לבחור אם לצבוע את כל הקירות בגלל שחיקה והופעת סימנים וכתמים, או להתמקד בקיר ספציפי אחד כדי לרענן אותו עם גוון מיוחד. כמו ביתר המקרים, גם פה הדגש הוא על צביעת קירות לפי הטעם האישי של בני המשפחה ובאופן שעולה בקנה אחד עם הסגנון הדקורטיבי הקיים בבית.
- החלפת תאורה
הדרך לשדרג את הבית במחיר שפוי עוברת בהחלפת תאורה. גוף תאורה מרכזי בסלון יעשה פלאים לאווירה ויגרום לאשליה אופטית של חלל פתוח ומרווח, בעוד ספוטים של תאורה בחדרי שינה יהפכו אותם למקום רומנטי שנעים ללכת לישון בו. במקביל, החליפו את התאורה במסדרונות, בשירותים ובמקלחת ואל תשכחו את התאורה של המטבח כדי שתוכלו לבשל ולאפות.
מקום בצמרת: מיהן החברות הישראליות עם השווי הגבוה ביותר?
החברות הישראליות בעלות השווי הגבוה ביותר הן החברות שנסחרות בבורסה האמריקאית.
פעם, הבנקים היו חזק בצמרת החברות הגדולות, אבל כבר שני עשורים ומעלה שחברות הטכנולוגיה מוכיחות לבנקים שלמרות רבבות העובדים שלהן, ולמרות הפעילות המגוונות על פני עשורים רבים, סטארטאפ שהופך לחברת צמיחה שנסחרת בבורסה האמריקאית יכול להיות קרוב לשווים של הבנקים ואף מעבר לכך.
בשוק ההון יש אנקדוטה נחמדה על מנכ"ל מאוד בכיר באחד הקונצרנים הגדולים במשק שלא האמין שחברה של כמה עשרות עובדים שרק הנפיקה בנאסד"ק לפני שנים בודדות שווה יותר מהחברה שלו. הוא ביקש לבקר את החברה – צ'ק פוינט, ובביקור שהיה לפני כ-20 שנה, הוא הבין שהעתיד לא במזון וגם לא בפיננסים, אלא בהיי-טק.
צ'ק פוינט מאז רק הלכה וגדלה והיום היא החברה הישראלית בעלת השווי הגבוה בעולם. צ'ק פוינט שגייסה לראשונה בוול-סטריט בשנת 1996 שווה כיום כ-19 מיליארד דולר.
החברות הישראליות בולטות בסייבר
צ'ק פוינט היא חברת אבטחת המידע (סייבר) הראשונה שהמציאה את תחום ה-VPN – אבטחה של רשתות וירטואליות. היא בעצם סיפקה פתרון לרשת האינטרנט ולאיומים מרשת האינטרנט, ובהתאמה צמחה עם הגידול הענק בתחום האינטרנט.
החברה נחשבת עדיין למובילה בתחומה, אם כי התחרות חזקה מבעבר (גם מצד חברות ישראליות נוספות), ועדיין מדובר על חברה שמייצרת מעל 1 מיליארד דולר בשנה.
גם החברה השנייה בדירוג החברות הישראליות הגדולות (בעלות השווי הגבוה) היא בתחום הסייבר – פאלו אלטו. הפעם לא מדובר על חברה שרשומה בישראל, אלא בארה"ב. אבל אנחנו "מנכסים" אותה אלינו מכמה סיבות – היזם, הבעלים והמנכ"ל שלה הוא ישראלי (יוצא צ'קפוינט) ויש לה מרכז מאוד גדול של מו"פ בארץ.
פאלו אלטו שהיא יחסית לצ'ק פוינט חברה צעירה, שווה דומה לשוויה של צ'ק פוינט, והאמת שניתן להגיד ששתי החברות האלו מובילות את הצמרת של החברות הישראליות – ההפרש הנוכחי בינהן הוא קטן, והן מחליפות מקומות באופן שוטף.
האסטרטגיה של פאלו אלטו היא התמקדות בהגנה בתחומי המובייל, אשר היא צומחת בשיעור מרשים בפעילות מדי שנה, גם בזכות רכישות של חברות ישראליות. לאחרונה דיווחה החברה על שתי רכישות של חברות ישראליות בהיקף של קרוב ל-1 מיליארד דולר.
ובמקום השלישי – טבע
מניית טבע מככבת במקום השלישי ברשימת החברות בעלות שווי השוק הגבוה ביותר מבין החברות הישראליות. אבל האם זה באמת מככבת? ממש לא. טבע נמצאת במשבר החמור בתולדותיה – שוויה 9 מיליארד דולר, כאשר רק לפני שנה היה שוויה מעל 20 מיליארד דולר ולפני שנתיים כ-30 מיליארד דולר. החברה הסתבכה עם רכישת ענק של חברת אלרגן, חברה בתחום הפעילות שלה – תרופות גנריות. אך הסתבר שהנרכשת לא מספקת את הסחורה, ושסכום הרכישה היה מנופח. טבע הסתבכה עם מימון גדול לצורך הרכישה, והמשקיעים חוששים שבמקביל לחולשה בעסקים, תסתסך החברה עם קשיים תזרימיים.
הצרות של טבע באו בצרורות – מעבר לחולשה בתחום הגנריקה, החברה סבלה כאמור מרכישה גרועה, ומינוף גדול (חוב גדול), ובמקביל מתמודדת החברה עם איבוד נתח שוק בתרופה האתית שלה – הקופקסון המיועדת לחולי טרשת נפוצה. הקופקסון היתה אחראית על רוב רווחי טבע, וברגע שנכנסו לשוק, מתחרות גנריות, החברה מאבדת נתח שוק ובמקביל מחיר התרופה יורד, והרווחיות נשחקת.
במקום הרביעי – נייס
במקום הרביעי נמצאת חברת נייס שמפתחת תוכנה בתחום מרכזי שירות הלקוחות ובתחום מניעת הונאות ומתמקדת בשירותי ענן. נייס שווה 8.6 מיליארד דולר ומדובר על שווי שגבוה יותר מפי 100 מאז ההנפקה הראשונה שלה לפני כ-25 שנה. רק בשנה האחרונה כמעט והכפילה מניית החברה את מחירה, כשמאז שנכנס מנכ"ל החברה – ברק עילם לתפקידו, לפני שלוש שנים היא עלתה ביותר מפי 3.
ובמקום החמישי – אמדוקס
אמדוקס דווקא לא מספקת תשואה מרשימה בשנים האחרונות, אבל היא עדיין אחת מהחברות הישראליות הגדולות והדומיננטיות ביותר. אמדוקס שלא רשומה בישראל נחשבת חברה עם זיקה ישראלית חזקה מכיוון שהיא היתה ועדיין באופן חלקי בבעלות ישראלית (מוריס קהאן הוא ממייסדיה) , יש לה הנהלה ישראלית ומרכזי פיתוח גדולים מאוד בארץ.
החברה שווה כ-8.6 מיליארד דולר, והיא נחשבת לשחקנית מובילה בשוק הבילינג העולמי, משמע היא מספקת פתרונות ומערכות שיודעות לחשב ולשלוח את החשבוניות ללקוחות התקשורת בהתאם לשימוש, הנחות, חבילות וכו'.
| הציפיות משוק ההון לשנה הראשונה | הציפיות משוק ההון לשנה השנייה (פורוורד) | הציפיות משוק ההון לשנה השלישית (פורוורד) | הציפיות משוק ההון
ל 5-3 שנים (פורוורד) |
הציפיות משוק ההון לחמש שנים | הציפיות משוק ההון ל-10-5 שנים (פורוורד) | ממוצע תחזיות האינפלציה ל-12 חודשים קדימה | ציפיות לשנה הנגזרות מהריביות הפנימיות | ציפיות לשנה מחוזי אינפלציה | |
| 2019 | |||||||||
| ינואר | 1.0 | 1.5 | 1.6 | 1.6 | 1.4 | 1.7 | 1.1 | 0.9 | 1.1 |
| פברואר | 1.1 | 1.4 | 1.6 | 1.6 | 1.5 | 1.8 | 1.2 | 0.9 | 1.1 |
| מארס | 1.1 | 1.5 | 1.6 | 1.7 | 1.5 | 1.8 | 1.2 | 0.9 | 1.1 |
| אפריל | 1.1 | 1.6 | 1.6 | 1.7 | 1.6 | 1.8 | 1.3 | 1.0 | 1.3 |
| מאי | 1.3 | 1.4 | 1.6 | 1.7 | 1.5 | 1.8 | 1.3 | 1.0 | 1.3 |
| הנתון השוטף | 1.3 | 1.5 | 1.6 | 1.7 | 1.6 | 1.8 | 1.3 | 1.0 | 1.3 |
|
|
|||||||||
בנק ישראל מפרסם מדי חודש את ציפיות האינפלחציה כפי שהן נגזרות משוק ההון. איך בעצם גוזרים את האינפלציה מהמכשירים בשוק ההון? הנה התשובה
הציפיות לאינפלציה משוק ההון מוגדרות כיחס בין התשואות של אג"ח ממשלתיות לא-צמודות לתשואות של אג"ח ממשלתיות צמודות (Break-even Inflation), והן כוללות מרכיב של פרמיית סיכון אינפלציונית וכן הטיות שונות הנובעות מהבדלי המיסוי והנזילות הקיימים בין הסוגים השונים של איגרות החוב. הסבר מפורט על החישוב באתר בנק ישראל –
www.boi.org.il/he/DataAndStatistics/Pages/InflationExpectationsExplanation.aspx
הציפיות פורוורד הן ציפיות לאינפלציה במהלך תקופה עתידית. היותיהם באופן סדיר.
כמו כן, ניתן לגזור את הציפיות הנגזרות מהריביות הפנימיות של חמשת הבנקים הגדולים, המחושבות כיחס בין הריביות הלא צמודות לריביות הצמודות למדד. הריבית הפנימית מחושבת עבור כל בנק כממוצע בין המחיר השולי שלו לגיוס מקורות (פיקדונות) והמחיר השולי שלו להקצאת שימושים (אשראי).
וכך בעצם נגזרת האינפלציה (מדד המחירים) בשנה הקרובה ובשנים הקרובות בכלל.
מגל מערכות בטחון (MAGS) סיפקה ברבעון האחרון תוצאות פושרות יחסית (תוצאות רבעון אחרון) ומחיר המניה הגיב בירידה מרמת מחיר של 5 דולר ל-4.4 דולר המבטאים שווי של כ-100 מיליון דולר. היום מדווחת החברה כי חתמה על חוזה בהיקף של 5.5 מיליון דולר לאספקת מערכות הטכנולוגיה המתקדמות שלה לזיהוי חדירה בגבולות, אשר ישמשו להגברת האבטחה ומניעת חדירה בגבול בינלאומי אשר חלקו מגודר וחלקו קיר בטון. חוזה זה הינו חלק מפרויקט קיים במסגרתו מערכותיה של מגל מספקות פתרון ייחודי ומהוות את הלב הטכנולוגי של הפרויקט.
מר דרור שרון, מנכ"ל מגל, אמר: "מגל הינה מובילה עולמית בטכנולוגיות היקפיות לזיהוי חדירה. זכיותינו בהזמנות כמו זו – אספקת חיישנים לגבולות בינלאומיים פעילים, נובעות מעשרות שנות ניסיון באספקת מערכות אשר הוכיחו עצמן בתחום. בזמן בו מדינות ברחבי העולם מציבות בראש סדר העדיפויות שלהן הגנה על גבולות, ובשעה בה הן מבינות כי מכשול פיזי ללא טכנולוגיה איננו פתרון הולם, אנו רואים בתחום זה מנוע צמיחה משמעותי לטווח ארוך עבור מגל".
מגל הפסידה חצי מיליון דולר למרות צמיחה של יותר מ-20%; אחת מההחזקות הכושלות של פימי
בית ההשקעות אופנהיימר פרסם המלצת תשואת יתר על מניית אמדוקס. מחיר היעד 77 דולר – לעומת מחיר נוכחי של 61 דולר.
"אתמול ערכנו מפגש משקיעים עם הנהלת חברת אמדוקס (סימול: DOX), אחת ממובילות הטכנולוגיה הישראלית. חברת אמדוקס המדורגת Outperform באופנהיימר עם מחיר יעד של 77$, הנה הספקית המובילה של שירותי ה-IT למפעילות תקשורת ברחבי העולם, ובכך נהנית מעוצמה שיווקית ופיננסית, וממודל עסקי סולידי בעל נראות גבוהה במיוחד. להערכתנו, פעילות אמדוקס אמורה ליהנות במידה רבה ממעבר הצפוי לתשתיות הדור החמישי 5G המלווה בעליית מורכבות רשתות תקשורת ושילוב בין תשתיות למדיה דיגיטלית. גורמי צמיחה עתידיים, לצד פרופיל סיכון נמוך ואיתנות פיננסית גבוהה של אמדוקס, אינם מגולמים לדעתינו כראוי בתמחורה הנוכחי של מניית DOX, הנסחרת כעת במכפיל רווח של 13 לתחזית 2020, דיסקאונט לתמחורה ההיסטורי ולמכפילי חברות דומות, מצב שמהווהלהערכתינו הזדמנות השקעה אטרקטיבית המותאמת במיוחד לתקופה של חוסר וודאות בשוויקם.
"חברת אמדוקס היא אחת מוותיקות הטכנולוגיה הישראלית שנוסדה ב-1988 והונפקה בארה"ב ב-1998. החברה החלה את דרכה בתור ספקית פתרונות IT לחברות "דפי זהב" והתקדמה למגוון שירותי ערך מוסף, כגון בילינג, תמיכה במערכות תפעול, מערכות לרכישת ושמירת לקוחות, בקרת איכות השירות, אוטומציה, תמיכה בתקשורת רבת-ערוצים כולל שירותי טלוויזיה בתשלום (Triple-Play/Quad-Play) ועוד. החברה פועלת בכ-90 מדינות ברחבי העולם מול כ-350 לקוחות, כאשר רשימת לקוחותיה מונה חברות ענק כגון AT&T בארה"ב, Vodafone ו-Telefonica באירופה בשווקים המתעוררים ועוד ברבות אחרות המספקות שירותי תקשורת לכ-3 מיליארד צרכני קצה (ר' מפה). אמדוקס מעסיקה כ-25 אלף עובדים הנמצאים בקשר שוטף עם הלקוחות, ומשקיעה כ-300 מיליון דולר במו"פ, עם למעלה מ-80 השקות מוצרים ושירותים חדשים מדי רבעון.
בסיס הלקוחות הגלובאלי של אמדוקס
מקור: Amdocs
"אמדוקס פועלת במודל שירותים, אם כי מספקת ללקוחותיה קשת רחבה של פתרונות, כולל פתרונות תוכנה. הכנסות החברה מהוות נגזרת של השקעות חברות שירותי תקשורת ובכך מתאפיינות בקצב צמיחה מתון יחסית, של כ-3.5% בממוצע (או 4.3% בנטרול פעילות קטנה ודועכת של "דפי זהב"), למרות שעדיין מדובר בקצב צמיחה כפול משיעור הצמיחה בשוק הטלקום הגלובאלי. יחד עם זאת, החברה נהנית מיתרונות לגודל וממנוף תפעולי, כאשר מציגה שיפור מתמיד בשיעור הרווחיות התפעולית, העומד כעת ברף העליון של תחזיות הנהלת החברה. בנוסף, לאמדוקס נראות גבוהה בפעילות מול לקוחותיה במסגרת חוזים ארוכי טווח, כאשר כ-80% מהכנסותיה הנן הכנסות חוזרות, והיא מחזיקה בצבר הזמנות ענק של כ-3.4 מיליארד דולר.
התפתחות הכנסות ושיעורי רווח תפעולי של אמדוקס (2013-2018)
מקור: Amdocs
"בהסתכלות על תחומי פעילות אמדוקס ניתן לזהות צמיחה גבוהה מהממוצע במספר תחומים. ראשית, החברה מגדילה בהתמדה את פעילות Managed Services, במסגרתה מספקת את קשת הפתרונות המלא ללקוחותיה. פעילות זו הציגה צמיחה ממוצעת של כ-5% בשנים 2010-2018 וברבעון האחרון אף האיצה את קצב הצמיחה השנתי ל-9.9%, והגיעה לנתח של כ-55% מסך ההכנסות. חשוב לציין כי מגמת עליה במורכבות רשתות תקשורת, במיוחד בתהליך המעבר לתשתית5G מבוססת תוכנה, אמורה להוביל להגברת העניין בקרב לקוחות אמדוקס למודל ה-managed services ולחזק את אחיזתה בלקוחות ואת קצב הצמיחה העתידי.
"נציין כי חברת אמדוקס נמצאת בחזית הטכנולוגית מבחינת פיתוח פתרונות המאפשרים מעבר חלק לתשתית הדור החמישי, בכל מה שנוגע לוירטואליזציית הרשת – NFV (ראשי תיבות של Network Function Virtualization). החברה פיתחה מערכת הפעלה ECOMP יחד עם הלקוחה המובילה AT&T (האחראית על כ-30% מהכנסות אמדוקס), ומקדמת את הפלטפורמה ללקוחות נוספים, כגון Vodafone, Orange, Bell Canada ועוד. למרות שהתרומה מפתרונות NFV עדיין קטנה, הדבר אמור לחזק את מעמדה התחרותי של אמדוקס בשנים הקרובות, בתהליך המעבר לרשת 5G שצפוי לצבור תאוצה החל מ-2020.
" מנוע צמיחה נוסף עבור פעילות אמדוס הוא השילוב בין תשתיות הסלולר והכבלים לבין תכני המדיה הדיגיטלית, כגון נטפליקס, דבר שאמור לקבל חשיבות רבה עוד יותר בדור הבא של תשתיות התקשורת. אמדוקס רכשה לפני מספר שנים את חברות Vubiquity ו-Vindicia, בעלות רשימת לקוחות גדולה בקרב ספקי תכני המדיה, ועל בסיס רכישות אלה פיתחה פלטפורמה של טלוויזיה בתשלום PayTV, כאשר אחת מהדוגמאות המוכרות בישראל היא סלקום TV. נושא תכני המדיה מקבל חשיבות רבה במיוחד עבור מפעילות תקשורת גלובאליות שרכשו בשנים האחרונות נכסים בתחום המדיה, לדוגמה רכישת NBC Universal ע"י קומקאסט (CMCSA) ורכישת Time Warner על ידי AT&T, כאשר שילוב של מגוון פלטפורמות מהווה אתגר טכנולוגי ניכר עבור מפעילות תקשורת ומאפשר פוטנציאל צמיחה עבור אמדוקס. חשוב להדגיש כי פעילות אמדוקס בתחומי המדיה (כולל PayTV) הגיעה לנתח של כ-30% בתמהיל ההכנסות ב-2018 (לעומת 27% לפני שנתיים), עם שיעורי צמיחה גבוהים מהממוצע, בקצב של כ-10%.
"במהלך השנה שעברה סבלה מניית DOX מחולשה, על רקע ירידה בפעילות מול לקוחה מרכזית AT&T. ירידה זו, בקצב שנתי של כ-15%, הגיעה בעקבות רכישת חברת המדיה Time Warner, שנסגרה ביוני 2018, לאחר תקופה ארוכה של חוסר וודאות והתנגדות מצד הרגולטורים וגם מצד הנשיא טראמפ עצמו. יחד עם זאת, כנגד הירידה בפעילות מול AT&T הגדילה אמדוקס את עסקיה בצפון אמריקה מול לקוחות אחרות, חברות הכבלים Comcast ו-Altice US (חברת אחות של HOTהישראלית), חברת הלויין DISH ולקוחות בקרב חברות המדיה הדיגיטלית, כאשר כל הפעילות הזו הציגה ב-2018 צמיחה של 12%. במפגש שערכנו העריכה ה-CFO של אמדוקס, תמר רפופורט-דגים, כי תהליך הירידה מול AT&T התייצב, וצופה התאוששות מול הלקוחה הגדולה בשנה הקרובה.
"מניית DOX ספגה לאחרונה מכה נוספת, בעקבות סקירת שורטיסט של Spruce Capital, שכללה שלל תובנות כזב בנוגע למדיניות M&A והכרה בהכנסות. סקירה זו פורסמה בתחילת השנה והובילה לירידה במניית DOX לשפל של שלוש שנים. מאז התאוששה מניית החברה, בעקבות תוצאות אחרונות שהיו טובות מהצפוי, והעלאת תחזיות הנהלת החברה לשנת 2019 הפיסקלית (המסתיימת בספטמבר). החברה צופה השנה צמיחה של 3%-5% בהכנסות (על בסיס שערי מטבע קבועים), צמצום טווח התחזית מ-2%-6% קודם לכך, וצמיחה של 4.5%-8.5% ברווח למניה (העלאת התחזית הקודמת לצמיחה של 3%-7%). בתוספת תשואת דיווידנד של כ-2%, מדובר בתשואה כוללת למשקיעים של 6%-10%.
"חברת אמדוקס צפויה להציג השנה שיפור ניכר ביצירת מזומנים, עם צפי לתזרים Free Cash Flow של כ-600 מיליון דולר. החברה מיישמת מדיניות עקבית של החזרת עודפי מזומנים למשקיעים, באמצעות רכישת מניות עצמית ותשלום דיווידנד (שעלה לאחרונה ב-14%), בנוסף לרכישות קטנות בתחומים משלימים (כגון, תחום המדיה). בסוף הרבעון האחרון החזיקה אמדוקס בקופת מזומנים של 450 מיליון דולר (ללא חוב).
תזרים מזומנים FCF של אמדוקס ב-10 השנים האחרונות
מקור: Amdocs
"התפתחות מעניינת שיכולה להשפיע על פעילות אמדוקס היא המיזוג הפוטנציאלי בין שתי חברות שירותי הטלקום בארה"ב – Sprint (סימול: S) ו-T-Mobile US (סימול: TMUS). חשוב לציין כי Sprint הנה לקוחה גדולה של אמדוקס (כ-10% מהכנסות), ואילו TMUS, השחקנית המובילה במיזוג הצפוי, הנה לקוחה קטנה יחסית. יש להדגיש כי ישנה התנגדות רגולטורית חזקה למיזוג זה, ולדברי אמדוקס שתי החברות מתנהגות כעת כאילו המיזוג אינה קורה. יחד עם זאת, במידה והעסקה תאושר, היא יכולה להוביל להשלכות חיוביות עבור אמדוקס, נוכח הדרישה לאינטגרציית מערכות מידע של שתי החברות ופוטנציאל ושל חסכון בהוצאות החברה המשותפת כתוצאה מהעברת מערך IT לטיפולה של אמדוקס. נזכור כי לפני למעלה מעשור נהנתה אמדוקס ממיזוג בין Sprint ל-Nextel (כשהאחרונה היתה לקוחה). בעקבות המיזוג, חברת Sprint הרוכשת (שלא השתמשה אז בשירותי אמדוקס) העבירה את כל פעילות ה-IT לחברה הישראלית, ובכך הובילה להאצה בקצב הצמיחה. ייתכן ומהלך דומה עשוי להתרחש שוב בעקבות המיזוג בין S ל-TMUS, בכפוף לאישורים רגולטוריים.
"חברת אמדוקס (סימול: DOX) הנה מובילת טכנולוגיה ישראלית המחזיקה במעמד המוביל בתחום שירותי IT למגזר הטלקום, בעלת מודל עסקי חזק ויציב, עם נראות גבוהה ופעילות מניבה תזרים מזומנים חזק, יתרונות טכנולוגיים ושיווקיים ופרישה גלובאלית רחבה. פעילות החברה אמורה ליהנות מהמעבר לרשתות 5G המאפשרות מגוון ממשקי אינטראקציה מול לקוחות, כאשר העליה במורכבות טכנולוגית בתקשורת רבת-ערוצים אמורה להטיב עם צמיחתה העתידית של אמדוקס. אנו סבורים כי פוטנציאל הצמיחה ארוך הטווח אינו מגולם בתמחורה הנוכחי של מניית DOX, הנסחרת במכפילי רווח של 14 ו-13 לתחזיות 2019 ו-2020 ומכפילי EBITDA חד-ספרתיים, דיסקאונט לתמחור חברות דומות בעלות פעילות יציבה ומנוף תפעולי. אנו מדרגים את מניית DOX בהמלצת Outperform עם מחיר יעד של 77$, גבוה בכ-26% ממחירה הנוכחי, ורואים בה אחזקת ליבה אטרקטיבית במיוחד במצב חוסר וודאות בשווקים".
טבע צנחה ל-9 דולר; באופנהיימר מציבים יעד של 12 דולר
תוצאות טובות לאמדוקס, מעלה את התחזיות ל-2019
מדד המחירים לצרכן עלה ב-0.7% בחודש מאי 2019, בהשוואה לחודש אפריל 2019 והגיע לרמת מדד של 101.7 נקודות (הבסיס: ממוצע 100.0 = 2018 נקודות). מדד המחירים לצרכן ללא דיור עלה ב-0.9% והגיע לרמת מדד של 101.7 נקודות. מדד המחירים לצרכן ללא אנרגיה עלה ב-0.6% והגיע לרמת מדד של 101.7 נקודות. מדד המחירים לצרכן ללא ירקות ופירות עלה ב-0.5% והגיע לרמת מדד של 101.3 נקודות.
המדד עלה משמעותית מעל התחזיות של הכלכלנים.
עליות מחירים נרשמו במיוחד בסעיפי פירות טריים 10.2%, הלבשה והנעלה 7.8% ומזון, תחבורה ושונות 0.6%, כל אחד.
מתחילת השנה עלה מדד המחירים לצרכן ב-1.5%, מדד המחירים לצרכן ללא דיור עלה ב-1.8%, מדד המחירים לצרכן ללא אנרגיה עלה ב-1.3% ומדד המחירים לצרכן ללא ירקות ופירות עלה ב-1.2%.
בשנים עשר החודשים האחרונים (מאי 2019 לעומת מאי 2018) עלה מדד המחירים לצרכן ב-1.5%, מדד המחירים לצרכן ללא אנרגיה עלה אף הוא ב-1.5%, מדד המחירים לצרכן ללא דיור עלה ב-1.2% ומדד המחירים לצרכן ללא ירקות ופירות עלה ב-1.1%.
מדד המחירים לצרכן בניכוי עונתיות עלה ב-0.4% בחודש מאי 2019, מדד המחירים לצרכן ללא דיור בניכוי עונתיות עלה ב-0.5% ומדד המחירים לצרכן ללא ירקות ופירות וללא דיור בניכוי עונתיות עלה ב-0.3%.
על פי נתוני המגמה לתקופה שבין פברואר 2019 – מאי 2019, קצב העלייה השנתי של מדד המחירים לצרכן וקצב העלייה השנתי של מדד המחירים לצרכן ללא דיור הגיע ל-2.1%, כל אחד וקצב העלייה השנתי של מדד המחירים לצרכן ללא ירקות ופירות וללא דיור הגיע ל-1.8%.
מדד מחירי תשומה בבנייה למגורים עלה בחודש מאי 2019 ב-0.1% והגיע ל-114.3 נקודות לעומת 114.2 נקודות בחודש קודם.
מדד מחירי תשומה בבנייה למגורים ללא שכר עבודה נותר ללא שינוי ועמד על 106.8 נקודות.
ב-12 החודשים האחרונים (מאי 2019 לעומת מאי 2018) עלה מדד מחירי תשומה בבנייה למגורים ב‑1.6% בשל העלייה במחירי שכר העבודה ב-2.5%. המדד ללא שכר עבודה עלה ב-0.8% בתקופה זו.
בחודש מאי 2019 ירד מדד מחירי חומרים ומוצרים ב-0.1%. מבין החומרים והמוצרים ירדו במיוחד מחירי ברזל לבנייה (ב-4.0%) רשתות ברזל ומעליות (ב-1.1% כל אחד) ואריחי קיר ורצפה (ב-0.9%). לעומת זאת, עלו מחירי מדרגות (ב-1.2%).
שכירת ציוד ורכב והוצאות כלליות – מדד מחירי שכירת ציוד ורכב עלה בחודש מאי 2019 ב-0.1% ומדד הוצאות כלליות ירד ב-0.2%.
שכר עבודה – מדד מחירי שכר עבודה המשולם עבור המועסקים בענף עלה בחודש מאי 2019 ב-0.2%.
מדד מחירי תשומה בבנייה למגורים, לפי פרקי הבנייה – מבין השינויים במדדים של פרקי הבנייה בחודש מאי 2019, יש לציין ירידת מחיר של 0.7% בפרק מעליות. בשאר פרקי הבנייה נרשמו תנודות מחירים של עד 0.5%.
מדד מחירי תשומה בבנייה למסחר ולמשרדים במאי 2019 – ללא שינוי
מדד מחירי תשומה בבנייה למסחר ולמשרדים נותר בחודש מאי 2019 ללא שינוי ועמד על 107.8 נקודות (על בסיס ינואר 2012 = 100.0 נקודות) כמו בחודש קודם.
מבין השינויים במדדים של פרקי הבנייה בחודש מאי 2019, יש לציין ירידת מחירים של 0.7% בפרק בטון.
בשאר פרקי הבנייה נרשמו תנודות מחירים של עד 0.5%.
מדד מחירי תשומה בסלילה וגישור במאי 2019 – ירידה של 0.1%
מדד מחירי תשומה בסלילה וגישור ירד בחודש מאי 2019 ב-0.1% והגיע ל-125.2 נקודות לעומת 125.3 נקודות בחודש הקודם (על בסיס ינואר 2010 =100.0 נקודות). מדד מחירי תשומה בסלילה ללא גישור עלה בחודש מאי 2019 ב-0.1%. ב-12 החודשים האחרונים (מאי 2019 לעומת מאי 2018) עלה מדד מחירי תשומה בסלילה וגישור ב-1.6%.
המדד ללא גישור עלה ב-1.8% באותה תקופה.
חומרים – בחודש מאי 2019 ירדו מחירי מוטות ורשתות פלדה ואביזרי מתכת שונים (ב-3.6%) ואביזרים לתאורת כביש ותשתית חשמל (ב-0.8%). לעומת זאת, עלו מחירי תערובות אספלט ומלט ובטון (ב-0.7%) וקורות ומקטעים לגשרים (ב-0.5%).
מדד שכירת ציוד עלה ב-0.2%. שכר העבודה המשולם עבור המועסקים בענף עלה ב-0.2%.
ברק קפיטל, של אייל בקשי, מתכוונת להיכנס לתחום עשיית השוק לקרנות סל. החברה שהיא שחקנית נוסטרו גדולה, צפויה לשתף פעולה עם פסגות, בניהולו של ברק סורני.
קרנות הסל הן מוצר יחסית חדש – מדובר בעצם על החלפת תעודות הסל בקרנות סל. במקביל לרפורמה בתעודות הסל, נקבע כי דמי הניהול של הגופים המנוהלים יהיו קבועים ומשתנים, כתלות גם במחיר קרן הסל בשוק ביחס למחירה הכלכלי / שוויה ההוגן. במקביל נקבע כי יהיו גופים (בדומה לתעודות) שיספקו נזילות בתחום – ייתנו ציטוטים שוטפים לקנייה ומכירה של קרן סל.
עשיית השוק, כך גם היה בתעודות הסל, היא תחום רווחי לגופים האלו.
ישנן חמש חברות ניהול של קרנות סל: פסגות, קסם של אקסלנס, תכלית של מיטב דש, הראל ומגדל שוק הון. החמש מחזיקות בעושה שוק שהוא חברה אחות לחברת הקרנות ובבעלות אותו בית השקעות.
קרן סל על מניות בכורה – PFF; האם כדאי?
הקורקינטים הם סיפור הצלחה, בעיקר בתל אביב ובצדק (הרחבה כאן), אבל אליה וקוץ בה. מדובר בכלי תחבורה שיוצר בלגן – המשתמשים זורקים אותו בצידי המדרכה, הנוסעים בו חושבים שהכביש שלהם וגם שהמדרכה שלהם. יש כמות גדולה מאוד – מעל 10 אלף שקל קורקינטים, ונראה שהג'ונגל חוגג.
על רקע זה, עיריית תל-אביב צפויה לפרסם מסמך הסדרה לקורקינטים וגם לאופניים להשכרה (תל אופן, מובייק).
במסגרת ההסדרה יוסדרו המקומות המותרים להותרת הקורקינטים. לא ניתן יהיה לחסום חניות או מדרכות ולא יהיה מצב שהם יהיו מטרד לציבור. הסנקציה – החרמה של קורקינטים.
כמו כן צפוי כי ההסדרה תחייב את ספקי הקורקינטים (דרך האפליקציות) לפעול בכל רחבי העיר, לרבותות בדרום תל-אביב.
קורקינטים בעולם – מה המגבלות והתקנות
קורקינטים חשמליים – לשכור או לקנות?
בקרוב תקנות חדשות למפעילות קורקינטים שיתופיים – מה הן הולכות להיות?
האוצר מכין תוכנית להפחתת הגירעון. באוצר מבינים שהחודשים שעברו והחודשים שיעברו עד שתקום ממשלה ועד שמקבלי ההחלטות באמת יתחילו לקבל החלטות לגבי הגירעון, עלולים להעצים את הגירעון והחליטו לפעול – מנכ”ל משרד האוצר שי באב”ד פנה לאגף התקציבים כדי להכין תוכנית לצמצום הגירעון הצפוי השנה ושנה הבאה.
הגירעון התקציבי ב-2020 צפוי, על פי התחזיות, לעמוד על 4% תוצר – מדובר בגירעון שהלך ועלה בשנים האחרונות לשיא שמחייב חיסכון והתייעלות, לצד פעולות נוספות.
עם זאת, בשל פיזור הכנסת, האוצר לא יוכל לבצע צעדים הכרוכים בשינויי חקיקה. כלומר לא תתאפשר העלאת מסים וגם לא ביטול פטורים ממס, כפי שרצו לעשות באוצר לפני מספר חודשים.
כך או אחרת, התחזית המעודכנת של האוצר לשנים 2020-2023 הוצגה אתמול לפורום הנהלת המשרד, שכולל את מנכ”ל המשרד, הממונה על התקציבים שאול מרידור והכלכלנית הראשית באוצר שירה גרינברג. בדיון נקבע כי צעדים לצמצום הגירעון יוצגו כבר בקרוב, לפני הצגת התחזית המעודכנת לממשלה.
שר האוצר משה כחלון התנגד בתחילת השנה להצגת תחזית מעודכנת לגירעון ב-2019 של 3.5%. מדובר בחריגה מהיעד – 2.9%, אך מתברר כי הגירעון יהיה גדול יותר. התחזית כעת היא כי בשנת 2019 יעמוד הגירעון על 3.6%-3.7%.
בשנת 2020 צפויות הוצאות הממשלה לעלות, גם בשל אישור תכנית תקציב רב-שנתית חדשה למערכת הביטחון, לכ-4%.
מה זה תקציב הממשלה? ומה כלול בו?
איך מודדים את ביצועי העסק שלכם?
אתם עובדים קשה מאוד והתוצאות לא מתבטאות בחשבון הבנק? חושבים שאתם מרוויחים אבל רואה החשבון אומר לכם שאתם בעצם מפסידים? המצבים האלו שכיחים ומעידים כי בעלי עסקים רבים אולי מבינים טוב מאוד בעסק עצמו (מוצרים, לקוחות, ספקים וכו'), אבל פחות מתעמקים ומבינים מה מצב העסק עצמו.
משה אגס, רואה חשבון שעובד כיועץ פיננסי עם הסוכנות לעסקים קטנים ובינוניים, מפרט אמצעים פשוטים וחשובים למדידת ביצועי העסק – "כנראה שנמאס לכם מזה שהבנק מנהל אתכם, ואתם בטח שואלים את עצמכם איפה כל הכסף שאתם מרוויחים? האם אתם באמת מרוויחים? איך קרה פתאום שהדוח בסוף השנה מצביע על הפסד?
"האמת, שכל השאלות האלה לא צצו פתאום. הבנק לא התקשר בגלל שהפקיד היה משועמם, והדוח השנתי לא מצביע פתאום על ההפסד. וכן, יש קשר בין המצב בבנק להפסד. משום שאת ההפסד מימנתם מכספים שלקחתם מהבנק.
"אז מה עושים? קובעים ממדים עסקיים להצלחה. נתחיל בהצבת מטרות שהשגתם ברמה השנתית תביא אותנו לרווח המתוכנן. את המטרות נמדוד מידי יום ונראה כמה מכרנו, איזה מוצרים, מה שיעור הרווח, מדובר במדדים פשוטים וישימים שידרבנו אותנו.
"כל עסק יקבע לעצמו את המדדים הרלוונטיים לתחום עיסוקו ויחתור בצורה מתמדת להשגתן. בהתאם נפסיק להיות מופתעים עם הגשת הדוח השנתי, נדע את המצב לאשורו בזמן אמת ונפעל לשיפורו".
על איזה מדדים מדובר – מכירות: כדאי להגדיר תחזית מכירות ברמה שבועית וחודשית. צריך לעקוב אחרי המדד הזה באופן יומיומי. מדד נוסף – רווחיות – אתם יודעים מה העלות של המוצר/ שירות. תגדירו לכם רף רווחיות למוצר, או רף רווחיות כולל שאתם לא יורדים ממנו, ותוודאו בכל יום, או בבדיקרה שבועית, זה אכן המצב.
מדדים נוספים – עלויות שוטפות. תגדירו עלויות שוטפות של העסק – שכר עבודה, חומרים, הוצאות משרד, ובדקו ופקחו על זה ברמה שוטפת.
"אמצעי שני הוא תחזית תזרים מזומנים", ממשיך אגס, "מדובר במסמך פשוט שניתן לנהל בגיליון אקסל או ביומן משרדי שמטרתו להציג לנו את יתרת הבנק בעוד מספר חודשים. התחזית תחשב את היתרה בהתאם לביצועי העסק, תמריץ אותנו ותסייע לנו לפנות לבנק בעת הצורך".
תזרים המזומנים הוא לא עניין טריוויאלי. אגס מזכיר זאת בשתי שורות, אבל בפועל אתם צרייכם להעריך את המכירות החזויות בכל חודש, את ימי אשראי הלקוחות שאתם נותנים ותתנו ללקוחות (עם דגש על לקוחות עיקריים) כדי לתרגם את המכירות לתקבולים בדוח התזרים. באותו אופן, רק בכיוון השני – אתם צרייכם להעריך את ההוצאות השוטפות – שכר, חומרים, משרדיות ועוד, ולהעריך מתי תשלמו בגין ההוצאות האלו. ככה תוכלו לעדכן בתזרים את התשלומים.
בד בבד, צריך להעריך את התשלומים בגין מיסים – מקדמות למס הכענסה, תשלומי מייסם שוטפים (ניכויים), ומע"מ שוטף.
בהינתן שאתם יודעים להעריך את התקבולים והתשלומים מכינים את דוח התזרים, אבל עם גמישות. כלומר,צריך לעקוב אחרי התזרים הצפוי (בהינתן תחזית התזרים) לעומת התזרים בפועל, ולבדוק ממה נובעים הפערים וכן לתקן את התזרים החזוי למצב בפועל. מדובר בדוח מאוד חשוב, כי התשובות לשאלות מסתתרות בו. דרך התזרים תוכלו להבין האם אתם באמת עובדים בשביל הבנק? האם העסק מרוויח אבל לא מייצר מזומנים? ומה לעשות כדי שתיפגשו עם הכסף בחשבון הבנק.
מתכננים לצאת לחופשה עם חיית המחמד לחו"ל? ככה תעשו את זה נכון
נתחיל בדברים שצריך לעשות לפני הנסיעה – . ראשית, כנסו לאתר משרד החקלאות, שם תמצאו את פרוט הדרישות של מדינות שונות בעולם. הקפידו לשים לב אלו חיסונים, טיפולים ובדיקות יש לבצע וכמה זמן עליכם להיערך מראש. שימו לב שבמדינות כגון איחוד האירופי ההיערכות לוקחת כארבעה חודשים.
בשלב הבא, גשו לווטרינר המטפל, וודאו שחיסון הכלבת בתוקף. הציגו לווטרינר את רשימת הבדיקות והחיסונים שמדינת היעד שלכם דורשת, גשו למכון הווטרינרי בראשון לציון, ומסרו להם את הבדיקות שביצעתם. יש ווטרינרים המספקים שירות של שליחת הדגימות למכון. את התוצאות תקבלו ישירות לדואר האלקטרוני.
ברגע שקיבלתם תוצאות, חיזרו לווטרינר כדי שיחתום על תעודת בריאות. זכרו, התעודה תקפה לעשרה ימים מרגע החתימה. עם חתימת התעודה על ידי הווטרינר המטפל, גשו ללשכה הווטרינרית המחוזית הקרובה ליישובכם לקבל עליה אישור רשמי. את האגרה על האישור הרשמי מומלץ לשלם מראש באתר התשלומים הממשלתי.
זהו אתם מוכנים. שמרו את הטופס החתום למשך שהותכם בחו"ל. תתבקשו להציג אותו בצ'ק אין וגם בפני הרשויות במדינת היעד. כדאי שיהיה זמין לכם בזמן הטיסה.
נסעתם לחופשה שארוכה מעשרה ימים, אל דאגה. בארץ היעד גשו למשרד השירותים הווטרינריים הממשלתי הקרוב ביותר אליכם, שם ינפיקו לכם תעודה חדשה. הבדיקות והחיסונים שביצעתם בארץ עדיין תקפים. חיסון כלבת תקף לשנה, ובדיקת דם לנוגדני כלבת תקפה לכל החיים. בכל מקרה מומלץ להיות בקשר עם השירותים הווטרינריים בארץ היעד כדי לוודא שהדרישות שבידכם מעודכנות.
רוצים לטייל עם הכלב שלכם בחו"ל? לאן כדאי?
קנייה דרך האינטרנט היא כבר לא אירוע חריג. ההיפך – רובנו קונים דרך האינטרנט ומעגל הקונים הולך וגדל. זה נוח, זה מהיר, זה גם זול. אבל, ברכישה דרך האינטרנט צריך להיזהר ולחשוף רק מה שצריך.
אלי קלדרון, הממונה על הפיקוח ברשות להגנת הפרטיות במשרד המשפטים, מסביר איך להתנהג נכון ברשת – "אני בטוח שכמוני רבים מכם גם כן עורכים קניות ברשת האינטרנט ובמסגרת הזאת מוסרים פרטים אישיים, כמו שם, כתובת ולפעמים גם פרטים רגישים יותר כמו מספר ת.ז, אולי מספר כרטיסי האשראי.
"חשבתכם מה עושים עם המידע שנאסף עליכם. איך שומרים אותו, איך מונעים מאחרים להגיע אליו. אנחנו ברשות להגנת הפרטיות, חשבנו ויצאנו במסגרת של פעילות אכיפה בינלאומית לבדוק איך חברות ישראליות משקפות ללקוחות שלהם את מה שנעשה במידע האישי שנאסף עליהם.
"לשם כך, ערכנו סקירה מקיפה של 21 אפליקציות ואתרים של הרשתות הקמעוניות הנפוצות בישראל שמאפשרות רכישות און ליין ואפילו ביצענו רכישות און ליין, כל זאת במטרה לעקוב אחר השימוש שהחברות האלה עושות במידע שלכם. מצאנו כי עדיין נדרש שיפור משמעותי בקשר לשקיפות השימוש במידע של החברות הישראליות.
"הפעילות הייתה פעילות אכיפה בינלאומית והמצב בישראל נמצא חמור יותר מאשר הבינלאומי. החברות והעסקים שבדקנו שיתפו ללקוחות בצורה פחות מספקת את האופן בו המידע שלהם נאסף לצורה שבו נעשה בו שימוש, למי הם מוסרים אותו, איך ניתן למחוק אותו וכדומה. כך לדוגמא יותר משני שליש מהחברות שבדקנו, לא נתנו מידע מספק בקשר לאופן שבו המידע נשמר ומאוחסן. ויותר משני שליש לא אפשרו לנו לדעת אם המידע הזה משותף עם גורמים שלישיים".
מדינת ישראל היא אחת מהמובילות בקניות באינטרנט מבין מדינות ה-OCD. מדובר על מאות חבילות דואר בשנה וצמיחה ממוצעת של מעל 20% בשנה. היקף הרכישות מוערך בכ-100 מיליארד שקל.
"זהו מפגש מרתק בין הסטארט אפ ניישן לבין שוק הקונים המוביל בעולם. יש לכך השפעה על תחומים רבים. כלכלה, חברה, תרבות, וגם על הפרטיות שלנו", מוסיפים ברשות להגנת הפרטיות, "וכמו בכל התפתחות במרחב האינטרנטי גם זו מביאה איתה סיכונים חדשים לפרטיות שלנו. אז איך בכל זאת לשמור עליה – הכירו את מדיניות הפרטיות של האתרים שבהם אתם קונים. אל תקנו באתר שבו היא לא קיימת או לא ברורה. הימנעו מלהכניס את פרטי כרטיס האשראי לאתרים חשודים, או שאינם מוכרים. קנו רק ממוכרים אמינים. קבלו חוות דעת מקונים אחרים ובדקו את הדרוג של המוכר. אל תלחצו על קישור שקיבלתם מאנשים שאינכם מכירים. או על קישור חשוד שהגיע לידכם ברשתות חברתיות או במייל. בצעו תמיד בדיקה כפולה אם האתר אליו גלשתם הוא אמיתי לפני שתכניסו פרטים אישיים. בדקו שהאתר מובטח לפני רכישה. התנתקו מהאתר לאחר השלמת הרכישה, ואל תאשרו את שמירת אמצעי התשלום. זכרו כי המסחר האלקטרוני הוא כר נרחב להונאת רשת ולפגיעה בפרטיות. זכרו כי המידע שאתם מוסרים יהיה זמין גם בעתיד".
ראש בראש: איך לקנות בגדים- חנויות מול קניות אונליין
קונים באינטרנט? מדריך המכס המלא לייבוא אישי
אלון בכר, ראש הרשות למשפט טכנולוגיה ומידע במשרד המשפטים. הרשות אחראית על הגנת הפרטיות בישראל. בכר בהרצאה על תחום הגנת הפרטיות הסביר את החשיבות שבפרטיות ברשת, את הסכנה שבחברות האינטרנט הגדולות, ואת הצורך שלנו – האזרחים לשמור על המידע ברשותנו.
"אני מאמין שבעידן הדיגיטלי שמירה על פרטיות האזרחים היא תנאי הכרחי להיותנו בני אדם חופשיים, באמת. אז בוא נדבר רגע על מה היא בכלל פרטיות. פרטיות היא הזכות הבסיסית שלנו כבני אדם לשמור לעצמנו את עניינו האישיים. שיניחו לנו לנפשנו, ושלא יעשו שימוש במידע האישי שלנו.
"אלא אם בחרנו והסכמנו לחלוק אותו עם אחרים. גם אז ההסכמה שלנו יכולה להיות מוגבלת לבעל תפקיד מסוים. למשל הרופא, המורה, או המטפל שלנו. ההסכמה גם יכולה להיות מוגבלת לצורך שימושים מסוימים. כמו למשל חברות במועדון לקוחות.
"מידע אישי על בני אדם הוא למשל הגיל שלנו, מוצאינו, דתנו, דעתנו הפוליטית, או מצבנו הרפואי והכלכלי, גם מידע על בני משפחתנו והתחביבים שלנו, ותחומי העניין שלנו, חלומותינו, פחדינו, אהבותינו, ואפילו מצב הרוח שלנו, הוא מידע פרטי. מכלול המרכיבים והמאוויים שהופכים אותנו למי שאנחנו. פרטיות משמעה בחירה ושליטה שלי עם מי אני מוכן לחלוק מידע על חיי האישיים. מה יעשו במידע שלי, מי יעשה ומתי. אחת התוצאות של העידן הדיגיטלי והשימוש ההולך וגובר בטכנולוגיות היא שאנחנו חושפים על עצמנו מידע רב ברשת ולמעשה בכל מקום.
כמויות עצומות של מידע נאספות בכל רגע ורגע על ידי גורמים שונים. פרטיים וציבוריים. יש שטוענים שבעידן המידע הזכות לפרטיות כבר לא רלוונטית. הם גם טוענים שאם לא עשית משהו לא חוקי, אז אין לך בעצם צורך בפרטיות אך מדובר בתפיסה מוטעית, מיסודה. שגויה כמו לטעון שחופש הביטוי לא חשוב, ולא רלוונטי יותר אם ברגע נתון אין לי מה להגיד. הפרטיות חשובה לכולנו לא משום שיש לנו מה להסתיר, גם לאדם שומר חוק שלכאורה אין לו מה להסתיר, ישנם דברים שיוצא לחלוק רק עם משפחתו, החברים שלו, המכרים שלו ונכון שכך יהיה. מושג הפרטיות לובש צורות חדשות ומורכבות יותר מבעבר. וההגנה לפרטיות הופכת למאתגרת יותר וחשיבות השמירה עליה הופכת למשמעותית יותר. יש הרבה יתרונות ותועלות בשימוש במידע אישי. טיפול רפואי מותאם אישית, המלצות קנייה רלוונטיות, שמירה על קשר עם חברים רחוקים, אבל יש גם מחירים גבוהים שאנו משלמים גם כפרטיים וגם כחברה. הויתור על הפרטיות שלנו ובחוסר המודעות שלנו.
"בואו נבין אותם. כיום יודעים עלינו יותר, צופים בנו יותר, אוספים עלינו יותר מידע ואפשר לנצל אותו גם לרעתנו למרבה הצער. הפרטיות שלנו היא המטבע החדש בתמורה לקלות, מהירות ונוחות, של השירותים אינטרנטיים שאנחנו מקבלים כמו גוגל, פייסבוק או וויז.
"בואו נדגים. תארו לכם מצב שבו אתם מזמינים כרטיס טיסה לברצלונה, ומגלים שחבר שלכם הזמין את אותה טיסה באותו זמן ממש, בעלות הנמוכה ב-20% מהסכום שאתם שילמתם. או שחבר מארץ אחרת שילם 70% פחות. אולי עד היום סברתם כי זה לא מקריות. כי זה תוצאה של חיפוש מעמיק יותר, של אתר דילים טוב יותר, אבל מה תרגישו אם תדעו כי ההצעה שניתנה לכם התבססה על פילוח מעמיק ומכוון של נתוני הגלישה שלכם. נתונים כמו עד כמה אתם רוצים לטוס ליעד הזה. מה רמת הגמישות שלכם להחליף יעד. מה הטווח העליון של המחירים שתהיו מוכנים לשלם ומה מצבכם הכלכלי. בכלכלה התחרותית של ימנו כל המפרסמים בזירה דיגיטלית מבינים שפרסום ומחיר מותאמים אישית, מביאים לתוצאות הטובות ביותר לבעלי עסקים. הבנה זו גורמת לחברות לאסוף מידע עלינו. לצור פרופילים ולנתח נתונים אישיים. הפרטיות שלנו מחייבת שנדע ונבין זאת ושנסכים לאיסוף ולשימוש.
"הרי אף אחד לא יסכים שישתמשו במידע האישי שלו כדי למכור לו ביוקר, ולנצל את צרכיו. אך כמה מאיתנו באמת מבינים ויודעים את זה. כמה מאיתנו מסכימים לזה שיוצע לנו המוצר או השירות שאנו מבקשים לרכוש במחיר הגבוה ביותר שאלגוריתם סבור שנסכים לשלם. הגנה על מידע אישי צריכה להיות בנפשנו משום שאנו מסתכנים בכך שנהפוך להיות עולם שקוף המתנהל על ידי מכונות. לאנשים שמתועלים לפעול ולחשוב מכוח אלגוריתם שזיהה אותנו ובנה לנו פרופיל.
"אנו צועדים בעיניים פקוחות אך מבלי לראות לעבר עולם שבו big data is the big new brother. גם רשויות המדינה עושות שימוש במידע האישי שלנו. המידע נצבר במרשם האוכלוסין, בביטוח הלאומי, בקופות החולים, ברשויות המקומיות ובגופי הרווחה. בבתי הספר ובעצם בכל מקום כמעט. לרשויות אסור לפרסם מידע פרטי שלנו וגם אסור להן להעביר אותו לגורמים אחרים. אנחנו מפקידים את המידע שלנו בידיהן כדי שיספקו לנו שירותים טובים ואיכותיים יותר. למשל פרסום על כך שמכרתי דירה, ומחיר העסקה יכול להצביע על מצבי האישי והכלכלי. מידע כזה יכול להשפיע לרעה על הלוואות שאקבל, על פרמיות הביטוחים שאשלם, ועל פניות מכל מיני גורמים שיבקשו למכור לי דברים. לכן חשוב לדאוג שפרסום מאגרי מידע ציבוריים יקדם את השירותים והתחרות ויוזיל את יוקר המחייה והכל תוך פגיעה ינימאלית בפרטיות שלנו. עלינו להבין שהמידע האישי שלנו הוא יותר מאוסף של נתונים עלינו. המידע האישי שלנו הוא עתידנו וגורלנו.
אלה החיים שלנו, הסיפורים האישיים שלנו, החברים שלנו, המשפחות שלנו ובדרכים רבות גם התקוות, החלומות והשאיפות שלנו. הבנה זו מחייבת שינוי רגולטורי ותפיסתי באופן בו אנו מטפלים בנושא. ללא שינוי מחשבתי ומבט ישיר וצלול במציאות, מנגנוני המדינה עלולים להתערער ואיתם גם החיים האנושיים, הדמוקרטים והחופשיים, כפי שהכרנו אותם בעבר הלא רחוק. על מנת להתמודד עם האח הגדול החדש, עלינו בראש ובראשונה להיות מודעים לקיומו, ולהשלכותיו על כל חלק וחלק, מחיינו והתנהלותנו והחשוב מכל הוא להבין כי הגנת הפרטיות תלויה בכל אחד ואחת מאיתנו, עלינו להגן על זכותנו לחלוק ולשתף מידע רק עם מי שבחרנו".
הדור הבא של הפרטיות
לאן הפרטיות הולכת?
"מאוד מקובל היה לטעון בפרטיות בדור הקודם שאם אין לך מה להסתיר, אז פרטיות זה לא דבר שחשוב לך. כי פרטיות זה לאנשים רעים. זה לאנשים שעושים דברים לא יפים. זה לאנשים שלא רוצים שיידעו מה הם עושים. מה שלמדנו בכלל ובשנים האחרונות במיוחד והטכנולוגיה המתפרצת ודברים אחרים שתיכף נדבר עליהם, לקחו אותנו לשם במהירות שיא, זה שהפרטיות הפכה מחדש להיות מלכת הזכויות כי הפרטיות היא בעצם שומרת הסף של כל שאר הזכויות.
"ללא פרטיות, ללא שמירה על המידע האישי שלנו, גם הזכויות המאוד, מאוד בלתי ניתנות לערעור כמעט, כמו חופש ביטוי ושוויון ויכולת לשמור על הקניין שלך, והיכולת שלך לעסוק במה שאתה רוצה, ולא להיות מתויג ולא להיות מופלה, דברים מהסוג הזה ללא פרטיות בעידן טכנולוגי דיגיטלי מחובר לא יהיו קיימות. לא יוכלו לצאת לפועל.
"המעמד המיוחד והחדש והחזק מאוד של הפרטיות, הוא בכל מדינה מתקדמת דמוקרטית בעולם המערבי. אנחנו רואים מה קורה באירופה כיום. המגמה הזאת להגן על הדברים האלה שלנו המידע האישי הזה שלנו, נובעת בדיוק מההבנה שללא הגנה על המידע האישי הזה שלנו, שום זכות אחרת לא תישאר לנו בעצם ואנחנו נחייה באיזה שהוא עולם שאף אחד מאיתנו לא רוצה להיות בו.
"אז פרטיות זה לאנשים טובים. פרטיות זה לאנשים שאין להם מה להסתיר מבחינת מה הם עושים בטוב וברע אבל לכל אחד מאיתנו יש סודות, לכל אחד מאיתנו יש את העניינים האישיים שלו, לכל אחד מאיתנו יש דברים שהוא לא רוצה שנדע, הוא רוצה לחלוק עם אנשים מסוימים דברים מסוימים. הוא רוצה לא לחלוק עם אף אחד דברים אחרים. ובמובן הזה אנחנו נמצאים בעולם שבו היכולת להגיע למקום הזה היא מאוד לא פשוטה.
"מה קורה בעצם כרגע בדור הבא של הטכנולוגיה, בדור הבא של החיים שלנו המודרניים, כשאנחנו בעצם מוצאים את עצמנו ברצוננו או שלא ברצוננו, מתועדים, מתויגים, נעקבים, ומנותחים בכל רגע נתון. יש איזה שהוא כשל בסיסי בהבנה של הרבה מאוד אנשים, כולנו בלהבין שהאינטרנט שאנחנו חיים בו בעצם כל הזמן אם אנחנו רוצים או לא רוצים כי כל דבר שאנחנו עושים מחובר וכל דבר שאנחנו עושים הוא דיגיטאלי להבין שהאינטרנט הוא לא מקום פרטי, גם אם אתה עושה בו משהו פרטי לכאורה. אם אתה מעביר מסר רק לאדם אחד או רק לגורם אחד, או ממלא טופס רק בשביל לקבל שירות בשביל עצמך.
"בעיית ההבנה הזאת שהאינטרנט הוא לא מקום פרטי ומה שקורה באינטרנט, מייצרת לנו קושי מאוד גדול. התיעוד האינסופי הזה שמתבצע עלינו, כל אחד מאיתנו, העקבות האלה, שובל המידע הדיגיטאלי שאנחנו בעצם מייצרים בעצמנו, ומייצרים עבורנו, הוא משהו שההשלכות שלו הן קיצוניות, הן מסוכנות, פה אנחנו באזור המפחיד, אנחנו אני תיכף אגיד גם דברים לא מפחידים.
"אבל חשוב לדעת מה הסכנות לפני שאתה הולך על הדברים החיוביים והפרודוקטיביים, צריך לקחת בחשבון שהמיקום שלנו, הנתונים שלנו, האפליקציות שלנו, הטלוויזיה החכמה שלנו, מכשיר העיקוב ומכשיר המחשוב רב העוצמה שיש לכל אחד מאיתנו בכיס, הסמרטפון, הם יצרני מידע אינסופיים. כמויות המידע האינסופיות האלה נאגרות בכל מיני מקומות ומנותחות באופן מאוד, מאוד, מאוד חכם, עוצמתי, בדרך כלל למטרות יותר שיווקיות מסחריות, אנחנו שומעים יותר ויותר על המטרות הפוליטיות ועל המטרות הביטחוניות ואנחנו מבינים שפרטיות במילה אחת, זה הרבה יותר מזה.
"פרטיות היא התשלום החדש שאנחנו משלמים רק שיש לפעמים לחלקנו נטייה לחשוב, שהתשלום הזה הוא תשלום ערטילאי, זכויותי, כזה שצריך לערער עליו אולי, אבל לא. התשלום הזה שאנחנו משלמים על השירותים החינמיים באינטרנט, הוא מאוד, מאוד יקר. בתמורה לנוחיות, המהירות והחיים שמותאמים לנו אישית, אנחנו משלמים ביוקר ולא רק בהיבט זכויותי. אלא גם בהיבט פיננסי ואחר.
"אז איך בעצם איך זה משפיע עלינו בעצם הפרטיות הזאת, השימוש הזה במידע שלנו. כל אחד מאיתנו היום כשהוא רוצה לנסוע לחו"ל, לקנות משהו, נכנס לאינטרנט, משווה מחירים, בודק איזה הצעות הכי טובות יש כרגע למה שהוא רוצה לקנות או להתעניין בו. ויש לכולנו נטייה לחשוב שהמידע הזה שאנחנו מקבלים הוא מידע אובייקטיבי, הוא מידע שנועד רק לעשות לנו טוב, ולמכור לנו בזול מוצרים, רק מה שהמציאות מוכיחה שזה לא המצב.
"המצב הוא קצת אחר. העובדה שבעצם אנחנו חיים בעולם מותאם אישית ובאינטרנט מותאם אישית, מביא אותנו למצב שבו בכל רגע נתון, אם נבדוק אותו דבר במקומות שונים, על ידי אנשים שונים, נקבל תשובות שונות. התשובות האלה לא יהיו שונות רק כי בודקים אותם אנשים אחרים סתם רנדומאלית או ממקום אחר. הם יהיו שונות כי התשובות שאנחנו מקבלים לכל דבר שאנחנו עושים ברשת.
"חיפוש חופשה, שאלה על מידע, שימוש במנוע, כל דבר כזה שאנחנו עושים הוא מותאם אישית. הוא מאוד, מאוד פרסונאלי והוא מאוד, מאוד מה שהרשת האלגוריתם, החברות המסחריות רוצות שנקבל באותו רגע נתון. על מה מבוסס, על מה מבוססות התשובות האלה. התשובות האלה מבוססות על ניתוח, על מעקב מאוד, מאוד מפורט, על אלגוריתם מאוד, מאוד מתוחכמים שלוקחים את כל מה שאפשר לדעת עלינו. ואפשר לדעת עלינו המון ומגיעים לאיזה שהיא מסקנה בכל רגע נתון לגבי מה שאנחנו בודקים או שואלים מה הכי נכון להציע לנו או להגיד לנו, או למכור לנו לצורך העניין.
"כשחשבנו שאנחנו משווים מחירים ורואים מה הכי זול ואז מזמינים את ההצעה הטובה ביותר שיש, אנחנו מגלים שהאלגוריתם כשאנחנו בודקים את הדברים האלה, מציע לנו את המחיר הגבוה ביותר האפשרי, שהוא כאלגוריתם, אם אנחנו מנסים להעניש אותו, חושב שאנחנו נשלם. זה יבוא לידי ביטוי בשאלה, מי אנחנו, כמה כסף יש לנו, באיזה סמרטפון אנחנו גולשים לבדוק את הבדיקה הזאת. האם כבר ממילא אנחנו באיזה שהוא מקום, ולכן אפשר להציע לנו ביוקר יותר מאשר אם עוד לא בחרנו את הבחירה. ועוד הרבה מאוד דברים. כך שאנחנו קודם כל צריכים להבין ולהפנים, זה עולה לנו הרבה כסף. אנחנו לא מקבלים את ההצעה הזולה ביותר, אנחנו משווים אבל אנחנו לא באמת מקבלים איזה שהוא משהו אובייקטיבי ומה שיותר מטריד, זה שזה לא מתבטא רק בכסף.
"כל המידע שאנחנו מקבלים ברשת מתקבל באופן כזה. בעצם החיבוריות הזאת, הדיגיטליות המלאה הזאת שבה עכשיו כולנו נמצאים וזה רק ילך ויתגבר כרגע, זה הרי, המגמה היא מאוד, מאוד ברורה היא בכל מקום ובכל דבר. אנחנו מפולחים, אנחנו מתויגים ואנחנו מטופלים על ידי המידע האישי שלנו בכל דבר שאנחנו עושים. זה בא לידי ביטוי במחירים שנקבל. זה בא לידי ביטוי בשאלה האם יזמינו אותנו לראיון עבודה. זה בא לידי ביטוי בקניות שאנחנו עושים. זה בא לידי ביטוי כשאנחנו רוצים לצאת לדייט עם מישהו שלא מכיר אותנו והוא בא לבדוק את זה.
"אבל אני מכוון יותר לא לאזורים שבהם אדם בודק או שואל על חברו, אלא על הענקיות. על הגורמים שמפעילים אמצעים טכנולוגיים רבי עוצמה ממניעם. לא כדי לעשות טוב, אלא כדי לעשות טוב לתאגידים, לגורמים שעושים את זה. היקפי המידע שענקיות האינטרנט וחברות שעוסקות בזה, מרכזות עלינו כבני אדם בכל העולם הוא עצום. אנחנו מגלים שאם חשבנו שזה משפיע רק על המחיר שלנו ורק על הפרסומות הממוקדות, אנחנו מגלים שזה בעצם משפיע על שיטת ממשל, זה משפיע על עתיד החברה. זה משפיע על השאלה האם אנחנו חיים במדינה דמוקרטית חופשית או האם מישהו מנהל אותנו, ומשפיע עלינו ואנחנו אפילו לא יודעים את זה.
"יש השלכה לפרטיות ולמידע האישי שלנו על עצם קיומה של דמוקרטיה פעילה ותקינה. על עצם היכולת שלנו לבחור בחירות באמת חופשיות ובאמת אמיתיות, על ההבנה שלנו את העולם ואת המציאות כפי שהיא. מה אנחנו יודעים. מה באמת קרה. מה באמת נכון. עוד דבר שהוא בהקשר הזה מאוד, מאוד חשוב וחשוב לי מאוד להגיד אותו, הוא העובדה שבעצם שהאון ליין והאוף ליין, שפעם היו מאוד, מאוד נפרדים, היו בעצם שני עולמות וכבני אדם שגדלו בהפרדה הזאת, יש לנו עדיין נטייה לחשוב שזה עדיין ככה, הם לחלוטין, מעורבים זה בזה, מחוברים זה לזה, אין יותר און ליין ואוף ליין, מה שכן אני מציע כבר עכשיו כחומר למחשבה שהחינוך שקיבלנו באוף ליין, מאוד, מאוד צריך להישאר לנו בתודעה כשאנחנו באזור האון ליין, משום שאם משהו באוף ליין היה נראה לנו לא לגיטימי, לא בסדר, לא הוגן, מוזר, מפחיד, אין שום סיבה שכשנעבור לרשת, לאון ליין, פתאום זה יראה לנו בסדר.
"אם נכנסנו לחנות לקנות מוצר והמוכר בטרם ההסכמה שלו להראות לנו מוצר, ולהגיד כמה הוא עולה, ישאל אותנו מאה וחמישים שאלות על מי אנחנו, איפה אנחנו, כמה אנחנו מרוויחים, מי כל החברים שלנו, איפה היינו בשנתיים האחרונות, אולי גם לראות את כל התמונות שלנו. מאז שהם עלו לרשת, רק אז יציע לנו את המוצר ויגיד לנו גם כמה הוא עולה ואם הוא מוכן בכלל למכור לנו אותו. ואיך. הרי היינו נמלטים מהחנות הזאת באותו רגע ואומרים השתגעת? למה כשאנחנו עושים את זה באון ליין זה פתאום נראה לנו בסדר.
"בעיקר כי אנחנו לא חושבים על זה. בעיקר כי יש לנו נטייה לחשוב שביטויים שהושרשו, הם אמיתיים. המידע שאמור בענן, איפה הענן הזה, אין ענן, זה לא בשמיים. זה פה. זה בשרת, שיושב על הקרקע בחברת אינטרנט חזקה. אין באמת עננים, אין באמת עולם וירטואלי, זה העולם שלנו, זה החיים שלנו ובהקשר הזה אם אנחנו מבינים שמהפצת מידע ממוקד לצורך פרסומות ממוקדות אנחנו מקבלים גם היום עקב יכולת לעשות ניתוח פרופילים פסיכולוגיים, מאוד, מאוד מפורט שלנו. באופן שיודע עלינו כבני אדם בגלל המידע האישי שלנו, האין סופי שנאגר, יודע עלינו המון יותר מאשר אנחנו יודעים על עצמנו, כי אנחנו עדיין בהדחקה.ואנחנו גם בבעיית זיכרון.
"הזיכרון שלנו לא כזה חזק. אנחנו לא זוכרים מה עשינו לפני עשר שנים ביום ראשון בבוקר בעשר וחמישה. אבל האינטרנט זוכר. ומי שניתח אותנו זוכר וכשעושים לנו בהקשר הזה פרופיל פסיכולוגי ועל בסיסו מייצרים איתנו את התקשורת, כולל באופן תפיסת המציאות שלנו, כמו חדשות מזויפות, מניפולציות פוליטיות, יצירת איזה שהוא צורך שלא קיים, הטעיות בתפיסה, בהבנה, בהחלטה כשאנחנו מבינים שזה העולם החדש. זה הדור הבא של הפרטיות, אז אנחנו מבינים למה הפרטיות היום תנאי מוקדם לכל דבר אחר, כי אם אתה לא מבין שאת החדשות שאתה צורך קיבלת משהו לא נכון, רק אתה רואה אותו, אתה תופס מציאות באיזה שהיא אופן, אבל כל האחרים רואים משהו אחר לגמרי. אתה מקבל החלטות ואתה לא יודע שאתה קיבלת אותם, על בסיס משהו שהוא בכלל לא נכון או על בסיס איזה שהוא תפיסה של חולשה שלך שהמערכת הגדולה הזאת והחזקה, יודעת לזהות ועל בסיסה היא מעבירה לך איזה שהוא מסר, או משנה את דעתך.
"אז בהרבה מובנים העתיד כבר כאן. הדור הבא הוא בעצם כבר עכשיו. פרטיות שתיים נקודה אפס, היא כבר פה, אנחנו כבר מסתכלים על פרטיות שלוש נקודה אפס. ולמה אנחנו צריכים קצת לחשוב לאן העולם הזה הולך, ולמה אנחנו חייבים לנתח את הסוגיות האלה כבר עכשיו ולא להדחיק אותם ולא לחשוב שזה משהו לפריקים של פרטיות או לטכנולוגים. העתיד הוא כבר כאן. מכוניות אוטונומיות זה לא משהו שהוא יהיה עוד המון זמן.
"בהרבה מקומות כבר חלק מהמכוניות הן כבר אוטונומיות. עוד מעט יהיו מכונות אוטונומיות. ומה זה מכונית אוטונומית. רק כדוגמא, זה רובוט על גלגלים שמסיע אותנו. הרובוט הזה הוא מקבל החלטות בכל רגע נתון. הוא עוצר באדום. הוא נוסע מהר, הוא נוסע לאט. איזה שאלות בפרטיות של הדור הבא אנחנו פתאום צריכים לשאול את עצמנו, שלא העלנו על דעתנו שאני צריך לשאול. שאנחנו נכנסים לתוך רכב כזה שאין לו נהג ואין לו הגה. אנחנו בעצם לא נוהגים בו. אנחנו נוסעים בו. מה אנחנו רוצים שהרובוט הזה יעשה כשהוא מנהל את האירוע הזה. מה אנחנו רוצים שהוא יחליט ואיך אנחנו רוצים שהוא יחליט. מה קורה כאשר פתאום יש תקלה. נוסעים ברכב ויש עץ שנפל על הכביש והרכב חייב לקבל החלטה מה הוא עושה עם הדבר הזה. הוא צריך לסטות בחדות, הוא צריך לבלום. לכל אחת מההחלטות האלה תהיה השלכה מאוד קיצונית, על מישהו, על משהו, האם אנחנו רוצים לחיות בעולם שבו ההחלטה הזאת של האלגוריתם שמפעיל את הרובוט תהיה מבוססת נתונים אישיים.
"האם אין לנו מה להסתיר. האם אנחנו בכלל רוצים להיות בעולם שבו המידע האישי שלנו הזה, שהיום הוא לא רלוונטי, אבל עוד דקה הוא כן. הוא יהיה הבסיס להחלטה? הרי כבר היום טכנולוגית, כשרכב אוטונומי עם כל המצלמות והחיישנים שלו ייסע הוא יכול הוא לא עושה את זה כרגע, אבל הוא יוכל לעשות את זה בקלות רבה. הוא יוכל לדעת מי נוסע ברכב, הוא יוכל לדעת מי הנוסעים ברכבים האחרים, הוא יוכל לדעת מי ההולכים בדרך, הוא יוכל לדעת עליהם המון דברים, לא רק מה השם שלהם, או לפי זיהוי פנים אלא מי הם. מה הם, בני כמה הם, מה הם תרמו לחברה. מה מצבם הבריאותי, אינסוף מידע יכול להיות לרובוט הזה כאשר הוא צריך לקבל החלטה.
"האם אנחנו רוצים עולם שבו אפשר לעשות שימוש במידע האישי הזה. האם אנחנו רוצים שהרובוט כאשר תהיה כמעט תאונה הוא יחליט אם לסטות ימינה או שמאלה האם בסיס השאלה, האם בצד ימין יש איש מבוגר שתוחלת חייו קצרה, ומצד שמאל תינוק. מצד שמאל יש ספורטאי מצטיין שעתידו לפניו, ומצד ימין יש מישהו שיש לו עבר פלילי עשיר, ואנחנו לא ממש אוהבים אותו. אז פרטיות הדור הבא. זה ממש לא, אין לי מה להסתיר, זה ממש לא, אני לא רוצה שידעו איפה אני, זה ממש לא מה אכפת לי שנותנים לי פרסומות ממוקדות. פרסומות ממוקדות זה פרטיות ישנה. אנחנו מדברים בעצם על התלבטויות אתיות ומוסריות מהמעלה הראשונה. אנחנו מדברים בעצם על איך החיים שלנו יראו, ואנחנו מדברים על וסליחה שאני מפחיד. על דיסטופיה. הדיסטופיה יכולה להיות מאוד, מאוד קיצונית, מאוד, מאוד מהר אם אנחנו לא נשים מגבלות. ולכן אנחנו אומרים ואנחנו חובבי טכנולוגיה. אנחנו לא נגד טכנולוגיה. שטכנולוגיה זה דבר נטרלי. טכנולוגיה זה דבר נפלא אם מוצאים באמצעותה תרופה לסרטן ואם עושים באמצעותה דברים טובים לאנושות. טכנולוגיה יכולה להיות הרסנית. היא יכולה להיות, יכולים להיות בה שימושים נוראיים, היא יכולה להיות כזאת שאם משלבים את העוצמה שלה עם נתונים אישיים מאוד, מאוד משמעותיים, יכולה להפוך את החיים של כולנו לסיוט כחיים אנושיים.
"ולכן אנחנו אומרים, טכנולוגיה כן בהחלט. מגבלות על השימושים אתיקה של שימוש, בהחלט. רכב אוטונומי היה רק דוגמא אחת, כל נושא שנחשוב עליו יהיה כזה באותה מידה. ואם אנחנו מדברים על דיסטופיה אז לא צריך ללכת רחוק ולא צריך לחשוב על הרבה מאוד שנים קדימה. אנחנו מדברים על סין מחוז קטן בין, אני חושב עשרים, שלושים מיליון איש, שיש בו עכשיו ניסוי חברתי. דירוג חברתי מבוסס נתונים אישיים. הסינים באזור הפיילוט הזה נותנים ציון לאזרחים בכל רגע נתון וזה גם משהו שהוא חי ומשתנה. לפי איזה סוג של אנשים הם על בסיס איזה שהוא מישהו שהחליט, מה זה, איזה סוג איש אתה. מה מצבך הכלכלי, איזה קניות אתה עושה, מי החברים שלך, האם היית ילד טוב בבית הספר או לא. האם יש לך ציונים גבוהים. האם אתה מציית לחוקים, האם אתה עובר באדום ברמזור במעבר חציה. עכשיו הציון הזה שניתן בפיילוט הזה במחוז גדול מאוד בסין שמספר התושבים שלו הוא גדול בהרבה מאזרחי ישראל. הוא יקבע כל מיני דברים. איפה אתה יכול לגור. האם אתה יכול לעבוד בשירות המדינה. האם אתה יכול לשכור רכב. האם תקבל טיפול רפואי כזה או אחר. האם הילד שלך יוכל ללמוד בבית ספר פרטי. האם תוכל לצאת בכלל מהארץ.
"הרשימה השחורה הזאת שלפעמים מציגים אותה כמי שיהיה בסדר, יקבל הטבה, אנחנו רואים מהר מאוד שזה לא עניין של גזרים בלבד, אלא בעיקר מקלות. מי שלא בסדר, יפגע. ישללו ממנו זכויות ובעצם המצב הופך להיות שיש לך זכויות מלאות רק אם אנחנו חושבים כאח גדול או ככל גורם אחר שאתה בסדר. שאתה נורמטיבי, שאתה כמו שאנחנו רוצים שתהיה. ואיך אנחנו יודעים איך צריך להיות, ומי הוא לא אמין, הוא לא נחמד, הוא לא נורמטיבי, איך זה בכלל משפיע על האנושות, איך זה משפיע על היותנו חברה חופשית, איך זה משפיע על יצירה, אומנות, מי האנשים שעובדים בתיאטרון היפה הזה בערב. אנשים נורמטיביים, רגילים שהולכים לבית הספר והולכים לישון בשמונה? לא. אנשים חקרנים, אנשים יצירתיים, אנשים שבועטים במוסכמות. אנשים שבדירוג הסיני יקבלו ציון מאוד, מאוד נמוך ולא יוכלו כנראה לעבוד בתיאטרון לאומי כי הם לא בסדר, כי הם לא הולכים בתלם. אז בעצם מה שאני רוצה לומר שזה חייבים להיות מודעים לדבר הזה וגם להבין שהגורל שלנו בידנו. אין פה איזה גזירת גורל. אין פה איזה טכנולוגיה שיש לה חיים משל עצמה, טכנולוגיה משרתת את האנושות, את הטכנולוגיה כותבים ומפתחים אנשים, ואת המגבלות על כל דבר בחיים, גם על טכנולוגיה, אנשים צריכים לעשות וגם אמורים לעשות כדי שהחיים שלנו פה יהיו חיים נורמאליים.
"המידע שלנו האישי הוא החיים שלנו, הוא השאיפות והתקוות שלנו, הוא הסודות שלנו, הוא היכולת שלנו להיות באמת בני אדם חופשיים. לקבל החלטות, לחשוב מחשבות, להיות חתרניים, ולא לעבור על החוק. בלי פרטיות לא נהיה חופשיים. נקודה. האם אנחנו חיים במציאות שבה אנחנו יכולים לאבד את החופש שלנו בקלות גדולה? כן. כדי שלא נצא מפה אבל רק עם איזה שהיא תחזית קשה או מפחידה. אני רוצה להגיד גם כמה מילים על איך אנחנו יכולים ביום יום שלנו קודם כל להתנהל יותר נכון ויותר חכם. אז קודם כל זה שהדבר הראשון שנהיה מודעים לדבר הזה. יש פה אח גדול טכנולוגי, אינטרנטי של חברות גדולות, של ארגונים גדולים, לפעמים של ממשלות וחייבים לדעת על הדבר הזה.
"בואו נדבר על כמה טיפים קטנים על ההתנהלות. דברים הכי בסיסיים. סיסמאות. כל אחד מאיתנו משתמש בסיסמאות להרבה מאוד מקומות, האם אנחנו שמים לב שלא נשתמש באותה סיסמא לכל דבר. חצי מהאנשים שיושבים פה באולם כנראה משתמשים באותה סיסמא להרבה מאוד דברים ואז כשהסיסמא דולפת או יוצאת או מתגלה בעצם אנחנו חשופים לחלוטין. אז הנה דבר בסיס, בואו נחליף את הסיסמאות ובוא לא נשתמש באותה סיסמא בכל דבר ובוא נשתמש בכלי לניהול סיסמאות. וכשאנחנו מחזיקים מידע אישי באיזה שהוא אתר מכוונן. ואנחנו כולנו עושים את זה יותר ויותר אז תדרשו מבעל האתר שלא תהיה כניסה קלה מדי למידע הזה. שכשאנחנו נכנסים יהיה איזה שהוא זיהוי כפול.יהיה איזה צורך לעשות עוד מעשה. נצטרך לקבל איזה מסר כדי להגיד או קי אני מאשר להיכנס ולראות את הדבר הזה. ואם חברה לא עושה את זה, כי זה לא מעניין אותה כי אנחנו לא באמת חשובים לה בהיבט הזה, אז תיקחו את השירות ממישהו אחר.
"זה לא מאוד קשה לעשות את זה, אבל מאוד, מאוד צריכים להיות מודעים לזה. וכשאנחנו מעלים תמונות של הילדים שלנו לאינסטוש, לכל מקום אחר שמאוד, מאוד נחמד לנו לעשות את זה האם אנחנו חושבים על ההשלכות האם אנחנו שואלים את עצמנו האם הילדים שלנו מוכנים בכלל שאנחנו נעלה את התמונות שלהם, האלה והאחרות, בכל רגע נתון, בכל צורה ואופן. האם אנחנו מבינים שכמו שאנחנו מייצרים על עצמנו במודע ושלא במודע פרופיל דיגיטלי מלא ומפורט בכל דקה שאנחנו חיים, אנחנו גם מייצרים את הדבר הזה, לילדים שלנו מגיל לידה בלי שהם מודעים, בלי שהם רוצים, ובלי שאנחנו מנתחים את ההשלכות של הדבר הזה שיש פרופיל דיגיטלי של הילד שלנו, מגיל אפס, שבא לידי ביטוי, איך הוא נראה, מה הוא עושה, איפה הוא נמצא, ומה מעניין אותו ואני לא מדבר עוד על אנשים שחולקים מצבים פסיכולוגים ואחרים, ודברים אחרים שגם זה קורה.
"יש לכולנו מצלמת אבטחה, איפה שהוא, מזגן חכם, ראוטר, טלוויזיה חכמה. יש שם איזה שהיא סיסמא ראשונית, סיסמא ברירת מחדל. רוב האנשים למרבה הצער לא נוגעים בסיסמת ברירת מחדל הזאת ומייצגים חגיגה להאקרים ואנשים רעים, שרק יכנסו, ייקחו, ייראו, יבלשו ויאספו מידע, ישתמשו בו מתי שהוא נגדנו. ואני חוזר על מה שאמרתי קודם, כעצה כללית, קומונסנס, מה שלא נראה לכם סביר, הגיוני ובסדר בעולם האמיתי, הוא גם לא בסדר בעולם הווירטואלי, אל תשלימו עם זה. כשאתה רוצה לקבל שירות מסוים, ובשביל לקבל אותו, מבקשים ממך משהו שלא קשור בשום צורה ואופן לשירות ואני לא מדבר על וויז כי בוויז נתוני מיקום זה בסדר גמור לתת. כי זה מה שאתה רוצה. אתה מקבל שירות מיקום ואתה יודע מה המחיר. אבל אם נכנס לאיזה שהוא מקום אחר לגמרי, שלא קשור בכלל לשירותי מיקום, אבל הוא רוצה את המיקום שלי בכל רגע נתון. לא זה לא חכם להסכים לזה, זה לא נכון להסכים לזה.
"וגם הרגולציה צריכה להבין מצב שבו זה לא יהיה מותר ולא יהיה אפשרי בכלל. כשאתם נכנסים לאיזה שהוא אתר אינטרנט בבית קפה, במקום ציבורי. אל תשכחו לעשות לוג אאוט, כי אם לא השארתם את החיים שלכם שם, וכל אחד יוכל להיכנס לזה. אל תפרסמו דברים אישיים מדי, כי הם שם לתמיד. יכול להיות משהו נחמד לרגע נתון, אבל הוא שם לתמיד. והדבר הזה יכול להיות נחמד לרגע ומאוד, מאוד לא נחמד אחר כך שתגלה בגלל התמונה שהעלית או הפוסט שכתבת, לא מזמינים אותך יותר לראיונות עבודה. או מפטרים אותך, או אתה לא מוצא בת זוג. קצת לאנשי עסקים שיושבים פה, יש פה נציגות מאוד נכבדת של עולם העסקים. נכנסו תקנות אבטחת מידע בחודש שעבר, הם רק מפרטות בשביל כולנו איך נכון לעשות את מה שבמילא כתוב בחוק כבר הרבה מאוד שנים, אבל הוא נכון מאוד גם עסקית. תכירו את המערכות שלכם. תמפו אותם. תדעו ורובנו לא יודעים, איזה מידע אישי בכלל יש לנו. מה אנחנו מחזיקים, איפה הוא שמור, איך אנחנו בכלל מנהלים אותו, למי יש גישה אליו.
"מדובר בדברים מאוד, מאוד בסיסיים שלא נעשים בהרבה מקומות הם מייצרים גם חשש מאוד, מאוד גדול לפגיעה בכל אחד מאיתנו. הם מייצרים גם סיכון מאוד גדול לארגון. ויושבים פה אבטחת מידע אבל אבטחת מידע ופרטיות זה לא עניין לאנשי IT ואבטחה. זה עניין למנהלים הבכירים ביותר. בסופו של דבר מי שקורא מה קורה בעולם, מבין שאם תגן על הפרטיות ותגן על המידע האישי ותנהל אותו חכם, אתה גם תחסוך לחברה שלך בסופו של דבר הרבה מאוד כסף, עוגמת נפש, והרבה מאוד סבל. כי אנחנו רואים יותר ויותר חברות שכמעט קורסות, או קורסות עקב ניהול לא נכון של מידע אישי או דליפה שלו. אז גם בהקשר הזה זה השקעה מאוד, מאוד חכמה שצריך לעשות אותה בהתחלה בצורה מאומצת ואחר כך בצורה שוטפת לארגון לנהל נכון את המידע שלו בכלל, ואת המידע האישי שלו בפרט. קחו בחשבון שאם אתם מחזיקים מידע שאתם לא ממש צריכים אבל הוא רגיש, אז החובות שמוטלות עליהם הן מאוד, מאוד קשות אז עכשיו כשאתה רוצה להיות חברה מגניבה, שכשלהיכנס למשרדים שלה אתה טביעת אצבע, תחשוב אם אתה רוצה, אם זה שווה לך להחזיק מאגר ביומטרי רגיש, ולהיות נאלץ לעשות סקר סיכונים ובדיקת חדירות כל שנה וחצי בארגון שלך, בין שלושים העובדים.
"תאסוף כחברה עסקית רק את המידע שאתה צריך. אם יש לך מידע עודף תמחק אותו. אם יש מידע שהוא לא בשימוש, שהוא לא יהיה בכלל, לא אצלך ולא אצל אף אחד אחר. אתה מגן ככה על האנשים, אתה מגן ככה על עצמך כארגון. אז אני מקווה שאנחנו נהנה מיום מעניין. היום הזה יהיה יום מאוד מעורר מחשבה כי יהיו בו דעות לכאן או לכאן. הם יבואו מכל מיני זוויות וכיוונים, אני רק מקווה שכולנו מבינים שהדור הבא של הפרטיות שכבר פה, היא כבר הגיעה, אנחנו כבר מסתכלים על הדור שאחריה ואנחנו לא מפחדים מהטכנולוגיה והקידמה, לא מפחדים מהדור הבא פשוט מתכוננים אליה. ומציעים לכולנו להתכונן אליה, זה לטובת כולנו גם כבני אדם וגם כגופים מסחריים ועסקיים".
איך מקימים שותפות עסקית טובה? שאלה מאוד חשובה. הרבה אנשים הבינו את חשיבותה בדיעבד. הם נכנסו לשותפות מלאי אמביציה ומצאו את עצמם לא מסתדרים עם השותף – לכן, סוף מעשה במחשבה תחילה. תחשבו רגע לפני הקמת השותפות על איך לנהל? מי מנהל? תקציב שוטף, יחסים בין השותפים ועוד כדי למזער את המחלוקות על פני הדרך.
הסוכנות לעסקים קטנים ובינוניים, מספקת לכם טיפים לשותפות טובה. זה עדיין לא הכל. זה לא מבטיח שותפות טובה, אבל חשוב להבין את הנקודות מחלוקת הפוטנציאלית. משה הדס, רואה חשבון ומומחה / יועץ מטעם הסוכנות לעסקים קטנים ובינונים מסביר על הקמת העסק ומספק תשובה (חלקית) על איך מקימים שותפות טובה
"אז יש לכם רעיון נהדר ואתם רוצים להקים עסק מצליח. זה הזמן להחליט אם כדאי לכם להקים שותפות. עם מי להקים את השותפות, ועל איזה מסמך יסוד חשוב לחתום כדי להבטיח את הזכויות שלכם", אומר הדס, וממשיך – "הכוונה היא להקים שותפות עסקית טובה שתחזיק לאורך ימים. שותפות במהותה היא דבר מצוין אלא שברוב המקרים השותפויות מתפרקות מהר בעקבות סכסוכים עסקיים מורכבים.
"התחלנו חברים, סיימנו אויבים וגם ללא העסק. אז למה בכלל צריך שותפות? שותפות היא מכפיל כוח. מחברים יתרונות יחסיים של כל השותפים, והדרך להצלחה סלולה. לשם כך חשוב לבחור בקפידה את השותפים. לוודא שאתם אכן מסתדרים בצורה טובה.
"להחליט על גזרות אחריות ברורות לכל אחד והכי חשוב לא להתחשבן במהלך השותפות על כל מיני נושאים. למשל, אני עובד בחוץ, אתה במזגן. או אתה הולך כל יום מוקדם ואני נשאר עד מאוחר. את הדברים האלה חשוב להסדיר כבר מיום ההקמה, וכמו בנישואין אנו חותמים מראש על הכתובה למקרה של גירושין, בשותפות חשוב לכתוב על הסכם במבי. שמשמעו בי מי בי יו. ההסכם הוא די פשוט ואומר שבמקרה ואחד השותפים רוצה להיפרד, לא חשובה הסיבה יש לו זכות להכריז על הפעלת הסכם הבמבי ואז תוך פרק זמן מוגדר מפקיד כל שותף מעטפה חתומה בידי גורם שנקבע מראש עם הסכום שהוא מוכן לשלם עבור חלקו של השותף האחר, כשהסכום הגבוה קובע.
הליך קצר, חד וחלק ומונע ויכוחים על שווי העסק. שאלות מי קונה מה? מויכוחים מיותרים וארוכים במהלכם השותפות מטבע הדברים נפגעת".
מה זה רצף מוסדיים ולמה הבורסה מנסה להגדיל את המסחר?
הבורסה לניירות ערך בתל אביב מאפשרת למשקיעים המוסדיים מסחר במגוון ניירות ערך באמצעות מערכת המסחר למוסדיים – "רצף מוסדיים". מדובר במסחר שאינו תחת הפלטפורמה הרגילה שבה מקבלים ציטוטים והם מופיעים בבוק של נייר הערך (כקנייה וכמכירה). עד עתה, נסחרו ברצף מוסדיים רק תעודות התחייבות וניירות ערך מסחריים (נע"מ). המסחר הזה הוא מסחר מקביל למסחר הרגיל בבורסה של כל ניירות הערך – מניות, אג"ח, אופציות ועוד (הרחבה על שיטות המסחר באתר הבורסה).
אבל, כחלק מהכוונה של הבורסה להגדיל את המסחר בכל האפיקים ובכל המכשירים, היא נערכת להרחבת רשימת ניירות הערך בהם ניתן לסחור במערכת זאת, ולכלול גם מניות, יחידות השתתפות (יה"ש), ני"ע המירים של תאגידים שאינם רשומים למסחר בבורסה וכן המירים למניות וליחידות השתתפות של חברות הרשומות למסחר בבורסה, מסדרה שאינה מונפקת לציבור. מדובר בחדשות גדולות – בדרך הזו המוסדיים שהם אלו שסוחרים בשיטה הזו (אנשים פרטיים לא יכולים לסחור בה, אלא אם הם עושים זאת דרך הגופים המוסדיים – בתי ההשקעות, מנהלי התיקים וכו'), יוכלו להרחיב ולגוון את ההשקעות בתיקי הלקוחות שלהם.
הבורסה תעדכן את תעריפי העמלות הנגבות מניירות ערך הנרשמים למערכת המסחר למוסדיים, שכן אין הבדל מהותי בין הטיפול הנדרש ברישום ניירות הערך בבורסה לבין הטיפול הנדרש ברישום ניירות ערך במערכת המסחר למוסדיים. יחד עם זאת, נוכח האופי השונה בין המסחר בבורסה למסחר במערכת המסחר למוסדיים, תיקבע עמלה נמוכה יותר לרישום ניירות ערך במערכת המסחר למוסדיים.
בהנהלת הבורסה מסבירים כי מערכת המסחר למוסדיים מאפשרת רק למשקיעים מוסדיים לסחור בניירות ערך הנסחרים בה ולכן נקבעו לגביה כללים מקילים לצורך תפעול המסחר ותפעול תשלומי ניירות הערך.
במערכת המסחר למוסדיים, בכתבה צוין שניתן לרשום איגרות חוב סטרייט וניירות ערך מסחריים בלבד. מדובר בניירות ערך המונפקים שלא במסגרת הצעה לציבור ואינם חלק מסדרה שרישומה התבקש והרשומה למסחר בבורסה.
קורס השקעות בבורסה: שיעור 1 – השחקנים וכללי המשחק בשוק ההון
למה המסחר המוסדי משפיע גם על המשקיע הפרטי
מערכת מסחר נפרדת למוסדיים מאפשרת לגופים גדולים לבצע עסקאות בהיקף גדול בלי להשפיע מיד על המחיר בבוק הרגיל. הרחבה שלה למניות ולניירות ערך נוספים עשויה להגדיל את הנזילות בבורסה, כלומר את הקלות שבה אפשר לקנות ולמכור. נזילות גבוהה יותר מועילה בסופו של דבר גם למשקיעים קטנים.
שאלות ותשובות
? מה זה רצף מוסדיים?
מערכת מסחר של הבורסה בתל אביב שמיועדת למשקיעים מוסדיים, ואינה חלק מהבוק הרגיל שבו מופיעות הצעות קנייה ומכירה. היא מיועדת לעסקאות גדולות.
? במה נסחרו בה בעבר?
רק בתעודות התחייבות ובניירות ערך מסחריים. הבורסה ביקשה להרחיב את המערכת לסוגים נוספים של ניירות ערך.
? למה הבורסה רוצה להרחיב את המסחר בה?
כדי שעסקאות של מוסדיים, שמתבצעות היום מחוץ לבורסה, יתבצעו בתוכה. זה מגדיל את הנזילות ואת השקיפות בשוק.
? איך זה משפיע על המשקיע הפרטי?
בעקיפין, דרך שיפור הנזילות וההתמחור. כשיש יותר מסחר, קל יותר לקנות ולמכור במחיר הוגן.
? האם המסחר הזה שקוף?
העסקאות מדווחות, והבורסה מפרסמת את הנתונים. כך המשקיעים יכולים לעקוב אחרי ההיקפים.
עם זאת, עסקאות שמתבצעות מחוץ לבוק הרגיל פחות שקופות למשקיע הפרטי בזמן אמת. לכן חשוב להבין איפה מתפרסמים נתוני המסחר הזה, ואיך הם משפיעים על מחיר הנייר.
השינויים במבנה המסחר בבורסה משקפים מגמה רחבה יותר של התאמת השוק המקומי לשווקים בחו"ל, במטרה למשוך יותר פעילות.
דוגמה: נניח שגוף מוסדי רוצה למכור מניות בשווי 50 מיליון שקל, והמחזור היומי בבוק הוא 10 מיליון שקל. מכירה בבוק הרגיל עלולה להוריד את המחיר בחדות. מכירה במערכת המוסדית, מול גוף אחר שמעוניין לקנות, מאפשרת לבצע את העסקה בלי לזעזע את המחיר שרואים המשקיעים הפרטיים.
האם משקיע פרטי יכול לסחור במערכת המוסדית?
המערכת מיועדת לגופים מוסדיים. משקיעים פרטיים סוחרים במערכת הרגילה דרך הבנק או הברוקר.
מה המשמעות של נזילות גבוהה?
פער קטן יותר בין מחיר הקנייה למחיר המכירה, וקלות רבה יותר לסגור פוזיציה.
מה עושים בפועל
- לבדוק את המחזור היומי הממוצע של נייר הערך לפני קנייה.
- לשים לב לפער בין מחיר הקנייה למחיר המכירה.
- להשתמש בהוראה עם הגבלת מחיר בניירות דלי סחירות.
- לעקוב אחר הודעות הבורסה על שינויים במערכות המסחר.
להרחבה באתר: משקיעים בניירות ערך? הנה העמלות בבנקים ובברוקרים הפרטיים
מעודכן ל-06/2019החלפת דירה בין מטיילים/ תיירים היא אופציה שהופכת לפופולארית בשנים האחרונות במקביל להתעצמות של הכלכלה השיתופית. זה מזכיר מעט את airbnb, אבל זה שונה.
ב-airbnb אתם שוכרים דירה מאנשים פרטיים, ובהחלפת דירה, זה פשוט החלפה – החלפת דירה בדירה, אתם לדוגמה נוסעים לאוסטריה, ומוצאים שם דירה של אנשים שטסים לישראל ומעונייים בדירה שלכם – דירה תמורת דירה. אין העברת כסף, יותר זול, יותר שיתופי. אבל האם כדאי?
למעשה, קיימים כמה אפשרויות של החלפות בתים. הגישה הראשונה – שני הצדדים נופשים באותו הזמן ופשוט מבלים כל אחד בבית של השני.
אפשרות אחרת המתאימה לאנשים עם יותר מדירה אחת – לא צריך לתאם תאריכים וכל אחד יכול לטוס כשנוח לו ופשוט להתגורר בבית המשני של המארח.
אפשרות שלישית – להתארח בבית כשהבעלים נמצאים בו.
לגישות האלו יש כאמור יתרונות – היתרון הגדול הוא כלכלי. כמו כן, בדרך זו, יחסית נוח להיטמע ולהכיר את הקהילה המקומית.
החיסרון – אתם בחופשה וגם בבית – אתם צריכים עדיין "להחזיק" דירה/ בית – לבשל, לעשות כביסה, לנקות. חיסרון נוסף נובע מהתחושה של רבים – לא תמיד נוח שזרים מסתובבים לכם בבית, וישנים על המיטה שלכם.
בעיהאחרת – האטרקטיביות של השכונה בה הדירה נמצאת. אתם צרכים לוודא שהדירה "שווה" לדירה שלכם. אם יש לכם דירה 5 חדרים מול הים בתל אביב, לא כדאי לכם כמובן לקבל תמורתה, דירה של 2 חדרים במרחק נסיעה של שעתיים מפריז.
החלפת בתים מתאימה בעיקר למטיילים שמתכוונים להישאר זמן באותו מקום. אז איך עושים את זה נכון.
מומלץ להתחיל עם המעגל הקרוב אליכם – חברים ובני משפחה. החלפת בתים עם אנשים שמכירים יותר נכונה, פחות מלווה בחשש. כמו כן, לא תצטרכו לשלם תיווך.
בשלב הבא, כתבו בקשה/ דרישה למקום אבל כמה שיותר מפורטת – תאריכי הנסיעה המתוכננים, היעדים הרצויים, אטרקציות, ייחוד של הבית שלכם.
זה המקום והזמן לפרט דרישות מיוחדות – חובה מעלית, עם בעל חיים, אלרגיה לחתולים.
המידע הזה חשוב, נסחו אותו בתמצית אך עם הפרטים החשובים וכן עדכנו שבמידת הצורך תבעירו תמונות רלבנטיות נוספות עך הדירה.
המידע הזה יכול להיות מועבר במייל למספר גופים/ גורמים שעובסקים בהחלפת דירות, וגם באתרים שמיועדים להחלפת דירות.
קיימים אתרים המיועדים להחלפת דירות – הירשמו, מלאו פרטים, יעדים שמעניינים אתכם, תאריכים, וצאו לדרך. האתרים האלו הם סוג של מתווכים ולכן הן ברובם בתשלום (הנה דוגמה לאתר כזה – lovehomeswap)
עליכם להגיב לכל מתעניין בדירה שלכם. כדי לצמצם את האפשרויות עליכם לוודא שכל הגורמים מתאימים, כלומר שהתאריכים מתאימים לשני הצדדים, שהבית שלהם מוצא חן בעיניכם ושהוא נמצא ביעד שרציתם לבקר בו.
קחו בחשבון – אם אתם לא מתגוררים בעיר מרכזית ומלאה באטרקציות תיירות, לא יהיה קל למצוא אנשים – לכן תסכימו להתפשר מול הדירה שתקבלו וכך תרחיבו את האפשרויות שלכם.
חשוב להכיר, אחרי הסגירה, את המשפחה שתתגוררו בבית שלה. חשוב שתרגישו איתם בנוח. אגב, תבדקו איתם אם אפשר גם להחליף מכונית, אם זה מתאים לכם כמובן. ככה תוכלו גם לחסוך בהוצאות משמעותיות על שכירות רכב.
למרות הגישה המעין חברית, יש צורך ואפילו חוזה לחתום על הסכם/ חוזה. בחוזה תפרטו גם את "כללי הבית", תחזוקה נדרשת והפיצוי במקרה של נזק. ברוב האתרים קיים חוזה סטנדרטי שאפשר להתבסס עליו.
ולקראת סיום חשוב מאוד – להחביא, להעביר למשפחה או לשים בכספת, חפצים יקרים.
טבע נמצאת בצרות גדולות והדבר מתבטא במחיר מנייתה – 9 דולר. באופנהיימר סבורים שאחרי הירידה החדה, יהיה ריבאונד.
אנליסטית הפארמה באופנהיימר, אסתר רג'בלו העלתה את דירוג מניית טבע (TEVA) להמלצת Outperform עם מחיר יעד של 12 דולר.
"המחיר הנוכחי, לאחר הירידה החדה, לא משקף את השיפור בבסיס העסק הגנרי ומתמחר במידה מוגזמת את רמת הסיכון בגין ההתחייבויות המשפטיות (opioids ותיאום מחירים)" כותבת רג'בלו ומוסיפה – "על פי שיחות של אופנהיימר עם מומחה משפטי, היקף החשיפה של טבע לתביעות הקשורות ל-opioids מסתכמות בכ- 500 – 700 מיליון דולר, זאת לאחר הסדר התביעה עם מדינת אוקלהומה בסך של 85 מיליון דולר.
"אנו סבורים כי החשיפה המשפטית בגין נושא תיאום המחירים עלולה להיות יותר משמעותית. בכל זאת, בתרחיש מיחזור חוב, טבע יכולה להתמודד עם תשלומים שנתיים בהיקף של כ-400 מיליון דולר.
"אנו מעריכים כי טבע יכולה להפחית חובותיה בכ 1.6 מיליארד דולר ב-2019 ובכ-2.6 מיליארד דולר ב-2020, אך בשנים לאחר 2021 תצטרך למחזר חוב, מהלך שיעלה את הוצאות הריבית בטווח הארוך. הערכת השווי של האנליסטית למניות TEVA מבוססת על שילוב מודל DCF לעשר שנים עם הערכת שווי נכסי (sum of the parts) ומובילה למחיר יעד של 12 דולר, ובכך לשדרוג המלצתה לתשואת יתר".
האם מניית טבע יכולה לרדת לאפס?
וארוניס (VRNS) סיימה סבב פגישות עם משקיעים בארה"ב, ובבית ההשקעות אופנהיימר ממליצים לרכוש את המניה (המלצת תשואת יתר). "מהמפגשים עולה כי החברה נמצאת בעיצומו של תהליך המעבר למודל מבוסס מנויים", כותבים באופנהיימר ומוסיפים – "תחזית 2019 צופה עליה בנתח מנויים ל-25% מסך ההכנסות מרשיונות, לעומת הערכה קודמת של 10%, במקביל להרחבת מגוון המוצרים הנמכרים ללקוח והרחבת בסיס הלקוחות.
"אנו מעריכים את שוק היעד לפתרונות ורוניס בכ-16 מיליארד דולר, ומשמרים את המלצת Outperform על מניית VRNS, עם מחיר של 80 דולר.
"המעבר למודל מבוסס מנויים נועד להרחיב את מספר הפתרונות הנמכרים ללקוח מ-2-3 כעת ל-4-5, זאת בהשוואה למעל ל-20 מוצרים שונים בקשת פתרונות החברה. פעילות ורוניס צפויה ליהנות ממגמת עליה בפריצות למאגרי מידע של לקוחות, אף בחברות הענק כמו גוגל, פייסבוק וטוויטר, דבר שמעלה מודעות לחשיבות הגנת מידע בארגונים.
"אנו מעריכים כי פעילות ורוניס באירופה, המהווה כ-29% מסך הכנסותיה, מציגה סימני התייצבות. הכנסות החברה באזור זה ירדו בשיעור שנתי של 90% ברבעון הראשון 2019 (זאת לאחר עליה של 60% ברבעון המקביל), עקב איטיות לקוחות היבשת במעבר למודל המנויים. אנו צופים המשך חולשה ברבעון הבא, אך האצה בצמיחה במחצית השניה של 2019.
"בשלב זה, אנו משמרים את תחזיתינו לשנים 2019, 2020 ו-2021 בעינה. אנו סבורים כי התקדמות החברה למודל המנויים צפויה להוביל להאצה בקצב צמיחה ארוכת טווח, ובכך משמרים את המלצתנו על Outperform עם מחיר יעד של 80 דולר, בהתבסס על מכפיל 6.9 לתחזית הכנסות 2021, פרמיה על הממוצע הענפי בשל פוטנציאל השוק הגדול".
מניית וארוניס נסחרת ב-60 דולר.
נגיד בנק ישראל, פרופ ירון אמיר מדבר על אי וודאות "רעה", לעומת אי וודאות "טובה" ומסביר שהיציבות הפיננסית היא לא דבר מובן מאליו. "האם שוב אנו לוקחים את היציבות כמובנת מאליה? (או: האם יש צורך בבנקים מרכזיים?)" אומר ירון וממשיך – "בשבועות האחרונים חלה עלייה באי הוודאות בישראל. השווקים הפיננסיים עד כה לא מאוד מתרגשים ממנה, אולם אין להסיק מכך שאין בה נזק וברור לכל שיש להתמודד עימה ושזוהי תקופה מאתגרת. על מנת למנוע פגיעה בכלכלה, על כל קובעי המדיניות ונבחרי הציבור לנהוג באחריות, ולעשות כל מה שניתן כדי להחזיר בהקדם לאחר הבחירות את הוודאות והאחריות הפיסקלית".
התנודתיות בצריכה ובהכנסה עשויה בנסיבות מסוימות לפגוע באופן משמעותי ברווחה, כך שמדיניות מייצבת של הבנקים המרכזיים יכולה להיות בעלת ערך רב. תוואי הצמיחה כשלעצמו עשוי להיות מושפע מהתנודתיות, כך שהמדיניות המייצבת משפיעה גם על הצמיחה.
"יש אי-ודאות "רעה", שבגינה יש לשמור על היציבות, אבל יש גם אי-ודאות "טובה". עלינו לשמור על היציבות תוך שאנו מאפשרים את אותה אי-ודאות טובה שמתבטאת בחדשנות ושיפורים טכנולוגיים, מחקר ופיתוח ותחרות.
"המדיניות המייצבת חשובה במיוחד למניעת משברים פיננסיים כיוון שהפגיעה מהם חזקה באופן משמעותי. לפיכך מתעצמת חשיבותה של הוועדה ליציבות פיננסית שמהווה נדבך חשוב לזיהוי מוקדם של הסיכונים. הקמת הוועדה היא צעד חשוב במיוחד לאור הרפורמות המתגבשות במערכת הפיננסית.
בנק ישראל מייעץ לממשלה כיצד ניתן להגדיל את קצב הצמיחה בטווח הארוך ומצביע על צעדי המדיניות המרכזיים אשר יוכלו להעלות את תוואי הצמיחה ארוך הטווח: בתחומי החינוך, התשתיות והבירוקרטיה. בימים אלו שוקד הבנק על דוח מסודר שמרכז את המלצות הבנק לממשלה לקידום הפיריון במשק, תוך ניתוח עלותן והתועלת הצפויה מהן בטווח הארוך, אותו נפרסם בקרוב.
"בחרתי לעסוק היום בשאלה הזו, כי חשבתי שהכנס הזה הוא פלטפורמה ראויה לדיון שכזה, שמשלב בין התאוריה הכלכלית לצעדי המדיניות ולשיח הציבורי היום בישראל, כעשור לאחר המשבר הפיננסי.
"ברקע השאלה הזו, עומד מודל של כלכלן מאוד מפורסם, שמהתובנות שלו אפשר להגיע למסקנה שהערך של מדיניות מייצבת, בעיקר ע"י בנקים מרכזיים, אינה גבוהה. אבל יש גם ספרות כלכלית ענפה שמוכיחה אחרת, ותובנות שהן ספציפיות לישראל. התובנות הללו התחדדו לי בחודשים האחרונים, מאז כניסתי לתפקיד נגיד בנק ישראל, עת ראיתי גם כיצד תרמו צעדי בנק ישראל, בכובעיו השונים, לצמיחת המשק ולעמידותו בפני זעזועים.
"ראשית, ניזכר מהן מטרותיו של בנק ישראל עפ"י חוק:
- שמירה על יציבות מחירים, כמטרה מרכזית
- תמיכה במדיניות הכלכלית ובמיוחד בצמיחה, בתעסוקה ובצמצום הפערים
- תמיכה ביציבות המערכת הפיננסית ובפעילותה הסדירה
"בספרות הכלכלית מקובל להניח שאחד מתפקידיו של הבנק המרכזי הוא למתן את התנודתיות של מחזורי עסקים, שכן ההנחה הרווחת היא שתנודתיות זו אינה רצויה ע"י צרכנים ופירמות במשק. ואכן, החל מאמצע שנות ה-80 חל צמצום בתנודתיות של מחזורי עסקים במדינות מפותחות, אשר בא לידי ביטוי בתוצר, בייצור, בתעסוקה ועוד. ההצלחה בצמצום התנודתיות מיוחסת ברובה למדיניות הבנקים המרכזיים, אשר הודות לעצמאותם יכלו לפעול למען יציבות מקרו-כלכלית.
אם כן, ראוי לבחון האם המאמץ לייצב את הפעילות הכלכלית, שבעשורים האחרונים אכן נשא פרי, אכן חשוב ומשתלם?
"הכלכלן רוברט לוקאס בחן שאלה זאת ב-1987 ע"י אמידת הפגיעה ברווחה הנובע מתנודתיות בצריכה, כשהוא מניח שהצריכה הפוטנציאלית גדלה בקצב קבוע בעוד הצריכה בפועל תנודתית. מהמודל של לוקאס עולה כי הערך במונחי צריכה שאותו יסכימו פרטים לשלם עבור ביטול מוחלט של התנודתיות, נקרא לו לשם הפשטות "פרמיית ביטוח לצריכה לא תנודתית", הוא אפסי, ומכאן שהשווי של החלקת הצריכה עבור הצרכן זניח, ולכאורה ניתן להסיק שלניהול מדיניות מייצבת אין ערך רב, ומכאן גם הפירוש הפוטנציאלי לגבי חשיבות הבנקים מרכזיים. האם אכן כך הדבר? ממה נובע הפער בין המחשבה האינטואיטיבית לפיה רצוי למתן את התנודתיות לבין המסקנה של לוקאס ? התשובה טמונה בשלושה מרכיבים שלא באים לידי ביטוי באותו מאמר של לוקאס:
- הפרט הבודד חשוף לסיכונים גדולים מאלו של הפרט הממוצע
- תוואי הצמיחה כשלעצמו נתון לתנודתיות ואינו ודאי
- ההשפעה המשמעותית של מחזורים פיננסיים על מחזורי עסקים
"ארחיב כעת מעט על כל אחד מהם:
הנחה נכונה יותר למודל, שקרובה יותר למציאות הכלכלית היא שהפרט הבודד חשוף לסיכונים גדולים מאלו של הפרט הממוצע. לכן, כאשר התפלגות הסיכון בקרב הפרטים אינה אחידה, נתונים אגרגטיביים לא בהכרח חושפים את התמונה המלאה. תיאור פשטני יותר של הנחה זו משמש רבות לתיאור הממוצע הסטטיסטי בהתעלם משונות ותנודתיות – "גם בבריכה בעומק ממוצע של 20 ס"מ אפשר לטבוע". ואכן, כאשר בוחנים את השוני בהשפעת התנודתיות על קבוצות שונות באוכלוסייה במצבי עולם שונים אותה "פרמיית ביטוח צריכה" שלוקאס מצא כזניחה הופכת לחיובית במודל ולמשמעותית ב"חיים האמיתיים" ). למשל: בעת מיתון רוב הציבור שממשיך לעבוד ולקבל שכר מרגיש את המיתון רק בשוליים בעוד העובדים המפוטרים סופגים מכה קשה. מבחינתם, צמצום התנודתיות היה מביא לתועלת גדולה מאוד.
"פרמטר נוסף שצריך לקחת בחשבון היא שבשונה מההנחה של לוקאס, תוואי הצמיחה דווקא כן נתון לתנודתיות ואינו ודאי. כלכלנים שלקחו זאת בחשבון במודלים שלהם, כגון אובסטפלד (1994) ודולמס (1998) אכן מצאו שההשפעה של זעזועים היא מתמשכת. מכאן, שבמידה והזעזועים משפיעים על הצריכה לאורך זמן ואינם מוגבלים לתנודתיות קצרת טווח של תצרוכת, אז ערך היציבות, אותה "פרמיית ביטוח צריכה" , הוא גבוה. לאותם "זעזועים" שהזכרנו קודם יש השפעה לא אחידה; מחזורי עסקים חיוביים מאיצים אמנם את הכלכלה, בעוד מחזורי עסקים שליליים ממתנים אותה בצורה שאיננה סימטרית, כך שהתנודתיות עצמה פוגעת גם בתוואי הצמיחה. מחקר של ילן ואקרלוף (2004) מראה שהאבטלה מגיבה בצורה אסימטרית לשינויים באינפלציה, כך שמדיניות מייצבת עשויה להגדיל את התוצר ב-0.5-0.8% בשנה בממוצע. אחד המחקרים שמסייעים להסביר את התוצאה החיובית הזו נעשה ע"י דלונג וסאמרס (1988), בו הם מציגים שהמדיניות המייצבת יכולה להשפיע בטווח הבינוני משום שהיא לא בהכרח סימטרית, ומכאן חשיבותה: ניתן להחליק את מצבי השפל, מבלי "לגלח" את תקופות הגאות במחזורי העסקים. דרך נוספת לבחון את עלות התנודתיות, או לחילופין שווי היציבות, היא לבחון את ההשקעה במשק, שלה השפעה מרובה על התוצר והתצרוכת. אי ודאות משפיעה על החלטות הייצור: פירמות נדרשות לקבל מראש החלטה לגבי הטכנולוגיה בה ישתמשו וגורמי הייצור אותם יעסיקו, ולכן עלולות לבצע הקצאה לא יעילה של משאביהן. רמיי ורמיי (1991) מוצאים גם הם שווי מובהק לאותה "פרמיית ביטוח צריכה". בנוסף, מוצא בר-לוי (2004) כי גידול בהשקעה בגאות תורם לצמיחה פחות מאשר הפגיעה בצמיחה הנובעת מקיטון בהשקעה במיתון. לכן, מדיניות מייצבת לא מוגבלת להחלקת התנודתיות של התצרוכת אלא גם תורמת לשיעור הצמיחה ולשיפור הצריכה לנפש. חשוב לציין – יש אי-ודאות "רעה", שבגינה יש לשמור על היציבות, אבל יש גם אי-ודאות "טובה" כפי שמעיד מחקר שערכתי עם סגל ושליאסטוביץ' (2015). עלינו לשמור על היציבות תוך שאנו מאפשרים את אותה אי-ודאות טובה שמתבטאת בחדשנות ושיפורים טכנולוגיים, מחקר ופיתוח ותחרות.
עד כאן דנו בעולם עם מחזורי עסקים תנודתיים, ומה לגבי ההשפעה המשמעותית של מחזורים פיננסיים על אותה תנודתיות?
"המחזור הפיננסי" מושג שיתואר וינותח בדוח היציבות הפיננסית הקרוב של בנק ישראל, הוא שיטה לזהות התנהגות מחזורית של הפעילות הפיננסית. המחזור הפיננסי מוגדר כ"סטיות מהמגמה ארוכת הטווח של קבוצת משתנים החשובים ליציבות פיננסית". ההגדרה דורשת קודם כל בחירה של המשתנים הרלוונטיים, ולאחר מכן בחירת השיטה לזיהוי סטיות מהמגמה. בהתאם לספרות, נבחנו בבנק ישראל מספר אומדנים לזיהוי המחזור הפיננסי, ובניהם האשראי הפרטי, מחירי הדירות, מחירי המניות, ושיפוע עקום התשואות הריאלי. נמצא כי למעט האשראי הפרטי ומחירי הדירות שאר האומדנים שנבחנו משתנים בתדירות שונה (גבוהה) ולכן אינם תורמים לזיהוי המחזור הפיננסי.
"ניתן לראות כי מיתונים שמלווים בצמצום המחזור הפיננסי (תנועה מנקודת שיא לנקודת שפל) הם העמוקים והחמורים ביותר, ממצא שמגדיל משמעותית את "פרמיית ביטוח הצריכה", כפי שהראה מחקר שערכתי יחד עם בנסל וקיקו (2010). בבחינה שנעשתה בדוח היציבות שכאמור יתפרסם בקרוב, נבחנה השפעת עוצמת מחזור פיננסי על תקופות האטה בישראל, וניתן לראות כי אכן – בתקופות צמצום של המחזור הפיננסי הפגיעה במחזור הריאלי הייתה משמעותית (3.3%- בראשית שנות האלפיים בצבע אדום, לעומת 0.2% באמצע שנות ה-90 ו-2.0%- בתקופת המשבר הפיננסי של 2008, עת המחזור הפיננסי בישראל היה בתוואי עולה). אחת הסוגיות שעולות מניתוח כזה, היא שאלת הצורך בקביעת כריות הון אנטי מחזוריות: דרישה שהבנקים יחזיקו יחס הון גבוה בתקופת גאות אותו ניתן להקטין בתקופות שפל, ובכך לשחרר את ההגבלה של היצע האשראי בתקופות אלו. שימוש בכריות ההון האנטי מחזוריות דורש כמובן זיהוי מדויק של המחזור הפיננסי. מספר מדינות בעולם (למשל אנגליה, צ'כיה, הונג-קונג ומדינות סקנדינביה) כבר בתהליכי יישום מדיניות אנטי-מחזורית בקביעת כריות ההון בהתאם להנחיות באזל 3 .
"אם כן, כסיכום ביניים ניתן לומר כי התנודתיות בצריכה ובהכנסה עשויה בנסיבות מסוימות לפגוע באופן משמעותי ברווחה, כך שמדיניות מייצבת של הבנקים המרכזיים יכולה להיות בעלת ערך רב. תוואי הצמיחה כשלעצמו עשוי להיות מושפע מהתנודתיות, כך שהמדיניות המייצבת משפיעה גם על הצמיחה. המדיניות המייצבת חשובה במיוחד למניעת משברים פיננסיים כיוון שהפגיעה מהם חזקה באופן משמעותי (שקף 22).
כיצד מיישם בנק ישראל, הלכה למעשה, את התובנות העולות מהניתוח והמחקרים הנ"ל, כדי לתרום ליציבות המשק הישראלי, לשגשוגו וצמיחתו?
ראשית, נבחן את יציבות המחירים לטווח ארוך, שמשפיעה על רבות מההחלטות שדנו בהן קודם לכן. ניתן לראות כי הציפיות לאינפלציה לטווחים הארוכים מעוגנות סביב מרכז תחום היעד, כך שמדיניות הבנק אמינה והשחקנים בשוק נהנים מוודאות לגבי האינפלציה לאורך זמן. המדיניות המוניטרית שאפשרה תוצאה זו לוותה בצעדים מקרו-יציבותיים שנקט הבנק, שהצליחו למנוע מינוף יתר על-אף הריבית הנמוכה, ובכך לשמר את היציבות הפיננסית בראייה כלל מערכתית ארוכת טווח ולאפשר למדיניות המוניטרית להתמקד בהשגת יעדיה העיקריים. במקביל פעל בנק ישראל לחיזוק כריות ההון של המערכת הבנקאית כדי להגביר עמידותה בפני משברים והגדיל את יתרות המט"ח, לרמה של כ-30 אחוזי תוצר, כדי לחזק את כרית הביטחון הפיננסית של המשק. על אף הפעולות הנ"ל, יש מקום לבצע ולקדם מהלכים נוספים, בין היתר מכיוון ששוק האשראי הופך מגוון יותר ומצריך ראייה רגולטורית מתכללת; היקפי האשראי הניתן ע"י גופים שאינם בנקאיים מתרחב בשנים האחרונות, בין היתר על רקע הרפורמות בשוק זה. הרגולציה על הגופים הפיננסיים שאינם בנקאיים, ובפרט הרגולציה על מתן אשראי צרכני, אינה זהה לרגולציה על הבנקים. אומנם ההבדל באופי הפעילות בין הגופים מצדיק הבדלים מסוימים ברגולציה, אך חשוב לוודא שהבדלים אלו לא יתפתחו לכדי ארביטראז' רגולטורי, אשר עלול לייצר בנסיבות מסוימות סיכון מערכתי. לפיכך מתעצמת חשיבותה של הוועדה ליציבות פיננסית, שהתכנסה לראשונה באפריל 2019, ומהווה נדבך חשוב בצמצום ארביטראז' רגולטורי וזיהוי מוקדם של הסיכונים. הקמת הוועדה היא צעד חשוב במיוחד לאור הרפורמות המתגבשות במערכת הפיננסית. ריבוי השחקנים בשוק האשראי וחלוקת האחריות בין הרגולטורים השונים מחייבים הסתכלות על המערכת כולה, ותיאום הדוק בין הרגולטורים.
אם עד כה דיברנו על התרומה של בנק ישראל להקטנת התנודתיות, ברצוני להזכיר כי התנודתיות והצמיחה קשורות זו בזו בטווחים מסויימים. כאן מתחדד תחום נוסף שבאחריותו של בנק ישראל, שבשונה ממרבית הבנקים המרכזיים בעולם, משמש הנגיד גם כיועץ כלכלי לממשלה. מתוקף כך, הבנק מייעץ לממשלה כיצד ניתן להגדיל את קצב הצמיחה בטווח הארוך. חטיבת המחקר של הבנק מצביעה על צעדי המדיניות המרכזיים אשר יוכלו להעלות את תוואי הצמיחה ארוך הטווח: בתחומי החינוך, התשתיות והבירוקרטיה. בימים אלו שוקד הבנק על דוח מסודר שמרכז את המלצות הבנק לממשלה לקידום הפיריון במשק, תוך ניתוח עלותן והתועלת הצפויה מהן בטווח הארוך, אותו נפרסם בקרוב.
לסיכום, חשוב כמובן לאפשר ולקדם חדשנות ותחרות, אך כפי שהדגשתי לאורך ההרצאה חשוב לא פחות שלא לקחת את היציבות כמובנת מאליה. ישנו ערך רב לרווחה הכוללת ממדיניות המייצבת תנודתיות ואי-ודאות: בטווח הקצר, בטווח הבינוני, בטווח הארוך, ובוודאי כאשר התנודתיות מתעצמת במצב של משבר פיננסי.
בשבועות האחרונים חלה עלייה באי הוודאות בישראל. השווקים הפיננסיים עד כה לא מאוד מתרגשים ממנה, אולם אין להסיק מכך שאין בה נזק וברור לכל שיש להתמודד עימה ושזוהי תקופה מאתגרת. על מנת למנוע פגיעה בכלכלה, על כל קובעי המדיניות ונבחרי הציבור לנהוג באחריות, ולעשות כל מה שניתן כדי להחזיר בהקדם לאחר הבחירות את הוודאות והאחריות הפיסקלית.
דיסקונט השקעות (דסק"ש) מעוניינת למחוק את נכסים ובניין (הבת) כחלק מהערכות ליישום חוק הריכוזיות שדורש ממנה לקפל שכבה נוספת עוד השנה.
החברה דיווחה במסגרת הדוחות הכספיים שלה כי "ביום 30 במאי 2019 החליט דירקטוריון החברה לאשר ביצועה של הצעת רכש מלאה על ידי החברה לכ- 1.96 מיליון מניות נכסים ובניין, בהתאם למפרט הצעת רכש שיפורסם, בתמורה כוללת של כ- 654 מיליון ששקל, כך שבכפוף להשלמתה של הצעת הרכש, החברה תחזיק במלוא הון המניות המונפק של נכסים ובניין.
"בהתבסס על ההון המיוחס לבעלים של נכסים ובניין ליום 31 במרס 2019 ,וככל שהצעת הרכש תיענה במלואה, צפויה החברה לרשום קיטון בהון המיוחס לבעלים בסך של 137 מיליון שקל. הקיטון כאמור יעודכן בהתאם לשינויים בהון המיוחס לבעלים של נכסים ובניין מיום 31 במרס 2019 ועד למועד השלמת הצעת הרכש, ובהתאם להיענות להצעת הרכש".
דסק"ש מנסה לרכוש את נכסים ובניין לפי מחיר של 334 שקל למניה, כאשר המחיר בשוק הוא 322 – כלומר פרמיה של פחות מ-4% – פרמיה כזו נחשבת נמוכה, במיוחד שהכוונה למחוק את כל מניות החברה.
נכסים ובניין: צמיחה בפרמטרים התפעוליים, ירידה ברווח הנקי
תוצאות אנלייט אנרגיה מתחדשת לרבעון הראשון לשנת 2019 היו טובות. אנלייט שנסחרת בבורסה בשווי של 1.5 מיליארד שקל, נמצאת בצמיחה מרשימה. החברה שפועלת בתחום האנרגיה הירוקה/ המתחדשת, גדלה בכל הפרמטרים וצבר הפרויקטים שלה מסביר את השווי אליו נסקה בשנה האחרונה.
על רקע התוצאות אמר גלעד יעבץ, מנכ"ל החברה: "תוצאות הרבעון מצביעות על המשך הגידול המהיר של החברה בהספק הייצור, בתקבולי החשמל ובמדדי הרווחיות התזרימית. הצלחנו לעמוד בלוחות זמנים מאתגרים להקמת מתקנים במספר מדינות במקביל וחיבורם לרשת. התפתחות החברה והשיפור הנמשך בחוסנה הפיננסי זיכו את החברה באמונה של חברת מידרוג, אשר פירסמה דירוג ראשון ואטרקטיבי של A3.il באופק דירוג יציב. ובמבט קדימה: אנחנו דבקים בתחזית תקבולי החשמל שפירסמנו לשנת 2019"
הספק מניב ובהקמה – ברבעון הראשון של 2019 עמד ההספק המניב ובהקמה על כ- 536 מגה-וואט, גידול של כ- 76% לעומת כ-303 ברבעון המקביל אשתקד. החברה מעריכה כי ההספק של פרויקטים מניבים ו/או בהקמה יעמוד על 1,294 מגה-וואט ברבעון הראשון של 2020.
התקבולים ממכירת חשמל בפרויקטים המניבים של החברה ב-12 החודשים האחרונים עומדים על כ-208 מיליון שקל. ברבעון האחרון הסתכמו התקבולים ממכירת חשמל לכ-58 מיליון שקל, גידול של כ-60% לעומת כ-36 מיליון שקל ברבעון המקביל אשתקד. תחזית החברה לשנת 2019 הינה בטווח של 260-280 מיליון שקל.
ה-EBITDA בפרויקטים המניבים של החברה ב-12 החודשים האחרונים עומד על כ- 178 מיליון שקל. ברבעון האחרון הסתכם ה-EBITDA לכ-49 מיליון שקלח, גידול של כ-60% לעומת כ-30 מיליון שקל ברבעון המקביל אשתקד. תחזית החברה לשנת 2019 הינה בטווח של 210-230 מיליון שקל.
ה-FFO בפרויקטים המניבים של החברה ב-12 החודשים האחרונים עומד על כ- 114 מיליון שקל. ברבעון האחרון הסתכם ה-FFO לכ-39 מיליון שקל, גידול של כ-55% לעומת כ-25 מיליון שקל ברבעון המקביל אשתקד. תחזית החברה לשנת 2019 הינה בטווח של 140-150 מיליון שקל.
יתרת המזומנים ושווי המזומנים ליום 31 במרץ 2019 הסתכמו לסך של כ-182 מיליון שקל. בנוסף, מחזיקה החברה תיק ניירות ערך סחירים הניתנים למימוש מיידי בשווי של כ-70 מיליון שקל.
אנלייט חתמה על הסכמים להקמת פרויקט אנרגיית רוח בשבדיה
אנלייט אנרגיה מתחדשת גייסה 223 מיליון שקל
קופת גמל להשקעה הפכה לאחד מכלי החיסכון הפופולריים בישראל, בזכות נזילות גבוהה, גמישות במעבר בין מסלולים בלי אירוע מס, והטבת מס בפרישה. לצד היתרונות יש גם מגבלות, כמו תקרת הפקדה שנתית. ריכזנו מה שחשוב לדעת לפני שפותחים קופה, ואיך בוחרים נכון.
קופת גמל להשקעה היא אחד המוצרים הפיננסיים המובילים (הרחבה כאן) שחשוב להכיר אותו. הוא יכול לספק לכם תוספת לתקופת הפנסיה, הוא יכול להיות סוג של חיסכון לילדים וגם לכם. יש לו יתרונות בולטים, לרבות מיסוי נמוך, נזילות והטבות למעוניינים להשקיע לזמן ארוך. במקביל הרחבנו באתר על דירוגי קופות הגמל ואיך בעצם בוחרים (להרחבה על דירוג קופות גמל במסלול כללי; דירוג קופות גמל להשקעה מסלול מנייתי).
אז מהם היתרונות של המוצר ולמה חשוב שתכירו אותו?
אם תשוו את קופת הגמל להשקעה למוצרים אחרים, תגלו שהיא עדיפה עליהם. השם שלה מטעה. קופת הגמל להשקעה היא מוצר נזיל. אומנם קופת גמל רגילה היא מוצר להשקעה לטווח ארוך, אבל את קופת הגמל להשקעה אתם יכולים לממש בכל נקודת זמן, בלי קנסות.
ובכל זאת, למה קוראים לה קופת גמל להשקעה? כי מי שמחזיק בה לטווח ארוך נהנה מהטבות נוספות, לרבות הטבות מס, כאלו שיש בקופות גמל סטנדרטיות.
במילים פשוטות, מדובר על מכשיר להשקעה שוטפת עם אפשרות להפוך את ההשקעה לארוכת טווח ולקבל הטבות נוספות.
קופת גמל להשקעה היא מוצר מגוון – אתם יכולים להשקיע בקופה שמחזיקה במניות, בקופה שמחזיקה באיגרות חוב, בקופה כללית שהיא ערבוב של השניים, ועוד. הקופות הפופולריות הן קופות כלליות.
אתם יכולים להפקיד לקופה סכום חד פעמי (התקרה מתעדכנת מדי שנה — בדקו באוצר), אתם יכולים לעשות זאת בהפקדה חודשית – שיטה שמתאימה לחוסכים רבים, ככה כסף קטן מצטבר על פני זמן לכסף גדול.
להבדיל ממוצרים אחרים, קופת גמל להשקעה מאפשרת גמישות שלא קיימת בקרנות נאמנות, קרנות סל ומכשירים נוספים. נניח שאתם שוקלים למכור את קופת הגמל להשקעה המנייתית שלכם כי אתם מעדיפים בתקופה זו שלא להשקיע במניות. מכירה מחייבת אתכם בתשלום מס על הרווחים. אבל אם אתם מתכוונים לממש ולשים בצד, אז יש דרך אחרת שאינה כרוכה בתשלום מס. אתם פשוט מעבירים את הכסף מהקופה שלכם לקופה אחרת שמשקיעה לפי רצונכם – פיקדונות, אג"ח ועוד. העברה כזו אינה נחשבת למימוש מבחינת רשות המס, ולכן חסכתם במס.
אם אתם מחזיקים בהשקעה עד לפנסיה, אז במועד המימוש אין לכם מס על הרווח שנוצר בקופה.
לסיכום – נזילות, גמישות והטבות מס הן היתרונות העיקריים של קופת גמל להשקעה.
אם השתכנעתם, נותר לבחור קופה מתאימה.
בשלב ראשון תבחרו מסלול שמתאים לכם בהתאם לרמת הסיכון שלכם ולטווח ההשקעה שלכם. אם מדובר על חיסכון לילדים, המומחים ממליצים על מסלול מנייתי – השקעה במניות מספקת תשואה עודפת על השקעה באג"ח על פני תקופה ארוכה. אולי שוק המניות יאכזב שנה, אולי שנתיים ואולי יותר, אבל בטווח של עשרות שנים, שוק המניות צפוי לספק תשואה גבוהה משוק האג"ח.
אחרי שבחרתם, תבדקו בדירוגים מי הקופות הטובות ביותר בכל קטגוריה. מידע ודירוגים על קופות גמל להשקעה תוכלו למצוא באתר שלנו.
עוד בנושא: דמי ניהול סמויים בקרנות ההשתלמות – היכנסו לבדוק אם גובים מכם (בלי שידעתם), מדדי אג"ח חדשים – תל בונד שקלי, בנקים, ביטוח, נדל"ן ועוד – כל מה שצריך לדעת.
קופת גמל להשקעה: איך משווים בין קופות
ההשוואה בין קופות גמל להשקעה נשענת על שלושה מרכיבים: דמי הניהול, מסלול ההשקעה והביצועים לאורך זמן. תשואה גבוהה בשנה אחת אינה מעידה בהכרח על המשך, ולכן כדאי לבחון תקופות של כמה שנים, ולהשוות קופות באותו מסלול. מסלול מנייתי ומסלול כללי שונים ברמת הסיכון, והשוואה ביניהם מטעה.
שאלות ותשובות
? למה קופת גמל להשקעה הפכה לפופולרית?
בזכות נזילות גבוהה, אפשרות לעבור בין מסלולים בלי אירוע מס, והטבת מס למי שמושך אותה כקצבה בפרישה. זה שילוב של גמישות ויתרון מס.
? מה המגבלות שלה?
יש תקרת הפקדה שנתית, ובמשיכה לפני הפרישה משלמים מס רווח הון. כדאי לבדוק את התקרה העדכנית לפני שמתכננים הפקדות גדולות.
? איך היא יכולה לעזור לחיסכון לפנסיה?
היא מספקת תוספת לקצבה בפרישה, במיוחד למי שהחיסכון הפנסיוני שלו נמוך. מי שמושך כקצבה נהנה מפטור ממס.
? מה בוחנים לפני שבוחרים קופה?
דמי ניהול, תשואה לאורך כמה שנים ביחס לסיכון, ומסלול השקעה שמתאים לטווח החיסכון. השוואה בין כמה גופים חוסכת כסף לאורך זמן.
? האם יש תקרת הפקדה?
כן, יש תקרה שנתית שמתעדכנת מעת לעת. כדאי לבדוק את התקרה העדכנית לפני ההפקדה.
דמי הניהול משפיעים לאורך שנים גם כשההפרש נראה קטן. לרוב אפשר לנהל משא ומתן עליהם, ולפעמים לקבל הנחה פשוט בבקשה.
מי שמחזיק כמה קופות קטנות יכול לשקול לאחד אותן, כדי לפשט את המעקב ולקבל כוח מיקוח טוב יותר על דמי הניהול.
דוגמה: נניח שחוסך מפקיד 50,000 שקל, ושתי קופות מניבות אותה תשואה היפותטית של 6% לפני דמי ניהול. בקופה אחת דמי הניהול 0.5% ובשנייה 1%. אחרי 20 שנה, הסכום בראשונה יגיע לכ-146,000 שקל, ובשנייה לכ-133,000 שקל. ההפרש של כ-13,000 שקל נובע מדמי הניהול בלבד.
האם אפשר להעביר כסף בין קופות?
אפשר לעבור בין קופות ובין מסלולים בלי אירוע מס, כפי שמוסבר במדריך.
איזה מסלול מתאים?
זה תלוי בגיל, באופק ההשקעה וביכולת לשאת תנודות. חוסך לטווח קצר יעדיף בדרך כלל סיכון נמוך יותר.
מה עושים בפועל
- להחליט על מסלול לפי אופק ההשקעה.
- להשוות קופות באותו מסלול לפי תשואה של כמה שנים.
- לבקש הצעה לדמי ניהול מופחתים.
- לבחון את הבחירה מחדש פעם בשנה.
להרחבה באתר: קופות הגמל להשקעה – למה זה כדאי? ומי מובילה בתשואות? · מהם דמי ניהול ולמה הם כל כך חשובים?
יועץ משכנתא עדיין לא חובה. מאז רפורמת 2022 קל יותר להשוות: האישור העקרוני מגיע בשלושה סלים אחידים וסל מותאם. מה שנשאר בידי היועץ – תמהיל, מו"מ, ניירת. כעת בנק ישראל 3.25% ופריים 4.75%. דירה ממוצעת כ-2.4 מיליון, משכנתא ממוצעת 1.05–1.1 מיליון, מימון 75/70/50. הייעוץ עדיין כמה אלפים; היועץ בבנק עדיין עובד גם בשביל הבנק. תבדקו ניסיון והמלצות, לא סלוגן. אפשר לחשב במחשבון המשכנתא ולהרחיב במדריך המשכנתא.
האם כדאי לקחת יועץ משכנתא? יש יועצים ששווים כל שקל, ויש יועצים שלא שווים שקל – איך בוחרים?
אתם עומדים לרכוש דירה וצריכים לקחת משכנתא – האם כדאי לכם לקחת יועץ משכנתא?
כמו כל דבר זה עניין של עלות מול תועלת. ייעוץ משכנתא עולה לכם כסף – כמה אלפים טובים, ולרוב יש לייעוץ תועלת גדולה. אבל התועלת הזו תלויה ביועץ עצמו – יש יועצים ששווים כל שקל שהם מקבלים, ויש יועצים שלא שווים שקל אחד. מעבר לכך, יש שאלה חשובה – האם לא יכולתם לעשות זאת לבד?
ובכן, על פי השטח, מסתבר שהרבה אנשים לא יכולים ולא יודעים לקחת משכנתא בלי יועץ משכנתא. היתרונות ברורים.
זה חוסך התרוצצות בין בנקים ועריכת סקרי שוק. מאז 2022 האישור העקרוני מגיע בשלושה סלים אחידים וסל מותאם – עדיין צריך לדעת מה לבקש.
זה חוסך את הצורך להתעמק בחישובים מימוניים.
היועץ גם לוקח על עצמו את הבירוקרטיה וארגון מסמכים וחומרים.
והכי חשוב – היועץ חוסך לכם (במקרים רבים) הרבה כסף – יועץ משכנתא טוב ישיג לכם ריביות טובות לתמהיל שמתאים לכם.
וחשוב להדגיש – לקיחת משכנתא כיום זה לא רק עניין של ריביות. זו בחירה נכונה בין מסלולים שונים – מסלולים בריבית קבועה לצד מסלולים בריבית משתנה, כך שהמשכנתא תהיה מגוונת וגמישה – שיהיה ניתן לשנות אותה לאורך הדרך.
תפקיד חשוב של יועץ המשכנתאות הוא בהתמודדות מול הבנקים. יועץ המשכנתא הוא יועץ אובייקטיבי – הוא אמור לדאוג רק לכם. מנגד, היועצים בבנקים מקצועיים ככל שיהיו, צריכים לספק גם את הבנק והם מוטים למסלולים שהבנק מעוניין לשווק.
אז מצד אחד – יש ערך ליועץ (הנה המדריך המלא על יועצי משכנתא), ומצד שני – יעוץ משכנתא הוא לא חובה – אתם יכולים לקרוא הדרכה ברשת – באתר שלנו, באתר של ערוץ 14, באתר של הבנקים ועוד.
ואם אתם בוחרים יועץ, אז צריך להיזהר. יש יועצים שלא באמת תורמים ללקוח, צריך לבחור יועץ משכנתא מנוסה, מקצועי ועם המלצות.
תבדקו את הניסיון של היועץ; תקבלו המלצות מלקוחות קודמים שהוא טיפל בהם; תשאלו מה הוא באמת סיפק ללקוחות – ריביות נמוכות? עזרה מלאה בתהליך? הסברים שוטפים בכל שלב ושלב?
ולסיכום –
אין מסקנה מוחלטת. זה תלוי בכם – האם אתם רוצים ומסוגלים ללמוד איך לוקחים משכנתא. זה לא מסובך מאוד אבל גם לא פשוט מאוד, ולכן רבים מבקשים עזרה וזה כמובן בסדר גמור – עזרה מיועץ היא מבורכת, כל עוד בחרתם את יועץ מנוסה, מקצועי עם המלצות.
בהצלחה
מדריך משכנתא – כל מה שצריך לדעת!מחשבון סכום משכנתא
עוד בנושא: הבנק מסרב לתת לכם משכנתא? ההון העצמי לא מספיק? -המדריך המלא למשכנתא חוץ בנקאית, משכנתא לרווקים – איך לוקחים משכנתא? האם יש הטבות? איך הבנקים מתייחסים לרווקים?.
איך מעריכים אם יועץ משכנתא שווה את שכר הטרחה
יועץ משכנתא שווה את שכר הטרחה רק אם החיסכון שהוא מביא גבוה מהעלות שלו. כדי לבדוק זאת, כדאי לקבל אישור עקרוני עצמאי מבנק אחד לפחות, ולהשוות אותו להצעות שהיועץ משיג. ההשוואה צריכה להתבסס על סך ההחזר לאורך כל התקופה, ולא רק על ההחזר החודשי.
שאלות ותשובות
? מה יועץ משכנתא עושה?
יועץ משכנתא עוזר לבנות תמהיל, משווה הצעות בין בנקים ומנהל משא ומתן. הוא גם מלווה את הניירת עד החתימה.
? האם חובה לקחת יועץ?
לא. מאז הרפורמה שמחייבת הצעות בסלים אחידים, קל יותר להשוות לבד. יועץ שווה את הכסף בעיקר כשהמקרה מורכב או כשאין זמן לנהל את התהליך.
? איך בוחרים יועץ טוב?
בודקים ניסיון, ממליצים ושקיפות לגבי שכר הטרחה. כדאי להעדיף יועץ שאינו מקבל עמלות מהבנקים.
? מה ההבדל בין יועץ פרטי ליועץ בבנק?
היועץ בבנק מציע רק את המוצרים של הבנק שלו, והיועץ הפרטי אמור להשוות בין כמה בנקים. שניהם יכולים לעזור, אבל האינטרסים שונים.
? כמה עולה יועץ משכנתא?
שכר הטרחה משתנה, לרוב סכום קבוע של כמה אלפי שקלים. כדאי לסכם מראש מה כלול בשירות.
יועץ טוב מסביר את ההיגיון של התמהיל שהוא מציע: למה מסלול מסוים, איך הוא מגיב לשינויי ריבית ומדד, ומה העלות של פירעון מוקדם בכל מסלול.
חשוב גם לברר אם היועץ ילווה את הלווה עד החתימה בבנק, כולל טיפול בביטוחים ובשמאות, או רק עד קבלת ההצעות.
דוגמה: נניח שיועץ גובה 7,000 שקל, ומשיג תנאים שמורידים את סך התשלומים לאורך חיי ההלוואה ב-40,000 שקל לעומת ההצעה הטובה שהלווה קיבל לבד. החיסכון נטו הוא 33,000 שקל. אם הפער הוא רק 5,000 שקל, הלווה מפסיד מהייעוץ 2,000 שקל.
האם יועץ בבנק הוא אותו דבר כמו יועץ עצמאי?
לא. יועץ בבנק עובד עבור הבנק, ויועץ עצמאי מקבל שכר מהלווה. חשוב לשאול מי משלם ליועץ.
מה לשאול יועץ בפגישה הראשונה?
מה כלול בשכר הטרחה, איך הוא נקבע, ואילו בנקים הוא בודק בשביל הלקוח.
מה עושים בפועל
- לקבל לבד לפחות אישור עקרוני אחד לפני הפגישה.
- לבקש מהיועץ הצעת שכר טרחה בכתב.
- להשוות את ההצעות לפי סך ההחזר לאורך התקופה.
- לבקש הסבר על כל מסלול בתמהיל המוצע.
להרחבה באתר: מה זה אישור עקרוני למשכנתא, ואיך מקבלים אותו? · כמה עולה ייעוץ משכנתאות?
עדכון אוקטובר 2026: נכון ל-24.10.2026, ריבית בנק ישראל היא 3.25%. ההחלטה האחרונה התקבלה ב-21.10.2026, וההחלטה הבאה צפויה ב-23.11.2026. ריבית הפריים, שהיא ריבית בנק ישראל ועוד 1.5%, עומדת על 4.75%. נתוני ריבית שמופיעים בהמשך משקפים את מועד כתיבת המדריך. לחישוב: מחשבון הורדת הריבית – כמה יורד החזר המשכנתא.
שוק האג"ח פחות מסוכן משוק המניות – זה ידוע לכולם. אבל זה לא תמיד נכון. למרות התדמית שלהן – איגרות חוב נתפסות מאז ומתמיד כהשקעה סולידית, יש איגרות חוב מסוכנות.
במבט על כל השוק, אמנם איגרות חוב פחות מסוכנות ממניות, אבל יש גם איגרות חוב שגרמו הפסדים גדולים למחזיקים, עד כדי מחיקה מלאה של הכסף.
לכולנו יש איגרות חוב. הפנסיה שלנו "מפוצצת" באיגרות חוב; קרנות הנאמנות מלאות באיגרות חוב. אם תרצו ואם לא – יש לכם איכשהו איגרות חוב.
איגרות חוב הן הלוואה. מנפיק האיגרות בעצם מקבל מימון משוק ההון. כשחברה מגייסת איגרות חוב, היא פונה לשוק ומבקשת בעצם הלוואה. הציבור והגופים המוסדיים קונים, וכך למעשה הם נותנים לחברה מימון.
התנאים של ההלוואה ידועים מראש – הריבית, סוג ההצמדה ועיתוי תשלום הקרן.
כמו בכל הלוואה, יש סיכון למלווים. זה תלוי במצבו הפיננסי של הלווה. יש חברות שמצבן מצוין ואז הסיכון קטן, יש חברות שמצבן פחות איתן, ואז הסיכון של המלווים גדל.
איגרות חוב משמשות גם את המדינה. כשהמדינה מגייסת חוב, קוראים לזה איגרות חוב ממשלתיות. במצב כזה, הסיכון ממש נמוך. אבל בשוק ההון ובכלל בחיים, סיכון הולך יחד עם סיכוי, ולכן גם כאן, בגלל שהסיכון נמוך, התשואה שתקבלו נמוכה מאוד.
כאשר יש הרבה כסף בשוק שמחפש השקעות, וכאשר הריבית נמוכה, הכסף הזה זורם לכל מיני אפיקים, במיוחד לאיגרות חוב.
המחיר של איגרות החוב עולה ועולה, ובהתאמה הריבית שהאיגרות נותנות למשקיעים, יורדת. הריבית באג"ח יורדת לא בזכות משהו חיובי שקרה בחברה עצמה, אלא פשוט בגלל שיש כסף לציבור והוא קונה איגרות חוב (לרוב דרך הגופים המוסדיים).
ככה נוצרים מצבים בועתיים. לכן, שוק האג"ח במקרים מסוימים מגיע לשלב בועתי. הוא לא תמיד סולידי.
הריבית הנמוכה מנפחת בועות, אבל לא רק באיגרות חוב. שוק האג"ח הוא מגוון – יש איגרות חוב קונצרניות, של חברות; יש איגרות חוב שהמדינה הנפיקה, איגרות חוב ממשלתיות.
הקונצרניות מסוכנות יותר, מאחוריהן יש חברה וחברה זה לא בהכרח דבר מוצק. הממשלתיות מגובות על ידי המדינה – כאן יש ביטחון מאוד גדול.
הסיכון בקונצרניות הוא תמיד גדול יותר בגלל שצריך להתייחס למצב הפיננסי של החברה. אבל הסיכון הכללי באג"ח, כתוצאה משינויים בריבית ובנתוני המקרו, עלול להשליך על כל סוגי האג"ח, כך שגם ממשלתיות וגם קונצרניות, נמצאות באותה סירה.
חשוב מאוד להדגיש שככל שהאיגרת ארוכה יותר, כך התלות שלה בשינויים בריבית גדולה יותר. איגרות חוב קצרות פחות מסוכנות מאיגרות חוב ארוכות.
הכי חשוב – אל תהיו שבויים בקונספציה מסוימת.
מה זאת איגרת חוב?
איגרת חוב היא הלוואה. בהלוואה סטנדרטית יש את מי שמלווה – לרוב בנק, ואת מי שלווה, לדוגמה אדם פרטי שצריך כסף לרכישת מכונית/שיפוץ בית וכו'.
באיגרת חוב זה מעט שונה – החברות הן אלו שצריכות הלוואה. הן פונות לבורסה ומגייסות חוב מהגופים המוסדיים והציבור.
מרגע שגיוס החוב בבורסה הושלם, איגרות החוב נסחרות בשוק. הן יכולות לעלות ויכולות כמובן גם לרדת.
למה בעצם הן עולות או יורדות? מה משפיע על השער של איגרת החוב? ומהם בכלל התנאים של איגרות החוב?
ובכן, איגרת חוב מקנה למי שמחזיק בה את הזכות לקבל ריבית שוטפת, כשבשלב מסוים המחזיק מקבל גם את קרן ההשקעה (סכום ההשקעה המקורי).
לכל איגרת יש מספר תנאים ייחודיים לה – מועד הפדיון שהוא התאריך בו האיגרת נפדית תמורת מזומן, הריבית ומועדי תשלומי הריבית.
כמו כן, חשוב לדעת באיזה איגרת מדובר – האם היא צמודה למדד, האם היא שקלית, האם היא דולרית. איגרת צמודה למדד היא איגרת שבנוסף לריבית מספקת הצמדה למדד המחירים לצרכן; איגרת שקלית מספקת את הריבית הנקובה, ללא הצמדה.
הנה דוגמה: נניח שחברה הנפיקה איגרת חוב לשנתיים בהיקף של 100 מיליון שקל. תנאי האיגרת – ריבית שקלית של 5% בשנה, המשולמת בכל שנה. קרן האיגרת נפרעת בסוף התקופה.
במצב הזה, החברה תשלם את הריבית בכל סוף שנה. מדובר על ריבית בסך 5 מיליון שקל אחרי שנה ראשונה, ו-5 מיליון שקל בסוף שנה שנייה.
הקרן – 100 מיליון שקל – תיפרע בסוף התקופה, כלומר אחרי שנתיים.
מזווית המחזיק באיגרת – הוא יקבל 5% מההשקעה אחרי שנה (ריבית), סכום זהה אחרי שנתיים (בגין הריבית) ואת קרן ההשקעה באיגרת אחרי שנתיים.
ובמספרים – אם המשקיע רכש איגרות חוב בהנפקה בסכום של 100 אלף שקל, הוא יקבל 5,000 שקל אחרי שנה (5% ריבית על השקעה של 100 אלף שקל); סכום זהה בתום שנתיים; וסך של 100 אלף שקל (סכום ההשקעה) אחרי שנתיים.
בדוגמה הזו מדובר על משקיע שרוכש בהנפקה ומחכה עד לפדיון של האיגרת, אבל בינתיים האיגרת כאמור יכולה לעלות ולרדת.
הכלל המרכזי במסחר באיגרות חוב הוא פשוט – ככל שהסיכון גבוה יותר כך התשואה גבוהה יותר. במילים פשוטות, המשקיעים יכולים לקבל תשואה נמוכה אבל בסיכון קטן.
ניתן להשקיע באיגרות חוב ממשלתיות שהן בהגדרה פחות מסוכנות כי המדינה עומדת מאחורי חובותיה יותר מאשר כל פירמה עסקית, וניתן להשקיע באיגרות חוב של חברת נדל"ן ממונפת ומסוכנת עם חובות גדולים, ולקבל תשואה גבוהה יותר.
פרמטר חשוב נוסף – אורך חיי האיגרת. ככל שהאיגרת לתקופה ממושכת יותר, היא מסוכנת יותר. קיים הבדל גדול בין איגרת חוב לשנה לבין איגרת חוב לעשר 10 שנים. הרי מי יודע מה יקרה בעוד עשר שנים? זה מסוכן יותר.
למה איגרת החוב עולה ויורדת?
ההשפעות על מחיר האיגרת קשורות בנתוני המקרו, של הכלכלה באופן כללי, ובנתוני המיקרו, של החברה המסוימת שהנפיקה.
נתון המקרו המשפיע ביותר הוא ריבית בנק ישראל. כאשר הריבית עולה, ההשקעה באיגרת תבטא תשואה אפקטיבית גבוהה יותר. מכאן שמחיר האיגרת יירד. איך ולמה זה קורה?
הנה דוגמה: נניח שאנחנו משקיעים באיגרת לתקופה של שנה שהתשואה עליה היא 5%. מחיר האיגרת הוא 100 ובסוף התקופה היא תגיע ל-105 (הערך בפדיון).
אם במהלך התקופה ריבית בנק ישראל עולה בפתאומיות ל-10% (וזו כמובן הדגמה תיאורטית להמחשה בלבד. במציאות הריבית מאוד מאוד נמוכה), מה יקרה? ברור שמחיר האיגרת לא יישאר וישקף תשואה של 5%, אלא תשואה גבוהה יותר. אחרי הכל, ריבית בנק ישראל היא הבסיס לריבית באיגרות חוב, וכשהריבית הזו עולה אז הריבית באיגרות החוב עולה.
נניח שהמשקיעים יהיו מוכנים להחזיק את איגרת החוב הזו אם היא תספק להם תשואה של 11%. כדי שזה יקרה, צריך שהתקבול בעוד שנה – 105, יבטא תשואה של 11%. מכאן שערך האיגרת אמור לרדת ל-94 אגורות. זה משחק של כלים שלובים – ריבית עולה, מחיר יורד וההיפך.
שאלות ותשובות
? איגרות חוב הן תמיד מכשיר סולידי?
לא. ככלל הן פחות מסוכנות ממניות, אבל יש איגרות שגרמו להפסדים גדולים, עד מחיקה מלאה של הכסף. התדמית הסולידית לא תמיד מתאימה למציאות.
? למה כמעט לכולנו יש איגרות חוב?
הפנסיה, קרנות הנאמנות וקופות הגמל מחזיקות כמויות גדולות של אג"ח. גם מי שלא קונה אג"ח ישירות חשוף אליהן דרך החיסכון.
? למה אג"ח הן המכשיר הפופולרי ביותר בנכסי הציבור?
הן נותנות זרם הכנסה צפוי ותנודתיות נמוכה יחסית, ולכן גופים מוסדיים מחזיקים בהן הרבה. זה מתאים למי שצריך לשלם התחייבויות בעתיד.
? ממה נובע הסיכון באג"ח של חברות?
מהסיכוי שהחברה לא תעמוד בהחזרים. לכן חשוב לבדוק את איתנות החברה ולא להסתמך רק על התדמית של אג"ח.
? מה זו איגרת חוב?
הלוואה למנפיק, שמשלם ריבית ומחזיר את הקרן בתאריך הפדיון. הסיכון תלוי ביכולת של המנפיק לעמוד בתשלומים.
מעבר לנתוני מקרו ובעיקר הריבית, איגרות החוב מושפעות גם מנתונים ספציפיים – מצב החברה המנפיקה, הסיכון של החברה, המינוף הפיננסי, התוצאות העסקיות ועוד.
הנתונים האלו משפיעים על יכולתה של החברה למחזר ולשרת את החובות שלה, ובהתאמה זה משפיע על איגרות החוב שלה.
ככל שהסיכון גדול יותר, המשקיעים באיגרות החוב יידרשו תשואה גבוהה יותר, וההיפך – כאשר הסיכון קטן, גם התשואה שתידרש תקטן.
הגיע הזמן לסכם:
- איגרות חוב נחשבות השקעה סולידית, אבל יש מצבים שמדובר דווקא בהשקעה מסוכנת
- איגרות חוב מושפעות מאוד מריבית בנק ישראל
- יש איגרות חוב של חברות ויש איגרות חוב שמנפיקה המדינה
- איגרות חוב של המדינה פחות מסוכנות
- ככל שהסיכון קטן גם התשואה נמוכה יותר
- ככל שאיגרת החוב ארוכה יותר היא מסוכנת יותר – הריבית שהמשקיעים יבקשו – תהיה גבוהה
- המחיר של איגרת החוב בבורסה מושפע מנתוני מקרו, בעיקר הריבית, ובמידע ספציפי שקשור לחברה, בעיקר מצבה הפיננסי
- כאשר מחיר איגרת החוב יורד, התשואה האפקטיבית באיגרת החוב, עולה.
- כאשר מחיר איגרת החוב עולה, התשואה האפקטיבית יורדת.

השקעה באג"ח – כל מה שרציתם לדעת! והאם יש בועה בשוק האג"ח?
השקעה במניות – ככה תשקיעו נכון (ובזהירות)
מדריך מורחב: איך הריבית משפיעה על מחיר האיגרת
שני מושגים עוזרים להבין איגרות חוב: מח"מ ותשואה לפדיון. המח"מ מתאר בערך כמה רגישה האיגרת לשינויי ריבית. ככל שהמח"מ ארוך יותר, המחיר זז יותר כשהריבית משתנה. התשואה לפדיון מתארת כמה תרוויחו אם תחזיקו את האיגרת עד הסוף והמנפיק יעמוד בתשלומים.
דוגמה להמחשה בלבד: נניח איגרת עם מח"מ של 5 שנים. אם הריבית בשוק עולה באחוז אחד, מחיר האיגרת צפוי לרדת בכ-5%. אם השקעתם 20,000 ש"ח, מדובר בירידה של כ-1,000 ש"ח בשווי. איגרת עם מח"מ של שנה אחת תרד באותו תרחיש רק בכ-1%, כלומר כ-200 ש"ח. מי שמחזיק עד הפדיון יקבל בסוף את הערך הנקוב, בהנחה שהמנפיק משלם. לחישוב תשואת האיגרת היעזרו במחשבון תשואת אג"ח.
מה ההבדל בין אג"ח צמודה ללא צמודה?
באג"ח צמודה הקרן והריבית מתעדכנות לפי המדד, וכך היא מגינה מפני אינפלציה. באג"ח לא צמודה הסכומים קבועים.
מה זה דירוג אשראי של איגרת?
הערכה של חברת דירוג לסיכוי שהמנפיק יעמוד בתשלומים. דירוג נמוך מגיע לרוב עם ריבית גבוהה יותר.
איגרת ארוכה או קצרה?
איגרת ארוכה רגישה יותר לריבית. מי שיצטרך את הכסף בקרוב מעדיף בדרך כלל איגרות קצרות.
האם קרן אג"ח מתנהגת כמו איגרת בודדת?
קרן אג"ח אינה מגיעה ליום פדיון אחד, ולכן אין בה ודאות להחזר הקרן במועד מסוים. היא מושפעת מהריבית לאורך כל הדרך.
בשורה התחתונה: כשמבינים מח"מ ותשואה לפדיון, קל יותר לבחור איגרות שמתאימות לטווח הזמן ולרמת הסיכון שלכם.
עדכונים: 24.10.2026 – נוספה פסקת עדכון (ריבית בנק ישראל ופריים), ונוסף קישור למחשבון. נוסף פרק מורחב עם הסברים, דוגמאות מספריות ושאלות ותשובות.