




ריבית המשכנתא בחודש ספטמבר המשיכה לעלות – כך עולה מנתוני בנק ישראל. ריבית המשכנתא הצמודה למדד הממוצעת לכל התקופות, עלתה ל-2.37% לעומת 2.21% בחודש הקודם ו-2.05% לפני חודשיים. תוקף הריבית הוא החל מ-11 בספטמבר 2015. העלייה הזו היתה צפויה, ולאחרונה נגידת בנק ישראל, ד"ר קרנית פלוג, התריע שוב על היקף האשראי הגדול שניתן לתחום הנדל"ן ועל הסיכון שגלום בו, במקרה של משבר בשווקים הפיננסים במקביל למשבר בשוקי הננדל"ן.
הריבית הצמודה הנמוכה ביותר ניתנת בהלוואות לתקופה של בין 5 ל-10 שנים – 1.87%, לעומת ריבית משכנתא צמודה של 1.77% בחודש הקודם. ככל שהתקופה עולה כך (לרוב) ריבית המשכנתא עולה. הריבית הצמודה לתקופה של 20 עד 25 שנים עומדת על 2.92% לעומת 2.73% בחודש שעבר. הריבית לתקופה של 25 שנה מעט נמוכה יותר- 2.9% לעומת 2.77% בחודש שעבר. זו הפעם הראשונה שהריבית לטווח של 25 שנה ומעלה, נמוכה מהריבית לתקופה של 20 עד 25 שנה , ייתכן שהסיבה נעוצה בביקוש גבוה למשכנתאות לתקופה של 20 עד 25 שנה , דבר שגרם להתייקרות משכנתאות אלו, או דווקא ירידה בביקוש למשכנתאות של 25 שנה שגרם למתן ריבית מעט טובה יותר.
הנה ריכוז ריבית המשכנתא הצמודה לתקופות שונות –
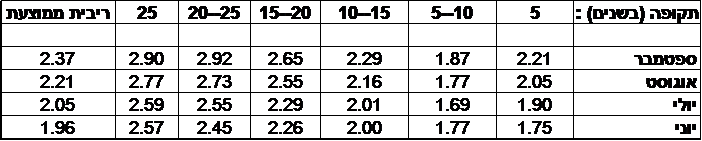
במקביל מפרסמים בבנק ישראל את ריבית המשכנתא השקלית הממוצעת על המשכנתאות. הריבית השקלית היא ממוצע של הריבית השקלית המשתנה והקבועה לכל התקופות. הריבית השקלית הממוצעת עלתה ל-2.46% בחודש ספטמבר לעומת 2.43% בחודש הקודם – המשכנתא היקרה ביותר היא המשכנתא הארוכה ביותר – ל-25 שנה ומעלה – ריבית קבועה של 4.18%, לעומת 4.08% בחודש הקודם. הריבית השקלית הנמוכה ביותר היא לטווח של 5 עד 10 שנים – 2.81%, לעומת 2.74% בחודש הקודם
הנה ריכוז ריבית המשכנתא השקלית לתקופות שונות –
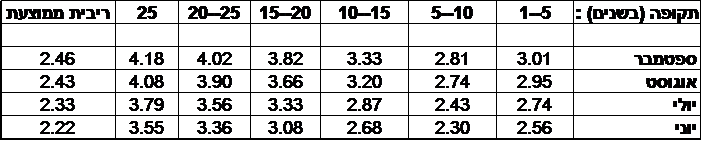
ריבית המשכנתא, כך מעריכים בבנקים למשכנתאות צפויה להמשיך ולעלות. בבנקים העריכו כבר לפני מספר חודשים שהמגמה תהיה עלייה, ואכן בחודשים האחרונים נרשמה עלייה של 0.3%-0.4% בריביות על המשכנתאות הצמודות והשקליות.
מנהל קרנות הנאמנות של מנורה, זיו שמש, החליט להעלות את דמי הניהול בקרן הנאמנות – מנורה מבטחים (0D) אג"ח דולרי (מספר קרן: 5104302). החל מ-7 בספטמבר יהיו דמי הניהול הנגבים בקרן 0.86%, לעומת דמי ניהול של 0.6% בעבר. הקרן מנהלת כ-44 מיליון שקל.
בתחילת אוגוסט הודיעה מנורה מבטחים על הפחתת דמי הניהול בקרן – מנורה מבטחים (0A)(!) תיק השקעות סולידי ללא מניות (מספר קרן: 5108832). דמי הניהול ירדו ל-0.07%, לעןמת 0.1% לפני כן. קרן זו מנהלת כ-49 מיליון שקל.
תעשיית תעודות הסל איבדה בחודש אוגוסט 1.3 מיליארד שקל וסך נכסיה המנוהלים מסתכם ב-108 מיליארד שקל. מתחילת השנה איבדה התעשייה 11 מיליארד שקל
הגוף המוביל בתעשיית תעודות הסל הוא תכלית של מיטב דש שמנהלת 32.5 מיליארד שקל. אחריה – קסם של אקסלנס שבמשך שנים הובילה את התעשייה עם 31.3 מיליארד שקל, ושלישית – פסגות הראל שמנהלת כמעט 30 מיליארד שקל. השחקנית הרביעית בתעשיית תעודות הסל – הראל סל מנהלת 14.8 מיליארד שקל.
תעשיית קרנות הנאמנות בסוף חודש אוגוסט מנהלת 240.6 מיליארד שקל, ירידה של 4.8 מיליארד שקל מאז חודש שעבר וירידה של 19 מיליארד שקל מאז תחילת השנה. הירידה בחודש אוגוסט מיוחסת לחולשה בשווקים בארץ ובעולם ולירידות השערים בשוקי המניות. הירידה מאז תחילת השנה מיוחסת גם כן לחולשה בשווקים וגם לירידה המשמעותית בהיקף הקרנות הכספיות שהפכו ל"מחסלי הון" – משמע, הם מפסידות בהינתן דמי הניהול שמנהלי הקרנות גובים מהם.
בצמרת המנהלים נמצאית פסגות קרנות נאמנות שמנהלת 28.8 מיליארד שקל; שנייה – מיטב דש שמנהלת 28.7 מיליארד שקל; שלישית – מגדל שמנהלת 28.5 מיליארד שקל ורביעית הראל פיא עם 28.3 מיליארד שקל – צפוץ מאוד בצמרת, כשבמקום הרביעי אקסלנס עם 22.6 מיליארד ושישית ילין לפידות שבשעה שהשוק מאבד גובה בחודשים האחרונים הוא מצליח לגדול. ילין לפידות מנהלים 22.3 מיליארד שקל.
בחודש אוגוסט הצליח מור בית השקעות להגדיל את היקף הקרנות ולגיייס כ-500 מיליון שקל לסך נכסים של 4.9 מיליארד שקל. מנגד, נרשמו פדיונות משמעותיים בקרנות של הראל פיא – 1.1 מיליארד שקל; בקרנות של אלטשולר – 800 מיליון שקל; מגדל – כ-700 מיליון שקל; אקסלנס – 600 מיליון שקל.
מאטז תחילת השנה היו פדיונות בהיקף של 20 מיליארד שקל בקרנות הכספיות.
שר האוצר משה כחלון מאיץ את התוכנית – "מחיר למשתכן". כחלון אמר בכנס של רשות מקרקעי ישראל בהקשר לתוכנית – "החלטנו לעצור את ספסור הקרקעות על ידי היזמים. התופעה הזו לא תימשך. קרקעות המדינה יחולקו במכרזי מחיר למשתכן לפי תפיסה מאוד פשוטה וברורה, אין קטוריאליות ואין קריטריונים מחמירים של מספר ילדים והכנסה משפחתית נמוכה. כל מי שעומד בקריטריונים יוכל להיכנס להגרלה. אפילו אם מדובר בזוג הייטקיסטים. גם הם יכולים להתמודד במכרזים של מחיר למשתכן. עד היום נהנו מזה סקטורים מסוימים אבל היום זה כבר לא ככה. שינינו את זה. אנחנו מתכוונים למנוע את החיכוך עם גורמי הממשלה אלא להסתפק בהצהרה של המתמודד במכרז.
"יש כאלה שיסתכלו על מהלך זה כאבדן הכנסות המדינה בראייה חשבונאית, אבל אני רואה בה גורם לצמיחה. לא ייתכן שהמכרזים של המדינה יזניקו את מחירי הדיור בעשרות רבים של אחוזים. הקרקעות של המדינה צריכות לקחת חלק בפתרון משבר הדיור, וזה הזמן לנצל אותם בשביל זה. קרקע היא מקום שבונים בו לא רק בית אלא עתיד וחברה ואנחנו צריכים לנצל אותו הכי טוב. זו השקעה בזוגות הצעירים שיישארו כאן ויפתחו את המדינה ויניבו לנו הכנסות גם בעתיד. דיור זה לא מתנות אלא עוגן למשפחות.
בהקשר לרשות מקרקעי ישראל אמר כחלון "אין מנוס מאשר לאחד את הסמכויות בין רמ"י, מנהל התכנון ומשרד האוצר. ביום ששיש סנכרון בין שלושת הגורמים האלה יגיעו גם התוצאות. הגדלת היצע קרקעות ושיווקן, הגדלת הדירות והעסקאות זו הדרך היחידה להורדת מחירים בשוק הדירות. מה שמעניין אותי זה בעיקר כמה עסקאות נחתמו ואת הנתונים האלה אני מבקש לקבל כל הזמן".
תקלה בפסגות קרנות נאמנות. מנהל קרן הנאמנות – פסגות (0A)(!) אג"ח בתשואה גבוהה הגנתי (מספר קרן: 5111984) מדווח כי עקב תקלה טכנית במערכת מסחר משנית (שאינה מערכת הליבה), בה עושה שימוש מנהל הקרן, נרכשו ביום 19.8.15 בעבור הקרן, באמצעות בנק לאומי לישראל, שתי אגרות חוב, במחירי שוק, במסחר הרציף בבורסה לניירות ערך בתל-אביב ("הבורסה"), אולם בהיקפים רחבים יותר מכוונתו המקורית של מנהל הקרן, וזאת כמפורט להלן:
(א) אלעזרא אג"ח ב' (מס' בורסה: 1128289) ("אג"ח אלעזרא") – 21,162,462 ע.נ.
(ב) אפריקה נכסים אג"ח ה' (מס' בורסה: 1122233) ("אג"ח אפריקה") – 52,050,113 ע.נ.
שימו לב הקרן מנהלת סכום של 75 מיליון שקל והוראות הביצוע הסתכמו בהיקף דומה לכל שוויה של הקרן – טעות ענקית, אבל יודגש – המחזיקים לא נפגעו.
בשל תקלה זו היה על מנהל הקרן להקטין את שווי אחזקותיו בשתי אגרות חוב אלו.
מידע אודות התקלה האמורה נמסר, עם גילויה, לנאמן הקרן, יובנק חברה לנאמנות בע"מ ("הנאמן"), ולרשות ניירות ערך.
עם גילוי התקלה, ביום 19.8.15, פעל מנהל הקרן לטיפול בה ובתוצאותיה ונקט, בין היתר, בפעולות הבאות:
– פנה לבורסה ולחבר הבורסה המייצג של הקרן על מנת לבטל את הרכישות העודפות או לחילופין להשיב בדרך אחרת את המצב לקדמותו, פניה שלא הביאה לתוצאות.
– חדל לפעול במערכת המסחר המשנית, עד לבירור הגורם לתקלה.
– ועדת הדירקטוריון הייעודית, בנוכחות הנאמן לכל הקרנות המנוהלות על ידי מנהל הקרן, עודכנה בפרטי העניין, ואישרה למכור בעסקה מחוץ לבורסה את אג"ח אפריקה, שהינו אג"ח עם בטחונות המאושר ומומלץ להשקעה על ידי מחלקת המחקר, לקרנות מסוימות המנוהלות על ידי מנהל הקרן, וזאת במחיר זהה למחיר בו הן נרכשו בעבור הקרן ולאחר בחינת כדאיותה והתאמתה של הרכישה לכל אחת מהקרנות הרוכשות.
– מכר 51,500,000 ע.נ. אג"ח אפריקה לקרנות נאמנות בעסקות מחוץ לבורסה.
– דירקטוריון מנהל הקרן עודכן בפרטי העניין, ואישר למכור את אג"ח אלעזרא בעסקה מחוץ לבורסה ו/או בעסקה מתואמת לצדדים שלישיים.
-בימי המסחר שלאחר מכן, חמישי 20.3.15 וראשון 23.8.15, מכר מנהל הקרן בעסקות מחוץ לבורסה 19,900,000 ע.נ. אג"ח אלעזרא לצדדים שלישיים.
-בהתאם להחלטת הדירקטוריון ובאישור הנאמן, העביר מנהל הקרן לקרן, מאמצעיו, ביוזמתו, סכום השווה להפרש בין הסכום העודף ששולם מנכסי הקרן לרכישת אג"ח אלעזרא לבין הסכום שהתקבל בקרן ממכירת אג"ח אלעזרא, כדי לתקן את השפעת התקלה על הקרן. כמו כן הגיש מנהל הקרן ביום 23.8.15 דוח על תיקון מחירי יחידה ופדיון
מנהל הקרן פועל על מנת לברר את הגורם לתקלה האמורה, לרבות מול ספקי מערכת המסחר המשנית האמורה, וכן על מנת למנוע את הישנות התקלה.
הבנק הבינלאומי המנוהל על ידי סמדר ברבר צדיק, מציע ללקוחותיו פיקדון מובנה על סל מניות של חברות אירופאיות מובילות. הפיקדון הינו שקלי נושא ריבית למשך תקופה של 30 חודשים.
התשואה בפיקדון תהיה תלויה ב-10 המניות האלו "(כל מניה במשקל שווה) – Bayer AG, , VolksWagen AG, Daimler AG, Deutche Telekom AG, Fresenius SE & Co. KGaa , AirBus Group SE, Engie , Carrefour SA, , NG Groep NV ו- Enel Spa.
התנאים בפיקדון המובנה – הריבית בשיעור 0.15%. אבל מה שכנראה מפתה יותר הוא הסיכוי לאפסייד. הפיקדון המובנה מאפשר קבלת מענק בהינתן תנאים מסוימים.
בבנק הבינלאומי מסבירים – "נקבע חסם עליון לכל מניה בשיעור של 35% מעל השער היסודי (שער הסגירה ביום 8.9.15). תקופת הבדיקה הינה בת 29 חודשים, החל מיום 9.9.15 ועד ליום 8.2.18, במהלכה ייבדק בכל יום שער הסגירה של כל מניה לעומת החסם העליון שלה.
"ביצוע מניה (יחושב בנפרד לכל מניה), קיימות 2 אפשרויות: במקרה שכל שערי הסגירה של המניה במהלך תקופת הבדיקה יהיו נמוכים מהחסם העליון, ביצוע המניה יחושב כשיעור השינוי בפועל בין השער היסודי לבין השער החדש מנקודה לנקודה (למען הסר ספק, יתכן ביצוע מניה שלילי אשר יקטין את שיעור שינוי הסל).
"במקרה שבמהלך תקופת הבדיקה אחד או יותר משערי הסגירה של המניה יהיה שווה/גבוה מהחסם העליון, יוחלף ביצועה בפועל של המניה בשיעור קבוע של 10% לכל תקופת הפיקדון (ללא קשר לביצוע המניה בפועל בתום תקופה מנקודה לנקודה, בין אם שלילי או חיובי).
"שיעור השינוי של סל המניות הינו ממוצע חשבוני של כל ביצועי המניות כפי שחושבו (ביצוע בפועל או "השיעור הקבוע").
"תנאי המענק: במידה ששיעור שינוי הסל כפי שפורט לעיל יהיה חיובי (גבוה מאפס) – הלקוח יזוכה במענק בשיעור של 50% משיעור שינוי הסל. לפיכך המענק המקסימאלי האפשרי הינו עד 17.50% (לא כולל).
"אם שיעור שינוי הסל כפי שפורט לעיל יהיה שלילי (נמוך מאפס)/אפס – ייפרע הפיקדון בתום 30 חודשים ללא מענק. המענק יהיה צמוד לשער הדולר היציג (כמפורט בתנאי הפיקדון). המענק מחושב ומשולם על הקרן הנומינלית בלבד. גם במקרה שבו נפרע הפיקדון ללא המענק, הלקוח יהיה זכאי לריבית".
כמו כן מדגישים בבנק כי קרן הפיקדון מובטחת.
הפיקדון המובנה מוצע ללקוחות עד 7 בספטמבר.
היכנסו לפרטים מלאים על הפיקדון המובנה
הכתבה התפרסמה גם בערוץ 7
למחזיקים בקופות גמל קטנות (עד 7 אלף שקל) יש הזדמנות אחרונה למכור את הקופות ולקבל פטור ממס הכנסה. החל מיולי זה כבר לא יהי אפשרי. לכאורה, אין פטור ממס בעת מימוש קופות גמל, אבל באוצר החליטו לאפשר זאת למחזיקים בקופות קטנות כדי לאפשר למחזיקי הקופה להימנע ממצב של תשלום דמי ניהול מופרזים.
למדריכי קופות גמל ופנסיה, מהון להון, מדריכים פיננסים
קופות הגמל רשאיות לגבות דמי ניהול מינימליים של 6 שקלים בחודש – 72 שקלים בשנה. הסכום הזה יהיה גם לקופות שמנהלות 7,000 שקל וגם לקופות שמנהלות 1,000 שקל; ככל שהקופה קטנה ותר דמי הניהול האלה יהיה יותר משמעותיים מבחינתה ויפגעו בתשואה השוטפת עד כדי כרסום כל ההון שבקופה. קופות של מאות שקלים יאבדו במהירות חלק גדול מהערך שלהם בגלל דמי הניהול, וקופות של אלפים בודדים ישחקו (הרווח בקופה לא יכסה את דמי הניהול). תחשבו על עמית שמחזיק קופה ב-1,000 שקלים – מעל 7% בשנה הוא ישלם כדמי ניהול. ולכן, לפני כמעט שנתיים הגיעו אגף שוק ההון באוצר וועדת הכספים בכנסת לפשרה שכללה את דמי הניהול האלו בתנאי שיינתן פתרון למחזיקים בקופת גמל לא פעילה ובהיקף של עד 7,000 שקל. מחזיקים בקופות אלו יוכלו למכור את הקופה ללא חבות מס. בתחילה הפטור היה עד מרץ 2015 והוא הוארך לסוף יוני.
הזכאים למימוש בפטור ממס הם רק בעלי קופות לא פעילות, שנפתחו לפני 2008, ולא בוצעו בהם הפקדות מחודש דצמבר 2011, ותנאי נוסף – לבעלים אין עוד קופות נוספות שיחדיו עולות על 7 אלף שקל.
מי שלא ימשוך את הכספים עד סוף יוני 2015, יחכה עד לגיל 60. מי שימשוך שלא בתקופת ההטבה יישלם מס בשיעור של 35% על היקף המשיכה.
תהליך המכירה אמרו להיות פשוט. ראשית, אתם צריכים לאתר אם יש לכם קופה כזו ויש באתר משרד האוצר אפשרות לחפש לפי ת.ז את כל הקופות/קרנות פנסיה שעל שמכם, ושנית יש מעט טפסים למלא ולשלוח דרך הבנק – טופס בקשה למשיכת הכספים עם חתימת העמית; תצלום תעודת הזהות של העמית; צילום של צ'ק מבוטל או טופס מהבנק שמאשר בעלות על חשבון הבנק. קופות הגמל אמורות להעביר את הכספים תוך 10 ימים ממועד הבקשה.
סלקום בצרות, זה לא חדש. תוכניתו של כחלון, עוד כשהיה שר התקשורת להילחם במחירי הסלולאר דרך הגברת התחרות, אמנם הצליחה – אנחנו הצרכנים משלמים פחות, אבל התוכנית הזו שלחה את סלקום ופרטנר לקרשים. החברות איבדו 80% מרווחיהם ומחיר מניותיהן צנח (וזו לא טעות) קרוב ל-90% מהשיא!
האם הן הגיעו לתחתית. קשה לנבא, מה שברור שהתוצאות העסקיות עלולות להמשיך ולהידרדר, וייתכן שהחברות ידווחו על הפסד תוך כדי תזרים שלילי כבר ברבעון הקרוב. אך אם וכאשר זה יקרה, בעלי החוב של סלקום המסתכמים בכ-2.9 מיליארד שקל (נטו) עלולים להיות בבעיה. זה עדיין לא נראה בשוק.
סלקום – איך היא תשרת את החוב?
מחירי אגרות החוב לא מבטאים חשש וחרדה מהבאות. אולם, נראה כי ההודעה מהיום על הנפקת הזכויות בהיקף של 150 מיליון עד 200 מיליון שקל לצד גיוסים מהירים בחודשים האחרונים של חוב בסך 400 מיליון שקל נועדו שלא להיכנס לאזור המסוכן ושלא להיתפס על ידי השוק ככאלו שאולי קיים חשש לגבי החזר חובם.
ההודעה על הנפקת הזכויות נועדה לחזק את מאזן החברה והיא יכולה להתפרש כהבעת אמון מצד הבעלים. אך מנגד, הדבר עלול להתפרש כפתרון מהיר של סלקום להיפגש עם מזומנים. הנפקות זכויות הן בעצם פנייה לבעלי המניות בהצעה לרכוש מניות נוספות בחברה. הנפקות כאלו שמגובות על ידי בעלי השליטה נעשות מהר שרוכש אף הוא את כמות המניות הנדרשת על מנת לשמר את אותם אחוזי השליטה שהיו לפני הנפקת הזכויות. לרוב הנפקת הזכויות בנויות כלכלית כך שהסיכוי שהן לא יצליחו קטן מאוד
שאלה אם הסכום הזה יספיק בשעה שהעסק עצמו ממשיך לדעוך? האם הסכום הזה, ומצב המזומנים והחובות בחברה בכלל, יאפשר לה להגשים את מטרותיה. השקעותיה של סלקום TV לצד השקת חבילות מלאות ומוצרים נוספים בשנה האחרונה זה נחמד, אבל המהלכים אלו דורשים השקעה משמעותית. על רקע זה, התקשרה סלקום בהסכם הלוואה עם שני משקיעים מוסדיים ומלווים. לפי ההסכם המלווים הסכימו להעמיד לחברה שתי הלוואות נדחות בסך כולל של 400 מיליון שקל.
מה הפתרון בתחום התקשורת – אולי מיזוגים?
מצבה של פרטנר לא יותר טוב, גם היא מאבדת גובה לצד צורך במזומנים גם לפירעון החוב וגם למימוש השקעות והחדרה של מוצרים חדשים. גם היא דיווחה היום על כוונתה לגייס הון וחוב – היא פרסמה תשקיף מדף שנותן לה אפשרות לגייס יחסית מהר. החברות הללו שהיו פעם רווחיות מאוד והיו סוג של פרות מזומנים (תשאלו את נוחי דנקנר), עלולות להפוך לגרעוניות, עלולות אפילו שלא להחזיר את החובות. זה נשמע תסריט דמיוני, אנחנו ממש עוד לא שם, אבל כמה רבעונים חלשים נוספים ומעבר להפסד, ואתם תראו את מחירי האגרות חוב משדרים מצוקה.
הפתרון, כך נראה נמצא ברגולציה הפוכה – מי שלקח את כוחן יכול להחזיר להן. איך? דרך החלשת התחרות, דרך החלשת בזק, דרך אישור ודחיפה למיזוגים בתחום התקשורת.
האם אנחנו בסוג של קיפאון בתחום הנדל"ן? מאוד ייתכן שכן. אחרי שנים של עלייה בהיקף העסקאות שנת 2018 נראית כשנה של ירידה בהיקף העסקאות. יש לכך כמה סיבות קטנות ואחת מרכזית – תוכנית מחיר למשתכן.
תוכנית מחיר למשתכן גרמה לקבוצה מאד גדולה של אנשים לצאת מהשוק, כלומר הם כבר לא נמצאים בצד הביקוש לדירות. קרוב ל-130 אלף איש קיבלו זכאות לתוכנית מחיר למשתכן וכ-48 אלף איש זכו. יש עדיין קרוב ל-80 אלף זכאים שמחכים לקבל דירה מכחלון – דירה בהגרלה בהנחה משמעותית על מחיר השוק.
אז ברור שהאנשים האלו מחוץ למשוואת הביקוש וההיצע.
קבוצה נוספת של אנשים שיצאה מהמשחק הם כאלו שרואים איך מחיר למשתכן מורידה מחירים בעיקר היכן שהיא נמצאת – מדובר על ירידת מחירים בפרויקטים עצמם של מחיר למשתכן, ועל ירידה בסביבה שנובעת מכך שהמחירים ליד ירדו. זה מחלחל למקומת נוספים, בעיקר בפריפריה.
כל זה מביא לאי וודאות ואי וודאות גורמת לאנשים שלא לקבל החלטות. יותר ויותר אנשים מתמהמהים עם ההחלטה על רכישת דירה. יותר ויותר אנשים נתקעים עם מכירת הדירות שלהם (יד 2), והשוק בקיפאון מסוים, לצד ירידת מחירים, אבל מינורית.
אלא שמול הביקוש שירד, גם הקבלנים מורידים הילוך. הקבלנים בונים פחות והם מפחיתים את קצב הבנייה בפרויקטים הקיימים. המשמעות עשויה להיות גם פחות היצע דירות, ואז הכיוון של המחירים בכלל לא ברור.
מחירי הדירות – לאן?מנפלאות הלמ"ס – מה קרה למחירי הדירות בת"א?
הירידה בהיקף העסקאות, מכירה את מה שקרה ב-2014. אז הציבור חיכה לתוכנית מע"אפס, התבדה והמחירים חזרו לעלות, נקווה שזה לא המקרה הפעם
הנה תזכורת למה שקרה אז –
הסקירה של מצב המשק ששיחרר משרד האוצר מתארת חודש יולי עם המשך קיפאון בשוק הנדל"ן, כאשר מספר העסקאות התייצב על רמה של 8.2 אלפי עסקאות, בדומה לחודש הקודם. בניכוי מכירות הדיור הציבורי, ירד אף סך העסקאות בחודש יולי ל-7.7 אלפי דירות (בדומה לחודש יוני). בהשוואה ליולי אשתקד זוהי ירידה חדה של 32 אחוזים, בהמשך לירידות חדות שנרשמו מאז חודש אפריל האחרון, עם ההכרזה על החלת מע"מ אפס על רכישת דירה ראשונה.את הירידה החדה בעסקאות בחודש יולי הובילו רוכשי דירה ראשונה. רכישות אלו התכווצו כמעט במחצית (בהשוואה ליולי אשתקד) והקיפו את כל האזורים, למעט אזור טבריה. במונחים מוחלטים הסתכמו רכישות הזוגות הצעירים ב-2.6 אלפי דירות. בכך הגיע משקלם בסך העסקאות לשליש, לעומת משקל של 44 אחוזים ביולי אשתקד. מי שמיתנו (באופן יחסי) את הירידה בסך העסקאות ביולי היו המשקיעים ומשפרי הדיור (ירידות של 18 אחוזים ו- 20 אחוזים, בהתאמה).משקל המשקיעים בסך העסקאות בחודש יולי עמד על 24 אחוזים, ירידה של 1 נקודת אחוז בהשוואה לרמה שנרשמה בכל אחד מארבעת החודשים הקודמים. בהשוואה ליולי אשתקד גדל משקל המשקיעים בסך העסקאות ביולי השנה ב-3 נקודות אחוז, זאת בעיקר על רקע גידול חד במשקל המשקיעים בשני אזורים: ת"א וירושלים (גידול של 12 נקודות אחוז בכל אחד מהם). הגידול במשקל המשקיעים בת"א מוסבר בעיקר על רקע גידול חד ברכישת דירות חדשות (האזור היחידי בו נרשם גידול בפרמטר זה, הן בהשוואה ליוני והן בהשוואה ליולי אשתקד). בירושלים מוסבר הגידול במשקל המשקיעים בעובדה שבחודש יולי אשתקד נהנו רוכשי דירה ראשונה בעיר זו ממענק ("מענק ירושלים"), עובדה שהביאה לגידול חד ברוכשי דירה ראשונה בעיר באותה תקופה (על חשבון ירידה במשקל המשקיעים). כך, עמד משקל הזוגות הצעירים בסך הרכישות באזור ירושלים ביולי אשתקד על שני שלישים. ביולי השנה ירד משקלם ל-39 אחוזים בלבד (במונחים מוחלטים ירדו רכישות הזוגות הצעירים בירושלים באותה תקופה ב-70 אחוזים).
איך משקיע בנדל"ן בוחן את התשואה בתקופה של קיפאון
כשמחירי הדירות אינם עולים, התשואה של משקיע נשענת בעיקר על השכירות. לכן כדאי לחשב את התשואה נטו, אחרי מס, תחזוקה, ביטוח וחודשים בלי שוכר, ולהשוות אותה לחלופות השקעה אחרות.
מי שמחזיק דירה במימון משכנתא צריך לבדוק גם את ההחזר החודשי מול השכירות. אם ההחזר גבוה מהשכירות, הוא מוסיף כסף מדי חודש, וזה משנה את החישוב.
שאלות ותשובות
? למה תוכנית מחיר למשתכן הקטינה את הביקוש בשוק החופשי?
זכאים רבים יצאו מהשוק בזמן שהמתינו להגרלה או לדירה שזכו בה. מי שמחכה לדירה מוזלת כבר לא מחפש לקנות בשוק הרגיל.
? איך אי ודאות משפיעה על החלטות של קונים?
כשלא ברור לאן המחירים הולכים, יותר אנשים דוחים את ההחלטה לקנות. מוכרי יד שנייה נתקעים עם הדירות, והשוק נכנס לקיפאון.
? מה עושים הקבלנים כשהביקוש יורד?
הם מורידים הילוך, בונים פחות ומאטים את קצב הבנייה בפרויקטים קיימים. לכן ירידה בביקוש לא בהכרח מובילה לירידת מחירים, כי גם ההיצע קטן.
? מה קרה בשוק כשהציבור המתין למע"מ אפס?
רבים מרוכשי הדירה הראשונה עצרו כדי לחכות להטבה, והיקף העסקאות ירד בחדות. ההטבה בסוף לא יצאה לפועל, והמחירים חזרו לעלות.
? מי מיתנו את הירידה בעסקאות באותה תקופה?
משקיעים ומשפרי דיור, שעסקאותיהם ירדו פחות מאשר של רוכשי דירה ראשונה. כך גדל משקלם היחסי מכלל העסקאות.
גם הנזילות חשובה: בתקופה של קיפאון, מכירה של דירה עשויה לקחת זמן רב יותר.
גם מצב השכונה משפיע: ביקוש יציב לשכירות מקטין את הסיכון לחודשים ריקים. משקיע שבוחן נכס יכול לבדוק כמה זמן לוקח להשכיר דירות דומות באזור, ומה רמת השכירות המקובלת בהן.
דוגמה: נניח שדירה בשווי 1.5 מיליון שקל מושכרת ב-4,500 שקל בחודש. השכירות השנתית היא 54 אלף שקל. אחרי הוצאות של 8,000 שקל, התשואה נטו היא כ-3.1%. המשקיע משווה אותה לחלופות בשוק ההון.
האם להחזיק דירה בתקופה של קיפאון?
זה תלוי בתשואה מהשכירות, במימון ובמטרות של המשקיע.
מה עלות החודשים בלי שוכר?
חודש אחד בלי שוכר מוריד כ-8% מהשכירות השנתית.
מה עושים בפועל
- לחשב את התשואה נטו מהשכירות
- להשוות את ההחזר החודשי לשכירות
- להשוות לחלופות השקעה
- להעריך את הזמן הנדרש למכירה
- לתכנן מרווח לחודשים בלי שוכר
להרחבה באתר: מה התשואה על דירה למגורים? · מחירי הדירות – לאן?
עדכון אוקטובר 2026: נכון ל-24.10.2026, ריבית בנק ישראל היא 3.25%. ההחלטה האחרונה התקבלה ב-21.10.2026, וההחלטה הבאה צפויה ב-23.11.2026. ריבית הפריים, שהיא ריבית בנק ישראל ועוד 1.5%, עומדת על 4.75%. נתוני ריבית שמופיעים בהמשך משקפים את מועד כתיבת המדריך. לחישוב: מחשבון מסלולי משכנתא.
היכנסו כאן למדריך המלא למשכנתא
רגע לפני שנכנסים למהלך רכישת דירה צריך בכלל לבדוק האם זה נכון לקנות דירה וזו ממש לא שאלה פשוטה, האפשרות האחרת – שכירת דירה במקרים רבים עדיפה מבחינה כלכלית. ועדיין קרוב ל-70% מבתי האב הם דירות בבעלות – המשפחות גרות בדירות שבבעלותן; בעולם אגב, מדובר על מספרים נמוכים בהרבה, בעולם המערבי, במקרה הטוב מדובר על שיעור בעלות של 50%. בארץ אוהבים לקנות דירות.
הטיעון הכלכלי המרכזי של אלו שמעדיפים רכישה על פני השכרה הוא שעדיף להוציא את הכסף השוטף על החזר משכנתא, במקום על שכירות. זה נשמע, על פניו נכון, אבל זה ממש לא מדויק, והנה דוגמה – נניח שזוג צעיר מעוניין לרכוש דירה ב-1.5 מיליון שקל – ההון העצמי מסתכם ב-750 אלף שקל, והמשכנתא הצפויה ל-25 שנה היא 750 אלף שקל. אם הזוג הזה ירכוש את הדירה הוא בעצם השתמש בהון שלו, והוא ישלם בכל חודש במשך 25 שנה סדר גודל של 3.6-4 אלף שקל. הזוג הזה ישלם על פי 25 שנה ריבית כוללת של כ-400 אלף שקל – זה מחיר הכסף, וזה מייקר את עלות הדירה.
מה עדיף – רכישה או השכרה – כלכלית אין תשובה מוחלטת!
מצד שני, הזוג הזה יכול לשכור את הדירה, ואז הוא ישלם בעבורה מדי חודש סדר גודל של 3.5-4 אלף שקל. אבל, במצב כזה, יש לזוג הון עצמי של 750 אלף שקל – כסף פנוי שמניב בממוצע חודשי סדר גודל (בהשקעה סולידית) של 0.5-1 אלף שקל. אז מה עדיף? לא ברור. בשני המצבים לזוג יש את הדירה שהם רוצים (מדובר באותה הדירה). במקרה הראשון, במשך 25 שנה הזוג משלם 3.6-4 אלף שקל; במקרה השני הזוג משלם נטו שכירות פחות הכנסה מתשואה על הון עצמי – 2.5-3 אלף שקל לאורך כל החיים. זה המבחן התזרימי (תזרימי המזומנים נטו של הזוג) – והוא לא מספק תשובה מוחלטת.
צריך כמובן גם להתייחס למבחן הנכסים – אם הזוג רוכש את הדירה, אחרי 25 שנה ותשלום של 3.6-4 אלף שקל בחודש, הדירה ברשותו ללא הלוואות. נניח, רק לצורך הדוגמה שהדירה שמרה על ערכה הריאלי – 1.5 מיליון שקל,.במקרה של שכירות, אחרי 25 שנה, הזוג חסך לעומת המקרה הראשון את ההון העצמי שלו שהניב תשואה אך מצד שני שולמה שכירות. השוכרים בעצם חוסכים כ-1 אלף שקל (בערך) לעומת הרוכשים (זה נע בין 1 ל-1.5 אלף שקל), והחיסכון הזה בהינתן התקופה – 25 שנה ובהינתן תשואה סולידית) עשוי להגיע לסדר גודל של 500-600 אלף שקל. בנוסף יש לזוג את ההון המקורי (בערך ריאלי) – 750 אלף שקל, כלומר בסה"כ יש לו נכסים בסך 1.3 מיליון שקל – וזה חישוב גס, זה בקלות יכול להיות 1.2 ובקלות גם יכול להיות 1.5 מיליון שקל – ערך הנכסים בדוגמה הזו אמנם גבוה יותר אם רוכשים דירה.אבל, מהדוגמה ניתן להבין שכלכלית התשובה ממש לא מוחלטת, היא תלויה בהון העצמי של בני הזוג; היא תלויה בגובה המשכנתא; היא תלויה בריבית על המשכנתא; היא תלויה בריבית על הפיקדונות; בדמי השכירות, בציפיות לגבי מחירי הדירות, בציפיות הכלליות בכלל – מדד המחירים, התשואה על השקעות ועוד. מעבר לכך – חשוב להדגיש כי ברכישת דירה יש מס רכישה, לפעמים יש גם הוצאות נוספות – שיפוץ, עורך דין ועוד. הוצאות אלו גם אם קיימות בשכירת דירה הן נמוכות משמעותית לעומת ברכישת דירה.
אם מחירי הדירות ימשיכו לעלות בקצב של 3%-4% – אז עדיף לקנות
שאלות ותשובות
? מה השיקולים בקנייה?
יציבות, חיסכון לטווח ארוך ושליטה בנכס. אבל זה דורש הון.
? מה השיקולים בשכירות?
גמישות ופחות התחייבות. אבל אין בניית הון.
? האם יש תשובה נכונה?
לא, זה תלוי במצב האישי, בשוק ובתוכניות. כדאי לחשב.
? מה עושים עם ההון העצמי אם שוכרים?
מי ששוכר יכול להשקיע את ההון שהיה הולך לדירה, ובכך לבנות נכסים בדרך אחרת. ההשוואה ההוגנת כוללת את התשואה הזו.
? מה המבחן התזרימי?
השוואה בין ההחזר החודשי לבין שכירות פחות התשואה על ההון העצמי. לפי המדריך, הוא לא נותן תשובה מוחלטת.
? למה השוק מתאזן בין קנייה לשכירות?
כי אם אחת האפשרויות משתלמת, כולם יבחרו בה והמחיר יעלה. כך נוצר שיווי משקל.
מה קורה אם קצב עליית מחירי הדירות יישמר גם בשנים האחרונות – ב-20 השנה האחרונות מחירי הדירות עלו ב=3%-4%. איך נראות אז שתי החלופות – הנה המבחן – את שתי החלופות – לשכור או לקנות דירה. הבחינה היתה לרכישת דירה בת 4 חדרים בעזרת משכנתא לתקופה של 22 שנים (תקופת המשכנתא הממוצעת) לעומת שכירת דירת 4 חדרים באותו האזור. השקעת ההון הראשוני שהופנתה לרכישת הדירה תשוקע באפיק סולידי.
רכישת דירה – ההון הראשוני קרוב ל-600 אלף שקל, משכנתא של כ-1.4 מיליון שקל ורכישת דירה בסך של 2 מיליון שקל. החזר המשכנתא מסתכם בכ-7.5 אלף שקל, והעלות הכוללת (כולל מימון) של רכישת הדירה – 2.6 מיליון שקל.
לפי נתוני הלמ"ס מחירי הדירות עלו ב-3%-4% בשנה והמשמעות שערך הדירה בעוד 22 שנה יהיה 3.8 מיליון שקל (לפחות). הרווח מסתכם ב-1.2 מיליון שקל – מעל 40%.
שכירות לטווח ארוך – עלות השכירות הממוצעת של עומדת על 4.4 אלף שקל (בגוש דן ל-4 חדרים). עלות זו צפויה לגדול, והנעלם הגדול בכמה? העלייה אמורה להיות לפחות בקצב של מחירי הדירות, כך שלאחר 22 שנות שכירות, ההוצאה הכוללת מסתכמת ב-1.4 מיליון שקל.
את ההון הראשוני שבאלטרנטיבה הראשונה (רכישת דירה) נניח שכאשר שוכרים דירה, משקיעים בתוכנית חיסכון סולידית. בהנחה של ריבית של 4% בשנה, יהיו לנו בסוף התקופה סדר גודל של 1.4 מיליון שקל. רווח של 100 אלף שקל לעומת רווח של 1.2 מיליון שקל בעת רכישת דירה.
כך או כך, כאן תמצאו בדיקה שנעשתה בכלל פיננסים – מאז עבר זמן, אבל העקרונות והחישובים לא משנים לגמרי את התמונה ומעבר לכך מעידים שמדובר בחלופות כלכליות קרובות. כאן, תמצאו מדריכים לרכישת דירה ולקיחת משכנתא, וכאן תמצאו מדריך להשכרת דירה
לרכוש או לשכור –שיקולים נוספים
על כל פנים ובהמשך לחישוב בדוגמה, לאורך זמן, יש קרבה בין התוצאות – כלומר, רכישת דירה אמורה להיות מבחינה כלכלית קרובה להשכרת דירה. תחשבו על זה – אם נניח שרכישת דירה עדיפה, כולם ירכשו דירה ואז המחירים יעלו ואז זה כבר לא יהיה עדיף; אם השכרה עדיפה, כולם ישכרו דירות, מחירי השכירות יעלו ואז זה כבר לא יהיה אטרקטיבי. במילים אחרות, כוחות השוק מסדרות את שוק הדירות למגורים, כך שיהיה סוג של שיווי משקל בין רכישה להשכרה. אבל, היו תקופות ארוכות בהיסטוריה המקומית שהיתה עדיפות לצד אחד של המשוואה (בשנות ה-90' היתה עדיפות ברורה לשכירות). כך או אחרת, צריך גם לזכור שברכישת דירה יש עלויות נוספות (על כך במדריך – המחיר האמיתי של הדירה) וגם בשכירת דירה יש עלויות נוספות שכן נדיר למצוא דירה להשכרה לטווח ארוך מאוד. בדרך כלל השוכרים עוברים דירה אחת לכמה שנים ואז יש עלויות מעבר (הובלה זמן, ויתור על ימי עבודה ועוד).
אבל, ההחלטה אם לרכוש דירה או לשכור דירה היא לא ממש כלכלית. דירה זו תחושת ביטחון. הכסף מושקע בדירה ולא בנכסים שיכולים להתאייד, זה בטוח, מחירי הדירות על פני זמן היו במגמת עלייה. מי שהעדיף בשנים האחרונות לשכור ולא לרכוש ראה איך חלום הדירה הולך ונעלם – המחירים זינקו לשמיים והוא (ויש רבים כאלו) אכל את הלב. וזה לא רק זה – הצד השני של המשוואה הוא לפעמים בעייתי – שכירות זה עניין שנתפס ארעי, אין שכירות ל20 שנה, יש בדרך כלל שכירות לשנה אולי (בהתחשב באופציה להארכה) לשנתיים. יש גם מקרים של מספר שנים, אבל השוכרים תמיד בלחץ – האם המשכיר ישכיר בשנה הבאה? האם המחיר יעלה? ואם נעבור אז לאן? לשכונה או מחוץ לה? לדירה גדולה יותר? ומה עם הילדים (וזה השיקול המרכזי!) – הם יעברו בית ספר, אחרי שרק לפני שלוש שנים הם עברו גן בגלל מעבר דירה? יש אמנם גם יתרון בשכירות – היכולת לעבור מהר ממקום למקום, אבל בשקלול כל הגורמים מגיעים למסקנה ברורה – הישראלים מעדיפים לקנות!
מדריך מורחב: לקנות או לשכור – חישוב שנה ראשונה
ההשוואה בין קנייה לשכירות צריכה לכלול את כל העלויות בשני הצדדים. בצד הקנייה: ריבית על המשכנתא, אחזקה, ביטוחים ועלויות עסקה. בצד השכירות: שכר הדירה מול התשואה האפשרית על ההון העצמי שלא הושקע בדירה. החזר הקרן במשכנתא אינו הוצאה, אלא חיסכון.
דוגמה להמחשה בלבד: נניח דירה ב-2,000,000 ש"ח, עם הון עצמי של 500,000 ש"ח ומשכנתא של 1,500,000 ש"ח בריבית של 4.5%. הריבית בשנה הראשונה תהיה בערך 67,500 ש"ח. נניח גם תשואה חלופית של 4% על ההון העצמי, כלומר 20,000 ש"ח. מנגד, שכירות של דירה דומה ב-6,000 ש"ח בחודש עולה 72,000 ש"ח בשנה. בדוגמה הזו השכירות זולה יותר בשנה הראשונה, אבל התמונה משתנה עם עליית ערך הדירה וירידת יתרת המשכנתא. לחישוב היעזרו במחשבון שכירות לעומת רכישה.
למה הקרן לא נחשבת הוצאה?
כי היא מגדילה את ההון שלכם בדירה. רק הריבית והעלויות הנלוות הן הוצאה.
מה משנה את ההכרעה?
קצב עליית מחירי הדירות, הריבית, שכר הדירה ומשך הזמן שבו תגורו בדירה.
האם יש תשובה אחת נכונה?
לא. ההחלטה תלויה בנתונים האישיים, ביציבות התעסוקתית ובהעדפה לביטחון או לגמישות.
אחרי כמה שנים קנייה נעשית משתלמת יותר?
זה תלוי בעליית הערך, בריבית ובשכר הדירה. ככל שגרים בדירה יותר זמן, העלויות החד-פעמיות של הקנייה מתפזרות.
בשורה התחתונה: ההשוואה בין קנייה לשכירות היא חשבון ארוך טווח. כדאי לבחון כמה תרחישים ולא להסתמך על שנה אחת בלבד.
עדכונים: 24.10.2026 – נוספה פסקת עדכון (ריבית בנק ישראל ופריים), ונוסף קישור למחשבון. נוסף פרק מורחב עם הסברים, דוגמאות מספריות ושאלות ותשובות.
כלל האצבע של כשליש מההכנסה להחזר עדיין משמש לתכנון; תקרת בנק ישראל להחזר דיור היא 50%. 26.4%, מעל 10% ב-50% החזר, ומתחת ל-5% ב-LTV מעל 60%. משכנתא ממוצעת כ-1.05–1.1 מיליון, דירה ממוצעת כ-2.4 מיליון. מימון: 75/70/50. כעת בנק ישראל 3.25%, פריים 4.75%. מאז 2022 משווים אישור עקרוני בשלושה סלים אחידים וסל מותאם. אפשר לחשב במחשבון המשכנתא ולהרחיב במדריך המשכנתא.
כמה מההכנסה של משקי הבית משולמת על המשכנתא? יש את הרצוי ויש את המצוי. הרצוי כמובן שהנתח הזה יהיה כמה שיותר נמוך, כאשר לרוב עד 30% זה בגדר הסביר, תלוי כמובן בפרמטרים אחרים – היקף השכר הפנוי, ההוצאות השוטפות ועוד. עם זאת, המצוי בכתבה הוא מעל שליש.
** למחשבון מסלולי משכנתא הכנס לכאן
למעשה, כלל אצבע בעת לקיחת משכנתא הוא שההחזר החודשי יעמוד על שליש מההכנסה. תקרת בנק ישראל להחזר דיור היא 50% מההכנסה. מימון: דירה יחידה 75%, משפרי דיור 70%, משקיעים 50%. מאז 2022 משווים אישור עקרוני בשלושה סלים אחידים וסל מותאם. כעת בנק ישראל 3.25%, פריים 4.75%. זה כמובן רק כלל אצבע וזה תלוי כאמור בהכנסה האבסולוטית של משק הבית, ההכנסה הפנויה וגורמים נוספים. אבל, מעבר לבדיקה הזו בעת לקיחת משכנתא, בנק ישראל שמסתמך על נתוני הבנקים למשכנתאות בודק את הנתון הזה באופן שוטף, ומנתונים של החודשים האחרונים וגם של השנים האחרונות עולה כי ממוצע החזר המשכנתא החודשי מסך הכנסות משק בית עומד על 26.4%. יחד עם זאת, ישנם משקי בית לא מעטים, על פי ההערכות מעל 10% שתשלומי המשכנתא החודשיים מהווים מעל 50% מהכנסתם, וישנו שיעור נמוך של מתחת ל-5% של לווים שהיקף המשכנתא שלהם עולה על 60% מערך הדירה.
המשכנתא הממוצעת במשק מסתכמת כיום סביב 1.05–1.1 מיליון שקל. ההחזר הממוצע 2,500-2.900 שקל. דירה ממוצעת כ-2.4 מיליון.
תמהיל משכנתא – למה זה חשוב? מהם המסלולים הכדאיים? ומה הריבית בכל מסלול?
משכנתא – מה הבנק בודק? ומה זה אישור עקרוני?
עוד בנושא: הבנק מסרב לתת לכם משכנתא? ההון העצמי לא מספיק? -המדריך המלא למשכנתא חוץ בנקאית, משכנתא לרווקים – איך לוקחים משכנתא? האם יש הטבות? איך הבנקים מתייחסים לרווקים?, רכישת דירה מקבלן – כל השלבים, כל היתרונות (והחסרונות), כל מה שצריך לדעת!.
איך משפחה בודקת אם ההחזר שלה סביר
יחס ההחזר הוא החלק מההכנסה הפנויה שהולך להחזר המשכנתא. יחס גבוה משאיר מעט כסף להוצאות אחרות ולחיסכון, ומגביר את הסיכון במקרה של שינוי בהכנסה. לכן משפחה שבודקת את המצב שלה צריכה לחשב את היחס, ולא להסתפק בשאלה אם הבנק אישר.
שאלות ותשובות
? כמה מההכנסה נחשב סביר?
מקובל שלא לעבור שליש מההכנסה הפנויה. בנק ישראל מגביל את היחס.
? מה קורה כשהיחס גבוה?
יש פחות מרווח להוצאות אחרות ולחיסכון. סיכון גבוה במשבר.
? איך מקטינים?
הון עצמי גבוה יותר, תקופה ארוכה או מחיר נמוך יותר. כל אחד משפיע.
? מה הסיכון כשההחזר מתקרב לתקרה?
כל עלייה בריבית או ירידה בהכנסה עלולה לגרום לקושי בתשלום. מרווח ביטחון מגן מפני הפתעות.
? מה ממוצע ההחזר מההכנסה לפי המדריך?
לפי הנתונים שבמדריך, החזר המשכנתא הממוצע הוא כרבע מהכנסות משק הבית. יש משקי בית שמשלמים הרבה יותר.
? מה תקרת בנק ישראל להחזר?
לפי המדריך, התקרה היא מחצית מההכנסה. מעבר לה הבנק לא יאשר.
הבנק מאשר לפי תקרות, אבל התקרה אינה המלצה. משפחה עם הוצאות גבוהות על ילדים או על בריאות עשויה להרגיש לחץ גם ביחס שהבנק מאשר. בדיקה של התקציב החודשי המלא עוזרת להבין אם ההחזר סביר. חשוב לכלול בחישוב גם הוצאות שאינן חודשיות, כמו ביטוחים שנתיים וארנונה, כדי לקבל תמונה מלאה.
דוגמה: נניח שמשפחה עם הכנסה פנויה של 18,000 שקל משלמת 6,500 שקל משכנתא, יחס של כ-36%. אחרי ההוצאות הקבועות נשארים לה 2,000 שקל בחודש לחיסכון. אם ההחזר יעלה ב-500 שקל, החיסכון יקטן לרבע. הנתונים בדוגמה הם השערה.
מה זו הכנסה פנויה?
ההכנסה נטו אחרי מסים וניכויי חובה.
האם הבנק מאשר יחס גבוה?
יש תקרה של בנק ישראל, אבל הבנקים מתחשבים גם בפרמטרים נוספים.
מה עושים כשהיחס גבוה?
בודקים אפשרות להאריך תקופה, למחזר או לצמצם הוצאות.
צעדים מעשיים – כמה מההכנסה של משקי הבית משולמת על משכנתא
- לחשב את ההכנסה הפנויה של המשפחה.
- לחלק את ההחזר החודשי בהכנסה הפנויה.
- לבדוק כמה נשאר אחרי ההוצאות הקבועות.
- לשקול מיחזור אם היחס גבוה מדי.
קריאה נוספת: בדיקת רגישות להחזר המשכנתא
מדד משכן הוא מדד המתפרסם מדי חודש על ידי כלכלני בנק הפועלים.
המדד מציג תמונה של כושר הקנייה (affordability) של רוכשי הדירות. עלייה במדד מציינת שיפור במצבם של רוכשי הדירות וירידה מציינת הרעה במצבם.
מדד משכן מבטא את מצב רוכשי הדירות, משמ את היכולת הכלכלית של הלקוח לעמוד בהחזרים החודשיים של הלוואות המשכנתא. המדד משקלל ארבעה פרמטרים עיקריים – מחירי הדירות, שכר ממוצע, ריבית על הלוואות המשכנתא ושיעור האבטלה.
כל שמחייר הדירות עולים, כך כמובן מצב רוכשי הדירות מורע
ככל שהשכר עולה כך מצב הרוכשים משתפר
ככל שהריבית עולה – המצב מורע
וככל ששיעור האבטלה עולה – המצב מורע.
הנה הפרסומים החודשיים של בנק הפועלים על השינוי במדד משכן
עדכון המדד ביולי 2011:
בנק משכן, בנק המשכנתאות מקבוצת בנק הפועלים מפרסם היום את מדד משכן לחודש יולי 2011. מדד משכן מבטא את מצב רוכשי הדירות. המדד שמתבסס על מחירי הדירות, ההכנסה של משקי הבית ושיעור האבטלה מבטא הרעה במצבם של רוכשי הדירות בתקופה זו. ביולי 2011 נרשמה ירידה של 0.3% במדד לרמה של 125.2 נקודות. הירידה במדד מבטאת להערכת בנק משכן הרעה לאור המשך עליית מחירי הדירות בארץ. מבנק משכן נמסר שעל פי מדד מחירי הדירות של הלשכה המרכזית לסטטיסטיקה (הלמ"ס) המבוסס על סקר מחירי דירות ובשנה האחרונה הן עלו בשיעור נומינלי של 12.5% ושיעור ריאלי של 8%.
מדד משכן הגיע ביולי 2008 לשיא של 171 נקודות ומאז ירד ב-26.8% . להערכת כלכלני בנק הפועלים, "עליית מחירי הדירות הייתה הגורם העיקרי שהרע את מצב רוכשי הדירות בחודש החולף. שיעור האבטלה, שירד לשפל של5.5% ועלייה בשכר הממוצע מיתנו את ירידת המדד", עם זאת, מויפים כלכלני בנק הפועלים – "שוק הדיור נמצא בעמדת המתנה – ניכרת ירידה במספר העסקאות והיצע הדירות הלא מכורות עלה".
לעדכונים נוספים: אתר בנק הפועלים