





שאלות ותשובות
? למה בכלל עולה הרעיון להפוך משרדים ישנים לדירות?
לפי המדריך, מחיר המשרדים בתל אביב נמוך בהרבה ממחיר הדירות, ויש משרדים ישנים רבים שכבר אין בהם צורך. הסבה שלהם יכולה להוסיף הרבה יחידות דיור. הרעיון נדון כבר זמן רב, אבל מתעכב.
? למה קשה לארגן את בעלי הנכסים בבניין משרדים?
בבניין יש לעתים בעלים רבים, חלקם תושבי חוץ וחלקם מבוגרים, וצריך לשכנע את כולם. בעלים שמשתמשים במשרד בעצמם יצטרכו לשכור מקום חלופי ולשלם שכירות. לא בטוח שהם ירצו בכך, גם אם הנכס יושבח.
? מה האינטרס של העירייה בנושא?
הארנונה על משרדים גבוהה יותר מאשר על מגורים, ולכן לעירייה יש פחות מוטיבציה להסבה. המדריך מעריך שככל שמחירי הדירות עולים, ייתכן שיימצא מנגנון לפצות גם אותה. בינתיים זה אחד החסמים.
? אילו עבודות נדרשות בהסבה עצמה?
צריך לבצע שינויים פנימיים, להתקין צנרת וחדרי שירותים בכל דירה, ולשפץ את המבנה כולו. זו לא אותה בנייה כמו בבניין מגורים, וזה דורש השקעה גדולה. מעט גופים צברו מומחיות בתחום.
? מה הבעיה המשפטית בהסבה?
הבעלות צריכה לעבור מכמה בעלים, פרטיים או חברות, למאות דיירים. זה תהליך מורכב שדורש רישום מחדש והסכמות רבות. לכן גם כשיש כדאיות כלכלית, הביצוע איטי.
עוד בנושא מדריכי דירה ומשכנתא
למה לא הופכים בנייני משרדים ישנים לבנייני מגורים? המחיר של משרדים ברחבי תל אביב הוא שליש לעומת מחירי הדירות, ויש כמות גדולה של משרדים ישנים שכבר לא נדרשת על רקע הבנייה הגדולה של משרדים בעיר ובמרכז בכלל. אז למה לא הופכים את המשרדים האלו לדירות? ככה אפשדר לאכלס רבבות רבים, כה אפשר לפתור חלק גדול מבעיית הדיור.
ובכן, זה על הפרק כבר תקופה מאוד ארוכה, אבל איכשהו כל פעם מחדש יש עיכובים שונים. נראה שבסופו של דבר, הפתרון הזה יחלחל לשטח, אבל זה ייקח זמן. הנה הסיבות שכנראה מונעות את ההתקדמות –
- הבניינים האלו תפוסים על ידי שורה של בעלים. צריך לשכנע אותם להסכים למהלך הזה, וזה כמובן לא פשוט. חלקם תושבים זרים, חלקם תושבים מבוגרים. זה עניין מורכב ומסובך.
- תהליך העברת המשרדים הקיימים למקום אחר, הוא יקר – גם ההעברה עצמה. גם העלות של השכרת מקום חלופי, גם (כנראה) הפיצוי בגין המעבר. לשוכרים העובדים
- מעבר לכך, הבעלים של המשרדים שמשתמש במקום, ייצטרך לשלם דמי שכירות במקום חדש. במקום הקיים הוא הבעלים ואין לו הוצאות שכירות, ולא בטוח שיש לו אינטרס לעבור מקום ולשלם יותר, גם אם יש השבחה על הנכס
- בעיה נוספת היא העירייה – האינטרס של העירייה שיהיו יותר משרדים ופחות בנייני מגורים. הארנונה גבוהה יותר בבנייני משרדים. לכן, המוטיבציה שלה לשנות את המשרדים לדירות לא גבוהה, לפחות בינתיים, אם כי ככל שמחירי הדירות עולים כך ההשבחה כולה עולה, וייתכן שיימצע מנגנון ל"פצות" גם את העירייה.
- הסבת הבניין למגורים – לא טריוויאלי. זו לא אותה בנייה, וזה דורש השקעה מאוד גדולה- שינויים פנימיים, הכנסת אינסטלציות וחדרי שירותים בכל דירה; הוצאות שיפוצים ועוד.
ובכלל, יש עניינים משפטיים סבוכים – הבעלות על הנכס צריכה לעבור למאות של דיירים מכמה בעלי בית/ פרטיים/ חברות. כמו כן, אין הרבה גופים שהתעסקו בשיפוף והסבה של בניין משרדים לבניין מגורים, ויש כאן צורך במומחיות.
ובכל זאת – בהינתן שהיחס במחירים הוא כל כך גבוהה, זה יקרה.
מדריך הסבת בנייני משרדים לבנייני מגורים
לואיס רניירי הוא האיש שהמציא את אג"ח המשכנתאיות. הוא לרגע לא חשב שהן יהיו אלה שיגרמו למשבר הפיננסי הגדול ב-2008, אבל הוא מכא על חטא. "אני לעולם – אבל לעולם, לא אצליח להתגבר על הצלקת הזאת שאני נושא בגלל מה שקרה עם משהו שאני יצרתי", הוא אומר בראיון לוול-סטריט ג'ורנל. "זה גרם כל-כך הרבה נזק לכל-כך הרבה אנשים".
רניירי במבט של עשר שנים אחרי המשבר מסביר בראיון כי אמצעי הבטיחות פשוט נעלמו – "אמצעי הביטחון התפוגגו כאילו לא היו קיימים מעולם. חברות הדירוג היו אמצעי ביטחון. אנחנו הכנסנו אותן לעסקים. הן היו חלק מהצעת החוק. הבעיה הייתה שמנפיקות הני"ע שילמו לחברות הדירוג כדי שידרגו את הני"ע שלהן, וכתוצאה מכך נוצר לחץ לנפח את הדירוגים. עשר שנים לאחר הקריסה, נותר המודל העסקי הזה של התעשייה ללא שינוי".
עוד מספר רניירי בראיון כי כמה חודשים לפני המשבר התוודה בפני ידיד – מארק גולדהאבר, כי הוא אינו מבין את הסיכונים הכרוכים במוצר החדש של הני"ע מגובי משכנתאות – CDO, למרות שהוא ניסה יום שלם להבין את המוצר – גולדהאבר הגיב מיד – "אם אתה לא מבין זה סימן גרוע".
הבעיה שהמודל של חברות הדירוג לא השתנה בהרבה – הרחבה כאן
פי 15 בשלושה חודשים
חברת הקנאביס – טילריי זינקה בוול-סטריט לשווי של 20 מיליארד דולר, למרות שהיא מוכרת בפחות מ-10 מיליון ברבעון ומפסידה 7 מיליון
לפני שלושה חודשים היא השלימה הנפקה בוול-סטריט, וגייסה 153 מיליון דולר לפי שווי של כ-1.4 מיליארד דולר. זה היה הרבה מעבר להערכות המוקדמות; זה נראה כמו שיא ההייפ בתחום הקנאביס, אבל זו היתה רק ההתחלה של טילריי הקנדית (TLRY ) שמתמחה בייצור קנאביס.
החברה הזו שנחשבת לאחת מהגדולות בעולם בתחום הקנאביס עם 240 עובדים והכנסות של פחות מ-10 מיליון דולר ברבעון, רכבה על הגל והפכה לספקית של קנאביס רפואי בכל העולם, במקביל להרחבת השימוש במדינות רבות.
עוד בנושא הרהורי בורסה
לפני כשנה בערך, על רקע הפיכת הקאנביס למאושר ביותר ויותר מדינות בארה"ב, הרחיבה טילריי את פעילותה כשהיקף המכירות שלה הסתכם אז בכ-4-5 מיליון דולר ברבעון, ובשורה התחתונה היא הפסידה מעל 2 מיליון דולר.
אז יש פוטנציאל, רק שבינתיים יש הפסדים והכסף "נשרף", ואז הגיעה ההנפקה. הצלחת ההנפקה היא אירוע מכונן – יש כסף, וכסף זה ביטחון. מאז ההנפקה מנכ"ל החברה מפזר הערכות בומבסטיות, ולצד, דיווחים על שיתופי פעולה, ושיפור בשורה העליונה, המניה לא מפסיקה לעלות.
אתמול על רקע אישור שקיבלה לייבא קנאביס לקליפורניה למטרות מחקר רפואי, ובמקביל לראיון אופטימי שנתן מנכ"ל החברה, זינקה המניה ב-40%, כשבשיא היומי זינקה ל-300 דולר – שווי של 28 מיליארד דולר. בסוף היום סגרה המניה על 214 דולר – שווי שוק מכובד מאוד של 20 מיליארד דולר – כמעט פי 15 מאז ההנפקה.
האם זה שווי ריאלי? החברות הקנדיות מקבלות גושפנקא מהממשל הקנדי – יש להם אישורים ליצוא קנאביס, יש שימוש רחב בקנדה בקנאביס רפואי ובקרוב (עוד שלושה שבועות) יורחב גם השימוש בכלל ("לצורכי פנאי").
התמיכה הממשלתית הזו, לצד פיתוח של יכולות בשנים האחרונות, מציבים את קנדה בחזית תעשיית הקנאביס, ועדיין – השווי הזה לא ריאלי. גם אם הקנאביס יהיה אחת מהמהפכות הגדולות בעולם, למרות שממש לא ברור מה ההבדל בין גידול קנאביס לגידול מלפפונים, הרי שכמו בכל מהפכה – היא שואבת הרבה שחקניות חדשות. שוק חדש עם שחקניות חדשות שנלחמות על נתח שוק, מתאזן בסופו של דבר להיות שוק נורמלי עם מרווחים נורמליים. אז מה הרווחים הנורמליים בקנאביס? כנראה לא כמו במלפפונים, בכל זאת יש חשיבות לתנאי הגידול (מזג אוויר, שטח הגידול, ועוד), ועדיין לפחות בגידול ובייצור אין כאן, חסמי כניסה שיגרמו לרווחיות גבוהה.
השאלה היא מה עושים עם הקנאביס? שמנים, תרופות, משחות ועוד. זה כבר דורש מחקר ופיתוח, וגם אם נניח שזה לא סתם ערבוב של קנאביס עם צמחים ותכשירים אחרים, הרי שגם כאן תהיה תחרות, וגם כאן – חסמי הכניסה הנמוכים יגרמו לכך שתהיה הצפה – הצפה של שמנים מבוססי קנאביס, הצפה של קנאביס רפואי ועוד.
התחרות הזו תפגע ברווחים, ועדיין לראשונות יהיה יתרון. האם הראשוניות של טילריי מצדיקה שווי של 20 מיליארד דולר? כדי להצדיק שווי כזה, טילריי צריכה למכור במיליארדים רבים. היא לא בכיוון. אז נכון, שמה שחשוב זה העתיד, ואפילו העתיד הלא קרוב – מה יקרה בטילריי עוד 3 שנים ועוד 5 שנים? אבל, בדיוק כאן נמצאת הבעיה – בשוק חדש עם אי וודאות מאוד גדולה, אף אחד לא יודע להעריך מה יהיה עוד 3 שנים. כל מספר זוכה – גם המספר שזרק המנכ"ל של טילריי שמעריך שיהיו בשוק חברות של מאה מיליארד דולר.
המקרה של טילריי הוא חריג מאוד. אין חברות שהגיעו לשווי של 20 מיליארד דולר, עם תוצאות זניחות, ועם אי וודאות גדולה על השוק וכיוונו. אבל יש בו כמה תובנות חשובות, העיקרית – כאשר מדובר בטרנדים, המציאות עולה על כל דמיון. מי שבוחן השקעות רק לפי נתונים פנדמנטליים, מפספס את הטרנדים האלו. אז אולי הוא גם מפספס את הירידות, אבל אי אפשר להתעלם מהעובדה שטילריי זינקה פי 15 בשלושה חודשים.
ההכנסות גדלו – וגם ההפסדים
חברות חלום וטילריי היא חברת חלום לא אמורות בשלב החלום להרוויח. ההיפך – ככל שהן מוכרות יותר הן מפסידות יותר. למשקיעים לא חשוב, בשלב זה, מה קורה בשורה התחתונה, הם רוצים לראות שוק צומח. ההנחה שלהם היא שבשלב הזה, הכספים זורמים לתפיסת נתח שוק, ולכן כל עוד יש באמת גידול מרשים בהכנסות, הם לא מודאגים.
טילריי פרסמה בחודש שעבר את הדוח הראשון שלה כחברה ציבורית. הפתעות גדולות לא היו שם. במחתית הראשונה של השנה המכירות הסתכמו ב-17.6 מיליון דולר לעומת 10 מיליון דולר במחצית הראשונה של 2017. צמיחה של 75% במכירות.
הרווחיות הגולמית, כך ניתן להתרשם מהדוחות הנוכחיים וגם מדוחות עבר, היא בין 40% ל-50%. הרווחיות הזו מבטאת בעצם את ההפרש בין המכירות של הקנאביס והתוצרים שלו, לעלויות הגידול השוטפות. זו רווחיות אמנם לא נמוכה, אבל לא גבוהה כפי שניתן היה לצפות ממכירה של מוצר ייחודי. ומכאן, שבשלב הזה, המוצרים שטילריי מוכרת הם "הרגילים" – הקנאביס הפופולארי. אולי (ורק אולי) כשהחברה תחל במכירות של המוצרים המתקדמים המבוססים על הקנאביס, הרווחיות תעלה. אחרת, אין כאן סיפור מעבר לחוות גידול (גדולה ככל שתהיה) של צמח הקנאביס.
השורה התפעולית במחצית הראשונה של 2018 היא הפסד של 15 מיליון דולר ובשורה התחתונה ההפסד מסתכם ב-18 מיליון דולר. עם זאת במחצית הראשונה יש הוצאה חד פעמית בגין הענקת אופציות למנהלים בסך של 5.6 מיליון דולר. אלמלא ההוצאה הזו החברה היתה מפסידה סדר גודל של 12 מיליון בשורה התחתונה.
התוצאות האלו מבטאות הרעה לעומת התקופה המקבילה ב-2017. אז ההפסד התפעולי הסתכם ב-2.7 מיליון דולר, וההפסד בשורה התחתונה ב-3.4 מיליון דולר.
המיזוג של מזרחי טפחות עם איגוד לא אושר בשם התחרת; אז למה דיסקונט כן יכול לרכוש את דקסיה? אין באמת סיבה לאיפה ואיפה. ברשות ההגבלים העסקיים הסבירו עם התנגדותם למיזוג בין מזרחי לאיגוד שמדובר במהלך אנטי תחרותי. בנק איגוד הוא בנק אמנם קטן (שישי בגודלו) אבל עם נוכחות בשוק הפרטי, וככזה יש לו יכולת להגברת התחרות. כן בטח, עד עכשיו לא קרה כלום, ומעכשיו הבנק הזה יהפוך להתחרות? אולי ההיפך – אולי דווקא מזרחי עם איגוד יתנו פייט אמיתי ללאומי ופועלים?
ואם כך, אז למה דקסיה הקטן יכול להתמזג בשקט וללא בעיות עם בנק דיסקונט. אהה, כן, בגלל שמדובר בבנק שעיקר פעילותו מול רשויות מקומיות – הוא הבנק של העיריות והרשויות, הוא מספק להם מימון. הוא כמעט לא פעיל בשוק הפרטי. אבל רגע, דווקא בגלל זה כדאי להשאיר אותו עצמאי – איחוד עם דיסקונט, משמע פחות תחרות על מימון לרשויות; מיזוג עם דיסקונט הוא ביטול האפשרות שדקסיה יפנה ויתרחב בתחומים אחרים כמו שהוא הצהיר על כך בתוכנית העסקית שלו.
ושימו לב לאבסורד – האוצר מעניק מתנה של 200 מיליון שקל לבנקי חדשים שייכנסו לארץ, ובאותה נשימה הוא מאפשר ביטול תחרות דרך סילוק דקסיה מהמשחק.
ומכאן שאחת משתיים – או שההחלטה על ביטול אפשרות המיזוג בין מזרחי לאיגוד היא שגויה, לא מקצועית, ואולי אפילו פופוליסטית; או שגם את מיזוג דיסקונט ודקסיה צריך לבטל.
ולשם התזכורת – קראו כאן את הסיבות להתנגדות רשות ההגבלים העסקיים בין מזרחי טפחות לאיגוד –
עוד בנושא הרהורי בורסה
"מערכת הבנקאות בישראל היא מערכת ריכוזית עם בעיות תחרותיות רבות, אחת מהן באה לידי ביטוי בחסמי כניסה גבוהים מאוד. מזה עשרות שנים לא קם אף בנק חדש במדינת ישראל, ומספר הבנקים רק הלך והצטמצם. כיום נותרו בישראל שש קבוצות בנקאיות שמספקות ללקוחות פרטיים שירותי עובר ושב ושירותים בנקאיים נלווים. בדיקת הרשות העלתה שהתמריצים של בנק אגוד והפעולות התחרותיות שלו שונים מאלו של חמש הקבוצות הבנקאיות האחרות".


"כתוצאה מהמיזוג, סביר כי האסטרטגיה הייחודית בה נוקט בנק אגוד, כבנק הקטן האחרון שנותר במערכת, שאינו בבעלות בנק אחר, תיעלם, והמחירים יעלו. לאף בנק אחר, כולל בנק מזרחי לאחר המיזוג, לא יהיה תמריץ להציע באופן כה מפורש ומובלט הצעת ערך כספית אטרקטיבית ללקוחות השוקלים לעבור בנק. ככל שבנק גדול יותר, הוא יהיה פחות מעוניין להציע הצעות דומות בשל חשש לפגיעה ברווחיו (קניבליזציה) ובשל חשש להתפתחות של תחרות מחירים שתחתוך מהרווחים העודפים במערכת. כתוצאה מעליית המחירים יפגעו הן לקוחות אגוד והן הלקוחות ביתר הבנקים, שלא יוכלו לעבור לבנק אגוד או לעשות שימוש בהצעת הערך שלו כדי לשפר את התנאים שלהם בבנק בו הם מנהלים את חשבון העו"ש.
"הגדלת בנק מזרחי, בדרך של מיזוג, לא רק שאינה צפויה לתרום לתחרות, אלא אף עשויה לקרב את מערכת התמריצים שלו לזו של הבנקים הגדולים ולהקטין את התמריץ שלו לנקוט בפעולות הפוגעות בשיווי המשקל בין הבנקים.
"בשוק מתן האשראי בענף היהלומים מדובר במיזוג בין שני המתחרים הגדולים ביותר בשוק בו פועלים רק עוד שני מתחרים נוספים. בדיקת הרשות העלתה כי אשראי הניתן בתעשיית היהלומים הוא מוצר מובחן, שהיקפו עומד על מיליארדי שקלים בשנה. פעילות בתחום זה דורשת התמחות וכן הפעלת סניף בנק במתחם הבורסה ליהלומים ברמת גן. גם בתחום זה, המיזוג מעלה חשש מפני הפעלת כוח שוק ועליית מחירי האשראי מצד הבנק הממוזג. חשש זה לא צפוי להיות מופג נוכח חסמי הכניסה הגבוהים לשוק הבנקאות בכלל, ונוכח מאפייניו של תחום האשראי לשוק היהלומים בפרט".
ובכן, איך הדברים האלו עומדים כעת במיזוג הצפוי בין דיסקונט לדקסיה? לא ברור.
נוחי דנקנר נכנס לכלא, למרות שיש לו נסיבות מקלות – האם התחשבו בהם במשפט המתוקשר שהיה לו?; האם הוא עבריין, פושע? האם היה אפשר להציל את דנקנר מעצמו?
וגם – מה הקשר בין הנפילה של נוחי לדוחות הכספיים של אי.די.בי? מי עוד אחראי בעקיפין לנפילה של נוחי? ואיך זה שהנפקת החברים לא עזרה
לנוחי דנקנר היו התכונות הנדרשות – התמדה ולהט. שתי התכונות האלו מבדילות בין רובנו לבין אלו שמצליחים באמת. התמדה בלבד לא תספיק לכם. היא תיקח אתכם גבוה, אבל לא לצמרת. להט בלבד גם לא מספיק, אתם תקפצו מאתגר לאתגר, ממשימה למשימה, בלי שתסיימו את המלאכה. אבל שניהם ביחד זה מתכון להפוך לסיפור הצלחה בקנה מידה גדול. בדוק. המחקרים מוכיחים זאת.
נוחי דנקנר בורך בשתי התכונות האלו, ויחד עם הייחוס המשפחתי, הנוכחות, והיכולת לקבל החלטות אמיצות (ומסוכנות), הוא זינק להיות הדמות הדומיננטית בשוק ההון המקומי.
הוא עמד בראש הקונצרן המוביל במשק – אי.די.בי; הוא שלט בחברות הגדולות במשק (שופרסל, סלקום, נכסים ובניין, נשר ועוד), החברות שלו בלטו במדדים המובילים בבורסה; החברות האלו היו המגייסות הגדולות בבורסה במשך שנים; הוא הוביל את המשחק, וכנראה בטעות הוא חשב שהוא גם קובע את כללי המשחק.
עוד בנושא הרהורי בורסה
הרצת מניות? לא; השפעה בדרכי תרמית – כן!
נוחי דנקנר הואשם בהרצת מניות אי.די.בי אחזקות לקראת הנפקה שהיתה בפברואר 2012, ובמונח המשפטי המדוייק יותר – בכוונה להשפיע על שער המניה בדרכי תרמית. הרצת מניות לא היתה כאן. כל טירון בשוק ההון יכול לקבוע זאת אחרי 5 דקות של התבוננות בנתונים – לא היתה פעולה מניפולטיבית של העלאת מחיר המניות במטרתה להכניס אנשים לניירות הערך האלו. אלא שכל טירון יכול גם לקבוע באופן ברור שהמסחר במניות אי.די.בי אחזקות לפני ההנפקה, היה מניפולטיבי. בשביל זה לא צריך 6 שנים של חקירה ודיונים. המחזורים והתנודות במניית אי.די.בי אחזקות בימים שלפני ההנפקה היו חריגים בצורה קיצונית – מישהו טיפל בנייר, מזכיר סוג של ויסות ומניעת ירידה במחיר המניה.
עם העובדות האלו הלכו למשפט, והשופט קבע – אשם! ושלח את דנקנר לשנתיים בכלא. דנקנר ערער ובית המשפט העליון זרק אותו מכל המדרגות ושלח אותו ל-3 שנים בכלא. השופטים אמרו את דברם, ובכל זאת יש לי תחושה אמביוולנטית עם ההחלטה הזו. לא בגלל שדנקנר לא אשם, לא בגלל שלא מגיע לו עונש. אלא בגלל שבזמן אמת, אף אחד משומרי הסף לא עצר אותו מלפגוע בעצמו.
נוחי הוא קורבן של השיטה, והשיטה פשטה את הרגל – הדוחות החשבונאיים שלפיהם מקבלים אשראי ולפיהם קובעים רואי החשבון אם לתת הערת עסק חי או לא, הם פרצה שקוראת לגנב.
רואי החשבון אמרו לנוחי בצורה ברורה – אם תגייס סכום שנדרש כדי שיהיה לך כסף לפרוע את התשלומים הקרובים, אזי לא נרשום הערת עסק חי בדוחות הכספיים. אם לא תגייס, נצטרך לרשום הערה. אזהרה כזו היא גזר דין מוות לחברה. האשראי שלה יועמד לפירעון, והאשראי שלה נמוך מערך הנכסים שלה.
האשמים הנוספים
דנקנר בלהט ובהתמדה, יצר כל חודש עסקה חדשה, מו"מ חדש, גיוס נוסף, אבל זה נהיה קשה מרבעון לרבעון, ואז הוא החליט על הנפקת החברים. הנפקה שבה השתתפו "חברים" של נוחי לצד הציבור ובה גויס 320 מיליון שקל – הסכום הזה עזר לדחות את הקץ, אבל לא יותר מזה.
לפני ההנפקה הגורלית הזו, אי.די.בי היתה "מת מהלך" וגם הגיוס הזה לא עזר לה – הגירעון הנכסי (שווי החברות בשוק בניכוי החובות) היה בין מינוס 1 מיליארד שקל למינוס 2 מיליארד שקל. 320 מיליון שקל, לא משנים את התמונה, הם רק מספקים למהמר עוד זמן סביב השולחן. אולי בינתיים, השוק יתאושש? אולי בינתיים איזה חברה בת תימכר – כלל ביטוח, שופרסל או אחרות. זה לא קרה.
דנקנר סולק מהשולחן עם חוב גדול. אבל למה היה צריך לתת לו זמן נוסף? למה חברה עם גירעון של קרוב ל-2 מיליארד שקל, מצליחה להמשיך לזכות באמון רואי החשבון שלה, ולמה הרגולטור לא אומר סטופ? זה הרי אבסורד לטעון שחברה עם גירעון של 2 מיליארד שקל, תשרוד כי יש לה את המזומנים הנדרשים לזמן הקרוב. זה לא אומר שזה לא אפשרי, אי.די.בי שלטה במספר חברות והיתה הערכה שמכירה של אחת מהחברות המרכזיות (בעיקר כלל ביטוח) תסדר את המספרים של הקבוצה. אבל זה בדיוק הימור, זו אופציה, אפילו אופציה בינארית – שחור או לבן, עם סיכויים גדולים לשחור. האם רואי חשבון יכול לחתום (לספק חוות דעת חלקה) על דוחות שהם בעצם סוג של אופציה. וכל זה שמלכתחילה אי.די.בי. היא פלטפורמה של ניהול השקעות ממונפות.
אז דנקנר אוטוטו בכלא, ושום דבר לא השתנה – השיטה החשבונאית היא קיבעון ומסגרות של כללים שנוצרו כדי שיהיה ניתן לעקוף אותם. חסר בהם גמישות מחשבתית ואחריות – רואה חשבון עם מחשבה עצמאית וכזה שנושא באחריות ולא מתחבא מאחורי כללים, לא היה חותם על הדוחות של אי.די.בי. החברה היתה אולי מתפרקת כמה רבעונים קודם, אבל אז דנקנר לא היה מובל לעבור על החוק.
דנקנר פשוט שיחק את המשחק – דרשו ממנו 300 מיליון שקל, הוא התאמץ, הוא לא ראה בעיניים, הוא פעל בפזיזות וכנראה בטיפשות, ועבר על החוק. אבל מה ציפיתם שהוא יעשה? הבנאדם מכוון מטרה – להציל את החברה, ומסתבר שמבחינתו, כל האמצעים היו כשרים. אבל, הדרך שבה התנהל המסחר בימים שלפני ההנפקה הגורלית, מעידים שתכנון או כוונה פלילית, לא היו כאן. אם הדברים היו נעשים עם כוונה, לא היו עושים את העסקאות בצורה שקופה, לעיני כל. אלא שזה לא עושה רושם על השופטים – עבירה לא חייבת תחכום ותכנון.
גם חוסר היכולת להצביע על נזק, לא עזר להגנה של דנקנר, וזה מעניין – אנחנו רגילים שכשיש עבירה יש את העבריין שמרוויח ויש את הנפגע שהפסיד. אבל מי בעצם נפגע במקרה הזה? בעלי המניות של אי.די.בי צריכים להגיד תודה לדנקנר שהצליח להחיות את החברה לעוד מספר חודשים. נכון, המניה המשיכה להתרסק, אבל אם לא היה גיוס, הסוף היה מהיר יותר.
דווקא נזקים היו במהלכים אחרים של דנקנר והם ממש לא הכניסו אותו לכלא. חלוקות דיבידנדים אסורות פגעו מאוד במחזיקי האג"ח (גילוי נאות – הייתי מעורב בחוות הדעת מצד התובעים נגד אי.די.בי) ולאחרונה נקבע קנס גדול ליישוב העניין.
אז נכון, דנקנר השפיע על מחיר המניה ופגע בתקינות המסחר ובאמון הציבור בשוק ההון ואי אפשר לגמד את העבירות האלו. אבל לא ברור אם יש ניזוקים וגם – אי אפשר להגיד שהוא גנב לכיסו; הוא ומשפחתו הרי השקיעו במניות החברה (בשער ההנפקה).
דנקנר היה עמוס בלהט. הלהט וההתמדה, כאמור הפכו אותו לסיפור הצלחה. כולם הסתכלו עליו, בחנו אותו, הריעו לו, נהנו מהפירורים שהוא השאיר להם; הוא לא יכל לקבל את הכישלון, הוא היה אובססיבי להציל את החברה שלו. הוא כנראה גם התנתק מהמציאות לזמן מה, ולא הבין שמדובר בקרב אבוד. הוא נלחם ממש עד הסוף, כאשר בכל רגע הוא פעל לממש נכסים, להשביח נכסים, לדחות את החובות, להרוויח זמן, ולהינצל.
הוא ניכשל בעסקים וזה קורה, הוא ניכשל מול החוק, וזה חבל. הוא משלם את המחיר. אבל, גם מערכות הפיקוח והבקרה צריכות לבדוק את עצמן – הן מתבססות על מנגנונים מתמטיים מקובעים וכללים קשיחים, בלי מחשבה עמוקה, בלי גמישות, וללא אחריות גדולה. הם מפתות את הגנב להיכנס לפרצה…
העדות החשובה שלא שמעתם במשפט של אי.די.בי
משרד האוצר ובנק ישראל נותנים מתנה לבנק החדש שיקום בארץ. לא שיש בנק כזה, אבל האוצר ייתן מענק של 200 מיליון שקל להקמת תשתית מיחשובית ומערכת שירות מתקדמת. באוצר מדגישים כי עשרות שנים לא קם בנק חדש בארץ, והמענק הזה יעורר את התחרות. אבל, לא נעים להגיד – זה שטויות. יש מספיק בנקים בארץ, הבעיה שאין תחרות בינהם. אחד נוסף שיהיה עציץ, ממש לא יפתח את השוק לתחרות. כדי שתהיה תחרות, הפיקוח על הבנקים צריך להפחית את העמלות ואת הריביות – למה המנהלים בבנקים צריכים להתחרות, אם הכל ידוע ונתון מראש?!. כל אחד מקבל את החלק שלו , עושה תשואה נאה, ובזה נגמר העניין. בפועל, הפיקוח על הבנקים מונע תחרות. הוא לא מאפשר לבנקים לעשות שימוש בהון, לקחת סיכונים, למכור בזול – הוא דואג ליציבות שלהם, והיציבות שלהם היא חוסר תחרות.
כן, אלו שני הכובעים של בנק ישראל; והאוצר?, גם אם הוא מנסה לייצר תחרות, זו ממש לא הדרך. יבוא מישהו, יקים בנק, יגיד תודה רבה, ולא יתחרה.
כך או כך, שר האוצר, משה כחלון, אמר על רקע ההחלטה: "בישראל לא קם בנק חדש מאז שנות ה-70 וכעת אנחנו פותחים לתחרות את ענף הבנקאות, תשתית מחשוב מתקדמת לבנקים היוותה חסם משמעותי לכניסת שחקנים חדשים לענף הבנקאות. זהו צעד משמעותי ליישום הרפורמה להגברת התחרות בענף הבנקאות. מהלך זה, ומהלכים נוספים שביצענו ונבצע, לצד העניין ההולך והגובר ברכישת חברות כרטיסי האשראי – יביאו לתחרות גדולה בענף הבנקאות שתיטיב עם האזרחים והמשק כולו".
עוד בנושא חדשות
כחלק מיישום החוק להגברת התחרות ולצמצום הריכוזיות בשוק הבנקאות בישראל, משרד האוצר פרסם את מסמך הכללים הסופי למתן מענק לעידוד הקמת לשכת שרות ומחשוב בנקאי אשר תשרת בנקים חדשים ואגודות פיקדון ואשראי. מהלך זה הוא חלק ממספר רב של צעדים להגברת התחרות אשר נקטו משרד האוצר ובנק ישראל בשנים האחרונות.
בישראל לא קם בנק חדש מאז שנות ה-70 של המאה הקודמת. זאת, בין השאר משום שלהקמת בנק חדש היו חסמים רבים שמנעו את כניסתו ואת התרחבותו בגיוס לקוחות חדשים. חלק מהחסמים כבר הוסרו אולם אחד החסמים הגדולים שנותרו להקמת בנק חדש ותפעולו השוטף הוא עלות הקמת התשתית הטכנולוגית. לשכת השירות צפויה להביא להפחתת חסם הכניסה לשוק הבנקאות הן לבנקים חדשים והן לאגודות אשראי.
על פי מסמך הכללים, תנאי הכרחי לקבלת המענק הוא הסכם התקשרות בין ספק שירותי המחשוב לבין בנק חדש או בנק קיים (ששווי נכסיו אינו עולה על 5% משווי הנכסים של כלל הבנקים בישראל), אחד לפחות. כמו כן, הסכום המקסימלי שיוענק לספק הזוכה יעמוד על סך של 200 מיליון ש"ח וזאת בהתאם למספר וסוג הגופים שיצטרפו אל הקבוצה בראשותו והכל כמפורט במסמך הכללים.
מסמך הכללים גובש באמצעות עבודת מטה יסודית, אשר כללה, בין היתר, הפצת קול קורא, הפצת טיוטת הכללים להערות הציבור ושימועים בעל פה למגישי ההערות אשר כללו נציגים של ספקים פוטנציאליים ונציגי בנקים ואגודות אשראי אשר מעוניינים לקום. הצוות, בראשות סגן הממונה על התקציבים, יוגב גרדוס, כלל נציגים שונים ממשרד האוצר כשהוא מלווה בגורמי המקצוע מהפיקוח על הבנקים בבנק ישראל.
יוגב גרדוס, סגן הממונה על התקציבים ויו"ר הצוות המקצועי שגיבש את הכללים: "במהלך השימועים שקיימנו נחשפנו למספר קבוצות רציניות המעוניינות להקים בנק חדש בישראל. בנוסף הביעו התעניינות מספר אגודות אשראי וספקי מחשוב – מהגדולים בעולם ועד לספקים חדשים בעלי טכנולוגיות מתקדמות. כניסת גופים פיננסים חדשים צפויה להגדיל את התחרות בשוק הבנקאות וכפועל יוצא מכך להפחית מחירים, להוזיל עמלות, להגביר את הפריון בענף ולעודד הנגשה של שירותים פיננסים בעיקר למשקי בית ולעסקים קטנים או בינוניים. צעד זה הינו המשך לסדרה של צעדים אשר מוביל משרד האוצר, יחד עם בנק ישראל, למען הגברת התחרות במערכת בפיננסית. תחרות זו צפויה לתרום לפיתוח הכלכלה, ליצירת מקורות תעסוקה ולצמיחת המשק".
הקלות שבס הן תקנות שמאפשרות לקבלנים לבקש תוספת בנייה בפרויקטים מסוימים, ומדובר בתוספת בנייה משמעותית מאוד. המשמעות היא שמדובר בסוג של קומבינה – הקבלנים רוכשים קרקע, אבל יש להם סיכוי טוב מאוד להגדיל את אחוזי הבנייה בפרוייקט. כך שהרווחים שלהם עשויים לגדול. עכשיו, ראש מטה הדיור באוצר, זאב בילסקי, מתכוון לבטל את ההקלות האלו.
הכוונה לבטל את התקנות האלו לא קשורה דווקא לבלגן הפיננסי והעסקי שהיא יוצרת, ולמתנה בדלת האחורית לקבלנים, אלא לעיכובים שהיא יוצרת בבנייה, בעיקר בפרויקטים של מחיר למשתכן. במטה הדיור פשוט הבחינו כי הליך הבקשה להקלות שבס, מביא להתנגדות של הזוכים במחיר למשתכן. הם מתנגדם מול הקבלן, מול האוצר, וגם מתנגדים מול וועדות התכנון, וגורמים לעיכובים של חודשים רבים, שעשויים להגיע גם לשנים. הם צודקים – ההקלות האלו במקרים רבים על חשבונם – אין מתנות חינם – הגדלתם את הבניין בעוד 10 דירות, הבניין צפוף יותר.
וכך יצא שבסופו של דבר, באוצר רוצים לבטל את ההקלות. אלא שאז יש בעיה חדשה – הקבלנים "שבונים" על ההקלות האלו יתמחרו את חוסר קבלת ההקלות – ברגע שהם לא יזכו להטבה הזו, המחיר שהם יציעו כמחיר מקסימום למ"ר בנוי – יעלה! הרי הקבלנים ידאגו לרווח שלהם, ומי שישלם את המחיר על הפגיעה בהם הם הרוכשים (בעיקר בתוכניות מחיר למשתכן). אז מה זה שווה – מצד אחד הקלות שבס ייעלמו, מצד שני, המחיר יעלה , וזו פגיעה גדולה אפילו אנושה בתוכנית של כחלון.
אז תרשו לנו להמר שההקלות האלו לא יבוטלו – זה אולי סוג של בלון ניסוי, או פשוט חוסר הבנה למה זה עלול לגרום.
עוד בנושא חדשות
קניון גינדי TLV – כישלון או בדרך להצלחה?
הדוחות הכספיים מלמדים על כישלון גדול, אבל כשמסתובבים בקניון מגלים שלפעמים הדוחות לא מספרים את כל הסיפור – האם צריך להתרגש מההפסדים של הקניון? כמה שווה חנייה בקניון? והאם ה-FFO הוא נתון אמין?
בזמן האחרון אני עובר הרבה בקניון גינדי TLV. ההתחלה היתה מבט חטוף – אני מגיע כדי לנצל את השעתיים הראשונות חינם בחניון הקרקעי, נשאר באזור לחצי יום, ובסוף גם משלם סכום נאה לחניון. במקביל, גם הסתובבתי בקניון. אני לא מאלה שאוהבים קניונים, אבל עניין אותי להכיר אותו מעבר להכרות מהמספרים בדוחות הכספיים של גינדי ורבוע כחול נדל"ן שמחזיקות בו.
כן, זה נחמד לקשר בין הדוחות הכספיים לבין המציאות בשטח, וזה מספק תובנות (סובייקטיביות) חשובות. אחרי כמה ביקורים בקניון, אני חושב (ונא להתייחס בהתאם – אני הדיוט גמור בתחום הקניונים) שהקניון ממש טוב, ונראה שהוא עובד טוב. לא מפוצץ באנשים, אבל יש תנועה לא קטנה; אנשים יושבים, קונים, זזים. לכאורה סתירה ביחס למה שכתוב בדוחות.
המספרים בדוחות הכספיים של רבוע כחול נדל"ן (גינדי השקעות נמחקה מהמסחר בחודשים האחרונים) חלשים מאוד – הקניון מפסיד מאז השקתו, והוא גורר הפסדי שערוך גדולים (מחיקות ערך). ברבעון השני ירד שוויו ב-80 מיליון שקל ל-1.68 מיליארד שקל.
עוד בנושא הרהורי בורסה
אבל זו לא באמת סתירה. ראשית, מדובר ברבעון שני. מחיקה ברבעון שני לא בהכרח מעידה על מה שיהיה ברבעון השלישי, וההיכרות שלי עם הקניון היא בעיקר ברבעון השלישי (שהוא גם רבעון החופש הגדול – רבעון יחסית שוקק בקניונים). שנית, יכול להיות שהקניון מלא באנשים ועדיין רשום בסכום גבוה מדי בספרים וצריך להפחיתו. חוץ מזה, תנועה של אנשים היא עדיין לא רווחים לקניון, ולא בהכרח מעידה על שוויו – אם אנשים באים להחנות שעתיים, ומסתובבים בקניון 10 דקות, זו תנועת בלוף. אבל אם הם מסתובבים חצי שעה, ובדרך קונים חולצה, הם כבר נחשבים.
רווח תפעולי של 12.6 מיליון ברבעון
ובכל זאת, חזרתי לדוחות הכספיים של רבוע נדלן, ואחרי שמנקים מהם את הערפל, אפשר להבין שהקניון צובר תנועה, ומתחיל דווקא לייצר רווחים תפעוליים אמיתיים. כן, אחרי תקופת השקה לא פשוטה, נראה שמתחיל שינוי מסויים, אם כי, ההכנסות והתשואה שהקניון מייצר, נמוכים עדיין משמעותית מהקניונים החזקים.
הנה המספרים ברבעון השני – הכנסות של 25.5 מיליון שקל, רווח גולמי של 15.7 מיליון שקל, והפסד תפעולי של 68.3 מיליון שקל. אבל רגע – ההפסד התפעולי הזה נובע ממחיקה בגין שערוך הקניון בסך של 80.9 מיליון שקל. בנטרול המחיקה הזו, הקניון הרוויח תפעולית ברבעון השני 12.6 מיליון שקל.
אם משווים את התוצאות לרבעון המקביל בשנת 2017, הן טובות יחסית – אז (החודשים הראשונים של הפעלת הקניון), ההכנסות הסתכמו ב-15.7 מיליון שקל והקניון היה סביב איזון. אז אגב, היה רבעון חג (פסח "נפל" ברבעון השני) כך שמדובר ברבעון מוטה כלפי מעלה.
השנה, פסח "נפל" ברבעון הראשון, כך שהרבעון השני היה חלש יותר (גם בהשוואה לרבעון מקביל וגם לקודם). ולמרות עיתוי החג, ביחס לרבעון קודם (הרבעון הראשון של השנה) התוצאות לא מראות על ירידה – ההכנסות ברבעון הראשון היו 25.6 מיליון שקל, והרווח הגולמי היה 14.6 מיליון שקל. כלומר, הקניון גדל בהיקף הפעילות ברבעון השני, למרות שהחג היה ברבעון הראשון.
זו אינדיקציה לצמיחה רבעונית, ובכל זאת, הוחלט למחוק מעל 80 מיליון שקל. למה? ההסבר נמצא בהערכת שמאי. בצמוד לפרסום הדוחות הכספיים, צרפה רבוע כחול נדל"ן הערכת שמאי לפיה ערך הקניון ירד בכ-80 מיליון שקל.
השמאי מחדש (לפחות לי) כמה נקודות חשובות. ראשית, הוא מסביר שתקופת הרצה של קניון היא 3-5 שנים. שנית, הוא מפרט כי 80% משטחי המסחר מושכרים – מתוך שטח במ"ר של 32.3 אלף מ"ר, כ-26 אלף מושכרים. כמו כן, הוא מספר כי החברה מנהלת מו"מ להשכרת 2 אלף מ"ר נוספים. שכר הדירה למ"ר בשטחי המסחר הוא 306 שקל.
עוד עולה מעבודת השמאי כי התפוסה בשטחי האחסנה היא 51% – 896 מ"ר מתוך 1,774 מ"ר.
השמאי מהוון את כל התזרימים העתידיים מהחנויות ושטחי המסחר (שטחים מושכרים בפועל לפי 7.5%, מחסני לפי 8%) ומקבל את שווי הקניון. מפחית מהשווי המתקבל את עלויות התאמת שטחי המסחר (לדוגמה – שינוי של אזור חנויות לאזור מסעדות), מפחית את הגרייסים (דחיות) שניתנו ללקוחות חדשים בתשלם דמי השכירות, וכן מתחשב בגירעון הקיים בהון של חברת הניהול, וכך מגיע לשווי של 1.52 מיליארד שקל.
ואז הוא יורד לחניון. בחניון 1,027 מקומות חניה כאשר שווי מקום חניה 160 אלף שקל (אגב, אשמח לקנות חניה במחיר הזה) ובסה"כ מדובר על שווי חניון של 164 מיליון שקל. סה"כ שווי הקניון כולל החניון – 1.68 מיליארד שקל.
השווי הזה מבטא ירידה כאמור של 80 מיליון שקל לעומת ההערכת השמאי הקודמת שהיתה תקפה לסוף 2017, וגם לרבעון הראשון של 2018. מה שהתנה בין שתי ההערכות הוא בעיקר דמי השכירות החזויים על שטחים שעדיין לא הושכרו וכן ההפחתה בגין הגרייס הניתן לחנויות.
כך או אחרת, ערך הקניון בהערכה והמחיקות שהוא מייצר, אמנם אמורים להעיד על מצבו של הקניון, אבל הם לא בהכרח מעידים על המגמה ועל מצבו התפעולי. המחיקה, גדולה וקשה ככל שתהיה היא לא אירוע תזרימי. מה שחשוב יותר מכל הוא הרווח התפעולי (לצד נתונים חוץ חשבונאיים כמו התשואה על הנכס). למעשה, ככל שהמצב בפועל ישתפר, כך גם הסיכוי להפחתות נוספות ייקטן, וכך גם ייתכן סיכוי להעלאת ערך. כן, למרות הפסימיות סביב הקניון, זה עוד יכול להתרחש.
אגב, למרות המחיקות האחרונות, היזמים הרוויחו משלב ההקמה 100 מיליון שקל. הסיבה היא בהשבחה הנובעת מהבנייה (והקרקע). ככל שהפרויקט התקדם כך השמאים העריכו אותו בסכום העולה על ההשקעה בפועל, כשהשיא היה סביב רווחים של 200 מיליון שקל. מה שקורה עכשיו זה כרסום ברווחים האלו – הכרה במחיקות של 100 מיליון שקל (80 כעת 20 מיליון ב-2017), ועדיין יש רווחים מהפרויקט של 100 מיליון שקל.
קניון חדש לעומת קניון ישן
אחד המדדים החשובים להערכת קניונים הוא ה- FFO (Funds From Operations). מדובר בנתון חוץ-מאזני פופולרי בעיקר בתחום הנדל"ן המניב. נקודת המוצא של FFO היא הרווח החשבונאי כשעליו עורכים התאמות – מנטרלים רווחים או הפסדי הון, שערוכי נדל"ן, פחת והפחתות שונות, רווחים ממוניטין שלילי והפחתת מוניטין, ועוד. ואז מגיעים לנתון תפעולי שאמור להיות קרוב לרווח התפעולי ולתזרים המזומנים השוטף.
אלא שגם הנתון הזה לא חף מפגמים. ראשית, הוא לא רגיש לעיתוי התקבולים והתשלומים. מה קורה אם לקוח לא משלם? זה לא יבוא לידי ביטוי ב-FFO. שנית, למה בעצם לנטרל את הפחת? הפחת מבטא הוצאה שאינה במזומן על הקמה או רכישה של הנכס. אבל "מאחורי הקלעים" של הפחת יש הנחה שיש צורך להמשיך ולהשקיע בנכס כדי לשמור על מצבו. אז נכון, זה לא הפחת, אבל הסכום הזה (השקעות הוניות), הוא חלק חשוב מהתזרים, ומהתשואה הנקייה שמניב נכס – וברגע שזה לא נלקח בחשבון ב-FFO, אז הנתון בעייתי.
הבעיה גדולה בעיקר בנכסים ישנים שדורשים שינויים והתאמה. כשהקניונים מדווחים על ה-FFO שלהם ללא התייחסות להשקעה הונית ואתם יודעים שהם הולכים לקראת שינויים והתאמות – מה לעשות העולם השתנה, ופחות רוצים לקנות ויותר לבלות בבתי קולנוע ומסעדות, אז קחו בחשבון שהנתון שאתם רואים לא מבטא את התשואה – חסר בה את ההשקעות בקניון – גם לתחזוקה שוטפת וגם להפיכתו למתאים יותר לעידן האינטרנט.
דווקא קניונים חדשים אמורים להיות מותאמים יותר ועם השקעה נמוכה יותר בתחזוקה שוטפת. אמורים – זה לא הכרחי. אבל במידה וכן אז בעצם יש בהם יתרון מובנה לעומת הקניונים הוותיקים יותר.
עם זאת, כל העניין של השקעה הונית הוא נתון מעורפל. בתל אביב עם הכמות קניונים שקיימת, בגלל התחרות, כל קניון ישקיע בתשתיות. אבל אם לדוגמה יש בעיר אחת קניון אחד – זה ממש לא חשוב להיות הכי מלוטש שאפשר. לקהל אין אופציה אחרת ואז ההשקעה ההונית תהיה נמוכה מאוד.
על השקעות הוניות בקניונים בפעמים הבאות
מי באמת מרוויח כשאתם קונים דירה מקבלן?
הפספוס של התעשייה האווירית לישראל, וההפסד שלנו!
איך לקחה אלביט מערכות את ההובלה מהתעשייה האווירית? מי אשם בכך? איך זה קשור לשר חיים כץ? וכמה כסף הפסידה מכך כל משפחה בישראל?
"התעשייה האווירית לישראל" – זו לא סתם חברה. השם שלה מעיד על המשאבים, העוצמה, הגודל, והכוונה – מדובר בחברה שהיא בעצם התעשייה והיא הספק הרשמי והעיקרי בתחומה למערכת הביטחון.
חברה מפוארת, עם רווחיות רזה
ואכן, מדובר בחברה מפוארת, עם יכולות טכנולוגיות, עם מערכות שללא ספק, סיפקו לנו יכולות עודפות על פני צבאות אחרים. זה חשוב, זה אפילו הכי חשוב. אבל זה גם מסית את הדיון מהמספרים של הגוף הזה. איך אפשר לבוא בטענות ולבקר גוף שפועל יומם וליל בפיתוח יכולות הגנה והתקפה לצבא שלנו? איך אפשר לדבר על כסף כשמדברים על חיי אדם?
עוד בנושא הרהורי בורסה
וככה במשך עשרות שנים, נמנעו או חששו פקידי האוצר, הפוליטקאים, המבקרים, העיתונאים, וכמעט כולם לשאול – מה עם רווחים? זה לא רק בתעשייה האווירית לישראל, זה בכל החברות הממשלתיות כולל הביטחוניות; ובכלל – תקציב הביטחון הוא סוג של יחידה עצמאית שלא בהכרח קשורה למצב כלכלי. זה אמנם משתנה בשנים האחרונות, ועדיין – הביטחון מעל הכל.
בדרך, בגלל חוסר היכולת לראות את הצד העסקי/ פיננסי, המדינה איבדה ומאבדת מיליארדים אפילו עשרות מיליארדים. אין שום סיבה אמיתית שמנעה מהתעשייה האווירית להפוך לחברת ענק בתחומה. התעשייה האווירית היא זו שהיתה צריכה לרכז את כל החברות בתחום תחתיה, ולא…אלביט מערכות.
אין שום סיבה שלא לחשוב עסקית ולהפוך את התעשייה האווירית למרכז רווח גדול, חוץ מסיבה אחת – זה קשה. זה קשה לפטר עובדים, זה קשה להתייעל, זה קשה לעבוד קשה; זה קשה שלא למנות ג'ובים בתפקידי מפתח, זה קשה להיות אמיץ ולקבל החלטה שתפגע בך פוליטית (הוועד של התעשייה האווירית חזק פוליטית); זה קשה לשנות DNA של חברה ממשלתית ולהפוך אותה "לאלביט מערכות".
התעשייה אווירית נתנה לאלביט את הבכורה
אלביט מערכות שהיתה לפני עשרים שנה, קטנה ביחס לתעשייה האווירית, רכשה שורה של חברות ישראליות מובילות, לרבות אלישרא, אל אופ, תדיראן קשר, ועכשיו תעש, והפכה להיות גורילה בתחומה. החברה צמחה דרך רכישות ובזכות צמיחה אורגנית/ פנימית. השווי שלה עולה על 20 מיליארד שקל, ההון שלה קרוב ל-7 מיליארד שקל, המכירות בקצב של 12.5 מיליארד שקל והרווחים בקצב העולה על 1 מיליארד שקל בשנה.
התעשייה האווירית, למרות השם המפוצץ, מוכרת בסדר גודל של אלביט מערכות, היא לא ממש צומחת (אפילו ההיפך). במשך שנים הסתובבה, השורה התחתונה שלה, סביב האפס – מרווח להפסד וחזרה. בשנים האחרונות היא מתחילה להרוויח, ומגיעה לקצב רווחים של 200-300 מיליון שקל בשנה (אם כי המחצית הראשונה של 2018 היתה חלשה). הרווחים האלו הם במקרה הטוב כרבע, שליש מהרווחים של אלביט מערכות, וזה לא שאלביט מערכות מרוויחה מעל הנורמה – שיעורי הרווחיות שלה הם בסביבה של התעשייה שלה, הבעיה היא ברווחיות של התעשייה האווירית – היא נמוכה מדי!
למרות השם התעשייה האווירית לישראל, רוב המכירות של החברה הן בחו"ל – מעל 70%, כך שמבחינה זו, הרי שמדובר על חברה שהיכולת של המוצרים שלה ברורה ונסמכת על מספר צבאות וארגונים בעולם וכן יש לה ניסיון והיכרות עמוקים עם לקוחות/ ממשלות ברחבי הגלובוס. התעשייה האווירית פועלת גם בתחום האזרחי כאשר קרוב ל-30% מהמכירות שלה הן מכירות לחברות וגופים אזרחיים.
אז למה הרווחיות נמוכה?
הרווחיות הנמוכה הזו, סביר להניח, אינה תולדה של מכירה בזול, אלא של הוצאות שוטפות גבוהות. החברה פשוט לא יעילה, והבעיה הזו היא לא של החברה, היא הבעיה שלנו.
ההתנהלות בתעשייה האווירית היא הפסד של כולנו. אם הפוליטקאים שלנו היו באמת דואגים לנו ולקופה הציבורית, התעשייה האווירית היתה רווחית ומחלקת דיבידנדים. הכסף הזה היה מגיע אלינו במישרין או בעקיפין. כן, באמת, אני לא תמים. אם התעשייה האווירית היתה "אלביט", משפחה ממוצעת בארץ היתה "מרוויחה" 400 שקל בשנה (חלוקת הרווח הנוסף במספר המשפחות). הכסף הזה הוא שלנו, והסכום הזה שמרני ולא סופי – יש עוד עשרות מחדלים כמו התעשייה האווירית, וגם אם נתייחס רק ל-10 כאלו הגענו ל-4,000 שקל שמגיע לכם (לכל משפחה) בשנה – כן, למי ששואל – איפה הכסף? הנה הוא – מצאנו (חלק ממנו), כאן נמצא הכסף שלנו, וזה רק קצה הקרחון.
אז נכון, אולי לא נקבל צ'ק מהמדינה, אבל הכסף הזה הוא מקור תקציבי גדול שאמור להוריד את המיסים השוטפים. זו היתה אגב האג'נדה של ביבי נתניהו מודל 96. הוא דיבר אז על הפרטה, הפרטה, הפרטה. אלא שמסתבר שהפוליטקאים שלנו, בלי קשר לכיון פוליטי, חלשים מול הוועדים של החברות הממשלתיות, בטח שמול הוועד החזק של התעשייה האווירית שיש לה נציג בממשלה. השר חיים כץ, היה יו"ר הוועד של התעשייה, לפני שנכנס לכנסת, ובנו הוא היו"ר הקיים.
והאם המצב הזה יכול להשתנות? כן. אם המדינה לא יודעת לנהל חברות, והיא הוכיחה שהיא לא יודעת, היא צריכה למכור אותן – גוף פרטי, יעשה התייעלות, יוריד עלויות, יעלה רווחים. אז נכון – יש עכשיו טענות שאלביט חזקה מדי מול המדינה (בזכות רכישת תעש), אבל צריך לזכור שגם השוק הביטחוני הוא שוק תחרותי. מערכת הביטחון רוכשת ציוד ממספר רב של חברות. אלביט, עם כל הכבוד, היא לא מונופול, ואם המחירים שלה יהיו מופרזים, לא צריך לעשות איתה עסקים, ותסמכו על מערכת הביטחון (מנהל הרכש) שיש בה גם אנשים שיודעים לנהל מו"מ, להוריד מחירים ולהצליח לעשות עסקאות טובות. ואם אתם לא סומכים עליהם, אז אולי על המבקר, או החשבים במשרד הביטחון ובאוצר. יש גופים לא מעטים שעוברים ומאשרים, מפקחים ובודקים עסקאות כאלו, ולא סביר שכולם יעצמו עיניים.
אז אני עדין מחכה לראש ממשלה ושר אוצר שיפריטו חברות. כנראה זה לא יהיה בקדנציה הזו, אבל אני ממשיך לקוות…אולי בקדנציה הבאה.
מניות הבנקים בשיא – מה הלאה?
איך מעריכים בנקים? איך נתון "משמעם" בדוחות – שיעור היוון, תרם כמה אחוזים טובים, למניית לאומי; ולמה הפיקוח על הבנקים מאפשר לבנקים לסדר אותו?
בנקים מוערכים לפי מכפיל ההון שלהם – שווי השוק של הבנק חלקי ההון העצמי שלו. אנליסטים של בנקים מסתכלים בראש וראשונה על היחס הזה כדי לקבוע אם התמחור של הבנק גבוה או נמוך.
נראה לכאורה חסר הגיון – אחרי הכל, חברות מוערכות על פי הרווחים שלהם, ולא על פי הנכסים וההתחייבויות והנטו של השניים – הון עצמי. ובכלל, ראינו כבר אלפי דוגמאות (ויותר) שלהון עצמי חשבונאי אין משמעות. אז למה בנקים מוערכים לפי ההון?
הסיבה פשוטה – ההון שלהם קובע כמה הם ירוויחו. זה לא מדויק ב-100%, אבל זה המשחק בשוק הבנקאות המקומי. ההון הוא הבסיס לגובה המינוף של הבנק, ובהתאמה ליכולת של הבנק לייצר תשואה על הנכסים ותשואה על ההון. כלומר, השוק מצפה מהבנקים להרוויח בהתאם להון שלהם, ולכן הערכת שווי הבנקים ותימחורם בשוק הוא לרוב על פי ההון ולא על פי הרווח.
עוד בנושא הרהורי בורסה
הבנקים – יקרים או זולים?
בפועל, יש בנקים שמייצרים תשואה מעט גבוה מאחרים; יש אחרים שמרוויחים פחות מהממוצע; בנקים שנמצאים כל שנתיים בחקירה רגולטורית ונאלצים להפריש סכומים גדולים; יש בנקים שיש להם חברות ריאליות מוחזקות שמסדרות להם רווחי הון ורווחים שוטפים; יש כאלו שהפכו ליעילים ויש אחרים ממש לא יעילים. אך למרות שכל בנק הוא עולם בפני עצמו, בסה"כ מדובר במשפחה מאוד קרובה – הם מרוויחים ביחד, הם מתייעלים ביחד, המניות שלהם עולות ויורדות ביחד. אין כאן באמת שוני גדול, ולמרות שיש להם פנים אחרות ושם אחר, כל הבנקים הם אותו שטנץ (מבית היוצר של הפיקוח על הבנקים).
הבנקים משיגים בזכות ובחסות הפיקוח על הבנקים (שמגן על יציבותם) תשואה על ההון שקרובה ל-10%. התשואה הזו מתגלגלת למשקיעים במניות – מדובר באחת ההשקעות הטובות ביותר בבורסה בשנים האחרונות, כשבמקביל לרווחים ולגידול בהון העצמי, מכפיל ההון של הבנקים עלה. אבל השאלה אם זה יימשך?
מצד אחד הבנקים לכאורה נסחרים עדיין במכפילי רווח נוחים והם אמורים לספק תשואה של קרוב ל-10%. אבל, במבחן החשוב ביותר – מבחן מכפיל ההון, הם נראים יקרים. מכפילי ההון של הבנקים נעים בין 0.5 ( שווי השוק הוא כמחצית מההון) בתקופות קשות בשווקים ל-1 וקצת יותר בתקופות הטובות. עכשיו הם בתקופה טובה. מכפילי ההון של הבנקים הם סביב 1. אז אולי הם נראים בתמחור סביר, ולכאורה כל עוד הכלכלה המקומית חזקה וטובה הם ימשיכו לייצר תשואה מאוד נאה. אבל, זה המילכוד – הם בתמחור הזה בזכות הכלכלה הטובה והחזקה, וכלכלות טובות וחזקות כנראה לא נשארות ככה לעד (אפילו כחלון הזהיר אותנו השבוע שיהיה משבר, רק לא ברור מתי), וכאשר השווקים קצת ירעדו, הבנקים עלולים לחטוף – יש לאן, האמפליטודה שלהם גדולה.
בנק לאומי – רווחים בדלת האחורית
בנק לאומי הפך בשנים האחרונות להית הבנק המוביל במערכת – מוביל בשווי, מוביל ברווחים, מוביל בדיגיטל (כנראה). יותר מאשר הוא מוביל בזכות עצמו הוא מוביל בזכות בעיות ותקלות אצל המוביל ההיסטורי – בנק הפועלים. חוץ מזה, מה זה בעצם מוביל? – כולם כאמור אותו דבר.
הבנק פרסם תוצאות טובות ברבעון השני – הרווח הסתכם ב-903 מיליון שקל, לעומת 740 מיליון ברבעון הקודם ו-876 מיליון ברבעון המקביל אשתקד. ההון העצמי ברבעון גדל בלמעלה מ-1.5 מיליארד שקל ל-35.5 מיליארד שקל, ושמניית לאומי מבטאת שווי של כמעט ההון העצמי – משמע היא נסחרת במכפיל הון של 1.
הפער בין הרווח לגידול בהון העצמי מעורר שאלה, במיוחד אצל בנקים כי ההון בבנקים הוא כאמור האינדיקציה לשווי. הפער הזה כ-600 מיליון שקל, "שווה" כמעט 2% למחיר המניה. כלומר, קרה משהו ברבעון השני ששווה 2% ממחיר המניה של לאומי והוא לא בדוח רווח והפסד – אז למה אף אחד לא מתעניין בזה? כי זה…אחר, ובעיקר כי החשבונאות מחביאה סעיפים מסוימים.
האחר הפעם הוא שערוכים בהתחייבות כלפי העובדים. מדובר בהתחייבות ענקית – קרוב ל-17 מיליארד שקל שמכוסה בנכסים (חסכונות/ קרנות פנסיה ופיצויים) בסכום של מעל 6 מיליארד שקל. כלומר, ללאומי יש התחייבות לכיסויי המחויבות לעובדים בסכום של מעל 10 מיליארד שקל – פי כמה וכמה מכל הבנקים האחרים.
המחויבות הזו משתנה בכל רבעון – מצד אחד החסכונות/ פנסיות עולות בהתאם לתשואה של הקרנות האלו, ומצד שני ההתחייבות עולה בהתאם לחישוב אקטוארי שלוקח בחשבון את שכר העובדים, עליית שהכר הממוצעת, שיעור הפורשים, גיל התמותה ועוד. הנטו – המחויבות פחות סכום הקרנות מבטא מחויבות שמשתנה מתקופה לתקופה. השינוי הזה מבטא הפסד או רווח כלכלי אמיתי. אם המחויבות עולה – הבנק מפסיד, ואם המחויבות קטנה, הבנק מרוויח.
מחויבות לעובדים קטנה – ההון זינק
החשבונאות החליטה שההפסד הזה יירשם ברווח האחר ולא בדוח רווח והפסד. לא אתיש אתכם בהסבר – בטור קודם (על כיל) הרחבתי על הטריק המוזר והלא נכון הזה. אבל בשורה תחתונה, יש כאן סכומים שלא נכנסו לדוח רווח והפסד והם היו צריכים להיכנס.
חוץ מזה, והכי חשוב לבנקים – יש כאן שינויים בהון העצמי שלא מקבלים הסבר ברווח והפסד. ההון עלה ב-600 מיליון שקל יותר מהרווח, זה כסף גדול וזה כאמור משמעותי למניה (קרוב ל-2%). העלייה הזו נובעת משינוי שיעור ההיוון על ההתחייבות העתידית. נשמע מאוד לא מעניין, אבל שימו לב כמה זה חשוב – את הכספים שבנק לאומי צריך לשלם בעתיד הוא מהוון לערך נוכחי בהתאם לשיעור היוון מסוים. כאשר שיעור ההיוון עולה, המחויבות קטנה. ברבעונים האחרונים על רקע הציפיות לעליית ריבית והעלייה בריבית על אגרות החוב, שיעור ההיוון עולה. המשמעות – ערך ההתחייבות קטן, והמשמעות – רווח וגידול בהון.
ברבעון השני הרווח כתוצאה מהירידה בהתחייבות לעובדים הסתכם במעל 1 מיליארד שקל (לפני מס), סדר גודל של 800 מיליון שקל נטו – כמעט כמו כל הרווח של לאומי ברבעון. זה לא הסוף – צפוי שכאשר הריבית תעלה והמרווחים בשוק האג"ח יעלו בהתאמה, שיעור ההיוון ימשיך לעלות, והרווחים של לאומי (והגידול בהון) יימשכו. זה כך בכל הבנקים, אבל בגלל שבלאומי יש את המחויבות הגדולה ביותר (פי כמה מאחרים), אצלו זה מאוד קריטי.
ואולי זו הסיבה (רק אולי) שהבנק מיישם הערכה ליברלית יותר מאשר בנק הפועלים בחישוב המחויבות. בצמוד לדוחות הכספיים מפרם הבנק (וכך גם בנק הפועלים) הערכה אקטוארית שמחשבת את המחויבות לעובדים ומסבירה את הנחות המודל.
אפשר היה לצפות להנחות דומות כאשר מדובר בנתונים אקסוגניים, אבל זה לא כך. שיעור ההיוון אמנם נקבע על פי הנחיות של הפיקוח על הבנקים, אבל הבנקים כך נראה עושים צחוק מהפיקוח. בנק לאומי מהוון בשיעור היוון של 2.47% ובנק פועלים על פ שיעור היוון של 1.32% (לפי הרבעון הראשון – הטור נכתב רגע לפני פרסום דוח שני, ובכל מקרה – ברבעונים האחרונים יש פער של 1% לטובת לאומי). איך זה יכול להיות שיש פער אם יש מפקח שקובע איך להגדיר את שיעור ההיוון ואיך זה שהפיקוח מאשר לשני הבנקים האלו להוון לפי שיעור שונה (ויש עוד הבדלים בהנחות כמו שיעור המדד ועוד, אבל שיעור ההיוון השונה הוא הקריטי).
ולמה זה כל כך חשוב? אם בנק לאומי היה מהוון לפי שיעור ההיוון של פועלים, המחויבות שלו היתה גדלה במיליארדים! ההון שלו היה קטן במיליארדים, שווי השוק שלו היה צפוי לקטון במיליארדים. שיעור היוון גבוה מבטא רווחים וגידול בהון העצמי.
אז למרות השעמום ואפילו הטרחנות לבדוק ולהבין אם שיעור ההיוון – 2.47%, הוא סביר, חשוב להפנים שהוא רלבנטי מאוד למחיר המניה.
ושאלה לסיום – איך הפיקוח על הבנקים מתמודד עם ההבדלים בשיעורי ההיוון? אחרי הכל, הפיקוח מוציא הנחיות וגם מוודא שהם מיושמות. אבל כשפערי ההיוון כה גדולים, ברור שיש כאן בעיה.
בפועל זה עובד כך – כל אחד מהבנקים מביא פתק מהאקטואר. הפתק הזה כנראה מספק את הפיקוח על הבנקים. וזה מזכיר לי ראיון מהימים האחרונים עם הממונה על רשות שוק ההון והביטוח – דורית סלינגר שפורשת עוד ימים אחדים. סלינגר רמזה ואמרה משהו בסגנון – רגולטור צריך לאזן בן טובת הציבור לבן יציבות החברות. אצלי הדגש היה על טובות הציבור, בפיקוח על הבנקים זה שונה.
חברת עדיקה שגייסה לפני כחצי שנה לפי שווי של כ-200 מיליון שקל ירדה מאז ההנפקה בכ-40%, והסיבה מתבררת בדוחות הכספיים ברבעון השני – החברה לא הרוויחה, וצמחה אבל לא כפי שחזו המשקיעים. בקיצור, עוד אכזבה של הנפקה – בדומה לאירונאוטיקס, הולמספלייס, טלרד ואחרות.
אלא שבעדיקה הסיפור אפילו גדול יותר. מדובר באתר אינטרנט למכירת אופנה כשלצידו הקימה החברה חנויות פיזיות. עדיקה הנפיקה לאחר דוחות שהציגו צמיחה מדהימה, אך הצמיחה כמעט ונעלמה בגלל שעדיקה מכרה לנו את הסיפור הלא נכון – היא צמחה בגלל שהתחרות לא היתה חזקה, אבל רגע אחרי ההנפקה השיקה פוקס את אתר טרמינלX והתחרות פגעה בעדיקה.
זאת ועוד – רכישות דרך האינטרנט הם כבר לא עניין חדש, אבל אמזון הגדילה ומגדילה כוחה בשוק המקומי, מה שמכביד עוד יותר על עדיקה.
על רקע זה, הרוויחה עדיקה ברבעון השני 2 אלף שקל וההכנסות הסתכמו ב-19.5 מיליון שקל, כאשר במחצית הראשונה כולה הסתכמו המכירות ב-40.9 מיליון שקל. אז נכון, מדובר בפעילות עונתית – הרבעון הראשון חזק יותר ביחס לרבעון השני בגלל פסח, אבל מדובר בחברת צמיחה אינטרנטית – ירידה כה משמעותית בין הרבעונים, היא ממש לא צמיחה וההסבר של העונתיות לא תופס. בטח לא בשורה התחתונה.
עוד בנושא שוק ההון
אנחנו לא אוהבים בנקים – הבנקים גובים מאיתנו עמלות גבוהות וריביות מנופחות. הבנקים לכאורה נמצאים בשוק תחרותי, אבל הדוחות שלהם מלמדים שהשוק לא באמת תחרותי, והם – הבנקים…צוחקים כל הדרך אל…הבנק.
שאלות ותשובות
? ממה נובעים רוב רווחי הבנקים?
בעיקר מהפער בין הריבית שהם גובים על הלוואות לריבית שהם משלמים על פיקדונות, ומעמלות. כשהריבית במשק עולה, הפער הזה נוטה לגדול.
? מה תפקיד המפקחת על הבנקים בנושא?
לפקח על יציבות הבנקים ועל ההוגנות כלפי הלקוחות, כולל העמלות. הביקורת במדריך היא שהאיזון בין שני התפקידים נוטה לטובת הבנקים.
? איך לקוח יכול להגיב לרווחי שיא?
לבקש הוזלה, להשוות הצעות ולשקול מעבר. כל לקוח שמתמקח מקטין את הרווח שהבנק מרוויח עליו.
? האם רווחי הבנקים פוגעים גם במי שאין לו הלוואות?
כן, דרך עמלות שוטפות וריבית נמוכה על כסף שעומד בעו"ש. גם לקוח בפלוס משלם על חוסר תחרות.
עוד בנושא מדריכי בנקאות
? מה טענת הכותב לגבי היציבות?
לפי המדריך, יש מרחק גדול בין בנקים שמייצרים תשואה גבוהה על ההון לבין התמוטטות. לכן הוא טוען שאפשר להגביר תחרות בלי לסכן את היציבות.
המצב של הבנקים מעולם לא היה טוב יותר – הדוחות ברבעון השני מלמדים שהרווחים בשיא. בהתאמה גם מחירי המניות בשיא, והשיאים האלו על חשבוננו… הרווחים של הבנקים, וחשוב להבין את זה, הם ההפסדים שלנו.
אבל רגע, איפה הפיקוח על הבנקים? איפה המבוגר האחראי שיגיד להם – סטופ. הפיקוח על הבנקים עושה קולות שהוא נאבק על העמלות שלנו ופותח את השוק לתחרות. בפועל, לא קורה הרבה.
הפיקוח על הבנקים אמור לאזן בן טובת הצרכנים ליציבות של הבנקים. אבל, במשך שנים, לא באמת סופרים את הציבור ודואגים בעיקר ליציבות של הבנקים. כך גם המפקחת הוכחית ד"ר חדוה בר. חבל.
ואיך דואגים לזה? לא מכניסים תחרות אמיתית וגם לא פוגעים משמעותית בעמלות. כן, נשמע מוזר, אבל המסקנה שלי (ולא רק שלי) שהמשימה העיקרית של הפיקוח על הבנקים היא לדאוג לרווחים של הבנקים.
אומרים לנו שהיציבות של הבנקים חשובה כי אם בנק יתמוטט, אז אוי ואבוי לנו. אלא שיש מרחק גדול בין המצב הנוכחי בו בנקים מייצרים תשואה של 10% על ההון (הלוואי על כולנו), לבין התמוטטות. אפשר להרוויח פחות ולהישאר בחיים.
דורית סלינגר הממונה על רשות שוק ההון והביטוח עוזבת את הרשות, אחרי הרבה מהפכות (טובות) שעשתה לטובתנו – הצרכנים. בראיונות לכל העיתונים הכלכליים היא מעדכנת בכמה תובנות חשובות – ריכזנו כאן את העיקר –
"כישלון שממעטים לדון בו, הוא זה של מערכות המחשב הלקויות של חברות הביטוח, שבפועל מביאות לכך שהדיווחים על ההפקדות לחיסכון הפנסיוני במשך עשרות שנים עלולים להתברר כשגויים", אומרת סלינגר בראיון לדהמרקר, ומוסיפה -"מדובר במערכות ישנות, שצריכות לצבור מידע במשך 35 שנים בממוצע, וכלל לא בטוח שהדברים נרשמים שם נכון. ממשק המעסיקים החדש אכן חושף לא מעט רישומים שגויים".
ההסתברות לשגיאה בחישוב ההפקדות שלי לפנסיה היא הסתברות לא קטנה. אנחנו לא יודעים לאמוד בכמה כסף מדובר, אבל ברור שזאת סוגיה שמחייבת טיפול דחוף. לצערי נכשלנו בקידום הפתרון המתבקש: מדובר במערכת מחשב כבדות, וחברות הביטוח לא מסוגלות להרים מערכות כאלו כל אחת בעצמה. היה מתבקש שתוקם מערכת מרכזית שתשרת את כל החברות, אבל חברות הביטוח כשלו להגיע להסכמה על כך. החברות היותר חזקות, שהשקיעו במחשבים שלהן, חשבו שזה נותן להן יתרון תחרותי וסירבו לשתף פעולה" (לראיון המלא)
"צריך להתאים את גיל הפרישה לתוחלת החיים, שארוכה ומתארכת. שנות הפרישה שלנו הן מאוד ארוכות, ולכן אם תקופת העבודה תישאר זהה, ושנות הגמלאות יתארכו, אזי ההכנסה החודשית כפנסיונר תקטן", אומר סלינגר בראיון לגלובס, ומוסיפה – "נשים בישראל שפורשות בגיל 62 נפגעות פעמיים: תוחלת החיים שלהן ארוכה משל הגברים, והן חוסכות פחות כי חיי העבודה שלהן קצרים יותר. יש בסיס לטענה על מקצועות שוחקים, אבל הנשים נפגעות מהמצב הקיים.
"מה שעשיתי – ועל זה אני גאה וזה ההישג העיקרי שלי – זה לשנות את הפוקוס במשולש חברה-ערוצי הפצה-וצרכן, יותר לכיוון הצרכן. עם זאת, אני דואגת ליציבות החברות, כדי לעמוד בהתחייבויות למבוטחים, ולא כדי לדאוג למחיר המניה ולדיבידנד. הטענות שהיציבות של החברות נפגעה אינן נכונות.
עוד בנושא חדשות
"שוקי החיסכון הפנסיוני והביטוח מורכבים, ופערי הידע בין הצרכנים והיצרנים אדירים וקשה מאוד לגשר עליהם. בכאלה פערי כוחות, וכדי לחזק את הצד החלש יותר, נכון להסיר את הדברים שמקשים עליו לקבל בחירה נכונה ומושכלת. ברגע שיש שונות במוצרים שלא נותנת ערך מוסף, ורק נחזית כנותנת ערך שכזה, זה מבלבל ויכול לגרום ללקוח לקבל החלטות לא טובות. לכן אנו פחות בעד קריאטיביות בביטוחים לפרט, ובעד אחידות וסטנדרטיזציה. לתפיסתי, יש לדאוג לצרכן הקטן למוצר טוב שנותן כיסוי אופטימלי, ולא שונות ששימשה את ערוצי ההפצה גם במקום שלא נתנה ערך ללקוח. אני בהחלט רואה את הצד הפטרנליסטי כנכון – קריאטיביות יתר בעולם עם פערי ידע כה גדולים אינה לטובת הציבור, בהכללה.
"התחום הפיננסי והביטוחי מורכב מאוד וצריך לעזור לציבור. לתפיסתי המודעות לנושאים פיננסיים צריכה לגדול, כמו המודעות למה משפיע על הפנסיה העתידית שלי, ואין ספק שצריך לחזק את האוריינות הפיננסית בכללותה" (לראיון המלא)
בראיון לכלכליסט אמרה סלינגר – "אני לא מוכנה שיהיה בחברות הביטוח המנהלות כספים של אנשים, בעל שליטה שהוא גורם ממשלתי, ולא משנה מאיזו מדינה. היו לי קונים פונטיאליים בחברות הביטוח שהיו קשורים לגורמים ממשלתיים או שבשרשרת היתה מעורבות ממשלתית. אני צריכה מבנה ברור של השליטה של הקונה.
"הגיע אלי מייל ממישהו נאיבי ממש, מגורם אסייאתי שביקש לדעת אם יש לי משהו נגד אסיה. אבל השאלה אחרונה ששאל היתה הכי מעניינת: 'האם יש מניעה שבעל השליטה ישתמש בכספי החוסכים להשקעות בחברות ובפרויקטים שקשורים אליו'. תחשבו רגע כמה כסף זה! אמרתי לחבר'ה שלי: אל תענו למייל בכלל.
"זה החשש הגדול שלי וזה התמריץ שלי להגיד לא. אם היו באים משקיעים אסטרטגיים, אולי הדברים היו נראים אחרת. אבל הגיעו רק גופים פיננסיים. אני לא פוסלת אותם אבל צריכה להבין מי הם.
"ראית את הסינים, איך הם זורקים מנהלים לכלא? יו"ר ברייטפוד לא נמצא, נעלם. אז זה בסדר לקנות חברות כמו אלמה לייזרס, את אהבה, אפילו את תנובה; אבל בכספי חיסכון פנסיוני הרגישות שלנו צריכה להיות בטופ של הטופ. אצל הסינים נתקלתי במבנה תאגידי שבו קשה לזהות מי מקבל ההחלטות.
"מדינה לא צריכה להחזיק בכספי פנסיה. מדינת ישראל הכריחה את הציבור לחסוך אצל גופים פרטיים. עכשיו אני, מדינת ישראל, שהוצאתי אתכם החוצה, אעביר אתכם לניהול בנורבגיה או איסלנד? כל חברה עם מעורבות ממשלתית לא תהיה". (הרחבה – לראיון המלא).
"דורית סלינגר היא המפקחת הגרועה ביותר מאז ומעולם", הגדיר אותה לאחרונה אפי נוה, יו"ר לשכת עורכי הדין, מול קהל רב ואוהד, והוא צודק. "המפקחת", ובשם הרך יותר – הממונה על שוק ההון והביטוח, היא גרועה לסוכני הביטוח, וזה אומר שהיא נהדרת לציבור.
אז רגע לפני סיום הקדנציה שלה כממונה, מנצל נוה את הבמה כדי לתקוף את סלינגר בפני קהל של סוכני ביטוח, כשהיא עצמה יושבת באולם בשורה הראשונה, ומחייכת – היא כבר הייתה שם, היא יודעת בדיוק את מי משרת נוה, ואת מי היא משרתת.
סלינגר לא חפה מטעויות – כשעושים, גם טועים, ולהבדיל ממפקחים אחרים שהעדיפו לעשות מעט, ולטעות מעט, סלינגר עשתה הרבה, וטעתה הרבה. על הדרך היא גם "הפציצה" את סוכני הביטוח בחוזרי רגולציה מעיקים, אבל בשורה התחתונה אנחנו צריכים להודות לה, ולקוות שהמחליף שלה לא יירדם בשמירה.
התחומים שסלינגר טיפלה בהם נוגעים לכיס של כולנו: אנחנו משלמים דמי ניהול לקרנות פנסיה – היא התאמצה שתשלמו כמה שפחות; אנחנו הולכים כעיוורים אחרי סוכן הביטוח שלנו – סלינגר דרשה שלא יהיו לו ניגודי עניינים, ושלא ידחוף לנו את המכשירים עליהם הוא מקבל את העמלה הגבוהה ביותר. הממונה ניסתה לעשות סדר בתחום הפרוץ, למרות הלובי החזק של חברות הביטוח וסוכני הביטוח. אז נכון, היא באמת שיגעה אותם עם חוזרים על ימין ועל שמאל, אבל המטרה שלה הייתה ברורה – לפקח באופן יותר צמוד על תחום לא מספיק מפוקח.
כמה באמת הרוויחה כיל ברבעון השני?
למרות שבדוח רווח והפסד, השורה התחתונה היא 100 מיליון דולר, החברה הפסידה קרוב ל-50 מיליון דולר; איך החשבונאות עוזרת לחברות להרחיק הוצאות מדוח רווח והפסד? ואיך זה קשור לשינויים בשער החליפין?
התוצאות של כיל ברבעון השני היו טובות ביחס לתקופה המקבילה אשתקד – הרווח התפעולי עלה ל-172 מיליון דולר, על הכנסות של 1,371 מיליון דולר, לעומת רווח תפעולי של 144 מיליון דולר, על הכנסות של 1,322 מיליון דולר ברבעון המקביל. הרווח התפעולי המתואם (ללא אירועים חד פעמיים) הסתכם ב-188 מיליון דולר, לעומת 153 מיליון דולר ברבעון המקביל אשתקד.
"הרבעון השני עמד בצפי הקונסנזוס במכירות והפתיע לטובה ברווחיות התפעולית המנוטרלת, בעיקר בשל תוצאות חזקות של מוצרים תעשייתיים לענפי הנפט והמזון" הסבירו בלאומי שוקי הון את התוצאות וגם "מבחן השוק" לא מותיר כמעט ספק לגבי איכות התוצאות – מניית החברה עלתה ב-10% מאז הפרסום.
ובכל זאת, אני רוצה לספר לכם שכיל לא באמת הרוויחה ברבעון השני. נכון, על פי דוח רווח והפסד החברה מרוויחה תפעולית וגם בשורה התחתונה יש רווח של 101 מיליון דולר, אבל מתחת לדוח רוח והפסד יש דוח על הרווח הכולל שבו יש הפסד. הדוח על הרווח הכולל נועד לכלול אירועים שהחשבונאות צבעה אותם ככאלו שיש להוציא אותם מדוח רווח והפסד עצמו. מדובר בהוצאות (והכנסות) שעל פי התקינה החשבונאית לא מתבטאים בתוצאות של דוח רווח והפסד, אלא בדוח על הרווח הכולל.
עוד בנושא הרהורי בורסה
רווח שהופך להפסד
לדוגמה – הפרשי תרגום מטבע חוץ בגין פעילות חוץ. סעיף שמבטא הפסדים או רווחים כתוצאה מהחזקות בחברות מוחזקות. נניח שלכיל יש חברה שמדווחת באירו, והאירו ירד מול מטבע הדיווח של כיל (דולר אמריקאי), אז בדוחות של כיל יירשם הפסד כתוצאה מהירידה בשער המטבע.
הרעיון הוא שמנטרלים את הפרשי המט"ח מדוח רווח והפסד. באים ומספרים לנו שהפרשי המט"ח הם לא חלק מהעסק, הם לא בשליטת ההנהלה, הם תנודתיים ומבלבלים, ולכן מרחיקים אותם מהדוחות הכספיים. רגע, מה ההבדל בין הפרשי השער להוצאות המימון – אם כיל מחזיקה באירו והוא יורד לעומת הדולר היא רושמת הוצאות מימון בדוח רווח והפסד. אז למה שהיא משקיעה בחברה באירו והאירו יורד מבריחים את ההפסד?
וחוץ מזה, אז מה עם מדובר בהוצאות חריגות או תנודתיות ולא נשלטות. דוח רווח והפסד מלא בהוצאות לא קשורות, חד פעמיות, תנודתיות ואקסוגניות. בקיצור, עוד החלטה חשבונאית לא ממש מובנת, כנראה פוליטית שממש לא משפרת את הבנת הדוח אלא ההיפך.
כדי לדעת מה הרווח או ההפסד הכולל האחר (אחר – משמע לא בדוח רווח והפסד), צריך להמשיך לקרוא כמה שורות אחרי הדוח רווח והפסד. בדוח של כיל יש הפרשי תרגום מטבע חוץ בסך של 102 מיליון דולר – בהפסד! ובהמשך יש הפסדים בגלל סעיפים אחרים, כך שהחברה הפסידה בשורה התחתונה 48 מיליון דולר. כן, לא רווח של 101 אלא הפסד של 48 מיליון דולר. ההון העצמי של כיל קטן במהלך הרבעון השני ב-48 מיליון דולר.
הדולר נתן; הדולר לקח
טוב, אז חלקכם השתכנע שהתוצאות הכספיות של כיל פחות טובות מאיך שזה נראה בתחילה, וחלקכם בטח אומר – נו באמת, האנליסטים אמרו שהדוח טוב, המניה טסה. מה הוא רוצה מאתנו?
הם צודקים – מה שמשנה זה לא הדוח עצמו אלא איך הוא נתפס בשוק, אבל מה שחשוב יותר מהכל הוא איך הדוחות ייראו בהמשך; וכאן אולי יש משמעות להבנה של מה מסתתר מאחורי השיפור של כיל בדוח רבעון שני ומנגד – מה גרם להפסד גדול בדוח הכולל.
הדוח של כיל הוא כאמור דוח דולרי (מטבע דיווח דולרי). בכל תקופת דיווח, החברה בעצם מתרגמת את התוצאות של הפעילות הגלובלית לדולר. סוכמים את התוצאות ומקבלים את המכירות הדולריות ואת הרווח הדולרי – הסכומים האלו מופיעים כמובן בדוח רווח והפסד.
ואז מתרגמים את הפעילויות בחו"ל ורושמים את התוצאה בדוח הכולל האחר. במקרים מסוימים מדובר בעצם על כלים שלובים – אם השינויים במט"ח גרמו לשיפור התוצאות בדוח רווח והפסד, הם עלולים לגרום להוצאה בדוח האחר. ואם כך – אז חשוב להבין שאין כאן באמת הפרדה אמיתית. אותו גרום – שינוי במט"ח תורם לדוח רווח והפסד ומזיק בהפרשי התרגום, וזה יכול להיות הפוך – השינויים במט"ח מזיקים לדוח רווח והפסד אבל פועלים באופן הפוך ברווח הכולל האחר.
זה מורכב, ולא חד-חד ערכי, ואין כאן מסקנה חותכת בעיקר בגלל שמדובר בפעילות גלובלית ענפה. אבל הנה הדגמה שאולי תעזור. נניח שכיל בארץ (ובארץ יש כמובן חלק מאוד גדול של הפעילות היצרנית בקבוצה) מוכרת סחורה החוצה בדולרים – בהיקף של 1 מיליון דולר.
אז כשהמכירה הזו היתה לפני שנה היא ייצרה רווח תפעולי מסוים – נניח של 200 אלף דולר. ברבעון השני השנה המכירה הזו תניב רווח אחר – ההוצאות בגין המכירה נקובות בשקלים, ונניח שהם לא השתנו, אבל מה שהשתנה זה שער החליפין, ולכן במטבע הדיווח – הדולר, יש שינוי. זה ממש לא מדויק, נניח שהדולר עלה בתקופה ב-3% (לרוב אגב, הדולר דווקא ירד לעומת השקל). העלייה הזו משמעה, שהעלות בשקלים בתרגום לדולרים, ירדה, ובהתאמה הרווח גדל. יצואנים מרוויחים יותר כאשר הדולר עולה.
עד כאן נהדר, אלא שבמבט של חברה גלובלית (ואני מסתכל מלמעלה, זה לא מה שנעשה בכיל, אבל המוטו דומה) עליית הדולר, משמעה גם תרגום של הפעילות ישראלית, בערך נמוך יותר בהפסד לעומת המצב הקודם. כשהדולר עולה אז ערך הנכסים המקומיים במטבע הדולרי יורד.
כלומר, קיבלנו בדוגמה מאוד מופשטת, איך שינוי בשער הדולר לעומת השקל משפיע על הדוח רווח והפסד, ובאותה נשימה משפע הפוך על הרווח הכולל האחר. עכשיו תדמיינו חברה גלובלית שעובדת עם עשרות מטבעות, ותבינו איזו השפעה ענקית יש לשינויים במטבעות על הדוחות שלה. ברגע שזה המצב, ברור שבמקביל תהיה גם השפעה של הפרשי תרגום (תרגום הפעילויות המוחזקות), אבל זה מגיע מאותו מקום – ואין סיבה לנתק את הסעיפים האלו. הפרשי התרגום צריכים לעלות למעלה לדוח רווח והפסד.
כאשר מדברים איתכם במושגים ערטילאיים, כאשר מדברים גבוהה גבוהה; אתם צריכים לחיפש את התוכן – מילים במקרים רבים הם מעטפה לאי עשייה. כשמדברים הרבה עושים פחות.
בנק ישראל והפיקוח על הבנקים לא עושים הרבה בקשר לתחרות בין הבנקים. המצב של הבנקים לא היה טוב יותר – השווי שלהם בשיא, הרווחים שלהם בשיא.אבל, בפיקוח על הבנקים מנסים לשכנע אותנו בעשייה שלהם – הפעם הם מדבררים את הבנקאות הפתוחה.
רגע לפני שנתעמק בהודעה של הפיקוח על הבנקים, תחזרו לקרוא על המחדל במכירה של לאומי קארד – במכירה הזו אין שום פוטנציאל לתחרות; במכירה הזו יש שולט אחד – בנק לאומי שפשוט העביר את לאומי קארד לוינבורג פיקוס לכמה שנים, כדי שהם יעשו בזמן הזה כסף, והוא – הבנק, ימשיך לשלוט בינתיים בלאומי קארד שאחראית על 2 מיליון כרטיסי אשראי של הבנק – הנה הכתבה המלאה
כך או אחרת, הפיקוח על הבנקים מדווח כי הוא מוביל הסדרה של סטנדרט לבנקאות פתוחה בישראל. "בנק ישראל רואה חשיבות לאומית בקידום הבנקאות הפתוחה במערכת הפיננסית בישראל. על מנת לאפשר זאת, החל בנק ישראל בפרויקט של הסדרת סטנדרט API לבנקאות פתוחה. הפרויקט צפוי להיות מיושם באופן מלא על ידי המערכת הבנקאית בישראל במהלך שנת 2020. הסדרה זו הינה צעד נוסף במסגרת הצעדים שנוקט בנק ישראל לקידום התחרות במערכת הבנקאית בישראל ויישום הרפורמה להגברת התחרות (רפורמת שטרום)".
כן – נבק ישראל מחלק מחמאות לעצמו – הוא מוביל. בנק ישראל ישלים זאת ב-2020. האם הקודקודים של בנק ישראל יהיו אז בבנק כדי לקבל אחריות? כנראה שלא.
עוד בנושא חדשות
"הבנקאות הפתוחה תאפשר לצדדים שלישיים לקבל מבנקים, בהסכמת הלקוח, מידע פיננסי של הלקוח", מסבירים בפיקוח על הבנקים, "שיתוף המידע עשוי להביא לשיפור השירותים הניתנים ללקוח, לעידוד כניסה של שחקנים פיננסיים חדשים, ולהגברת התחרות על השירותים הפיננסיים. על מנת להצליח ליהנות מהיתרונות הרבים שניתן להפיק מה- ecosystem של הבנקאות הפתוחה, נדרשת הסדרה של סטנדרט API למערכת הפיננסית באמצעותו ניתן יהיה להעביר מידע בין גופים פיננסיים לצדדים שלישיים, ובכלל זה חברות פינטק.
"הסטנדרט לבנקאות פתוחה יכלול הגדרה של מילון נתונים בנקאי רחב, שירותים, כללי המערכת, אבטחת המידע והגנה על פרטיות המידע. המידע הפיננסי של הלקוח יכלול מידע כגון: יתרת עו"ש, תנועות בחשבון עו"ש, עמלות וריביות, מידע על האשראי שנטל הלקוח מהבנק, מידע על הפיקדונות והחסכונות של הלקוח בבנק, ועוד. על בסיס מידע זה, יוכלו להתפתח שירותים שונים, ובכללם: ריכוז של מידע מחשבונות בבנקים שונים של הלקוח, השוואת עלויות פיננסיות, מתן הצעות ערך פיננסיות ותיווך פיננסי, ייעוץ על התנהלות פיננסית, ייזום פעולות פיננסיות (תשלומים, חיסכון, וכו') ועוד.בצעד זה מצטרף בנק ישראל לשורה של רגולטורים מובילים בעולם _(כדוגמת בריטניה, אוסטרליה ואחרים) המפרסמים עקרונות של בנקאות פתוחה למערכת הפיננסית במדינתם.
"כחלק מהליך ההסדרה של הבנקאות הפתוחה, בנק ישראל מקיים שיח שוטף עם משרדי הממשלה והרגולטורים הרלוונטיים, ובנוסף עם המערכת הבנקאית ועם נותני השירותים החדשים (חברות הפינטק). על מנת לחזק שיח זה ולהתאים את הסטנדרט שיקבע לצרכים של חברות אלו, פרסם היום בנק ישראל קול קורא לחברות הפינטק, בו הן נקראות להציף בפני בנק ישראל סוגיות שונות הרלוונטיות לפרויקט".
עסקה חלומית לורבורג פינקוס; עסקה גרועה לציבור – לאומי קארד תייצר תשואה של עשרות אחוזים בשנה; אבל תחסל את האפשרות לתחרות
לאומי שמכר את השליטה, שומר על האינטרסים שלו; וכחלון ממשיך לשדר מסרים של בחירות, אבל לא באמת מוזיל לנו את העמלות והריביות; התחרות בבנקאות נדחית למועד לא ידוע – הנה האחראים.
שר האוצר משה כחלון הוא לא תמים ובטח לא טיפש. הוא גרוע יותר – הוא פוליטיקאי. הוא מוכן לשחק עם האמת ולמכור לכם לוקשים כדי לזכות לאהדה שלכם. הבעיה שהשקר צף – זה יכול לקחת חודש, חודשיים, שנה, שלוש שנים, אבל הציבור כבר לא מטומטם, כחלון.
הפעם, לקח כחלון קרדיט על התחרות בתחום הבנקאות. כן, בזכותו תהיה תחרות אמיתית בבנקים הקיימים, ובזכותו תשלמו פחות עמלות, דמי ניהול וריבית לבנקים.
אתם מבינים את זה? הבנאדם כוכב, הוא עשה זאת בסלולר, לגישתו הוא גם עושה את זה בנדל"ן, וגם בבנקאות – היידה כחלון.
עוד בנושא הרהורי בורסה
אז בסלולר מגיע לכחלון קרדיט, אבל באותה נשימה צריך לזכור שהוא נלחם בחברות הסלולר עד זוב דם, והגדיל את כוחה של בזק – כלומר, הוא נטפל לחלשים ועזב את הבריון השכונתי. אחלה גבר. בבזק הוא פשוט לא נגע, ורק בשנה האחרונה שבזק כבר לא מוגנת, רואים עד כמה "הסביבה" שמרה אותה. לא בטוח אגב, שבגלל ביבי, פשוט היא חזקה יותר, יש לה וועד עם כוח פוליטי, והדבר האחרון שכחלון רוצה ורצה זה לאבד כוח.
בנדל"ן – תוכנית הדגל – מחיר למשתכן, נראית לרבים (וגם לי) סוג של גימיק שעוזר, אבל בצורה נקודתית, ועם תאריך תפוגה. שזה יקרה, כחלון יחפש אשמים.
ובבנקאות – כחלון מספר שורבורג פינקוס, קרן ההשקעות שרכשה את לאומי קארד, תהווה תחרות לבנקים. לגישתו, היא אפילו תהפוך לבנק, רק חבל שהוא לא תיאם עם מנהלי הקרן – זו ממש לא הכוונה שלהם.
לאומי קארד עדיין נשלטת על ידי לאומי
האמת שלא צריך לדבר איתם, צריך להסתכל בדוחות של לאומי קארד כדי להבין בצורה ברורה – תחרות אמיתית אין כאן ולא תהיה. אם רוצים תחרות צריך לנתק את לאומי מלאומי קארד – וזה לא נעשה – לאומי היא לקוח גדול של לאומי קארד לעוד שנים רבות. לקוח גדול, במקרים רבים, שולט בחברה יותר מאשר בעלי השליטה בה.
אם רוצים תחרות, צריך להביא לכאן גוף פיננסי אסטרטגי עם אג'נדה בנקאית אמיתית ורצון לקחת נתח שוק; לא פיננסיירים שבאים לעשות סיבוב קצר ולא מוכנים להשקעה (שפוגעת בתשואה). המטרה של קרן ורבורג פינקוס היא להציף ערך למשקיעים שלה ומהר. תחרות פוגעת להם ברווחים. המטרה שלהם היא פשוטה יותר – לשמור על הקיים, אולי קצת מעבר לכך בזכות התייעלות, ופה ושם ניסיונות בתחומים חדשים עם תשואה מהירה להון. כל מה שדורש השקעה ארוכת שנים הוא לא באג'נדה שלהם – הם באו לקחת את הכסף ולברוח אחרי 5-6 שנים. אז האם הם יהפכו את לאומי קארד לבנק? בנקאות זה לא זבנג וגמרנו – זו השקעה של כמה שנים עד שרואים את התמורות – משקיעים לטווח קצר לא שם; ורבורג פינקוס, לא שם.
אם רוצים תחרות אמיתית, צריך לפתוח את השער לאמזון, גוגל, פייסבוק והבנקים הדיגיטליים בעולם – כשהם יבואו תהיה תחרות.
אם רוצים תחרות אמיתית, צריך גם להחליף דיסקט בפיקוח על הבנקים. הפיקוח על הבנקים עושה שירות דב לציבור – האנשים שם לא באמת דואגים לציבור, המטרה שלהם היא לשמור על יציבות הבנקים. הם מספרים לנו שהם מפקחים ושומרים על יציבות הבנקים…בשבילנו. כי אם הבנקים יפלו, אז אוי ואבוי לנו. אבל זה שטויות – יש מרחק גדול בין להרוויח תשואה של 10% ובין להתמוטט. במקום לייצר מסע הפחדות ולשמור על רווחיות הבנקים, הגיע הזמן ששר האוצר פשוט ייתן להם בראש, ויגרום להפחתה דרמטית בעמלות ובריביות של הבנקים.
זה אמנם קורה בשנים האחרונות – העמלות יורדות, אבל זה רחוק מלהיות דרמטי. הכל נמצא אגב בספרים – הרווחים התפעוליים של הבנקים כמכלול אף פעם לא היו גבוהים יותר, השווי של הבנקים אף פעם לא היה גבוה יותר. הם בשיא, וזה כלים שלובים – הם בשיא על חשבוננו, הציבור שמשלם את העמלות ואת הריביות.
ואז עולה שאלה מציקה – למה הפיקוח על הבנקים שהוא חלק מבנק ישראל, לא יוצר תחרות אמיתית לבנקים. האם זה בגלל שבנקים חלשים יותר, לא מצריכים פיקוח כל כך אמתני. כל גוף, בסופו של יום, דואג לעצמו, ואולי הדבר האחרון שמפקח רוצה זה להחליש את הגורמים שהוא מפקח עליהם, כי אז אין בו צורך, או שהצורך בו מופחת. זאת ועוד – עבודה בפיקוח על הבנקים היא מסלול מהיר לתפקידים בכירים במערכת הבנקאית, אז למה לריב עם מקום עבודה פוטנציאלי?
אז סיסמאות זה נהדר, וברגע שכחלון מספר לכם שהוא יצר תחרות לבנקים, אתם מתחילים לקחת אותו ברצינות בחירות בעוד שנה, אלא שהרוכשת של לאומי קארד עושה פה סיבוב מדהים, אולי אחת מהעסקאות הטובות ביותר שיהיו כאן, ובלי להתאמץ. האמת שהיא וגם המוכרת בנק לאומי, היו צריכים לשלם דמי תיווך למשרד האוצר – מגיע לו, וככה גם אנחנו היינו מקבלים משהו.
ככה ורבורג פינקוס תרוויח תשואה חלומית
ורבורג פינקוס רוכשת את לאומי קארד לפי שווי של 2.5 מיליארד שקל, כש-500 מיליון שקל לפחות יגיע למוכרות (לאומי ועזריאלי) מדיבידנדים שתחלק לאומי קארד. כלומר, ההשקעה אמורה להיות מקסימום 2 מיליארד שקל.
ללאומי פרטנרס יש אופציה להיכנס – לרכוש 20% בתמורה ל-400 מיליון שקל. 20% זה לא שליטה, זה אפילו לא השפעה מהותית. אבל ההחזקה הזו לצד הקשרים העסקיים השוטפים בין לאומי ובין לאומי קארד, יותר מרומזים שלאומי יהיה מאוד דומיננטי בהתנהלות של לאומי קארד.
בכל מקרה, השקעה של 400 מיליון של לאומי פרטנרס, משמעה שורבורג פינקוס צריכים להביא סדר גודל של 1.6 מיליארד שקל. אבל הם לא מביאים את זה מהבית. הם מביאים חלק גדול מזה ממימון (הראל לפי הדיווחים צפויה לספק חלק גדול מהמימון).
בשורה (הכמעט) תחתונה – הקרן הזו, מביאה מהבית 800 מיליון שקל. כסף קטן בשבילה, אבל התשואה שהיא תייצר גבוהה, אפילו מאוד. נניח שהיא לא "תשתגע" – תעשה רה ארגון קטן, תנפנף בחדשנות, ובכניסה להלוואות לעסקים קטנים ובינוניים (חסם כניסה קטן), ובעיקר תשמור על הקיים. במצב הזה, קצב הרווחים של לאומי קארד שעומד על 200 מיליון שקל בשנה, יעלה בכמה עשרות אחוזים. גם ככה מדובר בחברה צומחת שמגדילה את הרווח שלה.
גם אם אקח צמיחה צנועה, ואוריד את חלקה של לאומי פרטנרס (20%) ואת המימון (הזול יחסית), לורבורג יישאר ביד כ-120-150 מיליון שקל בשנה (ואני טועה כלפי מטה). הרווח הזה, על ההשקעה שלה מבטא 15% עד כמעט 20%, וזו הנחה שמרנית.
רגע, זה לא הכל. ורבורג פינקוס עושה עסק עם בנק – היא רוכשת את ההחזקה מבנק לאומי, ולבנק לא חסר כסף, הוא חי מלספק כסף לאחרים, ולכן אין בעיה לקנות ממנו בתשלומים. ורבורג תשלם במועד העסקה 1,047 מיליון שקל, אחרי שנה 347 מיליון שקל, ואחרי שנתיים – 1,111 מיליון שקל.
התשלום הראשון בפועל יהיה נמוך משמעותית מ-1,047 מיליון שקל, כי יחולק דיבידנד (של לפחות 500 מיליון שקל). כלומר, כמה מאות טובות ויש לחבר'ה בורבורג שליטה על לאומי קארד.
ואז תעבור שנה וורבורג יצטרכו לשלם את התשלום השני. חלק גדול ממנו יגיע מדיבידנד שוטף – החברה כאמור מרוויחה, וחלק עשוי להגיע מדיבידנד משנים קודמות.
שימו לב לנתון הבא – יחס ההון (רובד 1) של לאומי קארד הוא 16% (בערך) – במילים פשוטות ומבלי להיכנס לעניין סוגי ההון על פי תקנות באזל, מדובר ביחס של מרכיבים הוניים למאזן הגוף הפיננסי. אלא שלפני כשנתיים ניתנה הקלה לגופים פיננסים שהם לא בנקים. לאומי קארד יכול להסתפק ברובד הון נמוך משמעותית של 8%. במילים פשוטות, הוא יכול לחלק את ההון שלו (בהמשך לחלוקה הגדולה הקרובה) ומדובר כאן בעוד כמה מאות מיליוני שקלים שורבורג תיקח הביתה.
אז ורבורג לא מוציאה מהכיס 2.5 מיליארד שקל, גם לא 2 מיליארד שקל, וגם לא 1 מיליארד שקל. אולי 500 מיליון שקל, אולי קצת יותר. התשואה השנתית המשוקללת שלה עשויה להיות עשרות אחוזים. אז למה לה לקחת סיכון, לעשות מהפכה, ולהפוך לבנק? היא פשוט רוצה לשמור על הקיים. למעשה, חדשנות רק תזיק לה – פעילות דיגיטלית, כניסה לתחומים חדשים זה רק איום על הרווחים שלה. התסריט הטוב הזה יכול להתקלקל בעיקר אם תהיה תחרות – אם השערים יפתחו לבנקים דיגיטליים.
תשואה על ההון
הסיבה למספרים היפים האלו היא הנתונים בטבלה המצורפת (התשואה להון). לאומי קארד מייצרת 10% עד 16% תשואה להון בשנים האחרונות. אם נניח שלאומי הון מפחיתה את ההון שלה בחצי (למינימום האפשרי), אזי הון של חצי מההון הקודם, יניב רווח נמוך יותר, אבל משמעותית יותר מחצי. והנה המחשה – נניח שהחברה מרוויחה מעל 200 מיליון שקל על הון של 2 מיליארד לפני חלוקה. במצב כזה התשואה על ההון היא 10%.
אחרי החלוקה ההון שלה באזור מיליארד ונוספו לה הוצאות מימון (לא בהכרח באופן מלא) של 45-55 מיליון שקל (הערכה שמרנית). כלומר, החברה תרוויח 150 על הון של 1 מיליארד – היא כבר מייצרת תשואה של 15%.
עכשיו תניחו שהגוף קונה את החברה מתמנף (לוקח מימון), וכך תגיעו לתשואה משוקללת מאוד גבוהה. ככה עושים עסקה של WINWIN לשני הצדדים – ורבורג פינקוס עשו עסקה מצויינת; לאומי קיבלו כסף ושמרו על הקשרים העסקיים שלהם עם לאומי קארד; וכחלון השושבין – מספר לנו שהוא נלחם בבנקים, ואנשים עוד מאמינים לו.
תגובות:
בשם בכיר באוצר נמסר בתגובה: "איננו מגיבים לכתבות לא ענייניות ולא מקצועיות שנכתבות מטעם גורמים אינטרסנטיים".
מבנק ישראל נמסר: "בנק ישראל מקדם בנחישות במקצועיות וביסודיות מגוון רחב של צעדים להגברת התחרות במערכת הפיננסית , ובראשם שורה של צעדים תשתיתיים: עידוד הקמת בנקים חדשים והורדת החסמים שעיכבו את כניסתם של שחקנים חדשים לשוק; מתן רישיונות לשני סולקים חדשים; הובלת פרויקט 'בנקאות פתוחה' לשיתוף מידע בנקאי; הובלת פרויקט מעבר מבנק לבנק בקליק; ופרויקט מערכת נתוני אשראי שתעלה לאוויר בשנה הבאה. מדובר בשינויים תשתיתיים – 'כביש 6 של התחרות', שהשפעתם כבר ניכרת בפועל והם ימשיכו להשפיע בשנים הקרובות.
מכירת לאומי קארד על ידי בנק לאומי, אליה מתייחס מר עובדיה באופן ספציפי, הנה אחת מאבני הדרך העיקריות בישום רפורמת שטרום, רפורמה שכידוע דנה בה ועדה בין-משרדית שכללה גם נציגי ציבור במשך כשנה וחצי, ולאחר מכן אומצה בחקיקה בכנסת. בנק ישראל מקפיד שהתקדמות הרפורמה תתאם את רוח החקיקה, ולכן אחד מהקריטריונים העיקריים שעמדו בפני הפיקוח על הבנקים בדיונים שקיים עם המספר הגדול של הגופים הבינלאומיים שהתעניינו ברכישה היה – האם התכנית העסקית של הרוכש היא כזו שבאה לממש את מהות הרפורמה. כפי שהודיע בנק ישראל לאחר שפורסמה עסקת המכירה, על סמך סדרת הפגישות שהתקיימו עם הרוכשים טרם נחתמה העסקה, גובשה בפיקוח על הבנקים הערכה ראשונית שעל פיה תחת הבעלות החדשה תוכל לאומי קארד לתרום לקידום התחרות בשוק התשלומים ולהגברת התחרות גם בתחומי האשראי הקמעונאי, ושהידע והניסיון שהרוכשים מביאים מהעולם יסייעו לקידום תחום התשלומים בישראל.
מר עובדיה סבור אחרת, והוא כמובן זכאי לדעתו, אם כי לא ברור על סמך מה זו גובשה. יתרה מזו, בנק ישראל הוביל בשנתיים האחרונות סדרה של צעדים שיתמכו ביכולתן של החברות המופרדות להגביר את התחרות, המפורטים למשל בהודעה שפרסם בנק ישראל בשבוע שעבר.
התעלמותו של מר עובדיה מכל העובדות לעיל היא לא רק מאוד לא מקצועית, אלא גם סלקטיבית, ומטעה. חמורה לא פחות היא העובדה שמר עובדיה שב ומטיל דופי בבנק ישראל ובעובדיו, תוך מחזור האשמות חסרות שחר. הגיע הזמן לשים סוף לזריקת הרפש הזאת: בנק ישראל פועל באופן מקצועי, יסודי, ונחוש, להגברת התחרות במערכת הפיננסית תוך שמירה על היציבות, כשטובת המשק הישראלי ואזרחי ישראל בטווח הארוך היא העיקרון היחיד שמנחה אותו. התוצאות מדברות וימשיכו לדבר בעד עצמן".
כמה שווה קסטרו?
קסטרו רוכשת את הודיס בעסקת מניות ומספקת הערכת שווי של 1-1.3 מיליארד שקל – בבורסה מעריכים בפחות – מי צודק? וגם – למה רוכשת קסטרו את הודיס? ואיך הפכה קרולינה למקה, לחברה הכי אטרקטיבית בקבוצה?
קסטרו השמרנית ראתה את פוקס דוהרת בשנים האחרונות בזכות רכישות והכנסת מותגים חדשים, והחליטה שהיא לא נשארת מאחור. החברה שהחזיקה ב-26% מקבוצת הודיס, רכשה את כל מניות הקבוצה, בעסקת מניות.
עסקת מניות מאוד פופולארית בעולם, ופחות פופלארית בארץ, אם כי מתחילים לראות אותה יותר ויותר גם בעסקאות בארץ. בעסקאות כאלו לא עובר מזומן , וזה יתרון גדול לרוכשת – אין פגיעה במקורות של החברה הרוכשת. עם זאת, מוקצות מניות שמדללות את בעלי השליטה (ואת מכלול בעלי המניות).
בארץ – אוהבים לשלוט, בעלי השליטה מחזיקים בשיעור גבוה מהמניות בחברה; בעולם, השליטה לא מתבטאת בהכרח בשיעור החזקה גבוה. שם, יש חברות רבות שחיות בלי בעל בית דומיננטי, ובפועל השולטים בהם הם המנהלים. ואז – אין חשש מדילול ולכן עסקאות במניות הן נפוצות מאוד.
עם הדיווח על עסקת המניות, מסרה הנהלת קסטרו פרטים עיקריים לרבות ששווי המאוחד של הקבוצה מוערך (לפי עבודה כלכלית שתפורסם) בטווח של 1-1.3 מיליארד שקל. אבל, זה שווי על פי מעריך שווי, זה לא השווי של הקבוצה המאוחדת בשוק. קצת מבלבל, ואולי השווי הזה היה בין הסיבות שהוסיפו כמה אחוזים טובים למניית קסטרו, אבל קסטרו המאוחדת אמורה להיסחר ב-750- 820 מיליון שקל אחרי המיזוג, רחוק מ-1-1.3 מיליארד שקל.
עוד בנושא הרהורי בורסה
החישוב פשוט – קסטרו נסחרה רגע לפני ההודעה ב-470 מיליון שקל, ונסחרת כעת ב-530 מיליון שקל. החברה תקצה 35.3% מהון מניותיה לבעלי המניות בהודיס, ובמילים אחרות – המניות הנוכחיות מהוות 64.7% מהמניות לאחר המיזוג. אם 530 מיליון שקל הם 64.7%, אז ה-100% הוא שווי של 820 מיליון שקל (וזה אחרי העלייה).
מכאן אפשר לגזור את השווי של קבוצת הודיס – בעלי השליטה מקבלים מניות שערכם כ-290 מיליון שקל. אבל, מכיוון שהם מוכרים 74% ממניות הקבוצה (בידי קסטרו יש כבר 26% מהחברות הבנות ו-50% מפאולו ריטייל שמחזיקה באורבניקה) אז בפועל ניתן לגזור שווי של מעל 400 מיליון שקל לכל הקבוצה.
השווי של המניות המוקצות כעת, מהווה כ-80% מהשווי של קסטרו, וזה גם שיעור הגידול הצפוי במחזור ובפעילות העסקית. עם זאת, צפוי שהרווח יגדל יותר כי הסינרגיה, בין הקבוצות, אמורה להניב חיסכון בהוצאות, כנראה בעיקר בשכר הדירה בקניונים
אז מאיפה הגיע שווי של מעל 1 מיליארד? זו הערכה שנעשתה כדי לבדוק אם יחס המרת המניות צודק ונכון. אם מעריך השווי קובע ( והמספרים לא רחוקים) שקסטרו שווה 800 מיליון שקל והודיס 500, אז הוא מוצא שהשווי הכולל הוא 1.3 מיליארד שקל. אבל מה שחשוב זה יחס ההמרה ביניהם (כמה מניות יקבלו בעלי המניות בהודיס). הרי קסטרו לא מוציאה מהכיס 500 מיליון שקל.
השווי בהערכה גבוה, אבל לא מנותק – אתם כמעט ולא תמצאו הערכת שווי שלא מספקת פרמיה על מחיר השוק, גם באנליזות של בתי השקעות וגם בהערכות לצורך עסקאות (כמו כאן). אבל כאשר ממזגים בין חברות דרך החלפת מניות, צריך להיזהר מהמספרים שנזרקים לאוויר – אין כאן כסף שעובר מכיס לכיס, יש כאן ניירות.
למה קסטרו רכשה את הודיס?
קסטרו שקיימת כבר עשרות שנים ויש לה מותג מוכר ומוביל רוכשת חברה צעירה, אולי תוססת, אבל לא בליגה שלה. עם כל הכבוד להודיס שהצליחה להפוך לשחקן משמעותי בשוק האופנה, היא עסק של קצת יותר מ-10 שנים, שמפוזר על פני כמה תחומים, ועם שורה של מותגים כנראה מוצלחים, אבל לא מהקצפת (עדיין). טוב, זה לא משנה – בסופו של דבר יש שורה תחתונה. הכל כסף. למי אכפת אם המותג וותיק או מוכר, מה שחשוב כמה מרוויחים בשורה התחתונה. אז הנה הנתונים של החברות בקבוצה (החברות הבולטות) וכנראה שזה שווה באזור של 400 מיליון שקל.
הודיס עצמה קפואה במכירות (מעל 230 מיליון בשנה), והרווחיות בשחיקה (רווח תפעולי לפני נטרול הטבות למנהלים – כ-7 מיליון שקל). טופ טן צומחת (5%-6% בשנה). המכירות ב-2017 הסתכמו ב-156 מיליון שקל הרווח התפעולי מתקרב ל-20 מיליון שקל.
קרולינה למקה היא המובילה בקבוצה – חברה שמייצרת ומשווקת משקפי שמש מרוויחה גולמית כמו חברת היי טק (כמעט 70%); גדלה במכירות (עלייה של 20% ב-2017 ל-167 מיליון שקל) ומציגה רווח תפעולי (ללא הוצאות בגין הענקת אופציות למנהלים) של קרוב ל-20 מיליון שקל. יש גם את אורבניקה (פאלו ריטייל) שצומחת מאוד – קרוב ל-200 מיליון שקל מכירות, ורווח (מנוטרל הוצאות בגין תשלומים מבוססי מניות של כ-10 מיליון שקל.
1 +1 = 3
אז מה בעצם רואה קסטרו בעסקה הזו. היא הרי לא קונה את הודיס בשביל הרווחים הנוכחיים. קסטרו רואה סינרגיה – החיסכון בהוצאות עשוי להיות מאוד משמעותי, בעיקר החיסכון בהוצאות השכירות ודמי הניהול שמשולמים לקניונים. עסקת המיזוג הזו עשויה להניב יותר מהחיבור המתמטי הפשוט. 1+ 1 – 3 בעסקאות מיזוג מוצלחות, וזה מה שרואה קסטרו.
הוצאות דמי השכירות מהוות סדר גודל של 15% מההכנסות. זה כסף מאוד גדול לקסטרו, וזה יהיה עוד יותר גדול עם השלמת המיזוג. מדובר בהערכה (גסה) של בין 200 ל-300 מיליון – קרוב יותר לרף העליון. המיזוג עם הודיס נותן לקבוצה המאוחדת חוזק כפול – גם עמדה טובה יותר במו"מ להפחתת דמי השכירות, וגם ידיעה שאי אפשר לוותר עלייך. הקניון לא יוכל לוותר על כמה חנויות במתחם שלו. מילא חנות אחת גדולה ככל שתהיה – אם קסטרו לא מוכנה למחיר היא יכולה לעזוב, אבל כאשר האיום הוא שיעזבו שלוש חנויות, כאן כבר יש בעיה עמוקה.
ולכן, הסינרגיה כאן היא הכסף הגדול – הנחה של 5% בלבד (וזה עשוי להיות משמעותית יותר) היא 15 מיליון שקל לרווח התפעולי.
נוכחות באינטרנט – חלשה
חוץ מזה, כנראה שבעלי השליטה בקסטרו מבינים שהם צריכים "דם חדש" בקבוצה. קסטרו מאפשרת לבעלים והמנהלים של הודיס, כניסה בדלת הראשית לבורסה, והחזקה באקוויטי מכובד, כנראה בעיקר בזכות הידיעה שמנועי הצמיחה שלהם בשנים האחרונות ביחס לחברות אופנה אחרות היו חלשים יחסית. אז אם לא מייצרים מנועי צמיחה בבית, פשוט קונים אותם בעסקה גדולה, ויותר חשוב – קונים את "המוחות" שיודעים לייצר עסקאות וצמיחה.
הבעיה היא שתמיד נראה שהדשא של השכן ירוק יותר. עכשיו מתברר שלהיות כמה שיותר גדול ומפוזר זה נהדר (גם ובעיקר בגלל הכוח מול הקניונים), אבל זו עלולה להיות חשיבה לטווח קצר. אינסוף המותגים של פוקס אמנם מוכיח את עצמו. אלא שהיתרון לגודל, יכול להתהפך אם וכאשר החברה תרצה להתכווץ בגלל האיום האמיתי – מכירות דרך האינטרנט. אז פוקס, פועלת בשני כיוונים – רוכשת חברות ומפעילה אתר אינטרנט שאמור, לטענת מנהליה, להפוך לזירה פעילה מאוד של רכישות אופנה. קסטרו נמצאת במלחמה הקודמת, אבל איפה הנוכחות החזקה שלה באינטרנט?
קסטרו בדוחות חלשים לרבעון הראשון – המתחרות דווקא בדוחות טובים
IPO – הנפקה ראשונה לציבור; האם כדאי להשקיע במניות כאלו?
IPO – Initial public offering הוא סיום של תהליך שבמסגרתו מציעה החברה את מניותיה לציבור המשקיעים (בעיקר גופים מוסדיים) והופכת לחברה ציבורית. מדובר על הנפקה ראשונה, כאשר בהמשך ייתכנו כמובן הנפקות נוספות.
מה זאת הנפקה?
בהנפקה החברה מציעה חלק ממניותיה תמורת סכום כסף. משמע הכל עניין של שווי – אם בעלים של חברה מוכן להנפיק 25% ממניות החברה תמורת 50 מיליון שקל, אזי הוא מגייס כסף לפי שווי של 200 מיליון שקל (50 מיליון שקל חלקי 25%). מדובר בשווי אחרי הכסף – אחרי הזרמת הכסף.
אם לדוגמה, הבעלים של החברה סבורים שהחברה שווה 300 מיליון שקל, אזי הם ככל הנראה לא יסכימו לגייס לפי שווי של 200 וידחו את ההנפקה.
בתהליך ההנפקה מעורב חתם שמוביל את החברה, מעריך את שוויה, ומכיר אותה לציבור המשקיעים – גופים מוסדיים, ציבור המשקיעים. במקביל מכינה החברה תשקיף שבו מפרטת את את כל המידע החשוב עליה – מוצרים, תחרות, ספקים, לקוחות, תלות באנשי מפתח, כושר ייצור, פעילות מו"פ, אזורים גאוגרפיים, צבר הזמנות ועוד ועוד.
עוד בנושא מדריכי השקעות
לאחר שהחברה הנפיקה מניותיה היא נסחרת בבורסה ומחירה נקבע על פי הביקוש וההיצע.
תהליך ההנפקה בבורסה הישראלית דומה לתהליך בבורסה האמריקאית, אבל לא זהה. בארץ יש שלב הנפקה לגופים מוסדיים ואחריו לציבור. בארה"ב, הציבור כמעט ולא מצליח לרכוש מניות בהנפקה, אלא רק לאחר מכן.
למה מגייסים כסף?
חברות מגייסות כסף מכמה סיבות – כדי להשתמש בכסף לצורך צמיחה, אבל מסתבר שבמקרים רבים מדובר בכלי חשוב מול העובדים – ברגע שהמניות מונפקות, יש לעובדים ביטחון שמדובר בחברה משמעותית, והכי חשוב מבחינתם – הם יכולים להיות מתוגמלים בהתאם באופציות למימוש למניות. בחברות רבות, בעיקר חברות הייטק, נהוג לשתף את העובדים באופציות שבמידה והחברה מצליחה ובהתאמה מחיר מנייתה עולה, עשויים להיות שווים הרבה כסף.
השיתוף הזה בין החברה לעובדים, יותר מוטיבציה גדולה מאוד להנעת עובדים, וכשלעצמו מוסיף ותורם לביצועים בחברה.
סיבה נוספת וחשובה היא להפוך את מניות החברה למטבע שניתן להשתמש בו. ברגע שמניות החברה נסחרות אז יש תג מחיר בכל רגע נתון וניתן להשתמש בזה לצורך רכישת חברות ופעילויות.
כמו כן, רבות מההנפקות נעשות כדי לסדר את הירושה לילדים. מניות סחירות ניתן לחלק, בעוד שנכסים לא סחירים שהשווי שלהם לא ברור קשה לחלק. נניח שלבעל השליטה יש 100% מחברה ונדל"ן ומזומנים. הוא רוצה לחלק את הנכסים בצורה שווה (נניח בין שני יורשים), אך הוא מעוניין שכל אחד מהיורשים יתעסק במשהו אחר – אחד בחברה ואחד בנדל"ן. אז הכי נכון מבחינתו להנפיק את החברה בבורסה וכך לקבל תג מחיר עבורה, ובהתאם לשווי נקבע לתת ליורש השני את חלקו (ולאזן בין הסכומים).
האם כדאי להשתתף בהנפקה?
מסתבר שהנפקות בוול-סטריט בעיקר של חברות טכנולוגיה נוטות לעלות אחרי שלב ההנפקה. הבעיה שלא ניתן לרוב לרכוש מניות בהנפקה, ומיד אחרי הן מגייסות בשיעור גבוה, כך שבהתאמה הסיכון גדל. זה קורה כי מראש החתמים והחברה מעוניינים שיהיה ביקוש גדול על כמות יחסית קטנה (קטנה מהביקוש), והם מראש מגדירים מחיר שפוי ולא גבוה מדי (לרוב) כדי שהמשקיעים בהנפקה ירוויחו.
האינטרס של החתמים שאותם משקיעים יחזרו גם להנפקות הבאות אז כמובן שהם מעוניינים ברווחים למשתתפים בהנפקה. לחברה יש מצד אחד אינטרס לגייס כמה שיותר, אבל היא רוצה שהמשקיעים יאהבו את המניות שלה ושהסנטימנט יהיה חיובי וישדר הצלחה – זה יקרה כאשר יהיו רווחים משמעותיים לרוכשים.
שאלות ותשובות
? איך נקבע השווי בהנפקה?
לפי המדריך הכל עניין של שווי: אם בעלים מוכרים רבע מהחברה תמורת סכום מסוים, השווי שאחרי הכסף הוא פי ארבעה מאותו סכום. אם הבעלים חושבים שהחברה שווה יותר, הם עשויים לדחות את ההנפקה.
? מה תפקיד החתם?
החתם מוביל את התהליך, מעריך את שווי החברה ומציג אותה למשקיעים, בעיקר לגופים המוסדיים. הוא המתווך בין החברה לבין השוק.
? מה מופיע בתשקיף?
כל המידע החשוב על החברה: מוצרים, תחרות, ספקים, לקוחות, תלות באנשי מפתח, כושר ייצור, מחקר ופיתוח, פיזור גאוגרפי וצבר הזמנות. זה המסמך שעליו המשקיעים צריכים להסתמך.
? למה בכלל חברה מגייסת כסף בבורסה?
כדי לממן צמיחה, מחקר והתרחבות, ולפעמים גם כדי לאפשר לבעלים לממש חלק מההשקעה. המדריך מקדיש לשאלה הזו פרק נפרד.
? מה המסקנה של המדריך לגבי הנפקות בישראל?
המדריך מתאר את הנפקות הבורסה המקומית כאכזבה במקרים רבים. לכן הוא ממליץ לגשת לכל הנפקה בזהירות ולא להניח שהיא תעלה.
השאלה אם בהנפקות מסוג זה כדאי להשתתף, או נכון יותר לקנות עם פתיחת המסחר? אין תשובה ברורה. כך או כך, לעשות זאת במניה בודדת או בכמה בודדות זה מסוכן כמובן. אם אתם מעוניינים לעשות זאת כשיטה – יש קרן סל – IPO. הקרן משקיעה במניות של חברות שרק הנפיקו, לא רק חברות טכנולוגיה אלא בכלל, ומסתבר שלאורך זמן היא לא ממש מספקת תשואה עודפת. זה לא אומר בהכרח שזה לא יהיה בעתיד, זה אולי אומר שמה שאנחנו רואים ושומעים על ההנפקות המוצלחות והגדולות זה לא הכל – לצד ההצלחות יש גם אכזבות.
הנפקות בארץ – אכזבה!
ולגבי המצב בארץ – בשנת 2017 הייתה התעוררות בשוק המניות אקוויטי (הנפקות של הון להבדיל מהנפקות של חוב), ולא נעין להגיד אבל הרוב הגדול נכשלו בגדול – אירונאווטיקס, טלרד, עדיקה, הולמס פלייס, יעקובי ועוד נפלו בעשרות אחוזים רבים (נכון ליולי 2018). זה לא אומר שהחברות לא טובות, זה אומר שהתמחור שלהם היה גבוה.
כמו כן, חשוב להדגיש – בעבר ההנפקות היו כמעט וללא מרכיב של הצעת מכר. כלומר, החברה היתה מנפיקה מניות חדשות וכסף היה זורם לחברה. בשנים האחרונות הנפקות רבות נעשות עם מרכיב גבוה של הצעות מכר, משמע בעלי המניות מוכרים דרך ההנפקה מניות שלהם לציבור – זאת מכירה לכל דבר ועניין ומכירה כזו מרמזת שבעל השליטה חושב שזה מחיר טוב למכור בו. אז יספרו לכם סיפורים – הוא מגוון את השקעותיו, הוא מעוניין למכור כדי לייצר סחירות בנייר ועוד. אבל מכירה זו מכירה – לא מאמין שאם בעל השליטה היה חושב שהמניה הולכת לעלות 100% בשנה הוא היה מוכר.
מרכז ההנפקות של הנאסד"ק – כאן תוכלו למצוא את ההנפקות הצפויות ואת ההנפקות שהיו לרבות התשואה של המניות מאז ההנפקה.
חדשות ועדכונים:
יולי 2018 – טילריי (Tilray) – חברה קנדית שעוסקת בגידול קנאביס הפכה לחברת הקנאביס הראשונה שמבצעת הנפקה ראשונה לציבור (IPO) בבורסה המרכזית בארה"ב. החברה גייסה 153 מיליון דולר לפי שווי של 1.43 מיליארד דולר. בתוך יומיים עלה מחירה ב-75% לשווי של 2.5 מיליארד דולר.
35 שנה עברו מאז וויסות מניות הבנקים. וויסות של שנים שניפח את מניות הבנקים והפך הרבה אנשים לעשירים מאוד, אבל בעיקר על הנייר – הבלון התפוצץ, ואנשים איבדו את רוב כספם. זה אמנם סופו של כל בלון, אבל בסיפור הזה המדינה התערבה והחליטה להציל את הבנקים ולהציל את המשקיעים – הבנקים קיבלו תמיכה וגיבוי מהמדינה, והמשקיעים קיבלו סוג של אגרות חוב במקום מניות בנקים. המשמעות מבחינתם היתה שבמקום להפסיד 95%, הם הפסידו 60%-70%.
הסדר החוב הגדול ביותר
מדובר בהסדר חוב לכל דבר ועניין, רק גדול יותר מכל ההסדרים של השנים האחרונות. כל הדלק נדל"ן, אפריקה השקעות, אלביט הדמיה ועוד עשרות – גם אם תיקחו אותם ביחד, לא מתקרבים להסדרי החוב שהיו אז במערכת הבנקאית.
35 שנים עברו מאז, והפיקוח על הבנקים שאסר מאז על הבנקים להשקיע במניות של עצמם, ביטל את האיסור הזה. בנקים יכולים להשקיע בעצמם, בנקים יכולים לבצע רכישות עצמיות. האיסור הזה שהיה בתוקף 35 שנה נקבע בגלל ההבנה שרכישה עצמית היתה הגורם העיקרי לוויסות מניות הבנקים ולמפולת שהגיעה אחריה. זה נכון רק חלקית.
עוד בנושא הרהורי בורסה
בשנות הגאות של הבורסה הישראלית בתחילת שנות ה-80' הבנקים שלחו את הציבור לקנות מניות בנקים. זאת היתה תקופה שהציבור היה מעורב בבורסה הרבה יותר מהיום; הציבור השקיע בעיקר ישירות במניות, ובעיקר במניות של הבנקים. הציבור – אתם, ההורים שלכם אולי הסבים והסבתות שלכם – היו נכנסים לסניף הבנק, והיועץ היה אומר במפורש – קנו את בל"ל, קנו את פועלים. בלי חסמים, בלי טפסים, בלי רגולציה חונקת.
הציבור קנה את מניות הבנקים – זה הוויסות הגדול, זה הניפוח הגדול. מדי יום זרמו פקודות קנייה מיועצי הבנקים למניות הבנקים, וכך התנפחה הבועה. במקביל, הוסיפו שמן למדורה – הבנקים קנו מניות של עצמם, כי זו היתה ההשקעה הטובה ביותר.
והנה בלי לשים לב, קפץ כאן עוד מוטיב חוזר של בועה – המנפחים של הבועה מתחילים להאמין בשקר של עצמם – הבנקים בשנות ה-80' האמינו שהניפוח הוא לא ניפוח, אלא אמת כלכלית; והבנקים האמריקאים לפני עשר שנים (במשבר 2008) האמינו שהנגזרים שהם עצמם ייצרו על משכנתאות הציבור, הם נכס טוב – הם קנו מכשירים של עצמם והתמוטטו יחד איתם.
הוויסות – מאיפה הכסף?
הבנקים בשנות ה-80' פשוט וויסתו את המחיר – הם שלחו את הציבור לקנות, הם קנו בעצמם, הם מנעו ירידות כאשר היו היצעים, דרך רכישות עצמיות. עכשיו מתירים להם לרכוש מניות של עצמן. רכישה עצמית זה נהדר לבעלי המניות. מעבר להבעת אמון של החברה במניות שלה, זה מפחית את מספר המניות ומגדיל את הרווח למניה – כלומר התשואה למשקיעים עולה. אלא שבמקרה של גופים פיננסים זה פתח לצרות. בגופים פיננסים העניין הוא לא רכישות עצמיות, אלא מקור הכסף לרכישות.
כשבנקים קונים מניות של עצמם האם הם משתמשים במזומנים שלהם עצמם? ומה זה בכלל המזומנים של הבנק – האם אפשר להפריד את המזומנים של הבנק מהמזומנים שהתקבלו דרך ההפקדות שלכם בעו"ש? האם לכסף יש ריח? ואם כך – מה המשמעות בעצם של רכישות עצמיות – רכישות שמממן אותן הציבור?
הבעיה ברכישות עצמיות של מוסדות פיננסים וזה לא רק בנקים, אלא גם חברות ביטוח, ובתי השקעות, היא שהם שולטים על כספי ציבור בכמות גדולה פי כמה וכמה מההון שלהם. הגופים האלו יכולים תיאורטית לרכוש מחר בבוקר מניות של עצמם במיליארדים רבים – אין להם בעיה של כסף – יש להם מזומנים של עצמם; יש להם השקעות שמנוהלות דרכם; יש להם כספים של הציבור שנמצאים אצלם והכל אמור להיות מופרד, אבל יש מקומות של חפיפה וערבוב בין הכספים.
אם תפתחו מאזנים של הגופים האלו תקבלו שיש להם יותר מזומנים מאשר הון, ובמקרים רבים מזומנים מעל שווי השוק. תיאורטית הם יכולים לקנות את עצמם באופן מלא.
עד עכשיו הם לא רכשו – הבנקים לא רכשו כי הפיקוח כאמור אסר עליהם; חברות הביטוח ובתי ההשקעות, לא רכשו בגלל מגבלות רגולטוריות, אבל בעיקר כי הם הבינו שזה עלול להיות ולהיתפס כבעייתי.
רכישה עצמית – רעיון טוב; יישום מסוכן
עכשיו, כשהם קיבלו אור ירוק, הבעיה היא שהפרצה הזו עלולה להיות מסוכנת. זה מסוג הדברים שאין בו מקום לאפור, אלא רק לשחור ולבן. הרגולטור שלנו לא יכול לשלוט, באופן מוחלט, במה שחברת הביטוח עושה בכספים המנוהלים או במזומנים שלה. יש פיקוח, אבל הוא מוגבל. יש פרצות וזאת כנראה הסיבה האמיתית (למרות שזה לא פוליטקלי קורקט להגיד אותה) שעד היום לא אושרה מכירה של חברת ביטוח לסינים – חוששים מהם. גורם שישתלט על חברת ביטוח מקומית – סיני או אחר, עשוי "לשחק" בסכום יחסית קטן ביחס למאות המיליארדים שמנוהלים דרכו, ואף אחד לא יידע.
תדמיינו שבקופת הגמל שלכם רוכשים נכס בלונדון ב-500 מיליון דולר, אבל הנכס הזה שווה 380 מיליון דולר – לא רק שזה אפשרי, זה גם פשוט, וככה אפשר להעביר 120 מיליון דולר לאן שרוצים. הכוח הזה, והתמרון בכסף גדול הוא חסר פרופורציה להשקעה הכספית – עלות השליטה בגופים פיננסים, היא כסף קטן לעומת הכספים המנוהלים.
ואם הגופים האלו יוכלו לקנות את עצמם, אז בכלל הם יוכלו לחגוג. הבעלים יוכלו להחזיר לעצמם את רוב ההשקעה דרך רכישות עצמיות – הבעלים רוכש שליטה שנמכרת אחר כך לחברה עצמה, והם עם השקעה נמוכה שולטים בגוף ענק. כן, אני מודה, זה נשמע קונספירטיבי. אבל תדמיינו שהתהליך הזה מתרחש על פני זמן. כל שנה, לצורך הדוגמה, הגוף הזה קונה 15%-20% מהמניות שלו – זה כבר לא דמיוני, וזה עוד בלי קשר שהגוף דרך מכשירי ההשקעה שלו יכול לקנות נתח מהמניות – אז אגב, זו לא נחשבת רכישה עצמית, אבל אם מתעמקים במהות הרכישה, זה די דומה.
השקעות חברתיות = השקעות עם אחריות חברתית – אין דבר כזה!
אני מכיר מנהל השקעות שפתח לפני כמה שנים טובות קרנות השקעה חברתיות – מה הקשר בין השקעות לבין עניינים חברתיים? גם אני לא הבנתי, אז שאלתי והוא אמר לי שהקרנות האלו משקיעות רק במניות של חברות עם אחריות חברתית.
האמת שעדיין לא הבנתי, ואז הוא הסביר שיש חברות שמזיקות מאוד לסביבה, והקרנות שלו לא ישקיעו במניות של חברות כאלו. הבנתי, אבל דווקא לא התרשמתי – שאלתי אותו אם הוא לא ישקיע במניה שהוא חושב שתעלה ב-50% רק בגלל שהיא לא בסטנדרט החברתי שלו. הוא אמר שלא ישקיע. אז אמרתי לו שאני לא אשקיע בקרן שלו. הוא מאוד כעס, ואמר שאני לא מבין שלאורך זמן חברות חברתיות מרוויחות יותר. גיחכתי, אבל, נפרדנו כידידים.
השקעות חברתיות זו המצאה של מנהלי השקעות שרלטנים כדי למשוך את הציבור להשקיע בהן. כמה אפשר למכור לציבור "תשואות טובות", "סיכון נמוך", "כישרון יוצא דופן באיתור השקעות". די, נגמרו הטריקים השיווקיים, אז המציאו טרנד חדש – קרנות עם אחריות חברתית. מנהלי הקרנות האלו הם במקרה הטוב – תמימים, ובמקרה הרע – שרלטנים. מה שבטוח הוא שברגע שמנהל ההשקעות בקרן כזו, מצמצם את מרווח ההשקעות שלו, ולא מוכן להשקיע במניות טובות רק בגלל שהן לטעמו חברות רעות, התשואה של הקרן תהיה בהתאם. אפשר להרוויח, אבל פחות.
העניין הזה עלה בחודשים האחרונים לכותרות בגלל הנפקה של חברה בשם גלוברנדס גרופ שהעסק שלה הוא שיווק והפצה של סיגריות וממתקים. החברה טובה – מרוויחה, מחלקת דיבידנדים. אבל נמתחה ביקורת על עצם ההנפקה של החברה המזהמת, והמסוכנת לציבור. זה נכון – סיגריות זה מסוכן; ממתקים זה לא בריא ואפילו מסוכן. אבל, ממתי מנהלי השקעות הפכו להיות מנהיגים חברתיים.
עוד בנושא מדריכי השקעות
וגם איפה הגבול – חברות נשק זה גם אסור? ואם החברה עוסקת רק במערכות הגנה ולא התקפה – זה מותר? ואם החברה היתה ידידותית לסביבה, אבל יש לה איזה פרויקט שהוא לא ירוק – אז מותר?
ובכלל – יש דבר כזה חברות עם אחריות חברתית? חברות בהגדרה הבסיסית שלהן מכוונות רווח – המטרה של חברה היא למקסם את הרווח שלה. כל האמצעיים הלגיטימיים כשרים. למכור סיגריות זה חוקי; למכור נשק (תחת רישיון) זה חוקי; לבנות בנייה לא ירוקה זה בהחלט חוקי. אז מה הבעיה עם השקעה בחברות שלא עוברות על החוק? מ י שמכם – מנהלי קרנות חברתיות, להיות מעל המחוקק ולקבוע מה טוב ומה לא טוב, מה נכון ומה לא נכון, לתיק ההשקעות של המשקיעים שלכם?
והפלופ הזה מתפוצץ לגמרי שמבינים שגם בחברות שמשדרות שהן חברתיות זו רק מעטפת, והאמת הרבה יותר מורכבת וכואבת. חברות מצהירות על קוד אתי, על היותן מוסריות, הן דואגות לסביבה, איכות הסביבה בראש מעיניהם, הן תורמות לנזקקים – באמת מרשים, רק שמאחורי הקלעים מסתבר שהן "משמנות" אנשים כדי לזכות בפרויקטים – זה אפילו לא חוקי, ובטח שלא חברתי.
אז, מצטער לקלקל לכם – אין דבר כזה קרנות עם אחריות חברתית ואין דבר כזה חברות עם אחריות חברתית. גלוברנדס מתעסקת ב"חרא" של דברים, אבל תבחנו אותה כלכלית, לא חברתית; ועל הדרך תזכרו שגם הרגולטור משמיע קולות חברתיים – אני לא יודע אם הוא יימנע שימוש בסיגריות, או שיפחית את אחוז הסוכרים בממתקים – לדעתי לא; אבל התחומים האלו הם על הכוונת שלו – אצלו התדמית חשובה, היא מתורגמת לכוח פוליטי.
שאלות ותשובות
? מה הטענה המרכזית של הכותב נגד השקעות חברתיות?
שמנהל שמסרב להשקיע במניה טובה רק כי היא לא עומדת בסטנדרט חברתי מצמצם את מרחב ההשקעות שלו. לדעת הכותב זה פוגע בתשואה של המשקיעים.
? איך מנהלי קרנות חברתיות מצדיקים את הגישה?
לפי הסיפור במדריך, מנהל קרן טען שלאורך זמן חברות עם אחריות חברתית מרוויחות יותר. הכותב לא השתכנע ורואה בזה טענה שיווקית.
? למה הכותב רואה בזה טרנד שיווקי?
לדבריו, אחרי שמוצו מסרים כמו "תשואות טובות" ו"סיכון נמוך", מנהלי השקעות חיפשו סיפור חדש למכור לציבור. בעיניו קרנות חברתיות הן עוד טריק כזה.
? אז אין מקום לשיקולים ערכיים בהשקעה?
המדריך מציג עמדה נחרצת ודעתנית. מי שבכל זאת חשוב לו להשקיע לפי ערכים צריך לדעת שהוא עלול לוותר על חלק מהתשואה, ולבחור בזה ביודעין.
? האם השקעה אחראית חייבת לפגוע בתשואה?
לא בהכרח. התשואה תלויה בהרכב הקרן ובתקופה, ויש תקופות שבהן קרנות כאלה הצליחו כמו השוק ויותר.
טבע – מאכזבה לתקווה
מניית טבע עלתה פי שתיים מהשפל בסוף השנה שעברה. האם זה מעיד שהחברה, יצאה מהמשבר?
עדיין לא. אבל…מתחילים לראות את האור בקצה המנהרה.
טבע נפלה למשבר עמוק במהלך השנה שעברה בגלל 3 סיבות עיקריות –
- הגדלת החוב לכמעט 40 מיליארד דולר בגלל רכישת ענק כושלת.
- חולשה בשוק התרופות הגנריות.
- כניסת תחרות לתרופת הדגל של החברה – הקופקסון, המיועדת לחולי טרשת נפוצה.
המשבר הגדול גרם להנהלה החדשה של טבע, לערוך תוכנית התייעלות רחבה בחברה ולחסוך הוצאות של כ-2 מיליארד דולר בשנה..
עוד בנושא הרהורי בורסה
התוכנית הזו נועדה בראש וראשונה לשרת את החוב הגדול של טבע . ככל שההוצאות קטנות יותר, כך מתפנה יותר כסף עבור תשלום החובות.
ויש גם חדשות טובות בשורת ההכנסות. ראשית, השוק הגנרי מתאושש, ושנית – התחרות בקופקסון אמנם פוגעת בהכנסות אבל בשיעור מתון מכפי שהוערך בתחילת הדרך.
אנליסטים בולטים המסקרים את טבע חזרו לאחרונה להמליץ על המניה. הם מצפים שהנהלת החברה תעלה תחזית בהמשך השנה. אבל צריך לזכור שהחוב של החברה עדיין גדול, שהתחרות בקופקסון תלך ותגדל, ושהשוק הגנרי תחרותי מאוד.
לסיכום – טבע אכן מתאוששת, אבל היא עדין לא הגיעה לחוף מבטחים.
לטור בתוכנית איפה הכסף רדיו 103 -" האם זה הזמן להשקיע במניית טבע?"
לאן נעלמו הרווחים של חג'ג'?
קבוצת חג'ג' הרוויחה 320 מיליון שקל מאז שהפכה לציבורית, אבל לקופה לא נכנס אפילו שקל – איך זה ייתכן? מה זה אומר על החברה? ומי בעצם מממן את החברה?
אני מודה שהייתי ספקן, אבל התוצאות מדברות בעד עצמן. שאפו לאחים חג'ג' שלקחו שלד בורסאי והפכו אותו לחברה חיה ובועטת עם פרויקטים בהיקף מצטבר של מיליארדים ורווחים של מאות מיליוני שקלים.
האחים – עידו וצחי, היו פעילים בתחום הנדל"ן בכלל וקבוצות הרכישה בפרט, עוד לפני שרכשו את השליטה בשלד אסים. אבל, החל מ-2011, עם רכישת השלד, הם ריכזו את רוב הפעילות דרכו (ודרך החברה הבת, רגנ'סי – שלד נוסף שהאחים רכשו).
מאז רכישת השליטה, הרוויחה קבוצת האחים חג'ג' כ-320 מיליון שקל, וההון שלה עלה יותר מפי 10 ל-390 מיליון שקל. הרווחים הגדולים מגיעים מהמגדלים (בעיקר פרויקט מגדלי הארבעה) כשמדובר ברווחים משני סוגים – רווחים מניהול של קבוצות הרכישה, ורווחים מייזום והשבחה של הפרויקטים.
עוד בנושא הרהורי בורסה
במקביל, מניית החברה עלתה בתקופה זו ב-300% ושוויה כעת כ-450 מיליון שקל. בקיצור, סיפור הצלחה. אבל, שאלה אחת חשובה מעיבה על הסיפור – עם כל הרווחים הגדולים האלו, איפה הכסף?
איך ייתכן שב-7 שנים החברה הרוויחה 320 מיליון שקל, אך לא הכניסה לקופה אפילו שקל אחד! איך ייתכן שבפועל תזרים המזומנים שלה מפעילות שוטפת, בתקופה הזו, גרעוני – מינוס של 269 מיליון שקל.
איפה הכסף?
הסיבה העיקרית לכך היא רכישה ותשלומים בגין קרקעות למלאי ובנייה שוטפת של פרויקטים שמוגדרים עדיין במלאי. במילים פשוטות – החברה אמנם מרוויחה, אבל היא משקיעה את רווחיה במלאי של פרויקטים חדשים בהיקף גדול עוד יותר מהרווחים עצמם – זה מנגנון שהולך וגדל ומזין את עצמו מרווחים ומהון זר (מימון שוטף).
והנה דוגמה – נניח שבשנה מסוימת קבוצת חג'ג' הרוויחה 50 מיליון שקל, ונניח שבשנה זו החליטה לרכוש קרקעות לבנייה עתידית בסך של 90 מיליון שקל. הקרקעות האלו הן חלק מהפעילות השוטפת שכן הן מוגדרות בסעיף המלאי, ולכן הן חלק מדוח תזרים המזומנים מפעילות שוטפת. ומכאן שלצד רווח של 50 מיליון שקל, יש תשלום של 90 מיליון של שהופך את התזרים לשלילי – מינוס 40 מיליון שקל (וזו בהנחה שאין שינויים אחרים בין הרווח לתזרים).
חברה שצומחת ומתכוונת להמשיך ולגדול, חייבת להגדיל באופן שוטף את המלאי שלה, וזה מקטין את התזרים. עם זאת, הפערים הגדולים בין הרווח לתזרים (השלילי) במקרה של חג'ג' חריגים.
סיבה נוספת לפער הגדול בין הרווח לתזרים הם שערוכים של הנדל"ן להשקעה. חג'ג' בחלק מהפרויקטים שלה היא יזמית שמטרתה להשביח את הנכסים – חלק גדול מהרווח שלה בשנים האחרונות נובע מהשבחה של הקרקעות שנובעת גם מעלייה כלכלית וגם מעלייה בזכות השבחת תוספות הבנייה על הקרקע.
כשהקרקעות האלה מושבחות, זה מתבטא ברווחי שערוך בדוח רווח והפסד. הרווחים האלו לא מתבטאים בגידול במזומן – זה רווח שאין לצידו תזרים. חג'ג' הכירה ברבעון הראשון ברווח של 73.3 מיליון שקל כתוצאה מעליית ערך נדל"ן להשקעה. אלמלא הרווח הזה, השורה התחתונה היתה קרובה לאיזון, רחוקה מהרווח בפועל – 72 מיליון שקל. זה לא אומר שהרווח לא אמיתי או לא איכותי, זה אומר שהוא לא מבטא תקבול של מזומנים, ורווחים כאלו היו לחג'ג' בשפע.
הרווחים האלו אמנם מרחיבים את הפער בין דוח רווח והפסד לדוח תזרים, אבל כשחושבים על זה הרי שרווחי השערוך הם בעצם הקדמת רווחים לדוחות הכספיים, כשהתזרים (בעת מימוש הפרויקט) יגיע לאחר מכן. רווח השערוך ברבעון הראשון נובע מפרויקט איינשטיין בתל אביב (שהוא בפני עצמו שווה טור נפרד). מדובר על פרויקט על הנייר, אבל בגלל השבחה עתידית שצפויה בו, אז, כבר עכשיו רושמים חלק גדול מרווחיו. נראה שהגיוני יותר (ברמה כלכלית לא חשבונאית) היה להכיר ברווחים האלו תוך כדי התקדמות הפרויקט, אלא שהחשבונאות מאפשרת להכיר בכל הרווח שנצבר בנקודת זמן של פרסום הדוח. מכאן שכאשר אתה יזם בשוק שבו מחירי הקרקעות עולים, אתה מרוויח עוד לפני שהקמת את הפרויקט (בזכות רווחי שערוך) ודווקא בהמשך הרווחים השוטפים צנועים ויציבים יותר.
אפשר לחלק את הרווחים מהפרויקט לשניים – רווחי שערוך ורווח יזמי. הרווח היזמי הוא שוטף ומוכר על פי קצב ההתקדמות והוא אמור להיות יחסית צנוע וקבוע (רווחיות גולמית בכלל בענף של 10% עד 20%). אבל, אלו שיש להם קרקעות מרוויחים יותר – הרבה יותר בגלל עליית ערך המלאי. אצל קבלנים/ יזמים "רגילים" הרווח מהקרקעות מתבטא עם התקדמות הפרויקט. אצל חג'ג' שהוא גם בכובע של מחזיק נדל"ן להשקעה – הרווח מהשבחה מוקדם לתחילת הדרך.
רווח או תזרים – מה חשוב יותר?
טוב, אז אלו שתי הסיבות העיקריות (יש עוד) לפער בין הרווח לתזרים, אבל מה זה אומר? והאמת שזה כבר עניין של פרשנות. אי אפשר לנתח את הרווח בלי להבין מה קורה בתזרים וההיפך אי אפשר להתייחס רק לתזרים בלי להתייחס לרווח. ככלל – הרווח הוא העוגן. הרווח מבטא הכנסות פחות הוצאות, גידול בהון העצמי, הוא מספר לנו על יכולת החברה לחלק לנו כבעלי מניות, דיבידנדים מהרווחים האלו.
התזרים מבטא עד כמה הרווח הזה מורגש בחשבון הבנק. יש סיבות טובות לחברות רבות לנצל את הרווחים לסבסוד של נכסים שונים לרבות מלאי. במקרים רבים זה דווקא מעיד על צמיחה והערכה של החברה בהמשך צמיחה. אבל במקרים רבים זה סחרור ואמונה עיוורת. כל אחד יכול לפרש את התזרים (החלש יחסית לרווח) בצורה אחרת – כחולשה או דווקא כחוזקה. דבר אחד חשוב לזכור ביחס לתזרים – הוא מעין מחולק לשניים. התזרים מפעילות שוטפת של הפעילות הקיימת הוא מעין התזרים הראשון והתזרים (בעיקר תשלומים) בגין רכישת קרקעות לפרויקטים החדשים הוא התזרים השני. כלומר, כאשר אנחנו רואים בשנה מסוימת שחג'ג' הרוויחה סכום עתק, אבל התזרים שלה שלילי, אז חשוב להבין כמה מהתזרים קשור לפעילות השוטפת (בנטרול רכישה ותשלום של פעילות/ קרקעות חדשים) וכמה זה התשלומים בגין הרחבת העסק ורכישת קרקעות.
אם התזרים מהפעילות השוטפת (ללא רכישת קרקעות) שלילי או חלש ביחס לדוח רווח והפסד, אז יש בעיה. אבל אם יש מתאם מסוים (או הפרש מוסבר – עליית ערך נדל"ן), אז נראה שהרווח אמיתי/ איכותי, והתזרים השלילי נובע בעיקר מרצון לגדול.
קבוצת חג'ג', מן הסתם, לא אוהבת את ההצגה השלילית של התזרים, והחל משנת 2017, היא המציאה סעיף חדש בדוח תזרים, סוג של סיכום ביניים – מזומנים נטו מפעילות שוטפת לפני עלייה במלאי בניינים ותשלומים על חשבון זכויות מקרקעין.
הסעיף הזה, מבטא למעשה, את נטרול התשלומים בגין רכישת קרקע ומלאי – כלומר החברה חילקה את התזרים לשני התזרימים שהוזכרו לעיל – לתזרים שוטף ולתזרים שנובע מגידול במלאי שאמור לייצר צמיחה עתידית. ברור שבמצטבר וברוב השנים התזרים החדש/ הסעיף החדש (שמנטרל את התקבולים בגין רכישת מלאי) טוב יותר – בשנת 2017 התזרים השוטף הכולל הסתכם ב-1.4 מיליון שקל, לעומת רווח של 115 מיליון שקל, אבל בנטרול תשלומים בגין מלאי בניינים וזכויות מקרקעין, המזומנים נטו בשנה הסתכמו ב-91 מיליון שקל. כאן כבר יש מתאם לרווח. גם שנה קודם – 2016 – התזרים שופר בהצגה החדשה אך עדיין היה שלילי (כמינוס 30 מיליון שקל לעומת כ-60 מיליון שקל בתזרים המקורי ולעומת רווח של 29 מיליון). כך שהפער עדיין משמעותי.
ורגע לפני סיום, נחזור לשאלה בסיסית – אנחנו יודעים איפה הכסף? אבל אנחנו עוד לא יודעים מאיפה הכסף? הכסף שהחברה הרוויחה נמצא במלאי ובשערוכים, אבל החברה לא הסתפקה ברווחים שלה כדי לגדול, היא הגדילה את הרכישות של קרקעות ומלאי כך שהתזרים שלה בכל התקופה כאמור הוא מינוס 269 מיליון שקל. מי מימן את המינוס הזה? התשובה נמצאת בתזרים מזומנים מפעילות מימון – המימון הגיע מהציבור (גיוסי אג"ח) ומהבנקים.
אל על בצרות; ההנהלה מתכחשת; הציבור עשוי לשלם את החשבון
התחרות מחריפה, ההפסדים גדלים, המניה בקריסה – אז מה? הנהלת אל על אופטימית; איך האופטימיות מייצרת לאל-על, סכום עתק במאזן
חצי שנה עברה מאז שהעזתי לכתוב שאל-על היא חברה שלא יודעת לייצר רווחים וערך לבעלי המניות שלה. חברה שנשלטת בפועל על ידי העובדים, ובעיקר הטייסים. חברה שגם כאשר היא אמורה להגדיל רווחים (לדוגמה כשמחיר הנפט צלל, וההוצאות שלה על דלק סילוני ירדו משמעותית) היא לא ממש מצליחה כי יותר מדי גורמים לוטשים עיניים ונוגסים ברווחים האקראיים שלה.
פעם אלו העובדים שרוצים ליהנות מהגאות (הזמנית); פעם אלו עניינים חשבונאיים ומחיקות, ופעם זה מס הכנסה שדורש את המגיע לו. כן, מסתבר שהחברה לא שילמה מס כפי שצריך, וכמה שנים אחרי, במסגרת בדיקה, היא נאלצת לשלם בבת אחת בוחטה של דולרים.
הכל עובדות – שחור על גבי לבן – יש דוחות ויש גרף מניה, מה יותר טוב מזה?. למרות זאת, הנהלת החברה טרחה להעביר אז תגובה – הואשמתי בכתיבת דברים לא נכונים וברשלנות. מה אתם יודעים – אל על היא חברה מדהימה – מרוויחה, מייצרת ערך לבעלי המניות. ההנהלה טענה שהכל הפוך ממה שכתבתי ונפנפה בדיבידנדים שחולקו לבעלי המניות – רק שגם הדיבידנדים לא השפיעו על השורה התחתונה – ירידת ערך גדולה (ראו גרף).
עוד בנושא הרהורי בורסה
מאז אל על ממשיכה בדרכה, וגם המניה בהתאם. האירועים בעולם התעופה בשנים האחרונות, גדולים על החברה. מדיניות השמיים הפתוחים מכרסמת את הרווחים באופן עקבי. התחרות מול הלואו קוסט היא כמעט בלתי אפשרית. היכולת של אל על להתמודד מצד אחד מול ענקיות התעופה ומצד שני מול חברות הלואו קוסט, היא לא עניין של מה בכך. אל על בהגדרה משחקת "פצועה" במגרש התעופה. יש לה אילוץ מובנה גדול – ישראל אינה מרכז/ מוקד לטיסות המשך, כפי שיש במדינות אירופה, וזאת רק בעיה אחת.
הבעיות באל על, אם כך, הן גם פנימיות וגם חיצוניות, וכולן מתבטאות במאזן מעורר חרדה ודוח רווח והפסד פשוט איום – רמת המינוף המאזנית אמורה להדיר שינה מהנהלת החברה – הון עצמי של 273 מיליון דולר מחזיק מאזן של 2 מיליארד דולר. ההפסד ברבעון הראשון גדל למרות שהשנה, חג הפסח היה ברבעון הראשון (בשנה שעברה ברבעון השני). ההפסד הסתכם ב-44 מיליון דולר, לעומת הפסד של 30 מיליון ברבעון המקביל.
ולמרות התמונה העגומה – הנהלת החברה אופטימית מאוד. זה חשוב, חשיבה חיובית היא הבסיס להצלחה, גם הצלחה עסקית. אבל, כשאני מחפש נקודות אור בדוחות, למרות שאני משתדל לחשוב חיובי, אני לא ממש מוצא.
האופטימיות של הנהלת החברה באה לידי ביטוי בעיקר בעניין המס. כן, למרות שזה נראה ממש לא קשור – אם אתה כמנהל אופטימי, אתה יכול להציג רווחים גבוהים יותר (או הפסדים קטנים יותר), ונכסים והון גבוהים יותר. אלא שזו הצגה – הצגה בספרים, זה לא קשור לפעילות של החברה. אל על לא מוכרת יותר כרטיסים ומרוויחה יותר, אלא מוכרת אותו דבר, ומרוויחה יותר (או מפסידה פחות) בגלל האופטימיות שקשורה למס. איך זה קורה?
אתחיל ברבעון הראשון של 2018 – ההפסד לפני מס הסתכם ב-57 מיליון דולר. אבל בשורת המס יש הכנסה בסך של כמעט 13 מיליון דולר, כך שההפסד בשורה התחתונה הוא 44 מיליון דולר.
הכנסת המס הזו היא תוצאה של האופטימיות של החברה. באל על, סבורים שהם ירוויחו (וירוויחו הרבה). החשבונאות מאפשרת לחברות לנצל את ההפסדים באם סביר שהחברה תרוויח בהמשך. אם אל על שהפסידה 57 מיליון דולר, צפויה להרוויח 57 מיליון דולר ברבעון הבא, הרי שההפסד שנוצר ברבעון הראשון הוא מעין זמני, והוא צפוי לחסוך לחברה מס ברבעון הבא. אז כדי ליצור תמונה מהימנה יותר רושמים את נכס המס בגין ההפסד, כבר ברבעון הראשון – הכנסת מס של 13 מיליון וברבעון הבא רושמים אותו כהוצאה (מול הרווח לפני מס בסכום זהה). ככה בעצם יוצרים הקבלה נכונה יותר של הוצאות המס (והכנסות המס) מול הפעילות השוטפת.
זה הסיפור של הרבעון. אבל, הסיפור האמיתי, נמצא בשנים קודמות. לאל על יש הפסדים צבורים לצרכי מס של 312 מיליון דולר (נכון לסוף 2017). בדוחות השנתיים החברה מעדכנת כי היא יצרה נכס מס מול כל הסכום הזה. כלומר, היא סבורה שהיא תרוויח מעל הסכום הזה בשנים הבאות, ולכן מותר לה חשבונאית ליצור נכס מס והכנסות מס. מדובר על סכום המוערך ב-75 מיליון דולר – סכום שמאזנית נמצא כנכס ומגדיל את ההון. כן, כדאי להיות אופטימי, זה משתלם לדוחות. כמעט 30% מההון של החברה (273 מיליון דולר) נשען על אופטימיות.
אבל, האם אל על, במצב הקיים, מסוגלת לייצר כאלו רווחים? למרות כל הבעיות – לואו קוסט, שמיים פתוחים וקווי טיסה מקבילים, כמות הנוסעים/ הטסים גדלה בקצב משמעותי בשנים האחרונות ושוברת שיאים, ועדיין – לייצר רווחים של מעל 300 מיליון דולר, נראה חלום רחוק.
האופטימיות עולה בעוד מקומות, ובעיקר קשורה לערך המטוסים בספרים. ערך המטוסים הוא כמעט כל הרכוש הקבוע של החברה שמסתכם ב-1.2 מיליארד דולר. הסכום הזה מקבל תמיכה בעזרת חישוב כלכלי שנעשה בחברה עצמה – על פיו המטוסים ייצרו תזרימי מזומנים שעולים על הסכום הזה. אולי זה נכון, אבל יש עננה גדולה מעל הסכום הזה מכיוון שאם יורדים לרזולוציה של מטוסים בודדים וקבוצות ציי מטוסים, רואים שיש מקומות שיש בהם ירידת ערך. הירידה הזו מתחמקת מהספרים בזכות האופטימיות, אבל רק כדי לקבל מושג, אדגיש כי אם ההנהלה היתה פסימית (ולא מאוד), ההון החיובי היה עלול להתחלף לגירעון.
אז נכון שלא צריך להיות פסימיים, אבל גם לא אופטימיים מדי – האופטימיות מרדימה. אל על חייבת לעבור תוכנית רחבה של התייעלות, צמצום שומנים (ויש שומנים), פיטורים כואבים, במקביל למהלכים וניסיונות שהיא עושה בכיוון העסקי. אחרת, היא עלולה לחזור להיות מעמסה עלינו הציבור כי אם חברת התעופה הלאומית שלנו תהיה לקראת קריסה, ייתכן מאוד שהמדינה תתערב להציל אותה. אבל, בואו נהיה אופטימיים.
שר האוצר משה כחלון, העלה סרטון וידאו פאתטי לעמוד הפייסבוק שלו. כחלון תוקף את העיתונאים והתקשורת, טוען העיתונאים מגויסיים, וטוען שהם נלחמים נגדו ונגד הזוגות הצעירים. כחלון טוען שמי שכותב – אכזבה לכחלון הוא מגוייס ונגד הזוגות הצעירים ונגד התוכנית – מחיר למשתכן. מה הקשר כחלון? אתה יודע שבין המאוכזבים ממך יש הרבה זוגות צעירים? אוללי תנסה להקשיב לסביבה, גם ליועצים מסביב – לא כל מי שחושב אחרת ממך הוא אינטרסנט, מושחת, מגוייס. תתפלא – אתה לא יודע הכל ובטח שאתה לא מהחכמים בתקופתנו.
התקשורת פשוט הבינה שאתה מזיק לזוגות הצעירים, התוכנית שלך על מחיר למשתכן היא עקומה ולא מספקת. אתה זה לא הזוגות הצעירים. התקשורת רוצה שמחירי הדירות באמת יירדו. אתה רוצה מנדטים מהזוגות הצעירים. רוצה? סבבה, תתאמץ בשביל זה – לא דרך סיסמאות מביכות, שמראות בעיקר שכחלון או כותב הנאומים שלו, לא ממש בחורים אינטיליגנטים. גם לא דרך תוכנית סוליסטית שהקשר בינה לבין ירידה איכותית ואמיתית במחירים הוא קלוש. מחיר למשתכן היא אירוע חד פעמי (ארוך) שעוזר לחלק מהציבור, בעוד חלק אחר לחא משתתף במשחק. ושהמשחק ייגמר – מה יקרה אז כחלון?
כחלון מבקר את התקשורת שמעזה לטעון שמחירי הדירות לא יורדים באמת – מה לעשות, זה נכון. מה לעשות שמדד מחירי הדירות מגוחך ומודד בצורה עקומה את שוק הדירות. מה לעשות שמחיר למשתכן עוזרת בעיקר במקומות שבהם יש פרויקטים – הרי שבונים אלפי דירות בעפולה ונהריה, משפיעים שם על המחירים. כחלון בקושי תקף את אזור המרכז – למה? לא ברור.
תוכנית חלקית, שר אוצר לא אינטיליגנטי הם מתכון ברור לאסון. נקווה שמישהו יסביר לו שהוא צריך לתת פתרון אמיתי לשוק הדירות – יותר פועלים, לשחרר קרקעות, ושמישהו
והנה דברי האינטיליגנט – "לבוא ולהגיד אכזבה לכחלון, מכה לכחלון זה כל כך עקום, זה כל כך מטופש. מה זה אכזבה לכחלון? זה אכזבה לזוגות הצעירים. התקשורת, עיתונים מסוימים שפועלים נגדנו כי לא מתאים להם המצב, הם מגוייסים, שמים אותי במרכז, אבל אני לא העניין. מה זה משנה מי זה. יש 50 אלף זוגות צעירים, עוד שבוע יהיו 55 אלף זוגות צעירים, אז את מי הם תוקפים – אותי?…"
עוד בנושא חדשות
האם שנה אחת יכולה לעשות הבדל כל כך גדול – טבע לפני שנה היתה חברה מרוסקת, האם עכשיו – היא בדרך המלך. בבית ההשקעות האמריקאי סבורים שכן. "נכון שרק שנה אחת בלבד חלפה, אך ההבדל משמעותי", כותבת ג'יימי רובין, אנליסטית בכירה בגולדמן זאקס, על חברת טבע.
גולדמן זאקס היה פושר על טבע, כך שההמלצה החיובית הפעם היא לא עניין של מה בכך. בגולדמן מעלים את מחיר היעד למניית טבע מ-25 ל-28 דולר למניה – פרמיה של 17% על מחיר השוק.
רובין שביקרה במשרדי טבע בארץ כתבה בעדכון על מניית החברה – "טבע נהפכה מחברה חסרת כיוון שמגיבה לאירועים בשוק, לחברה עם הנהלת אקטיבית ועם דרך ברורה ומהירה להבראה. החברה צפויה להעלות את תחזיותיה ל-2018 כבר באוגוסט".
להערכת רובין, התוצאות ברבעון השני של 2018 יהיו טובות מהמצופה מכיוון שהקופקסון נמכר מעבר להערכות המוקדמות שסברו שתהיה חדה במכירות לאור התחרות הגנרית.. כמו בן, סבורה רובין כי "התוצאות ברבעון השני יושפעו לטובה כתוצאה מההתייצבות בשוק הגנרי האמריקאי, וגם מכיוון שהתחזית ל-2018 מבוססת על ההערכה שתהיה תחרות למשאף לאסתמה ProAir. אבל, חברת פריגו — שהיתה צפויה לשווק את הגרסה הגנרית למוצר — כבר לא צופה שתקבל את האישור לשיווקו ב–2018".
עוד בנושא שוק ההון
בנוסף מדגישים בגולדמן זאקס את התרופה המקורית – אוסטדו (Austedo) שמיועדת לתסמונת כוריה של מחלת הנטינגטון ודיסקינזיה מאוחרת (הפרעה עצבית). להערכת רובין – "התרופה הזו בנוסף לכל הפרמטרים החיוביים שרואים כעת, יגדילו את ה-EBITDA ואת תזרים המזומנים של טבע, ויקטינו משמעותית את החוב של החברה. התרופה החדשה עשויה להגיע למכירות של 1 מיליארד דולר".
תרופה נוספת שיכולה להיות מאוד משמעותית לטבע היא תרופת ה- Fremanezumab לטיפול במיגרנה.
ובהינתן כל המגמות החיוביות, בגולדמן זאקס צופים כי הרווח התפעולי התזרימי של טבע יהיה גבוה ב–200 עד 250 מיליון דולר בכל אחת מהשנים הבאות. המשמעות – עמידה ביעדים הפיננסים והקטנת החוב.
עוד סבורים בגולדמן כי ברגע שהמשקיעים יעריכו שהחברה מסוגלת לעמוד בחוב וזה יקרה כאשר מכפיל החוב לאבידה יהיה 4מתחת , המניה צפויה לעלות בשיעור חד. זה יקרה להערכתם באמצע 2019.
מניית טבע – האם המניה יכולה לרדת לאפס?
קרנות הפנסיה, קופות הגמל וקרנות ההשתלמות שלנו מלאות בנכסים לא סחירים. מנהלי ההשקעות מתגאים בתשואה שהם משיגים דרך הנכסים הלא סחירים האלו, ומסתבר שבשנים האחרונות בכתבה ככל שאתה יותר מוטה לאפיקים לא סחירים כך אתה מרוויח יותר. הסיכון עדיין חי. כעת בנק ישראל 3.25% ופריים 4.75%. כסף קצר מחוץ לקופה: קרן כספית.
נכסים לא סחירים פופולאריים מאוד גם בפוליסות חיסכון – זה מוצג כיתרון של הפוליסה, והאמת שבשנים האחרונות, מדובר אכן ביתרון. רק שלא בטוח שזה יימשך. נכסים לא סחירים יכולים להיות חרב פיפיות.
נכסים לא סחירים – מה זה?
נתחיל בחצי הכוס המלאה – איך מרוויחים יותר מנכסים לא סחירים? ההסבר לכך הוא לכאורה' אפשרויות מגוונות שלא נמצאות בשוק הסחיר ומספקות תשואה גבוהה. האפשרות הנפוצה ביותר – נדל"ן מסחרי. מדובר על נדל"ן שגופי הפנסיה והגמל רוכשים ומשכירים ומייצרים תשואה, ובמקביל גם נהנות מעליית ערך הנכסים.
אפשרויות נוספות – השקעות בסטארטאפים, השקעה בקרנות גידור, השקעות בקרנות למתן הלוואות, או מתן הלוואות באופן ישיר. מגוון רחב של אפשרויות לא סחירות. אבל רגע – חסר לכם מגוון של מוצרים סחירים – אפשר להשקיע כיום בכל דבר ריאלי (לא סחיר) דרך שוק ההון. רוצים לשהקיע בנדל"ן מניב, תעשו זאת דרך ניתוח חברות בתחום. רוצים להשקיע בסטארטאפים? – יש קרנות הון סיכון ציבוריות. הנהירה לעבר נכסים לא סחירים, נראית כמו העברת אחריות – מנהל הקרן זורק את האחריות למישהו אחר – אבל, אנחנו משלמים לו כסף, לא למישהו אחר.
נכסים לא סחירים – מי קובע את השווי?
הבעיה הגדולה עם נכסים לא סחירים היא שאין להם מחיר בכל רגע נתון. האם אתם רוצים לשים את הכסף שלכם בקופה או קרן שמרכיב גדול מנכסיה לא סחירות? ומה יקרה, אם (וזו דוגמה תיאורטית) יהיו בקרן הזו פדיונות בהיקף גדול – האם נוכל לקבל את הכסף? האם הקרן תמכור בלחץ את הנכסים הסחירים ותאבד ערך?
עוד בנושא חיסכון פנסיוני
ובכלל – מי מעריך את הנכסים הלא סחירים? מי קובע שהנכס שווה 100 מיליון שקל או אולי 110 מיליון שקל. הניסיון עם שמאים ומעריכי שווי, בקביעת שווי נדל"ן בחברות ציבוריות, הוא ניסיון רע ומר. החבר'ה האלו לא באמת יודעים להעריך נכסים, או שהם יודעים, אבל הם גם יודעים מי משלם להם.
ולכן, הישענות על נכסים לא סחירים בחיסכון הפנסיוני ובקופות הגמל, הופכת את מדידת הערך והתשואה של הקרנות והקופות ללא איכותית, ביחס למדידה של קרנות וקופות שנשענות על השוק. כאשר הנכסים סחירים – מנהל הקרן יודע בכל יום כמה הקרן שווה. יש מחיר – זה יכול לעלות, זה יכול לרדת, אבל השוק בנקודת זמן מסוימת, תמיד צודק.
בנכסים לא סחירים – מי ששולט בערך הנכסים הוא בתכל'ס מנהל הקרן – יש כאן יכולת תמרון והיא בעייתית ומסוכנת. למנהל הקרן או הקופה, אין אינטרס להוריד את ערך הנכס, ולכן – ייתכן מצב (כפי שקרה בחברות ציבוריות) שערך הנכסים בספרים יהיה גבוה מהערך האמיתי.
אתם בטח אומרים – טוב, נו, זה גם יכול להיות הפוך? כן, זה יכול להיות, אבל זה לא באמת קורה. משום מה, למעט מקרים נקודתיים, הערך בספרים עולה על הערך האמיתי.
ומסתבר שזה טוב לחוסכים מתוחכמים. חוסכים כאלו בפנסיה ובקופות הגמל יכולים ליהנות משני העולמות – לתמרן בין שני סוגי המכשירים ולהרוויח. מנגד, המשקיעים הרגילים, כרגיל מפסידים.
אז איך מרוויחים?
אם אנחנו יודעים שערך של נכסים לא סחירים, נוטה לעלות, ולא נוטה לרדת. אזי, כשהשוק חיובי, ערך הנכסים האלו יעלה, וכשיש ירידות בבורסות – הוא לא יושפע כל כך מהר. ערך הנכסים הלא סחירים לא יורד באיטיות לעומת ערך נכסים סחירים, ואם הוא יורד זה בדיליי משמעותי ביחס לשוק ההון.
כשיש ירידות בשווקים, זה מתחיל בירידות מחירים בנכסים הסחירים. רק בשלב מתקדם יותר זה מגיע לנכסים הריאליים – הלא סחירים.
ומכאן, שקרן פנסיה עם הטיה לנכסים לא סחירים עשויה לדווח על תשואה גבוהה יותר מקרן פנסיה עם שיעור נמוך של נכסים סחירים, והכל בגלל שיטת מדידה שונה. זה עשוי לקרות גם בתקופה טובה בשווקים, וגם בתקופה שלילית בשווקים.
ואם כך, אז משקיעים מתוחכמים עשויים להעדיף קרנות וקופות עם מרכיב גבוה של נכסים לא סחירים. אבל, שימו לב לתרחיש הבא. שוק ההון הרי מבוסס על עליות וירידות. גם אם תהיה ירידה, אפילו משמעותית, אחריה תבוא עלייה. בעלייה הזו, הקרנות הסחירות עשויות לנצח בגדול את הקרנות הלא סחירות, נשמע מפתיע, הנה ההסבר.
הירידות בשוקי המניות פוגעות כאמור במניות הסחירות, בעוד שהנכסים הלא סחירים נפגעים פחות. זה יכול להיות אבסורד – נניח שיש קופת גמל שמחזיקה בחברה נסחרת שמחזיקה חצי מנכס מסוים, וקופת גמל שנייה שמחזיקה בחצי השני של אותו הנכס. קופת הגמל הראשונה תדווח על הפסדים (המניות יורדות), וקופת הגמל השנייה תחכה עם מחיקת הערך. לא נכון, לא צודק, אבל ככה זה עובד.
בשלב הזה, המשקיעים המתוחכמים, ולא צריך כאן תחכום מאוד גדול, יבינו שקופת גמל מוטה נכסים לא סחירים, היא "פצצת זמן" והם יעברו לקופה הסחירה שכבר מגלמת מחיר נמוך. רבים יעשו זאת, במיוחד כשהמעבר כיום בין קופות ובין קרנות הוא פשוט ונוח.
ואז, אחרי תקופה – המחירים יחזרו לעלות. זה לא חייב להיות אחרי תקופה קצרה, אבל תמיד (לפחות על פי ההיסטוריה) השווקים חוזרים לעצמם. ובחזרה הזו, אותם משקיעים שעברו לקופה הסחירה וקנו קופות עם מניות שנסחרו בזול, "עושים קופה". אחרי ירידה, יש לאן לעלות. מנגד, הקופה הראשונה – מוטת נכסים לא סחירים – אולי תרוויח, אבל מעט. היא לא מחקה את ערך הנכס כמו שצריך ולכן אין עדכון ערך כלפי מעלה.
ומי מפסיד?…המשקיע הקטן
בתוך כל הבלגן הזה, גב' כהן מחדרה שאין לה מושג במה הקופה שלה משקיעה, "אכלה אותה". גב' כהן קנתה קופה עם מרכיב לא סחיר גבוה, ואז כשהגיעו הירידות, היא נפגעה, אבל פחות מהקופה עם מרכיב סחיר גבוה. ואז היו מימושים בקופה (של המתוחכמים שעברו לקופה הסחירה) ומנהל הקופה נאלץ למכור נכסים סחירים (את הלא סחירים אי אפשר לממש, במיוחד לא בתקופות כאלו). כתוצאה מכך, המרכיב של הלא סחירים עלה.
בהמשך הגיעו העליות, אבל בקופה הזו יש הרבה נכסים לא סחירים. הנכסים האלו לא איבדו ערך משמעותי ולכן לא יעלו משמעותית.
אפשר להסתכל על זה כך – בירידות מחזיקים בקופת גמל עם נכסים לא סחירים באחוז מסוים מסך התיק, בעליות מחזיקים בקופה עם שיעור גבוה יותר של נכסים לא סחירים, ושיעור קטן יותר של נכסים סחירים. ולכן – מפסידים בירידות, ומרוויחים פחות בעליות (שיעור הנכסים הסחירים נמוך יותר= עלייה נמוכה יותר)
בשורה התחתונה – נכסים לא סחירים זה יכול להיות נחמד, אבל יש כאן מלכוד גדול – ראשית, נכסים לא סחירים יכולים להיות מתומחרים שונה מהערך האמיתי, ושנית כשיש זיגזג בשווקים – ירידות ואחר כך תיקון, רוב המשקיעים בקופה, נפגעים – הם לא נהנים בעליות כפי שנהנים המשקיעים בקופה הסחירה.
דוגמה מספרית
שאלות ותשובות
? מה הם נכסים לא סחירים בקופות החיסכון?
השקעות שלא נסחרות בבורסה, כמו נדל"ן מסחרי, השקעות בסטארט-אפים, קרנות גידור, קרנות אשראי והלוואות ישירות. הגופים המוסדיים מחזיקים מהן כמות גדולה.
? למה גופים שהשקיעו יותר בלא סחיר הציגו תשואות גבוהות?
הנכסים האלה מציעים אפשרויות שלא קיימות בשוק הסחיר, למשל הכנסה משכירות ועליית ערך בנדל"ן. בתקופות של שוק נוח זה התבטא בתשואה עודפת.
? למה נכסים לא סחירים הם חרב פיפיות?
השווי שלהם נקבע בהערכות ולא במסחר יומי, ולכן הוא עלול לא לשקף את המצב בזמן אמת. ירידת ערך יכולה להתגלות באיחור, ולפעמים בבת אחת.
? אי אפשר להשיג חשיפה דומה בשוק הסחיר?
לפי המדריך ברוב המקרים אפשר: יש חברות נדל"ן מניב, קרנות שמשקיעות בסטארט-אפים ומכשירים נוספים שנסחרים בבורסה. היתרון שלהם הוא מחיר שקוף ונזילות.
? מי עלול להיפגע בסופו של דבר?
המדריך טוען שהמשקיע הקטן הוא הצד החלש. הוא לא שולט בהערכות השווי, וחוסך שנכנס או יוצא בשווי לא מדויק עלול להפסיד.
טוב, עד כאן התיאוריה. עכשיו דוגמה. שני אנשים קונים קופות גמל שונות מבחינת התמהיל. השוק יורד ב-20% ואחר כך עולה ב-25%. המשקיע בקופה הסחירה – מאוזן.
המשקיע בקופה הלא סחירה (מרכיב גדול של נכסים לא סחירים) – מפסיד! הנה המספרים (להגדלה הקליקו על התמונה)

עוד בנושא: גרסת ההסתדרות לקרן פנסיה ברירת מחדל – בעלי שכר מינימום ישלמו דמי ניהול של 0.25%, כמה כסף צריך לתקופת הפנסיה? וכמה צריך לחסוך היום כדי להגיע לזה? לא מה שחשבתם!.
חיסכון לכל ילד – מה זה? ואיך תבחרו חיסכון מתאים?
ככה תשקיעו את הכסף שלכם לבד…
השקעה במניות או השקעה בדירה – מה עדיף?
ישראמקו – מאיפה מגיע הרווח של החברה? לא מה שחשבתם
איך הריבית הנמוכה משפיעה על הדוחות הכספיים של החברות הנסחרות? וכמה מרוויחה ישראמקו בזכות עסקאות פיננסיות/ מימוניות
הריבית הנמוכה נמצאת בכל מקום – היא מגדילה צריכה, היא מגדילה השקעות, היא מנפחת בועות. מה יקרה שהיא לא תהיה כאן? הצריכה תרד, ההשקעות יפחתו והבועות יתפוצצו. אבל, התיאוריה הזו טובה לשיעורי הכלכלה. תראו מה קרה למשקיעים שיושבים על הגדר כי הם חשבו שיש בועה ובינתיים השוק ברח להם. הם חשבו שהם חכמים, אבל הם פספסו את כל התשואות המרשימות. כן, גם בשוק ההון חשוב להיות צודק לא חכם.
הריבית מתישהו תעלה, ומתישהו תשפיע על הנתונים הכלכליים, ומתישהו הבועות יתפוצצו. בינתיים, האנשים שנמצאים מחוץ למשחק, רואים את החברים שלהם מרוויחים, והם מלאי כעס וקנאה. טבע האדם אכזרי – יותר מהרצון להרוויח, אנחנו לא רוצים להפסיד – וביחס לחברים שלהם הם הפסידו.
כל מי שהתעלם מהמצב החדש – ריבית אפסית במשך שנים ארוכות – הפסיד, וכדאי לקחת מזה כמה תובנות:
עוד בנושא הרהורי בורסה
– תיאוריות כלכליות הן רק תיאוריות. לימודי הכלכלה לא יודעים להסביר את המצב בשטח.
– כלכלנים בכירים (הכי בכירים) טעו ובגדול ביחס לריבית. אני לא מסוגל לשכוח לפרופ' פישר את האמירות מלפני 5-6 שנים (בתקופה בה היה נגיד בנק ישראל) שהריבית הנוכחית אז (2%-2.5% ) היא עיוות היסטורי, ובקרוב נחזור לריבית נורמלית של 5%. אז חשוב לשמוע מה יש להם להגיד, אבל להבין שגם הם מוגבלים.
– לפעמים, כדאי להיות חלק מהעדר. מעבר לחשיבות הפסיכולגית להיות חלק מקבוצה גדולה, לטוב ולרע, העוצמה של העדר היא כשלעצמה מייצרת מציאות. כשכולם רכשו אג"חים כי יש הרבה כסף ואין מה לעשות בו, האם זה משנה שהאג"ח מסוכן או בועתי? – המציאות היא שמחירי האג"ח המשיכו לעלות – ככה ההמון קבע.
הריבית בדוחות הכספיים
הריבית תופסת מקום של כבוד בדוחות הכספיים. הוצאות המימון של החברות הנסחרות בבורסה הן חלק אינטגרלי ומשמעותי מההוצאות. ההוצאות האלו תלויות כמובן במבנה ההון של החברות – ככל שהחברות יותר מוטות התחייבויות פיננסיות, כך ההוצאות גדולות יותר.
הריבית הנמוכה גרמה לחברות להתאהב במימון הזול – הן מנפיקות אג"ח, הן לוקחות הלוואות מהבנקים. הן לוקחות ולוקחות תחת הנחה והערכה שהן יעשו בכסף תשואה גבוהה יותר מהריבית. הן מצליחות, אבל מה זה בעצם אומר? זה אומר שהחברות האלו מרוויחות מהעסק שלהן, אבל חלק מסוים מהרווחים מגיע בכלל מעסקאות פיננסיות. מהצלחה להשיג מימון זול. ובהיבט רחב יותר – חלק גדול מהרווחים בדוחות של החברות הבורסאיות נובע מכך שהמימון זול. ולא רק שהוא זול אלא שהוא גדול.
מימון גדול וזול, אחראי לחלק משמעותי מהרווחים של החברות הנסחרות. אם הריבית תעלה, אז מעבר לכך שיש לה השפעות ישירות על תמחור של נכסים פיננסים לרבות מניות ואג"ח, יש לה השפעה גם על הדוחות הכספיים – הוצאות המימון יעלו, הרווחים יקטנו. עם זאת, יש חברות שייהנו מכך – בנקים, וחברות שיש להן מזומנים נטו ולא התחייבויות נטו (אבל הן מרכיב קטן מהחברות הנסחרות).
הריבית בדוחות של ישראמקו
ואיך עניין הריבית קשור לדוחות הכספיים של ישראמקו? מסתבר שישראמקו היא כבר מזמן לא רק שותפות גז גדולה (מחזיקה בתמר). היא כמו הרבה עסקים במשק בכלל, ובבורסה בפרט, הפכה לעסק פיננסי. היא מרוויחה מהגז, אבל היא מרוויחה הרבה יותר מהתנהלות פיננסית חכמה וניצול הריבית הנמוכה במשק.
ישראמקו מימנה את הקידוח בתמר דרך גיוס חוב מבנקים וגופים פיננסים וכן מהנפקת אגרות חוב בבורסה. במאזן שלה נכון לסוף הרבעון הראשון יש הון עצמי של כ-603 מיליון דולר וסך מאזן (התחייבויות והון) בסך של 1.5 מיליארד דולר. כלומר, 900 מיליון דולר הן התחייבויות, רובן התחייבויות פיננסיות, זולות במיוחד.
ישראמקו מרוויחה תפעולית (ללא הוצאות מימון) סך של כ-350 מיליון דולר בשנה, ובשורה התחתונה (אחרי מימון) היא מרוויחה כ-310 מיליון דולר בשנה. נתונים מרשימים, ואתרגם אותם לתשואות – התשואה להון היא כ-51% (רווח בשורה התחתונה חלקי הון עצמי) והתשואה על הנכסים – 20.7% (רווח בשורה תחתונה חלקי סך המאזן). הפער בין התשואות מיוחס למימון – התשואה על הנכסים היא התשואה האמיתית של העסק – העסק מייצר 20.7% אבל בגלל שהוא לוקח מימון זול, כשמתרגמים את זה לתשואה להון – התשואה עולה ל-51%.
עכשיו נניח שישראמקו מתפשטת מחובות. יש לה הון של 603 והתחייבויות – אפס. במצב תיאורטי כזה היא מרוויחה בהתאם לתשואה שהיא מייצרת על הנכסים שלה. אגב, היא מרוויחה קצת יותר מהיחס תשואה לנכסים שחישבנו מכיוון שאין לה מימון והרווח שלה יגדל. בפועל, הרווח שלה בשורה התחתונה יהיה הרווח התפעולי מכיוון שהפער ביניהם הוא המימון ולחברה אין מיסים.
בגדול, כשמחשבים את היחס ללא מימון מקבלים שיעור של 23% ומכאן שאם ישראמקו היתה נטולת חוב, היא היתה מרוויחה 140 מיליון דולר.
ואחדד – אם ישראמקו היתה מחליטה שלא להתמנף, אלא למשל למכור חלק מהמאגר (והתמורה תשמש למימון ההשקעות על החלק שנותר), היא היתה מרוויחה 140 מיליון דולר – זה הרווח העסקי שלה בהינתן המגבלות הטבעיות שלה.
ישראמקו החליטה (בצדק) לקחת מימון והיא מרוויחה כאמור 310 מיליון דולר – ומכאן שהעסקאת הפיננסיות/ מימוניות שוות לישראמקו 170 מיליון דולר – יותר מהרווח הבסיסי שלה. די מרשים – לא?
במילים אחרות, ישראמקו יותר מאשר היא חברת גז היא חברה מימונית/ פיננסית, ואפשר להגיד את זה על רוב החברות הנסחרות בבורסה. התלות שלהן בריבית ובמימון מאוד גדולה, וכל שינוי בתנאי הריבית וביכולת גיוס החוב, משפיעה דרמטית על הדוחות הכספיים. אנחנו הורגלנו בריבית נמוכה, נמוכה מאוד. אבל בארה"ב יש סימנים של עליית מדרגה (מתונה) בריבית, ואם וכאשר זה יגיע אלינו, זה ישפיע בהדרגה על התוצאות הכספיות.
לישראמקו זה לא יזיז הרבה – התשואה על הנכסים כל כך מרשימה שמה זה משנה אם עוד 1%-2% ילכו על מימון. אבל במקומות שבהן המרווחים צפופים יותר, ההשפעה יכולה להיות גדולה.
שוב נתונים סותרים של הלמ"ס – בהמשך לטורים קודמים על הסתירה במדדי המחירים שקשורים לדירות – מנפלאות הלמס ואל תתנו ללמס לעבוד עליכם – מחירי הדירות לא ירדו, הגיעו הנתונים המבלבלים על מדד מאי.
מהשוואת העסקאות שבוצעו בחודשים מרץ 2018 – אפריל 2018, לעומת העסקאות שבוצעו בחודשים פברואר 2018 – מרץ 2018, נמצא כי מחירי הדירות נותרו ללא שינוי .
מהשוואת העסקאות שבוצעו בתקופה הנוכחית לעומת התקופה המקבילה אשתקד, קרי מרץ 2018 – אפריל 2018, לעומת מרץ 2017 – אפריל 2017, נמצא כי מחירי הדירות ירדו ב-0.2%.
מדדי מחירי דירות לפי מחוז:
עוד בנושא חדשות
מהשוואת העסקאות שבוצעו בחודשים מרץ 2018 – אפריל 2018, לעסקאות שבוצעו בחודשים פברואר 2018 – מרץ 2018, נמצא כי מדדי מחירי דירות לפי מחוזות השתנו כדלהלן: ירושלים (1.1%), צפון (0.2%), חיפה (0.5%), מרכז (0.4%-), תל אביב (0.3%-) ודרום (0.0%).
מדד מחירי דירות חדשות (שינוי מחירים בניכוי שינוי האיכות בתמהיל ובסוג הדירות):
מהשוואת העסקאות שבוצעו בחודשים מרץ 2018 – אפריל 2018, לעומת העסקאות שבוצעו בחודשים פברואר 2018 – מרץ 2018, נמצא כי מחירי הדירות החדשות עלו ב-1.6%. אחוז העסקאות בתמיכה ממשלתית שהשתתפו בחישוב מדד מחירי הדירות החדשות מהווה 26.2% בהשוואה ל-26.5% בחודש הקודם.
בוקר טוב, בזק – לאן נעלם ההון? למה ירדו הרווחים?
בזק של היום היא חברה עם הון דק, מינוף גדול, חולשה בהכנסות, ירידה דרמטית ברווחים התפעוליים, והוצאות מימון שעשויות לעלות; לא פלא שאף אחד לא ממש מתעניין בה, אבל לסבתא – אינטרנט זהב, דווקא יש מחזרים – הכיצד?
אף אחד לא באמת רוצה עכשיו את בזק – אם היה מכרז למכירת השליטה בבזק עצמה, ספק אם היו מתמודדים. אבל את אינטרנט זהב שמחזיקה בביקום שמחזיקה בבזק, דווקא רוצים, וההסבר פשוט.
רכישת השליטה באינטרנט זהב בתמורה לכמה מאות מיליוני שקלים (השקעה ובעיקר התחייבות עתידית) מקנה שליטה בבזק שנסחרת בקרוב ל-12 מיליארד שקל ומרוויחה עדיין בקצב של כ-1.2 מיליארד שקל (12 חודשים אחרונים). כסף יחסית קטן קונה חברה גדולה, ואם זה מוכר לכם, זה בגלל שהשיטה הזו מאוד פופולארית בשווקים הפיננסים – כסף קטן שמתחבר למימון בנקאי ובעיקר מימון ציבורי, קונה חברות גדולות. אם זה מצליח – סבבה, כולם נהנים, בעיקר בעל השליטה. אם זה נכשל – ההשקעה (הקטנה יחסית) הולכת לאיבוד, והציבור משלם את המחיר.
זה גם קרה כבר פעמיים בסבבים קודמים בבזק. בעלי שליטה רכשו את החברה בעזרת מינוף גדול. הם משכו דיבידנדים גדולים מהחברה דרך לקיחת מימון בחברה, כדי להחזיר את המינוף שלהם והם הצליחו להרוויח בגדול. קרן איפקס, חיים סבן ומורי ארקין עשו את זה בהצלחה גדולה. גם אלוביץ' הצליח, רק שבדרך הוא הסתבך בחקירה של רשות ניירות ערך והמשטרה על עסקה לא כשרה של מכירה מכיס לכיס תוך כדי השארת רווח גדול בכיס שלו. אלוביץ מכר את YES לבזק במחיר מופקע. בזק אמנם נפגעה, אבל זה סוד המינוף – אתה מחזיק בשליטה, אבל בשיעור קטן בהון, כך שההפסד של בזק בטל לעומת הרווח שלך מהעסקה.
עוד בנושא הרהורי בורסה
ולמרות שזה נוח מאוד להאשים את בזק, ואת הסחרור סביב החקירה של הרשות בנפילה של אלוביץ' (הנפילה הכלכלית), מי שבאמת הפילה אותו היא חלל (כפי שפורסם בטור קודם).
אז לקנות את השליטה בסבתא – אינטרנט זהב זה מעניין, אבל לרכוש את השליטה בבזק ישירות זה ממש לא מעניין, ויש לכך סיבות טובות.
בוקר טוב, בזק
בזק היא אחת מיצרניות המזומנים הגדולות בבורסה, אבל השנה היא התעוררה למציאות חדשה. בזק המוגנת, הפכה להיות בזק המותקפת. עד לפני שנה אף אחד "לא התקרב" לבזק, במיוחד הרגולטור שאיכשהו נמנע מלהצר את רווחיה לטובת הציבור. עכשיו, החברה המוגנת הזו הפכה להיות שק חבטות של כולם, והרגולטור פתאום הפך להיות אמיץ ולהוציא כל כמה חודשים תקנה שפוגעת בחברה, לטובת הציבור. איפה הוא היה כל השנים האחרונות? נכון, שעכשיו זה זמן נוח – הקשר בין אלוביץ לראש הממשלה נתניהו נחקר, וברור שאין מסרים ישירים ומסרים סמויים. אולי גם בעבר לא היו מסרים כאלו, אבל כנראה שנשבה רוח המפקד במסדרונות של משרד התקשורת – עכשיו יש שם רוח חדשה – להילחם בכוח העודף של בזק לטובת התחרות (והציבור). זה נהדר, רק שהעיתוי צורם ובינתיים הרבה סוסים ברחו מהאורווה.
תראו מה קרה ב-10 שנים – בזק לפני 10 שנים בדיוק (רבעון ראשון של 2008) היתה חברה שמוכרת בקצב של 12 מיליארד שקל ומרוויחה 1.6 מיליארד שקל.
אז נסחרה החברה ב-14 מיליארד שקל וכיום היא נסחרת ב-12 מיליארד שקל, רק שמאז מאז החברה חילקה לבעלי מניותיה מעל 20 מיליארד שקל – הצפת ערך מרשימה לבעלי המניות, אבל הפחתת ערך משמעותית לחברה עצמה.
עכשיו, בזק מוכרת בקצב נמוך מ-10 מיליארד שקל ומרוויחה בקצב של קצת מעל 1 מיליארד שקל (ראו טבלה). עיקר השינוי בהיקף הפעילות ובמיוחד ברווח היה בשנה האחרונה, כאשר ממש לא מזמן – לפני רבעונים ספורים – קצב הרווחים היה קרוב ל-2 מיליארד שקל.
הרווח ברבעון האחרון מעלה כמה תובנות –
- מקור הרווח של בזק הוא בתקשורת הנייחת ובפעילות התקשורת הפנים ארצית
- כל יתר המגזרים מרוויחים סכומים שוליים ביחס למגזר התקשורת המקומית
- חלה הרעה בכל המגזרים בבזק
השאלה הגדולה – מה הלאה? ולמרות שבזק סיפקה תחזית טובה להמשך, יש סיכון גדול שהיא תתקשה לעמוד ביעדים. אבל לפני היעדים התוצאתיים, מבט מהיר על המאזן.
המאזן של בזק היום לעומת אז, מלמד את החומרה שבעצימת עיניים – עצימת העיניים של הרגולטור, עצימת העיניים של הגופים המוסדיים, עצימת העיניים של בית המשפט, ושל גופים נוספים שהיו אמורים לשמור על הכסף שלכם. בזק של היום היא חברה עם הון של 2.4 מיליארד שקל על היקף מאזן של 18.9 מיליארד שקל – ההון שלה מהווה רק 12.8% מהמאזן! אז ההון העצמי הסתכם ב-5 מיליארד שקל על מאזן של 15.2 מיליארד שקל – ההון היווה 32.6% מהמאזן. הירידה ביחס האיתנות הפיננסית נובע מחלוקת רווחים והון (הפחתת הון) על ידי לקיחת חובות – זו לא טובת החברה, זו טובת בעלי השליטה.
בעלי השליטה בבזק, פשוט סחטו אותה. הם הוציאו ממנה את כל הרווחים, ודאגו גם להפשיט אותה מהון העצמי. הם פנו לבית המשפט וביקשו במילים פשוטות למשוך את הכספים המיוחסים להון (הפחתת הון), והצמידו לבקשה להם, הערכה מלומדת שאומרת במילים פשוטות – "אל דאגה, הפחתת ההון לא תיפגע ביכולת ההחזר של החובות". כולם האמינו בזה – אפילו המוסדיים שבעצם מימנו את הדיבידנדים והפחתות החוב הענקיות דרך גידול מפואר בהיקף אגרות החוב.
אם תרצו – בעלי השליטה בעצם החליפו את החוב שלהם לחוב של החברה עצמה. תרגיל אמנם מוכר, אבל מלהיב כל פעם מחדש. אז אגב, בזמן אמת, היו כמה שהבינו את התהליך וחששו מהבאות – ותבעו את השבת הכספים שבזק חילקה. קוראים לזה דיבידנדים אסורים, אלא שבית המשפט לא הסכים עם התובעים.
בזק – תרחיש האימה
הבעיה הגדולה עם התרגילים האלו שמתישהו החשבון מוגש. לפעמים זה 10 שנים אחרי, אבל חשבון זה חשבון וצריך לשלם על הנאות עבר. בזק של היום, בגלל ההתעללות שעשו בעלי השליטה במאזן שלה, הפכה לחברה מאוד מסוכנת. יש לה חוב מאוד גדול לשרת, אין לה כרית ביטחון של הון עצמי, כל ירידת מדרגה בפעילות, משפיעה משמעותית על הרווח, ולמרות שזה נראה לרובכם, אם לא כולכם, רחוק, בזק יכולה להגיע למצב של ירידה דרמטית ברווחים וכשזה קורה בלי הון ועם מינוף גדול, הבנקים, הגופים המוסדיים והמשקיעים, הופכים להיות סקפטיים, והחששות עולים, וכשהחששות עולים, הריבית על החוב עולה, והיכולת למחזר את החוב יורדת.
התרחיש הזה, ממש לא תרחיש מקובל – רוב האנליסטים יגידו לכם שהתוצאות הצפויות של בזק יהיו טובות, אם כי פחות מבעבר. רק מה שהם אולי לא לקחו בחשבון הוא שהסחרור סביב בזק כבר לא ממש בשליטתה.
בזק הרוויחה ברבעון 260 מיליון שקל אחרי הוצאות מימון של 100 מיליון שקל. המדהים הוא שלפני עשור הוצאות המימון ברבעון גם היו 100 מיליון שקל, אבל על חוב הרבה יותר קטן. זה ברור – הריבית ירדה. אבל, עוד שנה, שנתיים, ושלוש שבזק תמחזר חלק מהחוב היא תעשה את זה באותה הריבית? כנראה שלא. בבזק אמנם מאוד צמודים לשירות החוב וגלגולו, ומראש הם דואגים להתחייבויות של בנקים ומוסדיים להשתתף במימון ובהנפקות חוב. אבל, בלי קשר למצבה של החברה – הריבית אמורה לעלות. היא תעלה יותר עם החברה תדווח על הרעה נוספת בעסקים, ואז אותם 100 מיליון שקל ברבעון יכולים להתנפח – כל 1% בריבית זה עוד כמה עשרות מיליונים של הוצאות מימון ברבעון.
מעבר לכך, ככל שהרווח התפעולי נשחק, הוצאות המימון הופכות להיות מרכיב כבד ומכביד יותר – מימון של 100 מיליון שקל על רווח תפעולי של 660 מיליון שקל זה לא מי יודע מה, אבל מימון של 100 מיליון על רווח תפעולי של 460 מיליון זה כבר משמעותי יותר – וזה מה שקרה ברבעון האחרון לעומת המצב לפני 10 שנים.
הרווח התפעולי של בזק בסכנה מכמה כיוונים – פתיחת התחרות בשוק הסיטונאי בטלפוניה הקווית, עלול לפגוע משמעותית במקום שבו בזק עושה את הקופה הגדולה. פלאפון בדומה למתחרות שלה – סלקום ופרטנר לא מצליחה להתאושש, ובחודשים האחרונים סובלת מהתחרות מול אקספון כשההערכה הרווחת היא שמחירי הסלולר לא יתאוששו. פלאפון סיימה את הרבעון ברווח קטן.
התקשורת הבינלאומית הצליחה להרוויח 24 מיליון שקל, אבל זה משמעותית פחות מבעבר, כשבמקביל נרשמה ירידה חדה במכירות. ואחרונה חביבה – YES – הרעה תפעולית משמעותית ובשורה התחתונה מאוזנת בקושי, כשהשוק הזה כבר לא כפי שהכרנו בעבר – הוט ו-YES בלבד, אלא עם תחרות מצד סלקום פרטנר וגם מול נטפליקס הגדולה.
קחו את המצב ברבעון, "תלבישו" את המגמה, ותקבלו חולשה בתוצאות, וזה יכול להיות כואב, אם כי, זה לא בהכרח יקרה מחר בבוקר. אולי החברה תעבור את הרבעון השני, ואולי גם את השלישי והרביעי, אבל זה צפוי לקרות, וכשזה כאמור קורה בחברה ממונפת עם הון דק, זה כואב בריבוע.
וזה עוד לא הכל. המאזן של בזק מפחיד בעיקר בגלל ההון הדק, אבל גם בגלל הנכסים הלא מוחשיים והמוניטין שמסתכמים בכ-2.7 מיליארד שקל. בזק מחזיקה במאזן שלה מוניטין בסך של 1.3 מיליארד שקל בגין פלאפון. הסכום הזה מגובה בהערכת שווי שלוקחת בחשבון שהחל מאמצע 2019 יחזרו המחירים בשוק הטלפוניה לעלות. רק שכניסת אקספון טרפה את הקלפים, וממש לא בטוח שזה יקרה – המניות של סלקום ופרטנר ירדו בכ-30% בחודשים האחרונים, והשאלה אם הערכת השווי עדיין תקפה.
בנוסף יש לבזק נכסים לא מוחשיים שנובעים מרכישת YES לרבות קשרי לקוחות ומותג. אבל בהינתן שברבעון הראשון היתה הרעה דרמטית בתוצאות של YES, האם לא צריך למחוק את המספרים האלו (לפחות בחלקם). הרי הנכסים האלו הוערכו תחת תרחיש מסוים, ושווים מגיע מהיכולת שלהם לייצר הכנסות ורווחים בעתיד. אך אם החברה מפסידה, איפה כאן הערך ואיפה כאן הנכס? YES יכול להיות מותג מוכר וטוב, אבל אם הוא מפסיד, הוא שווה משהו בספרים?
מחיקות עתידיות של מוניטין ונכסים לא מוחשיים, אם וכאשר יהיו, יערערו עוד יותר את ההון הדק של החברה. למזלה – אין לה קובננטים מול הבנקים ומחזיקי החוב (קובננטים פיננסים), אחרי הכל, מי בכלל היה מאמין שבזק תאבד את ההון שלה, ותרד משמעותית ברווחים.
ולמרות התרחיש הזה, צריך גם לזכור שבזק היא בכל זאת גורילה מקומית עם יתרונות לגודל, וגם שיש שלה ביד עוד כמה קלפים – מתישהו צפוי שתוסר ההפרדה המבנית בינה לבין הבנות ואז החיסכון שבסינרגיה יהיה ענק. זה קלף חשוב, אבל בימים שבהם כולם מחפשים להוכיח שהם אנטי בזק, זה לא פשוט לתת לחברה הקלות.
תעריפי בזק יורדים – איפה הייתם עד היום?
מי באמת מרוויח כשאתם קונים דירה מקבלן?
איך פרויקט נדל"ן – גינדי ת"א, שצפוי להיות רווחי מאוד, נגמר באיזון? מה הציל את גינדי השקעות? (לא מה שחשבתם); ומי הרוויח מהפיכת מתחם השוק הסיטונאי למגדלי דירות וקניון?
מתחם השוק הסיטונאי היה אחת הסיבות שמאיר שמיר בעל השליטה בחברת ההשקעות – מבטח שמיר (הנסחרת בבורסה), החליט, לפני עשר שנים, לרכוש נתח של 21% מתנובה. שטח גדול במרכז ת"א שאפשר להפוך אותו לפרויקט ענק.
שמיר יחד עם קרן איפקס שהובילה את המהלך, רכשו את השליטה בתנובה לפי שווי של 3.8 מיליארד שקל, מכרו את המתחם ב-1.5 מיליארד שקל שנתיים אחרי העסקה, משכו דיבידנדים בקרוב ל-3 מיליארד ומכרו את החזקתם לברייט פוד הסינית ב-2015 לפי שווי של 5 מיליארד.סיבוב של מיליארדים.
חתיכת היסטוריה שהפכה את מאיר שמיר לשחקן במגרש של הגדולים, רק שמאז הוא מיעט לעשות עסקאות – טוב כנראה שאין הרבה הזדמנויות כמו תנובה. שמענו שהסינים לא מרוצים מההשקעה, אולי שמיר יריח הזדמנות נוספת?
עוד בנושא הרהורי בורסה
מאיר שמיר
העסקה לרכישת תנובה לא היתה עסקת נדל"ן – תנובה עצמה היתה פרת מזומנים גדולה, אבל היה לה נדל"ן "חבוי" בסכומים משמעותיים שהפכו את העסקה למאוד כדאית.
מתחם השוק הסיטונאי נמכר לגינדי השקעות וריבוע נדל"ן. מאז עברו 8 שנים, המתחם הפך לפרויקט מגורים (722 דירות) וקניון בשטח של 32 אלף מ"ר – TLV FASHION MALL. הדירות בפרויקט נמכרו (למעט בודדות); הקניון נפתח לפני שנה והוא מפסיד כסף, אם כי המגמה חיובית ברבעון הראשון של 2018 ההפסד ירד משמעותית לכ-4 מיליון שקל.
ומה קרה לגינדי השקעות? כמה היא הרוויחה מהפרויקט? ובכן, גינדי השקעות, הדומיננטית בפרויקט, מתנדנדת ברבעונים האחרונים בין חיים למוות; וכשבוחנים את כל הפרויקט מהשלב שהיה קרקע לא מנוצלת ועד היום מבינים את הסיבות ומקבלים תובנות שנכונות גם לפרויקטים אחרים –
- מי שמרוויח בנדל"ן הם בעיקר בעלי הקרקע, או יזמים וקבלנים שרכשו את הקרקעות בעבר
- הרווח של הקבלנים גבוה אם הם רכשו את הקרקע והיא הושבחה. אחרת, הוא צנוע יותר.
- גינדי התחילה את הפרויקט עם הערכת רווחיות גולמית של מעל 16%, ותסיים אותו עם רווחיות של פחות מ-10%.
- קניון TLV אמנם מפסיד עכשיו כסף, אבל הוא הניב רווחי עתק בשנים האחרונות – הוא רחוק מלהיות כישלון כלכלי.
הרווח הגדול – מסחר בקרקעות
אפשר גם לטעון שהרווחיות הגולמית תלויה ביזם ובקבלן וזה נכון. תדפדפו בדוחות הכספיים של חברות הנדל"ן המקומיות ותגלו, אצל חברות רבות, רווחיות גולמית מאוד משמעותית גם אם הקרקעות נרכשו לאחרונה. אפילו במחיר למשתכן הרווחיות הגולמית מגיעה לכ-15%. אבל, יש גם מקרים אחרים – יש חברות שלא מצליחות להרוויח משמעותית ואפילו מפסידות גולמית. לרוב הסיבה קשורה לעלות הקרקע.
עלות הקרקעות באזור המרכז מהווה חלק מרכזי מהעלות הכוללת, במקרים רבים זה אפילו רוב העלויות. המשמעות היא שמרווח התמרון של היזם שרוכש את הקרקע נמוך. מעבר להוצאות המימון השוטפות על הקרקע, הוא פועל תחת לוח זמנים צפוף, כל דחייה משמעה – עלויות נוספות לעובדים. כל טעות, משמעה עוד עלויות. כשאתה מרוויח מלכתחילה 15%, והפרויקט הוא לשנים – אם תסיים ב-10% זה סוג של מרחב הטעות הנורמלית.
גינדי וריבוע נדל"ן בעבודה של 8 שנים הרוויחו גולמית על הפרויקט, אבל אל תשכחו שיש להם הוצאות נוספות – הוצאות מטה, הוצאות מכירה ושיווק, הוצאות מימון, כך שבשורה התחתונה – גם אם אהיה אופטימי, מדובר באחוזים בודדים, וזה גם משהו. אבל, זה רחוק מאוד מהרווחים של סוחרי הקרקעות, או בעלי הקרקעות. זה גם רווח שולי ביחס לרווח של מאיר שמיר שבעצם סחר בקרקע (קנה בזול, מכר ביוקר).
וזה מזכיר לי את עסקאות הקרקעות מהזמן האחרון – משקיעים ומתווכים מוכרים שטחים שעליהם צפויים לקום מגדלים, ברווחים גבוהים ומהירים, הנה עסקה מלפני חודש – משקיעים בהובלת אינטר ישראל מכרו מגרש במתחם הבורסה ברמת גן ב-31 מיליון שקל, שנה וכמה חודשים, אחרי שנרכש ב-18 מיליון שקל. בקיצור – הרווחים הגדולים טמונים בקרקע.
גינדי ת"א – מתחת לציפיות
פרויקט גינדי ת"א כולל כאמור 722 דירות, רובן אגב נמכרו בתחילת הפרויקט (2011-2012). גינדי העריכה בדוחותיה אז שהרווח הגולמי מהפרויקט יסתכם ב-266 מיליון שקל, על הכנסות של 1.67 מיליארד שקל – רווחיות גולמית של 16.2%.
אחרי שנתיים – בדוחות של שנת 2014, התמונה עדיין קרובה – ההכנסות הכוללות אמנם עלו ל-1.78 מיליארד שקל כנראה כתוצאה מהצמדה של עלות רכישת הדירות למדד תשומות וכתוצאה ממכירה של דירות נוספות במחיר גבוה יותר. אך במקביל חלה גם עלייה בהוצאות, כך שהרווח הכולל בפרויקט צפוי היה אז לעמוד על 260 מיליון שקל – רווחיות של 14.6%.
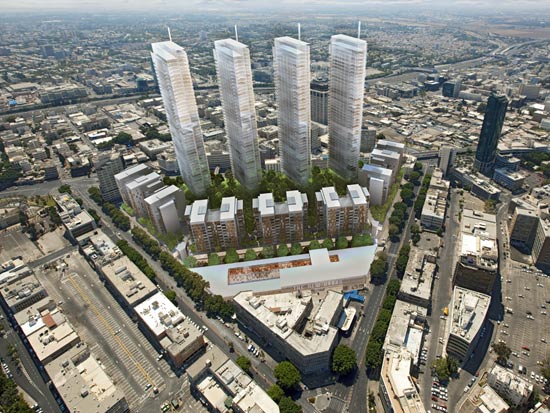
השלב השני של גינדי תל אביב; הדמייה: משרד משה צור, אדריכלים
ונדלג עוד שנתיים – בדוחות של שנת 2016, ההכנסות הכוללות עומדות על 1.82 מיליארד שקל, וההוצאות עלו ביותר, כך שהרווח הגולמי הצפוי ירד ל-239 מיליון שקל – 13.1% בלבד.
והבעיה הגדולה הגיעה ממש בסיום הפרויקט. אגב, זה השלב המסוכן ביותר – בחברות נדל"ן ובחרות פרויקטים בכלל. זה השלב שמסתבר שיש עוד עלויות שלא נלקחו בחשבון. שאנשי השיווק מכרו משהו שאנשי השטח לא באמת התכוונו לתת. ואז מתחילים להבין שיש עלויות נוספות, והפרויקט פחות רווחי. זה נפוץ מאוד בחברות תשתיות – החברות האלו מדווחות על רווחיות לאורך הפרויקט ואז כשמגיעות תוצאות האמת – במקרים רבים, מתגלה המיני הונאה הזו. ככה זה בחברות פרויקטים, והנה מה שקרה בגינדי
בדוחות של 2017 מעדכנת גינדי בנתונים הבאים: ההכנסות מהפרויקט – 1.79 מיליארד שקל, ההוצאות עלו ל-1.62 מיליארד שקל, הרווח הגולמי הצפוי – 172.7 מיליון שקל – רווחיות של 9.6% – כה התגלחו להם 3%-4% מהרווחיות תוך שנה. עוד עיכוב, עוד תיקונים, והרווחיות עלולה לצנוח בעוד כמה אחוזים.
ובכלל – החברה מספקת מידע על אותן עלויות שוטפות שלא נכללו ברווחיות הגולמית – ריבית בגין הלוואות בעלים בסך של 28 מיליון שקל; עלויות שיווק – 51 מיליון שקל; הוצאות הנהלה וכלליות – 29 מיליון שקל. ההוצאות האלו משאירות רווח של כ-60 מיליון שקל על פרויקט המגורים הזה, ובהינתן שיש עוד מיסים, וייתכן מאוד שעוד הוצאות נוספות, אז אין כאן באמת רווח – במקרה הטוב סביב 2% מההכנסות.
קניון TLV – ממש לא כישלון
אז פרויקט המגורים לא הניב רווחים, והקניון? בינתיים כן, אפילו רווחים נאים, למרות שמאז הפתיחה לפני כשנה, הקניון תפס בעיקר כותרות שליליות. הקניון נרשם בספרים של היזמיות (גינדי השקעות וריבוע נדל"ן) כפרויקט בהקמה. מדובר בכנס שאמור היה להיות מניב, ועל פי החשבונאות, הנכס הזה מוערך אחת לתקופה על ידי שמאים/ מעריכי שווי והשווי הזה משמש את הספרים החשבונאיים.
הנכס הזה הושבח במאות מיליוני שקלים. בצמוד לדוחות של גינדי השקעות מתפרסמים התוצאות של הקניון (שהוא חברה כלולה לגינדי השקעות ולכן חובה לספק את דוחותיו).
בדוחות של הקניון יש נכון לסוף שנת 2017 יתרת עודפים של 167 מיליון שקל בעוד ששנה קודמת הייתה יתרת עודפים של 219 מיליון שקל – מה זה העודפים האלו, אם הקניון מפסיד? העודפים האלו הן רווחים משערוכים של הקניון עוד לפני הקמתו. הקניון שמוצג בערך של 1.75 מיליארד שקל בספרים הושבח בכ-200 מיליון שקל, ובהדגמה (מעוגלת) – העלות שלו היתה 1.55 מיליארד שקל ובגלל ששמאי העריך שהוא שווה 1.75 מיליארד שקל, רשמו את השערוך והרווח בספרים – ובמקביל גדל ההון העצמי של החברה.
אפשר להתווכח עם השמאי צודק או לא, בינתיים – ב-2017 נרשמה ירידת ערך של כ-20 מיליון שקל (ברבעון הראשון של 2018 לא נרשמה ירידה). בינתיים גם הקניון מתאושש וייצר הכנסות של 26 מיליון שקל ברבעון הראשון ו-10 מיליון שקל רווח תפעולי. השורה התחתונה כאמור – הפסד של 4 מיליון שקל בגלל מימון. אבל אם עוד בוסט למעלה, וסבלנות, ייתכן שהתוצאות יצדיקו את השווי בספרים.
כך או אחרת, מה שברור שלפחות בינתיים – הקניון הוא הצלחה בספרים, אם כי כשלוקחים את כל הפרויקט " מתחם השוק הסיטונאי", אזי נראה שהיזמיות – גינדי וריבוע נדל"ן, ממש לא פיללו לילד הזה.
עדכון – לידר שוקי הון ממליצה על מניית ריבוע נדל"ן בזכות קניון TLV – "שווי השוק של חברת רבוע נדל"ן בבורסה גוזר שווי של כ-900 מיליון שקל בלבד לקניון TLV, שווי נמוך מאוד לקניון מסוג זה. הקניון סובל אמנם מחבלי לידה וזה מתבטא בתוצאות העסקיות מאז שנפתח לפני כשנה. אך עם הזמן ביצועי הקניון צפויים להשתפר. כמעט כל קניון חדש סובל מקשיים בתחילת הדרך, ולרוב נדרשת תקופה של שלוש שנים לפחות עד שקניון מתייצב. אנו סבורים כי מדובר בקניון מרשים ביופיו ובחנויות הנמצאות בו, במיקום מצוין שבסופו של דבר ייהנה מהצלחה גדולה. המיקום שלו הופך אותו אטרקטיבי במיוחד ולכן אנו סבורים שהתמחור הנגזר לשווי הקניון ממניית ריבוע נדל"ן – נמוך" – האנליסטית ברורית פיין מלידר שוקי הון, בסקירה מעודכנת וחיובית על חברת רבוע כחול נדל"ן מדגישה כי מניית ריבוע נדל"ן רחוקה משוויה ומעניקה לה מחיר יעד של 165 שקל – פרמיה של 24% על מחיר השוק.
ריבוע נדל"ן מחזיקה ב-50% מקניון TLV, ונמצאת בשליטת קבוצת אלון רבוע כחול של מוטי בן משה. בן משה על פי דיווחים בתקשורת היה מעוניין לרכוש את גינדי השקעות כדי להשתלט הלכה למעשה על הקניון.
על פי ההערכה של לידר שוקי הון – "לוקח זמן של כמה שנים כדי שקניון יתייצב. עם הזמן יבוצעו שינויים בתמהיל הקניוןלרבות הוספת בתי עסק מתחום הקולינריה, והוא יידע לייצר בסופו של דבר הכנסה תפעולית נקייה (NOI) שנתית של 105 מיליון שקל לפחות. כיום, הקניון עומד על קצב NOI של כ-80-85 מיליון שקל לשנה. אין לנו ספק שמדובר בנכס שימשיך להשתפר עם הזמן, עם אכלוס מלא של שכונת המגורים החדשה ואכלוס המשרדים בסביבה. נציין כי החניה במתחם עדיין בחינם, וכי מדובר על פוטנציאל רווח נוסף משמעותי שלא בא לידי ביטוי בתוצאות העסקיות ובהערכת השווי".
עדכונים:
מיליארדר שוויצרי רוצה לקנות את קניון TLV
מוטי בן מנשה עומד לרכוש את גינדי השקעות
מניית ריבוע נדל"ן – כל מה שצריך לדעת
מה זה דמי כיס? וכמה לבקש מההורים שלי?
טוב, זה שוב אני – אביתר, אחרי שדיברנו על כסף, ומאיפה מגיע הכסף, ולמה הוא משמש, וגם למה חשוב לא לבזבז סתם (מה זה כסף?), אני רוצה לשאול אתכם אם כדאי לבקש מההורים שלי דמי כיס.
היום אני לא מקבל דמי כיס, וכשאני צריך משהו אני מבקש ואז זה תלוי אם אבא ואמר מרשים; אני נודניק, אז הרבה פעמים אני מצליח לשכנע אותם, גם כי אין להם כוח להתווכח איתי. אבל הרבה פעמים אני לא מצליח לקבל, ובכלל – זה לא נעים להתווכח איתם כל יום.
חברים שלי מקבלים דמי כיס קבועים בשבוע, ואז הם בעצמם קובעים את הקניות שלהם, הם יודעים בכמה לקנות ומה לקנות. אז חשבתי שגם לי זה יכול להיות כדאי.
אבא שלי יאהב את זה , הוא יגיד לי – "יופי, ככה תוכל להחליט לבד על הכסף שלך – יש לך הכנסות מדמי כיס, ותדע שאתה לא יכול להוציא יותר", ואמא שלי בטח תגיד – "רק תדע שאי אפשר לבקש יותר, אתה אחראי על הכסף הזה, וזה אמור להספיק לך".
אבל כמה לבקש? חשבתי לבקש 50 שקל לשבוע, שזה יוצא 7 שקל ליום – זה לא נראה לי מספיק, אם אני הולך עם חברים למקדונלדס' פעם בשבוע זה כבר 50 שקל. אז אולי אבקש 100 שקל בשבוע? זה כבר נשמע הרבה. אבל לא בטוח שזה יספיק לי – אני אוהב את הנאגטסים של מקדונלדס'. אז תעזרו לי – תמלאו למטה כמה דמי כיס אתם מקבלים, וככה אני אדע כמה לבקש מההורים שלי,
תודה
עוד בנושא HON TV
מנפלאות הלמ"ס: מחירי הדירות בת"א ירדו, אבל המחיר הממוצע עלה
מחירי הדירות (לפי מספר חדרים) בת"א ירדו, אז איך זה שהמחיר הממוצע עלה? מה זה אומר על הנתונים של הלמ"ס? ולמה כחלון משתמש בלוחמה פסיכולוגית
בשבוע שעבר הפכתי להיות שק החבטות של הטוקבקיסטים – טענתי שמחירי הדירות לא ירדו כפי שהלמ"ס הציג במדד מחירי הדירות; ו"האשמתי" את כחלון שתוכנית מחיר למשתכן עוזרת אמנם להוריד מחירים, אבל… בנהריה ובקרית מוצקין כשבאזורי הביקוש לא קורה הרבה – בתל אביב אין דירה אחת של מחיר למשתכן. טענתי שהנתונים של הלמ"ס לא מקצועיים ולא נכונים, אבל לא מפתיעים – נתונים שגויים זה חלק משגרת העבודה בלמ"ס.
הלמ"ס לא נשאר חייב, תקף אישית וגם מקצועית, הגן על מדד מחירי הדירות, והלהיב את העדר המשולהב שרצה לתלות אותי בכיכר העיר באשמה שאני משת"פ של קבלנים.
אל תדאגו – אני חי ובועט, קצת פגוע, קצת משועשע, ובעיקר מבין שנגעתי בקודש הקודשים של עמישראל – מחירי הדירות. ציבור ענק זועק – "אנחנו רוצים דירה במחיר שפוי" ומקבל כל סימן של ירידת מחירים באהבה עיוורת, ואם הסימן מגיע מגוף ממלכתי ומקצועי כמו הלמ"ס, אז נא לא להתחכם – "אומרים לך שהמחירים יורדים, אז מה אתה מתווכח".
עוד בנושא הרהורי בורסה
גם אני "עמישראל" גם אני רוצה בירידה במחירי הדירות, רק שאני לא סובל מאהבה עיוורת – מדד מחירי הדירות של הלמ"ס לא רציני, והמלחמה של כחלון במחירי הדירות רחוקה מלהיות אידיאלית, וגם עולה לנו ביוקר. אז אני מקווה שבסוף הטור תבינו שאני משת"פ של הזוגות הצעירים יותר מאשר של הקבלנים, ואתחיל בנתוני הלמ"ס. רק בינתיים – פרסום מדד חודש מאי מראה ששוב נתוני הלמ"ס לר רציניים – מעבר לתיקונים משמעותיים של נתוני עבר, מדד מחירי הדירות החדשות עלה ב-1.6% – אל תקחו אותם ברצינות, לא כשיש עליות במדד ולא כשיש ירידות במדד (הרחבה כאן )
מחיר למשתכן – משפיע או לא משפיע על המדד?
מדד מחירי הדירות שפרסמה הלמ"ס, ירד בחצי שנה ב-2.7%. אבל החברים במשרד האוצר טוענים שדירות מחיר למשתכן זולות ב-20% מדירות "רגילות", וכמו כן בלמ"ס טוענים שהדירות במחיר למשתכן מהוות קרוב ל-30% מהיקף העסקאות. מכאן, גזרתי השפעה של 6% במחירי הדירות כתוצאה ישירה של מחיר למשתכן וזה לפי מדד העסקאות.
ההשפעה הזו היתה אמורה לתפיסתי לחלחל באופן חלקי למדד מחירי הדירות, אבל זה לא כך – בלמ"ס עורכים את המדד לפי מלאי הדירות הקיימות במשק ולא לפי היקף עסקאות. כלומר, גם אם אני צודק בהערכה שמחירי הדירות במחיר למשתכן השפיעו ב-6% על מחירי הדירות בכלל, הרי שזה מעניין את הסבתא. זה נתון שמבוסס על היקף העסקאות ולא על מלאי הדירות הקיימות – פשוט אין עדיין מלאי דירות משמעותי של מחיר למשתכן. לכן זה לא מתבטא במדד. טעות שלי – אז מה אם מדד הדירות החדשות הוא לפי עסקאות. המדד הכללי לא – ככה פשוט נקבע.
אבל, זה לא משפיע על התמונה המלאה – מחיר למשתכן משפיע על המדד. כל הדירות הסמוכות לפרויקטים של מחיר למשתכן – בנהריה, בקרית מוצקין, בראש העין, בנתניה ועוד עשרות מקומות – הם חלק מהמדד, והם משפיעים וכנראה הרבה. המחירים בפרויקטים הסמוכים (תלוי בהצפה של מחיר למשתכן) ירדו – מה ההשפעה שלהם על המדד? לא ידוע. האם זו ירידה אמיתית? ירידה שתחזיק? לא בטוח. זו ירידה שנובעת מריקושטים של מחיר למשתכן, אי אפשר לבנות על זה לטווח בינוני וארוך. התוכנית על השפעתה וגודלה היא אירוע חד פעמי, אירוע שיכול להתמשך, אבל יש לו סוף, וכשהסוף יגיע, מה אז? מעבר לכך שישפטו אותה במבחן העלות מול התועלת, ויגלו שהעלות גדולה ממה שמספרים לנו, קיים חשש שהמחירים יחזרו לעלות.
מחיר למשתכן – מה יקרה ביום שאחרי?
אחרי שתעבור הסערה של מחיר למשתכן, וזה יכול להיות לא רחוק מאוד, אנחנו עשויים להיות במצב שבו אנשים רבים שציפו לירידה משמעותית במחירי הדירות וחיכו עם רכישת דירה, יגלו שזה לא מגיע, ואז הם יחזרו לשוק הדירות ויניעו את העליות. בינתיים יש חריקות במחיר למשתכן – השבוע נכשלו שני פרויקטים (טבריה ונתניה) ובכלל בחודש האחרון היו כמה כישלונות מהדהדים. הרוכשים מבינים שחלק גדול מהדירות שנרכשו בפרויקטים הם דירות "נחותות", וגם ה"מיני משקיעים" בתוכנית מחיר למשתכן, מבינים (בחלקם) שהעסקאות שעשו נראו טוב על האקסל, ופחות בשטח.
תל אביב – נתונים מגוחכים של הלמ"ס
אז אני מערער על נתוני מחירי הדירות, ויחד עם זאת – מייחל לירידה אמיתית. בינתיים ממש מוקדם לשמוח. זאת ועוד – כשיורדים לרזולציה של מדד מחירי הדירות, נתקלים בנתונים מביכים שמהווים את התשתית של מדד מחירי הדירות, והנה המחשה ממחירי הדירות בתל אביב (ראו טבלה).
מחיר דירה ממוצעת של 5.5-6 חדרים בתל אביב ירד, על פי הלמ"ס, ברבעון הראשון של 2018 ל-3.56 מיליון שקל, ממחיר של 3.922 מיליון שקל ברבעון הקודם (רבעון אחרון של 2017). זה קשקוש, חבל אפילו לבזבז מילים. ברבעון השלישי המחיר של דירה כזו היה 4.32 מיליון שקל – עוד קשקוש, כן בטח, ירידה של 20% בחצי שנה. בקיצור, לא רציני, עדיף שמידע כזה לא יוצג.
ועוד להיט – מחירי הדירות ירדו מרבעון אחרון של 2017 לרבעון ראשון של 2018 – מחדר בודד ועד 6 חדרים (כמעט באופן גורף) אנא הציצו בטבלה. אבל במדע הסטטיסטיקה (כאמור – יש שקר, יש שקר ארור ויש סטטיסטיקה) יש מצב שלמרות שהדירות ירדו (הקבוצות לפי גודל חדרים), בסה"כ (אתם יושבים?) – מחיר הדירה הממוצע עלה! נו באמת, I rest my case, מקווה שהפעם זה ברור יותר – הדטה לא רציני (מעבר לדיליי בנתונים, מעבר לטעויות, מעבר לארעיות שבנתונים), העיבוד לא רציני, התוצר לא רציני. ככה לא בונים מדד.
רגע, רק שתבינו – סטטיסטית זה אפשרי, זו לא טעות של הלמ"ס, זו טעות שלנו שאנחנו מסתמכים על הנתונים האלו, נתונים שלא ניתן להבין מהם בשורה התחתונה מה קרה בתל אביב – מחירים ירדו או עלו? ואני מכין תרופה למכה – בלמ"ס יגידו אז תשאל אותנו? נו באמת, מה יש פה לשאול ולמה לשאול? האם רמי יוסף מרעננה יכול לפנות אליכם אם הוא לא מבין משהו במדד? האם טענו לו? הכל אמור להיות ציבורי – ואני נשען על המידע הציבורי שלכם. יש בעיות, יש דברים לא ברורים, תשקיעו ותסבירו. לא רק כשפונים אליכם מהעיתון.
ולסיום עניין המדדים – אתם יודעים כמה מדדים שקשורים לתחום הדיור, הלמ"ס מפרסמת? יש את מדד מחירי הדירות, יש את מדד מחירי הדירות החדשות, יש את מדד מחירי הדיור, את מדד שירותי הדירות בבעלות דיירים ואת מדד שכר הדירה, ולקינוח את המדד החשוב – מדד תשומות הבנייה. כל מדד מבטא משהו שהוא לא בהכרח מובן מהכותרת שלו – הידעתם למשל שמדד שירותי דיור בבעלות דיירים הוא בכלל מדד שמבטא שינויים בשכר דירה של שוכרים שמחדשים את החוזה, ומדד מחירי הדיור הוא מדד שמבטא את השינוי בעלויות הכוללות של החזקת הדירה?
וממש ממש לסיום החלק הארוך של הלמ"ס – כל המדדים האלו מתפרסמים ב-15 בחודש, אבל האתר של הלמ"ס לא עומד בעומס דווקא כשצריך אותו. כבר שנים שבזמן פרסום המדד, אין אתר ללמ"ס במשך שעה- שעתיים. בושה, חוצפה – תבחרו אתם.
כחלון נגד האינטרסנטים – באמת?
התוכנית של כחלון – אמיצה ככל שתהיה, היא כאמור סוג של טיפול זמני, טיפול אפילו ממוקד, אבל לא טיפול שורש שיכול לשנות סדרי עולם. הדרך הנוכחית למלחמה במחירי הדירות – תוכנית הדגל של מחיר למשתכן עולה לנו הרבה כסף (הרבה יותר ממה שמספרים לכם באוצר – על זה בפעם אחרת) והיא סוג של אירוע חיצוני, חד פעמי – אירוע שלא צריך להילקח בחשבון לאורך זמן.
מחיר למשתכן גורמת בנקודת זמן הנוכחית לשלושה תהליכים – ירידה במחירי הדירות החדשות (וכבר מספרים) שכן דירות מחיר למשתכן הן חלק מהדירות החדשות; ירידה במחירי הדירות הסמוכות (מסכנים החברים בנהריה, קרית מוצקין, ראש העין ועוד…), וירידה כוללת בביקושים – רבבות משפחות זכו במחיר למשתכן ומחכות להגרלות ועשרות אלפים נוספות מחכה שכחלון יוריד את המחירים באופן גורף. הירידה בביקושים עשויה להוביל לירידה במחירי הדירות – אבל, כל מה שאתם רואים עכשיו וגם מה שתראו בחודשים הבאים, זה חצי בלוף.
לחברים בממשלה יש באמת יכולת להשפיע על מחירי הדירות – הם יכולים להפשיר קרקעות בהיקף ענק, הם יכולים לבטל מיסים, הם יכולים להביא לכאן חברות זרות ויעילות, הם יכולים להביא לכאן פועלים; להאיץ עוד יותר את הפרויקטים של פינוי בינוי ותמ"א 38 (וזה כן יכול להוריד מחירים לאורך זמן), והם יכולים לטעון מול המיקרופונים שהם עושים הכל, ולא לעשות הכל – וזה מה שקורה עכשיו.
שאלות ותשובות
? איך ייתכן שהמחיר הממוצע עלה כשהמדד מראה ירידה?
המחיר הממוצע מושפע מסוג הדירות שנמכרו בכל תקופה. אם נמכרו יותר דירות גדולות או יקרות, הממוצע עולה גם אם דירות דומות הוזלו.
? מה ההבדל בין מדד מחירים לממוצע מחירים?
המדד מנסה להשוות בין דירות דומות לאורך זמן, ואילו הממוצע מחשב פשוט את המחיר הממוצע של העסקאות. לכן שני הנתונים יכולים להראות כיוונים שונים.
? מה טען הכותב לגבי מחיר למשתכן ותל אביב?
לפי הכותב, התוכנית משפיעה על מחירים בעיקר בערים שבהן נבנים הרבה פרויקטים, ולא באזורי הביקוש. הוא ציין שבתל אביב לא היו דירות בתוכנית.
? למה חציון יכול להיות מדד טוב יותר מממוצע?
חציון פחות רגיש לעסקאות חריגות, כמו דירות יוקרה במחירים גבוהים מאוד. לכן הוא משקף טוב יותר את המחיר של עסקה טיפוסית.
? איך בודקים את המחירים באזור מסוים?
מומלץ לבדוק עסקאות שדווחו בפועל במאגר הממשלתי של מחירי הדירות, ולסנן לפי סוג דירה ושטח. כך מקבלים תמונה מדויקת יותר מממוצע עירוני.
המשחק עכשיו הוא פוליטי לחלוטין. זה כבר ממש לא כלכלה, ולא עניין של מחירי דירות. זה עניין של תדמית. מה הציבור חושב? כחלון שם את עתידו הפוליטי על התוכנית, והוא יעשה הכל כדי שהתדמית תהיה טובה. הוא באמת רוצה להוריד את מחירי הדירות – רואים לו את זה בעיניים. אבל, התוצאות עד עכשיו הם רחוקות מלהשביע רצון – 123 אלף איש נרשמו לתוכנית מחיר למשתכן, 53 אלף איש דירות בתהליכים שונים, וכ-45 אלף איש זכו, מתוכם מעטים קיבלו דירה, הרוב יקבלו אותה כנראה עוד שלוש שנים במקרה הטוב.
מה יהיה עוד שנתיים – נניח שבמחיר למשתכן יהיו 200-250 אלף זכאים, ונניח (וזה אופטימי) שיהיו 100 אלף זכאים שזכו בדירה. נו, אז מה? אנחנו מדברים על שוק שצריך מדי שנה 60 אלף דירות לפחות, אנחנו בשוק שיש בו משפרי דירות (כמה רבבות טובות בשנה). אז מחיר למשתכן עם כל הבעיות שלה (דירות במקרים מסוימים נחותות יותר, דירות של מיני משקיעים, עלות רכישה גבוה מהמתוכנן בעיקר בגלל מדד תשומות הבנייה, בניינים שלמים של דירות להשכרה ועוד) תפתור ל-100 אלף במצטבר את בעיית הדיור, כלומר ממוצע גס של 25 אלף דירות בשנה. זה המון, זה מרשים, אבל זה יכול לעזור לשוק לתקופה מוגבלת. דווקא העודף ביטחון של שר האוצר, והמלחמה הנחושה שלו בכל האינטרסנטים (לגישתו) מספקת לחלק גדול מהציבור ביטחון שהמחירים יירדו, וכגודל הציפיה כך גודל האכזבה.
אגב, כשבחברה ציבורית יש אירוע חד פעמי (אפילו מתמשך) היא מנטרלת אותו בדוחות הכספיים שלה, הוא מחוץ למשחק. מחיר למשתכן על כל השלכותיו הוא אירוע חד פעמי מתמשך, אין לו מקום להיות בתוך הנתונים השוטפים והתפעוליים של האוצר ושל הלמ"ס. אלא בנפרד, מה גם שמדובר במוצר אחר – בדירה אחרת.
אבל אני לא מתיימר להיות נביא – המחירים לא באמת ירדו משמעותית ובאופן נחרץ, בעבר, אבל לגבי העתיד – הכל אפשרי. מר כחלון משתמש טוב בפסיכולוגית המונים, וזה כלי רציני מאוד להפחתת מחירים. אז בינתיים אחרי עליות של מאות אחוזים, לא כדאי להתרגש מירידה במדד של כמה אחוזים, מה גם שהיא מגובה בנתונים בעיתיים. אבל לגבי העתיד – הכל פתוח. רק שבסוף הכלכלה מנצחת. הפסיכולוגיה משפיעה, הפסיכולוגיה חשובה, אבל בסוף זה עקומת היצע מול עקומת ביקוש – כן, זו הכלכלה, טמבל.
הערת שוליים – לפני כשנתיים אמרו באוצר – "נפלאות הלמ"ס נשגבות מבינתנו" בתגובה לעדכון באומדן הצמיחה לרבעון הראשון של שנת 2016. מאז היו הרבה טענות וטיעונים נגד מדידת הלמ"ס גם בשיעור הצמיחה, גם במדד המחירים לצרכן וגם במדד מחירי הדירות. ועדיין – הנתונים כאמור לעיל נראים לא הגיוניים בשטח. אולי סטטיסטית הם נכונים אבל צריך לחבר אותם לשטח. אחרי הכל, הנתונים האלו אמורים לעזור לאנשים בשטח לקבל החלטות.
הרווחים הפנומנליים של חברות הנדל"ן
למה הרווחים האלו לא צפויים להימשך? מה חושבת הנהלת אזורים על מחירי הדירות? ואיזה חברות קטנות בתחום הפכו לענקיות?
חברת אזורים אחת מיזמיות הנדל"ן הגדולות בארץ הציגה במקביל לדוחות הכספיים לרבעון הראשון, את האני מאמין שלה – "מצב השוק ונקודת המבט שלנו". אז נכון, תקראו את זה עם זהירות – יש לה אינטרס ברור, היא רוצה בעליית מחירים, היא רוצה בכישלון מחיר למשתכן. אופס, רגע, האינטרס שלה בעצם לא כל כך ברור – לצד הפרויקטים הרגילים שלה, היא שחקנית גדולה בפרויקטים של מחיר למשתכן (כמחצית מהדירות בהקמה בחברה הם דירות במחיר למשתכן).על פניו, נראה שחלק מאוד מרכזי מהרווח העתידי שלה יגיע ממחיר למשתכן. אז אולי היא בכל זאת אומרת אמת?
הנה האני מאמין של הנהלת החברה: מבחינת הביקוש לדירות – "צמצום זמני של הביקוש. צמצום פעילות המשקיעים. פרסום הגרלות שמקבעות עסקאות עתידיות". בצד ההיצע – "שיווק קרקעות בעיקר במסגרת מחיר למשתכן. קיטו בהתחלות בנייה, היצע יורד".
לגבי הטווח הקצר מעריכים באזורים – "תהיה ירידה בהיקף העסקאות בשוק, לצד יציבות ברמת המחירים".
עוד בנושא הרהורי בורסה
ובטווח הבינוני והארוך הם מצפים למגמות האלו – "אי הוודאות מחלישה קטנים ומחזקת גדולים. אי הוודאות מקטינה התחלות בנייה. הביקוש לדירות יציב כפי שהיה". וכן הם מעלים שאלות – "מחיר למשתכן – עד מתי? מחיר למשתכן – איפה וכמה?".
ועל רקע זה, אזורים פונה לשני תחומים עיקריים – מחיר למשתכן והתחדשות עירונית. החברה מגדירה את הפרויקטים של מחיר למשתכן כמנוע צמיחה לטווח הקצר (קצר בנדל"ן זה כמה שנים טובות), כשמנוע הצמיחה לטווח הבינוני והארוך הוא התחדשות עירונית.
והאמת, נשמע הגיוני – כמה זמן יוכלו להמשיך עם תוכנית מחיר למשתכן שעולה לנו הרבה כסף. הרי מדובר בתוכנית שבה לוקחים את המשאב של כולם ונותנים אותו לקבוצה מסוימת. האם אני צריך לממן דירה שהוגרלה לזוג צעיר מחדרה? אני מעדיף שהכסף שלי שמופנה לזוגות צעירים יעבור בצורה שיוויונית יותר. ובכלל – על פי המסתמן העלות הכוללת של פרויקטי מחיר למשתכן עולה משמעותית על מה שהוגדר בהתחלה.
ובכלל – האם ביום שאחרי כחלון במשרד האוצר, התוכנית תימשך? אחרי הכל – הכל פוליטי.
הדוחות של שיכון ובינוי – הפעילות המגורים בארץ מצילה אותם
גם שיכון ובינוי פרסמה דוחות לרבעון הראשון, ומה שמציל אותה זה פעילות יזמות הנדל"ן המקומית. לצד פעילויות הפסדיות כשברקע שאלה קיומית בנוגע לעסקי התשתיות באפריקה ודרום אמריקה, מחזיקה שיכון ובינוי באחת מחברות יזמות הבנייה הגדולות בארץ. הפעילות הזו היתה ועדיין מאוד רווחית.
מצב דומה קיים באפריקה – קבוצת החזקות כושלת שהנכס היחיד שהצליחה להשביח משמעותית הוא אפריקה מגורים (גם אפריקה נכסים שפועלת באירופה השביחה, אבל אל כמו מגורים).
ובכלל – הקבלנים בחמש השנים האחרונות פשוט חוגגים עלינו – גם שיכון ובינוי, גם אזורים, גם אפריקה מגורים. אבל בעיקר חברות נדל"ן קטנות ובינוניות ובעיקר גמישות שעשו לגדולות בית ספר – דמרי היה עד לפני עשור קבלן בינוני (גדול יחסית בדרום), היום הוא משקיף מלמעלה על אזורים ושיכון ובינוי כשהחברה הציבורית שווה מעל 1 מיליארד שקל.
פרשקובסקי היתה חברה אלמונית עד שכמה פרויקטי ענק הפכו אותה לרווחית ביותר בתחום, ולחברה של מאות מיליוני שקלים. דוניץ חברה משפחתית שבודדים קראו את הדוחות שלה, עושה עשרות מיליונים בשנה ושוויה זינק בשנים האחרונות. ויש נוספות לרבות חנן מור ורוטשטיין.
ואלו רק חברות ציבוריות (יש עוד כמובן), ומה אם כל עשרות החברות הפרטיות –
בקיצור, עליית מחירי הדירות, הניבה ליזמים מיליארדים רבים – על פי הערכה גסה – 4-5 מיליארד שקל בשנה, עשרות מיליארדים בגאות של עשר השנים האחרונות.
זה ייפסק, מחירי הדירות גבוהים והם צפויים בעתיד לרדת או לפחות להפסיק לעלות (בינתיים כאמור זה לא ירידות אמיתיות/ משמעותיות) וזה מכיוון שלאנשים פשוט אין כסף לקנות דירות כאלו. בינתיים הילדים משתמשים בכסף של ההורים ומקדימים ירושות, אבל זה הרי לא יכול להימשך. בהתאמה הרווחים של החברות האלו צפויים לרדת.
עם זאת, בינתיים התוצאות של הרבעון הראשון היו אצל רוב החברות האלו טובות.
האיום הגדול על שופרסל – אמזון
שופרסל הפכה להיות גורילה מקומית, גם באינטרנט. אבל שם האיומים גדולים בהרבה מהתחרות מול רמי לוי ויינות ביתן
אתם זוכרים ששופרסל היתה במשבר? זה היה רק לפני כשלוש שנים. עכשיו שופרסל בשיא, ודווקא עכשיו היא צריכה להיזהר יותר מתמיד, ולא מרמי לוי או יינות ביתן. אבל לפני האיום, נחזור למשבר שהפך להזדמנות גדולה.
לפני שלוש שנים (אולי קצת יותר), כשהתחרות החריפה בתחום רשתות המזון פגעה בכולם, שופרסל הפסידה כסף, ועברה רה ארגון משמעותי, כולל פיטורי עובדים וצמצום מספר הסניפים. אבל, זה היה כלום לעומת המצב של מגה שקרסה ונמכרה בנתחים – הנתח הגדול נמכר ליינות ביתן, וחלקים קטנים יותר נמכרו לויקטורי, לטיב טעם (טבע עדן מרקט) ונוספים.
הצרות של מגה, הפכו להזדמנויות של שופרסל. מגה, החלשה, הלכה ודעכה ולא היתה גורם תחרותי בשוק קמעונאות המזון. תהליך ההידרדרות וכינוס הנכסים שלה היה ארוך, מייגע, ומאבד ערך – מגה הלכה והתכווצה, ושופרסל, במקביל, הלכה והתאוששה.
עוד בנושא הרהורי בורסה
הפכה משבר להזדמנות
זה נמשך גם אחרי שסניפי מגה עברו ליינות ביתן (ונוספים), וזה נמשך בעצם עד היום. שופרסל נמצאת בתקופת השיא שלה. הדוחות הכספיים שפורסמו לאחרונה, מעידים על כך – הרווח התפעולי ברבעון הראשון הסתכם ב-113 מיליון שקל, על הכנסות של 3.17 מיליארד שקל, לעומת רווח תפעולי של 110 מיליון שקל על הכנסות של 2.9 מיליארד שקל ברבעון המקביל. אז נכון, על פניו לא שיפור מדהים בתוצאות, אבל ההשוואה בין הרבעונים לא מדויקת משתי סיבות (בכיוונים מנוגדים).
ברבעון הראשון של 2018 היו מכירות מוגברות בשל עיתוי חג פסח, בעוד שברבעון המקביל, פסח חל ברבעון השני,כך שבצפוי היה שהרבעון השני יהיה חזק יותר; ועדיין – מדובר ברבעון הראשון אחרי ששופרסל בלעה את ניופארם. אחרי הרכישה יש תהליך של התארגנות מחדש, כשלרוב זה גם מתבטא בתוצאות העסקיות. בפועל, התוצאות היו טובות מהציפיות של השוק (המניה הוסיפה באותו היום 3%).
שופרסל עברה את השלב הראשון של הטמעת ניופארם בשלום, אבל זה לא אומר כמובן שההטמעה הושלמה, זה לא אומר שלא יהיו הוצאות רה ארגון והוצאות קשורות לרכישה בהמשך. זה כן אומר שהיא הפכה לגורילה בתחומה. היתה גדולה עוד קודם ועכשיו בכלל – ענקית של מזון שהפכה למאוד דומיננטית גם בתחום הדראגסטור. אגב, גם רמי לוי החליט לאחרונה להיכנס לתחום עם רכישת גודפארם, אבל מדובר בגוף קטנטן יחסית בתחום.
כשאתה גדול אתה נהנה מיתרון לגודל – לא צריך שני מנכ"לים לנהל את שופרסל וניופארם – צריך אחד. צריך אחד גם אם הרשת תגדל פי שתיים – כלומר, הוצאות ההנהלה/ מטה משרתות תפעול הרבה יותר גדול. ובכלל – שורה ארוכה של הוצאות שמוגדרות – "הוצאות קבועות", לא עולות כאשר אתה גדל, והמשמעות העסקית היא שהרשת מרוויחה יותר על כל סניף, על כל מוצר. גודל זה כוח.
הכוח של שופרסל נמצא, ככל הנראה בניהול – ושאפו לאיציק אברכהן שהצליח להבריא את הרשתץ ולהביא אותה למקום שבו היא נמצאת היום. הנהלת החברה סימנה כבר לפני שנים שני מנועי צמיחה – המותג הפרטי והמכירות דרך האינטרנט. המותג הפרטי הוא הצלחה – 24% מהמכירות של שופרסל הן כבר מכירות דרך מותג פרטי והשיעור הולך וגדל. מעבר לכך, המותג הפרטי לא כולל את הירות והירקות שהם גם סוג של מותג פרטי, כך שבפועל, על פי הנהלת החברה מוצרים של מותג פרטי מהווים יותר מ-30% מהמכירות המצרפיות.
מכירות דרך מותג פרטי הן מכירות בשיעור רווחיות גבוה יותר ממכירת "מוצרים רגילים" שכן שופרסל עצמה מייבאת את המוצרים או רוכשת אותם מהספקים במסגרת הסכם מותג פרטי (OEM ) ובהגדרה ברכישות כאלו מדובר במחיר נוח יותר לשופרסל (וגם לצרכן הסופי).
ענקית אינטרנט מקומית
אבל הסיפור הגדול בשופרסל הוא כנראה – המכירות דרך האינטרנט. מכירות האונליין עלו ברבעון הראשון ל-14% ממכירות הרשת – לעומת פחות מ-12% ברבעון המקביל אשתקד, כשלפני שנתיים זה היה מתחת ל-8%. היעד הוא להגיע ל-25% מהמכירות בטווח של 4 שנים. זה המון מיליארדים, זה דורש השקעה גדולה בלוגיסטיקה ושופרסל מהמרת על זה בגדול (דיווחה על השקעה של 600 מיליון שקל במרכז לוגיסטי חדש). בעתיד היותר רחוק הרשת הזו יכולה גם למכור דרך הרשת 50% מההיקף המכירות הכולל שלה, ובעצם למה לא 90%? האינטרנט זה העתיד.
אז שופרסל נמצאת שם, והיא לא לבד. אמנם רשתות המזון האחרות התעוררו מאוחר והן צולעות מאחורי שופרסל, אבל העולם הדיגיטלי כבר כאן. באופן מעט מוזר שופרסל כמעט וללא תחרות משמעותית באונליין – רמי לוי פיתח את האתר שלו באיחור רב, והוא לא מצליח לספק חווית משתמש כמו בשופרסל כמו גם – נערכת המשלוחים שלו חלשה ביחס לשופרסל. היתר נמצאים שם אבל בערך באותו מיצוב של רמי לוי, וחלקן אפילו במיצוב חלש יותר – גם בהיבט אתר המכירות וגם בהיבט הלוגיסטי.
אבל רשתות המזון דווקא נדירות. רוב הרשתות בתחומים האחרים, וזה בולט באופנה, נמצאים ברשת – עדיקה שנרכשה על ידי גולף והונפקה לאחרונה היא שחקנית גדולה בתחום ההלבשה והאופנה, ]וקס הקימה לאחרונה את טרמינלX שאמור להוות תחרות גדולה לעדיקה, ובכלל – כל חנות גדולה שמכבדת את עצמה ובטח שרשת – נמצאת באינטרנט. היום קונים הכל דרך האינטרנט ומערערים על המוסכמה שבמכירה פנים אל פנים. אפילו הבנקים כבר שם והם מגבירים נוכחות. רק שבדרך יהיו גם חללים.
האם אמזון תתחרה בשופרסל?
העולם הדיגיטלי לצרכן הוא חלום – יותר נוח, יותר פשוט, יותר מהיר. נו, למה שאצא עכשיו מהבית לעשות קניות? למי יש זמן וכח בשביל זה? מזמינים דרך האינטרנט וזה מגיע, ובעתיד זה יגיע הרבה יותר מהר. אבל בעולם הדיגיטלי הרשתות (רשתות המזון ובכלל) לא יצטרכו כל כך הרבה סניפים (ומה עם הקניונים והמרכזים שנשענים על קניות מרשתות?); הרשתות גם לא יצטרכו כל כך הרבה עובדים (הרבה מאוד אנשים ילכו הביתה!)…וגם אנחנו – הצרכנים – לא נצטרך כל כך הרבה רשתות. שופרסל מהמרת על העולם הדיגיטלי וכנראה שבצדק מבחינתה, אבל בעולם הדיגיטלי היא כבר לא שופרסל הענקית, היא שופרסל הפצפונת – שם, בדיגיטל השחקנית הבולטת היא אמזון, וכשיש מפלצת קמעונאות כמו אמזון, מי צריך את שופרסל?
אז אולי הדיגיטל זה בכלל גול עצמי של שופרסל. אולי ענקיות האינטרנט ישלטו גם במכירות של מוצרי מזון דרך האינטרנט. היו סימנים וידיעות שאמזון רוצה להיכנס לשוק המקומי ומחפשת מרכזים לוגיסטיים, ולמרות שהפוקוס של אמזון נמצא במקומות אחרים ופחות במזון, זה בהחלט יכול להוות איום. וזו לא רק אמזון – יש שפע של ענקיות אינטרנט וענקיות קמעונאות עם נוכחות אינטרנטית שיכולות להקים כאן מרכז לוגיסטי ענק וסניף אינטרנט אחד – הלוגיסטיקה מסובכת, הסניף זה קלי קלות, ובסה"כ זה מהלך בהחלט אפשרי. דווקא אותן רשתות בלי נוכחות אינטרנטית יכולות להיות המעיין לוגיסטיקה של הגוף האינטרנטי ולהיות גוף דומיננטי מול שופרסל.
ובכלל – ברגע שהמכירות שלך נעשות דרך הרשת, אין לך שיווק, אין לך סניפים ליד בתים של אנשים, אתה תלוי באופן מוחלט בעוד ענקית – גוגל. כדי שאנשים יגיעו לאתר שלך ויקנו אצלך ולא אצל הקולגה, אתה צריך להיות מקודם בגוגל. זה מגרש אחר לגמרי משיטות השיווק הנוכחיות, והכי חשוב – זה מעמיד אותך, כחנות/ רשת בתלות אדירה – גוגל קובעת הכל. היום אתה מופיע ראשון בביטוי – "איפה הסל הכי זול?" ומחר אתה שלישי, והמכירות יורדות ב-50%.
אז שופרסל נשאבת למשחק הדיגיטלי, אלא ששם זה כבר לא המגרש הביתי שלה – זה משחק חוץ.
קבוצת חג'ג' של האחים צחי ועידו חג'ג' פרסמה את תוצאותיה הכספיות לרבעון הראשון של 2018 – הרווח הנקי עלה פי 10 לסך של כ-72 מיליוןשקלים. אבל לפני שנתעמק במספרים – הרווח הזה מרשים ככל שיהיה מבוסס על רווחי שערוך. לא מדובר ברווח שנובע ממכירה של דירות (רק בשוליים), אלא עיקרו נובע מהשבחת ערך של קרקעות/ שטחים. אין עם זה בעיה, רק /שזה לא רווח מפעילות – הנדלן עלה , סבבה, החברה הרוויחה. אבל אם זה היה הפוך היא היתה מפסידה.
להבדיל אם היה מדובר על רווח מפעילות, אז היה ניתן לגזור ולהעריך ממנו על מצבה של החברה, הרווחים בפרויקטים ועוד.
בכל מקרה – רווח של 72 זה פי 10 כאמור לעומת התקופה המקבילה, אז הרוויחה החברה 7 מיליון שקל. השיפור בשורה התחתונה נובע בעיקר מהשבחת נכסי החברה במתחם איינשטיין בת"א. העלייה ברווחי הקבוצה התבטאה גם בשורת הרווח הגולמי שעמדה על כ-33 מיליון שקל, בהשוואה ל-13 מיליון שקל ברבעון המקביל של 2017, המשקף זינוק של 150%. בשורה העליונה הציגה קבוצת חג'ג' שיפור עם הכנסות בהיקף של 60.5 מיליון שקל, גידול של 61% ביחס לרבעון המקביל אשתקד בו הסתכמו סך ההכנסות לכ-37.6 מיליון שקל. כמו כן, יתרת המזומנים עמדה נכון לסוף הרבעון הראשון על כ-79 מיליון שקל, עלייה של 80% ביחס ל-43.5 מיליון שקל יתרת מזומנים ברבעון המקביל של 2017.
עוד עולה מהדוחות כי הונה העצמי של קבוצת חג'ג' הסתכם ב-417 מיליון שקל, לעומת 237.5 מיליון שקל ברבעון המקביל אשתקד. כמו כן, סך הנכסים הסתכם ב-1.2 מיליארדשקל (לעומת 1.1 מיליארד ברבעון המקביל). עוד מדווחת קבוצת חג'ג' כי ביום 14 במרץ 2018, אישרה הועדה המקומית לתכנון ובנייה בתל-אביב את הפקדתה של התוכנית שהחברה קידמה, אשר ככול ותאושר, תגדיל באופןמהותי את זכויות הבניה בפרויקטים איינשטיין 33א', איינשטיין 35 ו-36 א' של החברה. כתוצאה מהחלטה זו רשמה החברה רווחי שיערוך בסך של כ-73 מיליון ש"ח.
מקבוצת חג'ג' נמסר כי "אנו ממשיכים להציג איתנות פיננסית בכל הפרמטרים התפעוליים ברבעון הראשון של השנה, זאת בהמשך לתוצאות הכספיות החזקות שהצגנו בסיכום שנת2017. אנו מעודדים מהעובדה כי הנהלת הקבוצה השכילה לקרוא נכון את המפה ונקטה בצעדים אשר ביצרו את מעמדה בענף ולכן, על אף המצב המאתגר בשוק הנדל"ן כיום, אנוממשיכים להציג עוצמה פיננסית ושיפור דרמטי ברווחי הקבוצה"
עוד בנושא הרהורי בורסה
שלוש שנים עברו מאז ששופרסל חוותה משבר גדול, והיום זה נראה כמו זיכרון רחוק. שופרסל חזקה מאי פעם והתוצאות הכספיות מהבוקר מעידות על כך.
ההצלחה של שופרסל היא בראש וראשונה ניהולית והיכולת לחזות את המגמות בענף הקמעונאות.
הנהלת החברה סימנה כבר לפני שנים שני מנועי צמיחה – המותג הפרטי הצומח שמהווה כבר 24% מהמכירות של החברה, והמכירות דרך האינטרנט.
מכירות האונליין עלו ברבעון הראשון ל-14% ממכירות הרשת, והיעד הוא להגיע ל-25% מהמכירות בטווח של 4 שנים.
ומה יהיה עוד 10 שנים? אפשר רק לנחש – אולי 40% מהמכירות של החברה יהיו דרך האינטרנט, אולי 70%; מה שבטוח ששופרסל משנה את ה-DNA שלה.
עוד בנושא הרהורי בורסה
וזו לא רק שופרסל וזה לא רק רשתות המזון – כולם כבר סימנו את הדיגיטל – אפילו הבנקים.
הבעיה, שהעולם הדיגיטלי הוא לא עולם שכולו רק טוב. לנו הצרכנים זה עולם יותר פשוט ונוח. אבל בדרך יהיו רבים שישלמו את המחיר – הרשתות לא יצטרכו כל כך הרבה סניפים, הרשתות גם לא יצטרכו כל כך הרבה עובדים…וגם – אנחנו לא נצטרך כל כך הרבה רשתות. ובכלל – האם בעולם שבו שולטת מפלצת כמו אמזון, צריך את שופרסל?
הרשות להגנת הצרכן ולסחר הוגן מתכוונת להטיל קנס של 10.4 מיליון שקל על חברת לירף – בי.אל.פי (ישראל) שנקטה בפעולות של הטעיה ובהשפעה בלתי הוגנת כלפי הצרכנים ביניהם קשישים.
מדובר בעיצום הגבוה ביותר שהרשות הטילה על עוסק, גובה העיצום מדגיש את חומרת ההפרות שנעשו על ידי החברה. לחברה אין הפרות קודמות ולכן העיצום הכספי יופחת ב 20% בהתאם לתקנות הגנת הצרכן. יודגש כי לחברה קיימת זכות טיעון על פי הוראות חוק הגנת הצרכן לטעון הן כנגד הכוונה להטיל עיצום כספי והן לעניין סכומו וזאת בתוך 45 ימים ממועד מסירת ההודעה.
החקירה החלה בעקבות עבודת מודיעין ותלונות רבות שהתקבלו מצרכנים, מהחקירה עולה כי:
חברת לירף פנתה למספר רב של צרכנים באמצעות שיחות טלפון יזומות (טלמרקטינג) על מנת לבצע עסקאות מכר מרחוק, ובנוסף הפעילה 2 אתרי אינטרנט (www.liraf.co.il, www.majnoon.co.il ) בהם הציעה לצרכנים הצעות לקניית מוצרים שונים כגון: תכשיטים, בשמים, איפור, מכשירי חשמל ועוד.
שיחות המכירה התבצעו תוך יצירת רושם כי הצרכנים זכו בפרס או בהטבה מסויימת, הצרכנים הוטעו לחשוב כי מדובר במתנה, במימוש נקודות של חברת אשראי, או בפרס לרגל מאורע כלשהו, לעיתים נטען כי יש לממש את ההטבה באופן מיידי ובתשלום דמי משלוח בלבד. כל אלה, טענו הנציגים, מקנים לצרכן את הזכות לרכוש לכאורה מוצרים יקרי ערך בהנחות משמעותיות.
עוד בנושא חדשות
במקרים שונים הצרכנים הוטעו לחשוב כי נציגת חברת לירף הינה נציגת חברת האשראי שלהם או כפועלת מטעמה. וטענו כי לצורך מימוש הנקודות על הלקוח למסור את מספר כרטיס האשראי שברשותו שפרטיו נמצאים בידי החברה, תוך אמירות כגון: "זה המתחיל בספרות 4580", כשפועל כל כרטיסי האשראי של חברת ויזה מתחילים בספרות הללו.
נציגי החברה טשטשו בפני הצרכנים את מהותה של העסקה, הכרוכה לרוב בתשלום אלפי שקלים. במקרים רבים מסרו הנציגים מידע מטעה מתוך מטרה להתקשר בעסקה עם הצרכנים, רובם קשישים. כך, נציגי החברה טענו כי שכנים הגרים בסמיכות אל הצרכן ביצעו עסקה דומה, כי יום ההולדת של הנציג חל בדיוק ביום של הצרכן, כי שמם זהה לשם הצרכן וכו'.
במקרים בהם סרבו הצרכנים לביצוע עסקה, פנו אליהם הנציגים פעם אחר פעם, בהפרשים של ימים ספורים ואף דקות בודדות. ברובם המוחלט של המקרים, גם בקשות מפורשות של הצרכנים לחדול מהתקשרויות אלה לא נענו. ברובם המוחלט של המקרים החברה בחזרה להזדהות בשמות פיקטיביים דוגמת: לימיטה, המוקד הארצי, הבקרה ובמקרים מסויימים אף נמנעה מלהזדהות בשם החברה למרות בקשות מפורשות של הצרכנים.
באופן גורף, נציגי החברה לא מסרו לצרכנים טרם ביצוע העסקה את כל פרטי העסקה בשיווק מכר מרחוק כנדרש לפי החוק, לרבות: פירוט סכום החיוב החודשי, מספר תשלומים, שיעור הריבית, האחריות על הטובין ותנאי הביטול של העסקה. לאחר ביצוע העסקה, נשלחה חשבונית אך לא פירטה את הנדרש ממנה במסמך גילוי על פי החוק, ואף הטעתה את הצרכנים בתנאי הביטול שהחוק מקנה להם.
אניטה יצחק, סגנית הממונה על הרשות וראש אגף חקירות ומודיעין, מסרה כי: "מדובר בעיצום הכספי הגבוה ביותר שהרשות הטילה עד כה, הסכום הגבוה מדגיש את ההפרות הרבות שנעשו על ידי חברת לירף. מדובר בפגיעה בהיקף רחב מאוד, מאות הפרות כלפי עשרות צרכנים. חומרי החקירה חשפו מקרים קשים מאוד של ניצול הצרכנים שברובם קשישים. הרשות נחושה למצות את הדין עם כל עוסק אשר פועל תוך פגיעה וניצול של ציבור הצרכנים".
עו"ד מיכאל אטלן, הממונה על הרשות, מסר כי: "טלמרקטינג לעצמו הוא כלי שיווקי לגיטימי. אבל טלמרקטינג אגרסיבי ופוגעני בכלל, וכנגד אוכלוסיות פגיעות בפרט, הינו מכת מדינה, בישראל כמו במדינות רבות אחרות. כל יחידות הרשות תורמות למאבק להסדרת התחום – במודיעין, באכיפה, בהטלת העיצומים, בליווי המשפטי ובקידום תיקוני חקיקה, במחקר הכלכלי, במחקר ההשוואתי ובזירה התקשורתית. בטוחני שריכוז המאמץ הגדול בנושא מתחיל כבר לתת את אותותיו וסופו ליצור שינוי דרסטי במציאות העגומה הזאת".
סעיפי חוק הגנת הצרכן לפיהם החברה נמצאה מפרה:
- סעיף 2(א)(6) – איסור מסירת מידע העלול להטעות את הצרכן בכל עניין מהותי (זהות נותן השירות נחשב
למידע מהותי).
- סעיף 2(א)(13) – איסור מסירת מידע העלול להטעות את הצרכן בכל עניין מהותי (מחיר העסקה, תנאי
האשראי ושיעור הריבית נחשבים למידע מהותי).
- סעיף 2(א)(21) – איסור מסירת מידע העלול להטעות את הצרכן בכל עניין מהותי (תנאי ביטול העסקה
נחשבים למידע מהותי).
- סעיף 3(ב)(4) – איסור ביצוע פניות חוזרות ונשנות לצרכן כדי לקשור עסקה, אף שהצרכן הביע במפורש את
רצונו להימנע מכך, מהווה השפעה בלתי הוגנת.
- סעיף 3(ב)(8) – איסור אספקת נכס לצרכן בתשלום שלא על פי בקשתו המפורשת, מהווה השפעה בלתי הוגנת.
- סעיף 3(ב)(9) – יצירת רושם לצרכן כי קיימת הטבה כלשהי כשבפועל לא קיימת הטבה, מהווה השפעה
בלתי הוגנת.
- סעיף 14ג(א) – בעת ביצוע עסקת מכר מרחוק יש לספק לצרכן פרטים באשר לזכות ביטול העסקה ולאחריות
הניתנת על המוצרים.
- סעיף 14ג(ב) – בעת ביצוע עסקת מכר מרחוק יש לספק לצרכן מסמך גילוי הכולל פרטים אודות העסקה.
- סעיף 14ה(ב) – בעת ביטול עסקה, יחזיר העוסק לצרכן בתוך 14 ימים את הכספים שנגבו מהצרכן, יבטל את
החיוב, יספק לצרכן עותק מהודעת הביטול, ולא יגבה סכום כלשהו מעבר לדמי הביטול הקבועים בחוק.
רפי ניב, מנכ"ל קרנות הנאמנות של מיטב דש מסביר בראיון לאתר הון את כל מה שאתם צריכים לדעת על תעשיית קרנות הנאמנות – מה זאת קרן נאמנות? מה היתרונות והחסרונות של קרנות הנאמנות? מה ההבדל בין ניהול אקטיבי לניהול פאסיבי בקרנות נאמנות? ואיך בעצם בוחרים קרן נאמנות שמתאימה לכם.
עוד בנושא HON TV
ככה תקחו משכנתא!
מגישה – יעל לינזן
לפני שאתם סוגרים על משכנתא, רצינו לספר לכם על דני ודנה – זוג צעיר שרכש דירה ובמקביל פנה לקבל משכנתא. השניים עשו זאת בעצמם, ללא יועץ משכנתאות, הם עברו בין 3 בנקים למשכנתאות, וקיבלו הצעות. הדירה שלהם עלתה 1.5 מיליון שקל, והם לקחו משכנתא של 850 אלף שקל. הם קיבלו מכל בנק לוח עם התשלומים החודשיים הצפויים לאורך כל תקופת המשכנתא.
משכנתא זה עניין מסובך, וננסה כאן ובהדרכות הנוספות, להסביר איך לוקחים משכנתא שתתאים לכם, צריך לבחון את הריבית, את ההצמדה – למדד או ללאי הצמדה, ובכלל – לאיזו תקופה לקחת את המשכנתא, ומה התשלום שאתם יכולים לעמוד בו. זה תיק, אבל בהינתן שהגעתם לכל התשובות (לבד או בעזרת יועץ), חשוב להבין מה הריבית שאתם משלמים, ולהבין שבמקרים רבים מה שאתם מקבלים מהבנקים זה לא התמונה האמיתית, אלא אשליה – כשהבנק מציג לכם את התשלום החודשי הצפוי שלכם, הוא לא לוקח בחשבון כמה פרמטרים שיכולים להפוך את ההצגה של הבנק לבדיחה טובה.
מדריך משכנתא – כל מה שצריך לדעת!
עוד בנושא HON TV
ריבית קבועה או ריבית משתנה – שלא יעבדו עליכם?
כמה הון עצמי צריך בשביל משכנתא?
יועץ משכנתא – כל מה שצריך לדעת
אז איך לעלות על הטריקים של הבנקים?
נתחיל בכך שאתם כלוקחי משכנתא מעוניינים בריבית הכי נמוכה שאפשר. חוץ מזה, אתם רוצים לפזר את הסיכון בין מסלולים שונים. מקובל בשנים האחרונות לפז את המשכנתא על מסלול משתנה ומסלול קבוע. מסלול משתנה הוא מסלול שהריבית בו משתנה בהתאם לריבית במשק – כלומר, אם ריבית בנק ישראל עולה, ריבית המשכנתא שלכם עולה.
ריבית קבועה, לא זזה לאורך כל תקופת המשכנתא. אהה, אתם בטח אומרים, אז ניקח ריבית קבועה, אבל זה לא נכון – כי בהגדרה הריבית המשתנה נמוכה יותר מהקבועה. כלומר, במשתנה אתם מקבלים ריבית זולה יותר, אבל מסוכנת – כי היא יכולה לעלות (וכל המומחים מספרים לנו שריבת בנק ישראל צפויה לעלות).
הריבית הנמוכה שגלומה במסלולים המשתנים גורמת לכם להתפתות – בחישוב שהבנקים עושים להחזרים החודשיים הם משתמשים בריבית הנמוכה בלי להתייחס למצב שתהיה העלאה בריבית, ולכן ברור שההחזרים ייצאו קטנים ולא ריאליים.
וזה לא הכל – יש משכנתאות צמודות למדד וכאלו שלא צמודות – בחישוב של התשלומים, אתם מקבלים את ההחזרים כאילו אין הצמדה, אבל האם זה אפשרי. אז נכון, בשנים האחרונות המדד אפסי, אבל בנק ישראל מספר לנו שהתוואי של המדד הוא בין 1% ל-3%. זה אומר שההחזרים לא מדויקים.
שורה תחתונה במסלולים של ריבית משתנה ומסלולים צמודים למדד, אתם מקבלים מהבנק פלט של החזר חודשי שאינו רלבנטי – אתם מקבלים תמונה מעוותת. אתם מבינים שריבית משתנה לכאורה עדיפה, אבל זה לא בהכרח נכון; אתם מבינים שריבית צמודה עדיפה, אבל שכחו להגיד לכם שההחזרים צמודים למדד.
אז לא להתפתות באופן עיוור למסלולים האלו, לבדוק ולהעריך את השינוי בריבית ואת המדד, ולהגיע לחישוב מהימן…
מדריך משכנתא – כל מה שצריך לדעת!
ריבית קבועה או ריבית משתנה – שלא יעבדו עליכם?
כמה הון עצמי צריך בשביל משכנתא?
יועץ משכנתא – יתרונות וחסרונות
אל תתנו ללמ"ס לעבוד עליכם – מחירי הדירות לא באמת ירדולמה הלמ"ס משחק במספרים של מדד מחירי הדירות? למה מחיר למשתכן לא מגיעה לתל אביב? ולמה כחלון חזק על חלשים?
מדד מחירי הדירות בירידה – הלשכה המרכזית לסטטיסטיקה (הלמ"ס) דיווחה בחודשים האחרונים על ירידה במדד, בהמשך לירידה בחודשים קודמים. בפרסום ב-15 במאי עדכנה הלמ"ס כי מדד מחירי הדירות ירד ב-0.2%, ובמצטבר בחצי השנה האחרונה ירדו מחירי הדירות ב-2.7%. לא ייאמן – סוף סוף מחירי הדירות יורדים. אוטוטו הצעירים יוצאים לחגוג בכיכר רבין, אבל…עצרו את החגיגות, שוב פעם עובדים עליכם.
לא נעים לקלקל חגיגות, לא נעים להאשים את הלמ"ס בפרסום מדד פוליטי, וגם לא נעים להגיד שהם משקרים. אז אני לא אגיד, רק אזכיר את המשפט מעורר המחשבה של מארק טווין על מדע הסטטיסטיקה – "ישנם שלושה סוגי שקרים – שקרים, שקרים ארורים וסטטיסטיקה".
שוב נתונים סותרים בלמ"ס – מחירי הדירות החדשות ביוני עלומחירי הדירות – לאן?הרשלנות של הלמ"ס
החברים בלמ"ס, כבר הטעו אותנו בעבר עם הפשלה בחישוב מדד השכירות. חצי מדינה צועקת כבר שנים שהמדד הזה לא משקף את מה שקורה בשטח, אבל בלמ"ס יודעים יותר טוב מכולם. ככה הם חשבו עד שכלכלן שעבד על הדוקטורט שלו בדק ומצא שהמלך הוא עירום. הכלכלן גילה שמדד השכירות היה צריך להיות בכמה עשרות אחוזים גבוה יותר (על פני 10 שנים). הבדיקה שלו היתה חיצונית לגמרי מנתונים גלויים. הוא פשוט השווה בין שני מאגרי מידע, ומצא שנתוני הלמ"ס מוטים כלפי מטה. איך זה שרק אחרי 10 שנים התגלתה הטעות? איך זה שאף צדיק בלשכה לא עלה על הטעות הזאת? זאת הפשלה האמיתית. טעויות קורות, אבל כשהן קורות חודש אחרי חודש במשך 10 שנים,זה מעיד יותר מהכל על חוסר המקצועיות של הגוף הסמי אקדמי הזה ועל איכות הפרסומים שלו.
עוד בנושא הרהורי בורסה
הפשלה הענקית הזו נובעת מעצלות, רשלנות, חוסר בבקרה, שגרה, אבל בעייתית ומקוממת ככל שתהיה, היא נופלת מההטעייה של הנתונים האחרונים על מדד מחירי הדירות. החברים בלמ"ס החליטו בפרסומי המדדים האחרונים לקחת צד פוליטי – הם מכולנו, הם של כחלון. הם לא יתנו לעובדות לבלבל אותם, ההיפך הם יתנו לעובדות לבלבל אותנו. הם יפרסמו מדדים שליליים, למרות שהם יודעים טוב מאוד שמדד הדירות ירד רק בגלל התוכנית של מחיר למשתכן. הדירות האחרות בשוק "האמיתי", לא בשוק של "הזכאים" (120 אלף משפחות בלבד), לא ירדו.
ההטעיה של הלמ"ס
מדד מחירי הדירות מבלי להיכנס לעומקה של המתודולוגיה אמור לבטא את השינוי במחירי הדירות במחוזות שונים ובממוצע ארצי. חלק מרכזי מהמכירות של דירות חדשות (כמעט 30%) הוא מכירות של דירות בתוכנית מחיר למשתכן במחיר מוזל, כך שקיימת הטיה כלפי מטה בגלל תוכנית מחיר למשתכן. אני לא סטטיסטיקאי, אבל גם לא צריך להיות כדי להבין זאת.
ומכאן, שאם ההערכה הרווחת נכונה וההנחה במחיר למשתכן היא סביב 20%, אזי מדובר על ירידה של 6% במדד מחירי הדירות החדשות כתוצאה מהכללת הדירות המוזלות (המרכיב של הדירות שנמכרו במסגרת מחיר למשתכן מתוך סך הדירות החדשות כפול ההנחה). מדד הדירות החדשות הוא חלק מהמדד הכללי (מדד מחירי הדירות הכולל), כך שה-6% האלו מתגלגלים באופן חלקי למדד הכולל, ובסופו של דבר המדד של הדירות (בנטרול מחיר למשתכן) לא באמת ירד, אלא עלה. אז נכון, שמחירי הדירות במחיר למשתכן משפיעים גם על המחירים ליד – בנהריה לדוגמה, כחלון הציף את העיר בדירות מחיר למשתכן, ובמכרזים האחרונים לא מצליחים למכור דירות גם בהנחה. אז בנהריה כחלון הוריד את המחירים. כפיים.
גם בקרית מוצקין ההצפה עזרה והזכאים כבר לא רוצים לקנות – ממש הצלחה גדולה; וזה מתפשט למקומות נוספים בפריפריה. בשטח כבר יש חריקות בתוכנית – פרויקטים שלא נמכרים, קרקעות שהקבלנים לא רוצים. אבל האם זה מה שכחלון רצה? להציף את הפריפריה ולהוריד שם מחירים? – אולי כן. גם ברפורמה הקודמת שלו בשוק הטלפוניה שחסכה הרבה כסף לכולנו, הוא היה "חכם על חלשים". הוא לא נגע בבזק, היא היתה גדולה עליו, ועכשיו הוא לא נוגע בתל אביב – היא כנראה גדולה עליו. כל התוכנית הגדולה של מחיר למשתכן ואין דירה אחת למכירה בתל אביב.
כך או אחרת, המחירים אכן ירדו במקומות של הפרויקטים של מחיר למשתכן, באזורי הביקוש עדיין לא. המדד מתייחס לממוצעים, אבל הוא לא מספר את כל האמת.
הלוואי והמחירים ירדו, אבל על אמת
ובכן, החיבור של דירות מחיר למשתכן עם דירות רגילות הוא מטעה. למרות שללמ"ס יש כנראה תשובה בשלוף – "דירה זו דירה, ואם יש דירות שנמכרו במסגרת מחיר למשתכן, אז הם חלק מהמדגם". אבל זה כמובן לא נכון – כי אני, ועוד 7.5 מיליון תושבים לא יכולים לקנות את הדירות האלו. מדובר בדירות שמופנות לזכאים (ובינתיים מעט משפרי דיור), דירות "צבועות" שאולי גם "נחותות" ביחס לדירות אחרות (כך לפחות על פי טענות הזוכים בחלק מהפרויקטים). ולכן, אי אפשר לערבב בין שני המוצרים האלו. אז למה בלמ"ס עושים זאת?
התשובה כנראה קשורה לשר האוצר שלנו משה כחלון. כחלון הימר על תוכנית מחיר למשתכן. התוכנית הזו תעלה אותו או תפיל אותו, וכמו כל מהמר, הוא גם מתאהב בהימור שלו, גם בטוח בצדקתו, וגם לא מוכן לקבל שום מחשבה או דעה אחרת. הוא מגן בחירוף נפש על תוכנית הדגל שלו, כשכל מי שלא מוכן להתיישר לדעתו הוא אינטרסנט, שקרן, גנב. כן, כחלון מחלק את העולם לשניים – הטובים והרעים, וזה הכי קל. למה להתמודד עם טענות ושאלות. ההגנה הכי טובה היא ההתקפה וכל מי ששואל או מפקפק הוא משת"פ של הקבלנים.
ואם כך, הלמ"ס רוצה להיות בצד של הטובים, ובצד של הטובים מראים את המדד הכולל כי ככה אמר השר, אז ככה עושים (טוב הוא כנראה לא באמת אמר, אבל רוח המפקד נושבת במסדרונות)
ושלא תבינו לא נכון – באמת שאני לא משת"פ של הקבלנים. מבחינתי – הלוואי והמחירים ירדו, המחירים גבוהים והם צריכים לרדת בעיקר בשביל שלצעירים תהיה אפשרות לקנות דירה בלי לשעבד את הדירה והפנסיה של ההורים שלהם. אבל אני משתדל שלא לתת לתקווה/ לרצון שלי להשפיע על העובדות.
מחיר למשתכן – הסיפור האמיתי
כך או אחרת, אסיים בתוכנית מחיר למשתכן. אפשר לבוא בטענות לכחלון ולבקר את התוכנית, אבל חייבים להודות שהוא מנסה (מאוד), שהוא נחוש ושהוא מצליח להשתמש בלוחמה פסיכולגית שהיא כלי הנשק הטוב והיעיל ביותר במלחמה על מחירי הדירות. הוא משדר שהמחירים בירידה, והשוק מתחיל להאמין לו (למרות כאמור שזה לא נכון), וכשהשוק מאמין, זה מחלחל לעסקאות ויוצר דינמיות של הורדת מחירים. רק שבשביל זה צריך טריגר אמיתי – לא מדד בלוף, אלא עלייה בריבית, מכרזי ענק באזורי ביקוש, מתן אישורים לחברות זרות לבנות כאן ללא הפסקה, והפשרה גדולה של קרקעות. בינתיים זה לא קורה.
בפועל, דווקא יש סימנים של חולשה בתוכנית הדגל – יותר ויותר מכרזים של מחיר למשתכן נסגרים עם מכירות חלקיות (לא כל הדירות נמכרות). ויותר ויותר שאלות צצות תוך כדי תנועה – האם ההנחה בפריפריה מספקת? (היא נמוכה מדי); למה נותנים להייטקיסטים לקנות דירות בהרצליה ב-1.8 מיליון שקל (בהנחה של 600-700 אלף שקל) – האם זו המטרה של מחיר למשתכן – לתת הנחה לכאלו שיש להם? למה הדירות בפרויקטים רבים עלובות? (בלי כיווני אוויר, בלי חלון במטבח, בלי יציאה מוחה למרפסת ועוד)? ואולי הכי חשוב – למה לפתות ציבור רחב (ותמים) לקנות דירות להשקעה ולהפוך לסוג של "מיני" משקיעים. אחרי הכל אין הגיון שיוסי מרמת גן יקנה דירה להשכרה במעלות תרשיחא. יוסי חושב שהוא עושה עסקה טובה, הוא רק שוכח שההנחה של 15%-20% כבר מתמסמסת לו כי מאז הזכייה, מדד תשומות הבנייה עלה בכמעט 5%, והדירה שהוא מקבל היא לא דירה בסטנדרט שחשב, ואופס ההנחה היא כבר לא משהו, ולך תשכיר את הדירה כאשר בכל הבניין יהיו עשרות דירות להשכרה?
וחוץ מזה, כל ביקור במעלות תרשיחא זה כמו שבוע שכירות. חכו, זה יקרה לאלפים רבים לא רק ליוסי.
שאלות ותשובות
? מה הטענה המרכזית של המדריך נגד מדד מחירי הדירות?
לפי המדריך, הירידה שהלמ"ס פרסמה במדד לא משקפת ירידה אמיתית במחירים. הכותב טוען שהנתונים מתוקנים לעיתים קרובות ושיש סתירות בין מדדים שונים.
? איזו טעות קודמת של הלמ"ס מוזכרת במדריך?
המדריך מזכיר שכלכלן חיצוני מצא שמדד השכירות היה מוטה כלפי מטה לאורך שנים רבות. לטענתו, הממצא מעיד על בעיה בבקרה על פרסומי הלשכה.
? למה מדד יכול להראות ירידה כשמחירים לא יורדים?
המדד מושפע מהרכב העסקאות בכל תקופה, למשל מעסקאות רבות באזורים זולים או בדירות מוזלות. שינוי בתמהיל העסקאות יכול להוריד את המדד גם בלי ירידה בדירות דומות.
? מה המשמעות של תיקונים לנתוני עבר?
המדד מתפרסם על בסיס עסקאות שדווחו, וחלק מהעסקאות מגיעות באיחור. לכן הנתונים לחודשים קודמים מתוקנים, ולפעמים התמונה שהתקבלה בהתחלה משתנה.
? איך כדאי להשתמש בנתוני המדד בהחלטה על דירה?
כדאי לבחון את המגמה לאורך כמה חודשים ולא להסתמך על פרסום אחד. רצוי להשוות גם לעסקאות שבוצעו בפועל באזור הרלוונטי.
טור המשך – מנפלאות הלמ"ס – המחירים בת"א ירדו או עלו?
קופת גמל להשקעה
רוצים לחסוך לילדים? רוצים לחסוך לעצמכם? כדאי לכם להישאר איתנו 2 דקות.
אנחנו רוצים לספר לכם על מוצר מנצח – קופת גמל להשקעה.
ולמה הוא מנצח?
פשוט, אם תשוו אותו למוצרים אחרים, תגלו שהוא עולה עליהם, אז בואו נתחיל.
עוד בנושא HON TV
קופת הגמל להשקעה הוא מוצר נזיל – השם שלו מטעה – אנחנו זוכרים מהעבר שקופת גמל זה מוצר להשקעה ארוכת טווח, אז זהו שקופת גמל להשקעה היא נזילה – אתם יכולים לממש בכל נקודת זמן.
אז למה השם קופת גמל להשקעה? כי המטרה של המוצר שתחזיקו אותו לזמן ארוך ואז תיהנו מהטבות נוספות (מיד נפרט), אבל אתם ממש לא חייבים.
קופת גמל להשקעה היא מוצר מגוון – אתם יכולים להשקיע בקופה שמחזיקה במניות, בקופה שמחזיקה באגרות חוב, בערבוב של השניים, ועוד. הקופות הפופולאריות אגב, הן קופות מעורבות.
המוצר הזה להבדיל ממוצרים אחרים מאפשר גמישות שלא קיימת בקרנות נאמנות, תעודות סל ומכשירים נוספים. נניח שאתם רוצים למכור את קופת הגמל להשקעה שמוטה למניות. בעיקרון מכירה מחייבת אתכם בתשלום מס (על הרווחים כמובן). אבל אם אתם מתכוונים לממש ולשים בצד – בפיקדון, או באג"ח או בחופה אחרת, השקעה בקופה מאפשרת לכם חיסכון במס – אתם פשוט מעבירים את הכסף בקופה לקופה אחרת שמשקיעה לפי רצונכם – פיקדונות, אג"ח וכו'. ואז, אתם מבחינת רשות המס לא מימשתם את הקופה, ולכן אין לכם מס.
נשמע מסובך? אז תסמכו עלינו – בשורה התחתונה – זה מוצר עם הטבות מס גדולות, שהופכות לממש גדולות אם אתם מחזיקים בהשקעה עד לפנסיה. אז אין לכם מס על רווח ההון שנוצר בקופה, ואז אתם יכולים למשוך את הכסף כקצבה בהקלות מס משמעותיות.
אז נזילות, גמישות, הטבות מס, והאמת שזה לא הכל. אבל זה העיקר, וזה הופך את הקופה לעדיפה על פני פוליסות חיסכון, קרנות נאמנות, תעודות סל ועוד.
למידע נוסף, אנחנו מזמינים אתכם לקרוא את המדריך שלנו על המוצר המנצח –
אבי כץ יעשה לכם 18% תשואה? ממש לא בטוח
קרן הגשמה מציגה תשואה משוקללת של 13% – אבל מה הנתון האמיתי? למה הוא לא מוצג? ומה יכול לקלקל את התשואה הצפויה – 18% בפרויקט החדש של הגשמה?
המסלולים המתקדמים ללימודי כלכלה באוניברסיטאות ריקים מתלמידים. פעם, וזה לא היה מזמן, ללמוד כלכלה היה באופנה, ובאוניברסיטאות המובילות היו מסלולי לימוד מלאים. היום מדובר בעשרות בודדות של תלמידים בתואר השני ובמקרים מביכים במיוחד – תלמידים בודדים.
המזל הגדול הוא שבתואר הראשון משלבים את לימודי הכלכלה עם מקצועות אחרים (בעיקר חשבונאות), אחרת, גם לא היו תלמידים בתואר הראשון בכלכלה. אבל גם השילוב עם מקצועות/ מסלולים אחרים לא משנה את המגמה – ברוב המקומות יש בשנים האחרונות צניחה במספר הסטודנטים.
עוד בנושא הרהורי בורסה
הסיבה לכך לדעתי פשוטה – לימודי הכלכלה "פשטו את הרגל". כשהציבור קורא על פרופסור מכובד בתחום שאומר שצריך להוריד את הריבית ובאותו היום הוא שומע פרופסור מכובד לא פחות שאומר שחייבים להעלות את הריבית, הוא מבין שאולי אחד מהם פישל ולא הפנים את חומר הלימוד עד הסוף – מביך, אבל קורה. אבל, כשהוא מבין שהסתירות האלו הן יומיומיות, הוא כבר לא סלחן, והוא חושף את הסוד – אין דבר כזה מדע הכלכלה; כל אחד בוחר את גישתו הכלכלית על בסיס תיאוריה אחת מיני רבות. זה לא רציני, זה לא מדעי. הכלכלה היא במקרים רבים סוג של ניסוי ותהייה.
הדברים התחדדו בשנים האחרונות – אנחנו נמצאים בניסוי הכלכלי הגדול בהיסטוריה. אף פעם לא היתה ריבית נמוכה כל כך במשך תקופה ארוכה כל כך. אני זוכר את הכלכלן המוביל שלנו – נגיד בנק ישראל לשעבר פרופ' סטנלי פישר שאמר ב-2012 כשהריבית היתה 2%, שזה לא מצב טבעי, הריבית נמוכה מדי, והריבית הנורמלית היא 5% ואנחנו בדרך שלם. אז עברו 6 שנים, והכיוון היה הפוך – הריבית ירדה לאזור האפס!
אז מעבר לחוסר האמון בכלכלנים ובכלכלה בכלל, יש כאן מצב שאף אחד לא יודע באמת איך הוא יתפתח. הדבר היחיד הברור לגבי הריבית האפסית הוא שהיא מייצרת בועות. אז מה? האם זה אומר שאסור להשקיע במכשירים פיננסים? ממש לא בטוח; האם זה אומר שהנדל"ן יקר? ממש לא בטוח; האם זה אומר שתהיה מפולת? ממש לא בהכרח, וגם אם כן, אז מתי? עוד חודש, חצי שנה, או 5 שנים?
יותר מדי שאלות, ומוסכמה אחת – ריבית נמוכה גורמת לחוסכים ולמשקיעים להפנות כספים לאפיקים מסוכנים יותר כדי לזכות בתשואה. ככל שזרימת הכספים הזו עולה, כך מחירי המכשירים האלו (אג"ח, מניות ונדל"ן) עולים, עד שהם נסחרים במחיר גבוה מדי, מחיר בועתי. אז אפשר להתווכח עם מחירי המניות גבוהים, וגם אם מחירי הנדל"ן בשמיים – יש טענות לכאן ולכאן. אבל בשוק האג"ח, יותר ויותר מומחים סבורים שהתמחור לא משקף את הסיכון.
ריבית נמוכה = נדל"ן גבוה
הריבית הנמוכה וחוסר היכולת לייצר תשואה, גרמו למעבר של כספים לנדל"ן מקומי, ובשלב הבא – מעבר של כספים לנדל"ן בחו"ל. יש הרבה אפשרויות לעשות זאת, אחת מהן היא דרך קרנות נדל"ן שמשקיעות את הכספים שלכם בפרויקטים של נדל"ן מניב או נדל"ן יזמי. בנדל"ן מניב הסיכון לרוב נמוך יותר – יש נכס שמניב תשואה (דמי שכירות), בעוד נדל"ן יזמי נחשב מסוכן יותר – יש סיכון שהפרויקט יתעכב, שיצוצו תקלות בדרך, שבגלל שמדובר בפרויקטים של שנים, אז שינויים בסביבה ובנתונים, ישפיעו על הרווחיות. זה מסוכן יותר, אבל הכלל הראשון בהשקעות הוא שהסיכון הולך יחד עם הסיכוי – זה מסוכן יותר, אבל יש סיכוי גבוה לרווח.
הציבור שפנה לשם בעבר לרוב הרוויח. מעבר לפיזור ההשקעה שלו (ובקרנות האלו ניתן להשקיע בסכומים יחסית סבירים – עשרות בודדות של אלפי דולרים), התשואה בעבר היתה מרשימה. לא בטוח כלל שמה שהיה הוא שיהיה, תזוזה קלה בשווקים, בריבית, במט"ח, בשוק הנדל"ן, וכל האקסל עם הנתונים היפים, נזרק לפח. וככל שהזמן עובר ואנחנו עדיין בריבית אפסית, כך הסיכון גם גדל; ובכל זאת – בהתייחס לעבר בלבד, הרי שמי שבחר להשקיע בייזום כנראה פעל נכון.
התשואה של הגשמה – לא מה שאומרים לכם
אחת הקרנות הבולטות בתחום השקעה בפרויקטים בייזום בחו"ל היא קרן הגשמה של אבי כץ וחנן שמש. הקרן החליטה לפני כשנה וחצי לפנות לקהל הרחב, ובהתאמה פרסמה בהתאם להנחיות רשות ניירות ערך, תשקיף לכל אחד מהפרויקטים המוצעים לציבור. האחרון שבהם פורסם השבוע והוא על פי התחזית של הקרן אמור להניב 18% תשואה. "אמור" זו מילה לא מחייבת, וכדאי שתזכרו זאת. לפעמים המספרים מטשטשים את המילים – 18% זה לא בטוח, אם כי חייבים לומר שהקרן מציגה נתוני עבר מרשימים. אמנם בקריאה נוספת הם נראים פחות מרשימים ועדיין – התשואה הממוצעת בפרויקטים בהחלט סבירה. אז הנה הנתונים בפרויקטים הקודמים (כפי שמוצגים בתשקיף המעודכן:
היקף הגיוס עד כה – 2.6 מיליארד שקל
מספר הפרויקטים – כ-300 (חלק קטן מהן היו במסגרת תשקיף לציבור הרחב)
פרויקטים שהושלמו – 118
ממוצע תשואה שנתית בהשקעות שהושלמו – 13%
התשואה נראית פנטסטית, אבל כמה נקודות למחשבה – רוב הפרויקטים לא הסתיימו, כך שמדובר במדגים חלקי. מעבר לכך, התשואה הזו צריכה להילקח בזהירות – זו התשואה של הפרויקטים שהסתיימו וסביר שמדובר בפרויקטים הראשונים שהוצעו. התשואה מאז, ככל הנראה ירדה, כך שהתשואה המשוקללת צפויה לרדת, וכך אגב, קרה בתשואת הפרויקטים הגמורים בשנה האחרונה.
מעבר לכך, בחלק משמעותי מהפרויקטים שלא הושלמו יש עיכובים משמעותיים – ב-21% מהפרויקטים שלא הושלמו יש עיכוב של מעל חצי שנה, כאשר העיכוב הממוצע הוא 18 חודשים! זה הממוצע, אז ניתן לשער שיש גם עיכובים של שנתיים ואפילו שלוש שנים. עיכובים כאלו, ככל הנראה, לא משאירים מקום לרווח. פרויקט ממוצע אמור להימשך שנתיים וחצי עד שלוש שנים, ועיכוב של שנה וחצי, שנתיים ושלוש שנים, משמעו הוצאות גדולות נוספות.
זמן שווה כסף. ככל שהפרויקט מתארך אז עלויות המימון גדלות, ככל שפרויקט מתארך אז צפוי (לא בטוח) שזה נובע מבירוקרטיה או טעויות שקשורות לפרויקט והמשמעות היא לרוב כספים נוספים שנדרשים להשקעה. בהינתן שהרווחים של המשקיעים מגיעים רק אחרי שגוזרי הקופונים מקבלים את שלהם (היזמים והקרן) אז נראה שהעיכובים האלו "מסתירים" פרויקטים עם רווחים נמוכים וייתכן שגם פרויקטים הפסדיים.
ובואו נניח שאנחנו מנהלים את קרן הגשמה ונניח שאנחנו מנסים להציג תמונה טובה ככל שניתן למשקיעים שלנו ולמשקיעים הפוטנציאלים בהשקעות הבאות. אז ראשית, ברגע שאנחנו לא מציגים את הפרויקטים המתעכבים שככל הנראה התשואה בהם נמוכה, אנו מטים כלפי מעלה את התשואה הכוללת שמוצגת לציבור. מעבר לזה – אם יש לנו כמה פרויקטים הפסדיים בגלל שהתעכבו , אז למה בכלל לסיים אותם. בואו נמתח אותם עוד שנה ושנתיים ושלוש, כדי שלא ישפיעו לנו על התשואה המשוקללת. ככה אנחנו כמנהלים לא מוסריים נפעל (אולי זה גם לא חוקי), אבל שלא יתפרש שיש טענה כנגד מנהלי קרן הגשמה. זה "משחק" תיאורטי, מקווה שבפועל יש מנגנונים שמונעים את האפשרות הזו, ומקווה שהנהלת הגשמה לא משחקת בפרויקטים.
כך או אחרת, ההצגה של התשואה הממוצעת בהחלט מטעה. היא מספרת את הסיפור על אותם פרוייקטים שהסתיימו, אבל אנחנו כמשקיעים רוצים דווקא לדעת מה התשואה בפרויקטים שלא הסתיימו ובעיקר באלו שהתעכבו.
ולמה בעצם אין לנו את הנתונים האלו – האמת שאין סיבה. בדיוק כמו שהקרן מציגה תשואה עתידית על פרויקטים חדשים, היא יכולה להעריך את התשואה על פרויקטים קיימים (פרויקטים בתנועה) ולשקלל אותם בתשואה המוצגת. זה יהיה הרבה יותר אמין מהנתונים המוצגים כיום.
ולמרות ההצגה המוטה, ברור שיש כאן משהו – 2.6 מיליארד שקל לא טועים. הסכום שזרם לקרן הגשמה מבטא את חוסר היכולת להשיג תשואה באמצעים הקונבנציונליים. אז נכון, יש סיכון, התשואה כנראה לא כמו שמספרים לכם, ועדיין מדובר במספרים לא רעים. השאלה הגדולה האם זה יימשך?
חינוך פיננסי – שיעור ראשון: מה זה כסף?
שלום, אני אביתר, ואני כאן כי אבא שלי, ביקש ממני להסביר לילדים, בשפה של ילדים, מה זה כסף.
אז אמרתי לו שאני לא רוצה, מה לי ולזה, וגם יש לי עוד שעה פעילות בצופים; אז הוא אמר לי – מה אתה מעדיף שאני אשלם למישהו אחר? זה מתאים לך, אתה לומד משחק, ואתה תעשה את זה טוב…
אה, אתה רוצה לשלם לי? אמרתי, ואז הוא שתק כמה שניות… ואמר לי, זה לא היה בתכנון, אבל זה רעיון טוב, ככה תעריך את הכסף…ובכלל, בזמן האחרון הוא אומר לי הרבה שאני לא מעריך את הכסף, אבל, זה לא נכון – אני מעריך את הכסף.
– אני יודע שהכסף שלנו מגיע מהעבודה של אבא ואמא – הם עובדים קשה ומקבלים כל חודש כסף ממקום העבודה, ובכסף הזה הם צריכים לשלם את ההוצאות – חשמל, אוכל, בגדים ועוד כל מיני…
עוד בנושא HON TV
– אני יודע שלא צריך לבזבז סתם על דברים שלא ממש חייבים – רציתי למשל לקנות עוד סליים, ויש לי כבר די הרבה, אז למרות שמאוד רציתי, והתווכחתי עם ההורים, בסוף הבנתי שהם צודקים וויתרתי…אמא גם אמרה – "יש לנו כסף להרבה דברים, אבל אם פתאום נצטרך להוציא על שטויות שעוד חודש כבר לא יענינו אותך, אז חבל על הכסף, בכסף הזה אפשר לקנות דברים אחרים חשובים יותר – ספרים"….נו, אמא אני לא בעניין של ספרים.
– אני מבין למה אמא מתכוונת; במקום הסליים הזה, אפשר לאכול במקדונלדס, וזה סבבה, ואפשר גם ללכת לסרט עם חברים, ואפשר לעשות עוד דברים כיפים – אז אמא באמת שאני מבין ומעריך…
– ובכלל, פעם גם רציתי לקנות הרבה יותר – משחקים למחשב, משחקים לפלייסטיישן. אבל הבנתי שזה עולה כסף, הרבה כסף, אז אני כבר לא מבקש כל הזמן, רק שיש ממש משחק מדהים בפלייסטיישן. אז אבא שלי אומר, בסדר, אבל אתה צריך להעריך את זה – אתה צריך לעבוד בשביל זה
– אז סיכמנו שאני צריך לשלם להם חצי מהמחיר שעלה המשחק החדש שהם קנו לי. המשחק עלה 250 שקל, ואני חייב להם 125 שקל. אבא אמר שייתן לי עבודה ויישלם לי לפי שעות, יש לו אתר בענייני כלכלה וכאלה, והוא צריך לפעמים עזרה, וזה משעמם, אבל עכשיו הוא רוצה שאני אסביר לכם מה זה כסף, וזה סבבה…
אז זה הסרטון הראשון, ויהיו עוד
אז ביי בינתיים, אביתר
מכונת הכסף: בשביל מי עובדות חברות הדירוג? ואיך הצליחה אלבר לגייס 2 מיליארד שקל ב-3 שנים?
מהם האינטרסים הסמויים של חברות הדירוג? האם הדירוג של אלבר מוצדק
בסרט מכונת הכסף (מבוסס על ספר של מייקל לואיס שתיעד את המשבר הגדול של 2008), מגיעים מנהלי קרן הגידור (שחזו את המפולת) להערכה שאגרות החוב מגובות המשכנתאות נסחרות ביוקר, ובמיוחד אגרות החוב שמגובות במשכנתאות סאב פריים (לרבות מכשירים מובנים על אגרות החוב האלו). הם – מייקל ברי ומארק באום, מתרגמים את ההערכה שלהם לפוזיציה ענקית, ושום דבר לא קורה. וול-סטריט מתמחרת את המכשירים האלו – אגרות חוב (ונגזרים על אגרות חוב) במחירים גבוהים, כאילו אין סיכון שהלווים לא יחזירו את הכסף.
הם בודקים את הנתונים באופן אובססיבי, ומנתחים כל נתון חדש על שוק הדיור והמשכנתאות בפינצטה, ומגיעים תמיד לאותה המסקנה – מספיק שאחוז קטנטן של הלווים (לוקחי המשכנתאות) לא ישלם את הכסף, כדי שחלק מהמכשירים הפיננסים האלו, יצנח לאפס.
עוד בנושא הרהורי בורסה
ואז הם בודקים בשטח. הם נוסעים לפלורידה ורואים שלכל אדם שני ברחוב יש כמה דירות כי לא צריך שום ערבות (וגם לא יכולת החזר) כדי לקבל 100% מימון, ובמקרה הגרוע ביותר נותנים את המפתחות לבנק; הם כבר מזהים ששיעור הלווים הבעייתיים הוא לא קטנטן, והמשמעות שאגרות החוב על המשכנתאות וכל המכשירים שתלויים בהם, הם בועה ענקית.
הם מגדילים את הפוזיציה, ופונים לאורים ולתומים של שוק האג"ח – חברות הדירוג. החברות האלו קובעות דירוגים לאגרות החוב והדירוגים האלו קובעים את הביקושים ואת התמחור של האגרות. כל עוד לא משתנה הדירוג, אז האיגרת נסחרת לרוב בבטחה, אבל כשיש שינוי, הגופים המוסדיים מתעוררים ופועלים – הורדת דירוג מביאה לצמצום הפוזיציה ולירידה באג"ח.
ושם אצל חברת הדירוג, כשהם מנסים להבין איך הדירוגים לא ירדו, עונה להם בכירה בחברת הדירוג (ואני לא מדייק) – "הן משלמות לנו על הדירוג הזה, ככה זה עובד".
ניגוד העניינים של חברות הדירוג
כן, ככה זה עובד כבר הרבה שנים בשוק האמריקאי וגם כאן אצלנו. חברות הדירוג – מעלות ומדרוג מקבלות כסף מהחברות המדורגות – זה יכול להיות באופן ישיר, זה יכול להיות באופן עקיף (דרך חברה שותפה או חברה אם), אבל לא משנה כמה ואיך ינסו לספר לנו שמדובר באנשים מקצועיים, בדירוגים אמיתיים, שזה חוקי ונכון, שזה לא באמת קשור כי את הכסף מקבלת השותפה האסטרטגית, וכי אין דרך אחרת לעשות זאת. עדיין – כסף יכול לעוור עיני צדיקים.
זאת ועוד – אנליזה, ודירוג שהוא למעשה סוג של אליזה, יכולים להיעשות בשתי דרכים – דרך אחת פסיבית ודרך שנייה אקטיבית. בדרך הראשונה, האנליסט הוא סוג של מהנדס – הוא בודק יחסים פיננסים, הוא מקשיב להנהלת החברה ורושם, הוא לא מחפש את הכשלים, הוא לא מחפש את הסיכונים. הוא מיישר קו עם ההנחיות "הטכניות" הנדרשות בהכנת חוות דעת. בשיטה השנייה הוא ראש גדול, הוא ביקורתי, הוא "כלב צייד", הוא מחפש את הכשלים, עיוותים, איומים וסיכונים. התוצאה כמובן תהיה שונה. האנליסטים של חברות הדירוג הם מהסוג הראשון, וזו הסיבה שברוב הגדול ביותר של המקרים – הם מגלים את הבעיה רק אחרי שהשוק כבר יודע אותה מזמן. הם גילו את המשבר באי.די.בי אחרי שכולם ידעו שהערך הנכסי הנקי אפסי או שלילי; הם פספסו את הבעיות הפיננסיות באפריקה, בדלק נדל"ן, בקרדן ובשורה ארוכה של חברות שנכנסו להסדר חוב. עם זאת, בשנים האחרונות, הם באמת משתדלים לעקוב צמוד אחרי השוק ולהיות ערים להתפתחויות (כשלאחר אירוע משברי בחברה הם מפרסמים שהחברה עברה לרשימת מעקב)
וברגע שמבינים את תפקידם האמיתי של חברות הדירוג והדירוגים למול משמעותם הגדולה בשוק ההון, מפנימים שיש כאן כשל – הכספים שלנו מושקעים אצל מוסדיים שפועלים לפי דירוגים שלא תמיד משקפים את המצב של החברה, ואגיד בזהירות – אולי בגלל שהגוף הנבדק הוא גם הגוף המשלם.
דירוג גבוה לאלבר – האם הוא מוצדק?
לפני כחודש דירגה (שוב) מידרוג את אלבר (דרך הזרוע המגייסת שלה) ואת אגרות החוב. אלבר היא חברת ליסינג כשבמקביל היא עוסקת במכירת רכבים יד שנייה. אלבר ולמעשה רוב חברות הליסינג חיות בזכות המימון ובעיקר בזכות שוק ההון. הבורסה היא צינור החמצן העיקרי של החברות האלו. סגרתם להן את הברז ורובן בבעיה, הם לא בקלות יוכלו לגלגל את החוב במקומות אחרים.
מידרוג מעניקה לחברה ולאגרות החוב שלה דירוג טוב (לא מצוין) – A3.il שהמשמעות שלו בשפה פשוטה שיכולת ההחזר של אלבר טובה.
אלבר תלויה מאוד במחירי הרכבים המשומשים – הנכס העיקרי שלה במאזן הוא הרכבים האלו, וכל פסיק אחוז דרמטי מאוד לשורה התחתונה. בסך הכל (נכון לסוף 2017) לאלבר רכבים במאזן בסך של 2.7 מיליארד שקל, כ-200 מיליון שקל רכבים משומשים שמיועדים למכירה, וכ-2.5 מיליארד שקל רכבים בחכירה תפעולית. הרכבים האלו מוצגים במאזן לפי מחירון מקובל (לוי יצחק), אבל אם תנסו למכור רכב משומש סביר להניח שתצטרכו לספק הנחה על המחיר. המחיר בפועל, נמוך מהמחיר במחירון.
ומכאן שייתכן שהערך בספרים של הרכבים מוחזק מלאכותית, ובמצב האמיתי מדובר על היקף נמוך יותר, וזה אמור להתגלגל ישר לירידה בהון העצמי. ההון של אלבר הוא סביב 450 מיליון שקל, והוא מחזיק מאזן של 3.6 מיליארד שקל, כשבצד החובות אגב – אגרות חוב בסך של כ-2 מיליארד שקל. עכשיו נותר לעשות ספקולציות – מה יקרה עם הרכבים שווים 5% פחות, 7% פחות ממה שרשום במאזן? זה יפגע בהון, ואז אגב, לא בטוח שהחברה תוכל לעמוד במינוף שלה ובהתחייבות שלה (שחלקן כפופות לאמות מידה פיננסיות).
מעבר לכך – מספיק שערך הרכבים יישחק ב-1.5% בשנה (יותר מהשחיקה הנוכחית) שהחברה תמחק את כל הרווח שלה. ובכלל – רווח זה חשוב מאוד, אבל מי שיפתח את התזרים מזומנים של אלבר יגלה שבשנים האחרונות היא לא מייצרת מזומנים מפעילות שוטפת, אלא ההיפך – היא שורפת מזומנים והרבה – 30 מיליון שקל ב-2017, 215 מיליון בשנת 2016, 145 מיליון בשנת 2015. גם התזרים מפעילות השקעה לא משהו, ומנגד התזרים מפעילות מימון שמבטא פירעונות של הלוואות ואג"ח לצד גיוסי חוב, משאיר את החברה צפה – 92 מיליון שקל ב-2017, 237 מיליון שקל ב-2016, ו-157 מיליון שקל ב-2015. ומאיפה הכסף?… מהכיס שלכם. אלבר גייסה כ-2 מיליארד שקל בשלוש השנים האחרונות באגרות חוב. ככה היא חיה, היא חייבת לגלגל חובות, כשבשנים האחרונות היא הגדילה את החובות משמעותית.
האנליסטים של מידרוג – כותבים על בעיות ומשאירים את הדירוג גבוה
כל הנתונים האלו הם שחור על גבי לבן, ובכל זאת – מידרוג מספקת דירוג חיובי. אולי זה בגלל שהחברה מרוויחה (40 מיליון שקל בשנה), אולי זה בגלל שמידרוג באמת מאמינה ביכולת ההחזר הטובה של החברה. אבל אי אפשר להתנתק מהשאלה – האם העובדה שאלבר היא לקוחה גדולה של מידרוג (גיוס של 2 מיליארד שקל בשלוש שנים זה הרבה עבודה לאנליסטים של מידרוג) משחקת תפקיד בתוצאה? נקווה שלא. אבל כאמור כבר היו דברים מעולם.
חוץ מזה, יש כאן זהות אינטרסים בעייתית בין מידרוג לאלבר. מידרוג מדרגת את אלבר וקובעת את יכולת החזר החוב שלה. האנליסטים של מידרוג יודעים שהם בעצמם דרך הדירוג יכולים להשפיע על יכולת גיוס החוב ובהתאמה על יכולת החזר החוב. דירוג טוב שלהם והחברה מגייסת בקלות (ויכולה בקלות להחזיר חובות) . דירוג לא טוב יש בעיה, ואולי קושי בגיוס. ואם כך, האם האינטרס המשותף לא עלול לפגוע באובייקטיביות של העבודה?
יותר מדי שאלות מטרידות, אבל כשקראתי את הדוח האחרון על אלבר, קפצה שאלה אפילו מטרידה יותר – האם האנליסטים במידרוג (ובכלל בחברות הדירוג – החברה השנייה בארץ היא מעלות S&P) מקבלים לחצים מלמעלה? בעבודה על מידרוג נשאר הדירוג הגבוה, אבל האנליסטים כתבו על הסיכונים גם כאלו שהוחרפו בזמן האחרון – "ענף הליסינג מוערך על-ידי מידרוג בסיכון בינוני-גבוה, כאשר חלה להערכתנו עלייה מסוימת בסיכון הענפי נוכח גידול מתמשך בהיצע הרכבים המשומשים אשר לוחץ על מחירי המכירה וערכי הגרט…." ואם כך, אז אולי מדובר באנליסטים עם מצפון שלא יכלו לספק ירידה בדירוג, אבל רמזו לקוראים שהסיכון גדל? או שמדובר על סוג של סליחה על הביטוי -"כיסוי תחת" למקרה שיקרה משבר ויחזרו למדרגים, והם יטענו – "נו, כתבנו את זה…". אבל מי באמת קורא דירוג? המוסדיים מעדיפים להתייחס לצירופים השונים – Aaa1 , A1.il BBB ועוד כמה עשרות. זה פשוט יותר זה קל יותר, ובכלל – ככה משקיעים היום. לקרן נאמנות יש מדיניות השקעות, וגם התייחסות לאיזה סדרות אג"ח יהיו בקרן – מדירוג מסוים ומעלה, כך שמראש מנהלי ההשקעות מכוונים להשתמש בדירוגים. זה כאמור שורש הבעיה.
תן וקח בחסות הבורסה: תן 30 אלף דולר, קבל אנליזה טובה; אז מה עם בסוף, המשקיעים הקטנים מפסידים עשרות אחוזים
פרויקט האנליזה של הבורסה נכשל; הבורסה ביקשה אנליזות לחברות הטכנולוגיה והביומד, אבל האנליזות המגוחכות האלו, מספקות מחירי יעד מנותקים מהמציאות; בפועל, התחזית חיובית והמניות יורדות
ליאור ברגמן צדק
די מזמן כתבתי על בחור מוכשר מאוד בשם ליאור ברגמן (ז"ל). אנליסט בכיר של אופנהיימר שיש לו מניות רבות בהצלחה של חברות ישראליות בוול-סטריט. הוא חשף אותן לגופים האמריקאיים, ובכך תרם להכרות של וול-סטריט עם חברות הטכנולוגיה הישראליות.
ברגמן, בדומה לאנליסטים רבים בשוק האמריקאי, החזיק במניות של חברות שהוא סיקר. זה אפשרי ותקין בוול-סטריט, ובכל זאת הבעתי אז ביקורת – איך זה ייתכן שאנליסט ממליץ לקנות מניה שהוא מחזיק? לא קיבלתי את הטענה שזה מקובל ולגיטימי ולא "קניתי" את ההסבר שדווקא ההחזקה הזו מעידה כי פיו וליבו שווים. עברו הרבה שנים מאז, ונזכרתי במקרה של ברגמן, כאשר החלטתי לקרוא את האנליזות של אדיסון ופרוסט אנד סאליבן, שני הגופים שנבחרו על ידי הבורסה המקומית לסקר את מניות הטכנולוגיה המקומית.
עוד בנושא הרהורי בורסה
הגעתי למסקנה שאני מעדיף אנליסטים שמשקיעים במניות שהם מאמינים בהן, אמנם לא באופן עיוור (כל מקרה לגופו), אבל ככה יש גושפנקא חזקה יותר לעבודת האנליזה. היא פשוט אמינה יותר. זה לא אומר שהיא לא יכולה להיות שגויה, זה אומר שהאנליסט באמת מאמין בחברה – סליחה ברגמן.
לפני כשנתיים הושק פרויקט האנליזה של הבורסה. הבורסה התקשרה עם שתי חברות מחקר כדי שיספקו אנליזות (מקצועיות) על חברות טכנולוגיה וביומד. הכוונה היתה לחשוף ולהנגיש את המניות האלו לציבור הרחב שרובו לא מבין בטכנולוגיה וביומד ובטח שלא בהערכות שווי של חברות מהתחומים האלו.
פרויקט האנליזות (האופטימיות) של הבורסה
האנליזות ממומנות על ידי החברות – זה כמובן בעייתי, אבל הבורסה לא מצאה פתרון אחר ודאגה שזה יתאפשר על פי חוק. עדיין – זה לא מוסיף אמינות לאנליזות, אחרי הכל, אם ההמלצה לא טובה, אין אינטרס לחברה להמשיך את הכיסוי. מעבר לכך, מדובר על כסף לא זניח בשביל חברת המחקר – עשרות אלפי דולרים לכיסוי של חברה, זה לא הולך ברגל, ובשביל זה כדאי לשמור על יחסים טובים עם החברה. אז הבורסה דאגה שברגע שמתחיל כיסוי הוא יימשך, אבל, גם בבורסה כנראה מבינים שזה פתרון צולע.
הבעיה שאין דרך אחרת. מישהו צריך לשלם על האנליזות (אגב, זה יכול להיות גם בחצי מהמחיר הנוכחי שמוערך בכ-30 אלף דולר), ובאין כיסוי חיצוני כי מדובר במניות קטנות ולא מכוסות על ידי בתי ההשקעות, נותר רק שהחברה עצמה משלמת, אבל לפחות עם התערבות של הבורסה.
נו מילא, עם זה עוד איכשהו אפשר להשלים, אבל לא עם האנליזות עצמן – אלו מעידות כי הבורסה באה לברך ויצאה מקללת – אמנם הבורסה התכוונה לטוב, אבל במבחן התוצאה, גרמה לנזק, הציבור ש"הקשיב" לאנליזות של האנליסטים של אדיסון ופרוסט אנד סאליבן, פשוט "אכל אותה". מדובר במסמכים שיווקיים, אופטימיים, שמציגים בעיקר את צד החברה. קשה לי להאמין שהאנליזות עברו הצלבה ובדיקה בשטח. לראייה – הכל חיובי. ההמלצות הן למחירי יעד של עשרות אחוזים ואפילו מאות אחוזים מעל מחיר השוק. ברוב המקרים מחירי היעד באנליזות רחוקים מאוד מהמחיר הנוכחי. זה פספוס גדול, אבל הרבה יותר גרוע זה הכיוון – ברוב המקרים הכיוון של המניות בפועל היה למטה, בעוד שכל התחזיות היו חיוביות (ומחירי היעד היו גבוהים). היה רק מקרה אחד (פוינטר) שהמחיר הנוכחי היה מעל מחיר היעד, והיו כמה מחירי יעד (בודדים) שנראו ממש לא מציאותיים – מאות אחוזים מעל המחיר הנוכחי. כן, צריך שפשף טוב טוב את העיניים, כדי לעכל את מה שכתוב בדוח על קולפלנט, חברת רפואה ישראלית, המתמקדת בפיתוח ומסחור מוצרים לשיקום רקמות באמצעות טכנולוגיה מבוססת צמחים. מניית החברה זכתה מאדיסון למחיר יעד של 1.77 שקל כשנסחרה ב-25 אגורות – הערכה של פי 7 (600%), שלא התממשה, אבל לפחות הכיוון נכון – מאז האנליזה מניית החברה עלתה 50%.
הכישלון של האנליזות
מאז השקת הפרויקט פורסמו כ-140 אנליזות (על כ-20 חברות; כל אנליזה מתפרסמת באנגלית ועברית). האנליזה הראשונה היתה בספטמבר 2016 על ננו דיימנשן העוסקת בהדפסה בתלת מימד. מניית החברה נסחרה אז ב-5.46 שקל והאנליסטים של אדיסון סיפקו מחיר יעד של 9.93 שקל. היום המחיר הוא סביב 1 שקל.
טוב, טעות של מתחילים. נעבור לסקירה השנייה. עדיין בספטמבר 2016, עדיין אדיסון. הפעם סקירה על פורסייט, המפתחת מערכות לנהיגה אוטונומית. ביום ההמלצה מניית פורסייט עמדה על 2.07 שקל, והאנליסטים סברו שהמניה תגיע ל-3.15 שקל. הם צדקו, היא אפילו עברה בקלות את הרף הזה, לפני שעשתה בחזרה את כל הדרך למטה למחיר של 2.26 שקל. לפחות מי שקנה בהסתמך על האנליזה, לא הפסיד.
החברה השלישית ששילמה לאדיסון וקיבלה כיסוי היא אלומיי. אלומיי מחזיקה בדוראד ובשורה של שדות סולארים. האנליזה כאן פשוטה יותר וברורה יותר. מדובר בסוג של נכסים מניבים שצריך להוון אותם ולקבל שווי. ובכן באדיסון נתנו מחיר יעד של 43 שקל – פרמיה של 27% על מחיר השוק (33.9 שקל). המניה עכשיו ב-32.5 שקל.
נעבור למקרה הרביעי – שוב אדיסון (היתה פעילה מאוד בתחילת הדרך) הפעם סקירה על אינטק פארמה. המפתחת תרופה לטיפול בפרקינסון. מחיר מניית אינטק פארמה היה אז 21 שקל וזה לא הפריע לחברים באדיסון לצאת מגדרם ולספק מחיר יעד (מינימלי) של 47 שקל. המחיר הנוכחי הוא 19 שקל.
טוב, אין טעם להמשיך – טבלה אחת שווה אלף מילים (מצורפת). בטבלה הזו מוצגות כל האנליזות הראשונות (סיקור ראשוני) על החברות – מחיר היעד לעומת המחיר בשוק, והמחיר הנוכחי (לרבות כמה הוא רחוק ממחיר היעד).
אבל זה לא רק הנתונים הגולמיים של האנליזות. זה לא רק העטיפה – זה לא רק מחיר היעד הגבוה ביחס לשוק. זה לא רק הניתוק בין המחיר יעד למחיר הנוכחי, זה גם הבפנוכו – בתוך הסקירות, יש תחזיות שרחוקות מהמציאות, יש תיאורים שמזכירים הודעות יח"צ, יש פרצי אופטימיות, גם כשבשטח יש אכזבות.
אז אני מעדיף אנליסטים שבמקביל לסיקור שלהם מחזיקים את המניות שהם מאמינים בהן (תחת כללי הרגולציה), מאשר הסקירות האופטימיות בפרויקט המשותף של הבורסה, ורגע לפני שהבורסה מרחיבה את הפעילות גם לחברות נוספות (כפי שפורסם), כדאי לעשות חושבים ולבדוק את התרומה למשקיעים, ולגלות שמדובר בנזק – נזק כספי למשקיעים ונזק תדמיתי לבורסה.
כל האנליזות, כל הפספוסים
| תאריך | חברת מחקר | חברה | מחיר יעד | מחיר בשוק | פרמיה על מחיר השוק | מחיר נוכחי | מרחק בין מחיר נוכחי ליעד |
| ספט-16 | אדיסון | ננו דיימנשן | 9.93 | 5.46 | 81.9% | 1.02 | -89.7% |
| ספט-16 | אדיסון | פורסייט | 3.15 | 2.07 | 52.2% | 2.26 | -28.3% |
| ספט-16 | אדיסון | אלומיי | 43 | 33.9 | 26.8% | 32.5 | -24.4% |
| ספט-16 | אדיסון | אינטק פארמה | 47 | 21 | 123.8% | 19 | -59.6% |
| אוק-16 | אדיסון | ביולייט | 30 | 12.88 | 132.9% | 12.6 | -58.0% |
| נוב-16 | אדיסון | אליום מדיקל | 1.95 | 1.18 | 65.3% | 1.23 | -36.9% |
| נוב-16 | אדיסון | פוינטר | 33.9 | 29.1 | 16.5% | 51.4 | 51.6% |
| נוב-16 | אדיסון | פלוריסטם | 7.01 | 5.91 | 18.6% | 4.9 | -30.1% |
| נוב-16 | אדיסון | רדהיל | 9.5 | 4.4 | 115.9% | 1.72 | -81.9% |
| נוב-16 | אדיסון | ביונדווקס | 2 | 0.33 | 506.1% | 0.5 | -75.0% |
| מרץ-17 | אדיסון | קולפלנט | 1.77 | 0.25 | 608.0% | 0.37 | -79.1% |
| אפר-17 | פרוסט אנד סאליבן | סלקט | 2.7 | 1.52 | 77.6% | 1.65 | -38.9% |
| מאי-17 | פרוסט אנד סאליבן | סייפ טי | —- | 6.65 | 1.66 | ||
| יונ-17 | פרוסט אנד סאליבן | וונטייז | —- | 1.4 | 1.52 | ||
| יונ-17 | פרוסט אנד סאליבן | אנרג'יקס | 3.2 | 3.2 | 0.0% | 3.33 | 4.1% |
| יול-17 | פרוסט אנד סאליבן | ביוליין | 4.9 | 3.29 | 48.9% | 2.95 | -39.8% |
| אוג-17 | פרוסט אנד סאליבן | בריינסווי | 27 | 17.8 | 51.7% | 16.1 | -40.4% |
| אוק-17 | פרוסט אנד סאליבן | די.אן. איי | 0.83 | 0.47 | 76.6% | 0.23 | -72.3% |
| דצמ-17 | פרוסט אנד סאליבן | אורמד | 53.2 | 30.8 | 72.7% | 24 | -54.9% |
| ינו-18 | פרוסט אנד סאליבן | אנלייט | 2.3 | 1.88 | 22.3% | 1.67 | -27.4% |
| ינו-18 | פרוסט אנד סאליבן | כלל ביוטכנולוגיה | 5.87 | 3.58 | 64.0% | 2.78 | -52.6% |
קובי אלכסנדר חי בת"א; קומברס איבדה 20 מיליארד דולר וחוסלה
אלכסנדר ידע מה וול-סטריט אוהבת וקומברס היכתה את התחזיות בכל רבעון; ואז הגיעה שערוריית הבקדייטינג – מה זה בקדייטינג? למה, דווקא הבקדייטינג הפיל את אלכסנדר וקומברס; והאם ה"בקדייטינג" עדיין נמצא בדוחות?
עוד שנה תקראו עליו יותר. אולי הוא ירכוש חברה בורסאית, אולי יחזור להשקיע בהייטק; ייתכן שימכור את ההחזקה שלו בבית ההשקעות – אי.בי.אי. גם תמונות שלו יחזרו להופיע במדורי הכלכלה. הוא איש עשיר, איש חכם, משקיע שיודע לאתר הזדמנויות. הוא הצליח בגדול, והוא רוצה לחזור לזירה הפיננסית ולהצליח שוב.
הוא בעיקר צמא להכרה מהסביבה ועל הדרך, הוא גם רוצה לנקות את שמו, אחרי שהואשם בפרשת הבקדייטינג בקומברס והשתחרר לאחרונה מהכלא (אחרי 20 חודשים) – זה ההימור שלי. אני לא רואה את קובי אלכסנדר, הולך מדי יום לקאנטרי השכונתי, משקיע בפיקדונות בנקאיים וקונה לילדים שלו קופות גמל להשקעה.
אבל, הוא עצמו – אלכסנדר, אומר אחרת. בדיון בפני וועדת השחרורים הוא אמר שאין בכוונתו לעשות עסקים יותר, וכי בכוונתו לתרום מכספו וכישוריו. אולי אמר כדי "להרשים" את וועדת השחרורים, ואולי פיו וליבו שווים. אף אחד לא באמת יודע מה עובר בראשו של אלכסנדר. אף אחד לא יודע מה הוא יחליט לעשות עוד שנה, שנתיים, כשהוא כבר לא יהיה תלוי בוועדת שחרורים כזו או אחרת.
עוד בנושא הרהורי בורסה
אבל הטור הזה הוא לא על העתיד של אלכסנדר. הטור הזה הוא על התנהלות של אלפי מנכ"לים ומנהלי כספים בוול-סטריט שהתמכרו לכללי המשחק של הבורסה הגדולה בעולם, מקום בו תאוות הבצע שולטת ומחיר המניה הוא חזות הכל. בשלב הראשון הם רק עיגלו את המספרים (כלפי מעלה) והזיזו את האומדנים כדי לשפר את הרווחים, בשלב השני הם כבר הכירו בהכנסות בגישה ליברלית. אחר כך דחפו סחורה ללקוחות רק כדי לשפר תוצאות, ובשלב הבא הם כבר שיחקו עם התאריכים של האופציות (בקדייטינג) – וזה דווקא התרגיל הכי פחות נורא.
אז נחזור לעבר של אלכסנדר ושל קומברס; לעלייה המטאורית שלהם; להצלחה של קומברס החברה הישראלית (וליתר דיוק – סמי ישראלית) שהפכה לגורילה בתחומה (טכנולוגיה ואספקת שירותי תאים קוליים למכשירים ניידים) לאחר שרכשה את המתחרה האמריקאית – בוסטון טכנולוגי. בהמשך הגיעה הנפילה – קודם אלכסנדר ואחריו קומברס.
זו חתיכת היסטוריה, אבל…רבותי ההיסטוריה חוזרת. נחזור לעבר רק כדי לגלות שמה שהיה הוא שיהיה, ואין כל חדש תחת השמש. כללי המשחק הישנים תקפים גם היום – הצורך לרצות את האנליסטים והמשקיעים, הוא עדיין, בחברות הנסחרות, העניין החשוב ביותר. הצורך הזה שמונע במקרים רבים מצורך נואש לחיזוקים, לצד אגו גדול, מגלומניה, יהירות ואובדן תחושת המציאות, מספק גם כסף גדול – הצלחת, תקבל עוד; הצלחת יותר, תקבל עוד יותר.
שיטת התגמול של המנהלים – הענקת האופציות, מחברת בין ההצלחה של החברה ובהתאמה ההצלחה של המניה לכיס של המנהלים. אבל זה לא ביחס ישר, זה ביחס אקספוננציאלי, וזה בקלות יכול לעוור עיני צדיקים.
הדרך לצמרת
אלכסנדר לקח את המושכות באפרת טכנולוגיות, שהפכה לקומברס, בשנות ה-90' והוביל אותה מחברה של עשרות מיליונים בודדים לחברה של מיליארדים. הוא עשה את זה לפני צ'קפוינט ולפני אמדוקס. הוא היה המוביל. הוא עשה את זה בזכות המזל, השכל והתזמון – קומברס נכנסה לתחום התאים הקוליים של המכשירים הניידים, רגע לפני הפריצה הגדולה של המהפכה הסלולארית, עוד בתקופה שרק פה ושם היו "משוגעים" שהלכו עם המכשיר הגדול והכבד הזה. הוא חשב עמוק, ראה רחוק והבין שלשם הולך העולם. אל תטעו, הוא ממש לא טכנולוג, אבל הוא ידע לזהות את הפוטנציאל בשוק ואת הצורך בתאים קוליים.
הוא גם ידע, שיש לו קלף מנצח – הוא יודע לדבר בשפה של "וול-סטריט". אלכסנדר חי את הבורסה האמריקאית בתור בנקאי להשקעות, הוא למד שם, הוא עבד שם, הוא ינק שם את כללי המשחק, וידע לתרגם אותם כשהחליף כובע – מהבנקאי שמשתמש בדוחות, לבעלים של החברה שמספקת את הדוחות. הוא ידע מה הבנקאים, האנליסטים, המשקיעים, רוצים לקרוא, ואת זה הוא סיפק להם בגדול.
מה וול-סטריט אוהבת?
וול-סטריט מאוהבת בחברות צומחות – קומברס כמובן צמחה. וול-סטריט גם מעדיפה צמיחה בשליטה. אל תתנו לה חברה שמגדילה מכירות ברבעון אחד ב-20%, ורבעון לאחר מכן לא צומחת. היא מעדיפה את החברה שגדלה ב-10% כל רבעון, כי ככה צפוי שהצמיחה תימשך (ואפילו באותו הקצב). במקרה של שליטה מזגזגת (המקרה הראשון) קיים חשש שהרבעון האחרון (בלי הצמיחה) מסתיר רבעון קרוב חלש. הצמיחה הרבעונית בקומברס סיפקה את המשקיעים – היא היתה בשליטה/ מבוקרת.
וול-סטריט גם אוהבת תחזית. הדוחות הכספיים נותנים ערך וחשוב להבין אם התוצאות האלו עמדו ביעדים של החברה ושל השוק, אבל מה שהכי חשוב זה מה הלאה? המשקיעים צמאים למידע על הרבעון הבא, והשנה הבאה, ומכאן נוצר נוהג התחזיות. חברות בוול-סטריט מספקות תחזית קדימה. גם כאן, קומברס סיפקה את הסחורה. מדי רבעון המשקיעים קיבלו את התחזית קדימה.
והכי חשוב – וול-סטריט פשוט מאוהבת בחברות שמכות את התחזית. כלומר, נניח שפורסם דוח רבעוני ובמקביל פורסמה תחזית לרבעון הבא. הגיע הרבעון הבא – החברה עקפה את התחזית – איזה יופי, היא עשתה יותר טוב ממה שהיא ציפתה, השוק שלה נהדר, היא זוכה לביקושים גבוהים מההערכה הקודמת – היידה לקנות את המנייה.
גם כאן, קומברס התנהלה מושלם. קומברס ואלכסנדר דיברו פשוט וברור, משהו בסגנון: "אנחנו נצמח ברבעון הבא, נגדל ב-3% במכירות, 5% ברווח" (רק להמחשה כמובן). הגיע הרבעון הבא – קומברס צמחה יותר – ב-5% במכירות ו-7% ברווח. היא הכתה את התחזיות. כך זה קרה ברבען הראשון, בשני, בשלישי, ברביעי. כך זה קרה בשנה השנייה, השלישית, הרביעית ועוד. השוק התמוגג מנחת, והמניה כתוצאה מכך עלתה ועלתה. קומברס בשיאה הגיעה לשווי של 20 מיליארד דולר.
אבל, מה זה בעצם להכות את התחזית של עצמך? אתה יכול להיות שמרן, ואז להכות בקלות. אלא שאליה וקוץ בה – אם החברה תהיה שמרנית בצמיחה (ביחס לצמיחה בעבר), השוק לא יאהב את זה.
ומכאן, שניהול הרווחים הזה הוא מלאכת מחשבת. זה הרבה יותר מהמספרים הסופיים שאנחנו מקבלים. זו התעסקות יומיומית בנתונים כדי לדעת אם המוצר יגיע ללקוח, והאם תתקבל הזמנה עוד ברבעון הנוכחי. זו גם יכולת להחביא את מה שאתה לא רוצה שיראו, ולהציף את מה שאתה רוצה לחשוף. זה גם למכור סיפורים לשוק, זה גם לצמוח דרך רכישות; גם להפעיל לחצים על העובדים, אולי שוחד ללקוחות, וגם לשחק במספרים שבדוחות.
הדוחות הכספיים הם לא תורה מסיני. סיכוי טוב שאם חברה תעבור למשרד אחר הרווח שלה ישתנה – למה? כי חשבונאות זה תקנים וכללים, ואומדנים וגישות והערכות שונות, וכל אחד רואה זאת אחרת. האמת, אפילו אם החברה תעבור לצוות אחר באותו המשרד יש סיכוי (לא רע) שהמספרים שלה יהיו שונים.
אז תחשבו על בעל מניות דומיננטי (מאוד) שמפעיל לחץ על רואה החשבון, ומסביר לו שהסחורה שהגיעה ללקוח היא כן הכנסה בטוחה, למרות שהלקוח עדיין לא אישר, כי האחראי על האישורים בחופשה כבר שבועיים. או מקרה אחר – מה יכול להגיד רואה החשבון, אם הלקוח טוען שההפרשה לחובות מסופקים בשוק ירדה מאוד, כי החברה עובדת מול לקוחות חזקים – וכך ברגע תקטן ההפרשה, יגדלו יתרות הלקוחות, ויגדלו ההכנסות. אלה דוגמאות על קצה המזלג, וזה מראה את היכולת של החברה לשלוט, במידה מסוימת, בדוחות שלה.
אבל, לשנות אומדנים מדי רבעון אי אפשר. יש בכל זאת גבול שהחשבונאות מתירה. משחקים חשבונאיים משפיעים מאוד על המספרים, אבל בסוף מגיעים לקו האדום, קו שבו החשבונאות כבר לא מאפשרת תמרון; כשמגיעים לשם יש שתי אפשרויות – לחזור למוטב, או לחצות את הקו. לחזור למוטב, להתנהל נכון, לא להונות את המשקיעים, לא לשקר בדוחות, זו לא החלטה קלה – זה יכול להתבטא במחיר המניה. הבטחת צמיחה ואתה לא יכול לספק אותה – בום טראח, המניה תקרוס, וול-סטריט לא סולחת.
לעבור את הקו האדום זה כמובן החלטה לא פשוטה. זהו, אתם בפרוש רמאים. אז יש מנהלים שמוכרים לעצמם סיפורים – לא היתה ברירה, אם לא היינו עושים כך, מה היה קורה לעובדים? ולחברה? ולמניה? ובכלל – זה היה אמור להיות רק רבעון אחד של דחיפת סחורה וזהו, מי כבר ישים לב לזה? אז מה אם זה נחשב הונאה, וככה זה מתגלגל ומתגלגל, וגדל וגדל.
המקרים האלו הם ביומיום בוול-סטריט, אצלנו בבורסה זה לא שכיח כמו באמריקה, אבל זה גדל – העיוותים, הסיפורים, הבלופים, תיקוני הדוחות, ההסתרה – כל אלו גדלים, אבל חייבים להודות שהמצב היחסי שלנו טוב, ובכלל – אצלנו פחות השתרש עניין התחזיות. זה קיים, אבל לא כמו באמריקה.
כך או אחרת, אלכסנדר וקומברס עברו את הקו האדום. הם הואשמו בבקדייטינג, ורגע לפני שנצלול לעניין הזה, אזכיר לכם (ולעצמי) שאלכסנדר וקומברס לא הואשמו בדבר למעט בבקדייטינג, למרות שלהכות את התחזיות בכל רבעון במשך תקופה מאוד ארוכה, זה סטטיסטית התנהגות מאוד לא נורמלית, שלכאורה נדרשת ל"עזרה" של כיפוף והגמשת הכללים; ולמרות שהיו הערכות וחששות שקומברס מתנהלת בחשבונאות ליברלית מדי ומכירה בהכנסות מוקדם מהצפוי. וגם למרות ששוחד זה לא מילה גסה בקומברס והחברה סגרה תביעה מול עובד בענייני שוחד ללקוחות עוד לפני פסיקה של בית משפט.
אז בדברים האלה אלכסנדר וקומברס יצאו נקיים, ודווקא בבקדייטינג שהוא הרבה מהומה על לא מאומה, הם נתפסו, הואשמו, נקנסו ושילמו את חובם לחברה (לרבות כלא לאלכסנדר).
הבקדייטינג – מאות חברות שיקרו, בודדים ישבו בכלא
מבין כל הטריקים והשטיקים בדוחות, הבקדייטינג הוא סוג של עיגול מספרים בדוחות – מלוכלך? כן; מסריח? כן. אסור חוקית? כן. אבל, שימו לב – על פניו הבקדייטינג לא פוגע באף אחד. זאת עבירה, אבל קטנה. לראייה – מאות רבות של חברות עשו זאת והודו בכך, מתוכם היו עשרות ששילמו קנסות (וגם המנהלים שילמו קנסות), ובודדים ישבו בכלא. מאות אנשים עשו בקדייטינג וקיבלו נו-נו-נו, אלכסנדר קיבל כלא. למה? לא ברור, אולי זה קשור לכך שכשאתה גדול אז מחפשים אותך יותר (למרות שבקדייטינג היה בחברות מכל הגדלים – גם הרבה ענקיות שיחקו במגרש הזה); ואולי זה בכלל נובע מכך שאלכסנדר ברח לנמיביה למשך עשר שנים, והבריחה הפכה את העניין לחמור יותר.
לפני כשנתיים, רק אשלים את הסיפור הגיע אלכסנדר להסדר עם הרשויות האמריקאיות, ריצה שם את רוב התקופה, ישב פה כמה חודשים (סה"כ 20 חודשים) והשתחרר לאחרונה.
אז מאות חברות עשו בקדייטינג, אבל מה זה בכלל? בקדייטינג זו הזזה שיטתית של תאריכי הקצאת האופציות למנהלים ולעובדים, כדי ליצור למקבלי האופציות רווחים מיידים.
אופציות אזכיר, ניתנות למנהלים ולעובדים במסגרת התגמול הכולל, ויש להם אפשרות לממש את האופציה במחיר ידוע מראש ולקבל את המניה (בפועל מקבלים את ההפרש).
כשנותנים אופציה כיום אז יש להעריך את ערכה הכלכלי ולרשום זאת כהוצאה בדוחות הכספיים – בדיוק כמו הוצאת שכר. אבל כשנתנו אופציה אז, החשבונאות דרשה הצגה בספרים רק אם מדובר באופציה שמחיר המימוש שלה נמוך ממחיר המניה, ואדגים – נניח שהמניה במחיר של 20 דולר ועובד קיבל אופציה במחיר מימוש של 20 דולר. משמע, למרות שיש ערך כלכלי לאופציה (בגלל שיכול להיות שהמניה תעלה ואז הוא ירוויח), בעיני החשבונאות (אז) השווי הוא אפס. ואז מה חברות עשו? כדי לא לרשום הוצאה בספרים הם העניקו אופציות במחיר מימוש שהיה מחיר השוק. ככה כולם נהנים – העובדים, המשקיעים (לא נרשמת הוצאה בדוחות), והחברה שהצליחה לגייס את העובדים.
ככל ששוק העבודה הפך לקשה יותר, סיפקו לעובדים יותר אופציות, יותר תמריצים. ואז עברו את הקו האדום. המציאו שיטה שבה נותנים אופציות ששוות הרבה כסף מבלי שהחשבונאות תתחשב בהם, ואחזור לדוגמה. תניחו שהמניה ב-20 דולר, ומחיר המימוש 12 דולר – העובדים יהיו בשמיים, כבר ביום הראשון יש להם רווח של 8 דולר לאופציה (ומדובר בהרבה אופציות) – זו בהחלט סיבה מספיק טובה להתחיל לעבוד בקומברס ולא אצל המתחרים. אלא שיש בעיה חשבונאית – איך מכשירים את האופציות האלו מבלי לרשום את ההטבה בדוחות. ובכן, פשוט מאוד. מחפשים תאריך קודם (בחודשים הקודמים) שבו מחיר המניה היה ב-12 דולר ומסבירים שביום הזה הוענקה האופציה. כלומר, השיטה היא לחפש בעבר יום שבו המניה היתה במחיר נמוך לקבוע אותו כיום ההקצאה, לקבוע את מחיר המימוש לפי מחיר המניה ביום הזה – ואז, אין הוצאות בספרים, יש רווח למנהלים ולעובדים (רווח מיידי).
הבעיה – החשבונאות
ככה זה התנהל, כשברקע חשוב לזכור שהאמא של הבעיה היא דווקא החשבונאות – הרישום הבעייתי מראש. הרי, את האופציות צריך היה לרשום בכל נקודת זמן לפי ערך כלכלי ולא באפס כאשר מחיר המימוש ומחיר המניה זהים. זאת בעיה גדולה יותר מעניין התאריך של הענקת האופציות. זה נפתר בהמשך – הוחלט כי החברות ירשמו את האופציות לפי המחיר הכלכלי שלהם ולא לאפשר רישום אפס במקרה שמחיר המימוש שווה (או עולה) ממחיר המניה. הרישום הזה היה אמור לעשות סדר גדול בבלגן, אבל בסופו של דבר החברות הצליחו להתחמק מההוצאה הזו, וזו בפני עצמה שערורייה גדולה יותר מהבקדייטינג. החברות פשוט החליטו לקרוא להוצאה הזו הוצאה שאינה בליבת העסקים, הוצאה שאינה תזרימית, הוצאה שאין בה להשפיע על שווי החברה, ולכן הם מנטרלים את ההוצאה הזו בדוחות (דוחות נונ גאפ) שעליהם נשענים המשקיעים.
אתם מבינים מה קרה? החברות עושות צחוק מהחשבונאות (לפעמים זה נכון) ומכל תופעת הבקדייטינג – כן היה לא היה, מה זה משנה, הרי בדוחות למשקיעים, זה לא היה נרשם.
במילים אחרות, וול-סטריט הכשירה את האופציות, והיא אינה מתייחסת אליהם. אם זה היה קורה נניח לפני 15-20 שנה, לא היה משמעות כלכלית/ בורסאית למועד רישום האופציות, ולא היה צורך בבקדייטינג. אלכסנדר כנראה היה מכיר את נמיביה בדיוק כמוכם.
הבקדיינג משרת בעיקר את העובדים וגם את המנהלים, והטענות החוזרות בקשר אליו היו שהוא נועד לגייס עובדים ולהשאיר את העובדים הטובים. טוב, לא צריך לרחם עליהם, אבל מה בעצם קרה? העובדים והמנהלים קיבלו ערך (אופציות), החברה קיבלה עובדים שרצתה, והמשקיעים לא קיבלו הוצאה בספרים. כולם לכאורה מרוצים. רק שאופציות זה מכשיר מדלל – אין ארוחות חינם. הקצאת אופציות מדללת את בעלי המניות הקיימים – הם נפגעים מזה בעקיפין, אבל בפועל לא זה מה שפגע בקומברס ובהרבה חברות שעברו בקדייטינג.
מה שפגע בהן, זה הרבה כסף שהלך על עורכי דין, רואי חשבון ותיקוני דוחות; משבר אמון גדול שנוצר בין החברה לבין השוק; משבר מול העובדים שבמקביל לאובדן הערך של החברה, איבדו את כספם (אופציות). בהרבה חברות כאלו נחשפה התנהלות בעייתית גם בנושאים אחרים – כשמגיעות הצרות הן מגיעות בצרורות, והבקדייטינג היה רק הטריגר. מעבר לכך, כשחברה עוברת חקירה, היא כבר לא יכולה לשחק במספרים, היא לא יכולה לדחוף סחורה ללקוח, או להכיר בהכנסות שהם עדיין לא הכנסות? היא בחקירה, רק חסר לה עכשיו חזית נוספת. כלומר היא צריכה לדווח אמת, והאמת לפעמים לא מספיק טובה.
זה כנראה מה שקרה לקומברס. נכון שעוד לפני חשפית הבקדייטינג היא היתה כבר אחרי שיאה, אבל הבקדייטינג היה הטריגר לנפילה הגדולה. כבר לא היה בעל בית (אלכסנדר ברח לנמיביה); החברה סבלה מחוסר מיקוד – היא התפזרה על פני כמה פעילויות לא בהכרח קשורות אחת לשנייה, ועל הדרך סבלה מרה-ארגון אחת לתקופה קצרה ועזיבה של המונים שהחזיקו בידע רב. בסופו של דבר החברה חולקה לפרוסות, נמכרה בפרוסות, חוסלה בפרוסות, כשפה ושם יש לה זכר, אבל זה "בקטנה". מה שנשאר רחוק מאוד מלהזכיר את החברה שהיתה אז עם שווי של קרוב ל-20 מיליארד דולר. נקודת האור היחידה שנותרה ממנה היא חברה הבת – ורינט שמספקת מערכות ושירותים בתחום המודיעין העסקי והביטחוני.
אז זה היה טור בעיקר על העבר, שמספר על ההווה והעתיד – גם היום יש בקדייטינג, רק קוראים לזה בשם אחר.
מס שבח – כמה מס תשלמו?
מס שבח החל משנת 2018 הפך להיות יותר ברור. כאמור בשנת 2013 שונה חוק מס מיסוי מקרקעין והוטל מס שבח ליניארי על מכירת דירות, אבל ניתנה "תקופת התארגנות" עד שנת 2018. החל משנה זו – חישוב המס ברור ופשוט.
השבח (הרווח) שחל עד שנת 2014 פטור. השבח/ רווח מאז חייב ב-25% (נכון גם כעת; דירה יחידה 18 חודשים), כך שבסה"כ מדובר במס ליניארי על כל התקופה, והנה דוגמה
מס שבח דוגמאות
נניח שרכשתם דירה בשנת 2000 ומכרתם בשנת 2018. משך ההחזקה שלכם הוא 18 שנה. עד שנת 2014 – כלומר, במשך 14 שנה הדירה פטורה ממס (השבח על הדירה פטור ממס), ובמשך 4 שנים יש מס שבח של 25%.
עוד בנושא מדריכי דירה ומשכנתא
מניחים שהרווח הוא ליניארי על פני כל התקופה, והמשמעות שעל 4 שנים מתוך 18 – 22.2% מהתקופה משלמים מס של 25%, ולכן מדובר במס משוקלל של 5.55% (22.2% כפול 25%) על הרווח. נניח שהרווח הסתכם ב-800 אלף שקל – המס יהיה 44.4 אלף שקל (5.55% כפול 800 אלף שקל).
אם בהמשך לדוגמה, הדירה הזו היתה נרכשת בשנת 1990 – שיעור המס כמובן היה נמוך יותר (תקופת הפטור רחבה יותר) – על 24 שנה יש פטור ועל 4 שנים י שמס – כלומר, בהינתן החישוב הליניארי, מדובר על 4 מתוך 28 שנים חייבות – 14.28% מהשנים, ובהינתן מס בשיעור של 25% – מדובר על מס משוקלל של 3.57%. פחות, אבל האמת שברגע שמדובר על 15-20 שנה ומעלה מיום הרכישה, זה כבר פחות אפקטיבי לתשלום המס הכולל. בדוגמה הזו, רכישה של 10 שנים קודם, והפחתת המס היתה 2%. המס כאן יהיה 3.57% על 800אלף שקל – 28.6 אלף שקל.
מנגד, אם הרכישה היתה נעשית 10 שנים מאוחר יותר – ב-2010, אזי היו 4 שנים חייבות ו-4 שנים פטורות, משמע חצי מהתקופה חייבת – שיעור מס של 12.5% – מס של 100 אלף שקל (12.5% על 800 אלף שקל).
ואם מדובר על רכישה של דירה ב-2015 – המס יהיה מלא – 25%.
חדש באתר הון – מידע מעודכן על מחירי הדירות בעסקאות האחרונות
והאם יש לחישוב הזה השפעה על שוק הדירות. נראה שיש לא מעט משקיעים שחיכו לגמר תקופת "הצינון" ולמכור דירה/ דירות בשיעור מס מופחת (בהנחה שניצלו את יתר הפטורים שלהם על דירו אחרות). מכירת דירה שנרכשה לפני שנים רבות בשנת 2018 אינה חייבת במס משמעותי. האבסורד שאם מדובר במשקיע עם מספר רב של דירות, החוק הזה מיטיב עימו. בעבר הוא היה יכול למכור כל 4 שנים דירה בפטור ממס, ועכשיו הוא יכול למכור (בהנחה שמדובר בדירות שנרכשו לפני 10-20 שנה) מספר דירות ולשם מס אפקטיבי נמוך במיוחד. עם זאת, חשוב להבהיר שמס הכנסה עשוי לראות בעסקאות רבות עסק לכל דבר ועניין ואז לדרוש מס הכנסה מלא ולא חלקי.
שאלות ותשובות
? איך מחושב מס שבח לינארי?
מניחים שהרווח נצבר באופן שווה לאורך כל תקופת ההחזקה. החלק היחסי של הרווח עד מועד הקובע פטור, והחלק שאחריו ממוסה בשיעור המלא.
? מה ההיגיון בדוגמה של דירה שנקנתה לפני שנים רבות?
ככל שהדירה הוחזקה יותר זמן לפני המועד הקובע, החלק החייב במס קטן. לכן מס השבח המשוקלל על הרווח יכול להיות נמוך בהרבה מהשיעור המלא.
? מתי משלמים את שיעור המס המלא?
על דירה שנקנתה אחרי המועד הקובע, כל הרווח חייב במס בשיעור המלא, כי אין תקופה פטורה לחלק. החישוב הלינארי רלוונטי רק לדירות שנקנו לפניו.
? אילו הוצאות מותר לנכות מהשבח?
אפשר בדרך כלל לנכות הוצאות כמו מס רכישה, שכר טרחת עורך דין ומתווך והשבחות מתועדות של הנכס. הניכוי מקטין את השבח החייב ולכן כדאי לשמור קבלות.
? האם החישוב הלינארי עדיין רלוונטי לכל מוכר?
הוא רלוונטי למי שמוכר דירה נוספת שנרכשה לפני המועד הקובע ואינו זכאי לפטור. מי שמוכר דירה יחידה בתנאים הקבועים בחוק עשוי להיות פטור לגמרי.
? למה כדאי לבקש חישוב מקצועי לפני המכירה?
החישוב מושפע מתאריכים, מהוצאות, מהצמדה ומזכאות לפטורים, וטעות בו עלולה להיות יקרה. עורך דין או יועץ מס יכולים לבנות סימולציה ולבדוק אם מועד המכירה משפיע על המס.
שינויים נוספים – דירה שהתקבלה במתנה
דירה שהתקבלה במתנה ושימשה דרך קבע למגוריו של המוכר משך 3 ומעלה אזי ניתן לקבל את חישוב המס הליניארי המוטב גם לדירה זו, וזה בניגוד למצב עד 2017. כלומר מדובר בהטבה שנכנסה לתוקף החל משנת 2018.
בד בבד, המחוקק סיפק הטבה לתושבי חוץ. כדי לקבל פטור ממס שבח היה צורך להוכיח שאין לתושב החוץ דירה נוספת. זה השתנה בתיקון לחוק – תושב החוץ יכול להחזיק דירות אחרות (שלא במקום מושבו/ מקום התושבות), כך שבמידה ואין לו דירה במקום מושבו והוא ירכוש דירה בישראל, היא תיחשב דירה יחידה לצורך חישוב מס רכישה מופחת וחישוב מס שבח בעת המכירה.
עוד בנושא: הבנק מסרב לתת לכם משכנתא? ההון העצמי לא מספיק? -המדריך המלא למשכנתא חוץ בנקאית, משכנתא לרווקים – איך לוקחים משכנתא? האם יש הטבות? איך הבנקים מתייחסים לרווקים?.
הקסם של בנק ישראל: איך להפסיד 23 מיליארד שקל ולא לרשום אותם בדוחות
בנק ישראל הפסיד בשנת 2017 23 מיליארד שקל כתוצאה מרכישות דולרים, אבל בדוח הכספי הוא דיווח על הפסד של פחות מ-1 מיליארד – מה התרגיל? למה בנק ישראל קונה מניות אפל? והאם הבנק לא אמור להציג פשוט ושקוף לבעלי הבית שלו – הציבור
רק עכשיו הבנתי למה החברים והחברות בבנק ישראל זוכים לשכר מאוד נדיב. הייתי משוכנע שאין סיבה אמיתית לכך, חוץ מחוזקו של בנק ישראל, מעמדו המיוחד ויכולתו לנצל את חוזקו ומעמדו מול האוצר. חשבתי שזה לא תקין, שזו חוצפה, שזה "לא פייר" – יש כאלו שיוצאים כל יום לעבודה אמיתית, ל"צוד" את הפרנסה שלהם, ויש אחרים – "המסודרים". לא רק שהם לא צריכים ל"צוד" הם גם מתוגמלים נהדר. זה נכון לחלקים גדולים במגזר הציבורי, כשבנק ישראל בצמרת.
אבל, נו באמת – מה זה "לא פייר", אנחנו כבר לא ילדים, וזה המצב; ובכל זאת, כל פעם שקראתי על מהלכים של בנק ישראל תהיתי ביני לבין עצמי – "נו, על זה משלמים להם כל כך הרבה כסף".
עוד בנושא הרהורי בורסה
אבל אני כנראה באמת לא מבין כלום. מדובר בקוסמים. אני מוריד בפניהם את הכובע. התלוננתי כאן לאחרונה על כך שהם מבזבזים את הכסף שלנו – רוכשים דולרים במאות מיליארדים כדי לתמוך בשער הדולר ולא מצליחים; כתבתי שהספקולנטים עושים מהם צחוק; הערכתי שהם הפסידו לנו (הציבור) כתוצאה מרכישות המט"ח סך של 30-40 מיליארד שקל בשנת 2017. הדוחות הכספיים של בנק ישראל מראים אחרת.
הקוסמים בבנק ישראל הצליחו לסיים את שנת 2017 בהפסד זעום (יחסית כמובן) של 788 מיליון שקל. הבנק אמנם החזיק בתחילת 2017 יתרות מטבע חוץ (הרוב דולרים) בסכום של כמעט 380 מיליארד שקל, והדולר ירד בכ-10% ביחס לשקל בשנת 2017, אבל המסקנה הלכאורה מתבקשת – הפסד שערוך מט"ח של 38 מיליארד, ואם נהיה שמרנים – הפסד של 30 מיליארד שקל (בכל זאת הדולר היה חריג ב-2017 מבין המטבעות), התבררה כשגויה.
הדוחות מוכיחים שחור על גבי לבן שטעיתי בהערכה, אבל הטעות הזו לא נתנה לי מנוח – איך זה יכול להיות? האם בנק ישראל גידר את רכישות המט"ח ואז אין משמעות בעצם לרכישות? מסתבר שלא (לא בהיקפים גדולים). האם ההפסד המט"חי הוא לא באמת 10%? כאן, נמצא חלק מההפרש. הבנק לא מחזיק רק יתרות דולריות, אלא גם יתרות באירו וגם ליש"ט, ובעוד הדולר ירד לעומת השקל ב-10%, הרי שהאירו דווקא עלה בכ-3%. האירו מהווה קרוב ל-30% מיתרות המט"ח. המשמעות היא שההפסד לא רק אמור להיות נמוך ב-30% מההערכה, אלא הוא צריך גם לרדת בגלל הרווחים שנוצרו בהשקעה באירו. בחישוב גס, ההפסד מהחזקת הדולרים אמור היה להסתכם בכ-25 מיליארד שקל, ועם תוספת זהירות (הכנסות שערוך של יתרות דולריות ועוד) היה אפשר לצפות להפסד של 20 מיליארד ולא 30-40 מיליארד שקל – גם הפסד עתק לכל הדעות, אלא שגם זה לא מה שמספר לנו הדוח החשבונאי – הפסד של 788 מיליון שקל.
השערוך "ברח" מדוח רווח והפסד
הפתרון נמצא בהגדרות. חשבונאות וכלכלה לא תמיד הולכים ביחד. החשבונאות אמנם אמורה לשרת את הכלכלה, ולהציג את הכלכלה ואת המצב העסקי פיננסי בצורה ברורה ופשוטה בדוחות, אבל כבר מזמן זה לא כך. החשבונאות יצרה לעצמה מסגרת מושגית מבודלת ולפעמים מנותקת מהמציאות הכלכלית.
הדוחות הכספיים של בנק ישראל ערוכים לפי התקינה הישראלית. העולם וגם ישראל עברו לתקינה הבינלאומית לפני עשור, אבל מי יגיד לבנק ישראל מה לעשות? אגב, התקינה הישראלית לא בהכרח "נחותה" לעומת התקינה הבינלאומית, הבעיה היא לא במהות, אלא בעקביות ובהשוואתיות – הכללים פשוט אחרים.
בדוח של בנק ישראל יש סעיף שנקרא חשבונות שערוך שנמצא בצד ההתחייבויות ומקטין לכאורה את ההון העצמי (מגדיל את הגירעון במקרה של הבנק), אבל אמיתית הוא בעצם יתרת עודפים שלא מומשה/ רווחים שלא מומשו. כלומר, הרווח החשבונאי הוא הרווח שמתייחס לרווחים והפסדים שמומשו, ואם הם לא מומשו, הם נזקפים לאיזה חשבון שערוך. מדובר בעצם על יכולת תמרון גבוה של בנק ישראל על הדוחות – רוצה הבנק לדווח על הפסד, מוכר את המט"ח או ניירות הערך שבהפסד; רוצה הבנק לדווח על רווח – מוכרת את המט"ח, ניירות הערך הרווחים. אלא שזה הדיווח החשבונאי. במציאות אין לזה בהכרח קשר – הבנק הפסיד חשבונאית 788 מיליון שקל, אבל זה מספר ללא משמעות!
המשמעות נמצאת בסקירה הכלכלית הצמודה לדוח החשבונאי. הדוח של בנק ישראל – כ-50 עמודים מחולק לשניים – הדוח החשבונאי עם הביאורים והתיאור הכלכלי. מדובר על דוח עמוס בנתונים, דוח שמזגזג בין חשבונאות לכלכלה, דוח שמבלבל את הקורא (לא בכוונה כמובן). אבל בשורה התחתונה זה עניין מאוד פשוט. לא צריך 50 עמודים, זה אולי מצדיק את השכר וההוצאות מסביב לדוח הזה, אבל אם בנק ישראל היה באמת רוצה להסביר לנו (הציבור) מה קרה ב-2017 הוא היה יכול לעשות את זה בעמוד אחד.
מסתבר שלא הייתי רחוק. הפסדי המט"ח מסתכמים בכ-23.4 מיליארד שקל. מנגד יש שערוכים בזכות (קטנים יחסית) כך שהפסדי השערוך בשנת 2017 הסתכמו נטו ב-22 מיליארד שקל. אבל, 16.4 מיליארד שקל מתוכם חמקו מדוח רווח והפסד של בנק ישראל כי מדובר בהפרשי שער לא ממומשים. כן, זו סמנטיקה בלבד, הישענות על כללי חשבונאות לא רלבנטיים שמעוותים את התמונה. אבל זו הסיבה המרכזית לכך שהבנק מדווח על הפסד זעום יחסית למצב האמיתי. השאלה למה נותנים לו לדווח כך? והאם הבנק לא אמור להציג פשוט ושקוף לבעלי הבית שלו – אנחנו.
בנק ישראל משקיע באפל
כשמתעמקים בדוח של בנק ישראל אפשר להבין שבנק ישראל שניסה (ללא הצלחה) להיות מעין סוחר בשוק מט"ח (למרות שהבנק כמובן טוען שהוא לא סוחר, אלא פועל בשוק המט"ח במסגרת תפקידו ולטובת המשק), מנסה עכשיו להיות סוחר במניות. גם כאן עוטפים את זה "כהשקעה במניות לטווח ארוך" , ומספקים לזה מכובדות בסגנון – "השקעה לצורך פיזור תיק ההשקעות של הבנק".
עם ההצלחה לא מתווכחים. הבנק החזיק 10% מיתרות המט"ח שלו במניות בתחילת 2017 וההחזקה עלתה ל-13.3% מתיק המט"ח בסוף 2017, כשבדרך שוק המניות האמריקאי עולה ב-21%. מדובר על סדר גודל של 50 מיליארד שקל במניות ורווח מוערך בסדר גודל של 10 מיליארד, ומהסקירה הכלכלית הצמודה לדוח החשבונאי אכן אפשר להבין שזה בערך הסכום (יחד עם הכנסות ריבית) ולשם הדיוק – 10.7 מיליארד שקל.
הסכום מחולק לשניים – רווחים ממומשים ורווחים לא ממומשים. הרווחים הממומשים – כ-6 מיליארד שקל, נזקפים לדוח החשבונאי. רווחים אלו (לצד ההפסדים המעטים יחסית למצב בפועל על הפרשי שער בדוח רווח והפסד) הם אלו שגרמו להפסד חשבונאי נמוך במיוחד בשנת 2017. אלא שיש גם רווחים שלא מומשו שנזקפו ליתרת חשבונות השערוך – 4.7 מיליארד שקל.
והנה האבסורד, אם בנק ישראל היה רוצה לדווח על רווח הוא יכול היה בקלות לממש עוד קצת מניירות הערך שהוא הרוויח עליהם, והיינו מקבלים בדוחות – לא הפסד של 788 מיליון שקל, אלא רווח של כמה שהבנק רוצה.
בקיצור, בלגן שלם, בטח לכאלו שפחות בקיאים בסודות החשבונאות, ויכולת תמרון גדולה של הבנק לקבוע את הדוחות שלו. מעבר לכך, עולה בהקשר תיק המניות של הבנק, שאלה עקרונית – האם בנק ישראל צריך לקנות מניות של אפל? לדעתי לא, וודאי לא כשיש לו גירעון של עשרות מיליארדים – אתם מדמיינים מישהו שנמצא בפשיטת רגל (חובותיו עולים על נכסיו) והוא קונה מניות? איזה בנק ייתן לו? ובכן, לבנק ישראל מותר. רק צריך לזכור מניות עולות זה נהדר וזה מקזז את הפסדי המט"ח, אבל הן גם יכולות לרדת.
ואחרי הנבירה בדוחות של בנק ישראל, אולי אפשר קצת יותר להבין את העלות הגבוה של עובדיו (לפחות את אלה שעוסקים בהכנסת הדוח) – זו ממש לא עבודה קלה להכין 50 עמודים במקום כמה עמודים בודדים. היכולת לקחת עניין פשוט ולסבך אותו, דורשת מיומנויות שצריך לשלם עליהם.
בנק ישראל מפסיד את הכסף שלנו – 100 מיליארד שקל
רווח למניה – מה זה? ומדוע זה חשוב?
רווח למניה (EPS Earning Per Share) הוא פרמטר השקעה חשוב במיוחד בבורסה האמריקאית. הרווח למניה בחישוב גס מבטא את הרווח לתקופה חלקי מספר המניות. בשיטה האמריקאית השוק (אנליסטים ומשקיעים) בוחנים את החברה על פי המכירות שלה, הרווחים שלה, ומסתבר שבעיקר על פי הרווח למניה – כן, עם כל הגודל והמיליארדים בסופו של דבר, השוק בוחן אם מטא/פייסבוק הרוויחה ברבעון 2 דולר למניה או יותר (המחשה ישנה; בדקו EPS חי), ומה שמדהים שכל סנט חשוב.
השוק בוחן מדי רבעון את התוצאות המדווחות בהתאם לתוצאות המוערכות/ צפי האנליסטים ובמקביל השוק בוחן את התחזית החדשה ביחס לתחזית של השוק (קונסנזוס האנליסטים), והשפה של הרווח היא בסנטים או בדולרים למניה.
החברות מחויבות לפרסם את הנתון הזה בדוחות הכספיים – זה נתון חשבונאי שמופיע אחרי הרווח הנקי. הנתון הזה, בדיוק כמו הרווח מלמד על התשואה שהמשקיע מייצר על השקעתו. הנה דוגמה – נניח שרכשתם מניה ב-20 דולר שמרוויחה 1 דולר בשנה – אזי מכפיל הרווח של המניה – שווי שוק חלקי הרווח (מחיר מניה חלקי רווח למניה) יעמוד על 20 – החזר ההשקעה יהיה על פני 20 שנה, התשואה של המשקיע (בהינתן שהחברה לא תצמח) היא 5% (1 חלקי 20).
רווח למניה בסיסי ורווח למניה מדולל
למעשה, הרווח למניה מבטא במילים פשוטות כמה מניה אחת הרוויחה. באופן פשטני אם יש לי מניה שמחירה 5 דולר והרווח למניה הוא 50 סנט, אזי כל מניה הרוויחה 50 סנט, כל מניה הרוויחה 10% ( 50 סנט חלקי 5 דולר).
הרווח למניה מופיע בדוחות הכספיים בשתי צורות – הרווח הבסיסי למניה (Basic EPS), ורווח מדולל למניה (Diluted EPS). הרווח למניה הבסיסי מבטא את הרווח חלקי מספר המניות שקיימות עכשיו (במועד הדוח הכספי). והרווח המדולל והמדויק יותר מבטא את מספר המניות לרבות המירים כמו אופציות ואגרות חוב להמרה. זה הרווח הנכון – איא אפשר להתעלם כמובן מההמירים למינהם בעיקר כשסיכוי ההמרה גבוהים (החשבונאות מתייחסת למרכיב עם סיכוי המימוש הגבוהים).
עוד בנושא מדריכי השקעות
בנוסף לרווח למניה יש גם את התזרים למניה – Cash EPS. מדובר בפועל על מזומן שנוצר מפעילות שטפת חלקי מספר המניות.
חשוב להדגיש כי במקרים רבים הדוחות שמתפרסמים בוול-סטריט הם דוחות לא חשבונאיים ( NON GAAP ) והממשעות היא שהדוחות מנוטרלים הוצאות חד פעמיות וסעיפים שהנהלת החברה אינה סבורה שהם נחוצים לצורך הערכת שווי המניה ושווי החברה. ועל רקע זה, הנהלת החברה מחשבת את הרווח למניה על פי הדוח הלא חשבונאי. הרווח למניה הזה הוא הרווח שאליו מתיישרים ואותו בודקים האנליסטים והמשקיעים.
סיכום
- רווח למניה הוא מושג חשוב בשוק ההון. אנליסטים ומשקיעים מדברים בשפה של רווח למניה
- רווח למניה הוא הרווח חלקי מספר המניות
- הרווח למניה המדולל מתחשב גם באופציות ואגרות חוב להמרה הוא מדויק יותר והוא בפועל הרווח למניה הקובע
- הרווח למניה מבטא בעצם כמה מניה אחת הרוויחה; והוא גוזר בעקיפין את התשואה למניה ואת מכפיל הרווח
באותו הקשר…
מה זה ארביטראז'?מה זאת מכירה בחסר? השקעה במניותמניית טבע
שאלות ותשובות
? איך מחשבים רווח למניה?
בחישוב גס מחלקים את הרווח הנקי לתקופה במספר המניות. החברות מחויבות לפרסם את הנתון בדוחות הכספיים, מתחת לשורת הרווח הנקי.
? למה בוול סטריט שמים דגש כזה על הנתון?
השוק בוחן מדי רבעון אם הרווח למניה עמד בצפי האנליסטים, וגם את התחזית החדשה מול הקונסנזוס. לפי המדריך אפילו סנט אחד של פער יכול להזיז את המניה.
? איך הרווח למניה קשור לתשואה של המשקיע?
המדריך נותן דוגמה: אם מניה נקנתה ב-20 דולר והיא מרוויחה דולר בשנה, המכפיל הוא 20 והתשואה השנתית היא 5%, בהנחה שהחברה לא צומחת. כך הנתון מתרגם את הרווחים לתשואה על ההשקעה.
? מה ההבדל בין רווח למניה בסיסי למדולל?
הבסיסי מחושב לפי המניות הקיימות. המדולל מביא בחשבון גם אופציות וניירות המירים שעשויים להפוך למניות ולהגדיל את מספרן, ולכן הוא בדרך כלל שמרני יותר.
? האם רווח גבוה למניה תמיד טוב?
לא בהכרח. צריך לבדוק אם הרווח חוזר או חד פעמי, ומה איכות התזרים שעומד מאחוריו.
המשקיעים בוחרים את ההשקעות שלהם לפי שני פרמטרים מאוד פשוטים – תשואה וסיכון. הם יעדיפו תשואה גבוה ככל שניתן בסיכון נמוך ככל שאפשר. כמובן שאין קסמים – הסיכון לרוב גדל ככל שיש סיכוי לתשואה גבוה יותר. אם מבטיחים לכם תשואה של 10%, בעוד שבכל ההשקעות האחרות המקסימום הוא 5%, אז תשאלו איפה התרגיל? זה לא אפשרי. אי אפשר לקבל יותר ולהסתכן פחות. כנראה שיש סיכון שעוד לא הפנמתם.
חסרונות ברכישת משרד
המשקיעים בנדל"ן בשנים האחרונות נמנעים מלהשקיע בשוק הדירות על רקע העלאת המיסים והחשש שהעלייה במחירי הדירות לקראת מיצוי. מנגד, משקיעים רבים פונים לשוק המשרדים – רוכשים משרד ומקבלים תשואה – חברים, נכון – התשואה נראית מרשימה. אבל, זה מסוכן. גם מחירי המשרדים יכולים לרדת, במיוחד על רקע הקמה של עשרות רבות של מגדלי משרדים באזורי הביקוש בשנים האחרונות. להרחבה – נדלן מסחרי – איך משקיעים? מה התשואה? כל מה שצריך לדעת!
מעבר לכך, בעוד שבהשקעה של דירות למגורים יש הקלות – פטור ממס עד סכום מסוים, ובכלל – הקלות במס, הרי שברכישת משרד והשכרתו, אתם מחויבים לדווח לרשויות המס על ההכנסה והמס הוא גדול משמעותית מהמס על הכנסות מהשכרת דירה. כמו כן, אתם צריכים לשלם מע"מ בעוד שעל דירות יש פטור ממע"מ. זה עדיין לא אומר שהשקעה במשרד לא נכונה או נחותה ביחס להשקעה בדירה למגורים. אבל זה אומר שאתם צריכים לדעת לאן אתם נכנסים ולעשות מחקר שוק רציני.
יתרונות ברכישת משרד
יש כאמור יתרונות בנקודת הזמן הזו בהשקעה במשרדים – התשואה גבוה, ומסתבר שסכום ההשקעה יכול להיות נמוך – מאות אלפי שקלים. אז אם החלטתם להשקיע במשרדים (אחרי בדיקה) רק חשוב שתקבלו תמונה מלאה, תבדקו, תקראו, תפגשו עם מומחים.
ייתכן שאחרי הבדיקה, תחליטו שלא, ייתכן שתחליטו שאין טעם לעשות את זה בעצמכם, אלא דרך קרן ריט שבעצם עושה את זה בשבילכם, בצורה מפוזרת (רוכשת הרבה נכסים), נזילה (ניתן לקנות ולמכור בבורסה), ועם רקורד (נסחרות כבר שנים בשוק ההון) – למדריך קרנות הריט.
עוד בנושא הלוואות
ואם תחליטו שכן – כן למשרד/ נכס מסחרי, חשוב שתכירו את ההבדלים בלקיחת מימון/ משכנתא בין השקעה בדירה להשקעה במשרד או נכס מסחרי. נכס מסחרי אגב, יכול להיות משרד, חנות ברחוב, חנות בקניון, מבנה מסחרי, מחסן מושכר.
משכנתא למשרד – יש דבר כזה?
לא. לא ניתן לקבל משכנתא למשרד. ניתן לקבל משכנתא לדירה, אבל מימון לנכס מסחרי, מימון לרכישת משרד, זו הלוואה רגילה מבנק (ולא מחטיבת המשכנתאות של הבנק). דיור: 75/70/50. מסחרי הדוק יותר. כעת בנק ישראל 3.25%, פריים 4.75%. כסף קצר עד הרכישה: קרן כספית.
בלקיחת מימון למשרד (או מימון לנכס מסחרי בכלל רושמים שעבוד על הנכס שמהווה את הביטחון והבטוחה של הבנק – אם קורה משהו, הנכס עובר לבנק. אבל יש כמה הבדלים בולטים בין מימון לדירה לעומת מימון למשרד.
במימון לדירה אתם מקבלים ריבית נוחה במיוחד. הבטוחה שלכם מאוד חזקה, השוק (שוק המשכנתאות) מאוד פעיל ותחרותי, ולכן הריבית שלכם יחסית נמוכה. ברכישת משרד זה כבר תלוי בפרמטרים רבים – מי אתם? פוטנציאל הנכס? שיעור המימון? ועוד. הבנקים יספקו מימון אבל לרוב בריבית גבוה יותר מאשר במשכנתא לדירה – הפער יכול להיות 2%, וגם 4%. מימון צמוד למדד בריבית קבועה יהיה בסדר גודל של ריבית של 4%-6%, לעומת 2%-3% במשכנתא לדירת מגורים. בשורה התחתונה – מימון לנכס מסחרי יקר יותר ממימון לדירה.
מעבר לכך, שיעור המימון תלוי גם כן בכם, בבנק ובנכס (לרבות העובדה אם מדובר בנכס שכבר מושכר או לא). להבדיל ממשכנתא לדירה ששם יש הגבלות ברורות על ידי בנק ישראל (50% לדירה להשקעה, 70% למשפרי דיור, 75% לרוכשי דירה ראשונה — התקרה הזו חיה גם כעת), הרי שכאן אין אותה תקרת דיור של בנק ישראל, והמימון המסחרי הדוק יותר. 50% עד 70% בכתבה.
אפשרויות המימון
להבדיל מרוכשי דירה שלהם יש מגוון של מסלולי מימון, הרי שברכישת נכס מסחרי האפשרויות מתרכזות בעיקר בהלוואה עם ריבית פריים (כעת פריים 4.75%), הלוואה צמודה עם ריבית קבועה, והלוואה עם ריבית שקלית קבועה. יש גם מסלולים עם ריבית משתנה, ובכלל, אפשרויות המימון מגוונות – לא בהכרח החזרים חודשיים, אפשר גם החזרים שנתיים, הלוואות בלון (אם כי, זה פחות מקובל) ועוד. מעבר לכך, ברכישת נדל"ן מסחרי, אתם לא חייבים להיות נעולים עם הבנקים.
יש גופים שמספקים מימון חוץ בנקאי שבהינתן תוכנית מתאימה, יסכימו לספק לכם אשראי – חברות מימון חוץ בנקאי, חברות ביטוח, גופים פיננסיים שונים – שווה לבדוק.
המימון לרוב יהיה לתקופה של עד 10 שנים, במקרים חריגים גם ל-15 שנה ויותר. עם זאת, תוך כדי תנועה תוכלו להרחיב או לצמצם את תקופת ההחזר.
ובכן, כפי שהתרשמתם, מימון לנכס מסחרי, שונה לחלוטין ממימון של דירת השקעה. לכן, למרות שמראש הנכס המסחרי מניב תשואה גבוה יותר, צריך לשקלל את התשואה נטו אחרי המימון, והמימון כאמור יקר יותר בהלוואה לנכס מסחרי. לכן, הכדאיות לא ברורה לחלוטין, מה גם שיש להתייחס לענייני המס (לרבות מע"מ) שהוכרו למעלה. בכל מקרה, אם אתם בעניין מומלץ לקרוא את המדריך – נדלן מסחרי – איך משקיעים? מה התשואה? כל מה שצריך לדעת!
להפוך את המשרד לדירת מגורים – כדאי?
עוד בנושא: למה אתם חוסכים אם יש לכם הלוואות? תחזירו את ההלוואות ורק אז תחסכו, קיבלתם הלוואה מקופת גמל או קרן השתלמות? ייתכן שמגיע לכם החזר כספי, הלוואה לרכישת רכב – מהן האפשרויות? מה הריבית? ומהיכן הכי משתלם?.