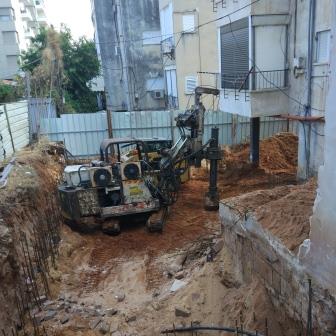
הנדל"ן המניב בישראל הוא התחום הכי ממומן בארץ – כך עולה מבדיקה של בנק ישראל.
המערכת הפיננסית בישראל חשופה לענף הנדל"ן המניב יותר מאשר לכל ענף אחר במשק, כותבים הכלכלנים של בנק ישראל ומוסיפים – " להערכתנו היקף האשראי שניתן בישראל לענף עומד על 140 מיליארד ש"ח, והם מהווים כ-16% מהאשראי למגזר העסקי.
"כ-100 מיליארד ש"ח מתוכם ניתנו לחברות הציבוריות שאת יציבותן הפיננסית אנו מנתחים, ורוב הסכום הזה ניטל כאג"ח תאגידיות נסחרות (אלה מהוות 35% מהאג"ח התאגידיות בארץ, ללא בנקים וביטוח).
"שטחיהם של הנכסים המניבים (במונחי מ"ר) גדלו בין 2009 ל-2017 בכ-3% לשנה בממוצע, והגידול התרכז בנכסים למשרדים ולמסחר. בד בבד עלה משמעותית השווי ההוגן של הנדל"ן המניב, אך עלייה זו מתונה מעליית השווי של הנדל"ן למגורים. שטחי המסחר תופסים נתח משמעותי מהשווי ההוגן של סך הנכסים המניבים, גם בהשוואה בין-לאומית.
"רווחיות החברות הציבוריות בענף הנדל"ן המניב נובעת במידה רבה מרווחי שערוך – הממוצע השנתי בין 2010 ל-2017 עומד על כ-46% מהרווח לפני מס שהשיגו כלל החברות.
"בין 2009 ל-2017 שיפרו החברות לנדל"ן מניב את הפרופיל הפיננסי. משנת 2011 לא חל שינוי משמעותי בהיקף החוב הפיננסי, אף על פי שהשערוכים המצטברים גדלו במשך הזמן.
"בין 2009 ל-2017 נמחקו חברות לנדל"ן מניב שהפרופיל הפיננסי שלהן טוב פחות מפרופיל החברות שנותרו סחירות בבורסה. מתוך 19 החברות שנמחקו, 10 נמחקו עקב הסדר חוב.
"בין 2009 ל-2017 ירדה משמעותית ההשקעה בנכסים מניבים בחו"ל אך פיזורה הגאוגרפי עלה. את הירידה המשמעותית בהחזקות במדינות מפותחות קיזזה חלקית הגדלת ההחזקות באזורים מפותחים פחות.
"היות שהמערכת הפיננסית חשופה לנדל"ן המניב, והיות שהענף נטל חלק משמעותי במשברים פיננסיים שונים, יש לנטר אותו. אך מאחר שבישראל קיים מחסור בנתונים (כגון מחירי הנכסים, שיעורי התפוסה ודמי השכירות למ"ר), ניתן לנתח את המגמות בו רק בדיעבד ועל יסוד הדוחות הכספיים. הדבר מקשה על הניסיון לזהות מבעוד מועד אם מתפתח סיכון מערכתי.
סלע קפיטל רוכשת נדלן מניב בנצרת עלית – תשואה של…
תתרחקו מהשקעה בנדלן מניב
מחשבון תשואה
המחירים בארץ של מוצרי הטאולטיקה גבוהים בצורה משמעותית מהממוצע במקומות אחרים בעולם – כך עולה מבדיקת משרד הכלכלה
שר הכלכלה והתעשייה, אלי כהן, חתם על רשימת המוצרים המעודכנת שעליהם תחול חובה להציג את פערי המחירים בין ישראל למדינות שונות בעולם
הרשות להגנת הצרכן ולסחר הוגן תמשיך לאכוף את הצו, וקמעונאי שלא יציג לצרכן את מחיר המוצר בחו"ל יהיה חשוף לעיצומים כספיים שיוטלו עליו
הרשימה כוללת את 8 המוצרים בהם פערי המחירים הגבוהים ביותר – 49% לנמוך ביותר ועד ל-115% לגבוה.
בין המוצרים: משחות שיניים "קולגייט", דאודורנט גברים "ג'ילט", דאודורנט נשים "דאב" וכן לראשונה מוצרי היגיינה לנשים: טמפונים של המותג "או בה" ותחתוניות של המותג "אולוויז דייליז".
שר הכלכלה והתעשייה אלי כהן חתם על צו סימון מוצרים מעודכן, המשווה את מחיריהם הממוצע של מוצרים שונים בחו"ל לאלו המשווקים במדינת ישראל ונמצאים בשליש העליון של ההתפלגויות, כלומר – נמצאו כיקרים ביותר מבין כלל המוצרים מאותה קטגוריה. הצו פורסם 12.12.2018 והוא נותן לרשתות השיווק 10 ימי עבודה להיערך. משמע שהחל מיום 27.12.18 השלטים חייבים להימצא ליד המוצרים כפי שקובע הצו.
בין המדינות שנבדקו נמצאות פורטוגל, בולגריה, צ'כיה, גרמניה, רומניה, בולגריה, צרפת, אסטוניה, אוסטריה, בריטניה, פורטוגל, אירלנד ודנמרק.
במקביל לעדכון הצו, הממונה על הרשות להגנת הצרכן, עו"ד מיכאל אטלן הוציא הנחייה מעודכנת בנושא הצו ובה הנחיות לקיום הצו (גודל השלטים, גופן, מיקום ועוד) – ההנחיה נמצא באתר הרשות.
הרשות להגנת הצרכן וסחר הוגן מבצעת אכיפה ומטילה עיצומים כספיים על כל שלט שלא יוצב על המדף, לצד המוצר.
עו"ד מיכאל אטלן, הממונה על הרשות להגנת הצרכן ולסחר הוגן: "הרשות תמשיך לאכוף את הצו ותוודא שהקמעונאיים מציגים לצרכנים את המחיר הממוצע של המוצרים בחו"ל כפי שדורש הצו. הדבר חשוב למאבק ביוקר המחייה והרשות שותפה למאבק זה. במוצרים שבצו פערי המחירים גדולים ולא הוגנים, מחירים שמשקפים כוחנות כלכלית רק כי אפשר".
המוצרים שנכללו בהחלטת הוועדה הם:
| שם המוצר |
ברקוד בישראל |
מחיר ממוצע בש"ח במדינות נבחרות |
מחיר ממוצע בש"ח בישראל |
פערי המחירים |
| משחת שיניים קולגייט משפחתי 100 מ"ל |
7290002730675 |
4.45 |
9.58 |
115% |
| קולגייט מקס וייט משחת שיניים 100 מ"ל |
6001067025122 |
7.96 |
15.78 |
98% |
| טמפוני או בה סופר 32 יחידות |
3574660115154 |
16.75 |
27.28 |
63% |
| טמפוני או בה נורמל 32 יחידות |
3574660089547 |
15.6 |
27.58 |
77% |
| אולוויז דייליז פרש & פרוטקט נורמל 80 יח |
4015400746812 |
12.86 |
19.11 |
49% |
| דאב דאודורנט ספריי אורגינל 150 מ"ל |
7290003806577 |
8.7 |
14.73 |
69% |
| גילט דאודורנט CW קליר גל 70מל |
7702018978120 |
9.78 |
17.84 |
82% |
| גילט דאודורנט AI קליר גל 70 מ"ל |
7702018978106 |
9.74 |
17.31 |
78% |
ממעקב מחירים שעורך המשרד באמצעות דוח נתוני נילסן, עולה כי הרפורמה בטואלטיקה אשר החלה באפריל 2017, מחלחלת לצרכן ונותנת אותותיה. מבין המוצרים השונים בהם ניתן לראות ירידת מחירים, משחות שיניים קולגייט ודאודורנטים מבית המותגים דאב וג'ילט.
הבנק המרכזי העלה את הריבית ב-0.25% לרמה של 2.5% – האנליסטים ציפו להעלאה כזו.
נגיד הבנק המרכזי – פאואל הנמיך את תוואי העלאות הריבית להמשך – בעבר ציפו ל-3 ואפילו 4 העלאות ריבית במהלך שנת 2019 וכעת הציפיות הן ל-2 העלאות ריבית במהלך 2019.
במהלך 2018 היו 4 העלאות ריבית במשק האמריקאי.
פאואל רמז, לפני מספר חודשים, על האטה בקצב העלאות הריבית. הוא הסביר אז שהריבית קרובה לרמה הטבעית שלה. אז חשבו שמדובר בכניעה ללחץ של הנשיא טראמפ שגער בבנק המרכזי על העלאות הריבית ועבר למתקפה אישית על ראשיו.
האם הפד יעיז להעלות ריבית שוב? ולהתעמת עם טראמפ?
הפד – הריבית תמשיך לעלות
הפד העלה את הריבית ב-0.25%; בקרוב אצלנו
ענת גואטה, יו"ר רשות ניירות ערך טענה בוועידת העסקים של גלובס, כי הפוקוס שלה הוא בשכלול ופתיחת שוק ההון ושילוב יכולות דיגיטליות לטובת הצרכן. בין היתר היא אמרה שבקרוב ניתן יהיה להתחבר לברוקראז' באופן דיגיטלי לחלוטין. כמו כן, היא נערכת לפתוח את שוק האיגוח, לרבות איגוח משכנתאות, לכלל הפעילים בשוק ההן.
"אני רוצה לשאול – כמה עולה לנו רגולציה?"
"ואתם בטח חושבים שאדבר שוב על הצורך להפחית נטל הרגולטורי שרובץ על הגופים המפוקחים – שיח שמתנהל בשוק מזה תקופה ארוכה מאוד לדעתי, השאלה הנכונה שבה אנחנו צריכים להתמקד היא המידה שבה הרגולציה מותאמת ומשרתת את צרכי המשקיעים והשוק.
"רגולציה היא דבר חשוב, והיא פה בכדי להישאר, אז בואו נדבר מה צריך לעשות כדי שתהיה רגולציה טובה.
רגולטור טוב, תפקידו לבנות תשתיות רגולציה יציבות ובנות קיימא כדי לאפשר התפתחות בריאה של עסקים לצד משקיעים.
הגלובליזציה מחייבת אותנו לשמור על סטנדרט רגולטורי שתואם את המקובל בשווקים מובילים בעולם, כדי לשמור על רגולציה אטרקטיבית עבור משקיעים או מגייסים – שבעולם דיגיטלי יכולים להניע הון ממקום למקום, ללא מאמץ כלל.
"למשקיעים המוסדיים הישראלים, קיימת בכל רגע נתון אלטרנטיבה שלעיתים עדיפה, לפעילות ההשקעה שלהם בשווקים זרים או בשוק הפרטי. הדברים האלה אמורים גם לגבי צד המגייסים.
הפער בין ההתפתחות ברגולציה הגלובאלית לבין הרגולציה המקומית מתורגם להשפעה משקית, שמתגלגלת בסוף למשקיעים.
למרות ההבנה ששררה כבר אז לגבי החיוניות של פיתוח שוק האיגוח – עדיין לא הושלמה מלאכת החקיקה.
"לכאורה תגידו שמדובר על רגולציה חדשה, הכבדה רגולטורית. אבל בעצם זו בנייה של גשר חדש שיאפשר יצירה של מוצרי השקעה חדשים, שאינם קיימים כיום בשוק הציבורי.
נכון להיום עסקאות איגוח משכנתאות מתבצעות בשוק הפרטי, בין מוסדיים גדולים לבנקים.
עסקאות אלה מתבצעות באופן לא שקוף שמצוי "מתחת לרדאר" של השוק, על ידי מספר מועט מאוד של שחקנים.
"הסדרת שוק האיגוח היא מרכיב חשוב בפיתוח של המערכת הפיננסית בישראל.
ההסדרה תתרום לשכלול השוק הראשוני, לתמחור וחיתום נכון יותר של עסקאות אשראי.
רפורמת שטרום להפרדת חברות כרטיסי האשראי מהבנקים נועדה להגביר את התחרות בתחום השירותים הפיננסיים ובכללם תחום האשראי הצרכני.
אחד הפתרונות שיכולים להבטיח את השגת המטרה הזו הוא לאפשר לחברות לאגח תיקי כרטיסי אשראי כדי להגיע בצורה יעילה, קרוב ככל האפשר לעלויות המימון הקיימות.
אז נכון שהעולם עדיין מצוי בפוסט-טראומה מהמשבר של 2008, וגם נכון שיש טענה שאיגוח משכנתאות על-ידי הבנקים עלול לתדלק את שוק הדיור, כיוון שהוא יאפשר לבנקים לתת משכנתאות נוספות.
"אבל לכל אלה, בידינו כרגולטורים יש את הכלים לטפל, מבלי לעכב את פיתוח השוק.
היעדר הסדרת הברוקר-דילר מסמן את הפער הרגולטורי במשק שלנו ביחס לרגולציות יסוד בסיסיות שמקובלות בשווקים מפותחים.
היעדרו מעכב את פעילותם של שחקנים קיימים וכניסת שחקנים חדשים לשוק שלנו.
"כשאנחנו מסתכלים סביב על העולם ועל השימוש המוגבר בטכנולוגיה, בכל הקשור להנגשת שירותים פיננסיים לצרכן, אנחנו מבינים שעומדת בפנינו עבודה משמעותית מול הבנקים.
אני רוצה לאפשר ללקוח לבחור באפשרות לבצע שירותי מסחר בניירות ערך באופן דיגיטאלי, ולא רק באמצעות הבנקים, אלא באמצעות כל שחקן אחר שיציע לו שירות איכותי וזול יותר.
העולם כבר שם. אנחנו, עדיין לא.
"לכן, בימים אלה, אני מקדמת תמריצים לשחקנים קיימים וגם חדשים שיאפשרו שירותים דיגיטאליים לציבור בתחום הברוקראז'.
כל ההשתהות באימוצה של רגולציה שתאפשר לחבק ולעודד חדשנות ושילוב טכנולוגיות מתקדמות בשוק ההון – עולה לנו.
רמת האימוץ של טכנולוגיה פיננסית על ידי שוק ההון והמערכת הפיננסית בישראל עדיין נמוכה.
כבר היום מרבית חברות הפינטק הישראליות לא פועלות בשוק הישראלי. חברות הפינטק פונות לשווקים גדולים, ידידותיים עם פוטנציאל שוק ורגולציה "מחבקת".
ובעיני זה לא פחות מטרגדיה.
"אנחנו לא משלים את עצמנו שהחלום של יזם סטארט-אפ בחברת פינטק הוא לעצור או להסתפק בשוק הישראלי.
אנחנו יודעים היטב שהוא שואף כבר מההתחלה לשווקים הגדולים באמת וטוב שכך.
לכן אנחנו מייצרים לחברות האלה "מסלול המראה" רגולטורי נוח, שממנו הם יגדלו וימריאו לעולם הגדול"
"בשונה ממה שאנשים חושבים, יזמים וסטארטאפיסטים לא מעוניינים לפעול בריק-רגולטורי, או בחשש שהם אולי עוברים על החוקים, והם בטח לא מעוניינים לפעול בהיעדר ודאות או כללי משחק ברורים.
"אנחנו פועלים להתאים את הסטנדרטים בישראל למקובל בעולם;
ולא להקשות עליהם מעבר למה שבאמת נדרש לשם ההגנה על המשקיעים והחוסכים.
כדי למפות את הפערים שקיימים בהסדרה הקיימת, הקמתי צוות פינטק שניפגש עם חברות ועם גורמים שונים בתעשייה;
אנחנו שותפים למיזם ה-SANDBOX הבין-משרדי;
אנחנו שותפים לצוות הבין-משרדי לתיאום רגולטורי בנוגע לנכסים וירטואליים וזאת בנוסף לעבודה הפנימית שביצענו בשנה האחרונה בנושא הזה.
ואנחנו שותפים לקבוצות עבודה בינלאומיות בתחום הפינטק.
וכל אלה אינן פעולות מקריות.
הצבתי את נושא החיבור בין שוק ההון לטכנולוגיה כאחד מאבני היסוד באסטרטגיה של רשות ניירות ערך לשנים הקרובות".
כלכלני לאומי סבורים שמחירי הדירות לא יירדו. להערכתם בזמן הקרוב תהיה יציבות במחירי הדירות, אך בהמשך תהיה עלייה במחירים.
כלכלני לאומי מנתחים את החודשים האחרונים בשוק הדירות וסבורים ש"קיימת עלייה מתונה בהיקף המכירות של דירות חדשות בחודשים האחרונים".
"בחודש אוקטובר השנה נמכרו 1,999 דירות חדשות (נתונים מנוכי עונתיות), כך על-פי נתוני הלמ"ס", מצטטים כלכלני לאומי ומוסיפים – "מדובר בהיקף המכירות החודשי הגבוה ביותר מאז חודש אוגוסט 2017, המשקף עלייה של כ-5.3% בהשוואה לחודש הקודם ועלייה של כ-9.2% בהשוואה לחודש המקביל אשתקד.
"נתונים אלה, עשויים להצביע על התאוששות מסוימת בענף, אולם יש להדגיש כי היקף המכירות הנוכחי נותר נמוך משמעותית בהשוואה לשנים קודמות.
"במבט קדימה, נראה כי המגמות הנוכחיות בשוק הדיור, הן מצד הביקוש (עלייה בהיקף המכירות של דירות חדשות) והן מצד ההיצע (רמה גבוהה יחסית של גמר בנייה), תומכות ביציבות מחירים יחסית בתקופה הקרובה.
"במבט לטווח ארוך יותר, בעוד 2-3 שנים, ישנם גורמים אשר תומכים באפשרות של חידוש הלחצים לעליות מחירים, בעיקר באזורי ביקוש מובילים אשר מתאפיינים לרוב בבנייה לשוק החופשי. מנגד, מחוץ לאזורי הביקוש, בדגש על אזורים עם ריבוי מיזמים של "מחיר למשתכן", עשויים להתפתח עודפי היצע אשר עלולים להוביל אף לירידות מחירים"
מחירי הדירות – לאן?
צוות בין-משרדי, הכולל את רשות שוק ההון, רשות ני"ע, משרדי האוצר והמשפטים, הרשות לאיסור הלבנת הון ובנק ישראל, יושב ודן בצורך ברגולציה על תחום המטבעות הוירטואליים. הצוות מבקש מהציבור מידע בתחום "הנכסים הווירטואליים", וזאת "לצורך יצירת בסיס ידע בנושא עבור הרגולטורים והציבור וכדי לגבש המלצות בדבר המדיניות הרצויה.
בהמשך לפעילות הרגולטורית שנעשית על ידי כלל הגורמים הרלבנטיים בתחומי אחריותם וסמכותם בנושא נכסים וירטואליים, ולנוכח התפתחות התעשייה בישראל הבוחנת שימושים ויישומים שונים המבוססים בין היתר על טכנולוגיית רישום מבוזר של בסיסי נתונים במערכת הפיננסית (DLT – distributed ledger technology), קהילת הרגולטורים של המערכת הפיננסית הישראלית סבורה שיש מקום לחדש ולחזק את שיתוף הפעולה והתיאום בין כל הרגולטורים והציבור.
הצוות מעוניין לבצע מעקב אחר ההתפתחויות בנושא בארץ ובעולם, ולבחון את הסוגיות הנוגעות להחלת הרגולציה על השימושים השונים בטכנולוגיה והשלכותיהן על הפעילות הכלכלית, השווקים הפיננסיים והיציבות הפיננסית. הצוות יאסוף נתונים ומידע לצורך יצירת בסיס ידע בנושא עבור הרגולטורים והציבור, וכדי לגבש המלצות בדבר המדיניות הרגולטורית הרצויה.
חברי הצוות אשר כוללים נציגים מרשות שוק ההון, רשות ניירות ערך, משרד האוצר, המועצה הלאומית לכלכלה, רשות המיסים, משרד המשפטים, הרשות לאיסור הלבנת הון ומימון טרור, מערך הסייבר הלאומי ובנק ישראל מבקשים את התייחסות הציבור לשאלה –
מה הן הסוגיות עליהן יש לתת את הדעת בבואנו לבחון אסדרה של השימוש בנכסים וירטואליים וצעדים אפשריים המתייחסים לסוגיות אלה. ובפרט:
- מהם החסמים העיקריים, רגולטוריים ושאינם רגולטוריים, שאיתם מתמודדים בעלי עניין ישראליים העוסקים בנכסים וירטואליים כאשר הם מבקשים לפעול בישראל, ולהציע את המוצר שלהם לצרכן המקומי. במידה והתקיים בעבר ניסיון של חברה לפעול בישראל, נבקש לדעת באילו חסמים ספציפיים נתקלה.
- מהם החסמים העיקריים, רגולטוריים ושאינם רגולטוריים, שאיתם מתמודדים בעלי עניין ישראליים הפועלים בהקשר גיוס כספים באמצעות נכסים וירטואליים (ICO) כאשר הם מבקשים לפעול בישראל. במידה והתקיים בעבר ניסיון לגייס כספים בישראל, נבקש לדעת באילו חסמים ספציפיים נתקלו בעלי העניין.
- מהם החסמים העיקריים, רגולטוריים ושאינם רגולטוריים, שאיתם מתמודדים צרכני יישומים מבוססי נכסים וירטואליים בישראל.
- מהם הסיכונים הגלומים בשימוש ופעילות בנכסים וירטואליים.
- מהו המידע הרלוונטי אשר על הרגולטורים לאסוף עבור ביצוע מעקב אחר התפתחות התעשייה.
- מהן ההזדמנויות הגלומות בטכנולוגיה זו עבור המגזר הפיננסי.
- כיצד טכנולוגיה זו יכולה לסייע בהתמודדות מול אתגרים הנוגעים לאיסור הלבנת הון ומימון טרור (AML/CFT).
אבוג'ן ו-TMG מודיעות על שיתוף פעולה לפיתוח סויה עם עמידות לנמטודות באמצעות עריכה גנטית
אבוג'ן, המפתחת מוצרים חדשניים לתעשיות מדעי החיים ו-Tropical Breeding & Genetics (TMG), חברה לטיפוח זנים ופתרונות גנטים לשיפור יבול ורווח למגדלים, הודיעו על שיתוף פעולה לפיתוח זני סויה עם עמידות לנמטודות (תולעי קרקע טפילים), באמצעות טכנולוגיות עריכה גנטית שאינה מוגדרת כ-GMO, על קווי סויה מסחריים של TMG.
תחת שיתוף הפעולה, אבוג'ן תעשה שימוש בפלטפורמת החיזוי הביולוגי המחשובי (CPB) שלה לזיהוי העריכה הגנטית הנדרשת ליצירת העמידות לנמטודות בסויה ותבצע את העריכות על זני הסויה המסחריים של TMG. TMG תוודא את יעילות הסויה הערוכה בניסויי חממה ושדה בברזיל ותכניס את הזנים הערוכים לצנרת הטיפוח שלה. TMG היא אחת מחברת הטיפוח הסויה הגדולות בברזיל אשר זני הסויה המסחריים שלה זרועים בכ-4 מיליון הקטרים ברחבי דרום אמריקה.
ההסכם כולל זכויות מסחור למוצרים שינבעו משיתוף הפעולה לשני הצדדים, תחת תשלומי תמלוגים של צד אחד לצד השני ממכירות המוצרים שלו. בנוסף, אבוג'ן תקבל תשלום מקדמה ותשלומי אבני דרך בהתאם לעמידה ביעדי פיתוח.
נמטודות בצמחים הם מהמזיקים ההרסניים ביותר ליבול, הגורמים לנזק המוערך בכ-100 מיליארד דולר בשנה. המזיק, הנמצא בקרקע ונפוץ בסויה, תוקף את השורשים המתפתחים של ומוביל לאובדן יבול של כ-30%-50% מהיבול בשדות נגועים. ההשפעה על מגדלי סויה בארה"ב לבדה מוערכת בכ-1.3 מיליארד דולר בשנה.
ד"ר ארנון היימן, סמנכ"ל אבוג'ן ומנהל כללי של חטיבת הזרעים, אמר: "אני שמח על תחילת שיתוף הפעולה עם TMG, חברת טיפוח מובילה בדרום אמריקה, לפיתוח סויה עמידה לנמטודות באמצעות הטכנולוגיות המתקדמות ביותר. שיתוף הפעולה עשוי לאפשר לאבוג'ן למסחר זני סויה שלא יוגדרו כ-GMO באמצעות עריכה גנטית, ולהימנע ממשוכות רגולטוריות. מעבר לכך, זו הפעם הראשונה שאבוג'ן תוכל באופן עצמאי למסחר זרעים המבוססים על עריכה גנטית ולפנות ישירות לשוק הזרעים אחרי הליך ולידציה שיסתיים בהצלחה. אנו מצפים לעדכן עם התפתחות שיתוף הפעולה".
ד"ר אלכסנדר גרסייה, מנהל המחקר של TMG, אמר: "קלבורציה חדשה זו תחולל מהפכה בשוק לעמידות לנמטודות בסויה. לאבוג'ן התמקצעות ארוכת שנים וטכנולוגיות מהמתקדמות ביותר לגילוי תכונות וכעת היא מתרחבת לעריכה גנומית. TMG מחוייבת לשימוש בגישות שנחשבות ל-non-GMO לשיפור עמידות למזיקים ומחלות והינה החברה המובילה לפיתוח סויה עם עמידות ממקור גנומי של צמח המטרה עצמו (סויה) למספר סוגים של נמטודות. ההזדמנות לחבר בין ההתמקצעות של אבוג'ן ו-TMG הינה מבטיחה ביותר וצפויה להביא תוצאות מצויינות למגדלי סויה ברחבי העולם".
השקעה באגח – כל מה שרציתם לדעת! והאם יש בועה בשוק האגח?
יוטל היטל מינימלי של 0.25% על המלט
על אף החלטת הוועדה לא להטיל מס על המלט שיובל לעליית מחירים, בעקבות יבוא בהיצף מיוון ומטורקיה שר הכלכלה החליט להטיל מס מינימלי על המלט. אף אחד לא מרוצה
לאחר שבועות רבום של המתנה הודיע היום שר הכלכלה אלי כהן על היטל מינימלי של 0.25% בשוק המלט. ההחלטה נעשתה למרות המלצת הוועדה להימנע מהוצאת היטל שמשמעו הגבלת המלט והתייקרותו.
עם זאת, בעקבות פנייה של ההסתדרות והתאחדות התעשיינים נעשתה חקירה במשרד הכלכלה, וממנה עלה כי מתקיים יבוא בהיצף מיוון ומטורקיה.
מהו יבוא בהיצף?
1.מצב שבו מחיר היצוא נמוך מהמחיר המקובל. המחיר המקובל הוא בדרך כלל המחיר שבו היצרן מוכר את המוצר שלו בשוק המקומי שלו.
- נזק ממשי לענף היצרני המקומי – מצב שבו היצרן המקומי אינו מסוגל לעמוד בתחרות ונאלץ להוריד מחירים מתחת למחיר המינימלי או סופג ירידה במכירות, ולכן נגרם לו נזק ממשי.
- קיים קשר סיבתי בין הייבוא בהיצף לבין הנזק הממשי לענף היצרני המקומי.
מי שהגיש את התלונה על היבוא בהיצף היא חברת מלט הר טוב, שהודיעה שאם לא יוטל המס, החברה תיסגר על כל 120 עובדיה. לטענת מנכ"ל מלט הר טוב, רונן יונה, ההחלטה של כהן לא מספקת כדי לא לסגור את המפעל בבית שמש. מה שלטענתו, יוביל להתייקרות מחירים.
לטענת חברת סימנט, "כניסת סימנט לפעילות הורידה את מחירי המלט והבטון בישראל בכ-30% – חיסכון של כ-350 מיליון שקל בשנה. כושר הייצור של תעשיית המלט בישראל מסוגל לספק כיום עד 70% מהביקוש למלט כשמדובר בשוק שגדל משנה לשנה הודות לגידול בבנייה. קיים עודף ביקוש קבוע של כ-4-3 מיליון טון מול יכולת הייצור המקומית".
"מסיבה זו, הטלת מס על יבוא מלט משולה לשפיכת דלק על מדורת יוקר המחיה. את עליית המחירים כתוצאה מהמס ישלמו הזוגות הצעירים וכלל הציבור בישראל".
חוק האנג'לים – כל מה שצריך לדעת
חוק האנג'לים הוא כינוי לסעיף 20 שנחקק כהוראת שעה, בחוק המדיניות הכלכלית לשנים 2011 ו- 2012. חוק זה הוא תולדה של שת"פ בין המדען הראשי (הרשות לחדשנות), משרד האוצר ורשות המיסים והוא נועד לקדם השקעות במיזמים חדשים בשלב ה-Seed – השלב הראשוני של פעילות המחקר והפיתוח הטכנולוגי והעסקי.
| שם חברה |
ח.פ. |
שנת הקמה |
שם מנכ"ל |
| אביליסנס בע"מ |
515361392 |
2015 |
ארז לוגשי |
| אד-וונטצ'ר איי או בע"מ |
515492494 |
2016 |
עידן כהן |
| או סוילינג בע"מ |
515509347 |
2016 |
יניר |
| אומניסטרים |
515519551 |
2016 |
חגי אברהם |
| אופטיקה עמוקה (א.ע.) בע"מ |
514601467 |
2011 |
יריב חדד |
| אוקטופאי בי.איי. בע"מ |
515187078 |
2015 |
אמנון דרורי |
| אורתודריל מדיקל בע"מ |
515261808 |
2015 |
שלמה דוד |
| איאמויזיון טכנולוגיות תוכנה בע"מ |
514929454 |
2013 |
שרון מנטין |
| איידיוקיישן איי.ויי בע"מ |
514668292 |
2011 |
עופר עתיר |
| אייפרי תקשורת מסייעת |
515381028 |
2016 |
אור רצקין |
| אייץ' קיו אל פרמסוטיקלס בע"מ |
514454487 |
2010 |
טל פרנס |
| אינטנדו בע"מ |
514810100 |
2012 |
סון פרמינגר |
| אינטראפוזישן |
515203255 |
2015 |
ירון שביט |
| אל אנ טי אס – לינגוויסטק סולושנס בע"מ |
513926022 |
2007 |
כפיר אדם |
| אלה פארמה בע"מ |
515279156 |
2015 |
רואי פאול נתן |
| אלמה טרפיוטיקס בע"מ |
515607869 |
2017 |
שי גנור |
| אלסינט טומוגרפיה בע"מ |
515423812 |
2016 |
דר' אברהם סוחמי |
| אמפאו אבטחת מידע בע"מ |
515101202 |
2014 |
אבי צ'סלה |
| אני יוצר בע"מ |
514612555 |
2011 |
יונתן סרגוסי |
| אפביט מדיקל בע"מ |
515205656 |
2015 |
דניאל רייספלד |
| אפנרייד רובוטיקה בע"מ |
514976307 |
2013 |
אורן תמרי |
| אפרנת בע"מ |
514355817 |
2009 |
אורי יוגב |
| אקסימטריקס בע"מ |
514751122 |
2012 |
גלעד קרני |
| ארטי גיק אפפס אר.די בע"מ |
515463289 |
2016 |
אדי כץ |
| ארטסיס360 בע"מ |
514907617 |
2013 |
אמיר ברלד |
| ארינטה בע"מ |
513842740 |
2007 |
אהוד דפני |
| בגפרוף |
515497436 |
2016 |
יניב יותם |
| בונד אי. טי. בע"מ |
514679166 |
2011 |
איתי רביד |
| בי.איי אי.טי טכנולוגיות בע"מ |
515321370 |
2015 |
אסף בינשטוק |
| ביגיגמיקארט בע"מ |
514919810 |
2013 |
משה אוזן |
| ביואקסטרים בע"מ |
514435866 |
2010 |
חן רז |
| ביולוגיק דיזיין בע"מ |
514201391 |
2008 |
פרופ' ינאי עופרן |
| ביוקאץ' בע"מ |
514522895 |
2011 |
בני רוזנבוים |
| ביט-מינט |
514568351 |
2011 |
אמנון סמיד |
| בלו מיינדס ישראל |
515142214 |
2015 |
עמוס לסקר |
| בקלק בע"מ |
514054725 |
2007 |
בן ציון קליין |
| בריין מערכות – אייסל |
514335850 |
2010 |
איציק קרומבי |
| בת קול ד. אדלר בע"מ |
515448702 |
2016 |
דר' דורון אדלר |
| ג'אוולין מדיקל בע"מ |
514779792 |
2012 |
אברהם נטע |
| ג'י.איי.וויו בע"מ |
513403923 |
2003 |
טל שמחוני |
| ג'ינמיקס בע"מ |
514753201 |
2012 |
ד"ר לירון הדר |
| ג'מון טכנולוגיות בע"מ |
515402766 |
2016 |
אוהד דורון |
| גאלה פרומפטר בע"מ |
515267797 |
2015 |
יונת ברלין |
| גארדיאן אופטיקל טקנולוג'יז בע"מ |
515235034 |
2015 |
גיל דותן |
| גוטק ויז'יין בע"מ |
514863356 |
2013 |
יוסף כהן |
| גיימיפו בע"מ |
515083343 |
2014 |
ד״ר איתן הדר |
| גלובל סקי-פיק בע"מ |
515145639 |
2014 |
דיויד שטרנברג |
| גלילאו סאטלייט נביגיישן |
513886275 |
2006 |
אליהו אריאל |
| גסטימט בע"מ |
515034254 |
2014 |
שלום דסקל |
| גראדטריין בע"מ |
514717990 |
2013 |
יעקב (ג'ייקוב) בקון |
| גרין פולימרס בע"מ |
515368967 |
2016 |
צביקה מאירי |
| דאבל איקס ויאר בע"מ |
515609147 |
2017 |
גל רותם |
| דוב טכנולוגיות קול בע"מ |
514949254 |
2013 |
יהודה יהודאי |
| דיקסילנג בע"מ |
514762475 |
2012 |
תומר וולף |
| ה.ט ביואימג'ינג |
515106094 |
2014 |
שני טולדנו |
| הופס סושיאל פטרנס בע"מ |
515248714 |
2015 |
רפפורט-רום יובל |
| היפ הופ טכנולוגיות בע"מ |
514618339 |
2011 |
אמציה רענן |
| הלו אנליטיקס (א.ה.) |
515291698 |
2015 |
אחיאל קראוז |
| הלת'ווטש בע"מ |
514492271 |
2010 |
אורי אמיר |
| ואלוקס-פיורדיגיטל בע"מ |
514727429 |
2012 |
מריאן קופלר |
| וויז – לאב בע"מ |
514899269 |
2013 |
אמיר זילברברג |
| וויט סורס בע"מ |
514613587 |
2011 |
רמי שש |
| ווינק-אפ בע"מ |
514905595 |
2013 |
איתי ארד |
| וולקס פאוור |
515447811 |
2016 |
לירן קציר |
| וי אר פיזיו בע"מ |
515484889 |
2016 |
מיקי לוי |
| ויה סרג'יקל בע"מ |
514749589 |
2012 |
אופק לוין |
| ויקריוס בע"מ |
515458966 |
2016 |
מיכאל אסרף |
| זולו צרכנות חברתית בע"מ |
514673318 |
2011 |
דניאל רייזנר |
| טי.טי.או אינוביישנס בע"מ |
515288652 |
2015 |
טל גדות |
| טיפה קורפ בע"מ |
514420660 |
2010 |
דפנה ניסנבוים |
| טכנולוגיות למשק קולי בע"מ |
514794486 |
2012 |
דני ויסברג |
| טלניה בע"מ |
515497337 |
2016 |
גל אלמוג |
| טריפל ג'אמפ ישראל בע"מ |
515235646 |
2015 |
ישי בן דוד |
| טרמאונט בע"מ |
514943315 |
2013 |
הישאם טאהא |
| יו סי-קר בע"מ |
513550871 |
2006 |
שייקה שצברגר |
| יו.סי.ווי סולושנס בע"מ |
513981514 |
2007 |
יאיר ספראי |
| יו-קונטרול וויירלס |
515133478 |
2014 |
רוני גולדברג |
| יוזר1סט בע"מ |
514761253 |
2012 |
עמיחי מירון |
| יומן אקסטנשנס בע"מ |
514707736 |
2012 |
תמר פרנקל |
| יומניקס – הבנת מידע בע"מ |
514976448 |
2013 |
שלומי אשכנזי |
| לויטיקוס קרדיו בע"מ |
514103613 |
2008 |
מיכאל זילברשלג |
| לויטקשן בע"מ |
515257558 |
2015 |
רביב לויטה |
| ליבה סמיקונדקטור בע"מ |
515084267 |
2014 |
איל דגן |
| ליברה בבית בע"מ |
515239127 |
2015 |
דריו גייסינגר |
| לייטסקוור |
514767987 |
2012 |
אלון גורן |
| לייף מטרס בע"מ |
515588804 |
2017 |
עמית אלבז |
| לסיכו טכנולוגיות בע"מ |
513169615 |
2001 |
ניסים אסף |
| מג'נטיק איי בע"מ |
515124352 |
2014 |
יובל חומסקי |
| מגדנט בע"מ |
514453208 |
2010 |
דר' שלמה ברק |
| מדהסנס ביומטריקס בע"מ |
514156223 |
2008 |
גלית צוקרמן |
| מוביוויז סולושנס בע"מ |
514681972 |
2011 |
אמיר בדיאן |
| מונפורט ניטור מוח בע"מ |
515015733 |
2014 |
זיו יקותיאלי |
| מיינראיי |
515053189 |
2014 |
יניב אבידן |
| מימד דיאגנוסטיקס בע"מ |
514288885 |
2009 |
ערן אדן |
| מינוביה תרפיה בע"מ |
514704485 |
2011 |
ד"ר אוריאל הלביא |
| מערכות ראיה משופרות (איי. וי. אס.) בע"מ |
514734516 |
2012 |
דן עוז |
| מרדין בע"מ |
513962316 |
2007 |
מתן נפתלי |
| נובה-סייט בע"מ |
514734516 |
2012 |
רן ים |
| נובה פ.ל.ס וויטנינג בע"מ |
514841097 |
2012 |
חן פורת |
| נידלוויז בע"מ |
515044378 |
2014 |
יובל צוק |
| ניו פייז בע"מ |
514957620 |
2013 |
עופר שלו |
| נייט-סנס |
514775485 |
2012 |
גדי קן תור |
| סבאקט בע"מ |
514620376 |
2011 |
ייטב טופז |
| סגונה נטוורקס בע"מ |
514156231 |
2008 |
ליאור פייט |
| סגורו תעשיות סייבר בע"מ |
515193993 |
2015 |
אייל אלון |
| סושיאל-סטרינגס בע"מ |
514443290 |
2010 |
נדב אדלשטיין |
| סיבאנא מדיקל בע"מ |
514733153 |
2012 |
עולא בכר-סלאמה |
| סייב א טריין (Save A Train) |
515547016 |
2016 |
אודי שריר |
| סייברוואן 2014 בע"מ |
515154607 |
2014 |
עמי גור |
| סייויו טכנולוגיות בע"מ |
515315786 |
2015 |
אמוץ קוסקס |
| סיילנסיד בע"מ |
514207778 |
2008 |
ד"ר אמוץ שמי |
| סלולו בע"מ |
514836949 |
2012 |
תום בן-יהודה |
| סלומאט ישראל בע"מ |
514696087 |
2011 |
איציק חיון |
| סלרינג בע"מ |
514285220 |
2009 |
זוהר הלחמי |
| ספורטרקר |
514370204 |
2009 |
אלדד שמש |
| סקיפיו טכנולוגיות אס אי בע"מ |
514725001 |
2012 |
דוד באום |
| עידית טכנולוגיות מדויקות לחקלאות |
515453314 |
2016 |
עילם רן |
| פאלסאנמור בע"מ |
515139129 |
2014 |
אלעזר זוננשיין |
| פאפאיה גלובל |
515433167 |
2016 |
עינת גז |
| פי.אר.סי ביומדיקל בע"מ |
514967074 |
2013 |
אריה הובר |
| פי.טי.אם ביוסאיינסס בע"מ |
514842442 |
2012 |
ברוך שחורי |
| פייבוש בע"מ |
513840058 |
2006 |
עידו דוברת |
| פילטרלקס מדיקל בע"מ |
515276764 |
2015 |
סיגל אלי |
| פלו מד |
514363134 |
2009 |
אמיר גלעד |
| פריוויל בע"מ |
515560316 |
2016 |
יונתן בר אור |
| פריסנסו בע"מ |
515327146 |
2015 |
איתן וסלי |
| פרסימיו בע"מ |
515190593 |
2015 |
יונתן שוורץ |
| צעד בינה בע"מ |
513893735 |
2006 |
ויטקובסקי יעקב |
| ק.א. פתרונות פרסום בע"מ |
514533264 |
2010 |
ארנון קרמר |
| קומוקומו בע"מ |
514644020 |
2011 |
יונתן ליפניק |
| קומיוניטיר תוכנה בע״מ |
515369916 |
2016 |
ליאת צין מרחבי |
| קונוורג'נט אר.אנ.אר. בע"מ |
514498443 |
2010 |
זאב הראל |
| קונטיפי מדיקל בע"מ |
515080299 |
2014 |
ד"ר אילן זיו |
| קונסטה בע"מ |
514621390 |
2011 |
אלי דורון |
| קורנית ויז'ן בע"מ |
515356293 |
2015 |
אלמוג עלי-רז |
| קיו.אר.סטאמפי בע"מ |
514761840 |
2012 |
טל גולדשטיין |
| קיירווצ'ר מדיקל בע"מ |
514646223 |
2011 |
יוסי ויצמן |
| קלור מדיקל בע"מ |
514830306 |
2013 |
גיורא קורנבלאו |
| קליניקראוד בע"מ |
515487940 |
2016 |
מיכל קאהן |
| קלינץ מעבדות בע"מ |
514799881 |
2012 |
עוז עציוני |
| קרוזינג |
514939693 |
2013 |
אורי רבין |
| קרן מדיקל בע"מ |
514038546 |
2007 |
שי בן-אפרים |
| ראדסי טכנולוגיות בע"מ |
515663409 |
2017 |
ארנון עפגין |
| רוטס טכנולוגיות חקלאיות ברות קיימא |
514262682 |
2013 |
שרון דביר |
| רולללו בע"מ |
514668268 |
2012 |
ליאור שחם |
| רוקע בע"מ |
515298537 |
2015 |
מנחם קופ |
| רסקיו דוז בע"מ |
513902965 |
2007 |
עיני גלעד |
| שש דרגות חלל בע"מ |
515603223 |
2017 |
מרק גולדפרב |
| תיגי בע"מ |
514041797 |
2007 |
צבי קליר |
| תמ"א פיקס בע"מ |
515237774 |
2015 |
אלירן סימוני |
| תרניקה ביו אלקטרוניקה בע"מ |
515419059 |
2016 |
אלון עירוני |
פוינטר טלוקיישן המספקת שירותי טלמטיקה ופתרונות טכנולוגיים לניהול ציי רכב, ניהול נכסים ניידים ורכבים מקושרים, מדווחת על קבלת הזמנה גדולה למוצר 4G מצד חברת טלמטיקס מרכזית בהיקף של כ-8.5 מיליון דולר. אספקת המוצרים צפויה להתחיל ברבעון השני של 2019 ותימשך עד סוף שנת 2019.
פוינרט פועלת בניהול המשאבים הניידים (MRM) וכיום היא נחשבת לחלוצה בתחום הרכב המקושר (Connected Car). לפוינטר ידע בצרכי השוק והיא מפתחת היצע נרחב של כלים, טכנולוגיה ושירותים לתחום. רכבי העתיד יהיו מקושרים בצורה הדוקה יותר לעולם המידע, לשיפור וייעול החוויה ברכב.
הפלטפורמה של פוינטר, המבוססת ענן ופועלת על בסיס תוכנה כשירות (SAAS), אוגרת מידע בזמן אמת ונתונים מהמשאבים הניידים של ארגונים – מהנהגים, הדרכים, תחומי העניין, רשת הלוגיסטיקה, הרכבים, נגררים, מכולות ומטענים. פלטפורמת ה-SAAS מנתחת את המידע הגולמי וממירה אותו למידע בעל ערך ללקוחותיה של פוינטר המספק להם תובנות מעשיות ובעיקר כלים לקבלת החלטות בארגון ובכך מאפשרת ללקוחות לשפר היעילות בארגון וכתוצאה מכך את השורה התחתונה קרי הגדלת הרווחיות.
פוינטר – ההכנסות של 18.7 מיליון דולר ברבעון; צופה שיפור משמעותי במכירות לצפון אמריקה ב-2019
חבילת האינטרנט שלכם נגמרה, וספקיות האינטרנט חייבו אתכם בחבילה חדשה לא ידיעתכם? אסור להם
האם מותר לחייב את הלקוח אחרי ניצול חבילת האינטרנט? – לקוחות רבים מקבלים הודעות חיוב לאחר שנוצלה חבילת הגלישה שלהם, ובהן חיוב על החבילות החדשות. האם זה מותר? להלן התשובה
מדי פעם לקוחות של ספקי האינטרנט מגלים שהחבילה שלהם נגמרה, אבל הם מחויבים על חבילה אחרת. האם זה מותר?
עוד בנושא מובייל וגאדג'טים
- לבעל הרישיון למתן שירותי תקשורת אסור לספק בתמורה או לא בתמורה שירות שהלקוח לא ביקש, למעט שירות חינם
- רק במקרה שיש בידי הספק תיעוד של בקשת הלקוח הוא רשאי לגבות תשלום עבור השירות
- אם אין בידי הספק תיעוד לבקשת הלקוח, והלקוח הגיש בקשה להחזר הסכום, הוא ישלם את מלוא הסכום.
חשוב לציין כי אם הלקוח התחייב לשלם מראש על חבילה אחרת בתום החבילה ואכן החברה תיעדה את חתימתו כדין, החיוב כשר וחוקי.
לעשות קניות בסופר דרך האינטרנט – כמה עולה? ואיפה זול?
מניית לייבפרסון היא אחת מהמניות הטובות של השנתיים האחרונות. האם זה יימשך? בבית ההשקעות אופנהיימר, מספקים הערכות קדימה
"בעקבות פגישה עם CFO של לייבפרסון קיבלנו עדכון על התפתחות החברה מבחינת השקת מוצרים חדשים ומנועי צמיחה", כותבים האנליסטים של אופנהיימר ומוסיפים – "החברה ביצעה בשנים האחרונות מעבר מוצלח לפלטפורמת LiveEngage החדשה, שזכתה בלקוחות גדולים כגון Home Depot, T-Mobile ועוד.
"לקוחות LiveEngage מניבים לחברה הכנסה של כ-500 אלף דולר בממוצע, כמעט כפול מהכנסה של 270 אלף דולר מלקוחות המסורתיים. מדובר בשיעור חדירה עדיין נמוך, של כ-30%, כאשר המשך תהליכי חדירה של LiveEngage צפוי להוביל להאצה בצמיחה ולשיפור ברווחיות החברה.
"בנוסף, לייבפרסון השיקה לאחרונה פלטפורמת Maven מבוססת טכנולוגיית בוט (מענה רובוטי אוטומטי), אשר עשויה לחזק את יתרונותיה התחרותיים ולהרחיב את שוקי היעד.
"הנהלת לייבפרסון צפויה להציג פרמטרים חדשים למעקב אחר המודל העסקי, ופוטנציאלית לערוך כנס האנליסטים ב-2019. הדבר עשוי לשפר את סנטימנט המשקיעים כלפי המניה, אך בטווח הקרוב אנו מציינים את הגידול בהשקעות של החברה בצמיחה העתידית, המעיקים על רווחיותה, ובשלב זה נותרים בהמלצת Perform הנייטרלית".
מניית לייבפסון נסחרת ב-20 דולר למניה, המבטא שווי שוק של 1.3 מיליארד דולר. החברה צפויה שנה הבאה למכור בסכום של 250 מיליון דולר ולהרוויח 10 סנט למניה – מכפיל רווח של 200!
לייבפרסון בתקופה מצויינת – המניה בשיא; התוצאות בשיא; האנליסטים אופטימים להמשך
אחרי שריבית בנק ישראל עלתה ל-0.25%, סבורים כלכלני לידר, כי הריבית תעלה רק ברבעון השני של 2019. "הריבית לא תעלה בצורה משמעותית" כותבים בלידר בתחזית לשנת 2019 ומוסיפים – "סביבת הריביות צפויה להערכתנו להישאר נמוכה, ואנו מניחים כי בנק ישראל צפוי להעלות את הריבית עוד פעם אחת ברבעון השני של 2019, לרמה של 0.5%, ולאחר מכן לשמור על יציבות בריבית.
"כמו כן, התחזית שלנו מניחה התמתנות בקצב העלאת הריבית של הפד במהלך 2019".
עם זאת, חשוב להדגיש כי נגיד בנק ישראל הנכנס – פרופ' ירון אמיר עדיין לא התבטא פומבית לגבי הריבית, ולא סיפר על משנתו ותפיסתו לגבי הריבית, כך שלספק עכשיו תחזית לגבי הריבית עשוי להיות הימור מסוכן.
וביחס לנתוני מקרו נוספים כותבים בלידר – "הצמיחה במשק צפויה לעמוד בשנת 2019 על 3.1%. האינפלציה תהיה 1.1%, וכן צפוי פיחות של כ-2% בשקל מול סל המטבעות.
ביחס לתקציב, אומרים בלידר – "האמינות הפיסקאלית של ישראל עלולה להתערער בחודשים הקרובים ובשנה הקרובה. הגירעון התקציבי צפוי להגיע השנה לרמה של כ-3.3% מהתוצר, זאת בשל שתי מגמות מדאיגות שמתרחשות בכלכלה המקומית – האחת, עלייה מהירה בהוצאות הממשלה (מעבר לתקציב) והשנייה חולשה מסוימת בהכנסות ממסים, בהשפעת התמתנות בפעילות הכלכלית. השילוב של תוואי גידול מהיר בהוצאות הממשלה והתמתנות בהכנסות ממסים תומך בהמשך גידול בגירעון בשנה הבאה, לרמה של 4% תוצר ואולי אף יותר".
ריבית – כל מה שצריך לדעת
זה יישמע מפתיע – על פי בדיקה של וול-סטריט ג'ורנל שוק המניות זול. למעשה השערים הנוכחיים משקפים את התמחור הזול ביותר בחמש שהנים האחרונות.
הירידה בשוקי המניות העולמיים השנה היתה גדולה יותר מירידת הציפיות לגידול ברווחי החברות, ולכן תמחור המניות – היחס בין מחיר המניה לרווח של החברה למניה – הוא הזול ביותר בחמש שנים.
הבסיס לקביעה הזו היא גישת מכפיל הרווח העתידי – גישה להערכת חברות שמתייחסת (בעיקר) לשווי השוק של החברה חלקי הרווח החזוי בשנה הקרובה. ככל שהתוצאה – מכפיל הרווח, נמוכרה יותר, כך האטרקטיביות גבוהה יותר, כך השוק זול יותר.
היחס בין מחירי המניות בעולם לרווח החזוי להן מצוי בשפל של חמש שנים – כ-13.3, כאשר בתחילת 2018, מכפיל הרווח העתידי היה מעל 16- כך לפי מדד המניות העולמי של FactSet, שכולל עשרות אלפי מניות.
על פי וול-סטריט ג'ורנל התמחור של כמה מניות בלו-צ'יפ צנח לשפל של שנים רבות: מניות הונדה מוטור היפנית וענקית המחשוב האמריקאית יבמ, רק לדוגמה, ירדו ברבעון הנוכחי למכפיל רווח המבטא שפל של כעשר שנים.
במונחי מכפיל תזרים מזומנים חופשי, שמודד את הכסף שהחברה ייצרה אחרי הוצאות תפעול והשקעות הון, המגמה ברורה עוד יותר. לפי המדידה הזו, המניות הן כעת הזולות ביותר מאז תחילת 2012.
מה זה אומר בעצם? הירידה במכפיל הרווח החזוי משקפת את העובדה, שלמרות הירידות בשווקים הפיננסים, הציפיות לגידול ברווחי החברות עדיין גבוהות. הרווח הממוצע למניה של המניות במדד העולמי של FactSet צפוי לעלות ב-15.9% ב-12 החודשים הבאים. אבל, חשוב לזכור – מדובר על ירידה מההערכה הקודמת לצפי לעלייה של 25% ברווחי החברות.
מכפיל רווח – מה זה? איך מחשבים אותו? ואיך הוא עוזר לנו להחליט איזו מניה לקנות?
מכפיל הון – מה זה? על מה מעיד הקשר בין ההון לשווי השוק? (הדגמה על אפריקה)
אל על מעדכנת על שיתוף פעולה עם חברות כרטיסי אשראי בנוגע לכרטיס Fly Card. תוקף ההסכמים הקודמים הוא עד ספטמבר 2019, וכעת אישר דירקטוריון החברה את התקשרות החברה בהסכם עקרונות להתקשרות חדשה עם דיינרס קלוב ישראל וכרטיסי אשראי לישראל בע"מ (דיינרס וכאל) בעניין הנפקה ותפעול של כרטיסי אשראי ממותגים לחברי מועדון הנוסע המתמיד של החברה, לתקופה של עשר שנים החל מיום 1 בספטמבר 2019, עם זכות יציאה הדדית לכל אחד מהצדדים לאחר שבע שנים. כמו כן אישר הדירקטוריון להתקדם לחתימה על הסכם עקרונות, עם חברת Mastercard על בסיס מכתב כוונות מחייב שהנ"ל שלחה.
על פי ההסכם ינפיקו חברות האשראי לציבור חברי מועדון הנוסע המתמיד, כרטיסי אשראי ממותגים של מותג מאסטרקארד ו/או של מותג דיינרס משולב עם מאסטרקארד. חברות האשראי ינפיקו באופן בלעדי כרטיסי אשראי ממותגים מסוג "ברונזה", וכן כרטיסי אשראי ממותגים מסוג "פרימיום" ללקוחות יוקרה אשר תוקנה להם הצעת ערך עדיפה, וזאת ללא בלעדיות. כרטיסי האשראי הממותגים יקנו למחזיקיהם הצעת ערך ייחודית באמצעות מגוון הטבות, בהתאם לסוג הכרטיס והיקף הפעילות בו.
הוסכם כי חברות האשראי וכן חברת Mastercard, ישלמו לחברה מענק חתימה חד פעמי בסך כולל של 125 מיליון שקל, אשר ישולם במועד כניסת הסכם העקרונות לתוקף (עם התקיימות התנאי המתלה כמפורט להלן).
להערכת החברה כמחצית מסכום המענק צפוי להיות מוכר כהכנסה בדוחות הכספיים של החברה במהלך כשנה וחצי לאחר כניסת ההסכם לתוקף, וההכרה ביתרת ההכנסה תיפרס במהלך כשש השנים שלאחר מכן.
לחברה הזכות לקבל חלק מסכום זה כהלוואה גם במועד מוקדם יותר. החברה תחוייב להשיב לחברות האשראי סכום שאינו מהותי אם החברה תממש את זכות היציאה המוקדמת לאחר שבע שנים, או במקרה של סיום מוקדם של תקופת ההתקשרות עקב הפרה יסודית של החברה.
כמו כן, תוקנה לחברה אופציה מסוג "פאנטום" אשר תקנה לחברה זכויות כלכליות בכאל (שוות ערך ל- 8.75% מעליית השווי של כאל) או בדיינרס (שוות ערך ל-35% מעליית השווי של דיינרס). האופציה תהיה ניתנת למימוש אך ורק באירועי מכירה או הנפקה של מי מהן, בהתאם לתנאים שנקבעו בהסכם בקשר לכך ותסולק במזומן.
בנוסף, תהא החברה זכאית לתשלום תמלוגים שוטפים מחברות האשראי בגין השימוש בכרטיסי האשראי הממותגים, אשר יגזרו מההכנסות השונות מפעילות כרטיסי האשראי הממותגים, שעניינן חלוקת ההכנסות בין הצדדים בגין העמלה הצולבת מעסקאות שיבוצעו בכרטיסים, בגין הכנסות מאשראי שיינטל בכרטיסים, בגין דמי כרטיס שייגבו מהמחזיקים ובגין הכנסות מהמרת מט"ח. בהתקיים תנאים מסוימים, תהא החברה זכאית להמשיך לקבל תמלוגים שוטפים גם לאחר סיום תקופת ההתקשרות, ביחס להכנסות מאשראי שיינטל בכרטיסים.
במועד כניסת הסכם העקרונות לתוקף תשולם לחברה מקדמה בסך של 60 מיליון שקל על חשבון חלק מהתמלוגים השוטפים האמורים, אשר תוחזר במלואה במהלך שבע השנים הראשונות של תקופת ההתקשרות באמצעות קיזוז מהתמלוגים השוטפים בלבד.
בנוסף, עשויה החברה לקבל מחברות האשראי תמלוגים מיוחדים המותנים בהשגת יעדי פעילות שנקבעו.
הסכם העקרונות קובע בנוסף הוראות ביחס לשיווק וקידום מכירת כרטיסי האשראי הממותגים, לרבות תקציבי שיווק מחברות אשראי, וזאת בנוסף לתקציבי השיווק הצפויים להתקבל מחברת Mastercard בהתאם למכתב הכוונות האמור לעיל. כן קובע הסכם העקרונות כי כל המחויבויות החלות על מנפיק, מפעיל מתפעל וסולק על פי דין יחולו על חברות האשראי.
כניסת הסכם העקרונות לתוקף מותלית בכך שהחברה וחברות אשראי יוודאו כי ההסכם עולה בקנה אחד עם הוראות חוק ההגבלים העסקיים, לרבות באמצעות חוות דעת (הערכה עצמית) או קבלת אישור או פטור מהממונה על הגבלים עסקיים, ככל שיידרש לפי ייעוץ משפטי שיקבלו.
הוסכם כי מעת כניסתו לתוקף של הסכם העקרונות, הוא יחייב את הצדדים לכל דבר ועניין. ככל שייחתם הסכם מפורט יותר בין הצדדים, הוא יחליף את הסכם העקרונות.
להערכת החברה, מימוש ההתקשרות במתווה החדש, יאפשר לחברה להמשיך לפעול לגידול הדרגתי במספר חברי מועדון הנוסע המתמיד ומחזיקי כרטיסי האשראי הממותגים שיצברו נקודות מועדון הנוסע המתמיד, וזאת לאור התנאים וההטבות הייחודיים שיוצעו לחברי המועדון ולאור השינוי בתמהיל כרטיסי האשראי הממותגים המשלב בין כרטיסי דיינרס למסטרקארד כאמור לעיל. במקביל מתכננת החברה להמשיך ביישום תוכנית להרחבת אפשרויות מימוש נקודות הנוסע המתמיד במוצרי טיסה, שירותים נלווים לטיסה ומוצרים ושירותים חוץ טיסתיים. להערכת החברה הגידול בהכנסותיה בעקבות מימוש ההתקשרות עם חברות האשראי אינו צפוי להיות מהותי ביחס לכלל הכנסותיה.
השקעות הציבור נחלקות באופן גס לשתיים – השקעה לטווח ארוך והשקעה לטווח קצר ובינוני. ההשקעות לטווח ארוך הם החסכונות שלנו לפנסיה – בעיקר חיסכון פנסיוני – קרנות פנסיה, ביטוח מנהלים וקופות גמל; והשקעות לטווח קצר ובינוני מתרכזות בקרנות נאמנות, קרנות סל, פיקדונות וקרן כספית. כעת בנק ישראל 3.25%, פריים 4.75% — לא עו"ש על אפס.
ככל שהחיסכון הוא לטווח ארוך יותר כך הנטייה לחסוך דרך מניות גדולה יותר, ובצדק. על פני זמן, ההשקעה במניות מספקת תשואה גבוהה יותר מההשקעה באפיקים סולידיים יותר כמו אג"ח. במבחנים שנעשו בארץ ובעולם על פני תקופות השקעה ארוכות נמצא שלא משנה מתי החוסך נכנס להשקעה, בטווח הארוך, הוא הרוויח (השיג תשואה) גבוהה יותר במניות מאשר באג"ח.
זו הסיבה שכאשר מדובר על חיסכון לטווח ארוך, משקל המניות בחיסכון גבוהה. עם זאת, אם מדובר במכשיר השקעה לטווח קצר, ולא מדובר בכספים שאתם מוכנים לקחת עליהם סיכון, אז כמובן שההשקעה צריכה להיות דרך אג"ח ופיקדונות.
קופת גמל להשקעה – מוצר לטווח ארוך או קצר?
בשנים האחרונות, הושק מוצר שמצד אחד אפשר להנזיל אותו בכל רגע, ומצד שני יש לו יתרונות מיסויים משמעותיים לחיסכון לטווח ארוך. מדובר בקופות גמל להשקעה – שלהבדיל מהקופות גמל המסורתיות, הן לא בהכרח מכשיר לטווח ארוך, אפשר לממש בכל רגע, כשיתרון בולט נוסף – אפשר לעבור מקופה לקופה, מבלי שהדבר ייחשב למימוש, ולכן מבלי לשלם מס על הרווחים.
קופות הגמל להשקעה, צמחו בתוך שנתיים להיקף של מעל 7 מיליארד שקל, והן אמורות להמשיך ולגדול בהמשך, ולהפוך לאחד ממכשירי ההשקעה המועדפים על הציבור.
המשקיעים והחוסכים דרך קופות הגמל להשקעה נהנים מפריבילגיה גדולה – הם חוסכים לכל זמן שהם רוצים, ואם מלכתחילה הם מכוונים להשקעה לטווח ארוך (כחלק מהחסכונות לפנסיה – עם יתרונות המיסוי שגלומים בהם), אז הם בעצם מעבים את הפנסיה שלהם (פתרון טוב לרבים שאין להם חיסכון מספק לפנסיה), ומקבלים על הדרך "פתח יציאה". אם מסיבה מסוימת הם יצטרכו את הכסף לפני הפנסיה, הם יוכלו לממש.
שאלות ותשובות
? למה חיסכון ארוך מתאים למסלול מנייתי?
על פני זמן מניות הניבו תשואה גבוהה יותר מאפיקים סולידיים כמו אג"ח. לפי המדריך, מחקרים בארץ ובעולם מצאו שבטווח ארוך המשקיע הרוויח כמעט בלי קשר למועד הכניסה.
? איך מתחלקות השקעות הציבור?
לטווח ארוך, בעיקר חיסכון פנסיוני בקרנות פנסיה, ביטוח מנהלים וקופות גמל. ולטווח קצר ובינוני, בקרנות נאמנות, בקרנות סל, בפיקדונות ובקרן כספית.
? מה החיסרון של מסלול מנייתי?
תנודתיות. בתקופות קצרות הוא יכול לרדת בחדות, ולכן הוא לא מתאים לכסף שעשוי להידרש בקרוב.
? איך משתמשים בדירוג הקופות?
כדאי להסתכל על תשואות לאורך כמה שנים ולא רק על התקופה האחרונה, ולהשוות גם דמי ניהול. תשואות עבר לא מבטיחות תשואות עתידיות.
? איך בוחרים קופה במסלול מנייתי?
משווים תשואות לאורך שנים, דמי ניהול ופיזור גיאוגרפי. תשואה של שנה אחת לא מספיקה כדי לשפוט את המנהל.
בכל מקרה, עם בבסיס מדובר בחיסכון שאמור להיות עד לפנסיה, אזי כאמור, המרכיב המנייתי אמור להיות גבוה. קופות הגמל הושקו בשלוש קטגוריות עיקריות – מסלול אג"חי, מסלול כללי שמשלב אג"ח בשיעור גבוהה ומניות, ומסלול מנייתי.
המסלול המנייתי יכול להתאים למי שמכוון חיסכון לטווח ארוך. אגב, ניתן לשנות את זה לאורך התקופה (ומבלי לשלם מס), רק תזכרו שקשה מאוד, יותר נכון – אי אפשר, לתזמן את השוק. אתם לא באמת יודעים מתי העליות ייפסקו, מתי הירידות ייפסקו וכו'. לכן, על סמך ההיסטוריה, התזמון לא רלוונטי בהשקעות ארוכות טווח.
ואם בחרתם במסלול המנייתי, אז השלב הבא הוא לבחון את התשואות של הקופות בקטגוריה ואת דמי הניהול. בפועל דמי הניהול בכתבה כ-0.6%–0.7%.
את התשואות תוכלו למצוא בדירוגים שלנו.
אנחנו מכינים בשיתוף עם חברת פרדיקטה, דירוגים חודשיים לקופות הגמל להשקעה. מדובר בדירוגים לכל קטגוריה, ולתקופות שונות. מהדירוגים עולה כי בתחום המנייתי בולטות קופות הגמל להשקעה של אינטרגמל שנרכשה אז על ידי מור (היסטוריה; אל תסמנו בית לפי דירוג 2017 בלי לבדוק את הקופה היום), אי.בי.אי ואלטשולר שמצליח להוביל בדירוג הארוך (אבל מאכזב ביתר הדירוגים)
הנה הדירוגים במסלול המנייתי:
דירוג קופות גמל להשקעה – מנייתי – חודש אחרוןדירוג קופות גמל להשקעה – מנייתי – שנה אחרונהדירוג קופות גמל להשקעה – מנייתי – מינואר 2017
עוד בנושא: גרסת ההסתדרות לקרן פנסיה ברירת מחדל – בעלי שכר מינימום ישלמו דמי ניהול של 0.25%, כמה כסף צריך לתקופת הפנסיה? וכמה צריך לחסוך היום כדי להגיע לזה? לא מה שחשבתם!.
שאלות ותשובות
? מהו כרטיס שכר נטען?
כרטיס שהמעסיק טוען בו את המשכורת במקום צ'ק, מזומן או העברה לחשבון. העובד משתמש בו כמו בכרטיס תשלום.
? אילו בנקים שיתפו פעולה בכרטיס השכר?
בנק לאומי ובנק ירושלים. לאומי מציע את הכרטיס easyway, שבנק ירושלים השיק קודם.
? איפה אפשר לשלם בכרטיס השכר?
בכל נקודת מכירה בארץ ובחו"ל. מדובר בכרטיס מאסטרקארד.
? מה הרקע להשקת כרטיסי השכר?
השימוש הגובר בכרטיסים והחוק לצמצום השימוש במזומן. הכרטיסים נועדו להחליף תשלום שכר במזומן ובצ'קים.
? איך כרטיס השכר הנטען מועיל למעסיקים ולעובדים?
לפי המדריך, למעסיקים הוא חוסך הנפקת צ'קים, הובלת מזומן והעלויות שכרוכות בהן. לעובדים הוא חוסך הגעה לסניף והתנהלות במזומן. בנוסף יש שירות בכל שעות היממה בכמה שפות, ואתר לבדיקת יתרות ושימושים.
עוד בנושא מדריכי כרטיסי אשראי
אנחנו משתמשים פחות ופחות במזומנים ויותר ויותר בכרטיסי אשראי. ובכלל – על רקע כניסתו לתוקף של חוק צמצום השימוש במזומן,השימוש בכרטיסים רק ייגדל.
בנק לאומי ובנק ירושלים, השיקו על רקע השימוש המוגבר בכרטיסים, כרטיס שכר – מדובר בכרטיסים נטענים לתשלום שכר לעובדים. הכרטיסים האלו שמוצעים למעסיקים צפויים להחלף את התשלום באמצעות צ'קים, מזומן והעברה בנקאית ישירות לחשבון העובד. פשוט המשכורת תהיה "בתוך" הכרטיס.
בנק לאומי ובנק ירושלים חברו יחד למיזם המשותף, כאשר בנק לאומי יציע ללקוחות את הכרטיס איזיווי (easyway) המוטען ישירות על ידי המעסיק ומשמש את העובד בכל נקודת מכירה בארץ ובחו"ל. הכרטיס הושק לראשונה לפני כשנה על ידי בנק ירושלים. מדובר בכרטיס מאסטר קארד בינלאומי שמתופעל על ידי חברת imagen וניתן להשתמש בו לרכישה בכל בית עסק או אתר מקוון המכבד כרטיסי מאסטר קארד. נוסף על כך, ניתן למשוך באמצעותו כסף מזומן בכל המכשירים האוטומטיים בארץ ובעולם ולא ניתן להפקיד לכרטיס ממקורות שאינם שכר ממעסיק מוצהר.
הכרטיס הנטען משפר את המצב למעסיקים ולעובדים. למעסיקים הוא חוסך את הטרחה התפעולית שבהנפקת השיקים, שינועם של סכומי כסף גבוהים וגם את העלויות הכרוכות בכך, ולעובדים את הצורך בהגעה פיזית לסניף ואת ההתנהלות במזומן. בנוסף, למחזיקי הכרטיס יינתן שירות 24 שעות ביממה במגוון שפות, ותהיה להם גישה למידע בגין יתרות ושימושים באמצעות אתר אינטרנט ייעודי.
הכרטיס מיועד בין היתר לעובדים זרים. למעשה, על פי ההערכות בארץ יש קרוב למיליון עובדים, ביניהם תושבי קבע ותושבים ארעיים שכרטיסים מסוג זה יכולים לענות על צרכיהם. מבחינת מחזור שנתי, מדובר בכ-40 מיליארד שקלים.
כרטיסי אשראי נטענים – כל מה שרציתם לדעתכרטיס נטען – למוגבלי חשבון בבנקים ולעובדים זרים
קופות הגמל להשקעה מתבררות כאחד האפיקים הטובים ביותר להשקעה. הסיבה העיקרית היא היכולת להשקיע במכשיר נזיל שנהנה מהטבות מיסוי משמעותיות, לרבות הטבות מיסוי באם חוסכים במכשיר עד לגיל 60. על רקע זה, המכשיר כבר גייס כספים ביקף של 8 מיליארד שקל – וההערכות שבשנה הבאה הוא יחיצה (אפילו בקלות) את רף ה-10 מיליארד שקל.
החברות המנהלות את הקופות השיקו שלושה מסלולים עיקריים – מסלול כללי, מסלול מניות ומסלול אג"ח. המסלול הנפוץ ביותר הוא המסלול הכללי – מסלול בו קופת הגמל להשקעה מפזרת את עיקר השקעותיה בין מניות, אג"ח קונצרני ואג"ח ממשלתי (רוב לאגרות החוב).
מסלול כללי – המסלול המועדף על המשקיעים
המסלול הפופולארי ביותר הוא המסלול הכללי שמרכז מעל 70% מההשקעה בתחום. הציבור לא מעוניין באפיק מנייתי בלבד (למרות שלטווח ארוך עדיף מסלולים כאלו – ראו הרחבה) וגם לא במסלול סולייד מדי – מסלול אג"חי, וכך הוא בוחר, בעזרת היועצים מבתי ההשקעות וחברות הביטוח, במסלול משולב – כללי, שבו יש כאמור הטייה ברורה לאג"ח, אבל עם שיעור מסויים של מניות.
במסלול הזה, עד לא מזמן הקופות של אלטשולר שחם היו דומיננטיות. למעשה, מאז השקת הקופות בסוף 2016/ תחילת 2017 – אלטשולר הובילה בתשואות, עד שממש לאחרונה ילין לפידות עקפה אותה. במילים אחרות, במסחן של כמעט שנתיים – ילין לפידות מובילה ואחריה אלטשולר, אבל חשוב לשים לב לחודשים האחרונים. בחודשים האלו יש גופים שמצליחים לייצר תשואה טובה יותר מהמובילות – אי.בי.אי ומיטב דש. במבחן השנתי, הקופות של שני הגופים האלו מובילות, והשאלה – לפי איזה דירוג בוחרים? ובכן, זו באמת שאלה קשה. ראשית, תלוי לאיזו תקופה אתם משקיעים – ככל שהכוונה שלכם להשקיע לטווח ארוך יותר, כך דירוג לטווח ארוך יהיה מייצג יותר.
אבל, חשוב בכל מצב, לבדוק גם את הטווח הקצר, מכיוון שיכול להיות שגופים מסוימים פספסו את הכיוון, הימרו על מגמה לא נכונה, ומנגד גופים מסויימים דווקא רוכבים על הגל בחודשים האחרונים ומייצרים תשואה טובה. כלומר, הדירוג הארוך מלמד יותר, אבל המגמה של הזמן הקצר, מלמדת על מגמה שיכולה להשתרש ולהניב למשקיעים תשואות עודפות.
ולכן, לצד דירוג ארוך טווח, חשוב גם להסתכל על התקופה הקצרה, גם על החודשים האחרונים והשנה החולפת.
מסלול כללי – המובילות בדירוג
קופת הגמל ילין לפידות כללי עקפה כאמור את אלטשולר שחם כללי, במבחן אורך הטווח. כנסו כאן לדירוג המלא. אבל בשנה האחרונה אי.בי.אי ומיטב דש מובילות עם תשואה של כ-3%. ראו כאן את הדירוג השנתי.
שתי החברות האלו בתקופה טובה גם בניהול קרנות הנאמנות שלהם – מיטב דש, הפכה השנה לגוף המוביל בקרנות הנאמנות ואי.בי.אי היא מהמובילות בגיוסים. ובכלל – יש קורולציה בין שני התחומים – אחרי הכל, קופות גמל להשקעה הן מוצר מתחרה לקרנות הנאמנות.
נמשיך לעדכן על דירוגי הקופות בקרוב.
הדירוגים מבוססים על מידע ונתונים של חברת פרדיקטה שבודקת ומספקת נתונים ודירוגים מבוקרים.
קופת גמל להשקעה – לכו על זה!
הראל פיננסיםשל קבוצת הראל משיקה חמש קרנות נאמנות חדשות יחד עם ברק גרשוני. גרשוני שניהל את הקרנות נאמנות של אלומות ישמש כיועץ חיצוני עבור הקרנות. את חברת ניהול הקרנות של הראל מנהל, ירון דייגי.
הקרנות החדשות מרוכזות בתחום האג"ח – קרן אג"ח בישראל עם חשיפה של עד 20% למניות, קרן אג"ח מקומית ללא מניות, קרן אג"ח מקומית עם חשיפה מוגבלת של עד 10% למניות, קרן אג"ח חברות מקומית ללא חשיפה למניות ועם אפשרות לחשיפה לאג"ח שאינן בדירוג השקעה, וקרן בעלת מדיניות השקעות גמישה.
הראל פיננסים מנהלת נכסים בשווי של כ-50 מיליארד שקל. היקף קרנות הנאמנות של הראל מסתכם בכ-16 מיליארד שקל.
תעשיית קרנות הנאמנות – מיטב דש בראש; הפדיונות בילין לפידות נמשכים
קרנות אגח – זה רק נראה בטוח
עוד בנושא חדשות קרנות נאמנות
על רקע התארכות תוחלת החיים בישראל, הופחתה לפני כארבע שנים קצבת הפנסיה בקרנות הפנסיה. שני מאוחר יותר, זה יקרה גם בביטוחי מנהלים. מה הקשר בין תוחלת החיים לקצבת הפנסיה שלנו? איך קרה שמי שיש לו ביטוח מנהלים, הקטנת הקצבה הגיעה אליו באיחור? מי בכל זאת לא נפגע מהשינויים וההתארכות בתוחלת החיים?
תוחלת חיים, קצבת הפנסיה והקשר ביניהם
אחד העקרונות של ניהול נכון בקרנות הפנסיה, הוא שכלל החברים בקרן מפקידים בכל חודש סכום קבוע לטובת הפנסיה. בעת הצורך, או בדיל הפרישה, מקבל כל אחד מהחברים בקרן, קצבת פנסיה בהתאם לגובה הסכומים שהצטברו לזכותו בקרן. ככל שיש בקרן הפנסיה יותר צעירים שמפקידים מאשר פנסיונרים שמקבלים קצבה, כך הקרן במצב טוב יותר והיא מאוזנת. ככל שמספר מקבלי הקצבה גבוה ביחס למספר המפקידים, כך קרן הפנסיה הופכת לבעייתית יותר. כשהתחילו לפני עשרות שנים הפדות לקרנות הפנסיה, חושבה קצבת הפנסיה עבור המפקידים, לפי לוחות תמותה שהיו נכונים לאותה תקופת המשמעות – עברה תקופה קצרה יותר בין רגע הפרישה לגמלאות לרגע שבו הפנסיוני מסיים לקבל קצבה, שזה אומר בעצם שהוא הולך לעולמו. באותה תקופה, תוחלת החיים עמדה על בסביבות 75 שנה לגברים, וקצת יותר מזה לנשים. מי שפרש לפנסיה בגיל 65, היה צפוי לקבל במשך 7 שנים קצבת פנסיה. ואולם עם השנים עלתה מאד תוחלת החיים. נכון להיום, תוחלת החיים של גברים בישראל מתקרבת ל-80 שנה, ושל נשים היא אפילו גבוהה יותר. המשמעות – קרנות הפנסיה צריכות לשלם קצבת פנסיה לאורך שנים ארוכות יותר.
מקדם המרה והמשמעות שלו
על מנת לקבוע את גובה קצבת הפנסיה, נקבע מקדם המרה משתנה לצורך תשלום הדמלאות. מקדם ההמרה, פירושו מספר שנות החיים של הפורש אחרי הפרישה לגמלאות וקהחלת קבלת הקצבה. ככל שמקדם ההמרה גבוה יותר, כך קצבת הפנסיה נמוכה יותר. לדוגמה – מי שצבר בקרן הפנסיה שלו מיליון שקל, ומקדם ההמרה שלו נקבע על 200 חודשים, (16 שנים ושמונה חודשים), יקבל בכל חודש קצבת זקנה של 5,000 שקל, לכל אורך חייו. אם יפרוש לפנסיה בגיל מאוחר יותר, סביר שמקדם הקצבה יהיה נמוך יותר, והקצבה תהיה גבוהה יותר. זאת הסיבה שהלחץ להעלות אל גיל הפרישה היה משמעותי, וגיל הפרישה לגברים ולנשים עלה (גברים – גיל 67, נשים – גיל 62 ונמצא בעלייה). העלייה בתוחלת החיים העלתה את מספר השנים שבהם החוסך מקבל תשלום ולא מפקיד לקרן. זאת גם הסיבה שקרנות הפנסיה הוותיקות נסגרו להפקדות נסוספות, ומדינת ישראל ערבה להמשך קבלת הפנסיה של החברים בהן.
ביטוח מנהלים, קרן פנסיה ומה שביניהם
בעבר, היו הבדלים של ממש בין ביטוחי המנהלים וקרנות הפנסיה. ההבדלים נגעו לתשלומי הפיצויים, אבל היו משמעותיים במיוחד, בכל מה שקשור במקדם ההמרה לפנסיה. עד 2013, היה ניתן לקבוע מראש מקדם המרה לפנסיה. משבוטלה האפשרות הזאת, הפך ביטוח המנהלים לאפיק חיסכון לפנסיה, כמו כל אפיק חיסרון פנסיוני אחר. היתרון בביטוח המנהלים הוא משני, ונוגע בעיקר למקבלי משכורות גבוהות, שיכולים להפקיד בהם יותר מהמקסימום הנהוג בקרנות הפנסיה. למעשה, במקרים רבים, קרנות הפנסיה וקופות הגמל עדיפות.
סוגי קצבת הזקנה בביטוח מנהלים
בביטוחי מנהלים יש שני סוגים של קצבת זקנה (קצבת פנסיה). יש קרנות שבהן, כפי שכבר הוזכר לעיל, מקדם ההמרה לקצבה הוא קבוע, ואז לא ניתן לשנות את החוזה שלהם מול חברות הביטוח. המשמעות היא שהמבוטחים לא נפגעים, אלא אם הם מחליטים על דעת עצמם לעבור לתוכנית פנסיונית אחרת.
סוג שני של ביטוי מנהלים הוא ביטוחי מנהלים עם קצבה שניתן לשנות אותה. הביטוחים האלו עם מקדם המרה לא קבוע, והוא יעלה, עם העלייה בתוחלת החיים. כתוצאה מכך, הקצבה תרד (הקצבה היא סך החיסכון בפנסיה חלקי המקדם) – להרחבה על מקדם פנסיה/ מקדם קצבה.
הרקע להחלטה שהתגבשה לפני כשלוש שנים ברשות שוק ההון והביטוח להעלות את מקדם ההמרה, היא לוחות תמותה מעודכנים ובדיקה מעמיקה. לוחות התמותה מצביעים על עלייה משמעותית בתוחלת החיים, שאיננה מאפשרת קביעה מראש של מקדם המרה, כפי שהיה נהוג עד תחילת העשור הקודם.
השינוי, על פי הערכה גסה, יגיע ל-5%. כלומר הקצבה תקטן בכ-5%.
לאורך השנים חלה עלייה בתוחלת החיים, ויותר אנשים מגיעים לגילאי זקנה ומשתמשים בקצבה לאורך תקופה ארוכה יותר מזאת שהייתה מקובלת וידועה אף לפני כשני עשורים. הצבירה עבור אדם שהפקיד לאורך שנים לקרן הפנסיה או ביטוח המנהלים שלו, בהינתן ההפקדות והתשואה על הנכסים, לא מספיקה לתשלום פנסיה. ככל שעובר הזמן, יותר ויותר פנסיונרים מושכים מהקרן סכומים גבוהים מאלה שהפקידו, עולל גם הריביות שנצברו לטובתם, כך נוצר גירעון. ההוצאות בפועל/ תשלומים בפועל, עולים על החיסכון בפועל. הפער הזה הוא חור – גירעון פנסיוני בביטוח המנהלים. כאשר מעלים את המקדם, כמובן שסוגרים את החור, בחלקו או במלואו השאיפה היא, כמובן, להגיע לאיזון בין ההפקדות להוצאות התקופתיות של הקרן.
מי בכל זאת לא נפדע
היחידים שלא נפגעו למעשה הם החוסכים בקרנות הפנסיה הוותיקות, שנבגרו להפקדות חדשות כבר לפני יותר מעשרים שנה. לחוסכים הללו מובטח מראש מקדם המרה המבטיח להם פנסיות גבוהות יותר מאלה שמקבלים החוסכים בקרנות החדשות. יחד עם זאת, בקרנות הוותיקות גובה הפנסיה המרבי שניתן להגיע אליו עומד על 70% מהשכר הקובע, גם אם בפועל החוסך חסך סכומים שהיו מספיקים לפנסיה גבוהה יותר. בקרנות החדשות אין הגבלה כזאת. למרות המגבלה הזאת, מי שכבר יש לו חיסכון באחת מהקרנות הוותיקות, לא רצוי שימשווך אותו או יעבור לאחת מהקרנות החדשות. לכל היותר, אפשר להפסיק את ההפקדות בבוא העת\ ולפתוח קרן פנסיה חדשה.
האם כדאי ביטוח מנהלים? קרנות פנסיה וקופות גמל לרוב עדיפות
מחכים לפנסיה? תחשבו עוד פעם; ההכנסה שלכם עומדת להתכווץ
רשות ניירות ערך מקדמת ומעודדת חברות ציבוריות ישראליות ובינלאומיות שנסחרות בשוקי העולם ומעוניינות להיסחר גם בשוק הישראלי. על רקע זה, הרשות פרסמה נוסח להערות הציבור לקידום תקנות למתן אפשרות לדווח בשפה האנגלית. מתן אפשרות לחברות הנסחרות בישראל לדווח באנגלית תביא ליישור קו עם הנהוג בקרב שווקים בינלאומיים מובילים ותאפשר הנגשה רחבה יותר של שוק ההון המקומי לחברות זרות ומשקיעים בינלאומיים.
כיום נסחרות בבורסה בתל אביב כ-60 חברות הפועלות במסגרת הסדר הרישום הכפול, ומדווחות בשפה האנגלית. חברות אלו נסחרות בבורסות מוכרות בחו"ל, אשר רשומות למסחר גם בישראל, ומחויבות בדיווחים על פי הדין הזר. חברות אלו מהוות נתח משמעותי בשוק ההון הישראלי במונחי שווי שוק והיקפי מסחר בבורסה. לאחרונה, אף הורחב הסדר הרישום הכפול, כך שבנוסף לבורסות האמריקאיות ולבורסת לונדון, הסדר הרישום הכפול כולל כעת שלוש בורסות נוספות: סינגפור, הונג-קונג וטורונטו.
בד בבד, סגל הרשות פועל מול רגולטורים זרים כדי לקדם הכרה "הפוכה" בדין הישראלי, אשר תאפשר לחברות אשר נסחרות בבורסה בתל אביב להיסחר בשווקים זרים על בסיס כללי הגילוי והדיווח הישראלים. הסדרים אלו צפויים לסייע בפיתוח שוק ההון הישראלי בזירה הבינלאומית תוך הגברת הנוכחות של חברות בינלאומיות – ישראליות וזרות כאחד, בבורסה.
יו"ר רשות ניירות ערך, ענת גואטה: "בראייתי, חיבור שוק ההון הישראלי לזירה הבינלאומית הינו הכרח בהתמודדות עם האתגרים שמציבים תהליכי הגלובליזציה ולסייע בפיתוחו ומיצובו של השוק הישראלי בזירה הבינלאומית. מתן אפשרות לדיווח בשפה האנגלית צפוי להסיר את חסם השפה ולפתוח עוד יותר את השוק הישראלי לעולם. הרשות תמשיך לפעול לפיתוח שוק ההון הישראלי, הגדלת היצע המוצרים והנגשתו לשווקי שוק ההון בעולם באמצעות יוזמות נוספות".
ורינט בתוצאות טובות. בתגובה לדוחות עלתה מניית ורינטבכ-4% לשווי של 2.9 מיליארד דולר.
ורינט מספקת מערכות ושירותים בתחום המודיעין העסקי והביטחוני, פרסמה כי ברבעון השסתיים באוקטובר הסתכמו ההכנסות בכ-304 מיליון דולר, צמיחה של 8.3% ביחס לרבעון המקביל אשתקד. מתחילת שנת הכספים צמחו ההכנסות ב-10.2% לרמה של קרוב ל-900 מיליון דולר.
הרווח התפעולישהסתכם ב-33.7 מיליון דולר, לעומת 17.8 מיליון דולר ברבעון המקביל. הרווח בשורה התחתונה 18.9 מיליון דולר, לעומת 2.5 מיליון דולר בלבד ברבעון המקביל.
התוצאות על בסיס Non-Gaap, בנטרול סעיפים כמו הפחתות של נכסים בלתי מוחשיים, תגמולים הוניים לעובדים, הוצאות הקשורות לחוב ולרה-ארגון, הרווח הסתכם ב-56.4 מיליון דולר, גידול של33% לעומת הרבעון המקביל. הרווח הנקי למניה הגיע ל-85 סנט, ומתחילת השנה – 2.14 דולר – כ-141 מיליון דולר, גידול של 25.6%.
השוק האזרחי תרם כ-197 מיליון דולר להכנסות החברה, והשוק הביטחוני – כ-107 מיליון דולר. בסוף הרבעון היו לחברה 435 מיליון דולר במזומנים, לעומת חוב כולל של 820 מיליון דולר – בנטו, מדובר על חוב נטו של כ-385 מיליון דולר.
בודנר: "המומנטם משקף את ההשקעות שעשינו. ברבעון השלישי, המומנטום החיובי שלנו נמשך והצגנו צמיחה של 8% בהכנסות עם הרחבת שולי הרווח וייצור חזק של מזומנים", אמר מנכ"ל החברה, דן בודנר. "אנחנו מאמינים שהמומנטום הזה משקף את ההשקעות שביצענו בשנים האחרונות באנליטיקה מתקדמת, אוטומציה וענן, בכל הפורטפוליו שלנו. אנחנו מרוצים מהביצועים ומהצמיחה שמייצרים עבורנו בסיס חזק לשנה הבאה – התחזית הראשונית שלנו לשנה הבאה היא לצמיחה בשיעור דו-ספרתי ברווח non-gaap".
החברה מאשררת את התחזית לשנה וממשיכה לצפות להכנסות של 1.24 מיליארד דולר (צמיחה של 7.8% לעומת 2017) ורווח נקי non-gaap של 3.15 דולר למניה. התחזית הראשונית לשנת הכספים הבאה היא להכנסות של 1.325 מיליארד דולר, צמיחה של כ-7% לעומת השנה הנוכחית, ורווח נקי של 3.5 דולר למניה.
אופנהיימר – מחיר יעד של 58 דולר לורינט; אפסייד של 25%
ורינט – מעלים תחזית ל-2018; האנליסטים אופטימיים
עדכון אוקטובר 2026: נכון ל-24.10.2026, ריבית בנק ישראל היא 3.25%. ההחלטה האחרונה התקבלה ב-21.10.2026, וההחלטה הבאה צפויה ב-23.11.2026. ריבית הפריים, שהיא ריבית בנק ישראל ועוד 1.5%, עומדת על 4.75%. נתוני ריבית שמופיעים בהמשך משקפים את מועד כתיבת המדריך. לחישוב: מחשבון מסלולי משכנתא.
הבנקים שולטים במידע על הצרכנים, ולכן קל להם יחסית לבדוק אם הלקוח הוא לקוח טוב או מסוכן. הם יכולים במהירות לבדוק את יכולת ההחזר של ההלוואה שהלקוח מעונין בה, הם יכולים לקבוע בפשטות את הריבית שהם מוכנים לספק ללקוח על פי המידע עליו – ההיסטוריה שלו, נכסיו וחובותיו ועוד. היתרון הזה של הבנקים הצטמצם: מאגר נתוני האשראי חי מאפריל 2019, והמידע משמש גם גופים חוץ-בנקאיים (בהסכמה).
כיום שאתם לוקחים הלוואה מגוף חוץ בנקאי, הוא מתקשה לרוב לבדוק את ההיסטוריה שלכם (אלא אם אתם לקוחות שלו) ולכן הוא מוסיף לריבית כמה אחוזים על "פרמיית סיכון". סוג של תוספת סיכון בגין חוסר ידע. אלא שכאשר המידע יהיה נגיש, לקוחות טובים עשויים לקבל ריביות טובות גם במערכת חוץ בנקאית.
כבר ב-2016 עבר בכנסת לפני כשנתיים חוק נתוני אשראי שמטרתו לרכז למאגר מידע אחד את כל הנתונים הפיננסיים של ציבור משקי הבית. המאגר הזה, שפועל מאפריל 2019, כולל למעשה את הנתונים לקביעת דירוג האשראי. המידע זמין לכל גוף הפיננסי שממנו מבקש הלקוח לקבל הלוואה, ובהתאם יקבע הגוף מה גובה הריבית הרלוונטי לאותו לקוח.
ההערכה היא שהגברת השיתוף בנתוני אשראי צפויה לקדם תחרות בין מלווים על מתן אשראי, להגדיל את היקף האשראי המוצע ללקוחות, ולשפר את תנאי האשראי עבור צרכנים רבים.
בינתיים מי ששולט באשראי הצרכני הם הבנקים. הם מחזיקים 90% מהשוק ושני הבנקים הגדולים (פועלים ולאומי) מחזיקים את מרבית השוק, כ-60%. המשמעות היא שהלקוח הקטן סובל מחוסר נגישות לאשראי – הוא סובל מהריכוזיות, הוא סובל מחוסר התחרותיות.
על פי חוק נתוני האשראי המידע והנתונים הם שייכים ללקוח. אם יש מידע שמוכיח שלקוח הוא לקוח טוב, אזי ניתן להשתמש במידע הזה. בנק ישראל מקבל את המידע מהבנק, בנק ישראל שומר את המידע בשביל הצרכנים/ הלקוחות.
לקוח שמעוניין לקבל הלוואה מגוף פיננסי יאשר לגוף המסויים לקבל לגביו מידע מהמאגר. הגוף הפיננסי יפנה ללשכות אשראי – גוף מתווך שקיבל את אישור בנק ישראל, בבקשה לקבל את דירוג הלקוח. לשכת האשראי תעבד את הנתונים מהמאגר ותגיש אותם בתוך שניות לגוף הפיננסי בצירוף דירוג שהיא תקבע ללקוח. הגוף הפיננסי יכול להיעזר בדירוג, או לנתח בעצמו את הנתונים שקיבל ולהחליט לגבי ההלוואה.
עד עתה לא היה מידע כזה. היה מידע שלילי – קיימת אפשרות לקבל מידע על לקוח שמקורו בהוצל"פ, כונס הנכסים הרשמי ועוד. במאגר החדש יהיה גם מידע חיובי על הלקוחות.
כך או אחרת, אל תסתמכו רק על דוח נתונים טוב, דירוג אשראי טוב. הגופים שמלווים לכם כסף רוצים להרוויח, ואתם צרייכם תמיד להתמקח על הריבית. תשתמשו בכלי הזה – ריבית ממוצעת על הלוואה מהבנקים – שיקלית, כך תדעו מה הריביות הממוצעות וכך תדעו מה לבקש/ לדרוש במשא ומתן מול הבנקים ומול הגופים הפיננסים הנוספים (חברות ביטוח, מימון ישר, חברות כרטיסי אשראי, הלוואות חברתיות ועוד).
דירוג אשראי אישי – מה זה? ואיך זה ישפיע עליכם?מסגרת אשראי – כל מה שצריך לדעת
הסבר מורחב: איך נתוני אשראי משפיעים על הריבית שלכם
מערכת נתוני האשראי מרכזת מידע על ההתנהלות הפיננסית שלכם, ונותני אשראי משתמשים בה כדי לקבוע אם לאשר הלוואה ובאיזו ריבית. התנהלות תקינה לאורך זמן, תשלום בזמן ושימוש מתון באשראי יכולים לשפר את התנאים שתקבלו. חשוב לדעת שגם הלוואות קטנות שנפרעו כסדרן תורמות לתמונה חיובית, כך שלא כדאי לחשוש משימוש מתון ואחראי באשראי.
דוגמה להמחשה: נניח שאתם מבקשים הלוואה של 60,000 ש"ח לארבע שנים. לווה עם דירוג טוב מקבל ריבית של 5%, ומשלם כ-6,300 ש"ח ריבית. לווה עם דירוג נמוך יותר מקבל 9%, ומשלם כ-11,600 ש"ח. ההפרש של יותר מ-5,000 ש"ח נובע רק מההתנהלות בעבר. המספרים להמחשה בלבד.
טעות נפוצה היא לסגור את כל כרטיסי האשראי מתוך מחשבה שזה ישפר את הדירוג. דווקא היעדר היסטוריה מקשה לפעמים על נותני האשראי להעריך אתכם.
איך יודעים מה הדירוג שלי?
אפשר לבקש דוח נתוני אשראי מלשכת אשראי מורשית.
מה פוגע בדירוג?
איחורים בתשלומים, חזרת צ'קים וחובות שלא שולמו.
כמה זמן לוקח לשפר?
שיפור הדירוג הוא תהליך הדרגתי, שתלוי בהתנהלות התקינה לאורך זמן.
צעדים מעשיים לפני שמחליטים
- בקשו את דוח נתוני האשראי שלכם מלשכת אשראי.
- בדקו בדוח אם יש טעויות, ובקשו לתקן אותן.
- הקפידו לשלם כל תשלום בזמן.
- הימנעו מלנצל את כל מסגרות האשראי שלכם.
לחישוב לפי הנתונים שלכם: דירוג אשראי אישי – מה זה ואיך זה ישפיע
עדכונים: 24.10.2026 – נוספה פסקת עדכון (ריבית בנק ישראל ופריים), ונוסף קישור למחשבון.
שאלות ותשובות
? מה השתנה עם חוק נתוני אשראי?
נוצר מאגר מרכזי בבנק ישראל שמרכז נתוני אשראי מכל הגופים. גופים שנותנים הלוואות יכולים להשתמש בו לדירוג.
? איך זה יכול להוזיל הלוואות?
כשיש מידע על לקוח שמשלם בזמן, גופים מתחרים יכולים להציע לו ריבית טובה יותר. התחרות פתוחה גם לגופים מחוץ לבנק.
? האם המידע נגיש לכל אחד?
לא. רק גופים מורשים יכולים לקבל דוח, ובהסכמת הלקוח. הלקוח עצמו יכול לבקש את הנתונים עליו.
? מה עדיף לבני זוג צעירים בלי היסטוריה?
לבנות היסטוריה בהדרגה, עם כרטיס ושימוש מבוקר באשראי. היעדר מידע לפעמים פוגע כמו מידע שלילי.
? למי שייך המידע במאגר?
לפי החוק, המידע שייך ללקוח. אם יש מידע שמראה שהוא לקוח טוב, הוא יכול להשתמש בו לטובתו.
? האם במאגר יש רק מידע שלילי?
לא. יש בו מידע שלילי, כמו תיקי הוצאה לפועל, אבל גם מידע חיובי על התנהלות הלקוח.
אובר, חברת שיתוף הנסיעות המובילה בעולם, הגישה תשקיף לקראת הנפקה ציבורית ראשונה (IPO) בבורסה האמריקאית. היא עשתה זאת בדיוק ביום בו המתחרה שלה – ליפט הכריזה על צעד דומה. אובר היא החברה שהמציאה למעשה את רעיון שיתוף הנסיעות ואחריה קמו מתחרות, לרבות חברת ליפט.
ההנפקה של אובר, שתצא לדרך, ככל הנראה, בשנה הבאה, צפויה להיות אחת ההנפקות הגדולות אי פעם של חברת טכנולוגיה. בגיוסים האחרונים שווי החברה עמד על 76 מיליארד דולר, ושווי זה, על פי הערכות אנליסטים, עשוי לעלות ל-120 מיליארד דולר ויותר לקראת ההנפקה בוול-סטריט.
אוּבֶּר האמריקאית מספקת בעצם שירות קריאת רכבים (Ride hailing service) דרך האינטרנט ברחבי העולם. הכל נעשה דרך האפליקציה – Uber, המאפשרת יצירת קשר לצורכי הסעה בתשלום בין נהגים לנוסעים. מדובר על רעיון בסיסי בכלכלה שיתופית – יצירת קשר בין נהגים לבין נוסעים פוטנציאליים. הטכנולוגיה של החברה מאפשרת את החיבור בין הנהגים לנוסעים ומספקת גם את אמצעי התשלום, ובתמורה לכך גובה עמלה מתוך התשלום הכולל.
מדובר בשירות שהוא טוב כמעט לכולם – אנשים יכולים להוך ל"נהגי מוניות" ולהתפרנס מכל באופן מלא או חלקי. נוסעים יכולים ליהנות מנסיעות זולות. הבעיה – נהגי המוניות מפסידים את השוק שלהם. אבל זאת הכלכלה…
בהמשך לשירות הבסיסי אובר מציעה גם שירותים מתקדמים יותר – UberX בו הנהגים משתמשים ברכבם הפרטי, UberXL לרכבים פרטיים גדולים, UberBlack למכוניות מהודרות לרבות לימוזינות, ו-UberSUV למכוניות שטח גדולות. כמו כן, מפעילה החברה שירות נסיעות משותפות (Carpooling) תחת המותג – UberPool, המאפשר לנוסעים עם מסלול נסיעה דומה לחלוק רכב ולשלם מחיר מוזל.
לחברה גם שירות מוניות בדומה לגט ורקסי – שירות UberTaxi, הזמין במספר ערים בעולם, לרבות תל אביב.
יאנדקס השיקה את שירות המוניות – תחום לגט ולרקסי
RAXI – אפליקציית הזמנת מוניות ללא עמלה
תחבורה בתל אביב – קאר2גו, גט טקסי, תחבורה ציבורית – מה עדיף? יתרונות וחסרונות
בית ההשקעות UBS מסמן את הנפט כאחת ההשקעות הטובות ביותר לשנת 2019. בסקירה על השווקים לקראת 2019, כותב, מארק האפלה, מנהל ההשקעות הראשי של UBSכי הירידה בנפט בחודשים האחרונים היא מוגזמת, וכי הם צופים שמחיר הנפט יעלה לאזור ה-85 דולר בטווח של עד שנה.
בינתיים, התחזית האופטימית הזו לא נלקחת ברצינות הנפט מדגדג את רמת ה-50 דולר, אחרי נפילה של 33% בחודשיים. עם זאת, ברקע לישיבות של קרטל הנפט אופ"ק ויצרני נפט גדולים על מנת לקבוע את המכסות ואת הקיצוץ בכמויות ההפקה, הנפט עולה.
האנליסטים חוזים כי אופ"ק תקבע מנגנון של הפחתת תפוקת נפט בכ-1.2-1.4 מיליון חביות, וכל קיצוץ גדול יותר, משמעו היצע נפט קטן, וזה עשוי להשפיע לטובה על המחיר. אך גם ההיפך – כל קיצוץ שנתי קטן יותר במכסה הזו, עלול לגרום להבנה שההיצע גדול ממה שחשבו, וזה יוריד את המחיר.
המפגשים של הקרטל הם במשרדי המטה בוינה, אוסטריה, והמטרה להגיע להסכמה בנוגע לרמות ייצור הנפט בחצי השנה הקרובה.
החברה הגדולה בקרטל, ערב הסעודית, היא זו שמובילה את הקו של הפחתה גדולה בייצור ובתפוקה וזה בגלל הגידול בהיצע הנפט העולמי.
איך משקיעים בנפט?
סנדוז של נוברטיס, אחת מהשחקניות הגדולות בשוק התרופות הגנרי, מדווחת כי בתחילת 2019 תשיק גירסה גנרית של אפיפן לטיפול חירום בחסימת דרכי הנשימה, כתוצאה מתגובה אלרגית למזון או לעקיצת דבורה. מדובר בזריקה שעד לפני כחודשיים היתה בבלעדיות של מיילן, ואז נכנסה טבע לשוק וגרפה רווחים נאים.
עכשיו, שתי החברות האלו ייכנסו למגננה, והרווחים שיצטמצמו, יתחלקו בין השלוש.
טבע השיקה בזמנו את המוצר במחיר של 300 דולר לאריזה של 2 זריקות – מחיר השווה לזה שבו מיילן מוכרת את המוצר לאחר הנחה. סנדוז מעוניינת למכור את המוצר ב-250 דולר. ייתכן מאוד שתהיה הפחתת מחירים מצד מיילן וטבע. המכירות של אפיפן בארה"ב מסתכמות ב-850 מיליון דולר לשנה.
אופנהיימר בהמלצה פושרת על טבע
מניית טבע
טבע עקפה את התחזיות – רווח למניה של 68 סנט; מעלה את התחזית לתוצאות השנתיות; המניה מזנקת ב-5%
הכלכלנים של חברת הדירוג מידרוג שמספקת אנליזות ודירוגים על אגרות חוב וחברות, סבורים ששוק הדירות עשוי להתחמם בחודשים הקרובים. "הרוכשים הפוטנציאליים שיושבים על הגדר, עשויים לרוץ ולרכוש דירות", כותבים הכלכלנים ומוסיפים – "ההאטה בקצב המכירות של דירות חדשות בשנה האחרונה, יחד עם צמצום משמעותי בשיווק קרקעות רמ"י לפרויקטים שאינם תחת תוכנית "מחיר למשתכן", הובילו לירידה בהיקף התחלות הבנייה ובהיקף היתרי הבנייה, ולצמצום במלאי הדירות הזמינות למכירה.
"צמצום הפעילות בשנים הקרובות צפוי להוביל ללחץ תזרימי וירידה במרווחים של מגזר הביצוע (החברות הקבלניות), המתאפיין ברכיב גבוה של הוצאות קבועות ואשראי ספקים בהיקף משמעותי. מעבר לכך, אנו נכנסים לשנת בחירות, ובהתאם רמת השונות של התרחישים השונים. מחד, ככל שיסתמן שמדיניות הממשלה בעניין אופן שיווק קרקעות לא צפויה להשתנות, הדבר יקנה המשך של 'רוח גבית' לקצב האיטי בו מתנהלות המכירות כיום.
"מאידך, צפי לשינוי המדיניות עשוי לגרום לכל אותם רוכשים פוטנציאליים אשר 'יושבים על הגדר' לרוץ ולרכוש דירות, על רקע הריבית שהינה עדיין נמוכה ברמה ההיסטורית. נזכיר, כי התפרצות כזו אחרי מקרי האטה קודמים גרמה עלייה מהירה וחדה של מחירי הדירות".
"בשוק המשרדים, אנו צופים שבשנת 2019, היקף הייזום בעיקר באזורי ביקוש ימשיך להיות בקצב גבוה, וכך גם קצב האכלוס".
ומה לגבי הקניונים – "בשנת 2019, אנו נהיה עדים להמשך, המגמה של השנים האחרונות. תימשך עלייה בשיעור הקניות באינטרנט, וזאת גם על רקע הכניסה העתידית של אמזון לישראל. להערכתנו יגבר הלחץ מצד הרשתות על בעלי הנכסים על מנת למתן את שיעור שכר הדירה. אנו נמשיך להיות עדים לשינוי תמהיל המרכזים, כך שמחד בצד המסחרי ייטו יותר לתחומי הבילוי וההסעדה, ומאידך, תהיה נטייה לעירוב שימושים במתחם כגון: משרדים, דיור, דיור מוגן וכדומה".
מידרוג מורידה את הדירוג של אגח אינטרנט זהב – נו, באמת, עכשיו מתעוררים?
מנכל מידרוג: המשחק המסוכן של ריבית לא ריאלית יוצר תמחור חסר לסיכוני שוק, סיכוני אשראי ותמחור עודף לנכסים
אול-יר שגייסה אג"ח בבורסה המקומית בסך של 650 מיליון דולר, ממשיכה לאותת על מצוקה. אחרי שבעל השליטה "קיבל" בטעות 3.7 מיליון דולר מהחברה, ורק אחרי 4 חודשים הטעות התגלתה, מדווחת החברה על הסכם השקעה/ מימון שיותר מכל מעיד על בעיה גדולה.
השקעה של 35 מיליון דולר – האמנם?
הבוקר דיווחה החברה על השקעה של 35 מיליון דולר של גורם חיצוני שישקיע בכמה מחברות הנכסים. אבל מדובר על השקעה של עד 35 מיליון דולר בהון מועדף שמספק למשקיע ריבית שוטפת (כן, זה סוג של מניות בכורה שמקנות ריבית שוטפת) של 10.75% – ריבית גבוהה.
מעבר לכך, לא מדובר ב"כסף חדש". אותו גורם חיצוני נתן בסוף נובמבר הלוואה של 29 מיליון דולר ועכשיו פשוט הוא מחליף את ההלוואה הזו בהון מועדף. ההלוואה אז ניתנה בריבית של 9.75%. אלא שמהדיווח החדש עולים נתונים אחרים – ההלוואה נלקחה ב-27 בנובמבר (לפני 10 ימים) וההוצאות בגינה הסכתמו ב-63 אלף דולר, שזה תקין, אבל – "עלויות קמת הלוואה עמדו על 415 אלף דולר…". החברה שילמה כ=480 אלף דולר על הלוואה של 29 מיליון דולר – 1.7% על הלוואה ל=10 ימים! אתם מפנימים – אנחנו בארץ נתנו לה הלוואה בריבית שנתית של 4%-5% ו-7% והלווים בארה"ב לקחו לה 1.7% ב-10 ימים.
מעבר לכך, אול-יר שמחזיקה בנכסים בסך של מעל 2 מיליארד דולר, רזה מאוד במזומנים – 21 מיליון דולר בדוח סולו. במקביל, על רקע הטעות והממשל התאיגידי הלא תקין, אגרות החוב של החברה, ירדו והתשואה על האג"ח עלתה ל-15% – ברמת מחיר כזו, לא ניתן למחזר חובות. ברמת ריבית כזו, יש סכנה שאותם 3.7 מיליון דולר, יגרמו לחברה של 2 מיליארד דולר ליפול.
אפקון החזקות מדווחת על זכייה במכרז לתכנון והקמה של בתי המשפט בטבריה ובצפת. בנוסף, אפקון תתחזק את בתי המשפט למשך כ-22.5 שנים וכל זאת בתמורה כוללת של 140 מיליון שקל.
מדובר על פרויקט הקמה שיימשך בתוך 30 חודשים ממועד קבלת צו התחלת עבודה בפרוייקט. עם סיום הקמת כל אחד מבתי המשפט הנ"ל תתחזק אותו אפקון למשך 22.5 שנים. בתמורה, תקבל אפקון תשלומים שנתיים לאורך תקופת תפעול הפרוייקט בסך של כ-5 מיליון שקל בשנה, צמוד למדד, שישולמו בפריסה רבעונית, וזאת החל ממועד השלמת הקמת שני בתי המשפט הנ"ל. בנוסף, אפקון תהיה זכאית לקבל החזר מלא בגין שירותים שונים אשר תעמיד במסגרת המכרז (בתנאים של cost+) וכן תקבל מענק הקמה בסך של כ-25 מיליון שקל (צמוד למדד תשומות הבניה), אשר ישולמו עד לתום תקופת ההקמה של שני בתי המשפט.
אם וככל שהקמת בתי המשפט תסתיים בתוך 30 חודשים כאמור, התמורה הנומינאלית הכוללת לאפקון תעמוד על סך של כ-140 מיליון שקל.
ישראל רייף, יו"ר אפקון החזקות: "אנו שמחים ומברכים על הזכייה במכרז להקמת בתי המשפט בטבריה ובצפת וגאים להרחיב את חלקה של אפקון בפעילות מול מוסדות המדינה. מדובר בפרוייקט BOT שני בו אפקון זכתה בחודשיים האחרונים, בנוסף למעונות הסטודנטים של המכללה למינהל בראשון לציון, והוא מהווה מימוש של האסטרטגיה שלה להגדלת צבר פרוייקטי ה- BOT שאפקון מבצעת. הפרוייקט ייצר לאפקון הכנסה קבועה בהיקפים משמעותיים למשך כעשרים שנה ממועד השלמת הקמת בתי המשפט, בדומה למעונות הסטודנטים"
ערן יעקובי ראש רשות המיסים לא סבור שי להפחית את המס על הבורסה – "אם נמצאים ברמת מס מאוד גבוהה, שווה לבחון הפחתה של המס על הבורסה, אך בהסתכלות הכוללת את כל ההיבטים, בעיניי אין מקום לעשות את זה – לא צריך להפחית את המס על הבורסה". את הדברים האלו אמר יעקובי בכנס השנתי של איגוד החברות הציבוריות.
"לא תמיד אני יכול לקבוע עמדה נחרצת, אבל צריך לזכור כי לכל תהליך יש עלות. ברור לכולם שיש עלות כמו האם לא עדיף לתת את ההטבה בערוץ שוויוני? האם אני רוצה להעדיף את זה על פני זה?".
יעקובי חושב שהפטור על השכרה (עד ל-5 אלף שקל בחודש) מעודד הון שחור – "מנקודת מבט שלי לא הייתי רוצה לעודד הון שחור, אני חושב שיש מקום לשקול את הנקודה הזו. כאשר אתה מעלה או מוריד מס אתה פוגע בשיקולי הצרכן ולדבר הזה יש מחיר. אם אנו מדברים על שוויוניות, אחריות, ההסתכלות צריכה להיות יותר הוליסטית.
"המס הוא רק גורם אחד מיני רבים שמשפיעים על החלטה של חברה אם להנפיק בבורסה הישראלית, ולא הגורם המרכזי. לראיה – לאחר שקיבלנו את יוזמת איגוד החברות הציבוריות להכרה בהוצאות הנפקה ראינו דווקא ירידה בהיקף ההנפקות הראשוניות. גם הורדת היקף המס על רווחי הון לא תביא בהכרח לגידול במחזורי המסחר.
"יש שיח פורה וחיובי ושל רשות ניירות ערך וגם עם הבורסה. אנו מתנהלים, אני מאמין, בשיתוף והידברות. יש הצעה כחלק מהקטנת הריכוזיות לאפשר הטבת מס לבעלי שליטה כדי ליצור אינסנטיב להם למכור את זה לתוך הבורסה. אני לא מכיר בספרות שאומרים שבעלי שליטה זה רע או טוב, יש לפה ויש לשם".
"ש מקום לעשות מהלכים במשק הישראלי, אחד הכלים הוא תמריצים. יכול להיות שהמשק זקוק לתמריצים כדי להביא משהו יותר טוב, אך אין עוד הכרעות בנושא זה. קיימת הצעה ראויה להקלה במס לבעלי שליטה במטרה להוביל להקטנת הריכוזיות בישראל". בנוסף, יעקב טען כי "עיוות המס של ההקלות למשכירי דירות מעודד את ההון השחור, אבל זה לא מצדיק יצירת עיוות נוסף במס על רווחי ההון".
המס על הבורסה – כמה? מתי והאם ניתן להפחית את המס?
כחלון מתכנן הפחתת מיסים – האם המס על הבורסה יירד?
אלה פריד,מלאומי שוקי הון, מעדכנת אנלזיה על אורמת טכנולוגיות.
"אנו מעדכנים מינורית את מחיר היעד למניית אורמת טכנולוגיות ל-60 דולר, כנגזר מההשפעה החיובית של התיסוף בדולר ומורידים את ההמלצה ל"משקל שוק", עקב הגעת המניה לטווח מחיר היעד. ביצועי מניית אורמת פיגרו מתחילת השנה בכ-17% מול סקטור יצרניות החשמל בארה"ב, המהווה חלק ממדד ה- Utilities של S&P. ביצועי הסקטור עצמו היו דומים לביצועי מדד ה-SPX ועקפו אותו לאחרונה באחוז אחד.
"צפי חזק ל-4Q: ה-EBITDA המנוטרל החזוי ל-4Q עומד על 115-125 מ' ד', בהתבסס על התחזית השנתית המעודכנת בסך של 370-380 מ' ד', שכוללת הכרה בפיצוי ביטוחי בסך 20 מ' ד'. מדובר בתחזית חזקה, שגם אם היא כוללת ניטרולים, מבוססת על צמיחה במגזר החשמל ועל צבר חזק של מוצרים. בסוף שנת 2018 אורמת צפויה להשלים הוספה של 115 MW ברוטו או 75 MW נטו, (עד שיתברר תוואי השיקום של התחנה בהוואי). התוספת לפורטפוליו כוללת את מיזוג 38 MW מרכישת USG, הוספת 14 MW בסארולה אינדונזיה, הרחבה של 11 MW באולקריה שבקניה, 4 MW בבריידי והקדמה לדצמבר של הפעלת 48 MW במקגינס 3.
"ההפתעה השלילית ב-3Q נבעה מירידה חדה בשיעור הרווח הגולמי הכולל, לכדי 29.3% מול 37.7% ברבעון הקודם, וירידה בשיעור של 31% ברווח התפעולי – בניטרול ח"פ. כזכור, ב- 2Q הושפעה הרווחיות של מגזר החשמל לשלילה מעבודות התחזוקה בהטמעת התחנות של USG וב-3Q הירידה נבעה מצירוף תקלות וקיצוצי הספק, עקב חיבור תחנות לרשת. שני הרבעונים הושפעו לרעה ע"י פונה ש"חתכה" כ-4% מהרווח הגולמי של המגזר. נציין כי אירועים כאלה אינם חריגים בתחנות כוח, בייחוד בתקופות של צמיחה מואצת. אלא שבמקרה של אורמת הרגישות התעצמה, ולא רק בגלל העלייה בסטיות התקן בוול סטריט, אלא גם בגלל שמדובר בתחום פעילות ייחודי ומורכב, שבו מרבית המידע הענפי מגיע מהחברה עצמה.
"המסקנות מדוחות 3Q: נראה כי הוסקו מסקנות וצמד המילים "ניהול ציפיות" הופנם היטב. למען ההגינות, יש לציין כי ORA מוסרת תחזית שנתיות בלבד, והיא צופה לעמוד בתחזית השנתית להכנסות בסך 698-722 מ' ד'. תחזית ה-EBITDA אושרה אך היא תלויה במועד ההכרה בפיצוי ביטוחי בגין נזקי הגעש בהוואי. החברה ציינה בשיחת הועידה כי ההשפעה השלילית של השבתת פונה על הדוחות תמשך ברבעונים הבאים, הן בהיבט הפחת והן בהוצאות ישירות.
"תחנת פונה שבהוואי: החברה רואה אפשרות לפתוח את התחנה מחדש בעוד 18 חודשים. בינתיים, עד סוף שנת 2018 התוכנית לשיקומה מוקפאת. אנו אומדים את שוויה בכ-133 מ' ד', במודל שמבוסס על מכפיל EV/EBITDA של 11, בניטרול חלקה של נורת'ליף. אנו מניחים במודל 50% משווי התחנה מטעמי שמרנות (עמ2).
"צבר המוצרים : ב-1 בנובמבר 2018 עמד הצבר של מגזר המוצרים על 226 מיליון ד'. בהנחת 50 מ' דולר מכירות ב-4Q עדיין החלק הארי של 176 מ' דולר מיועדים למכירה ב-2019. כזכור, כ-90 מ' דולר מהם מיועדים לשווקים של ארה"ב וניו זילנד. החברה ציינה כי היא סגרה שני חוזים חדשים בטורקיה ומדינה זו ממשיכה להוות שוק חשוב. לפי פרסומים בעיתונות מקצועית, אורמת בנתה ומסרה עד כה 34 תחנות בטורקיה בהיקף של 635 MW. החברה ציינה כי הרווחיות בטורקיה נשחקה חלקית על רקע התחרות.
"מכפילים: כאמור, קבוצת ההשוואה ההיברידית של אורמת הידלדלה עקב רכישות גופי פריווט אקוויטי. נציין, כי מכפיל EV/EBITDA החזוי של אורמת (עמ' 3) עומד על כ-x11, לשנים 2018-2019, מול מכפיל של כ-X10 לחברות אשר נותרו בקבוצה, כאשר הצמיחה של אורמת גבוהה מזו של המתחרות והמינוף נמוך יותר. מנגד, אורמת נמצאת בעיצומו של מחזור השקעות מאסיבי. ותוכניות ההתרחבות שלה במדינות מתפתחות משפיעות על שיעורי ההיוון המייצגים.
"שורה תחתונה: מחיר היעד עולה מינורית ל-60 דולר וההמלצה יורדת ל"משקל שוק. נציין כי הנחת הפעלה מלאה של פונה תוך 18 חודשים וקבלת פיצוי מלא מהביטוח בסך כ-100 מיליון דולר גוזרים למניה מחיר יעד של כ-63 דולר".
אורמת לא עומדת בתחזיות האנליסטים; הרווח הנקי ירד ל-10.6 מיליון דולר- ירידה של 56%
לקראת הדוחות – בלאומי שוקי הון אופטימיים על שופרסל
הזוכים בתוכנית מחיר למשתכן יכלו, עד עתה, להגיש התנגדויות לוועדות התכנון. הם יכלו לטעון טיעונים שונים – למה כל כך הרבה קומות? למה כל כך צפוף? למה אין כביש עם שני נתיבים בצמוד לבניין?
חוץ מזה, הם פשוט התנגדו להקלות שביקש הקבלן שבמקרים רבים פוגעת בהם. לגיטימי להתנגד, אבל זה עלול להיפסק – זכות הטענה שלהם עלולה להישלל מהם, ומי רוצה לשולל אותה – לא אחר מאשר האוצר עצמו.
מטה הדיור במשרד האוצר רוצה למנוע את יכולת ההתנגדות של הרוכשים בתוכניות מחיר למשתכן. הסיבה – ההתנגדויות האלו מאריכות את זמן הבנייה, והמטרה – לקצר את הליכי הוצאת ההיתרים לפרויקטים, ולקצר את זמן הבנייה.
מינהל התכנון, בראשות דלית זילבר, מתנגד לביטול זכות ההתנגדות – כך על פי כלכליסט.
רוב ההתנגדויות של הזוכים במחיר למשתכן הן לגיטימיות ומגנות על הזכויות שלהם. הקבלנים הזוכים בפרויקטים האלו מבקשים מוועדות התכנון הקלות שמאפשרות להם להגדיל בעשרות אחוזים את מספר הדירות ואת שטחי הבנייה. ההקלות האלו שמכונות הקלות שבס־כחלון, פוגעות כמובן ברוכשים. יותר דיירים, יותר דירות, זו פגיעה בבניין.
אז בפועל יש התנגדויות, ובהתאמה יש עיכובים. באוצר לא אוהבים את העיכובים האלו, אבל הם היו צריכים לחשוב על זה מראש לא להעניש את הציבור.
הקלות שבס – כחלון
הקלות שבס, משנות ה-90' נקראות על שם מנכ"ל משרד ראש הממשלה אז (ראש הממשלה היה יצחק רבין). מדובר בתקנה שקבעה כי בסמכות הרשויות המקומיות לאשר בהליך מזורז שאינו מצריך שינוי של תוכנית הבנייה תוספת של עד 20% במספר הדירות. למה היתה נחוצה תקנה כזו? כי רצו לבנות ומהר. היו חסרות דירות, וזה היה חלק מהפיתרון של המדינה.
בשנת 2013 עודכנה התקנה ונקבע כי ההגדלה יכולה להגיע עד ל-30%. זה לא הכל, בשנת 2016 כחלון החליט כי הרשויות המקומיות יכולות לאשר הגדלת שטח בנייה ב־20% מעבר למה שנקבע בתוכנית. כמו כן, חויבו הרשויות המקומיות להגדיל את כמות הדירות שיאושרו ב־10% לפחות.
כל ההקלות האלו כמכלול נקראות הקלות שבס-כחלון.
משתכן צעיר – גם מגיל 26 ניתן לרכוש דירה בהנחה בתוכנית מחיר למשתכן
כחלון עדיין אופטימי – כשמחיר למשתכן תבשיל, תהיה השפעה על מחירי הדירות
מעגל הזכאים מתרחב; גם גרושים/ גרושות יוכלו להיות זכאים בתוכנית מחיר למשתכן
אלטריה, שמייצרת ומשווקת את הסיגריות מרלבורו ופיליפ מוריס, מקיימת מגעים ראשוניים לרכישת יצרנית הקנאביס הקנדית קרונוס – כך מדווח "הפייננשל טיימס".
אם השיחות האלו יבשילו לעסקה, זו תהיה הרכישה המשמעותית הראשונה של חברת קנאביס על ידי חברת סיגריות גדולה. הסיבה להתעניינות ההולכת וגוברת בתחום הקנאביס נובעת מגל הלגליזציה בצפון אמריקה, שמתרחב גם לאירופה.
קנדה אישרה לאחרונה שימוש במריחואנה לצורכי פנאי, ובכך היא הצטרפה למדינות בארה"ב שבהן העישון חוקי, לרבות קליפורניה, וושינגטון הבירה וקולורדו. על פי ההערכות, ההוצאה על קנאביס צפויה לטפס ל־32 מיליארד דולר עד 2020 מ־9.5 מיליארד דולר השנה.
מקרונוס מסרו בתגובה ל"פייננשל טיימס" כי הם מנהלים דיונים עם אלטריה על השקעה פוטנציאלית. "לא הושגה בשלב זה, שום הסכמה בנוגע לעסקה, ואין כמובן ביטחון שהדיונים יובילו להשקעה, שת"פ או לכל עסקה אחרת בין החברות" הודיעה החברה שנסחרת בכ-2 מיליארד דולר.
כך או אחרת, עד כה נחתמו השנה עסקאות בתחום הקנאביס בשווי של מעל 10 מיליארד דולר, פי שבעה לעומת 2017 – כך לפי נתונים של חברת המחקר דילוג'יק. עם העסקאות הבולטות בתחום נמנית השקעה של 4 מיליארד דולר שביצעה חברת המשקאות קונסטליישן ברנד בקנופי גרות', חברת קנאביס נוספת מקנדה. לפי הדיווחים, גם יריבתה דיאג'או שעומדת מאחורי מותגים כמו ג'וני ווקר, בוחנת הזדמנויות השקעה תחום הקנאביס.
קנדוק שבבעלות אינטרקיור חתמה על הסכם לשירותי ייצור ואריזה למוצרי הקנאביס הרפואי
תראפיקס המפתחת תרופות מקנאביס נמכרת בפרמיה של 200%
וואיטסטון מצטרפת לטרנד הקנאביס; תמזג פעילות חברה אמריקאית; עולה ב-20%
תעשיית קרנות הנאמנות עוברת חודשים קשים – פדיונות של כ-600 מיליון שקל בנובמבר, מסתכמים לפדיונות של 2.5 מיליארד שקל מתחילת השנה.
זאת ועוד – התשואה הממוצעת של התעשייה מתחילת השנה היא 0.4% בלבד.
ההיקף הכספי של קרנות הנאמנות הוא 238 מיליארד שקל.
בחודש נובמבר נרשמה תשואה משוקללת של 0.25% בתעשיית קרנות הנאמנות.
הגוף המוביל את תעשיית הקרנות הוא מיטב דש עם נכסים העולים על 33.2 מיליארד שקל כאשר בחודש נובמבר הצליחו במיטב דש לגייס 630 מיליון שקל. במקום השני – מגדל שוקי הון עם היקף נכסים מנוהל של 28.5 מיליארד שקל – בנובמבר גייס מגדל 435 מיליון שקל. פסגות שלישית בתעשייה עם 23.9 מיליארד שקל.
עוד בנושא חדשות קרנות נאמנות
המגייסת הגדולה מתחילת השנה היא מיטב דש עם גיוס של 3.7 מיליארד שקל. מנגד הפדיונות הגדולים נרשמו אצל ילין לפידות – פדיונות בסך של 3.3 מיליארד שקל מתחילת השנה.
אילים – כל הדרך מ-11 מיליארד ל-1.5 מיליארד שקל
אילים מנהלים בקרנות הנאמנות שלהם 1.5 מיליארד שקל, אחרי פדיונות של 170 מיליון שקל בחודש נובמבר. מתחילת השנה הסתכמו הפדיונות במעל 2.5 מיליארד שקל וזה בהמשך ישיר למגמה השלילית בשנת 2017. הבית איבד תוך שנה וחצי 86% מהיקף נכסיו – מ-111 מיליארד שקל ל-1.5 מיליארד שקל. זהו אחד הסיפורים הגדולים של תעשיית קרנות הנאמנות בשנים האחרונות.
דירוג קרנות נאמנות גמישות – מי המובילה ומי המאכזבת?
ניהול תיקים בקרנות נאמנות – מדריך
מדריך קרנות נאמנות – יתרונות וחסרונות
האנליסטים של אופנהיימר מספקים מחיר יעד של 4.5 דולר למניית סרגון – פרמיה זעירה על מחיר השוק – 4.38 דולר.
להערכתם ייקח זמן עד שהתוכנית של החברה, המנוהלת על ידי עירא פלטי, תצא לפועל, אך הם אופטימיים לגבי מיצובה של החברה בשוק. "לאחרונה נפגשנו במשרדינו עם סמנכ"ל הכספים של חברת סרגון דורון ארזי", כותבים האנליסטים של אופנהיימר, "סרגון נמצאת היום בנקודת תפנית, הנתמכת בטווח הקרוב- בינוני על ידי בניית LTE/4G בשווקים מתפתחים, כמו הודו ואסיה פסיפיק, וגם צפויה ליהנות בטווח הארוך מהתחלת אימוץ של רשתות 5G בארצות הברית. החברה הציגה שיפור משמעותי בעסקיה מאז שנת 2016 כתוצאה ממרווחים גבוהים יותר וחוזים סלקטיביים אשר החזירו אותה לרווחיות. נושאים מרכזיים שהוזכרו במהלך הפגישה היו – התחזית האופטימית בעיסקי סרגון בהודו,
הסביבה התחרותית ב-backhaul הסלולרי
הזדמנויות 5G בארצות הברית.
"סרגון הציגה רווחים יפים בשנת 2018 וצפויה להמשיך לצמוח ב -2019 ,כשהצפי ששולי הרווח הגולמי ישתפרו ל-34% . אנו מוצאים שמניית CRNT אטרקטיבית על בסיס מיקום תחרותי חזק באמצעות פלטפורמת 20 IP שלה. כמו כן, האטרקטיביות נובעת גם משיפור בפרופיל הרווח הגולמי ו-מהזדמנויות גלובליות לטווח ארוך ב-5G .
"מניית CRNT עלתה ב-121% מתחילת השנה, לעומת עליה של 26% במדדי חברות ציוד רשת עולמיות. על בסיס תמחור יחסי אנו מחזיקים בהמלצת Outperform עם מחיר יעד של 4.5 דולר".
תחזית חיובית בהודו בשנים הקרובות
הנהלת החברה ממשיכה לראות בהודו כמקור הכנסות יציב עבור 3-2 השנים הקרובות ככל שבניית רשתות ה-LTE/4G ממשיך. חברת Reliance Jio ,ספקית תקשורת הודית מובילה, הזניקה בשנת 2016 את מרוץ החימוש על ידי הובלת פרויקט בניית רשת 4G .ההנהלה מערכיה כי לסרגון נתח של %65%- 70 ברשת 4G של Jio Reliance . היכולת של Jio לדרוש ARPUs( ההכנסה הממוצעת למשתמש( יותר גבוה מהממוצע דחפה את המתחרים )למשל Bharti Airtel ,ו-India Vodafone )ללכת בעקבותיה. יש בהודו עוד הרבה מקום לשיפור: הערכה היא כי 40% עד 50% מהשוק ההודי כבר פועל בטכנולוגיית 4G ,לעומת 90% בארה"ב.
המיזוג של India Vodafone וחברת Idea מהווה בסיס לסיבוב נוסף של הכנסות לסרגון בהודו. ההנהלה מעריכה כי השגת נתח של כ-25% מהחברה הממוזגת היא בגדר אפשרות סבירה. ברמת הרווחיות, לשם קנה מידה, מעריכה הנהלת סרגון כי 50 מיליון דולר של הכנסות מהודו שוות על בסיס רווח גולמי ל-25 מיליון דולר משאר האזורים. תוצאות של הרבעון השלישי 2018 מאפיינות יחס זה, למרות ירידה בהכנסות מול הרבעון הקודם ,הרווח הגולמי עלה ברצף כשתרומת המכירות בהודו נמוכה יותר.
"סביבה תחרותית, יתרון טכנולוגי : סרגון פועלת בסביבה תחרותית ביותר. החברה מתחרה בעיקר בשוק ה-backhaul cellular wireless כשחלק העיסקאות האיכותיות הוא בסדר גודל של 1.9 מיליארד דולר בשנה. סרגון מתחרה בסיגמנט זה מול חברות ציוד רשתות הגדולות בעולם. ההנהלה מפרידה את התחרות לשתי שכבות – ספקיות שמציעות פתרונות backhaul אלחוטי בעיקר כדי לספק מגוון מלא של פתרונות מיקרוגל. קבוצה זו כוללת חברותכמו Huawei המתחרה הגדולה ביותר של CRNT ,Nokia ו-Ericsson
קבוצה שנייה – Specialists הן חברות דומות ל- CRNT בכך שהן מתמחות רק ב- backhaul .דוגמאות של חברות אלה כוללות את החברה האמריקאית Networks Aviat( בעיקר שת פרטית בארה"ב ואת החברה האיטלקית Microelletronica Siae. הנהלת סרגון הדגישה במהלך פגישתנו את חשיבות היכולת להתחרות ולהציג ערך מוסף בעלות הכוללת של הפרויקט לחברות הטלקום 1 Tier .פלטפורמת ה- 20-IP של סרגון היא הבסיס לאסטרטגיה שיווקית זו. 20-IP מוסיפים ערך משמעותי למפעילות רשת התקשורת הכולל הקצאת שטח קטן יותר למתקן, צריכת אנרגיה נמוכה יותר ושימוש יעיל יותר בספקטרום זמין. Huawei שיפרה טכנולוגיות במוצרי ה backhaul האלחוטי, אבל הנהלת CRNT מעריכה כי קיים פער של כ 3 שנים בין שתי הטכנולוגיות
"היצרנית הסינית עדיין מפגרת בתחום החיסכון האנרגטי ושימוש היעיל בספקטרום.
סרגון עוקפת את תחזיות האנליסטים; מכירות של 86 מיליון; המניה עולה ב-9% בטרום פתיחה ל-3.77$
סרגון מדווחת על רווח נקי של 3.2 מליון דולר ברבעון השני; ההכנסות ירדו, התחזיות מאכזבות – המניה יורדת 9%
גיל דטנר מלאומי שוקי הון מפרסם דוח אנליזה שלילי על בזק. להערכתו מניית החברה תמשיך לרדת – מחיר היעד שלו 3.9 שקל למניה נמוך ממחיר המניה בשוק – 4.2 שקל.
"בזק היום מצוידת בהנהלה חדשה אך מנוסה, וגם בתכנית אסטרטגית חדשה. אולם, הבעיה העיקרית של החברה אינה חדשה – סביבה רגולטורית. רגולציה שלא מאפשרת לבזק לשווק חבילות בנדל בדיסקאונט, על מנת להתמודד עם התחרות החדשה והקשה מחברות הסלולר. רגולציה שלא מספקת לחברה את התנאים הכדאיים לקדם את תשתית הסיבים שלה, בזמן שפרטנר וסלקום פועלות במרץ ליצור תשתית סיבים משלהן (לפחות בחלק מהמדינה)" אומר דטנר וממשיך – "רגולציה שלא מאפשרת לה לנצל נכס מס של מעל מיליארד שקל.
"איננו צופים לשינוי ברוח הרגולטורית בזמן הקרוב, נוכח העובדה שאנו נכנסים לתקופת בחירות, והנושא של בזק עדיין נפיץ בפוליטיקה המקומית. בינתיים, ההרעה בסביבה התחרותית נותנת את אותותיה, כאשר שלושת חברות הבנות יצרו ברבעון תזרים מזומנים חופשי של 45 מיליון בלבד, וזה בהשוואה לתזרים של 222 מיליון ברבעון המקביל. גם במגזר הקווי, שמרכז את חוב רווחי החברה, מרגישים את הניצנים הראשונים של התחרות. המענה העיקרי של הקבוצה בטווח הקצר יהיה בצד ההוצאות. במגזר הקווי זה יתאפשר בשל מכסה לא מנוצל בתכנית לפרישה מרצון. בחברות הבנות החברה תידרש להגיע להסכמים עם הוועדים של כל חברה.
"לא ידוע עדיין מה פוטנציאל החיסכון בחברות הבנות, אולם אנו כן כוללים מרכיב משמעותי של התייעלות במודל שלנו. כמובן שבטווח הקרוב, ההתייעלות תבוא לידי ביטוי בעיקר בהפרשות גדולות.
"מגזר קווי – התוצאות של המגזר הין יחסית יציבות, עם שחיקה קלה של 1.7% במכירות ו-1.5% ב-EBITDA המתואמת. מה שבלט היה הבלימה בגיוסי מנויי אינטרנט. נראה כי מדובר בסימנים ראשונים לתחרות הגדלה מפרטנר והוט. בעתיד גם IBC תגדיל את התחרות לאחר השלמת העסקה. סביר להניח איפה כי פעילות האינטרנט תעבור להפסד מנויים ב-2019 .החברה במו"מ עם משרד התקשורת בניסיון לשפר את תנאי פרישת רשת הסיבים שלה, אך לא מסתמן התקדמות עד כה. במוקדם או מאוחר בזק תצטרך להתקדם עם הפרויקט על מנת להימנע מאובדן יתרון תחרותי.
"בזק צפויה בקרוב להגדיל את היקף פרישת העובדים. הצטברו לחברה 500 משרות להפריש שהיא טרם ניצלה. לפי התקשורת, החברה עתידי להפריש כ-250 עובדים בטווח הקרוב. פלאפון הציגה ירידה של כ-5% במכירות וירידה של 8.6% ב-EBITDA ,נוכח השחיקה במחירי הסלולר, במיוחד לאחר כניסת אקספון לשוק ברבעון השני, וירידה במכירות הציוד ברבעון. למרות זאת, אנו מעלים משמעותית את השווי של פלאפון, וזאת לאור סימנים מתגברים של עלייה במחירי הסלולר.
"בזק בינלאומי הציגה ירידה של 9.3% במכירות ו-6.8% ב-EBITDA .מתחילת השנה ה-EBITDA ירדה ב-13%. נוכח השחיקה הידועה בהכנסות מב"ל, בצירוף עם אובדן נתח שוק עקב מעבר של צרכנים לחבילות תקשורת.
"יס הציגה ירידה של 9.6% במכירות ו-31.8% ב-EBITDA .מספר המנויים גדל באלפיים בהשוואה לרבעון הקודם, מה שנראה תוצאה של ירידת המחירים בתחילת השנה. ה-ARPU נשחק ב-%1.7 ,אך כלל גם מכירת תוכן, כך שהירידה המייצגת הייתה יותר גדולה. מתחילת השנה יס יצרה תזרים שלילי של 61 מיליון שקל.האתגרים של יס רבים, נוכח השינוי שמתרחש בשוק הטלוויזיה בעולם. אין ספק שבמסגרת איחוד הפעילויות עם חברות הבנות יס תוכל להתייעל במידה מסוימת, אך רוב ההוצאות בחברה הן עבור תוכן, שהיא לא תוכל לקצץ מבלי לסכן את נתח השוק שלה.
"בזק נסחרת לפי מכפיל EBITDA/EV של 5.5 ,וזה בהשוואה למכפיל ממוצא של כ-5.6 עבור חברות תקשורת באירופה. עם זאת, לקבוצת ההשוואה גידול של 7.2% ב-EBITDA ב-12 חודשים האחרונים, בזמן שבזק הציגה ירידה של 7% ,והחשיקה צפויה להימשך בטווח הקצר. לכן, נראה לנו שדיסקאונט מוצדק. מחיר יעד והמלצה. מחיר היעד לשנו עולה במעט, מ-3.8 ל-3.9 שקל למניה. העלייה נובעת מעלייה בשווי של פלאפון מחד, וירידה בשווי של בזק (קווי) מאידך. אנו ממשיכים לתת ביטוי לנכס המס בקצב ניצול יותר נמוך, וגם להתייעלות עתידית, אף על פי שהאי ודאת פה משמעותית. לאחר הירידה במניה לאחרונה, מחיר היעד שלנו גוזר דיסקאונט של 5% .
"אני נשארים בהמלצת משקל חסר בשל הציפיה כי התחרות תמשיך להעיב על הסנטימנט בזמן הקצר".
בזק – ירידה של 27% ברווח הנקי ל-234 מיליון שקל; ההכנסות ירדו ב-5% ל-2.3 מיליארד שקל
בוקר טוב, בזק – לאן נעלם ההון? למה ירדו הרווחים?
תעריפי בזק יורדים – איפה הייתם עד היום?
האוצר ומשרד השיכון החליטו על הרחבת מעגל הזכאים בתוכנית מחיר למשתכן. אולי זה מבטא את הקושי למכור דירות כמו לחמניות, כפי שהיה בשלבים הראשונים של התוכנית, אולי זה מהלך פוליטי. בכל מקרה, מדובר על הטבה ואם אתם עומדים בתנאים, וגם כך, מעוניינים לרכוש דירה (בזמן הקרוב או הארוך) – מה אכפת לכם להירשם ולקבל זכאות. ייתכן שתהיה לכם לרכוש דירה במחיר טוב.
נכון, יש חסרונות לתוכנית מחיר למשתכן, וגם לא ברור עד כמה ההנחה משמעותית. אבל יש גם יתרונות – במקומות מסוימים מדובר על הנחה של ממש.
כך או אחרת, "מחיר צעיר" היא מחיר למשתכן "לייט" – מדובר על מסלול שמיועד לרווקים ורווקות חסרי דירה בני 26 עד 35.
המסלול הוא מתוקף החלטת מועצת רשות מקרקעי ישראל מס' 1572 ולפיו יוכלו להשתתף במסלול "משתכן צעיר" צעירים רווקים בגילאים האמורים. הם יוכלו לרכוש דירה בפרויקטים שאושרו למכירה לזכאים ללא הגרלה.
כדי להוציא אישור זכאות יש לפנות לחברות ההרשמה. ראו הרחבה על מחיר למשתכן – כל מה שצריך לדעת. כאן תוכלו לקבל פרטים על משכנתא במחיר למשתכן
בקרוב תתאפשר הרשמה גם באינטרנט. בינתיים צריך לגשת לחברות ההרשמה.
מחיר צעיר – השתתפות חלקית
הזכאים במסלול צעיר/ משתכן צעיר, לא יכולים לגשת למכרזים של מחיר למשתכן, והם גם לא זכאים למענקים. הם כן יכולים לרכוש דירות שמוגדרות כ"דירות למכירה ללא הגרלה". מדובר בפרויקטים מסוימים שבהם נותרו דירות, המוצעות ללא הגרלה לזכאים מכל הסדרות ולמשפרי דיור בתכניות מחיר למשתכן ומחיר מטרה.
כדי לקבל פרטים על הדירות יש ליצור קשר עם הקבלן (ראו כאן את רשימת הדירות)
רכישת דירה מותנית כמובן בהצגת אישור זכאות
קנביט (שהתמזגה לשלד של הון החזקות) תמכור קנאביס רפואי לחברת 'תיקון עולם' בהיקף של 4.8 מיליון שקל. שתי החברות חתמו על הסכם שיתוף פעולה לגידול קנאביס רפואי בחוות הגידול של קנביט, בשטח הפרחה נטו של 4 דונם עבור שני מחזורי גידול.
ירון רצון, מנכ"ל קנביט, אמר על רקע ההסכם – "שיתוף הפעולה בין החברות נועד להבטחת איכות הגידול כך שהפן המקצועי, לרבות גנטיקה, שתילים או ייחורים, השקייה, קטיף וטיפול בתוצרת ילווה באופן צמוד על ידי 'תיקון עולם' ועל סמך ניסיונה רב השנים. בהנחת מימוש האופציה לגידול המחזור השני, נזכה להכנסות כוללות של 4.8 מיליון שקל, כשעלויות השתילים או הייחורים יהיו על חשבון 'תיקון עולם' וכן שאספקת התוצרת תהיה במצב רטוב, לפני תהליכי ייבוש ועיבוד. אנו משוכנעים כי לעבודה המשותפת תהיה תרומה חשובה עבורנו גם לגידולי ההמשך בחווה"
קנביט התחייבה לנקוט בכל הפעילות הנדרשות לקבלת האישורים, הרישיונות וההיתרים הדרושים להשלמת הקמת חוות הגידול עד סוף חודש פברואר 2019.
החברה רואה בחתימת ההסכם עם תיקון עולם כעסקה בעלת משמעות אסטרטגית לטווח הארוך, מאחר ולמיטב ידיעת החברה, 'תיקון עולם' הינה חברת הקנאביס הרפואי עם מספר המטופלים הגדול בישראל ואשר יש לה גם ניסיון בינלאומי נרחב בארה"ב ובקנדה. החברה מעריכה כי שיתוף הפעולה של קנביט ו"תיקון עולם" הינו צעד שיביא לחיזוק הידע הקיים של קנביט בתחום הקנאביס הרפואי.
ירון רצון, מנכ"ל קנביט, מוסיף כי "ההסכם עם 'תיקון עולם' מהווה הבעת אמון, של חברה ותיקה בתחום הקנאביס הרפואי בישראל, ביכולות ובאיכות המתקנים המתקדמים שאנו משלימים בימים אלו. בהיבט הפיתוח העסקי העתידי של קנביט, הסכם זה ממצב אותנו כאחת החברות המובילות בישראל בתחום הקנאביס הרפואי ופותח בפנינו הזדמנויות נוספות."
הסכם זה הוא הסכם שני לחברת קנביט. לחברה הסכם עם נמסטה טכנולוג'יס למכירת 2 טון קנביס רפואי בשנה לתקופה של 7 שנים במחיר של 3 דולר לגרם. נמסטה טכנולוג'יס הינה חברה ציבורית קנדית הנסחרת בשווי שוק של כ- 400 מיליון דולר ופעילה בתחום הקנביס הרפואי ב- 20 מדינות בעולם.
חברת מטומי מציעה מתווה להסכם עם מחזיקי האג"ח של החברה ועם חברת Rainmaker Investments GmbH ("ריינמייקר"), בעלת מניות המיעוט בחברת Team Internet AG ("טים").
ההסדר הוא על רקע מצבה הפיננסי של החברה וחוסר יכולתה לששרת את החוב.
הנאמן של אגרות החוב הודיע למטומי על כינוס אסיפת מחזיקי אג"ח אשר תתקיים באמצעות הצבעה ביום 5 בדצמבר 2018 ובמסגרתה יובאו בפני האסיפה שתי הצעות חלופיות אשר כוללות העמדה של האג"ח לפרעון מיידי ותשלום מיידי של כל סכומי האג"ח. מטומי הודיעה לנאמן שהעמדה לפרעון מיידי צפויה לגרום נזק למחזיקי האג"ח וכי חלף העמדה לפרעון מיידי מטומי מציעה להיכנס למו"מ מיידי לשם מציאת פתרון כולל עם מחזיקי האג"ח ועם ריינמייקר אשר לדעת מטומי יישמר בצורה מיטבית את שוויה של מטומי ויאפשר תשלום מלא למחזיקי האג"ח וכן הגעה להסכמות עם ריינמייקר. יתירה מכך, מטומי הודיעה שלא התקיים אירוע שמאפשר למחזיקי האג"ח להכריז על פרעון מיידי. דירקטוריון מטומי מאמין שתאור התוכנית של מטומי יאפשר קיום דיון ענייני באופן שקוף ומיטבי.
"חשוב לציין כי נכון לעתה שווי נכסי מטומי עולה על שווי התחייבויותיה (NAV) וכי מטומי פועלת ליישם הסדר אשר נועד למנוע מצב בו קשיי תזרים זמניים יפגעו באינטרסים הלגיטימיים של הנושים", טוענים במטומי, "הכרזה על פרעון מיידי תפגע במחזיקי האג"ח הואיל והיא תעלה את הסבירות לפגיעה בשוויה נכסיה של מטומי ותפגע גם ביכולת פרעון האג"ח. הכרזת פרעון מיידי עשויה אף לפגוע בדיונים עם ריינמייקר באשר לתנאים מתוקנים של רכישת האחזקות הנותרות של 10% בטים אינטרנט ועלולה לעודד את ריינמייקר לנסות ולהפעיל את סך הסעדים אשר עשויות לעמוד לרשותה. ככל שריינמייקר תצליח בכך תיפגע יכולת מחזיקי האג"ח להיפרע.
"לפיכך, במקום ההצעות אשר הוגשו לאישור מחזיקי האג"ח באסיפה הקרובה, מטומי מציעה ליישם תוכנית חלופית אשר עיקריה מפורטים להלן:
- גיוס הון בהיקף של עד 10 מיליון דולר אשר כולל התחייבות להשתתפות מצד בעלי מניות מרכזיים המחזיקים כ-55% מהון המניות המצביע של החברה;
- דיון עם ריינמייקר באשר לתנאי רכישת המניות הנותרות בטים אינטרנט בהיקף של 10% מתוך מטרה להגיע להסכם תוך הבנה שתידרש הפחתה כלשהי במחיר ו/או שינוי בתנאי התשלום.
- התאמות במועדי התשלומים של האג"ח, כך שתשלום הקרן יכלול הקדמה של תשלום חלקי כבר ל-2019 ודחיה של חלק אחר לשנת 2022 כך שההשפעה הכוללת תהיה דחיה מוגבלת ללא כל הפחתה (תספורת) בסכום ההחזר.
- התאמה של התנאים הפיננסים למצבה העסקי הנוכחי של מטומי.
- מטומי מוכנה לשקול העלאה מסוימת בשיעור הריבית בקשר להתאמות אלו.
- הענקת בטוחות למחזיקי האג"ח ביחס לנכסים פיננסיים ממשיים של החברה.
"אימוצה של התוכנית כפוף לקבלת כל האישורים התאגידיים וכן הגעה להסכמות עם מחזיקי האג"ח ועם ריינמיקר. התוכנית מבוססת, בין היתר, על מספר הנחות יסוד:
- על אף אמירות שונות, עד עתה לא התרחש אירוע המקים זכות לפירעון מיידי של האג"ח.
- הדירקטוריון וההנהלה של מטומי מאמינים שפרעון מיידי של האג"ח יפגע בצורה חמורה ביכולת החברה לפרוע את מלוא האג"ח.
- שוויים של נכסי מטומי עולה על שווי ההתחייבויות שלה. בכוונת החברה לקבל חוות דעת כלכלית עצמאית אשר תתמוך בתיאור מצבה הפיננסי של החברה.
- על מנת לחזק את היציבות הפיננסית של מטומי בטווח הארוך יש חשיבות רבה למאמץ להגיע להסכם המאפשר רכישת ה-10% הנותרים בטים אינטרנט כך שמטומי תגיע לבעלות של 100% בטים אינטרנט, ובכך תחזק את יכולתה לפרוע את האג"ח במלואו. כל פעולה אשר פוגעת ביכולת להשלים את הרכישה, פוגעת גם ביכולתה העתידית של החברה לממן תשלומים אלו.
- ההצעות אשר הוצעו לאסיפת מחזיקי האג"ח כוללות את התפיסה לפיה מזומן אשר יוזרם על ידי בעלי מניות ישמש לתשלום לבעלי האג"ח, אולם בפועל נדרשת התחשבות בצרכי צדדים שלישיים בלתי תלויים.
"יתר על כן, מבנה ההחזקות המורכב של מטומי בטים אינטרנט, באמצעות חברות בנות בגרמניה ואנגליה אשר הינן צד ישיר להסכם עם ריינמייקר, יוצר פוטנציאל לחוסר שוויון בין נושים. לפיכך פעולות חד צדדיות כוללות בחובן סיכון רב של נזק לאינטרסים של בעלי האג"ח ועל כן מחייבות זהירות יתירה.
"מטומי מאמינה שהתוכנית שהציגה, אם תאושר על ידי כל הגורמים הרלבנטים, הינה טובה יותר לבעלי האג"ח באופן משמעותי לעומת ההצעה בדבר העמדה לפרעון מיידי. התוכנית של מטומי יוצרת הסתברות גבוהה יותר לפרעון מלא של האג"ח. בנוסף, היא כוללת מימון מבעלי המניות המרכזיים אשר לא יתאפשר במקרה של העמדה לפרעון מיידי. מימון מצד בעלי המניות גם יעמיד את מטומי בעמדה טובה יותר לבצע תשלומים לריינמייקר אשר יאפשרו רכישת 100% ממניות טים אינטרנט.
"הפרטים האמורים כאן אינם מהווים תיאור מלא של כל פרטי התוכנית. המתווה המתואר לעיל לא נועד להיות תיאור מלא וממצה של כל התנאים המרכזיים ושל כל הסיכונים הרלבנטיים. אין כל ערובה באשר לתוצאות האפשריות של הדיונים עם היישום בפועל של התוכנית".
מטומי קרסה בשבוע שעבר עת התברר שהחברה לא תוכל לשרת את חובותיה בגלל שינוי קיצוני במצב שוק הפרסום הדיגיטלי, לצד דרישה של ריינמקר להעביר את התמורה בגין רכישת יתרת המניות בטים. על רקע הקריסה, עלתה השאלה האם בעלי המניות שהביטחו לתמוך בחברה אכן יעשו זאת נזכיר כי לפני שנה גייסה החברה כ-100 מיליון שקל באגרות חוב בבורסה המקומית. אחגרות החוב צנחו בכ-70% מאז הגיוס (בעיקר בשבועות האחרונים).
אחד מבעלי המניות בחברה – איש הפרסום אילן שילוח, שהיה דומיננטי בהקמה ובניהול של החברה בעבר, טען כי האשמים הם המנהלים – "תמיד חשבתי שאיכות הניהול והמנהלים היא הגורם הקובע את ביצועי החברה והצלחתה או כישלונה. מהקמתה של מטומי ועד הנפקתה של החברה הייתי יו"ר פעיל שהוביל את אסטרטגיית החברה, והחברה תמיד צמחה בהכנסות וברווחיות, ממחזור של עשרות אלפי דולרים לחודש, למאות מיליוני דולרים, ורווחיות צומחת בעת ההנפקה.
במשך כשנה לאחר ההנפקה בלונדון, החברה המשיכה לצמוח במחזור וברווח, והמשכתי לכהן בתפקידי כיו"ר החברה. בעקבות ההנפקה וכניסתה של פובליסיס, שהפכה לבעלת המניות הגדולה בחברה שלושה חודשים לאחר ההנפקה, הסטטוס שלי השתנה מיו"ר פעיל ליו"ר בלתי פעיל, בבורד שאין לי בו רוב ואיני יכול להמשיך להוביל ולהתוות בתמיכתו את דרכה של החברה.
"מהחזקה אישית של 35%, שהפכה אותי ביחד עם שותפיי לבעלי שליטה בפועל, ירדתי להחזקה של 15% בלבד. במקביל, במבנה הבורד החדש נתקלתי בחילוקי דעות קשים עם המנכ"ל ועם ויולה (קרן ויולה שמחזיקה במניות מטומי, ש'ח'ו) שנתמכו על-ידי רוב חברי הבורד באותה עת, על אופן ניהול החברה והצורך לפטר את המנכ"ל, כי סברתי שמאז ההנפקה החברה נוהלה באופן מופקר ובלי כיוון אסטרטגי, תוך שהיא מגדילה הוצאות ועושה השקעות כושלות בפיתוח וברכישות. משעמדתי לא התקבלה בבורד ועל-ידי שאר בעלי המניות הגדולים, החלטתי לקחת אחריות, להתפטר ולא להיות שותף לדרך שאינני מאמין בה, ובעקבות זאת גם מכרתי מניות נוספות בחברה".
השקעה באגח – כל מה שרציתם לדעת! והאם יש בועה בשוק האגח?
תשואת אגרות החוב בארהב – 3.2%
אפליקציות התשלום של הבנקים – האם הן תחרות לחברות כרטיסי האשראי? חברות כרטיסי האשראי חוששות שכן והן התלוננו לממונה על הגבלים עסקיים, מיכל הלפרין.
על רקע זה, הממונה בודקת אם מתן היתר לבנקים לאפשר תשלום לעסקים קטנים באפליקציות שלהם יפגע בתחרות הקיימת בשוק. קצת מוזר – בדרך כלל יותר מתחרות משמע יותר תחרות ויותר הטבות ותועלת לצרכן. אז איפה פה הבעיה?
הבדיקה החלה בעקבות פניה של חברות כרטיסי האשראי לפיקוח על הבנקים. החברות דרשו שהפיקוח יסרב להענקת היתר, מכיוון שהוא ייספק לבנקים יתרון לא הוגן בשוק סליקת תשלומים בבתי עסק.
האפליקציות המרכזיות של הבנקים הן פפר פיי של לאומי, ביט של פועלים ופייבוקס של דיסקונט. האפליקציות משמשות בעיקר לתשלומים בין אנשים פרטיים, ועוסקים זעירים, אך הן יכולות להתרחב לעסקאות גדולות יותר ושכיחות יותר. בנוסף לאפליקציות האלו, קיימות בשוק התשלומים אפליקציות נוספות של אמזון, פייפאל, פיוניר ונוספות.
כך או כך, המפקחת על הבנקים חדוה בר תומכת בקידום והרחבת השימוש באפליקציות התשלום של הבנקים. מנגד, מיכל הלפרין הממונה על ההגבלים – חוששת מכוחם של הבנקים.
פפר פיי, ביט ופייבוקס – האפליקציות של הבנקים; כמה זה עולה, ואיך ניתן לחסוך?
RAXI – אפליקציית הזמנת מוניות ללא עמלה
הרגיעה במלחמת הסחר בין ארה"ב וסין גורמת ךזינוק בשווקים הפיננסיים. רק לפני כשבוע דיברנו על משבר פיננסי מתקרב ובא, ועכשיו כולם באופוריה.
כך או אחרת, העליות בשווקים מיוחסות להסרת החשש מהסחר בין המדינות. החשש הזה היה הסיבה העיקרית לירידה החדה בשוקי המניות לפני מספר שבועות. על רקע, הירידה במתחים, האנליסטים אופטימיים. מארק האפלה, מנהל משרד ההשקעות הראשי של UBS Wealth Management מעריך שארה"ב וסין מורידות את להבות סכסוך הסחר.
"מפגש מכריע בין נשיא ארה"ב לנשיא סין הסתיים עם הקלה במתחים והתחייבות להמשך מו"מ בנושא הסחר", כותב האפלה, "הבית הלבן הודיע שהוא מוכן לעכב את העלייה בתעריפים על 200 מיליארד " ולר של סחורות סיניות, מ -10% ל -25%, שהיו מתוכננות ל 1 בינואר, כל עוד המשא ומתן נמשך. בתמורה, סין הסכימה לרכוש מארה"ב כמות "משמעותית מאוד" של חקלאות, אנרגיה וסחורות תעשייתיות. נכון לעכשיו, השווקים רואים את החדשות כחיוביות במקצת עבור נכסים בסיכון. המניות הגלובאליות עלו בסוף השבוע האחרון על רקע אותות אופטימיים שנבעו מהפגישה בין ארה"ב לסין והתפיסה שהבנק המרכזי בארה"ב נעשה גמיש יותר סביב העלאות נוספות.
"למדנו שממשל טראמפ והפד לא מקפידים על מדיניות בלי להתחשב בשוק ובהשפעה הכלכלית. אנחנו ממשיכים להיות במשקל יתר על מניות גלובליות ואג"ח ממשלתי של שווקים מתפתחים הנקובות בדולר אמריקאי. אף על פי כן אנו ממשיכים לצפות לתנודתיות מוגברת סביב מדיניות וחדשות כלכליות".
דיסקונט השקעות מציעה לרכוש את נכסים ובניין בפרמיה של 5% על מחיר השוק – 290 שקל, לעומת מחיר ממוצע של 275 שקל בימים האחרונים. דיסקונט השקעות שמחזיקה בשליטה בנכסים ובניין מעוניינת להגדיל את אחזקתה בנייר, גם על רקע חוק הריכוזיות שמחייב את הקבוצה לצמצם שכבות.
דיסקונט השקעות פרסמה מפרט הצעת רכש רגילה. בכוונתה לרכוש עד 1.26 מיליון מניות של נכסים ובניין במחיר של 290 שקל למניה. דסק"ש מתכננת להגדיל את אחזקתה בנכסים ובניין ב-20% ל-84%.
בעלי מניות נכסים ובניין שמעוניינים להציע מניותיהם יצטרכו לעשות זאת עד 17 בדצמבר (מועד הקיבות האחרון; שעה 14:00 – על פי הדיווח במאיה).
לאחרונה מימשה דיסקונט השקעות של אדוארדו אלשטיין נתח גדול מהחזקתה בשופרסל וירדה מתחת לשליטה. שינוי הסיווג החשבונאי מאפשר לה לרשום רווחים גדולים מאוד, אך נראה שהסיבה העיקרית לשינוי האחזקה הוא כוונתה לנצל את הגאות במניית שופרסל כדי להגדיל בהחזקות שנסחרות, להערכת מנהליה, במחיירם נמוכים יחסית – דסק"ש הגדילה בחודשים האחרונים את החזקתה בסלקום וכעת כאמור היא מתכוונת להגדיל החזקותיה בנכסים ובניין.
נכסים ובניין מממשת – מוכרת נכס ביבנה ב-86 מיליון שקל; תרשום רווח של 20 מיליון שקל
ההכנסות של רמי לוי ברבעון השלישי צמחו ב-9.3% לכ-1.4 מיליארד שקל; הרווח הנקי ברבעון הסתכם בכ-29.8 מיליון שקל – ירידה לעומת הרבעון המקביל. עם זאת, המכירות בחנויות זהות ברבעון עלו בכ-6.3%; המכירות למ"ר ברבעון עלו בכ-4%
בתשעת החודשים הראשונים של 2018 עלו הכנסות רמי לוי ל-4.02 מיליארד שקל והרווח הנקי גדל בכ-10.2% לכ-98.2 מיליון שקל.
הרשת מפעילה כיום 49 סניפי דיסקאונט, כולל 3 סניפים בזכיינות, ועד תום שנת 2018 תפעיל בסך הכל 51 סניפי דיסקאונט; הרשת מזהה פוטנציאל להקמת 20 סניפי דיסקאונט נוספים באזורים חדשים בהם אינה פועלת, סניפים שלא ייצרו קניבליזציה לסניפי הרשת.
בחודש ספטמבר האחרון הושלמה העסקה לרכישת השליטה ברשת "קופיקס", המפעילה 118 בתי קפה ו-30 מרכולים.
רמי לוי, מנכ"ל רשת רמי לוי שיווק השקמה, אמר במקביל לפרסום התוצאות – "ברבעון השלישי של השנה הצגנו צמיחה בהכנסות הנובעת מהמשך ההצמדות שלנו לאסטרטגיה העסקית בה אנו דבקים לאורך כל הדרך – הצעת סל מוצרים באיכות גבוהה ובמחיר הזול ביותר, תוך הקפדה על מתן שירות מצוין ללקוחותינו.
"השחיקה בשיעורי הרווחיות ברבעון מיוחסת בעיקר להורדת המחירים לצרכן והעמקת המבצעים בחגי תשרי השנה, וכל זאת במסגרת מאמצנו לשמור על מיצובה של הרשת כזולה ביותר, ובכך גם אנו רואים את תרומתנו לציבור בהתמודדותו עם יוקר המחיה בישראל. אנחנו הרשת היחידה שמדווחת על ירידה ברווח הגולמי ברבעון השלישי מן הטעם שהאסטרטגיה שלנו היא להעמיד את הצרכן במרכז. אני מאמין כי כאשר אני מוזיל את המחירים ונותן לצרכן את האפשרות לבצע את הרכישות שלו לחג בזול – בסופו של דבר זה מטיב עם החברה – עובדה אנחנו רואים שיפור משמעותי במכירות חנויות זהות ובמכירות למטר.
"בחודש יוני האחרון, השקנו את המרלו"ג במודיעין הפרוס על שטח של כ-30 אלף מ"ר ומבוסס על טכנולוגיה מתקדמת, שתאפשר לרשת לשפר את הגמישות התפעולית, לתרום לחיסכון בעלויות ולתמוך בצמיחה העתידית של הרשת בשנים הבאות. בנוסף, המרלו"ג יאפשר לנו להגדיל את שיעור המכירות של המותג הפרטי מכ-20% מסך המכירות כיום לכ-30% תוך פרק זמן קצר.
"בימים אלה, אנו מיישמים את אסטרטגיית החדירה אל תוך מרכזי הערים – אסטרטגייה שתאפשר לנו להנגיש את סל המוצרים הזול ביותר למיליוני תושבים נוספים, שנכון להיום אין להם נגישות נוחה אל הרשת. בהתאם לכך, ברבעון השלישי של השנה השלמנו את רכישת השליטה ב"קופיקס גרופ", וכבר במהלכו שיפרנו את תנאי הסחר, התחלנו ביישום צעדי התייעלות והבאנו לשיפור חד בשיעור הרווח הגולמי של הרשת. אנו נפעל לשיפור הערך של קופיקס עבור מיליוני התושבים במרכזי הערים – נגדיל את מגוון המוצרים, נשפר את חזות הסניפים, נשנה את תמחיר המוצרים ובכוונתנו להרחיב את רשת המרכולים במרכזי הערים.
"לאחרונה, רשת רמי לוי השיקה מחדש את כרטיס האשראי של הרשת, המונה כיום כ-400 אלף כרטיסים. הכרטיס יעניק ללקוחותינו הטבות והנחות משמעותיות במגוון רחב של תחומים, ביניהם: צרכנות, תרבות ופנאי, סלולר ותיירות".
בכוונת הרשת לפתוח עוד 2 סניפי דיסקאונט חדשים עד סוף השנה בעיר אשקלון ובעטרות, ובכך להשלים פריסה של 51 סניפי דיסקאונט. בנוסף, החברה מזהה פוטנציאל להקמת כ-20 סניפי דיסקאונט נוספים באזורים חדשים בהם הרשת אינה פועלת.
כמו כן, בכוונת החברה להרחיב את פעילותה אל תוך מרכזי הערים ולהפעיל סניפים עירוניים, בשטח של 300 עד 700 מ"ר לכל סניף עירוני, הן באמצעות פתיחת סניפים חדשים והן באמצעות רכישת רשתות עירוניות פעילות.
בהתאם לאסטרטגיית החברה להרחבת המכירות המקוונות, בחודש אוגוסט האחרון, הודיעה החברה על התקשרות עם חברת קומנסנס רובוטיקס להקמת 12 מרכזים לוגיסטים רובוטיים, שיתנו שירות ומענה בתחום המכירות המקוונות ובפריסה ארצית. 2 המרכזים הראשונים יוקמו כבר בשנת 2019.
הרחבת הפעילות במותג הפרטי
המותג הפרטי מהווה היום כ-20 אחוז מהמכירות ובכוונת החברה להגדילו את מכירות המותג הפרטי ל-30% ממכירות הרשת.
פעילות כרטיסי אשראי – בחודש אפריל השנה הוקמה חברה חדשה (80% בידי רשת רמי לוי -20% בידי חברת ישראכרט) לתפעול כרטיסי האשראי ומועדון הלקוחות.
רבעון שלישי – ניתוח התוצאות
הרווח הגולמי של רמי לוי שיווק השקמה ברבעון השלישי של שנת 2018 עלה בכ-2.1% לכ-291.3 מיליון שקל, בהשוואה לכ-285.4 מיליון שקל ברבעון המקביל אשתקד. שיעור הרווח הגולמי ברבעון השלישי של 2018 עמד על 20.82%, בהשוואה ל-21.87% ברבעון הקודם ובהשוואה ל-22.29% ברבעון המקביל אשתקד. הירידה בשיעור הרווח הגולמי נבעה בעיקר מהעמקת המבצעים לקראת חגי תשרי במסגרת המאמצים לשמור על מיצובה של הרשת כזולה ביותר בהתאם לאסטרטגיה של החברה לשים את הצרכן במרכז ולהוזיל את המחירים. בנוסף, מהכרה בהוצאות המיוחסות להפעלת המרלו"ג במודיעין שהושק בחודש יוני האחרון ופעל במלואו במהלך הרבעון אך לא פעל במלוא תפוקתו.
הוצאות התפעול – שיעור הוצאות המכירה והשיווק והוצאות הנהלה וכלליות קטן ברבעון מכ-19.11% ברבעון המקביל אשתקד לכ-18.13% ברבעון הנוכחי. שיעור ההוצאות קטן כתוצאה מפעולות נרחבות לצמצום ההוצאות שבהם נקטה החברה.
הרווח התפעולי של רמי לוי ברבעון השלישי של שנת 2018 הסתכם בכ-38.1 מיליון שקל, בהשוואה לכ-39.3 מיליון שקל ברבעון המקביל אשתקד. שיעור הרווח התפעולי ברבעון השלישי של 2018 עמד על 2.72%, בהשוואה ל-3.07% ברבעון המקביל אשתקד. הירידה בשיעור הרווח התפעולי נבעה בעיקר מהקיטון האמור בשיעור הרווח הגולמי, שקוזז חלקית עם צמצום ההוצאות התפעוליות.
ה-EBITDA ברבעון השלישי של שנת 2018 עלה לכ-56 מיליון שקל (כ-4.0% מההכנסות), לעומת כ-55.3 מיליון שקל (כ-4.3% מההכנסות) ברבעון המקביל אשתקד.
בשורה התחתונה, רשת רמי לוי שיווק השקמה מסכמת את הרבעון השלישי של שנת 2018 עם רווח נקי בסך של כ-29.8 מיליון שקל, בהשוואה לכ-30.3 מיליון שקל ברבעון המקביל אשתקד.
תשעת החודשים הראשונים של שנת 2018
ההכנסות בתשעת החודשים הראשונים של שנת 2018 צמחו בכ-5.5% לכ-4.02 מיליארד שקל, בהשוואה לכ-3.82 מיליארד שקל בתקופה המקבילה אשתקד (לא כולל 3 סניפים הנמצאים בזכיינות). הצמיחה בהכנסות לצד עלייה במכירות חנויות זהות בשיעור של כ-2.55% כתוצאה מהשיפור בהבשלת הסניפים החדשים.
המכירות למ"ר בתשעת החודשים הראשונים של שנת 2018 הסתכמו ב-47.08 אלף שקל למ"ר, בהשוואה ל-46.58 אלף שקל למ"ר בתקופה המקבילה אשתקד.
הרווח הגולמי של רמי לוי שיווק השקמה בתשעת החודשים הראשונים של שנת 2018 עלה בכ-3.4% לכ-864 מיליון שקל, בהשוואה לכ-835.2 מיליון שקל בתקופה המקבילה אשתקד. שיעור הרווח הגולמי של הרשת בתשעת החודשים הראשונים של השנה עמד על 21.49%, בהשוואה ל-21.91% בתקופה המקבילה אשתקד. הירידה בשיעור הרווח הגולמי הושפעה כאמור ממבצעים מעמיקים שנקטה החברה לקראת חגי תשרי וכן מהפעלת המרלו"ג במודיעין שעבד במלואו אך לא פעל במלוא תפוקתו.
הרווח התפעולי של רמי לוי בתשעת החודשים הראשונים של שנת 2018 עלה בכ-3.2% לכ-127.2 מיליון שקל, בהשוואה לכ-116.3 מיליון שקל בתקופה המקבילה אשתקד. שיעור הרווח התפעולי בתשעת החודשים הראשונים של השנה עלה ל-3.16%, בהשוואה ל-3.05% בתקופה המקבילה אשתקד.
ה-EBITDA בתשעת החודשים הראשונים של שנת 2018 עלה בכ-8.8% לכ-178.7 מיליון שקל (כ-4.44% מההכנסות), לעומת כ-164.2 מיליון שקל (כ-4.31% מההכנסות) בתקופה המקבילה אשתקד.
בשורה התחתונה, רשת רמי לוי שיווק השקמה מסכמת את תשעת החודשים הראשונים של שנת 2018 עם גידול של כ-10.2% ברווח נקי לסך של כ-98.4 מיליון שקל, בהשוואה לכ-89.3 מיליון שקל בבתקופה המקבילה אשתקד.
קופת מזומנים והשקעות לזמן קצר של החברה הסתכמה בכ-629 מיליון שקל בסוף ספטמבר, בהשוואה לקופת מזומנים בהיקף של כ-395 מיליון שקל בסוף שנת 2017.
ההון העצמי של החברה עלה והסתכם בכ-475.4 מיליון שקל, וזאת לאחר חלוקה של דיבידנד בסך של כ-63 מיליון שקל מתחילת השנה. היום, לאחר אישור הדוחות הכספיים, הכריזה החברה על דיבידנד בסך של 22 מיליון שקל. מאז שהחברה הונפקה לציבור בחודש מאי 2007 ועד היום, הכריזה החברה על דיבידנד בסכום כולל של כ-854 מיליון שקל.
אירועים מהותיים בתקופת הדוח:
בחודש ספטמבר 2018, רשת רמי לוי שיווק השקמה השלימה את מימוש האופציה לשליטה ברשת בתי הקפה קופיקס גרופ בע"מ. רשת רמי לוי הגדילה את אחזקתה ברשת "קופיקס" מכ-20% לכ-50.01%, וזאת בתמורה למניות רמי לוי בשיעור של כ-1.38% מההון (אחרי ההקצאה), וזאת בנוסף לקבלת כ-30% ממניות חברת הבת "סופר קופיקס" ללא תמורה. רשת קופיקס מפעילה כיום כ-118 בתי קפה תחת המותג "קופיקס" וכ-30 מרכולים תחת המותג "סופר קופיקס".
בחודש מאי 2018, רשת רמי לוי שיווק השקמה הודיעה על השלמת העסקה לרכישת השליטה (50.01%) ברשת גוד פארם, וזאת בתמורה לכ-4.5 מיליון דולר. רשת גוד פארם הינה חברה פרטית המפעילה רשת של חנויות קמעונאיות בתחום הפארם ומונה 11 סניפים.
בחודש ינואר 2018, רשת רמי לוי שיווק השקמה חתמה על תוספת להסכם עם חברת ישראכרט לתפעול מועדון הלקוחות של רשת רמי לוי, לפיו תוקם חברה חדשה (תוחזק 80% בידי רשת רמי לוי ו-20% בידי חברת ישראכרט) שתנהל את תפעול כרטיסי האשראי ומועדון הלקוחות, תוך התחייבות ישראכרט להקצבת הכנסה שנתית מינימאלית למשך 7 שנים.
קופיקס מקטינה הפסדים; תהפוך לרמי לוי בשכונה
רמי לוי מוכר רמי לוי – מכר מניות ב-110 מיליון שקל בחודשים האחרונים
הנחייה של רשות שוק ההון ביטוח וחיסכון מאפשרת לסוכני הנסיעות להמשיך ולמכור ביטוחי נסיעות עד 20 ביולי 2019. זאת בשונה מהנחיה קודמת שלפיה סוכני הנסיעות לא יוכלו למכור ביטוחים כבר בתחילת 2019.
ההנחייה האחרונה מתבטאת גם בהצעת חוק. ההנחייה והצעת החוק בעצם מבטלים את החלטת בג"ץ מחודש מאי 2017, שביקשה לאסור על סוכני הנסיעות למכור פוליסות ביטוח בהסתמך על הקבוע בחוק הפיקוח על הביטוח, לפיו רק מי שמחזיק ברישיון רשאי למכור לצרכנים ביטוח, לרבות ביטוח נסיעות לחו"ל. החלטת בג"ץ היתה אמורה להיכנס לתוקף ביולי 2018, אך לאחר דחייה של כמה חודשים, מתברר כעת שהדחייה תהיה עד יולי 2019.
עדיין זה לא סוף פסוק. הצעת החוק תקודם בכפוף לתיקונים שהציעה רשות שוק ההון, ביטוח וחיסכון. אך מנגד, יופעל על המחוקקים לחץ מצד סוכני הנסיעות. הסוכנים טוענים שמכירת ביטוחים עם כרטיסי הטיסה, יפחיתו את המצב שיש טסים שאינם מבוטחים. יש בזה כמובן היגיון, אך מצד שני, זה גם עניין של מחיר. המחיר דרך סוכני הנביעות גבוה יחסית למחליר באפשרויות הדיגיטליות /הישירות וגם דרך סוכני הביטוח/ וחברות הביטוח.
בעולם, אגב, במרבית מדינות ה-OECD משרדי הנסיעות מוכרים ביטוח נסיעות לחו"ל.
ביטוח נסיעות לחול – ככה תדעו איך לבחור
נקסטקום מדווחת על תוצאות שיא ברבעון השלישי של השנה – ההכנסות עלו ב-53% לשיא של 90 מיליון שקל; הרווח התפעולי הוכפל ל-6.3 מיליון שקל – 7% מסך ההכנסות.
במקביל מדווחת החברה על גידול משמעותי בהיקף הפרויקטים.
דירקטוריון החברה החליט על חלקת דיבידנד, לראשונה זה 3 שנים, בהיקף של 2 מיליון שקל.
דגשים לתשעת החודשים הראשונים של 2018 לעומת תקופה מקבילה ב-2017:
צמיחה של 42% בהכנסות ל-240.2 מיליון שקל, גבוהות מהכנסות החברה ב-2017 כולה
גידול של 53% ברווח הגולמי ל-27.3 מיליון שקל
גידול של 148% ברווח התפעולי ל-14.8 מיליון שקל
גידול של 150% ברווח נקי ל- 8.6 מיליון שקל
נקסטקום, העוסקת בתכנון, הקמה ותחזוקה של תשתיות ופתרונות בתחומי התקשורת והאנרגיה המתחדשת, מדווחת על רווח נקי של כ-3.5 מיליון שקל ברבעון.
החברה ממשיכה להגדיל את היקף הפרויקטים וחתמה לאחרונה, ביחד עם מנרב הנדסה מקבוצת מנרב, בהסכם עם חברת עמק הבכא אנרגית רוח (בשליטת אנלייט וד"ר בן דב) לתכנון והקמה של פרויקט חוות הרוח, לייצור חשמל ברמת הגולן בהיקף משוער של כ- 136 מיליון שקל. בנוסף, נחתם הסכם עם משרד הביטחון לביצוע עבודות אספקה, התקנה ותחזוקת תשתית בבסיסי צה"ל בהיקף כולל של עד 70 מיליון שקל כולל מע"מ בשנה הקרובה וכן הסכם עם TSG מקבוצת התעשייה האווירית לישראל להקמה והגירה של מערכות, תפעול ותחזוקה של מרכזי נתונים עבור משרד הביטחון בהיקף משוער שעשוי להגיע לכ-100 מיליון שקל.
הכנסותיה של נקסטקום ברבעון השלישי הסתכמו כאמור ב-90 מיליון שקל, גידול של כ-53% לעומת כ-59 מיליון שקל ברבעון השלישי של 2017 וגידול של כ-12.4% לעומת הכנסות של כ-80 מיליון שקל ברבעון השני של 2018.
הכנסות נקסטקום בתשעת החודשים הראשונים הסתכמו בכ-240.2 מיליון שקל, גידול של כ-42% לעומת הכנסות של כ- 169 מיליון שקל בתקופה המקבילה אשתקד. הגידול בהכנסות החברה נובע מגידול במחזור המכירות במגזר העל קרקעי ובמגזר האלחוטי: במגזר העל קרקעי חל גידול בהיקף פעילות ההתקנות וכן בהיקף הביצוע של פרויקט משרד הביטחון. במגזר האלחוטי חל גידול בהיקפי הפעילות הסולארית, עקב כניסת החברה לביצוע מערכות סולאריות קרקעיות. הכנסות המגזר התת קרקעי שמרו על יציבות חרף סיומו של השלב השני בפרויקט עבור לקוח בדרום הארץ ולאור גידול בהכנסות מהפעילות המסורתית ובהיקף הביצוע במגזר ההתיישבותי.
הרווח הגולמי ברבעון השלישי של 2018 הסתכם בכ- 10.9 מיליון שקל (12.2% מההכנסות), גידול של כ- 53% לעומת רווח גולמי של כ- 7.1 מיליון שקל (12.1% מההכנסות) ברבעון המקביל ב- 2017 וגידול של כ- 25% לעומת רווח גולמי של כ- 8.8 מיליון שקל (11% מההכנסות) ברבעון הקודם השנה. הרווח הגולמי בתשעת החודשים הראשונים של 2018 הסתכם בכ- 27.3 מיליון שקל (11.4% מההכנסות) , גידול של כ- 53% לעומת רווח גולמי של כ-17.8 מיליון שקל (10.5% מההכנסות) בתקופה המקבילה אשתקד.
הרווח התפעולי ברבעון השלישי של 2018 הסתכם בכ- 6.3 מיליון שקל, גידול של כ-101% לעומת רווח תפעולי של כ- 3.1 מיליון שקל ברבעון המקביל אשתקד וגידול של כ-35% לעומת רווח תפעולי של כ-4.7 מיליון שקל ברבעון הקודם השנה. הרווח התפעולי בתשעת החודשים הראשונים של 2018 הסתכם בכ- 14.8 מיליון שקל לעומת רווח תפעולי של כ- 6 מיליון שקל בתקופה המקבילה ב- 2017, גידול של כ-148%.
הרווח הנקי ברבעון השלישי של 2018 הסתכם בכ- 3.5 מיליון שקל (3.9% מההכנסות), לעומת רווח נקי של כ-2.2 מיליון שקל (3.7% מההכנסות) ברבעון השלישי של 2017 וגידול של כ-33% ברווח הנקי לעומת כ-2.6 מיליון שקל ברבעון השני של 2018. הרווח הנקי בתשעת החודשים הראשונים של 2018 הסתכם בכ- 8.6 מיליון שקל גידול של כ-150% לעומת רווח נקי של כ-3.4 מיליון שקל בתקופה המקבילה אשתקד.
תזרים מזומנים חיובי ברבעון השלישי של 2018 שהסתכם בכ-1.3 מיליון שקל לעומת תזרים שלילי של כ- 1.9 מיליון שקל ברבעון המקביל בשנת 2017.
ההון העצמי, נכון לסוף הרבעון השלישי של 2018 הסתכם בכ-57.5 מיליון שקל, כ-31.2% מסך המאזן, בהשוואה לכ-46.9 מיליון שקל, כ-39.7% מסך המאזן בתקופה המקבילה ב- 2017. הגידול בהיקף המאזן של הקבוצה הינו תוצאה של הגידול בהיקפי הפעילות וכן גיוס אג"ח בבורסה בחודש פברואר 2018.
גיא ישראלי, יו"ר דירקטוריון ומנכ"ל נקסטקום, אמר בהתייחסות לתוצאות: "קבוצת נקסטקום מצליחה מזה כשנתיים להתמודד ולזכות בפרויקטים משמעותיים ובהיקף כספי גדול מבעבר. לנקסטקום היצע פתרונות ויכולות הנדסיות מגוונות ומוניטין גבוה ואלה מאפשרים לנו לנצל ולמקסם את הביקוש הקיים בשוק הפרויקטים בתחומי התקשורת והאנרגיה המתחדשת.
לצד הגידול בהכנסות, ביצענו פעולות נוספות המאפשרות לנקסטקום להגדיל בהתמדה גם את הרווחיות והרווח הנקי. נקסטקום ממוצבת היטב כשחקן מוביל בביצוע פרויקטי תשתית ולאור הזכיות האחרונות לחברה אופק עסקי ארוך וכן המשאבים הנדרשים כדי לתמוך בהמשך גידול בפעילות וניצול הזדמנויות עסקיות".
שר האוצר משה כחלון נאם בכנס של שמאי המקרקעין והתייחס לסוגיות בנדל"ן וגם לעליית הריבית אחרי שבע שנים של ירידה – "לעליית הריבית תהיה השפעה רעה על השקעות בנדל"ן, יחד עם זאת, לאנשים תהייה תמורה טובה יותר לכסף שיושקע בבנק, ועדיין אנחנו לא נמצאים בריבית גבוהה כמו בארה"ב.
"אני צופה שבסוף נגיע למספרים העולמיים. אבל, אני לא רואה סיבה מיוחדת שהריבית תעלה משמעותית בטווח זמן קצר, ואין פה באמת דרמה כלכלית".
כחלון התייחס לשוק הדירות ואמר – "אין ספק שרציתי שכל דבר שיכול לסייע לצנן את שוק הנדל"ן יקרה, ובסופו של יום חלק מהדברים קרו וחלק לא. אני גם לא רוצה שההלוואות של הזוגות הצעירים יתייקרו, ולכן אנחנו ממשיכים לחתור לכך שעלות דירת 100 מ"ר תרד ל-110 משכורות, מספר שהגענו אליו כבר בדירות שנמכרות במסגרת תוכנית למשתכן.
"בכל מקרה, בן אדם שלוקח משכנתא צריך גם לקחת אחריות ולדעת מה כושר ההשתכרות שלו. הוא צריך להחזיר תשלומים חודשיים"
ביחס לתוכנית הדגל – מחיר למשתכן, אמר כחלון – "מדובר בפעם הראשונה שעושים תוכנית גדולה וחדשה בהיקפים כה גדולים. בתוכנית כזאת תמיד יש בעיות ותמיד יש כשלים. אבל התפקיד שלנו להיות קשובים לשמוע ולפתור בעיות. שעולות בעיות, אין לי שום בעיה ואני גם מתייעץ עם קבלנים.
"כשתוכנית מחיר למשתכן תבשיל, אז תהייה השפעה על מחירי הדירות. אבל כבר עכשיו השוק רגוע, נבלמה עליית המחירים. לפני שנתיים וחצי היו שמים שלט למכירה על דירה, ותוך דקות הדירה היתה נמכרת. הדבר הזה נפסק וטוב שכך. זה טוב גם לקבלנים ובטח שלאזרחים. שפיצים לא טובים לכלכלה ולא טובים לאף אחד".
כחלון הוזה משבר הדיור נפתר
מחיר למשתכן היא תוכנית מטופשת
תמ"א ייזום עצמי – מא' עד ת'
מה לא נאמר ונכתב על תמ"א 38, על שלל צורותיה, ההזדמנויות והבעיות.
הרעיון מצוין לוקחים בניין ישן ולרוב רעוע, משדרגים ומחזקים אותו תמורת מכירת זכויות הבנייה שעל הגג.
ובמילים פשוטות – הדיירים מקבלים בניין חדיש, דירה גדולה יותר, לובי ומעלית; והיזם מקבל עוד מספר דירות (בזכות תוספת של קומה או יותר). אבל, הדרך ממש לא פשוטה.
בענף הזה יש יזמים, קבלנים, מתווכים, קבלני חתימות, עורכי דין שמחתימים דיירים על הסכמי No Shop ועוד ועוד.
עוד בנושא מדריכי דירה ומשכנתא
ישנם פרויקטים מוצלחים אך לצידם יש לא מעט פרויקטים בעייתיים שחלק גדול נגרם כתוצאה מניגוד אינטרסים מובהק בין הדיירים הקיימים לבין היזם שעימו נחתם הסכם.
היזם ינסה כמעט תמיד, להפחית ככל שניתן את השקעתו בדירות הדיירים הותיקים בבניין, משום שאלו דירות שלא עומדות למכירה וככל שיצליח להוזיל את השקעתו בהן יגדיל את ריווחי הפרויקט.
נקודה זו בשילוב יוזמה עסקית, הביאה דיירים ברמת גן להחלטה לקחת את עתידם בידיהם ולבצע את פרויקט התמ"א בבניין שלהם בייזום עצמי מלא.
נתקלנו בעבר בדיירים שיזמו פרויקט ובאופן אקטיבי פנו ליזמים והיו מעורבים מאד בתהליך עצמו, אך פרויקט בו הדיירים עצמם משמשים כיזמים הוא דבר חדש ומסקרן.
ייזום עצמי – איך עושים את זה?
אז איך באמת זה עובד וכיצד הצליחו דיירים להביא פרויקט משלב החלום לכדי מימוש אשר בימים אלו הבנייה כבר בעיצומה, כמובן לאחר קבלת היתרים.
גל קריינר שהוא הדייר הדומיננטי והמוביל של הפרויקט מספר לנו על הדרך הלא פשוטה ומסביר על היתרונות והחסרונות של המהלך.
"מהיום הראשון בו עלה הרעיון, הסתכלתי על זה כהזדמנות עסקית שצריך לנהל אותה כעסק לכל דבר. גם כשרבים מאד היו סקפטיים והזהירו אותנו שאין סיכוי שאנחנו כדיירים, שלא באים מהתחום לא נצליח לבצע זאת, לא נרתעתי והסתכלתי על זה כמיזם שאם ניקח את מיטב הספקים וננהלו כמו שצריך, אזי הוא לא שונה מכל עסק חדש שאליו הייתי שוקל להיכנס.
"כמו בכל תחום, גם בתחום הזה אני מאמין שמי שלא בנוי להיות יזם/עצמאי, עדיף לו בהחלט ללכת על האופציה המקובלת ולקחת יזם שיבצע את הפרויקט ואגב זה נכון כנראה למרבית האנשים. כאמור, פרויקט מסוג זה לא מתאים לכל אחד או לכל בניין, אך אם יש למישהו את יכולות הניהול, את היוזמה ואת מרקם האנשים הנכונים כשותפים, זה בהחלט בהישג יד ויש המון יתרונות בדרך זו".
רב חובל אחד
קריינר מדגיש כי משוכה חשובה שיש לעבור אותה היא הדינמיות בין השכנים וקביעת המנהל – "הצעד הראשון שהבנו מהר מאד הוא שלספינה חייב שיהיה רב חובל אחד. הקבוצה החליטה פה אחד לתת לי את המושכות", אומר קריינר ומוסיף – "קיבלנו החלטה על מנגנון קבלת החלטות ועדכונים בתוך הקבוצה.
גל קריינר, ייזום עצמי בתמ"א 38
"הייתה גם הבנה שההחלטות שייתקבלו יהיו בעיניים של יזם ושעושים מה שטוב ונכון לקבוצה כיחידה עסקית. כמובן שכאן בא לידי ביטוי אחד היתרונות המרכזיים של סוג פרויקט כזה בכך שהקבוצה שאפה לבצוע מושלם ככל האפשר הן לדירות הקיימות שבבעלותם והן לדירות החדשות וכאן בעצם התבטל הקונפליקט שקיים תמיד בין יזם לדיירים ותיקים.
"היה ברור לארוך כל הדרך שכאשר יש רוב להחלטה מסוימת, כל הקבוצה מקבלת זאת וממשיכים עם אותה החלטה. הצורך בגיבוש קבוצה מלוכדת וממוקדת מטרה ללא תככים ומריבות היא קריטית ביותר בשביל שפרויקט יצליח להגיע משלב הרעיון לשלב הביצוע.
"מרגע שהבנו שיש פוטנציאל אמיתי והתקבלה ההחלטה לעשות זאת בעצמנו, מייד שכרנו משרד עורכי דין שמתמחה בתחום הבניה וחתמנו על הסכם שיתוף בינינו כדי לעגן את כל ההסכמות ולתת לכך תוקף משפטי. הסכם זה שם את כולנו במקום הנכון וזו נקודה חשובה שבלעדיה אסור בשום אופן לצאת לדרך.
"מכאן, נבחרו אנשי מקצוע שהגיעו מהמלצות חברי הקבוצה וכל איש מקצוע עבר סינון וראיונות של הקבוצה. נבחרה נציגות מקרב הקבוצה אשר קיבלה אחריות על תשלומים וחתימות.
"בפרויקט מסוג זה ישנה עקומת למידה משמעותית ביותר", מוסיף קריינר, ""אם הייתי מתחיל היום פרויקט חדש עם הידע שצברתי, אני מאמין שהייתי חוסך המון זמן ולא מעט כסף. אתה נכנס לתהליך שכזה דייר 'רגיל' ואט אט אתה מבין שעליך לחשוב ולהתנהג כמו יזם. לקח לי זמן להבין שאם אני לא אדחוף את בעלי המקצוע, אלך לעירייה ואדאג לכך שדברים התקדמו אז אין מישהו אחר שיעשה זאת".
מה הדגשים וההמלצות לאנשים שמעונייינים להיות היזמים בבניין שלהם?
"קבוצת הניהול ומי שמנהל ומוביל את הפרויקט מטעם הדיירים חייב להיות מסוגל לנהל את הפרויקט ביד רמה, לנהל את כל הגורמים המעורבים וכמובן להיות המנוע שמאחורי כל היוזמה הזו. יחד עם זאת, למרות שהוא מעורב בכל פרטי הפרויקט, אל לו להתבלבל ולראות עצמו כסמכות המקצועית בתחום הבנייה עצמה.
"ההחלטות הקריטיות הן לבחור את אנשי המפתח שיביאו את הקבוצה לכדי מימוש וסיום הפרויקט בשלום והצלחה. אנשי המקצוע הקריטיים הם: אדריכל, מפקח בנייה, מהנדס ועו"ד.
"השלב הראשון הוא גיבוש הקבוצה, משלב זה ולאחר בדיקה מדגמית לגבי אופי הפרוייקט חובה לבדוק את יכולת חברי הקבוצה לעמוד במימון וחתימה מוקדמת ככל האפשר על הסכם שיתוף טוב שיתן מענה לכל תרחיש שעלול לקרות בהמשך הדרך (בודאות תרחישים שונים יקרו ויגיעו).
ומה השלבים הבאים?
"בשלב השני, ייבחר אדריכל שמכיר את התחום והוא אמור להיות זה שמנצח על כל התהליך, במיוחד עד שלב הוצאת היתר בניה. זה השלב הקשה והמתיש מכולם. בתהליך זה, יידרש מנציג הקבוצה להיות מעורב ולדחוף את העגלה עד ההיתר המיוחל. אנרגיה ומעורבות, כמובן בשילוב צוות איכותי של בעלי מקצוע, יקבעו האם תצליחו להגיע למצב של קבלת היתר בניה".
תהליך ארוך, בירוקרטי, מתסכל, אך משתלם!
"באם צלחתם את שני השלבים הראשונים אזי מצבכם מצויין ועם היתר בנייה ביד בעצם תתחילו את ביצוע הפרויקט עצמו. כאן נכנס לפעולה מפקח הבנייה שלו תפקיד קריטי בהכנת מכרז קבלנים מוצלח ששומר עליכם הדיירים ומודא ששלב הביצוע יהיה עם מינימום סיכון ובעיות ובמקסימום תמורה הן בדירות הישנות והן בחדשות.
"בשלב זה, עריכת הסכם טוב מול הקבלן על ידי עורך הדין הינו משמעותי ביותר גם כן ויש לערב את מפקח הבנייה גם בתהליך זה.
בדיעבד, היית נכנס לזה שוב?
"פרויקט מסוג זה הינו מורכב ובהחלט מתאים רק לאנשים מסויימים, שבדר"כ כבר ניהלו עסקים ותהליכים. זה פרויקט מורכב ארוך וצריך להכיר ולהבין את התהליכים בכל אחד מהשלבים.
"התהליך של ייזום עצמי הוא לא טריוויאלי. כרוך בו סיכון, כמו בכל יזמות. ייזום עצמי בדר"כ מתאים לבניינים קטנים עם מספר מועט של דיירים.

ייזום עצמי תמ"א 38 – בוחרים לבד את הקבלנים
"אבל, באם התקיימו התנאים שהזכרתי, יש יתרונות רבים שבראשם העובדה שהדיירים שמנהלים ומממנים את הפרויקט הינם בעלי הנכס הקיים ולכן ידאגו לנכס של עצמם יותר מכל יזם חיצוני.
"דיירים אלו אכן ידאגו לחיזוק הבניין הקיים במידה ומדובר על תמ"א 38/1, ולמיקסום השיפור בדירות הקיימות או לבניית בניין טוב ככל שניתן ללא הבדל בין דיירים ישנים לחדשים במידה ומדובר על תמ"א 38/2.
"אני בפרוש הייתי נכנס לפעילות כזו שוב, היתרונות עולים על החסרונות.
"חוץ מזה, קיים יתרון נוסף חשוב מאד ליזמות שכזו – היכולת לקדם פרויקט התחדשות גם במקרים בהם זה כמעט בלתי אפשרי על ידי יזם חיצוני. בבניין שלנו מתוך 5 דירות, רק ל 2 ניתן היה להוסיף ממ"ד ובעצם להגדיל את שטחן.
שאלות ותשובות
? מה ההיגיון של תמ"א 38 בכלל?
לוקחים בניין ישן, מחזקים ומשדרגים אותו, ובתמורה היזם מקבל את זכויות הבנייה על הגג. הדיירים מקבלים בדרך כלל בניין מחודש, דירה גדולה יותר, לובי ומעלית. היזם בונה ומוכר דירות חדשות.
? מה ניגוד האינטרסים בין יזם לדיירים ותיקים?
הדירות של הדיירים הוותיקים לא עומדות למכירה. לכן יש ליזם תמריץ להשקיע בהן כמה שפחות, כדי להגדיל את הרווח מהפרויקט. בייזום עצמי הניגוד הזה נעלם, כי הדיירים דואגים גם לדירות שלהם.
? למה חשוב שיהיה מוביל אחד לפרויקט?
לפי הדייר שהוביל את הפרויקט במדריך, צריך "רב חובל אחד". הקבוצה צריכה להסכים מראש על מנגנון קבלת החלטות ועל עדכונים. כשרוב מחליט, כולם ממשיכים עם ההחלטה בלי מריבות.
? מה צריך לחתום לפני שיוצאים לדרך?
לפי המדריך, הסכם שיתוף בין הדיירים, בליווי משרד עורכי דין שמתמחה בבנייה. ההסכם מעגן את ההסכמות וצריך לתת מענה לתרחישים שיקרו בהמשך. בלעדיו אסור להתחיל.
? מי הם אנשי המקצוע הקריטיים בייזום עצמי?
לפי המדריך: אדריכל, מפקח בנייה, מהנדס ועורך דין. האדריכל מוביל את התהליך עד ההיתר, ומפקח הבנייה מכין את המכרז לקבלנים. עורך הדין מנסח את ההסכם עם הקבלן.
? לאילו בניינים ייזום עצמי מתאים?
בדרך כלל לבניינים קטנים עם מעט דיירים, שיש ביניהם אמון ויש להם כושר ניהולי. הוא גם מאפשר להתקדם במקרים שבהם יזם חיצוני לא היה מוצא כדאיות. בדוגמה במדריך, רק בחלק מהדירות היה אפשר להוסיף ממ"ד, והדיירים התחשבנו ביניהם בעצמם.
? מה השלב הקשה ביותר בתהליך?
לפי המדריך, השלב עד קבלת היתר הבנייה. הוא ארוך ומתיש ודורש מנציג הדיירים לדחוף את העניינים מול בעלי המקצוע והעירייה. אחרי ההיתר הביצוע עצמו פשוט יותר.
"ל-3 הדירות האחרות לא ניתן היה בשל אילוצי שטח וקווי בניין. בנוסף, בשל קירבה לקווי מתח, לא ניתן היה להוסיף מרפסות לדירות. שני הדברים הללו לבדן היו מפילים כל יכולת להתקשר עם יזם חיצוני שאמור לשפר את הקיים ובתמורה לקבל את הזכויות על הגג.
"אנו קיבלנו החלטה שגם אם לא ניתן להוסיף לכל הדירות את אותן תוספות, מה שמנחה אותנו זה חיזוק הבניין, שיפור חזותו, הוספת מעלית וכמובן תוספת הדירות החדשות ובהתאם לכך ביצענו את התחשיבים בינינו והחלוקה של הדירות החדשות. יזם חיצוני בעצם לא היה מסוגל לתת מענה לסיטואציה כפי שהייתה אצלנו בבניין וכנראה קיימת בבניינים רבים נוספים".
תמ"א 38 מעלה שווי הדירות בכ-40% בממוצע
תמ"א 38/2 – התוכנית הפופולארית; מה מקבלים הדיירים?
דירה חדשה בתמ"א 38 תעלה 5%-15% פחות מדירה דומה באותו אזור
תמ"א 38 – המדריך השלם!
הביטקוין ממשיך לאבד גובה. המטבע הדיגיטלי נפל ב-10% בשעות האחרונות מתחת ל-3,500 דולר לביטקוין. בכך חזר שער הביטקוין לספטמבר 2017.
הביטקוין איבד כ-50% בשבועייים ו-35% בשבוע.
על רקע הצפייה תחום כריית הביטקוין עובר טלטלה גדולה כאשר כמה חברות בתחום הגיעו למצב שלא כדאי להם כלכלית להמשיך ולהפיק ביטקוין ומטבעות נוספים והם הפסיקו את פעילותן.
למעשה, המגמה השלילית בנובמבר מפתיעה מכיוון שאוקטובר שהיה חודש חלש בשווקים הפיננסים היה חודש יחסית איתן במטבעות הוירטואליים.
כך או אחרת, רק בסוף השנה שעברה נסחר הביטקוין ב-20 אלף דולר והיו עוד כאלו שציפו שהמחיר ימשיך לעלות. הביטקוין ויתר המטבעות התבררו כבועה, בועה פיננסית גדולה, והשאלה החשובה כעת האם הביטקוין ימישך לרדת ומה יהיה בהמשך?
לצד הירידות החדות במטבע הביטקוין גם האת'ר צונח וגם המטבע השלישי בגודלו – הריפל.
פרופ' האוזר: אני לא מצליח להבין את מחיר הביטקוין
סקר – מה יהיה מחיר הביטקוין עוד שנה?
איך קונים ביטקוין
בלידר שוק הון סבורים שהריבית תעלה מחר, וזאת לעומת רוב שמעריך שד"ר טרכטנברג, הנגידה הזמנית לא תעלה את הריבית. להערכת לידר יש יותר גורמים שתומכים בהעלאה מאשר באי העלאה, ומדוטבר גם בגורמים איכותיים וגם כמותיים העולים על ההחלטה לא לעשות כלום.
"האינפלציה התבססה אל תוך היעד: 1.2& או יותר מחודש יוני ועד היום. אינפלציית הליבה עלתה, והחזאים צופים 1.1% אינפלציה שנתית קדימה.
"הצמיחה קרובה לקצב הפוטנציאלי של המשק סביב 3%. הצמיחה ברבעון שלישי למעט מיסים על היבוא עלתה. סקרים עסקיים ומדדי אמון צרכניים אופטימיים. גם המדד המשולב מצביע על יציבות בריבית.
"שוק העבודה הדוק: שיעור האבטלה נותר נמוך ויציב באוקטובר 3.6% בגילאים 64-25. מספר המשרות הפנויות עלה לרמה הגבוהה ביות 109.9 אלף באוקטובר. הסקטור העסקי מחפש עובדים ולא מצליח לאייש תפקידים
"מסתמנים לחצי שכר. לפי חישובי בנק ישראל, השכר העסקי עלה ב-4.1% בששת החודשים האחרונים.
"השקל פוחת ב-3.6% מאז החלטת הריבית האחרונה.
"הממשלה מנהלת מדיניות פיסקאלית מרחיבה.
"יתכן שחלון ההזדמנויות הולך ונסגר. הירידות החדות בשווקים הפיננסיים מאותתות על התמתנות צפויה בפעילות הגלובלית וחששות ממלחמת הסחר".
הטיעונים שלא להעלות את הריבית הם פוליטיים בעיקרם. "הנתונים של ספטמבר מצביעים על מעט חולשה. הייצור התעשייתי ירד ב-2.4%, ייצוא השירותים ירד ב-5.5% ,והפדיון בענפי המסחר הסיטונאי/קמעונאי ירד ב-0.9%. עם זאת, תתכן השפעת הקדמת החגים בחודש ספטמבר.
"הנגיד החדש עדיין לא נכנס לתפקיד זה באמת שיקול משמעותי. לא ברור אם ניתן להתייעץ אתו בנושא הריבית כאשר מינויו כבר אושר בממשלה אך הוא עדיין לא נשבע אמונים. אולי חברי הוועדה יעדיפו לחכות לו. מנגד, חמשת חברי הוועדה הם אנשי מקצוע אשר אמורים להחליט לגופו של עניין.
"ירידה חדה במחיר הנפט בעולם צפויה למתן את האינפלציה בישראל. מודל האינפלציה של מחלקת המחקר צפוי לקחת את זה בחשבון ולהוריד את תחזית האינפלציה. יחד עם זאת, נדמה שבנק ישראל מעדיף להסתכל על ציפיות האינפלציה במשק אשר אמורות להתחשב בהוזלת מחירי האנרגיה.
"מסתמנת עלייה בסיכונים הגלובליים, כפי שמשתקפת בירידות החדות בשווקים הפיננסיים. ה-OECD צופה התמתנות בצמיחה הגלובלית לקצב של 3.5% בשנת 2019 מ-3.7% השנה, זאת על רקע החשש להשפעת מלחמת הסחר.
"מה נדין טרכטנברג באמת חושבת? לאחר הנאום שלה בכנס הפרידה מהנגידה קרנית פלוג רבים סברו שנדין התנגדה להעלאת ריבית בהחלטה הקודמת. לפי הערכתנו, זה לא לגמרי ברור. מה היא אמרה?
"With the recent rise in inflation, and at the last interest rate decision of Governor Flug, some
thought that the BoI would deviate from that stance. Again Governor Flug remained true to
herself, guided only by professional integrity, and led the discussion in exactly the same way
she had done during the previous 56 decisions"
stance That :פירושו הסתכלות על הריבית בישראל במנותק מריבית הפד.
אין כאן אמירה "יונית" במיוחד, ברור שהריבית בישראל לא צריכה להיקבע על ידי ריבית הפד, אלא מהנתונים
הכלכליים בישראל.
"Looking forward to normalization we mentioned that not all conditions were yet met to justify
a change in interest rate"
נכון, בהחלטה הקודמת, לפני חודש וחצי, לא כל התנאים מולאו. אז בנק ישראל ציפה שהאינפלציה בסוף 2018 תעמוד מתחת ליעד 0.8%. כעת, לאחר שני מדדים מעט גבוהים מהמצופה, סביר שהמדד יהיה – .1.1%-1.0%.
"בקיצור- לא מדובר בהחלטה קלה. בכל אופן, גם אם בנק ישראל יעלה את הריבית לא צפוי תוואי העלאת ריבית אגרסיבי ב- 2019 .צפויה עוד העלאה ברבעון שלישי ברבעון 2019 או סוף רבעון שני. אחר כך, סימנים להתמתנות בפעילות הכלכלית הגלובלית וגם הישראלית, יתמכו ביציבות בריבית.
ריבית – כל מה שצריך לדעת
ריבית פריים – ככה הבנקים עושים עליכם קופה
מימון ישיר מפרסבמת תוצאות חלשות לרבעון השלישי של השנה. ההכנסות הסתכמו ב-95 מיליון שקלים לעומת 98 מיליון שקלים ברבעון המקביל אשתקד. הרווח ירד בכ-70% ל-6 מיליון שקל לעומת 19 מיליון שקל ברבעון המקביל וקצב שעולה על 20 מיליון שקל ברבעונים האחרונים. הסיבה – עלות גיוס הון יקרה בעסקאות איגוח שביצעה החברה.
בחודש מאי מכרה מימון ישיר לגופים מוסדיים תיק הלוואות לרכישת רכבים בהיקף של 445 מיליון שקל. באוגוסט בוצעה עסקה למכירת הלוואות רגילות בהיקף של 336 מיליון שקל ובספטמבר מכרה מימון ישיר 546 מיליון שקל של תיק הלוואות לרכישת רכבים.
המכירות האלו שהן סוג של איגוח (הרחבה על איגוח) נדרשת כדי לפנות הון לצורך מתן אשראים חדשים.
מימון ישיר לא יכולה למכור את תיקי ההלוואות הללו דרך הנפקת אג"ח סחירות. ברגע שיהיה שוק איגוח היא תוכל לעשות זאת. ואז גם התנאים שלה יהיו טובים. בינתיים, עלות המימון במכירת התיקים לגופים מוסדיים באופן פרטי היא יקרה.
ברבעון השלישי היה ריכוז של עסקאות כאלו והדבר גרם לירידה משמעותית ברווח.
הלוואה במימון ישיר – מה היתרונות? האם כדאי לקחת?
הלוואה חוץ בנקאית – איך לוקחים? ממי לוקחים? כל מה שצריך לדעת